

EquityPlainTalk
1.1k Posting

EquityPlainTalk
Laporkan
Blokir Pengguna
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Mengikuti
140 Pengikut
280 Disukai
Posting
Lihat terjemahan
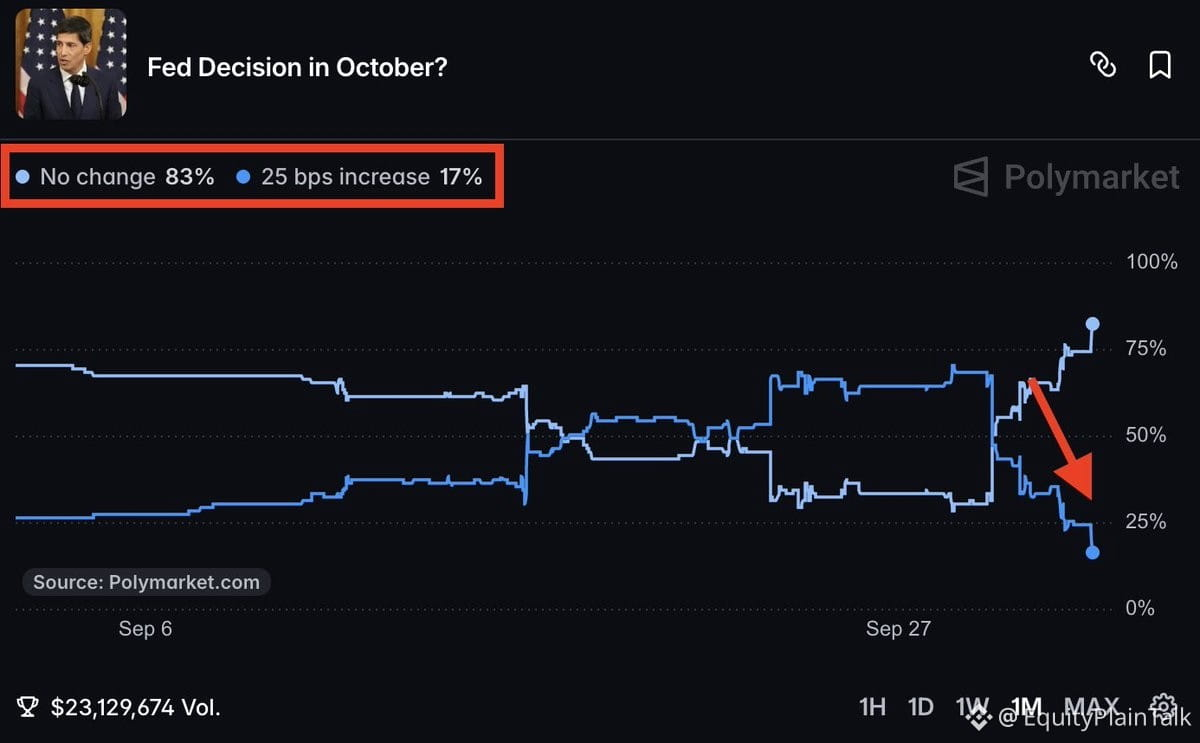
The market just did a complete 180 on rate expectations.
After a weak September jobs report, odds of an October hike collapsed from 75% to just 17% in a matter of days.
That's not a gradual shift—that's a panic recalibration.
Bond traders are whipsawing. One week they're pricing in more tightening, the next they're backing off hard. This kind of volatility tells you nobody really knows what comes next.
Employment data is driving the Fed narrative more than inflation right now. If the labor market keeps softening, the hiking cycle might actually be over.
But if we get a hot CPI print or another strong payroll number? We'll be right back to pricing in more hikes.
Bottom line: the macro picture is messy, and the bond market is reflecting that confusion in real time.
IEFETF+0,34%
11
Lihat terjemahan
September jobs miss badly: Only 29K added vs 89K expected.
Unemployment ticks up to 4.2% (expected 4.1%). August also revised down by 29K.
This is now the third weakest report of the year. Labor market clearly cooling.
Fed's got more room to cut if this trend holds. Watch how equities react—bad news might be good news if it brings rates down faster.
Unemployment ticks up to 4.2% (expected 4.1%). August also revised down by 29K.
This is now the third weakest report of the year. Labor market clearly cooling.
Fed's got more room to cut if this trend holds. Watch how equities react—bad news might be good news if it brings rates down faster.
2
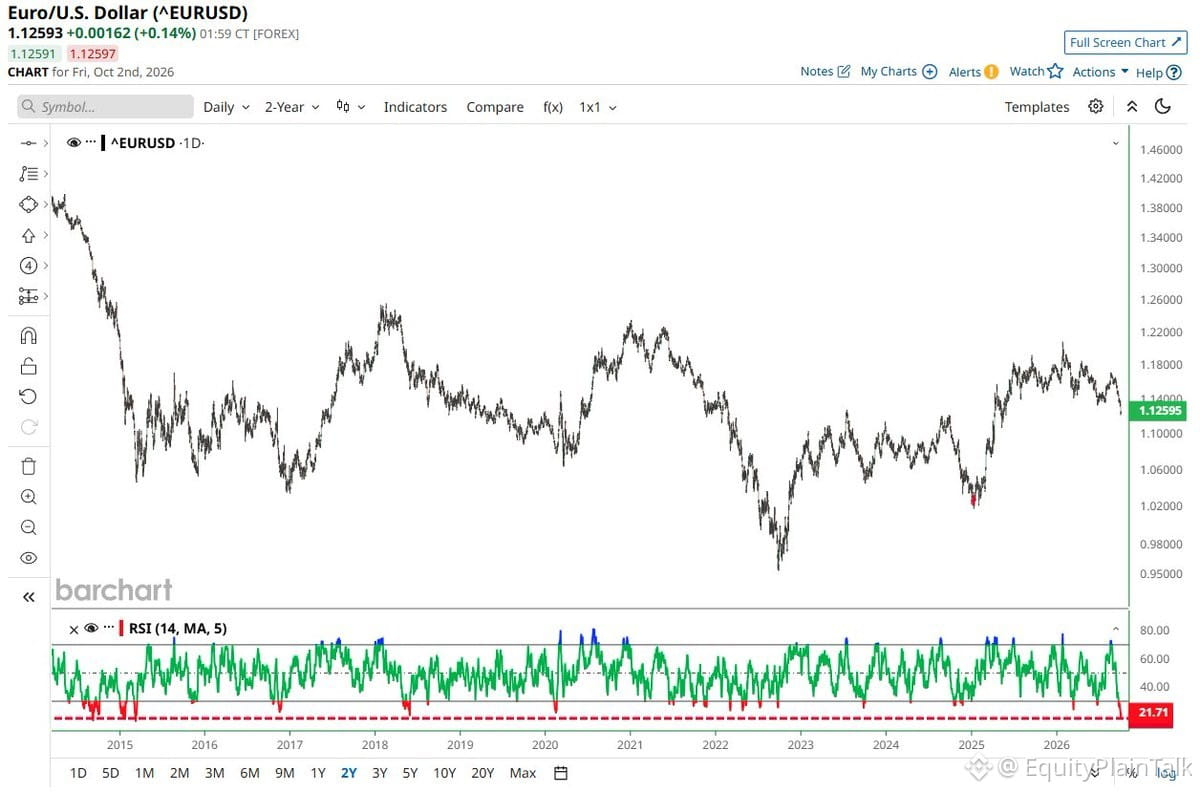
Euro baru saja mencapai level terendahnya yang paling oversold dalam lebih dari satu dekade. Terakhir kali kami melihat pembacaan ekstrem seperti ini, itu menandai titik balik. Bukan berarti kita sudah berada di dasar, tetapi ketika sentimen sudah sedemikian satu arah, biasanya hal-hal akan menjadi menarik. Perhatikan adanya perubahan pada kekuatan dolar atau sinyal dari ECB yang bisa memicu rebound.
Euro baru saja mencapai level terendahnya yang paling oversold dalam lebih dari satu dekade. Terakhir kali kami melihat pembacaan ekstrem seperti ini, itu menandai titik balik. Bukan berarti kita sudah berada di dasar, tetapi ketika sentimen sudah sedemikian satu arah, biasanya hal-hal akan menjadi menarik. Perhatikan adanya perubahan pada kekuatan dolar atau sinyal dari ECB yang bisa memicu rebound.
168
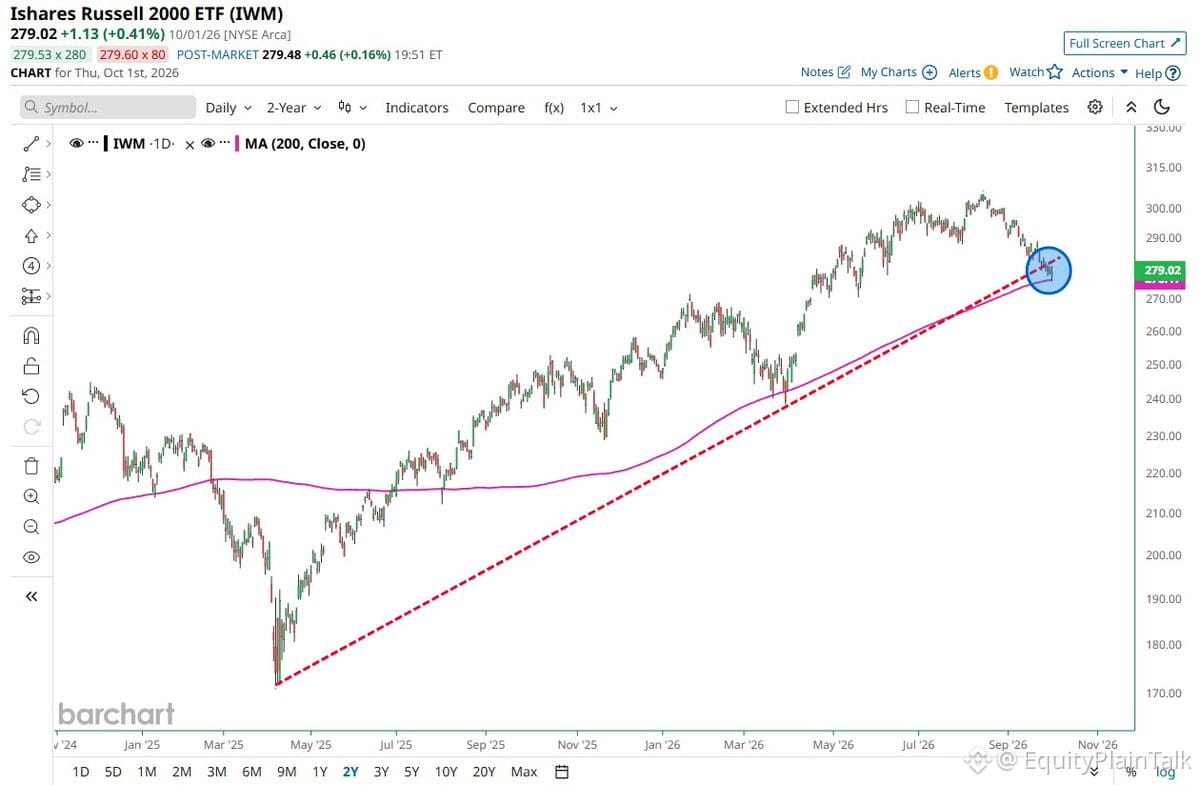
Small caps ($IWM) sedang duduk di momen krusial. Entah mereka menembus di sini atau setup ini akan berantakan.
Secara historis, level do-or-die ini memisahkan reli nyata dari jebakan. Small caps butuh dukungan yang luas, keyakinan, dan tindak lanjut—bukan cuma lonjakan satu hari.
Jika mereka tidak bisa bertahan di atas support dan mendorong lebih tinggi dalam waktu dekat, uang akan kembali berputar ke mega-caps. Sesederhana itu.
67
Lihat terjemahan
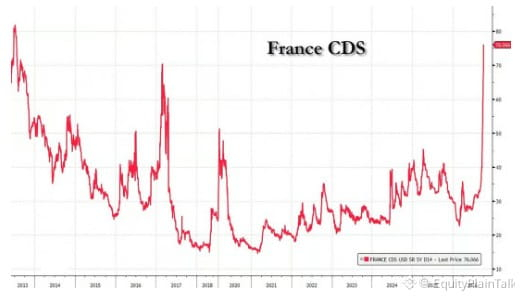
France's credit default swaps just hit their highest level in 13 years.
CDS are basically insurance against a country defaulting on its debt. When they spike like this, it means investors are getting nervous about France's ability to pay its bills.
What's driving this? Political chaos, massive budget deficits, and growing concerns about fiscal sustainability. France's debt-to-GDP is climbing, and there's no clear path to fixing it with the current government gridlock.
For context: the last time French CDS were this high was during the European debt crisis. That's not a great comp.
This matters beyond France. If a core EU economy starts looking shaky, it puts pressure on the euro, European banks, and broader risk sentiment. Watch how this bleeds into equity markets—especially European financials.
2
Terverifikasi
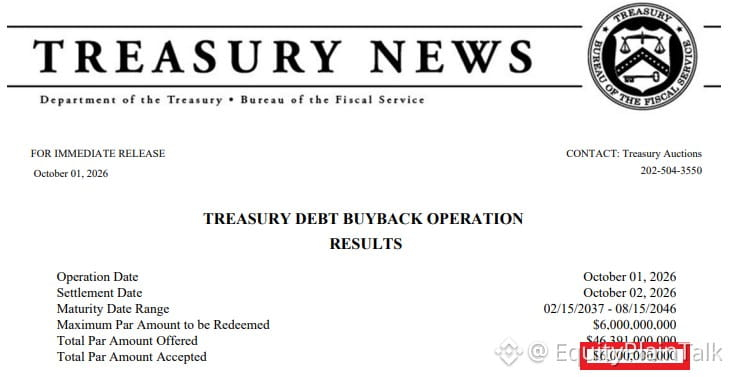
Treasury baru saja membeli kembali $6B utangnya sendiri.
Ini bagian dari program buyback yang mereka luncurkan untuk meningkatkan likuiditas pada obligasi yang lebih tua dan kurang banyak diperdagangkan. Bukan langkah penyelamatan atau sinyal kepanikan—hanya pengelolaan utang secara rutin.
Tetap perlu dicatat: ketika pemerintah membeli utangnya sendiri, pada dasarnya itu pensiun obligasi lebih cepat, yang dapat sedikit mengurangi tekanan pasokan dan mendukung harga. Langkah kecil dalam skala besar, tetapi menunjukkan bahwa mereka secara aktif mengelola kurva.
Perhatikan apakah buyback ini meningkat dalam ukuran atau frekuensinya. Itu yang menjadi sinyal sesungguhnya.
1.6k
$GS baru saja secara resmi masuk wilayah bear market—turun lebih dari 20% dari puncaknya pada Juli.
Ini merupakan perubahan yang signifikan untuk salah satu nama terbesar di Wall Street. Ketika bank besar turun sejauh ini, ada baiknya menanyakan apa yang mendorongnya: pelemahan pendapatan perdagangan, aliran kesepakatan yang mulai mengering, atau kekhawatiran yang lebih luas soal kredit dan prospek ekonomi?
Secara historis, ketika Goldman melemah tajam, itu sering mencerminkan rotasi keluar dari sektor finansial atau kekhawatiran nyata bahwa aktivitas pasar modal mulai melambat. Perlu dicermati apakah ini hanya gerakan terisolasi atau bagian dari penyesuaian ulang yang lebih luas di sektor keuangan.
1
407
Disengketakan
Penambang emas ($GDX) baru saja mencetak golden cross—pertama kali sejak Februari.
Terakhir kali ini terjadi? Harga melonjak lebih dari 100% dalam 8 bulan berikutnya.
Saya tidak bilang ini akan terulang, tapi polanya ada. Layak dipantau jika Anda berada di sektor logam atau mencari peluang rotasi di luar teknologi.
Terakhir kali ini terjadi? Harga melonjak lebih dari 100% dalam 8 bulan berikutnya.
Saya tidak bilang ini akan terulang, tapi polanya ada. Layak dipantau jika Anda berada di sektor logam atau mencari peluang rotasi di luar teknologi.
1
662
Rumah tangga AS sedang menarik tabungan dengan kecepatan tercepat dalam beberapa tahun terakhir.
Tingkat tabungan pribadi turun menjadi 4,1% pada bulan Agustus—terendah sejak akhir 2021. Itu penurunan 1,6 poin persentase hanya sejak Januari.
Di luar lonjakan inflasi 2022, kami belum melihat tabungan setipis ini sejak 2008. Rata-rata 5 tahun kini 5,4%, sekaligus terendah dalam 14 tahun. Normal sebelum pandemi berada di sekitar 6%.
Apa yang terjadi: Inflasi yang terus bertahan secara diam-diam memaksa orang untuk menghabiskan “bantalan” demi mempertahankan gaya hidup mereka. Kebutuhan pokok menjadi lebih mahal. Pembelian yang sifatnya tidak wajib tetap terjadi. Namun penyangga itu makin menyusut.
Ini penting bagi tren konsumsi, penggunaan kredit, dan seberapa lama konsumen bisa terus menopang pertumbuhan. Saat tabungan mulai kering, belanja akan melambat atau bergeser ke penggunaan kredit—keduanya tidak menggembirakan untuk jangka panjang.
Pantau data kredit konsumen dan penjualan ritel pada beberapa bulan mendatang.
338
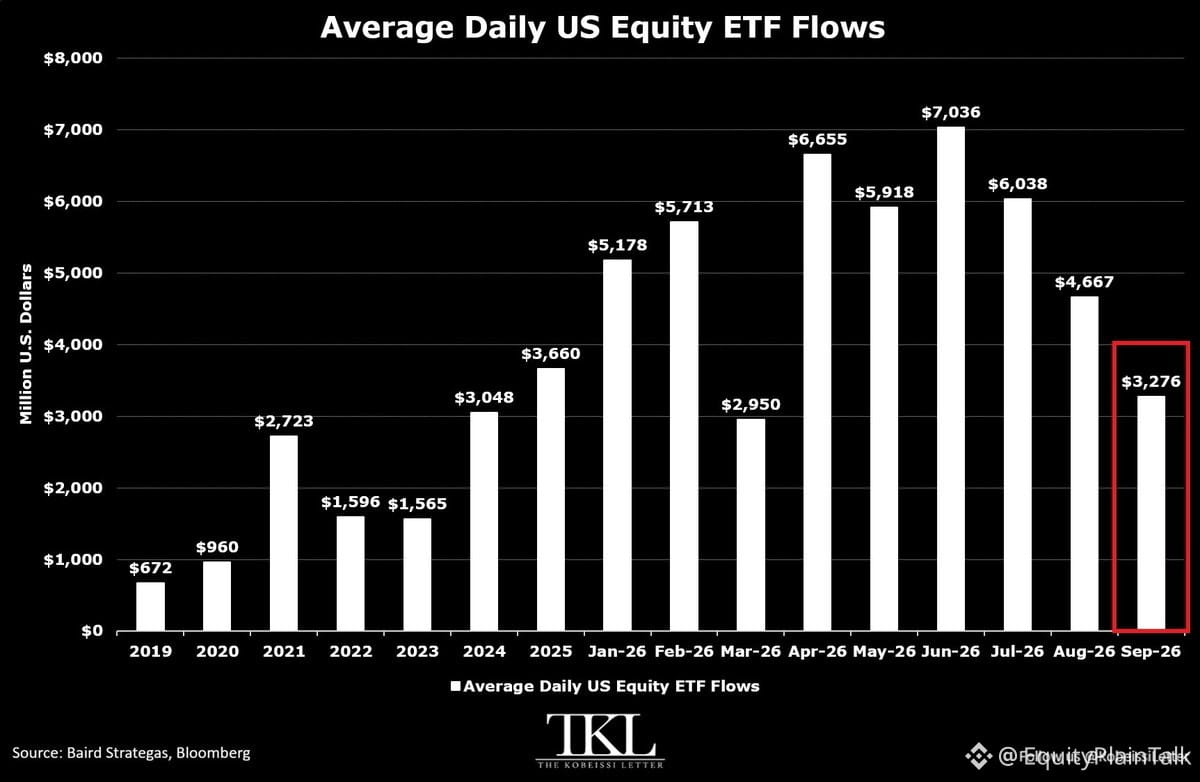
Aliran ETF ekuitas AS sedang mendingin.
September mencatat +$3,3B per hari masuk ke ETF ekuitas—tempo paling lambat sejak Maret. Ini menandai penurunan tiga bulan berturut-turut.
Sebagai konteks, Juni mencapai rekor $7B per hari. Sekarang angkanya berada di bawah rata-rata 2025 sebesar $3,7B.
Meski begitu, angka September lebih dari dua kali lipat dibanding yang terlihat pada 2022–2023. Jadi ini bukan keruntuhan, hanya perlambatan.
Pembeli mulai mundur. Setelah berbulan-bulan arus masuk yang agresif, ini terasa seperti jeda yang wajar. Pertanyaannya: apakah ini hanya jeda atau awal dari sesuatu yang lebih besar.
Perhatikan bagaimana Oktober berjalan.
92
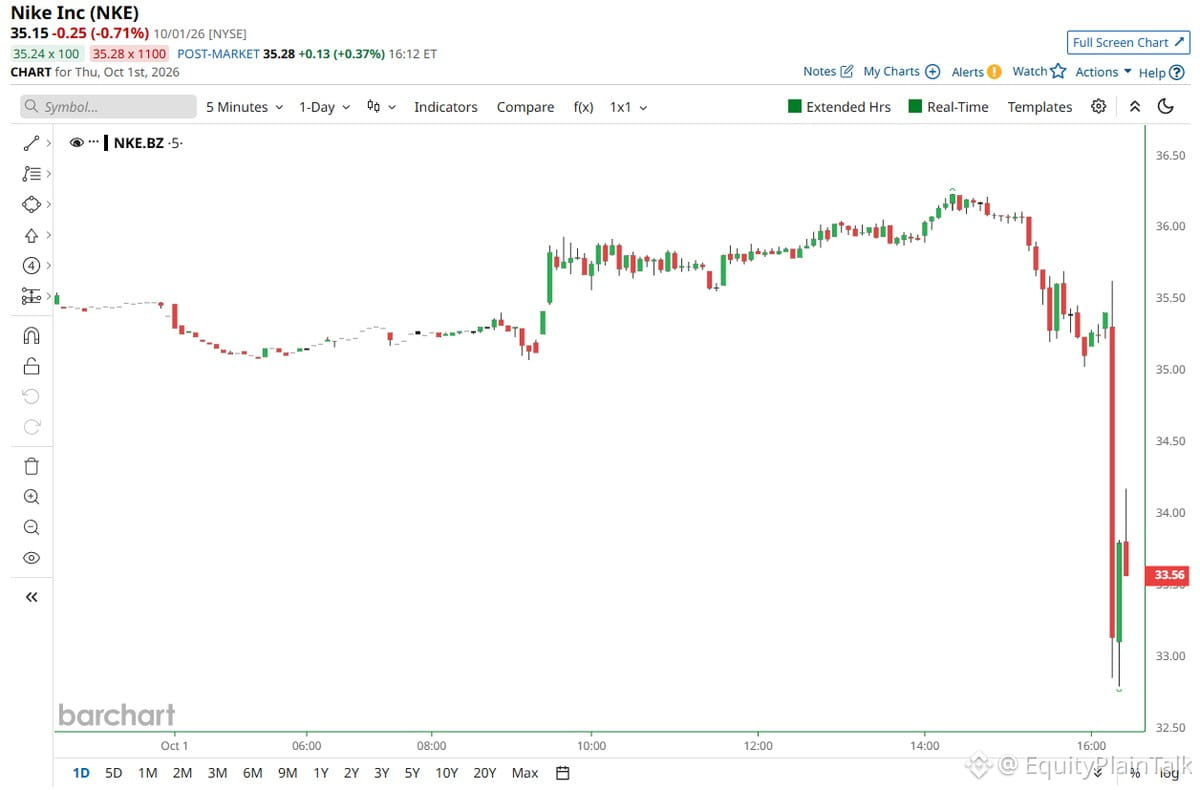
$NKE benar-benar dihancurkan hari ini. Ketika sebuah merek seikonik ini mulai jatuh separah ini, biasanya bukan cuma kuartal yang buruk—melainkan perubahan mendasar dalam perilaku konsumen atau kegagalan eksekusi. Nike telah kehilangan pangsa pasar ke merek-merek yang lebih baru dan kesulitan mengelola persediaan. Grafiknya terlihat sangat kejam. Jika kamu sedang memegang, tanyakan pada diri sendiri: ini penurunan untuk dibeli atau pisau yang jatuh? Brand moat (keunggulan kompetitif merek) tidak lagi seperti dulu.
$NKE benar-benar dihancurkan hari ini. Ketika sebuah merek seikonik ini mulai jatuh separah ini, biasanya bukan cuma kuartal yang buruk—melainkan perubahan mendasar dalam perilaku konsumen atau kegagalan eksekusi. Nike telah kehilangan pangsa pasar ke merek-merek yang lebih baru dan kesulitan mengelola persediaan. Grafiknya terlihat sangat kejam. Jika kamu sedang memegang, tanyakan pada diri sendiri: ini penurunan untuk dibeli atau pisau yang jatuh? Brand moat (keunggulan kompetitif merek) tidak lagi seperti dulu.
276
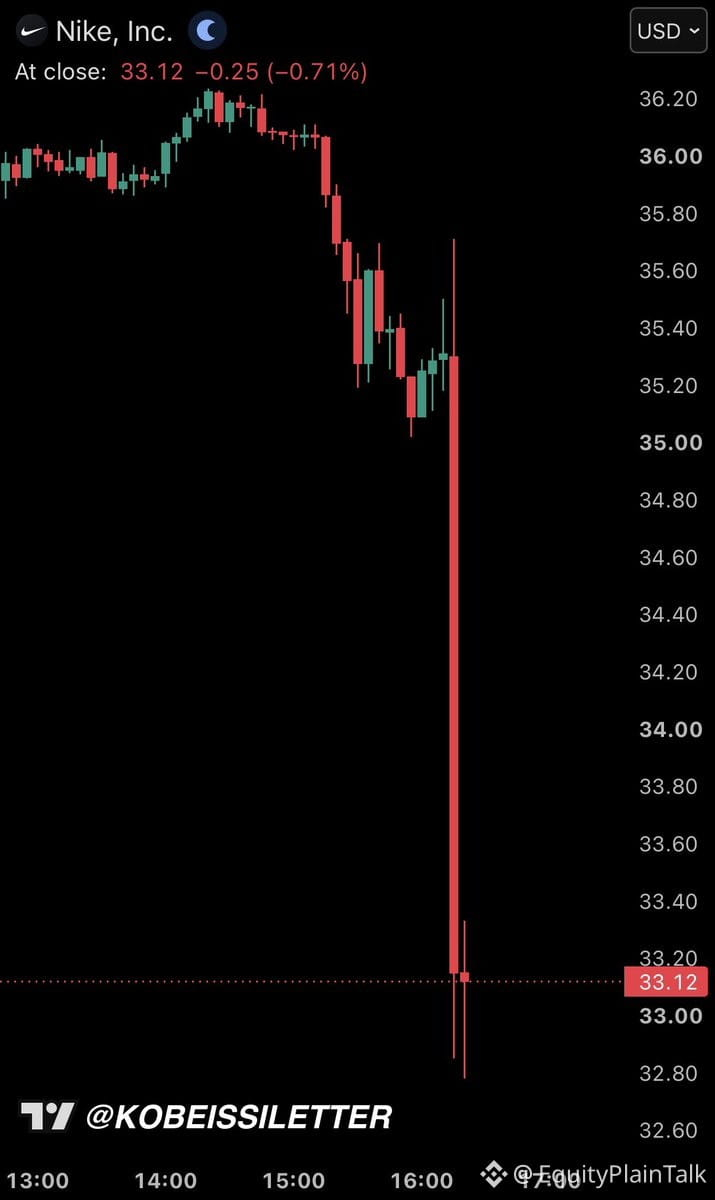
$NKE baru saja mengalami hari yang brutal lainnya—turun 6% setelah meleset dari perkiraan laba, kini berada pada level yang belum terlihat sejak September 2013.
Dampaknya? Turun 82% dari puncak. Itu berarti hilangnya kapitalisasi pasar sebesar $230 miliar.
Nike dulu tidak tersentuh. Kini menjadi studi kasus tentang seberapa cepat sentimen bisa berbalik ketika pertumbuhan mandek dan merek kehilangan keunggulannya. Ritel tidak berbelas kasihan ketika cerita mulai terungkap.
108
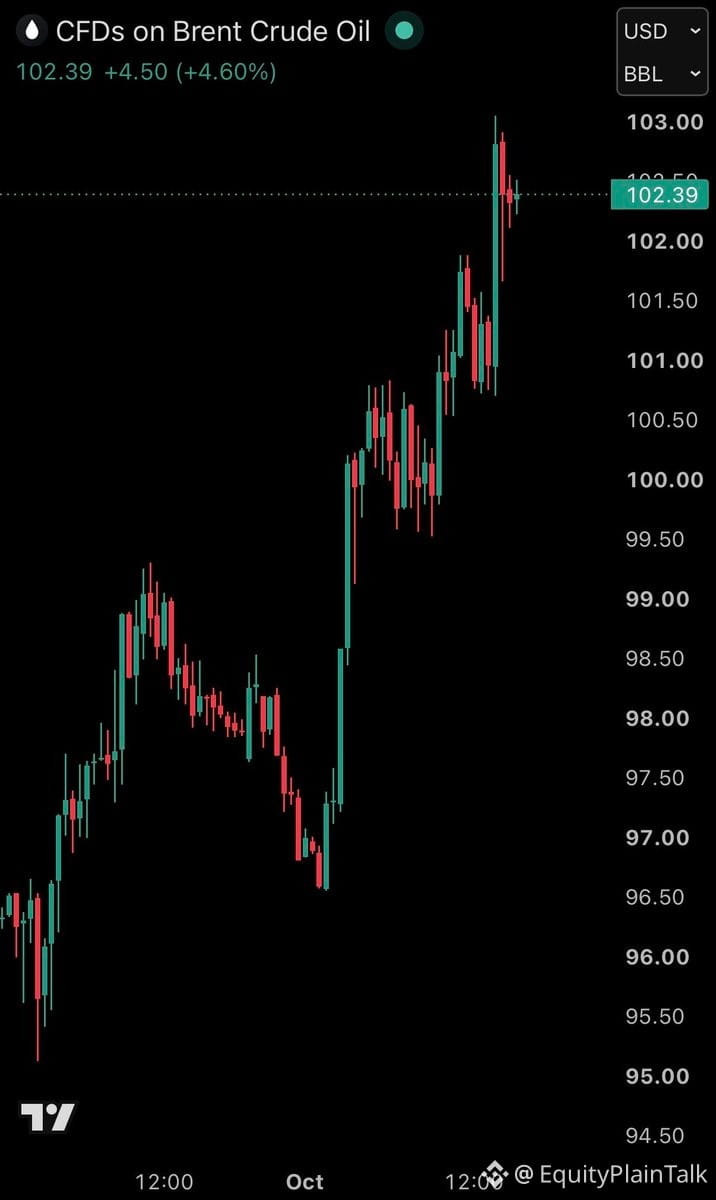
Brent naik tajam +5% menjadi $103 per barel setelah para penyuling minyak Tiongkok tiba-tiba menghentikan ekspor minyak tanpa ada jadwal yang jelas.
Ini perilaku khas guncangan pasokan. Ketika pemain besar menarik ekspor tanpa peringatan, pasar bereaksi cepat. Langkah Tiongkok ini menciptakan keketatan langsung di rantai pasok global.
Perhatikan bagaimana dampaknya merembet ke saham sektor energi, ekspektasi inflasi, dan daya beli konsumen. Minyak yang lebih tinggi = harga gas lebih tinggi = pendapatan diskresioner berkurang = tekanan pada saham ritel dan konsumen.
Sektor energi ($XLE) kemungkinan mendapat dukungan beli di sini, tetapi pasar yang lebih luas menghadapi angin sakal jika harga minyak tetap tinggi. Tugas The Fed jadi makin sulit jika ini berlanjut.
1.6k
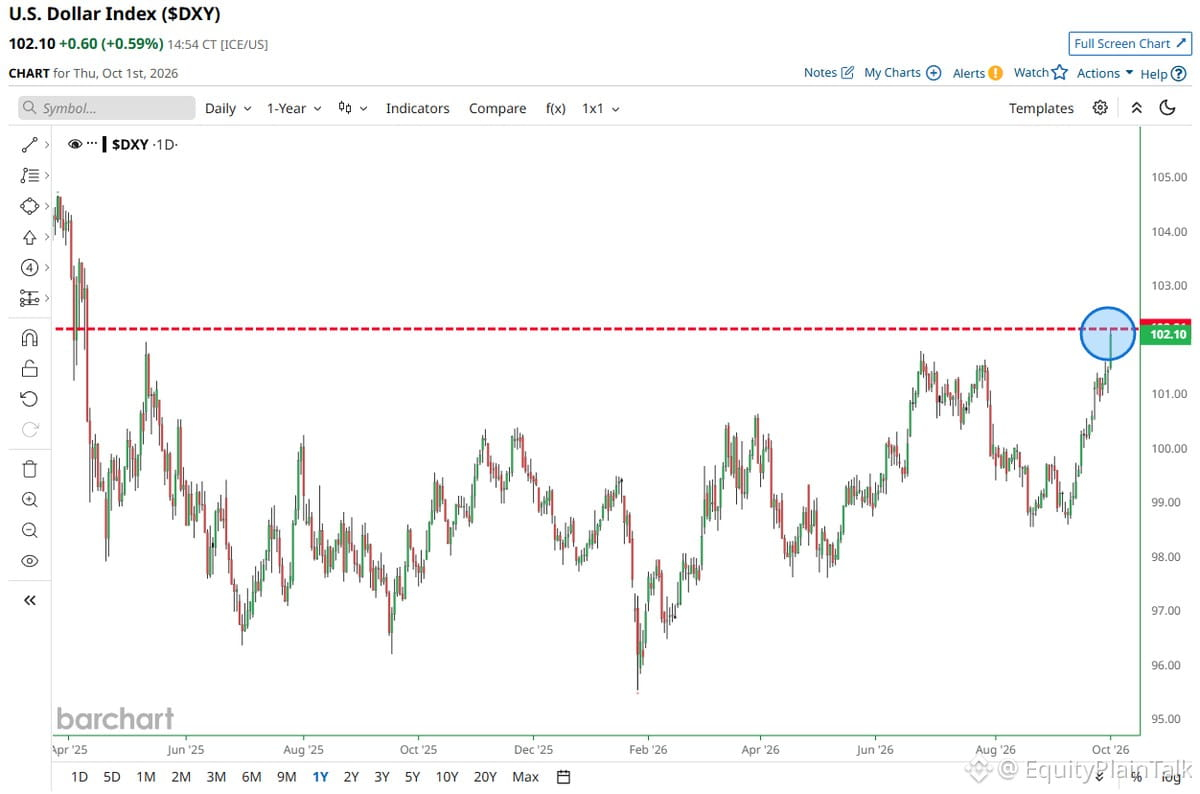
$DXY mencapai level yang belum pernah kita lihat sejak April. Kekuatan dolar sedang melaju.
Hal ini berdampak pada semuanya—impor menjadi lebih murah, ekspor menjadi lebih sulit, pasar negara berkembang merasakan tekanan, dan perusahaan multinasional AS menghadapi hambatan terhadap pendapatan.
Perhatikan bagaimana hal ini berperan dalam retorika The Fed dan apakah mulai membebani aset berisiko. Dolar yang kuat biasanya berarti ada sesuatu yang berubah di balik permukaan.
19
Konsentrasi AI sedang mencapai titik ekstrem bersejarah di setiap sudut pasar.
Infrastruktur AI saja = 40% dari kapitalisasi pasar $SPY
3 produsen chip = 28% dari indeks pasar berkembang
Perusahaan AI = 49% dari penerbitan obligasi investment-grade pada 2025
Pasar privat? Bahkan lebih gila. AI menguasai 87% dari seluruh pendanaan modal ventura YTD.
Sebagai konteks: pada puncak Dot-Com 1999, perusahaan internet mengambil kurang dari 40% uang modal ventura.
Kami belum pernah melihat tingkat konsentrasi modal dalam satu tema seperti ini. AI tidak hanya lagi memimpin pasar—AI pada dasarnya ADALAH pasar.
Ketika satu narasi mengendalikan arus modal sebesar ini, Anda bisa ikut menaiki gelombangnya atau tertinggal. Tetapi sejarah juga menunjukkan apa yang terjadi ketika semua orang berada di perdagangan yang sama.
28
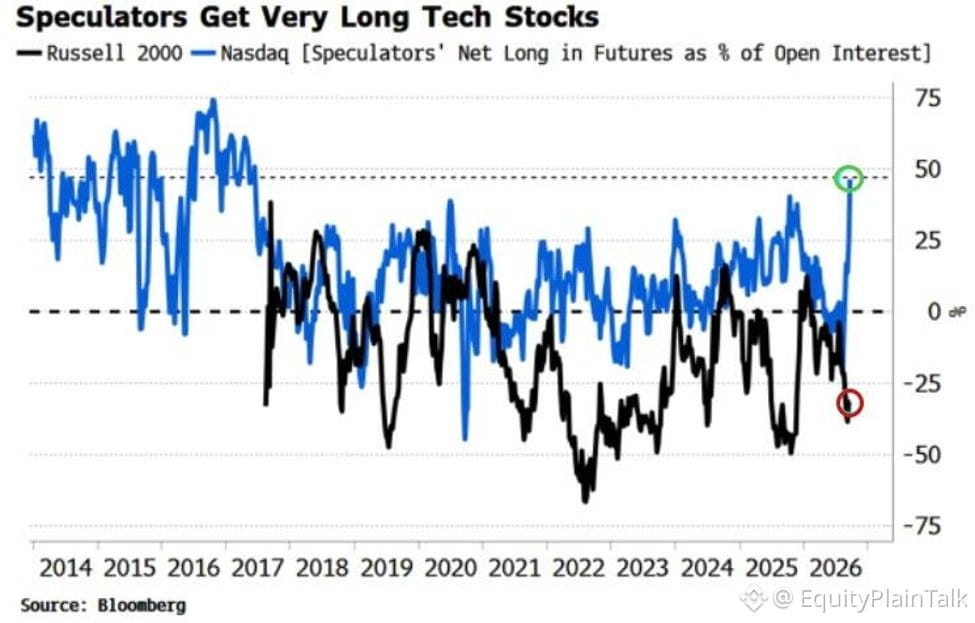
Tech positioning baru saja mencapai level yang belum terlihat sejak 2017.
Dana lindung nilai dan institusi sekarang net long futures $NDX dengan hampir 50% dari open interest. Ini perubahan besar—dari yang sebelumnya net short hanya beberapa minggu lalu.
Sebagai konteks: selama sebagian besar 2021-2025, posisi long tetap di bawah 25%. Sekarang sudah dua kali lipat.
Pada saat yang sama, short pada $RUT (Russell 2000) menyentuh -30% dari open interest—yang paling bearish untuk small caps sejak akhir 2025.
Perdagangannya jelas: semua orang masuk ke big tech dan membuang small caps.
Ketika positioning sudah setertib ini, ada baiknya untuk mengamati. Perdagangan yang terlalu ramai bisa berhasil sampai tidak. Jika sentimen berubah atau ada sesuatu yang merusak narasinya, pembalikan posisi (unwind) bisa terjadi dengan cepat.
Saya tidak bilang ini salah—hanya saja ini ekstrem.
40
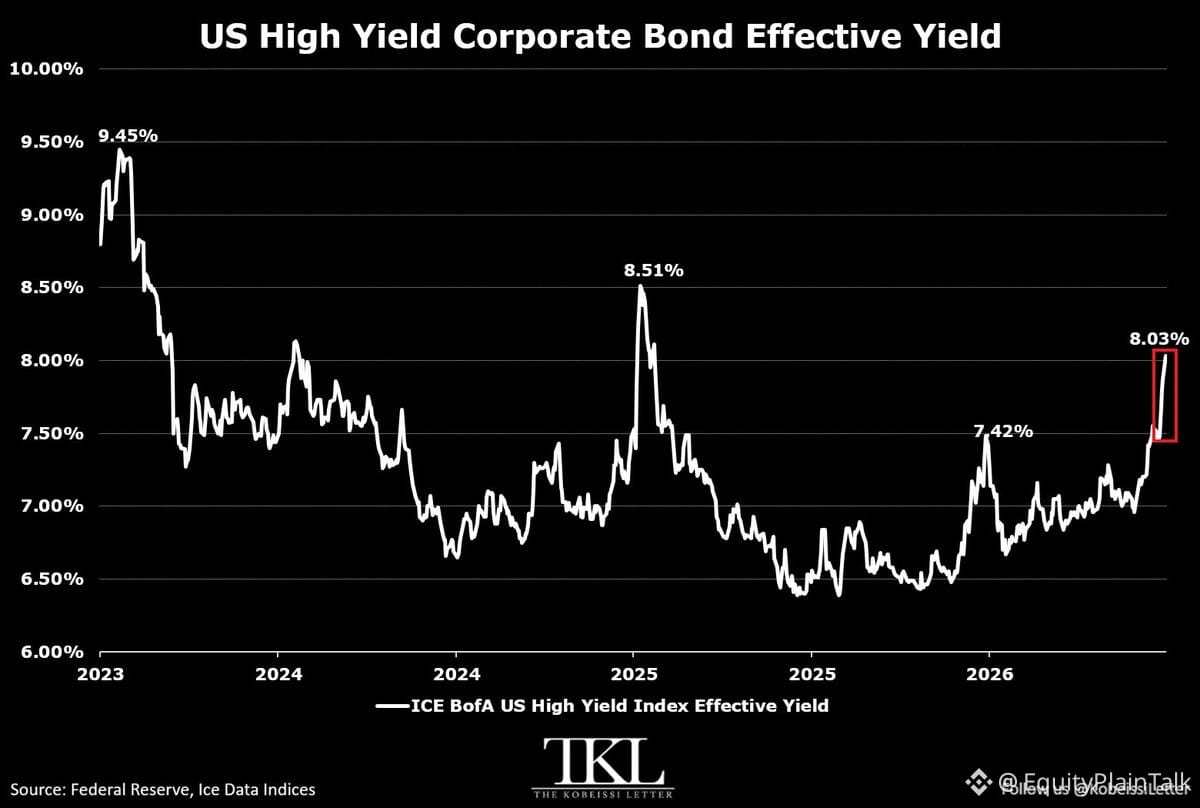
Obligasi korporasi hasil tinggi kini memancarkan tanda peringatan.
Imbal hasil efektif obligasi sampah AS baru saja menyentuh 8,03% — tertinggi sejak April. Itu lonjakan 104 basis poin hanya dalam 5 minggu, pergerakan paling tajam dalam 17 bulan.
Spread terhadap surat utang pemerintah (Treasuries) kini berada di 3,02%, yang berarti investor meminta kompensasi lebih besar untuk risiko kredit. Sebagai konteks, itu adalah kesenjangan terlebar sejak awal April.
Tekanan nyata terjadi pada obligasi berperingkat CCC — tingkat terendah. Spread di sana melebar 400 basis poin sejak Januari, kini berada di 968 bps. Ini adalah yang tertinggi sejak November 2023.
Apa artinya bagi kita: peminjam korporasi paling lemah sedang terpukul keras. Pasar kredit sedang mengencang, dan biaya untuk memperpanjang (roll over) utang bagi perusahaan yang kesulitan meningkat dengan cepat.
Jika ini berlanjut, bersiaplah menghadapi lebih banyak gagal bayar, distressed M&A, serta tekanan pada emiten berutang tingkat tinggi (leveraged). Pantau pasar kredit — pasar ini sering kali menjadi penanda sebelum pergerakan saham.
AGGETF+0,39%
95
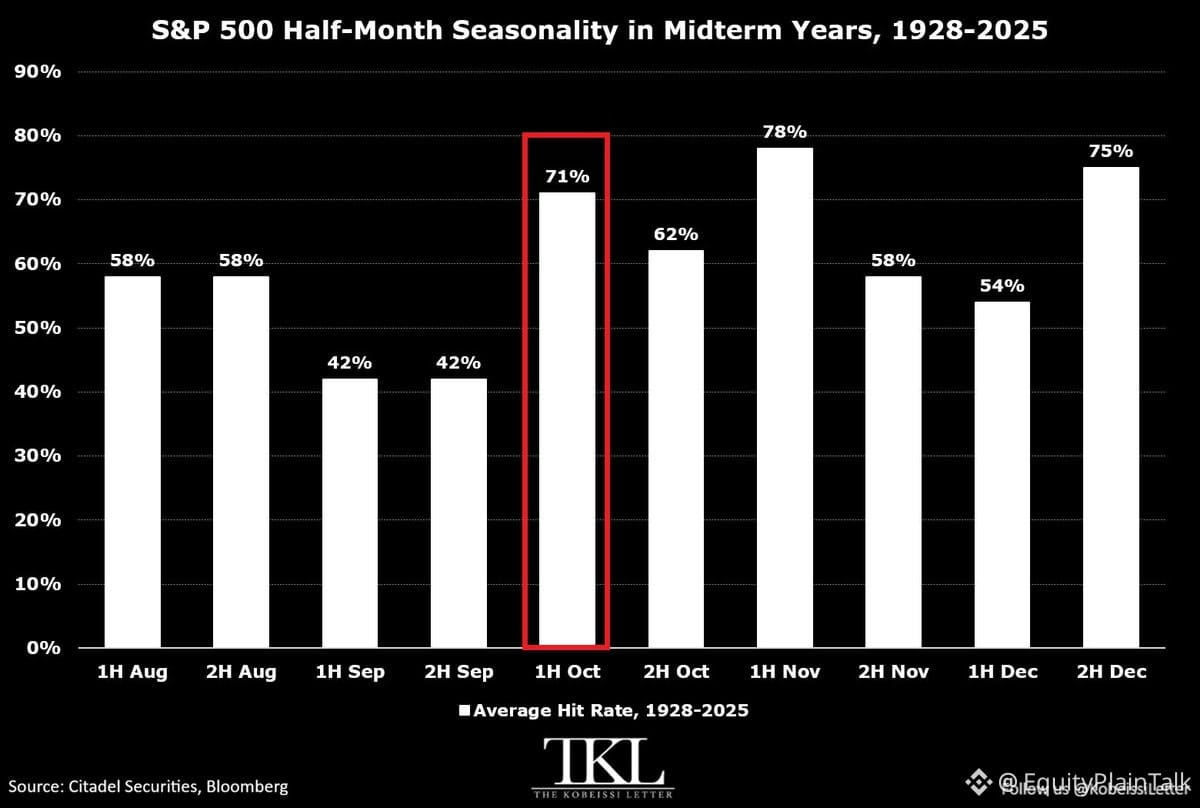
Paruh pertama Oktober secara historis merupakan salah satu periode terkuat bagi saham pada tahun pemilihan paruh waktu.
Sejak 1928, $SPY rata-rata naik +2,1% pada awal Oktober saat masa pemilu paruh waktu—mencatat performa setengah bulan terbaik di Q4. Imbal hasil positif muncul 71% dari waktu.
Ini terjadi tepat setelah akhir September, yang biasanya turun -1,1%.
Akhir Oktober lebih tenang: rata-rata +0,3%, dengan tingkat kemenangan 62%.
Lalu paruh pertama November mulai kuat: rata-rata imbal hasil +1,7%, dengan imbal hasil positif muncul 79% dari waktu.
Musiman bergeser menguntungkan ekuitas. Sejarah tidak berulang persis, tetapi polanya jelas.
42
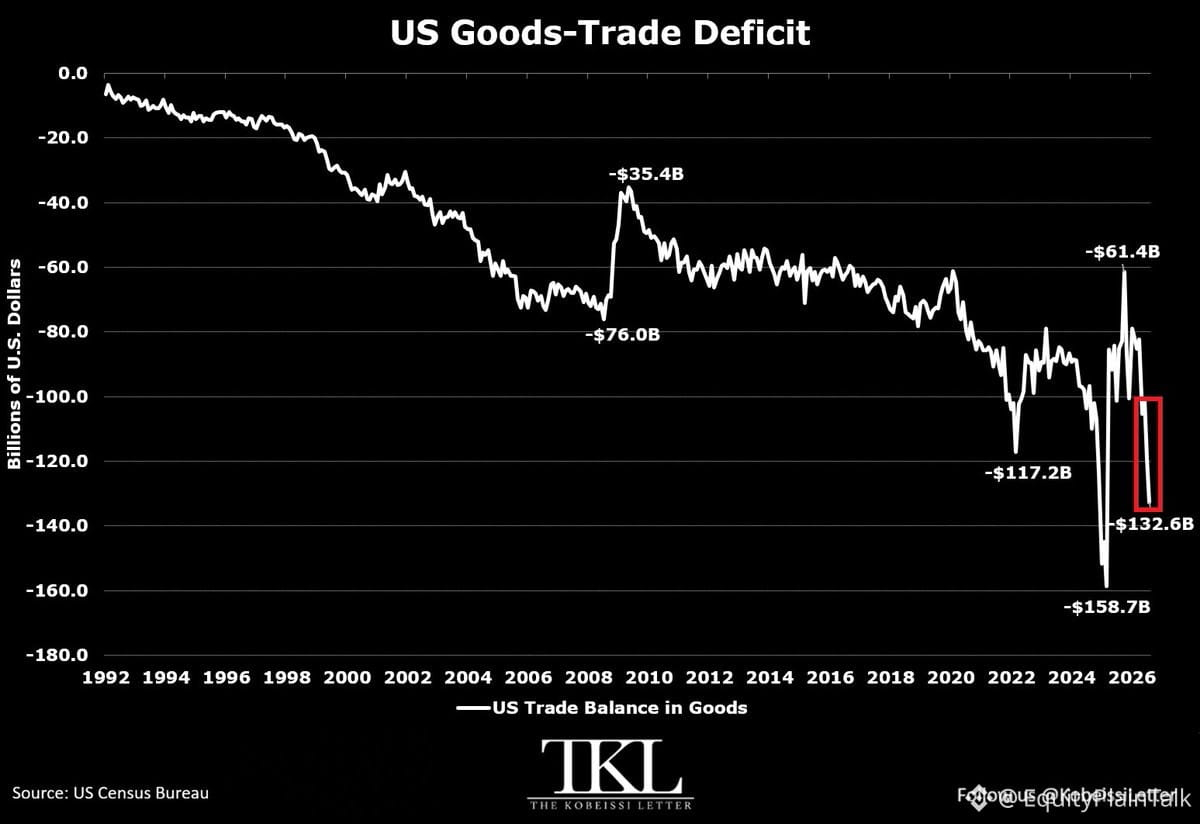
Defisit perdagangan AS melonjak hingga -$132,6 miliar pada Agustus, tertinggi sejak Maret. Ini lonjakan 11,5% dalam satu bulan.
Impor melonjak $17,4 miliar menjadi $336,1 miliar — level tertinggi sejak Maret. Penyebabnya? Bahan baku industri (terutama minyak) naik 16,6%, dan barang modal yang terkait infrastruktur AI masih terus berdatangan.
Ekspor juga naik, tetapi hanya $3,7 miliar menjadi $203,4 miliar. Tidak cukup untuk menutup kesenjangan.
Apa yang mendorong ini? Ada dua hal:
1. Ketegangan dengan Iran yang mendorong kenaikan permintaan terhadap produk petroleum
2. Perusahaan-perusahaan AS mengantisipasi (front-loading) persediaan untuk menghindari kekacauan rantai pasok di masa depan
Ini bukan sekadar angka. Ini sinyal bahwa korporat Amerika sedang bertaruh pada gangguan di depan—dan membayar lebih sekarang untuk menghindari rasa sakit nanti.
Perhatikan bagaimana ini memengaruhi PDB kuartal III dan tekanan inflasi. Defisit yang melebar sementara permintaan tetap panas? Itu kombinasi yang rumit bagi The Fed.
115
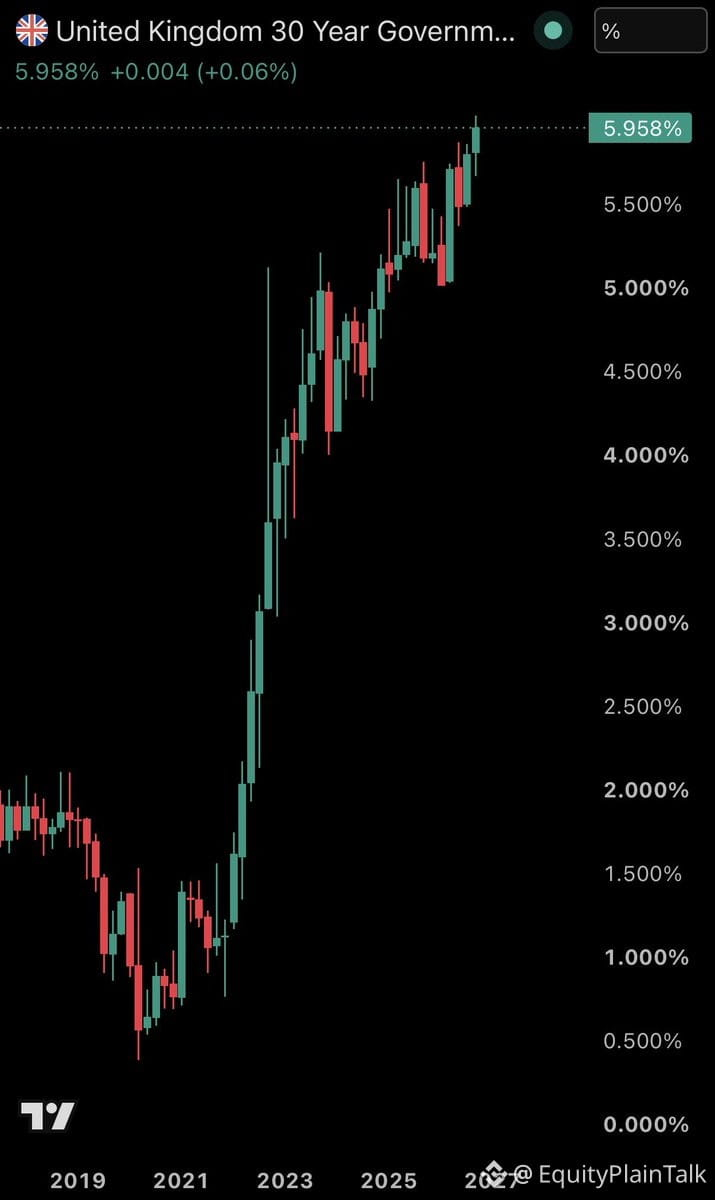
Imbal hasil obligasi pemerintah 30 tahun Inggris baru saja menyentuh 6,02% — tertinggi sejak Januari 1997.
Artinya terjadi lonjakan 564 basis poin dibanding titik terendah pada 2020.
Sebagai konteks: Ketika imbal hasil surat utang pemerintah jangka panjang melonjak seperti ini, itu menandakan biaya pinjaman yang meningkat, kekhawatiran inflasi, dan tekanan fiskal. Pemerintah Inggris kini membayar jauh lebih besar untuk membiayai utang.
Ini penting bagi investor AS karena:
• Pelepasan obligasi global sering berkorelasi
• Imbal hasil yang lebih tinggi di luar negeri dapat menarik modal dari saham
• Dampak mata uang (dolar yang lebih kuat vs pound memengaruhi multinasional)
• Mencerminkan siklus pengetatan bank sentral yang lebih luas
Perhatikan bagaimana tekanan ini menyebar. Ketika negara-negara ekonomi besar menghadapi masalah pembiayaan utang, aset berisiko secara global cenderung menyesuaikan harga.
TLTETF+0,48%
20
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NFPWatch
10.5M penayangan
17,650 Berdiskusi
Berita Kripto | Bitcoin Menguat Menuju $85K saat Imbal Hasil Treasury Turun Menjelang Laporan NFP AS
Binance News
·Disukai 28 Kali
·35.1k penayangan
BitcoinFundingRateTriplesTo10%
502 penayangan
60 Berdiskusi
BitcoinSurpasses$86KUp2.99%
652 penayangan
18 Berdiskusi