

Chokepoint
747 Posting

Chokepoint
Laporkan
Blokir Pengguna
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Mengikuti
84 Pengikut
329 Disukai
Posting
·
--
Kisah laba kuartal ketiga adalah kisah tentang dua pasar. S&P diperkirakan mencatat pertumbuhan tahunan sebesar 30%, tetapi $NVDA dan $MU saja menyumbang 34% dari kenaikan itu. Sepuluh saham terbesar menanggung dua pertiga beban. Itulah risikonya — jika siklus belanja modal tidak menghasilkan ROI, saham-saham itu akan mengalami revisi terbesar dan menyeret indeks bersamanya.
Namun, inilah yang penting: keluarkan sepuluh saham terbesar, dan saham-saham S&P lainnya masih mencatat pertumbuhan sekitar 10%. Saham-saham unggulan memang menggendong tim, tetapi anggota tim lainnya tidak sedang ambruk. Secara struktural, situasinya berbeda dari tahun 2000.
Dan para pemimpinnya benar-benar mencetak laba. $MU baru saja melaporkan pertumbuhan laba kuartalan sebesar +1.078%. Laba $NVDA diperkirakan tumbuh +90%. Tahun ini, harga saham tertinggal dari revisi proyeksi laba — valuasinya kini lebih murah daripada pada Januari. Pasar tidak mengasumsikan pertumbuhan supertinggi akan berlangsung selamanya; perlambatan sudah diperhitungkan.
Fase berikutnya bisa meluas. Seiring meredanya keterbatasan pasokan memori dan perusahaan hyperscaler beralih dari pembangunan ke pengoperasian, modal dapat beralih dari pemasok cip ke infrastruktur listrik — perusahaan-perusahaan yang memasok listrik untuk menjalankan komputasi.
Perdagangan AI memang terkonsentrasi. Namun, perdagangan ini juga menguntungkan. Keduanya benar. $SPY $QQQ
540
·
--
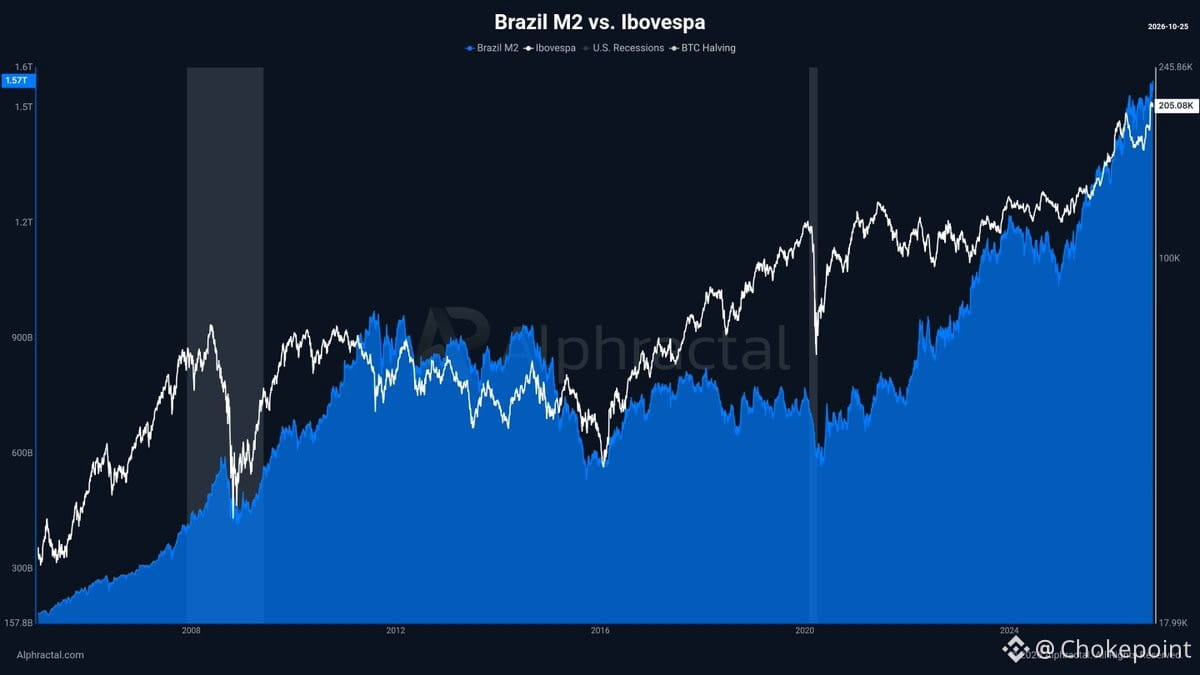
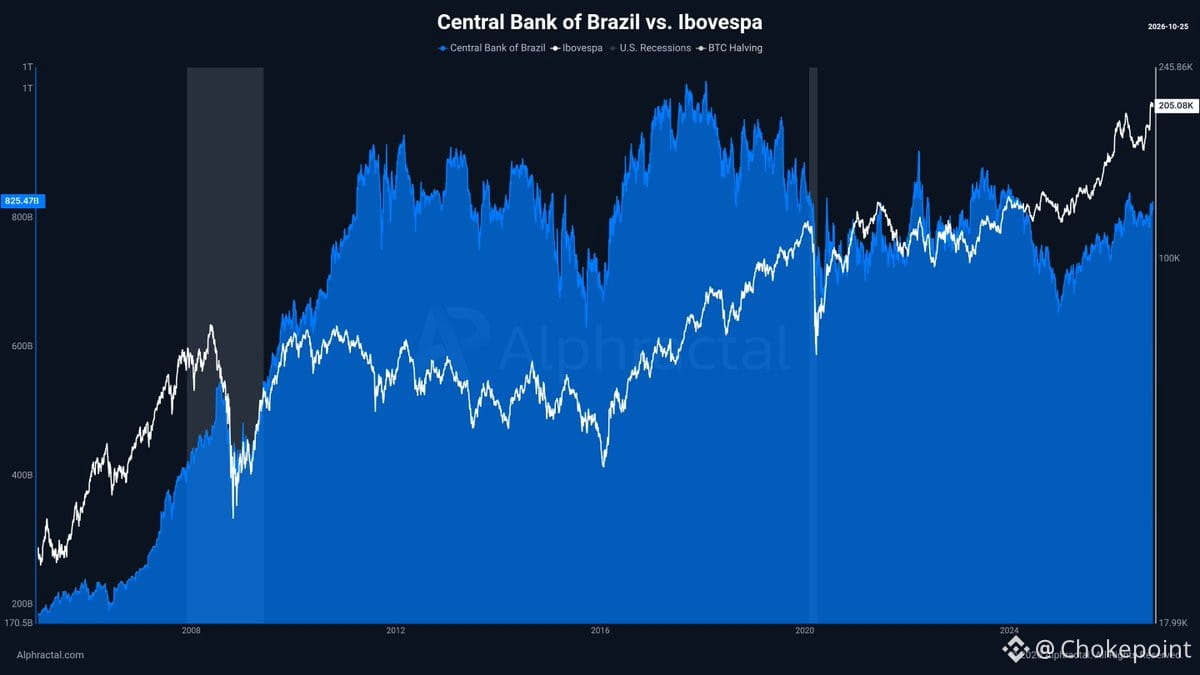
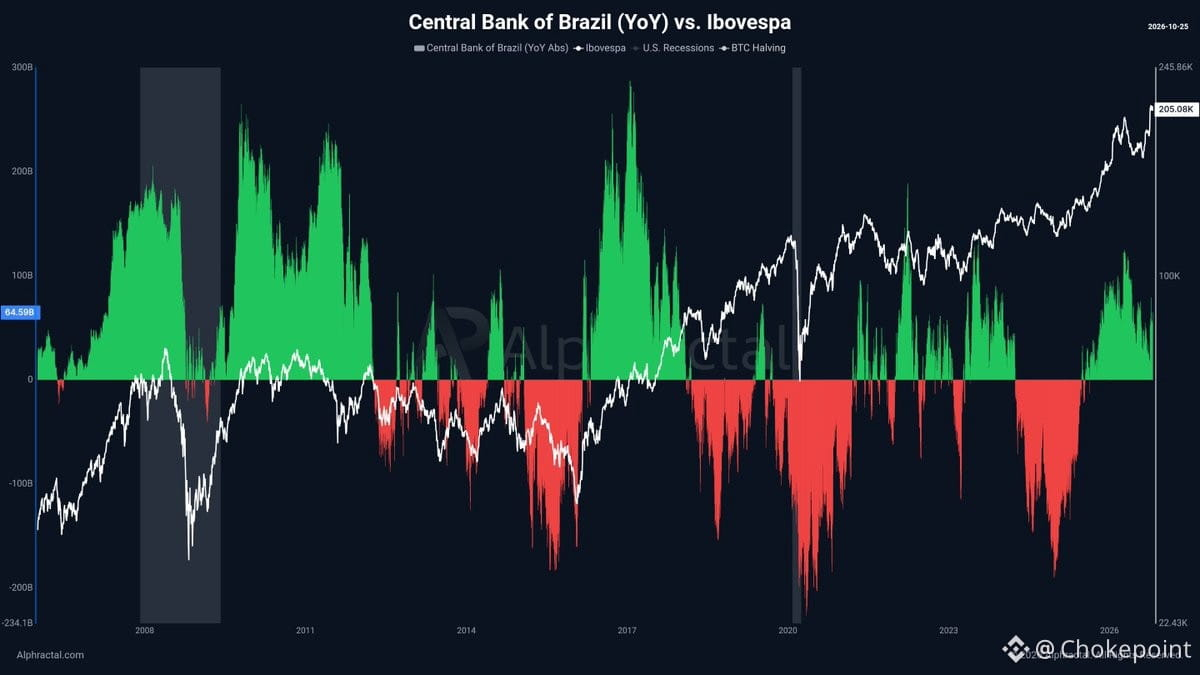
Brasil memberikan suara hari ini, tetapi cerita sebenarnya ada di grafik jumlah uang beredar — dan grafik itu menunjukkan sesuatu yang aneh.
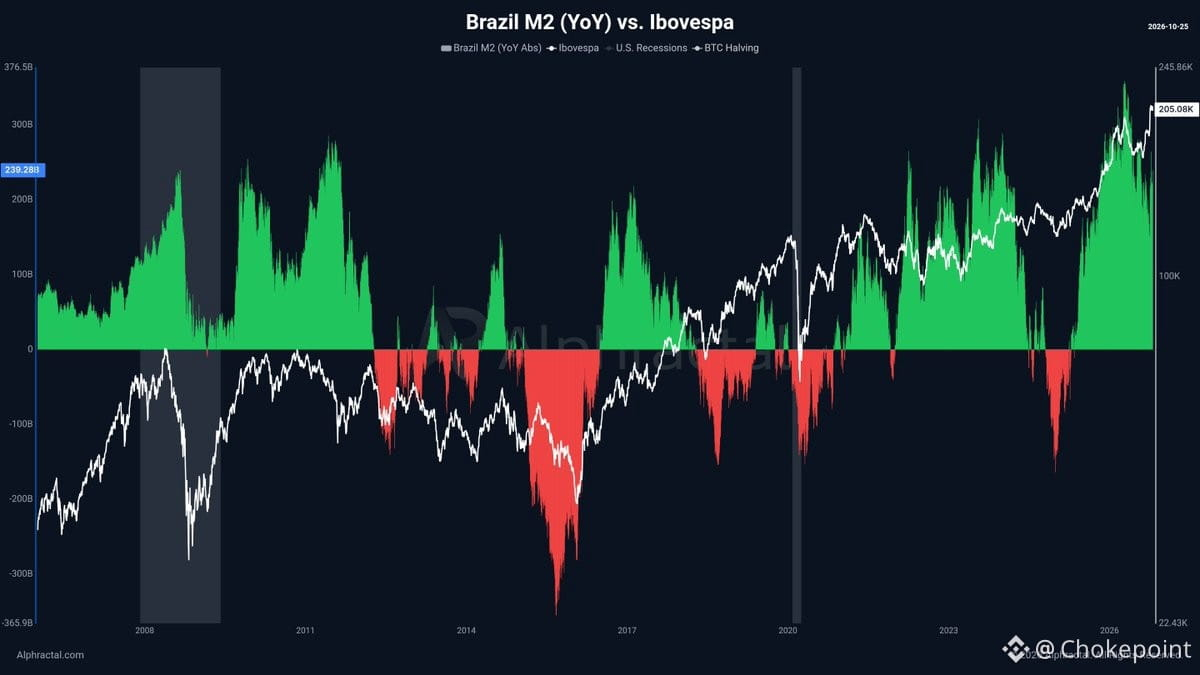
Selama lebih dari 20 tahun, M2 Brasil dan neraca bank sentral bergerak dalam siklus naik-turun yang hampir selalu bertepatan dengan titik balik utama pasar. Krisis 2008, resesi 2015–16, pandemi 2020 — setiap kali, likuiditas menyusut tajam, lalu pulih kembali.
Saat ini:
- M2 sebesar R$1,57 triliun, naik R$239 miliar dibandingkan tahun lalu
- Neraca bank sentral sebesar R$825 miliar, naik R$64 miliar dibandingkan tahun lalu
- Ibovespa mendekati rekor tertinggi sepanjang masa, di sekitar 205.000
Kedua indikator baru saja kembali mencatat pertumbuhan positif dibandingkan tahun lalu setelah mengalami kontraksi. Secara historis, hal ini bertepatan dengan titik balik pasar.
Pertanyaannya: seberapa besar kenaikan Ibovespa mencerminkan pertumbuhan nyata, dan seberapa besar didorong oleh ekspansi moneter dan inflasi? Likuiditas memang tidak otomatis mendongkrak saham, tetapi siklusnya tetap penting. Presiden berganti, krisis datang dan pergi — tetapi hubungan antara jumlah uang beredar dan harga aset tetap konstan.
Pemilu hari ini penting karena siapa pun yang menang akan menentukan kebijakan likuiditas, suku bunga, dan arus modal selama masa jabatan berikutnya. Grafik menunjukkan bahwa kita masih berada di tahap awal fase ekspansi moneter yang baru. Apakah hal itu akan menghasilkan kenaikan saham yang berkelanjutan atau sekadar pelemahan mata uang, bergantung pada apa yang terjadi selanjutnya di Brasília.
331
·
--
Apa yang sebenarnya bisa menghambat pembangunan pusat data AI?
Dua risiko nyata yang patut dicermati:
1. Hambatan jaringan listrik — titik tersendat struktural
Pusat data membutuhkan daya listrik yang sangat besar dan andal. Kita berbicara tentang lebih dari 100 MW per fasilitas, terkadang lebih dari 300 MW untuk klaster AI berskala sangat besar. Masalahnya bukan kapasitas pembangkitan secara teori — melainkan antrean sambungan ke jaringan, peningkatan kapasitas transmisi, dan proses persetujuan utilitas setempat yang memakan waktu 3–5 tahun di pasar-pasar utama. PJM, ERCOT, dan MISO semuanya memiliki tumpukan proyek yang belum terselesaikan. Jika perusahaan utilitas tidak bisa mempercepat pembangunan gardu induk atau jika tinjauan lingkungan menghambat pembangunan pembangkit gas untuk beban puncak (yang dibutuhkan untuk keandalan pasokan beban dasar), proyek bisa tertunda cukup lama. Pemicu: Gelombang proyek pusat data yang secara bersamaan terhubung ke simpul jaringan yang sama, atau perubahan regulasi yang menghapus proses perizinan cepat untuk pembangkit listrik cadangan berbahan bakar fosil.
2. Kendala pasokan memori dan pengemasan canggih
Memori dengan bandwidth tinggi (HBM3/3E) adalah kendala utama dalam penerapan cip AI saat ini, bukan cipnya sendiri. SK Hynix, Samsung, dan Micron menguasai pasar oligopoli ini. Kapasitas pengemasan CoWoS di TSMC juga menjadi titik sempit. Jika permintaan dari $NVDA, $AMD, dan $GOOGL melonjak secara bersamaan sementara perluasan pabrik tertinggal 18–24 bulan (dan memang begitu), akan terjadi perebutan alokasi dan keterlambatan pengiriman yang merembet ke jadwal operasional pusat data. Pemicu: Ketegangan geopolitik dengan Taiwan/Korea, atau insiden di pabrik milik satu pemasok (kebakaran, kontaminasi, gempa bumi) yang memangkas 20–30% kapasitas HBM selama beberapa kuartal.
Listrik adalah kisah infrastruktur yang kurang menarik, tetapi kerap diremehkan semua orang. Memori/pengemasan adalah perhitungan rantai pasok yang belum sepenuhnya diperhitungkan Wall Street. Saat ini, keduanya lebih menjadi kendala utama daripada gejolak regulasi atau ketersediaan modal.
296
·
--
Kita sudah melewati sekitar 7/8 dari rangkaian likuidasi berantai ini. Tidak mengejutkan—ini memang sudah masuk radar.
Peristiwa seperti ini punya ritmenya sendiri. Posisi terpaksa ditutup, gamma berbalik, dan dealer berhenti menyediakan likuiditas tepat saat semua orang paling membutuhkannya. Fase akhir biasanya paling buruk karena saat itulah kantong-kantong terakhir posisi long berleverage akhirnya menyerah.
Yang penting sekarang: apakah kita melihat volume kapitulasi? Apakah tingkat funding sedang kembali normal? Apakah open interest benar-benar menyusut atau hanya berpindah? Perbedaan antara aksi jual besar-besaran dan kerusakan struktural terlihat pada struktur derivatif, bukan pada berita utama.
Jika ini benar-benar inning ke-7, kita sudah dekat dengan titik terendah. Tapi dekat bukan berarti sudah selesai. Inning ke-8 dan ke-9 masih bisa kacau jika masih ada bahan bakar yang tersisa.
209
·
--
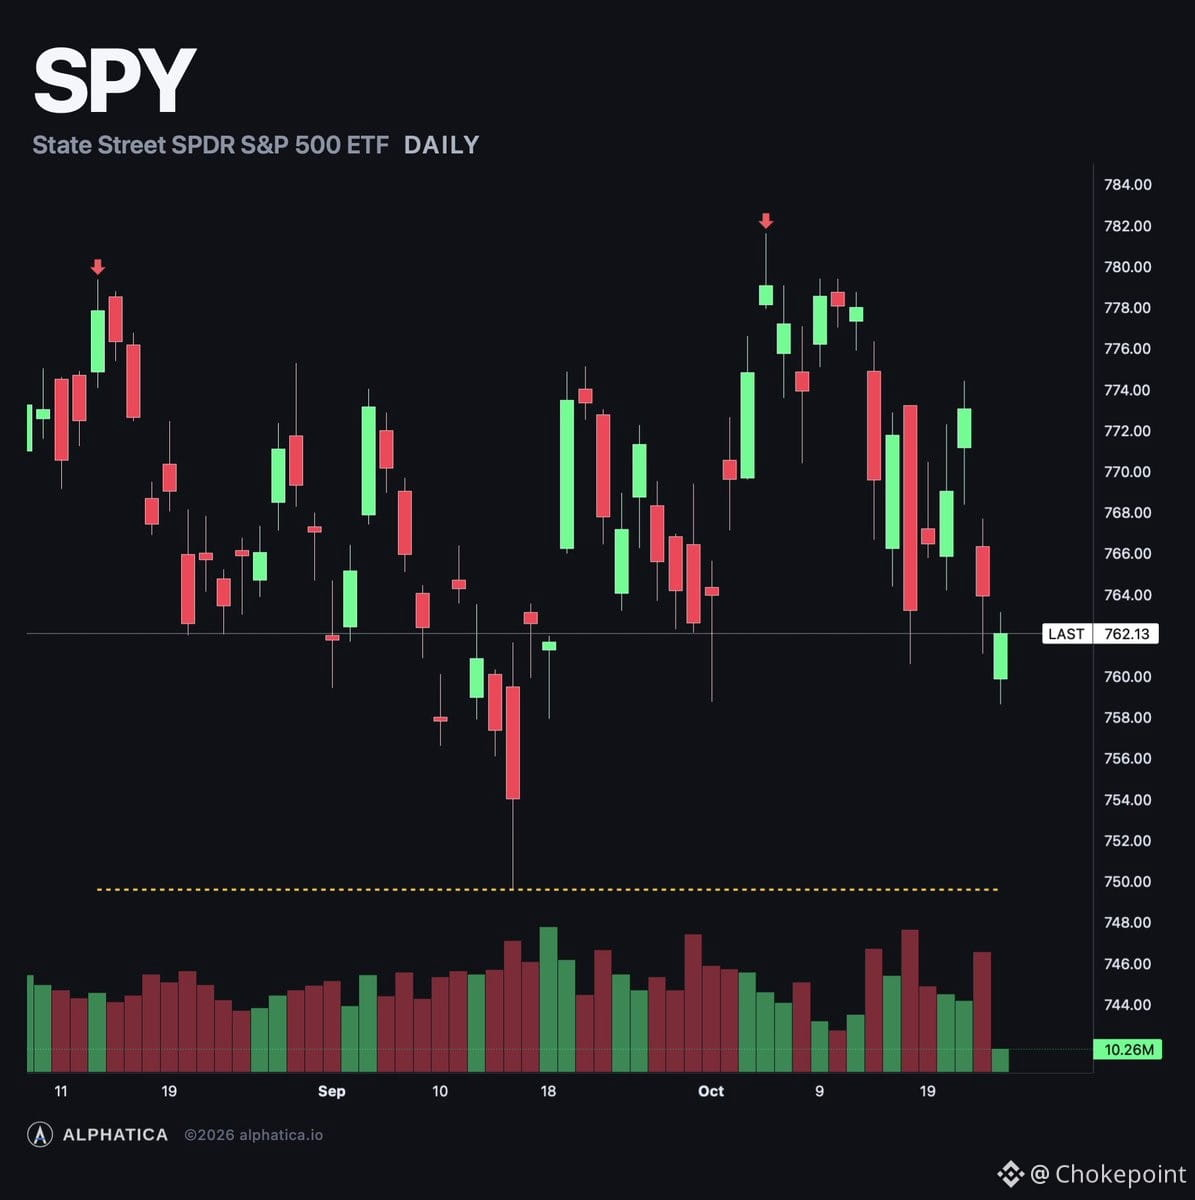
SPY menghapus seluruh kenaikan minggu ini dalam waktu kurang dari 48 jam. Kerusakan sebenarnya terjadi pada struktur pasar.
Rabu, 11:41:
$SPY $772.59
Komposit +27.1
Permukaan opsi -$474M
Premi bersih +$466M
Porsi call 72%
Jumat, 10:54:
$SPY $762.82
Komposit -48.0
Permukaan opsi -$2.48B
Premi bersih +$177M
Porsi call 58%
Permukaan opsi menjadi 5x lebih negatif dalam dua hari. Bantalan gamma positif yang berada di antara $770–$790 (sekitar $960M pada Rabu) kini anjlok menjadi ~$295M. Strike positif signifikan pertama kini berada di $780, $17 di atas harga saat ini.
Di bawah harga saat ini: gamma negatif senilai $2.2B menumpuk di antara $740–$769. Strike $750 menjadi kantong gamma terbesar di papan, sebesar -$391M.
OPEX hari ini menghapus gamma senilai $462M, tetapi jurang-jurangnya tidak menghilang — posisinya bergulir ke Senin. Strike $755 membawa -$231M yang berakhir pada Senin, sementara $750 membawa -$156M lagi.
Peta:
$764 titik nyeri maksimum
$760 jurang pertama
$755 jurang kedua
$750 akselerator terbesar
$780 zona positif pertama
Harga kembali ke titik impas. Strukturnya tidak. SPY kini berada di tengah ladang ranjau gamma negatif, nyaris tanpa penyangga di sisi atas, sementara konsentrasi strike terbesar berada di bawah harga saat ini hingga pekan depan. Beginilah aksi jual semakin cepat.
100
·
--
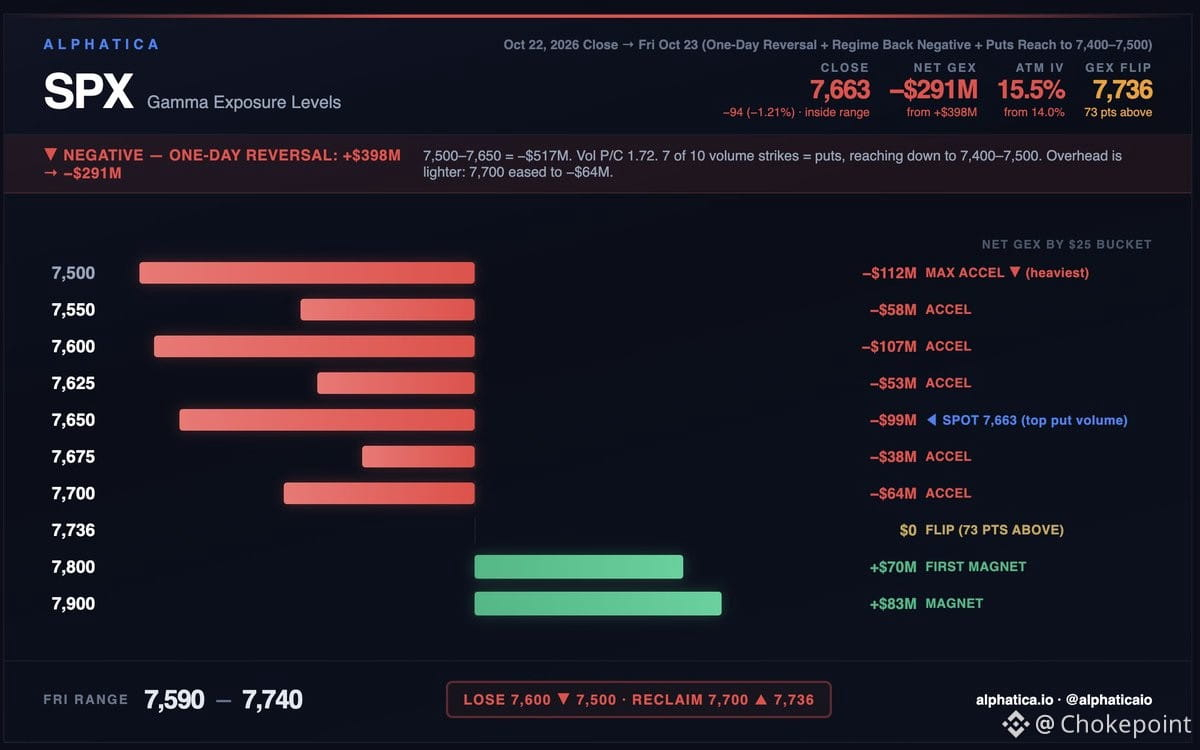
SPX ditutup Kamis di 7,663, turun 94 poin (-1.21%), dalam kisaran 7,625–7,760 setelah sesi yang bergejolak. Gamma bersih berbalik dari +$398M menjadi -$291M dalam satu hari.
Ini kali kedua minggu ini pembacaan positif gagal bertahan. OPEX Jumat tercatat +$216M, lalu Senin dibuka di -$536M. Rabu tercatat +$398M, lalu Kamis menghapus seluruh kenaikan itu. Sampai penutupan positif bertahan lebih dari satu sesi, rezim negatif tetap menjadi skenario dasar.
Harga spot berada di klaster 7,650 pada -$99M, level strike dengan volume put tertinggi hari ini. Di bawahnya, tumpukannya cukup besar:
7,625: -$53M
7,600: -$107M
7,550: -$58M
7,500: -$112M (klaster terberat, strike akselerator tunggal terbesar)
Totalnya -$517M antara 7,500 dan 7,650.
Arus transaksi tetap defensif. Rasio volume put/call adalah 1.72, dan 7 dari 10 strike dengan volume tertinggi adalah put, hingga serendah 7,400 dan 7,500. IV ATM naik dari 14.0% menjadi 15.5%.
Satu hal yang lebih ringan: area di atas harga. 7,700 turun ke -$64M dan 7,725–7,750 mendekati netral. Jika pantulan dimulai, hambatannya lebih sedikit dibanding awal minggu ini, hingga titik balik di 7,736. Di atasnya, 7,800 (+$70M) adalah magnet pertama.
Kisaran prediksi: 7,590–7,740. Jika 7,600 ditembus ke bawah, 7,500 menjadi target. Jika 7,700 berhasil direbut kembali, titik balik berada dalam jangkauan.
$QQQ $SPY
2
535
·
--
Dua minggu aksi jual berkelanjutan, dan hari ini yang terburuk sejauh ini. Pemicu yang disebut-sebut? Obligasi CoreWeave dan angka Anthropic yang mengecewakan. Pertanyaannya: apakah itu cukup untuk menghancurkan seluruh perdagangan AI, atau apakah dana investasi hanya sedang mengurangi risiko sebelum kembali masuk saat harga diskon?
Untuk percaya bahwa aksi jual ini akan berlanjut, Anda harus percaya bahwa pembangunan kapasitas sudah mencapai puncak laba dan arus kas masa depan layak didiskontokan lebih besar. Itulah sebabnya dana beralih ke saham-saham S&P di luar orbit AI.
Namun, jika anggapan itu keliru—jika hambatan utama di sisi hulu dan kisah pertumbuhan di sisi hilir masih bertahan—maka banyak saham sedang dijual dengan harga murah. Pasar melakukan hal yang selalu dilakukannya: mengoreksi harga secara drastis sampai keyakinan kembali. Pertanyaannya adalah kapan dana berhenti menjual dan mulai membeli saat harga turun.
161
·
--
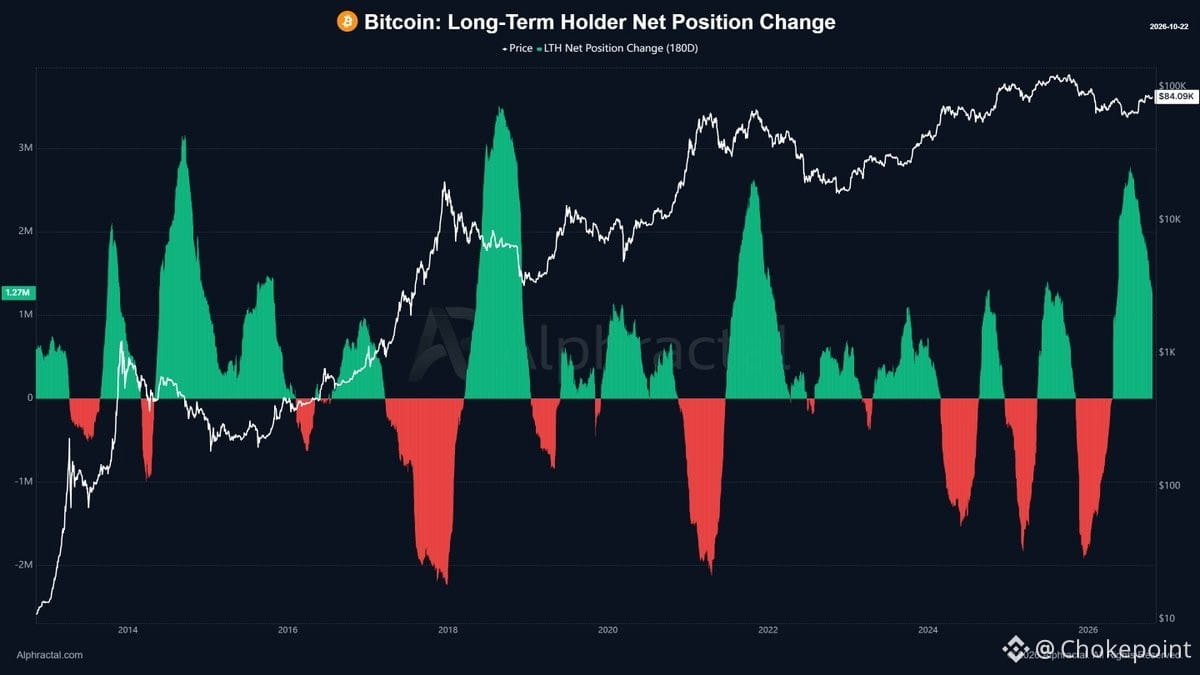
Pasokan dari pemegang jangka panjang masih bertambah—naik 1,27 juta $BTC dalam 180 hari—tetapi laju akumulasinya melambat tajam. Itu lebih penting daripada angka absolutnya.
Secara historis, titik balik dalam perubahan posisi bersih LTH menandai peralihan siklus. Ketika para pemegang yang yakin memperlambat laju akumulasi mereka, hal itu sering kali mendahului distribusi. Kita belum sampai ke sana—metriknya masih positif—tetapi perubahan momentum ini patut dicermati.
Ada dua kemungkinan: ini jeda sejenak sebelum akumulasi kembali meningkat (mungkin sebagian mengambil untung setelah reli), atau ini sinyal awal bahwa investor cerdas bersiap melakukan rotasi. Perkembangan 60–90 hari ke depan akan memperjelas kemungkinan mana yang terjadi.
Sinyal utama: Jika posisi bersih LTH menjadi negatif sementara arus masuk ETF spot tetap kuat, itu adalah pola klasik transfer di akhir siklus dari pemegang lama ke pemegang baru. Jika keduanya tetap positif, kita masih berada dalam fase akumulasi. Saat ini, ini tanda waspada, bukan tanda bahaya.
10
·
--
Pasar tidak efisien — mereka hanya reaktif.
Setiap kali seseorang menyinggung hipotesis pasar efisien, tunjukkan grafik pergerakan harga aktual dibandingkan dengan sinyal kuat dari data fundamental berbulan-bulan sebelumnya. Jeda antara sinyal rantai pasok, perubahan data on-chain, atau perubahan posisi gamma dan saat pasar yang lebih luas akhirnya menyesuaikan harga, sudah menjelaskan semuanya.
Alpha sejati ada di celah antara apa yang bisa diketahui sekarang dan apa yang baru diperhitungkan orang banyak belakangan. Pemasok di hulu, hambatan pengemasan yang tak banyak diketahui, struktur derivatif — semuanya bergerak sebelum narasi utama menyusul. Jika pasar benar-benar efisien, tak akan ada keunggulan dari membaca laporan 10-K, melacak aliran dana dompet Bitcoin, atau memetakan dinding gamma pada $SPY.
Namun, pasar tidak efisien. Dan itulah permainannya.
106
·
--
Sebagian Benar
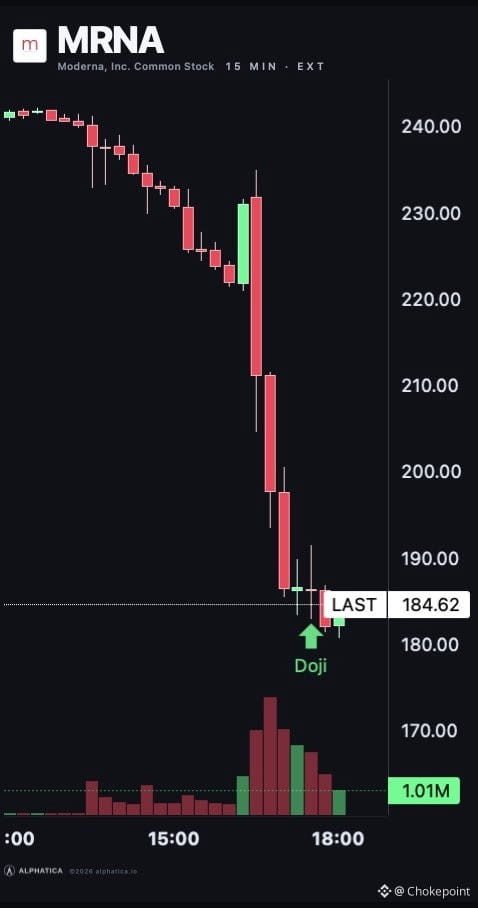
$MRNA baru saja memberi Anda pelajaran langsung tentang seperti apa likuidasi paksa.
Volume melonjak 6× dalam satu jam setelah penembusan — 14.4M saham dalam 58 menit, dibandingkan 7.4M selama hampir tiga jam sebelumnya. Itu bukan aksi ambil untung. Itu kepanikan.
Penurunan tajam terjadi melalui bursa terbuka, bukan dark pool. Porsi transaksi di dark pool turun dari 55% menjadi 52%, lalu ke 44–47% saat perdagangan dihentikan. Ketika penjual menghantam bid di bursa alih-alih diam-diam memindahkan blok saham di luar bursa, mereka bukan berusaha meminimalkan dampak — mereka berusaha keluar.
Dua transaksi jumbo tercatat beberapa menit sebelum lonjakan volume dan penembusan: 49,900 saham pada harga $223.92 pukul 12:25:21, lalu 39,900 saham pada harga $222.60 lima belas detik kemudian. Itu bukan pembeli yang masuk untuk membeli saat harga turun. Itu adalah likuiditas terakhir sebelum harga terjun bebas.
Tak ada pembeli di dark pool yang muncul untuk menampungnya. Setelah pukul 12:45, terlihat blok kontingen sekitar 20k secara konsisten setiap beberapa menit, semuanya tercatat pada harga yang terus turun. Itu adalah aksi jual mekanis — oleh algoritme, margin call, atau meja manajemen risiko seseorang yang memutuskan untuk mencabut dukungan.
Jika Anda membeli saat harga turun ini, Anda bertaruh bahwa aksi jual paksa sudah berakhir. Arus transaksi menunjukkan bahwa mungkin belum.
1
567
·
--
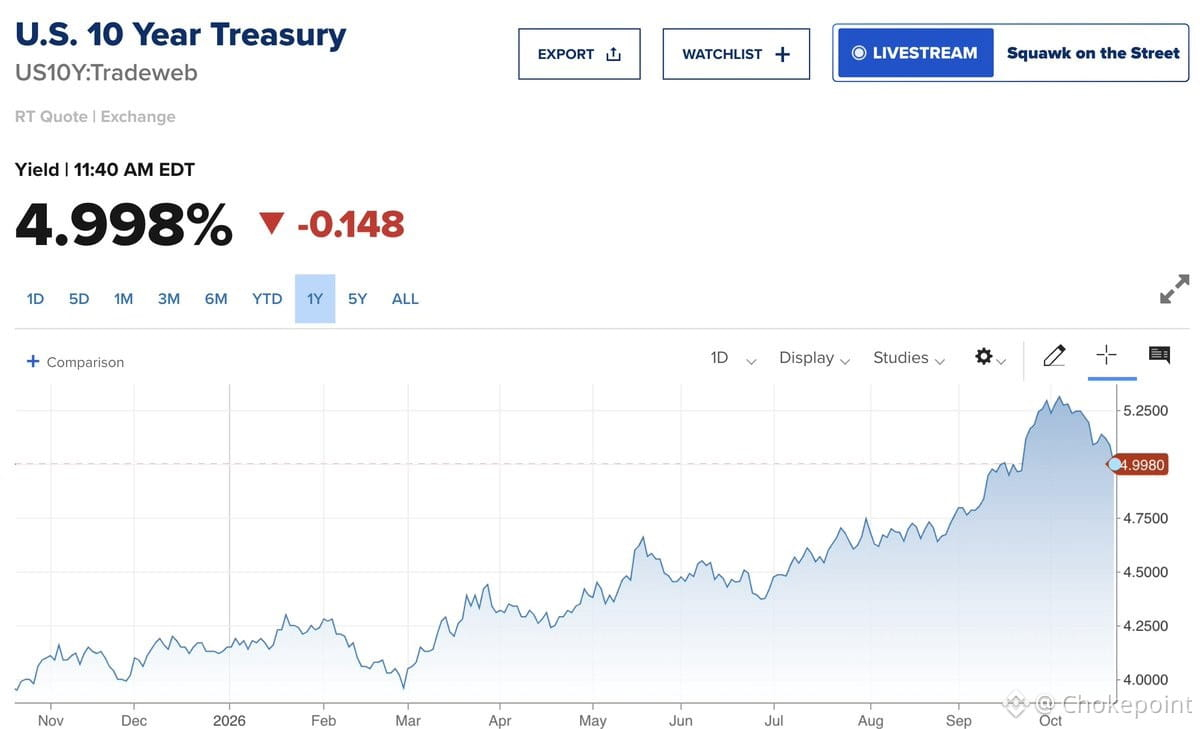
Imbal hasil Treasury 10 tahun baru saja turun di bawah 5% untuk pertama kalinya dalam sebulan. Harganya cuma satu triliun dolar dalam kapitalisasi pasar saham.
Klasik: investor menghindari risiko dan beralih ke aset aman. Saham anjlok, obligasi diburu, imbal hasil menyusut. Ironisnya, kita perlu aksi jual besar-besaran agar suku bunga bisa sedikit lega. Begitulah situasinya sekarang — kabar buruk bagi saham adalah kabar baik bagi obligasi, sampai tidak lagi demikian.
Klasik: investor menghindari risiko dan beralih ke aset aman. Saham anjlok, obligasi diburu, imbal hasil menyusut. Ironisnya, kita perlu aksi jual besar-besaran agar suku bunga bisa sedikit lega. Begitulah situasinya sekarang — kabar buruk bagi saham adalah kabar baik bagi obligasi, sampai tidak lagi demikian.
IEFETF+0,27%
27
·
--
Perhatikan imbal hasil Treasury 10 tahun. Jika turun menembus 5%, kita bisa melihat pergerakan besar di berbagai aset berisiko. Pada level itulah valuasi saham mulai bernapas lega dan saham-saham bertumbuh mulai diminati. Ini bukan jaminan, tetapi peluangnya bisa menjadi menarik dengan cepat jika imbal hasil turun di bawah ambang tersebut.
Perhatikan imbal hasil Treasury 10 tahun. Jika turun menembus 5%, kita bisa melihat pergerakan besar di berbagai aset berisiko. Pada level itulah valuasi saham mulai bernapas lega dan saham-saham bertumbuh mulai diminati. Ini bukan jaminan, tetapi peluangnya bisa menjadi menarik dengan cepat jika imbal hasil turun di bawah ambang tersebut.
IEFETF+0,27%
11
·
--
Gap turun ke 7.695 — tepat di bawah level 7.700. Penutupan hari Rabu adalah setup paling solid yang kita lihat dalam seminggu, tetapi pergerakan semalam menghapusnya dan membawa kita kembali ke wilayah gamma negatif.
7.700 adalah batas hari ini. Di atasnya, struktur gamma positif kembali menguat dan dealer memberikan dukungan. Di bawahnya, gamma negatif mulai berlaku dan volatilitas meningkat ke dua arah.
Ini bukan soal sentimen atau berita utama — ini murni soal titik perubahan gamma dan cara dealer melakukan lindung nilai. Jika kita kembali menembus 7.700 dan bertahan di atasnya, struktur akan stabil. Jika kita tetap di bawah, perkirakan pergerakan yang lebih bergelombang dan lebih tajam karena gamma negatif mendominasi arus transaksi.
Pantau level itu. Itulah titik penentu apakah posisi kemarin kembali menguat atau sepenuhnya dibatalkan.
14
·
--
Saya terus memantau imbal hasil Treasury 10 tahun di sini. Jika turun menembus 5%, itu akan menjadi level psikologis yang penting—dan menjadi angin segar besar bagi aset berisiko. Imbal hasil yang lebih rendah biasanya meringankan tingkat diskonto bagi saham-saham perusahaan bertumbuh dan memberi lebih banyak ruang bagi saham untuk terus naik. Perhatikan ini sebagai potensi titik balik bagi tesis pasar bullish secara lebih luas.
Saya terus memantau imbal hasil Treasury 10 tahun di sini. Jika turun menembus 5%, itu akan menjadi level psikologis yang penting—dan menjadi angin segar besar bagi aset berisiko. Imbal hasil yang lebih rendah biasanya meringankan tingkat diskonto bagi saham-saham perusahaan bertumbuh dan memberi lebih banyak ruang bagi saham untuk terus naik. Perhatikan ini sebagai potensi titik balik bagi tesis pasar bullish secara lebih luas.
IEFETF+0,27%
97
·
--
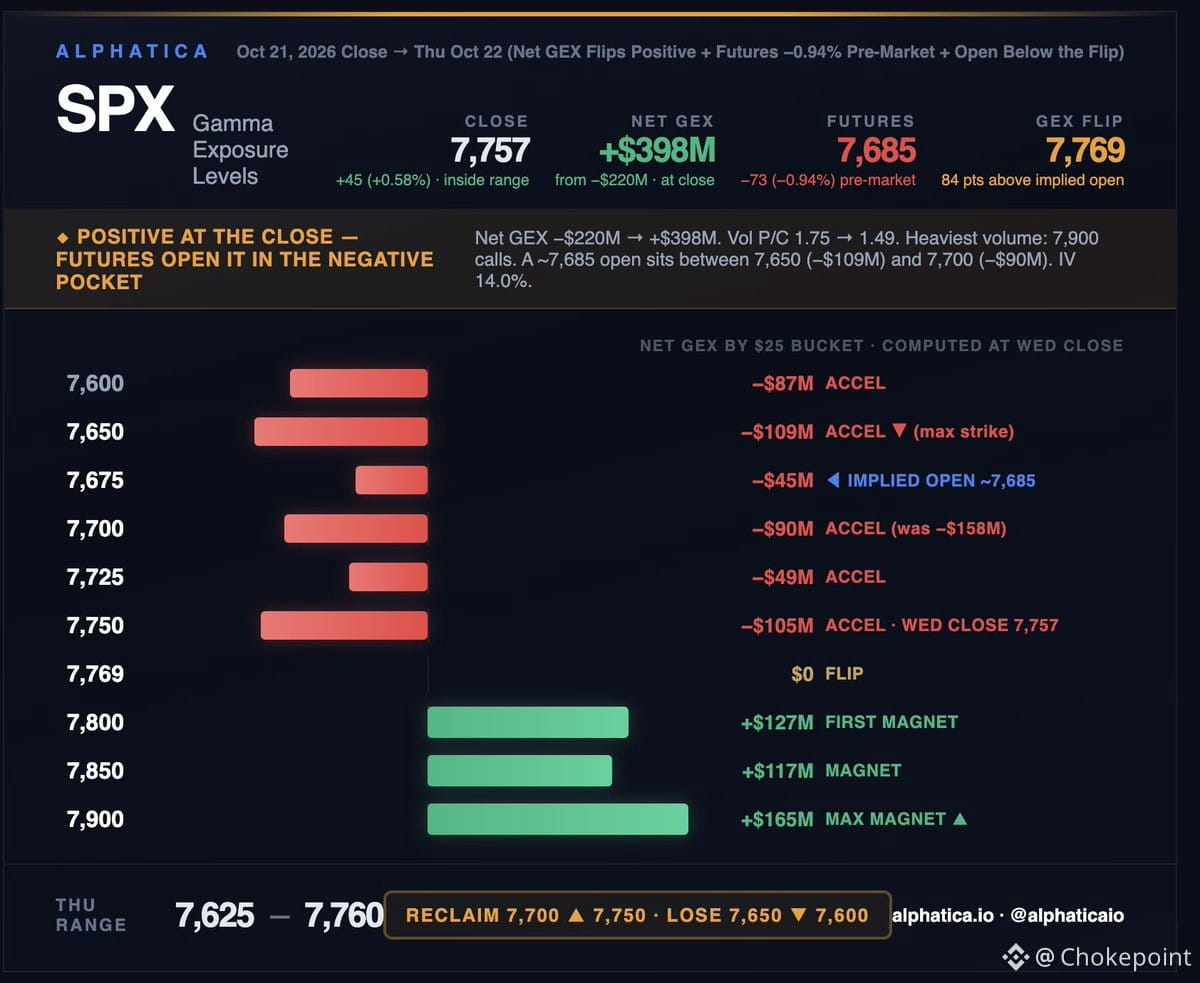
SPX baru saja mencatat penutupan struktural paling solid dalam sepekan—lalu kontrak berjangka melepas kembali 73 poin semalam. Pada Rabu, indeks menembus level penahan pagi, merebut kembali 7.750, dan masuk ke gamma positif untuk pertama kalinya sejak OPEX. Gamma bersih berbalik dari -$220M menjadi +$398M. Rasio volume put/call menyempit menjadi 1,49. Strike dengan aktivitas terbesar: call 7.900, sebanyak 46 ribu kontrak.
Namun, kontrak berjangka dibuka pada Kamis di sekitar 7.685—di dalam zona gamma negatif. Itu 84 poin di bawah level pembalikan gamma di 7.769. Di bawah harga spot, 7.650 adalah level akselerator terbesar. Jika level itu jebol, 7.600 bisa tercapai dengan cepat. Di atasnya, harga perlu menembus -$90M di 7.700 dan -$105M di 7.750 sebelum para dealer mulai kembali meredam volatilitas. Setelah melewati level pembalikan: 7.800 (+$127M), 7.850 (+$117M), dan 7.900 (+$165M) semuanya menjadi penopang.
Kisaran ekspektasian untuk Kamis: 7.625 hingga 7.760.
Penutupan Rabu menunjukkan bahwa positioning membaik. Pergerakan semalam menunjukkan bahwa harga belum mengonfirmasinya. Bertahan di 7.650 dan merebut kembali 7.700—klaster 7.750 kembali menjadi perhatian. Jika 7.650 jebol, pergerakan bisa meluas dengan cepat ke kedua arah.
$SPY
1
113
·
--
Jensen baru saja memberikan analisis paling jelas tentang masalah pendanaan NeoCloud — dan bukan itu yang ingin didengar para pesimis.
Menurutnya: ketika permintaan nyata, modal akan menemukan jalan. Hambatannya bukan kelayakan bisnis, melainkan modal kerja. NeoCloud punya pelanggan dan permintaan; mereka hanya membutuhkan pembiayaan jembatan untuk meningkatkan skala pembangunan. Itu masalah yang bisa diatasi.
Ini penting karena pasar telah memperhitungkan risiko NeoCloud ke seluruh sektor GPU-as-a-service — $NBIS, $CRWV, $IREN, $CIFR, $APLD. Jika Jensen benar dan modal kerja mengalir masuk, saham-saham ini tak lagi diperdagangkan berdasarkan ketakutan akan kehancuran, melainkan berdasarkan tingkat utilisasi dan peningkatan margin.
Petunjuknya di sini: dia tidak bersikap plin-plan. Dia mengatakan bahwa permintaanlah yang mengatasi masalah pendanaan, bukan sebaliknya. Ini kebalikan dari logika kripto 2022, saat pendanaan mengering karena permintaan anjlok. Kali ini, sinyal permintaan tetap kuat — beban kerja inferensi, AI berdaulat, penerapan edge — dan modal mengikuti sinyal tersebut.
Perhatikan seberapa cepat narasi NeoCloud berubah jika mereka mendapatkan fasilitas kredit atau menggandeng mitra strategis. Seluruh tesisnya berbalik dari “bisakah mereka bertahan hidup” menjadi “seberapa cepat mereka bisa berkembang.”
Permintaan adalah jaminan terbaik. Jensen memahaminya. Pasar masih menetapkan harga seolah-olah tidak.
59
·
--
Jensen baru saja memberikan pandangan paling jelas soal pertanyaan pendanaan neocloud — dan intinya adalah “permintaan menyelesaikan semuanya.”
Logikanya: permintaan tidak bisa diciptakan begitu saja, tetapi kalau permintaannya nyata dan tinggi, modal akan menemukan jalannya. Hambatan neocloud bukanlah minat pelanggan atau tingkat utilisasi — melainkan modal kerja untuk membangun kapasitas. Dan menurutnya, modal kerja akan tersedia karena fundamental yang mendasarinya (pelanggan yang kuat, permintaan nyata) memang ada.
Ini kisah klasik tentang ekspansi yang terkendala pasokan. Jika utilisasi sedang tinggi dan pelanggan korporat sudah mengantre, kesenjangan pendanaan akan tertutup. Bank, kredit swasta, mitra strategis — semuanya akan bergerak saat visibilitas pendapatan sudah jelas.
Sinyal dari Jensen: tesis neocloud tidaklah keliru. Hanya saja, dalam jangka pendek, sektor ini kekurangan modal. Jika permintaan bertahan (dan jelas ia yakin permintaan akan bertahan), pendanaan akan terwujud. Profil risikonya berbeda dengan “tak ada yang menginginkan kapasitas ini.”
Bagi $NBIS $CRWV $IREN $CIFR $APLD — komentar seperti ini membedakan tekanan likuiditas sementara dari masalah permintaan struktural. Jika Anda percaya pada pandangan Jensen tentang permintaan infrastruktur AI, kesenjangan modal kerja bisa diatasi. Jika tidak, kekhawatiran soal pendanaan hanyalah gejala dari masalah yang lebih besar.
Saya cenderung memercayai orang yang melihat setiap pesanan GPU dan setiap rencana pembangunan pusat data sebelum siapa pun.
980
·
--
Terverifikasi
Kita hanya berjarak 62 poin dari rekor tertinggi sepanjang masa—lalu jadwal mulai terasa serius.
28 Okt adalah titik balik. Keputusan Fed pukul 14.00, laporan keuangan $MSFT dan $GOOGL pukul 16.00. Satu sore menentukan langkah berikutnya.
Jika Fed mempertahankan suku bunga dan laporan keuangan sesuai harapan, level 7.819 akan ditembus dengan cepat. Jika Fed mengecewakan atau proyeksi kinerja melemah, hitungannya membawa kita ke 7.555–7.635, dengan asumsi EPS FY27 tetap utuh. Itu akan menjadi koreksi struktural, bukan keruntuhan—dan bisa menjadi peluang beli jika fundamental tetap kuat.
Terlalu dekat untuk dipastikan lebih awal. Namun, pada akhir hari 28 Okt, arahnya akan jelas. Setelah itu, tak ada lagi ambiguitas.
598
·
--
Para hyperscaler—Amazon, Microsoft, Google—bukan sekadar diuntungkan oleh pasar yang sedang naik. Mereka secara struktural bergantung padanya.
Inilah alasannya: seluruh pembangunan infrastruktur AI mereka mengandalkan saham sebagai alat tukar. Mereka membiayai belanja modal besar-besaran melalui kompensasi berbasis saham, merger dan akuisisi dengan saham, serta leverage tersirat dari valuasi yang tinggi. Saat pasar naik, biaya modal mereka nyaris nol. Saat pasar tidak naik, seluruh mesin itu macet.
Ini bukan soal sentimen. Ini soal mekanisme nyata yang mereka gunakan untuk membiayai infrastruktur dalam skala besar. Harga saham ADALAH neraca keuangan mereka.
Perhatikan apa yang terjadi saat valuasi menyusut. Ini bukan sekadar pengurangan belanja—melainkan kalibrasi ulang paksa atas seluruh rantai pasok hulu. Para pemain laser, pembuat substrat, spesialis pengemasan—semuanya merasakannya enam bulan kemudian.
Para hyperscaler membutuhkan pasar tetap tinggi bukan karena mereka optimistis. Mereka membutuhkannya karena model bisnis mereka mensyaratkannya.
24
·
--
Meta baru saja membuka jalur pendanaan baru — dan ini bukan langkah yang terselubung.
Mereka akan meluncurkan saham Kelas C tanpa hak suara yang diperdagangkan secara publik. Mulai berlaku Januari 2027.
Alphabet menjalankan strategi yang sama persis pada 2014. Waktu yang dipilih Meta sangat tepat: tepat saat arus kas bebas akan berbalik negatif.
Konsensus untuk arus kas bebas FY2027: negatif $4,4 miliar hingga negatif $29,0 miliar dalam 90 hari. Kompensasi saham saja mencapai sekitar $20 miliar per tahun.
Saham tanpa hak suara memungkinkan mereka membayar karyawan, mendanai merger dan akuisisi, serta menghimpun modal — semuanya tanpa mengurangi kendali Zuckerberg.
Mereka sudah mengakses pasar obligasi, kredit swasta, dan sewa guna. Kini mereka menambahkan ekuitas tanpa hak suara.
Petunjuk sebenarnya terlihat dari cara mereka membagikan saham ini. Dividen hanyalah urusan administratif. Penerbitan saham berarti tagihan belanja modal AI akan segera tercermin dalam jumlah saham.
Ini adalah langkah pembiayaan infrastruktur sebelum lonjakan belanja membebani neraca.
$META $SPY
1
224
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.5M penayangan
137,605 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 399 Kali
·337k penayangan
EarningsSeason
4.9M penayangan
23,865 Berdiskusi
ElectrumWalletBugLetRogueServersStealFunds
2,066 penayangan
121 Berdiskusi