

大晖哥Whdysseus
1.1k Posting
大晖哥Whdysseus
Laporkan
Blokir Pengguna
X@Whdysseus | 1783DAO和博链BroadChain创始人|Crypto Since 2014|二级市场投研与行业研究|币安全球区块链百强创作者入围|原证券/基金从业者|关注Crypto、美股、港股、全球科技与新兴产业|香港|新加坡|东京|首尔|迪拜|阿布扎比…

原创之星
Pedagang dengan Frekuensi Tinggi
8.8 Tahun
101 Mengikuti
2.2K+ Pengikut
3.0K+ Disukai
1 Lencana
Posting
Semua
Kuotasi
Video
Live
PINNED
PINNED
·
--
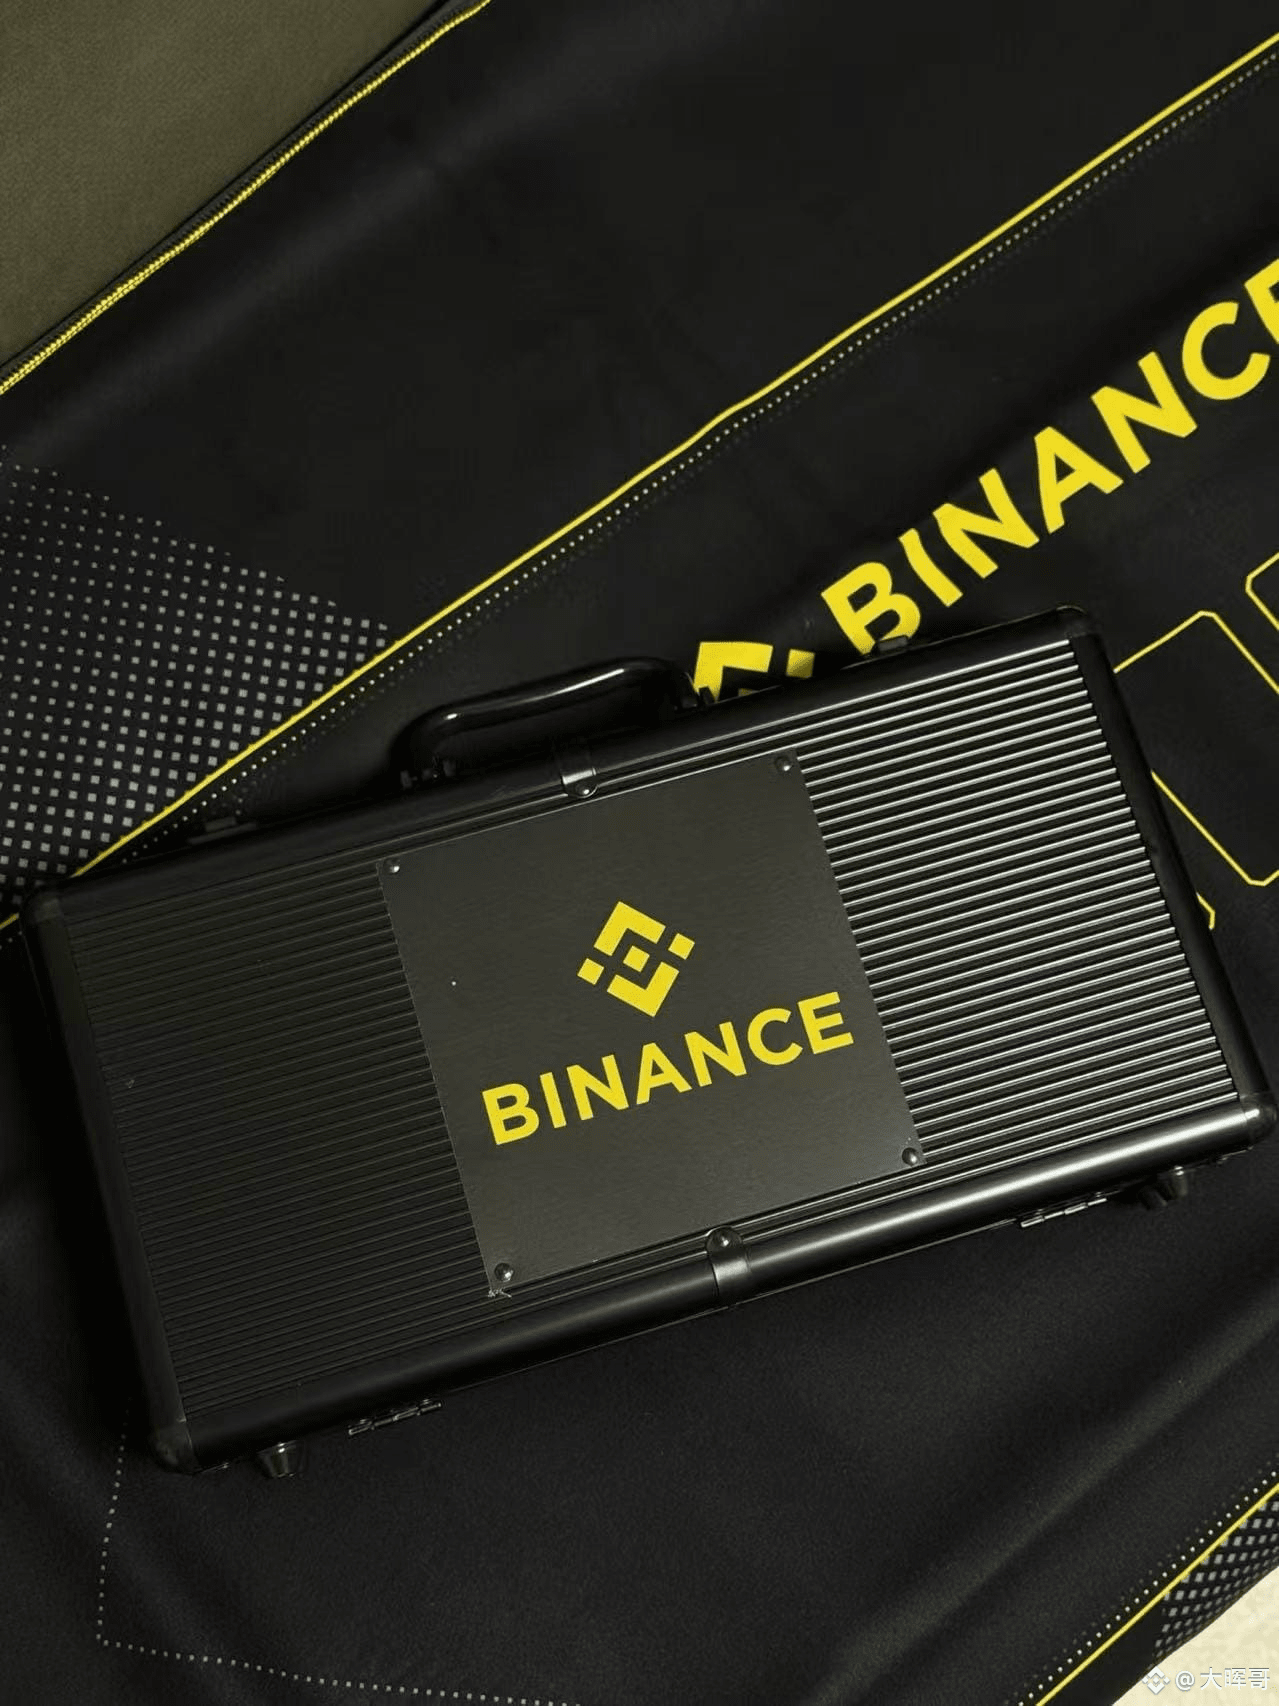
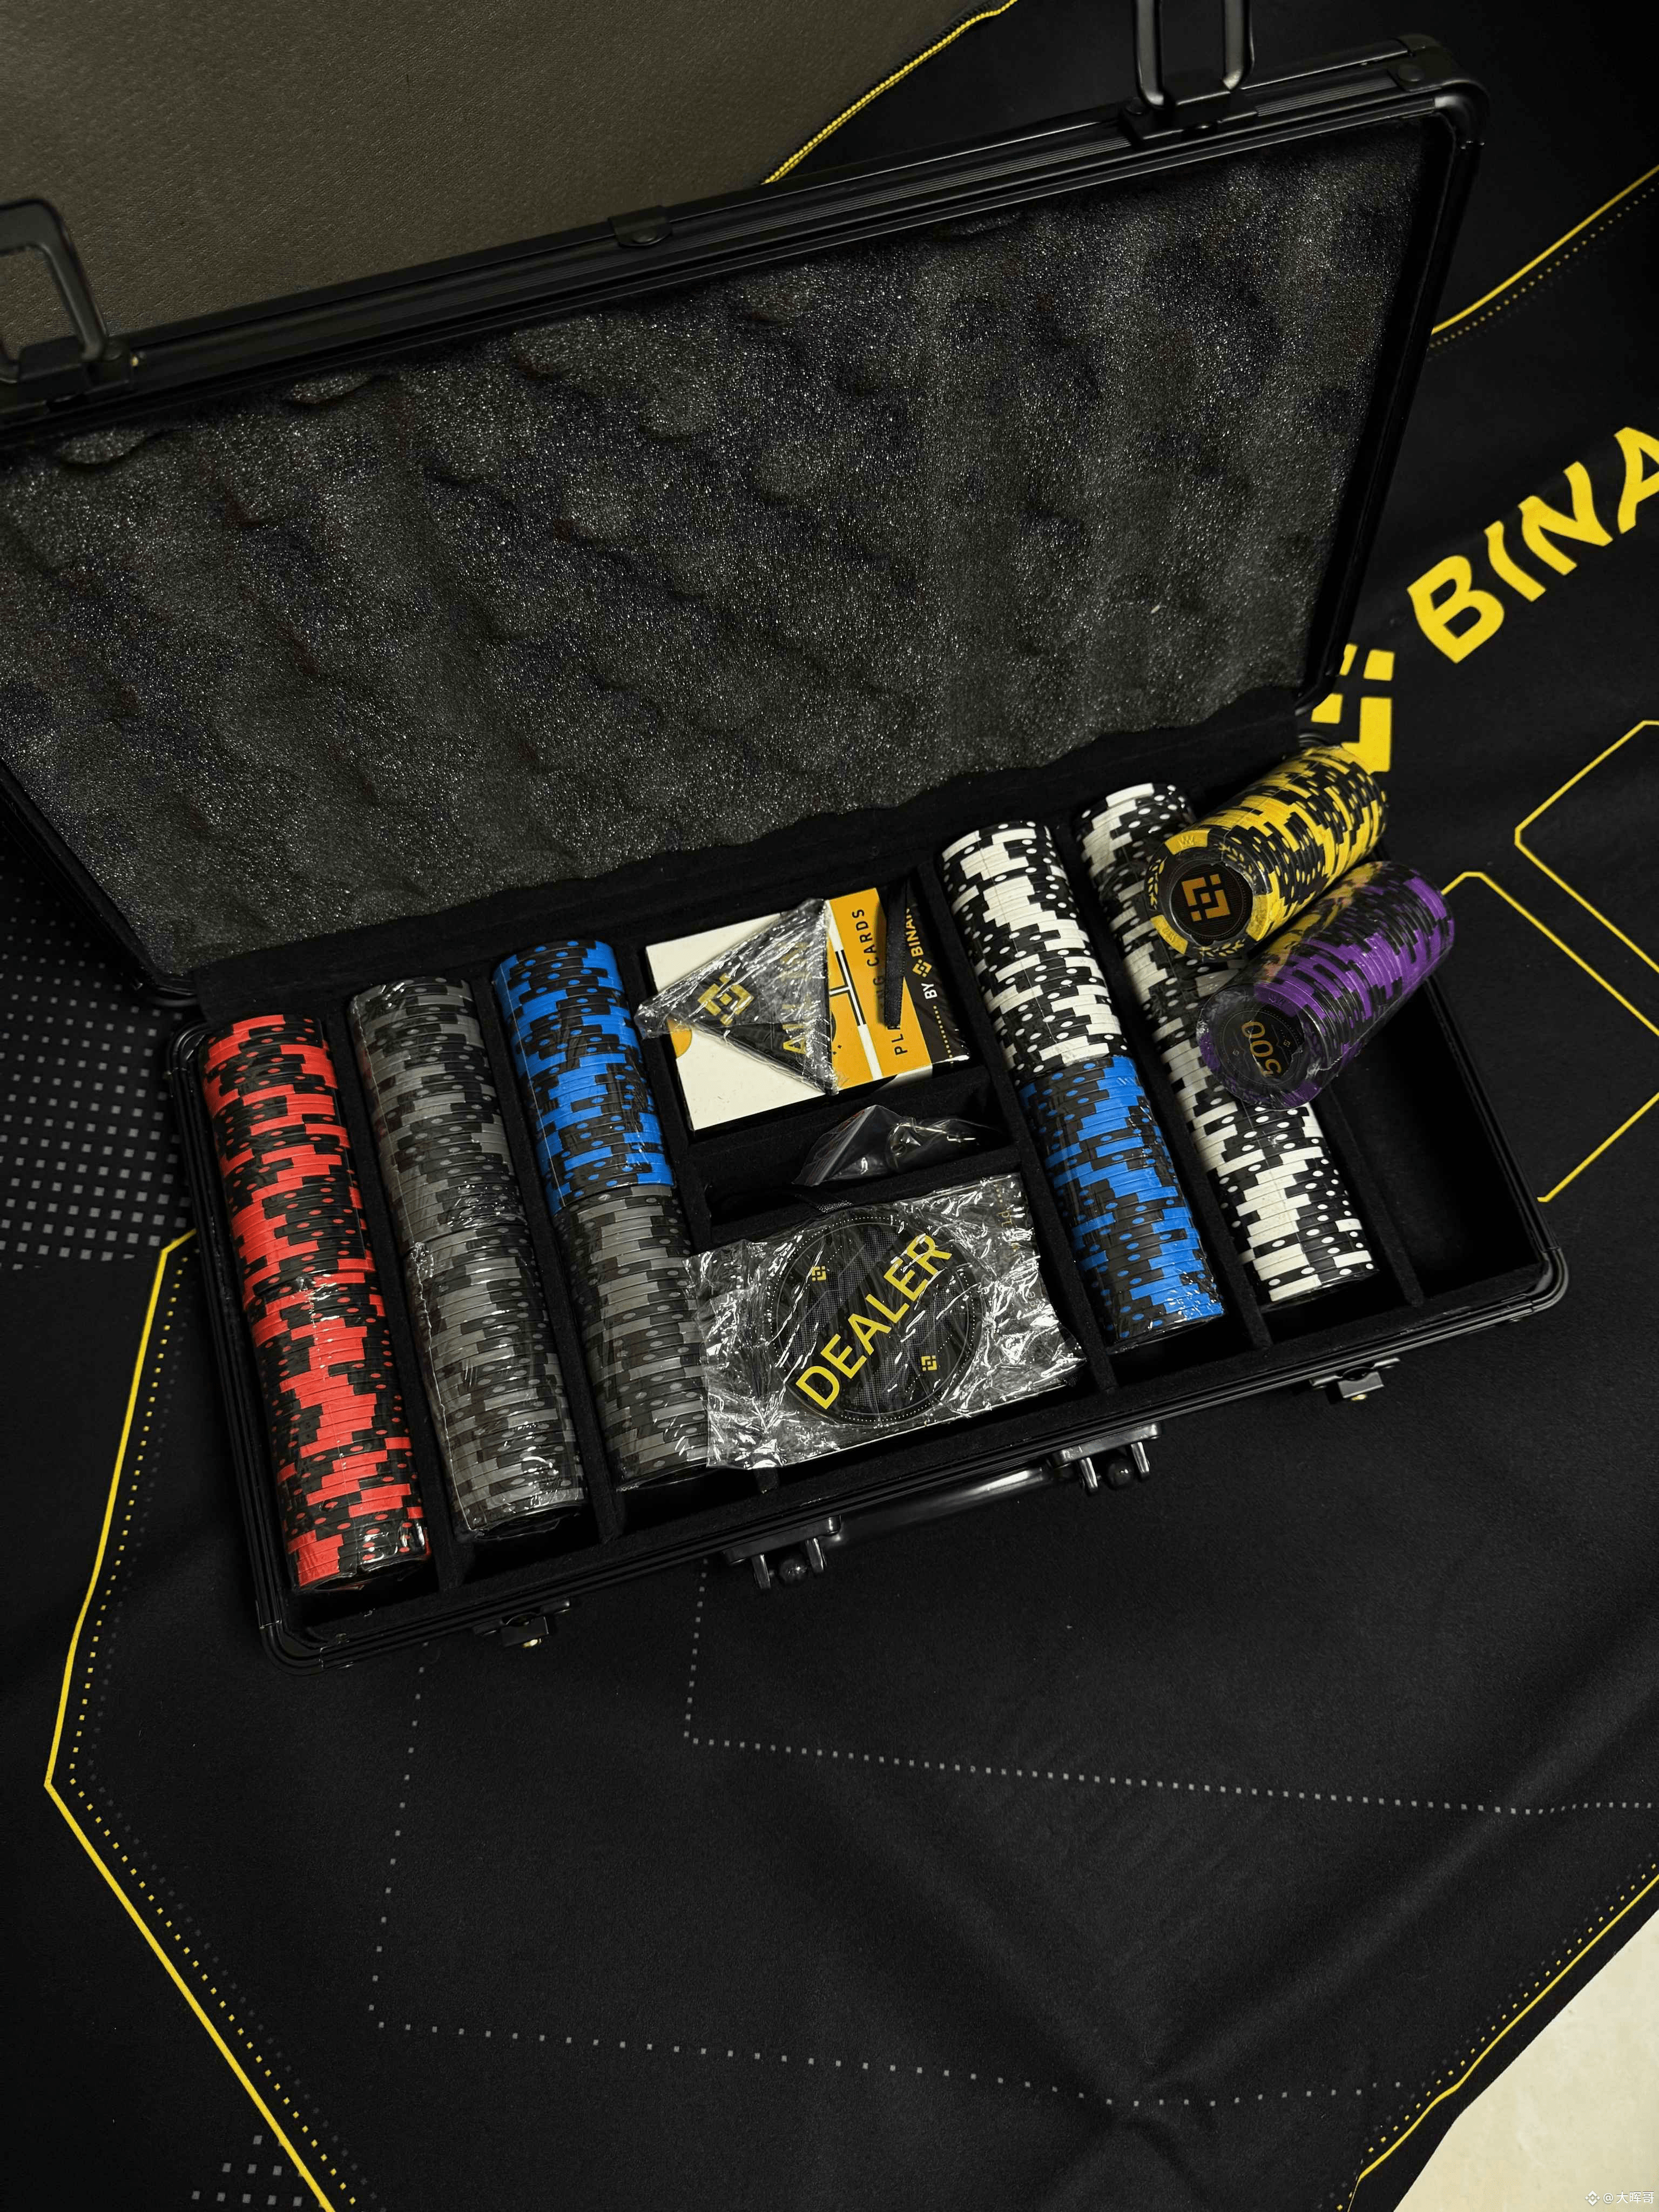
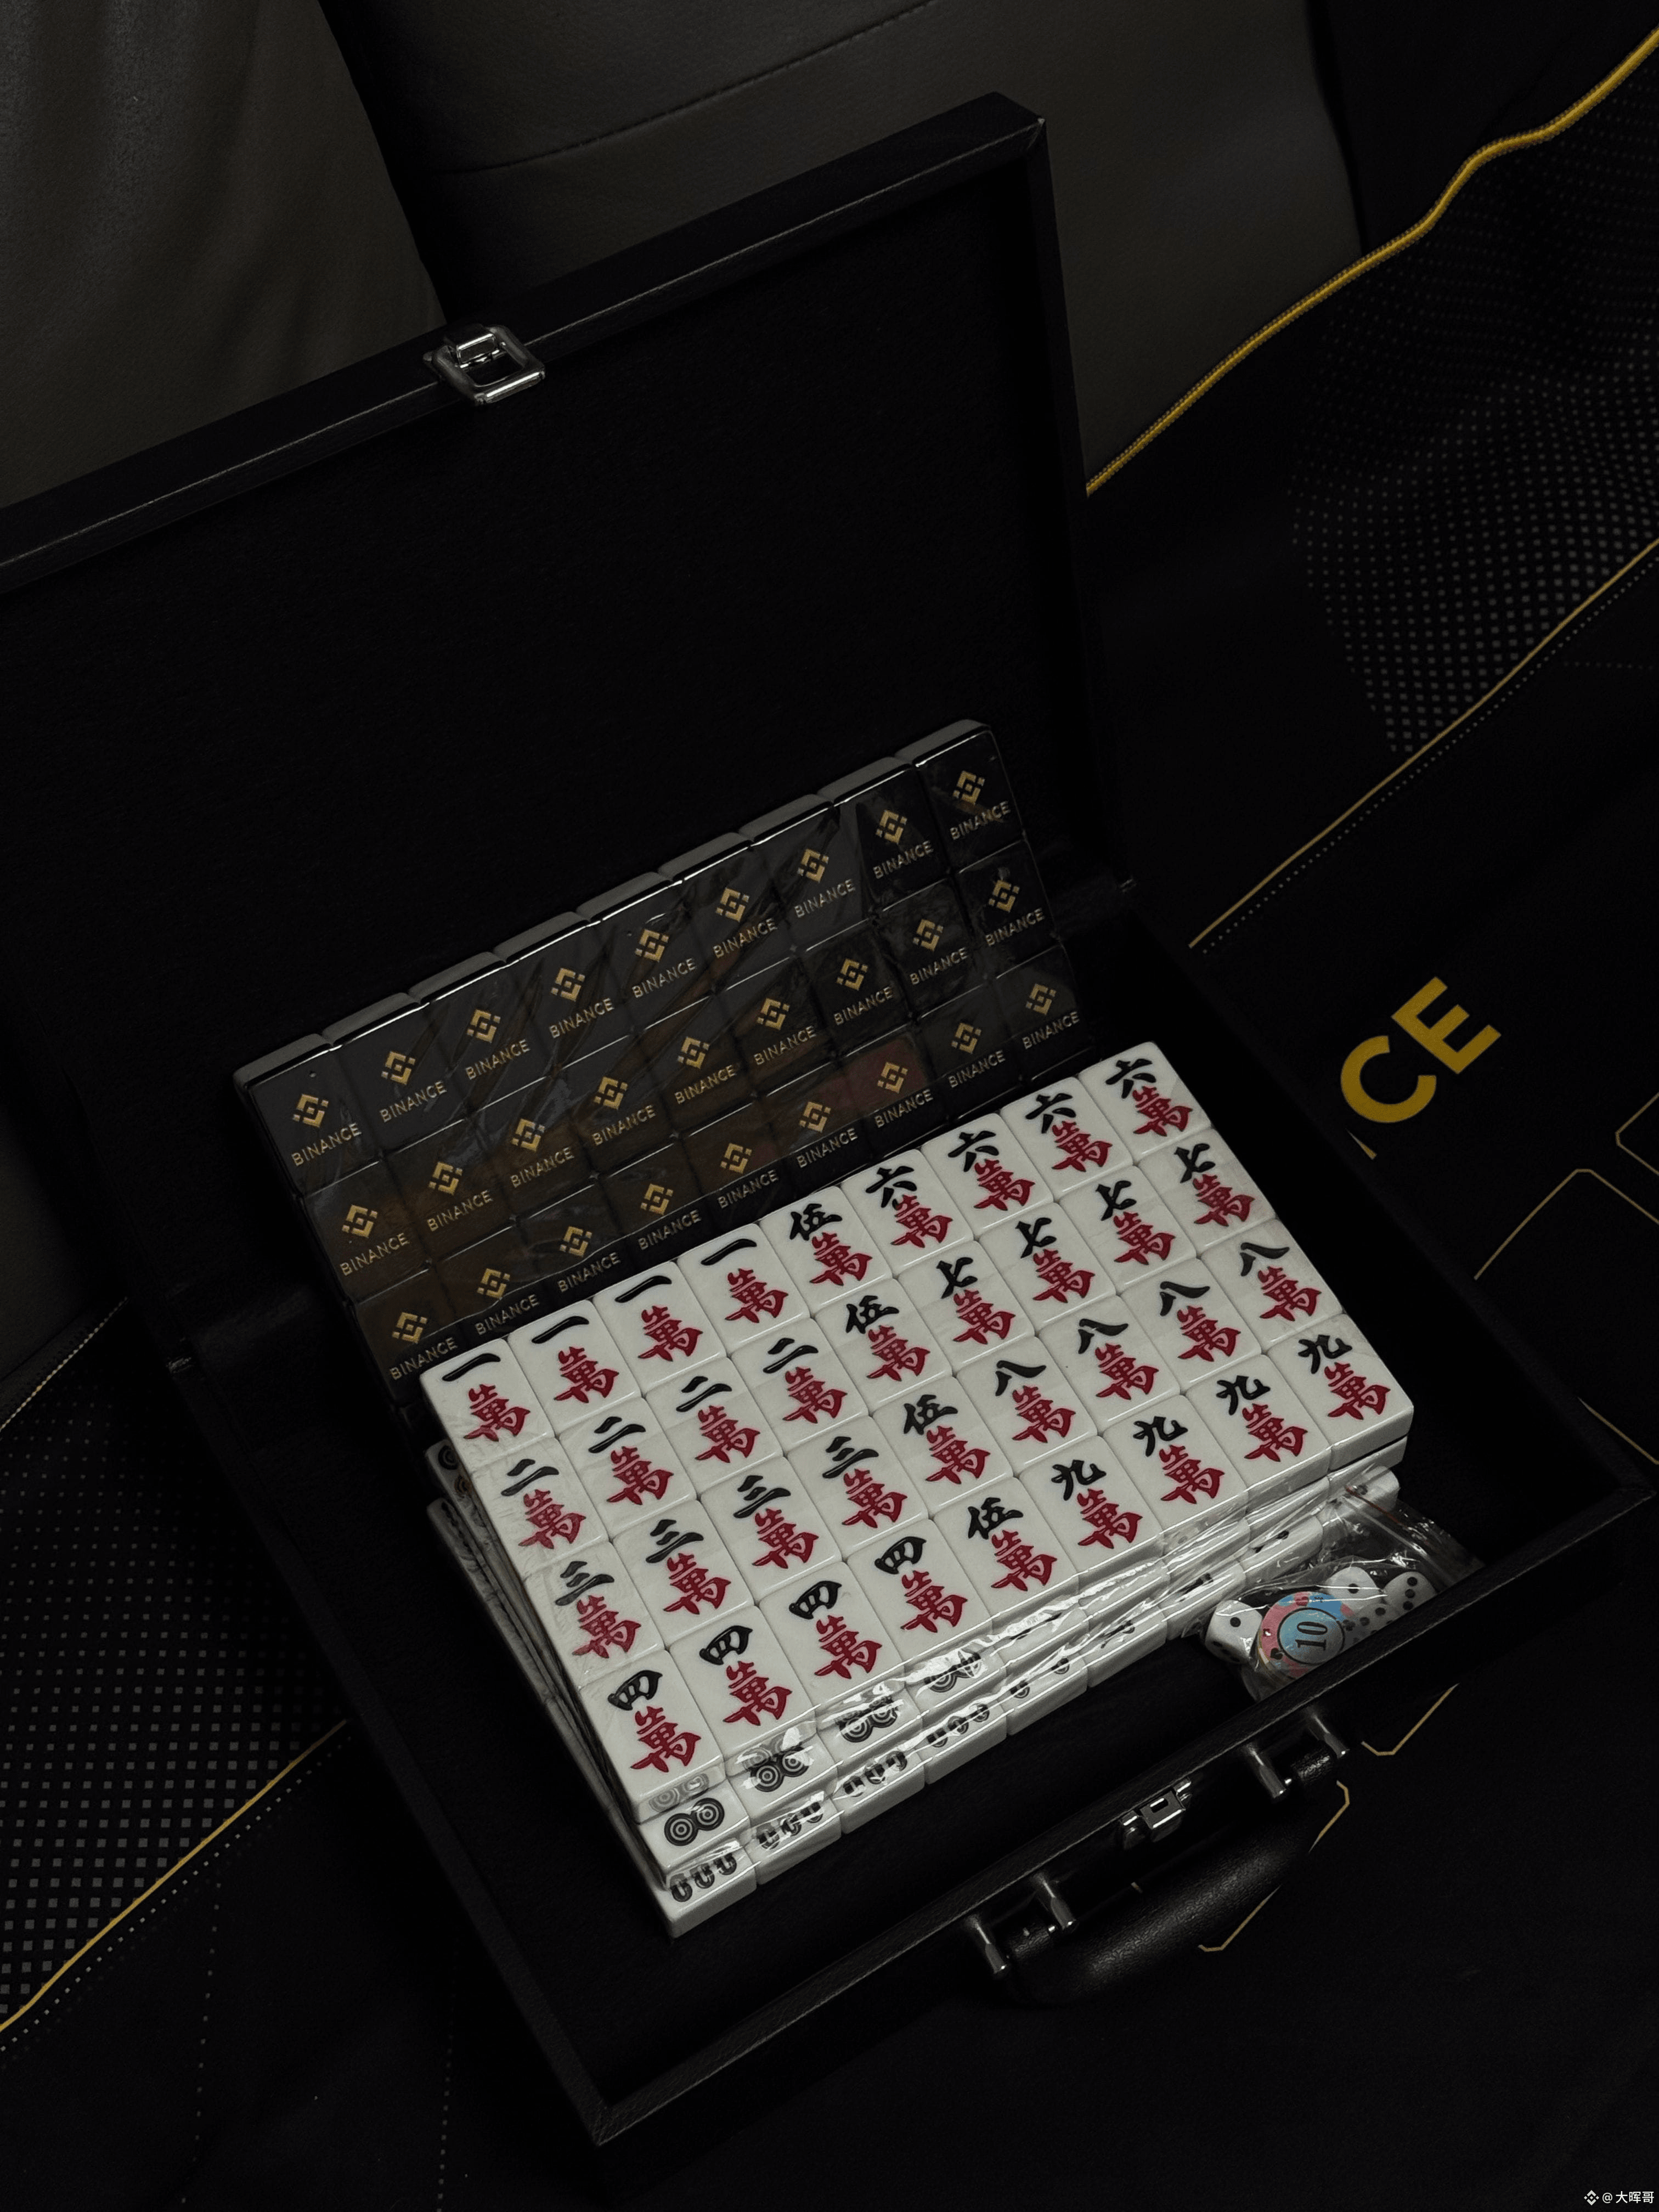
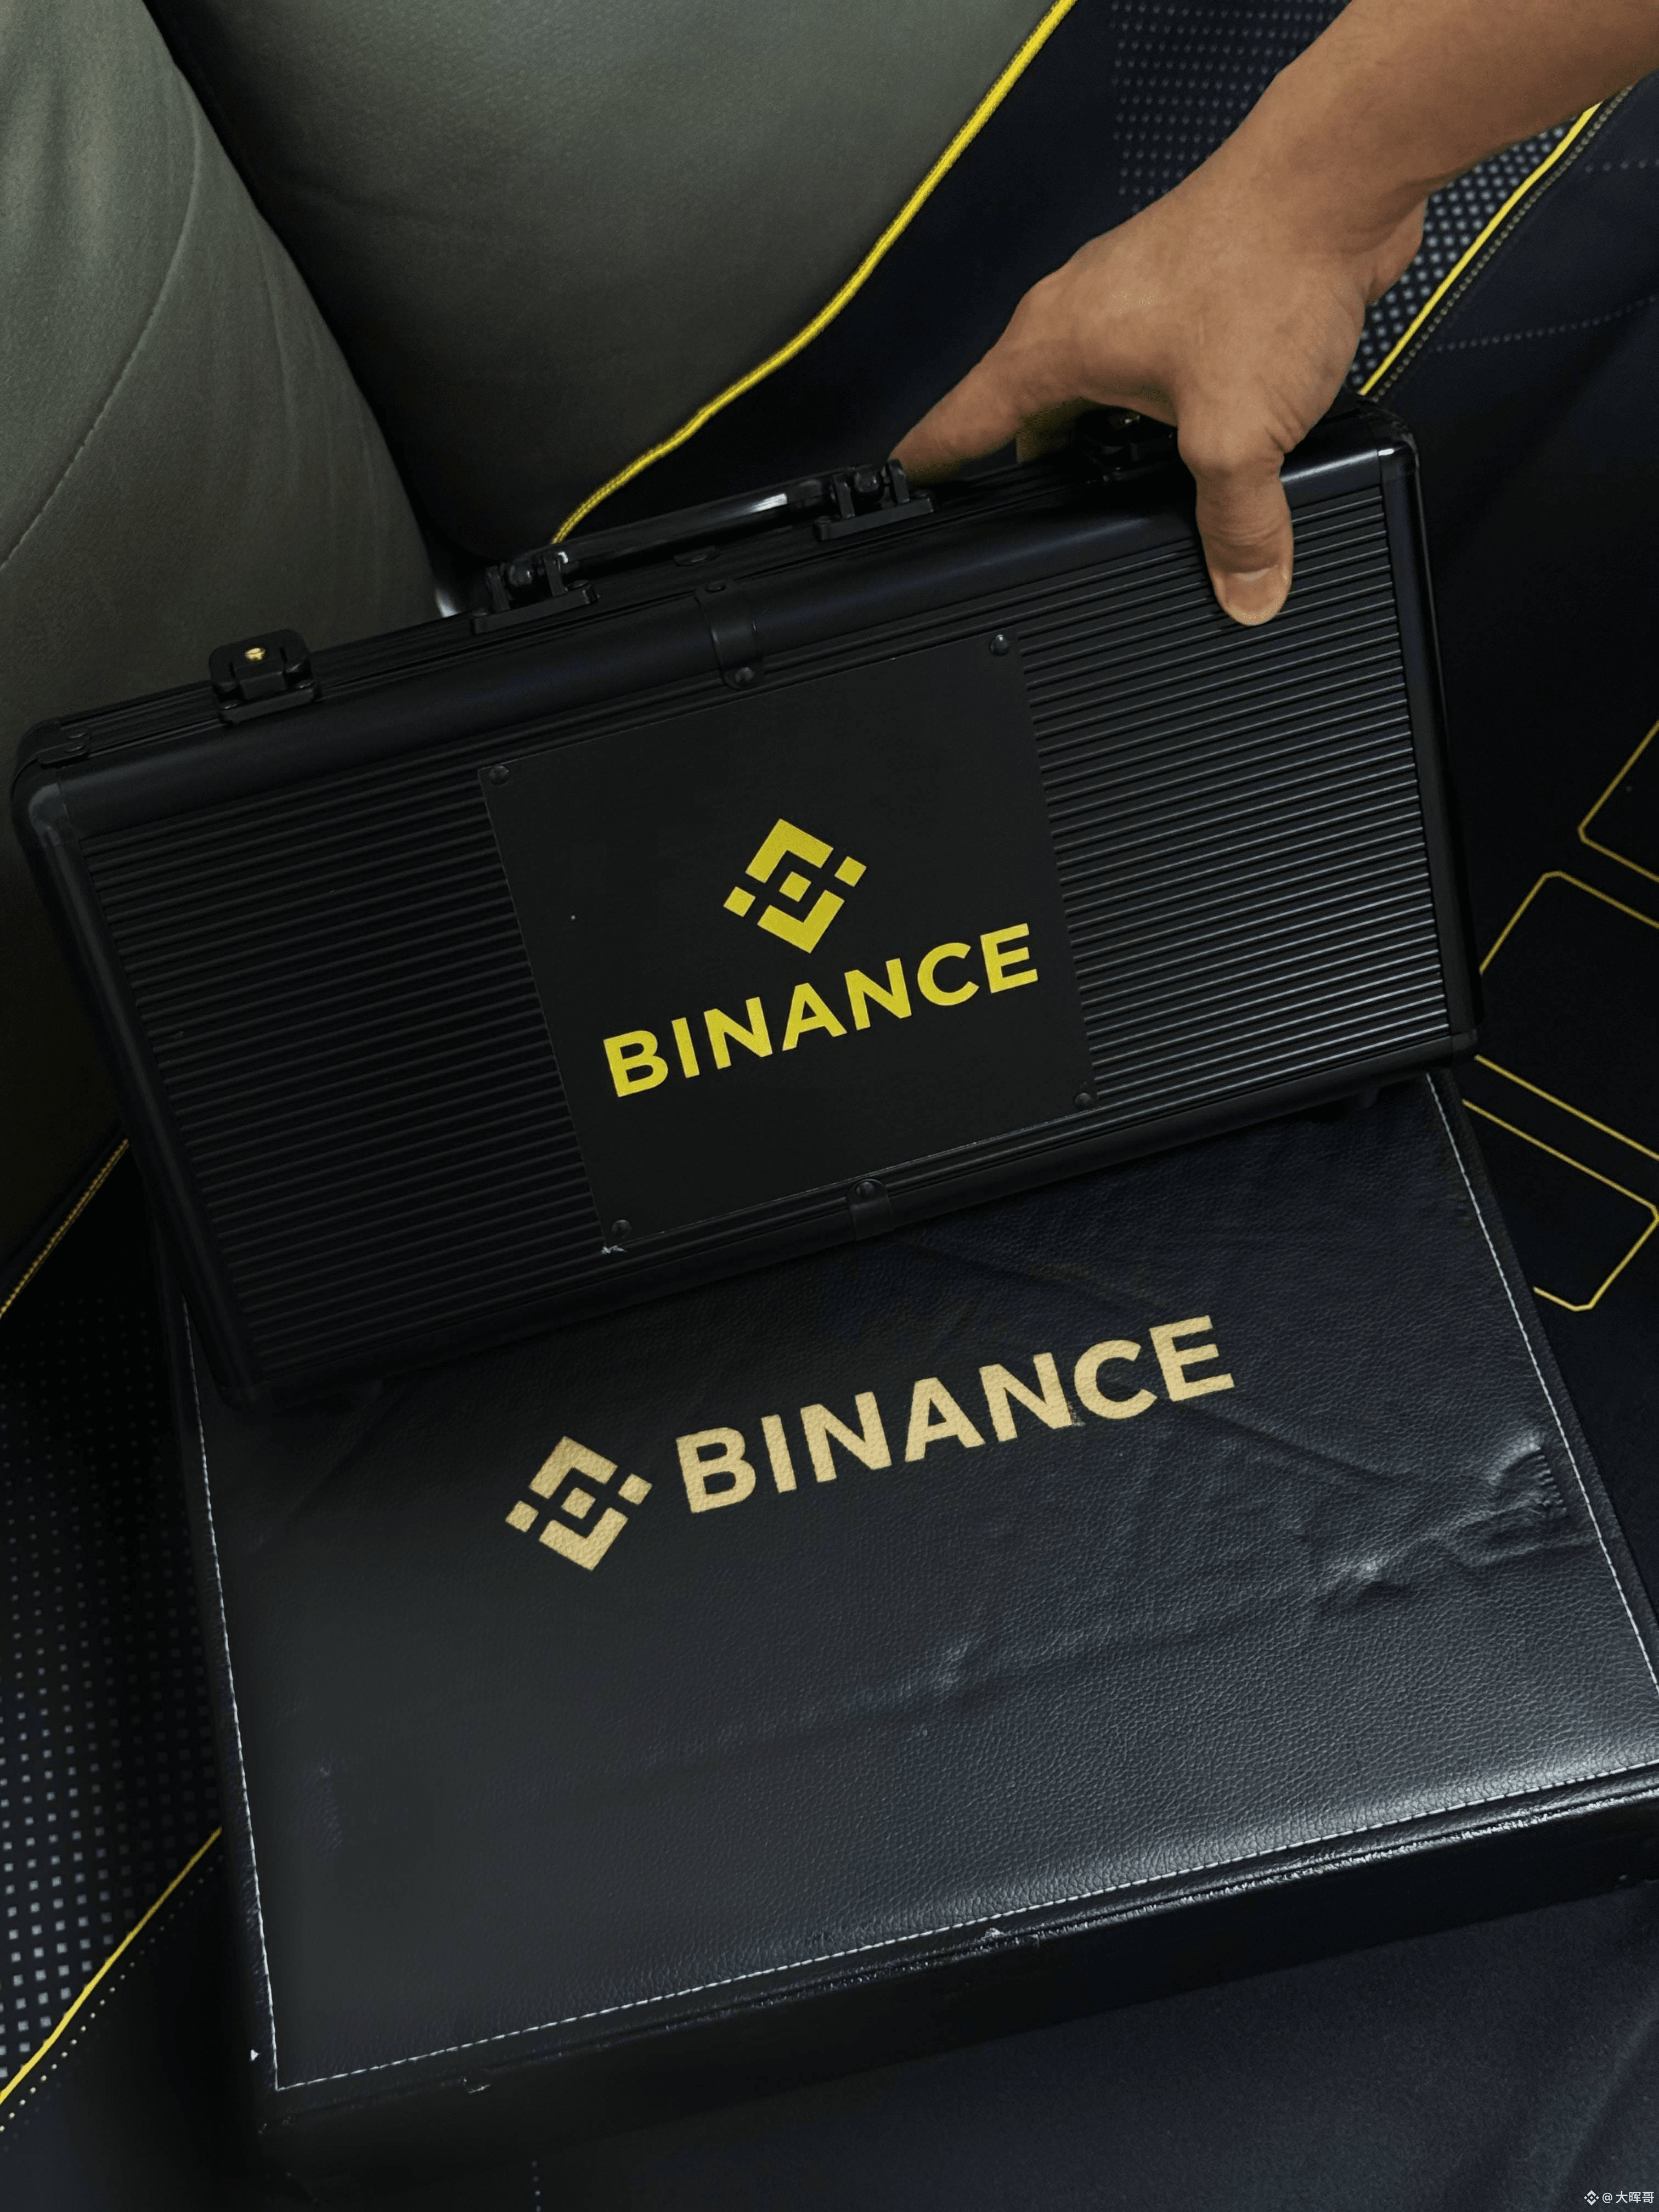
Binance khusus untuk pelanggan VIP 9
Edisi terbatas global 50 set
Set Texas + Mahjong
Keluarga 1783DAO sangat kuat
Binance khusus untuk pelanggan VIP 9
Edisi terbatas global 50 set
Set Texas + Mahjong
Keluarga 1783DAO sangat kuat
Edisi terbatas global 50 set
Set Texas + Mahjong
Keluarga 1783DAO sangat kuat
39
11
102
38.4k
·
--
Artikel
Lihat terjemahan
Claude母公司Anthropic递交招股书:史上最大IPO,AI商业化底牌首次曝光成立仅五年,Claude开发商Anthropic就正式向公开市场迈出了关键一步。
10月26日,Anthropic递交了IPO注册文件,计划登陆纳斯达克,股票代码ANT,高盛和摩根士丹利牵头承销。预计11月16日至20日挂牌,最终发行时间、规模和估值还没定。
这份长达335页的SEC注册文件,把Anthropic此前没完整对外展示的经营数据、客户结构、算力承诺、创始人薪酬和股权安排都摊开了。
最抓眼球的数字是:2026年上半年,Anthropic营收163亿美元,同期净亏损却高达807亿美元。
不过,807亿净亏损并不等于主营业务在同等规模地烧钱,大头来自金融工具公允价值变动,经营层面的情况是另一幅图景。
从企业客户快速扩张,到数百亿美元级别的收入增长,再到未来庞大的算力支出承诺,Anthropic的招股文件揭开了AI商业化的另一面:收入确实在猛涨,但维持竞争优势要砸进去的资本同样惊人。
一、半年营收163亿美元,净亏损807亿美元
根据注册文件,Anthropic的营收过去一年多增长很快,企业级AI产品和Claude Code等工具是重要增长动力。2026年上半年营收同比增长约13倍,说明它已经从一家以模型研发为主的创业公司,快速长成了有大规模商业收入的AI企业。
但807亿美元的净亏损也把市场吓了一跳。关键要看清楚:净亏损和主营业务的经营表现不是一回事。
招股文件显示,亏损里约724亿美元来自可转换票据、衍生负债及SAFE等金融工具的公允价值变动。这类项目会跟着公司估值、融资条款和工具价值变化大幅波动,并不等于当期真金白银花出去的现金。
所以,看Anthropic的经营状况,不能只盯净亏损,得同时看GAAP净利润、经营利润、调整后经营利润和现金流。另一个细节值得注意:公司调整后经营利润已经转正,但GAAP口径下仍有经营亏损。调整后指标通常会剔除一些费用,不能直接替代标准会计口径。
这份财报真正呈现的,是高速增长的商业业务和复杂的融资结构同时存在。
二、企业客户猛增,Claude正走进大型组织
Anthropic的增长不只看总营收,企业客户规模也值得关注。截至2026年9月30日,过去12个月收入达到10万美元及以上的客户超过1.19万家;年收入100万美元及以上的客户超过1900家;年收入1000万美元及以上的客户约250家。
这说明,Anthropic的商业化不再只是个人订阅或开发者API,而是正在进入企业软件、研发、金融、医疗、法律等专业工作流程。
披露数据显示,截至9月底,Anthropic过去12个月的净收入留存率约为900%。这个指标的意思是,在对应客户群体里,老客户贡献的收入比此前大幅增加,反映出产品使用量和客户支出都在快速扩张。
不过,高净收入留存率也得结合客户集中度、合同期限和收入确认方式来看。它反映的是既有客户收入的变化,不代表所有客户都会一直增长。
三、5300名员工,过去12个月人均营收超660万美元
截至9月30日,Anthropic约有5300名员工。按同期披露的过去12个月收入算,人均营收超过660万美元。
这个数字很能说明前沿AI公司和传统劳动密集型企业的差别:模型研发、云端交付和软件产品,能在相对有限的人员规模下服务大量客户。
但人均营收不等于人均利润。Anthropic还得承担模型训练、推理计算、研发、销售和基础设施等高额支出。
招股文件还披露,2026年9月,Anthropic内部代码库超过90%的代码贡献由Claude完成。这说明公司正在把自己的AI产品用进研发流程,形成内部使用和产品能力迭代之间的反馈循环。如果这个模式能持续提升研发效率,可能会成为AI企业区别于传统软件公司的一个重要经营特征。
四、算力投入:AI增长背后的资本账单
高速增长的另一面,是庞大的计算资源需求。
Anthropic在文件里披露了大量与云服务、计算能力和基础设施有关的长期承诺。按现有披露和相关报道,未来相关支出与承诺可能达到数千亿美元规模,部分统计口径涉及长期云计算合同和专用算力安排。
要注意,长期合同承诺、预计未来支出和已经付出去的现金不是一回事,不能简单相加,也不能把合同总额直接当成当期成本。
Anthropic的经营模式高度依赖先进芯片、数据中心、电力和云计算基础设施。Claude用得越多,推理服务需要的计算资源也越多。这意味着,收入增长不一定同步变成自由现金流。企业得持续算账:新增收入能不能覆盖推理成本、基础设施投入和研发支出。
截至2026年6月30日,Anthropic披露的现金、现金等价物及受限现金合计约1149亿美元。对一家还在快速扩张的AI公司来说,这笔现金储备能给持续投入提供缓冲,但未来资金需求仍取决于收入增长、算力价格、模型效率和资本开支节奏。
五、亚马逊和谷歌:既是投资人,也是算力伙伴和竞争对手
Anthropic的商业生态并不是完全独立于大科技公司的。
根据路透社此前对招股文件的报道,2025年Anthropic约47%的收入通过亚马逊和谷歌的云平台渠道产生。这类合作优势很明显:Anthropic可以借成熟的云基础设施、企业客户关系和销售渠道扩大覆盖,不必完全靠自己建销售体系。
但这种结构也带来复杂的利益关系。亚马逊和谷歌既是重要投资人,又是算力供应商和产品分销渠道,同时还在开发自己的AI模型,跟Anthropic直接竞争。
另外,Anthropic的收入确认方式也会影响外界对营收规模的理解。公司把部分云市场交易按总额确认为收入,再把渠道费用计入支出;所以跟采用不同会计处理方式的竞争对手比营收时,得仔细核对口径。
对投资者来说,除了看收入增长,还得关注渠道依赖、客户集中度、算力供应,以及合作伙伴之间潜在的利益冲突。
六、估值可能1.5万亿至2万亿美元,IPO规模还没定
市场此前报道称,Anthropic上市估值可能达到1.5万亿至2万亿美元,潜在融资规模最高可能到1000亿美元。
但这些数字目前只能算市场预期,不是已经确定的发行条款。最终估值、发行股数、发行价格和融资规模,还得看正式发行文件和后续公告。
如果最终真以这个估值区间上市,那会是全球资本市场历史上规模最大的IPO之一。不过高估值也意味着市场对它的未来增长要求极高。投资者得判断:当前收入增长能不能持续,企业客户支出稳不稳,模型竞争会不会压价,以及巨额算力投入最终能不能变成可持续利润。
对Anthropic来说,公开上市不只是拿到更多资本,也意味着经营透明度、财务纪律和股东回报要接受更严格的市场检验。
七、创始人薪酬、股权和慈善承诺
注册文件还披露了管理层和创始团队的信息。
Anthropic联合创始人兼CEO Dario Amodei 2025年薪酬约1640万美元。创始团队成员包括Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Christopher Olah等。另外,部分联合创始人承诺把个人持有的Anthropic股权的80%用于慈善事业。
Anthropic是一家公益性公司(Public Benefit Corporation),治理结构不完全等同于传统商业公司。公司需要在商业发展和公开承诺的社会目标之间做平衡,这也是投资者评估其长期治理时要留意的因素。
结语:AI商业化的速度和成本,正同时接受公开市场检验
Anthropic的IPO文件,把一家前沿AI企业的真实经营图景摊开了:一边是企业客户和收入迅速增长,Claude正进入更广泛的专业工作流程;另一边是模型研发、推理计算和基础设施投入带来的巨大资本需求,复杂的金融工具也让会计利润出现明显波动。
所以,Anthropic上市不只是又一家明星AI公司进入资本市场。它还会给市场提供一个重要参照:前沿模型企业到底能以多快速度实现商业化,又需要砸多少资本才能维持技术竞争力。
当AI公司从融资故事走向公开市场,市场最终要回答的是:增长能不能持续,成本能不能控制,以及技术优势能不能变成长期的现金流和利润。
Claude母公司Anthropic递交招股书:史上最大IPO,AI商业化底牌首次曝光
成立仅五年,Claude开发商Anthropic就正式向公开市场迈出了关键一步。
10月26日,Anthropic递交了IPO注册文件,计划登陆纳斯达克,股票代码ANT,高盛和摩根士丹利牵头承销。预计11月16日至20日挂牌,最终发行时间、规模和估值还没定。
这份长达335页的SEC注册文件,把Anthropic此前没完整对外展示的经营数据、客户结构、算力承诺、创始人薪酬和股权安排都摊开了。
最抓眼球的数字是:2026年上半年,Anthropic营收163亿美元,同期净亏损却高达807亿美元。
不过,807亿净亏损并不等于主营业务在同等规模地烧钱,大头来自金融工具公允价值变动,经营层面的情况是另一幅图景。
从企业客户快速扩张,到数百亿美元级别的收入增长,再到未来庞大的算力支出承诺,Anthropic的招股文件揭开了AI商业化的另一面:收入确实在猛涨,但维持竞争优势要砸进去的资本同样惊人。
一、半年营收163亿美元,净亏损807亿美元
根据注册文件,Anthropic的营收过去一年多增长很快,企业级AI产品和Claude Code等工具是重要增长动力。2026年上半年营收同比增长约13倍,说明它已经从一家以模型研发为主的创业公司,快速长成了有大规模商业收入的AI企业。
但807亿美元的净亏损也把市场吓了一跳。关键要看清楚:净亏损和主营业务的经营表现不是一回事。
招股文件显示,亏损里约724亿美元来自可转换票据、衍生负债及SAFE等金融工具的公允价值变动。这类项目会跟着公司估值、融资条款和工具价值变化大幅波动,并不等于当期真金白银花出去的现金。
所以,看Anthropic的经营状况,不能只盯净亏损,得同时看GAAP净利润、经营利润、调整后经营利润和现金流。另一个细节值得注意:公司调整后经营利润已经转正,但GAAP口径下仍有经营亏损。调整后指标通常会剔除一些费用,不能直接替代标准会计口径。
这份财报真正呈现的,是高速增长的商业业务和复杂的融资结构同时存在。
二、企业客户猛增,Claude正走进大型组织
Anthropic的增长不只看总营收,企业客户规模也值得关注。截至2026年9月30日,过去12个月收入达到10万美元及以上的客户超过1.19万家;年收入100万美元及以上的客户超过1900家;年收入1000万美元及以上的客户约250家。
这说明,Anthropic的商业化不再只是个人订阅或开发者API,而是正在进入企业软件、研发、金融、医疗、法律等专业工作流程。
披露数据显示,截至9月底,Anthropic过去12个月的净收入留存率约为900%。这个指标的意思是,在对应客户群体里,老客户贡献的收入比此前大幅增加,反映出产品使用量和客户支出都在快速扩张。
不过,高净收入留存率也得结合客户集中度、合同期限和收入确认方式来看。它反映的是既有客户收入的变化,不代表所有客户都会一直增长。
三、5300名员工,过去12个月人均营收超660万美元
截至9月30日,Anthropic约有5300名员工。按同期披露的过去12个月收入算,人均营收超过660万美元。
这个数字很能说明前沿AI公司和传统劳动密集型企业的差别:模型研发、云端交付和软件产品,能在相对有限的人员规模下服务大量客户。
但人均营收不等于人均利润。Anthropic还得承担模型训练、推理计算、研发、销售和基础设施等高额支出。
招股文件还披露,2026年9月,Anthropic内部代码库超过90%的代码贡献由Claude完成。这说明公司正在把自己的AI产品用进研发流程,形成内部使用和产品能力迭代之间的反馈循环。如果这个模式能持续提升研发效率,可能会成为AI企业区别于传统软件公司的一个重要经营特征。
四、算力投入:AI增长背后的资本账单
高速增长的另一面,是庞大的计算资源需求。
Anthropic在文件里披露了大量与云服务、计算能力和基础设施有关的长期承诺。按现有披露和相关报道,未来相关支出与承诺可能达到数千亿美元规模,部分统计口径涉及长期云计算合同和专用算力安排。
要注意,长期合同承诺、预计未来支出和已经付出去的现金不是一回事,不能简单相加,也不能把合同总额直接当成当期成本。
Anthropic的经营模式高度依赖先进芯片、数据中心、电力和云计算基础设施。Claude用得越多,推理服务需要的计算资源也越多。这意味着,收入增长不一定同步变成自由现金流。企业得持续算账:新增收入能不能覆盖推理成本、基础设施投入和研发支出。
截至2026年6月30日,Anthropic披露的现金、现金等价物及受限现金合计约1149亿美元。对一家还在快速扩张的AI公司来说,这笔现金储备能给持续投入提供缓冲,但未来资金需求仍取决于收入增长、算力价格、模型效率和资本开支节奏。
五、亚马逊和谷歌:既是投资人,也是算力伙伴和竞争对手
Anthropic的商业生态并不是完全独立于大科技公司的。
根据路透社此前对招股文件的报道,2025年Anthropic约47%的收入通过亚马逊和谷歌的云平台渠道产生。这类合作优势很明显:Anthropic可以借成熟的云基础设施、企业客户关系和销售渠道扩大覆盖,不必完全靠自己建销售体系。
但这种结构也带来复杂的利益关系。亚马逊和谷歌既是重要投资人,又是算力供应商和产品分销渠道,同时还在开发自己的AI模型,跟Anthropic直接竞争。
另外,Anthropic的收入确认方式也会影响外界对营收规模的理解。公司把部分云市场交易按总额确认为收入,再把渠道费用计入支出;所以跟采用不同会计处理方式的竞争对手比营收时,得仔细核对口径。
对投资者来说,除了看收入增长,还得关注渠道依赖、客户集中度、算力供应,以及合作伙伴之间潜在的利益冲突。
六、估值可能1.5万亿至2万亿美元,IPO规模还没定
市场此前报道称,Anthropic上市估值可能达到1.5万亿至2万亿美元,潜在融资规模最高可能到1000亿美元。
但这些数字目前只能算市场预期,不是已经确定的发行条款。最终估值、发行股数、发行价格和融资规模,还得看正式发行文件和后续公告。
如果最终真以这个估值区间上市,那会是全球资本市场历史上规模最大的IPO之一。不过高估值也意味着市场对它的未来增长要求极高。投资者得判断:当前收入增长能不能持续,企业客户支出稳不稳,模型竞争会不会压价,以及巨额算力投入最终能不能变成可持续利润。
对Anthropic来说,公开上市不只是拿到更多资本,也意味着经营透明度、财务纪律和股东回报要接受更严格的市场检验。
七、创始人薪酬、股权和慈善承诺
注册文件还披露了管理层和创始团队的信息。
Anthropic联合创始人兼CEO Dario Amodei 2025年薪酬约1640万美元。创始团队成员包括Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Christopher Olah等。另外,部分联合创始人承诺把个人持有的Anthropic股权的80%用于慈善事业。
Anthropic是一家公益性公司(Public Benefit Corporation),治理结构不完全等同于传统商业公司。公司需要在商业发展和公开承诺的社会目标之间做平衡,这也是投资者评估其长期治理时要留意的因素。
结语:AI商业化的速度和成本,正同时接受公开市场检验
Anthropic的IPO文件,把一家前沿AI企业的真实经营图景摊开了:一边是企业客户和收入迅速增长,Claude正进入更广泛的专业工作流程;另一边是模型研发、推理计算和基础设施投入带来的巨大资本需求,复杂的金融工具也让会计利润出现明显波动。
所以,Anthropic上市不只是又一家明星AI公司进入资本市场。它还会给市场提供一个重要参照:前沿模型企业到底能以多快速度实现商业化,又需要砸多少资本才能维持技术竞争力。
当AI公司从融资故事走向公开市场,市场最终要回答的是:增长能不能持续,成本能不能控制,以及技术优势能不能变成长期的现金流和利润。
92
·
--
Lihat terjemahan
没网也能发消息,X(Twitter)创始人Jack Dorsey搞了个新 App 叫 Bitchat,主打一个:哪怕世界断网了,你也能跟周围的人聊天。
这玩意儿到底怎么玩?
纯蓝牙组网:不用WiFi也不用流量。它用低功耗蓝牙把周围的手机连成一张“网状网”,每台手机都是中继站。理论覆盖300米,只要人多,消息就能一直传下去。
绝对匿名:不用手机号,不用邮箱,连账号都不用注册,没有任何中心服务器。
安全拉满:私聊有端到端加密,有网的时候会自动切回去中心化网络。
一键跑路:连点三下标志,直接清空本地所有数据。
适合什么场景?
主打就是应对断网、自然灾害、极端审查或者大型聚会信号挤爆。不需要基站,只要人在附近,就能建起一个“本地匿名广场”。
其实这 App 去年就开源了,代码全是多尔西当“周末项目”写的。它有个规律:哪里拔网线,哪里下载量就飙升。之前尼泊尔、伊朗、印度都火过,印度政府甚至吓得要求直接下架。
最后顺便提一句
最近法国因为抗议物价加上运营商 Orange 全国大断网,Bitchat 直接冲上了法国 App Store 社交榜第一,把 Telegram 和 Signal 都踩在了脚下。
#Bitchat #Telegram #Signal
3
3
1.1k
·
--
Terverifikasi
Baru saja muncul kabar besar: tiga raksasa chip, Nvidia, AMD, dan Broadcom, dikabarkan berminat membeli saham Meta senilai hingga US$5 miliar.
Raksasa perangkat keras turun tangan sendiri untuk “membeli aplikasi”!
Menengok kembali perubahan portofolio Dan Bin pada kuartal ketiga: mengurangi kepemilikan AMD, Broadcom, dan Intel; melepas seluruh saham Marvell dan Arm; lalu menambah kepemilikan Apple, Meta, dan Amazon.
Logikanya saat itu adalah: persaingan AI bergeser dari perebutan infrastruktur komputasi menuju persaingan dalam penerapan aplikasi. Persaingan perangkat keras mulai mereda, sementara memori dan aplikasi mengambil alih peran.
Kini para raksasa chip langsung menginvestasikan dana besar ke ekosistem pengguna akhir. Ini membuktikan dengan sempurna pandangan Dan Bin: “kurangi fokus pada perangkat keras, utamakan aplikasi.”
708
·
--
Seumur hidup baru lihat! Bitcoin dan emas sama-sama jadi juru kunci pada 2026?
Teman-teman, dulu kita selalu bilang, “Beli emas untuk aset safe haven, beli Bitcoin untuk melawan inflasi.” Tapi setelah melihat performa sepanjang 2026, dua aset senasib ini malah langsung menduduki posisi terbawah dan kedua terbawah.
Sejak pelacakan dimulai pada 2011, baru kali ini keduanya sama-sama berada di posisi terbawah pada tahun yang sama. Harga emas turun 7,5% sejak awal tahun dan terus merosot hingga di bawah US$4.000; Bitcoin turun 7,3%, terkoreksi 35% dari puncaknya pada Oktober tahun lalu.
Sebenarnya ada apa? Singkatnya: suku bunga terlalu tinggi, aset yang tidak menghasilkan bunga jadi kurang menarik. Belakangan, harga minyak mentah Brent melonjak hingga US$116, inflasi sulit dikendalikan, dan para trader bertaruh bahwa suku bunga akan naik pada Desember. Dengan bunga setinggi ini, bukankah lebih baik menyimpan uang di bank dan mendapatkan bunga? Buat apa memegang emas dan kripto yang tidak menghasilkan bunga?
Yang paling bikin nyesek adalah perbandingannya: sejak awal 2026, komoditas naik 52,5%, indeks saham AS naik 12,3%, bahkan obligasi pemerintah AS jangka pendek pun naik 2,9%. Hanya 57% aset global yang menghasilkan keuntungan.
Meski rata-rata imbal hasil tahunan Bitcoin sejak 2011 mencapai 120,6% (emas hanya 6,3%), tahun ini Bitcoin memang benar-benar dihajar kondisi makroekonomi. Masih ada dua bulan lagi hingga akhir tahun, tetapi belum tentu bisa bangkit melawan tren.
Untuk sementara, narasi “lindung nilai terhadap inflasi” memang harus mengalah pada “suku bunga tinggi”.
1
1.7k
·
--
Terverifikasi
Siapa sebenarnya yang bermain di private placement saham A dan saham Hong Kong?
Kalau belakangan ini kamu rugi investasi, jangan buru-buru naik ke atap. Coba rasakan dulu seperti apa rasanya “terjebak di puncak oleh institusi kelas kakap”. Setelah menonton ini, pasti kamu merasa lebih lega.
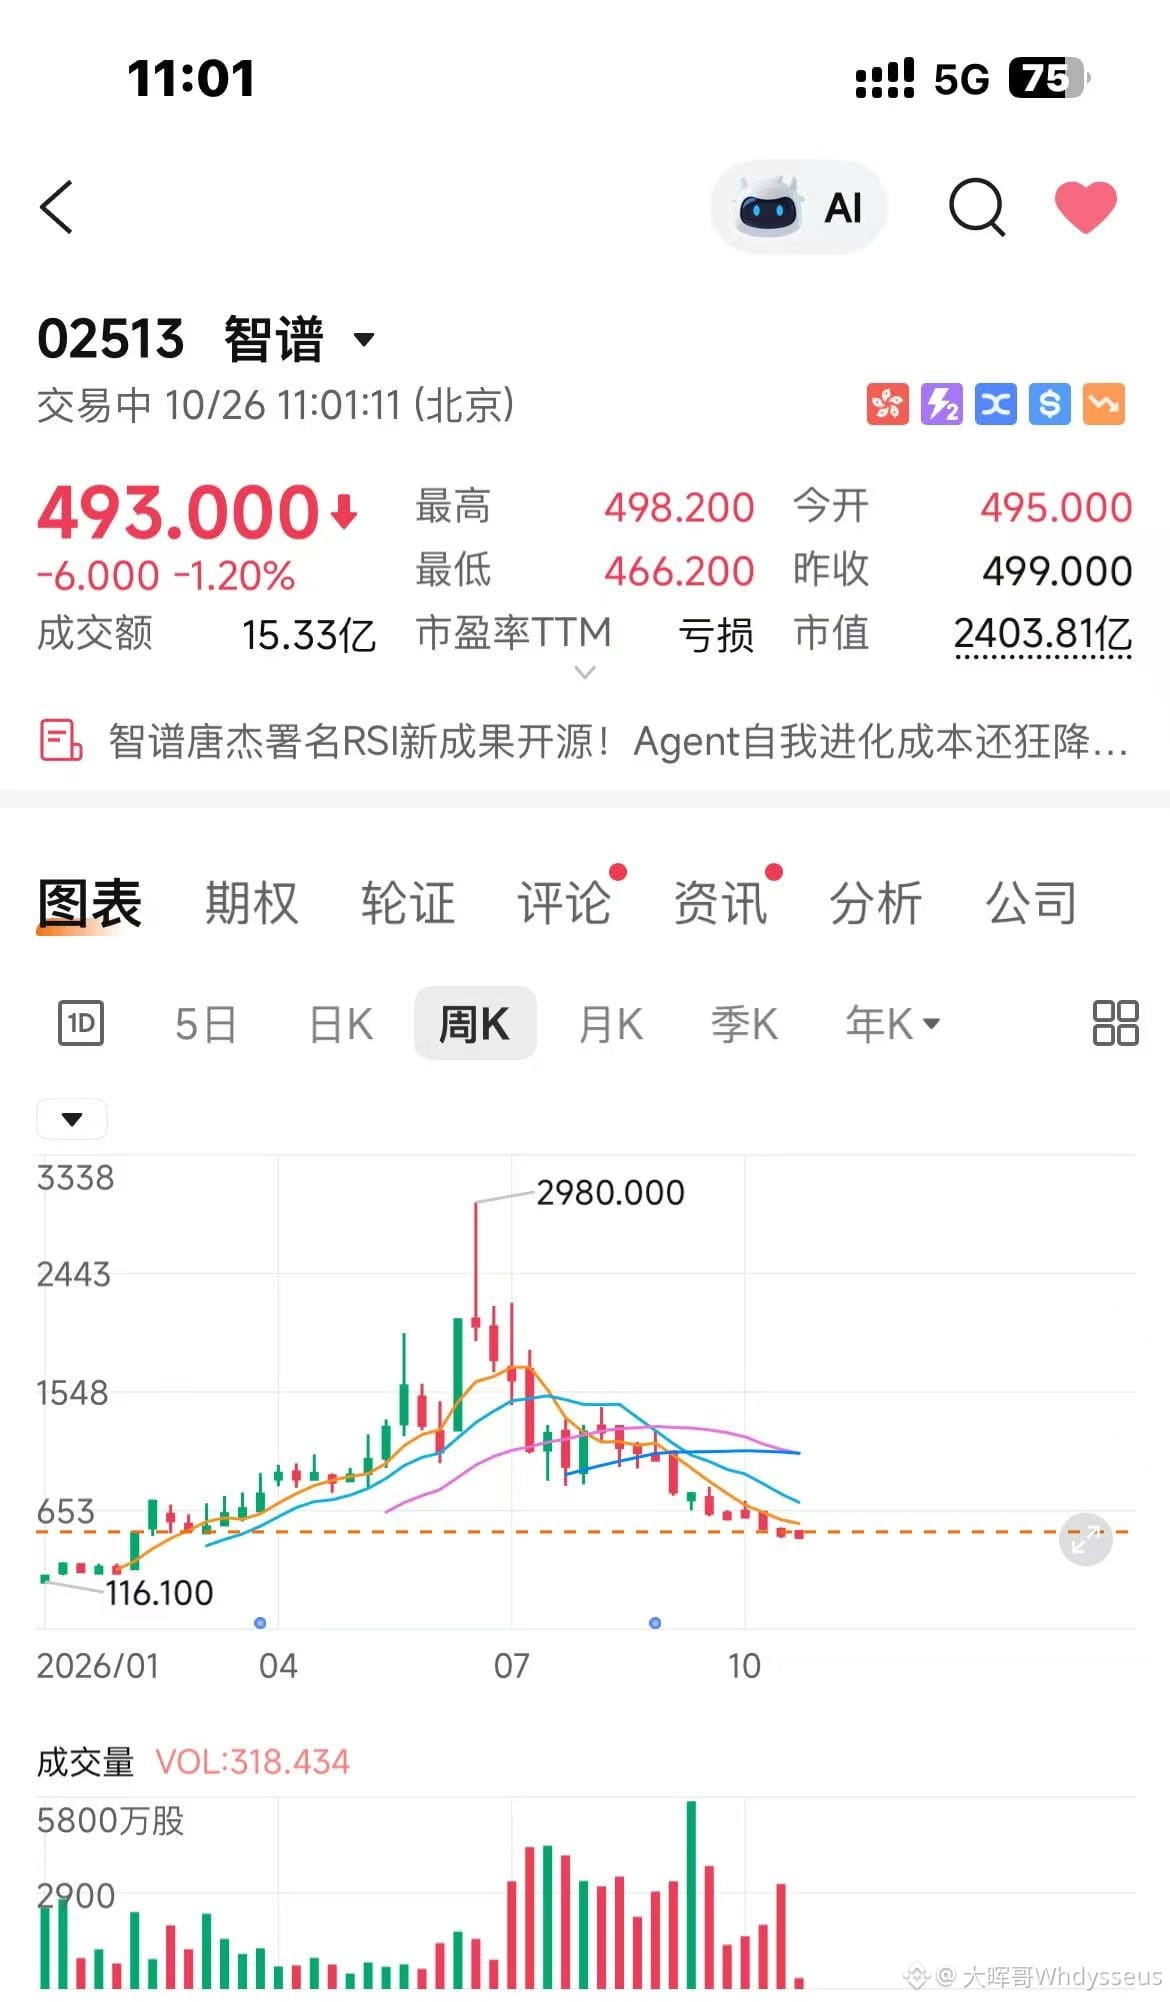
Lihat aksi ajaib Zhipu dalam private placement kali ini:
Di harga 1.588: segelintir institusi yang sok jago tanpa berkedip menggelontorkan 4 miliar dolar AS.
Di harga 700-an: sekelompok institusi lain merasa “sudah sampai dasar”, lalu buru-buru masuk dan menggelontorkan 2 miliar dolar AS.
Di harga 800-an: mereka bahkan masih bisa menggalang 3 miliar dolar AS lewat skema tukar saham menjadi obligasi.
Lalu hasilnya? Sekarang harga sahamnya cuma 400-an.
Apa cuma turun setengah? Ini mah langsung diamputasi sampai pergelangan kaki.
Biasanya investor ritel rugi 10% saja sudah mengeluh heboh di grup, merasa sahamnya digoreng lalu mereka jadi korban.
Sekarang lihat para petinggi institusi di pasar pra-IPO ini. Mereka menggelontorkan puluhan miliar dolar AS, bahkan tak terdengar bunyinya, lalu langsung terkubur di tengah jalan.
Tapi yang paling absurd, institusi atau reksa dana bisa memakai uang investor ritel untuk membeli di harga tinggi, rugi parah, tapi tetap memungut biaya pengelolaan seperti biasa.
2.5k
·
--
Terverifikasi
【Perombakan besar terbaru pada portofolio saham AS Dan Bin: sinyal apa yang disampaikan?】
Portofolio saham AS Dana Luar Negeri Oriental Harbor yang dikelola Dan Bin untuk kuartal ketiga 2026 telah dirilis. Nilainya sekitar 1,469 miliar dolar AS, terdiri dari total 13 saham, dengan fokus penuh pada AI.
Langkah utama dalam penyesuaian portofolio:
Beli/tambah posisi
Beli kembali Apple: Baru saja melepas seluruh sahamnya pada Q2, lalu membelinya kembali pada Q3. Optimistis terhadap AI di perangkat dan arus kasnya.
Pertama kali masuk SpaceX: Porsinya sangat kecil, semata-mata untuk berinvestasi pada masa depan jangka panjang “peradaban antarbintang”.
Borong Google dan Nvidia: Google tetap menjadi posisi terbesar (sekitar 27%), sementara penambahan saham Nvidia membuatnya naik ke posisi kedua.
Perbesar posisi di sektor penyimpanan data: Terus menambah saham Micron dan SanDisk.
Tambah posisi di sektor aplikasi: Meta dan Amazon.
Kurangi/lepas seluruh posisi
Pangkas tajam dalam waktu singkat: AMD, Broadcom, dan Lumentum (semua saham ini baru dibeli pada Q2, lalu langsung dikurangi pada Q3—gerakannya sangat cepat).
Kurangi posisi: Intel
Lepas seluruh posisi: Marvell Technology (MRVL) dan Arm (ARM).
Logika di balik strategi
Sebelumnya, persaingan di bidang AI berpusat pada pembangunan infrastruktur komputasi. Kini Dan Bin menilai arahnya telah berubah: para raksasa teknologi mulai berlomba dalam “penerapan nyata”.
Karena itu, ia dengan tegas “mengurangi perangkat keras, mengutamakan aplikasi dan penyimpanan data”—mengurangi investasi spekulatif pada perangkat keras semikonduktor, lalu mengalihkan porsi portofolio ke sektor penyimpanan data (Micron, SanDisk) dan ekosistem perangkat akhir (Apple, Meta, Amazon).
Sederhananya: euforia persaingan perangkat keras mereda, sektor penyimpanan data dan aplikasi mengambil alih, sambil sesekali menatap “bintang dan lautan luas”.
Berikut sepuluh saham dengan porsi terbesar dalam Dana Luar Negeri Oriental Harbor
Google (GOOG)
Nvidia (NVDA)
Intel (INTC)
Micron Technology (MU)
SanDisk (SNDK)
Apple (AAPL)
TSMC (TSM)
Advanced Micro Devices (AMD)
Amazon (AMZN)
SpaceX (SPCX)
1
1.2k
·
--
Pasar makro global memasuki salah satu jendela waktu terpenting dalam sepekan ke depan.
Dini hari Kamis, 29 Oktober, waktu Beijing:
02.00, The Fed mengumumkan keputusan suku bunga
02.30, Ketua The Fed Warsh mengadakan konferensi pers
Setelah menaikkan suku bunga sebesar 25 basis poin pada September, suku bunga kebijakan saat ini berada di kisaran 3,75%–4,00%.
Pasar secara umum memperkirakan suku bunga akan tetap pada level saat ini pada Oktober. Namun, inflasi masih di atas 2%, sehingga fokus sebenarnya adalah apakah suku bunga akan kembali dinaikkan pada Desember. Saat ini, kenaikan suku bunga diperkirakan hampir pasti.
Yang lebih penting daripada keputusan suku bunga adalah sinyal yang disampaikan Warsh.
Imbal hasil obligasi pemerintah AS bertenor 10 tahun, indeks dolar AS DXY, saham teknologi Nasdaq, emas, serta aset kripto seperti BTC semuanya berpotensi terdampak.
Selain itu, menjelang atau sekitar Jumat, 30 Oktober, data PDB AS, inflasi PCE, biaya tenaga kerja, dan sejumlah data lainnya juga akan menjadi perhatian pasar dan memengaruhi pandangan pasar mengenai arah suku bunga selanjutnya.
Xiaohui berpendapat bahwa dalam beberapa hari ke depan, ekspektasi makro mungkin kembali mendominasi pasar.
Jangan hanya terpaku pada apakah The Fed akan menaikkan suku bunga. Yang lebih penting, perhatikan bagaimana pasar menyesuaikan kembali ekspektasinya terhadap suku bunga di masa mendatang.
1.3k
·
--
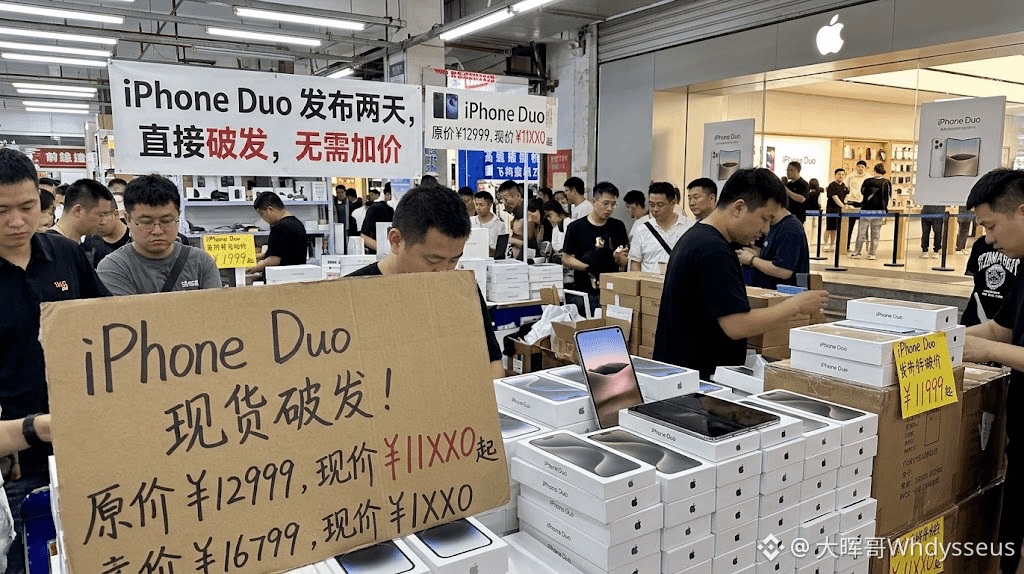
Dunia serasa runtuh: baru dua hari sejak iPhone Duo dirilis, harganya sudah jatuh di bawah harga resmi.
Di hari pertama peluncuran, para calo masih menawarkan harga 1.500–2.000 yuan lebih tinggi untuk memborongnya. Tapi tak lama kemudian, ponsel itu sudah tersedia di sebuah platform dengan subsidi besar-besaran—langsung lebih murah 200–300 yuan.
Pemandangan soal permintaan dan pasokan yang paling absurd:
Pesan lewat situs resmi harus menunggu sampai Januari 2027, dan Apple Store fisik kehabisan stok. Tapi di platform itu, harganya sudah dipangkas.
Katanya bakal “langka sampai akhir tahun”? Prediksi pengiriman tahun pertama saja lebih dari 10 juta unit. Sepertinya konsumen kali ini sudah makin cerdas: tak ada yang mau beli dengan harga markup, para calo pun langsung antre naik ke atap.
7
10
26.2k
·
--
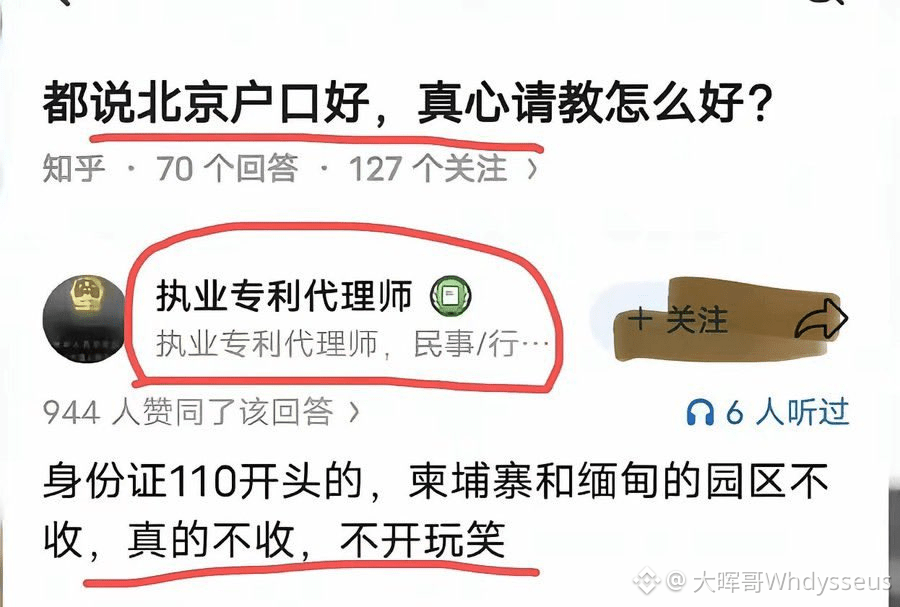
Saya melihat sebuah jawaban di Zhihu: orang yang nomor KTP-nya diawali 110 tidak diterima di kompleks-kompleks di Kamboja dan Myanmar.
Awalnya saya mengira itu cuma lelucon. Namun, setelah mendengar analisis dari teman yang bekerja di bidang hukum, saya merasa logika di baliknya memang patut dipikirkan.
Salah satu penjelasannya adalah bahwa pihak kompleks tidak bisa mengetahui latar belakang seseorang yang sebenarnya. Di balik domisili Beijing, mungkin ada jaringan yang terkait dengan berbagai institusi, seperti pemerintah, penelitian ilmiah, dan militer. Bahkan jika berasal dari daerah pinggiran, kemungkinan memiliki latar belakang khusus tidak bisa begitu saja dikesampingkan.
Bagi kompleks ilegal seperti ini, salah menculik orang atau menyinggung orang yang keliru bisa mendatangkan risiko yang jauh lebih besar daripada yang ditimbulkan oleh individu itu sendiri. Karena pemeriksaan latar belakang tidak bisa dilakukan dengan biaya rendah, mereka memilih untuk menaikkan ambang seleksi.
Tentu saja, ini hanyalah salah satu penjelasan atas fenomena tersebut. Kita tidak bisa menyimpulkan bahwa semua kompleks menerapkan aturan seperti ini.
Namun, satu hal yang jelas: bahkan saat “merekrut orang”, kompleks penipuan telekomunikasi bisa saja sudah memperhitungkan risikonya. Masyarakat biasa pun tidak boleh meremehkan betapa berbahayanya kelompok kriminal ini.
47
13
81k
·
--
Satu ucapan “boomer tua” viral, lalu langsung muncul video permintaan maaf.
Drama paling absurd di dunia otomotif beberapa hari ini tak lain adalah Xpeng MONA.
Di acara peluncuran prapenjualan tanggal 15 Oktober, Etta, manajer produk berusia 22 tahun, naik panggung mengenakan rok superpendek dan langsung mengkritik selera bosnya yang dianggap ketinggalan zaman. Berkali-kali ia berkata, “Mana mungkin boomer tua paham anak muda,” bahkan motif serat kayu dan aksen krom pun dikritik habis-habisan.
Namun, baru saja ramai, pada 22 Oktober video permintaan maaf pun muncul. Mereka menjelaskan bahwa itu hanyalah candaan internal tim, maksudnya menyindir pola pikir yang kaku, bukan menyinggung usia.
Dari “generasi setelah 2000 membereskan dunia kerja” sampai minta maaf dengan patuh, perubahannya lebih cepat daripada drama pendek.
Para penonton mungkin menganggapnya sekadar hiburan, tapi mari kita bedah logika di baliknya:
Apakah ini ungkapan spontan yang kebablasan, atau skenario yang dirancang matang oleh perusahaan otomotif demi mendulang perhatian?
Apa pun itu, gelombang perhatian kali ini memang sukses besar. Namun, muncul pertanyaan paling canggung: seluruh internet mengingat lelucon generasi setelah 2000 yang mengejek “boomer tua”, tetapi berapa banyak yang mengingat mobil Xpeng MONA?
Dalam ilmu pemasaran, yang paling ditakuti adalah ketika sensasi mengalahkan produk. Kalau semua orang hanya ingat gosipnya, bukan keunggulan produknya, apakah kampanye ini benar-benar sukses besar, atau justru melenceng dari tujuan?
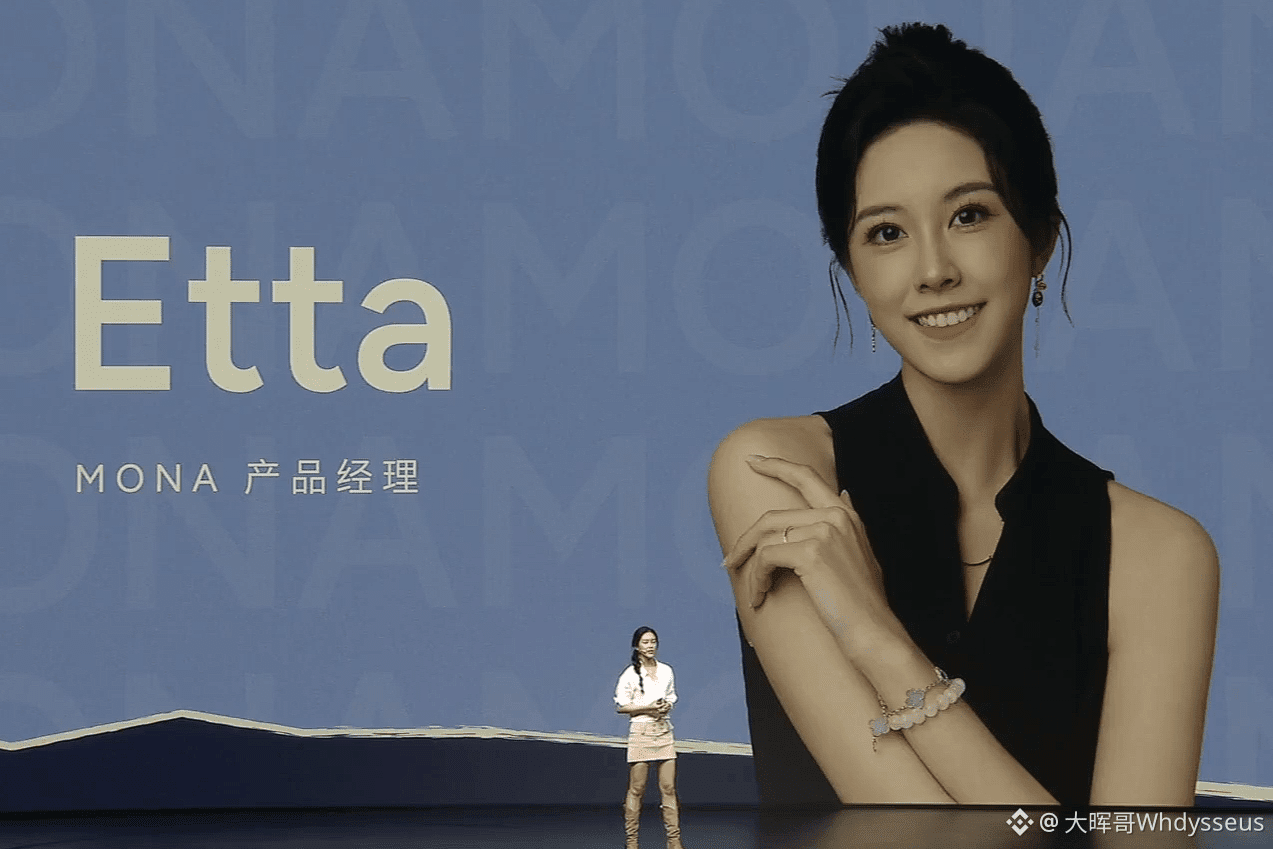
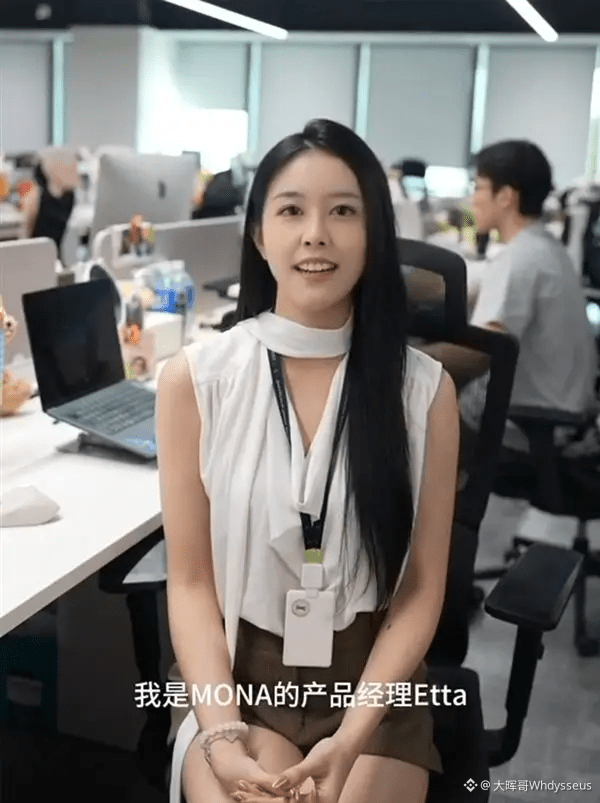
5
2.3k
·
--
Drama pendek sedang menjadi mesin baru untuk memanen trafik.
Kebangkitan drama pendek Hongguo bukan lagi sekadar persaingan internal di industri video pendek, tetapi juga mengubah pembagian perhatian pengguna.
Yang lebih patut diperhatikan, drama pendek bahkan mulai bersaing dengan Douyin dalam memperebutkan waktu pengguna. Produk-produk yang sama-sama berada di bawah ByteDance pun belum tentu bisa berbagi porsi waktu pengguna yang sama.
Pasar domestik hanyalah awal; pasar luar negeri menawarkan ruang pertumbuhan yang jauh lebih besar.
Para pemain seperti ByteDance terus meningkatkan investasi di pasar drama pendek luar negeri. Pada dasarnya, mereka tengah meniru pola konsumsi konten yang sudah terbukti: mudah diakses, alur cerita yang kuat, dan respons yang cepat, lalu dimonetisasi melalui konten berbayar dan iklan.
Namun, pesaing sesungguhnya bagi drama pendek mungkin jauh lebih banyak daripada sekadar platform video berdurasi panjang.
Game, video pendek, dan media sosial—semua produk yang bergantung pada durasi penggunaan—berebut porsi perhatian yang sama dan terbatas.
Jika pengguna menghabiskan setengah jam lebih lama menonton drama pendek, mereka mungkin bermain satu ronde game lebih sedikit, menonton beberapa video lebih sedikit, atau mengurangi waktu yang dihabiskan di platform lain.
Waktu manusia terbatas, tetapi bisnis yang memperebutkan perhatian terus berkembang.
Dari sudut pandang ini, drama pendek bukan sekadar segmen konten, melainkan juga perombakan besar-besaran dalam ekonomi perhatian global.
Hal yang patut dicermati selanjutnya bukan hanya pertumbuhan pendapatan platform drama pendek, tetapi juga industri mana saja yang akan kehilangan waktu pengguna akibat persaingan ini, serta bagaimana perubahan tersebut pada akhirnya akan memengaruhi logika pertumbuhan berbagai perusahaan internet.
Trafik tidak menghilang, hanya sedang dibagi ulang.
854
·
--
Gelombang kedua pasar bullish tahun ini segera kembali!
Ketua The Fed Warsh mundur ke belakang, sementara Menteri Keuangan AS Bessent menjadi kapten utama pasar bullish?
Teman-teman, pernah sadar nggak, setelah Juli 2026, sosok yang memegang kendali atas pasar kripto global diam-diam berubah.
Dulu kita terus memantau Ketua The Fed, melihat apakah suku bunga naik atau turun. Sekarang? The Fed sepertinya mulai mundur ke belakang. Menteri Keuangan AS Bessent justru langsung menjelma menjadi “kapten utama pasar bullish” dan mulai habis-habisan mendukung kripto!
Baru-baru ini Bessent kembali angkat bicara. Kali ini, ia menyampaikan pernyataan yang benar-benar bersejarah. Apa katanya?
“GENIUS Act” adalah titik balik di bidang keuangan Amerika Serikat!
Bessent bahkan menyamakan undang-undang stablecoin ini dengan National Currency Act yang dibuat Presiden Lincoln pada 1863! Saat itu, Lincoln menetapkan aturan penerbitan uang kertas bagi bank-bank di seluruh Amerika. Kini, GENIUS Act membangun kerangka federal untuk stablecoin pembayaran di era digital.
Apa artinya? Pemerintah secara resmi memberi cap: stablecoin bukan anak liar, melainkan infrastruktur keuangan Amerika yang sah!
Ia juga menegaskan bahwa aturan final dari Office of the Comptroller of the Currency (OCC) sudah diberlakukan. Ini memberikan landasan yang jelas dan pragmatis bagi inovasi serta persaingan sektor swasta, sekaligus memperkuat posisi Amerika sebagai pemimpin di bidang aset digital.
Paham logika di balik semua ini? Dulu, saat terjun ke dunia kripto, kita terus khawatir akan digugat SEC dan takut regulasi diberlakukan secara membabi buta. Sekarang? Departemen Keuangan turun tangan langsung membangun jalan, menerbitkan lisensi, menetapkan aturan, dan menarik modal global.
The Fed masih sibuk memperdebatkan inflasi dan suku bunga, sementara Bessent membangun jalan tol untuk Web3. Begitu kerangka stablecoin yang patuh regulasi berjalan lancar, dana tradisional dalam jumlah besar akan mengalir ke dunia kripto melewati “titik balik” ini.
Pasar bullish segera kembali—ini bukan sekadar omongan. Ini bukan cuma menggoreng narasi, melainkan Amerika yang terang-terangan berebut kendali atas penetapan harga dan hegemoni aset digital global.
Sudah paham narasi makro kali ini?
2
6
8k
·
--
iPhone Duo mulai dijual 23 Oktober, harga mulai 15.999, maksimal 2 unit per orang.
Aku nggak ikut beli. Beneran bukan karena mahal, tapi takut dua-duanya terlalu berat di tangan, nanti susah nyetir Ferrari pakai satu tangan (nggak ding).
Yang paling ingin kutanyakan kepada para sultan yang siap beli di hari pertama: ponsel lama kalian mau diapakan? Jangan dijual di platform barang bekas demi dapat dua ratus yuan buat beli baskom stainless steel. Baik hati sedikit, langsung kirim saja ke aku.
iPhone 11-ku sekarang lemotnya kayak lagi memutar presentasi PowerPoint. Buka WeChat buat membalas pesan saja, ponselnya perlu menarik napas dalam-dalam dan menyiapkan diri selama beberapa menit; baru selesai mengetik, layarnya langsung membeku. Aku sampai harus menyembahnya dua kali supaya pulih.
Jadi, para pengguna Duo yang terhormat dan berhasil mendapatkannya di hari pertama, kalau ponsel lama kalian sudah tak terpakai dan tak tahu mau disimpan di mana, tolong ingat aku.
Terima kasih sebelumnya kepada para dermawan digital yang ikut mengentaskan kemiskinan. Semoga koin kalian berlipat ganda setiap hari!
784
·
--
Starbucks China akhirnya terang-terangan.
Mulai 22 Oktober, aturan “harus membeli untuk duduk” diberlakukan di seluruh negeri: kalau tidak memesan, jangan harap bisa duduk.
Kedok “ruang ketiga” akhirnya tersingkap—satu gelas air es dipakai untuk menduduki meja seharian, pelanggan sungguhan tak kebagian tempat, sementara kedai merugi karena menampung penumpang gratis. Dengan biaya sewa dan tenaga kerja setinggi itu, memangnya kedai bisa terus jadi perpustakaan gratis? Siapa yang sanggup menanggungnya?
Mulai nanti, kalau mau masuk dan duduk, bayar dulu. Kalau tidak membeli apa pun, pegawai akan langsung meminta Anda berdiri.
Memang sudah seharusnya begitu, atau Starbucks akhirnya menyerah?
3
7
6.6k
·
--
Mengulik: Berapa biaya yang harus dikeluarkan proyek biasa untuk listing di Binance Alpha?
Katanya, besi harus ditempa saat masih panas. Namun, dalam dunia startup kripto saat ini, teknologi saja tidak cukup—kita juga harus pintar berhitung. Belakangan ini, beredar di kalangan industri sebuah rincian biaya nyata untuk “listing di Binance Alpha”. Setelah melihatnya, kita hanya bisa bilang: julukan “mesin penghancur uang” memang bukan tanpa alasan.
Proyek biasa yang ingin ikut bermain mungkin harus menyiapkan total dana hampir 2 juta U. Uangnya dipakai untuk apa saja? Mari kita uraikan:
1. Promosi oleh KOL papan atas dan media: 500 ribu U
Sebagus apa pun produknya, tetap sulit dikenal kalau kurang terekspos. Promosi dari influencer besar dan publikasi media membutuhkan dana tunai yang tidak sedikit.
2. Mengerek harga dan menjaga stabilitas (market making): 500 ribu–1 juta U
Ini bagian yang paling menguras biaya sekaligus paling fleksibel. Setelah listing, harga tidak boleh anjlok begitu saja. Perlu menjaga harga dan likuiditas, bahkan mungkin harus menyiapkan dana untuk “menampung” token yang dijual.
3. Biaya terkait listing: 500 ribu U
Yang paham pasti paham. Sebagian dibayar tunai dan sebagian lagi dihitung dalam bentuk token—anggap saja ini harga untuk mendapatkan tiket masuk.
4. Biaya pemasaran dan acara: 150 ribu U
Token2049 di Singapura (100 ribu U) + KBW di Seoul, Korea Selatan (50 ribu U). Sewa tempat, mengadakan acara, dan kegiatan offline—semuanya butuh uang.
5. Gaji tim, perjalanan dinas, dan biaya operasional: 100 ribu U
Perjalanan dinas, menginap di hotel, dan menggaji tim.
Perlu dicatat, 2 juta U ini baru permulaan!
Selain itu, uang sebanyak ini sering kali tidak seluruhnya dibayar tunai. Banyak biaya yang dihitung menggunakan token proyek itu sendiri. Listing hanyalah tiket masuk; tantangan besar yang sesungguhnya ada setelahnya—bagaimana mempertahankan hype, likuiditas, dan volume perdagangan? Inilah bagian yang paling sulit dan seolah tak ada habisnya dalam menghabiskan uang.
Sekarang banyak proyek berlomba-lomba masuk ke bursa besar, tetapi kualitas proyek tetap harus menjadi yang utama. Kalaupun berhasil listing, tanpa narasi yang berkelanjutan dan pengguna sungguhan, jutaan yang digelontorkan mungkin tak akan menghasilkan apa-apa.
Dalam membangun startup kripto, kemampuan bercerita memang penting. Namun, pada akhirnya, kita juga harus pintar berhitung.
883
·
--
Selama sepekan terakhir, perusahaan publik terus menambah kepemilikan BTC, ETH, dan SOL
Strategy (MSTR): menambah 267 BTC, sehingga kini memegang 848.517 BTC;
Strive (ASST): menambah 1.223 BTC, sehingga kini memegang 36.818 BTC;
BitMine (BMNR): menambah 12.535 ETH, sehingga kini memegang 6.041.500 ETH;
DeFi Development (DFDV): menambah 3.983 SOL, sehingga kini memegang 2.590.300 SOL dan aset setara SOL.
745
·
--
Pada 2027, Musk akan mengirimkan 1 saham kepada setiap anak di Amerika melalui airdrop $SPCX , dengan harga saat ini sekitar 150 dolar AS.
Bukan poin, bukan whitelist. Sahamnya diperkirakan akan langsung masuk ke akun Robinhood.
Airdrop sejak lahir—program ini adalah “Genesis Drop khusus bayi manusia”.
Tidak perlu dompet, tidak perlu Gas, bahkan tidak perlu menghafal frasa pemulihan.
Bukan poin, bukan whitelist. Sahamnya diperkirakan akan langsung masuk ke akun Robinhood.
Airdrop sejak lahir—program ini adalah “Genesis Drop khusus bayi manusia”.
Tidak perlu dompet, tidak perlu Gas, bahkan tidak perlu menghafal frasa pemulihan.
2k
·
--
Terverifikasi
Pendapatan Circle pada paruh pertama tahun ini mencapai US$1,4 miliar, tetapi yang benar-benar masuk ke kantongnya hanya US$108 juta.
Mari kita lihat ke mana perginya US$1,4 miliar itu:
US$819 juta (hampir 60%) langsung dibagikan kepada mitra kanal ekosistem
US$473 juta (sekitar 34%) diinvestasikan untuk riset dan pengembangan teknologi, keamanan dan manajemen risiko, peninjauan kepatuhan, serta memperoleh lisensi global
Jika digabung, kedua pos ini mencapai lebih dari 93%. Pendapatan bersih yang tersisa untuk Circle sendiri hanya sekitar US$108 juta, dengan margin laba bersih sekitar 7% saja.
Inilah kenyataan bisnis penerbit stablecoin: skalanya sangat besar, tetapi sebagian besar laba dibagikan kepada mitra kanal, sementara sebagian besar biaya terserap oleh kepatuhan dan lisensi.
Semakin besar jumlah USDC yang beredar, semakin banyak uang yang dibagikan kepada mitra kanal; semakin jauh jangkauan globalnya, semakin tinggi biaya kepatuhannya.
Apakah efek skala pada akhirnya bisa diubah menjadi laba adalah pertanyaan paling mendasar dalam valuasi Circle.
$CRCL
{future}(CRCLUSDT)
Pendapatan Circle pada paruh pertama tahun ini mencapai US$1,4 miliar, tetapi yang benar-benar masuk ke kantongnya hanya US$108 juta.
Mari kita lihat ke mana perginya US$1,4 miliar itu:
US$819 juta (hampir 60%) langsung dibagikan kepada mitra kanal ekosistem
US$473 juta (sekitar 34%) diinvestasikan untuk riset dan pengembangan teknologi, keamanan dan manajemen risiko, peninjauan kepatuhan, serta memperoleh lisensi global
Jika digabung, kedua pos ini mencapai lebih dari 93%. Pendapatan bersih yang tersisa untuk Circle sendiri hanya sekitar US$108 juta, dengan margin laba bersih sekitar 7% saja.
Inilah kenyataan bisnis penerbit stablecoin: skalanya sangat besar, tetapi sebagian besar laba dibagikan kepada mitra kanal, sementara sebagian besar biaya terserap oleh kepatuhan dan lisensi.
Semakin besar jumlah USDC yang beredar, semakin banyak uang yang dibagikan kepada mitra kanal; semakin jauh jangkauan globalnya, semakin tinggi biaya kepatuhannya.
Apakah efek skala pada akhirnya bisa diubah menjadi laba adalah pertanyaan paling mendasar dalam valuasi Circle.
$CRCL
1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.8M penayangan
147,529 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 403 Kali
·340.7k penayangan
EarningsSeason
5.1M penayangan
25,193 Berdiskusi
AnthropicTTMRevenueGrewAbout1200%
1,272 penayangan
101 Berdiskusi