

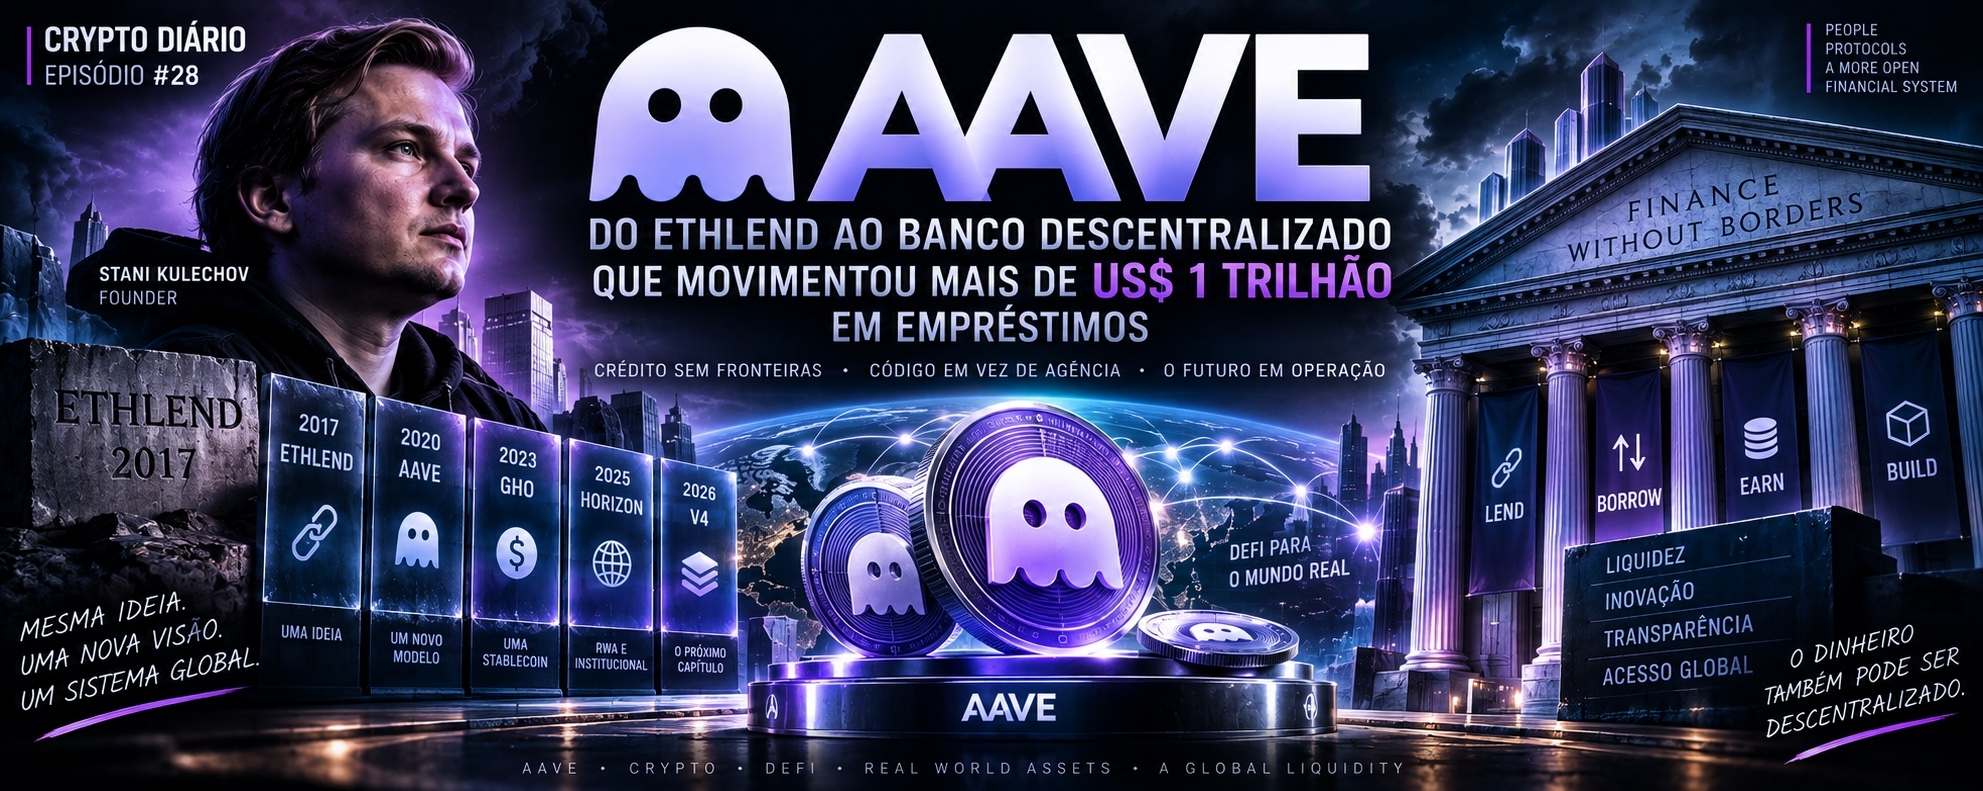
📺 HARIAN KRIPTO | EP. 28 - AAVE
👻 AAVE — DARI ETHLEND DESENTRALIZASI 2017 HINGGA “BANCO” YANG MEMBUAT HAMPIR US$ 1 TRILIUN DALAM PINJAMAN TANPA MEMILIKI SATU AGENSI PUN
Meminjam uang selalu berarti melewati seseorang. Bank, perusahaan pembiayaan, analisis kredit, pendaftaran, manajer, jam kerja.
Aave berangkat dari pertanyaan yang berbeda: bagaimana jika pihak yang punya uang untuk dipinjamkan dan pihak yang membutuhkan likuiditas bisa bertemu melalui kode?
Tanpa manajer. Tanpa agen. Tanpa seseorang yang menyetujui setiap transaksi secara manual.
Yang dimulai pada 2017 sebagai ETHLend melewati crash 2018, mengubah arsitektur sepenuhnya, bertahan dari kehancuran Terra, Celsius, Three Arrows Capital, dan FTX, lalu akhirnya menjadi salah satu infrastruktur kredit utama di DeFi.
Pada Februari 2026, Aave sendiri mencatat sekitar US$ 982 miliar dalam pinjaman kumulatif sejak 2020. Tak lama setelah itu, dengan peluncuran V4, ia mengumumkan telah melampaui tanda US$ 1 triliun.
Dan semuanya bermula dari seorang mahasiswa hukum.
👨⚖️ STANI KULECHOV — SANG ADVOKAT YANG INGIN MENINGGALKAN PERANTARA DIGANTI SMART CONTRACT
Stani Kulechov belajar hukum di Universitas Helsinki. Ketika Ethereum masih merupakan teknologi eksperimental bagi sebagian besar pasar, ia menyadari bahwa smart contract bisa melakukan lebih dari sekadar memindahkan token.
Mereka bisa mengelola kredit.
Pada November 2017 lahirlah ETHLend. Ide awalnya adalah membangun pasar peer-to-peer di Ethereum: seseorang menawarkan modal, yang lain memberikan jaminan, dan keduanya dihubungkan langsung.
ICO tersebut menghimpun sekitar US$ 16,2 juta.
Hanya ada satu masalah.
Modelnya sulit untuk diskalakan.
Untuk setiap orang yang ingin meminjam, perlu menemukan orang lain yang persis menginginkan aset itu, dalam jumlah itu, dan dengan syarat yang kompatibel.
Lalu datanglah pasar bear pada 2018.
Alih-alih meninggalkan proyek, tim hampir sepenuhnya membangun ulang idenya.
👻 ETHLEND BERAKHIR. AAVE LAHIR.
Selama 2018 dan 2019, sistem peer-to-peer digantikan oleh liquidity pool.
Logikanya berubah total.
Alih-alih João harus menemukan Maria untuk meminjamkan USDC, ribuan pengguna akan menyetor USDC ke sebuah penampung besar. Siapa pun yang ingin meminjam USDC akan menarik likuiditas dari pool tersebut, dengan kripto sebagai jaminan.
Siapa yang menyediakan modal mendapat bunga.
Siapa yang meminjam membayar bunga.
Smart contract mengatur prosesnya.
Proyek itu diubah namanya menjadi Aave — kata Finlandia yang dikaitkan dengan “hantu” — dan versi pertama protokol mulai beroperasi pada Januari 2020.
Perubahan yang tampak sederhana ini ternyata menyelesaikan masalah yang selama ini membatasi ETHLend.
Dan menempatkan Aave di pusat DeFi yang sedang tumbuh.
⚙️ CARA AAVE BEKERJA DALAM PRAKTIK
Bayangkan Anda punya ETH, tapi Anda butuh dolar dan tidak ingin menjual Ethereum Anda.
Anda menyetor ETH ke Aave sebagai jaminan.
Protokol menghitung seberapa banyak yang bisa dipinjam dari posisi itu.
Anda kemudian bisa mengambil USDC, GHO, atau aset lain yang tersedia.
Selama jaminan Anda tetap cukup jauh di atas utang, posisi itu tetap terbuka.
Namun ada perbedaan mendasar dibanding bank: Aave biasanya tidak menanyakan gaji, profesi, atau riwayat Anda di Serasa.
Ia bertanya: jaminan Anda apa?
Ini juga menjelaskan mengapa sebagian besar pinjaman bersifat overcollateralized. Biasanya Anda perlu menyetor nilai lebih besar daripada yang Anda pinjam.
Jika harga jaminan jatuh dan posisi menjadi berbahaya, protokol bisa melikuidasinya secara otomatis.
Tidak ada manajer yang bisa dihubungi lewat telepon.
Yang ada adalah kode.
⚡ FLASH LOANS — AMBIL JUTAAN MODAL PINJAMAN TANPA JAMINAN, ASALKAN DIKEMBALIKAN DI BLOK YANG SAMA
Di sinilah Aave memperkenalkan ke pasar salah satu gagasan DeFi yang paling aneh.
Flash loans.
Dalam satu transaksi blockchain saja, seseorang bisa mengambil jumlah modal yang besar tanpa memberikan jaminan, menggunakan uang itu, lalu mengembalikannya bersama biaya/imbalannya dalam transaksi yang sama.
Syaratnya sangat sederhana: semuanya harus terjadi dalam transaksi yang sama.
Jika pinjaman tidak dikembalikan, blockchain akan membatalkan seluruh operasi seolah-olah tak pernah terjadi.
Hal ini membuka ruang untuk arbitrase, refinancing, pertukaran jaminan, dan likuidasi otomatis.
Juga mengubah flash loans menjadi alat yang sering dikaitkan dengan serangan terhadap protokol yang rentan — meski dalam kasus-kasus tersebut, pinjaman biasanya hanyalah pembiayaan instan untuk serangan, bukan semata-mata kerentanan yang dieksploitasi.
🏦 2020 — LEND MENJADI AAVE DAN PROTOKOL MENDAPAT TATA KELOLA
Token LEND lama juga harus berubah.
Migrasi yang disetujui oleh tata kelola menetapkan konversi 100 LEND menjadi 1 AAVE. Pasokan baru disusun menjadi 16 juta AAVE: 13 juta untuk pemegang lama dan 3 juta untuk cadangan ekosistem.
AAVE kemudian memiliki peran tata kelola.
Pada Desember 2020 hadir V2, membawa peningkatan efisiensi, pendelegasian kredit, dan fitur lainnya.
Protokol ini tidak lagi terlihat seperti sekadar eksperimen.
Seolah-olah itu adalah pasar keuangan yang dibangun dalam kode.
🚀 2021 — DEFI MELEDAK DAN AAVE MENYENTUH US$ 661,69
Bull market 2021 menempatkan DeFi di pusat spekulasi.
Pada 18 Mei, AAVE mencapai puncak historisnya sekitar US$ 661,69.
Itu lonjakan yang brutal untuk aset yang sebelumnya mencatat titik terendah sekitar US$ 26 pada November 2020.
Tapi ujian sesungguhnya tidak akan datang saat euforia.
Akan datang ketika semuanya mulai runtuh.
🛡️ 2022 — TAHUN KETIKA DEFI DIHADAPKAN PADA DINDING
Pada Maret 2022, V3 mulai ekspansi multichain melalui jaringan seperti Polygon, Avalanche, Arbitrum, dan Optimism. Ia memperkenalkan mekanisme seperti Isolation Mode, batas eksposur, dan High Efficiency Mode.
Beberapa bulan kemudian, pasar kripto masuk ke salah satu krisis terburuk dalam sejarahnya.
Terra/LUNA ambruk.
Three Arrows Capital jatuh.
Celsius masuk ke jurang keruntuhan.
FTX bangkrut.
Aave tetap berjalan.
Tapi itu tidak berarti ia keluar tanpa terkena masalah.
Pada November 2022, Avraham Eisenberg — yang dikenal dari episode Mango Markets — membangun posisi besar yang melibatkan CRV di Aave. Operasi itu berakhir dengan likuidasi dan meninggalkan utang bermasalah di pasar V2, menunjukkan bagaimana likuiditas yang rendah pada aset tertentu bisa menciptakan risiko bahkan dalam sistem overcollateralized.
Itu pelajaran penting: desentralisasi tidak menghapus risiko. Ia hanya mengubah tempat risiko berada.
💵 2023 — AAVE MEMBUAT “DOLAR” MILIKNYA SENDIRI
Pada 15 Juli 2023, tata kelola menyetujui dan mengeksekusi peluncuran GHO di Ethereum.
GHO adalah stablecoin overcollateralized asli dari ekosistem Aave.
Pengguna menyetor jaminan dan dapat menghasilkan GHO dari jaminan tersebut. Saat mereka melunasi utangnya, GHO yang sesuai akan dibakar.
Masih ada perbedaan ekonomi penting: bunga yang dibayar oleh peminjam GHO dapat langsung mengalir ke treasury Aave DAO.
Aave berhenti menjadi sekadar tempat untuk meminjam stablecoin pihak ketiga.
Sekarang, stablecoin itu miliknya sendiri.
🏛️ 2025 — WALL STREET MULAI MUNCUL DALAM CERITA
Pada Agustus 2025 lahirlah Aave Horizon.
Usulan ini penting karena menyentuh batas tepat antara DeFi dan keuangan tradisional.
Investor institusional yang memenuhi syarat dapat menggunakan aset dunia nyata yang ditokenisasi — termasuk produk yang terkait Treasuries — sebagai jaminan untuk meminjam stablecoin.
Saat peluncuran, ekosistem melibatkan nama-nama seperti Circle, Superstate, Centrifuge, Ripple, Securitize, VanEck, dan WisdomTree.
Pada akhir 2025, Horizon sudah melewati US$ 570 juta dalam setoran, menurut Aave.
Ini semacam pembalikan yang menarik.
Selama bertahun-tahun, DeFi mencoba meniru alat-alat Wall Street.
Kini aset tradisional yang ditokenisasi mulai mencari likuiditas di dalam DeFi.
☂️ UMBRELLA — SIAPA YANG BAYAR KETIKA SESUATU BERANTAKAN?
Pada Juni 2025, Umbrella mulai beroperasi, evolusi dari Safety Module yang lama.
Gagasannya adalah menciptakan lapisan perlindungan terhadap defisit protokol.
Pengguna dapat melakukan staking pada aTokens tertentu atau GHO, menerima imbalan, dan sebagai imbalannya menerima risiko sebagian aset tersebut digunakan jika muncul defisit yang memenuhi syarat.
Mekanismenya otomatis dan dibagi per aset serta per jaringan.
Ini semacam bantalan finansial on-chain.
Tapi, seperti hampir semua hal di DeFi, perlindungan juga datang bersama risiko.
👻 2026 — AAVE V4: PROTOKOL BERUPAYA BERHENTI MENJADI SEKADAR “DEFI”
Pada 30 Maret 2026, Aave V4 diluncurkan di Ethereum.
Perubahan utama ada pada arsitektur Hub and Spoke.
Anggap Hub sebagai sebuah penampung sentral likuiditas yang sangat besar.
Spokes adalah pasar khusus yang terhubung ke penampung tersebut, dan masing-masing dapat memiliki jaminannya sendiri, aturan risiko, serta parameter likuidasi.
Ini memungkinkan penggunaan modal lebih efisien tanpa harus membuat pool yang benar-benar terisolasi untuk setiap produk baru.
V4 melewati sekitar 345 hari akumulasi revisi keamanan, termasuk audit, verifikasi formal, fuzzing, dan kompetisi keamanan publik.
Dan adopsinya pun mulai.
Pada Agustus 2026, total setoran V4 di Ethereum dan Avalanche melewati US$ 800 juta, sementara pinjaman aktif mencapai rekor.
🔥 2026 — TAPI DESENTRALISASI JUGA MEMBAWA KONFLIK TATA KELOLA
Tahun itu juga menunjukkan persoalan yang kurang teknis dan jauh lebih politis dalam ekosistem itu sendiri.
Diskusi antara Aave Labs dan peserta DAO membahas pendapatan dari produk, kontrol merek, pendanaan, transparansi, bahkan bobot alamat yang terkait dengan tim dalam pemungutan suara.
Pada Februari muncul apa yang disebut “Aave Will Win Framework”.
Usulan itu berkembang setelah debat yang intens dan mulai mendukung, antara lain, bahwa 100% pendapatan dari produk Aave yang dikembangkan oleh Aave Labs diarahkan ke treasury DAO.
Kritikus di dalam tata kelola sendiri mempertanyakan anggaran, konsentrasi kekuasaan, dan transparansi. Aave Labs, di sisi lain, berargumen bahwa model tersebut akan meningkatkan keselarasan antara perusahaan, protokol, dan pemegang.
Episode ini mungkin sama pentingnya dengan pembaruan kode mana pun.
Karena mengangkat pertanyaan yang mengganggu untuk semua DeFi:
apakah sebuah protokol bisa terdesentralisasi secara teknis dan tetap sangat bergantung pada orang dan perusahaan yang membangun infrastruktur-nya?
📊 ANGKA YANG MENJELASKAN CERITANYA
ICO ETHLend — November/2017: US$ 16,2 juta
Aave V1 — Januari/2020
Migrasi LEND → AAVE — 100:1
Puncak historis — 18/05/2021: US$ 661,69
Aave V3 — Maret/2022
GHO — Juli/2023
Umbrella — Juni/2025
Horizon — Agustus/2025
Aave V4 — Maret/2026
Pinjaman kumulatif: lebih dari US$ 1 triliun
Setoran V4 di Ethereum + Avalanche pada Agustus/2026: lebih dari US$ 800 juta
AAVE pada September/2026: sekitar US$ 130–US$ 140, masih kurang lebih 80% di bawah ATH.
🌐 DI MANA AAVE BERADA SAAT INI
Aave tidak lagi hanya sebuah aplikasi di Ethereum.
V3 memiliki implementasi di Ethereum, Arbitrum, Optimism, Polygon, Avalanche, Base, BNB Chain, dan berbagai jaringan lainnya.
Di saat yang sama, Horizon berupaya menghubungkan kredit institusional dan aset yang ditokenisasi; GHO menciptakan lapisan moneter sendiri; Umbrella berperan dalam perlindungan terhadap defisit; dan V4 mencoba mengubah likuiditas yang terfragmentasi menjadi infrastruktur modular.
Hasilnya adalah proyek yang sangat berbeda dari ETHLend tahun 2017.
💰 VALE A PENA INVESTIR EM AAVE?
Sisi positif: ada penggunaan nyata protokol, riwayat operasional melewati beberapa peristiwa terburuk dalam pasar kripto, kepemimpinan yang relevan di lending, lebih dari US$ 1 triliun dalam pinjaman kumulatif, serta langkah-langkah baru seperti V4, GHO, dan Horizon. Masuknya RWA juga memperluas argumen melampaui spekulasi kripto semata.
Perhatian: AAVE tetaplah aset yang volatil dan berada jauh di bawah puncak historisnya. Protokol bergantung pada smart contract, oracle, likuidasi yang efisien, dan pengelolaan risiko yang ketat. Kegagalan pada komponen-komponen tersebut dapat menimbulkan kerugian. Ada juga kompetisi yang semakin meningkat dalam kredit on-chain, dan perdebatan 2026 menunjukkan bahwa tata kelola serta keselarasan ekonomi antara Labs, DAO, dan pemegang tidaklah persoalan yang selesai hanya karena ada pemungutan suara on-chain.
Ada juga perbedaan fundamental yang sering diabaikan banyak orang:
Aave, protokolnya, bisa tumbuh tanpa harga token AAVE harus bergerak sebanding.
Penggunaan produk dan kenaikan nilai token adalah hal yang terkait, tetapi tidak identik.
📅 GARIS WAKTU
2017: Stani Kulechov menciptakan ETHLend
Nov/2017: ICO mengumpulkan sekitar US$ 16,2 juta
2018–2019: ETHLend dibangun ulang dan dinamai ulang menjadi Aave
Jan/2020: Aave V1 mulai beroperasi
Okt/2020: migrasi LEND ke AAVE
Des/2020: Aave V2
Mei/2021: AAVE mencapai ATH US$ 661,69
Mar/2022: Aave V3 memulai ekspansi multichain
Nov/2022: episode yang melibatkan CRV mengungkap risiko likuiditas pada V2
Jul/2023: GHO mulai beroperasi
Jun/2025: Umbrella diaktifkan
Agu/2025: Aave Horizon diluncurkan
Mar/2026: Aave V4 live di Ethereum
Agu/2026: V4 melampaui US$ 800 juta dalam deposito antara Ethereum dan Avalanche
Sep/2026: AAVE diperdagangkan sekitar 78% di bawah ATH
🎯 MENUTUP
Kisah Aave mungkin merupakan salah satu contoh terbaik tentang bagaimana DeFi matang.
Awalnya, mereka mencoba menempatkan dua pihak berhadapan langsung untuk melakukan pinjaman.
Tidak berjalan dengan baik.
Lalu proyek itu meninggalkan arsitekturnya sendiri, membuat liquidity pool, dan selama enam tahun berikutnya mengubah ide tersebut menjadi infrastruktur yang sudah memproses hampir satu triliun dolar dalam bentuk kredit.
Tapi tantangan berikutnya jauh lebih besar.
Bukan sekadar membuktikan pinjaman on-chain berfungsi.
Hal itulah yang sudah dibuktikan oleh Aave.
Yang harus dibuktikan adalah apakah infrastruktur ini bisa menyeberangi batas antara dunia kripto dan sistem keuangan bernilai triliunan dolar tanpa kehilangan justru hal yang membuatnya berbeda: transparansi, self-custody, dan eksekusi berbasis kode.
Dan pertanyaannya untuk menutup Episode #28:
Kalau di masa depan saham, surat utang pemerintah, properti, dan uang semuanya ditokenisasi, apakah kita masih perlu bank tradisional untuk menjadi perantara kredit — atau protokol seperti Aave bisa mengambil sebagian peran itu?
#AAVE #AaveV4 #DocumentarioIndependente #BinanceSquare #AaveProtocol

Ini bukan saran keuangan. DYOR. Berinvestasilah hanya pada hal yang bisa Anda rugikan.
Sumber yang dirujuk: Aave Labs, Aave Governance, dokumentasi Aave, CoinGecko, CoinDesk, dan data publik protokol.
Crypto Diário | Episode #28 dari sekian banyak.
Sebuah dokumenter tentang uang masa depan — diceritakan sekarang.