
#credits
credits
1,862 penayangan
22 Berdiskusi
Populer
Terbaru
·
--
Bullish
🚀 Michael Saylor Belum Selesai. Dia Sekarang Mengubah Kredit.
Michael Saylor terus mendorong batasan adopsi Bitcoin, mengubah perusahaannya dari bisnis perangkat lunak menjadi salah satu firma keuangan terbesar yang berfokus pada Bitcoin di dunia. Apa yang dimulai sebagai strategi kas pada tahun 2020 telah berkembang menjadi visi yang lebih luas untuk pasar modal digital dan kredit. 🪙📈
Setelah kekhawatiran tentang inflasi dan suku bunga mendekati nol, Saylor memindahkan ratusan juta dolar dari cadangan kas ke Bitcoin, berargumen bahwa mata uang fiat tradisional secara bertahap kehilangan daya beli seiring waktu. Hari ini, Strategy dilaporkan memiliki lebih dari 843.000 Bitcoin yang bernilai puluhan miliar dolar, menjadikannya pemegang Bitcoin korporat terbesar di dunia. 🌍💰
Saylor sekarang menggambarkan Bitcoin bukan sekadar sebagai investasi, tetapi sebagai "modal digital" yang dapat mendukung produk keuangan baru. Selama beberapa tahun terakhir, Strategy telah mengumpulkan miliaran melalui obligasi konversi, saham preferen, dan penawaran ekuitas, menggunakan sebagian besar modal tersebut untuk memperluas kepemilikan Bitcoin-nya. Pendekatan ini secara efektif menghubungkan pasar kredit tradisional dengan aset digital. 🏦⚡
Pendukung melihat strategi ini sebagai model revolusioner yang dapat mengubah keuangan korporat dan pelestarian modal jangka panjang. Namun, para kritikus terus memperingatkan tentang volatilitas Bitcoin dan risiko mengaitkan seluruh struktur korporat dengan satu aset. 📉⚠️
Meskipun ada perdebatan, Saylor tetap menjadi salah satu tokoh paling berpengaruh dalam industri kripto, dan visi jangka panjangnya terus membentuk percakapan tentang Bitcoin, adopsi institusional, dan masa depan keuangan global.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor Belum Selesai. Dia Sekarang Mengubah Kredit.
Michael Saylor terus mendorong batasan adopsi Bitcoin, mengubah perusahaannya dari bisnis perangkat lunak menjadi salah satu firma keuangan terbesar yang berfokus pada Bitcoin di dunia. Apa yang dimulai sebagai strategi kas pada tahun 2020 telah berkembang menjadi visi yang lebih luas untuk pasar modal digital dan kredit. 🪙📈
Setelah kekhawatiran tentang inflasi dan suku bunga mendekati nol, Saylor memindahkan ratusan juta dolar dari cadangan kas ke Bitcoin, berargumen bahwa mata uang fiat tradisional secara bertahap kehilangan daya beli seiring waktu. Hari ini, Strategy dilaporkan memiliki lebih dari 843.000 Bitcoin yang bernilai puluhan miliar dolar, menjadikannya pemegang Bitcoin korporat terbesar di dunia. 🌍💰
Saylor sekarang menggambarkan Bitcoin bukan sekadar sebagai investasi, tetapi sebagai "modal digital" yang dapat mendukung produk keuangan baru. Selama beberapa tahun terakhir, Strategy telah mengumpulkan miliaran melalui obligasi konversi, saham preferen, dan penawaran ekuitas, menggunakan sebagian besar modal tersebut untuk memperluas kepemilikan Bitcoin-nya. Pendekatan ini secara efektif menghubungkan pasar kredit tradisional dengan aset digital. 🏦⚡
Pendukung melihat strategi ini sebagai model revolusioner yang dapat mengubah keuangan korporat dan pelestarian modal jangka panjang. Namun, para kritikus terus memperingatkan tentang volatilitas Bitcoin dan risiko mengaitkan seluruh struktur korporat dengan satu aset. 📉⚠️
Meskipun ada perdebatan, Saylor tetap menjadi salah satu tokoh paling berpengaruh dalam industri kripto, dan visi jangka panjangnya terus membentuk percakapan tentang Bitcoin, adopsi institusional, dan masa depan keuangan global.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor terus mendorong batasan adopsi Bitcoin, mengubah perusahaannya dari bisnis perangkat lunak menjadi salah satu firma keuangan terbesar yang berfokus pada Bitcoin di dunia. Apa yang dimulai sebagai strategi kas pada tahun 2020 telah berkembang menjadi visi yang lebih luas untuk pasar modal digital dan kredit. 🪙📈
Setelah kekhawatiran tentang inflasi dan suku bunga mendekati nol, Saylor memindahkan ratusan juta dolar dari cadangan kas ke Bitcoin, berargumen bahwa mata uang fiat tradisional secara bertahap kehilangan daya beli seiring waktu. Hari ini, Strategy dilaporkan memiliki lebih dari 843.000 Bitcoin yang bernilai puluhan miliar dolar, menjadikannya pemegang Bitcoin korporat terbesar di dunia. 🌍💰
Saylor sekarang menggambarkan Bitcoin bukan sekadar sebagai investasi, tetapi sebagai "modal digital" yang dapat mendukung produk keuangan baru. Selama beberapa tahun terakhir, Strategy telah mengumpulkan miliaran melalui obligasi konversi, saham preferen, dan penawaran ekuitas, menggunakan sebagian besar modal tersebut untuk memperluas kepemilikan Bitcoin-nya. Pendekatan ini secara efektif menghubungkan pasar kredit tradisional dengan aset digital. 🏦⚡
Pendukung melihat strategi ini sebagai model revolusioner yang dapat mengubah keuangan korporat dan pelestarian modal jangka panjang. Namun, para kritikus terus memperingatkan tentang volatilitas Bitcoin dan risiko mengaitkan seluruh struktur korporat dengan satu aset. 📉⚠️
Meskipun ada perdebatan, Saylor tetap menjadi salah satu tokoh paling berpengaruh dalam industri kripto, dan visi jangka panjangnya terus membentuk percakapan tentang Bitcoin, adopsi institusional, dan masa depan keuangan global.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
kartu kredit dari binance adalah kabar terbaik hari ini #Credits #SenateDelaysCLARITYActVoteToSeptember
kartu kredit dari binance adalah kabar terbaik hari ini #Credits #SenateDelaysCLARITYActVoteToSeptember
71

BEGITULAH CARA KERJA KREDIT INDEXED (UVC)
Kredit index di Unidades de Valor Crédito (UVC) akan disesuaikan mengikuti nilai tukar resmi. Walaupun Anda membayar dalam bolívares, utang Anda akan tetap mempertahankan kesetaraannya dalam mata uang asing.
📊 CONTOH PRAKTIS: KREDIT SEBESAR $1.200
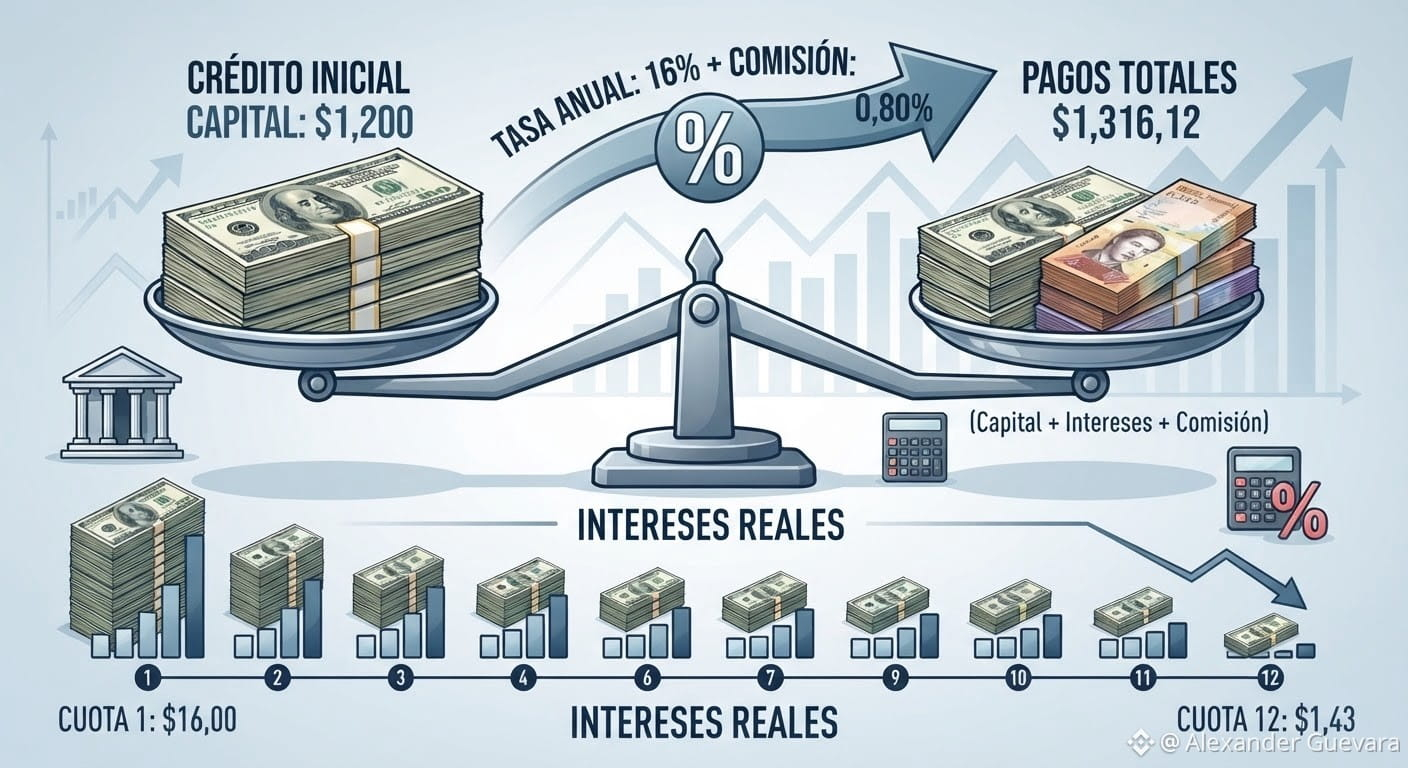
Bayangkan Anda mendapatkan pinjaman dengan nilai setara $1.200 selama 12 bulan dengan bunga tahunan 16% dan biaya awal sebesar 0,80% ($9,60).
Tersisa 12 cicilan bulanan tetap dalam dolar, sekitar $108,88, yang dibayarkan dalam bolívares dengan kurs resmi pada hari tersebut.
Di akhir tahun, Anda telah membayar:
✔️ 💵 Pokok: $1.200,00
✔️ 📈 Bunga: $106,52
✔️ 🏦 Biaya awal: $9,60
✔️ 💳 Total yang dikeluarkan: $1.316,12
(Harga total pembiayaan: $116,12)
¿BAGAIMANA CARA KERJA BUNGA YANG BENAR-BENAR REAL?
✔️ Anda tidak membayar penuh 16% atas $1.200: Bunganya dihitung per bulan berdasarkan sisa saldo yang terutang. Karena setiap bulan Anda membayar pokok, jumlah yang menjadi dasar perhitungan bunga akan berkurang:
✔️ Cicilan 1: Anda membayar bunga sebesar $16,00.
✔️ Cicilan 12: Anda hanya membayar bunga sebesar $1,43.
Biaya sebenarnya bukan sekadar pengurangan: Walaupun Anda membayar tambahan $116,12, Anda tidak mempertahankan $1.200 selama setahun penuh (Anda mengembalikan uang sejak bulan pertama). Biaya finansial riil efektif Anda lebih besar daripada persentase nominal, jadi Anda perlu menilai apakah keuntungan Anda melebihi margin tersebut.
#uvc #Credits #venezuela #Macro #economy $BTC
BEGITULAH CARA KERJA KREDIT INDEXED (UVC)
Kredit index di Unidades de Valor Crédito (UVC) akan disesuaikan mengikuti nilai tukar resmi. Walaupun Anda membayar dalam bolívares, utang Anda akan tetap mempertahankan kesetaraannya dalam mata uang asing.
📊 CONTOH PRAKTIS: KREDIT SEBESAR $1.200
Bayangkan Anda mendapatkan pinjaman dengan nilai setara $1.200 selama 12 bulan dengan bunga tahunan 16% dan biaya awal sebesar 0,80% ($9,60).
Tersisa 12 cicilan bulanan tetap dalam dolar, sekitar $108,88, yang dibayarkan dalam bolívares dengan kurs resmi pada hari tersebut.
Di akhir tahun, Anda telah membayar:
✔️ 💵 Pokok: $1.200,00
✔️ 📈 Bunga: $106,52
✔️ 🏦 Biaya awal: $9,60
✔️ 💳 Total yang dikeluarkan: $1.316,12
(Harga total pembiayaan: $116,12)
¿BAGAIMANA CARA KERJA BUNGA YANG BENAR-BENAR REAL?
✔️ Anda tidak membayar penuh 16% atas $1.200: Bunganya dihitung per bulan berdasarkan sisa saldo yang terutang. Karena setiap bulan Anda membayar pokok, jumlah yang menjadi dasar perhitungan bunga akan berkurang:
✔️ Cicilan 1: Anda membayar bunga sebesar $16,00.
✔️ Cicilan 12: Anda hanya membayar bunga sebesar $1,43.
Biaya sebenarnya bukan sekadar pengurangan: Walaupun Anda membayar tambahan $116,12, Anda tidak mempertahankan $1.200 selama setahun penuh (Anda mengembalikan uang sejak bulan pertama). Biaya finansial riil efektif Anda lebih besar daripada persentase nominal, jadi Anda perlu menilai apakah keuntungan Anda melebihi margin tersebut.
#uvc #Credits #venezuela #Macro #economy $BTC
Kredit index di Unidades de Valor Crédito (UVC) akan disesuaikan mengikuti nilai tukar resmi. Walaupun Anda membayar dalam bolívares, utang Anda akan tetap mempertahankan kesetaraannya dalam mata uang asing.
📊 CONTOH PRAKTIS: KREDIT SEBESAR $1.200
Bayangkan Anda mendapatkan pinjaman dengan nilai setara $1.200 selama 12 bulan dengan bunga tahunan 16% dan biaya awal sebesar 0,80% ($9,60).
Tersisa 12 cicilan bulanan tetap dalam dolar, sekitar $108,88, yang dibayarkan dalam bolívares dengan kurs resmi pada hari tersebut.
Di akhir tahun, Anda telah membayar:
✔️ 💵 Pokok: $1.200,00
✔️ 📈 Bunga: $106,52
✔️ 🏦 Biaya awal: $9,60
✔️ 💳 Total yang dikeluarkan: $1.316,12
(Harga total pembiayaan: $116,12)
¿BAGAIMANA CARA KERJA BUNGA YANG BENAR-BENAR REAL?
✔️ Anda tidak membayar penuh 16% atas $1.200: Bunganya dihitung per bulan berdasarkan sisa saldo yang terutang. Karena setiap bulan Anda membayar pokok, jumlah yang menjadi dasar perhitungan bunga akan berkurang:
✔️ Cicilan 1: Anda membayar bunga sebesar $16,00.
✔️ Cicilan 12: Anda hanya membayar bunga sebesar $1,43.
Biaya sebenarnya bukan sekadar pengurangan: Walaupun Anda membayar tambahan $116,12, Anda tidak mempertahankan $1.200 selama setahun penuh (Anda mengembalikan uang sejak bulan pertama). Biaya finansial riil efektif Anda lebih besar daripada persentase nominal, jadi Anda perlu menilai apakah keuntungan Anda melebihi margin tersebut.
#uvc #Credits #venezuela #Macro #economy $BTC
88
Artikel
Lihat terjemahan
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Artikel
BCV membedakan berdasarkan jangka waktu deposito untuk persyaratan cadangan wajib dan memperkuat sanksiakibat kekurangan
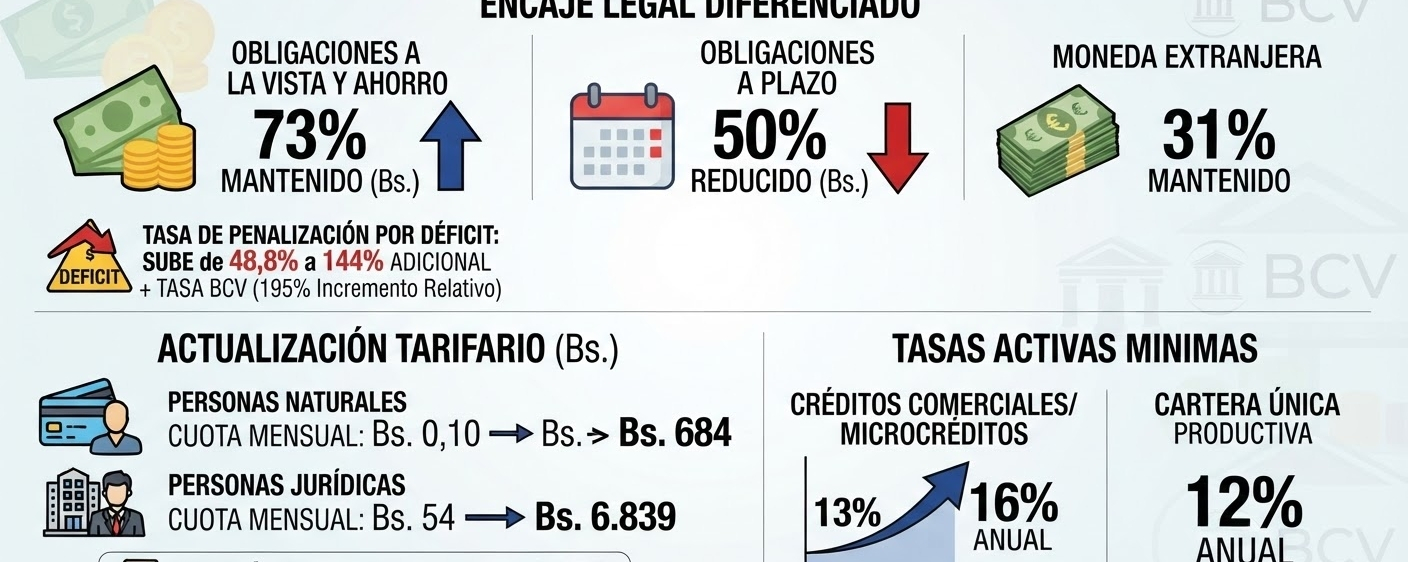
Kelengkapan ikatan hukum tetap dipertahankan sebesar 73%, tetapi proporsi ini akan diterapkan pada jumlah total kewajiban bersih berdasarkan giro (waktu tertentu) dan tabungan, sedangkan diturunkan menjadi 50% untuk kewajiban bersih berdasarkan jatuh tempo.
Bank Sentral Venezuela (BCV) menaikkan secara signifikan biaya bagi bank-bank yang mengalami kekurangan dalam pemenuhan rasio ikatan hukum, dengan menetapkan bahwa tingkat bunga dasar tahunan untuk penagihan atas kejadian tersebut meningkat dari 48,8 menjadi tambahan 144 poin persentase di atas tingkat yang ditetapkan oleh penerbit dalam operasi diskonto, redisconto, dan uang muka yang biasa.
BCV membedakan berdasarkan jangka waktu deposito untuk persyaratan cadangan wajib dan memperkuat sanksi
akibat kekurangan
Kelengkapan ikatan hukum tetap dipertahankan sebesar 73%, tetapi proporsi ini akan diterapkan pada jumlah total kewajiban bersih berdasarkan giro (waktu tertentu) dan tabungan, sedangkan diturunkan menjadi 50% untuk kewajiban bersih berdasarkan jatuh tempo.
Bank Sentral Venezuela (BCV) menaikkan secara signifikan biaya bagi bank-bank yang mengalami kekurangan dalam pemenuhan rasio ikatan hukum, dengan menetapkan bahwa tingkat bunga dasar tahunan untuk penagihan atas kejadian tersebut meningkat dari 48,8 menjadi tambahan 144 poin persentase di atas tingkat yang ditetapkan oleh penerbit dalam operasi diskonto, redisconto, dan uang muka yang biasa.
Kelengkapan ikatan hukum tetap dipertahankan sebesar 73%, tetapi proporsi ini akan diterapkan pada jumlah total kewajiban bersih berdasarkan giro (waktu tertentu) dan tabungan, sedangkan diturunkan menjadi 50% untuk kewajiban bersih berdasarkan jatuh tempo.
Bank Sentral Venezuela (BCV) menaikkan secara signifikan biaya bagi bank-bank yang mengalami kekurangan dalam pemenuhan rasio ikatan hukum, dengan menetapkan bahwa tingkat bunga dasar tahunan untuk penagihan atas kejadian tersebut meningkat dari 48,8 menjadi tambahan 144 poin persentase di atas tingkat yang ditetapkan oleh penerbit dalam operasi diskonto, redisconto, dan uang muka yang biasa.
29
🇻🇪Ekonom Jesús Palacios
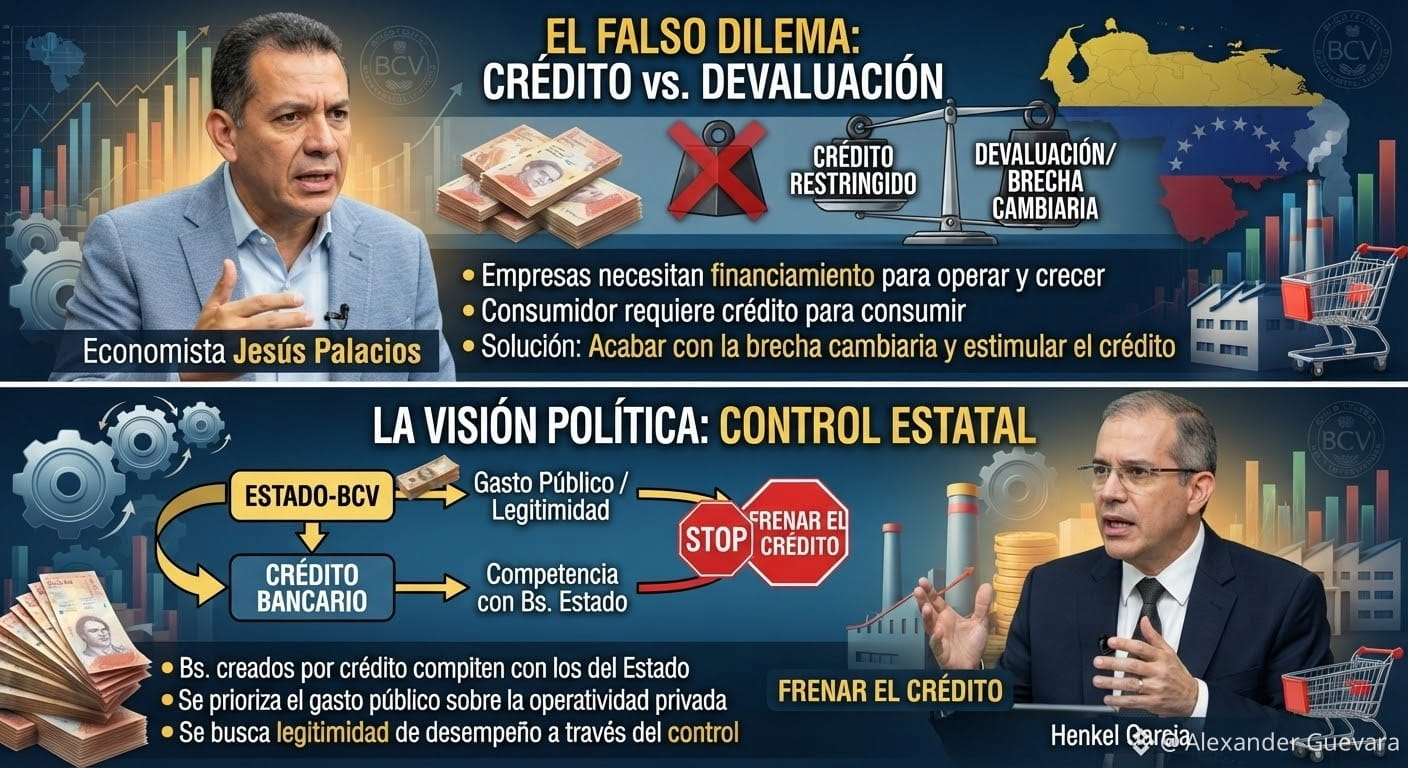
Mempertahankan diri kita dalam dilema palsu antara kredit dan devaluasi adalah kesalahan yang sudah sangat mahal biayanya bagi negara.
Tingkat pembiayaan yang lebih rendah di benua ini kontras dengan perusahaan-perusahaan swasta yang membutuhkan pembiayaan besar untuk menjaga kapasitas operasional, melakukan modernisasi, dan bertumbuh.
🇻🇪Ekonom Jesús Palacios
Selain itu, konsumen Venezuela, dengan keterbatasan pendapatan yang besar, membutuhkan kredit konsumtif agar dapat membiayai pengeluaran untuk barang dan jasa.
Sebelum terjebak dalam dilema itu, seharusnya kesenjangan nilai tukar dihapus, sehingga kurs resmi dapat menanggapi penawaran dan permintaan di pasar valuta, serta mendorong pertumbuhan dengan kebijakan yang menstimulasi pengembangan kredit dalam sistem keuangan.
🇻🇪Henkel Garcia
Hal ini juga dapat dilihat dari sudut pandang politik.
Uang Bs yang diciptakan melalui kredit, dalam tingkat tertentu bersaing dengan Bs yang diterbitkan oleh Negara-BCV.
Dengan menghambat kredit, Bs Negara-BCV akan memiliki dampak yang lebih besar, yaitu yang mereka incar untuk mengarah pada legitimasi kinerja.
Dalam praktiknya, mereka lebih memilih agar warga melihat adanya efektivitas tertentu dalam belanja publik, ketimbang perusahaan dapat meningkatkan penjualan-operasionalnya dengan pembiayaan yang lebih besar.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Ekonom Jesús Palacios
Mempertahankan diri kita dalam dilema palsu antara kredit dan devaluasi adalah kesalahan yang sudah sangat mahal biayanya bagi negara.
Tingkat pembiayaan yang lebih rendah di benua ini kontras dengan perusahaan-perusahaan swasta yang membutuhkan pembiayaan besar untuk menjaga kapasitas operasional, melakukan modernisasi, dan bertumbuh.
🇻🇪Ekonom Jesús Palacios
Selain itu, konsumen Venezuela, dengan keterbatasan pendapatan yang besar, membutuhkan kredit konsumtif agar dapat membiayai pengeluaran untuk barang dan jasa.
Sebelum terjebak dalam dilema itu, seharusnya kesenjangan nilai tukar dihapus, sehingga kurs resmi dapat menanggapi penawaran dan permintaan di pasar valuta, serta mendorong pertumbuhan dengan kebijakan yang menstimulasi pengembangan kredit dalam sistem keuangan.
🇻🇪Henkel Garcia
Hal ini juga dapat dilihat dari sudut pandang politik.
Uang Bs yang diciptakan melalui kredit, dalam tingkat tertentu bersaing dengan Bs yang diterbitkan oleh Negara-BCV.
Dengan menghambat kredit, Bs Negara-BCV akan memiliki dampak yang lebih besar, yaitu yang mereka incar untuk mengarah pada legitimasi kinerja.
Dalam praktiknya, mereka lebih memilih agar warga melihat adanya efektivitas tertentu dalam belanja publik, ketimbang perusahaan dapat meningkatkan penjualan-operasionalnya dengan pembiayaan yang lebih besar.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Mempertahankan diri kita dalam dilema palsu antara kredit dan devaluasi adalah kesalahan yang sudah sangat mahal biayanya bagi negara.
Tingkat pembiayaan yang lebih rendah di benua ini kontras dengan perusahaan-perusahaan swasta yang membutuhkan pembiayaan besar untuk menjaga kapasitas operasional, melakukan modernisasi, dan bertumbuh.
🇻🇪Ekonom Jesús Palacios
Selain itu, konsumen Venezuela, dengan keterbatasan pendapatan yang besar, membutuhkan kredit konsumtif agar dapat membiayai pengeluaran untuk barang dan jasa.
Sebelum terjebak dalam dilema itu, seharusnya kesenjangan nilai tukar dihapus, sehingga kurs resmi dapat menanggapi penawaran dan permintaan di pasar valuta, serta mendorong pertumbuhan dengan kebijakan yang menstimulasi pengembangan kredit dalam sistem keuangan.
🇻🇪Henkel Garcia
Hal ini juga dapat dilihat dari sudut pandang politik.
Uang Bs yang diciptakan melalui kredit, dalam tingkat tertentu bersaing dengan Bs yang diterbitkan oleh Negara-BCV.
Dengan menghambat kredit, Bs Negara-BCV akan memiliki dampak yang lebih besar, yaitu yang mereka incar untuk mengarah pada legitimasi kinerja.
Dalam praktiknya, mereka lebih memilih agar warga melihat adanya efektivitas tertentu dalam belanja publik, ketimbang perusahaan dapat meningkatkan penjualan-operasionalnya dengan pembiayaan yang lebih besar.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
123
🏦 UniCredit mencari penyedia teknologi untuk menambah kustodi dan perantaraan (brokerage) bitcoin dan mata uang kripto lainnya, sambil berpartisipasi dalam Qivalis, konsorsium 37 bank Eropa yang menyiapkan stablecoin dalam euro sesuai MiCA untuk 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit mencari penyedia teknologi untuk menambah kustodi dan perantaraan (brokerage) bitcoin dan mata uang kripto lainnya, sambil berpartisipasi dalam Qivalis, konsorsium 37 bank Eropa yang menyiapkan stablecoin dalam euro sesuai MiCA untuk 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Artikel
BCV, Pemerintah, dan perbankan menilai rencana kredit bagi keluarga yang terdampak untuk memperbaiki dan membeliI rumah
BCV menginformasikan bahwa seluruh inisiatif dukungan bagi para korban gempa ganda sedang dirancang agar tidak menimbulkan dampak pada massa moneter, sepanjang diterapkan berdasarkan sumber daya dalam valuta asing.
Kantor pusat Bank Sentral Venezuela (BCV) di Caracas menjadi lokasi pertemuan teknis antara otoritas Institut penerbit, kabinet ekonomi Pemerintah Nasional, perbankan nasional negara tersebut, dan asosiasi perbankan.
Pertemuan tersebut dipimpin oleh wakil kepemimpinan bidang Ekonomi, presidensi BCV, Kementerian Ekonomi dan Keuangan bersama dengan Sudeban.
BCV, Pemerintah, dan perbankan menilai rencana kredit bagi keluarga yang terdampak untuk memperbaiki dan membeli
I rumah
BCV menginformasikan bahwa seluruh inisiatif dukungan bagi para korban gempa ganda sedang dirancang agar tidak menimbulkan dampak pada massa moneter, sepanjang diterapkan berdasarkan sumber daya dalam valuta asing.
Kantor pusat Bank Sentral Venezuela (BCV) di Caracas menjadi lokasi pertemuan teknis antara otoritas Institut penerbit, kabinet ekonomi Pemerintah Nasional, perbankan nasional negara tersebut, dan asosiasi perbankan.
Pertemuan tersebut dipimpin oleh wakil kepemimpinan bidang Ekonomi, presidensi BCV, Kementerian Ekonomi dan Keuangan bersama dengan Sudeban.
BCV menginformasikan bahwa seluruh inisiatif dukungan bagi para korban gempa ganda sedang dirancang agar tidak menimbulkan dampak pada massa moneter, sepanjang diterapkan berdasarkan sumber daya dalam valuta asing.
Kantor pusat Bank Sentral Venezuela (BCV) di Caracas menjadi lokasi pertemuan teknis antara otoritas Institut penerbit, kabinet ekonomi Pemerintah Nasional, perbankan nasional negara tersebut, dan asosiasi perbankan.
Pertemuan tersebut dipimpin oleh wakil kepemimpinan bidang Ekonomi, presidensi BCV, Kementerian Ekonomi dan Keuangan bersama dengan Sudeban.
3
340
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#FedRateWatch
857,434 penayangan
4,066 Berdiskusi
2
#BitcoinFalls4%
4,569 penayangan
214 Berdiskusi
3
#SKHynixInTalksToMakeMemoryChipsInUS
1,369 penayangan
49 Berdiskusi
4
#OpenAIDiscussesNewFundingAt$1.2TValuation
997 penayangan
26 Berdiskusi
5
#ArgentinaCommitsToOECDCryptoReportingBy2029
8,317 penayangan
218 Berdiskusi
6
#EthereumFallsBelow$2400
4,120 penayangan
78 Berdiskusi
7
#USDTLaunchesOnZamaPrivacyProtocol
3,669 penayangan
133 Berdiskusi
8
#USSenateBlocksClarityAct
32,239 penayangan
387 Berdiskusi
9
#BitcoinSlidesTo$76000
37,474 penayangan
165 Berdiskusi
10
#BitcoinReboundsTo$79K
68,341 penayangan
438 Berdiskusi