
Tout le monde dans le secteur de la crypto attendait le 15 septembre.
Pendant des jours, le marché n’a cessé d’observer une seule question :
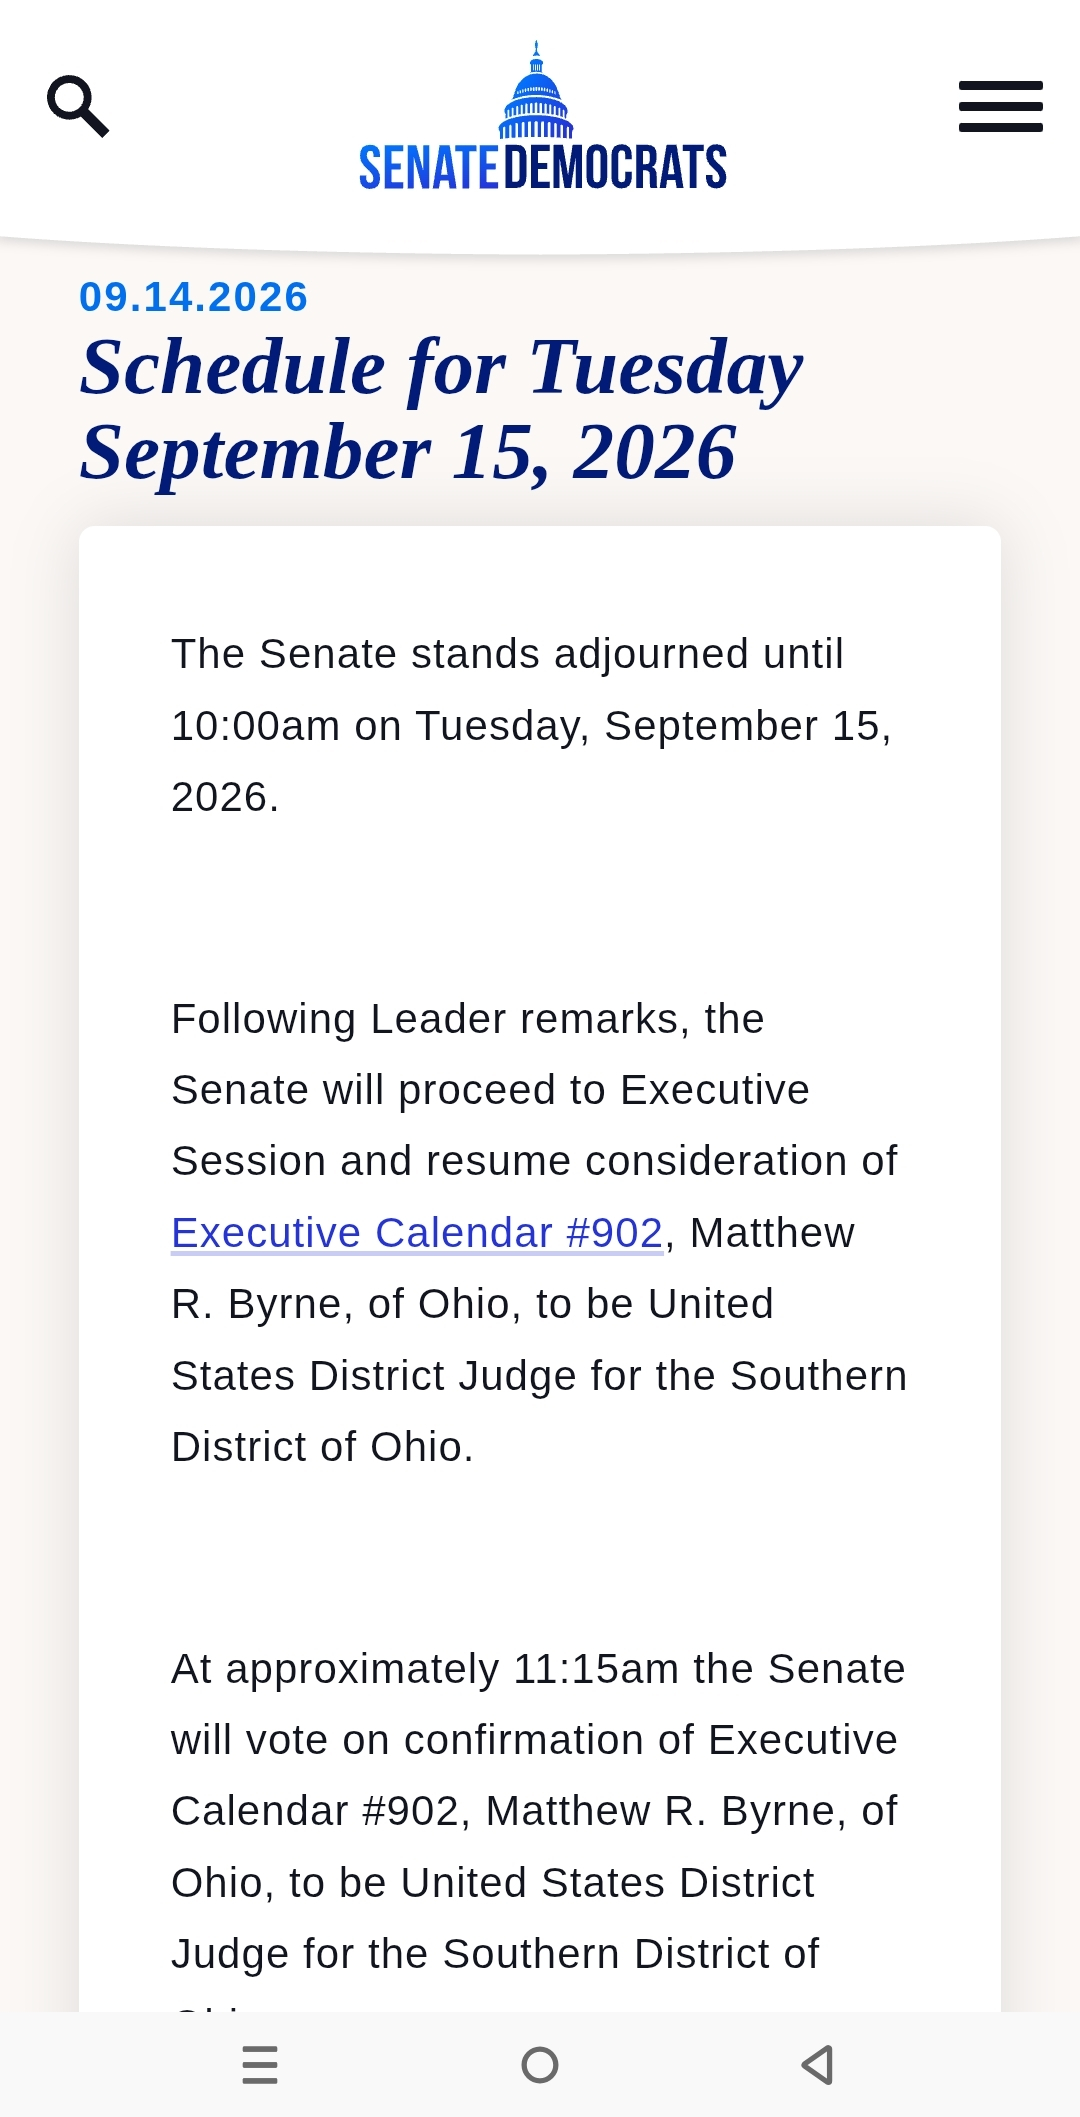
La loi CLARITY obtiendra-t-elle les 60 voix dont elle a besoin ?
Maintenant, nous avons la réponse.
Non.
Mais avant que vous ne lisiez une autre une annonçant « Loi CLARITY rejetée » ou « La réglementation crypto est morte », il y a quelque chose d’extrêmement important que vous devez comprendre.
Le Sénat n’a pas voté hier pour décider si la loi CLARITY devait enfin devenir une loi américaine.
Le vote portait sur la question de savoir si le Sénat devait franchir un obstacle procédural et avancer en examinant le texte de loi.
Et une fois que vous comprenez ce qui s’est passé avant ce vote — les négociations de dernière minute, les 126 changements au projet de loi, la bataille sur l’éthique politique, les stablecoins, les banques et la DeFi — l’histoire devient bien plus intéressante qu’un simple PASS ou FAIL.
Décomposons.
D’abord — QU’EST-IL RÉELLEMENT ARRIVÉ LE 15 SEPTEMBRE ?
Le Sénat a tenu un vote de clôture lié à la motion permettant de poursuivre vers le H.R. 3633 — la Digital Asset Market Clarity Act.
En simple
Les sénateurs se demandaient si le projet de loi pouvait franchir le verrou procédural nécessaire pour avancer davantage au Sénat.
Il fallait 60 voix affirmatives.
Elles ne les ont pas obtenues.
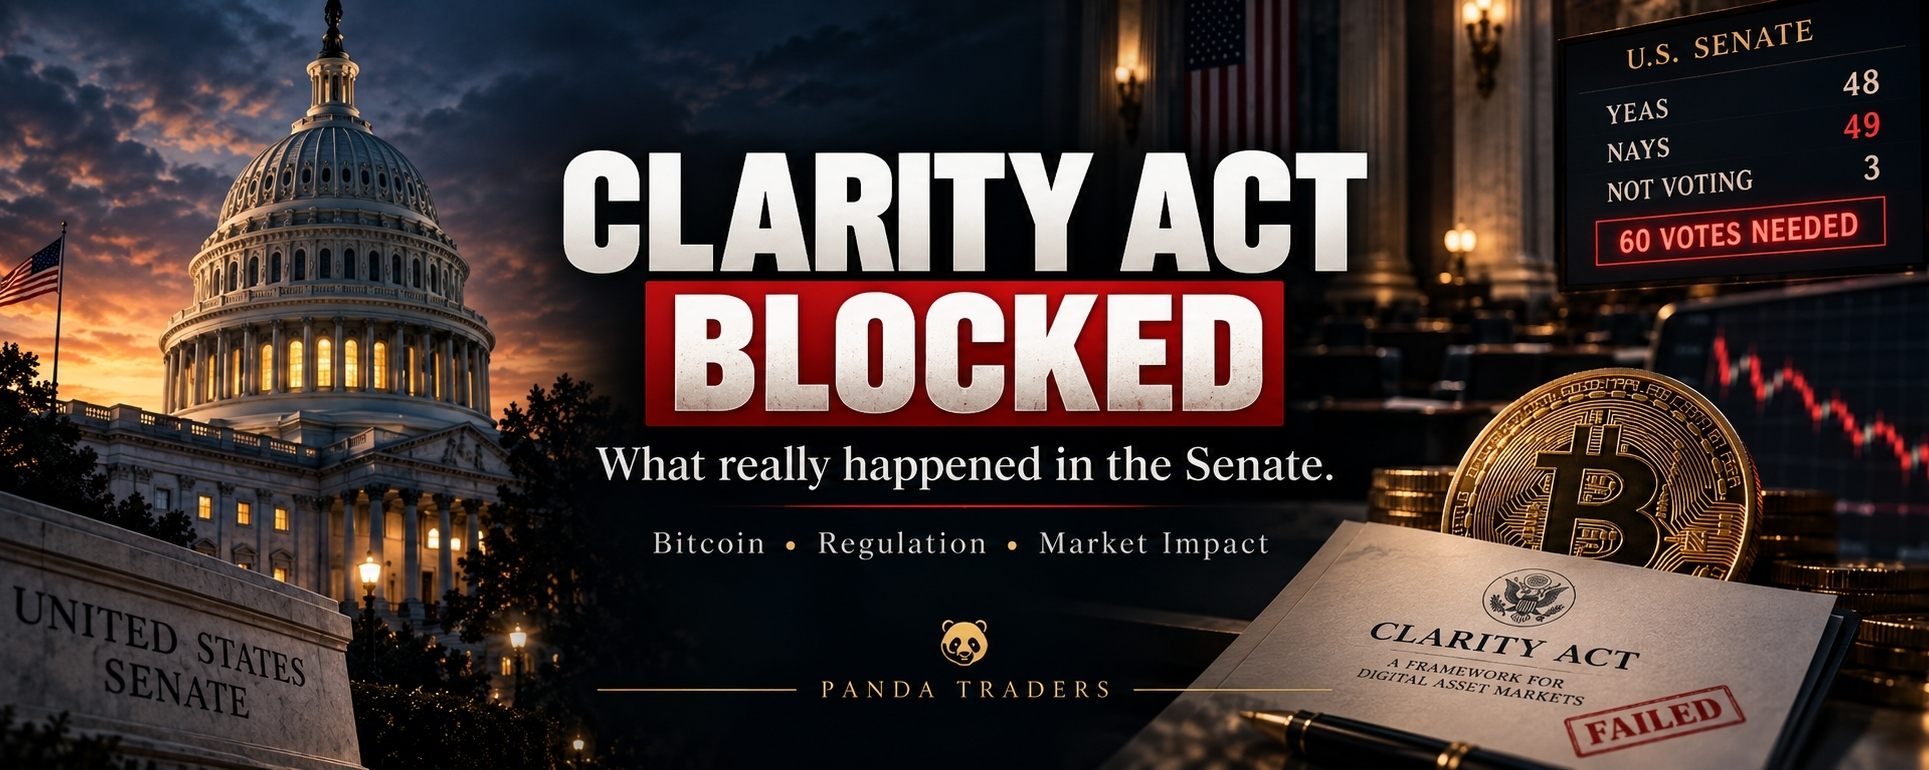
Reuters a rapporté le vote comme 50–49 en faveur, ce qui signifie que les partisans avaient encore 10 voix de retard par rapport aux 60 nécessaires. Quatre républicains — Jerry Moran, Rand Paul, Josh Hawley et Thom Tillis — ont rejoint tous les démocrates ayant voté contre la motion.
Cette distinction compte.
La CLARITY n’a pas été rejetée lors d’un vote final de passage.
La CLARITY n’a pas réussi à franchir le sas procédural nécessaire pour avancer.
C’est encore un gros revers.
Mais ce n’est pas la même chose que de dire :
« La loi CLARITY ne pourra jamais devenir une loi. »
COMMENT EST-ON MÊME ARRIVÉ JUSQU’ICI ?
Ce projet de loi a déjà parcouru bien plus de chemin au Congrès que beaucoup de gens ne le pensent.
La Chambre des États-Unis a adopté la loi CLARITY le 17 juillet 2025.
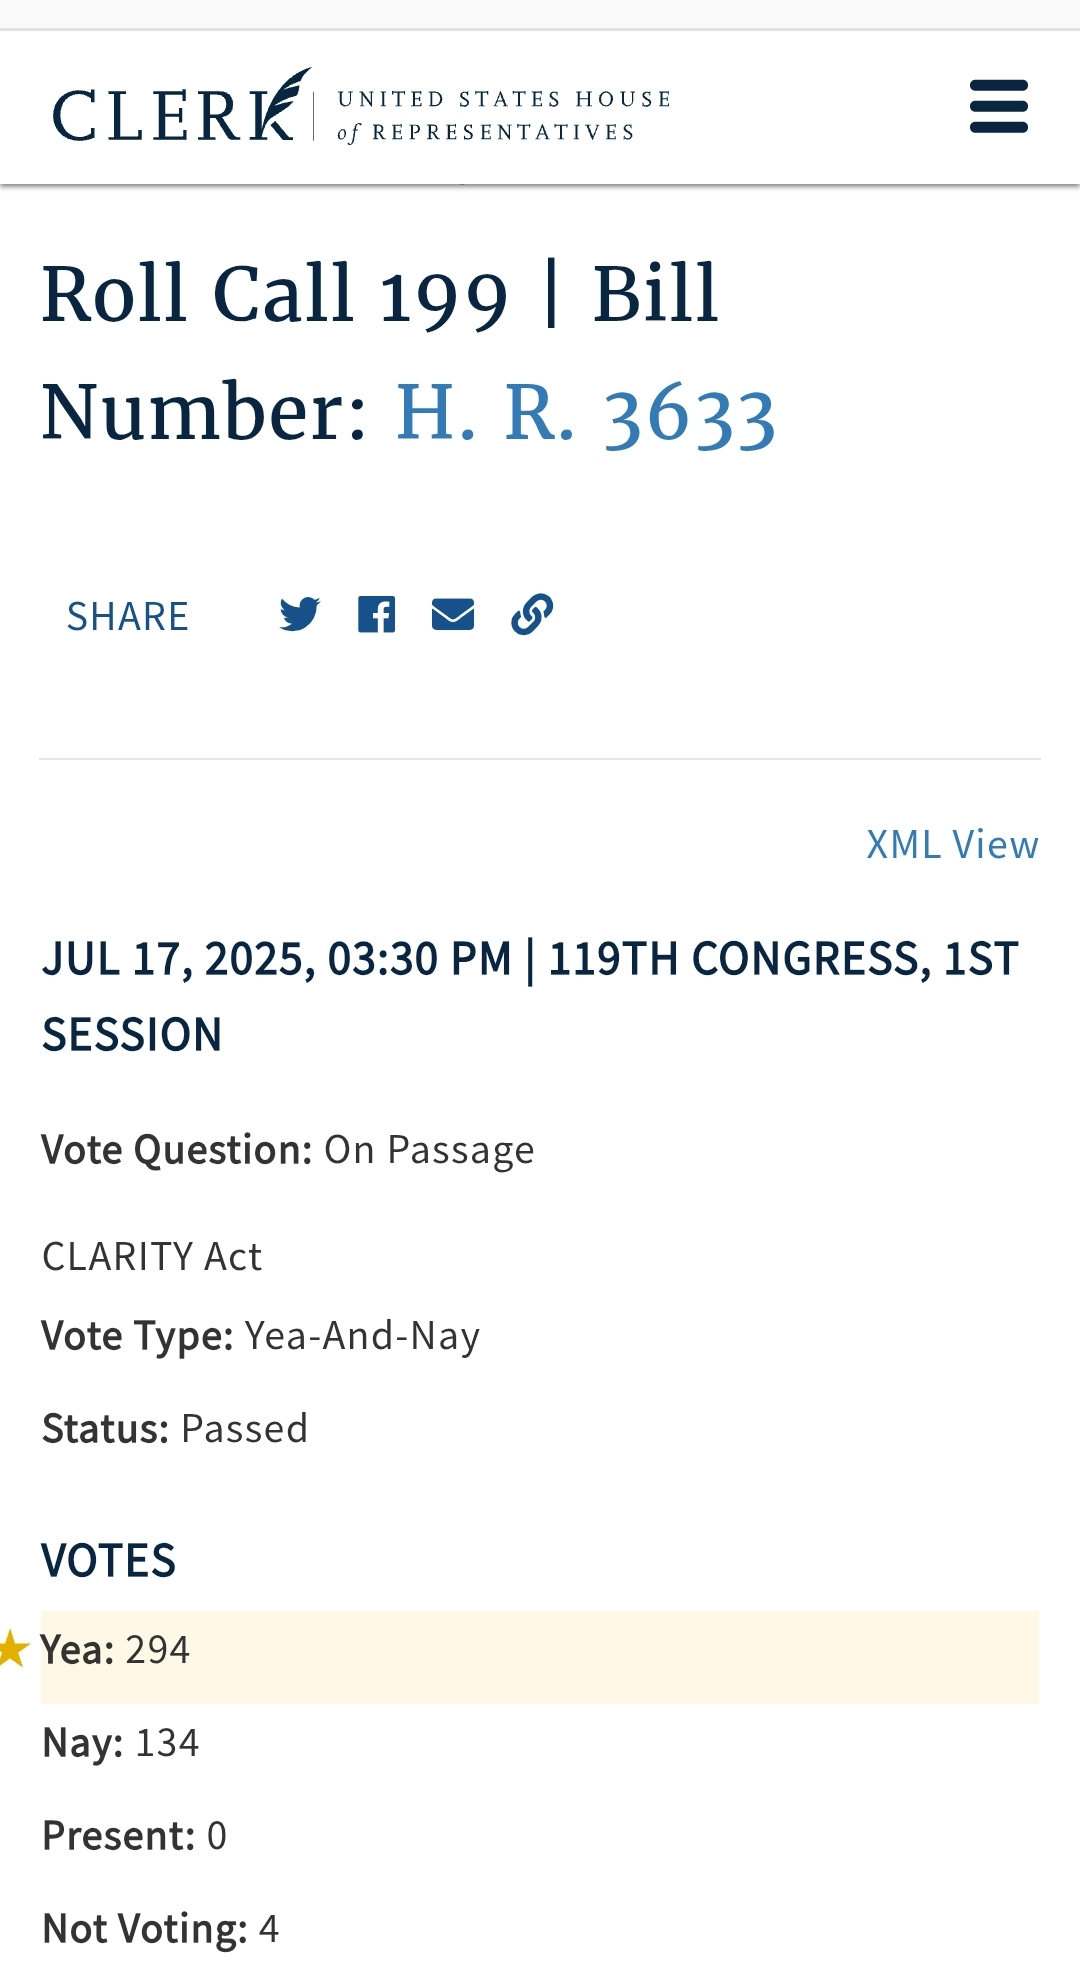
Et ce n’était pas serré.
Le résultat a été :
294 OUI
134 NO
Encore plus important encore : le soutien était bipartisan.
216 républicains et 78 démocrates ont voté pour.
Puis la législation est passée dans le processus du Sénat.
Le 14 mai 2026, la commission bancaire du Sénat a fait avancer la CLARITY par 15 voix contre 9, encore une fois après des mois de négociations entre des sénateurs des deux partis.
À ce stade, la question n’était plus simplement :
« Les États-Unis vont-ils réglementer la crypto ? »
Le combat est devenu beaucoup plus compliqué :
À quoi ces réglementations devraient-elles exactement ressembler ?
C’est là que les négociations ont commencé à devenir extrêmement difficiles.
QUE FAIT EN RÉALITÉ LA LOI CLARITY ?
C’est là que de nombreux traders se trompent sur le projet de loi.
La CLARITY n’est pas simplement une loi conçue pour « rendre Bitcoin haussier ».
C’est un énorme cadre pour la structure du marché crypto.
L’un des plus gros problèmes de la réglementation crypto américaine depuis des années, c’est l’incertitude.
Qui régule un actif numérique donné ?
La SEC ?
La CFTC ?
Quand un token est-il considéré comme un titre financier ?
Quand est-ce traité comme une commodité numérique ?
Quelles règles doivent suivre les bourses ?
Que devient la DeFi ?
Quels droits de protection faut-il accorder aux clients ?
Comment les entreprises crypto doivent-elles s’enregistrer ?
La CLARITY tente de créer des réponses plus claires à ces questions et d’établir un cadre réglementaire plus défini pour les entreprises d’actifs numériques.
C’est pourquoi son importance va bien au-delà de Bitcoin.
Cela peut affecter :
Altcoins. Bourses. Émetteurs de tokens. Protocoles DeFi. Stablecoins. Courtiers (brokers). Négociants (dealers). Banques. Investisseurs institutionnels.
C’est bien plus important qu’une seule bougie BTC.
MAIS VOICI OÙ L’HISTOIRE A CHANGÉ
Pendant des mois, républicains et démocrates ont négocié la version du Sénat.
Ensuite, quelque chose de remarquable s’est produit.
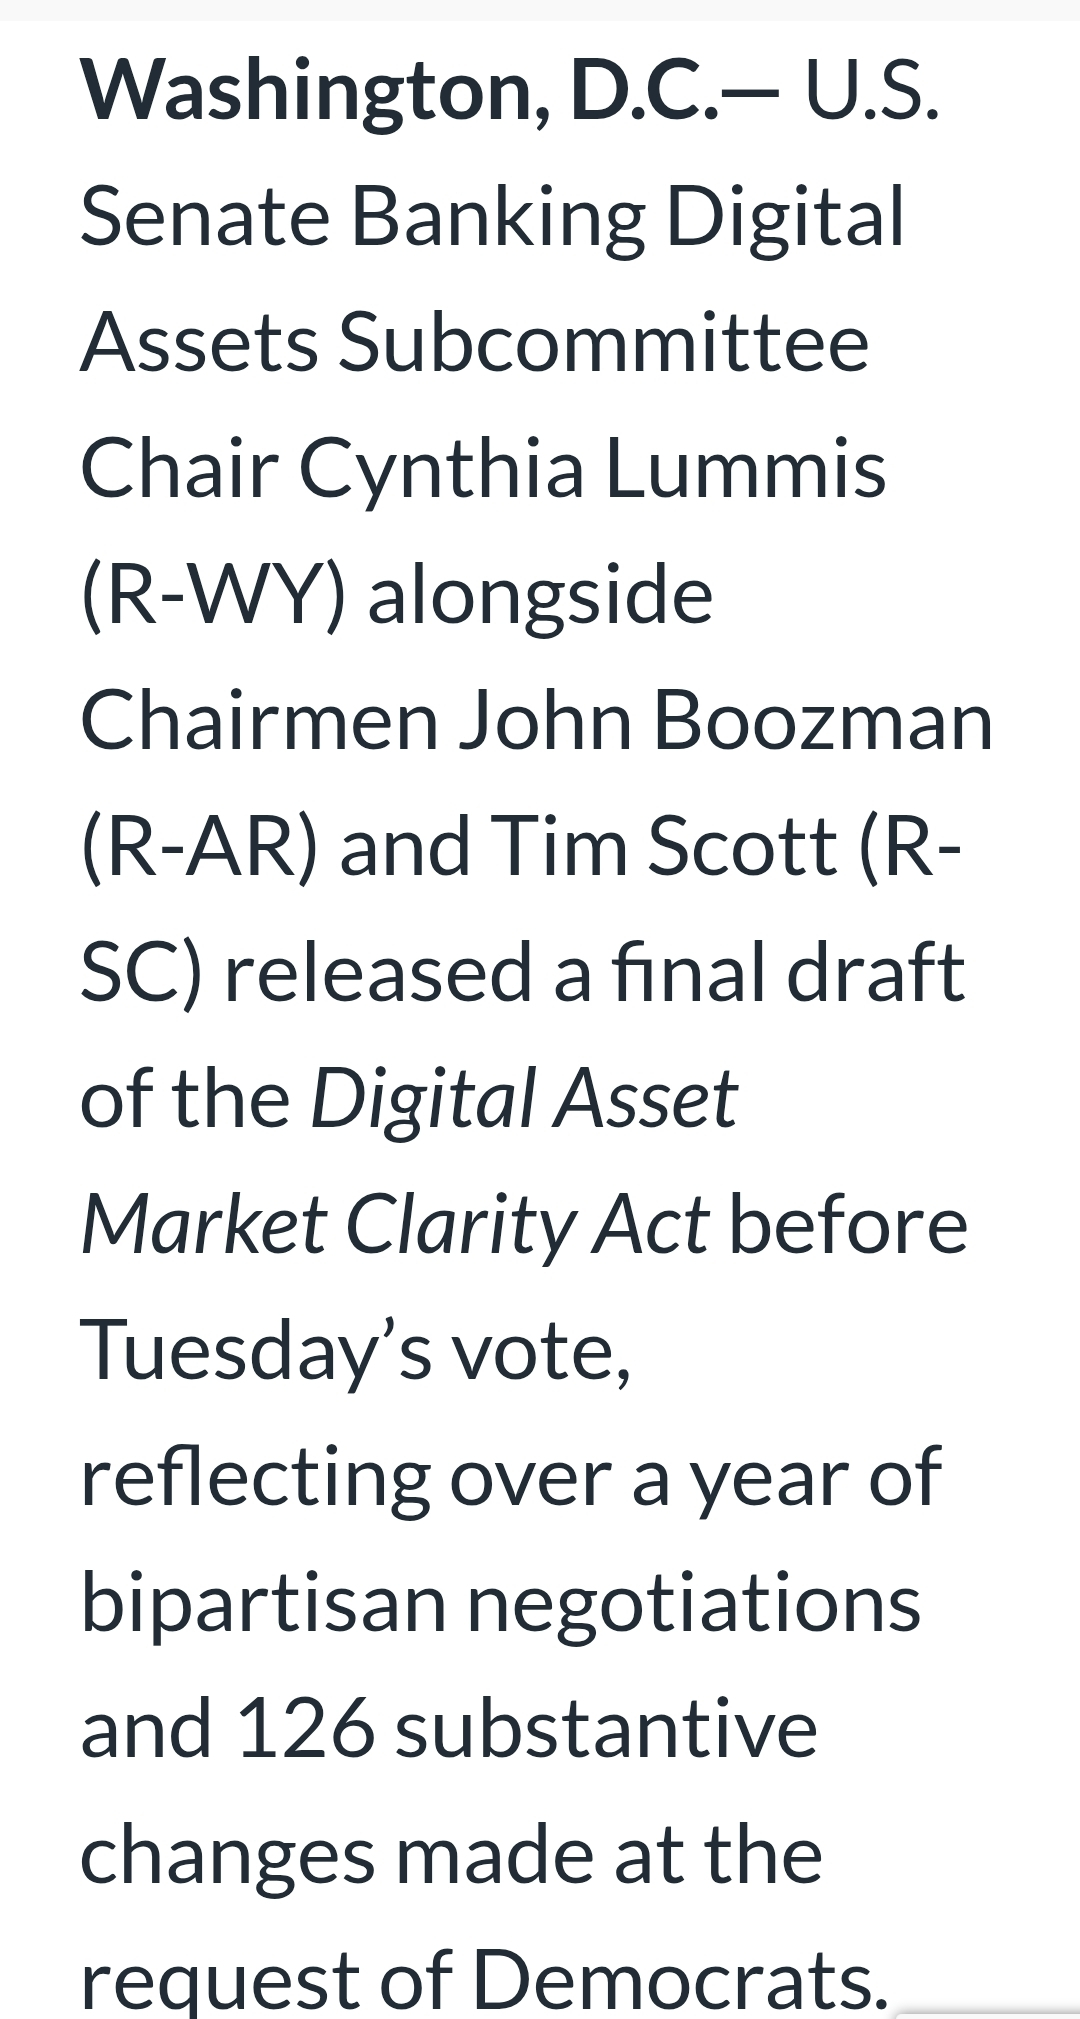
Le 14 septembre — littéralement un jour avant le vote — ...les sénateurs ont publié un autre projet final.
D’après les sénateurs Cynthia Lummis, John Boozman et Tim Scott, le nouveau texte contenait 126 changements substantiels demandés par les démocrates.
Relisez cela.
126 changements.
Un jour avant le vote du Sénat.
Cela vous montre à quel point les négociations étaient devenues intenses.
Les sponsors ont déclaré que la nouvelle version renforçait les dispositions sur l’éthique politique, élargissait le rôle d’application des procureurs généraux des États, répondait aux inquiétudes concernant la fuite des dépôts liée aux stablecoins et modifiait les protections accordées aux développeurs de blockchain.
Pourtant, les changements n’ont pas suffi à produire 60 voix.
Pourquoi ?
Il n’y avait pas qu’un seul désaccord.
Il y en avait plusieurs.
LE PREMIER GRAND AFFRONTEMENT : ÉTHIQUE POLITIQUE
C’est devenu l’un des plus grands obstacles lors des négociations finales.
Plusieurs sénateurs démocrates ont déclaré qu’ils étaient favorables à la création d’une réglementation crypto, mais voulaient des règles plus strictes empêchant les responsables élus d’en tirer un bénéfice financier via des entreprises d’actifs numériques tout en influençant simultanément la politique crypto du gouvernement.
Les intérêts crypto de la famille du président Donald Trump sont devenus centraux dans cet argument.
Les républicains ont accepté de nouvelles dispositions sur l’éthique.
Le projet final a intégré une grande partie d’une proposition élaborée par le sénateur républicain Thom Tillis et le sénateur démocrate Ruben Gallego, et a donné aux procureurs généraux des États un rôle plus important dans l’application.
Mais les démocrates ont dit que les garde-fous étaient encore insuffisants.
L’AP a rapporté que les démocrates ont envoyé lundi soir une autre contre-proposition demandant une application plus stricte et des exigences pour qu’un président se départisse de certains avoirs crypto au-delà de seuils spécifiés. Aucun accord final n’a été trouvé avant le vote.
C’est important parce que les deux camps ont décrit les mêmes négociations de façons très différentes.
Les partisans du texte final ont soutenu qu’ils avaient déjà accepté de nombreuses demandes démocrates.
Les opposants ont fait valoir qu’il restait des failles importantes en matière d’éthique.
Et au final, aucun démocrate n’a soutenu l’avancement de la mesure.
MAIS IL Y AVAIT UN AUTRE AFFRONTEMENT QUE LES TRADERS DE CRYPTO DEVRAIENT COMPRENDRE
BANQUES CONTRE STABLECOINS.
Ce sujet a suscité beaucoup moins d’attention que le drame politique.
Mais sur le plan économique, c’est extrêmement important.
L’argument tourne en partie autour du rendement et des récompenses liés aux stablecoins.
Réfléchissez-y.
Si quelqu’un peut détenir des stablecoins adossés au dollar et potentiellement recevoir des récompenses via des plateformes crypto, certains groupes bancaires craignent que les clients déplacent leur argent des dépôts bancaires ordinaires.
Pourquoi est-ce important ?
Les banques utilisent les dépôts comme source de financement importante pour le crédit.
Ainsi, des groupes bancaires ont fait valoir que des récompenses en stablecoins largement répandues pourraient faire sortir des dépôts des banques traditionnelles.
L’industrie crypto s’est opposée à des restrictions qu’elle considère comme protégeant les banques de la concurrence.
Le cadre du Sénat article par article comprenait l’article 404 — interdisant les intérêts et les rendements sur les stablecoins de paiement.
En vertu de cette disposition, les fournisseurs d’actifs numériques concernés seraient interdits de verser à des clients américains un rendement passif, de type dépôt, simplement pour détenir des stablecoins de paiement, tandis que des récompenses fondées sur une activité légitime ou sur des transactions pourraient rester possibles selon des règles futures.
C’est pourquoi le combat pour la CLARITY n’est pas simplement :
La crypto contre Washington.
La finance traditionnelle a aussi quelque chose à perdre.
PUIS UN AUTRE PROBLÈME EST ARRIVÉ : La DeFi
La finance décentralisée crée un autre problème réglementaire.
Qu’est-ce qui compte réellement comme décentralisé ?
Imaginons qu’un projet se présente comme « DeFi ».
Mais une petite équipe peut toujours bloquer les utilisateurs.
Changer des règles importantes.
Contrôler des clés privilégiées.
Ou influencer de manière substantielle le fonctionnement du protocole.
Ce projet devrait-il recevoir le même traitement réglementaire que du logiciel réellement décentralisé ?
Cette question compte énormément.
Le 10 septembre, des législateurs ont publié un texte actualisé précisant quand des protocoles DeFi non décentralisés devraient s’enregistrer auprès de la CFTC et se conformer aux exigences de la Bank Secrecy Act.
Les changements ont aussi précisé que certaines dispositions DeFi s’appliqueraient aux transactions au comptant et en cash portant sur des commodités numériques.
Pendant ce temps, les développeurs ont fait valoir que le simple fait d’écrire un logiciel décentralisé ne devrait pas automatiquement transformer quelqu’un en intermédiaire financier.
La version finale du 14 septembre a donc aussi inclus le texte de la Blockchain Regulatory Certainty Act, destiné à protéger les développeurs éligibles contre les exigences d’enregistrement liées à la transmission d’argent, et à instaurer une « zone de non-application » (safe harbor) civile.
C’est le genre de détail qui disparaît quand les réseaux sociaux réduisent tout le projet de loi à :
« CLARITY = haussier. »
MAINTENANT, REGARDEZ LE CALCUL DES VOIX
C’est là que tout s’est finalement disloqué.
Le Sénat compte 100 sièges.
Les républicains ont 53 voix.
Mais la clôture (cloture) exigeait 60 voix.
Ainsi, le soutien républicain à lui seul n’a jamais suffi.
Ils avaient besoin des démocrates.
Au lieu de cela, chaque démocrate ayant voté a rejeté l’avancement de la mesure.
Et quatre républicains ont aussi voté contre.
Mais il y a un autre petit détail qu’il vaut la peine de comprendre.
Le sénateur Thom Tillis, qui avait participé aux négociations sur l’éthique, a changé son vote de oui à non, par manœuvre procédurale.
Reuters rapporte que cela préserve sa capacité à ramener la mesure pour réexamen plus tard.
C’est très important.
Parce que cela signifie que :
LA PORTE N’EST PAS TECHNIQUEMENT FERMÉE.
Mais la voie à suivre est devenue bien plus difficile
ALORS… LA LOI CLARITY EST-ELLE MORTE ?
Non.
Pas techniquement.
Mais dire que rien n’a changé hier serait aussi faux.
C’était un sérieux revers.
Les législateurs avaient passé des mois à négocier pour arriver exactement à ce moment au Sénat.
Les partisans ont introduit des changements de dernière minute.
Les négociations ont continué jusqu’à presque le vote.
Et ils n’ont toujours pas réussi à atteindre 60.
Le prochain grand problème, c’est le calendrier.
Le Congrès se prépare à quitter Washington avant les élections législatives de mi-mandat de novembre, et Reuters a rapporté que le vote ayant échoué mettrait effectivement la législation en suspens pour le court terme.
Les négociations peuvent-elles reprendre ?
Oui.
Le Sénat pourrait-il reconsidérer le vote ?
Sur le plan procédural, oui.
La CLARITY pourrait-elle éventuellement devenir une loi ?
Oui.
Mais après le 15 septembre, la voie est clairement plus difficile qu’avant le vote.
MAINTENANT, PARLONS DE CE QUI EST ARRIVÉ À BITCOIN
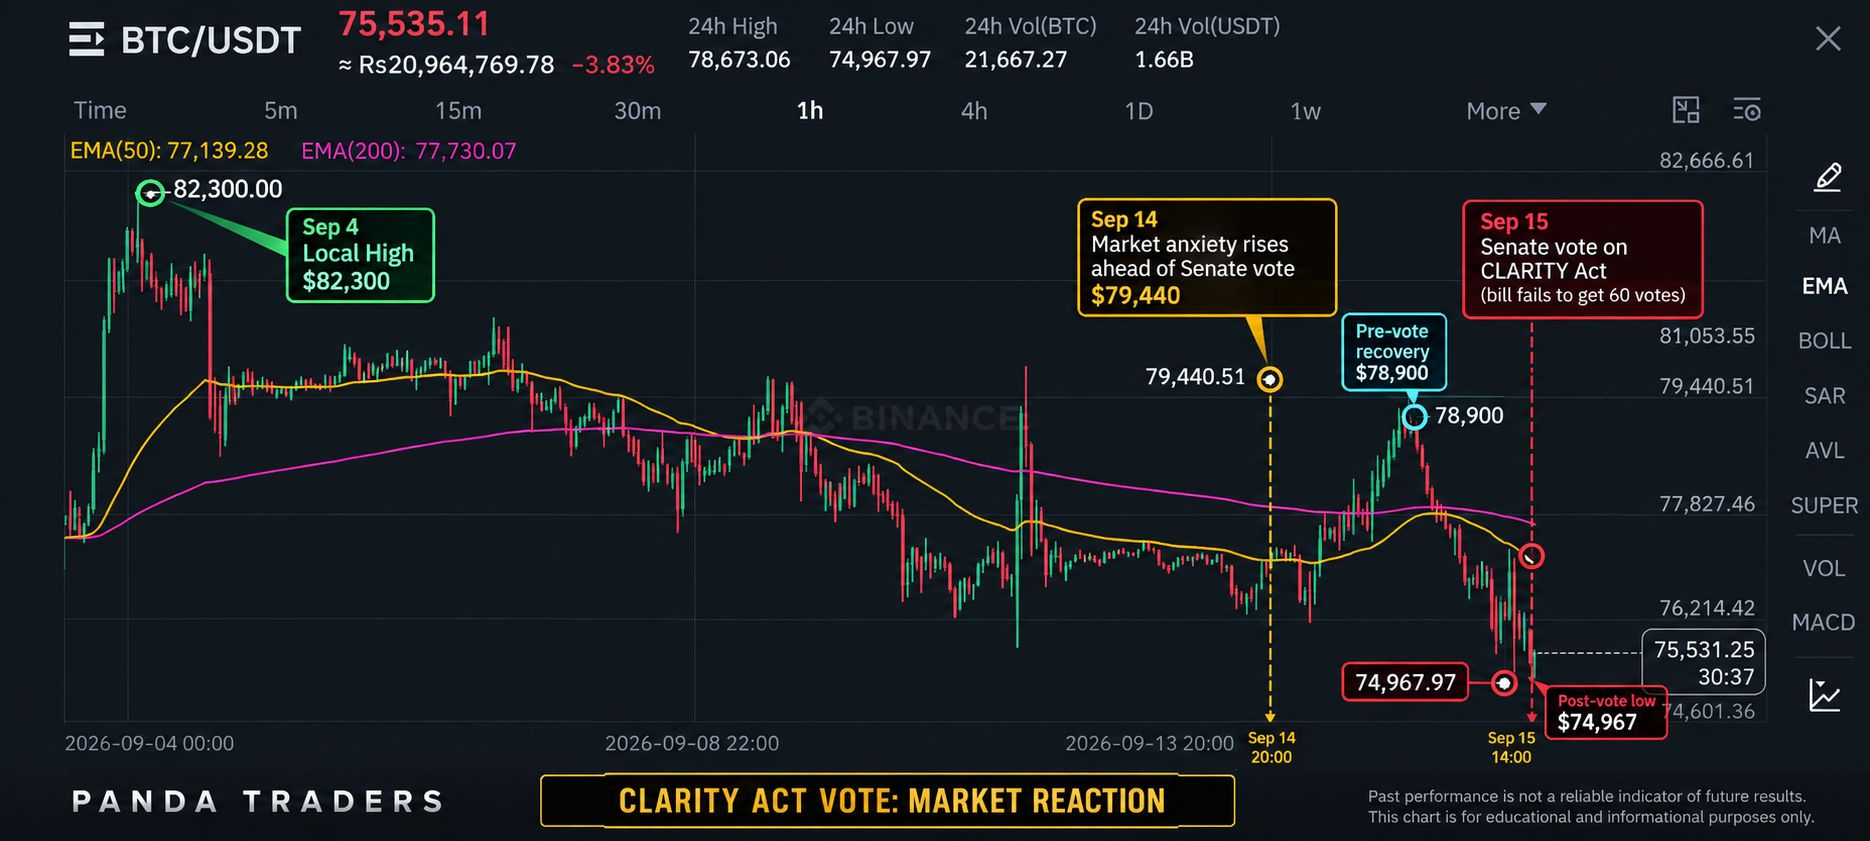
C’est là que les traders doivent faire attention.
À mesure que les attentes autour de la CLARITY se dégradaient, les prix de la crypto ont faibli.
Reuters a rapporté que Bitcoin a chuté de plus de 5 % à mesure que le vote semblait se diriger vers un échec, tandis que les actions de Coinbase et de l’émetteur de stablecoins Circle ont baissé jusqu’à 10 % pendant la séance.
Cela montre que le marché a clairement prêté attention à Washington.
Mais je NE dirais PAS :
« La CLARITY a échoué, donc Bitcoin a chuté de 5 %. »
C’est trop simple.
Bitcoin se négociait déjà dans un environnement macroéconomique extrêmement sensible.
Les prix du pétrole montaient.
Les rendements du Trésor étaient sous pression.
Et le marché se préparait à la décision de la Réserve fédérale du 16 septembre.
Ainsi, le résultat au Sénat était un autre grand événement de risque, venant frapper un marché déjà nerveux.
Cette distinction compte.
Lorsque plusieurs catalyseurs majeurs surviennent ensemble, attribuer tout un mouvement à un seul titre peut induire les traders en erreur.
SOMETHING INTÉRESSANT S’EST AUSSI PASSÉ AVANT LE VOTE
Les marchés de prédiction avaient déjà commencé à devenir pessimistes.
Le graphique de CoinDesk qui circulait avant le vote montrait que Bitcoin faiblissait, car les attentes que la CLARITY devienne une loi en 2026 diminuaient fortement.
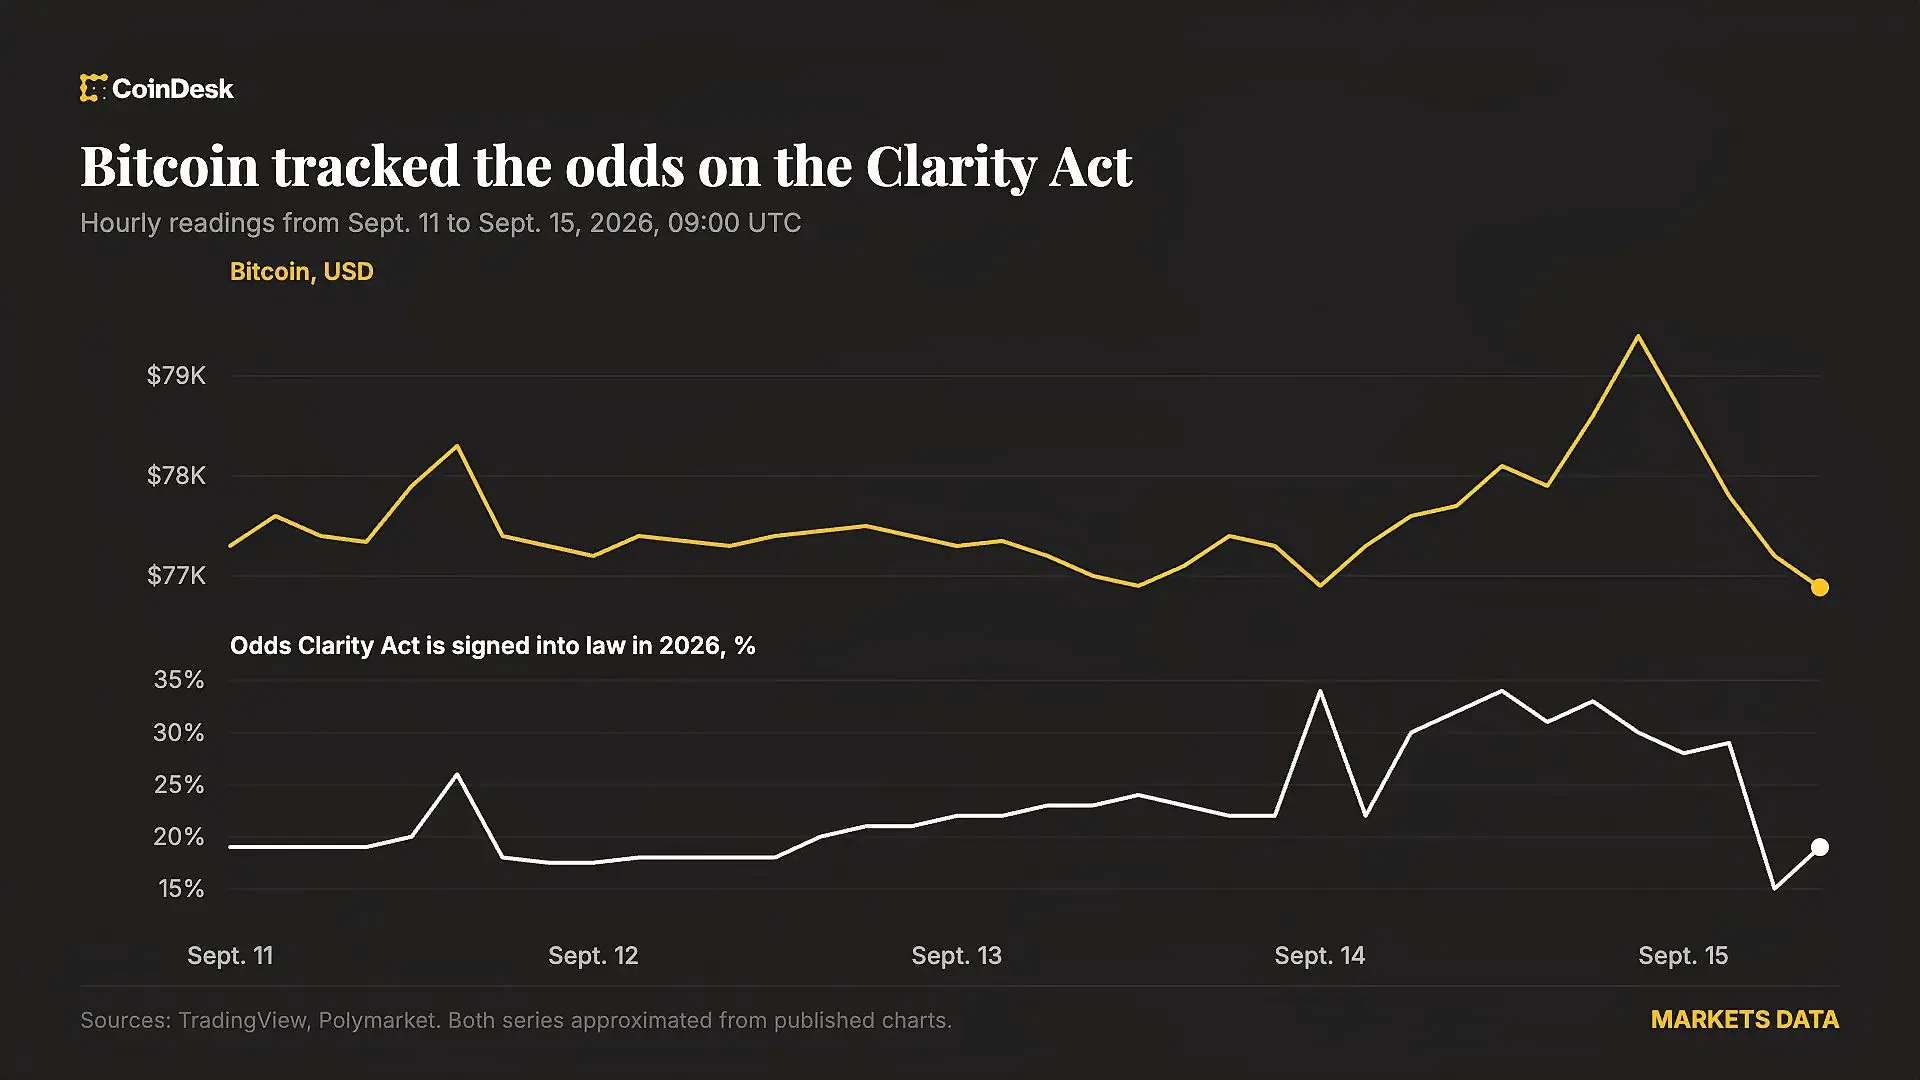
Cela nous dit quelque chose sur la façon dont les marchés fonctionnent.
Les prix commencent souvent à réagir avant l’événement officiel.
Les traders se repositionnent.
Les institutions se couvrent.
Les marchés de prédiction s’ajustent.
Les changements de liquidité.
Et au moment où le titre arrive enfin, une partie de l’information peut déjà être reflétée dans le prix.
C’est exactement pourquoi acheter ou short-circuiter aveuglément la première bougie d’actualité est dangereux.
QUE DEVIENT LA RÉGLEMENTATION CRYPTO MAINTENANT ?
C’est peut-être la question la plus importante.
Le Congrès n’est pas la seule institution capable d’influencer la politique crypto.
La SEC et la CFTC peuvent continuer d’utiliser la réglementation, les orientations et la politique d’application pour façonner le marché.
L’AP a rapporté que la Maison-Blanche a indiqué, après le vote ayant échoué, que l’administration se tournerait vers les agences pour mettre en œuvre des parties de son programme crypto.
Mais il y a une différence entre :
Politique réglementaire créée par des agences
et
Un cadre adopté par le Congrès et inscrit dans la loi fédérale.
Les règles des agences peuvent changer plus facilement entre les administrations et peuvent aussi faire l’objet de recours devant les tribunaux.
Une loi adoptée par le Congrès peut fournir un cadre plus durable.
C’est une des raisons pour lesquelles l’industrie crypto a poussé aussi agressivement en faveur d’une législation plutôt que de compter uniquement sur les régulateurs.
POURQUOI LES ALTCOINS DEVRAIENT S’Y INTÉRESSER ENCORE PLUS QUE BITCOIN
C’est l’une des parties de la CLARITY les plus mal comprises.
Bitcoin fait déjà face à moins d’incertitude sur sa classification réglementaire de base que beaucoup d’autres actifs numériques.
Pour les altcoins, les choses peuvent être beaucoup plus compliquées.
Le token est-il un titre financier (security) ?
S’agit-il d’une commodité numérique ?
Une bourse américaine peut-elle l’inscrire confortablement ?
Le niveau de décentralisation du projet compte-t-il ?
Quelles divulgations sont exigées ?
Quel régulateur a compétence ?
Ces questions peuvent affecter des modèles économiques entiers.
Ainsi, tandis que le BTC obtient la réaction via le titre, la législation sur la structure de marché pourrait avoir des implications à long terme bien plus profondes pour les altcoins, les bourses et la DeFi.
C’est pourquoi le vote d’hier compte au-delà de Bitcoin.
ET VOICI LA PLUS GRANDE CHOSE QUE LES GENS MANQUENT
Le 15 septembre ne montre pas que le Congrès ait rejeté la réglementation crypto.
Regardez l’historique.
La Chambre a déjà adopté la CLARITY, 294 voix contre 134.
Soixante-dix-huit démocrates de la Chambre ont voté pour.
La commission bancaire du Sénat a ensuite fait avancer la législation par 15 voix contre 9.
Et même après le vote d’hier qui a échoué, plusieurs sénateurs démocrates ont déclaré à l’AP qu’ils restaient ouverts à de nouvelles négociations.
Ainsi, le désaccord est de plus en plus devenu moins à propos de :
« La crypto doit-elle avoir des règles ? »
et plus encore à propos de :
« Exactement quelles devraient être ces règles ? »
Qui doit réglementer l’industrie ?
À quel point les protections des consommateurs doivent-elles être strictes ?
Comment gérer les conflits d’intérêts politiques ?
Que devient la rémunération en stablecoins ?
De quelle protection les développeurs doivent-ils bénéficier ?
Quand un projet DeFi est-il réellement décentralisé ?
Quelle part d’autorité chaque organisme (SEC et CFTC) devrait-il recevoir ?
Voilà les vraies batailles.
ALORS, QUELS TRADERS DE CRYPTO DOIVENT SURVEILLER ENSUITE ?
D’abord, surveillez si les responsables du Sénat tentent de reconsidérer la motion.
Le vote procédural de Tillis a préservé cette possibilité.
Deuxièmement, surveillez la reprise de négociations sur les dispositions d’éthique.
Cela semble être l’un des obstacles politiques les plus clairs.
Troisièmement, surveillez la SEC et la CFTC.
Si le Congrès reste bloqué, les agences pourraient devenir encore plus importantes pour façonner les règles crypto américaines.
Et enfin, observez aussi Bitcoin lui-même.
Bonne nouvelle ne veut pas automatiquement dire haussier si le prix refuse de réagir.
Une mauvaise nouvelle n’est pas automatiquement baissière si les vendeurs n’arrivent pas à faire baisser le prix.
Parfois, le signal le plus utile n’est pas celui du titre.
C’est la façon dont le prix réagit après que tout le monde a lu le titre.
DERNIÈRES PENSÉES
Ne vous souvenez pas du 15 septembre simplement comme :
« La loi CLARITY a échoué. »
Cela laisse de côté la majeure partie de l’histoire.
Un grand projet de loi sur la structure de marché crypto avait déjà été adopté à la Chambre avec le soutien des deux partis.
Le texte avait déjà été adopté par la commission bancaire du Sénat.
Ses sponsors ont apporté 126 changements substantiels de dernière minute demandés par les démocrates.
Les négociations se sont poursuivies sur l’éthique politique.
Les banques et les entreprises crypto se battaient encore au sujet de l’économie des stablecoins.
Les dispositions DeFi étaient encore en cours d’ajustement.
Le projet de loi est ensuite arrivé au Sénat et a dû obtenir 60 voix pour franchir son obstacle procédural.
Ils n’ont pas réussi à les obtenir. C’est un revers majeur.
Mais ce n’est pas forcément le dernier chapitre.
La législation peut encore revenir.
Les négociations peuvent continuer.
Les régulateurs peuvent continuer d’agir même sans le Congrès.
Et le grand bras de fer politique sur la façon dont l’Amérique réglemente la crypto n’est clairement pas terminé.
Donc maintenant, la question a changé.
Ce n’est plus simplement :
« La CLARITY va-t-elle passer ? »
La vraie question est :
Les législateurs peuvent-ils trouver une version de la réglementation crypto que 60 sénateurs seront prêts à soutenir — avant que la politique et le calendrier électoral ne rendent cela encore plus difficile ?
Parce que le débat sur la réglementation crypto de l’Amérique n’a pas pris fin hier.
Cela nous a montré exactement où les lignes de front se situent encore.
🐼 CONSEILS AUX TRADERS PANDA
Cet article est fourni uniquement à des fins éducatives et d’analyse de marché. Les négociations politiques, la législation et les marchés des cryptomonnaies peuvent évoluer rapidement. Vérifiez toujours les évolutions marquantes et gérez soigneusement le risque.
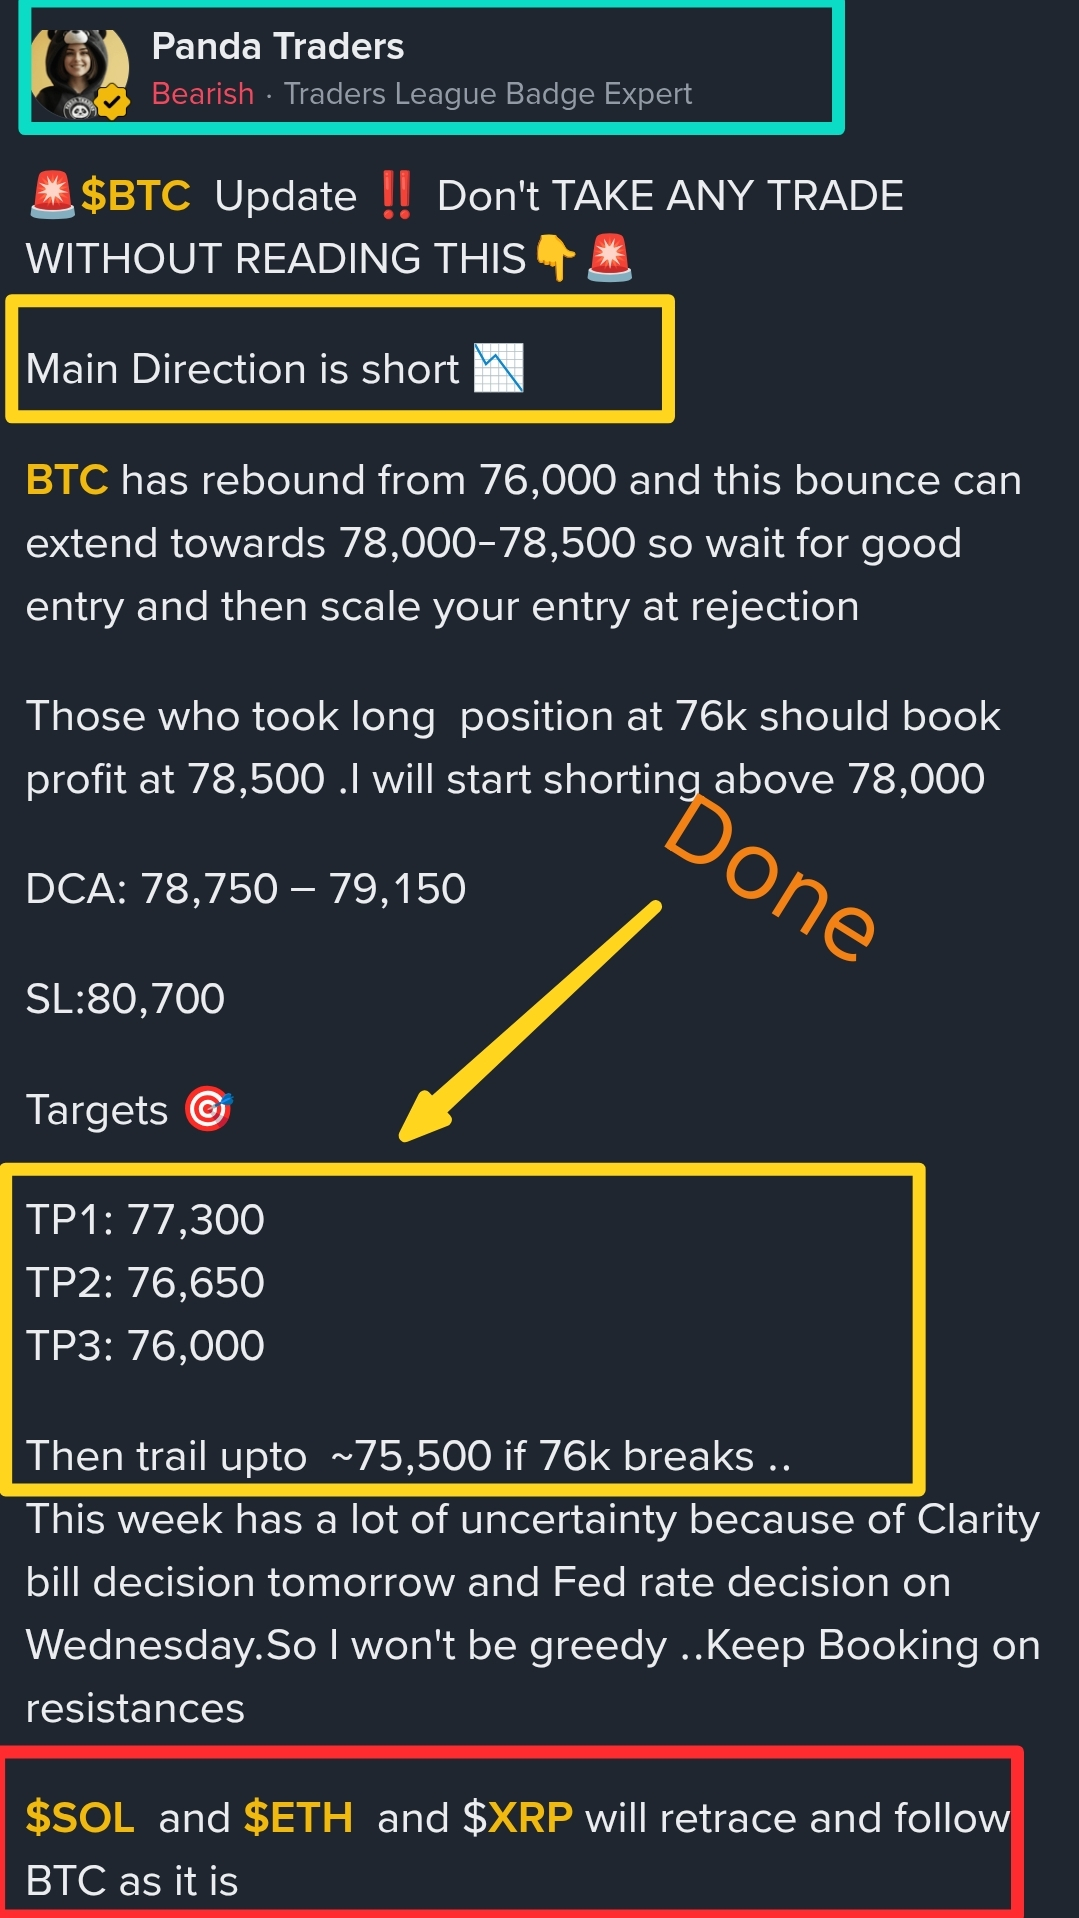
PandaTraders prédit toujours le gros pump ou dump avant. Nous avions déjà prévenu il y a plusieurs maisons que la Décision serait baissière pour la vérification du marché. Regarde ça 👇