
Je reviens sans cesse à la même question à propos de DUSK : tout le monde parle du calendrier d’émissions comme si c’était toute l’histoire, mais le calendrier n’a jamais vraiment été la partie intéressante.
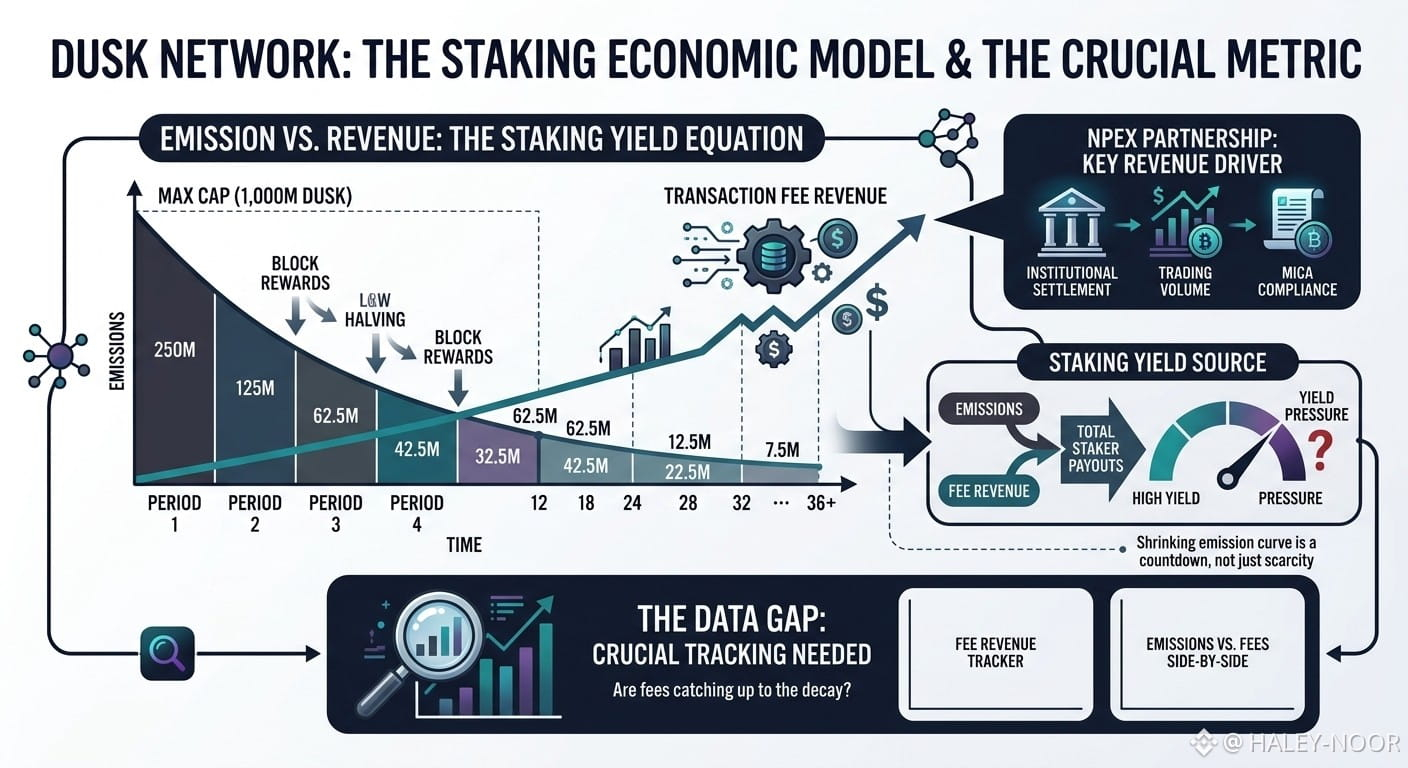
Les chiffres sont clairs : 500 M avant le mainnet, puis 500 M qui découlent géométriquement sur 36 ans, avec un doublement (halving) toutes les quatre années. Première période autour de 250 M, puis 125 M, puis 62,5 M, en convergeant vers le plafond sans jamais le dépasser. Ce n’est pas un sujet à débattre : c’est simplement de l’arithmétique.
Ce qui compte vraiment, c’est ce qui se passe en dessous. Sur DUSK, les émissions ne sont pas seulement une nouvelle offre : elles constituent aussi, maintenant, la source qui rémunère les validateurs. Donc une courbe d’émission décroissante n’est pas une histoire de rareté comme le halving de Bitcoin. C’est un compte à rebours. Le rendement du staking baisse, à moins que les revenus issus des frais n’arrivent pour la remplacer. C’est une pression complètement différente : ce n’est pas « le nombre baisse, le prix monte ».
Et c’est là où je me suis bloqué : le réseau a à peine 18 mois. Mainnet en janvier 2025, Hyperstaking en mars. Il n’y a pas encore assez de recul pour dire si les frais rattrapent la courbe d’émission ou s’ils sont en train d’y prendre du retard.
Le partenariat NPEX est la seule chose qui pourrait réellement faire bouger ce curseur : un règlement institutionnel réel sous une structure conforme à MiCA, pas juste une démo de testnet. Si ce volume arrive, les frais pourraient plausiblement compenser la décroissance.
Mais je n’ai trouvé aucun tableau de bord qui suive les revenus de frais par rapport aux émissions, côte à côte. Ce manque de données n’est pas un détail : c’est exactement le chiffre qui permettrait de savoir si ce modèle fonctionne, et pour l’instant personne ne le publie.
#dusk $DUSK @Dusk
Les chiffres sont clairs : 500 M avant le mainnet, puis 500 M qui découlent géométriquement sur 36 ans, avec un doublement (halving) toutes les quatre années. Première période autour de 250 M, puis 125 M, puis 62,5 M, en convergeant vers le plafond sans jamais le dépasser. Ce n’est pas un sujet à débattre : c’est simplement de l’arithmétique.
Ce qui compte vraiment, c’est ce qui se passe en dessous. Sur DUSK, les émissions ne sont pas seulement une nouvelle offre : elles constituent aussi, maintenant, la source qui rémunère les validateurs. Donc une courbe d’émission décroissante n’est pas une histoire de rareté comme le halving de Bitcoin. C’est un compte à rebours. Le rendement du staking baisse, à moins que les revenus issus des frais n’arrivent pour la remplacer. C’est une pression complètement différente : ce n’est pas « le nombre baisse, le prix monte ».
Et c’est là où je me suis bloqué : le réseau a à peine 18 mois. Mainnet en janvier 2025, Hyperstaking en mars. Il n’y a pas encore assez de recul pour dire si les frais rattrapent la courbe d’émission ou s’ils sont en train d’y prendre du retard.
Le partenariat NPEX est la seule chose qui pourrait réellement faire bouger ce curseur : un règlement institutionnel réel sous une structure conforme à MiCA, pas juste une démo de testnet. Si ce volume arrive, les frais pourraient plausiblement compenser la décroissance.
Mais je n’ai trouvé aucun tableau de bord qui suive les revenus de frais par rapport aux émissions, côte à côte. Ce manque de données n’est pas un détail : c’est exactement le chiffre qui permettrait de savoir si ce modèle fonctionne, et pour l’instant personne ne le publie.
#dusk $DUSK @Dusk