#baby @BabylonLabs_io $BABY
J’ai passé l’après-midi à replonger dans Babylon, car un seul chiffre n’arrêtait pas de me ramener à l’idée. Le protocole repose sur une conception convaincante : permettre aux détenteurs de Bitcoin de mettre en jeu leur BTC sans renoncer à la garde, tout en étendant la sécurité aux chaînes PoS. C’est l’un des récits les plus clairs que j’ai vus depuis un moment. Mais j’essaie encore de comprendre où la valeur se stabilise finalement.
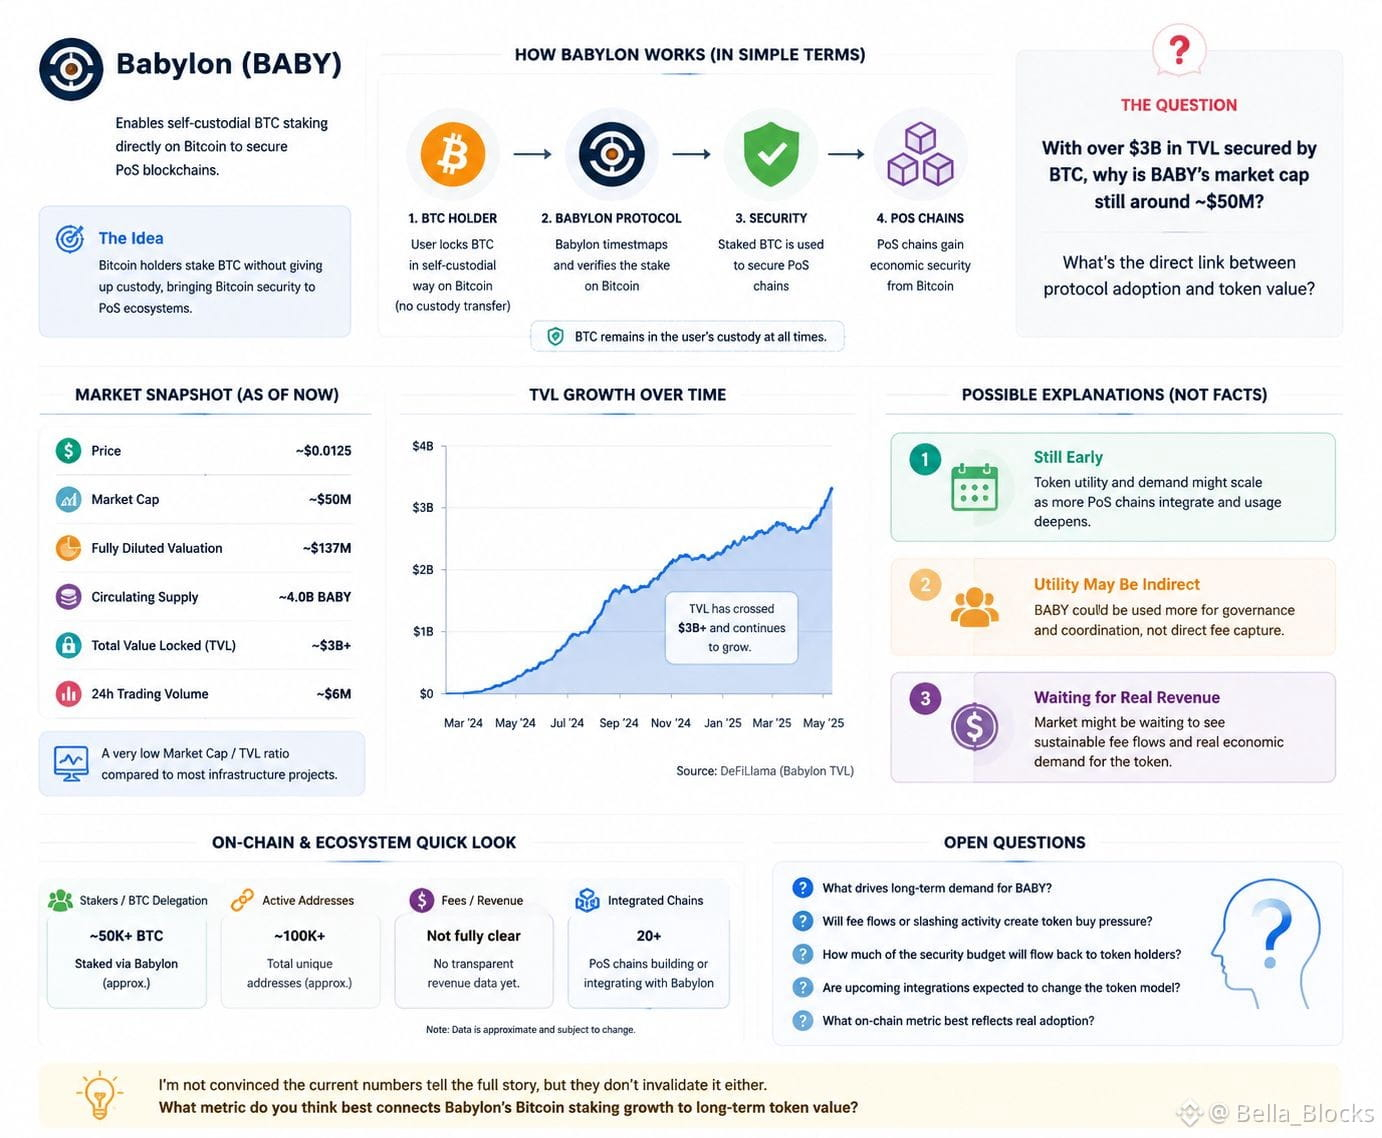
Le token s’échange autour de 0,0125 $ ; la capitalisation boursière est proche de 50 millions $, avec une FDV autour de 137 millions $, environ 4 milliards de BABY en circulation, plus de 3 milliards $ de TVL déclaré, et un volume d’échanges quotidien qui tourne autour de 6 millions $. Sur le papier, c’est un ratio capitalisation/TVL remarquablement faible.
Ce qui a retenu mon attention, c’est l’écart entre le récit de la sécurité et le token lui-même. Si Bitcoin fournit la sécurité économique, quelle quantité de demande supplémentaire devrait naturellement se diriger vers BABY au fil du temps ? Je n’ai pas encore trouvé de réponse satisfaisante.
Il y a plusieurs possibilités. Peut-être que le protocole est encore à ses débuts, et que l’utilité du token ne devient significative que lorsque davantage de chaînes PoS l’intègrent. Peut-être que le rôle du token est principalement lié à la gouvernance et à la coordination du réseau plutôt qu’à une captation directe de valeur. Ou alors le marché attend simplement de voir si l’activité du protocole génère des flux de frais durables, plutôt qu’un simple TVL mis en avant.
Je ne suis pas convaincu que les chiffres actuels racontent toute l’histoire, mais ils ne la rendent pas non plus invalide. Ce qui m’intéresse davantage, c’est de savoir si une adoption réelle du protocole finit par créer une demande mesurable pour BABY.
Si vous avez parcouru la documentation ou les données on-chain, quel indicateur pensez-vous être le mieux à même de relier la croissance du staking Bitcoin de Babylon à la valeur du token à long terme ?
J’ai passé l’après-midi à replonger dans Babylon, car un seul chiffre n’arrêtait pas de me ramener à l’idée. Le protocole repose sur une conception convaincante : permettre aux détenteurs de Bitcoin de mettre en jeu leur BTC sans renoncer à la garde, tout en étendant la sécurité aux chaînes PoS. C’est l’un des récits les plus clairs que j’ai vus depuis un moment. Mais j’essaie encore de comprendre où la valeur se stabilise finalement.
Le token s’échange autour de 0,0125 $ ; la capitalisation boursière est proche de 50 millions $, avec une FDV autour de 137 millions $, environ 4 milliards de BABY en circulation, plus de 3 milliards $ de TVL déclaré, et un volume d’échanges quotidien qui tourne autour de 6 millions $. Sur le papier, c’est un ratio capitalisation/TVL remarquablement faible.
Ce qui a retenu mon attention, c’est l’écart entre le récit de la sécurité et le token lui-même. Si Bitcoin fournit la sécurité économique, quelle quantité de demande supplémentaire devrait naturellement se diriger vers BABY au fil du temps ? Je n’ai pas encore trouvé de réponse satisfaisante.
Il y a plusieurs possibilités. Peut-être que le protocole est encore à ses débuts, et que l’utilité du token ne devient significative que lorsque davantage de chaînes PoS l’intègrent. Peut-être que le rôle du token est principalement lié à la gouvernance et à la coordination du réseau plutôt qu’à une captation directe de valeur. Ou alors le marché attend simplement de voir si l’activité du protocole génère des flux de frais durables, plutôt qu’un simple TVL mis en avant.
Je ne suis pas convaincu que les chiffres actuels racontent toute l’histoire, mais ils ne la rendent pas non plus invalide. Ce qui m’intéresse davantage, c’est de savoir si une adoption réelle du protocole finit par créer une demande mesurable pour BABY.
Si vous avez parcouru la documentation ou les données on-chain, quel indicateur pensez-vous être le mieux à même de relier la croissance du staking Bitcoin de Babylon à la valeur du token à long terme ?