

Wreks
83 Publications
Wreks
Signaler
Bloquer l’utilisateur
📊 Wreks, CMT | Technical Analyst & Pro Trader | TradingView Script Developer | 🌿 Spring enthusiast | Join our community
9 Suivis
1.5K+ Abonnés
121 J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
Article
العوائد تتجاوز 5.13% والأسهم تتراجع: صدمة التضخم تنتقل إلى السنداتWREKS Macro Quant Daily
24 سبتمبر 2026
العوائد تتجاوز 5.13% والأسهم تتراجع: صدمة التضخم تنتقل إلى السندات
إعداد: Hamzah Alwreikat | WREKS
المرجع الأساسي: الربع الرابع من عام 2007، من 1 أكتوبر إلى 31 ديسمبر.
النظير التاريخي الأقرب: 1973–1974.
درجة التشابه: 84/100.
درجة التشابه مع الربع الرابع 2007: 71/100.
لماذا 1973–1974؟
يرى نموذج WREKS أن الفترة الحالية أصبحت أقرب إلى دورة 1973–1974 بسبب اجتماع أربعة عناصر رئيسية: ارتفاع أسعار الطاقة، استمرار التضخم فوق مستهدف الاحتياطي الفيدرالي، ارتفاع أسعار الفائدة الحقيقية والاسمية، وتشدد السياسة النقدية.
أما التشابه مع الربع الرابع من عام 2007، فقد ارتفع اليوم بسبب وصول عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى مستويات لم تُسجل منذ عام 2007، بالتزامن مع تراجع الأسهم وارتفاع تكلفة التمويل.
لكن هناك فرق جوهري: الاقتصاد الأمريكي الحالي لم يدخل بعد مرحلة الركود أو أزمة ائتمانية شبيهة بما حدث في 2007–2009.
الصورة الاقتصادية الحالية
أهم تغير في تقرير اليوم هو انتقال الضغط من سوق السلع إلى سوق السندات.
ارتفع عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى نحو 5.135% في 24 سبتمبر، وهو مستوى أصبح محور حركة الأسواق. وعندما ترتفع العوائد بهذه السرعة، فإن تكلفة التمويل ترتفع، وتصبح تقييمات الأسهم، خصوصًا أسهم النمو، أكثر حساسية.
وفي الوقت نفسه، ارتفع مؤشر النشاط الاقتصادي المركب إلى 58.4 نقطة في سبتمبر، وهي قراءة قوية وأعلى مستوى للمؤشر منذ يوليو 2021.
وهنا تظهر المفارقة الحالية:
النمو لا يزال قويًا، لكن تكلفة تمويل هذا النمو ترتفع.
وهذه من أهم خصائص المرحلة المتأخرة من الدورة الاقتصادية.
الاقتصاد الأمريكي: قوة في النشاط، وضعف في بعض المؤشرات المستقبلية
تشير قراءة GDPNow الصادرة عن بنك الاحتياطي الفيدرالي في أتلانتا إلى نمو سنوي مقدر للربع الثالث بنحو 5.1% وفق آخر تحديث متاح في 17 سبتمبر.
لكن الصورة ليست موحدة.
فالإنتاج الصناعي في أغسطس لم يسجل تغيرًا شهريًا، بينما تراجع إنتاج قطاع التصنيع بنحو 0.3%.
كما تراجع مؤشر المؤشرات الاقتصادية الرائدة LEI بنسبة 0.1% في أغسطس، ليصل إلى 99.5.
بالتالي، لدينا اقتصاد ما زال قويًا في بيانات النشاط الجاري، مقابل مؤشرات بدأت تعكس ضغط أسعار الفائدة المرتفعة على القطاعات الحساسة للتمويل.
التضخم والطاقة: العامل الأكثر أهمية في النموذج
لا يزال التضخم أعلى من المستوى الذي يستهدفه الاحتياطي الفيدرالي.
بلغ التضخم الاستهلاكي الأخير نحو 3.4% على أساس سنوي، بينما بلغ التضخم الأساسي نحو 2.4% وفق أحدث البيانات المستخدمة في النموذج.
وفي الوقت نفسه، عادت أسعار النفط إلى منطقة 100 دولار للبرميل وما فوقها في بعض العقود والأسواق، ما يعيد عنصر الطاقة إلى معادلة التضخم.
المشكلة هنا ليست ارتفاع النفط وحده.
المسألة هي العلاقة بين:
النفط المرتفع → تكاليف أعلى → تضخم أكثر ثباتًا → فائدة مرتفعة لفترة أطول → عوائد أعلى → ضغط على الاستثمار والتقييمات.
وهذه السلسلة هي السبب الرئيسي وراء رفع Stagflation Risk Score إلى 88/100 في نموذج WREKS.
الاحتياطي الفيدرالي: النشاط القوي يجعل خفض الفائدة أكثر تعقيدًا
يتراوح نطاق الفائدة المستهدف حاليًا بين 3.75% و4.00% بعد قرار سبتمبر.
وفي بيئة يكون فيها النشاط الاقتصادي قويًا، بينما لا يزال التضخم فوق المستهدف وأسعار الطاقة مرتفعة، يصبح أمام الاحتياطي الفيدرالي تعارض واضح:
إذا خفف السياسة النقدية بسرعة، فقد يبقى التضخم مرتفعًا.
وإذا أبقى السياسة مشددة لفترة أطول، فقد تنتقل تكلفة الفائدة تدريجيًا إلى الإسكان والاستثمار والائتمان والاستهلاك.
لذلك أصبحت عوائد السندات أهم متغير يجب مراقبته خلال الأيام القادمة.
5.13%: مستوى فني واقتصادي مهم
وصول عائد السندات لأجل عشر سنوات إلى 5.135% يغير قراءة النموذج.
فوق هذا المستوى، لا نتحدث فقط عن ارتفاع في العوائد، بل عن احتمال انتقال التشديد المالي إلى تقييمات الأصول.
إذا استقرت العوائد فوق منطقة 5.10%–5.15%، فإن درجة التشابه مع الربع الرابع من عام 2007 قد ترتفع مجددًا.
أما عودة العائد إلى نطاق 4.80%–4.90%، مع انخفاض أسعار النفط، فستعني تراجعًا في ضغط الظروف المالية.
الأسهم الأمريكية: القوة الاقتصادية لم تعد تعني بالضرورة صعود الأسهم
تراجع مؤشر S&P 500 إلى 7,706.03 في جلسة 23 سبتمبر، بينما تراجع Nasdaq إلى 26,936.04، وانخفض Dow Jones إلى 51,511.59.
الأهم من حجم التراجع هو توقيته.
الأسهم تراجعت في الوقت الذي ارتفعت فيه عوائد السندات.
وهذا يعني أن السوق بدأ يتعامل مع البيانات الاقتصادية القوية من زاوية مختلفة:
النمو القوي → تضخم أكثر ثباتًا → فائدة أعلى لفترة أطول → عوائد أعلى → خصم أعلى على الأرباح المستقبلية.
ولهذا كانت أسهم التكنولوجيا، ذات الحساسية الأكبر للعوائد، أكثر تأثرًا.
الذهب: الصورة الأساسية لا تزال داعمة، لكن الطريق ليس مستقيمًا
الذهب يحتفظ بدعم أساسي قوي في البيئة الحالية.
ارتفاع أسعار الطاقة، استمرار التضخم، التوترات الجيوسياسية، وارتفاع المخاطر المالية كلها عوامل تدعم الطلب على الذهب كأصل تحوطي.
لكن ارتفاع عوائد السندات وقوة الدولار يمثلان ضغطًا معاكسًا.
لذلك رفع نموذج WREKS:
Gold Bullish Macro Score إلى 81/100.
وهذه الدرجة تعكس الصورة الاقتصادية الكلية، وليس توقعًا لحركة الذهب خلال جلسة واحدة.
الدولار الأمريكي
بقاء الدولار في مستويات مرتفعة نسبيًا يتماشى مع ارتفاع العوائد الأمريكية وزيادة الطلب على السيولة والأصول الأمريكية.
لكن استمرار صعود الدولار يحتاج إلى بقاء فروق العوائد داعمة له.
إذا بدأت العوائد في التراجع بينما بقي التضخم مرتفعًا، فقد يصبح الذهب أكثر استفادة من التحوط التضخمي، في حين يفقد الدولار جزءًا من دعم الفائدة.
هل بدأ تكرار سيناريو 2007؟
ليس بعد.
التشابه مع الربع الرابع من عام 2007 ارتفع إلى 71/100، لكن البيانات الحالية لا تؤكد أزمة ائتمانية.
ما زلنا لا نرى المجموعة الكاملة التي سبقت الأزمة المالية:
ارتفاعًا حادًا في البطالة، قفزة مستمرة في مطالبات البطالة، اتساعًا ائتمانيًا واسعًا، تدهورًا مصرفيًا، ثم انهيارًا في النشاط الاقتصادي.
على العكس، ما زال GDPNow قويًا، وسوق العمل لم يدخل مرحلة انهيار، والنشاط الاقتصادي المركب مرتفع.
لذلك فإن التشابه الحالي مع 2007 يتعلق أساسًا بـالعوائد والظروف المالية، وليس بأزمة ائتمانية مكتملة.
WREKS Macro Quant Score
2007 Similarity: 71/100
Best Historical Match: 1973–1974 — 84/100
Recession Risk: 49/100
Stagflation Risk: 88/100
Liquidity/Credit Stress: 39/100
Gold Bullish Macro: 81/100
مقارنة بتقرير الأمس، ارتفع خطر الركود من 41 إلى 49، وارتفع خطر التضخم الركودي من 76 إلى 88، بينما ارتفع ضغط السيولة والائتمان من 30 إلى 39.
السبب الرئيسي هو انتقال ارتفاع العوائد من مجرد حركة في سوق السندات إلى عامل بدأ يؤثر في الأسهم والظروف المالية.
تصنيف النظام الحالي
Late Cycle → Inflation Shock → Stagflation Risk
حتى الآن لا توجد أدلة كافية لتصنيف البيئة على أنها Recession أو Credit Stress.
لكن النظام يقترب من منطقة أكثر حساسية:
ارتفاع العوائد + ارتفاع النفط + استمرار التضخم
وإذا أضيف إليها لاحقًا:
ارتفاع مطالبات البطالة + اتساع فروق الائتمان + ضعف الاستهلاك
فقد ينتقل النظام من Inflation Shock إلى Growth Shock.
ماذا يعني ذلك للأسواق؟
XAUUSD
البيئة الأساسية لا تزال داعمة للذهب، لكن ارتفاع العوائد والدولار قد يسببان تذبذبًا قويًا. استمرار النفط والتضخم المرتفعين مع تراجع العوائد سيكون عاملًا داعمًا للذهب.
DXY
ارتفاع العوائد يبقي الدولار مدعومًا، لكن استمرار الصعود يحتاج إلى مزيد من قوة العوائد الأمريكية أو تزايد الطلب على الملاذات الآمنة.
US10Y
أصبح المتغير الأهم في النموذج.
5.10%–5.15% = منطقة مراقبة رئيسية.
S&P 500
ارتفاع العوائد أصبح خطرًا أكبر على التقييمات، خصوصًا إذا تزامن مع ارتفاع النفط. أما انخفاض العوائد مع تراجع النفط، فقد يخفف الضغط على الأسهم.
أهم 3 عوامل خلال 24–72 ساعة
أولًا: US10Y
هل يستطيع العائد البقاء فوق 5.10%؟ هذه هي الإشارة الأهم حاليًا.
ثانيًا: النفط
استمرار النفط فوق 100 دولار سيبقي خطر التضخم الركودي مرتفعًا.
ثالثًا: بيانات التضخم والإنفاق القادمة
بيانات PCE لشهر أغسطس ستكون من أهم الاختبارات المقبلة، مع صدور التحديث في 30 سبتمبر. وستساعد في تحديد ما إذا كان التضخم يتجه إلى الاعتدال أم أنه أكثر ثباتًا مما يرغب فيه الفيدرالي.
الخلاصة الصحفية
الاقتصاد الأمريكي لم يدخل الركود، لكن تكلفة استمرار النمو أصبحت أعلى.
ارتفاع عائد سندات الخزانة لأجل عشر سنوات فوق 5.13%، بالتزامن مع بقاء النشاط الاقتصادي قويًا وعودة النفط إلى مستويات مرتفعة، خلق بيئة مختلفة عن الأيام السابقة.
لم تعد المشكلة الأساسية هي ضعف النمو.
المشكلة أصبحت:
قوة النمو في بيئة تضخمية تجبر أسعار الفائدة والعوائد على البقاء مرتفعة.
ولهذا يرفع نموذج WREKS درجة التشابه مع 1973–1974 إلى 84/100، بينما يرتفع التشابه مع الربع الرابع من 2007 إلى 71/100.
المستوى الذي يجب مراقبته الآن: 5.10%–5.15% على US10Y.
فإذا استقرت العوائد فوقه بالتزامن مع النفط فوق 100 دولار، فإن الضغط سينتقل بصورة أكبر من السندات إلى الأسهم والائتمان والاقتصاد الحقيقي.
WREKS Macro Quant Daily
Hamzah Alwreikat | WREKS
Execution over prediction.
العوائد تتجاوز 5.13% والأسهم تتراجع: صدمة التضخم تنتقل إلى السندات
WREKS Macro Quant Daily
24 سبتمبر 2026
العوائد تتجاوز 5.13% والأسهم تتراجع: صدمة التضخم تنتقل إلى السندات
إعداد: Hamzah Alwreikat | WREKS
المرجع الأساسي: الربع الرابع من عام 2007، من 1 أكتوبر إلى 31 ديسمبر.
النظير التاريخي الأقرب: 1973–1974.
درجة التشابه: 84/100.
درجة التشابه مع الربع الرابع 2007: 71/100.
لماذا 1973–1974؟
يرى نموذج WREKS أن الفترة الحالية أصبحت أقرب إلى دورة 1973–1974 بسبب اجتماع أربعة عناصر رئيسية: ارتفاع أسعار الطاقة، استمرار التضخم فوق مستهدف الاحتياطي الفيدرالي، ارتفاع أسعار الفائدة الحقيقية والاسمية، وتشدد السياسة النقدية.
أما التشابه مع الربع الرابع من عام 2007، فقد ارتفع اليوم بسبب وصول عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى مستويات لم تُسجل منذ عام 2007، بالتزامن مع تراجع الأسهم وارتفاع تكلفة التمويل.
لكن هناك فرق جوهري: الاقتصاد الأمريكي الحالي لم يدخل بعد مرحلة الركود أو أزمة ائتمانية شبيهة بما حدث في 2007–2009.
الصورة الاقتصادية الحالية
أهم تغير في تقرير اليوم هو انتقال الضغط من سوق السلع إلى سوق السندات.
ارتفع عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى نحو 5.135% في 24 سبتمبر، وهو مستوى أصبح محور حركة الأسواق. وعندما ترتفع العوائد بهذه السرعة، فإن تكلفة التمويل ترتفع، وتصبح تقييمات الأسهم، خصوصًا أسهم النمو، أكثر حساسية.
وفي الوقت نفسه، ارتفع مؤشر النشاط الاقتصادي المركب إلى 58.4 نقطة في سبتمبر، وهي قراءة قوية وأعلى مستوى للمؤشر منذ يوليو 2021.
وهنا تظهر المفارقة الحالية:
النمو لا يزال قويًا، لكن تكلفة تمويل هذا النمو ترتفع.
وهذه من أهم خصائص المرحلة المتأخرة من الدورة الاقتصادية.
الاقتصاد الأمريكي: قوة في النشاط، وضعف في بعض المؤشرات المستقبلية
تشير قراءة GDPNow الصادرة عن بنك الاحتياطي الفيدرالي في أتلانتا إلى نمو سنوي مقدر للربع الثالث بنحو 5.1% وفق آخر تحديث متاح في 17 سبتمبر.
لكن الصورة ليست موحدة.
فالإنتاج الصناعي في أغسطس لم يسجل تغيرًا شهريًا، بينما تراجع إنتاج قطاع التصنيع بنحو 0.3%.
كما تراجع مؤشر المؤشرات الاقتصادية الرائدة LEI بنسبة 0.1% في أغسطس، ليصل إلى 99.5.
بالتالي، لدينا اقتصاد ما زال قويًا في بيانات النشاط الجاري، مقابل مؤشرات بدأت تعكس ضغط أسعار الفائدة المرتفعة على القطاعات الحساسة للتمويل.
التضخم والطاقة: العامل الأكثر أهمية في النموذج
لا يزال التضخم أعلى من المستوى الذي يستهدفه الاحتياطي الفيدرالي.
بلغ التضخم الاستهلاكي الأخير نحو 3.4% على أساس سنوي، بينما بلغ التضخم الأساسي نحو 2.4% وفق أحدث البيانات المستخدمة في النموذج.
وفي الوقت نفسه، عادت أسعار النفط إلى منطقة 100 دولار للبرميل وما فوقها في بعض العقود والأسواق، ما يعيد عنصر الطاقة إلى معادلة التضخم.
المشكلة هنا ليست ارتفاع النفط وحده.
المسألة هي العلاقة بين:
النفط المرتفع → تكاليف أعلى → تضخم أكثر ثباتًا → فائدة مرتفعة لفترة أطول → عوائد أعلى → ضغط على الاستثمار والتقييمات.
وهذه السلسلة هي السبب الرئيسي وراء رفع Stagflation Risk Score إلى 88/100 في نموذج WREKS.
الاحتياطي الفيدرالي: النشاط القوي يجعل خفض الفائدة أكثر تعقيدًا
يتراوح نطاق الفائدة المستهدف حاليًا بين 3.75% و4.00% بعد قرار سبتمبر.
وفي بيئة يكون فيها النشاط الاقتصادي قويًا، بينما لا يزال التضخم فوق المستهدف وأسعار الطاقة مرتفعة، يصبح أمام الاحتياطي الفيدرالي تعارض واضح:
إذا خفف السياسة النقدية بسرعة، فقد يبقى التضخم مرتفعًا.
وإذا أبقى السياسة مشددة لفترة أطول، فقد تنتقل تكلفة الفائدة تدريجيًا إلى الإسكان والاستثمار والائتمان والاستهلاك.
لذلك أصبحت عوائد السندات أهم متغير يجب مراقبته خلال الأيام القادمة.
5.13%: مستوى فني واقتصادي مهم
وصول عائد السندات لأجل عشر سنوات إلى 5.135% يغير قراءة النموذج.
فوق هذا المستوى، لا نتحدث فقط عن ارتفاع في العوائد، بل عن احتمال انتقال التشديد المالي إلى تقييمات الأصول.
إذا استقرت العوائد فوق منطقة 5.10%–5.15%، فإن درجة التشابه مع الربع الرابع من عام 2007 قد ترتفع مجددًا.
أما عودة العائد إلى نطاق 4.80%–4.90%، مع انخفاض أسعار النفط، فستعني تراجعًا في ضغط الظروف المالية.
الأسهم الأمريكية: القوة الاقتصادية لم تعد تعني بالضرورة صعود الأسهم
تراجع مؤشر S&P 500 إلى 7,706.03 في جلسة 23 سبتمبر، بينما تراجع Nasdaq إلى 26,936.04، وانخفض Dow Jones إلى 51,511.59.
الأهم من حجم التراجع هو توقيته.
الأسهم تراجعت في الوقت الذي ارتفعت فيه عوائد السندات.
وهذا يعني أن السوق بدأ يتعامل مع البيانات الاقتصادية القوية من زاوية مختلفة:
النمو القوي → تضخم أكثر ثباتًا → فائدة أعلى لفترة أطول → عوائد أعلى → خصم أعلى على الأرباح المستقبلية.
ولهذا كانت أسهم التكنولوجيا، ذات الحساسية الأكبر للعوائد، أكثر تأثرًا.
الذهب: الصورة الأساسية لا تزال داعمة، لكن الطريق ليس مستقيمًا
الذهب يحتفظ بدعم أساسي قوي في البيئة الحالية.
ارتفاع أسعار الطاقة، استمرار التضخم، التوترات الجيوسياسية، وارتفاع المخاطر المالية كلها عوامل تدعم الطلب على الذهب كأصل تحوطي.
لكن ارتفاع عوائد السندات وقوة الدولار يمثلان ضغطًا معاكسًا.
لذلك رفع نموذج WREKS:
Gold Bullish Macro Score إلى 81/100.
وهذه الدرجة تعكس الصورة الاقتصادية الكلية، وليس توقعًا لحركة الذهب خلال جلسة واحدة.
الدولار الأمريكي
بقاء الدولار في مستويات مرتفعة نسبيًا يتماشى مع ارتفاع العوائد الأمريكية وزيادة الطلب على السيولة والأصول الأمريكية.
لكن استمرار صعود الدولار يحتاج إلى بقاء فروق العوائد داعمة له.
إذا بدأت العوائد في التراجع بينما بقي التضخم مرتفعًا، فقد يصبح الذهب أكثر استفادة من التحوط التضخمي، في حين يفقد الدولار جزءًا من دعم الفائدة.
هل بدأ تكرار سيناريو 2007؟
ليس بعد.
التشابه مع الربع الرابع من عام 2007 ارتفع إلى 71/100، لكن البيانات الحالية لا تؤكد أزمة ائتمانية.
ما زلنا لا نرى المجموعة الكاملة التي سبقت الأزمة المالية:
ارتفاعًا حادًا في البطالة، قفزة مستمرة في مطالبات البطالة، اتساعًا ائتمانيًا واسعًا، تدهورًا مصرفيًا، ثم انهيارًا في النشاط الاقتصادي.
على العكس، ما زال GDPNow قويًا، وسوق العمل لم يدخل مرحلة انهيار، والنشاط الاقتصادي المركب مرتفع.
لذلك فإن التشابه الحالي مع 2007 يتعلق أساسًا بـالعوائد والظروف المالية، وليس بأزمة ائتمانية مكتملة.
WREKS Macro Quant Score
2007 Similarity: 71/100
Best Historical Match: 1973–1974 — 84/100
Recession Risk: 49/100
Stagflation Risk: 88/100
Liquidity/Credit Stress: 39/100
Gold Bullish Macro: 81/100
مقارنة بتقرير الأمس، ارتفع خطر الركود من 41 إلى 49، وارتفع خطر التضخم الركودي من 76 إلى 88، بينما ارتفع ضغط السيولة والائتمان من 30 إلى 39.
السبب الرئيسي هو انتقال ارتفاع العوائد من مجرد حركة في سوق السندات إلى عامل بدأ يؤثر في الأسهم والظروف المالية.
تصنيف النظام الحالي
Late Cycle → Inflation Shock → Stagflation Risk
حتى الآن لا توجد أدلة كافية لتصنيف البيئة على أنها Recession أو Credit Stress.
لكن النظام يقترب من منطقة أكثر حساسية:
ارتفاع العوائد + ارتفاع النفط + استمرار التضخم
وإذا أضيف إليها لاحقًا:
ارتفاع مطالبات البطالة + اتساع فروق الائتمان + ضعف الاستهلاك
فقد ينتقل النظام من Inflation Shock إلى Growth Shock.
ماذا يعني ذلك للأسواق؟
XAUUSD
البيئة الأساسية لا تزال داعمة للذهب، لكن ارتفاع العوائد والدولار قد يسببان تذبذبًا قويًا. استمرار النفط والتضخم المرتفعين مع تراجع العوائد سيكون عاملًا داعمًا للذهب.
DXY
ارتفاع العوائد يبقي الدولار مدعومًا، لكن استمرار الصعود يحتاج إلى مزيد من قوة العوائد الأمريكية أو تزايد الطلب على الملاذات الآمنة.
US10Y
أصبح المتغير الأهم في النموذج.
5.10%–5.15% = منطقة مراقبة رئيسية.
S&P 500
ارتفاع العوائد أصبح خطرًا أكبر على التقييمات، خصوصًا إذا تزامن مع ارتفاع النفط. أما انخفاض العوائد مع تراجع النفط، فقد يخفف الضغط على الأسهم.
أهم 3 عوامل خلال 24–72 ساعة
أولًا: US10Y
هل يستطيع العائد البقاء فوق 5.10%؟ هذه هي الإشارة الأهم حاليًا.
ثانيًا: النفط
استمرار النفط فوق 100 دولار سيبقي خطر التضخم الركودي مرتفعًا.
ثالثًا: بيانات التضخم والإنفاق القادمة
بيانات PCE لشهر أغسطس ستكون من أهم الاختبارات المقبلة، مع صدور التحديث في 30 سبتمبر. وستساعد في تحديد ما إذا كان التضخم يتجه إلى الاعتدال أم أنه أكثر ثباتًا مما يرغب فيه الفيدرالي.
الخلاصة الصحفية
الاقتصاد الأمريكي لم يدخل الركود، لكن تكلفة استمرار النمو أصبحت أعلى.
ارتفاع عائد سندات الخزانة لأجل عشر سنوات فوق 5.13%، بالتزامن مع بقاء النشاط الاقتصادي قويًا وعودة النفط إلى مستويات مرتفعة، خلق بيئة مختلفة عن الأيام السابقة.
لم تعد المشكلة الأساسية هي ضعف النمو.
المشكلة أصبحت:
قوة النمو في بيئة تضخمية تجبر أسعار الفائدة والعوائد على البقاء مرتفعة.
ولهذا يرفع نموذج WREKS درجة التشابه مع 1973–1974 إلى 84/100، بينما يرتفع التشابه مع الربع الرابع من 2007 إلى 71/100.
المستوى الذي يجب مراقبته الآن: 5.10%–5.15% على US10Y.
فإذا استقرت العوائد فوقه بالتزامن مع النفط فوق 100 دولار، فإن الضغط سينتقل بصورة أكبر من السندات إلى الأسهم والائتمان والاقتصاد الحقيقي.
WREKS Macro Quant Daily
Hamzah Alwreikat | WREKS
Execution over prediction.
195
PINNED
·
--
Vérifié
Article
WREKS Macro Quant Report — 12 September 20262026 بين صدمة السبعينيات ومقدمات 2007: ماذا يقول نموذج WREKS Macro Quant؟
إعداد: Hamzah Alwreikat | WREKS
WREKS Macro Quant Report — 12 September 2026
يدخل الاقتصاد الأمريكي مرحلة أكثر تعقيدًا مع عودة الضغوط التضخمية، وارتفاع أسعار الطاقة، واقتراب عائد سندات الخزانة الأمريكية لأجل عشر سنوات من مستوى 5%، وتباطؤ النمو الاقتصادي، في وقت لا يزال فيه سوق العمل أكثر قوة مما يُتوقع عادةً قبل الدخول في حالة ركود.
هذه التركيبة تطرح سؤالًا مهمًا: هل الاقتصاد الأمريكي يتجه إلى تكرار أزمة 2007–2008، أم أن النموذج التاريخي الأقرب حاليًا هو صدمة التضخم والطاقة في سبعينيات القرن الماضي؟
وفق القراءة الأولى لنموذج WREKS Macro Quant Model، فإن التشابه الحالي مع الربع الأخير من عام 2007 موجود، لكنه غير مكتمل. في المقابل، يظهر تشابه أكبر مع البيئة التضخمية المرتبطة بصدمة الطاقة خلال الفترة 1973–1974.
القراءة الكمية الحالية
يعطي النموذج، على مقياس من 0 إلى 100، النتائج التالية:
1973–74 Historical Similarity: 72/100
Q4 2007 Similarity: 57/100
Stagflation Risk: 76/100
Recession Risk: 43/100
Liquidity & Credit Stress: 29/100
Gold Bullish Macro Score: 78/100
Fed Tightening Pressure: 84/100
هذه الأرقام ليست احتمالات رسمية للركود أو الأزمة، وإنما درجات مركبة ينتجها النموذج من مقارنة مستويات مجموعة من المتغيرات الاقتصادية والمالية واتجاهاتها وتسارعها.
التضخم يعود إلى مركز المشهد
أظهرت بيانات أغسطس ارتفاع مؤشر أسعار المستهلك الأمريكي CPI بنسبة 0.4% شهريًا و3.4% سنويًا، بينما ارتفع مؤشر Core CPIبنسبة 0.3% شهريًا و2.4% سنويًا.
وكانت الطاقة أحد المحركات الرئيسية؛ إذ ارتفعت أسعار البنزين بنسبة 3.9% خلال شهر واحد، بينما قفزت أسعار أنواع أخرى من وقود المركبات بنسبة 9.6%.
وفي الوقت نفسه، أظهرت بيانات الأجور الحقيقية استمرار الضغط على القوة الشرائية. وهنا يجب تصحيح الصياغة الواردة في النسخة السابقة: لا يصح وصف التراجع بأنه خمس قراءات سنوية متتالية من الانكماش. الأدق هو الإشارة إلى استمرار الضعف في الأجور الحقيقية خلال الأشهر الأخيرة، مع تسجيل تراجع سنوي في بعض القراءات الأخيرة.
اقتصاديًا، تبدأ المشكلة عندما يتحول ارتفاع الطاقة من صدمة مؤقتة إلى سلسلة أوسع:
ارتفاع الطاقة → ارتفاع تكاليف النقل والإنتاج → ارتفاع التضخم → تشديد السياسة النقدية → ارتفاع تكلفة التمويل → تباطؤ الطلب والنمو.
وهذا هو السبب الرئيسي وراء ارتفاع Stagflation Risk Score إلى 76/100.
لماذا يشبه الوضع الحالي 1973–1974؟
المقارنة لا تعني أن حجم الصدمة الحالية يساوي ما حدث في السبعينيات.
في أزمة 1973، أدى الحظر النفطي إلى ارتفاع سعر النفط من نحو 2.90 دولار للبرميل قبل الحظر إلى 11.65 دولار في يناير 1974، أي أن السعر تضاعف قرابة أربع مرات.
وتوضح السجلات التاريخية للاحتياطي الفيدرالي أن الصدمة جاءت أصلًا في بيئة كانت تعاني ضغوطًا تضخمية وقيودًا في الطاقة الإنتاجية، ما جعل ارتفاع أسعار النفط يضيف، في الوقت نفسه، ضغوطًا على التضخم والنمو.
المقارنة مع 2026 هي إذن مقارنة في الآلية الاقتصادية وليس في حجم الحركة:
Geopolitical/Supply Shock → Oil → Inflation → Monetary Tightening → Growth Risk
فقد تجاوزت أسعار النفط مجددًا مستوى 100 دولار للبرميل، ووصل خام برنت خلال جلسة الجمعة إلى مستوى مرتفع بلغ نحو 109.97 دولار للبرميل، قبل أن يتراجع لاحقًا إلى منطقة 104 دولارات للبرميل، مع بقائه عند مستويات مرتفعة تعكس استمرار علاوة المخاطر المرتبطة بالطاقة والتوترات الجيوسياسية.
لهذا يعطي النموذج حاليًا 1973–74 درجة تشابه تبلغ 72/100، وهي أعلى من درجة التشابه مع عام 2007.
وماذا عن 2007؟
هنا تصبح المقارنة مختلفة.
كانت الولايات المتحدة في نهاية عام 2007 تواجه أكثر من مجرد تضخم أو تباطؤ اقتصادي.
وصف الاحتياطي الفيدرالي تلك الفترة بارتفاع كبير في فروقات المخاطر الائتمانية، واضطراب الأسواق، وتعمق تصحيح قطاع الإسكان، وتشديد شروط الائتمان.
وبحلول الربع الرابع من عام 2007، كانت وتيرة بناء المنازل المنفردة قد هبطت إلى معدل سنوي يبلغ نحو 826 ألف وحدة، أي أقل من نصف الذروة المسجلة في أوائل عام 2006. كما انخفضت مبيعات المنازل القائمة بنحو 30% من مستويات منتصف عام 2005، بينما هبطت مبيعات المنازل الجديدة إلى نحو نصف مستويات الذروة.
بمعنى آخر، كانت السلسلة آنذاك:
Housing Crisis → Mortgage Stress → Credit Tightening → Consumer Pressure → Employment Weakness → Recession
أما في 2026، فلم تظهر حتى الآن أزمة ائتمان نظامية مماثلة.
ولهذا يبقى:
Liquidity & Credit Stress Score = 29/100
وهو أحد أهم الأسباب التي تمنع النموذج من اعتبار الوضع الحالي إعادة مباشرة لعام 2007.
النمو يتباطأ... لكنه لم ينهَر
نما الناتج المحلي الإجمالي الحقيقي الأمريكي في الربع الأول من عام 2026 بمعدل سنوي بلغ 2.1%، ثم تباطأ إلى 1.5% في الربع الثاني.
لكن الصورة الداخلية أكثر توازنًا مما يوحي به الرقم الرئيسي؛ إذ ارتفعت المبيعات النهائية الحقيقية للمشترين المحليين من القطاع الخاص بنسبة سنوية بلغت 4.2% خلال الربع الثاني، وفق التقدير الثاني للناتج المحلي الإجمالي.
وفي الوقت نفسه، ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي PCE بنسبة 5.3% بمعدل سنوي خلال الربع الثاني، بينما ارتفع Core PCE بنسبة 3.6% بمعدل سنوي.
وهنا من المهم التمييز بين هذه المعدلات السنوية المحسوبة للربع وبين معدلات التضخم على أساس سنوي مقارنة بالعام السابق.
إذن لدينا:
Growth ↓ + Inflation ↑
وهي البيئة التي تجعل مهمة البنك المركزي أكثر صعوبة.
فخفض أسعار الفائدة لدعم النمو قد يعزز الضغوط التضخمية، بينما الاستمرار في رفعها لكبح الأسعار قد يزيد الضغط على النشاط الاقتصادي.
سوق العمل هو خط الدفاع الرئيسي
حتى الآن، لا يشبه سوق العمل الأمريكي نهاية عام 2007.
أضاف الاقتصاد الأمريكي 162 ألف وظيفة في أغسطس 2026، بينما استقر معدل البطالة عند 4.1%.
لكن داخل البيانات الاقتصادية توجد إشارة تستحق المراقبة.
فقد سجل ISM Services PMI مستوى 55.4 في أغسطس، وارتفع مؤشر النشاط التجاري إلى 61.7، والطلبات الجديدة إلى 60.9، ما يشير إلى استمرار توسع قطاع الخدمات.
في المقابل، بقي مؤشر التوظيف في منطقة الانكماش عند:
47.8
بينما ارتفع مؤشر الأسعار إلى:
72.6
وبقي مؤشر الأسعار عند مستويات مرتفعة، ما يعكس استمرار ضغوط التكلفة داخل قطاع الخدمات.
وهذه تركيبة غير مريحة:
Activity ↑
Prices ↑↑
Employment ↓
وهي أقرب إلى Stagflationary Pressure من كونها إشارة ركود تقليدية مكتملة.
الفيدرالي: هنا يختلف 2026 جذريًا عن 2007
أحد أكبر الاختلافات بين الفترتين هو اتجاه السياسة النقدية.
في أواخر عام 2007، كان الاحتياطي الفيدرالي يتحول إلى خفض أسعار الفائدة مع تفاقم الضغوط المالية والائتمانية.
أما اليوم، فيقع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.50%–3.75%، وأدت بيانات التضخم الأخيرة إلى ارتفاع تسعير الأسواق لاحتمال رفع الفائدة بمقدار 25 نقطة أساس في اجتماع سبتمبر.
وبحسب تسعير العقود الآجلة بعد صدور بيانات التضخم، تراوحت الاحتمالات المشار إليها في السوق بين نحو 85% و87%، مع ارتفاعها مؤقتًا إلى مستويات أعلى مباشرة بعد صدور البيانات.
إذن:
2007: Credit Crisis → Fed Easing
بينما:
2026: Inflation/Energy Shock → Fed Tightening Risk
وهذا الاختلاف وحده يمنع اعتبار 2026 نسخة مباشرة من عام 2007.
عائد عشر سنوات يقترب من خط الـ5%
يُعد سوق السندات حاليًا أحد أهم مصادر المخاطر.
وصل عائد سندات الخزانة الأمريكية لأجل عشر سنوات خلال جلسة الجمعة إلى نحو 4.99%، مسجلًا أعلى مستوى له في قرابة ثلاث سنوات، قبل أن يتراجع لاحقًا إلى ما دون ذلك المستوى، مع بقائه قريبًا من منطقة 5%.
ويتعامل نموذج WREKS مع مستوى:
US10Y = 5.00%
باعتباره عتبة اقتصادية كلية مهمة (Macro Threshold).
فاستمرار العائد فوقها لفترة ممتدة يمكن أن ينتقل تدريجيًا إلى:
Mortgage Rates ↑ → Corporate Funding Costs ↑ → Equity Discount Rates ↑ → Financial Conditions Tighten → Growth ↓
لذلك، ليست أهمية مستوى 5% تقنية فقط، بل اقتصادية أيضًا.
المستهلك يبدأ بإظهار الضغط
انخفض مؤشر ثقة المستهلك الصادر عن جامعة ميشيغان من 51.7 في أغسطس إلى 47.8 في القراءة الأولية لشهر سبتمبر، بالتزامن مع استمرار المخاوف المتعلقة بالتضخم.
وعند ربط ذلك بالضغوط التي تتعرض لها القوة الشرائية الحقيقية، تبدأ لدينا سلسلة اقتصادية تستحق المراقبة:
Energy Prices ↑ → Cost of Living ↑ → Real Income Pressure ↑ → Consumer Confidence ↓ → Consumption Risk ↑
لكن الحلقة الأخيرة لم تتأكد بعد بصورة تسمح باعتبار الاقتصاد في حالة ركود.
ولهذا لا يزال Recession Risk Score عند 43/100، وليس في منطقة الإنذار المرتفع.
الذهب يقدم إشارة مختلفة
أنهى الذهب جلسة الجمعة عند مستويات مرتفعة، بينما استقرت العقود الأمريكية الآجلة للذهب قرب 4,408.90 دولار للأونصة. وبالتالي، فإن استخدام مستوى 4,350 دولارًا في النسخة السابقة باعتباره سعر الإغلاق الدقيق ليس الوصف الأفضل؛ والأدق الحديث عن تداول الذهب في نطاق مرتفع يتجاوز 4,300 دولار للأونصة، مع اختلاف السعر بحسب السوق والعقد المستخدم.
وارتفع الذهب خلال الجلسة رغم اقتراب عائد سندات الخزانة لأجل عشر سنوات من مستوى 5% وارتفاع احتمالات تشديد السياسة النقدية.
وهذا مهم لأن البيئة التقليدية للذهب تقول:
Real Yields ↑ + Hawkish Fed ↑ = Pressure on Gold
لكن قدرة الذهب على الحفاظ على مستويات مرتفعة رغم ذلك تعني وجود قوى مقابلة، أبرزها المخاطر الجيوسياسية، والتحوط من التضخم، والطلب الدفاعي.
ويصنف النموذج ذلك باعتباره Relative Macro Strength.
لذلك يبلغ:
Gold Bullish Macro Score = 78/100
لكن ذلك لا يمثل إشارة دخول قصيرة الأجل؛ فالصورة الاستراتيجية قد تكون إيجابية، بينما يبقى الذهب معرضًا لتصحيحات قوية بفعل ارتفاع العوائد والدولار.
الخلاصة: لسنا في 2008... حتى الآن
القراءة الحالية لنموذج WREKS Macro Quant لا تشير إلى أن الاقتصاد الأمريكي دخل سيناريو أزمة مالية شبيهًا بعام 2008.
النظام الحالي أقرب إلى:
Late Cycle → Energy Inflation Shock → Stagflation Risk
ولهذا تتصدر فترة 1973–1974 المقارنات التاريخية بدرجة تشابه تبلغ 72/100، مقابل 57/100 للربع الرابع من عام 2007.
لكن عام 2007 يبقى السيناريو الذي يجب مراقبته.
فالتحول الحقيقي سيحدث إذا انتقلت السلسلة الحالية من:
Energy → Inflation → Rates → Consumer
إلى:
Energy → Inflation → Rates → Consumer → Labor → Credit
إذا بدأت البطالة بالصعود، وتراجعت الوظائف بوضوح، واتسعت فروقات الائتمان بالتزامن مع استمرار ضعف الإسكان وارتفاع تكلفة التمويل، فإن درجة التشابه مع أواخر عام 2007 قد ترتفع بسرعة.
أما إذا بقي الائتمان مستقرًا وسوق العمل متماسكًا، بينما ظلت معدلات التضخم وأسعار الطاقة مرتفعة، فسيبقى نموذج السبعينيات أكثر ملاءمة.
لهذا، فإن المؤشرات الثلاثة الأكثر أهمية في المرحلة المقبلة هي:
تحركات عائد US10Y حول مستوى 5%، واستمرار أسعار النفط فوق 100 دولار للبرميل، واتجاه سياسة الاحتياطي الفيدرالي بعد بيانات التضخم الأخيرة.
والاستنتاج الأهم ليس أن التاريخ سيكرر نفسه، بل أن الاقتصاد قد يعيد إنتاج آلية انتقال الصدمة نفسها، حتى عندما تختلف أسبابها وتفاصيلها.
Hamzah Alwreikat | WREKS
WREKS Macro Quant Model
Economic Context → Quantitative Analysis → Historical Regime Comparison → Market Impact
WREKS Macro Quant Report — 12 September 2026
2026 بين صدمة السبعينيات ومقدمات 2007: ماذا يقول نموذج WREKS Macro Quant؟
إعداد: Hamzah Alwreikat | WREKS
WREKS Macro Quant Report — 12 September 2026
يدخل الاقتصاد الأمريكي مرحلة أكثر تعقيدًا مع عودة الضغوط التضخمية، وارتفاع أسعار الطاقة، واقتراب عائد سندات الخزانة الأمريكية لأجل عشر سنوات من مستوى 5%، وتباطؤ النمو الاقتصادي، في وقت لا يزال فيه سوق العمل أكثر قوة مما يُتوقع عادةً قبل الدخول في حالة ركود.
هذه التركيبة تطرح سؤالًا مهمًا: هل الاقتصاد الأمريكي يتجه إلى تكرار أزمة 2007–2008، أم أن النموذج التاريخي الأقرب حاليًا هو صدمة التضخم والطاقة في سبعينيات القرن الماضي؟
وفق القراءة الأولى لنموذج WREKS Macro Quant Model، فإن التشابه الحالي مع الربع الأخير من عام 2007 موجود، لكنه غير مكتمل. في المقابل، يظهر تشابه أكبر مع البيئة التضخمية المرتبطة بصدمة الطاقة خلال الفترة 1973–1974.
القراءة الكمية الحالية
يعطي النموذج، على مقياس من 0 إلى 100، النتائج التالية:
1973–74 Historical Similarity: 72/100
Q4 2007 Similarity: 57/100
Stagflation Risk: 76/100
Recession Risk: 43/100
Liquidity & Credit Stress: 29/100
Gold Bullish Macro Score: 78/100
Fed Tightening Pressure: 84/100
هذه الأرقام ليست احتمالات رسمية للركود أو الأزمة، وإنما درجات مركبة ينتجها النموذج من مقارنة مستويات مجموعة من المتغيرات الاقتصادية والمالية واتجاهاتها وتسارعها.
التضخم يعود إلى مركز المشهد
أظهرت بيانات أغسطس ارتفاع مؤشر أسعار المستهلك الأمريكي CPI بنسبة 0.4% شهريًا و3.4% سنويًا، بينما ارتفع مؤشر Core CPIبنسبة 0.3% شهريًا و2.4% سنويًا.
وكانت الطاقة أحد المحركات الرئيسية؛ إذ ارتفعت أسعار البنزين بنسبة 3.9% خلال شهر واحد، بينما قفزت أسعار أنواع أخرى من وقود المركبات بنسبة 9.6%.
وفي الوقت نفسه، أظهرت بيانات الأجور الحقيقية استمرار الضغط على القوة الشرائية. وهنا يجب تصحيح الصياغة الواردة في النسخة السابقة: لا يصح وصف التراجع بأنه خمس قراءات سنوية متتالية من الانكماش. الأدق هو الإشارة إلى استمرار الضعف في الأجور الحقيقية خلال الأشهر الأخيرة، مع تسجيل تراجع سنوي في بعض القراءات الأخيرة.
اقتصاديًا، تبدأ المشكلة عندما يتحول ارتفاع الطاقة من صدمة مؤقتة إلى سلسلة أوسع:
ارتفاع الطاقة → ارتفاع تكاليف النقل والإنتاج → ارتفاع التضخم → تشديد السياسة النقدية → ارتفاع تكلفة التمويل → تباطؤ الطلب والنمو.
وهذا هو السبب الرئيسي وراء ارتفاع Stagflation Risk Score إلى 76/100.
لماذا يشبه الوضع الحالي 1973–1974؟
المقارنة لا تعني أن حجم الصدمة الحالية يساوي ما حدث في السبعينيات.
في أزمة 1973، أدى الحظر النفطي إلى ارتفاع سعر النفط من نحو 2.90 دولار للبرميل قبل الحظر إلى 11.65 دولار في يناير 1974، أي أن السعر تضاعف قرابة أربع مرات.
وتوضح السجلات التاريخية للاحتياطي الفيدرالي أن الصدمة جاءت أصلًا في بيئة كانت تعاني ضغوطًا تضخمية وقيودًا في الطاقة الإنتاجية، ما جعل ارتفاع أسعار النفط يضيف، في الوقت نفسه، ضغوطًا على التضخم والنمو.
المقارنة مع 2026 هي إذن مقارنة في الآلية الاقتصادية وليس في حجم الحركة:
Geopolitical/Supply Shock → Oil → Inflation → Monetary Tightening → Growth Risk
فقد تجاوزت أسعار النفط مجددًا مستوى 100 دولار للبرميل، ووصل خام برنت خلال جلسة الجمعة إلى مستوى مرتفع بلغ نحو 109.97 دولار للبرميل، قبل أن يتراجع لاحقًا إلى منطقة 104 دولارات للبرميل، مع بقائه عند مستويات مرتفعة تعكس استمرار علاوة المخاطر المرتبطة بالطاقة والتوترات الجيوسياسية.
لهذا يعطي النموذج حاليًا 1973–74 درجة تشابه تبلغ 72/100، وهي أعلى من درجة التشابه مع عام 2007.
وماذا عن 2007؟
هنا تصبح المقارنة مختلفة.
كانت الولايات المتحدة في نهاية عام 2007 تواجه أكثر من مجرد تضخم أو تباطؤ اقتصادي.
وصف الاحتياطي الفيدرالي تلك الفترة بارتفاع كبير في فروقات المخاطر الائتمانية، واضطراب الأسواق، وتعمق تصحيح قطاع الإسكان، وتشديد شروط الائتمان.
وبحلول الربع الرابع من عام 2007، كانت وتيرة بناء المنازل المنفردة قد هبطت إلى معدل سنوي يبلغ نحو 826 ألف وحدة، أي أقل من نصف الذروة المسجلة في أوائل عام 2006. كما انخفضت مبيعات المنازل القائمة بنحو 30% من مستويات منتصف عام 2005، بينما هبطت مبيعات المنازل الجديدة إلى نحو نصف مستويات الذروة.
بمعنى آخر، كانت السلسلة آنذاك:
Housing Crisis → Mortgage Stress → Credit Tightening → Consumer Pressure → Employment Weakness → Recession
أما في 2026، فلم تظهر حتى الآن أزمة ائتمان نظامية مماثلة.
ولهذا يبقى:
Liquidity & Credit Stress Score = 29/100
وهو أحد أهم الأسباب التي تمنع النموذج من اعتبار الوضع الحالي إعادة مباشرة لعام 2007.
النمو يتباطأ... لكنه لم ينهَر
نما الناتج المحلي الإجمالي الحقيقي الأمريكي في الربع الأول من عام 2026 بمعدل سنوي بلغ 2.1%، ثم تباطأ إلى 1.5% في الربع الثاني.
لكن الصورة الداخلية أكثر توازنًا مما يوحي به الرقم الرئيسي؛ إذ ارتفعت المبيعات النهائية الحقيقية للمشترين المحليين من القطاع الخاص بنسبة سنوية بلغت 4.2% خلال الربع الثاني، وفق التقدير الثاني للناتج المحلي الإجمالي.
وفي الوقت نفسه، ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي PCE بنسبة 5.3% بمعدل سنوي خلال الربع الثاني، بينما ارتفع Core PCE بنسبة 3.6% بمعدل سنوي.
وهنا من المهم التمييز بين هذه المعدلات السنوية المحسوبة للربع وبين معدلات التضخم على أساس سنوي مقارنة بالعام السابق.
إذن لدينا:
Growth ↓ + Inflation ↑
وهي البيئة التي تجعل مهمة البنك المركزي أكثر صعوبة.
فخفض أسعار الفائدة لدعم النمو قد يعزز الضغوط التضخمية، بينما الاستمرار في رفعها لكبح الأسعار قد يزيد الضغط على النشاط الاقتصادي.
سوق العمل هو خط الدفاع الرئيسي
حتى الآن، لا يشبه سوق العمل الأمريكي نهاية عام 2007.
أضاف الاقتصاد الأمريكي 162 ألف وظيفة في أغسطس 2026، بينما استقر معدل البطالة عند 4.1%.
لكن داخل البيانات الاقتصادية توجد إشارة تستحق المراقبة.
فقد سجل ISM Services PMI مستوى 55.4 في أغسطس، وارتفع مؤشر النشاط التجاري إلى 61.7، والطلبات الجديدة إلى 60.9، ما يشير إلى استمرار توسع قطاع الخدمات.
في المقابل، بقي مؤشر التوظيف في منطقة الانكماش عند:
47.8
بينما ارتفع مؤشر الأسعار إلى:
72.6
وبقي مؤشر الأسعار عند مستويات مرتفعة، ما يعكس استمرار ضغوط التكلفة داخل قطاع الخدمات.
وهذه تركيبة غير مريحة:
Activity ↑
Prices ↑↑
Employment ↓
وهي أقرب إلى Stagflationary Pressure من كونها إشارة ركود تقليدية مكتملة.
الفيدرالي: هنا يختلف 2026 جذريًا عن 2007
أحد أكبر الاختلافات بين الفترتين هو اتجاه السياسة النقدية.
في أواخر عام 2007، كان الاحتياطي الفيدرالي يتحول إلى خفض أسعار الفائدة مع تفاقم الضغوط المالية والائتمانية.
أما اليوم، فيقع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.50%–3.75%، وأدت بيانات التضخم الأخيرة إلى ارتفاع تسعير الأسواق لاحتمال رفع الفائدة بمقدار 25 نقطة أساس في اجتماع سبتمبر.
وبحسب تسعير العقود الآجلة بعد صدور بيانات التضخم، تراوحت الاحتمالات المشار إليها في السوق بين نحو 85% و87%، مع ارتفاعها مؤقتًا إلى مستويات أعلى مباشرة بعد صدور البيانات.
إذن:
2007: Credit Crisis → Fed Easing
بينما:
2026: Inflation/Energy Shock → Fed Tightening Risk
وهذا الاختلاف وحده يمنع اعتبار 2026 نسخة مباشرة من عام 2007.
عائد عشر سنوات يقترب من خط الـ5%
يُعد سوق السندات حاليًا أحد أهم مصادر المخاطر.
وصل عائد سندات الخزانة الأمريكية لأجل عشر سنوات خلال جلسة الجمعة إلى نحو 4.99%، مسجلًا أعلى مستوى له في قرابة ثلاث سنوات، قبل أن يتراجع لاحقًا إلى ما دون ذلك المستوى، مع بقائه قريبًا من منطقة 5%.
ويتعامل نموذج WREKS مع مستوى:
US10Y = 5.00%
باعتباره عتبة اقتصادية كلية مهمة (Macro Threshold).
فاستمرار العائد فوقها لفترة ممتدة يمكن أن ينتقل تدريجيًا إلى:
Mortgage Rates ↑ → Corporate Funding Costs ↑ → Equity Discount Rates ↑ → Financial Conditions Tighten → Growth ↓
لذلك، ليست أهمية مستوى 5% تقنية فقط، بل اقتصادية أيضًا.
المستهلك يبدأ بإظهار الضغط
انخفض مؤشر ثقة المستهلك الصادر عن جامعة ميشيغان من 51.7 في أغسطس إلى 47.8 في القراءة الأولية لشهر سبتمبر، بالتزامن مع استمرار المخاوف المتعلقة بالتضخم.
وعند ربط ذلك بالضغوط التي تتعرض لها القوة الشرائية الحقيقية، تبدأ لدينا سلسلة اقتصادية تستحق المراقبة:
Energy Prices ↑ → Cost of Living ↑ → Real Income Pressure ↑ → Consumer Confidence ↓ → Consumption Risk ↑
لكن الحلقة الأخيرة لم تتأكد بعد بصورة تسمح باعتبار الاقتصاد في حالة ركود.
ولهذا لا يزال Recession Risk Score عند 43/100، وليس في منطقة الإنذار المرتفع.
الذهب يقدم إشارة مختلفة
أنهى الذهب جلسة الجمعة عند مستويات مرتفعة، بينما استقرت العقود الأمريكية الآجلة للذهب قرب 4,408.90 دولار للأونصة. وبالتالي، فإن استخدام مستوى 4,350 دولارًا في النسخة السابقة باعتباره سعر الإغلاق الدقيق ليس الوصف الأفضل؛ والأدق الحديث عن تداول الذهب في نطاق مرتفع يتجاوز 4,300 دولار للأونصة، مع اختلاف السعر بحسب السوق والعقد المستخدم.
وارتفع الذهب خلال الجلسة رغم اقتراب عائد سندات الخزانة لأجل عشر سنوات من مستوى 5% وارتفاع احتمالات تشديد السياسة النقدية.
وهذا مهم لأن البيئة التقليدية للذهب تقول:
Real Yields ↑ + Hawkish Fed ↑ = Pressure on Gold
لكن قدرة الذهب على الحفاظ على مستويات مرتفعة رغم ذلك تعني وجود قوى مقابلة، أبرزها المخاطر الجيوسياسية، والتحوط من التضخم، والطلب الدفاعي.
ويصنف النموذج ذلك باعتباره Relative Macro Strength.
لذلك يبلغ:
Gold Bullish Macro Score = 78/100
لكن ذلك لا يمثل إشارة دخول قصيرة الأجل؛ فالصورة الاستراتيجية قد تكون إيجابية، بينما يبقى الذهب معرضًا لتصحيحات قوية بفعل ارتفاع العوائد والدولار.
الخلاصة: لسنا في 2008... حتى الآن
القراءة الحالية لنموذج WREKS Macro Quant لا تشير إلى أن الاقتصاد الأمريكي دخل سيناريو أزمة مالية شبيهًا بعام 2008.
النظام الحالي أقرب إلى:
Late Cycle → Energy Inflation Shock → Stagflation Risk
ولهذا تتصدر فترة 1973–1974 المقارنات التاريخية بدرجة تشابه تبلغ 72/100، مقابل 57/100 للربع الرابع من عام 2007.
لكن عام 2007 يبقى السيناريو الذي يجب مراقبته.
فالتحول الحقيقي سيحدث إذا انتقلت السلسلة الحالية من:
Energy → Inflation → Rates → Consumer
إلى:
Energy → Inflation → Rates → Consumer → Labor → Credit
إذا بدأت البطالة بالصعود، وتراجعت الوظائف بوضوح، واتسعت فروقات الائتمان بالتزامن مع استمرار ضعف الإسكان وارتفاع تكلفة التمويل، فإن درجة التشابه مع أواخر عام 2007 قد ترتفع بسرعة.
أما إذا بقي الائتمان مستقرًا وسوق العمل متماسكًا، بينما ظلت معدلات التضخم وأسعار الطاقة مرتفعة، فسيبقى نموذج السبعينيات أكثر ملاءمة.
لهذا، فإن المؤشرات الثلاثة الأكثر أهمية في المرحلة المقبلة هي:
تحركات عائد US10Y حول مستوى 5%، واستمرار أسعار النفط فوق 100 دولار للبرميل، واتجاه سياسة الاحتياطي الفيدرالي بعد بيانات التضخم الأخيرة.
والاستنتاج الأهم ليس أن التاريخ سيكرر نفسه، بل أن الاقتصاد قد يعيد إنتاج آلية انتقال الصدمة نفسها، حتى عندما تختلف أسبابها وتفاصيلها.
Hamzah Alwreikat | WREKS
WREKS Macro Quant Model
Economic Context → Quantitative Analysis → Historical Regime Comparison → Market Impact
165
·
--
الله يباارك التحاليل القوية
الله يباارك التحاليل القوية
آحداث بايننس
·
--
أنظرو كيف سأحول 1$ الى 2,000$ 🔥🔥🔥🔥
هكذا يتم جني الارباح
بيع $SAGA
تابعني لحتى ما تضيع فرصه
#FutureTarding
هكذا يتم جني الارباح
بيع $SAGA
تابعني لحتى ما تضيع فرصه
#FutureTarding
3
1
187
·
--
تفضلوا بنوزع شوكولاته
تفضلوا بنوزع شوكولاته
آحداث بايننس
·
--
[Terminé] 🎙️ جلسة نقاش 💥
212 auditeurs
108
·
--
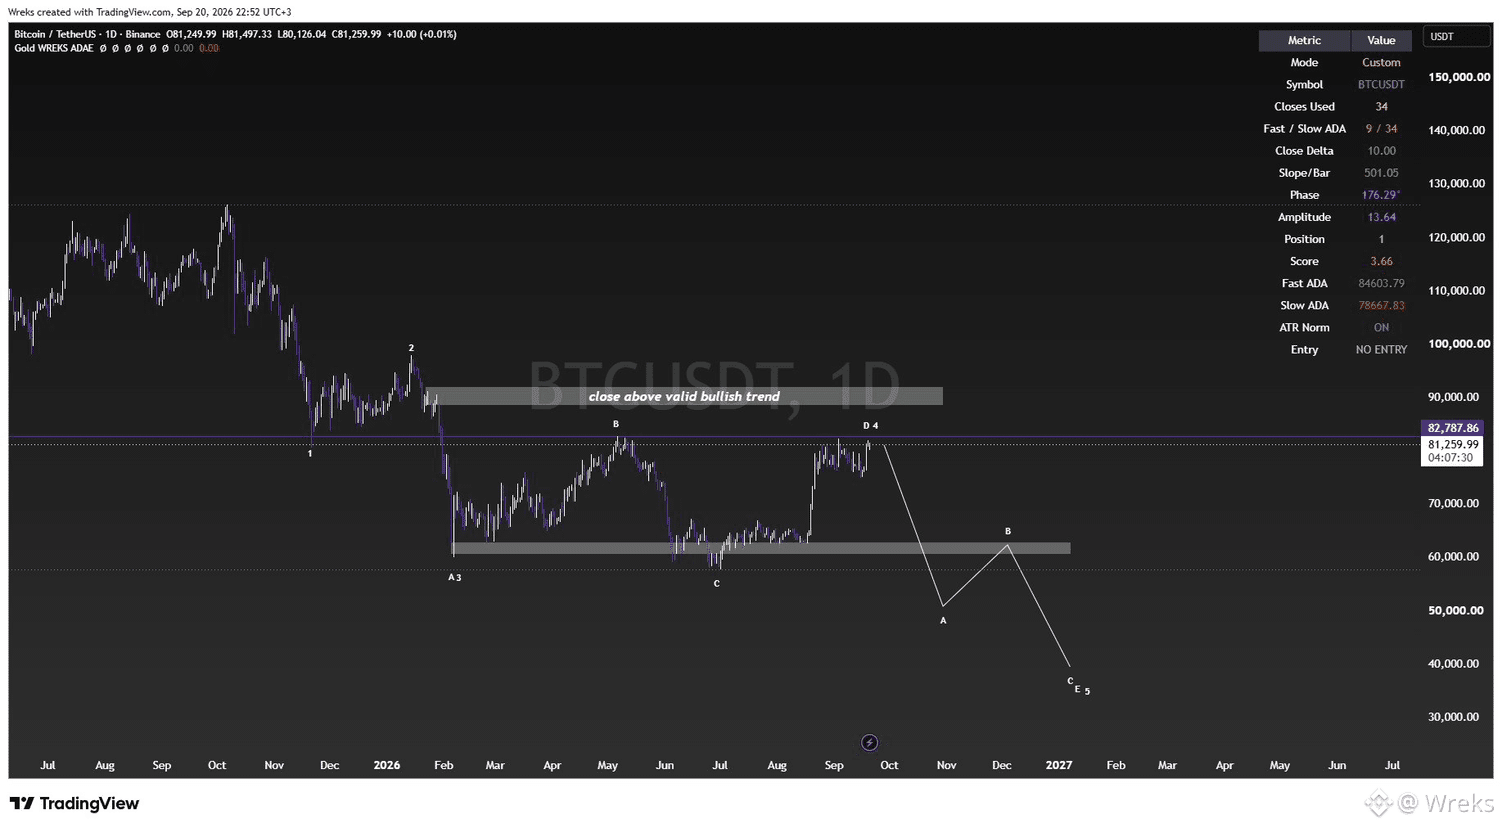
BTCUSDT \| WREKS QUANT OUTLOOK
Bitcoin is trading near $81.2K, approaching a critical decision zone.
Quantitative momentum remains positive:
Close Delta +10, Score +3.66, Fast ADA 84.6K > Slow ADA 78.7K**, showing continued buyer strength.
Technically, $82.8K is the first key resistance. Above it, BTC faces the major $88K–$92K supply zone.
A confirmed daily close above this zone would strengthen the bullish structure and weaken the larger corrective scenario.
However, rejection from resistance would keep the correction active. $60K–$63K remains the major structural support. Only a confirmed breakdown below this area would activate the deeper bearish targets shown on the chart.
Key Levels:
Resistance: $82.8K → $88K–$92K
Major Support: $60K–$63K
Current View:** Quant momentum is bullish, but BTC is entering a major technical resistance zone. Confirmation comes before execution.
Execution Over Prediction.
WREKS Quant Desk.
{spot}(BTCUSDT)
BTCUSDT \| WREKS QUANT OUTLOOK
Bitcoin is trading near $81.2K, approaching a critical decision zone.
Quantitative momentum remains positive:
Close Delta +10, Score +3.66, Fast ADA 84.6K > Slow ADA 78.7K**, showing continued buyer strength.
Technically, $82.8K is the first key resistance. Above it, BTC faces the major $88K–$92K supply zone.
A confirmed daily close above this zone would strengthen the bullish structure and weaken the larger corrective scenario.
However, rejection from resistance would keep the correction active. $60K–$63K remains the major structural support. Only a confirmed breakdown below this area would activate the deeper bearish targets shown on the chart.
Key Levels:
Resistance: $82.8K → $88K–$92K
Major Support: $60K–$63K
Current View:** Quant momentum is bullish, but BTC is entering a major technical resistance zone. Confirmation comes before execution.
Execution Over Prediction.
WREKS Quant Desk.
164
·
--
بس كلام اسواق
بس كلام اسواق
IBRAHEM SIS
·
--
[Terminé] 🎙️ صباح الخير نقاشات بدون صفقات
1.1k auditeurs
32
·
--
Baissier
$ETH $BTC $XRP
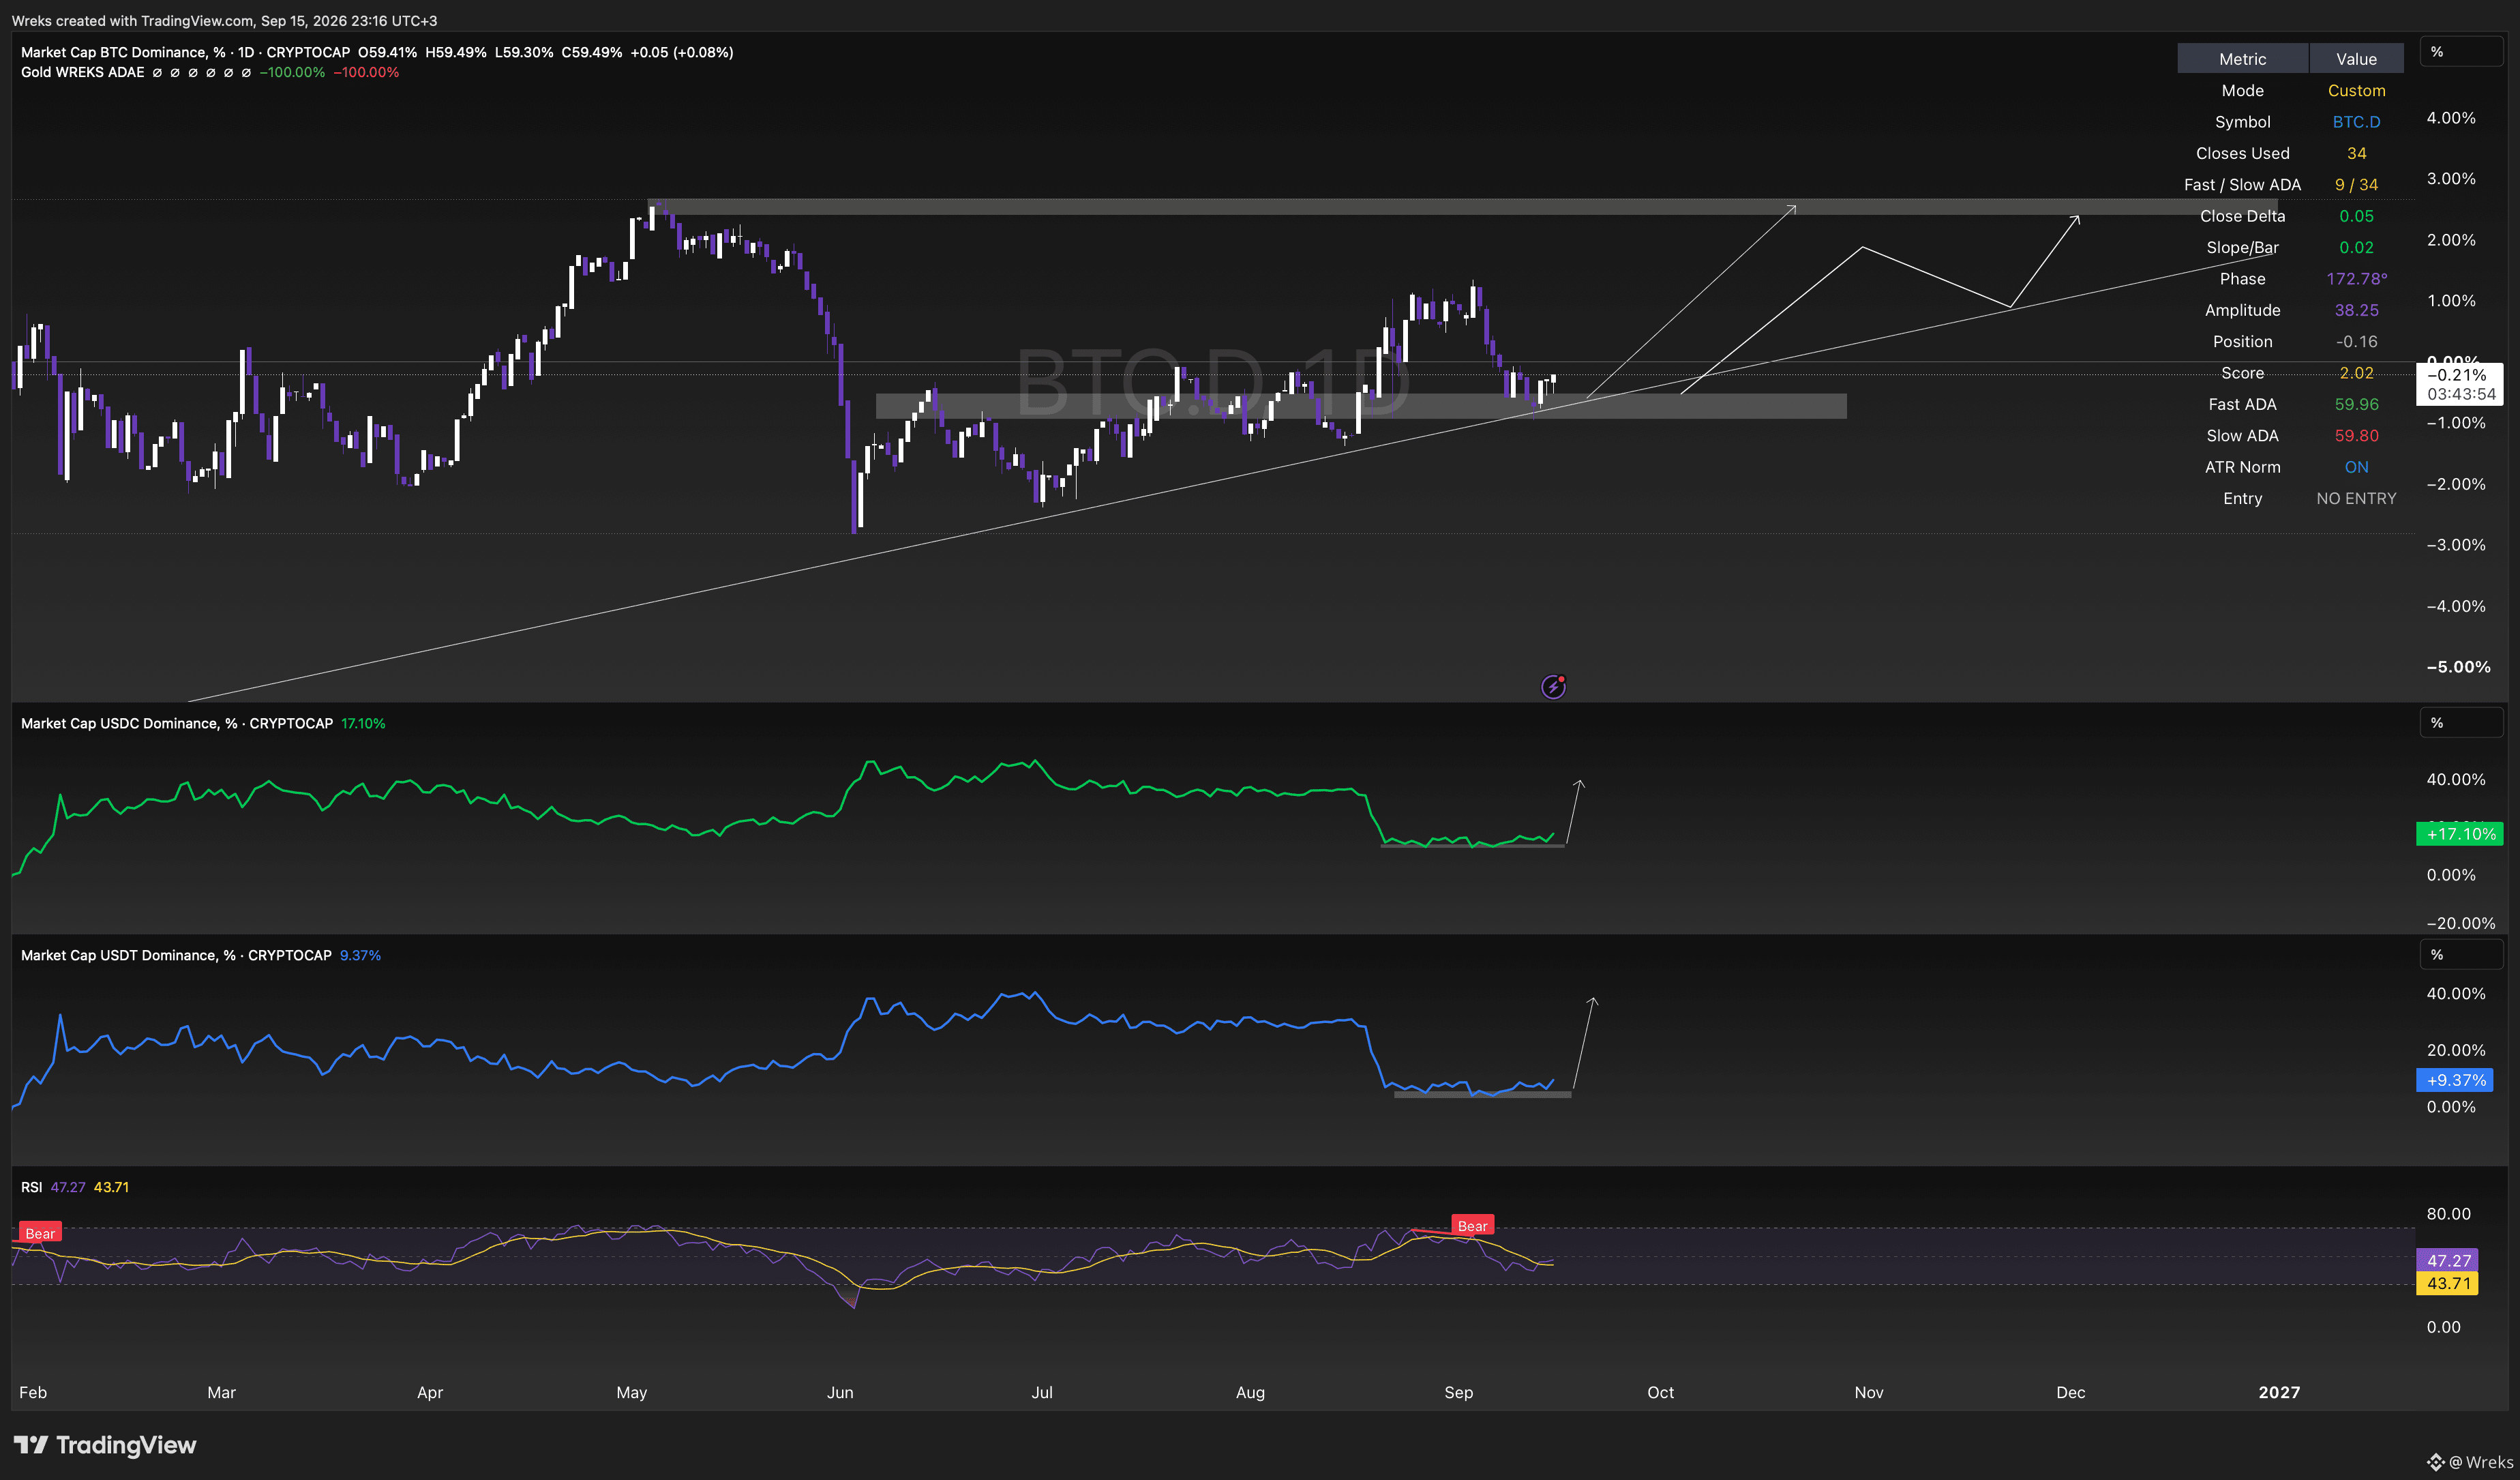
BTC DOMINANCE | LIQUIDITY OUTLOOK
BTC.D يتداول قرب 59.49% عند منطقة دعم مهمة متزامنة مع خط الاتجاه الصاعد.
قراءة WREKS ADAE بدأت تتحسن:
Close Delta +0.05
Score +2.02
Fast ADA 59.96 > Slow ADA 59.80
في الوقت نفسه، يظهر كل من USDT.D وUSDC.D محاولة ارتداد.
ارتفاع BTC.D + Stablecoin Dominance معاً قد يعني انتقال السيولة من العملات البديلة نحو البيتكوين والعملات المستقرة، وبالتالي زيادة الضغط على Altcoins.
أما كسر دعم BTC.D مع تراجع استحواذ العملات المستقرة، فقد يدعم انتقال السيولة نحو Altcoins.
الخلاصة: لا توجد حتى الآن إشارة واضحة على Altseason. التركيز حالياً على اتجاه السيولة وتأكيد حركة BTC.D.
WREKS Quant Desk | Liquidity Before Direction
#BTC #Bitcoin #Altcoins #Crypto #BTCdominance
330
·
--
🎙️ انهيارات الاسواق السووق احمر من هيك مافي
Fin
05 h 59 min 51 sec
1.7k
5
1
·
--
WREKS SQUARE | TRADE PERFORMANCE REPORT
تمت مراجعة جميع الصفقات المنشورة ضمن WREKS Square Posts،
ومقارنة مناطق الدخول بالأهداف والنتائج التي تم تأكيدها.
معيار احتساب النتائج:
تُحسب الصفقة WIN عند تفعيل الدخول وتحقيق TP1 على الأقل.
تُحسب الصفقة LOSS إذا تم تفعيل الدخول وضرب Stop Loss قبل تحقيق TP1.
الصفقات المفتوحة أو غير المفعلة لا تدخل في نسبة النجاح.
النتائج المؤكدة
BULLA — SHORT
النتيجة: WIN
تم تحقيق: TP1
BTC — SHORT
النتيجة: WIN
تم تحقيق: TP1
DOGE — SHORT
النتيجة: WIN
تم تحقيق: TP1 + TP2 + TP3
XRP — LONG
النتيجة: WIN
تم تحقيق: TP1
XAUUSD — SHORT | 14 SEP
النتيجة: WIN
تم تحقيق: TP1 + TP2 + TP3
الصفقات غير المحتسبة
ZEC — SHORT: الصفقة كانت مشروطة ولم يتم تأكيد الدخول.
USELESS — LONG: لم يتم تأكيد تفعيل الصفقة.
LSK — SHORT: النتيجة غير مؤكدة حتى الآن.
FIL — LONG: الصفقة غير محسومة.
XAUUSD — SHORT | 15 SEP: الصفقة غير محسومة.
WREKS VERIFIED PERFORMANCE
Closed & Verified Trades: 5
Winning Trades: 5
Losing Trades: 0
Trades Reached TP1: 5/5
Trades Reached TP3: 2/5
WIN RATE: 100%
النتيجة الحالية مبنية فقط على الصفقات المغلقة والمؤكدة، وتم استبعاد أي صفقة مفتوحة أو غير مفعلة من الحساب.
5 Closed Trades. 5 Winners. 0 Stop Losses.
Execution Over Prediction.
WREKS Quant Desk
#WREKS #TradingResults #TradingCommunity #CryptoTrading #XAUUSD
178
·
--
Baissier
$XAUT
{future}(XAUTUSDT)
{future}(XAUUSDT)
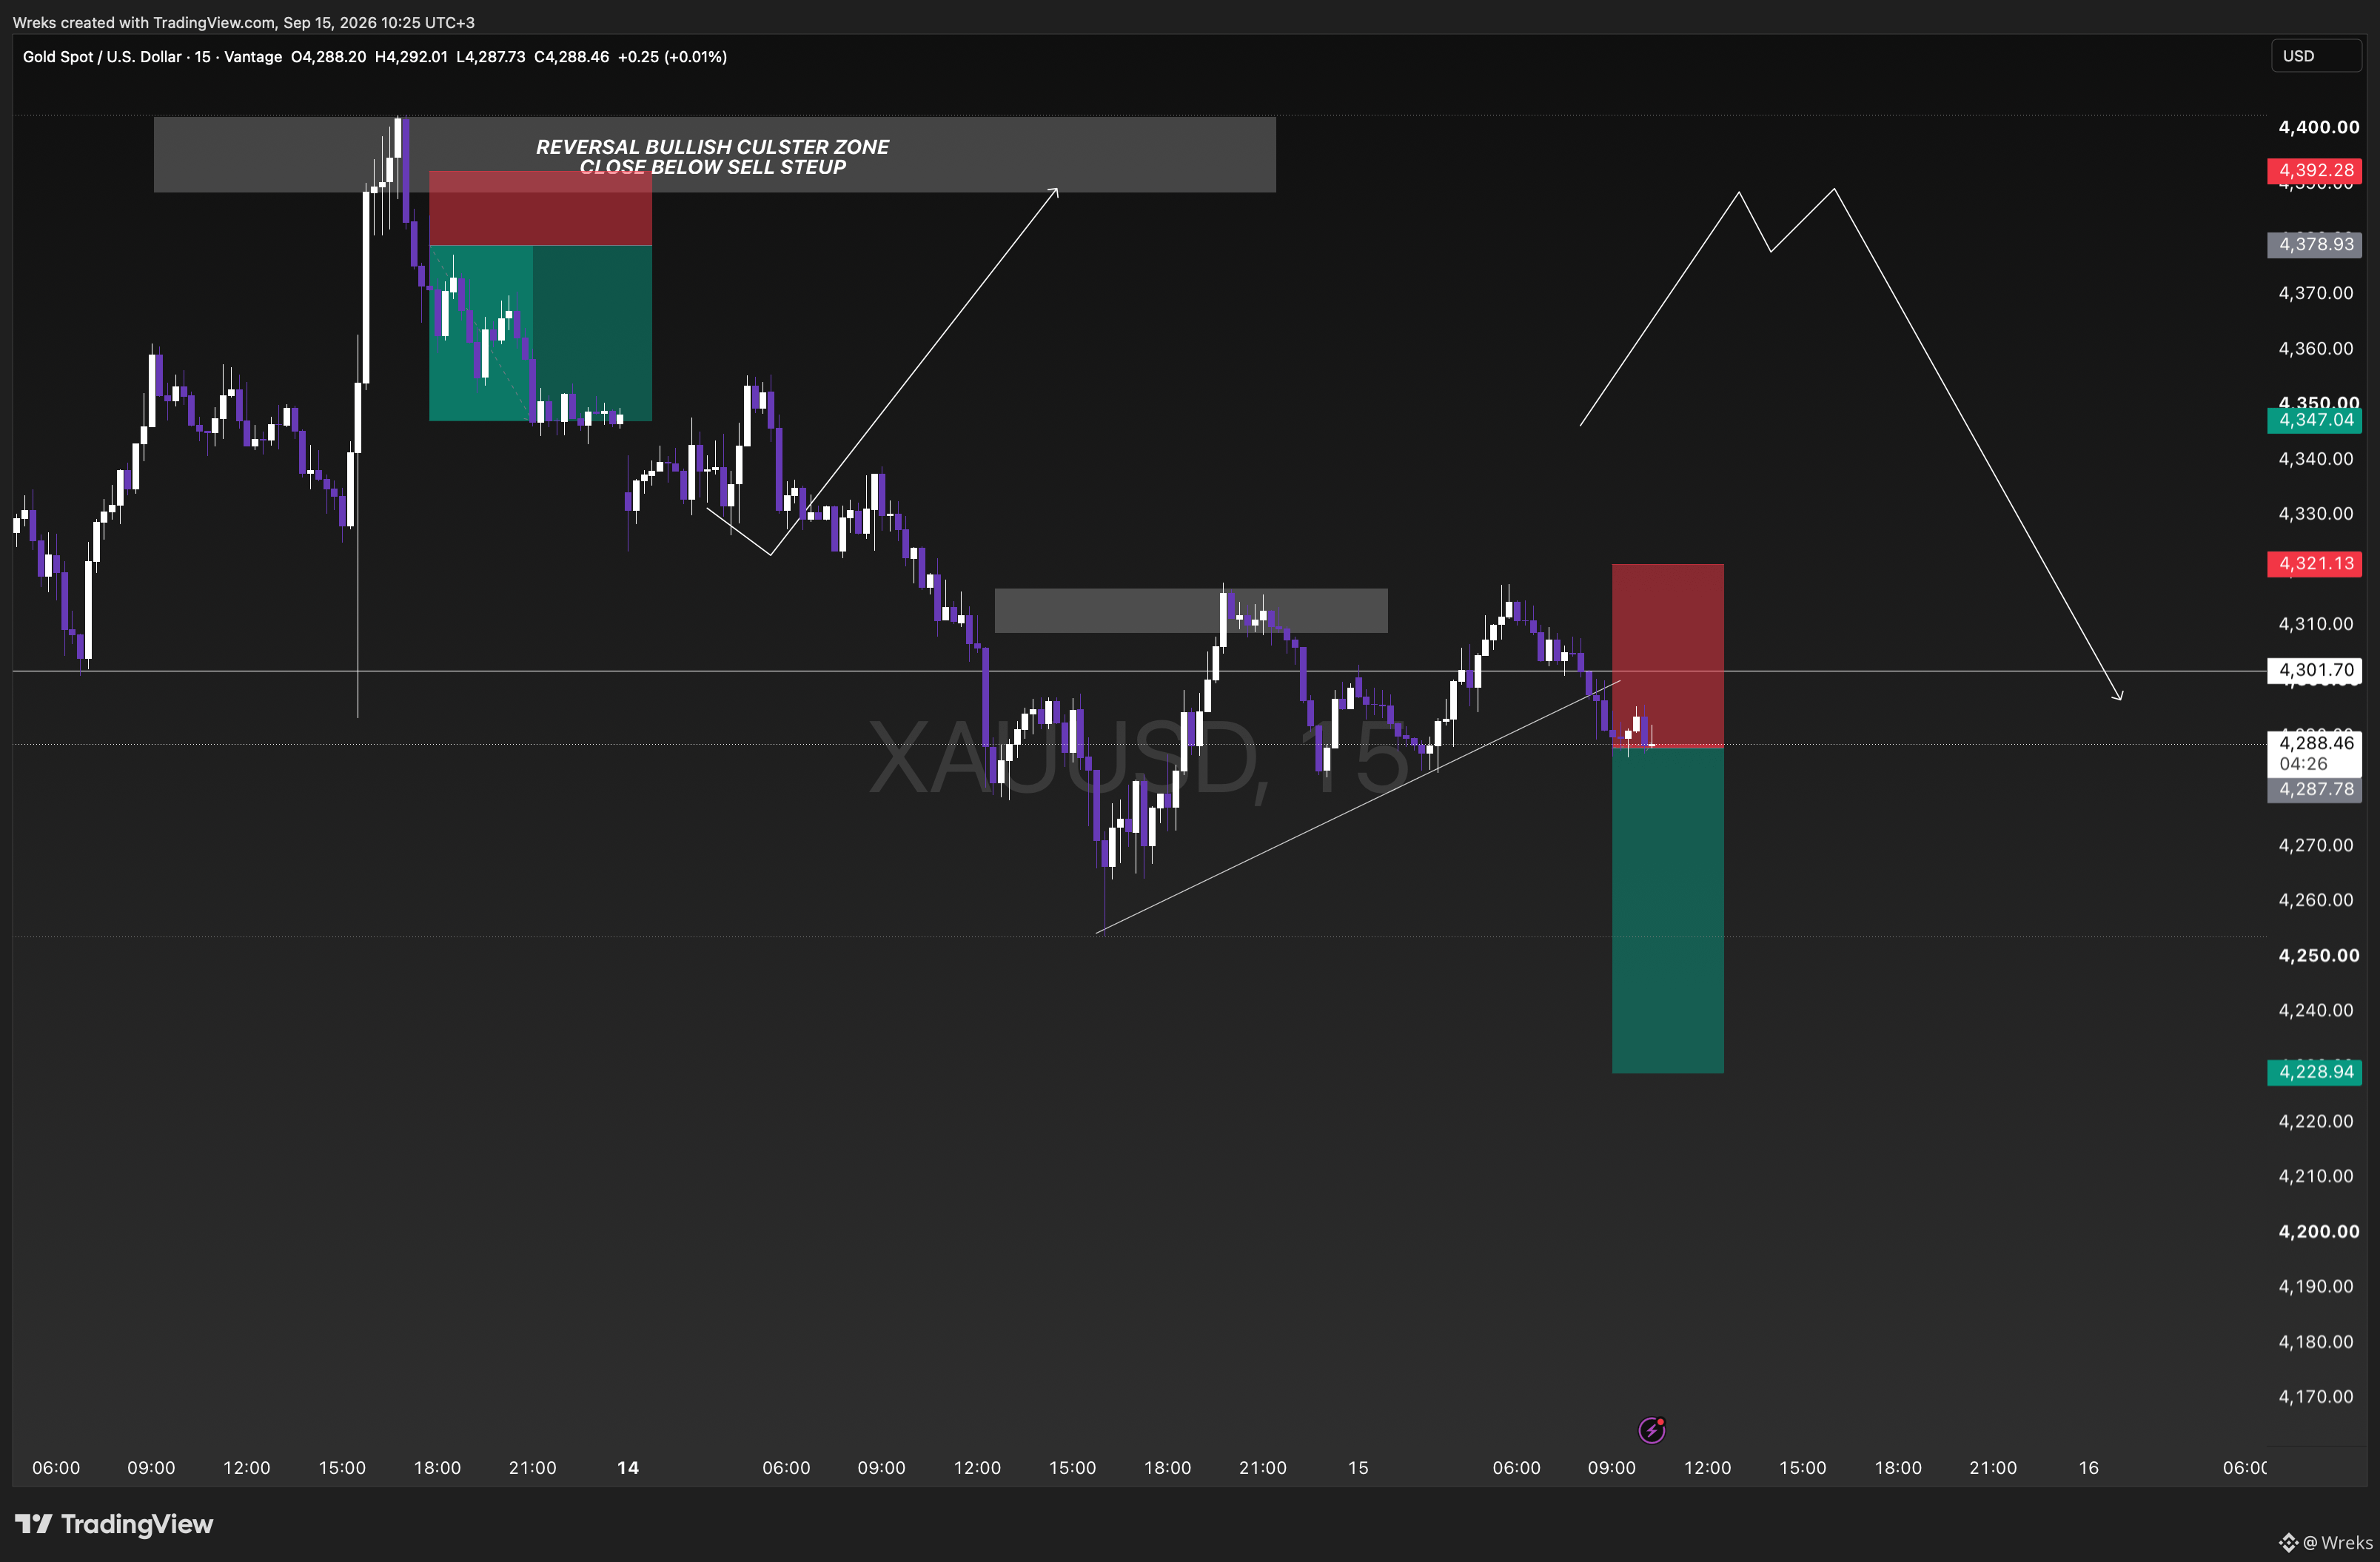
SHORT — BEARISH CONTINUATION SETUP
Gold is presenting a fresh bearish continuation setup on the 15M chart after the latest corrective recovery failed to change the broader downside structure.
Price rejected the 4,310–4,315 resistance area, then broke the rising intraday trendline and returned below the critical 4,301.70 structure level. Current price is around 4,288, putting the market back under short-term bearish control.
Short Entry: 4,288–4,301
Stop Loss / Invalidation: 4,321.13
TP1: 4,270
TP2: 4,250
TP3: 4,228.94
The key technical confirmation is the loss of 4,301.70. As long as price remains below this level, the latest rebound can be treated as a failed corrective move and downside continuation remains favored.
A recovery above 4,301.70 would weaken immediate bearish momentum, while a sustained break above 4,321.13invalidates this specific short setup.
Bias: BEARISH
Structure: Trendline break + failed recovery + support breakdown
Key Level: 4,301.70
Main Objective: 4,228.94
The higher-timeframe scenario drawn on the chart also leaves room for a future corrective recovery before another bearish leg, so this post refers specifically to the current 15M short setup, not a permanent directional call.
Execution Over Prediction.
$XAUT
SHORT — BEARISH CONTINUATION SETUP
Gold is presenting a fresh bearish continuation setup on the 15M chart after the latest corrective recovery failed to change the broader downside structure.
Price rejected the 4,310–4,315 resistance area, then broke the rising intraday trendline and returned below the critical 4,301.70 structure level. Current price is around 4,288, putting the market back under short-term bearish control.
Short Entry: 4,288–4,301
Stop Loss / Invalidation: 4,321.13
TP1: 4,270
TP2: 4,250
TP3: 4,228.94
The key technical confirmation is the loss of 4,301.70. As long as price remains below this level, the latest rebound can be treated as a failed corrective move and downside continuation remains favored.
A recovery above 4,301.70 would weaken immediate bearish momentum, while a sustained break above 4,321.13invalidates this specific short setup.
Bias: BEARISH
Structure: Trendline break + failed recovery + support breakdown
Key Level: 4,301.70
Main Objective: 4,228.94
The higher-timeframe scenario drawn on the chart also leaves room for a future corrective recovery before another bearish leg, so this post refers specifically to the current 15M short setup, not a permanent directional call.
Execution Over Prediction.
151
·
--
Baissier
target hit
target hit
Wreks
·
--
Baissier$XAUT
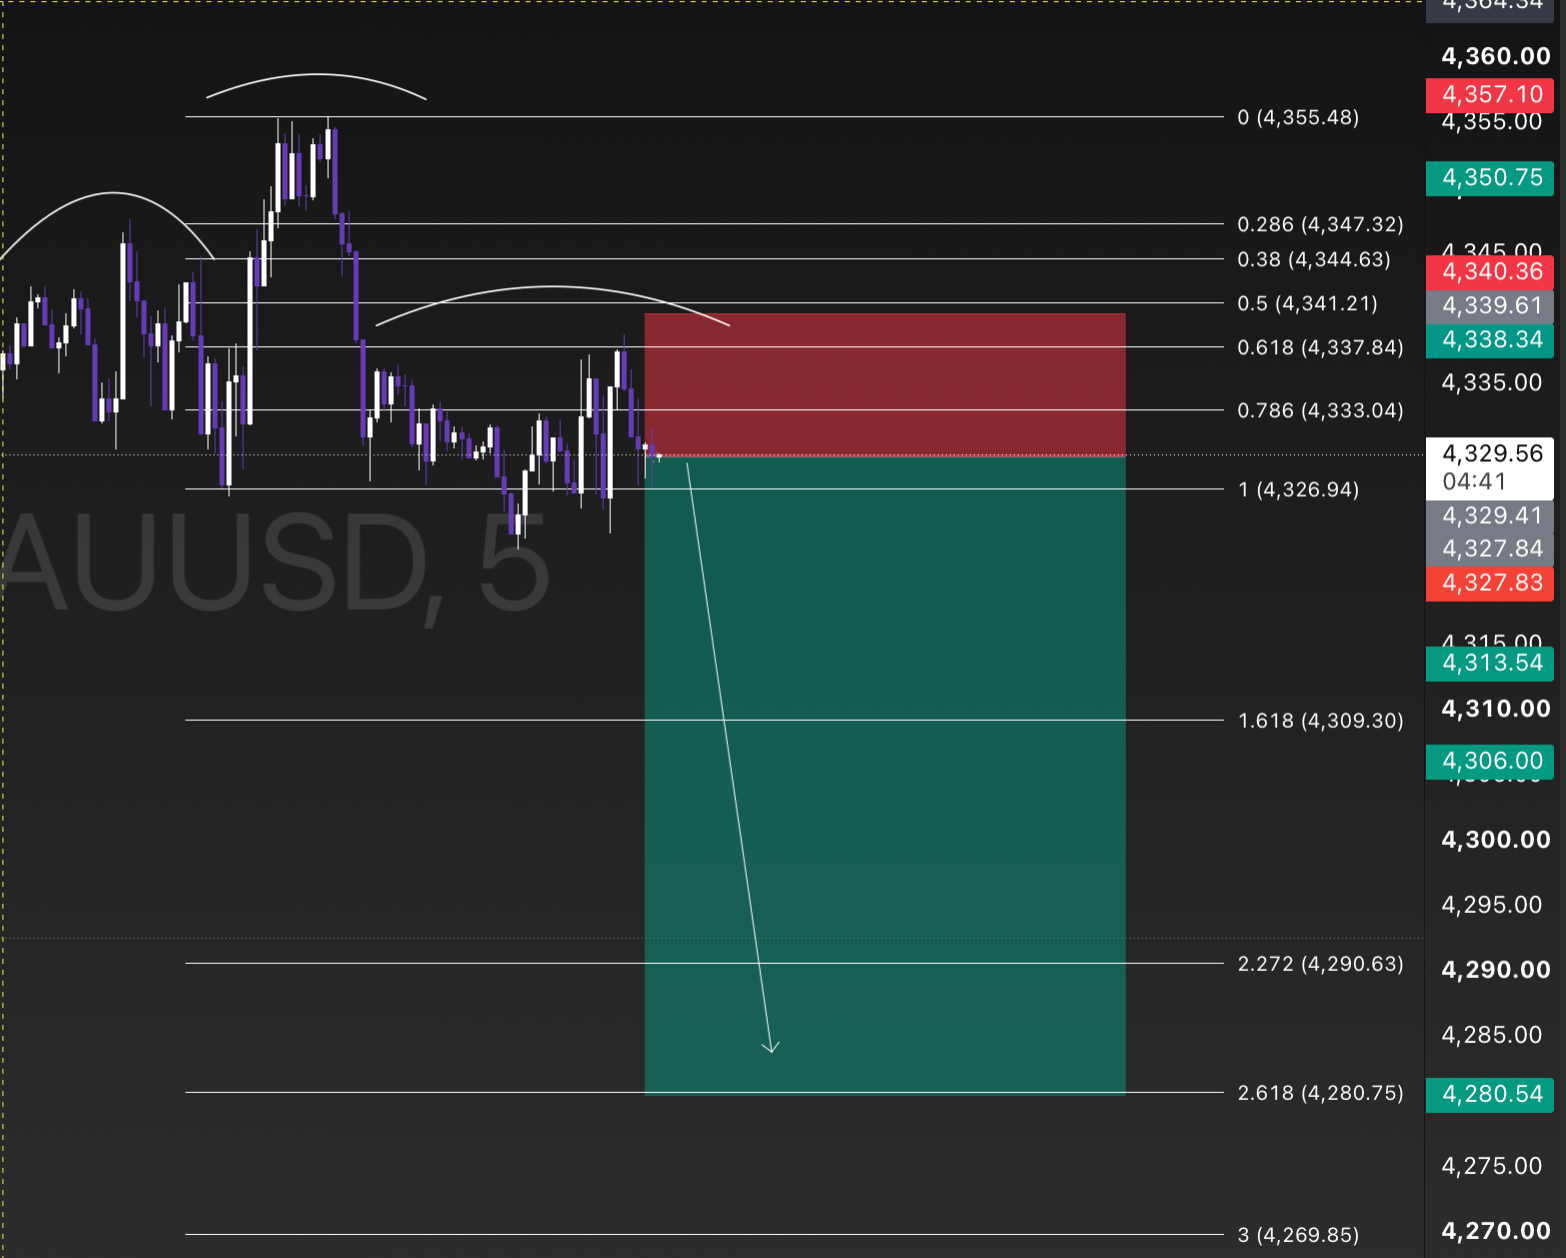
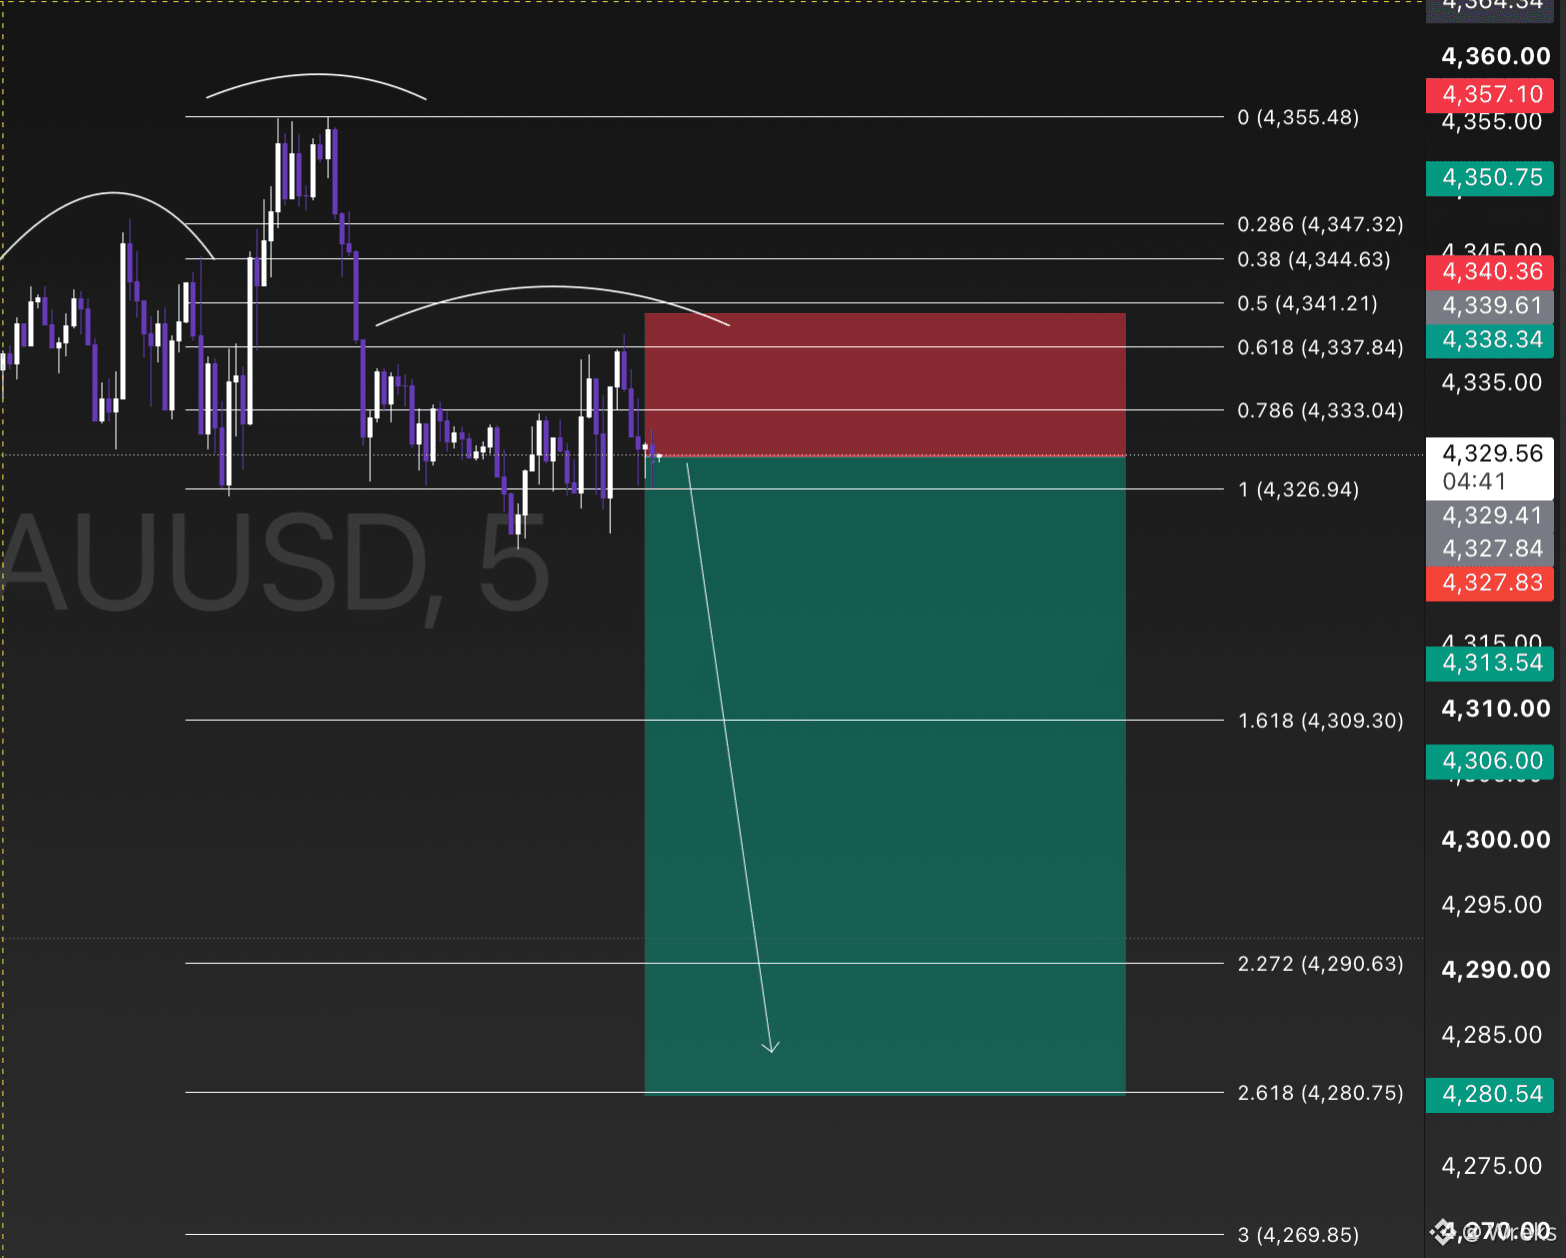
SHORT — FIBONACCI CONTINUATION SETUP
Gold is showing a bearish continuation setup on the 5M structure after failing to recover the previous high and rejecting the upper Fibonacci retracement area.
Price is currently trading around 4,329.5, directly above the key 1.0 Fibonacci level at 4,326.94. A confirmed break and acceptance below this level strengthens the continuation scenario.
Short Entry: 4,329–4,330
Stop Loss / Invalidation: 4,340.36
TP1: 4,309.30 — Fib 1.618
TP2: 4,290.63 — Fib 2.272
TP3: 4,280.75 — Fib 2.618
Extended Target: 4,269.85
The resistance structure above price is concentrated at 4,333.04 → 4,337.84 → 4,341.21. As long as price remains below this cluster, sellers maintain the short-term technical advantage.
A clean break below 4,326.94 would be the key confirmation for downside expansion. After TP1, secure partial profits and manage remaining risk toward breakeven while targeting deeper Fibonacci extensions.
Bias: BEARISH
Confirmation: Below 4,326.94
Primary Objective: 4,280.75
Execution Over Prediction.
21
·
--
Haussier
$FIL
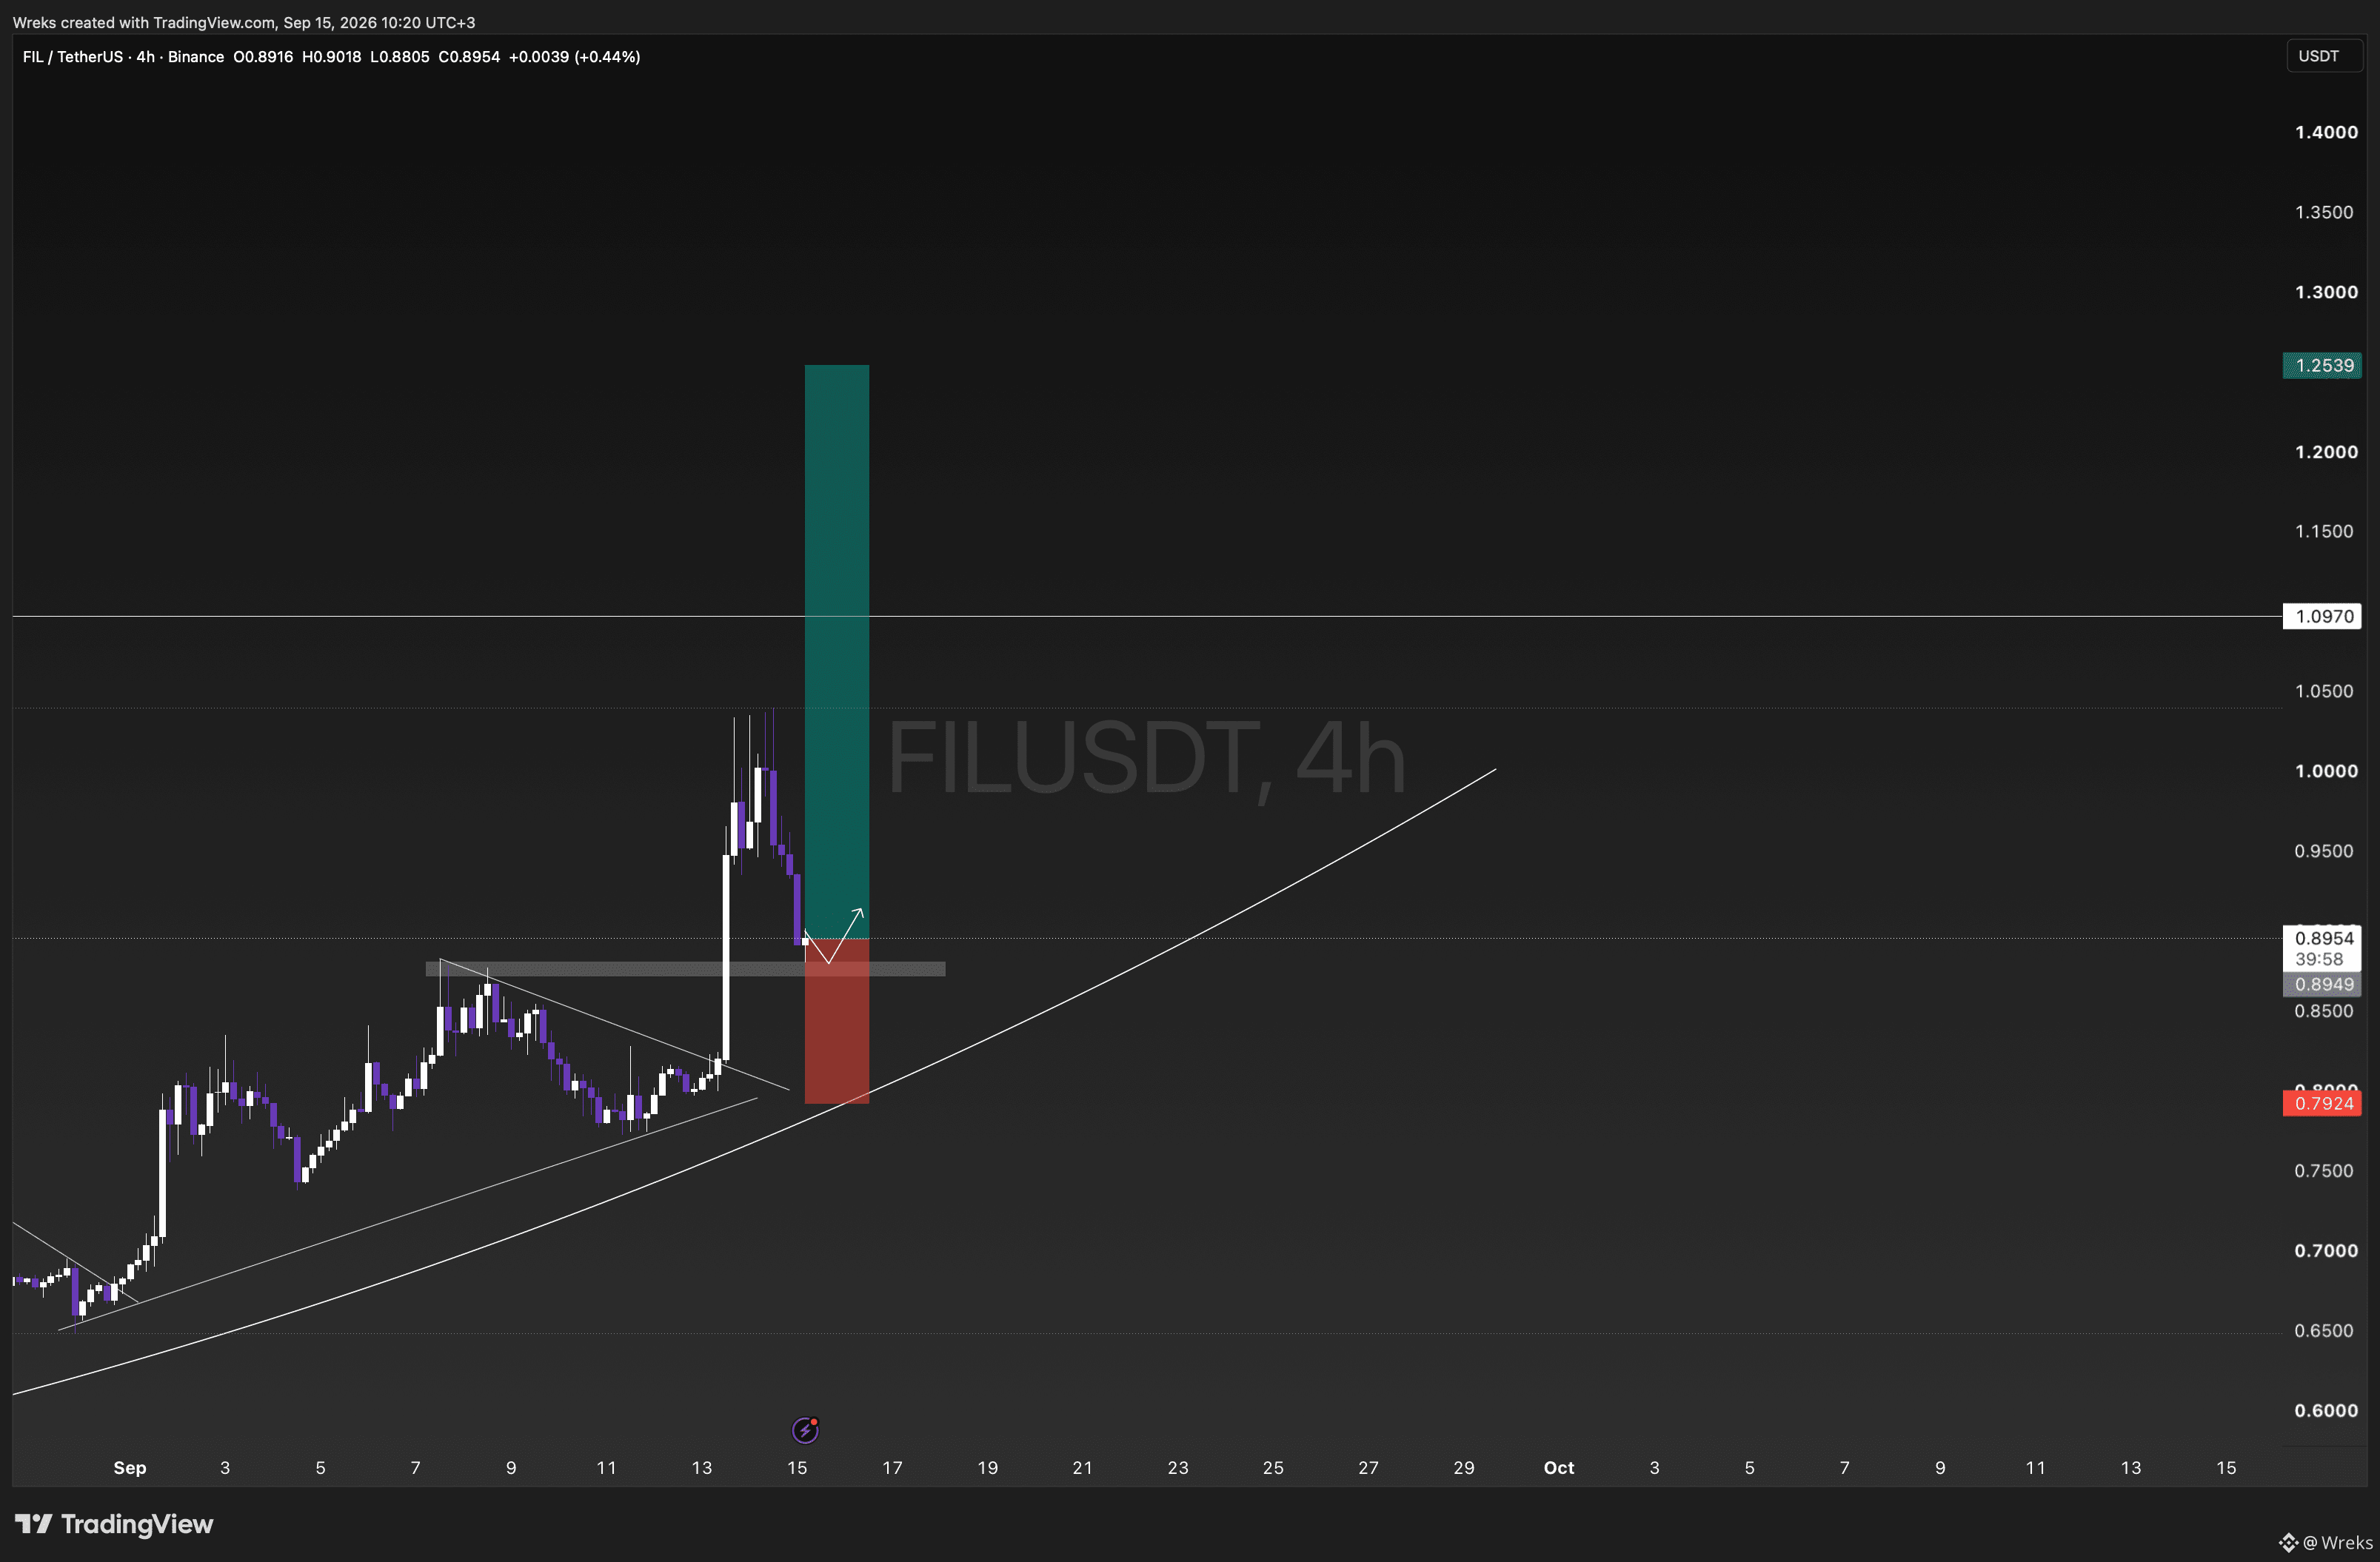
$FIL LONG — 4H BREAKOUT & RETEST SETUP
FIL is showing a strong bullish structural shift on the 4H chart after breaking out aggressively from the previous consolidation and descending resistance structure.
Following the expansion toward the $1.00 area, price has pulled back into the previous breakout zone around $0.87–$0.90. This area now becomes the key decision zone for bullish continuation.
Entry Zone: $0.87–$0.90
Current Price: ~$0.895
Stop Loss / Invalidation: $0.7924
TP1: $1.00
TP2: $1.0970
TP3: $1.2539
The technical thesis is based on a classic breakout → corrective retest → continuation structure. The previous resistance around $0.87–$0.89 is currently being tested as potential support, while the larger ascending trend structure remains intact.
A confirmed 4H rejection from this zone followed by recovery above $0.90 strengthens the long setup. Reclaiming $1.00would provide further confirmation toward $1.097, with $1.2539 representing the extended bullish objective.
A sustained breakdown below the support structure weakens the setup, while $0.7924 represents the defined invalidation.
Bias: BULLISH
Setup: Breakout + Retest
Status: Waiting for bullish validation from $0.87–$0.90
Main Objective: $1.2539
Execution Over Prediction.
{spot}(FILUSDT)
{future}(FILUSDT)
$FIL
$FIL LONG — 4H BREAKOUT & RETEST SETUP
FIL is showing a strong bullish structural shift on the 4H chart after breaking out aggressively from the previous consolidation and descending resistance structure.
Following the expansion toward the $1.00 area, price has pulled back into the previous breakout zone around $0.87–$0.90. This area now becomes the key decision zone for bullish continuation.
Entry Zone: $0.87–$0.90
Current Price: ~$0.895
Stop Loss / Invalidation: $0.7924
TP1: $1.00
TP2: $1.0970
TP3: $1.2539
The technical thesis is based on a classic breakout → corrective retest → continuation structure. The previous resistance around $0.87–$0.89 is currently being tested as potential support, while the larger ascending trend structure remains intact.
A confirmed 4H rejection from this zone followed by recovery above $0.90 strengthens the long setup. Reclaiming $1.00would provide further confirmation toward $1.097, with $1.2539 representing the extended bullish objective.
A sustained breakdown below the support structure weakens the setup, while $0.7924 represents the defined invalidation.
Bias: BULLISH
Setup: Breakout + Retest
Status: Waiting for bullish validation from $0.87–$0.90
Main Objective: $1.2539
Execution Over Prediction.
1
313
·
--
🎙️ تاكيد توقعي من التحذير في تراجعات االاسواق، السوق هابط بقوة تعالوا بث
Fin
01 h 36 min 29 sec
127
0
0
·
--
Baissier
$XAUT
{future}(XAUTUSDT)
{future}(XAUUSDT)
SHORT — FIBONACCI CONTINUATION SETUP
Gold is showing a bearish continuation setup on the 5M structure after failing to recover the previous high and rejecting the upper Fibonacci retracement area.
Price is currently trading around 4,329.5, directly above the key 1.0 Fibonacci level at 4,326.94. A confirmed break and acceptance below this level strengthens the continuation scenario.
Short Entry: 4,329–4,330
Stop Loss / Invalidation: 4,340.36
TP1: 4,309.30 — Fib 1.618
TP2: 4,290.63 — Fib 2.272
TP3: 4,280.75 — Fib 2.618
Extended Target: 4,269.85
The resistance structure above price is concentrated at 4,333.04 → 4,337.84 → 4,341.21. As long as price remains below this cluster, sellers maintain the short-term technical advantage.
A clean break below 4,326.94 would be the key confirmation for downside expansion. After TP1, secure partial profits and manage remaining risk toward breakeven while targeting deeper Fibonacci extensions.
Bias: BEARISH
Confirmation: Below 4,326.94
Primary Objective: 4,280.75
Execution Over Prediction.
$XAUT
SHORT — FIBONACCI CONTINUATION SETUP
Gold is showing a bearish continuation setup on the 5M structure after failing to recover the previous high and rejecting the upper Fibonacci retracement area.
Price is currently trading around 4,329.5, directly above the key 1.0 Fibonacci level at 4,326.94. A confirmed break and acceptance below this level strengthens the continuation scenario.
Short Entry: 4,329–4,330
Stop Loss / Invalidation: 4,340.36
TP1: 4,309.30 — Fib 1.618
TP2: 4,290.63 — Fib 2.272
TP3: 4,280.75 — Fib 2.618
Extended Target: 4,269.85
The resistance structure above price is concentrated at 4,333.04 → 4,337.84 → 4,341.21. As long as price remains below this cluster, sellers maintain the short-term technical advantage.
A clean break below 4,326.94 would be the key confirmation for downside expansion. After TP1, secure partial profits and manage remaining risk toward breakeven while targeting deeper Fibonacci extensions.
Bias: BEARISH
Confirmation: Below 4,326.94
Primary Objective: 4,280.75
Execution Over Prediction.
1
188
·
--
Baissier
$DOGE
{spot}(DOGEUSDT)
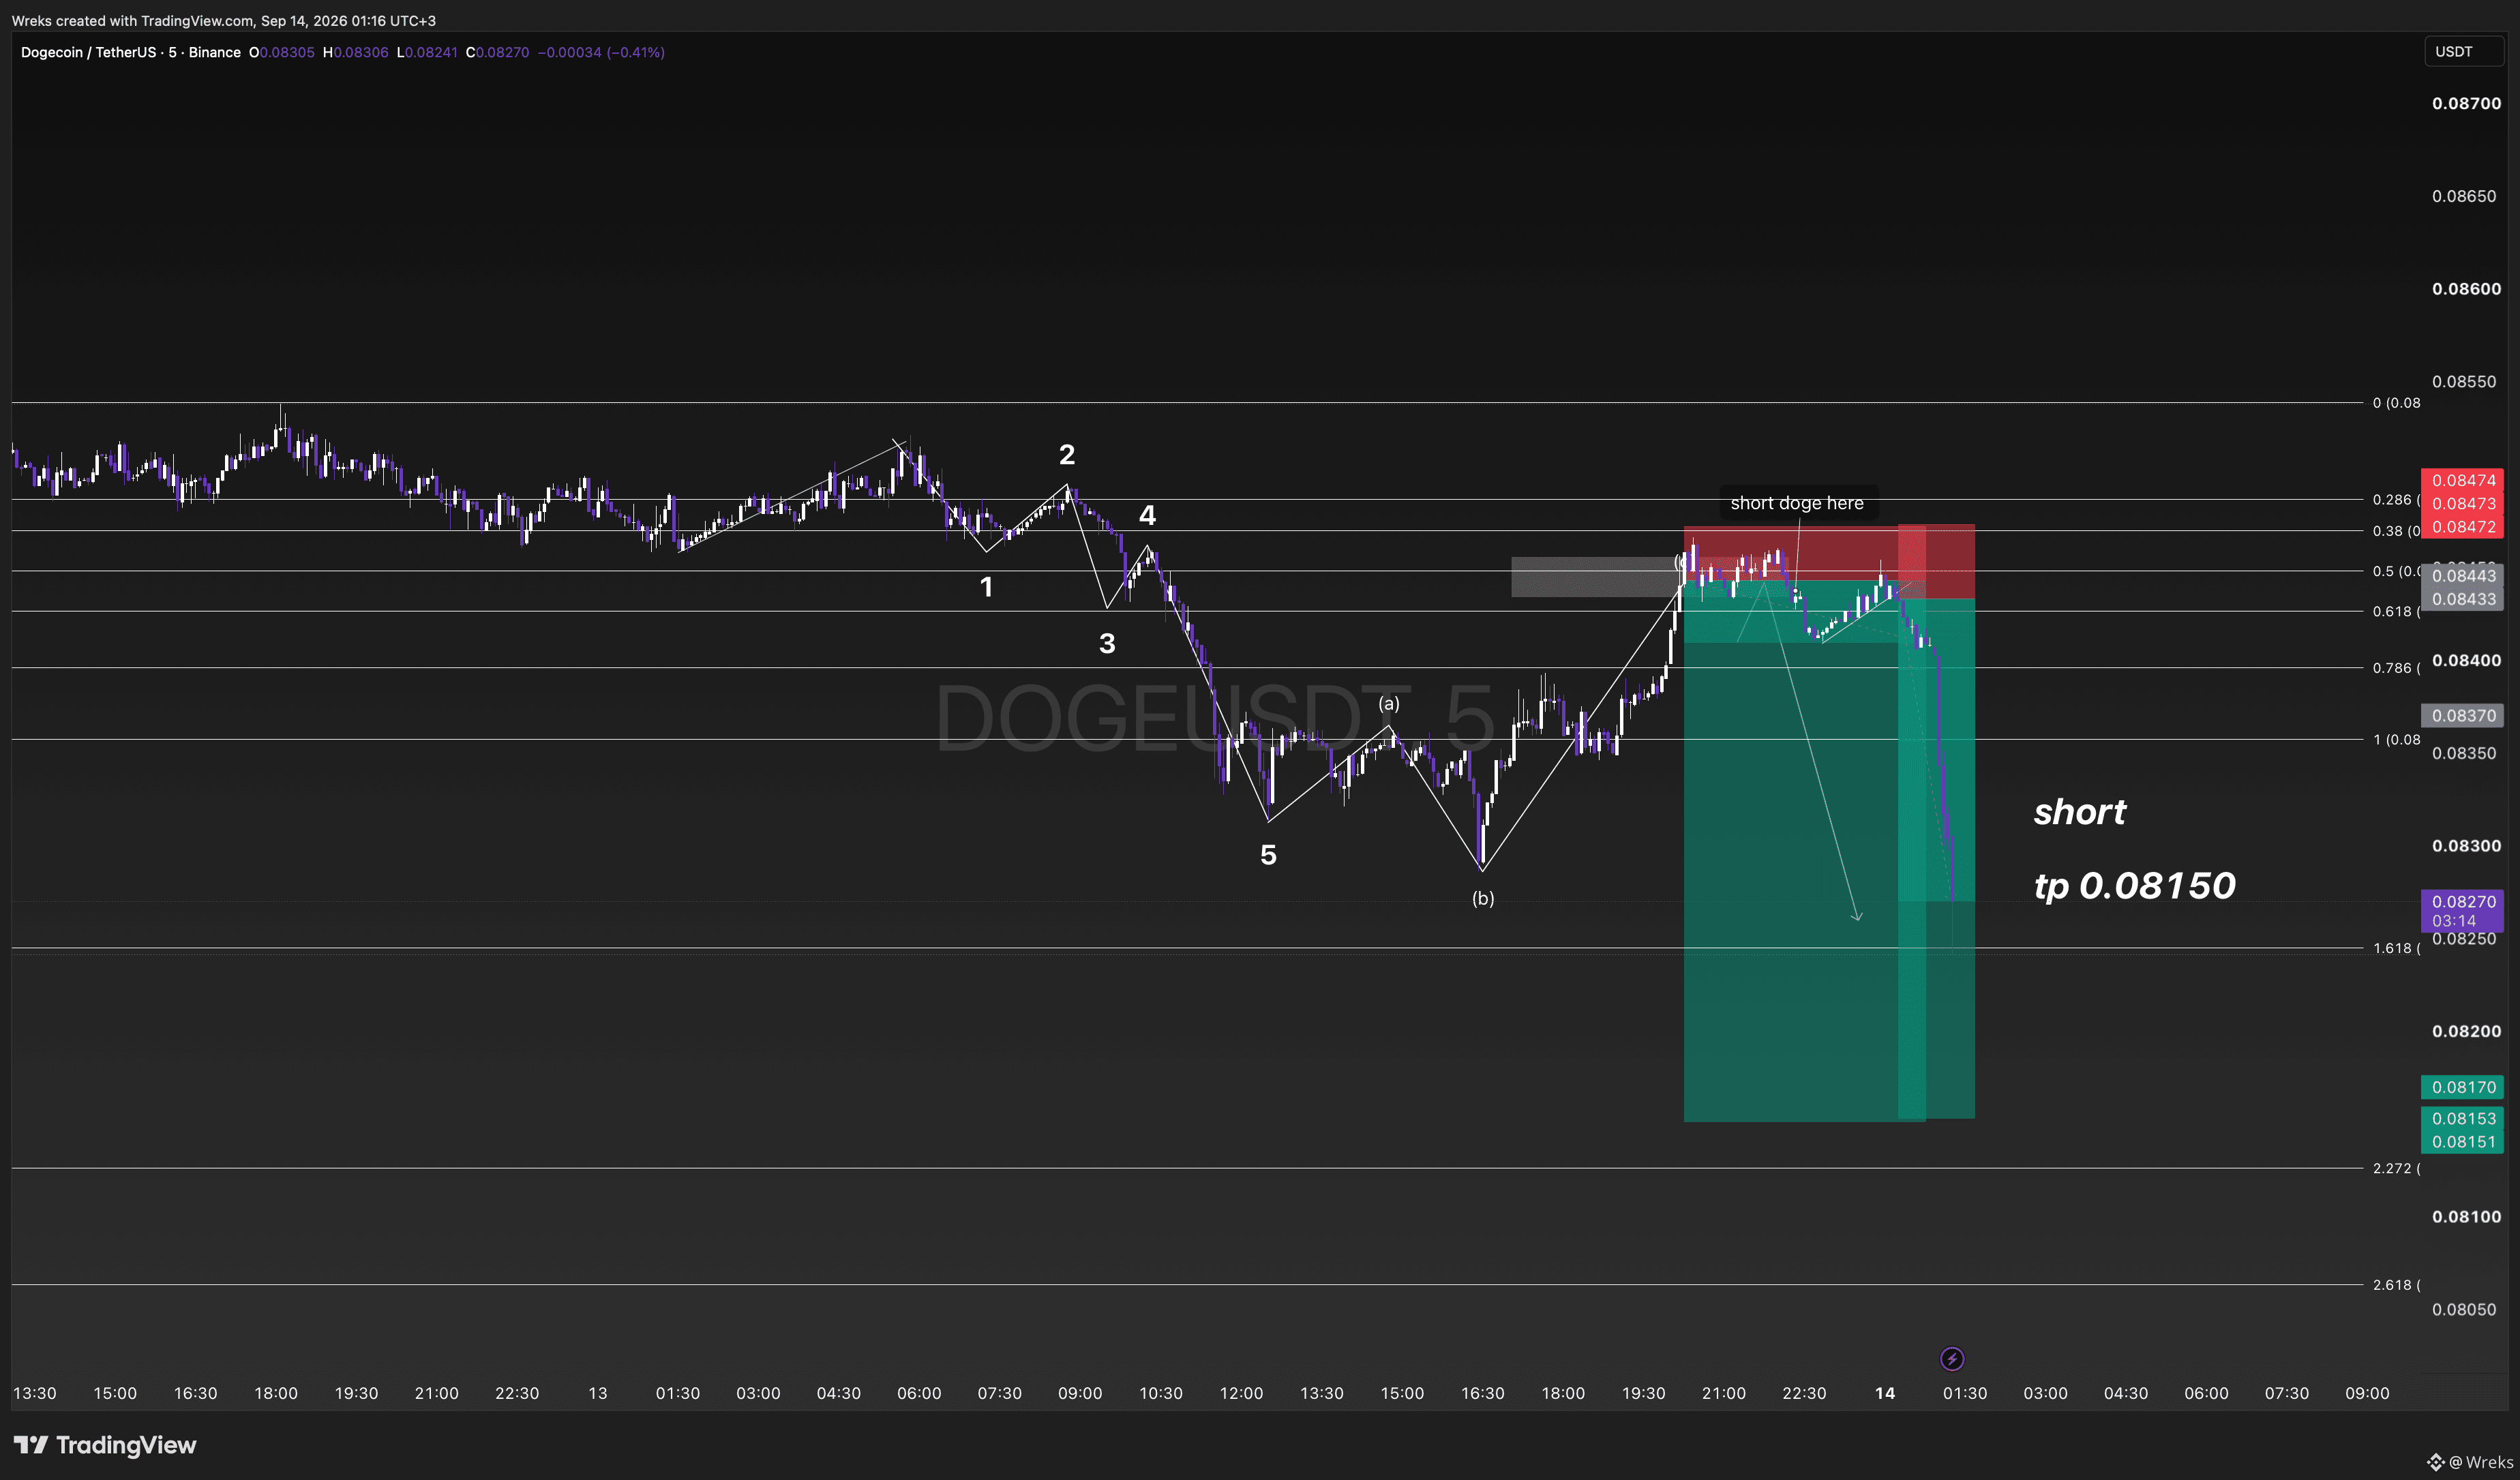
SHORT — TARGETS DELIVERING | TRADE UPDATE
The bearish setup executed exactly from the identified 0.08435–0.08474 resistance zone.
After repeated rejection from the Fibonacci retracement cluster, DOGE lost 0.0840, broke 0.08370, and accelerated lower toward the projected extension targets.
Original Entry Zone: 0.08435–0.08474
Invalidation: 0.08524
TP1: 0.08370 — HIT
TP2: 0.08300 — HIT
TP3: 0.08250 — HIT / tested
Final Target: 0.08150 — ACTIVE
Price has already delivered approximately 2%+ downside movement from the entry region, validating the bearish reversal scenario.
The remaining objective is the 0.08150–0.08170 zone, closely aligned with the lower Fibonacci extension structure.
At this stage, the position should be protected: partial profits secured and remaining exposure managed toward the final target rather than adding risk after the expansion.
Setup confirmed. Three downside objectives delivered. Final target remains in play.
Execution Over Prediction. #DOGEUSDT #DOGECOİN #CryptoTrading #ShortSetup #TradeUpdate
$DOGE
SHORT — TARGETS DELIVERING | TRADE UPDATE
The bearish setup executed exactly from the identified 0.08435–0.08474 resistance zone.
After repeated rejection from the Fibonacci retracement cluster, DOGE lost 0.0840, broke 0.08370, and accelerated lower toward the projected extension targets.
Original Entry Zone: 0.08435–0.08474
Invalidation: 0.08524
TP1: 0.08370 — HIT
TP2: 0.08300 — HIT
TP3: 0.08250 — HIT / tested
Final Target: 0.08150 — ACTIVE
Price has already delivered approximately 2%+ downside movement from the entry region, validating the bearish reversal scenario.
The remaining objective is the 0.08150–0.08170 zone, closely aligned with the lower Fibonacci extension structure.
At this stage, the position should be protected: partial profits secured and remaining exposure managed toward the final target rather than adding risk after the expansion.
Setup confirmed. Three downside objectives delivered. Final target remains in play.
Execution Over Prediction. #DOGEUSDT #DOGECOİN #CryptoTrading #ShortSetup #TradeUpdate
Wreks
·
--
Baissier$DOGE
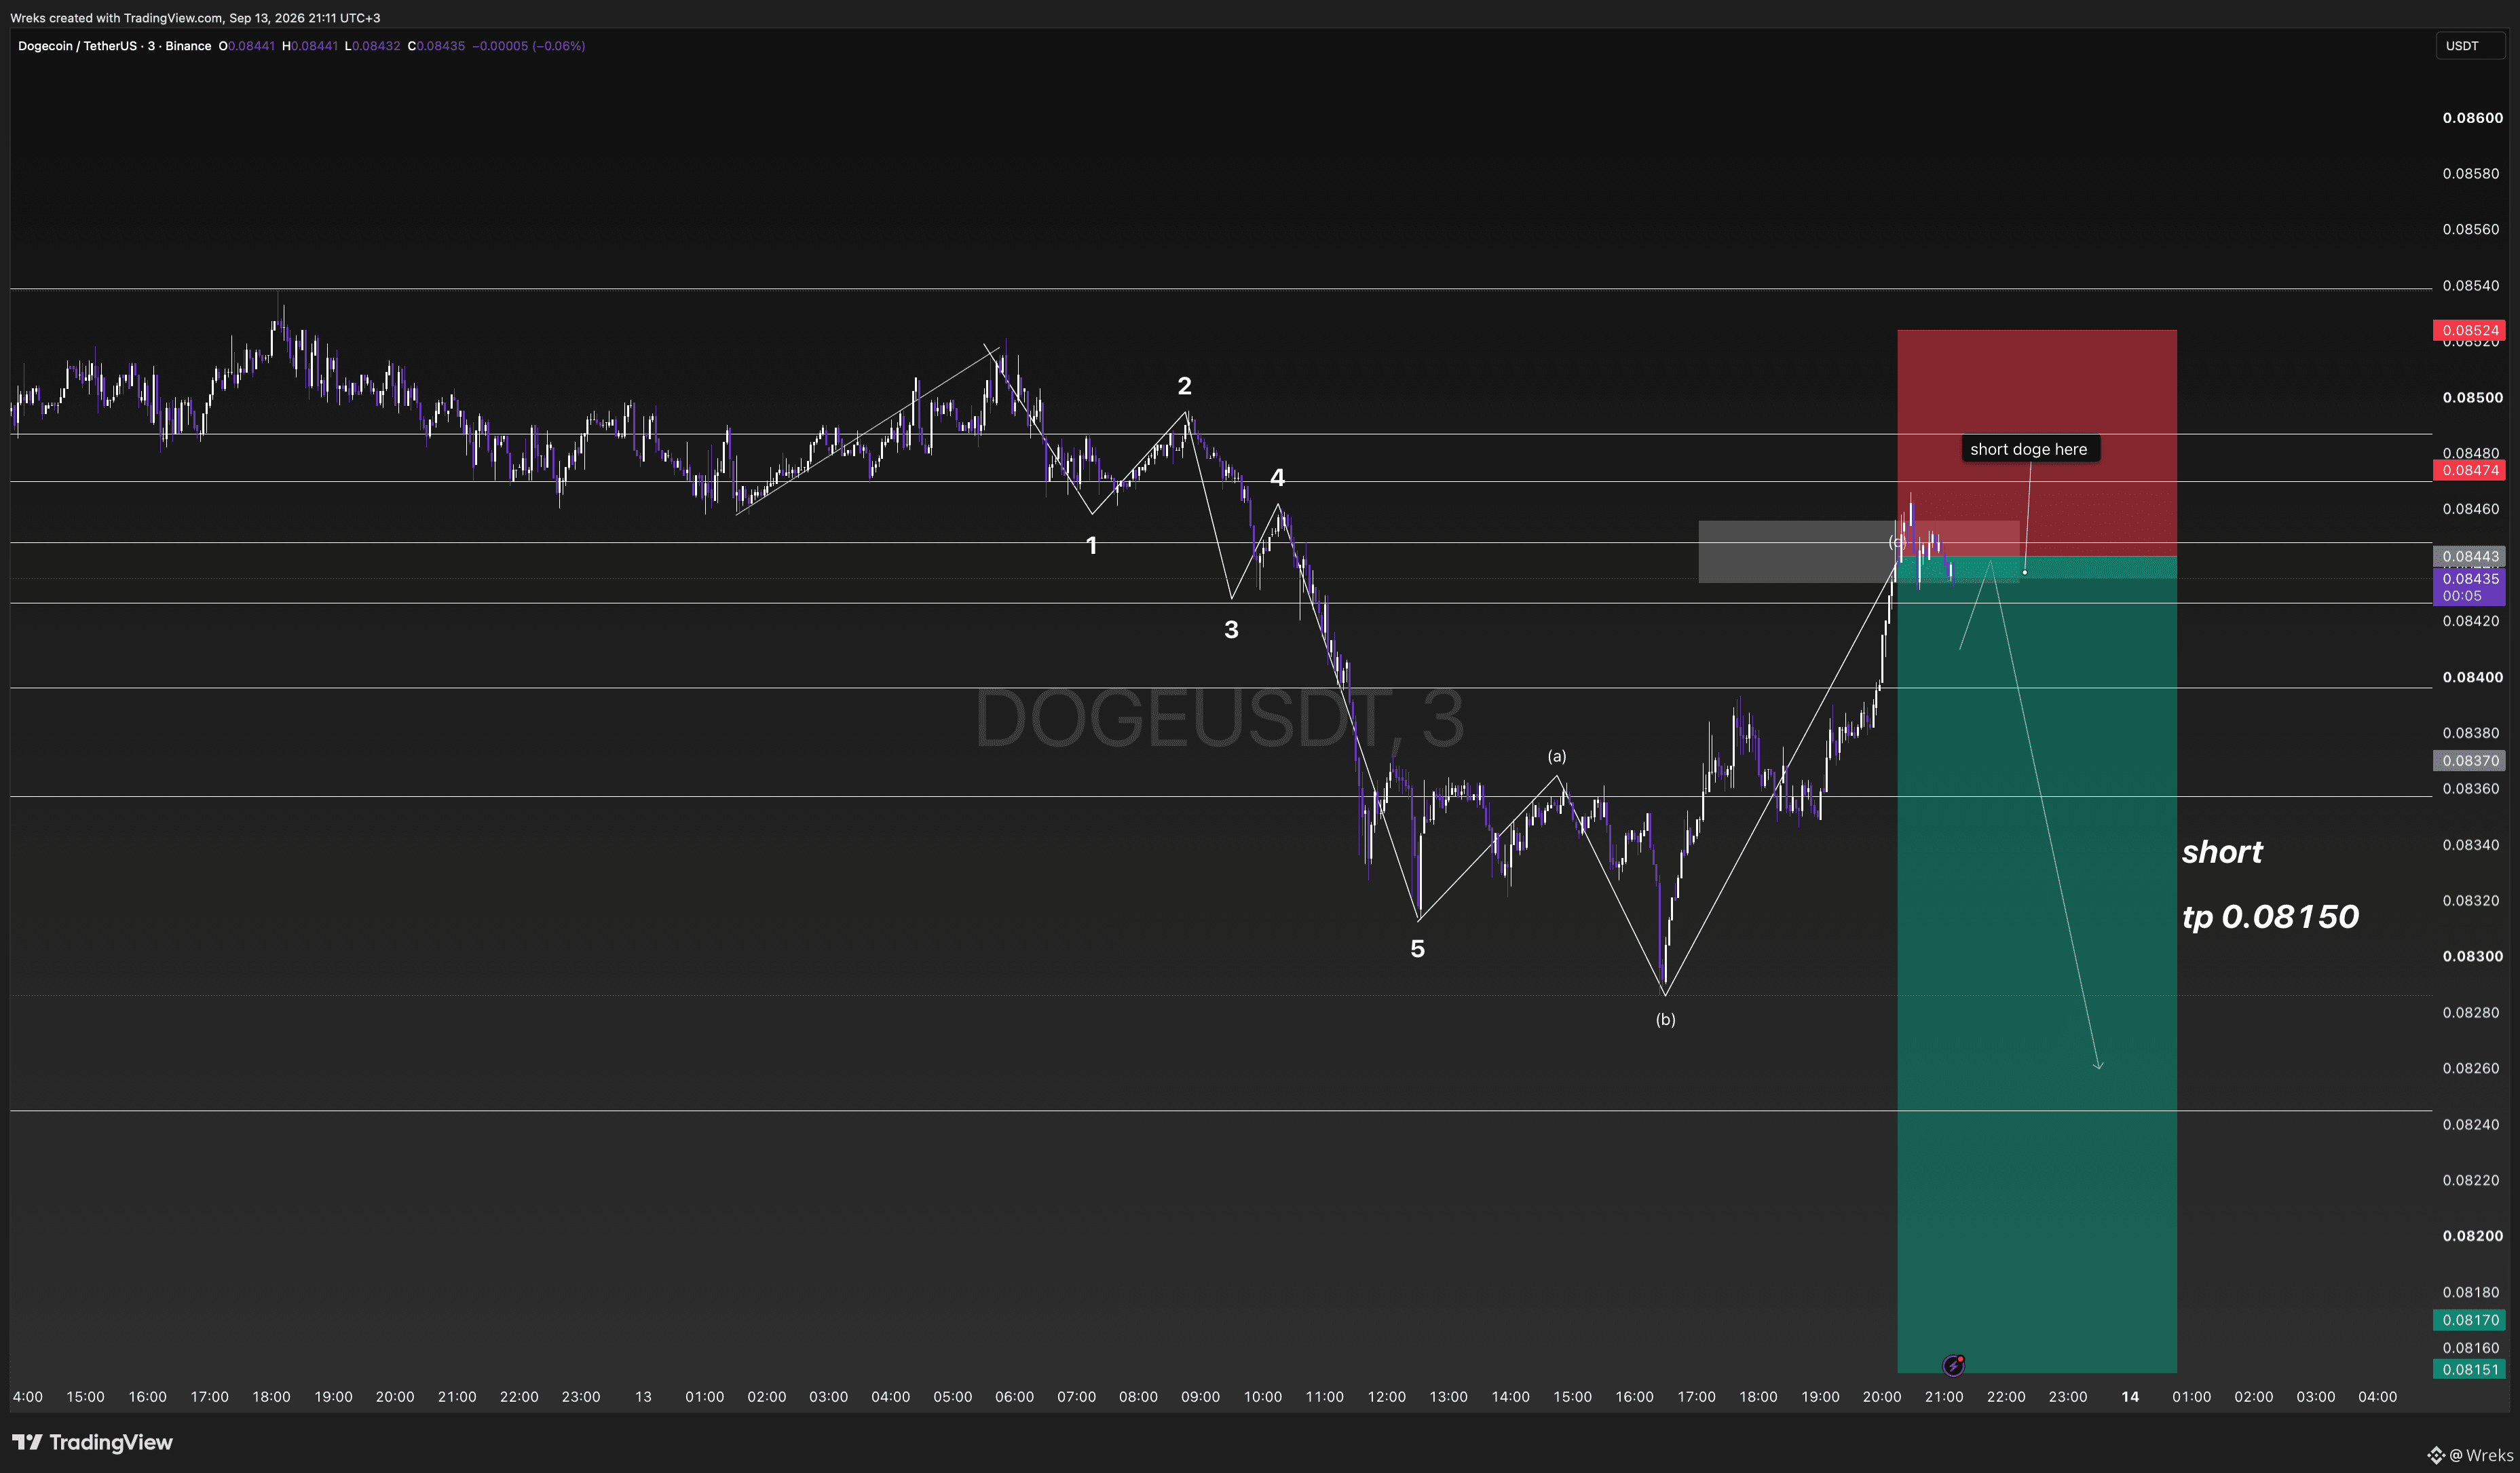
SHORT — BEARISH REVERSAL SETUP
DOGE has completed a strong corrective recovery from the 0.0828–0.0830 area and is now testing a key resistance/supply zone around 0.0843–0.0847.
The previous structure remains bearish, while the current rally is being treated as a retracement into resistance rather than a confirmed trend reversal.
Short Entry Zone: 0.08435–0.08474
Stop Loss: 0.08524
TP1: 0.08370
TP2: 0.08300
TP3: 0.08250
Final Target: 0.08150
The setup requires rejection from the current resistance zone. A move back below 0.08430 strengthens the bearish confirmation, while acceptance above 0.08474 weakens the immediate short thesis.
The final invalidation remains 0.08524. If price breaks and holds above this level, the short setup is cancelled.
Bias: SHORT
Current Status: Waiting for bearish confirmation
Main Target: 0.08150
Execution over prediction.
128
·
--
Baissier
$DOGE
{future}(DOGEUSDT)
SHORT — BEARISH REVERSAL SETUP
DOGE has completed a strong corrective recovery from the 0.0828–0.0830 area and is now testing a key resistance/supply zone around 0.0843–0.0847.
The previous structure remains bearish, while the current rally is being treated as a retracement into resistance rather than a confirmed trend reversal.
Short Entry Zone: 0.08435–0.08474
Stop Loss: 0.08524
TP1: 0.08370
TP2: 0.08300
TP3: 0.08250
Final Target: 0.08150
The setup requires rejection from the current resistance zone. A move back below 0.08430 strengthens the bearish confirmation, while acceptance above 0.08474 weakens the immediate short thesis.
The final invalidation remains 0.08524. If price breaks and holds above this level, the short setup is cancelled.
Bias: SHORT
Current Status: Waiting for bearish confirmation
Main Target: 0.08150
Execution over prediction.
$DOGE
SHORT — BEARISH REVERSAL SETUP
DOGE has completed a strong corrective recovery from the 0.0828–0.0830 area and is now testing a key resistance/supply zone around 0.0843–0.0847.
The previous structure remains bearish, while the current rally is being treated as a retracement into resistance rather than a confirmed trend reversal.
Short Entry Zone: 0.08435–0.08474
Stop Loss: 0.08524
TP1: 0.08370
TP2: 0.08300
TP3: 0.08250
Final Target: 0.08150
The setup requires rejection from the current resistance zone. A move back below 0.08430 strengthens the bearish confirmation, while acceptance above 0.08474 weakens the immediate short thesis.
The final invalidation remains 0.08524. If price breaks and holds above this level, the short setup is cancelled.
Bias: SHORT
Current Status: Waiting for bearish confirmation
Main Target: 0.08150
Execution over prediction.
1
128
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ZcashETFPostsFirstWeeklyOutflow$93.6M
45,395 vues
139 mentions
#ZcashETFPostsFirstWeeklyOutflow$93.6M
Zcash ETF’s first weekly outflow of $93.6 million signals weakening investor demand and possible profit-booking. This could put short-term pressure on ZEC’s price and hurt sentiment across privacy-focused cryptocurrencies. Traders should watch support levels and further fund flows before taking positions.
Eram Trading Lab
·1 mentions J’aime
·173 vues
GreekPoliceBustCryptoScamRingArrest17
116,161 vues
855 mentions
BitcoinRejectedAt$87K
140,427 vues
196 mentions