
CryptoLite_247
935 Publications
CryptoLite_247
Signaler
Bloquer l’utilisateur
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Ouvert au trading
Trade occasionnellement
5.4 an(s)
6 Suivis
357 Abonnés
1.3K+ J’aime
Publications
Portefeuille
Tous
Citations
PINNED
Vérifié
Cathie Wood affirme que chaque lancement de Starship pourrait générer environ 1 milliard de dollars de revenus, Elon Musk visant jusqu’à 10 000 vols par an d’ici 2030.
Elle dit que cela placerait Starship à 10 000 milliards de dollars de revenus annuels et ferait que la valorisation d’introduction en bourse de $SPCX $1,8T paraît beaucoup plus différente avec le recul.
Cathie Wood affirme que chaque lancement de Starship pourrait générer environ 1 milliard de dollars de revenus, Elon Musk visant jusqu’à 10 000 vols par an d’ici 2030.
Elle dit que cela placerait Starship à 10 000 milliards de dollars de revenus annuels et ferait que la valorisation d’introduction en bourse de $SPCX $1,8T paraît beaucoup plus différente avec le recul.
Elle dit que cela placerait Starship à 10 000 milliards de dollars de revenus annuels et ferait que la valorisation d’introduction en bourse de $SPCX $1,8T paraît beaucoup plus différente avec le recul.
21
3
69
84.8k
PINNED
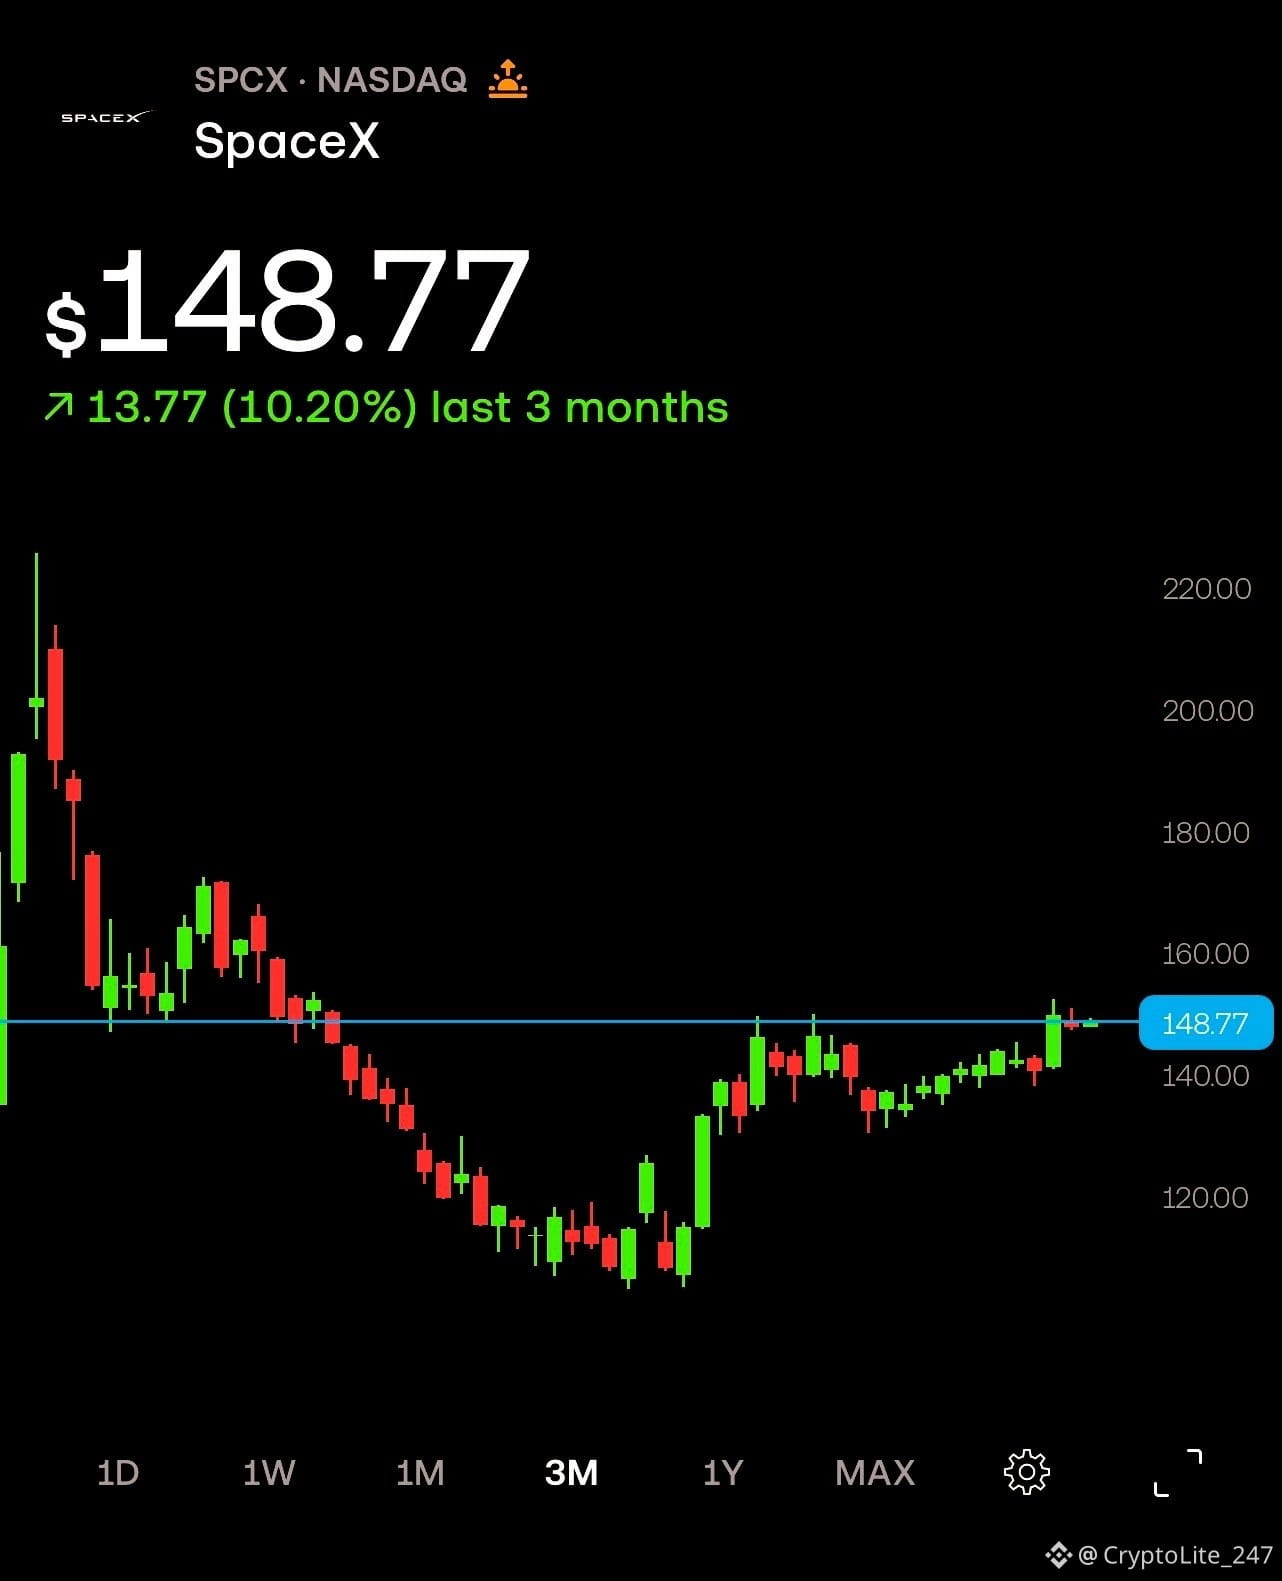
Nous ne allons jamais voir $SPCX en dessous de 100, n’est-ce pas ?
Nous ne allons jamais voir $SPCX en dessous de 100, n’est-ce pas ?
19
1
52
81.9k
·
--
Haussier
Elon Musk affirme que les futurs $SPCX satellites pourraient prendre en charge ~10Tbps dans les deux sens, avec une voie vers 100+Tbps grâce à un système 250kW $NVDA Vera Rubin NVL72.
Incroyable de voir que chaque satellite commence à ressembler davantage à un serveur d’IA en orbite, connecté à un réseau massif à très haut débit.
Elon Musk affirme que les futurs $SPCX satellites pourraient prendre en charge ~10Tbps dans les deux sens, avec une voie vers 100+Tbps grâce à un système 250kW $NVDA Vera Rubin NVL72.
Incroyable de voir que chaque satellite commence à ressembler davantage à un serveur d’IA en orbite, connecté à un réseau massif à très haut débit.
Incroyable de voir que chaque satellite commence à ressembler davantage à un serveur d’IA en orbite, connecté à un réseau massif à très haut débit.
1
2
1.4k
·
--
Haussier
$SPCX pourrait compter parmi les plus gros paris à long terme du marché, mais l’évaluation laisse très peu de marge d’erreur.
SpaceX domine déjà les lancements en orbite : selon des informations, la fusée Falcon 9 transporterait environ 80 % de la masse totale des charges utiles dans le monde l’an dernier. Mais la plus grande opportunité pourrait résider dans ce qui se passe si Starship parvient à atteindre une réutilisabilité fiable et rapide.
L’analyste de Raymond James, Brian Gesuale, fixe un objectif de cours à 800 dollars, tandis que VY Capital estime que SpaceX pourrait dépasser une valorisation de 10 000 milliards de dollars d’ici 5 à 7 ans. Cathie Wood a également fait valoir que chaque lancement de Starship pourrait à terme générer environ 1 milliard de dollars, ouvrant une voie théorique vers 10 000 milliards de dollars de revenus annuels si l’objectif de 10 000 vols de Musk était atteint.
Starlink génère déjà des revenus récurrents grâce au haut débit par satellite, y compris la connectivité pour l’aviation, tandis que SpaceX continue d’utiliser ses activités de lancement et son écosystème Starlink pour financer la prochaine couche de croissance.
Le défi, c’est l’exécution. 10 000 vols de Starship par an d’ici 2030 nécessiteraient une augmentation extraordinaire du rythme des lancements, de la fiabilité, des infrastructures et de la demande. Même si Starship fonctionne, les calendriers pourraient glisser et les coûts resteraient potentiellement plus élevés que prévu.
Et la valorisation compte. À environ 20 fois les ventes attendues pour l’an prochain et 83 fois les bénéfices projetés, les investisseurs paient déjà très cher la croissance future.
$SPCX pourrait compter parmi les plus gros paris à long terme du marché, mais l’évaluation laisse très peu de marge d’erreur.
SpaceX domine déjà les lancements en orbite : selon des informations, la fusée Falcon 9 transporterait environ 80 % de la masse totale des charges utiles dans le monde l’an dernier. Mais la plus grande opportunité pourrait résider dans ce qui se passe si Starship parvient à atteindre une réutilisabilité fiable et rapide.
L’analyste de Raymond James, Brian Gesuale, fixe un objectif de cours à 800 dollars, tandis que VY Capital estime que SpaceX pourrait dépasser une valorisation de 10 000 milliards de dollars d’ici 5 à 7 ans. Cathie Wood a également fait valoir que chaque lancement de Starship pourrait à terme générer environ 1 milliard de dollars, ouvrant une voie théorique vers 10 000 milliards de dollars de revenus annuels si l’objectif de 10 000 vols de Musk était atteint.
Starlink génère déjà des revenus récurrents grâce au haut débit par satellite, y compris la connectivité pour l’aviation, tandis que SpaceX continue d’utiliser ses activités de lancement et son écosystème Starlink pour financer la prochaine couche de croissance.
Le défi, c’est l’exécution. 10 000 vols de Starship par an d’ici 2030 nécessiteraient une augmentation extraordinaire du rythme des lancements, de la fiabilité, des infrastructures et de la demande. Même si Starship fonctionne, les calendriers pourraient glisser et les coûts resteraient potentiellement plus élevés que prévu.
Et la valorisation compte. À environ 20 fois les ventes attendues pour l’an prochain et 83 fois les bénéfices projetés, les investisseurs paient déjà très cher la croissance future.
SpaceX domine déjà les lancements en orbite : selon des informations, la fusée Falcon 9 transporterait environ 80 % de la masse totale des charges utiles dans le monde l’an dernier. Mais la plus grande opportunité pourrait résider dans ce qui se passe si Starship parvient à atteindre une réutilisabilité fiable et rapide.
L’analyste de Raymond James, Brian Gesuale, fixe un objectif de cours à 800 dollars, tandis que VY Capital estime que SpaceX pourrait dépasser une valorisation de 10 000 milliards de dollars d’ici 5 à 7 ans. Cathie Wood a également fait valoir que chaque lancement de Starship pourrait à terme générer environ 1 milliard de dollars, ouvrant une voie théorique vers 10 000 milliards de dollars de revenus annuels si l’objectif de 10 000 vols de Musk était atteint.
Starlink génère déjà des revenus récurrents grâce au haut débit par satellite, y compris la connectivité pour l’aviation, tandis que SpaceX continue d’utiliser ses activités de lancement et son écosystème Starlink pour financer la prochaine couche de croissance.
Le défi, c’est l’exécution. 10 000 vols de Starship par an d’ici 2030 nécessiteraient une augmentation extraordinaire du rythme des lancements, de la fiabilité, des infrastructures et de la demande. Même si Starship fonctionne, les calendriers pourraient glisser et les coûts resteraient potentiellement plus élevés que prévu.
Et la valorisation compte. À environ 20 fois les ventes attendues pour l’an prochain et 83 fois les bénéfices projetés, les investisseurs paient déjà très cher la croissance future.
3
1.2k
·
--
Haussier
Vérifié
$CRDO montre que l’infrastructure IA ne se résume pas aux GPU : la connectivité devient un goulot d’étranglement majeur.
Credo Technology a bondi de 4,5 % à 175,89 $ après la publication d’un très fort trimestre fiscal T1 2027. Le chiffre d’affaires a atteint 479 M$, en hausse de 114,7 % sur un an (YoY), tandis que le BPA ajusté s’est établi à 1,20 $, dépassant le consensus de 1,17 $.
La dynamique se poursuit également sur le trimestre suivant. La direction a guidé un chiffre d’affaires de 525 M$–535 M$ pour le T2, le point médian impliquant une croissance séquentielle d’environ 10,6 %.
Le résultat net non conforme aux PCGR a bondi de 140 % sur un an (YoY) pour atteindre 236,3 M$. Le chiffre d’affaires de l’exercice 2026 avait déjà atteint près de 1,3 Md$, en hausse d’environ 206 % sur un an.
La thèse centrale, c’est la bande passante. À mesure que les clusters IA se développent, la connectivité optique à très haut débit devient de plus en plus cruciale pour transférer les données entre les GPU, les serveurs et l’infrastructure réseau.
$CRDO devient une véritable opportunité sur la connectivité IA, mais la valorisation et les attentes augmentent au même rythme que la croissance.
$CRDO montre que l’infrastructure IA ne se résume pas aux GPU : la connectivité devient un goulot d’étranglement majeur.
Credo Technology a bondi de 4,5 % à 175,89 $ après la publication d’un très fort trimestre fiscal T1 2027. Le chiffre d’affaires a atteint 479 M$, en hausse de 114,7 % sur un an (YoY), tandis que le BPA ajusté s’est établi à 1,20 $, dépassant le consensus de 1,17 $.
La dynamique se poursuit également sur le trimestre suivant. La direction a guidé un chiffre d’affaires de 525 M$–535 M$ pour le T2, le point médian impliquant une croissance séquentielle d’environ 10,6 %.
Le résultat net non conforme aux PCGR a bondi de 140 % sur un an (YoY) pour atteindre 236,3 M$. Le chiffre d’affaires de l’exercice 2026 avait déjà atteint près de 1,3 Md$, en hausse d’environ 206 % sur un an.
La thèse centrale, c’est la bande passante. À mesure que les clusters IA se développent, la connectivité optique à très haut débit devient de plus en plus cruciale pour transférer les données entre les GPU, les serveurs et l’infrastructure réseau.
$CRDO devient une véritable opportunité sur la connectivité IA, mais la valorisation et les attentes augmentent au même rythme que la croissance.
Credo Technology a bondi de 4,5 % à 175,89 $ après la publication d’un très fort trimestre fiscal T1 2027. Le chiffre d’affaires a atteint 479 M$, en hausse de 114,7 % sur un an (YoY), tandis que le BPA ajusté s’est établi à 1,20 $, dépassant le consensus de 1,17 $.
La dynamique se poursuit également sur le trimestre suivant. La direction a guidé un chiffre d’affaires de 525 M$–535 M$ pour le T2, le point médian impliquant une croissance séquentielle d’environ 10,6 %.
Le résultat net non conforme aux PCGR a bondi de 140 % sur un an (YoY) pour atteindre 236,3 M$. Le chiffre d’affaires de l’exercice 2026 avait déjà atteint près de 1,3 Md$, en hausse d’environ 206 % sur un an.
La thèse centrale, c’est la bande passante. À mesure que les clusters IA se développent, la connectivité optique à très haut débit devient de plus en plus cruciale pour transférer les données entre les GPU, les serveurs et l’infrastructure réseau.
$CRDO devient une véritable opportunité sur la connectivité IA, mais la valorisation et les attentes augmentent au même rythme que la croissance.
5
1.6k
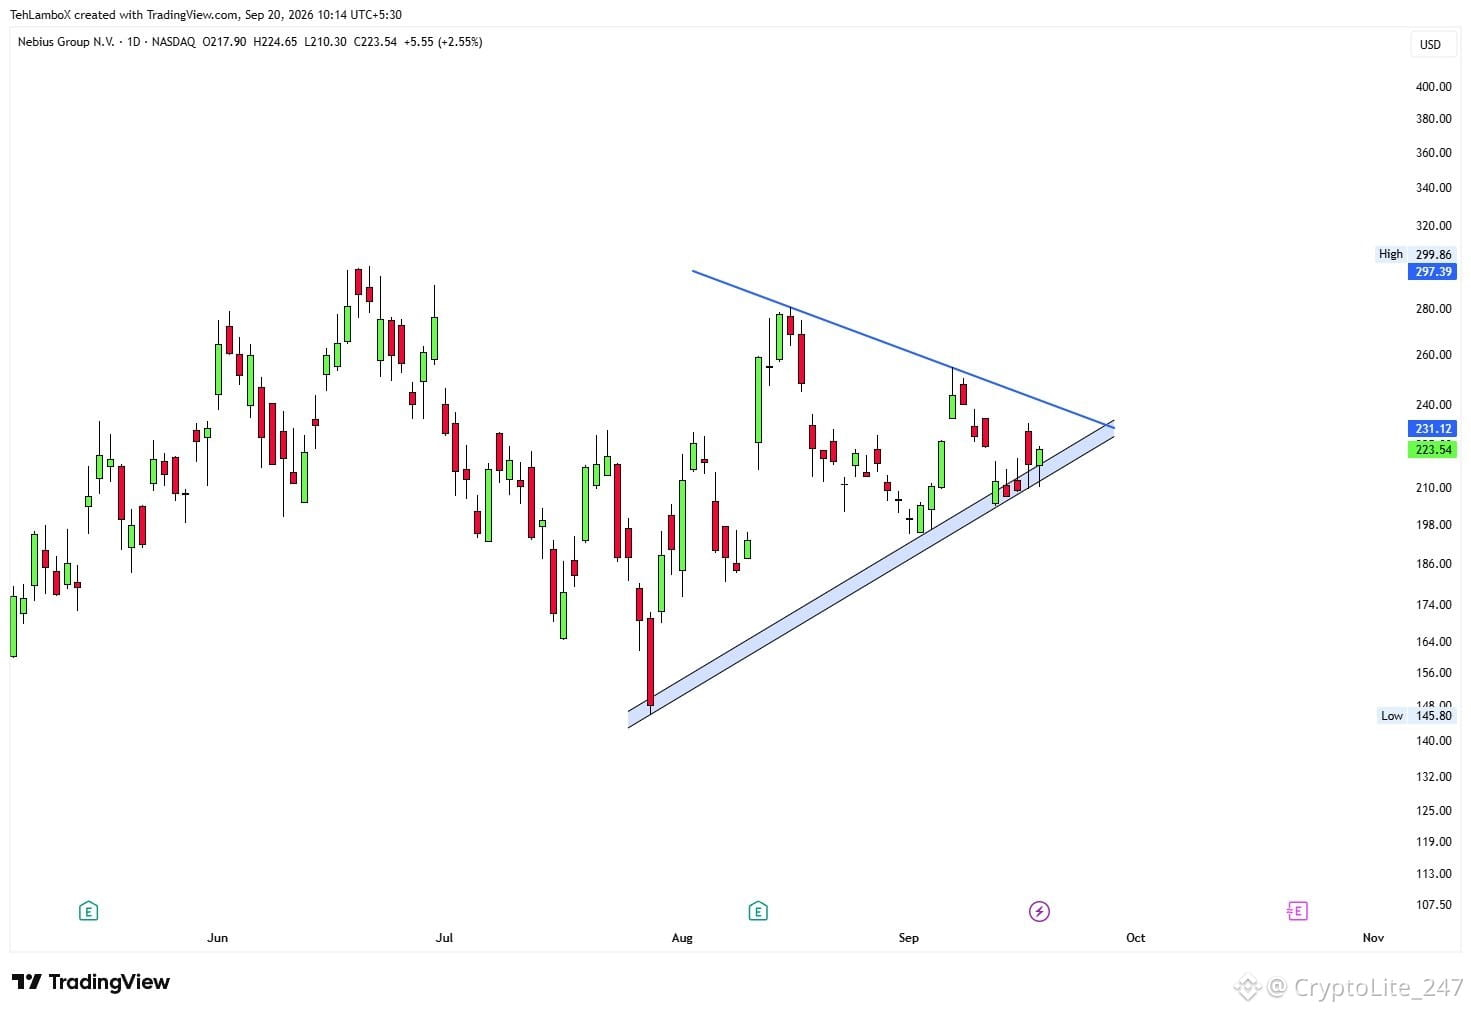
🚨MISE À JOUR : $NBIS le triangle est-il prêt à se briser la semaine prochaine ?
J’ai réajusté la ligne de tendance inférieure et je l’ai transformée en zone, car on a observé une certaine réaction à chaque fois qu’on l’a testée.
Désormais, mon niveau de cassure est à 210 ; en dessous de ce niveau, je serai baissier, et je n’ai pas de niveau haussier, mais il devrait se situer quelque part entre 240 et 245 selon le moment de la cassure.
🚨MISE À JOUR : $NBIS le triangle est-il prêt à se briser la semaine prochaine ?
J’ai réajusté la ligne de tendance inférieure et je l’ai transformée en zone, car on a observé une certaine réaction à chaque fois qu’on l’a testée.
Désormais, mon niveau de cassure est à 210 ; en dessous de ce niveau, je serai baissier, et je n’ai pas de niveau haussier, mais il devrait se situer quelque part entre 240 et 245 selon le moment de la cassure.
J’ai réajusté la ligne de tendance inférieure et je l’ai transformée en zone, car on a observé une certaine réaction à chaque fois qu’on l’a testée.
Désormais, mon niveau de cassure est à 210 ; en dessous de ce niveau, je serai baissier, et je n’ai pas de niveau haussier, mais il devrait se situer quelque part entre 240 et 245 selon le moment de la cassure.
2
771
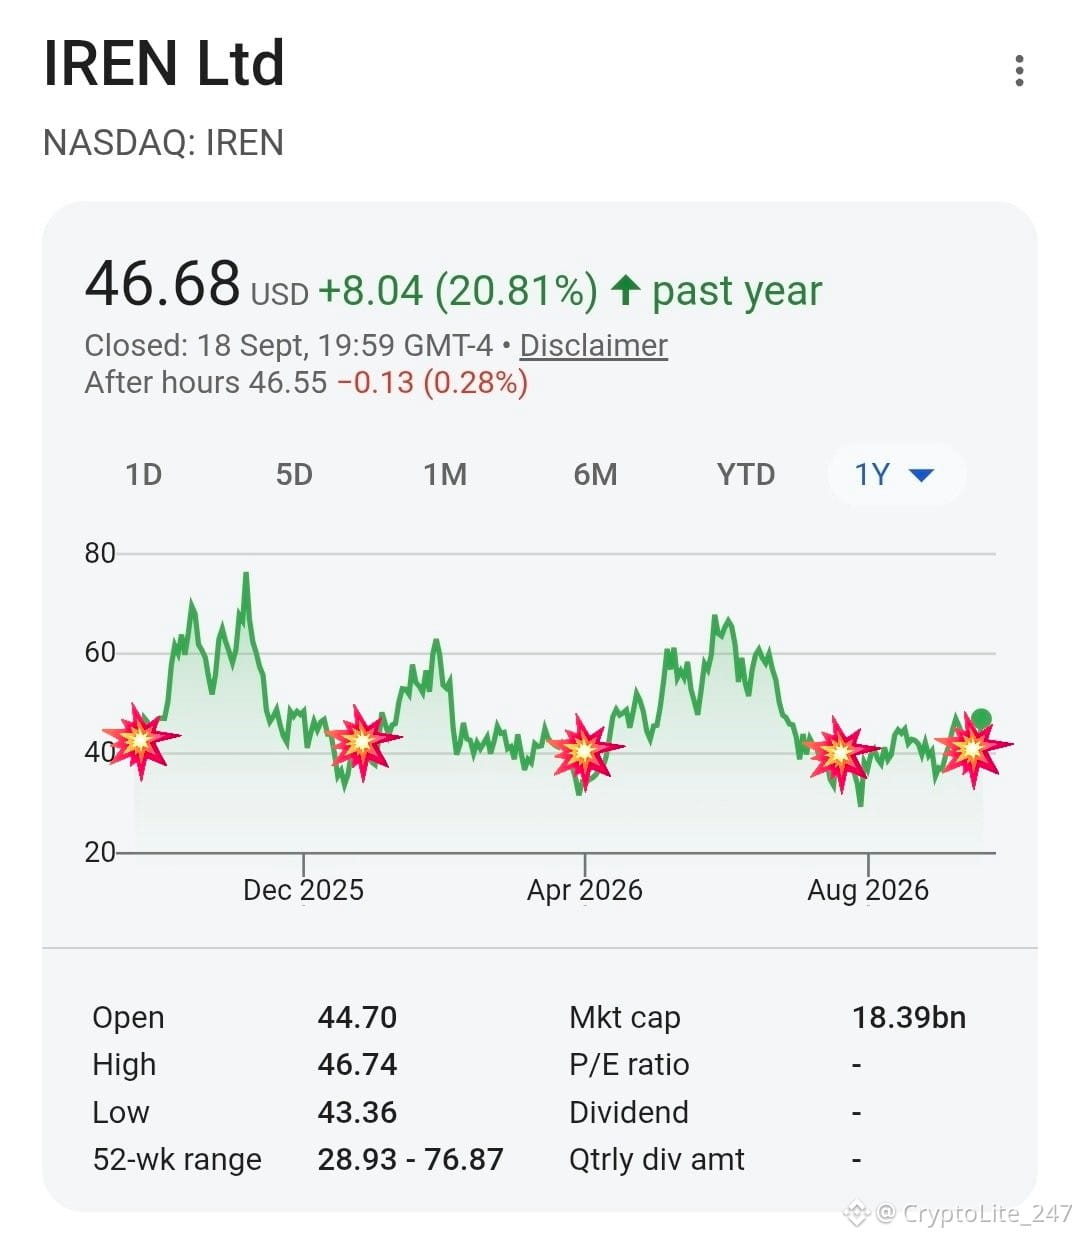
$IREN - Je pense que la période de consolidation touche à sa fin.
Regardez la tendance sur la dernière année. Chaque fois que IREN est revenu dans la fourchette de 35 à 40 dollars et s’est consolidé, il a finalement effectué une nouvelle progression majeure à la hausse.
C’est maintenant la quatrième fois que nous observons quelque chose de similaire.
Je pense que l’action veut faire une autre grande envolée à partir d’ici.
$IREN - Je pense que la période de consolidation touche à sa fin.
Regardez la tendance sur la dernière année. Chaque fois que IREN est revenu dans la fourchette de 35 à 40 dollars et s’est consolidé, il a finalement effectué une nouvelle progression majeure à la hausse.
C’est maintenant la quatrième fois que nous observons quelque chose de similaire.
Je pense que l’action veut faire une autre grande envolée à partir d’ici.
Regardez la tendance sur la dernière année. Chaque fois que IREN est revenu dans la fourchette de 35 à 40 dollars et s’est consolidé, il a finalement effectué une nouvelle progression majeure à la hausse.
C’est maintenant la quatrième fois que nous observons quelque chose de similaire.
Je pense que l’action veut faire une autre grande envolée à partir d’ici.
1
355
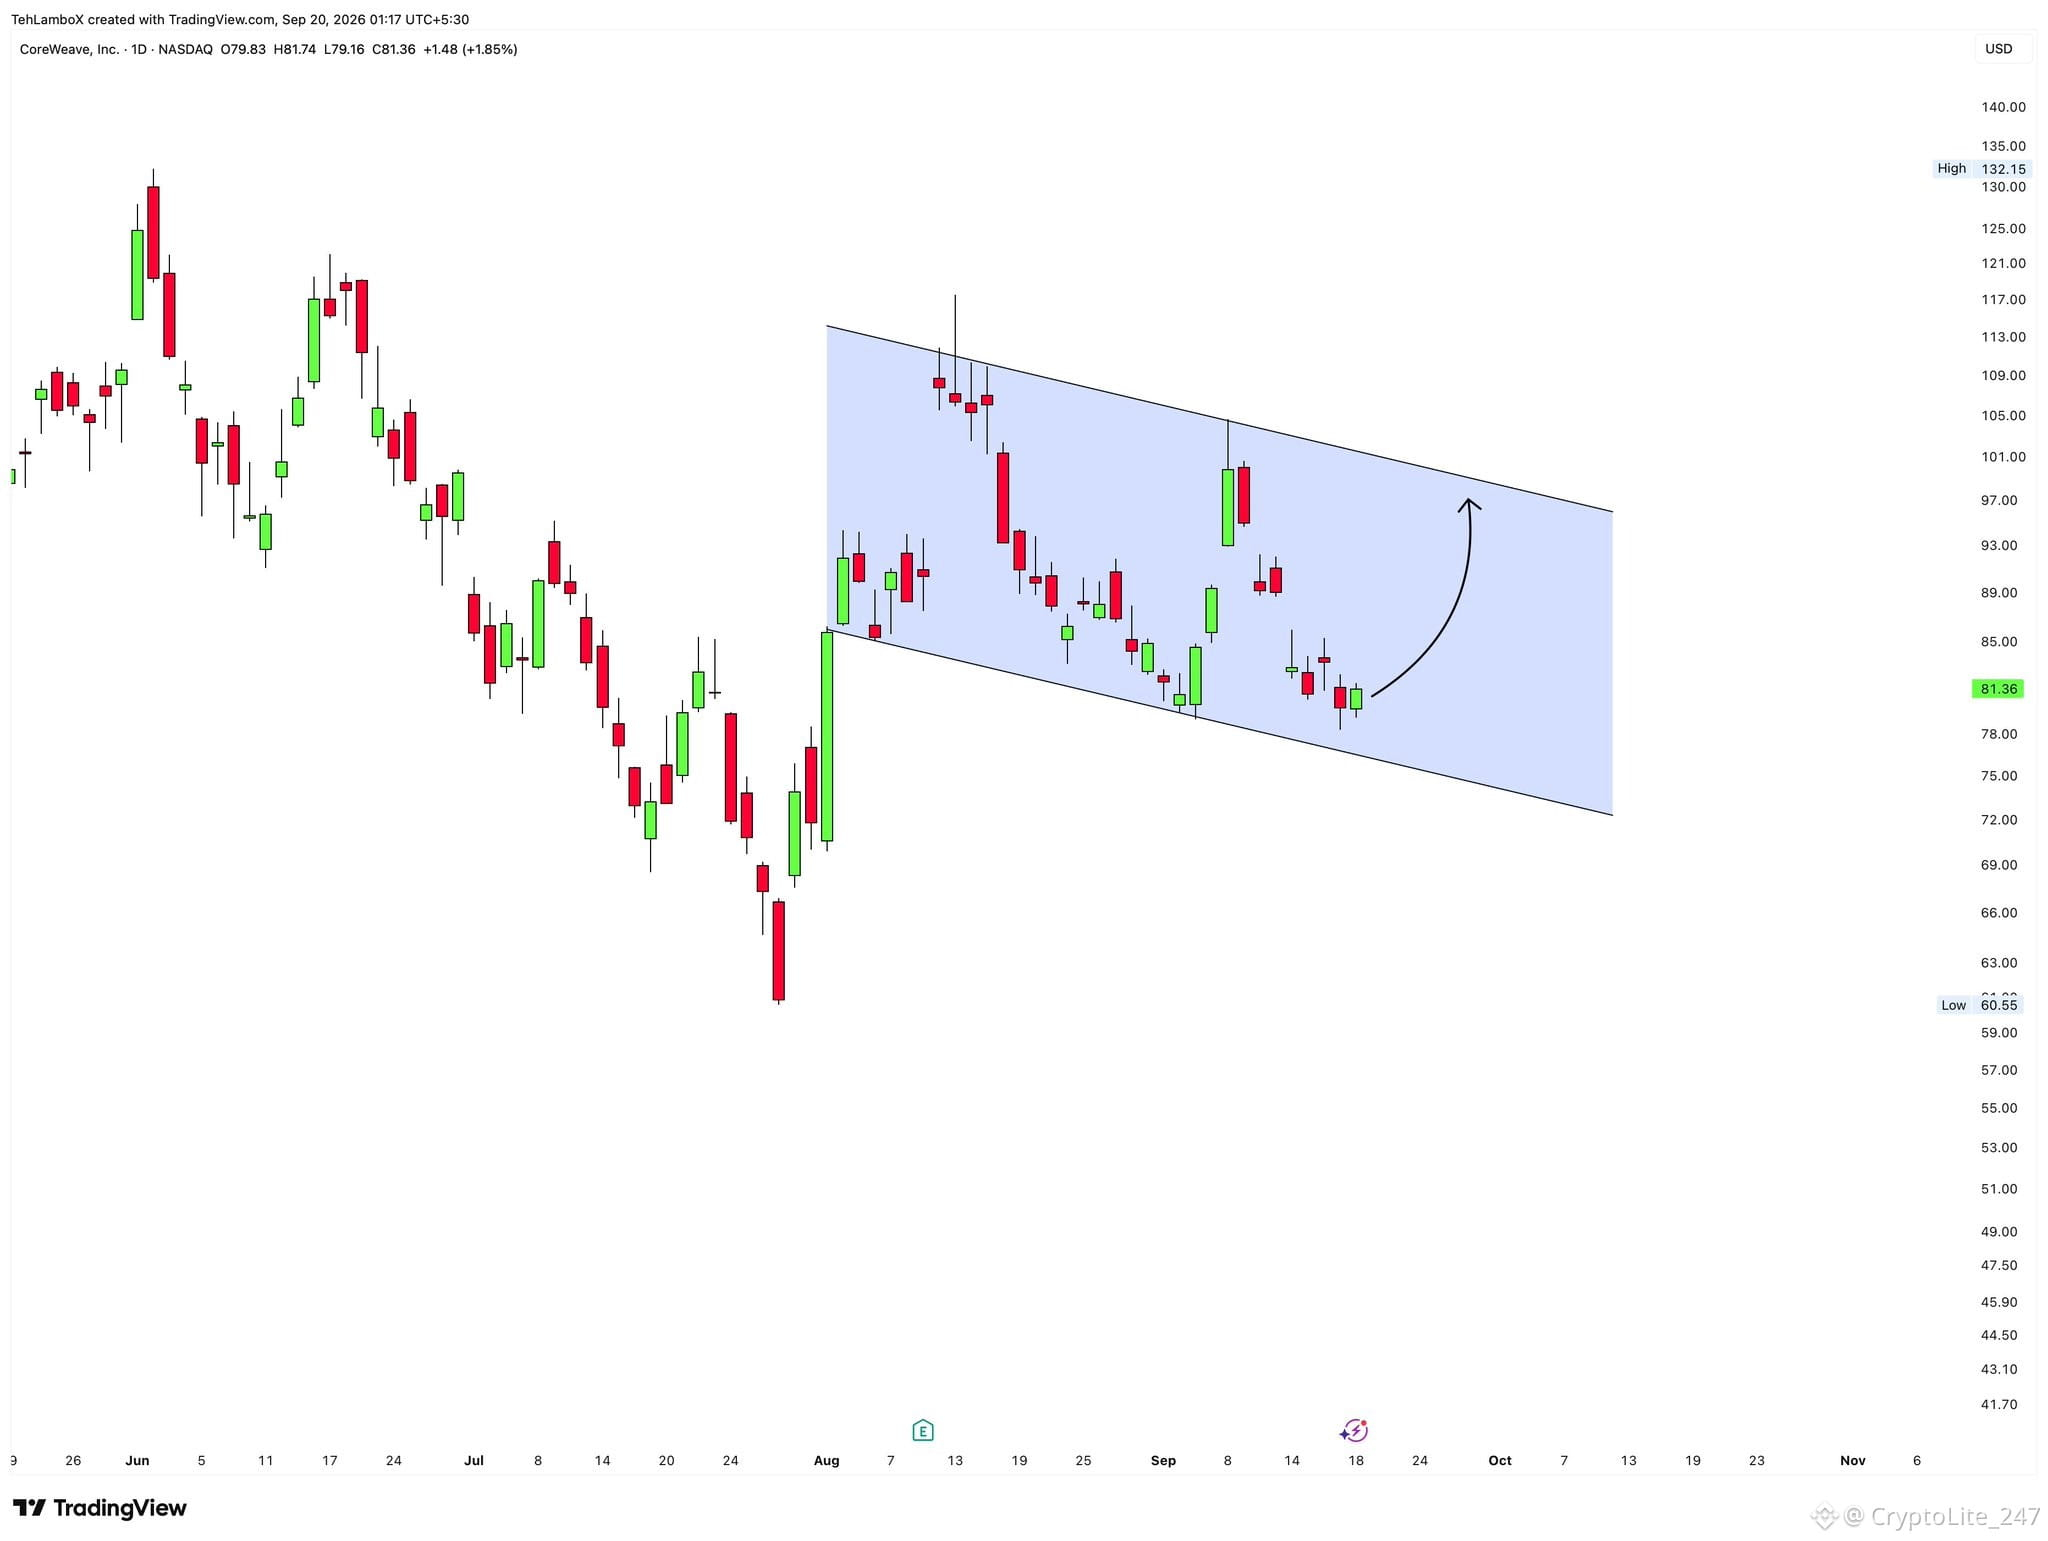
🚨ALERTE : $CRWV est potentiellement dans un bull flag.
Cela devrait rebondir depuis cette zone située entre 76 et 80 en direction de la zone 95 - 100, un rebond solide uniquement jusqu’à la ligne de tendance supérieure. Une fois le flag cassé, on parle de grosses sommes d’argent
🚨ALERTE : $CRWV est potentiellement dans un bull flag.
Cela devrait rebondir depuis cette zone située entre 76 et 80 en direction de la zone 95 - 100, un rebond solide uniquement jusqu’à la ligne de tendance supérieure. Une fois le flag cassé, on parle de grosses sommes d’argent
Cela devrait rebondir depuis cette zone située entre 76 et 80 en direction de la zone 95 - 100, un rebond solide uniquement jusqu’à la ligne de tendance supérieure. Une fois le flag cassé, on parle de grosses sommes d’argent
1
397
·
--
Haussier
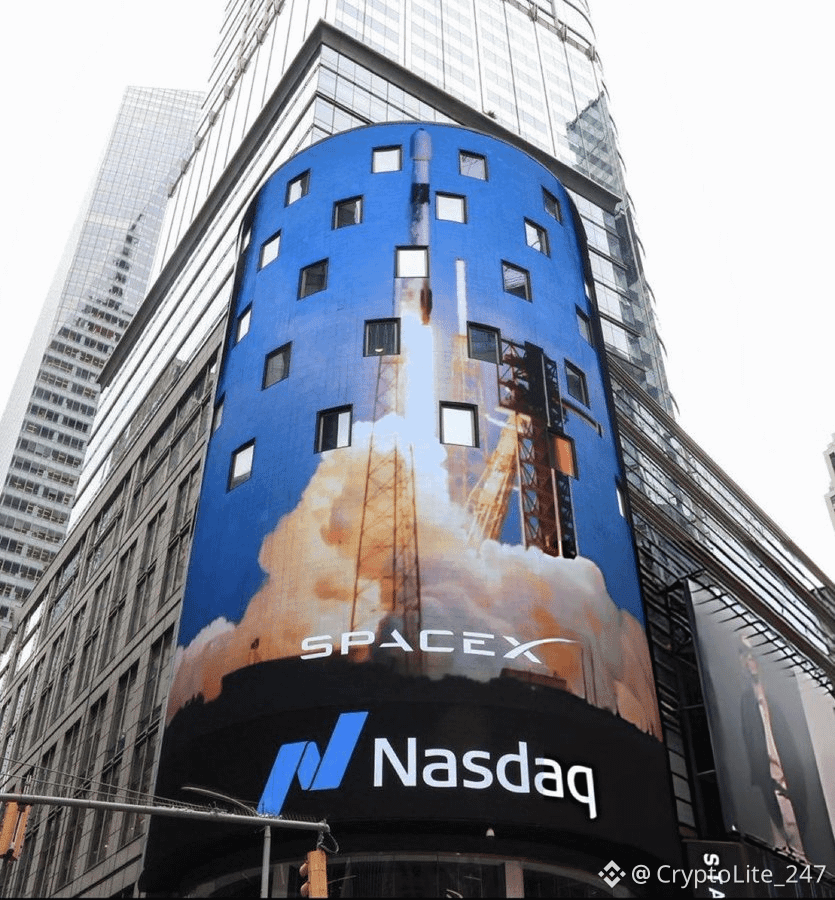
RUPTURE : le poids du Nasdaq-100 de $SPCX a été confirmé à 2,82 % lors du dernier rééquilibrage, plus du double de son poids initial de 1,34 %.
SpaceX représentera 2,82 % du Nasdaq 100 lorsque le rééquilibrage trimestriel de l’indice prendra effet ce lundi.
RUPTURE : le poids du Nasdaq-100 de $SPCX a été confirmé à 2,82 % lors du dernier rééquilibrage, plus du double de son poids initial de 1,34 %.
SpaceX représentera 2,82 % du Nasdaq 100 lorsque le rééquilibrage trimestriel de l’indice prendra effet ce lundi.
SpaceX représentera 2,82 % du Nasdaq 100 lorsque le rééquilibrage trimestriel de l’indice prendra effet ce lundi.
2
223
·
--
Haussier
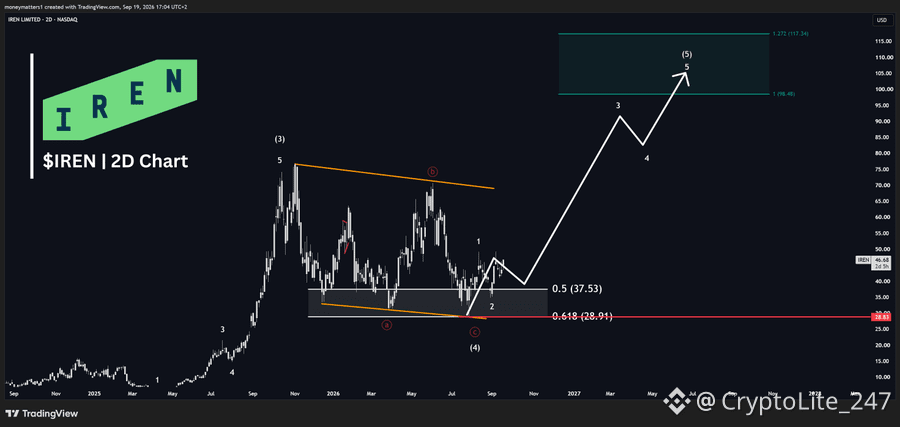
$IREN
{future}(IRENUSDT)
est l’une des configurations les plus sous-estimées du marché en ce moment.
Les fondamentaux se sont nettement améliorés ces derniers mois, tandis que le prix a eu du mal à trouver un support.
Mais cette phase est probablement terminée maintenant.
On a déjà vu le premier mouvement pour construire une forte impulsion vers 100+.
Si l’élan et le volume peuvent suivre maintenant, cela sera probablement l’une des actions les plus performantes au cours des prochains mois.
Enregistre ceci et remercie-moi dans 3 mois.
$IREN
est l’une des configurations les plus sous-estimées du marché en ce moment.
Les fondamentaux se sont nettement améliorés ces derniers mois, tandis que le prix a eu du mal à trouver un support.
Mais cette phase est probablement terminée maintenant.
On a déjà vu le premier mouvement pour construire une forte impulsion vers 100+.
Si l’élan et le volume peuvent suivre maintenant, cela sera probablement l’une des actions les plus performantes au cours des prochains mois.
Enregistre ceci et remercie-moi dans 3 mois.
est l’une des configurations les plus sous-estimées du marché en ce moment.
Les fondamentaux se sont nettement améliorés ces derniers mois, tandis que le prix a eu du mal à trouver un support.
Mais cette phase est probablement terminée maintenant.
On a déjà vu le premier mouvement pour construire une forte impulsion vers 100+.
Si l’élan et le volume peuvent suivre maintenant, cela sera probablement l’une des actions les plus performantes au cours des prochains mois.
Enregistre ceci et remercie-moi dans 3 mois.
2
215
Le distributeur automatique $NBIS est encore techniquement en vie, mais les chiffres me font bien moins m’inquiéter.
Nebius a vendu 12,73M des 25M d’actions autorisées d’ici le 30 juin à un prix moyen de 223,60$, levant ainsi 2,85Md$ brut. Cela laisse 12,27M d’actions, soit ~49% du programme.
Voici ce qui compte : le nombre d’actions n’a quasiment pas bougé fin juillet, ce qui suggère qu’ils ne déversaient pas du stock aveuglément après le T2.
Même en supposant que chaque action restante soit vendue, on parle d’environ 2,7Md$ de capital supplémentaire à ~218$ pour seulement ~4–5% de dilution incrémentale.
Et je pense qu’il pourrait encore rester 9–12M d’actions.
Donc oui, il y a un risque de surplomb. Mais je ne perds pas le sommeil à cause d’une dilution de 4–5% si Nebius peut recycler ce capital en capacité IA, générant aujourd’hui l’économie des contrats.
Une dilution sans rendements suffisants détruit de la valeur.
Un financement de la dilution pour créer une capacité à fort rendement peut la créer.
Le distributeur automatique $NBIS est encore techniquement en vie, mais les chiffres me font bien moins m’inquiéter.
Nebius a vendu 12,73M des 25M d’actions autorisées d’ici le 30 juin à un prix moyen de 223,60$, levant ainsi 2,85Md$ brut. Cela laisse 12,27M d’actions, soit ~49% du programme.
Voici ce qui compte : le nombre d’actions n’a quasiment pas bougé fin juillet, ce qui suggère qu’ils ne déversaient pas du stock aveuglément après le T2.
Même en supposant que chaque action restante soit vendue, on parle d’environ 2,7Md$ de capital supplémentaire à ~218$ pour seulement ~4–5% de dilution incrémentale.
Et je pense qu’il pourrait encore rester 9–12M d’actions.
Donc oui, il y a un risque de surplomb. Mais je ne perds pas le sommeil à cause d’une dilution de 4–5% si Nebius peut recycler ce capital en capacité IA, générant aujourd’hui l’économie des contrats.
Une dilution sans rendements suffisants détruit de la valeur.
Un financement de la dilution pour créer une capacité à fort rendement peut la créer.
Nebius a vendu 12,73M des 25M d’actions autorisées d’ici le 30 juin à un prix moyen de 223,60$, levant ainsi 2,85Md$ brut. Cela laisse 12,27M d’actions, soit ~49% du programme.
Voici ce qui compte : le nombre d’actions n’a quasiment pas bougé fin juillet, ce qui suggère qu’ils ne déversaient pas du stock aveuglément après le T2.
Même en supposant que chaque action restante soit vendue, on parle d’environ 2,7Md$ de capital supplémentaire à ~218$ pour seulement ~4–5% de dilution incrémentale.
Et je pense qu’il pourrait encore rester 9–12M d’actions.
Donc oui, il y a un risque de surplomb. Mais je ne perds pas le sommeil à cause d’une dilution de 4–5% si Nebius peut recycler ce capital en capacité IA, générant aujourd’hui l’économie des contrats.
Une dilution sans rendements suffisants détruit de la valeur.
Un financement de la dilution pour créer une capacité à fort rendement peut la créer.
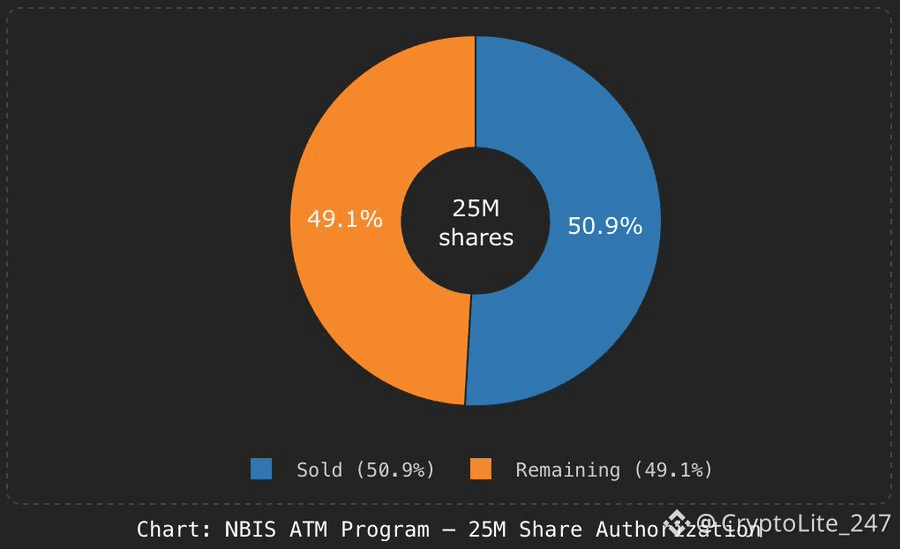
2
329
·
--
Haussier
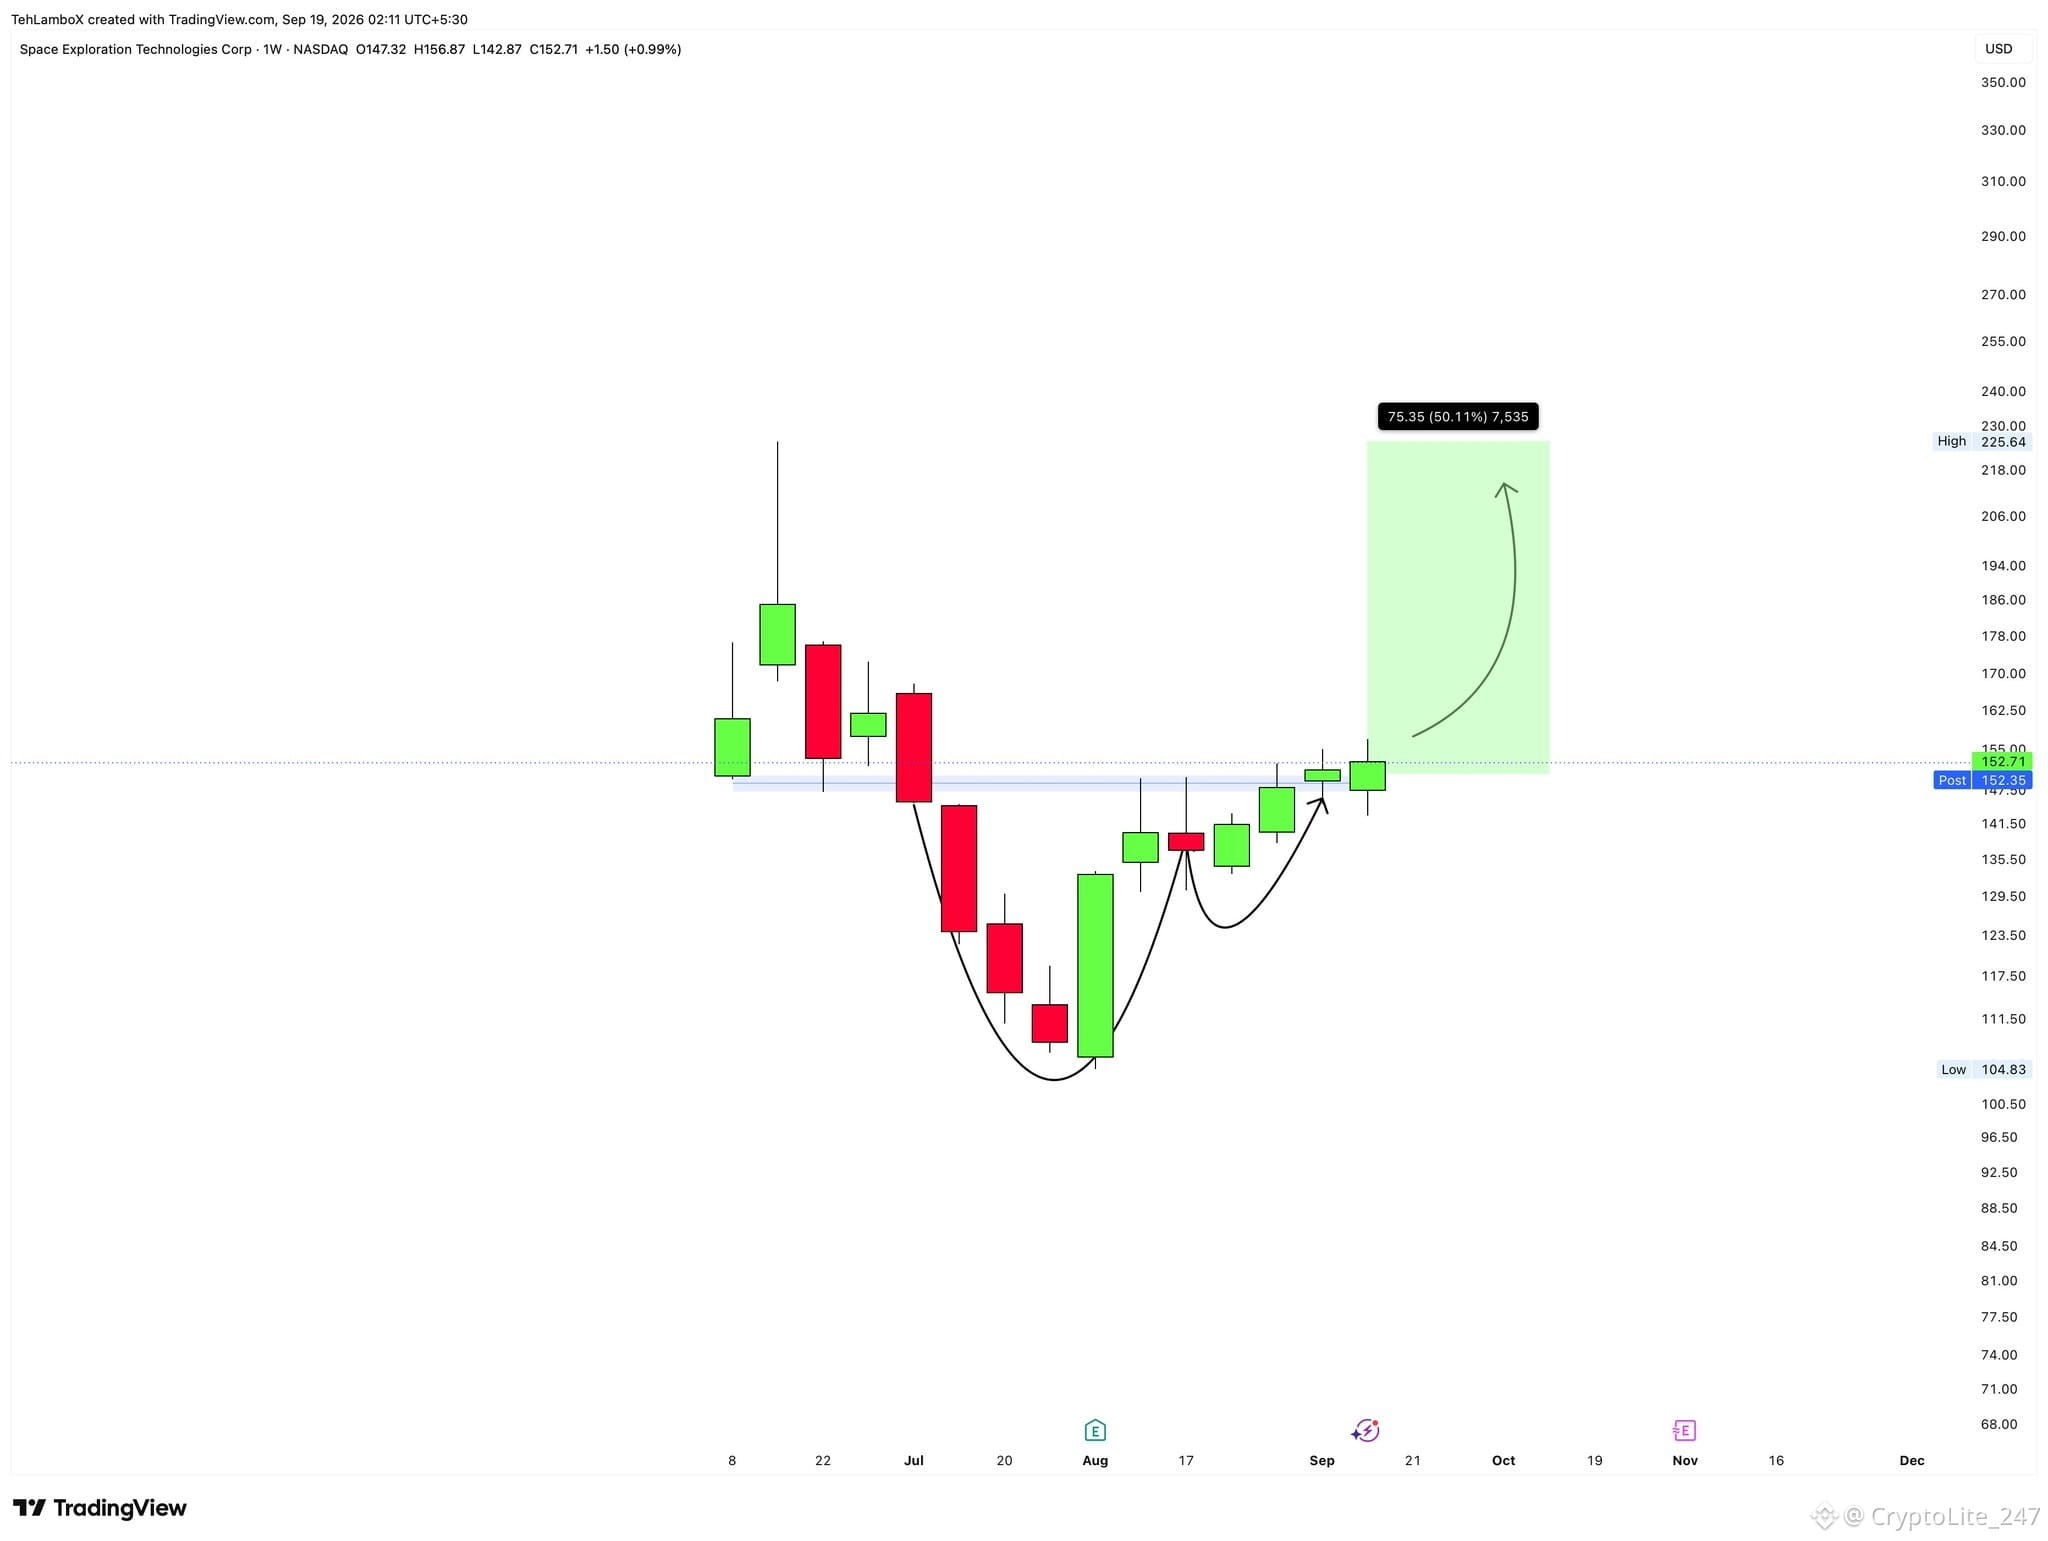
🚨BULLISH : $SPCX clôture de la deuxième bougie hebdomadaire au-dessus de la résistance, consécutivement.
Sommes-nous prêts pour le tir vers la Lune la semaine prochaine ?
🚨BULLISH : $SPCX clôture de la deuxième bougie hebdomadaire au-dessus de la résistance, consécutivement.
Sommes-nous prêts pour le tir vers la Lune la semaine prochaine ?
Sommes-nous prêts pour le tir vers la Lune la semaine prochaine ?
1
535
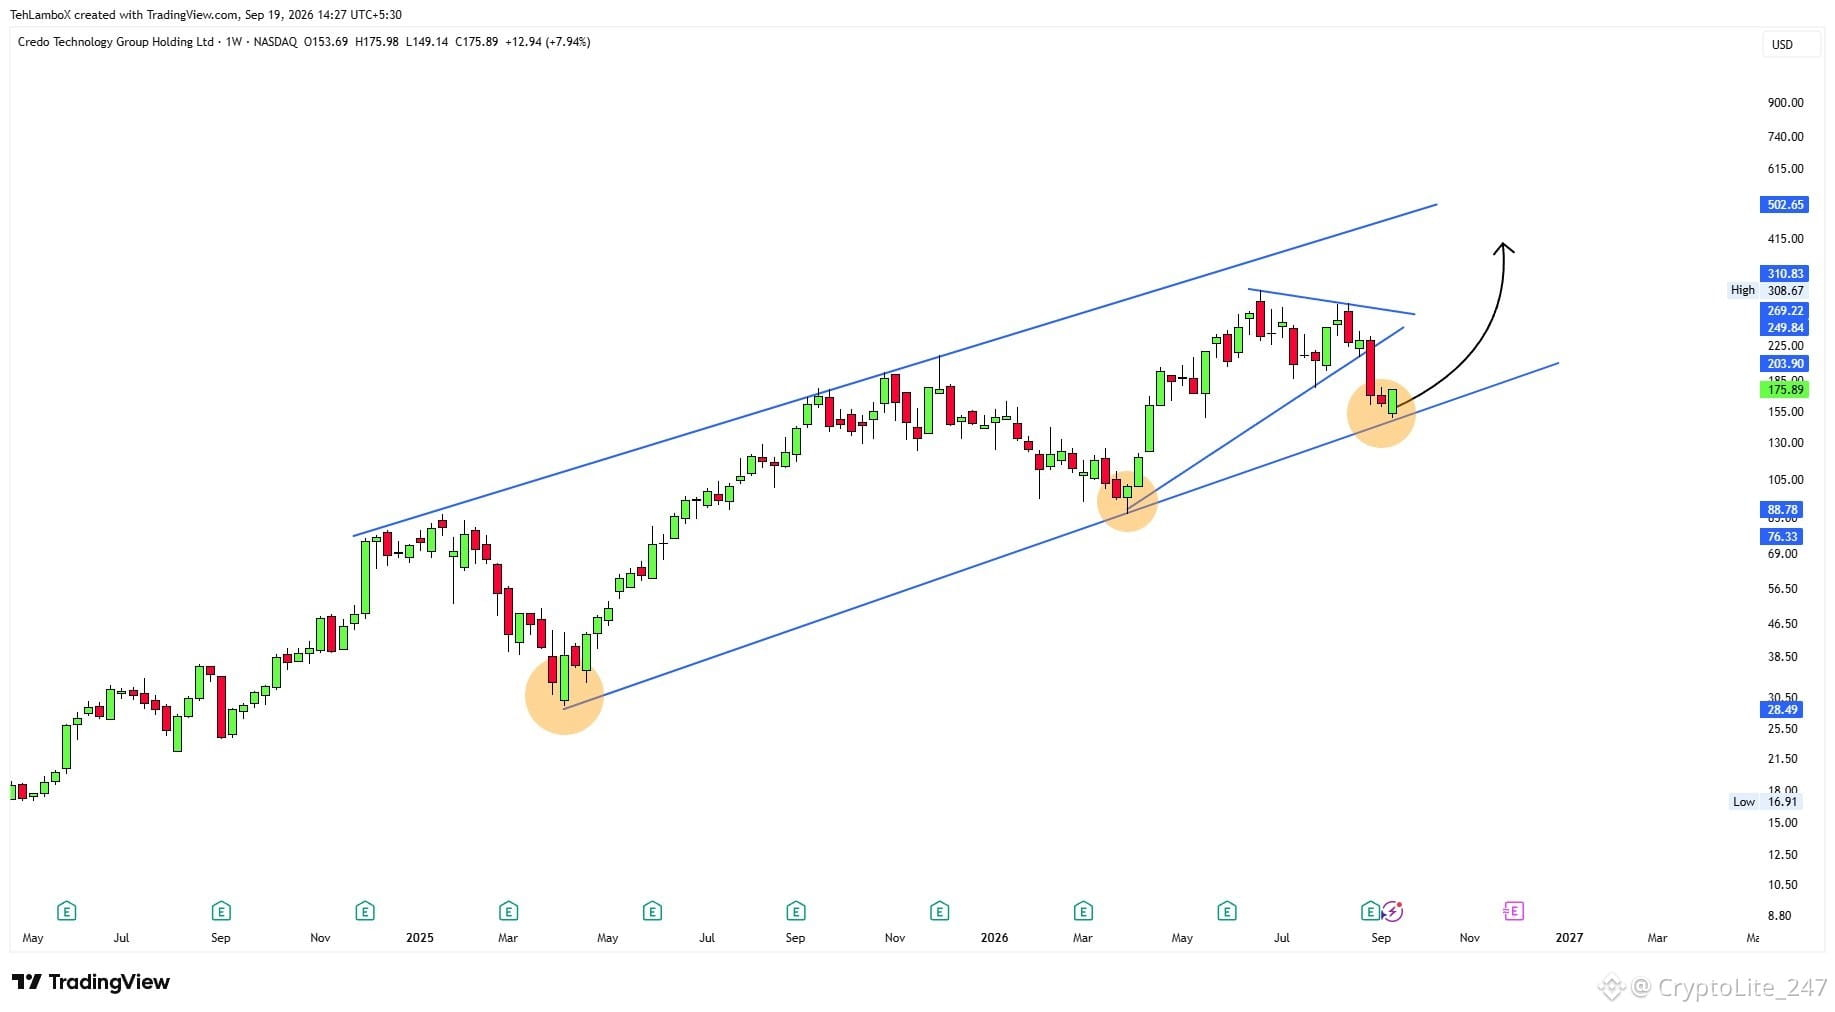
🚨 $CRDO : 17% de rebond capturé
Mais attendez ? Il y a un potentiel pour beaucoup plus, je placerais les objectifs vers 200 puis au moins 225 ici.
À plus long terme, je vois 400, voire même 500. OUI, c’est le genre de support sur lequel on a rebondi, la dernière fois, il a presque fait un x4 à partir de ce support seulement, donc oui, je suis haussier.
🚨 $CRDO : 17% de rebond capturé
Mais attendez ? Il y a un potentiel pour beaucoup plus, je placerais les objectifs vers 200 puis au moins 225 ici.
À plus long terme, je vois 400, voire même 500. OUI, c’est le genre de support sur lequel on a rebondi, la dernière fois, il a presque fait un x4 à partir de ce support seulement, donc oui, je suis haussier.
Mais attendez ? Il y a un potentiel pour beaucoup plus, je placerais les objectifs vers 200 puis au moins 225 ici.
À plus long terme, je vois 400, voire même 500. OUI, c’est le genre de support sur lequel on a rebondi, la dernière fois, il a presque fait un x4 à partir de ce support seulement, donc oui, je suis haussier.
1
590
Anthropic, OpenAI, $SPCX et $GOOGL ont été CITÉS en justice fédérale pour des allégations selon lesquelles ils auraient illégalement coordonné leurs actions afin de ralentir le développement de l’IA.
Le recours soutient que l’appel de Dario Amodei à une « coordination à l’échelle de l’industrie » pour « rythmer la progression », ensuite soutenu par le PDG $TSLA , Elon Musk, Sam Altman et Demis Hassabis, équivalait à une violation des règles antitrust entre concurrents.
Au moment de la publication, les entreprises n’avaient pas répondu aux demandes de commentaires de Politico.
Anthropic, OpenAI, $SPCX et $GOOGL ont été CITÉS en justice fédérale pour des allégations selon lesquelles ils auraient illégalement coordonné leurs actions afin de ralentir le développement de l’IA.
Le recours soutient que l’appel de Dario Amodei à une « coordination à l’échelle de l’industrie » pour « rythmer la progression », ensuite soutenu par le PDG $TSLA , Elon Musk, Sam Altman et Demis Hassabis, équivalait à une violation des règles antitrust entre concurrents.
Au moment de la publication, les entreprises n’avaient pas répondu aux demandes de commentaires de Politico.
Le recours soutient que l’appel de Dario Amodei à une « coordination à l’échelle de l’industrie » pour « rythmer la progression », ensuite soutenu par le PDG $TSLA , Elon Musk, Sam Altman et Demis Hassabis, équivalait à une violation des règles antitrust entre concurrents.
Au moment de la publication, les entreprises n’avaient pas répondu aux demandes de commentaires de Politico.
5
3.6k
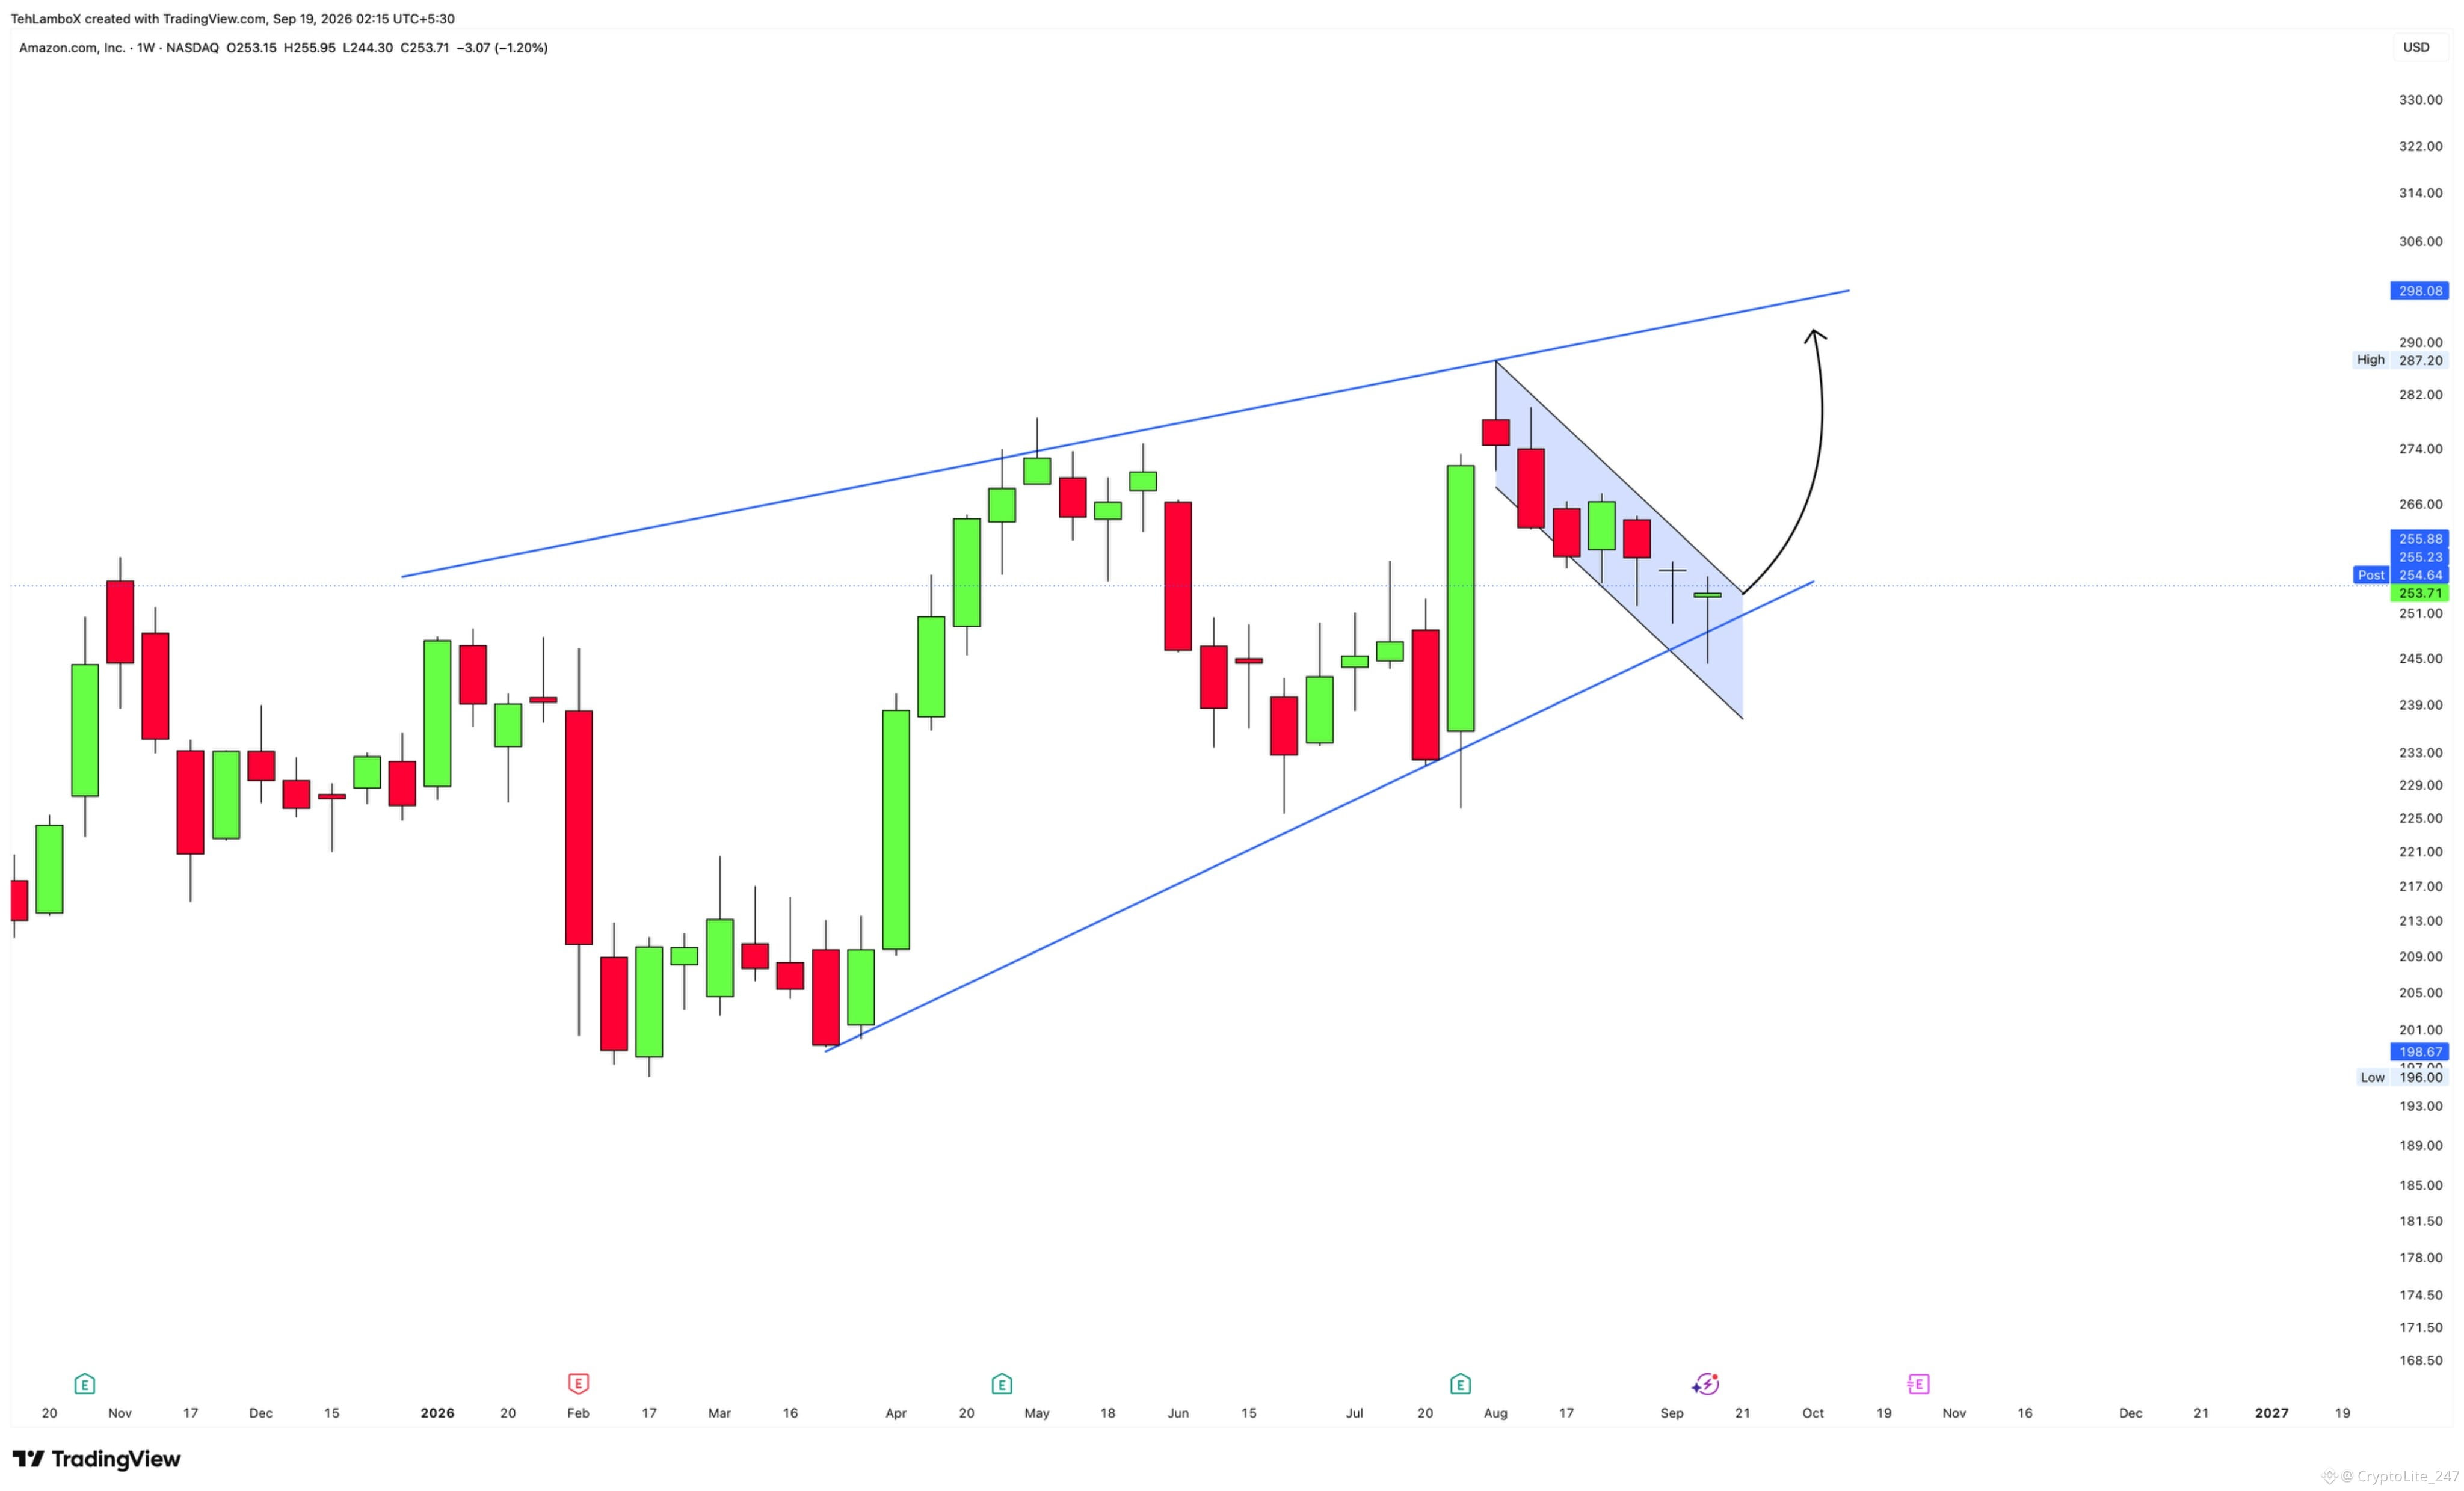
🚨MISE À JOUR : $AMZN est maintenant prêt à rebondir ?
On dirait qu’il a rebondi sur la ligne de tendance inférieure, prêt à casser au-dessus de 260, puis à viser 295-300 dans un avenir proche.
Je l’ai prédit pour chuter depuis 266 et il a reculé d’environ 8 % jusqu’à 245. Suis-moi si tu ne veux pas manquer le prochain post.
🚨MISE À JOUR : $AMZN est maintenant prêt à rebondir ?
On dirait qu’il a rebondi sur la ligne de tendance inférieure, prêt à casser au-dessus de 260, puis à viser 295-300 dans un avenir proche.
Je l’ai prédit pour chuter depuis 266 et il a reculé d’environ 8 % jusqu’à 245. Suis-moi si tu ne veux pas manquer le prochain post.
On dirait qu’il a rebondi sur la ligne de tendance inférieure, prêt à casser au-dessus de 260, puis à viser 295-300 dans un avenir proche.
Je l’ai prédit pour chuter depuis 266 et il a reculé d’environ 8 % jusqu’à 245. Suis-moi si tu ne veux pas manquer le prochain post.
1
476
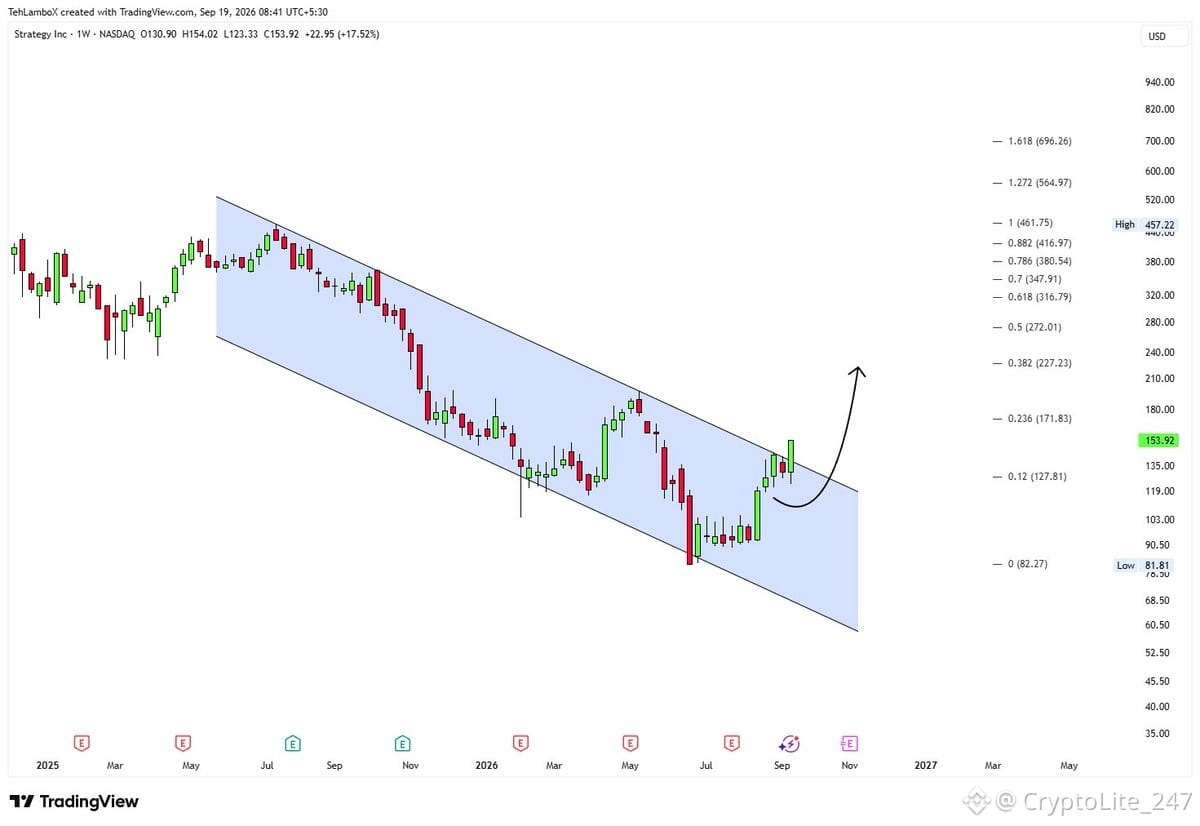
🚨MISE À JOUR : $MSTR a franchi la résistance sur la période hebdomadaire.
Il semble probable que cela teste 171 la semaine prochaine, car $BTC est en forme et semble prêt à dépasser 82 000 d’ici la fin de semaine. Un cas intéressant à ajouter à votre liste de surveillance.
🚨MISE À JOUR : $MSTR a franchi la résistance sur la période hebdomadaire.
Il semble probable que cela teste 171 la semaine prochaine, car $BTC est en forme et semble prêt à dépasser 82 000 d’ici la fin de semaine. Un cas intéressant à ajouter à votre liste de surveillance.
Il semble probable que cela teste 171 la semaine prochaine, car $BTC est en forme et semble prêt à dépasser 82 000 d’ici la fin de semaine. Un cas intéressant à ajouter à votre liste de surveillance.
1
599
·
--
Haussier
Vérifié
INFO URGENTE : La NASA attribue $SPCX
{future}(SPCXUSDT)
SpaceX 946 millions de dollars pour trois autres vols d’équipage vers l’ISS.
SpaceX effectuera les missions Crew-15, Crew-16 et Crew-17, portant son total de missions d’équipage pour la NASA à 17. Cet accord couvre les services de lancement, d’orbite, de retour, de récupération, de fret et de canots de sauvetage jusqu’en 2030.
INFO URGENTE : La NASA attribue $SPCX
SpaceX 946 millions de dollars pour trois autres vols d’équipage vers l’ISS.
SpaceX effectuera les missions Crew-15, Crew-16 et Crew-17, portant son total de missions d’équipage pour la NASA à 17. Cet accord couvre les services de lancement, d’orbite, de retour, de récupération, de fret et de canots de sauvetage jusqu’en 2030.
SpaceX 946 millions de dollars pour trois autres vols d’équipage vers l’ISS.
SpaceX effectuera les missions Crew-15, Crew-16 et Crew-17, portant son total de missions d’équipage pour la NASA à 17. Cet accord couvre les services de lancement, d’orbite, de retour, de récupération, de fret et de canots de sauvetage jusqu’en 2030.
1
1
877
·
--
Haussier
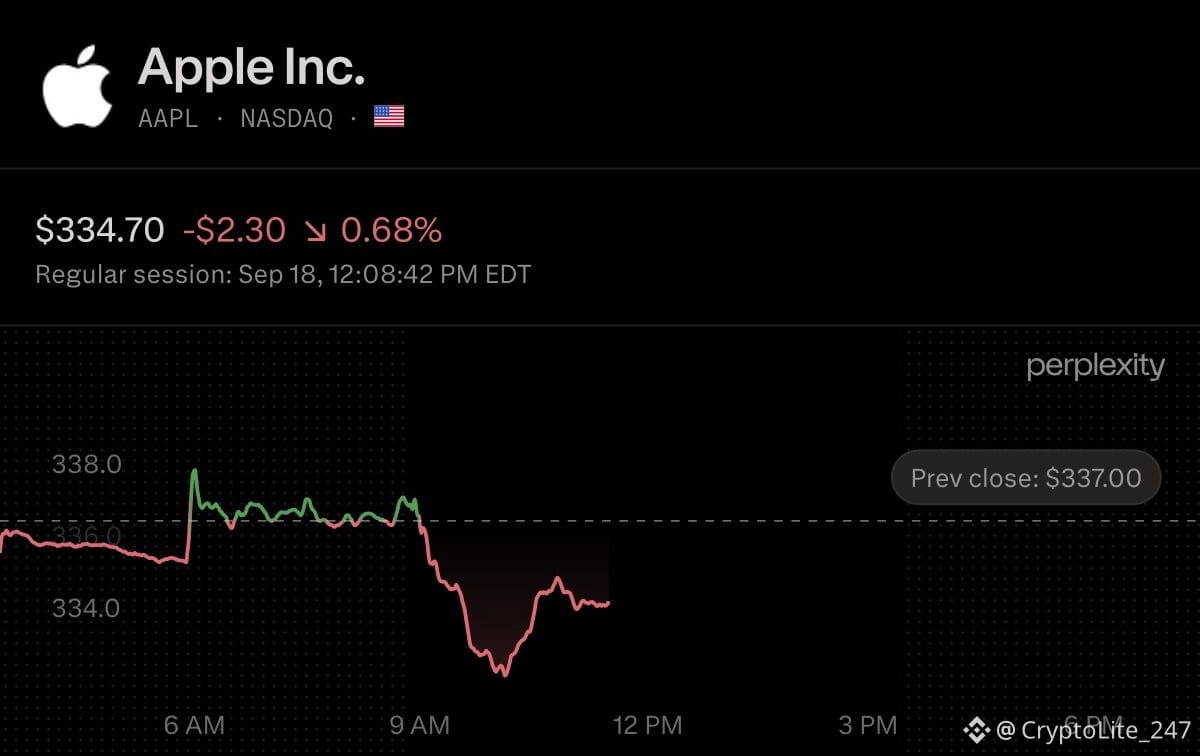
Jefferies indique que la demande précoce pour l’iPhone 18 Pro/Pro Max montre des signes de faiblesse et s’attend à ce que $AAPL puisse réduire les commandes en octobre.
Les délais de livraison aux États-Unis restent à zéro, tandis que les primes de revente du 18 Pro Max ne sont que de 1 % à 8 % contre 15 % à 29 % pour le 17 Pro Max l’an dernier.
Jefferies s’attend également à ce que le Duo à venir cannibalise les ventes du 18 Pro/Pro Max, en particulier celles du Pro Max, rendant plus difficile l’atteinte de la hausse de production d’environ 15 % en glissement annuel prévue par Apple.
Jefferies indique que la demande précoce pour l’iPhone 18 Pro/Pro Max montre des signes de faiblesse et s’attend à ce que $AAPL puisse réduire les commandes en octobre.
Les délais de livraison aux États-Unis restent à zéro, tandis que les primes de revente du 18 Pro Max ne sont que de 1 % à 8 % contre 15 % à 29 % pour le 17 Pro Max l’an dernier.
Jefferies s’attend également à ce que le Duo à venir cannibalise les ventes du 18 Pro/Pro Max, en particulier celles du Pro Max, rendant plus difficile l’atteinte de la hausse de production d’environ 15 % en glissement annuel prévue par Apple.
Les délais de livraison aux États-Unis restent à zéro, tandis que les primes de revente du 18 Pro Max ne sont que de 1 % à 8 % contre 15 % à 29 % pour le 17 Pro Max l’an dernier.
Jefferies s’attend également à ce que le Duo à venir cannibalise les ventes du 18 Pro/Pro Max, en particulier celles du Pro Max, rendant plus difficile l’atteinte de la hausse de production d’environ 15 % en glissement annuel prévue par Apple.
1
166
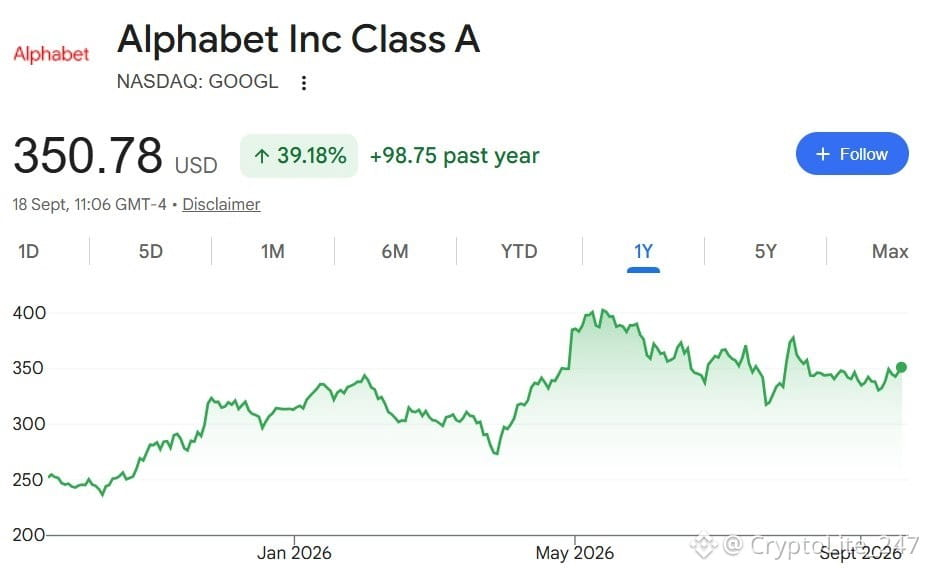
Il y a eu une importante revalorisation d’analystes pour $GOOGL aujourd’hui, de la part de Tigress Financial, qui a maintenu sa recommandation « strong buy », tout en relevant son objectif de cours de 415 $ à 485 $.
Entre-temps, il a été annoncé que Waymo, l’une des filiales d’Alphabet, lancera un service de VTC EV entièrement autonome à Singapour en 2028.
Cela fait suite à la nouvelle publiée plus tôt cette semaine, selon laquelle ils lanceront un service de taxi commercial sans chauffeur à Tokyo en 2027.
Cela constitue donc une preuve supplémentaire que Waymo va s’étendre rapidement au cours des prochaines années, et c’est évidemment une bonne nouvelle pour toute personne qui y est indirectement investie via Alphabet.
Il y a eu une importante revalorisation d’analystes pour $GOOGL aujourd’hui, de la part de Tigress Financial, qui a maintenu sa recommandation « strong buy », tout en relevant son objectif de cours de 415 $ à 485 $.
Entre-temps, il a été annoncé que Waymo, l’une des filiales d’Alphabet, lancera un service de VTC EV entièrement autonome à Singapour en 2028.
Cela fait suite à la nouvelle publiée plus tôt cette semaine, selon laquelle ils lanceront un service de taxi commercial sans chauffeur à Tokyo en 2027.
Cela constitue donc une preuve supplémentaire que Waymo va s’étendre rapidement au cours des prochaines années, et c’est évidemment une bonne nouvelle pour toute personne qui y est indirectement investie via Alphabet.
Entre-temps, il a été annoncé que Waymo, l’une des filiales d’Alphabet, lancera un service de VTC EV entièrement autonome à Singapour en 2028.
Cela fait suite à la nouvelle publiée plus tôt cette semaine, selon laquelle ils lanceront un service de taxi commercial sans chauffeur à Tokyo en 2027.
Cela constitue donc une preuve supplémentaire que Waymo va s’étendre rapidement au cours des prochaines années, et c’est évidemment une bonne nouvelle pour toute personne qui y est indirectement investie via Alphabet.
1
311
$AMZN AWS et $SAP.US ont signé un partenariat de 5 ans pour déployer SAP Business AI dans sept régions supplémentaires, dont l’Inde, le Japon, le Royaume-Uni et le Brésil.
Cela rapproche davantage la pile d’IA de SAP d’un plus grand nombre de clients d’entreprise, tandis qu’AWS capte l’infrastructure sous-jacente.
$AMZN AWS et $SAP.US ont signé un partenariat de 5 ans pour déployer SAP Business AI dans sept régions supplémentaires, dont l’Inde, le Japon, le Royaume-Uni et le Brésil.
Cela rapproche davantage la pile d’IA de SAP d’un plus grand nombre de clients d’entreprise, tandis qu’AWS capte l’infrastructure sous-jacente.
Cela rapproche davantage la pile d’IA de SAP d’un plus grand nombre de clients d’entreprise, tandis qu’AWS capte l’infrastructure sous-jacente.
AMZN-0,41%
SAPUS-1,95%
1
1
366
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
SaylorHintsStrategyBitcoinBuy
2.2M vues
11,612 mentions
SAYLOR A PEUT-ÊTRE ACHETÉ PLUS $BTC !
Michael Saylor a reposté le graphique qu’il partage régulièrement le dimanche. #SaylorHintsStrategyBitcoinBuy
Cela signifie que plus il y a de points orange, plus il y a d’achats qui ont lieu. Il l’a reposté aujourd’hui.
Il est très probable qu’il fasse un autre achat important. Nous avons déjà mentionné à quel point ces achats sont significatifs. Il détient près autant de #Bitcoin que Satoshi.
Je pense que ces achats doivent s’arrêter à un moment et qu’il pourrait même commencer à vendre. Est-ce que tu penses que cette domination d’une seule main prendra un jour fin ?
Kripto Kurdu
·10 mentions J’aime
·3.4k vues
BOJRaisesRatesTo31YearHigh
190,181 vues
2,801 mentions
BuffettStepsDownAsBerkshireChairman
92,428 vues
1,458 mentions