

Le marché des cryptomonnaies aborde le week-end avec une configuration très différente de celle que laissait présager l’actualité macroéconomique.
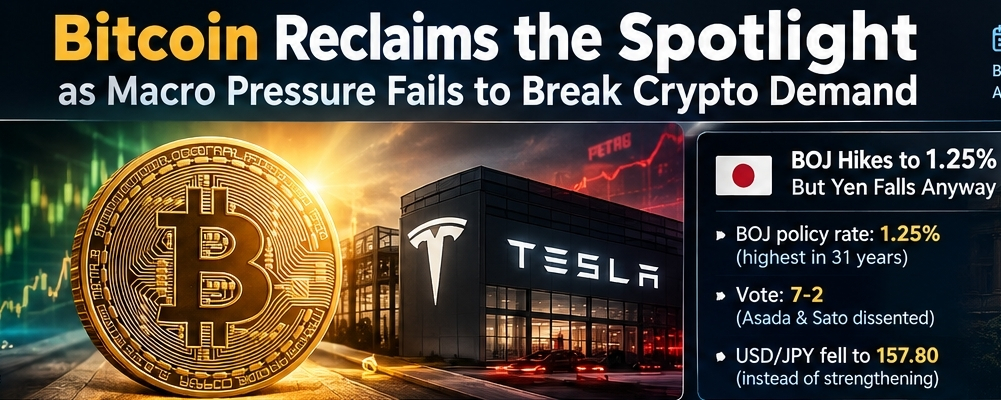
Le 19 septembre 2026, la capitalisation boursière de Bitcoin est passée au-dessus de 1,63 billion de dollars, le plaçant devant la valeur boursière d’environ 1,438 billion de dollars de Tesla, soit un écart d’environ 190 milliards de dollars, et ramenant ainsi Bitcoin dans le peloton de tête des actifs mondiaux. BTC a également gagné environ 5 % sur 24 heures, malgré une semaine marquée par une hausse des taux aux États-Unis, une hausse des taux de la Banque du Japon, des prix du pétrole élevés et un nouveau revers pour la législation américaine sur les cryptomonnaies.
La question la plus intéressante n’est pas simplement pourquoi Bitcoin est monté.
C’est pour cela que la demande est restée intacte, tandis que plusieurs signaux macro traditionnels pointaient vers des conditions financières plus strictes.
Bitcoin a absorbé une lourde semaine macro
Le 16 septembre, la Réserve fédérale a relevé son taux directeur de 25 points de base à 3,75 %–4,00 %, première hausse des taux aux États-Unis depuis juillet 2023. La décision a été unanime (12-0), tandis que les dernières projections indiquaient que les responsables estiment possible une nouvelle hausse avant la fin de 2026.
Normalement, des taux plus élevés exercent une pression sur les actifs spéculatifs, car le coût d’opportunité de détenir des investissements plus risqués augmente.
Pourtant, Bitcoin est resté relativement résilient.
Selon Mitchell Askew de Blockware, l’évolution des prix en septembre correspond à une forme d’épuisement des vendeurs. BTC serait en baisse d’environ seulement 1,5 % en septembre, historiquement l’un des mois calendaires les plus faibles de Bitcoin, malgré la combinaison d’une politique Fed plus restrictive, l’échec du vote de clôture du CLARITY Act, des prix de l’énergie plus élevés et la décision de la BOJ.
Le niveau technique compte désormais davantage.
Environ 8 % de l’offre en circulation de Bitcoin a été acquise entre 80 000 $ et 82 000 $, créant une zone de prix réalisée significative. Dans le même temps, la moyenne mobile sur 50 semaines se situe près de 81 081 $.
Cela met directement la zone 80 000 $–82 000 $ sous les projecteurs.
Un mouvement soutenu au-dessus de cette zone modifierait considérablement la structure technique. Ne pas réussir à la reconquérir laisserait le marché face à une autre zone d’offre où les détenteurs pourraient chercher à sortir au seuil de rentabilité ou à réduire leur exposition.
Le flux d’ETF de Morgan Stanley devient discrètement plus intéressant
Un des développements les moins spectaculaires mais potentiellement plus importants se produit au sein des ETF Bitcoin.
Morgan Stanley's MSBT aurait enregistré environ 51,5 millions de dollars d’entrées nettes sur 20 séances consécutives, sans un seul jour de sortie, soit en moyenne environ 2,6 millions par séance.
Le nombre absolu est faible par rapport à l’ensemble d’ETF Bitcoin américains d’environ 99,5 milliards de dollars, mais c’est la régularité qui mérite l’attention.
La période comprenait des séances extrêmement volatiles, dont environ 731 millions de dollars d’entrées sur une seule journée et une sortie de 450 millions de dollars sur une seule journée sur l’ensemble du marché.
Pourtant, MSBT a maintenu sa série.
Ce schéma peut être compatible avec une allocation planifiée ou guidée par des modèles plutôt qu’avec du trading discrétionnaire à court terme. La répartition de la gestion de fortune de Morgan Stanley donne un peu de contexte à cette interprétation, même si, à elle seule, la donnée sur les flux d’ETF ne peut pas prouver la motivation derrière des achats individuels.
Le panorama plus large des ETF reste mitigé. Les ETF Bitcoin américains restent environ 1 milliard de dollars en négatif depuis le début de l’année, malgré environ 3,52 milliards de dollars d’entrées nettes au cours du mois d’août.
Il existe aussi un écart de frais substantiel au sein du secteur. Le GBTC de Grayscale affiche un ratio de frais de 1,50 % annoncé, tandis que l’IBIT de BlackRock est autour de 0,25 %. Cet écart de coût continue d’influencer l’endroit où les investisseurs allouent leur capital dans l’ensemble du complexe d’ETF.
Donc l’histoire des ETF ne se résume pas seulement à « les institutions achètent du Bitcoin ».
On passe à une histoire plus nuancée : quels investisseurs achètent, via quels véhicules, et si les flux sont stratégiques ou tactiques.
La BOJ a relevé ses taux — mais le yen a chuté
La Banque du Japon a ajouté un autre signal macro inhabituel le 18 septembre.
La BOJ a relevé son taux directeur de 25 points de base à 1,25 %, son plus haut niveau depuis environ 31 ans, la décision passant par 7 voix contre 2. Les membres Toichiro Asada et Ayano Sato ont voté contre.
Cependant, au lieu de se renforcer, le yen s’est nettement affaibli : USD/JPY est passé au-dessus de 157 et a atteint environ 157,80 pendant la séance.
Cette réaction compte pour la liquidité mondiale.
Normalement, une hausse des taux devrait soutenir la devise. Mais les marchés avaient largement anticipé le mouvement, tandis que les votes dissidents et l’absence d’indication ferme en faveur d’un resserrement supplémentaire ont réduit les attentes pour un cycle de tightening agressif de la BOJ. Résultat : une pression continue sur le yen.
Pour les actifs risqués, cela crée une distinction importante.
Un taux directeur japonais plus élevé ne signifie pas automatiquement que la liquidité mondiale se resserre immédiatement. Si le yen reste faible, l’incitation à emprunter des yens et à déployer du capital dans des actifs offrant des rendements plus élevés peut rester pertinente.
Cela ne veut pas dire qu’un dénouement du carry trade ne peut pas se produire. Cela signifie que la décision de la BOJ du 18 septembre n’a pas délivré le signal clair « risk-off » que le récit classique d’une hausse de taux pourrait laisser penser.
La concurrence des ETF sur les altcoins passe à l’étape suivante
Bien que Bitcoin continue de dominer l’attention institutionnelle, la course aux ETF s’étend.
Le 18 septembre, 21Shares a déposé une Form S-1 modifiée pour son ETF 21Shares Injective proposé, ajoutant un autre altcoin à la liste croissante de produits potentiels négociés en bourse aux États-Unis. Le dépôt de la SEC confirme que le produit est un dossier d’enregistrement, et non une approbation ni une garantie que l’ETF sera lancé.
Injective est particulièrement intéressant car le staking ajoute une autre dimension à la thèse d’investissement.
Les données de marché fournies situent la capitalisation boursière d’INJ autour de 488 millions de dollars, tandis que les rendements de staking 2025 annoncés allaient d’environ 9,3 % à 13,62 % par an.
Si un produit d’investissement finit par offrir une exposition réglementée tout en intégrant l’économie du staking, il pourrait créer une structure sensiblement différente des ETF actions traditionnels.
Mais le processus réglementaire compte encore.
Un S-1/A n’est pas une approbation. La garde, la structure opérationnelle, le traitement du staking et d’autres considérations réglementaires doivent encore être clarifiés avant qu’un produit puisse réellement commencer à être négocié.
Et Injective n’est pas seule. La course plus large aux dépôts inclut désormais des produits liés à des actifs tels que SOL, XRP, LTC, ADA et des jetons DeFi.
Le marché passe de la question de savoir si la crypto appartient à l’intérieur de produits d’investissement réglementés à une question plus concurrentielle :
Quels actifs crypto recevront ensuite cet habillage institutionnel ?
L’image de l’offre de XRP évolue dans la direction opposée
XRP montre une autre divergence intéressante.
Le 17 septembre, les ETF spot XRP aux États-Unis ont enregistré environ 5,15 millions de dollars de sorties nettes. Pourtant, les produits sont restés à environ 9,60 millions de dollars de positif pour la semaine, ce qui signifie que la série d’entrées hebdomadaires pourrait potentiellement atteindre dix semaines consécutives selon la session finale.
Ce qui est plus intéressant, ce sont les données sur les réserves d’échanges.
Toujours selon des informations, XRP détenu par les exchanges serait tombé à environ 1,7 milliard de XRP, un plus bas sur sept ans.
Des soldes d’échanges plus faibles peuvent signifier une offre moins disponible immédiatement pour la vente au comptant, même si, à elles seules, les réserves des plateformes ne doivent jamais être considérées comme une preuve de la direction future des prix.
Parallèlement, la part de l’activité des contrats à terme CME XRP aurait augmenté, passant d’environ 10 % à la mi-août à 17 %, suggérant une participation accrue via des marchés dérivés réglementés.
Cela crée une image mitigée mais importante :
Les flux d’ETF montrent un retrait temporaire, tandis que les soldes des échanges indiquent une baisse de l’offre disponible immédiatement.
Ces deux signaux doivent être suivis ensemble plutôt que d’interpréter l’un sans l’autre.
Le signal macro du marché plus large
En mettant tous ces éléments ensemble, le marché crypto actuel ressemble moins à un simple rallye « risk-on » et davantage à un marché absorbant plusieurs forces contradictoires.
La Fed est de retour sur des hausses de taux.
La BOJ a porté son taux directeur à 1,25 %.
Le yen reste faible autour de 157 à 158 pour un dollar.
Les ETF Bitcoin américains ont une image de flux depuis le début de l’année mitigée.
Bitcoin a néanmoins fait grimper sa capitalisation boursière au-dessus de 1,63 billion de dollars.
Le MSBT de Morgan Stanley a enregistré 20 séances consécutives sans jour de sortie.
Les réserves d’échanges XRP ont atteint leur plus bas niveau sur sept ans.
Et le pipeline d’ETF américains s’étend au-delà de Bitcoin et d’Ethereum vers des actifs comme Injective.
Le titre est donc plus important que le simple fait que Bitcoin batte la capitalisation boursière de Tesla.
L’histoire réelle, c’est que la demande en crypto continue d’évoluer sous un environnement macro beaucoup plus compliqué.
Pour Bitcoin, le prochain grand test technique reste la zone 80 000 $–82 000 $ et la moyenne mobile sur 50 semaines à 81 081 $. Pour le marché plus large, les évolutions les plus importantes pourraient être la persistance des flux d’ETF institutionnels, l’orientation de la liquidité mondiale et le fait que le pipeline d’ETF sur les altcoins en croissance transforme ou non des dépôts d’enregistrement en produits effectivement approuvés.
La prochaine phase du marché pourrait ne pas être définie par un seul titre.
Cela pourrait se définir par des flux de capitaux qui avancent discrètement par plusieurs canaux en même temps.
#BOJRaisesRatesTo31YearHigh #Bitcoin #LearnWithFatima #Etherium #Xrp🔥🔥 $BTC


