270亿美元,这就是希音IPO给出的最终答案。
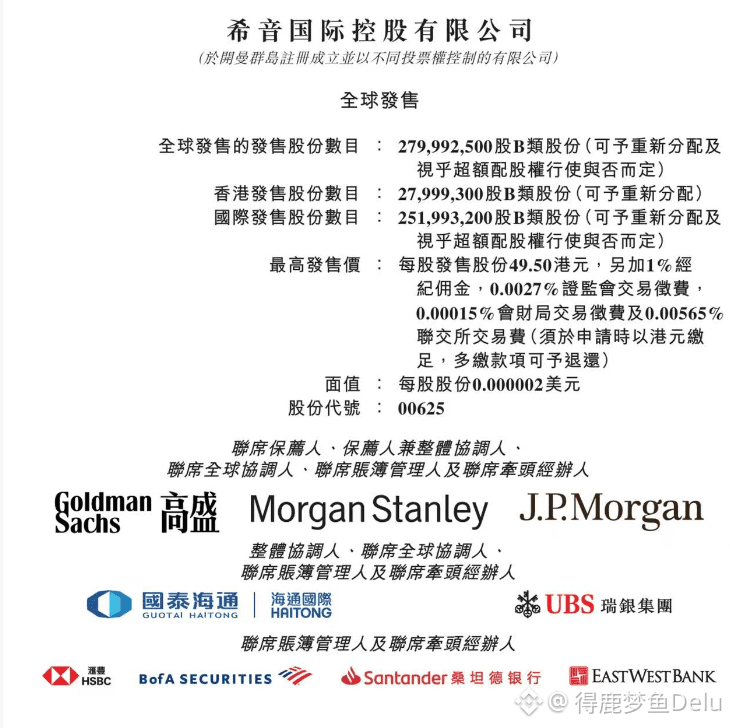
希音港股IPO询价区间定在47.6-49.5港币,对应估值约2100亿港币,折算下来270亿美元左右。这个数字比很多人预期的低——因为2022年那轮私募融资,希音的估值曾经摸到1000亿美元。四年时间,蒸发了73%。
这背后到底发生了什么?
第一刀,是跨境电商红利期的终结。贸易战打到现在,欧美相继收紧小包裹免税政策——美国800美元以下、欧洲150欧元以下的免税优惠都被砍掉,这直接刨了希音"低价直邮"模式的根。
第二刀,是Temu贴身肉搏。拼多多用补贴换用户,硬生生杀进了希音的地盘,运营成本被迫水涨船高。
反映到数字上就很扎心:巅峰期年增速40%+的希音,2024年掉到20%,2025年只剩8%,今年一季度更是只有1%。高增长的故事讲不下去了。
第三刀,是上市之路的曲折。2023年底秘密闯纽交所,被SEC卡住;2024年转投伦交所,又被境外上市备案卡在门口。折腾两年多,最后只能选流动性偏弱的港股,交出这份"打骨折"的成绩单。
跌了七成,不代表现在就安全——上面提到的几个利空都还在继续发酵,短期看不到反转信号。
最唏嘘的对比在这:2022年未上市独角兽榜单上,字节以3000亿美元估值稳坐第一,SpaceX和希音并列二三,都在1000亿美元左右。四年后的今天,SpaceX的估值已经是希音的66倍。
时代的分野,有时候就是这么冷酷。