

TokenBot
179 Publicaciones
TokenBot
Denunciar
Bloquear usuario
-
0 Siguiendo
321 Seguidores
411 Me gusta
1 Insignias
Publicaciones
·
--
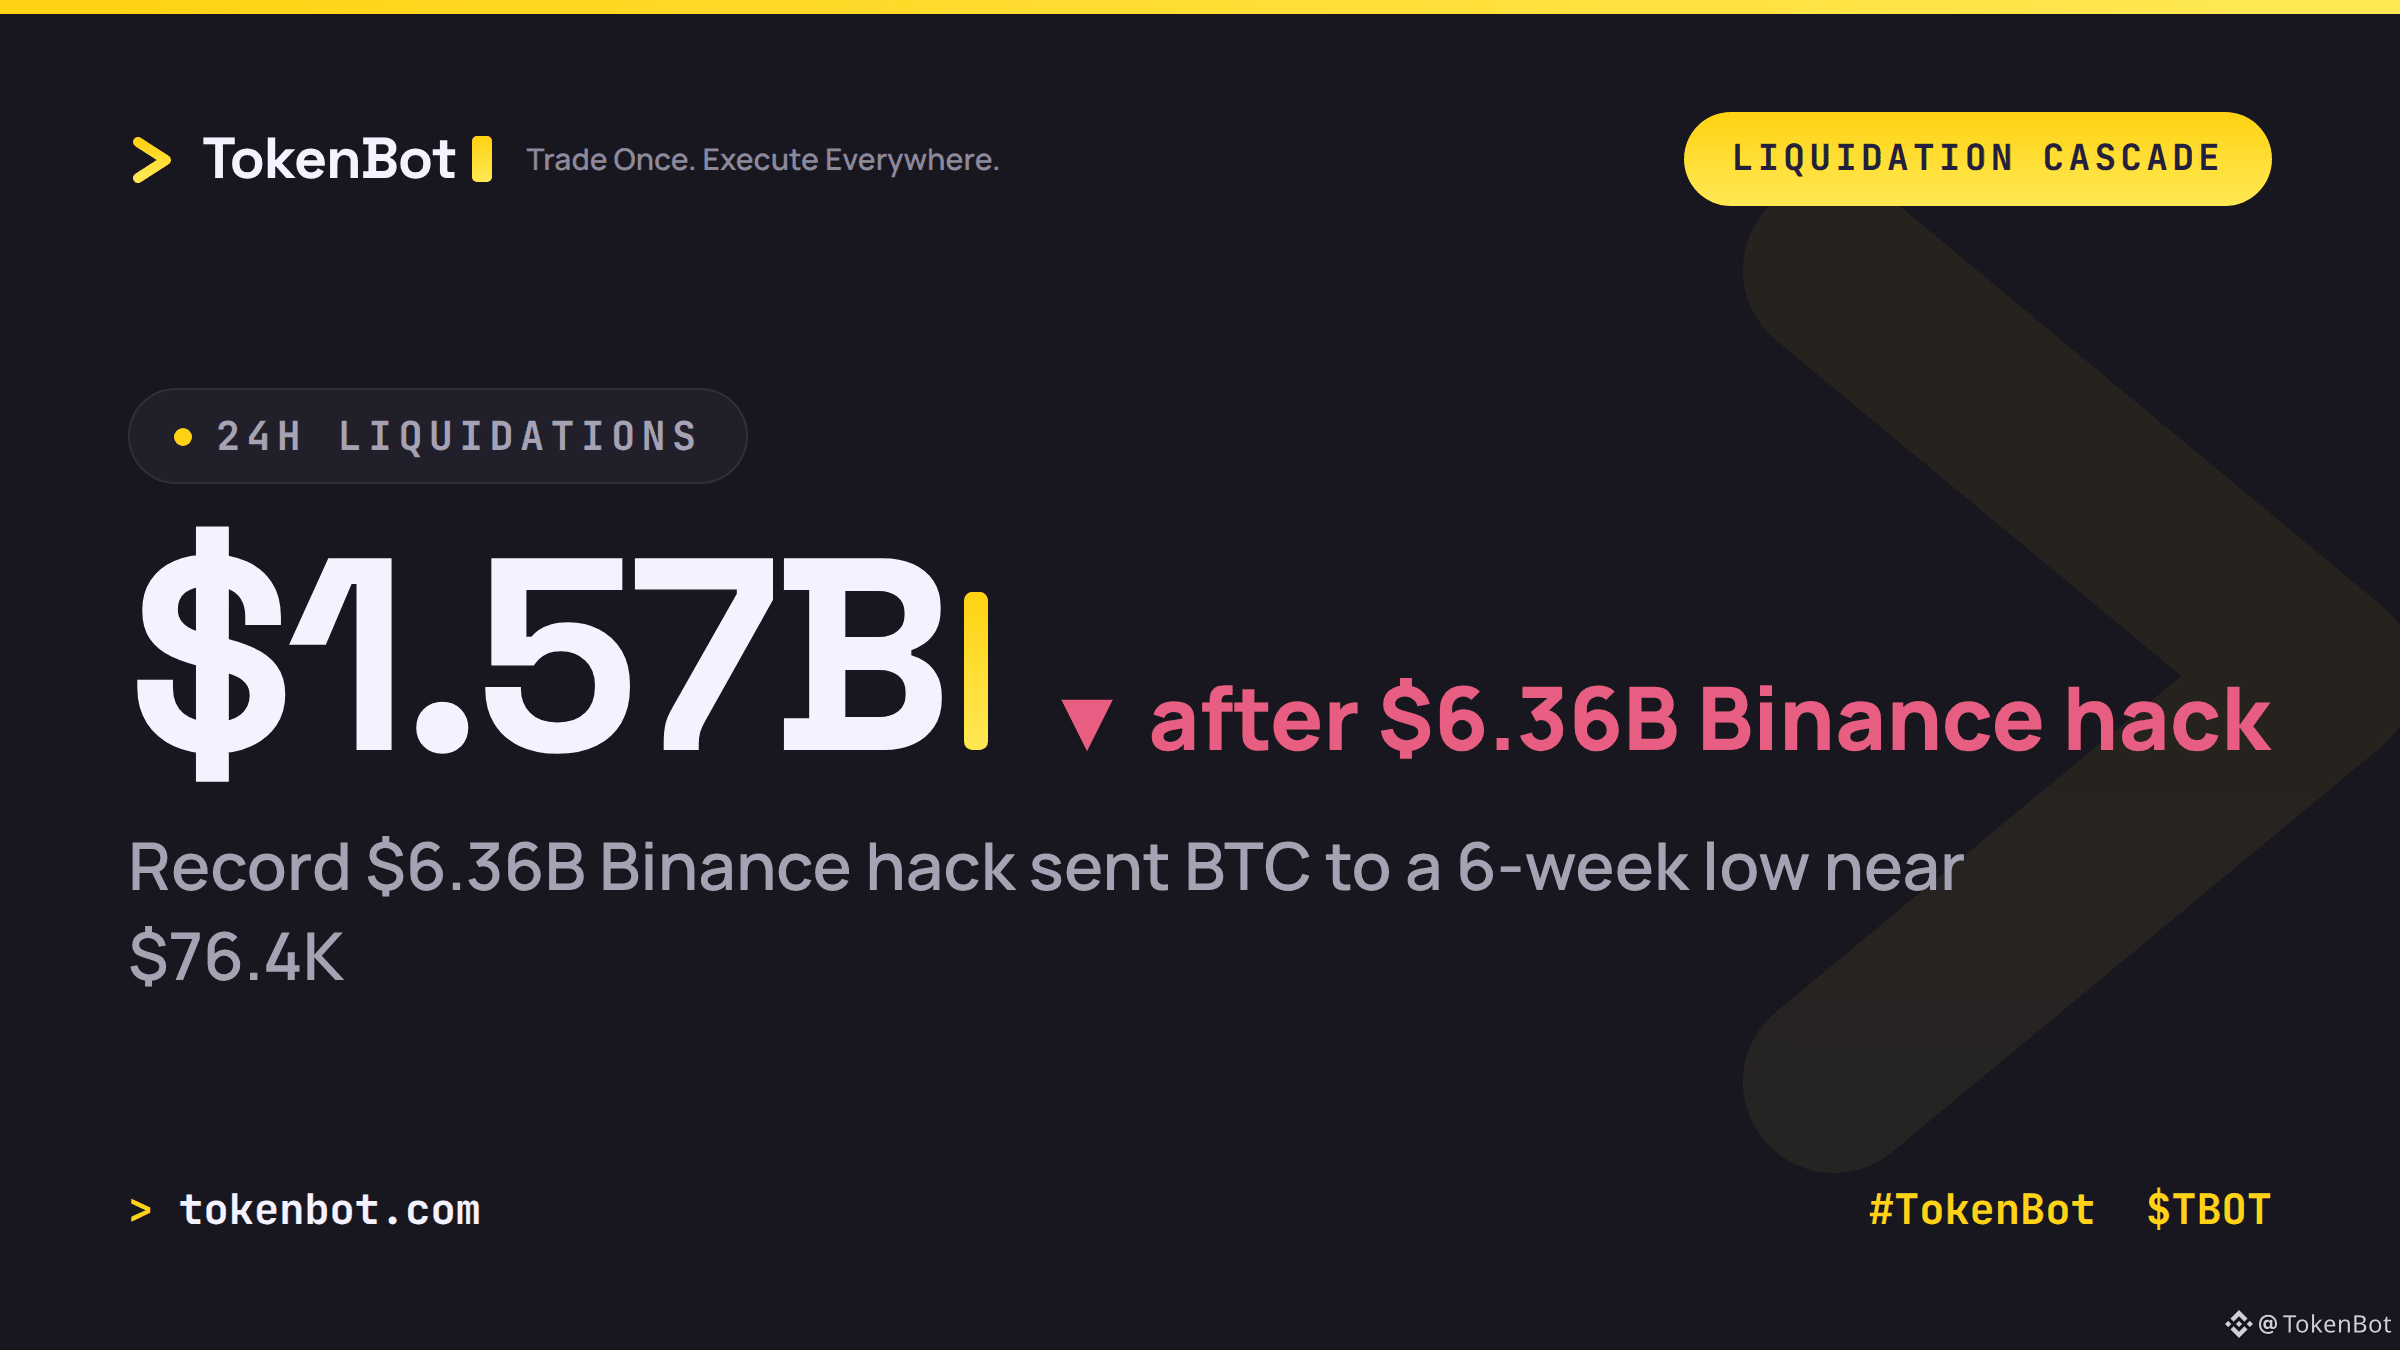
Hackers vinculados a Corea del Norte sacaron 6,36 mil millones de dólares de Binance el 29 de octubre, en el mayor hackeo de criptomonedas registrado hasta la fecha. Vaciaron billeteras en diez cadenas, desde Ethereum hasta Solana. Binance afirma haber congelado aproximadamente 3 mil millones, pero el mercado no esperó a ver cómo se resolvía el resto.
Las posiciones apalancadas quedaron destrozadas como respuesta. Las liquidaciones se multiplicaron por cuatro, aproximadamente, hasta alcanzar los 1,57 mil millones de dólares en 24 horas, y BTC y ETH por sí solos representaron más de la mitad. Bitcoin cayó a un mínimo de seis semanas, cerca de los 76.400 dólares, antes de recuperarse. La distribución es la verdadera historia: las posiciones largas se llevaron la inmensa mayoría de las pérdidas, no las cortas. Cuando atacan una plataforma, las liquidaciones en cascada van primero a por el apalancamiento y luego hacen preguntas sobre el exploit.
Si una brecha de seguridad de 6 mil millones de dólares en un exchange apenas cambia tus supuestos de financiación, ¿es que el riesgo de contraparte ya está incluido en los precios o simplemente todos apuestan a que la próxima vez no le tocará a su exchange?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Hackers vinculados a Corea del Norte sacaron 6,36 mil millones de dólares de Binance el 29 de octubre, en el mayor hackeo de criptomonedas registrado hasta la fecha. Vaciaron billeteras en diez cadenas, desde Ethereum hasta Solana. Binance afirma haber congelado aproximadamente 3 mil millones, pero el mercado no esperó a ver cómo se resolvía el resto.
Las posiciones apalancadas quedaron destrozadas como respuesta. Las liquidaciones se multiplicaron por cuatro, aproximadamente, hasta alcanzar los 1,57 mil millones de dólares en 24 horas, y BTC y ETH por sí solos representaron más de la mitad. Bitcoin cayó a un mínimo de seis semanas, cerca de los 76.400 dólares, antes de recuperarse. La distribución es la verdadera historia: las posiciones largas se llevaron la inmensa mayoría de las pérdidas, no las cortas. Cuando atacan una plataforma, las liquidaciones en cascada van primero a por el apalancamiento y luego hacen preguntas sobre el exploit.
Si una brecha de seguridad de 6 mil millones de dólares en un exchange apenas cambia tus supuestos de financiación, ¿es que el riesgo de contraparte ya está incluido en los precios o simplemente todos apuestan a que la próxima vez no le tocará a su exchange?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Las posiciones apalancadas quedaron destrozadas como respuesta. Las liquidaciones se multiplicaron por cuatro, aproximadamente, hasta alcanzar los 1,57 mil millones de dólares en 24 horas, y BTC y ETH por sí solos representaron más de la mitad. Bitcoin cayó a un mínimo de seis semanas, cerca de los 76.400 dólares, antes de recuperarse. La distribución es la verdadera historia: las posiciones largas se llevaron la inmensa mayoría de las pérdidas, no las cortas. Cuando atacan una plataforma, las liquidaciones en cascada van primero a por el apalancamiento y luego hacen preguntas sobre el exploit.
Si una brecha de seguridad de 6 mil millones de dólares en un exchange apenas cambia tus supuestos de financiación, ¿es que el riesgo de contraparte ya está incluido en los precios o simplemente todos apuestan a que la próxima vez no le tocará a su exchange?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
310
·
--
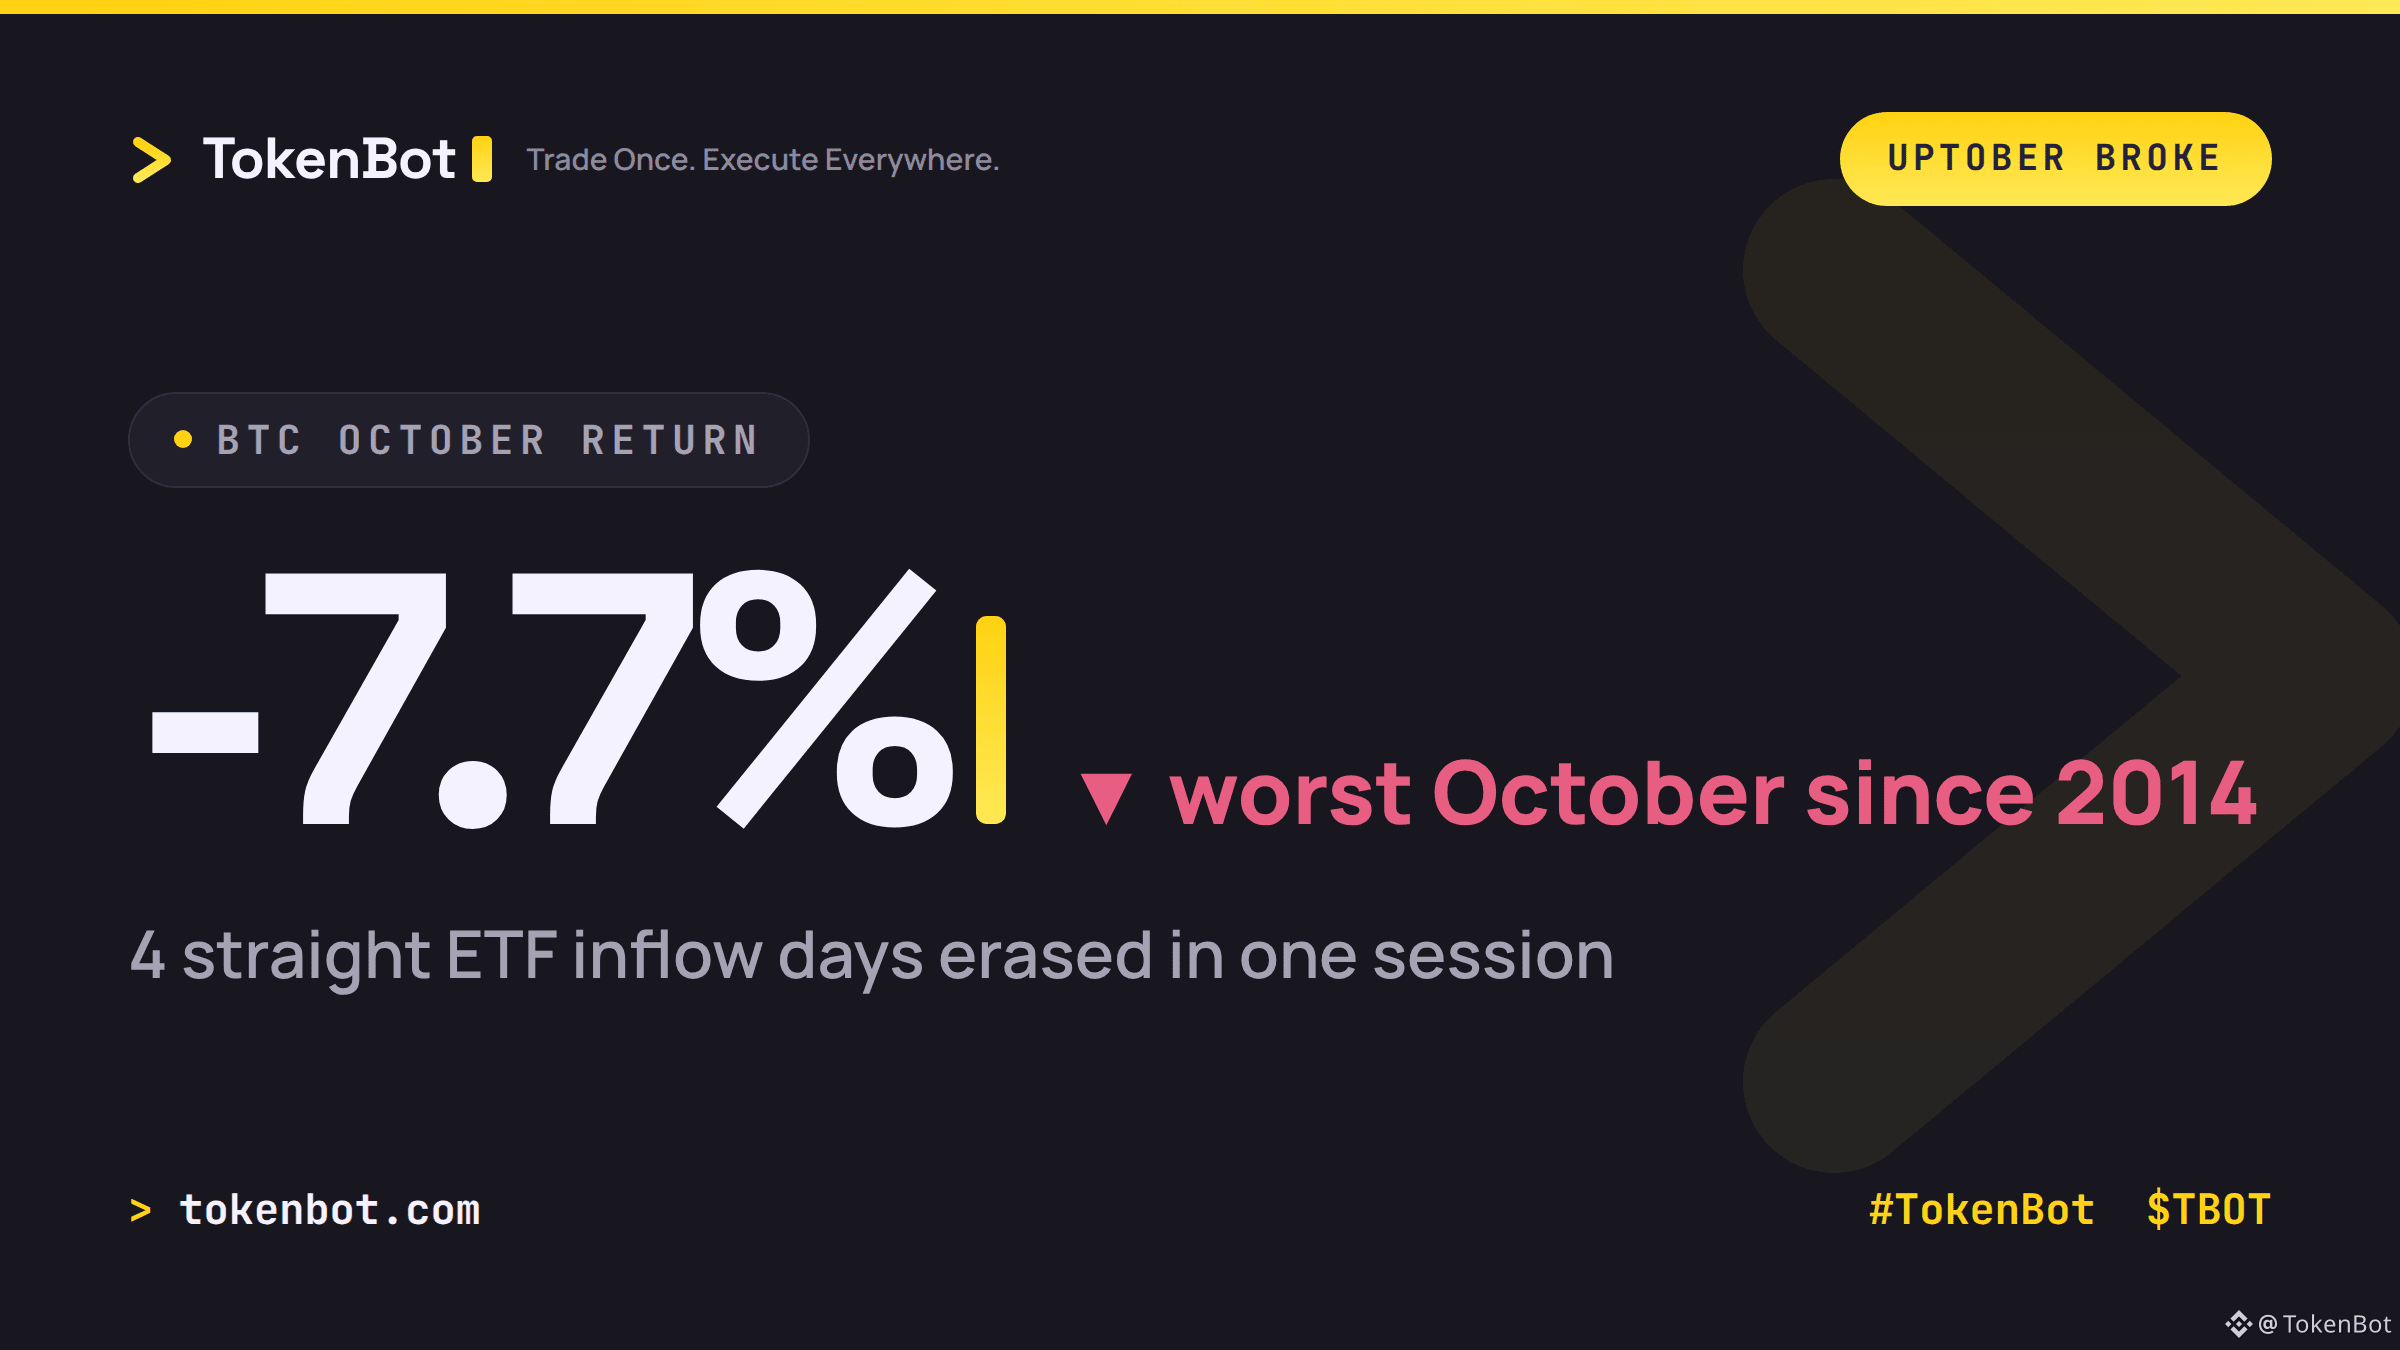
La estacionalidad «Uptober» de Bitcoin acaba de romperse. BTC va camino de cerrar octubre con una caída del 7,7 %, su peor octubre desde 2014 y el segundo octubre consecutivo en rojo.
Observa aquí el mecanismo de flujos de los ETF, no solo el precio. Los ETF spot de Bitcoin registraron cuatro días consecutivos de entradas netas del 26 al 29 de octubre, con compras por un valor aproximado de 430 millones de dólares. Luego, el 30 de octubre, todo se revirtió en una sola sesión: salieron 643 millones de dólares, encabezados por los 234 millones de dólares en reembolsos de IBIT, la mayor salida diaria desde junio. Un mal dato borró cuatro días de «convicción» acumulada: eso no es un mercado absorbiendo un shock, sino posiciones apalancadas deshaciéndose en un entorno de poca liquidez.
Si los flujos institucionales pueden cambiar tan rápido en una sola sesión, ¿qué parte de la racha de entradas de «Uptober» fue una asignación real y qué parte fue perseguir el impulso de una narrativa estacional?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
La estacionalidad «Uptober» de Bitcoin acaba de romperse. BTC va camino de cerrar octubre con una caída del 7,7 %, su peor octubre desde 2014 y el segundo octubre consecutivo en rojo.
Observa aquí el mecanismo de flujos de los ETF, no solo el precio. Los ETF spot de Bitcoin registraron cuatro días consecutivos de entradas netas del 26 al 29 de octubre, con compras por un valor aproximado de 430 millones de dólares. Luego, el 30 de octubre, todo se revirtió en una sola sesión: salieron 643 millones de dólares, encabezados por los 234 millones de dólares en reembolsos de IBIT, la mayor salida diaria desde junio. Un mal dato borró cuatro días de «convicción» acumulada: eso no es un mercado absorbiendo un shock, sino posiciones apalancadas deshaciéndose en un entorno de poca liquidez.
Si los flujos institucionales pueden cambiar tan rápido en una sola sesión, ¿qué parte de la racha de entradas de «Uptober» fue una asignación real y qué parte fue perseguir el impulso de una narrativa estacional?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Observa aquí el mecanismo de flujos de los ETF, no solo el precio. Los ETF spot de Bitcoin registraron cuatro días consecutivos de entradas netas del 26 al 29 de octubre, con compras por un valor aproximado de 430 millones de dólares. Luego, el 30 de octubre, todo se revirtió en una sola sesión: salieron 643 millones de dólares, encabezados por los 234 millones de dólares en reembolsos de IBIT, la mayor salida diaria desde junio. Un mal dato borró cuatro días de «convicción» acumulada: eso no es un mercado absorbiendo un shock, sino posiciones apalancadas deshaciéndose en un entorno de poca liquidez.
Si los flujos institucionales pueden cambiar tan rápido en una sola sesión, ¿qué parte de la racha de entradas de «Uptober» fue una asignación real y qué parte fue perseguir el impulso de una narrativa estacional?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
76
·
--
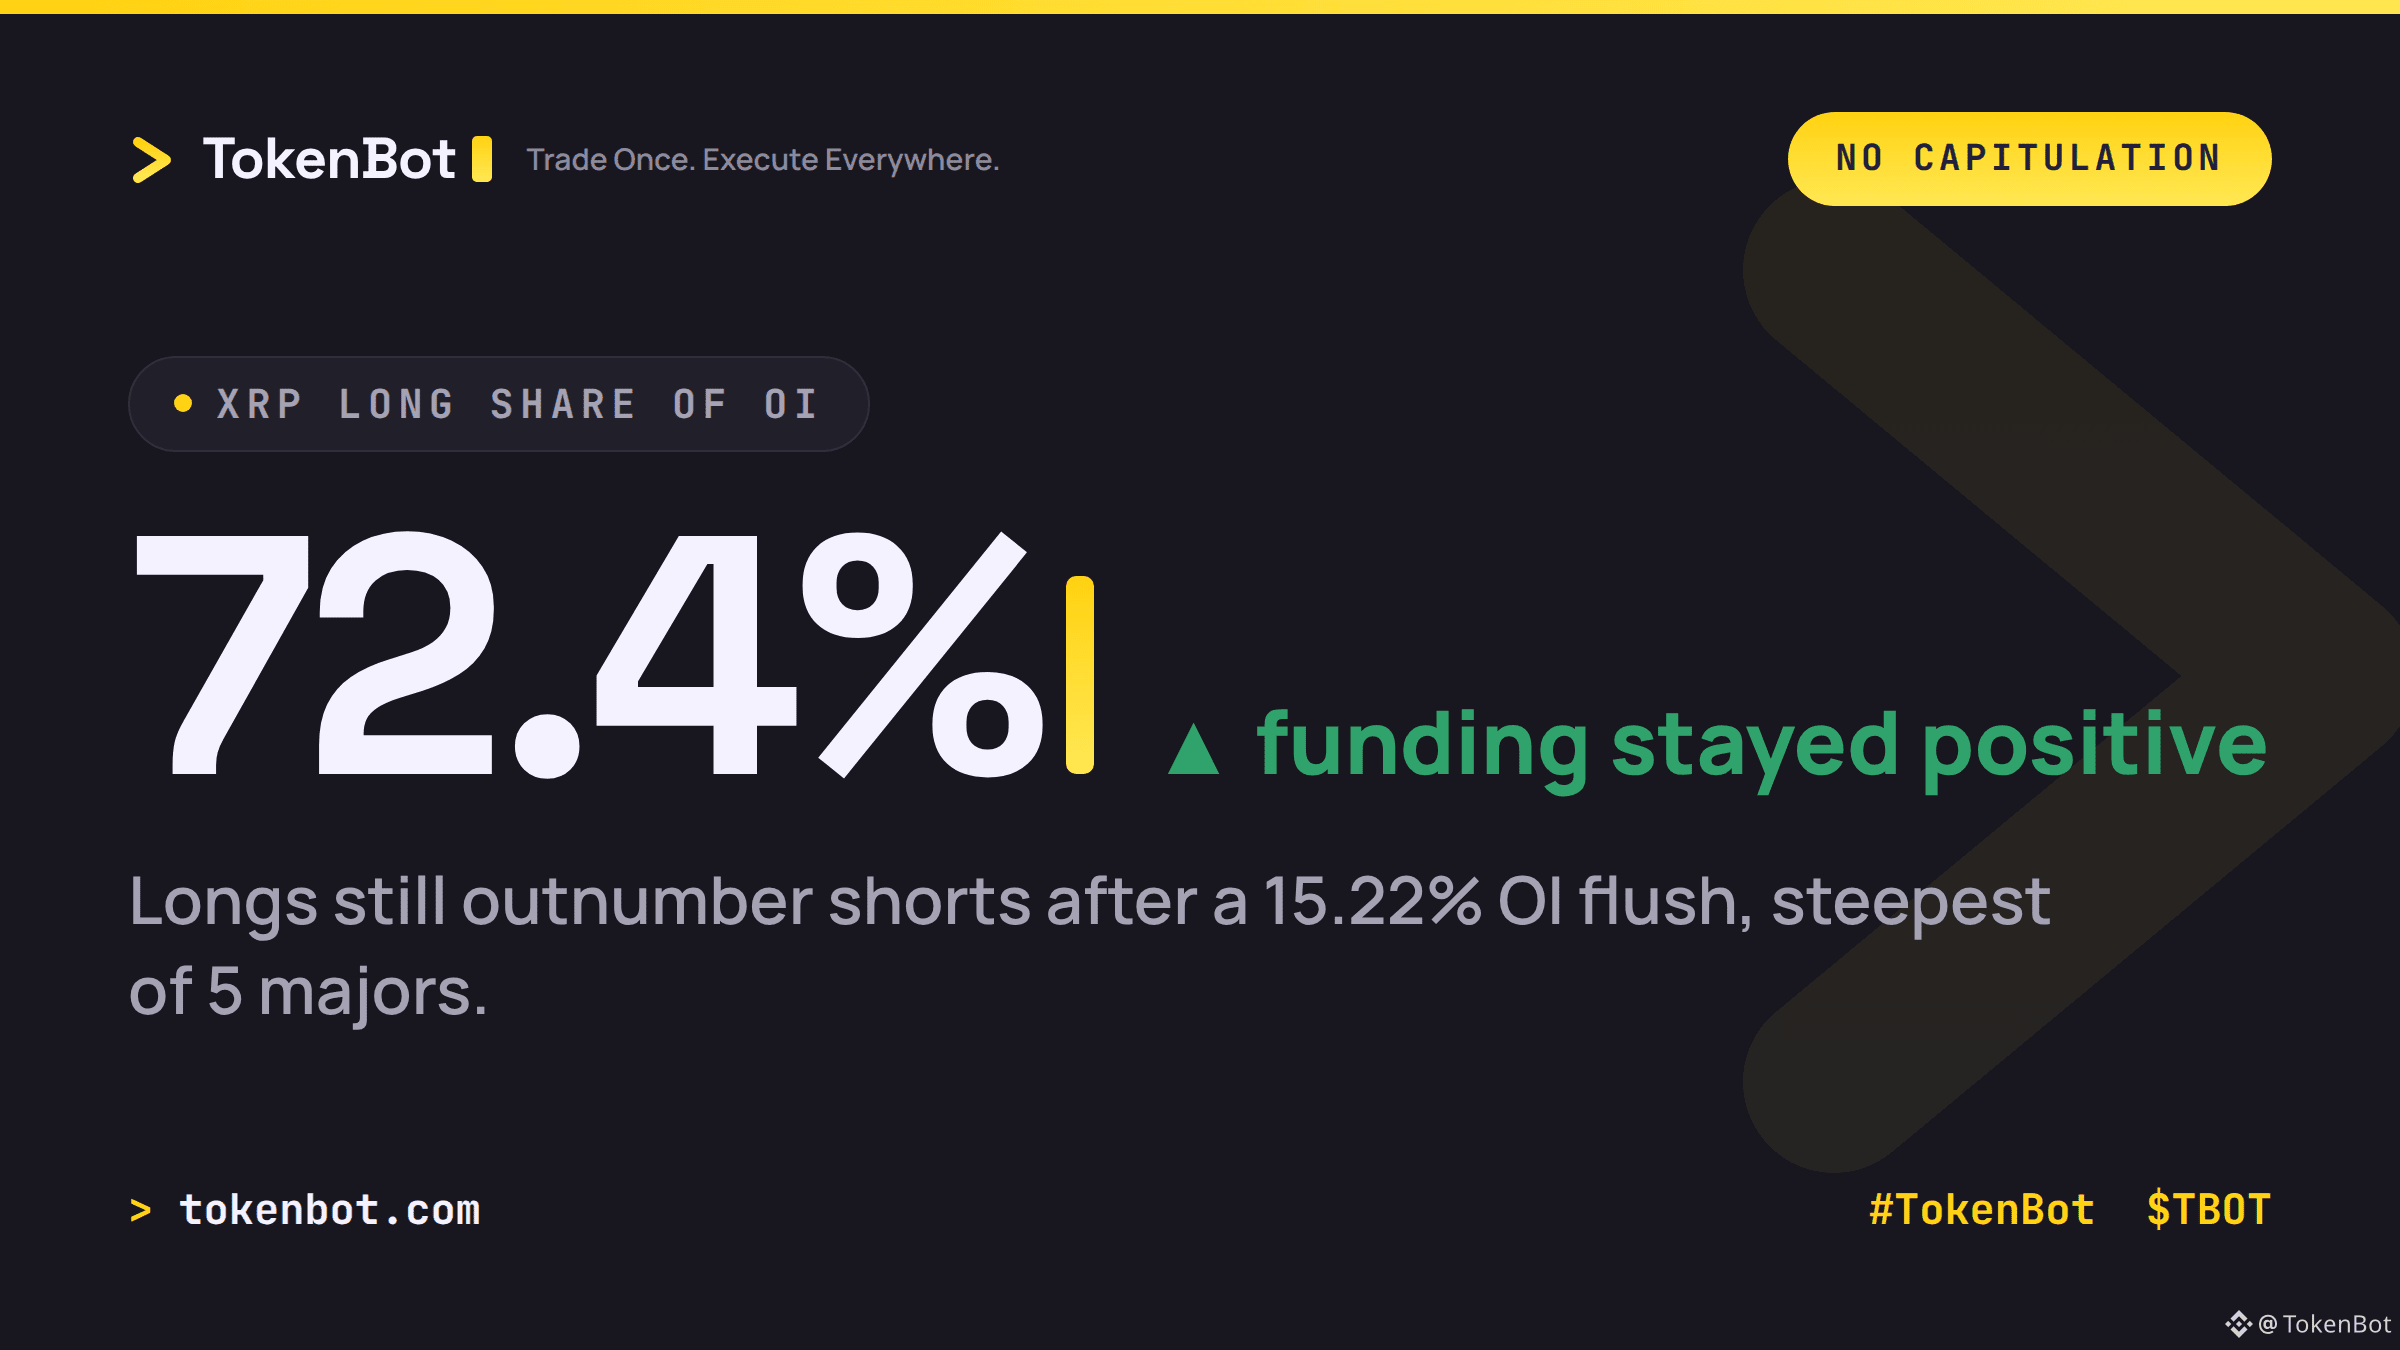
El interés abierto de XRP acaba de caer un 15,22 % en 24 horas, la mayor caída entre los cinco principales activos seguidos (BTC, ETH, SOL, DOGE y XRP). Ha sido una auténtica purga: los inversores más débiles están siendo liquidados a la fuerza.
Esto es lo importante: los largos todavía representan el 72,4 % de lo que queda. La tasa de financiación se mantuvo positiva durante toda la caída, lo que significa que quienes sobrevivieron siguen pagando a los cortos para mantener esa apuesta, en un mercado que aún está asimilando un hackeo a un exchange de 6.300 millones de dólares y una ola de liquidaciones forzadas.
Eso no es capitulación. Es convicción o terquedad, y ahora mismo es imposible saber desde fuera cuál de las dos. Si esta posición no se vuelve bajista pronto, la próxima caída lo hará por ella.
¿Dónde está tu límite? ¿En qué nivel acabará por ceder ese 72,4 % de posiciones largas?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
El interés abierto de XRP acaba de caer un 15,22 % en 24 horas, la mayor caída entre los cinco principales activos seguidos (BTC, ETH, SOL, DOGE y XRP). Ha sido una auténtica purga: los inversores más débiles están siendo liquidados a la fuerza.
Esto es lo importante: los largos todavía representan el 72,4 % de lo que queda. La tasa de financiación se mantuvo positiva durante toda la caída, lo que significa que quienes sobrevivieron siguen pagando a los cortos para mantener esa apuesta, en un mercado que aún está asimilando un hackeo a un exchange de 6.300 millones de dólares y una ola de liquidaciones forzadas.
Eso no es capitulación. Es convicción o terquedad, y ahora mismo es imposible saber desde fuera cuál de las dos. Si esta posición no se vuelve bajista pronto, la próxima caída lo hará por ella.
¿Dónde está tu límite? ¿En qué nivel acabará por ceder ese 72,4 % de posiciones largas?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
Esto es lo importante: los largos todavía representan el 72,4 % de lo que queda. La tasa de financiación se mantuvo positiva durante toda la caída, lo que significa que quienes sobrevivieron siguen pagando a los cortos para mantener esa apuesta, en un mercado que aún está asimilando un hackeo a un exchange de 6.300 millones de dólares y una ola de liquidaciones forzadas.
Eso no es capitulación. Es convicción o terquedad, y ahora mismo es imposible saber desde fuera cuál de las dos. Si esta posición no se vuelve bajista pronto, la próxima caída lo hará por ella.
¿Dónde está tu límite? ¿En qué nivel acabará por ceder ese 72,4 % de posiciones largas?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
177
·
--
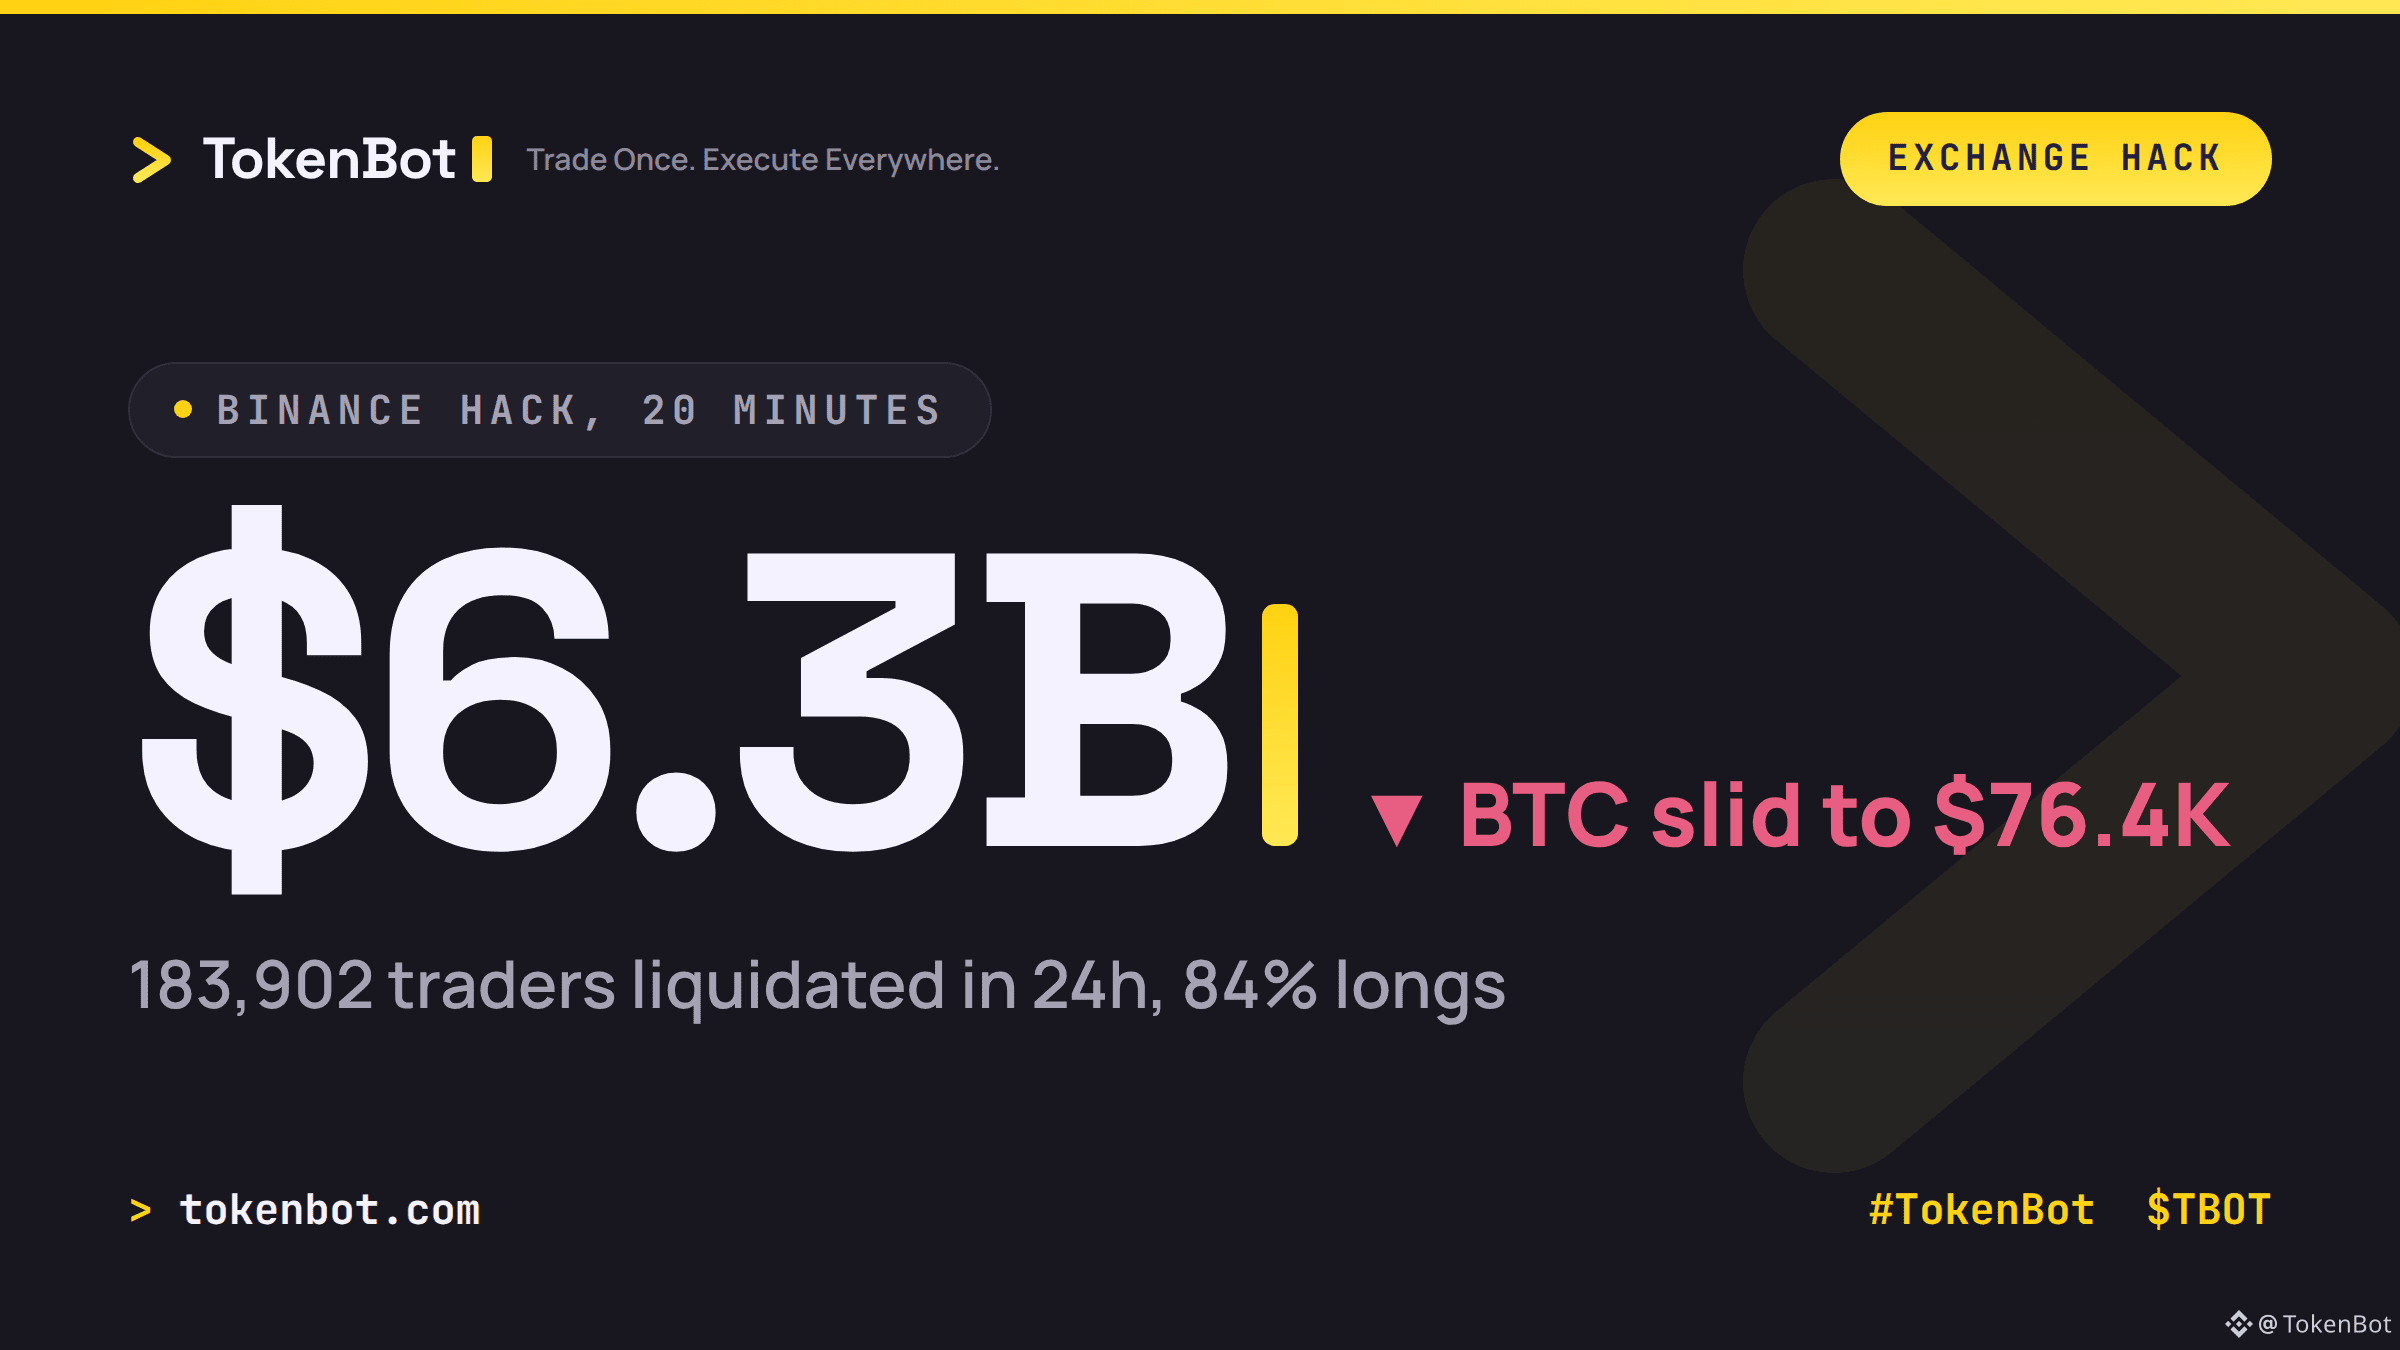
Binance acaba de perder 6.300 millones de dólares en unos 20 minutos. Las empresas de inteligencia blockchain señalan al grupo TraderTraitor de Corea del Norte, el mismo grupo vinculado al robo de 1.500 millones de dólares a Bybit el año pasado, y el vaciado afectó a monederos en 10 cadenas antes de que nadie pudiera reaccionar.
El impacto en cadena golpeó duramente al apalancamiento. CoinGlass (@coinglass_com) contabilizó 183.902 traders liquidados en las siguientes 24 horas, el 84 % de ellos con posiciones largas, mientras BTC caía a 76.400 dólares, su cotización más baja desde el 18 de septiembre. Ese es el mecanismo en el que vale la pena detenerse: una falla de seguridad en una plataforma se convirtió en un episodio de ventas forzadas para cualquiera que tuviera una posición considerable en ese exchange y no tuviera otro lugar al que transferirla.
Este es precisamente el problema del punto único de fallo que la ejecución en múltiples exchanges busca resolver. Si tanto tu capital como tu estrategia dependen del monedero caliente de un solo exchange, no tienes una ventaja de trading: estás apostando por la contraparte.
¿Cuántos exchanges toca realmente tu capital en este momento?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
Binance acaba de perder 6.300 millones de dólares en unos 20 minutos. Las empresas de inteligencia blockchain señalan al grupo TraderTraitor de Corea del Norte, el mismo grupo vinculado al robo de 1.500 millones de dólares a Bybit el año pasado, y el vaciado afectó a monederos en 10 cadenas antes de que nadie pudiera reaccionar.
El impacto en cadena golpeó duramente al apalancamiento. CoinGlass (@coinglass_com) contabilizó 183.902 traders liquidados en las siguientes 24 horas, el 84 % de ellos con posiciones largas, mientras BTC caía a 76.400 dólares, su cotización más baja desde el 18 de septiembre. Ese es el mecanismo en el que vale la pena detenerse: una falla de seguridad en una plataforma se convirtió en un episodio de ventas forzadas para cualquiera que tuviera una posición considerable en ese exchange y no tuviera otro lugar al que transferirla.
Este es precisamente el problema del punto único de fallo que la ejecución en múltiples exchanges busca resolver. Si tanto tu capital como tu estrategia dependen del monedero caliente de un solo exchange, no tienes una ventaja de trading: estás apostando por la contraparte.
¿Cuántos exchanges toca realmente tu capital en este momento?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
El impacto en cadena golpeó duramente al apalancamiento. CoinGlass (@coinglass_com) contabilizó 183.902 traders liquidados en las siguientes 24 horas, el 84 % de ellos con posiciones largas, mientras BTC caía a 76.400 dólares, su cotización más baja desde el 18 de septiembre. Ese es el mecanismo en el que vale la pena detenerse: una falla de seguridad en una plataforma se convirtió en un episodio de ventas forzadas para cualquiera que tuviera una posición considerable en ese exchange y no tuviera otro lugar al que transferirla.
Este es precisamente el problema del punto único de fallo que la ejecución en múltiples exchanges busca resolver. Si tanto tu capital como tu estrategia dependen del monedero caliente de un solo exchange, no tienes una ventaja de trading: estás apostando por la contraparte.
¿Cuántos exchanges toca realmente tu capital en este momento?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
1
3
2k
·
--
BTC y ETH están contando historias muy distintas en este momento.
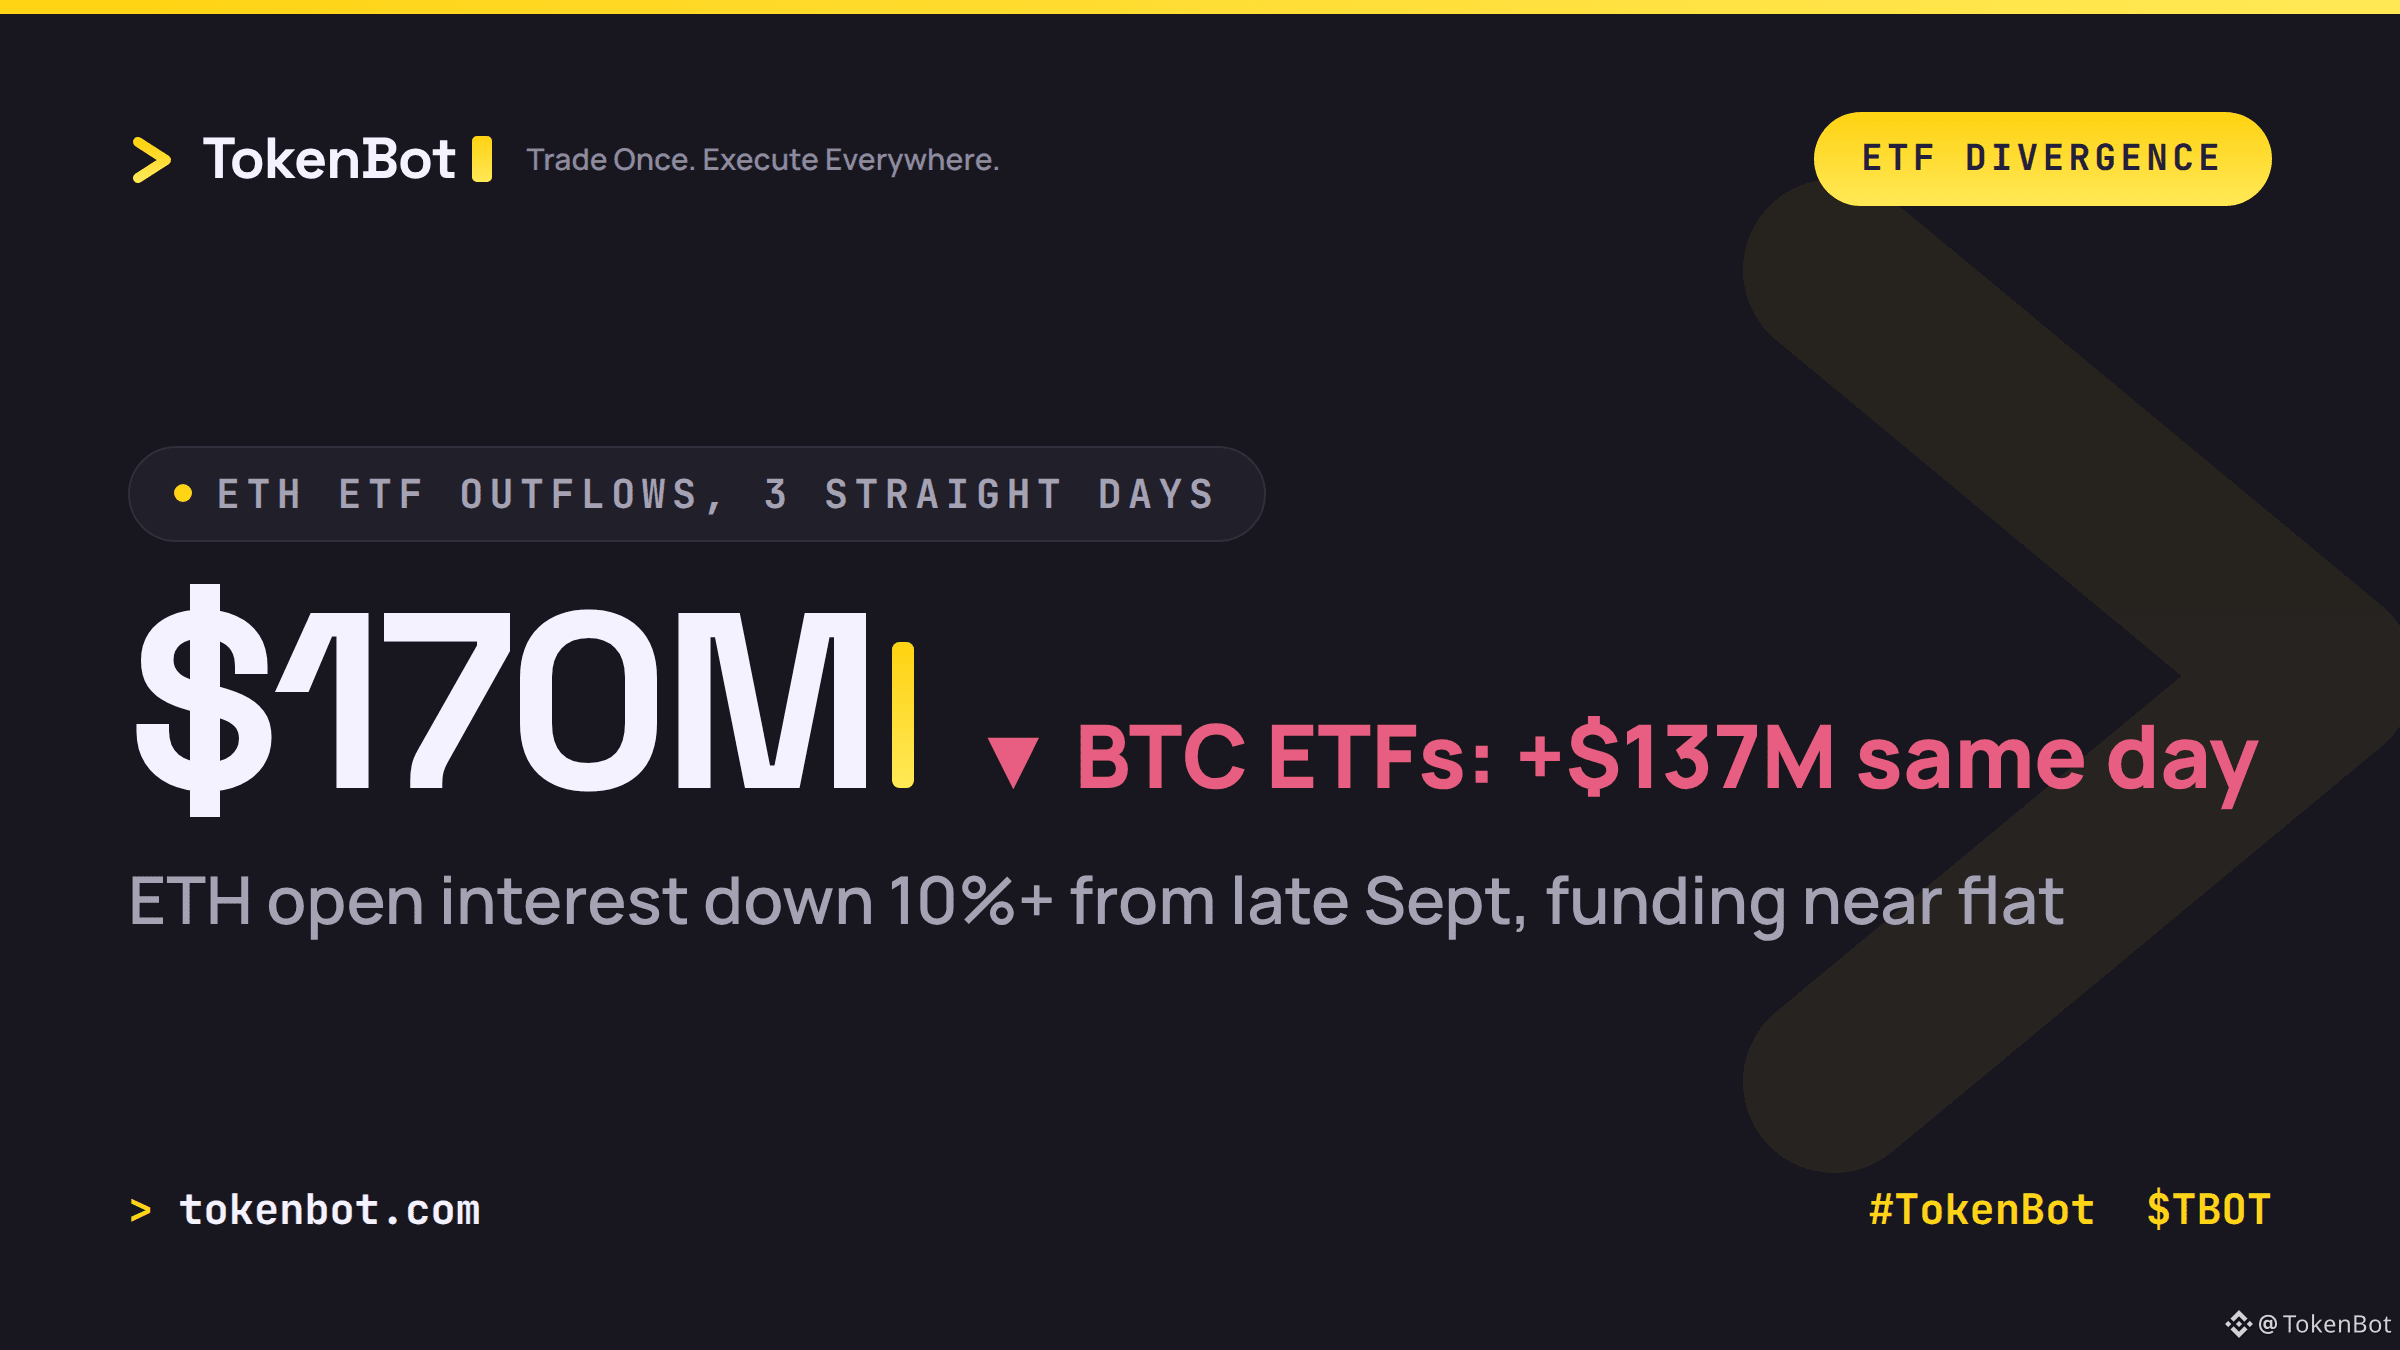
Ayer, los ETF spot de BTC de EE. UU. recibieron 137 millones de dólares, mientras que los ETF spot de ETH registraron su tercer día consecutivo de salidas, con 170 millones de dólares en total durante las tres sesiones. ETH cayó más de un 2 %, hasta rondar los 2.320 $, mientras que BTC volvió a superar los 81.000 $ tras caer por debajo de los 80.000 $ durante la noche.
El mecanismo que vale la pena vigilar: el interés abierto de ETH ha caído más de un 10 % desde finales de septiembre (de unos 26.500 millones de dólares a 23.880 millones), mientras que la tasa de financiación se mantiene prácticamente estable, en lugar de desplomarse a terreno negativo. Una contracción de posiciones cortas se caracteriza por una financiación muy negativa mientras el interés abierto se mantiene. Este es el patrón opuesto: cae el interés abierto y la financiación se mantiene estable. Parece que el capital está saliendo realmente de ETH, no que los vendedores en corto se estén viendo obligados a cerrar sus posiciones.
¿Alguien sigue manteniendo una cartera de dispersión BTC/ETH durante todo esto, o prefieren mantenerse al margen hasta que se recupere el interés abierto?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
BTC y ETH están contando historias muy distintas en este momento.
Ayer, los ETF spot de BTC de EE. UU. recibieron 137 millones de dólares, mientras que los ETF spot de ETH registraron su tercer día consecutivo de salidas, con 170 millones de dólares en total durante las tres sesiones. ETH cayó más de un 2 %, hasta rondar los 2.320 $, mientras que BTC volvió a superar los 81.000 $ tras caer por debajo de los 80.000 $ durante la noche.
El mecanismo que vale la pena vigilar: el interés abierto de ETH ha caído más de un 10 % desde finales de septiembre (de unos 26.500 millones de dólares a 23.880 millones), mientras que la tasa de financiación se mantiene prácticamente estable, en lugar de desplomarse a terreno negativo. Una contracción de posiciones cortas se caracteriza por una financiación muy negativa mientras el interés abierto se mantiene. Este es el patrón opuesto: cae el interés abierto y la financiación se mantiene estable. Parece que el capital está saliendo realmente de ETH, no que los vendedores en corto se estén viendo obligados a cerrar sus posiciones.
¿Alguien sigue manteniendo una cartera de dispersión BTC/ETH durante todo esto, o prefieren mantenerse al margen hasta que se recupere el interés abierto?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Ayer, los ETF spot de BTC de EE. UU. recibieron 137 millones de dólares, mientras que los ETF spot de ETH registraron su tercer día consecutivo de salidas, con 170 millones de dólares en total durante las tres sesiones. ETH cayó más de un 2 %, hasta rondar los 2.320 $, mientras que BTC volvió a superar los 81.000 $ tras caer por debajo de los 80.000 $ durante la noche.
El mecanismo que vale la pena vigilar: el interés abierto de ETH ha caído más de un 10 % desde finales de septiembre (de unos 26.500 millones de dólares a 23.880 millones), mientras que la tasa de financiación se mantiene prácticamente estable, en lugar de desplomarse a terreno negativo. Una contracción de posiciones cortas se caracteriza por una financiación muy negativa mientras el interés abierto se mantiene. Este es el patrón opuesto: cae el interés abierto y la financiación se mantiene estable. Parece que el capital está saliendo realmente de ETH, no que los vendedores en corto se estén viendo obligados a cerrar sus posiciones.
¿Alguien sigue manteniendo una cartera de dispersión BTC/ETH durante todo esto, o prefieren mantenerse al margen hasta que se recupere el interés abierto?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
1
228
·
--
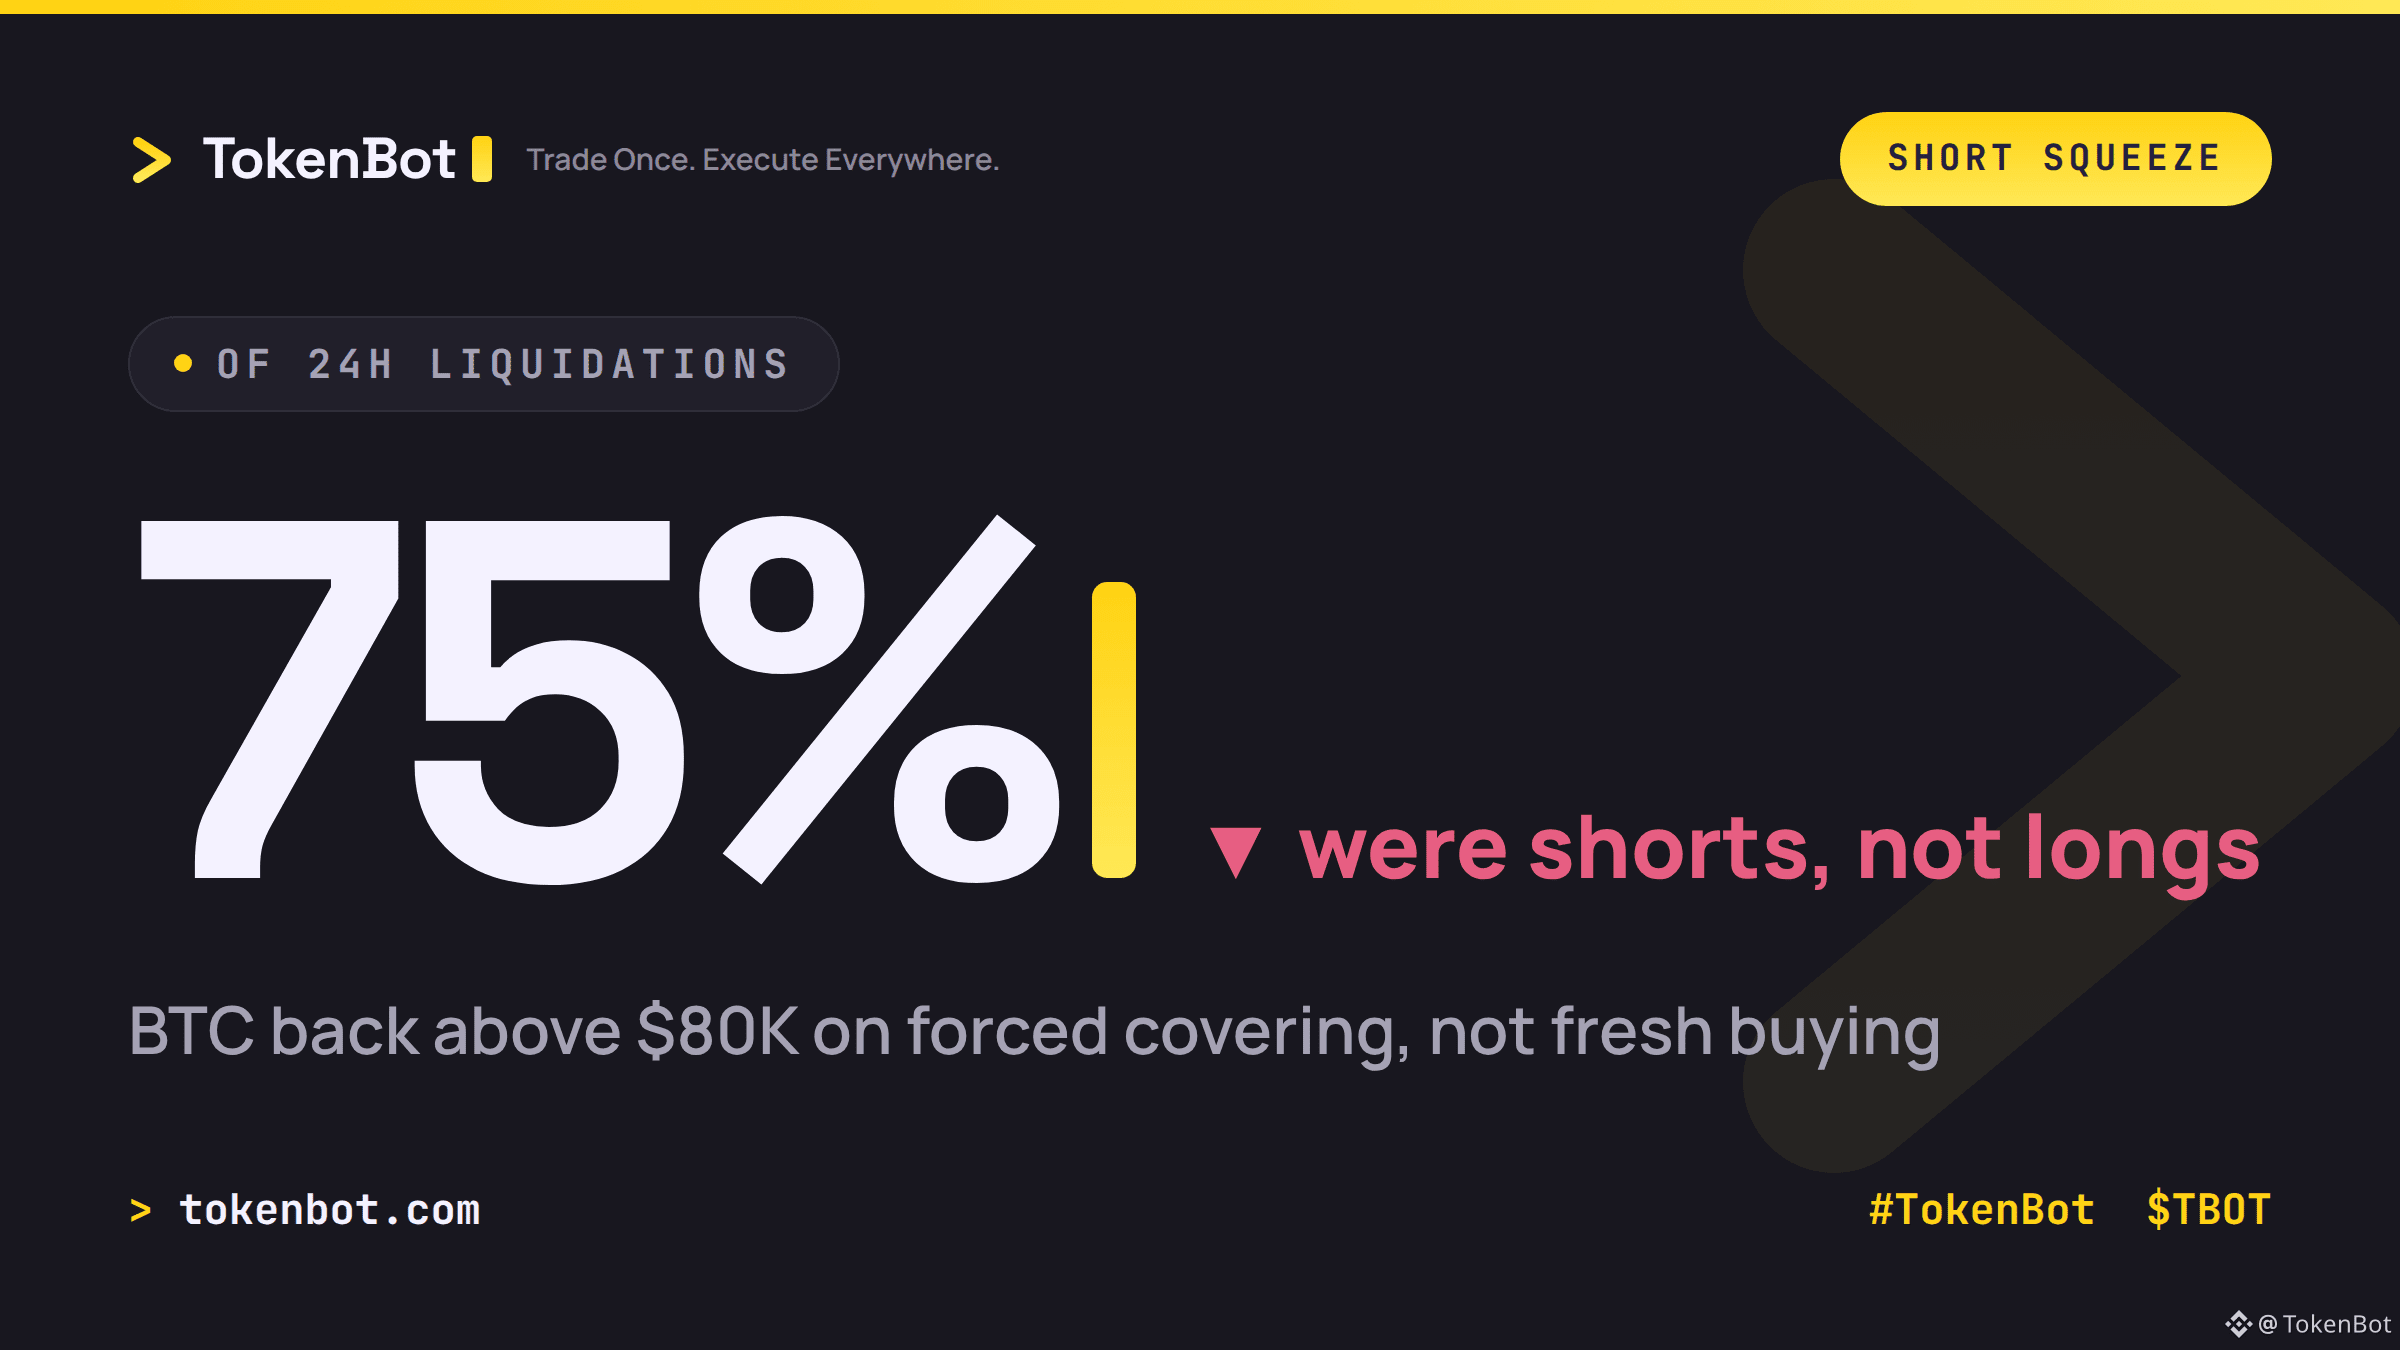
BTC vuelve a superar los $80,000, pero fíjate en quién está moviendo realmente el mercado: el 75.4% de las liquidaciones de futuros de las últimas 24 horas correspondió a posiciones cortas, no largas. El precio subió porque los vendedores se vieron obligados a cerrar sus posiciones, no porque aparecieran compradores.
Los datos de posicionamiento lo confirman. El interés abierto de CME ha caído 36,545 BTC este mes, y los ETF al contado registraron salidas de $773.5M en solo dos días (22 y 23 de octubre). Esa es la señal de un short squeeze, no de un regreso de la demanda: el precio sube mientras disminuyen tanto el interés abierto como los flujos de los ETF.
Los short squeezes generan movimientos reales, pero se quedan sin combustible cuando desaparecen los vendedores forzados. El próximo tramo dependerá de si aparecen compradores al contado cuando termine la cobertura de posiciones cortas, o de si este fue todo el repunte.
¿Dónde estás buscando confirmación: en que los flujos de los ETF vuelvan a ser positivos o en que se reconstruya el interés abierto con posiciones largas?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
BTC vuelve a superar los $80,000, pero fíjate en quién está moviendo realmente el mercado: el 75.4% de las liquidaciones de futuros de las últimas 24 horas correspondió a posiciones cortas, no largas. El precio subió porque los vendedores se vieron obligados a cerrar sus posiciones, no porque aparecieran compradores.
Los datos de posicionamiento lo confirman. El interés abierto de CME ha caído 36,545 BTC este mes, y los ETF al contado registraron salidas de $773.5M en solo dos días (22 y 23 de octubre). Esa es la señal de un short squeeze, no de un regreso de la demanda: el precio sube mientras disminuyen tanto el interés abierto como los flujos de los ETF.
Los short squeezes generan movimientos reales, pero se quedan sin combustible cuando desaparecen los vendedores forzados. El próximo tramo dependerá de si aparecen compradores al contado cuando termine la cobertura de posiciones cortas, o de si este fue todo el repunte.
¿Dónde estás buscando confirmación: en que los flujos de los ETF vuelvan a ser positivos o en que se reconstruya el interés abierto con posiciones largas?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Los datos de posicionamiento lo confirman. El interés abierto de CME ha caído 36,545 BTC este mes, y los ETF al contado registraron salidas de $773.5M en solo dos días (22 y 23 de octubre). Esa es la señal de un short squeeze, no de un regreso de la demanda: el precio sube mientras disminuyen tanto el interés abierto como los flujos de los ETF.
Los short squeezes generan movimientos reales, pero se quedan sin combustible cuando desaparecen los vendedores forzados. El próximo tramo dependerá de si aparecen compradores al contado cuando termine la cobertura de posiciones cortas, o de si este fue todo el repunte.
¿Dónde estás buscando confirmación: en que los flujos de los ETF vuelvan a ser positivos o en que se reconstruya el interés abierto con posiciones largas?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
79
·
--
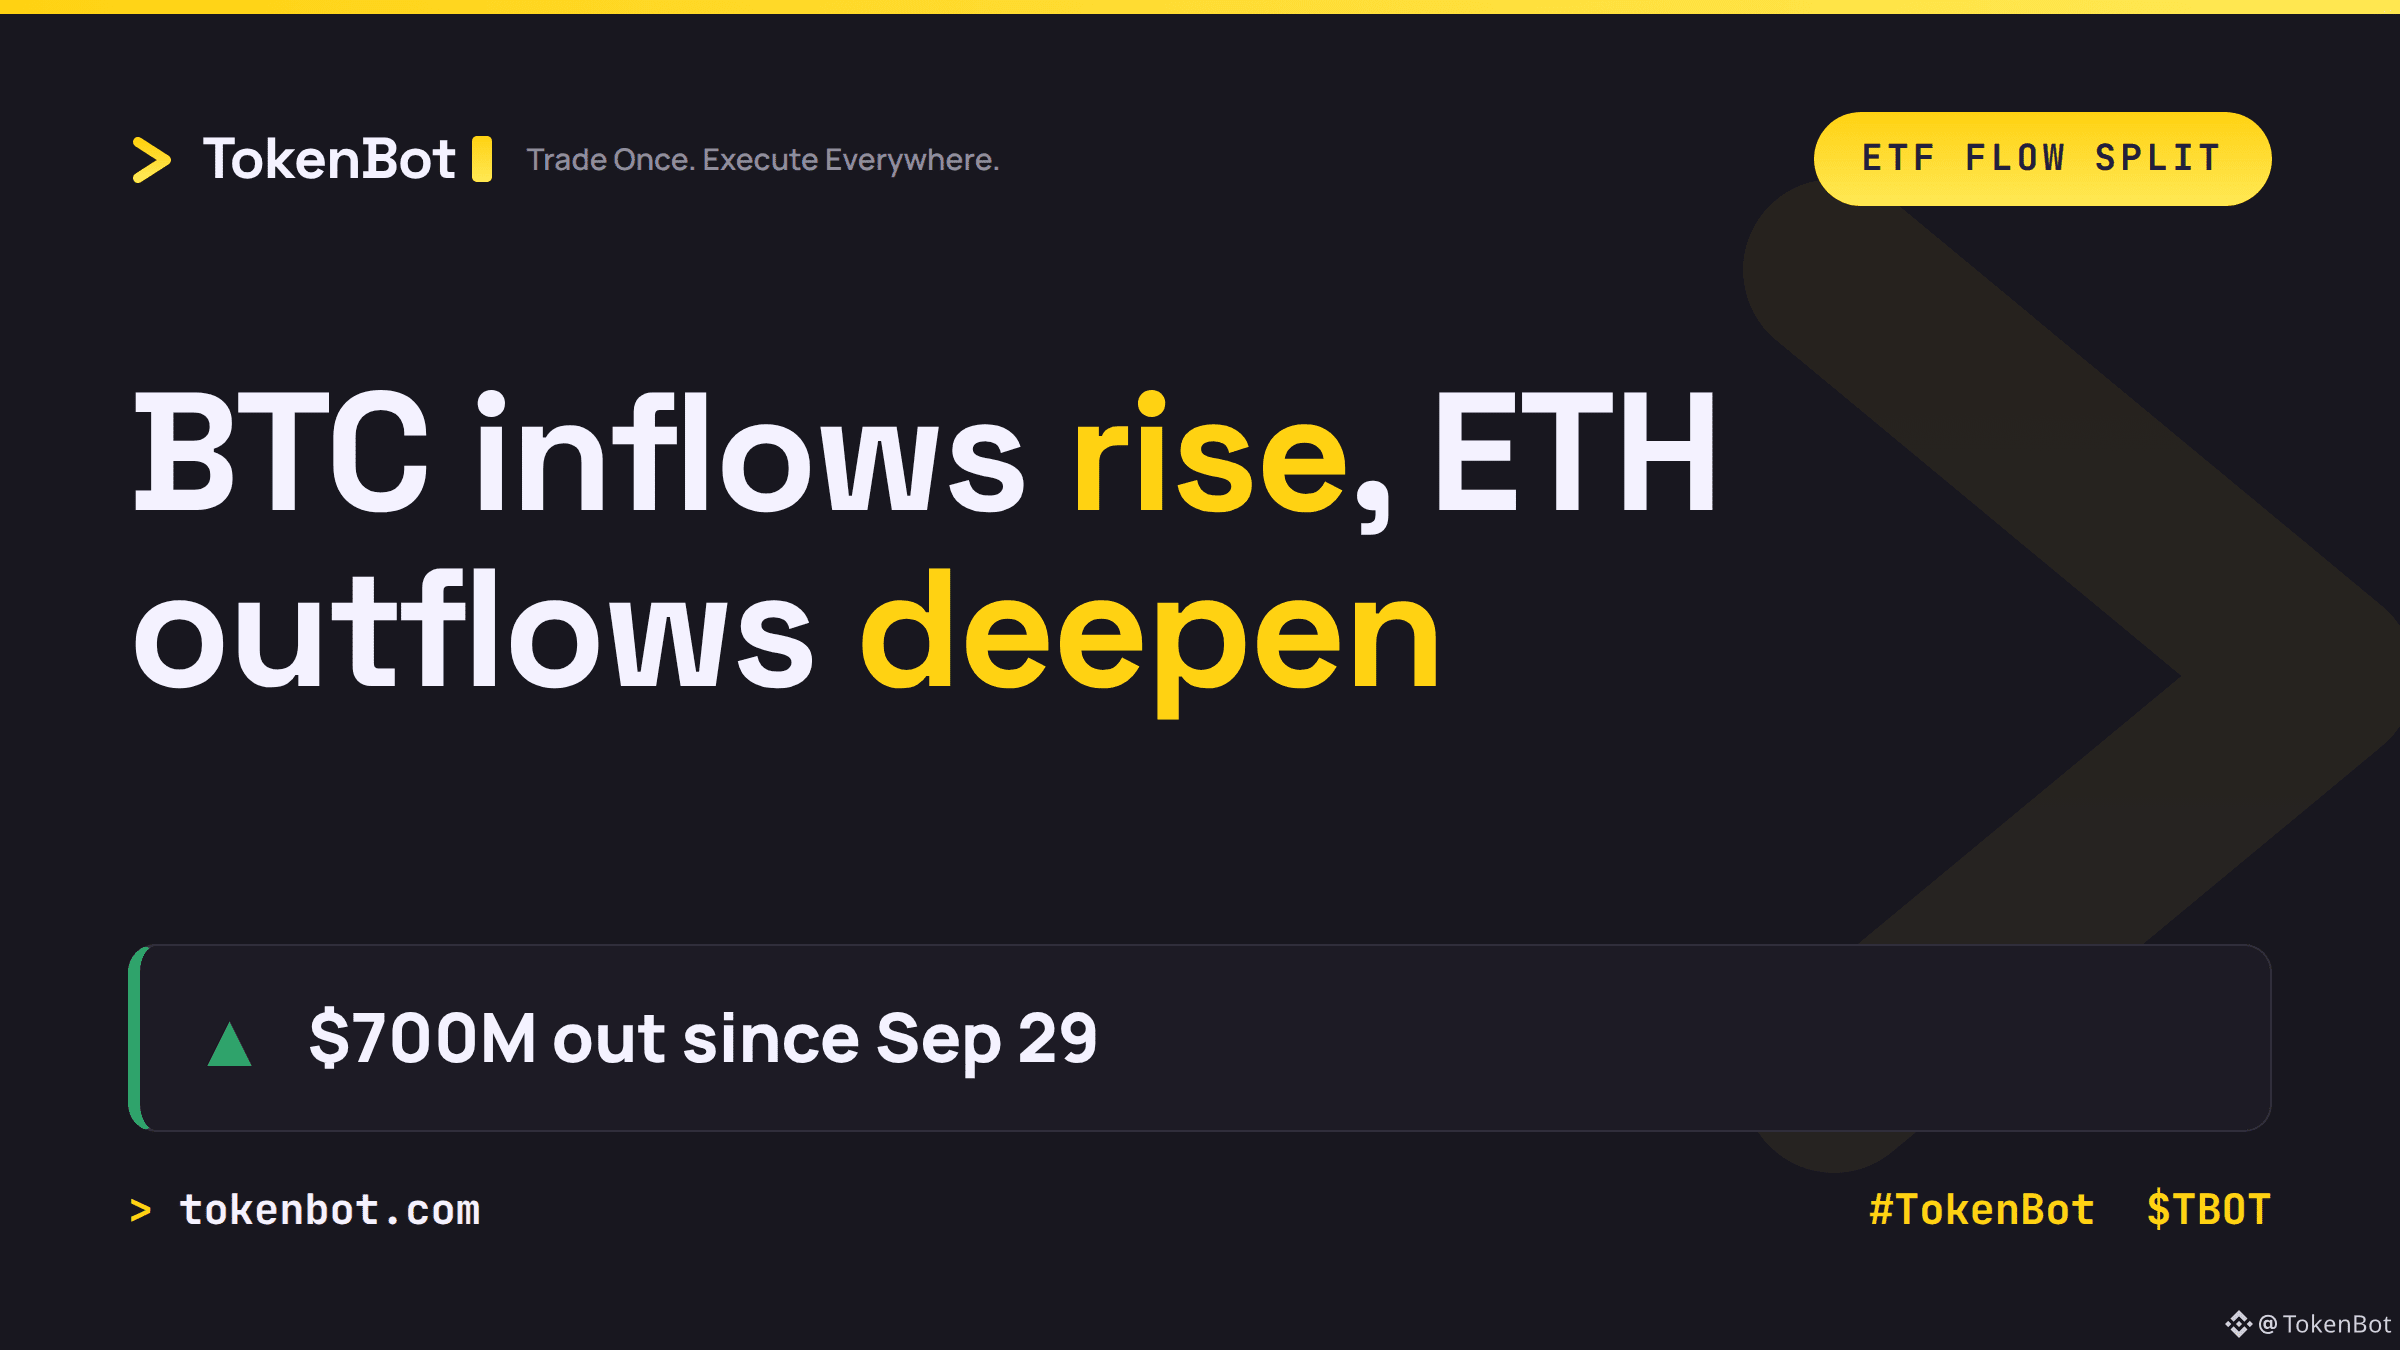
Los ETF spot de BTC de EE. UU. captaron 176 millones de dólares, prolongando una racha de entradas de dos días hasta alcanzar unos 286 millones en total, mientras que los ETF de ETH registraron su novena sesión consecutiva de salidas, con cerca de 700 millones de dólares retirados desde el 29 de septiembre (según datos de Farside Investors).
Mismo día, mismo mercado, flujos opuestos. Esto no parece una retirada generalizada del riesgo: más bien, los asignadores de capital están rotando hacia la exposición a BTC mientras siguen reduciendo sus posiciones en ETH, con ETHA de BlackRock a la cabeza de los reembolsos.
Algo que vale la pena observar: ¿se mantendrá esta brecha si ETH se estabiliza, o una parte de las salidas de ETH se debe simplemente al cierre de operaciones de arbitraje de base, y no a ventas motivadas por una pérdida real de confianza?
¿Es este el comienzo de una auténtica descorrelación entre BTC y ETH, o se trata de algo más mecánico?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
Los ETF spot de BTC de EE. UU. captaron 176 millones de dólares, prolongando una racha de entradas de dos días hasta alcanzar unos 286 millones en total, mientras que los ETF de ETH registraron su novena sesión consecutiva de salidas, con cerca de 700 millones de dólares retirados desde el 29 de septiembre (según datos de Farside Investors).
Mismo día, mismo mercado, flujos opuestos. Esto no parece una retirada generalizada del riesgo: más bien, los asignadores de capital están rotando hacia la exposición a BTC mientras siguen reduciendo sus posiciones en ETH, con ETHA de BlackRock a la cabeza de los reembolsos.
Algo que vale la pena observar: ¿se mantendrá esta brecha si ETH se estabiliza, o una parte de las salidas de ETH se debe simplemente al cierre de operaciones de arbitraje de base, y no a ventas motivadas por una pérdida real de confianza?
¿Es este el comienzo de una auténtica descorrelación entre BTC y ETH, o se trata de algo más mecánico?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
Mismo día, mismo mercado, flujos opuestos. Esto no parece una retirada generalizada del riesgo: más bien, los asignadores de capital están rotando hacia la exposición a BTC mientras siguen reduciendo sus posiciones en ETH, con ETHA de BlackRock a la cabeza de los reembolsos.
Algo que vale la pena observar: ¿se mantendrá esta brecha si ETH se estabiliza, o una parte de las salidas de ETH se debe simplemente al cierre de operaciones de arbitraje de base, y no a ventas motivadas por una pérdida real de confianza?
¿Es este el comienzo de una auténtica descorrelación entre BTC y ETH, o se trata de algo más mecánico?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
141
·
--
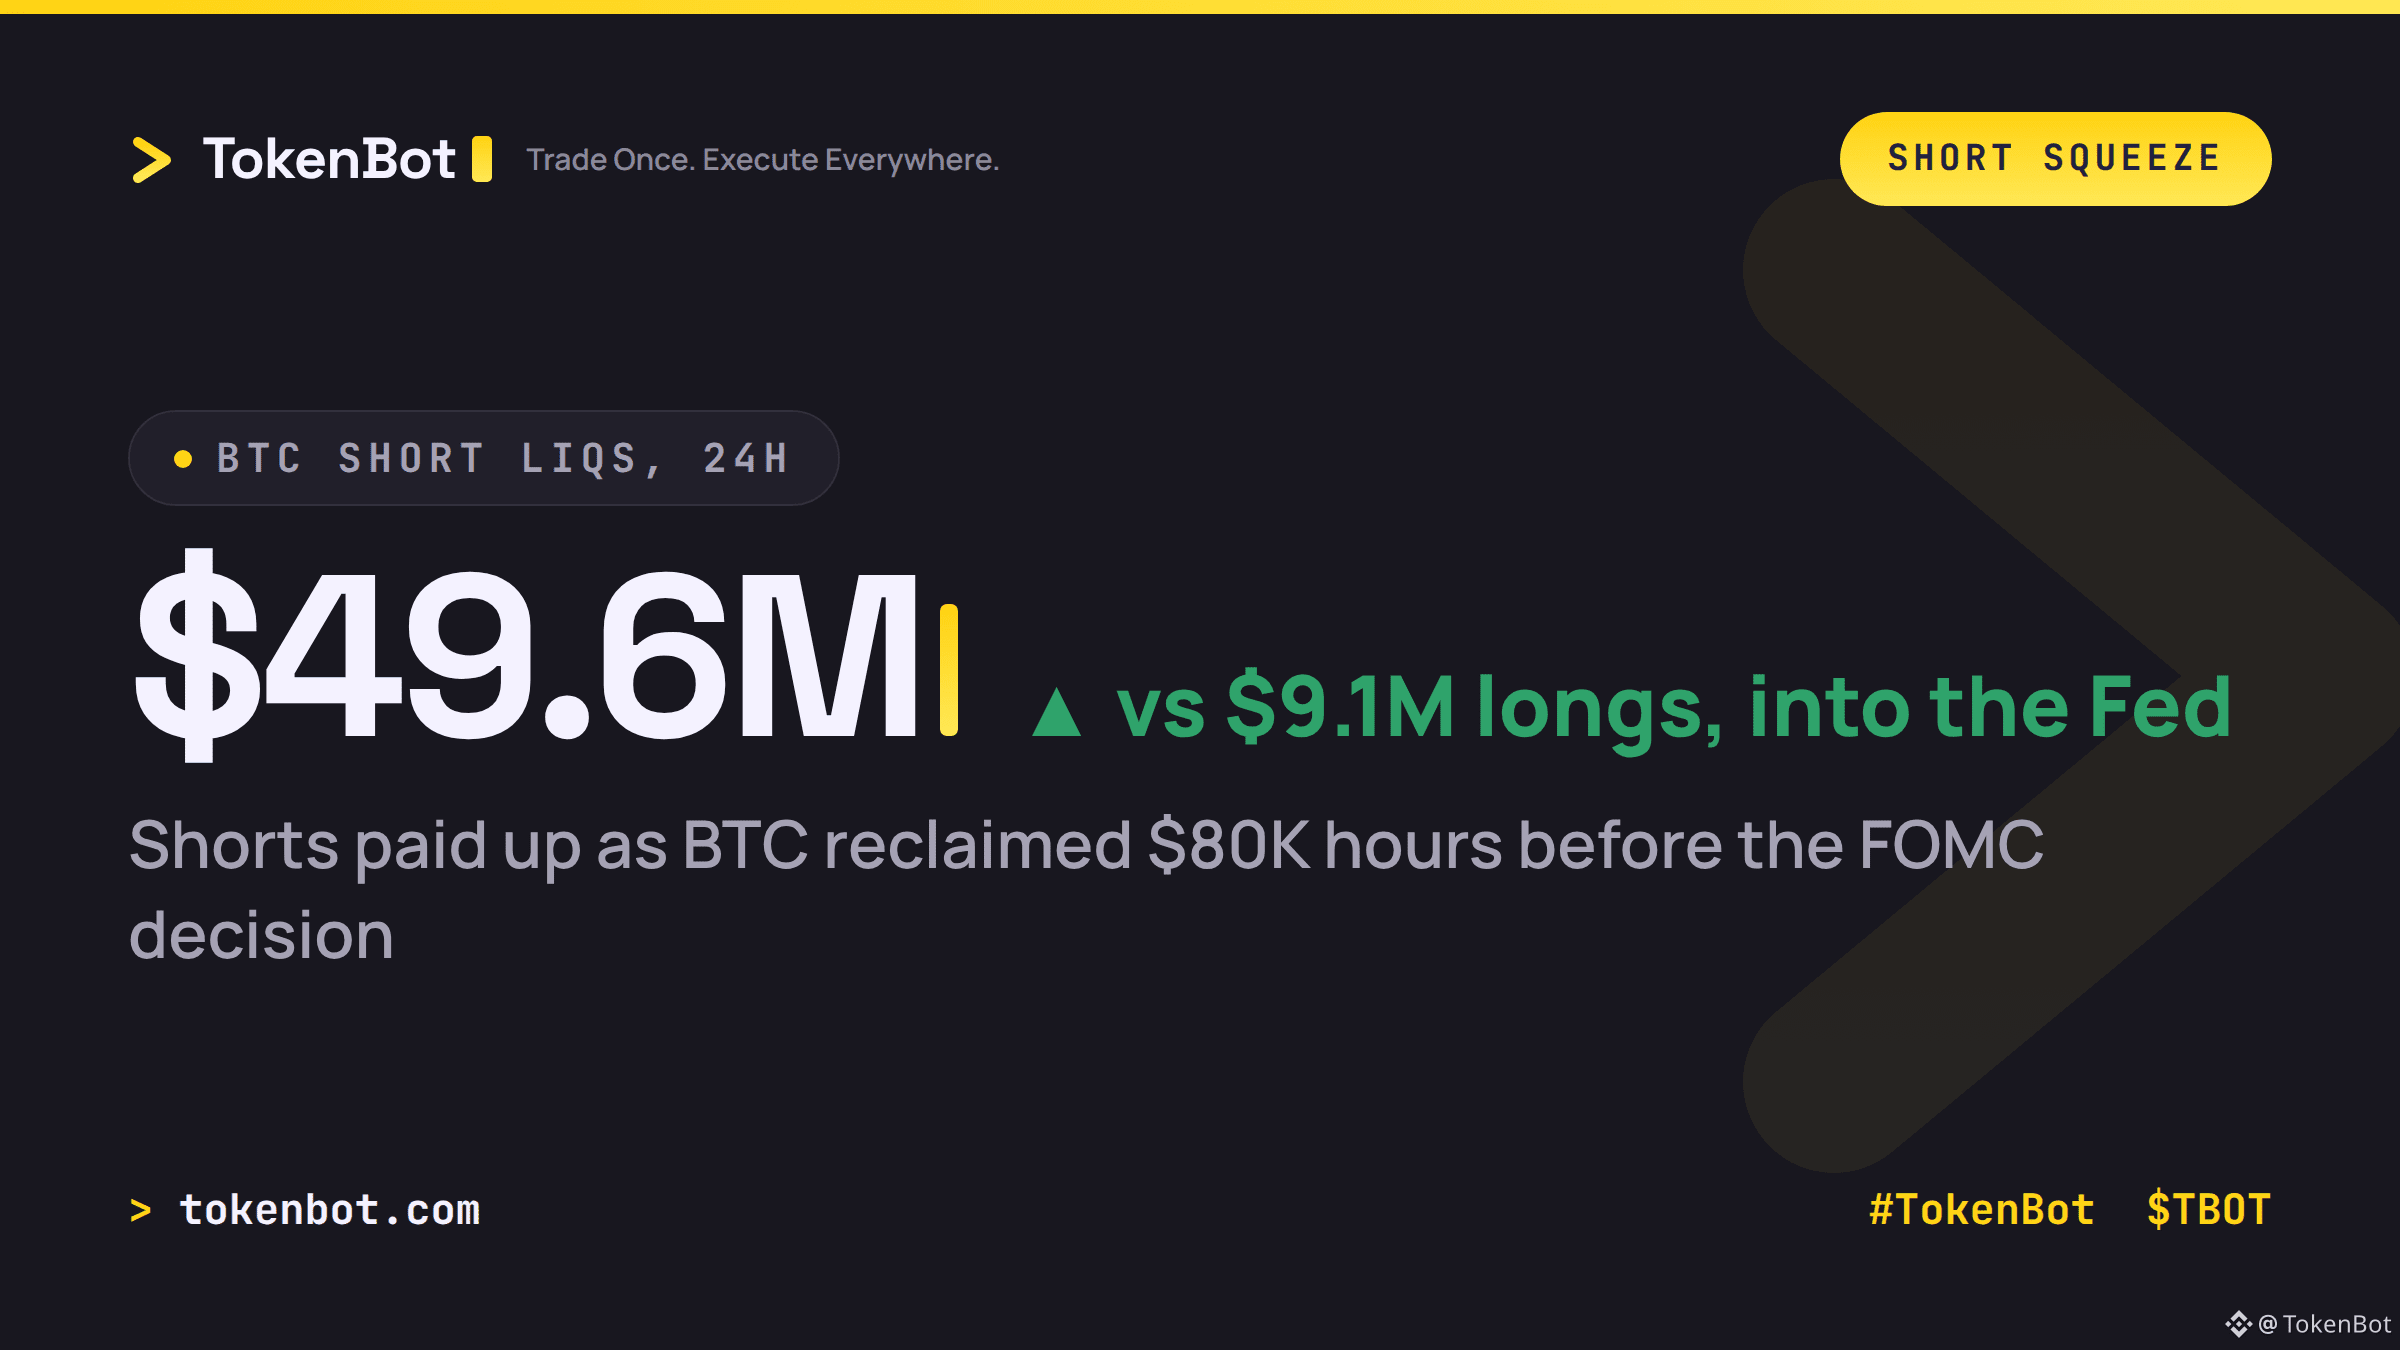
Los bajistas de Bitcoin quedaron aplastados antes de la decisión de hoy de la Fed. En las últimas 24 horas se liquidaron posiciones cortas de BTC por valor de 49,6 millones de dólares, frente a solo 9,1 millones en posiciones largas: el tipo de desequilibrio que se ve cuando el precio avanza poco a poco por un grupo de órdenes stop y la compresión hace el resto del trabajo (vía @coinglass_com).
BTC recuperó los 80.000 $ y avanzó hacia los 81.700 $, justo cuando el mercado se prepara para la decisión sobre las tasas de las 14:00, hora del este. En Polymarket, la probabilidad de que se mantengan las tasas está en el 94,5 %, así que el resultado en sí apenas sería una sorpresa; el verdadero riesgo está en el tono del comunicado y en cualquier señal sobre el próximo movimiento. Normalmente, es ahí donde aparece la volatilidad real, no en la cifra principal.
¿Cómo están dimensionando sus posiciones ante una decisión cuyo resultado ya está tan descontado, pero no así la rueda de prensa?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
Los bajistas de Bitcoin quedaron aplastados antes de la decisión de hoy de la Fed. En las últimas 24 horas se liquidaron posiciones cortas de BTC por valor de 49,6 millones de dólares, frente a solo 9,1 millones en posiciones largas: el tipo de desequilibrio que se ve cuando el precio avanza poco a poco por un grupo de órdenes stop y la compresión hace el resto del trabajo (vía @coinglass_com).
BTC recuperó los 80.000 $ y avanzó hacia los 81.700 $, justo cuando el mercado se prepara para la decisión sobre las tasas de las 14:00, hora del este. En Polymarket, la probabilidad de que se mantengan las tasas está en el 94,5 %, así que el resultado en sí apenas sería una sorpresa; el verdadero riesgo está en el tono del comunicado y en cualquier señal sobre el próximo movimiento. Normalmente, es ahí donde aparece la volatilidad real, no en la cifra principal.
¿Cómo están dimensionando sus posiciones ante una decisión cuyo resultado ya está tan descontado, pero no así la rueda de prensa?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
BTC recuperó los 80.000 $ y avanzó hacia los 81.700 $, justo cuando el mercado se prepara para la decisión sobre las tasas de las 14:00, hora del este. En Polymarket, la probabilidad de que se mantengan las tasas está en el 94,5 %, así que el resultado en sí apenas sería una sorpresa; el verdadero riesgo está en el tono del comunicado y en cualquier señal sobre el próximo movimiento. Normalmente, es ahí donde aparece la volatilidad real, no en la cifra principal.
¿Cómo están dimensionando sus posiciones ante una decisión cuyo resultado ya está tan descontado, pero no así la rueda de prensa?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
156
·
--
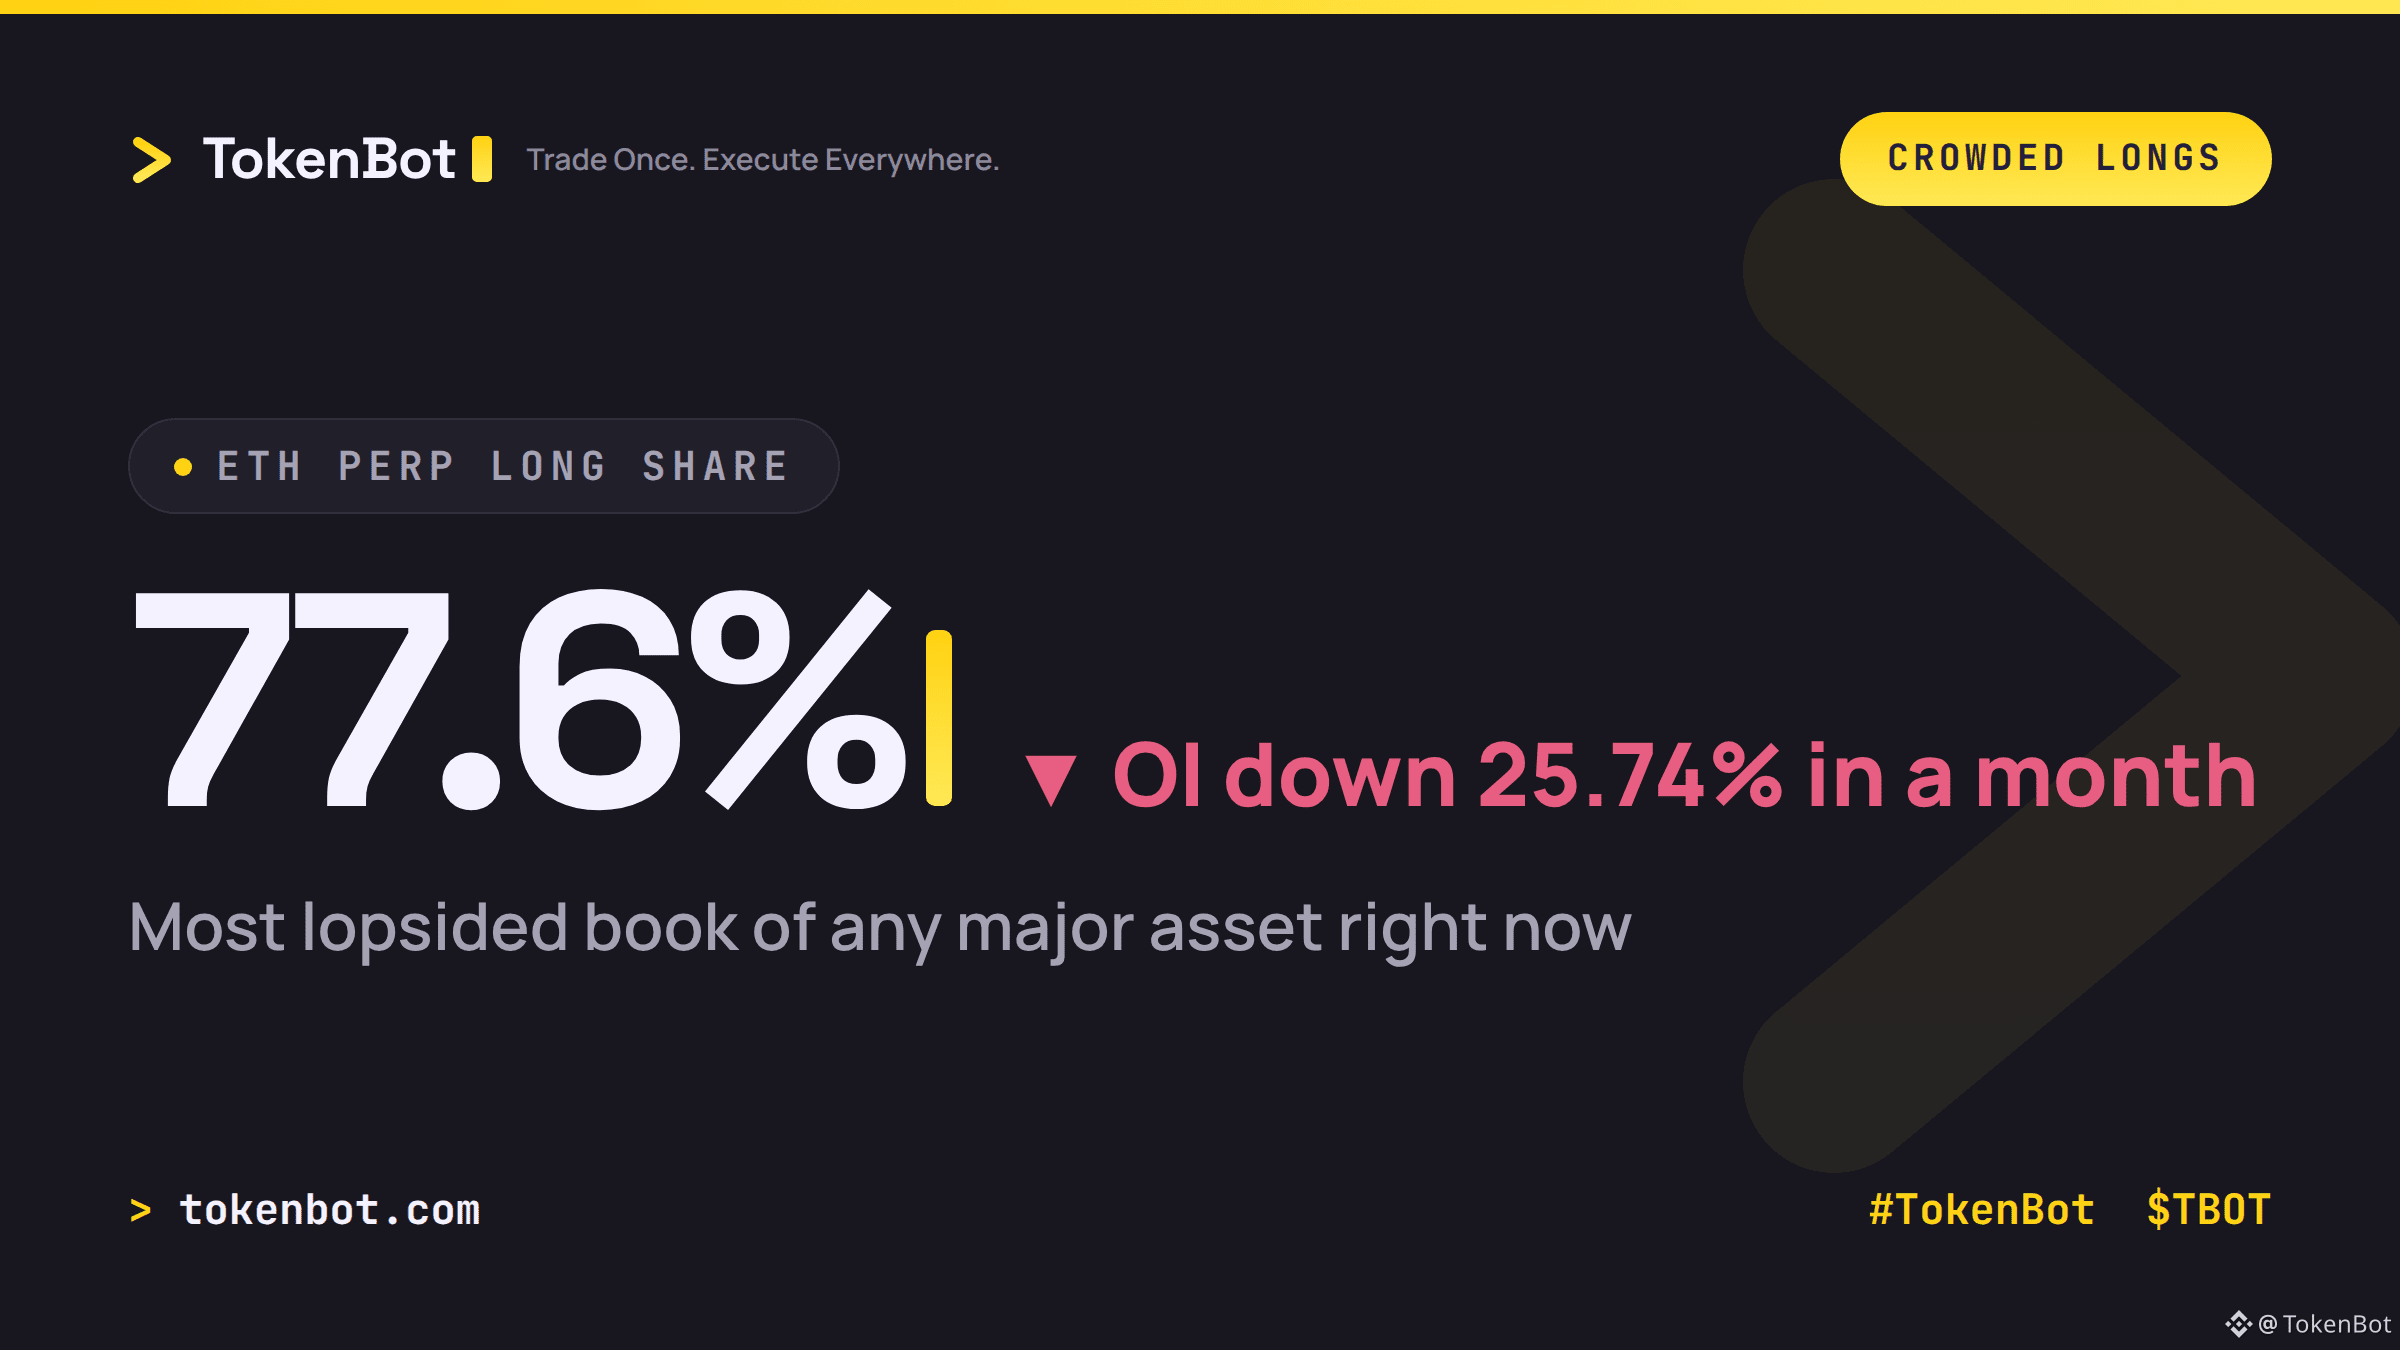
Los perpetuos de ETH están ahora mismo en un 77,6 % en posiciones largas. Es la mayor desproporción entre posiciones largas y cortas de cualquier activo importante del mercado: las posiciones largas superan a las cortas aproximadamente en una proporción de 3,5 a 1.
Esto es lo importante: este desequilibrio se acumuló mientras el interés abierto de ETH caía un 25,74 % en menos de un mes, de unos 16.000 millones de dólares a 11.900 millones. No es un mercado saludable y equilibrado que está creciendo; es un mercado más reducido en el que casi todo el apalancamiento que queda apuesta en la misma dirección. Cuando el libro de órdenes está tan desequilibrado, el siguiente movimiento brusco suele golpear primero al lado más concurrido, porque ahí se acumulan los cierres forzosos y las liquidaciones.
Eso no significa que ETH esté a punto de desplomarse. Significa que ahora mismo el riesgo no es simétrico.
Si ETH cae desde aquí, ¿dónde crees que se concentrará la primera oleada de liquidaciones de posiciones largas: por encima de los 2.300 dólares o por debajo?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
Los perpetuos de ETH están ahora mismo en un 77,6 % en posiciones largas. Es la mayor desproporción entre posiciones largas y cortas de cualquier activo importante del mercado: las posiciones largas superan a las cortas aproximadamente en una proporción de 3,5 a 1.
Esto es lo importante: este desequilibrio se acumuló mientras el interés abierto de ETH caía un 25,74 % en menos de un mes, de unos 16.000 millones de dólares a 11.900 millones. No es un mercado saludable y equilibrado que está creciendo; es un mercado más reducido en el que casi todo el apalancamiento que queda apuesta en la misma dirección. Cuando el libro de órdenes está tan desequilibrado, el siguiente movimiento brusco suele golpear primero al lado más concurrido, porque ahí se acumulan los cierres forzosos y las liquidaciones.
Eso no significa que ETH esté a punto de desplomarse. Significa que ahora mismo el riesgo no es simétrico.
Si ETH cae desde aquí, ¿dónde crees que se concentrará la primera oleada de liquidaciones de posiciones largas: por encima de los 2.300 dólares o por debajo?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
Esto es lo importante: este desequilibrio se acumuló mientras el interés abierto de ETH caía un 25,74 % en menos de un mes, de unos 16.000 millones de dólares a 11.900 millones. No es un mercado saludable y equilibrado que está creciendo; es un mercado más reducido en el que casi todo el apalancamiento que queda apuesta en la misma dirección. Cuando el libro de órdenes está tan desequilibrado, el siguiente movimiento brusco suele golpear primero al lado más concurrido, porque ahí se acumulan los cierres forzosos y las liquidaciones.
Eso no significa que ETH esté a punto de desplomarse. Significa que ahora mismo el riesgo no es simétrico.
Si ETH cae desde aquí, ¿dónde crees que se concentrará la primera oleada de liquidaciones de posiciones largas: por encima de los 2.300 dólares o por debajo?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
126
·
--
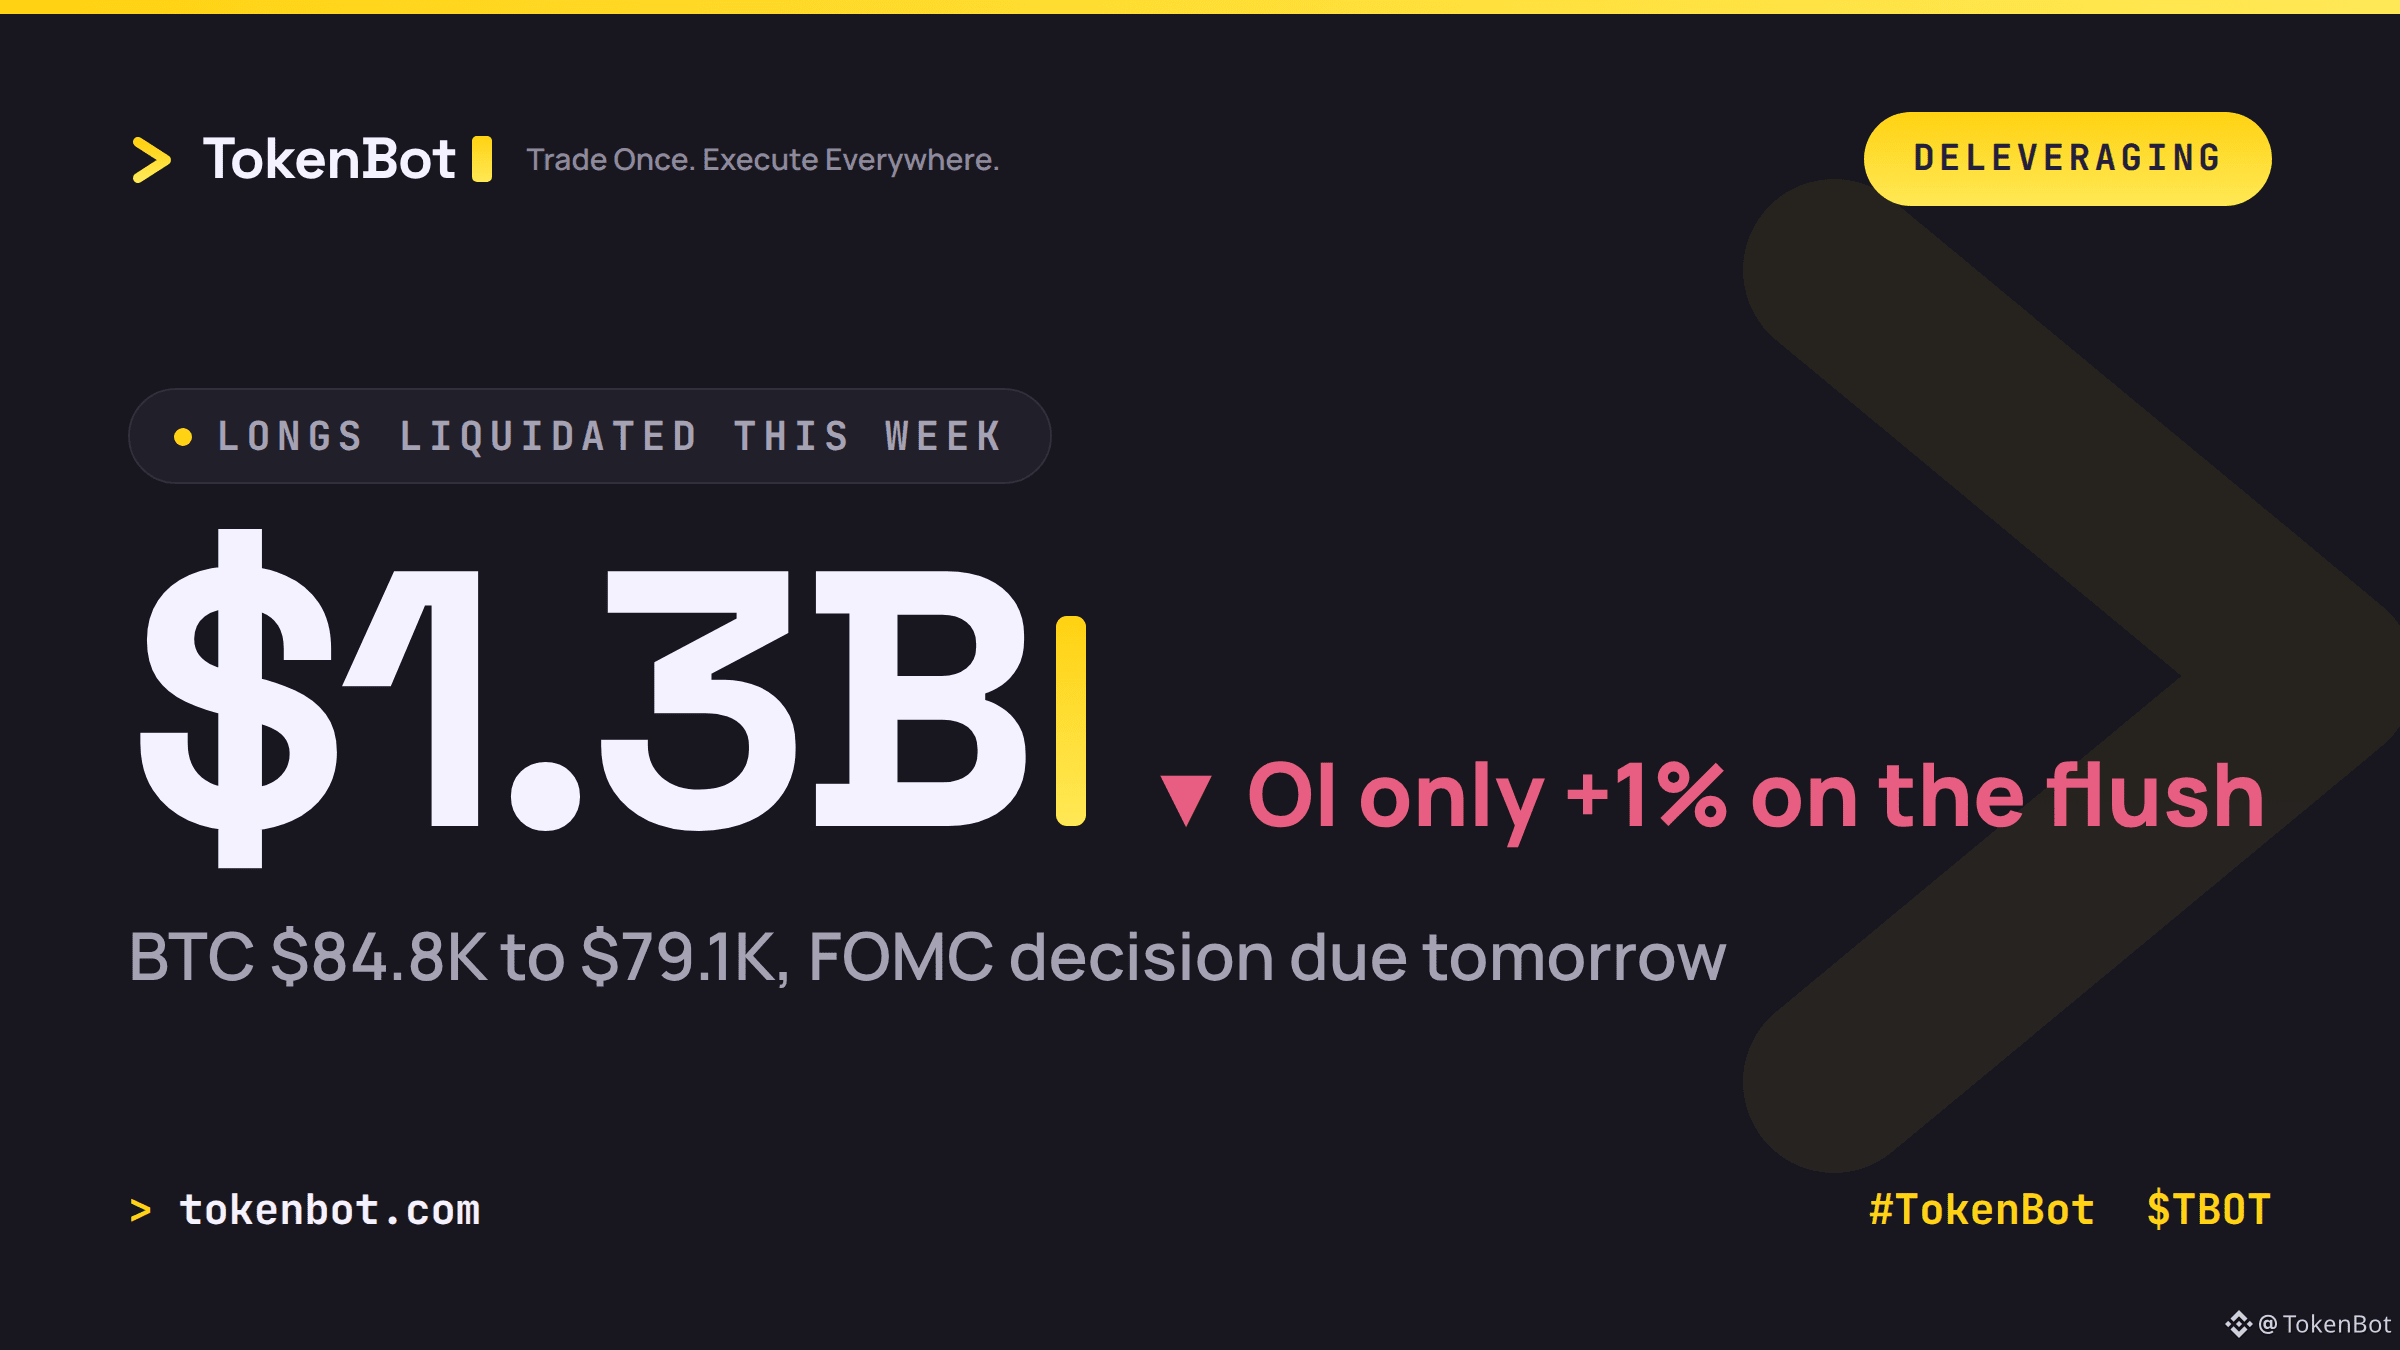
BTC hizo un viaje de ida y vuelta desde los 84,8 mil dólares hasta los 79,1 mil esta semana, y la caída se llevó consigo unos 1.300 millones de dólares en posiciones largas apalancadas.
Esto es lo importante: el interés abierto apenas se movió durante toda la liquidación; solo subió alrededor de un 1 %. Esa es la señal de una sacudida impulsada por el precio: el apalancamiento se reajusta a un nivel más bajo, pero los traders no se retiran de verdad. Las posiciones no se deshicieron; simplemente se abarataron.
Además, ocurre en un momento incómodo. La reunión de dos días del FOMC de la Fed comenzó hoy; la decisión sobre las tasas se conocerá mañana y los mercados calculan alrededor de un 90 % de probabilidades de que no haya cambios. Ahora, los 79.000 dólares son el nivel que muchos operadores están vigilando de cara al anuncio.
¿Alguien está aumentando realmente el riesgo antes de la decisión del FOMC, o solo está defendiendo los 79.000 dólares y esperando a ver qué pasa?
Enviar una orden a más de 25 plataformas a la vez importa más de lo habitual en un mercado tan volátil como este: tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
BTC hizo un viaje de ida y vuelta desde los 84,8 mil dólares hasta los 79,1 mil esta semana, y la caída se llevó consigo unos 1.300 millones de dólares en posiciones largas apalancadas.
Esto es lo importante: el interés abierto apenas se movió durante toda la liquidación; solo subió alrededor de un 1 %. Esa es la señal de una sacudida impulsada por el precio: el apalancamiento se reajusta a un nivel más bajo, pero los traders no se retiran de verdad. Las posiciones no se deshicieron; simplemente se abarataron.
Además, ocurre en un momento incómodo. La reunión de dos días del FOMC de la Fed comenzó hoy; la decisión sobre las tasas se conocerá mañana y los mercados calculan alrededor de un 90 % de probabilidades de que no haya cambios. Ahora, los 79.000 dólares son el nivel que muchos operadores están vigilando de cara al anuncio.
¿Alguien está aumentando realmente el riesgo antes de la decisión del FOMC, o solo está defendiendo los 79.000 dólares y esperando a ver qué pasa?
Enviar una orden a más de 25 plataformas a la vez importa más de lo habitual en un mercado tan volátil como este: tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
Esto es lo importante: el interés abierto apenas se movió durante toda la liquidación; solo subió alrededor de un 1 %. Esa es la señal de una sacudida impulsada por el precio: el apalancamiento se reajusta a un nivel más bajo, pero los traders no se retiran de verdad. Las posiciones no se deshicieron; simplemente se abarataron.
Además, ocurre en un momento incómodo. La reunión de dos días del FOMC de la Fed comenzó hoy; la decisión sobre las tasas se conocerá mañana y los mercados calculan alrededor de un 90 % de probabilidades de que no haya cambios. Ahora, los 79.000 dólares son el nivel que muchos operadores están vigilando de cara al anuncio.
¿Alguien está aumentando realmente el riesgo antes de la decisión del FOMC, o solo está defendiendo los 79.000 dólares y esperando a ver qué pasa?
Enviar una orden a más de 25 plataformas a la vez importa más de lo habitual en un mercado tan volátil como este: tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
214
·
--
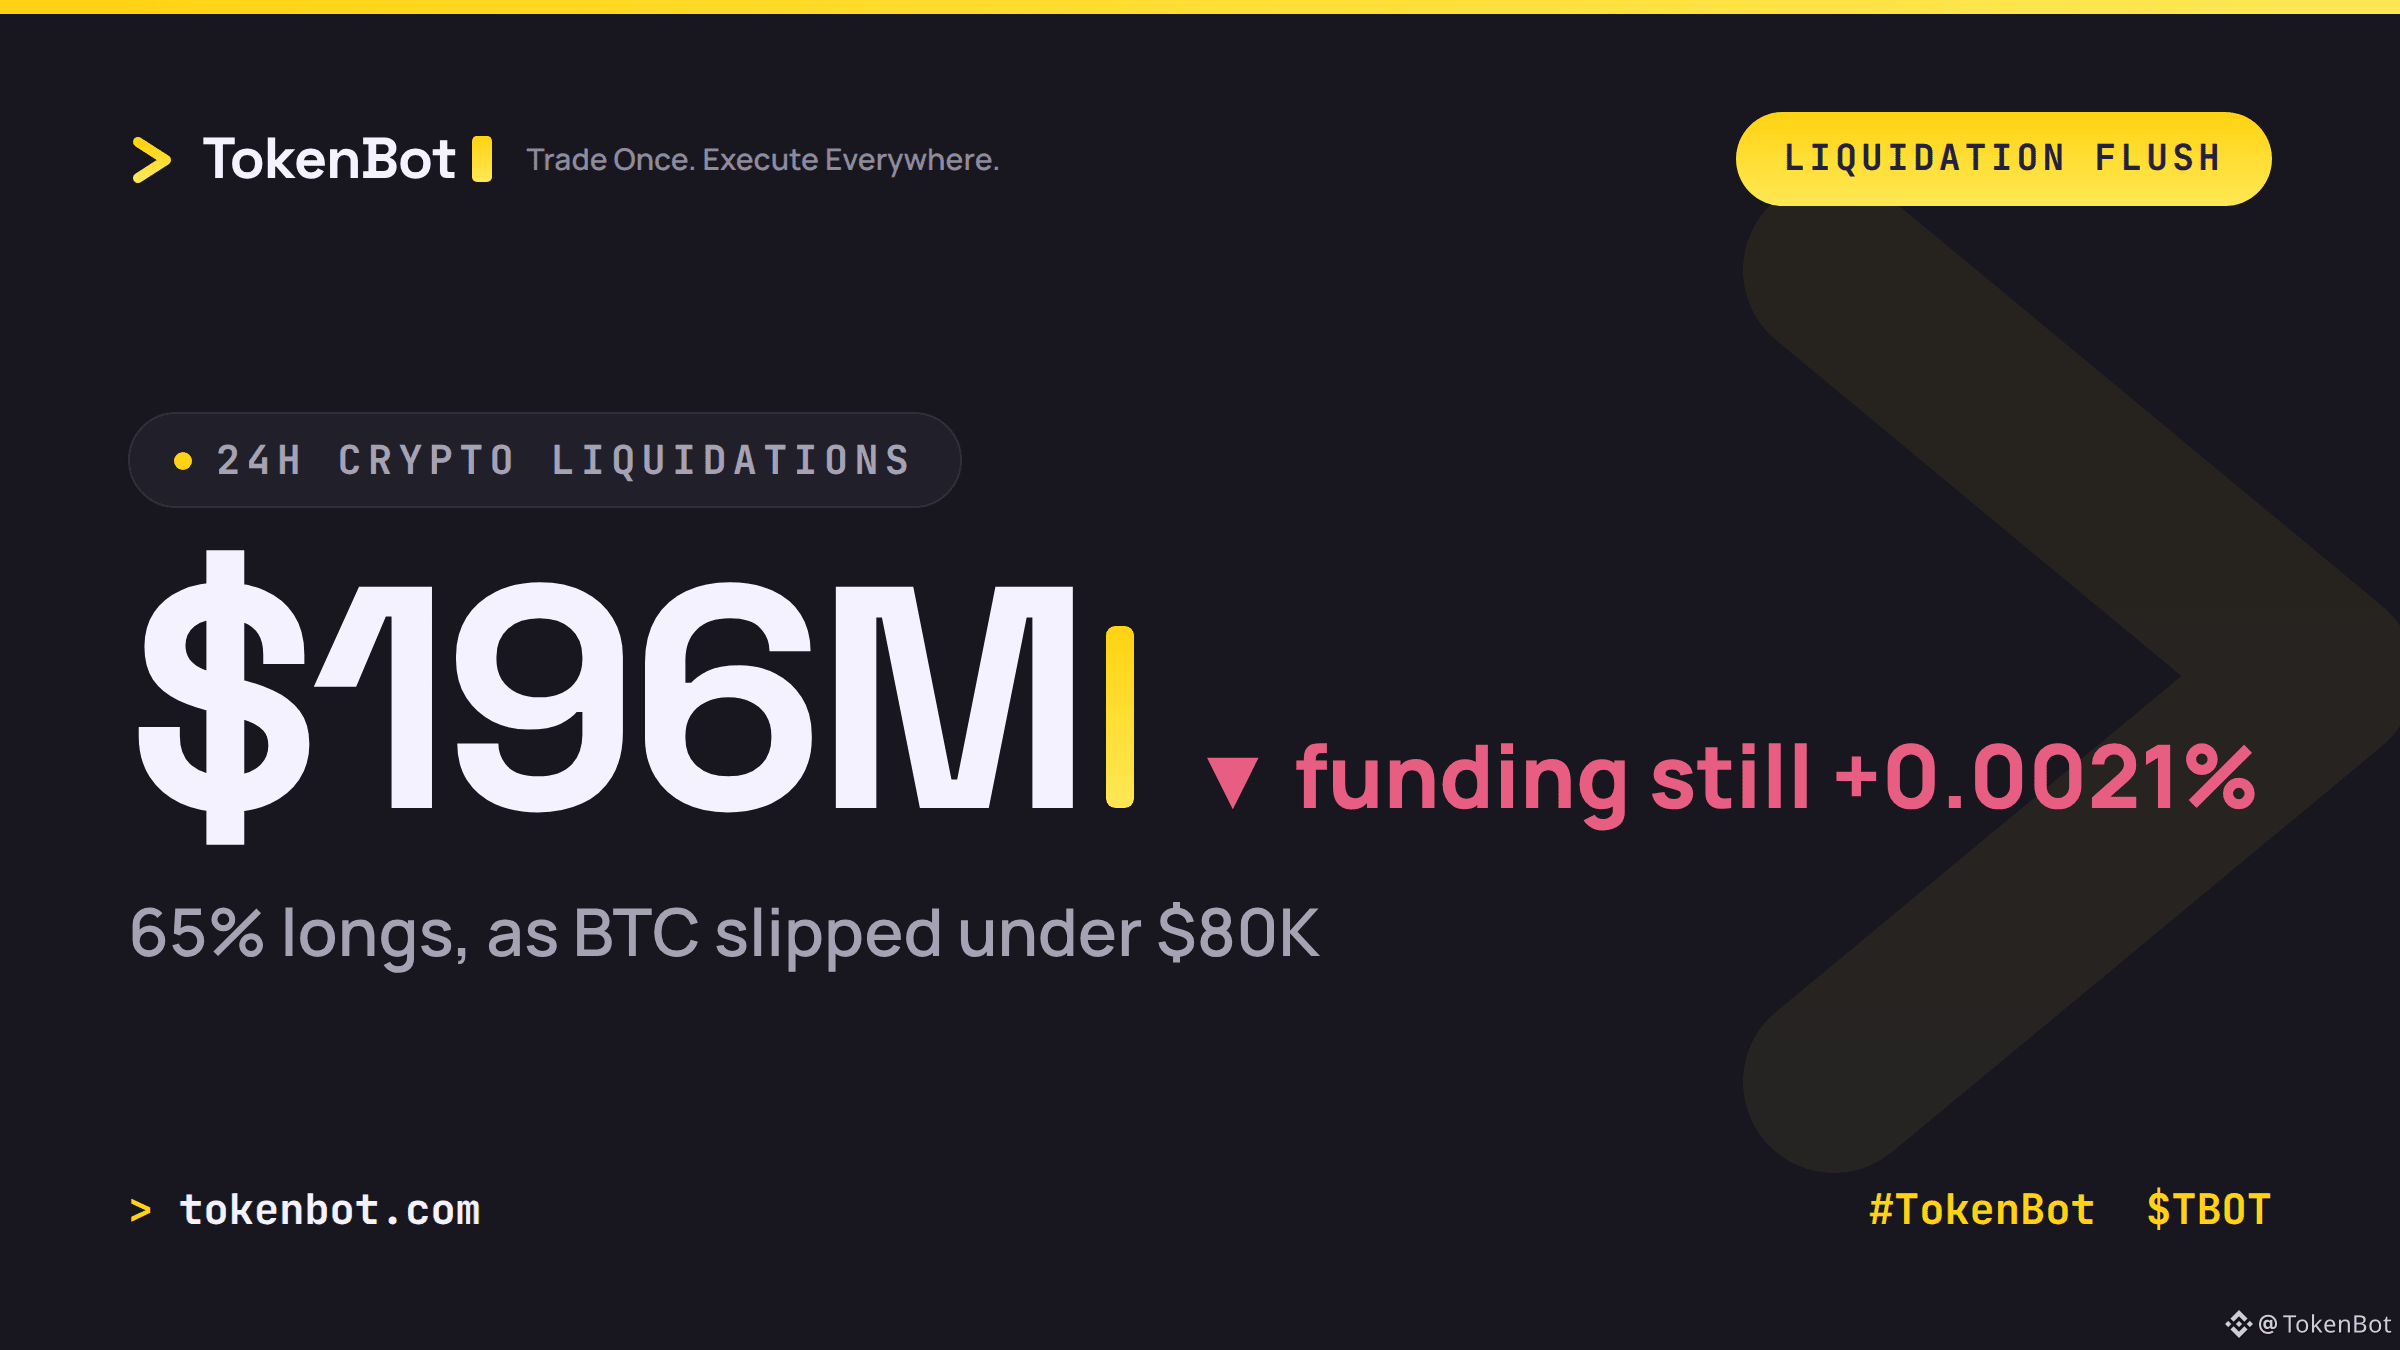
BTC cayó por debajo de los 80.000 $ y el mercado hizo lo de siempre: se liquidaron futuros apalancados por valor de 196 M$ en las últimas 24 horas, y las posiciones largas representaron el 65 % del total. De esa cifra, 53 M$ correspondieron únicamente a BTC, según los datos de CoinGlass.
Esto es lo que merece la pena vigilar: la tasa de financiación sigue apenas en positivo, en un 0,0021 %. Las posiciones largas siguen pagando a las cortas, incluso después de que se liquidaran posiciones largas por valor de 128 M$. Esa es la señal de un reajuste del apalancamiento, no de un cambio de convicción: se eliminó el exceso especulativo, pero nadie está apostando realmente contra el movimiento todavía.
Si la tasa de financiación se mantiene estable o pasa a terreno positivo durante el próximo tramo a la baja, interprétalo como una liquidación ordenada. Si se vuelve negativa, eso sí sería una capitulación real, no solo posiciones apalancadas liquidadas por órdenes de stop.
¿Qué indicador usas para distinguir una liquidación de posiciones apalancadas de un cambio de tendencia real: la tasa de financiación, el interés abierto (OI) u otra cosa?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
BTC cayó por debajo de los 80.000 $ y el mercado hizo lo de siempre: se liquidaron futuros apalancados por valor de 196 M$ en las últimas 24 horas, y las posiciones largas representaron el 65 % del total. De esa cifra, 53 M$ correspondieron únicamente a BTC, según los datos de CoinGlass.
Esto es lo que merece la pena vigilar: la tasa de financiación sigue apenas en positivo, en un 0,0021 %. Las posiciones largas siguen pagando a las cortas, incluso después de que se liquidaran posiciones largas por valor de 128 M$. Esa es la señal de un reajuste del apalancamiento, no de un cambio de convicción: se eliminó el exceso especulativo, pero nadie está apostando realmente contra el movimiento todavía.
Si la tasa de financiación se mantiene estable o pasa a terreno positivo durante el próximo tramo a la baja, interprétalo como una liquidación ordenada. Si se vuelve negativa, eso sí sería una capitulación real, no solo posiciones apalancadas liquidadas por órdenes de stop.
¿Qué indicador usas para distinguir una liquidación de posiciones apalancadas de un cambio de tendencia real: la tasa de financiación, el interés abierto (OI) u otra cosa?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Esto es lo que merece la pena vigilar: la tasa de financiación sigue apenas en positivo, en un 0,0021 %. Las posiciones largas siguen pagando a las cortas, incluso después de que se liquidaran posiciones largas por valor de 128 M$. Esa es la señal de un reajuste del apalancamiento, no de un cambio de convicción: se eliminó el exceso especulativo, pero nadie está apostando realmente contra el movimiento todavía.
Si la tasa de financiación se mantiene estable o pasa a terreno positivo durante el próximo tramo a la baja, interprétalo como una liquidación ordenada. Si se vuelve negativa, eso sí sería una capitulación real, no solo posiciones apalancadas liquidadas por órdenes de stop.
¿Qué indicador usas para distinguir una liquidación de posiciones apalancadas de un cambio de tendencia real: la tasa de financiación, el interés abierto (OI) u otra cosa?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
78
·
--
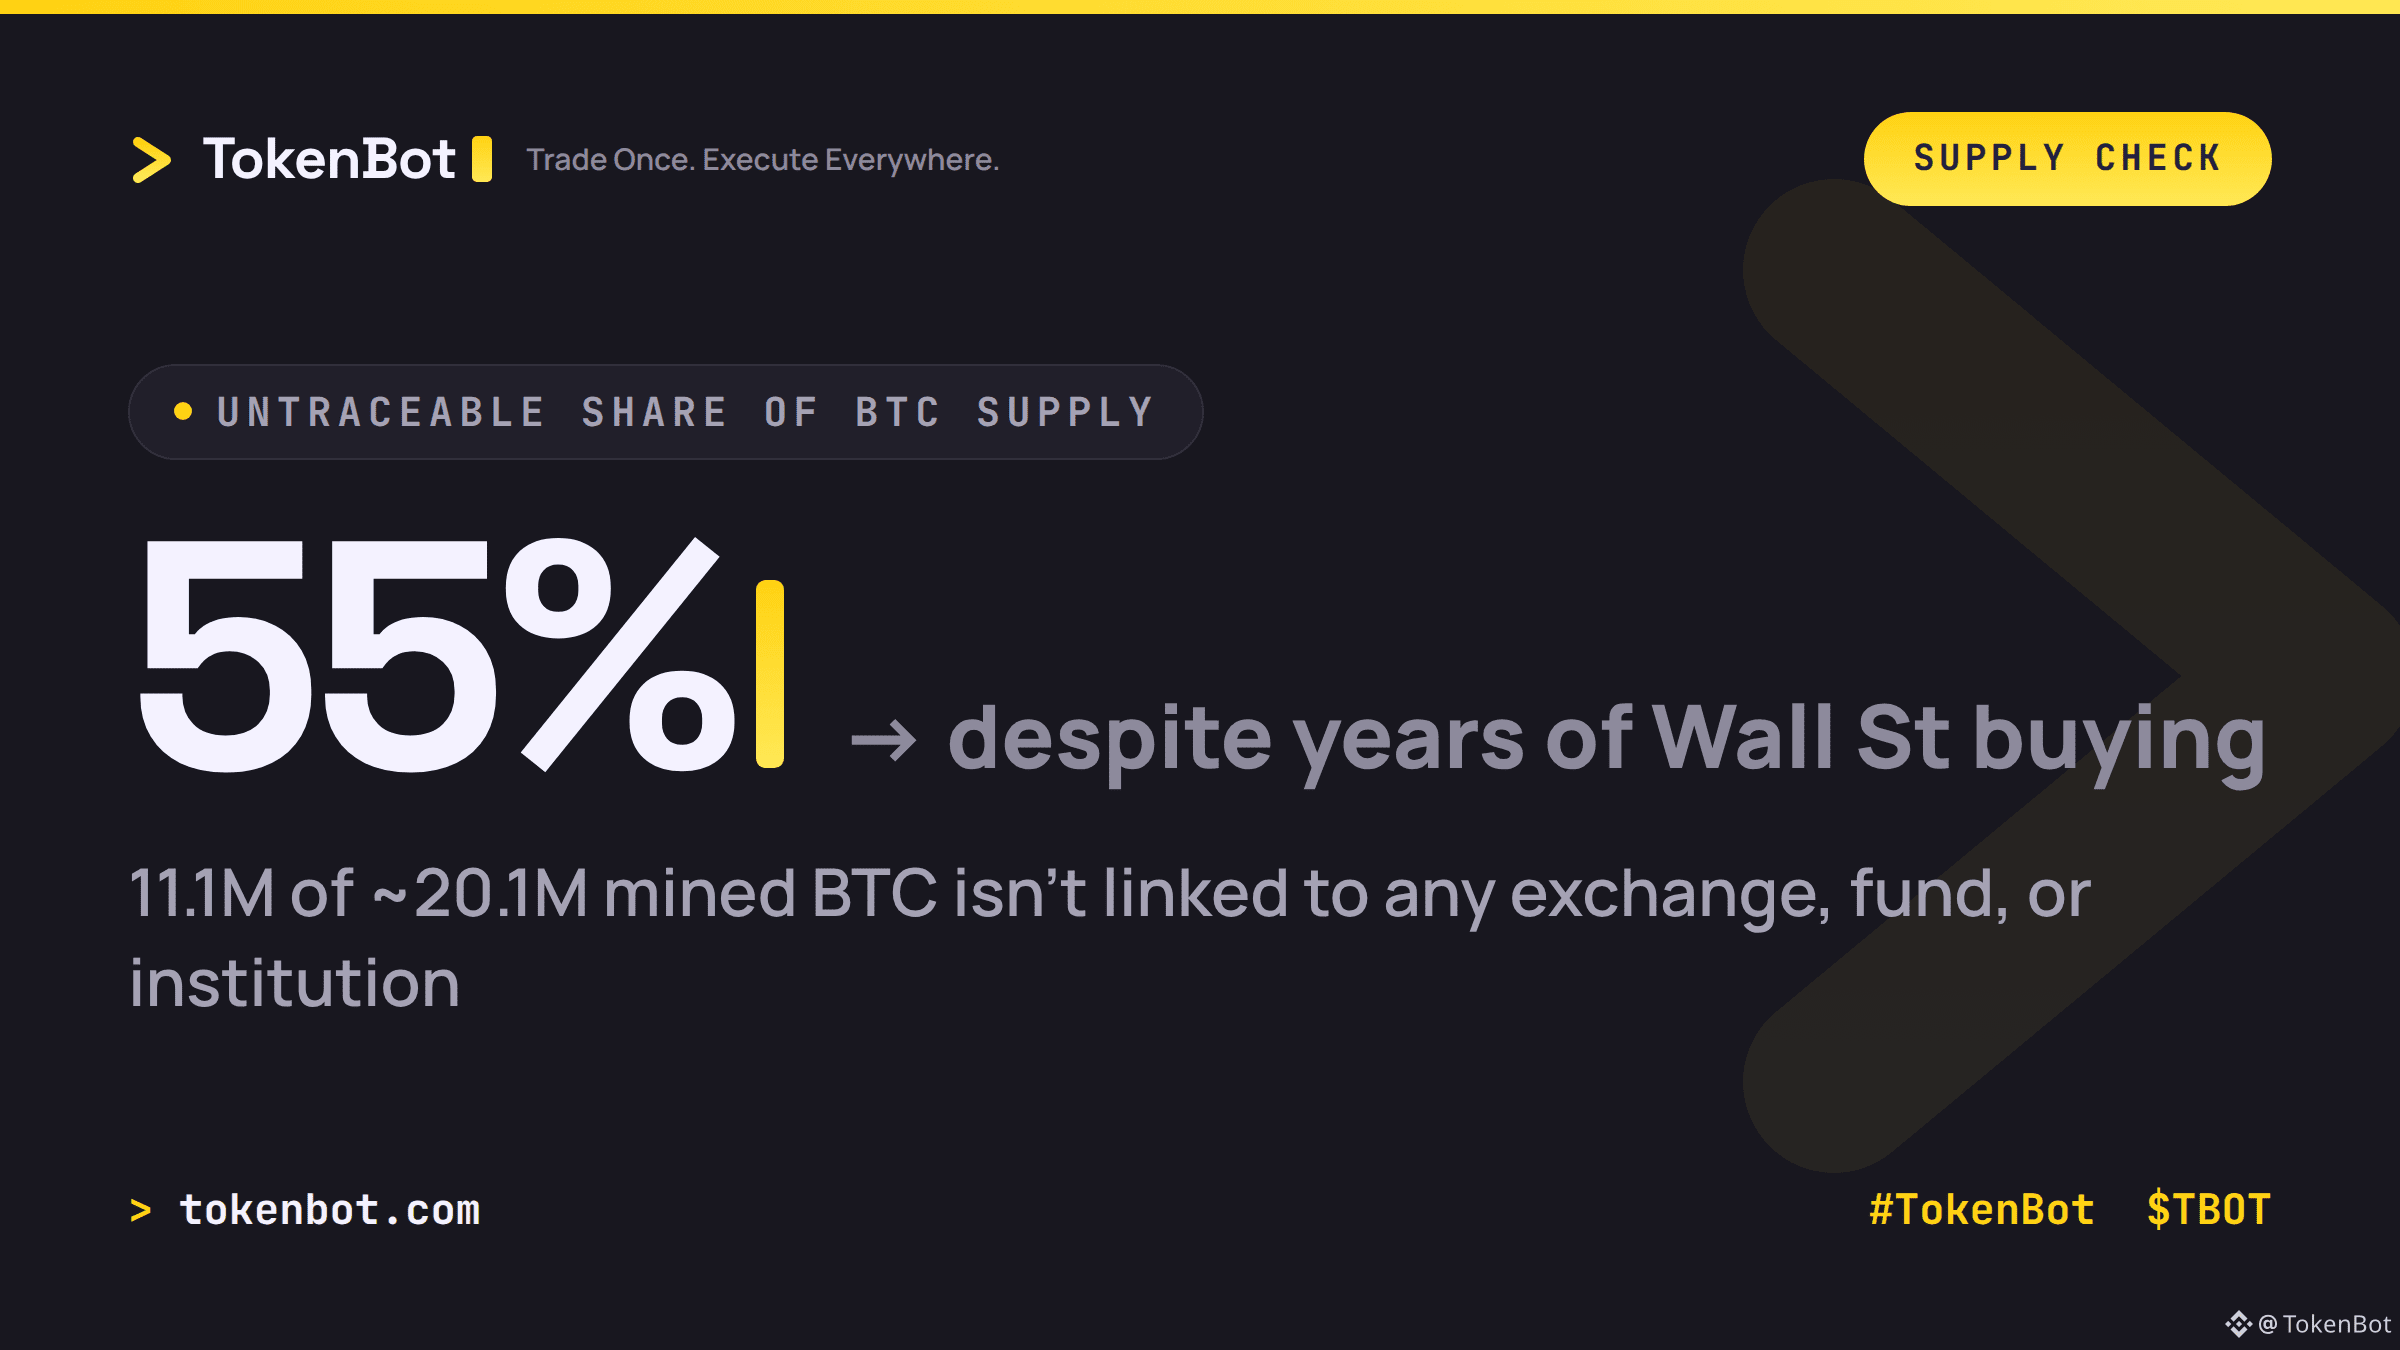
El 55 % de todo el bitcoin minado, unos 11,1 millones de los ~20,1 millones de BTC existentes, no puede rastrearse hasta ningún exchange, fondo o institución. Esa es la conclusión de Galaxy Research, y la cifra apenas ha cambiado pese a años de compras de Wall Street a través de ETF y tesorerías corporativas.
La lectura: esa oferta imposible de rastrear no es liquidez del lado vendedor. Una parte corresponde a titulares que custodian sus propios activos y simplemente no están vendiendo; otra está inactiva o se ha perdido para siempre. En cualquier caso, no es profundidad de mercado contra la que se pueda operar. La capitalización de mercado la cuenta. Los libros de órdenes no la ven.
Si calculas el tamaño de tus posiciones basándote en la oferta circulante anunciada de BTC, estás valorando frente a una oferta que nunca estuvo a la venta. ¿Cuánto de esa brecha tiene realmente en cuenta tu modelo de liquidez?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
El 55 % de todo el bitcoin minado, unos 11,1 millones de los ~20,1 millones de BTC existentes, no puede rastrearse hasta ningún exchange, fondo o institución. Esa es la conclusión de Galaxy Research, y la cifra apenas ha cambiado pese a años de compras de Wall Street a través de ETF y tesorerías corporativas.
La lectura: esa oferta imposible de rastrear no es liquidez del lado vendedor. Una parte corresponde a titulares que custodian sus propios activos y simplemente no están vendiendo; otra está inactiva o se ha perdido para siempre. En cualquier caso, no es profundidad de mercado contra la que se pueda operar. La capitalización de mercado la cuenta. Los libros de órdenes no la ven.
Si calculas el tamaño de tus posiciones basándote en la oferta circulante anunciada de BTC, estás valorando frente a una oferta que nunca estuvo a la venta. ¿Cuánto de esa brecha tiene realmente en cuenta tu modelo de liquidez?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
La lectura: esa oferta imposible de rastrear no es liquidez del lado vendedor. Una parte corresponde a titulares que custodian sus propios activos y simplemente no están vendiendo; otra está inactiva o se ha perdido para siempre. En cualquier caso, no es profundidad de mercado contra la que se pueda operar. La capitalización de mercado la cuenta. Los libros de órdenes no la ven.
Si calculas el tamaño de tus posiciones basándote en la oferta circulante anunciada de BTC, estás valorando frente a una oferta que nunca estuvo a la venta. ¿Cuánto de esa brecha tiene realmente en cuenta tu modelo de liquidez?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
160
·
--
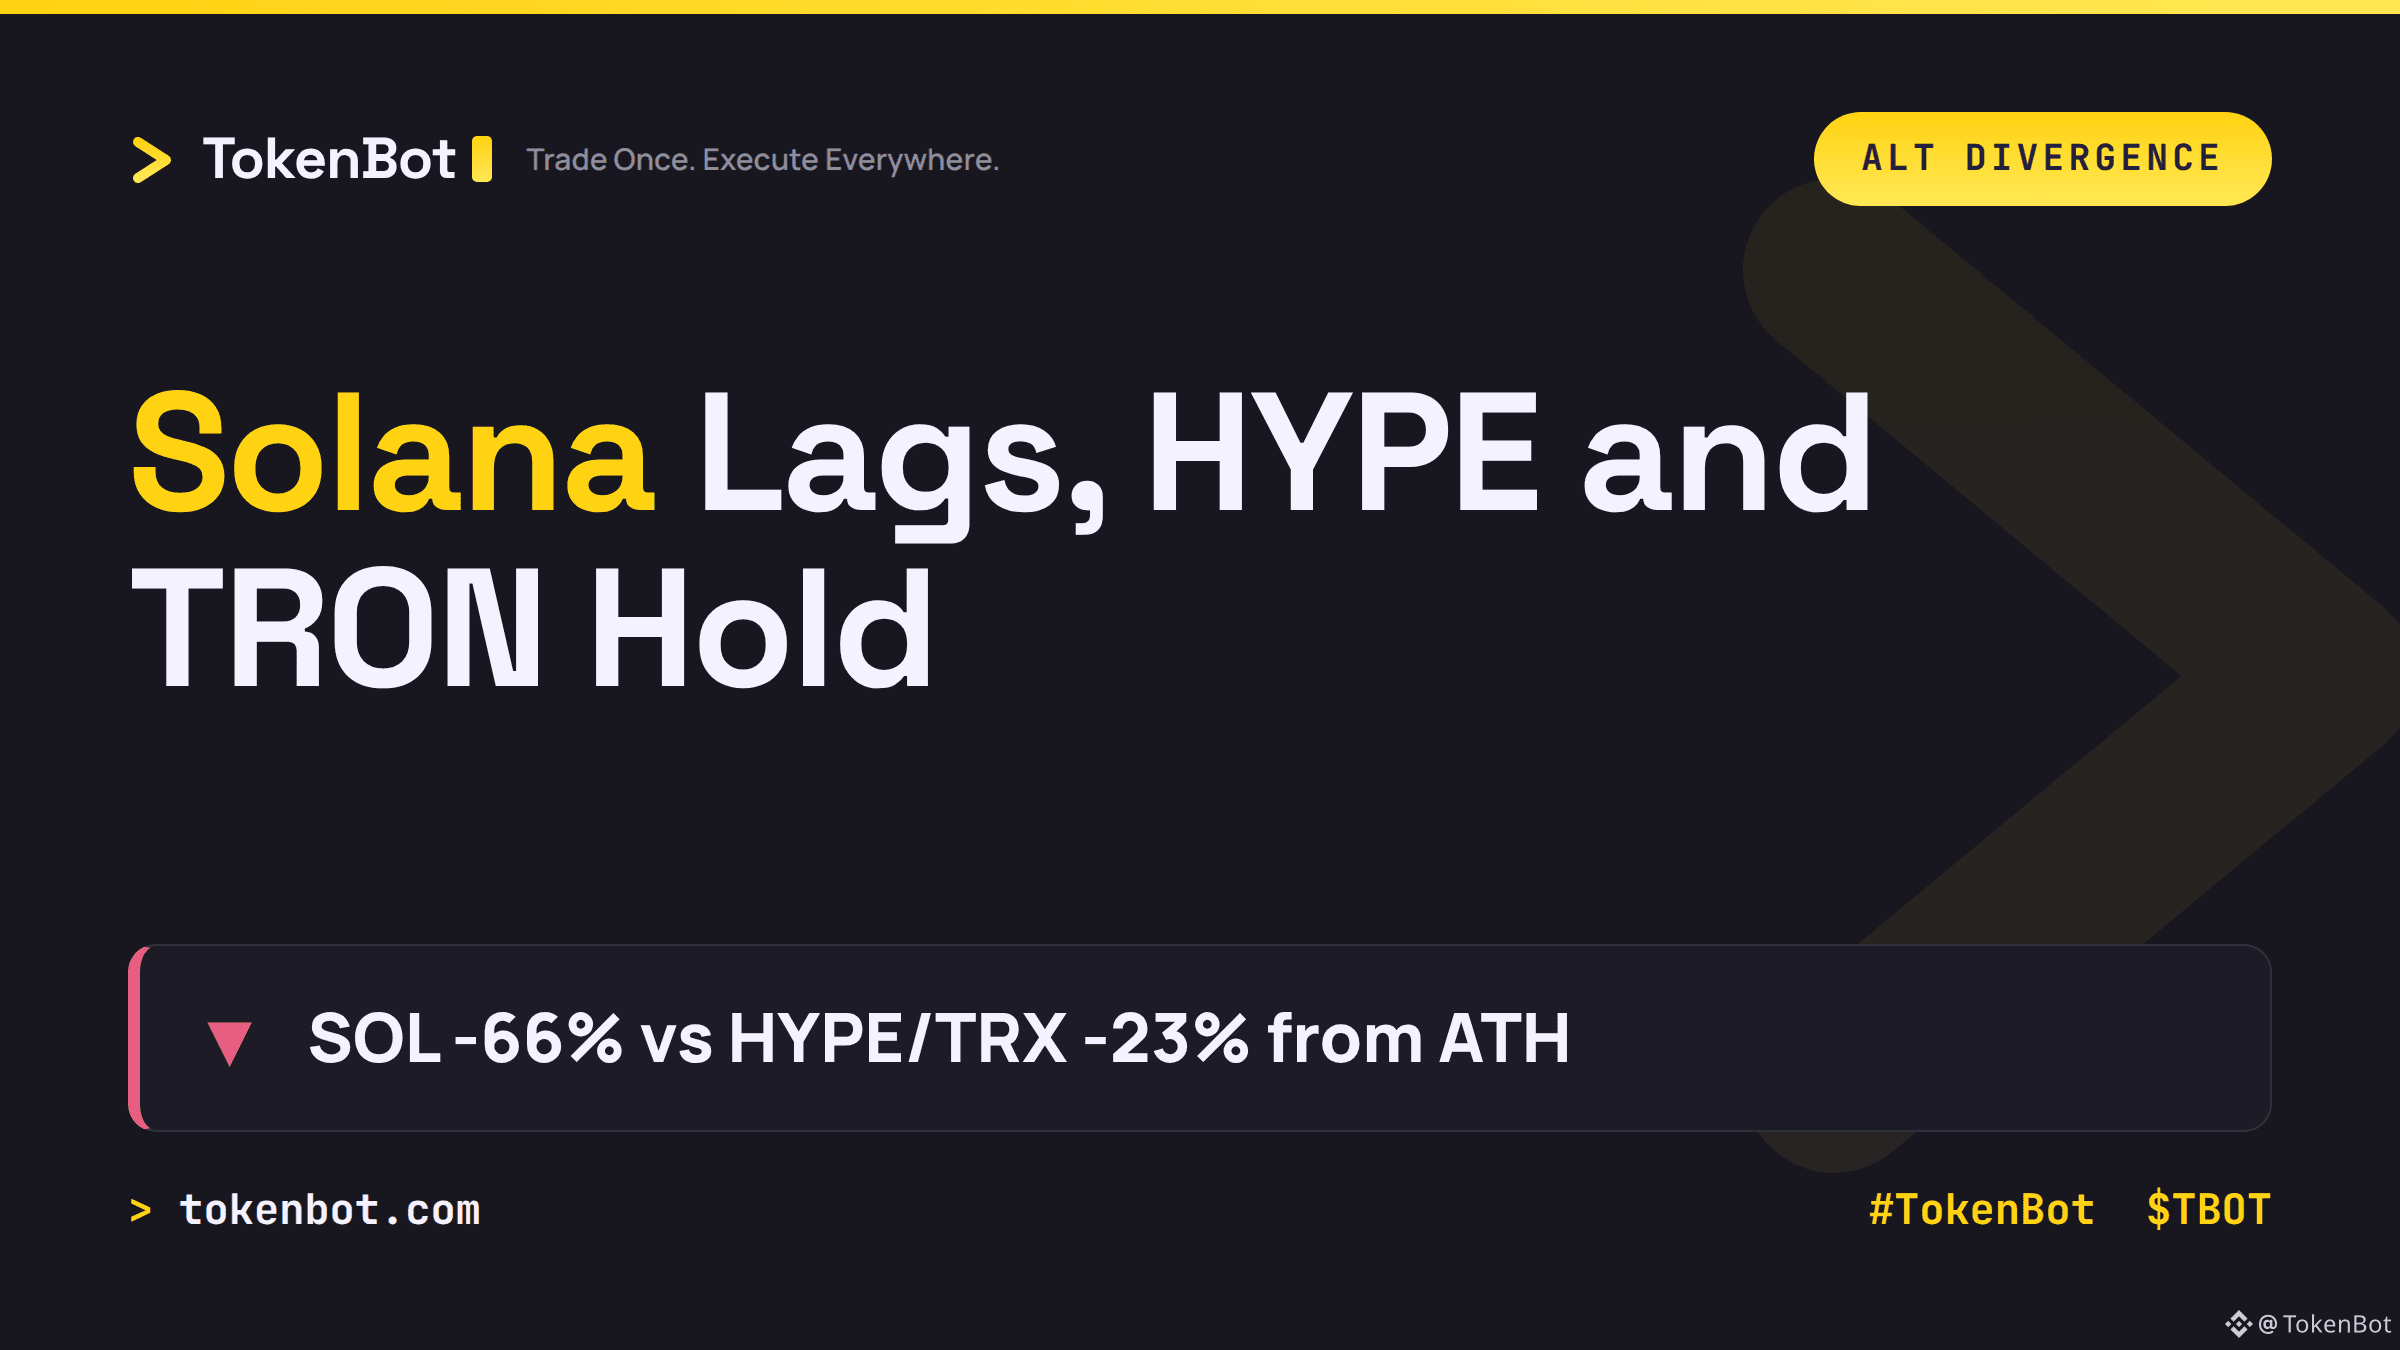
Solana está un 66 % por debajo de su máximo histórico. Hyperliquid y TRON, en comparación, apenas están un 23 % por debajo de sus respectivos máximos. El mismo mercado bajista, el mismo contexto macroeconómico, pero caídas muy diferentes.
Este tipo de diferencia normalmente no es aleatoria. Suele reflejar qué cadenas aún tienen actividad real que genera comisiones y usuarios fieles, frente a cuáles se beneficiaron únicamente de la beta durante el repunte del ciclo anterior. Cuando baja la marea, las cadenas con un uso subyacente más débil suelen caer más, y la caída de Solana en este caso es mucho más pronunciada que la de sus pares.
Vale la pena observar lo que ocurre de ahora en adelante: ¿la debilidad relativa de SOL reducirá esa brecha o la divergencia seguirá ampliándose a medida que el capital se concentre en los activos que han resistido mejor?
Si están haciendo rotaciones sistemáticas entre L1 y L2, ¿qué peso le dan a la «distancia respecto al máximo histórico» frente a los datos de uso en cadena para tomar esa decisión? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
Solana está un 66 % por debajo de su máximo histórico. Hyperliquid y TRON, en comparación, apenas están un 23 % por debajo de sus respectivos máximos. El mismo mercado bajista, el mismo contexto macroeconómico, pero caídas muy diferentes.
Este tipo de diferencia normalmente no es aleatoria. Suele reflejar qué cadenas aún tienen actividad real que genera comisiones y usuarios fieles, frente a cuáles se beneficiaron únicamente de la beta durante el repunte del ciclo anterior. Cuando baja la marea, las cadenas con un uso subyacente más débil suelen caer más, y la caída de Solana en este caso es mucho más pronunciada que la de sus pares.
Vale la pena observar lo que ocurre de ahora en adelante: ¿la debilidad relativa de SOL reducirá esa brecha o la divergencia seguirá ampliándose a medida que el capital se concentre en los activos que han resistido mejor?
Si están haciendo rotaciones sistemáticas entre L1 y L2, ¿qué peso le dan a la «distancia respecto al máximo histórico» frente a los datos de uso en cadena para tomar esa decisión? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
Este tipo de diferencia normalmente no es aleatoria. Suele reflejar qué cadenas aún tienen actividad real que genera comisiones y usuarios fieles, frente a cuáles se beneficiaron únicamente de la beta durante el repunte del ciclo anterior. Cuando baja la marea, las cadenas con un uso subyacente más débil suelen caer más, y la caída de Solana en este caso es mucho más pronunciada que la de sus pares.
Vale la pena observar lo que ocurre de ahora en adelante: ¿la debilidad relativa de SOL reducirá esa brecha o la divergencia seguirá ampliándose a medida que el capital se concentre en los activos que han resistido mejor?
Si están haciendo rotaciones sistemáticas entre L1 y L2, ¿qué peso le dan a la «distancia respecto al máximo histórico» frente a los datos de uso en cadena para tomar esa decisión? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
351
·
--
Los ETF spot de BTC perdieron 773 millones de dólares en solo dos días (22 y 23 de oct.), justo cuando el precio puso a prueba el soporte de los 80.000 dólares y puso fin a una racha de tres días de entradas. A primera vista, parece una clásica huida del riesgo.
Pero las tasas de financiación cuentan otra historia. La financiación de los contratos perpetuos de BTC se mantiene estable, en torno al 0,005-0,008 % por período de 8 horas, muy lejos de los niveles que veríamos si se tratara de una liquidación de posiciones largas apalancadas. Son flujos del mercado spot, no una cascada de liquidaciones.
Y el otro lado de ese flujo es real: las billeteras de las ballenas retiraron unos 770 millones de dólares de los exchanges esa misma semana en que los ETF estaban vendiendo. Así que tenemos mesas institucionales distribuyendo y grandes tenedores acumulando, ambos convergiendo en el mismo nivel de 80.000 dólares al mismo tiempo.
Es una situación más clara de lo que sugieren la mayoría de los titulares sobre la «caída»: dos grupos distintos que hacen apuestas opuestas al mismo precio. Si las salidas de los ETF spot siguen el ritmo de la acumulación de las ballenas, ¿qué lado crees que perderá la convicción primero?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Los ETF spot de BTC perdieron 773 millones de dólares en solo dos días (22 y 23 de oct.), justo cuando el precio puso a prueba el soporte de los 80.000 dólares y puso fin a una racha de tres días de entradas. A primera vista, parece una clásica huida del riesgo.
Pero las tasas de financiación cuentan otra historia. La financiación de los contratos perpetuos de BTC se mantiene estable, en torno al 0,005-0,008 % por período de 8 horas, muy lejos de los niveles que veríamos si se tratara de una liquidación de posiciones largas apalancadas. Son flujos del mercado spot, no una cascada de liquidaciones.
Y el otro lado de ese flujo es real: las billeteras de las ballenas retiraron unos 770 millones de dólares de los exchanges esa misma semana en que los ETF estaban vendiendo. Así que tenemos mesas institucionales distribuyendo y grandes tenedores acumulando, ambos convergiendo en el mismo nivel de 80.000 dólares al mismo tiempo.
Es una situación más clara de lo que sugieren la mayoría de los titulares sobre la «caída»: dos grupos distintos que hacen apuestas opuestas al mismo precio. Si las salidas de los ETF spot siguen el ritmo de la acumulación de las ballenas, ¿qué lado crees que perderá la convicción primero?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Pero las tasas de financiación cuentan otra historia. La financiación de los contratos perpetuos de BTC se mantiene estable, en torno al 0,005-0,008 % por período de 8 horas, muy lejos de los niveles que veríamos si se tratara de una liquidación de posiciones largas apalancadas. Son flujos del mercado spot, no una cascada de liquidaciones.
Y el otro lado de ese flujo es real: las billeteras de las ballenas retiraron unos 770 millones de dólares de los exchanges esa misma semana en que los ETF estaban vendiendo. Así que tenemos mesas institucionales distribuyendo y grandes tenedores acumulando, ambos convergiendo en el mismo nivel de 80.000 dólares al mismo tiempo.
Es una situación más clara de lo que sugieren la mayoría de los titulares sobre la «caída»: dos grupos distintos que hacen apuestas opuestas al mismo precio. Si las salidas de los ETF spot siguen el ritmo de la acumulación de las ballenas, ¿qué lado crees que perderá la convicción primero?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
337
·
--
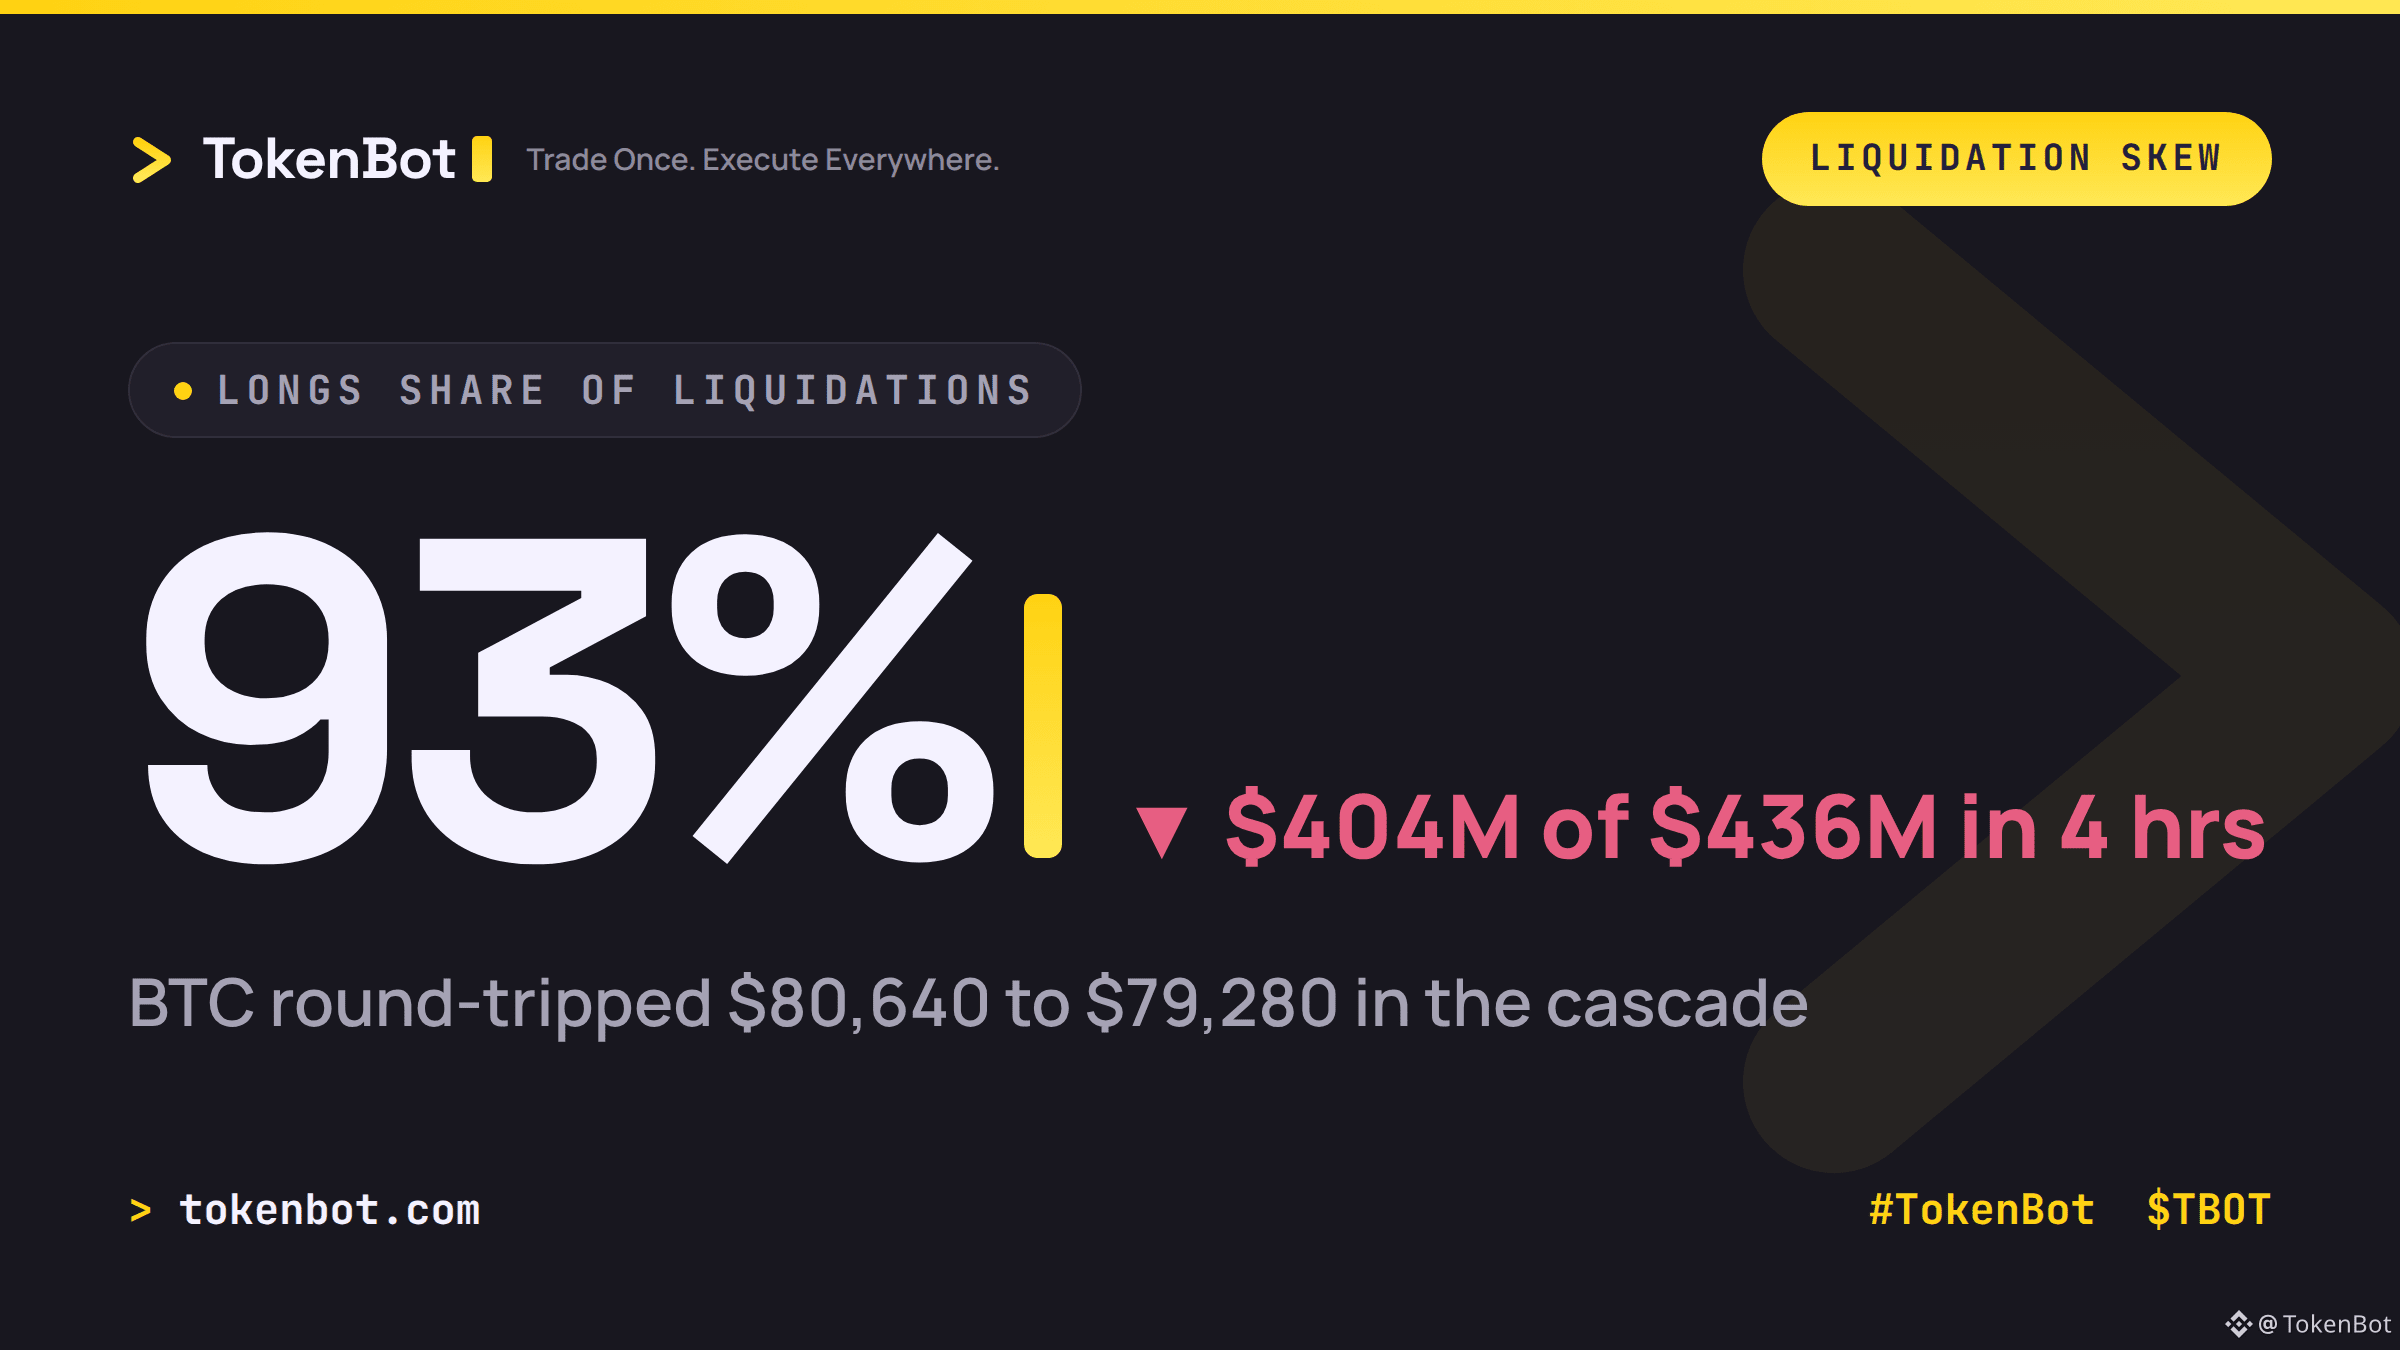
Las posiciones largas representaron 404 millones de dólares de los 436 millones liquidados en las últimas cuatro horas: una liquidación unilateral del 93%, según CoinGlass. Bitcoin cayó brevemente por debajo de los 80.000 dólares, oscilando entre los 80.640 y los 79.280 dólares antes de volver a subir hasta los 80.138. De ese total, 208 millones de dólares desaparecieron en una sola ventana de 15 minutos, cuando la caída se aceleró.
Este tipo de datos de liquidaciones tan desequilibrados suele ser la señal más clara de dónde se había acumulado el apalancamiento: los traders que compraron el rebote quedaron del lado equivocado cuando el suelo cedió. Una cascada así también avanza más rápido de lo que la mayoría de los libros de órdenes individuales puede absorber.
Si ejecutas estrategias algorítmicas en momentos como este, ¿de qué tamaño es tu margen de liquidación ante una liquidación unidireccional de cuatro horas? Opera una vez, ejecuta en todas partes: tokenbot.com sincroniza la orden en más de 25 exchanges, en lugar de dejarte expuesto en uno solo.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
Las posiciones largas representaron 404 millones de dólares de los 436 millones liquidados en las últimas cuatro horas: una liquidación unilateral del 93%, según CoinGlass. Bitcoin cayó brevemente por debajo de los 80.000 dólares, oscilando entre los 80.640 y los 79.280 dólares antes de volver a subir hasta los 80.138. De ese total, 208 millones de dólares desaparecieron en una sola ventana de 15 minutos, cuando la caída se aceleró.
Este tipo de datos de liquidaciones tan desequilibrados suele ser la señal más clara de dónde se había acumulado el apalancamiento: los traders que compraron el rebote quedaron del lado equivocado cuando el suelo cedió. Una cascada así también avanza más rápido de lo que la mayoría de los libros de órdenes individuales puede absorber.
Si ejecutas estrategias algorítmicas en momentos como este, ¿de qué tamaño es tu margen de liquidación ante una liquidación unidireccional de cuatro horas? Opera una vez, ejecuta en todas partes: tokenbot.com sincroniza la orden en más de 25 exchanges, en lugar de dejarte expuesto en uno solo.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
Este tipo de datos de liquidaciones tan desequilibrados suele ser la señal más clara de dónde se había acumulado el apalancamiento: los traders que compraron el rebote quedaron del lado equivocado cuando el suelo cedió. Una cascada así también avanza más rápido de lo que la mayoría de los libros de órdenes individuales puede absorber.
Si ejecutas estrategias algorítmicas en momentos como este, ¿de qué tamaño es tu margen de liquidación ante una liquidación unidireccional de cuatro horas? Opera una vez, ejecuta en todas partes: tokenbot.com sincroniza la orden en más de 25 exchanges, en lugar de dejarte expuesto en uno solo.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
10
·
--
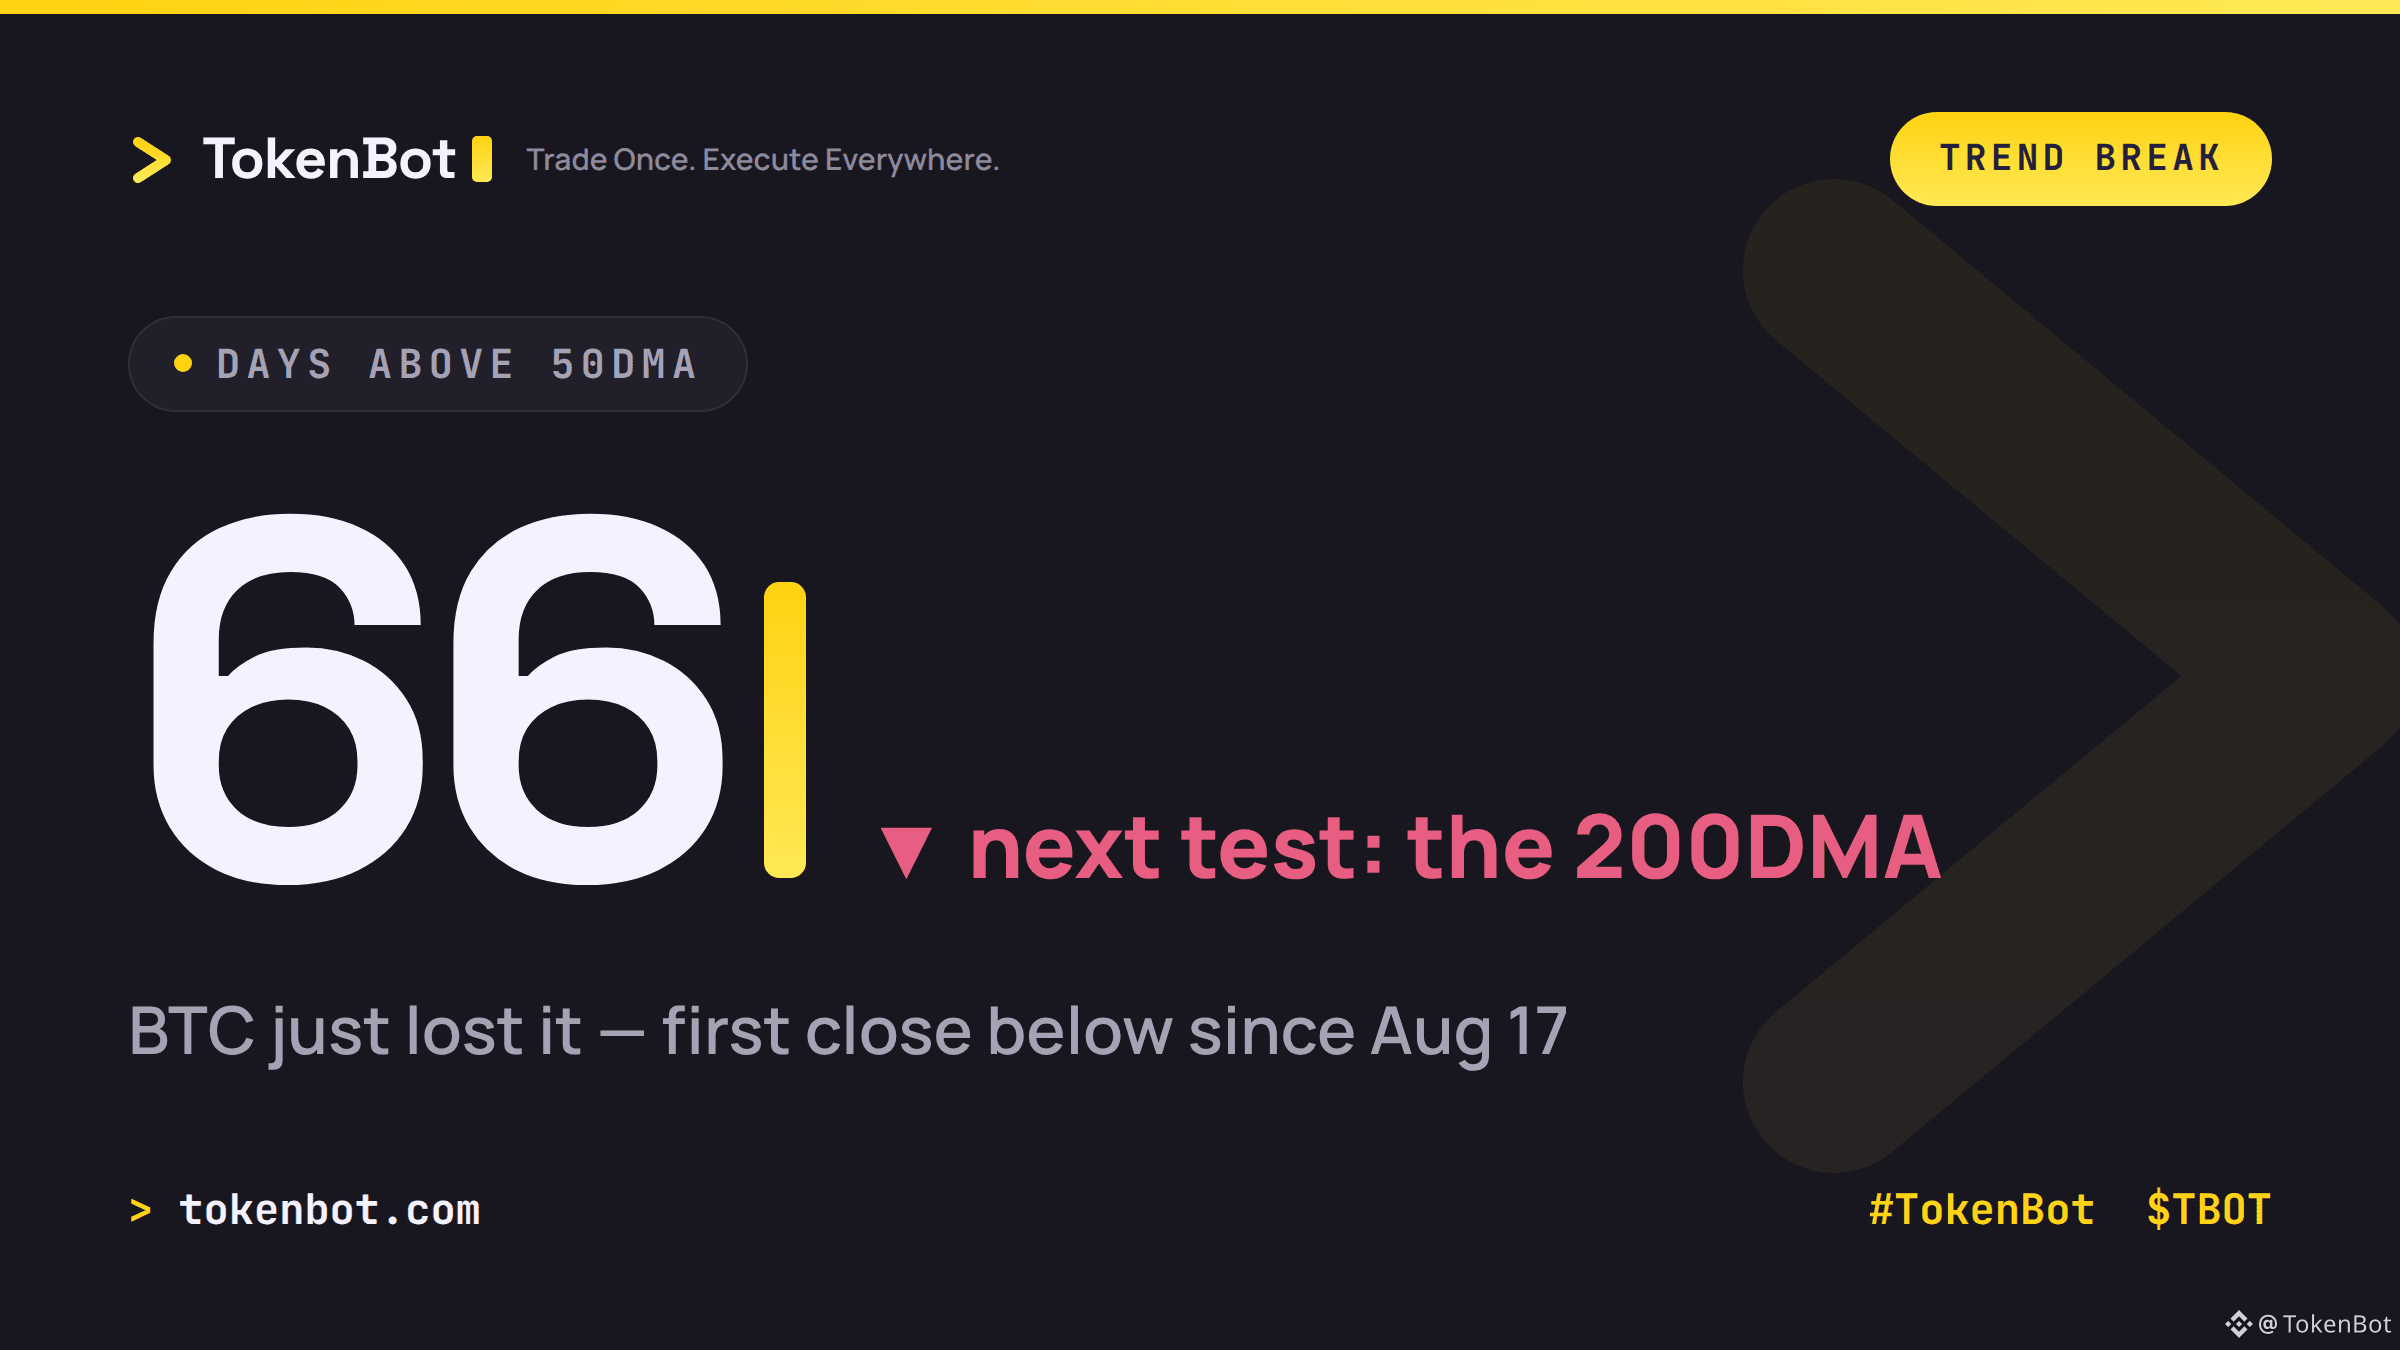
BTC acaba de cerrar por debajo de su media móvil de 50 días por primera vez desde el 17 de agosto, poniendo fin a una racha de 66 días por encima de esa línea.
Durante dos meses, la media móvil de 50 días fue el suelo. Desde el verano, cada bajada encontraba compradores justo ahí. Ahora que se ha roto, los flujos mecánicos cambian de sentido: las mesas seguidoras de tendencias que habían abierto posiciones largas basándose en esa señal son las que están alcanzando sus stops, y eso explica en parte por qué las posiciones largas se han llevado la peor parte de las liquidaciones de hoy. El precio al contado aún se mantiene aproximadamente un 10 % por encima de la media de 200 días, así que esa es la siguiente línea que realmente importa si esto no es solo una sacudida.
Me pregunto cómo lo están gestionando las mesas sistemáticas: ¿stop estricto al romperse la media de 50 días o esperan un cierre confirmado por debajo de la de 200 antes de considerarlo un cambio de tendencia y no solo ruido?
Ejecutar una salida de este tipo de forma coordinada en varios exchanges (en vez de ir pestaña por pestaña) es precisamente el problema para el que se creó TokenBot. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
BTC acaba de cerrar por debajo de su media móvil de 50 días por primera vez desde el 17 de agosto, poniendo fin a una racha de 66 días por encima de esa línea.
Durante dos meses, la media móvil de 50 días fue el suelo. Desde el verano, cada bajada encontraba compradores justo ahí. Ahora que se ha roto, los flujos mecánicos cambian de sentido: las mesas seguidoras de tendencias que habían abierto posiciones largas basándose en esa señal son las que están alcanzando sus stops, y eso explica en parte por qué las posiciones largas se han llevado la peor parte de las liquidaciones de hoy. El precio al contado aún se mantiene aproximadamente un 10 % por encima de la media de 200 días, así que esa es la siguiente línea que realmente importa si esto no es solo una sacudida.
Me pregunto cómo lo están gestionando las mesas sistemáticas: ¿stop estricto al romperse la media de 50 días o esperan un cierre confirmado por debajo de la de 200 antes de considerarlo un cambio de tendencia y no solo ruido?
Ejecutar una salida de este tipo de forma coordinada en varios exchanges (en vez de ir pestaña por pestaña) es precisamente el problema para el que se creó TokenBot. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
Durante dos meses, la media móvil de 50 días fue el suelo. Desde el verano, cada bajada encontraba compradores justo ahí. Ahora que se ha roto, los flujos mecánicos cambian de sentido: las mesas seguidoras de tendencias que habían abierto posiciones largas basándose en esa señal son las que están alcanzando sus stops, y eso explica en parte por qué las posiciones largas se han llevado la peor parte de las liquidaciones de hoy. El precio al contado aún se mantiene aproximadamente un 10 % por encima de la media de 200 días, así que esa es la siguiente línea que realmente importa si esto no es solo una sacudida.
Me pregunto cómo lo están gestionando las mesas sistemáticas: ¿stop estricto al romperse la media de 50 días o esperan un cierre confirmado por debajo de la de 200 antes de considerarlo un cambio de tendencia y no solo ruido?
Ejecutar una salida de este tipo de forma coordinada en varios exchanges (en vez de ir pestaña por pestaña) es precisamente el problema para el que se creó TokenBot. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
1
·
--
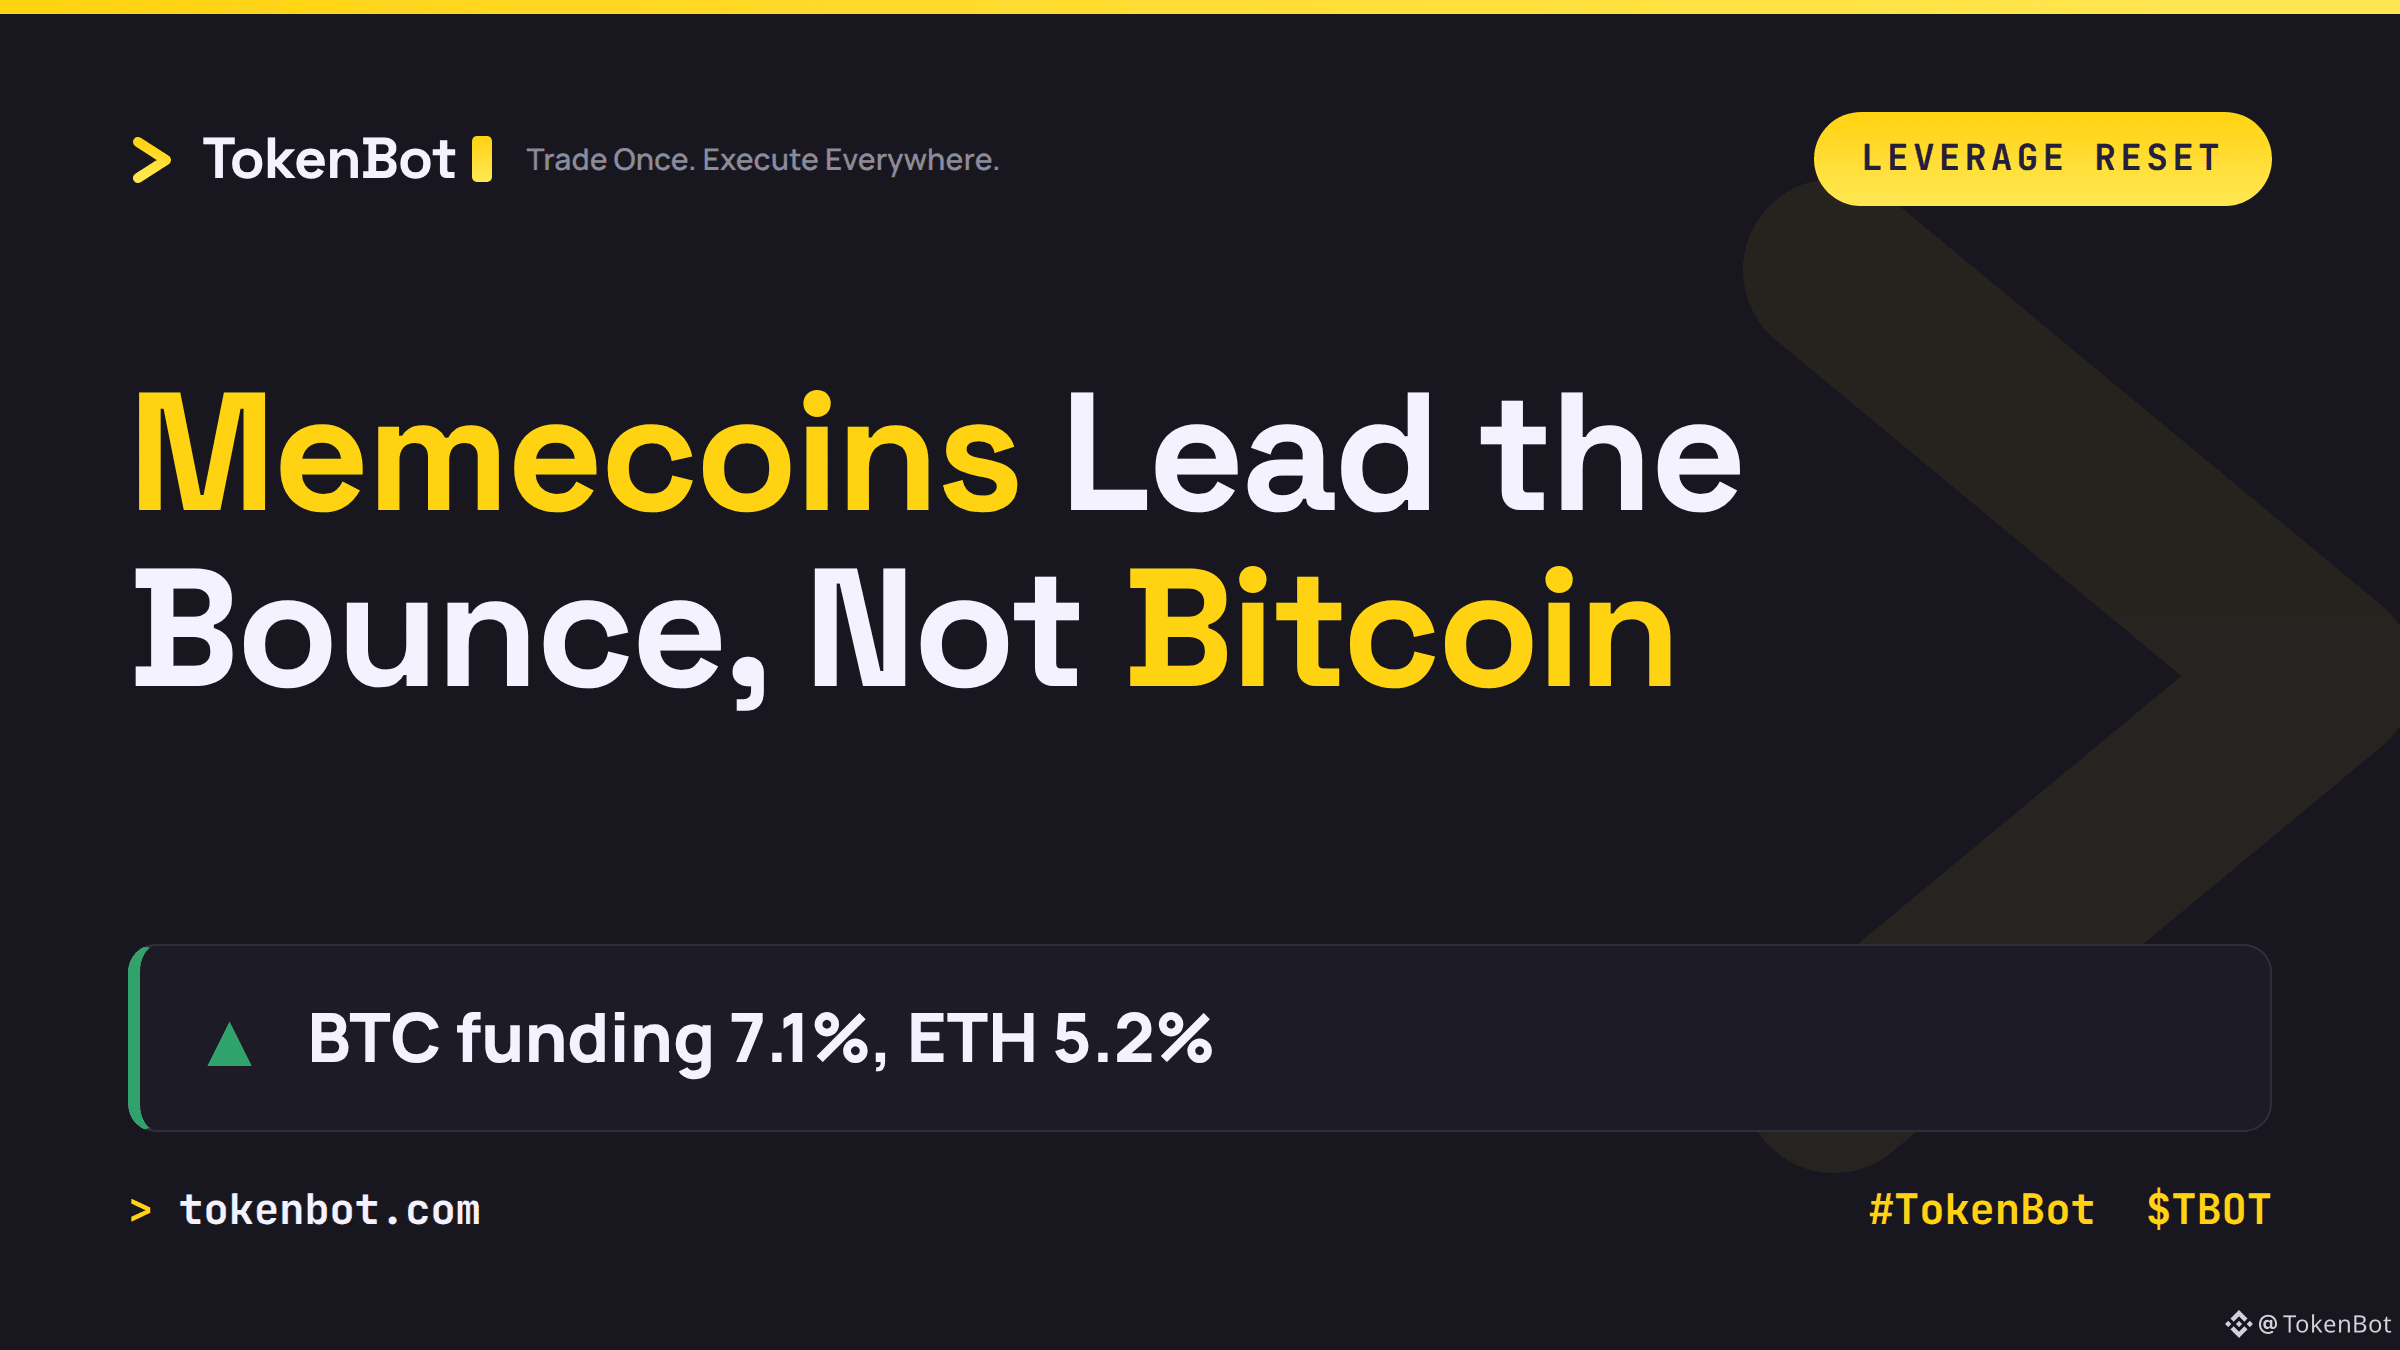
Pepe sube un 13% hoy. Bitcoin apenas se movió: +0,5%, hasta los $81,700. Las memecoins están haciendo todo el trabajo en este rebote, no el propio BTC.
Por debajo, los indicadores de apalancamiento se reajustaron limpiamente: la tasa de financiación de los futuros perpetuos de BTC bajó a aproximadamente un 7,1% anualizado y la de ETH, a un 5,2%. Ambas se normalizaron antes del vencimiento de las opciones de hoy. Eso indica que los traders están cerrando posiciones largas y cortas antiguas antes del vencimiento, no que haya una nueva oleada de compras convencidas. El indicador de temporada de altcoins de CoinDesk subió a 58/100 desde el mínimo semanal de 54, pero es un pequeño avance desde un punto de partida limpio, no una tendencia confirmada.
Cabe preguntarse: ¿está empezando a rotar capital hacia las altcoins de verdad, o simplemente las criptomonedas de pequeña capitalización están rebotando con más fuerza tras la liquidación del apalancamiento? Fíjate en si las criptomonedas del estilo de Pepe siguen superando a BTC cuando se normalicen las tasas de financiación: esa es la señal clave.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Pepe sube un 13% hoy. Bitcoin apenas se movió: +0,5%, hasta los $81,700. Las memecoins están haciendo todo el trabajo en este rebote, no el propio BTC.
Por debajo, los indicadores de apalancamiento se reajustaron limpiamente: la tasa de financiación de los futuros perpetuos de BTC bajó a aproximadamente un 7,1% anualizado y la de ETH, a un 5,2%. Ambas se normalizaron antes del vencimiento de las opciones de hoy. Eso indica que los traders están cerrando posiciones largas y cortas antiguas antes del vencimiento, no que haya una nueva oleada de compras convencidas. El indicador de temporada de altcoins de CoinDesk subió a 58/100 desde el mínimo semanal de 54, pero es un pequeño avance desde un punto de partida limpio, no una tendencia confirmada.
Cabe preguntarse: ¿está empezando a rotar capital hacia las altcoins de verdad, o simplemente las criptomonedas de pequeña capitalización están rebotando con más fuerza tras la liquidación del apalancamiento? Fíjate en si las criptomonedas del estilo de Pepe siguen superando a BTC cuando se normalicen las tasas de financiación: esa es la señal clave.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Por debajo, los indicadores de apalancamiento se reajustaron limpiamente: la tasa de financiación de los futuros perpetuos de BTC bajó a aproximadamente un 7,1% anualizado y la de ETH, a un 5,2%. Ambas se normalizaron antes del vencimiento de las opciones de hoy. Eso indica que los traders están cerrando posiciones largas y cortas antiguas antes del vencimiento, no que haya una nueva oleada de compras convencidas. El indicador de temporada de altcoins de CoinDesk subió a 58/100 desde el mínimo semanal de 54, pero es un pequeño avance desde un punto de partida limpio, no una tendencia confirmada.
Cabe preguntarse: ¿está empezando a rotar capital hacia las altcoins de verdad, o simplemente las criptomonedas de pequeña capitalización están rebotando con más fuerza tras la liquidación del apalancamiento? Fíjate en si las criptomonedas del estilo de Pepe siguen superando a BTC cuando se normalicen las tasas de financiación: esa es la señal clave.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
118
·
--
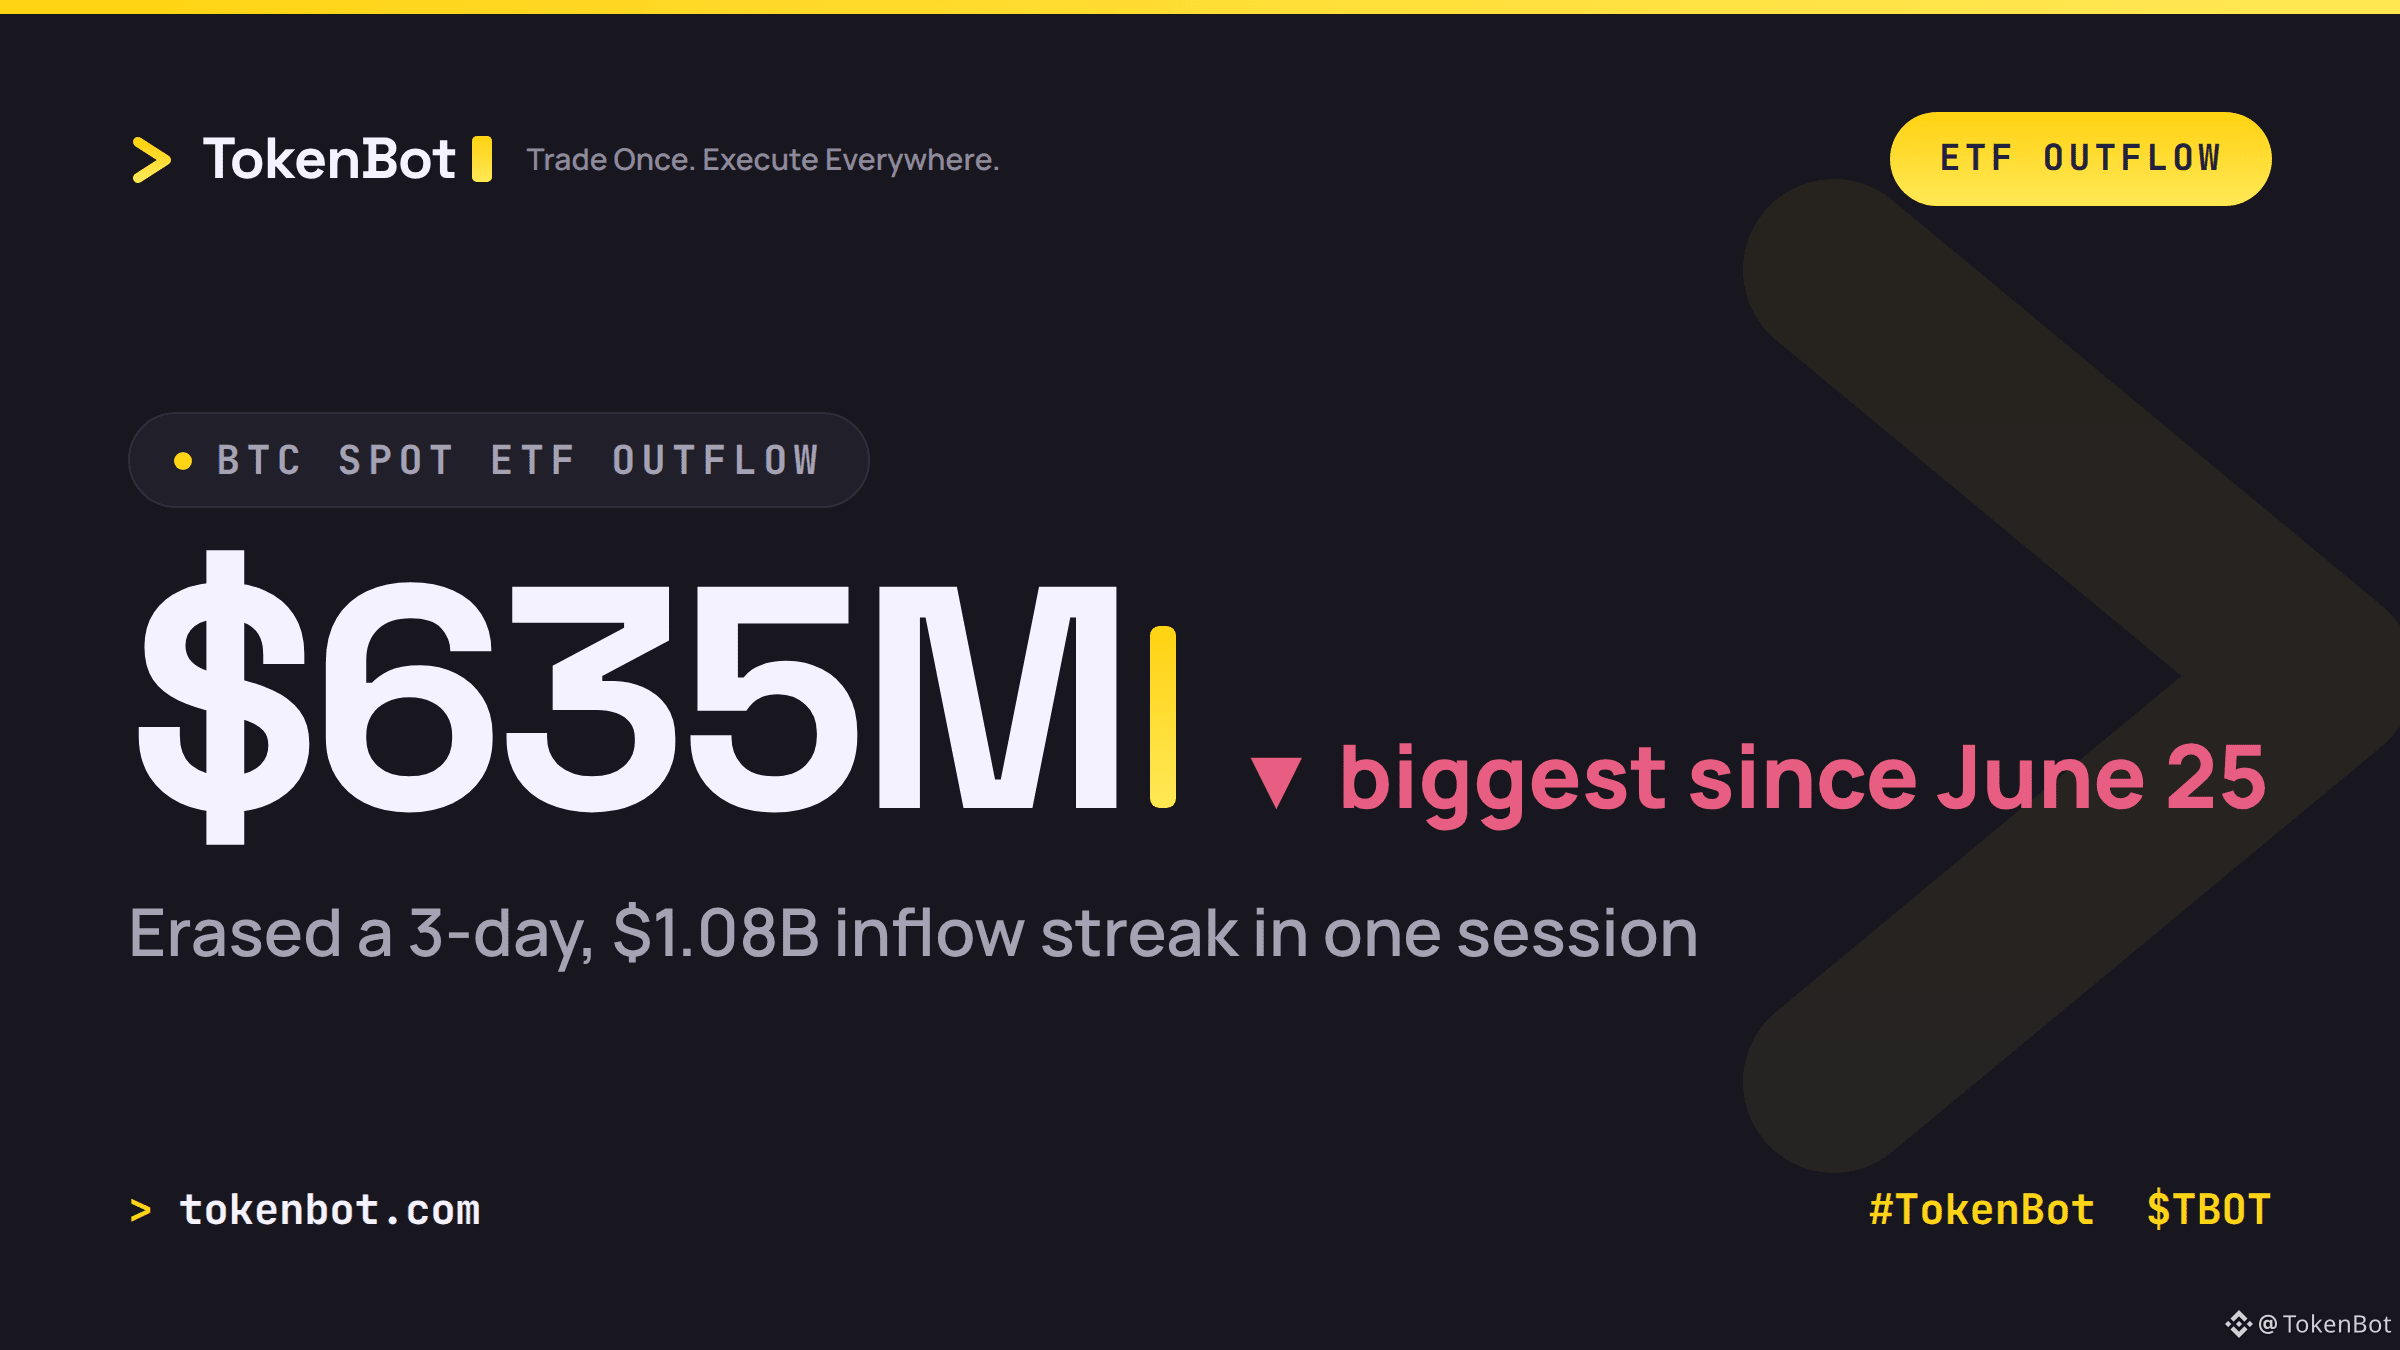
Los ETF de Bitcoin al contado registraron el mayor flujo de salida diario desde el 25 de junio: el jueves salieron $635M, poniendo fin a una racha de tres días que había atraído $1.08B. IBIT encabezó las salidas con $254M, FBTC devolvió $217M y ARKB perdió $109M. Los ETF de Ethereum perdieron otros $110M.
El detonante no vino de la cadena de bloques. Tesla redujo su previsión de gasto, el Nasdaq cerró con una caída del 2.6% y la venta masiva se extendió directamente al mundo cripto durante la noche: BTC cayó hacia los $80,989 y los exchanges liquidaron por la fuerza cerca de $431M en posiciones largas apalancadas.
Que tres días de compras institucionales se esfumen en una sola sesión nos recuerda lo escasa que sigue siendo la convicción por encima de los $80K. Cuando las acciones se resfrían, las posiciones largas apalancadas en cripto siguen siendo las primeras en contagiarse.
Si la correlación de BTC con el Nasdaq sigue aumentando así, ¿significa algo el «oro digital» en este ciclo? Opera una vez, ejecuta en todas partes: tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
Los ETF de Bitcoin al contado registraron el mayor flujo de salida diario desde el 25 de junio: el jueves salieron $635M, poniendo fin a una racha de tres días que había atraído $1.08B. IBIT encabezó las salidas con $254M, FBTC devolvió $217M y ARKB perdió $109M. Los ETF de Ethereum perdieron otros $110M.
El detonante no vino de la cadena de bloques. Tesla redujo su previsión de gasto, el Nasdaq cerró con una caída del 2.6% y la venta masiva se extendió directamente al mundo cripto durante la noche: BTC cayó hacia los $80,989 y los exchanges liquidaron por la fuerza cerca de $431M en posiciones largas apalancadas.
Que tres días de compras institucionales se esfumen en una sola sesión nos recuerda lo escasa que sigue siendo la convicción por encima de los $80K. Cuando las acciones se resfrían, las posiciones largas apalancadas en cripto siguen siendo las primeras en contagiarse.
Si la correlación de BTC con el Nasdaq sigue aumentando así, ¿significa algo el «oro digital» en este ciclo? Opera una vez, ejecuta en todas partes: tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
El detonante no vino de la cadena de bloques. Tesla redujo su previsión de gasto, el Nasdaq cerró con una caída del 2.6% y la venta masiva se extendió directamente al mundo cripto durante la noche: BTC cayó hacia los $80,989 y los exchanges liquidaron por la fuerza cerca de $431M en posiciones largas apalancadas.
Que tres días de compras institucionales se esfumen en una sola sesión nos recuerda lo escasa que sigue siendo la convicción por encima de los $80K. Cuando las acciones se resfrían, las posiciones largas apalancadas en cripto siguen siendo las primeras en contagiarse.
Si la correlación de BTC con el Nasdaq sigue aumentando así, ¿significa algo el «oro digital» en este ciclo? Opera una vez, ejecuta en todas partes: tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
230
·
--
Los ETF spot de BTC captaron 524,8 millones de dólares el miércoles; IBIT de BlackRock y FBTC de Fidelity representaron más del 85 % del total. Unas horas después, se liquidaron posiciones largas en BTC por valor de 140 millones de dólares: el 96,6 % se debió al cierre forzoso de posiciones apalancadas, no a ventas en el mercado spot.
Dos libros de órdenes completamente distintos que negocian al mismo precio. Los participantes autorizados están acumulando discretamente a través de la estructura de los ETF, mientras que el mercado de perpetuos castiga a quienes intentaron apalancar la misma operación. Esa es la divergencia que importa ahora: la demanda spot no ha desaparecido, pero el apalancamiento sigue siendo arrollado con cada retroceso.
La tasa de financiación de los contratos perpetuos de BTC sigue rondando el +7,8 % anualizado, lo que significa que quienes mantienen posiciones largas siguen pagando por conservarlas incluso después de las liquidaciones. Para quienes aplican estrategias de base o carry: ¿cuánto más tiene que comprimirse el mercado para que esa tasa de financiación pase a terreno negativo?
#TokenBot #Bitcoin #CryptoTrading $BTC $TBOT
tokenbot.com
Los ETF spot de BTC captaron 524,8 millones de dólares el miércoles; IBIT de BlackRock y FBTC de Fidelity representaron más del 85 % del total. Unas horas después, se liquidaron posiciones largas en BTC por valor de 140 millones de dólares: el 96,6 % se debió al cierre forzoso de posiciones apalancadas, no a ventas en el mercado spot.
Dos libros de órdenes completamente distintos que negocian al mismo precio. Los participantes autorizados están acumulando discretamente a través de la estructura de los ETF, mientras que el mercado de perpetuos castiga a quienes intentaron apalancar la misma operación. Esa es la divergencia que importa ahora: la demanda spot no ha desaparecido, pero el apalancamiento sigue siendo arrollado con cada retroceso.
La tasa de financiación de los contratos perpetuos de BTC sigue rondando el +7,8 % anualizado, lo que significa que quienes mantienen posiciones largas siguen pagando por conservarlas incluso después de las liquidaciones. Para quienes aplican estrategias de base o carry: ¿cuánto más tiene que comprimirse el mercado para que esa tasa de financiación pase a terreno negativo?
#TokenBot #Bitcoin #CryptoTrading $BTC $TBOT
tokenbot.com
Dos libros de órdenes completamente distintos que negocian al mismo precio. Los participantes autorizados están acumulando discretamente a través de la estructura de los ETF, mientras que el mercado de perpetuos castiga a quienes intentaron apalancar la misma operación. Esa es la divergencia que importa ahora: la demanda spot no ha desaparecido, pero el apalancamiento sigue siendo arrollado con cada retroceso.
La tasa de financiación de los contratos perpetuos de BTC sigue rondando el +7,8 % anualizado, lo que significa que quienes mantienen posiciones largas siguen pagando por conservarlas incluso después de las liquidaciones. Para quienes aplican estrategias de base o carry: ¿cuánto más tiene que comprimirse el mercado para que esa tasa de financiación pase a terreno negativo?
#TokenBot #Bitcoin #CryptoTrading $BTC $TBOT
tokenbot.com
194
·
--
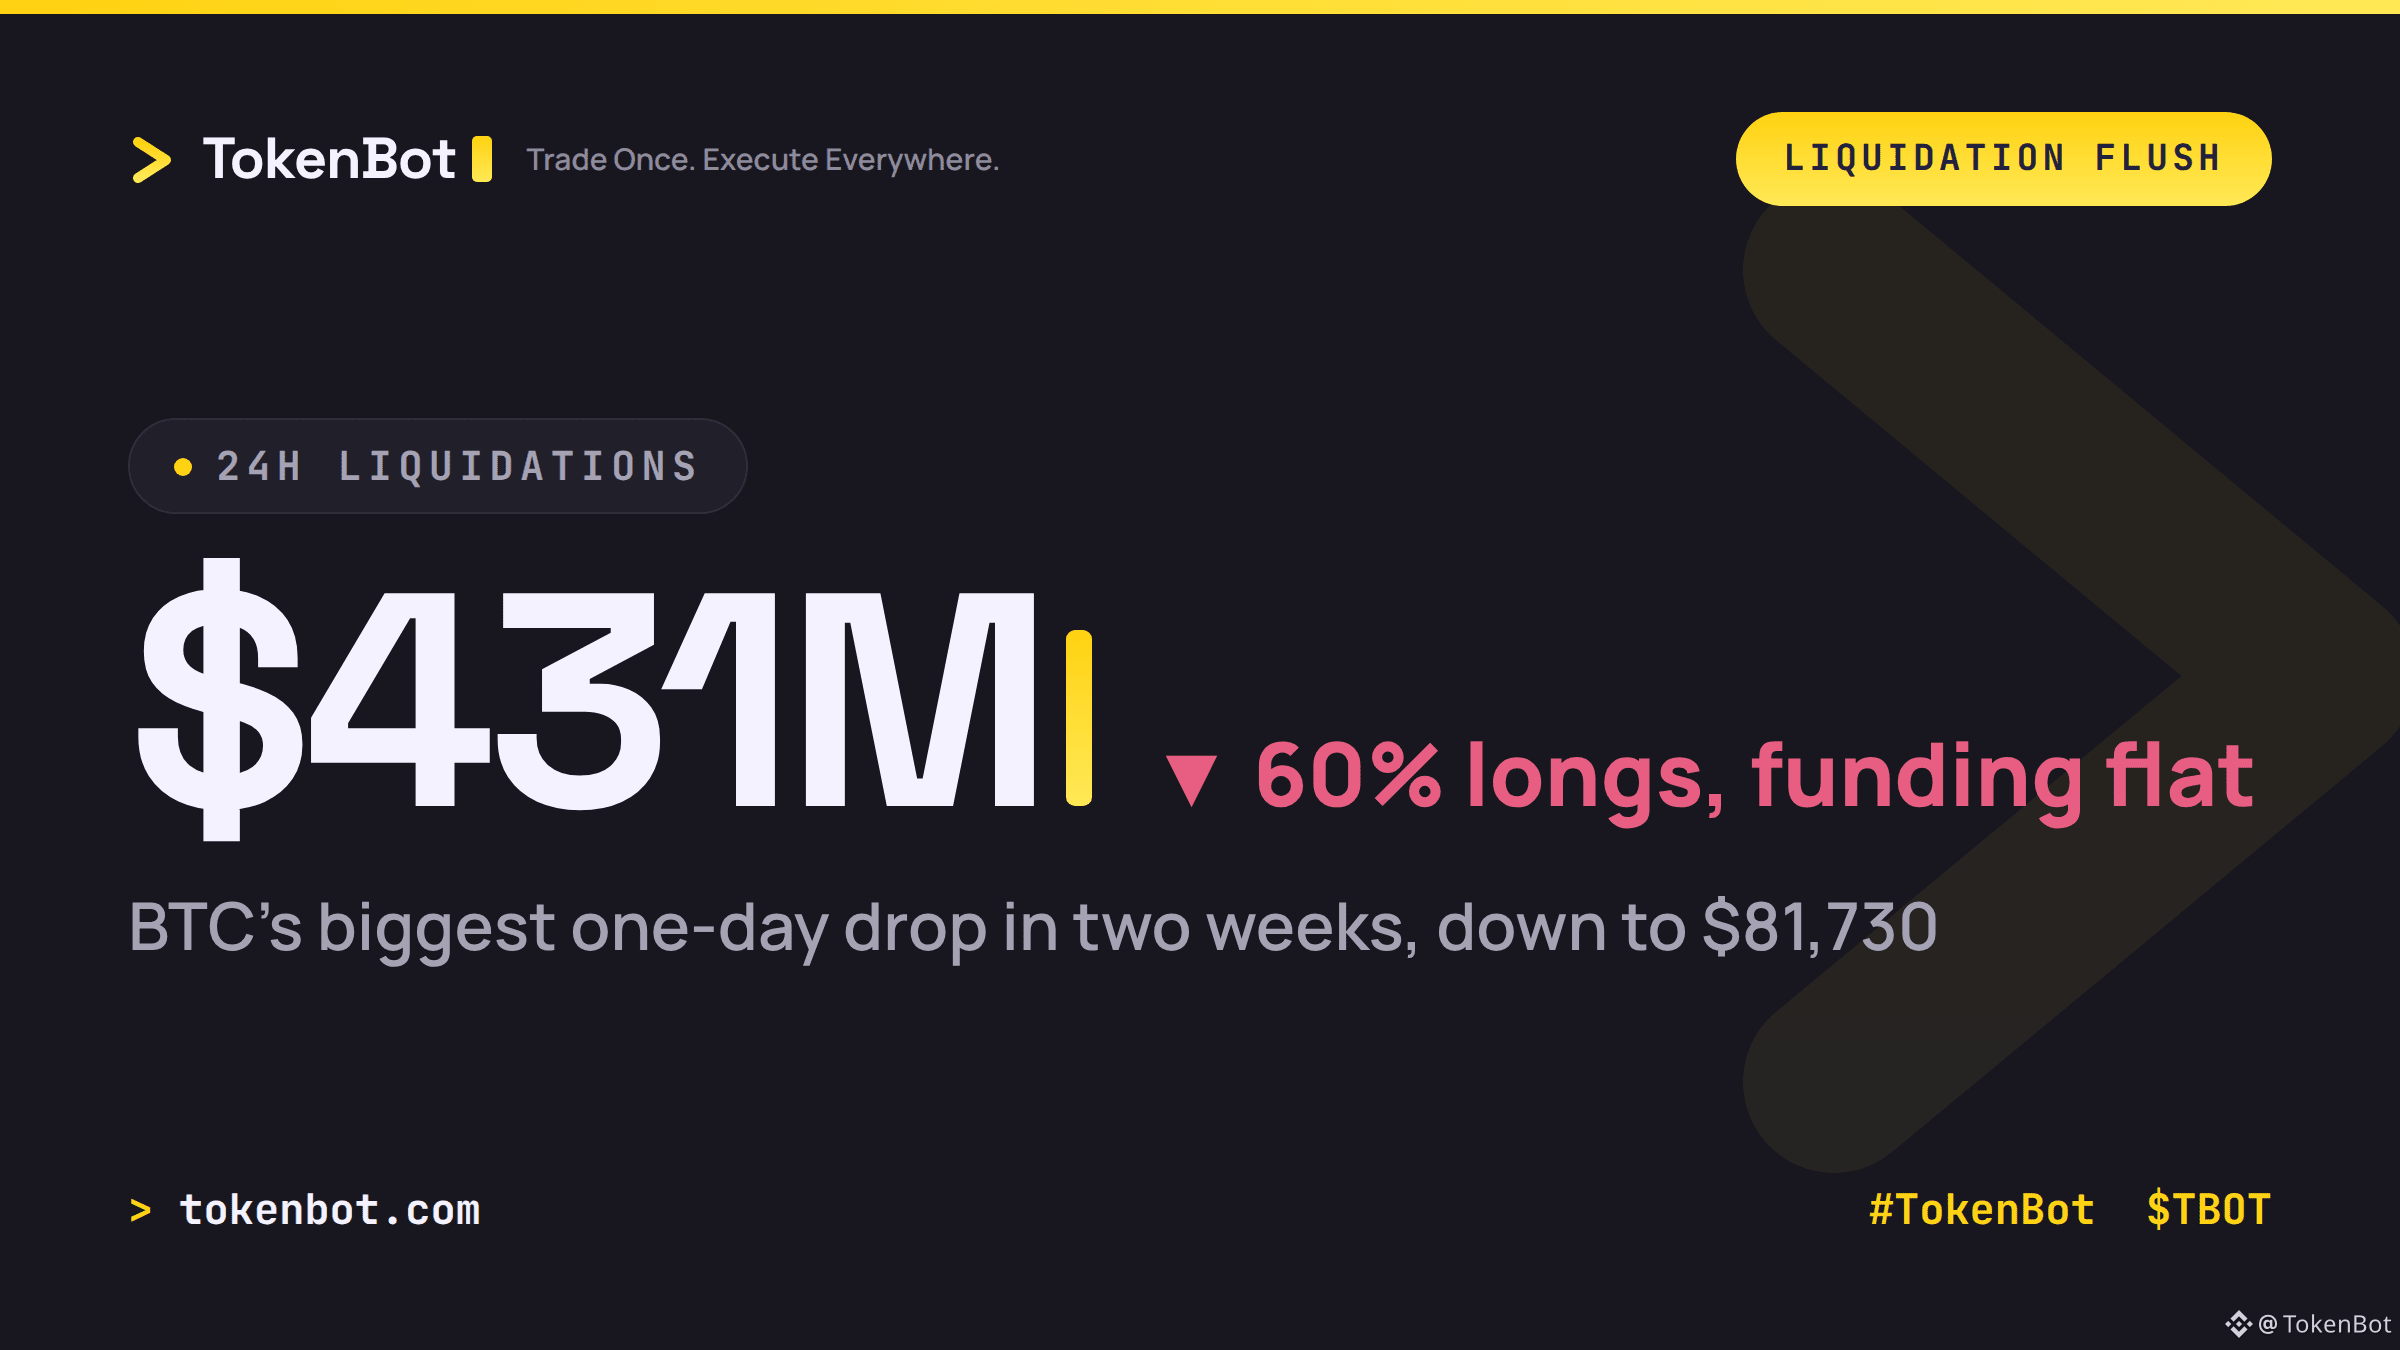
BTC acaba de registrar su mayor caída en un día en dos semanas y bajó hasta los 81.730 $, mientras los datos de inflación de EE. UU., más altos de lo esperado, y el petróleo por encima de los 111 $/barril asustaron a los activos de riesgo en general: las tecnológicas y las criptomonedas cayeron a la vez.
Lo interesante son los datos de liquidaciones: se liquidaron 431 millones de dólares en 24 horas, alrededor del 60 % en posiciones largas. Normalmente, un pico de liquidaciones de ese tamaño significa que se está deshaciendo una operación muy concurrida. Esta vez no: la tasa de financiación apenas era positiva y el interés abierto apenas se movió. Esa combinación (financiación estable, interés abierto estable y muchas liquidaciones) apunta a una sacudida macroeconómica que expulsó a los inversores más débiles en un mercado con poca liquidez, no a un exceso de apalancamiento que finalmente se desmorona.
Conviene observar si la tasa de financiación se mantiene estable mientras el precio intenta estabilizarse: si es así, esto fue solo ruido. Si pasa a ser negativa durante el rebote, será otra historia.
¿Cómo lo interpretan ustedes: una sacudida macroeconómica o algo que se está gestando por debajo?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
BTC acaba de registrar su mayor caída en un día en dos semanas y bajó hasta los 81.730 $, mientras los datos de inflación de EE. UU., más altos de lo esperado, y el petróleo por encima de los 111 $/barril asustaron a los activos de riesgo en general: las tecnológicas y las criptomonedas cayeron a la vez.
Lo interesante son los datos de liquidaciones: se liquidaron 431 millones de dólares en 24 horas, alrededor del 60 % en posiciones largas. Normalmente, un pico de liquidaciones de ese tamaño significa que se está deshaciendo una operación muy concurrida. Esta vez no: la tasa de financiación apenas era positiva y el interés abierto apenas se movió. Esa combinación (financiación estable, interés abierto estable y muchas liquidaciones) apunta a una sacudida macroeconómica que expulsó a los inversores más débiles en un mercado con poca liquidez, no a un exceso de apalancamiento que finalmente se desmorona.
Conviene observar si la tasa de financiación se mantiene estable mientras el precio intenta estabilizarse: si es así, esto fue solo ruido. Si pasa a ser negativa durante el rebote, será otra historia.
¿Cómo lo interpretan ustedes: una sacudida macroeconómica o algo que se está gestando por debajo?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Lo interesante son los datos de liquidaciones: se liquidaron 431 millones de dólares en 24 horas, alrededor del 60 % en posiciones largas. Normalmente, un pico de liquidaciones de ese tamaño significa que se está deshaciendo una operación muy concurrida. Esta vez no: la tasa de financiación apenas era positiva y el interés abierto apenas se movió. Esa combinación (financiación estable, interés abierto estable y muchas liquidaciones) apunta a una sacudida macroeconómica que expulsó a los inversores más débiles en un mercado con poca liquidez, no a un exceso de apalancamiento que finalmente se desmorona.
Conviene observar si la tasa de financiación se mantiene estable mientras el precio intenta estabilizarse: si es así, esto fue solo ruido. Si pasa a ser negativa durante el rebote, será otra historia.
¿Cómo lo interpretan ustedes: una sacudida macroeconómica o algo que se está gestando por debajo?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
99
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
WithdrawalsBack: 15 networks live
126 visualizaciones
12 participa(n) en el debate
Actualización de noticias de Binance | Binance reabre los retiros de BTC, ETH, USDT y otros activos en 15 redes, cumpliendo su objetivo del domingo
Binance News
·17 «Me gusta»
·7.4k visualizaciones
BinanceUpdatesProofofReservesAddresses
28,049 visualizaciones
666 participa(n) en el debate
BinanceToResumePhaseOneOfWithdrawals
59,389 visualizaciones
948 participa(n) en el debate