
OroCryptoTrends
8.9k Publicaciones

OroCryptoTrends
 Verificado+ de Square
Denunciar
Bloquear usuario
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Abrir operación
Trader frecuente
3.2 años
3.2K+ Siguiendo
50.8K+ Seguidores
49.1K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
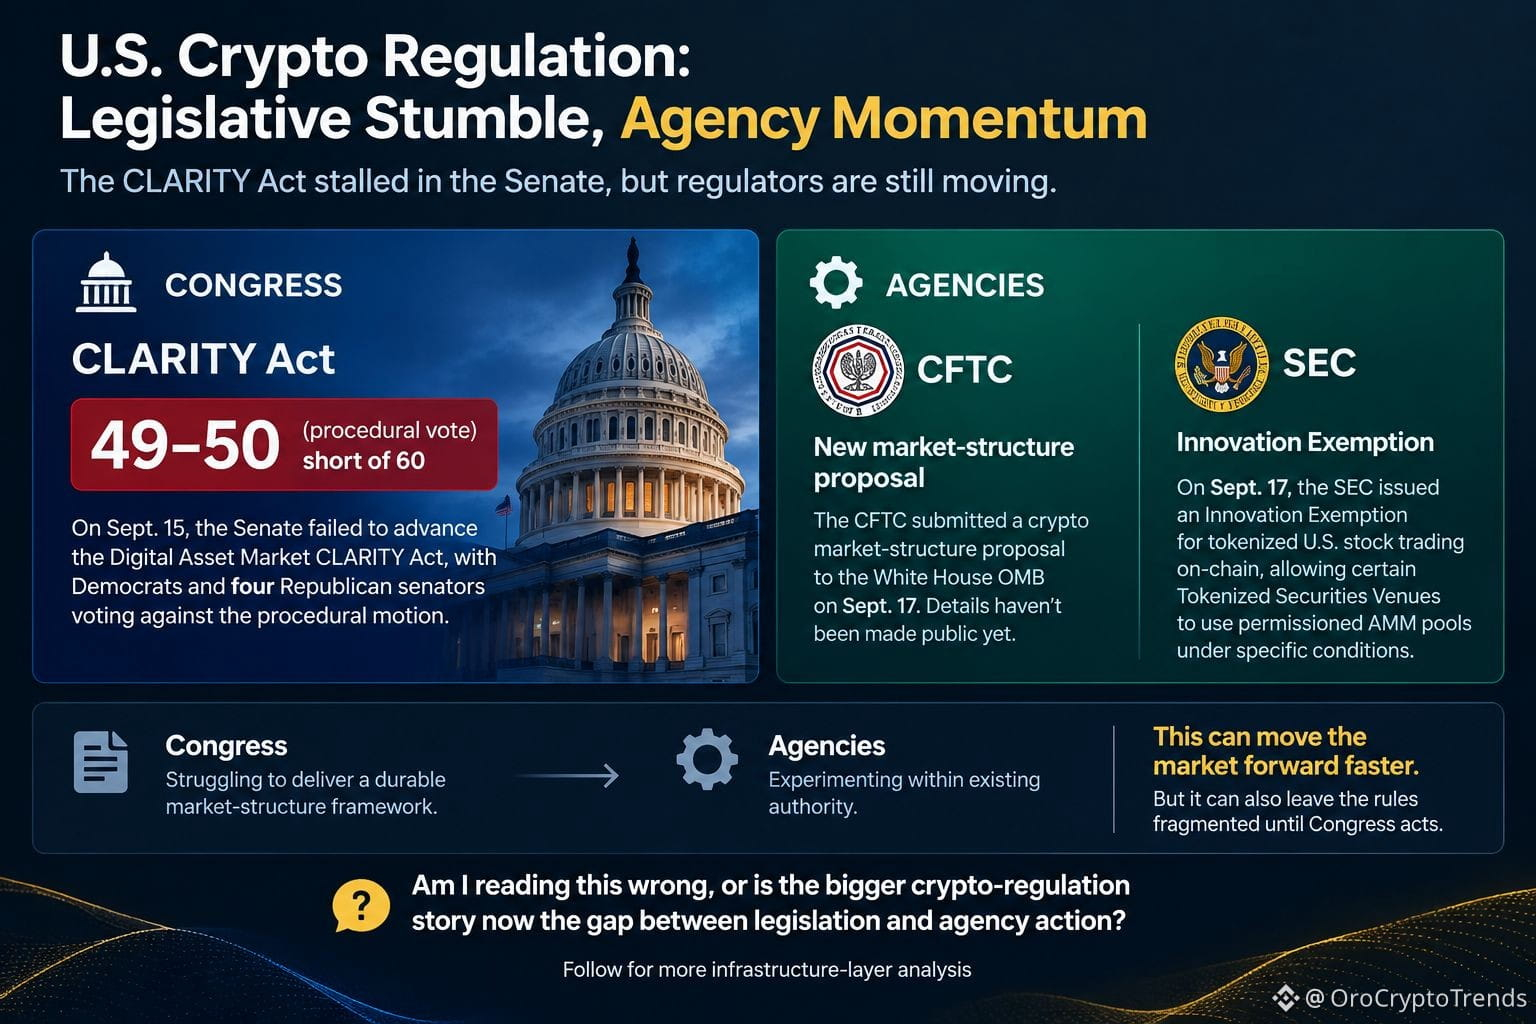
La Ley de CLARITY se estancó en el Senado. La regulación de las criptomonedas en EE. UU. no.
El 15 de septiembre, el Senado votó 49–50 en contra de impulsar la Digital Asset Market CLARITY Act, quedándose corta frente a los 60 votos necesarios para la moción procesal.
Lo que encuentro más interesante es lo que ocurrió después.
La vía legislativa chocó con un muro, pero la maquinaria regulatoria siguió avanzando. Bloomberg informó que la CFTC presentó una nueva propuesta de estructura de mercado cripto ante la Oficina de Administración y Presupuesto de la Casa Blanca el 17 de septiembre. Los detalles aún no son públicos, así que no voy a fingir que ya sabemos con precisión qué contiene la norma.
Al mismo tiempo, la SEC ya ha creado otra pieza del rompecabezas. Su Innovation Exemption del 17 de septiembre permite que ciertos Tokenized Securities Venues faciliten un comercio onchain limitado de acciones tokenizadas de NMS mediante grupos de liquidez AMM con permisos, sujeto a condiciones que incluyen protecciones al inversor, contratos inteligentes públicos y límites en símbolos y volumen de operaciones.
Eso crea un patrón regulatorio que merece la pena seguir de cerca.
El Congreso tiene dificultades para producir un marco duradero de estructura de mercado, mientras que las agencias experimentan dentro de su autoridad existente.
Eso puede hacer que el mercado avance más rápido. Pero también puede dejar las reglas fragmentadas hasta que el Congreso actúe.
¿Lo estoy leyendo mal o la historia más amplia de la regulación cripto ahora es la brecha entre la legislación y la acción de las agencias?
La Ley de CLARITY se estancó en el Senado. La regulación de las criptomonedas en EE. UU. no.
El 15 de septiembre, el Senado votó 49–50 en contra de impulsar la Digital Asset Market CLARITY Act, quedándose corta frente a los 60 votos necesarios para la moción procesal.
Lo que encuentro más interesante es lo que ocurrió después.
La vía legislativa chocó con un muro, pero la maquinaria regulatoria siguió avanzando. Bloomberg informó que la CFTC presentó una nueva propuesta de estructura de mercado cripto ante la Oficina de Administración y Presupuesto de la Casa Blanca el 17 de septiembre. Los detalles aún no son públicos, así que no voy a fingir que ya sabemos con precisión qué contiene la norma.
Al mismo tiempo, la SEC ya ha creado otra pieza del rompecabezas. Su Innovation Exemption del 17 de septiembre permite que ciertos Tokenized Securities Venues faciliten un comercio onchain limitado de acciones tokenizadas de NMS mediante grupos de liquidez AMM con permisos, sujeto a condiciones que incluyen protecciones al inversor, contratos inteligentes públicos y límites en símbolos y volumen de operaciones.
Eso crea un patrón regulatorio que merece la pena seguir de cerca.
El Congreso tiene dificultades para producir un marco duradero de estructura de mercado, mientras que las agencias experimentan dentro de su autoridad existente.
Eso puede hacer que el mercado avance más rápido. Pero también puede dejar las reglas fragmentadas hasta que el Congreso actúe.
¿Lo estoy leyendo mal o la historia más amplia de la regulación cripto ahora es la brecha entre la legislación y la acción de las agencias?
El 15 de septiembre, el Senado votó 49–50 en contra de impulsar la Digital Asset Market CLARITY Act, quedándose corta frente a los 60 votos necesarios para la moción procesal.
Lo que encuentro más interesante es lo que ocurrió después.
La vía legislativa chocó con un muro, pero la maquinaria regulatoria siguió avanzando. Bloomberg informó que la CFTC presentó una nueva propuesta de estructura de mercado cripto ante la Oficina de Administración y Presupuesto de la Casa Blanca el 17 de septiembre. Los detalles aún no son públicos, así que no voy a fingir que ya sabemos con precisión qué contiene la norma.
Al mismo tiempo, la SEC ya ha creado otra pieza del rompecabezas. Su Innovation Exemption del 17 de septiembre permite que ciertos Tokenized Securities Venues faciliten un comercio onchain limitado de acciones tokenizadas de NMS mediante grupos de liquidez AMM con permisos, sujeto a condiciones que incluyen protecciones al inversor, contratos inteligentes públicos y límites en símbolos y volumen de operaciones.
Eso crea un patrón regulatorio que merece la pena seguir de cerca.
El Congreso tiene dificultades para producir un marco duradero de estructura de mercado, mientras que las agencias experimentan dentro de su autoridad existente.
Eso puede hacer que el mercado avance más rápido. Pero también puede dejar las reglas fragmentadas hasta que el Congreso actúe.
¿Lo estoy leyendo mal o la historia más amplia de la regulación cripto ahora es la brecha entre la legislación y la acción de las agencias?
120
Con verificación
#Paramount Paramount podría estar acercándose a Warner Bros. Discovery, pero lo interesante no es el titular de los 110.000 millones de dólares.
Lo que Paramount quizá tenga que renunciar para que el acuerdo se cierre.
Reuters informa que Paramount y California, junto con otros 11 estados, podrían llegar a un acuerdo tan pronto como este fin de semana. Según se reporta, los términos incluirían un monitoreo independiente del contenido de CNN y compromisos sobre el número de estrenos en salas.
Y el mercado reaccionó de inmediato. Las acciones de Paramount subieron casi 7% después del cierre, mientras que Warner Bros. Discovery subió 8,4%.
Pero espera: quizá la reacción de la acción está pasando por alto el punto más importante.
Un acuerdo no solo eliminaría un obstáculo legal. Podría cambiar la forma en que la empresa combinada opera después de la firma. Las decisiones sobre contenido, la distribución teatral y la supervisión de CNN son áreas en las que los compromisos estructurales pueden importar mucho tiempo después de que desaparezcan los titulares de la fusión.
También hay un reloj corriendo por debajo de todo esto. Paramount enfrenta aproximadamente 7 millones de dólares al día en comisiones si la transacción sigue sin cerrarse después del 30 de septiembre, según Reuters.
Así que estoy mirando con más atención la solución/remedio que la valoración del titular.
Si el acuerdo es real, la pregunta es: ¿cuánta flexibilidad estratégica está comprando realmente Paramount con este trato?
Aún intentando averiguar qué es lo que esto realmente cambia.
#Paramount Paramount podría estar acercándose a Warner Bros. Discovery, pero lo interesante no es el titular de los 110.000 millones de dólares.
Lo que Paramount quizá tenga que renunciar para que el acuerdo se cierre.
Reuters informa que Paramount y California, junto con otros 11 estados, podrían llegar a un acuerdo tan pronto como este fin de semana. Según se reporta, los términos incluirían un monitoreo independiente del contenido de CNN y compromisos sobre el número de estrenos en salas.
Y el mercado reaccionó de inmediato. Las acciones de Paramount subieron casi 7% después del cierre, mientras que Warner Bros. Discovery subió 8,4%.
Pero espera: quizá la reacción de la acción está pasando por alto el punto más importante.
Un acuerdo no solo eliminaría un obstáculo legal. Podría cambiar la forma en que la empresa combinada opera después de la firma. Las decisiones sobre contenido, la distribución teatral y la supervisión de CNN son áreas en las que los compromisos estructurales pueden importar mucho tiempo después de que desaparezcan los titulares de la fusión.
También hay un reloj corriendo por debajo de todo esto. Paramount enfrenta aproximadamente 7 millones de dólares al día en comisiones si la transacción sigue sin cerrarse después del 30 de septiembre, según Reuters.
Así que estoy mirando con más atención la solución/remedio que la valoración del titular.
Si el acuerdo es real, la pregunta es: ¿cuánta flexibilidad estratégica está comprando realmente Paramount con este trato?
Aún intentando averiguar qué es lo que esto realmente cambia.
Lo que Paramount quizá tenga que renunciar para que el acuerdo se cierre.
Reuters informa que Paramount y California, junto con otros 11 estados, podrían llegar a un acuerdo tan pronto como este fin de semana. Según se reporta, los términos incluirían un monitoreo independiente del contenido de CNN y compromisos sobre el número de estrenos en salas.
Y el mercado reaccionó de inmediato. Las acciones de Paramount subieron casi 7% después del cierre, mientras que Warner Bros. Discovery subió 8,4%.
Pero espera: quizá la reacción de la acción está pasando por alto el punto más importante.
Un acuerdo no solo eliminaría un obstáculo legal. Podría cambiar la forma en que la empresa combinada opera después de la firma. Las decisiones sobre contenido, la distribución teatral y la supervisión de CNN son áreas en las que los compromisos estructurales pueden importar mucho tiempo después de que desaparezcan los titulares de la fusión.
También hay un reloj corriendo por debajo de todo esto. Paramount enfrenta aproximadamente 7 millones de dólares al día en comisiones si la transacción sigue sin cerrarse después del 30 de septiembre, según Reuters.
Así que estoy mirando con más atención la solución/remedio que la valoración del titular.
Si el acuerdo es real, la pregunta es: ¿cuánta flexibilidad estratégica está comprando realmente Paramount con este trato?
Aún intentando averiguar qué es lo que esto realmente cambia.
WBDUS-1,48 %
99
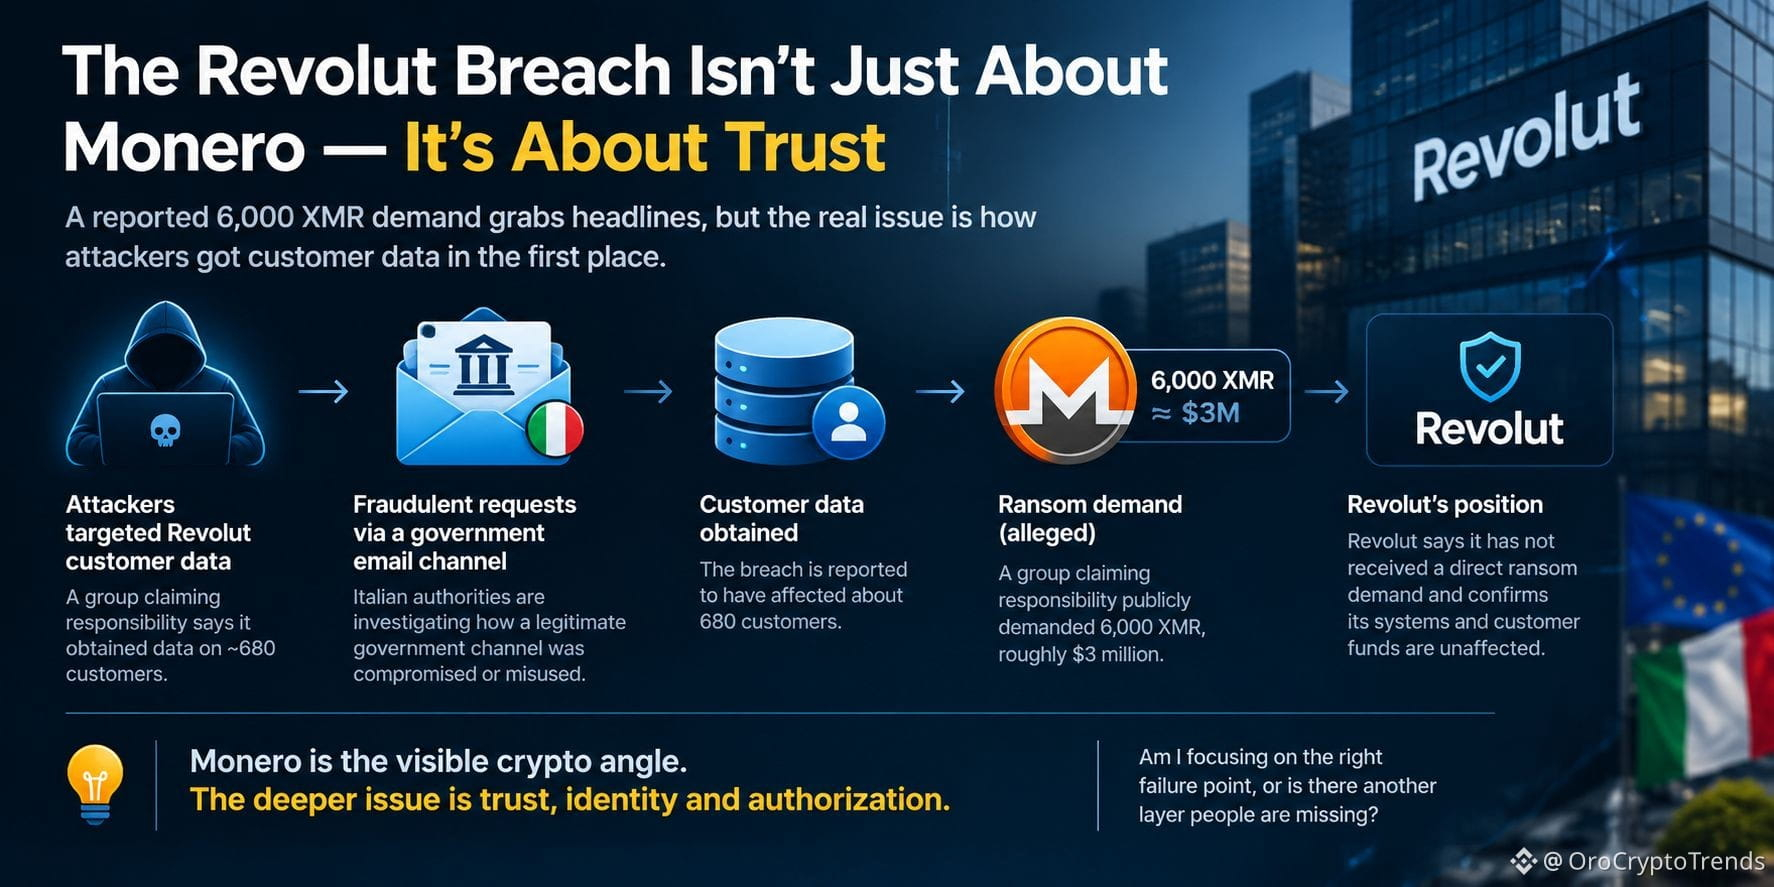
6.000 XMR no es la parte más importante de la filtración de Revolut.
La pregunta más interesante es cómo, según se informa, los atacantes obtuvieron los datos del cliente en primer lugar.
Un grupo que afirma ser responsable del incidente ha exigido públicamente 6.000 XMR, aproximadamente 3 millones de dólares, mientras amenaza con vender datos vinculados a cientos de clientes de Revolut. Los informes dicen que la filtración afectó a unas 680 personas.
Pero hay una distinción importante: Revolut afirma que no ha recibido una demanda de rescate directa del grupo. Así que yo trataría la cifra de 6.000 XMR como una afirmación pública de los presuntos atacantes, no como evidencia de una negociación de rescate activa.
Eso cambia la forma en que leo la noticia.
La narrativa cripto más evidente es: “los hackers usaron Monero para el rescate”.
Creo que eso pasa por alto el problema más grande.
El fallo que se informó ocurrió antes de la demanda de rescate. Solicitudes fraudulentas, que supuestamente provenían de un canal de correo electrónico legítimo del gobierno italiano, aparentemente se utilizaron para obtener información sensible de los clientes. Las autoridades italianas están investigando el incidente.
Ese es un problema de arquitectura de confianza.
Una institución financiera puede tener una infraestructura sólida y aun así quedar expuesta si el proceso utilizado para verificar una solicitud oficial puede ser aprovechado.
Monero es el ángulo cripto visible. La lección más profunda trata sobre identidad, autorización y confianza institucional.
¿Me estoy enfocando en el punto de fallo correcto o hay otra capa que la gente está pasando por alto?
#XMR $XMR
{future}(XMRUSDT)
6.000 XMR no es la parte más importante de la filtración de Revolut.
La pregunta más interesante es cómo, según se informa, los atacantes obtuvieron los datos del cliente en primer lugar.
Un grupo que afirma ser responsable del incidente ha exigido públicamente 6.000 XMR, aproximadamente 3 millones de dólares, mientras amenaza con vender datos vinculados a cientos de clientes de Revolut. Los informes dicen que la filtración afectó a unas 680 personas.
Pero hay una distinción importante: Revolut afirma que no ha recibido una demanda de rescate directa del grupo. Así que yo trataría la cifra de 6.000 XMR como una afirmación pública de los presuntos atacantes, no como evidencia de una negociación de rescate activa.
Eso cambia la forma en que leo la noticia.
La narrativa cripto más evidente es: “los hackers usaron Monero para el rescate”.
Creo que eso pasa por alto el problema más grande.
El fallo que se informó ocurrió antes de la demanda de rescate. Solicitudes fraudulentas, que supuestamente provenían de un canal de correo electrónico legítimo del gobierno italiano, aparentemente se utilizaron para obtener información sensible de los clientes. Las autoridades italianas están investigando el incidente.
Ese es un problema de arquitectura de confianza.
Una institución financiera puede tener una infraestructura sólida y aun así quedar expuesta si el proceso utilizado para verificar una solicitud oficial puede ser aprovechado.
Monero es el ángulo cripto visible. La lección más profunda trata sobre identidad, autorización y confianza institucional.
¿Me estoy enfocando en el punto de fallo correcto o hay otra capa que la gente está pasando por alto?
#XMR $XMR
La pregunta más interesante es cómo, según se informa, los atacantes obtuvieron los datos del cliente en primer lugar.
Un grupo que afirma ser responsable del incidente ha exigido públicamente 6.000 XMR, aproximadamente 3 millones de dólares, mientras amenaza con vender datos vinculados a cientos de clientes de Revolut. Los informes dicen que la filtración afectó a unas 680 personas.
Pero hay una distinción importante: Revolut afirma que no ha recibido una demanda de rescate directa del grupo. Así que yo trataría la cifra de 6.000 XMR como una afirmación pública de los presuntos atacantes, no como evidencia de una negociación de rescate activa.
Eso cambia la forma en que leo la noticia.
La narrativa cripto más evidente es: “los hackers usaron Monero para el rescate”.
Creo que eso pasa por alto el problema más grande.
El fallo que se informó ocurrió antes de la demanda de rescate. Solicitudes fraudulentas, que supuestamente provenían de un canal de correo electrónico legítimo del gobierno italiano, aparentemente se utilizaron para obtener información sensible de los clientes. Las autoridades italianas están investigando el incidente.
Ese es un problema de arquitectura de confianza.
Una institución financiera puede tener una infraestructura sólida y aun así quedar expuesta si el proceso utilizado para verificar una solicitud oficial puede ser aprovechado.
Monero es el ángulo cripto visible. La lección más profunda trata sobre identidad, autorización y confianza institucional.
¿Me estoy enfocando en el punto de fallo correcto o hay otra capa que la gente está pasando por alto?
#XMR $XMR
481
Operaciones en 30 d. de $BTC 5.5 USDT
#BTCBreaks80K
El movimiento de Bitcoin de aproximadamente $75,8K de vuelta por encima de $80K se debe menos a un solo catalizador alcista y más a cómo el mercado procesó dos eventos negativos.
El 15 de septiembre, el Senado no logró avanzar la Ley CLARITY en una votación procedimental de 49–50. Esa fue una votación para impulsar la legislación, no una votación final sobre que el proyecto se convierta en ley.
Reuters
Al día siguiente, la Reserva Federal elevó su tasa de política en 25 puntos básicos, a 3,75%–4%, su primer aumento desde 2023.
Federal Reserve
Sin embargo, para el 18 de septiembre, Bitcoin se había recuperado hasta alrededor de $80.191, según Barron’s.
Barron's
La pregunta importante es por qué cambió la reacción.
Los mercados no reaccionan a los titulares de forma aislada; reaccionan a la brecha entre las expectativas y la realidad. Antes de la votación de CLARITY, la información indicaba que los operadores ya habían asignado probabilidades relativamente bajas a que la legislación avanzara. El aumento de la Fed también se anticipó ampliamente.
CoinDesk
Eso significa que ninguno de los dos eventos necesariamente entregó un shock nuevo lo bastante grande como para provocar una venta sostenida.
La prueba más grande ahora es si esta recuperación representa una demanda duradera o simplemente una nueva valoración después de que pasaran dos riesgos que se esperaban.
Estoy observando la liquidez, los flujos de los ETF y el siguiente cambio en las expectativas de tasas con más atención que el titular en sí.
El impacto a largo plazo dependerá de si la demanda subyacente se mantiene intacta.
$BTC
#BTCBreaks80K
El movimiento de Bitcoin de aproximadamente $75,8K de vuelta por encima de $80K se debe menos a un solo catalizador alcista y más a cómo el mercado procesó dos eventos negativos.
El 15 de septiembre, el Senado no logró avanzar la Ley CLARITY en una votación procedimental de 49–50. Esa fue una votación para impulsar la legislación, no una votación final sobre que el proyecto se convierta en ley.
Reuters
Al día siguiente, la Reserva Federal elevó su tasa de política en 25 puntos básicos, a 3,75%–4%, su primer aumento desde 2023.
Federal Reserve
Sin embargo, para el 18 de septiembre, Bitcoin se había recuperado hasta alrededor de $80.191, según Barron’s.
Barron's
La pregunta importante es por qué cambió la reacción.
Los mercados no reaccionan a los titulares de forma aislada; reaccionan a la brecha entre las expectativas y la realidad. Antes de la votación de CLARITY, la información indicaba que los operadores ya habían asignado probabilidades relativamente bajas a que la legislación avanzara. El aumento de la Fed también se anticipó ampliamente.
CoinDesk
Eso significa que ninguno de los dos eventos necesariamente entregó un shock nuevo lo bastante grande como para provocar una venta sostenida.
La prueba más grande ahora es si esta recuperación representa una demanda duradera o simplemente una nueva valoración después de que pasaran dos riesgos que se esperaban.
Estoy observando la liquidez, los flujos de los ETF y el siguiente cambio en las expectativas de tasas con más atención que el titular en sí.
El impacto a largo plazo dependerá de si la demanda subyacente se mantiene intacta.
$BTC
El movimiento de Bitcoin de aproximadamente $75,8K de vuelta por encima de $80K se debe menos a un solo catalizador alcista y más a cómo el mercado procesó dos eventos negativos.
El 15 de septiembre, el Senado no logró avanzar la Ley CLARITY en una votación procedimental de 49–50. Esa fue una votación para impulsar la legislación, no una votación final sobre que el proyecto se convierta en ley.
Reuters
Al día siguiente, la Reserva Federal elevó su tasa de política en 25 puntos básicos, a 3,75%–4%, su primer aumento desde 2023.
Federal Reserve
Sin embargo, para el 18 de septiembre, Bitcoin se había recuperado hasta alrededor de $80.191, según Barron’s.
Barron's
La pregunta importante es por qué cambió la reacción.
Los mercados no reaccionan a los titulares de forma aislada; reaccionan a la brecha entre las expectativas y la realidad. Antes de la votación de CLARITY, la información indicaba que los operadores ya habían asignado probabilidades relativamente bajas a que la legislación avanzara. El aumento de la Fed también se anticipó ampliamente.
CoinDesk
Eso significa que ninguno de los dos eventos necesariamente entregó un shock nuevo lo bastante grande como para provocar una venta sostenida.
La prueba más grande ahora es si esta recuperación representa una demanda duradera o simplemente una nueva valoración después de que pasaran dos riesgos que se esperaban.
Estoy observando la liquidez, los flujos de los ETF y el siguiente cambio en las expectativas de tasas con más atención que el titular en sí.
El impacto a largo plazo dependerá de si la demanda subyacente se mantiene intacta.
$BTC
1
959
Bloomberg informó sobre el viaje de desarrollo detrás de The Blood of Dawnwalker. El juego, desarrollado por Rebel Wolves, se lanzó el 3 de septiembre de 2026 y utiliza una estructura de juego dual día/noche basada en su protagonista humano y vampiro.
Bloomberg informó sobre el viaje de desarrollo detrás de The Blood of Dawnwalker. El juego, desarrollado por Rebel Wolves, se lanzó el 3 de septiembre de 2026 y utiliza una estructura de juego dual día/noche basada en su protagonista humano y vampiro.
1
2.4k
Con verificación
El problema de financiación del Seguro Social se está convirtiendo en un plazo político, no solo en una proyección.
El exsecretario del Tesoro Jack Lew dice que los legisladores deberían empezar a abordar las finanzas del programa antes de que los fondos fiduciarios se agoten. Su advertencia está relacionada con las proyecciones de que el fondo fiduciario de jubilación podría agotarse en el cuarto trimestre de 2032, momento en el que se podrían pagar el 78% de los beneficios programados.
Los fondos fiduciarios combinados de jubilación y discapacidad tienen una “pista” más larga: se prevé que los beneficios completos estén disponibles hasta el tercer trimestre de 2034 y que, después, se pueda pagar el 83% de los beneficios programados.
Lo importante, en mi opinión, no es el año exacto. Es el conjunto limitado de mecanismos disponibles para cerrar la brecha.
Lew señaló la base salarial y si los ingresos por el impuesto sobre la nómina seguirán siendo suficientes. Esas decisiones afectan de manera distinta a los trabajadores, a los empleadores y a los futuros beneficiarios, lo que hace que la reforma sea políticamente difícil incluso antes de que las cifras se vuelvan más urgentes.
También criticó las propuestas para invertir los fondos del Seguro Social en acciones, argumentando en contra de que el gobierno de EE. UU. sea propietario de empresas privadas.
Eso deja la pregunta central: ¿cómo equilibra Washington los compromisos de beneficios, los ingresos por impuestos a la nómina y la solvencia a largo plazo del sistema sin simplemente trasladar el ajuste a otra generación?
El impacto a largo plazo dependerá de si los responsables de la formulación de políticas pueden alinear el mecanismo de financiación con las promesas que se están haciendo.
El problema de financiación del Seguro Social se está convirtiendo en un plazo político, no solo en una proyección.
El exsecretario del Tesoro Jack Lew dice que los legisladores deberían empezar a abordar las finanzas del programa antes de que los fondos fiduciarios se agoten. Su advertencia está relacionada con las proyecciones de que el fondo fiduciario de jubilación podría agotarse en el cuarto trimestre de 2032, momento en el que se podrían pagar el 78% de los beneficios programados.
Los fondos fiduciarios combinados de jubilación y discapacidad tienen una “pista” más larga: se prevé que los beneficios completos estén disponibles hasta el tercer trimestre de 2034 y que, después, se pueda pagar el 83% de los beneficios programados.
Lo importante, en mi opinión, no es el año exacto. Es el conjunto limitado de mecanismos disponibles para cerrar la brecha.
Lew señaló la base salarial y si los ingresos por el impuesto sobre la nómina seguirán siendo suficientes. Esas decisiones afectan de manera distinta a los trabajadores, a los empleadores y a los futuros beneficiarios, lo que hace que la reforma sea políticamente difícil incluso antes de que las cifras se vuelvan más urgentes.
También criticó las propuestas para invertir los fondos del Seguro Social en acciones, argumentando en contra de que el gobierno de EE. UU. sea propietario de empresas privadas.
Eso deja la pregunta central: ¿cómo equilibra Washington los compromisos de beneficios, los ingresos por impuestos a la nómina y la solvencia a largo plazo del sistema sin simplemente trasladar el ajuste a otra generación?
El impacto a largo plazo dependerá de si los responsables de la formulación de políticas pueden alinear el mecanismo de financiación con las promesas que se están haciendo.
El exsecretario del Tesoro Jack Lew dice que los legisladores deberían empezar a abordar las finanzas del programa antes de que los fondos fiduciarios se agoten. Su advertencia está relacionada con las proyecciones de que el fondo fiduciario de jubilación podría agotarse en el cuarto trimestre de 2032, momento en el que se podrían pagar el 78% de los beneficios programados.
Los fondos fiduciarios combinados de jubilación y discapacidad tienen una “pista” más larga: se prevé que los beneficios completos estén disponibles hasta el tercer trimestre de 2034 y que, después, se pueda pagar el 83% de los beneficios programados.
Lo importante, en mi opinión, no es el año exacto. Es el conjunto limitado de mecanismos disponibles para cerrar la brecha.
Lew señaló la base salarial y si los ingresos por el impuesto sobre la nómina seguirán siendo suficientes. Esas decisiones afectan de manera distinta a los trabajadores, a los empleadores y a los futuros beneficiarios, lo que hace que la reforma sea políticamente difícil incluso antes de que las cifras se vuelvan más urgentes.
También criticó las propuestas para invertir los fondos del Seguro Social en acciones, argumentando en contra de que el gobierno de EE. UU. sea propietario de empresas privadas.
Eso deja la pregunta central: ¿cómo equilibra Washington los compromisos de beneficios, los ingresos por impuestos a la nómina y la solvencia a largo plazo del sistema sin simplemente trasladar el ajuste a otra generación?
El impacto a largo plazo dependerá de si los responsables de la formulación de políticas pueden alinear el mecanismo de financiación con las promesas que se están haciendo.
503
La SEC acaba de crear una prueba de cinco años para los mercados bursátiles en cadena.
El 17 de septiembre, la SEC concedió un alivio temporal y condicionado que permite a los Centros de Valores Tokenizados calificados negociar ciertas acciones tokenizadas de NMS mediante grupos de liquidez de AMM con acceso restringido (permissioned). El marco también ofrece alivio condicionado a ciertos proveedores de liquidez.
Lo que me interesa es la estructura del experimento.
Esto no es una aprobación general para que las acciones entren en DeFi abierto. Los centros elegibles enfrentan límites de símbolos y de volumen. Las acciones tokenizadas deben otorgar a sus titulares los mismos derechos y privilegios que la acción tradicional equivalente, mientras que los emisores pueden objetar cuando un tercero no afiliado tokeniza sus valores. Los contratos inteligentes también deben ser públicos, auditables y desplegados en un libro mayor público sin permisos (permissionless).
Eso crea una tensión interesante.
Las vías de liquidación y de propiedad pueden moverse en la cadena, pero la estructura del mercado sigue estando fuertemente restringida. Así que, en esencia, la SEC está probando si la infraestructura blockchain puede mejorar partes del trading de acciones sin eliminar los controles regulatorios sobre los valores subyacentes.
Y la expiración de cinco años importa. Es un experimento de mercado en vivo, no una reforma permanente de la estructura del mercado.
La pregunta más difícil es la adopción. ¿Participarán los emisores? ¿Desarrollará liquidez a pesar de los límites? ¿Y pueden estos centros demostrar que la infraestructura en cadena ofrece suficiente valor operativo como para justificar una nueva estructura de mercado?
El impacto a largo plazo dependerá de si la alineación de incentivos se mantiene a escala.
La SEC acaba de crear una prueba de cinco años para los mercados bursátiles en cadena.
El 17 de septiembre, la SEC concedió un alivio temporal y condicionado que permite a los Centros de Valores Tokenizados calificados negociar ciertas acciones tokenizadas de NMS mediante grupos de liquidez de AMM con acceso restringido (permissioned). El marco también ofrece alivio condicionado a ciertos proveedores de liquidez.
Lo que me interesa es la estructura del experimento.
Esto no es una aprobación general para que las acciones entren en DeFi abierto. Los centros elegibles enfrentan límites de símbolos y de volumen. Las acciones tokenizadas deben otorgar a sus titulares los mismos derechos y privilegios que la acción tradicional equivalente, mientras que los emisores pueden objetar cuando un tercero no afiliado tokeniza sus valores. Los contratos inteligentes también deben ser públicos, auditables y desplegados en un libro mayor público sin permisos (permissionless).
Eso crea una tensión interesante.
Las vías de liquidación y de propiedad pueden moverse en la cadena, pero la estructura del mercado sigue estando fuertemente restringida. Así que, en esencia, la SEC está probando si la infraestructura blockchain puede mejorar partes del trading de acciones sin eliminar los controles regulatorios sobre los valores subyacentes.
Y la expiración de cinco años importa. Es un experimento de mercado en vivo, no una reforma permanente de la estructura del mercado.
La pregunta más difícil es la adopción. ¿Participarán los emisores? ¿Desarrollará liquidez a pesar de los límites? ¿Y pueden estos centros demostrar que la infraestructura en cadena ofrece suficiente valor operativo como para justificar una nueva estructura de mercado?
El impacto a largo plazo dependerá de si la alineación de incentivos se mantiene a escala.
El 17 de septiembre, la SEC concedió un alivio temporal y condicionado que permite a los Centros de Valores Tokenizados calificados negociar ciertas acciones tokenizadas de NMS mediante grupos de liquidez de AMM con acceso restringido (permissioned). El marco también ofrece alivio condicionado a ciertos proveedores de liquidez.
Lo que me interesa es la estructura del experimento.
Esto no es una aprobación general para que las acciones entren en DeFi abierto. Los centros elegibles enfrentan límites de símbolos y de volumen. Las acciones tokenizadas deben otorgar a sus titulares los mismos derechos y privilegios que la acción tradicional equivalente, mientras que los emisores pueden objetar cuando un tercero no afiliado tokeniza sus valores. Los contratos inteligentes también deben ser públicos, auditables y desplegados en un libro mayor público sin permisos (permissionless).
Eso crea una tensión interesante.
Las vías de liquidación y de propiedad pueden moverse en la cadena, pero la estructura del mercado sigue estando fuertemente restringida. Así que, en esencia, la SEC está probando si la infraestructura blockchain puede mejorar partes del trading de acciones sin eliminar los controles regulatorios sobre los valores subyacentes.
Y la expiración de cinco años importa. Es un experimento de mercado en vivo, no una reforma permanente de la estructura del mercado.
La pregunta más difícil es la adopción. ¿Participarán los emisores? ¿Desarrollará liquidez a pesar de los límites? ¿Y pueden estos centros demostrar que la infraestructura en cadena ofrece suficiente valor operativo como para justificar una nueva estructura de mercado?
El impacto a largo plazo dependerá de si la alineación de incentivos se mantiene a escala.
264
Sparrow está estrechando la capa de firma — y eso importa más que un número de versión.
Sparrow Wallet sigue impulsando una verificación más profunda en el flujo de firma de transacciones de Bitcoin, con el proyecto basado en PSBTs e interoperabilidad amplia con carteras de hardware. Su documentación actual admite dispositivos como Trezor, Ledger, Coldcard, BitBox02, Jade y otros.
La parte interesante no es simplemente añadir más compatibilidad con carteras de hardware.
Es la dirección del modelo de seguridad.
Los PSBTs permiten que la construcción de la transacción y la firma ocurran en dispositivos y entornos separados. Eso aporta flexibilidad, pero también hace que la verificación sea crítica: cada participante en el proceso de firma necesita estar de acuerdo en lo que realmente se está firmando.
La arquitectura de Sparrow ya enfatiza inspeccionar campos de la transacción, firmas y salidas antes de difundirla. Las carteras de hardware muestran de forma independiente los detalles de la transacción para que los usuarios puedan verificar lo que están aprobando.
Eso hace que la verificación más estricta de firmas y salidas tenga un significado real.
Mi conclusión es que la seguridad de las carteras de Bitcoin está convirtiéndose cada vez más en un problema de verificación, no solo en un problema de almacenamiento de claves.
La configuración más sólida no es solo “mantener la clave privada fuera de línea”. Consiste en asegurarse de que la transacción que se firma sea la transacción que tenías intención de crear.
El contrapunto es la usabilidad: cada paso adicional de verificación puede introducir fricción y restricciones de compatibilidad.
Ese equilibrio vale la pena vigilar a medida que las carteras de Bitcoin multisig, con firma air-gapped y centradas en la privacidad se vuelven más sofisticadas.
Para mí, la tendencia importante es sencilla: la custodia propia se está moviendo hacia una verificación más sólida a nivel de transacción, no solo hacia un aislamiento de claves más fuerte.
Sparrow está estrechando la capa de firma — y eso importa más que un número de versión.
Sparrow Wallet sigue impulsando una verificación más profunda en el flujo de firma de transacciones de Bitcoin, con el proyecto basado en PSBTs e interoperabilidad amplia con carteras de hardware. Su documentación actual admite dispositivos como Trezor, Ledger, Coldcard, BitBox02, Jade y otros.
La parte interesante no es simplemente añadir más compatibilidad con carteras de hardware.
Es la dirección del modelo de seguridad.
Los PSBTs permiten que la construcción de la transacción y la firma ocurran en dispositivos y entornos separados. Eso aporta flexibilidad, pero también hace que la verificación sea crítica: cada participante en el proceso de firma necesita estar de acuerdo en lo que realmente se está firmando.
La arquitectura de Sparrow ya enfatiza inspeccionar campos de la transacción, firmas y salidas antes de difundirla. Las carteras de hardware muestran de forma independiente los detalles de la transacción para que los usuarios puedan verificar lo que están aprobando.
Eso hace que la verificación más estricta de firmas y salidas tenga un significado real.
Mi conclusión es que la seguridad de las carteras de Bitcoin está convirtiéndose cada vez más en un problema de verificación, no solo en un problema de almacenamiento de claves.
La configuración más sólida no es solo “mantener la clave privada fuera de línea”. Consiste en asegurarse de que la transacción que se firma sea la transacción que tenías intención de crear.
El contrapunto es la usabilidad: cada paso adicional de verificación puede introducir fricción y restricciones de compatibilidad.
Ese equilibrio vale la pena vigilar a medida que las carteras de Bitcoin multisig, con firma air-gapped y centradas en la privacidad se vuelven más sofisticadas.
Para mí, la tendencia importante es sencilla: la custodia propia se está moviendo hacia una verificación más sólida a nivel de transacción, no solo hacia un aislamiento de claves más fuerte.
Sparrow Wallet sigue impulsando una verificación más profunda en el flujo de firma de transacciones de Bitcoin, con el proyecto basado en PSBTs e interoperabilidad amplia con carteras de hardware. Su documentación actual admite dispositivos como Trezor, Ledger, Coldcard, BitBox02, Jade y otros.
La parte interesante no es simplemente añadir más compatibilidad con carteras de hardware.
Es la dirección del modelo de seguridad.
Los PSBTs permiten que la construcción de la transacción y la firma ocurran en dispositivos y entornos separados. Eso aporta flexibilidad, pero también hace que la verificación sea crítica: cada participante en el proceso de firma necesita estar de acuerdo en lo que realmente se está firmando.
La arquitectura de Sparrow ya enfatiza inspeccionar campos de la transacción, firmas y salidas antes de difundirla. Las carteras de hardware muestran de forma independiente los detalles de la transacción para que los usuarios puedan verificar lo que están aprobando.
Eso hace que la verificación más estricta de firmas y salidas tenga un significado real.
Mi conclusión es que la seguridad de las carteras de Bitcoin está convirtiéndose cada vez más en un problema de verificación, no solo en un problema de almacenamiento de claves.
La configuración más sólida no es solo “mantener la clave privada fuera de línea”. Consiste en asegurarse de que la transacción que se firma sea la transacción que tenías intención de crear.
El contrapunto es la usabilidad: cada paso adicional de verificación puede introducir fricción y restricciones de compatibilidad.
Ese equilibrio vale la pena vigilar a medida que las carteras de Bitcoin multisig, con firma air-gapped y centradas en la privacidad se vuelven más sofisticadas.
Para mí, la tendencia importante es sencilla: la custodia propia se está moviendo hacia una verificación más sólida a nivel de transacción, no solo hacia un aislamiento de claves más fuerte.
1
190
La Ley CLARITY no solo fracasó en el Senado. También dejó en evidencia cuánta confianza ya había depositado la cripto en un resultado político.
La votación en el Senado fue de 49 a 50, muy por debajo de los 60 votos necesarios para avanzar el proyecto. Esto importa porque el mercado no solo estaba negociando la propia legislación: estaba negociando la expectativa de que las reglas estadounidenses de estructura de mercado más claras estaban cada vez más cerca.
Y entonces salió a la luz el apalancamiento.
Bitcoin cayó momentáneamente por debajo de los 75.000 USD, las principales altcoins se desplomaron y las acciones vinculadas a cripto, incluidas Coinbase y Circle, también cayeron con fuerza. Los reportes cifraron la ola de liquidaciones en cientos de millones de dólares, con casi 100.000 traders afectados.
Mi lectura es que la cifra de liquidaciones es casi más importante que el titular del movimiento de precio.
Cuando un catalizador regulatorio pasa a formar parte del relato del mercado, los traders pueden empezar a posicionarse antes del evento real. Si el evento decepciona, el apalancamiento convierte un titular político en una venta forzada muy rápidamente.
Y hay otra capa: el fracaso del proyecto no borra la regulación de cripto en EE. UU. Retrasa un marco más amplio de estructura de mercado y deja a más parte de la industria operando bajo las leyes existentes, la autoridad de las agencias y reglas parciales.
Esa distinción importa.
¿El mercado estaba reaccionando a la pérdida de claridad regulatoria, o a posiciones que simplemente dependían demasiado de que el proyecto saliera adelante?
Sígueme para más análisis de la capa de infraestructura.
La Ley CLARITY no solo fracasó en el Senado. También dejó en evidencia cuánta confianza ya había depositado la cripto en un resultado político.
La votación en el Senado fue de 49 a 50, muy por debajo de los 60 votos necesarios para avanzar el proyecto. Esto importa porque el mercado no solo estaba negociando la propia legislación: estaba negociando la expectativa de que las reglas estadounidenses de estructura de mercado más claras estaban cada vez más cerca.
Y entonces salió a la luz el apalancamiento.
Bitcoin cayó momentáneamente por debajo de los 75.000 USD, las principales altcoins se desplomaron y las acciones vinculadas a cripto, incluidas Coinbase y Circle, también cayeron con fuerza. Los reportes cifraron la ola de liquidaciones en cientos de millones de dólares, con casi 100.000 traders afectados.
Mi lectura es que la cifra de liquidaciones es casi más importante que el titular del movimiento de precio.
Cuando un catalizador regulatorio pasa a formar parte del relato del mercado, los traders pueden empezar a posicionarse antes del evento real. Si el evento decepciona, el apalancamiento convierte un titular político en una venta forzada muy rápidamente.
Y hay otra capa: el fracaso del proyecto no borra la regulación de cripto en EE. UU. Retrasa un marco más amplio de estructura de mercado y deja a más parte de la industria operando bajo las leyes existentes, la autoridad de las agencias y reglas parciales.
Esa distinción importa.
¿El mercado estaba reaccionando a la pérdida de claridad regulatoria, o a posiciones que simplemente dependían demasiado de que el proyecto saliera adelante?
Sígueme para más análisis de la capa de infraestructura.
La votación en el Senado fue de 49 a 50, muy por debajo de los 60 votos necesarios para avanzar el proyecto. Esto importa porque el mercado no solo estaba negociando la propia legislación: estaba negociando la expectativa de que las reglas estadounidenses de estructura de mercado más claras estaban cada vez más cerca.
Y entonces salió a la luz el apalancamiento.
Bitcoin cayó momentáneamente por debajo de los 75.000 USD, las principales altcoins se desplomaron y las acciones vinculadas a cripto, incluidas Coinbase y Circle, también cayeron con fuerza. Los reportes cifraron la ola de liquidaciones en cientos de millones de dólares, con casi 100.000 traders afectados.
Mi lectura es que la cifra de liquidaciones es casi más importante que el titular del movimiento de precio.
Cuando un catalizador regulatorio pasa a formar parte del relato del mercado, los traders pueden empezar a posicionarse antes del evento real. Si el evento decepciona, el apalancamiento convierte un titular político en una venta forzada muy rápidamente.
Y hay otra capa: el fracaso del proyecto no borra la regulación de cripto en EE. UU. Retrasa un marco más amplio de estructura de mercado y deja a más parte de la industria operando bajo las leyes existentes, la autoridad de las agencias y reglas parciales.
Esa distinción importa.
¿El mercado estaba reaccionando a la pérdida de claridad regulatoria, o a posiciones que simplemente dependían demasiado de que el proyecto saliera adelante?
Sígueme para más análisis de la capa de infraestructura.
1
715
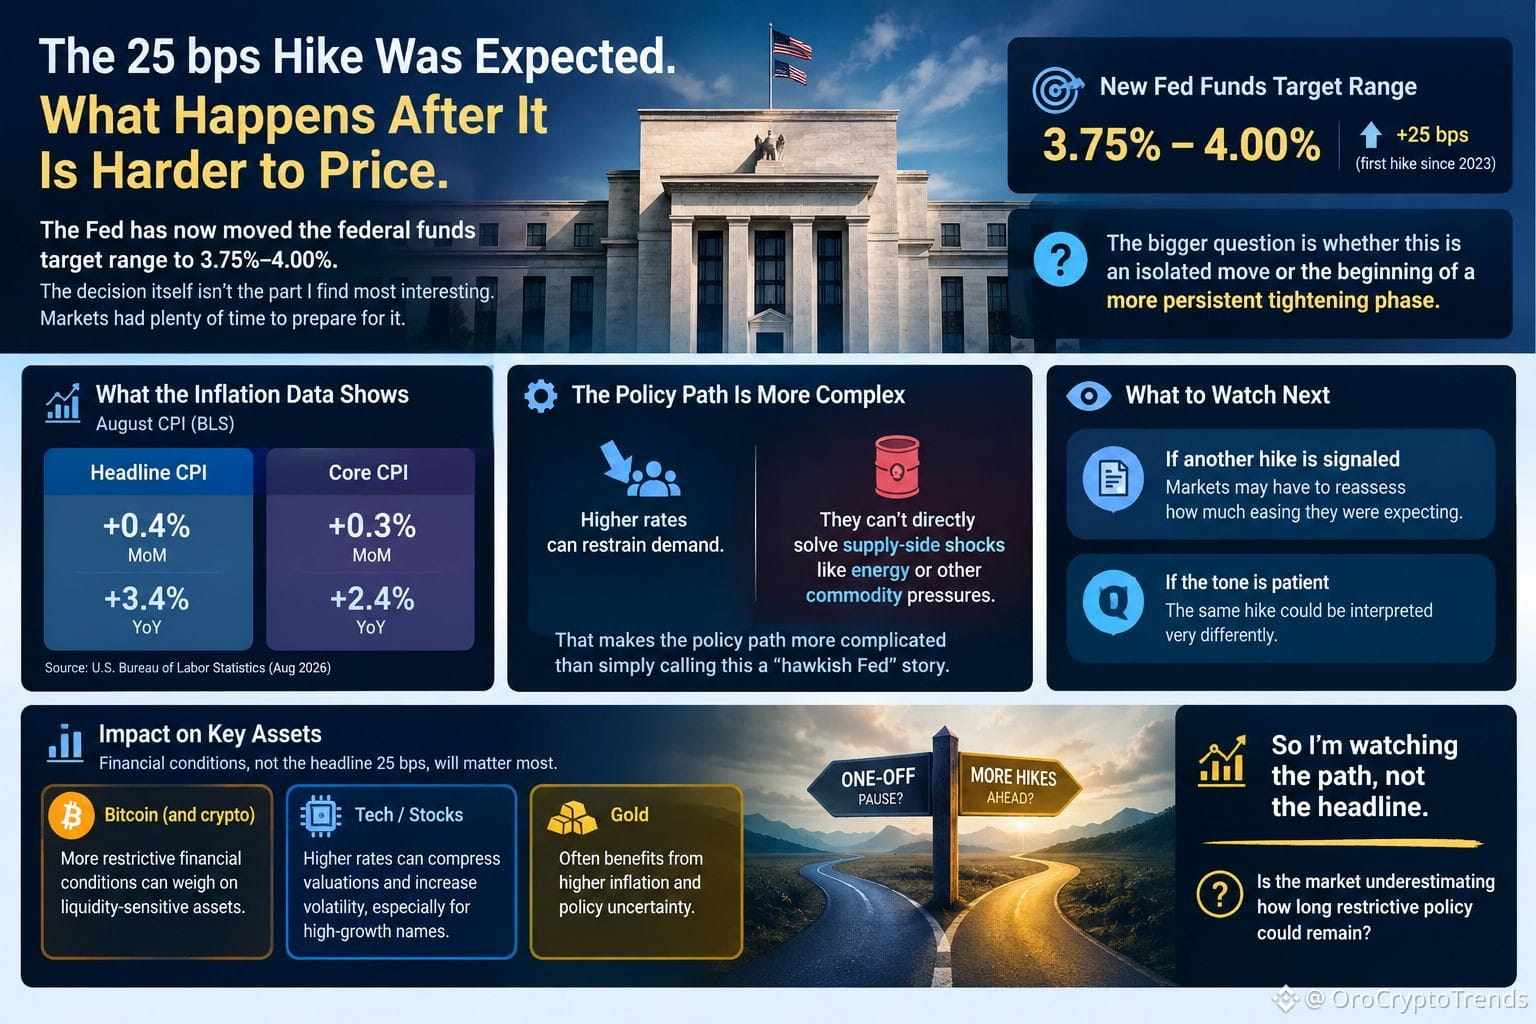
#FedRateWatch Se esperaba una subida de 25 pb. ¿Qué ocurre después, cuando es más difícil fijar precios?
La Fed ahora ha movido el rango objetivo de la tasa de fondos federales a 3.75%–4.00%. La decisión en sí no es lo que encuentro más interesante. Los mercados ya tuvieron tiempo suficiente para prepararse.
La gran pregunta es si se trata de un movimiento aislado o el inicio de una fase de endurecimiento más persistente.
La inflación de agosto le da a la Fed un motivo para mantenerse cauto. El IPC general subió 0.4% mes a mes y 3.4% en el último año, mientras que el IPC subyacente aumentó 0.3% en agosto y 2.4% interanual.
Pero hay una distinción importante.
Las tasas más altas pueden frenar la demanda. No pueden resolver directamente un shock de inflación que provenga de la energía u otras presiones del lado de la oferta. Eso hace que la trayectoria de la política sea más compleja que simplemente decir que es una historia de “Fed más agresiva”.
Para Bitcoin y otros activos sensibles a la liquidez, creo que la variable real es, por tanto, la situación de las condiciones financieras a partir de aquí — no los 25 pb en el titular.
Si los responsables de la política señalan que otra subida se está convirtiendo en parte del caso base, los mercados podrían tener que reevaluar cuánta relajación estaban esperando. Si el mensaje apunta a la paciencia, la misma subida podría interpretarse de manera muy distinta.
Así que estoy observando la trayectoria, no el titular.
¿El mercado está subestimando cuánto tiempo podría mantenerse la política restrictiva?
Sígueme para más análisis macro y de la capa de infraestructura.
#FedRateWatch Se esperaba una subida de 25 pb. ¿Qué ocurre después, cuando es más difícil fijar precios?
La Fed ahora ha movido el rango objetivo de la tasa de fondos federales a 3.75%–4.00%. La decisión en sí no es lo que encuentro más interesante. Los mercados ya tuvieron tiempo suficiente para prepararse.
La gran pregunta es si se trata de un movimiento aislado o el inicio de una fase de endurecimiento más persistente.
La inflación de agosto le da a la Fed un motivo para mantenerse cauto. El IPC general subió 0.4% mes a mes y 3.4% en el último año, mientras que el IPC subyacente aumentó 0.3% en agosto y 2.4% interanual.
Pero hay una distinción importante.
Las tasas más altas pueden frenar la demanda. No pueden resolver directamente un shock de inflación que provenga de la energía u otras presiones del lado de la oferta. Eso hace que la trayectoria de la política sea más compleja que simplemente decir que es una historia de “Fed más agresiva”.
Para Bitcoin y otros activos sensibles a la liquidez, creo que la variable real es, por tanto, la situación de las condiciones financieras a partir de aquí — no los 25 pb en el titular.
Si los responsables de la política señalan que otra subida se está convirtiendo en parte del caso base, los mercados podrían tener que reevaluar cuánta relajación estaban esperando. Si el mensaje apunta a la paciencia, la misma subida podría interpretarse de manera muy distinta.
Así que estoy observando la trayectoria, no el titular.
¿El mercado está subestimando cuánto tiempo podría mantenerse la política restrictiva?
Sígueme para más análisis macro y de la capa de infraestructura.
La Fed ahora ha movido el rango objetivo de la tasa de fondos federales a 3.75%–4.00%. La decisión en sí no es lo que encuentro más interesante. Los mercados ya tuvieron tiempo suficiente para prepararse.
La gran pregunta es si se trata de un movimiento aislado o el inicio de una fase de endurecimiento más persistente.
La inflación de agosto le da a la Fed un motivo para mantenerse cauto. El IPC general subió 0.4% mes a mes y 3.4% en el último año, mientras que el IPC subyacente aumentó 0.3% en agosto y 2.4% interanual.
Pero hay una distinción importante.
Las tasas más altas pueden frenar la demanda. No pueden resolver directamente un shock de inflación que provenga de la energía u otras presiones del lado de la oferta. Eso hace que la trayectoria de la política sea más compleja que simplemente decir que es una historia de “Fed más agresiva”.
Para Bitcoin y otros activos sensibles a la liquidez, creo que la variable real es, por tanto, la situación de las condiciones financieras a partir de aquí — no los 25 pb en el titular.
Si los responsables de la política señalan que otra subida se está convirtiendo en parte del caso base, los mercados podrían tener que reevaluar cuánta relajación estaban esperando. Si el mensaje apunta a la paciencia, la misma subida podría interpretarse de manera muy distinta.
Así que estoy observando la trayectoria, no el titular.
¿El mercado está subestimando cuánto tiempo podría mantenerse la política restrictiva?
Sígueme para más análisis macro y de la capa de infraestructura.
2
426
Parcialmente cierto
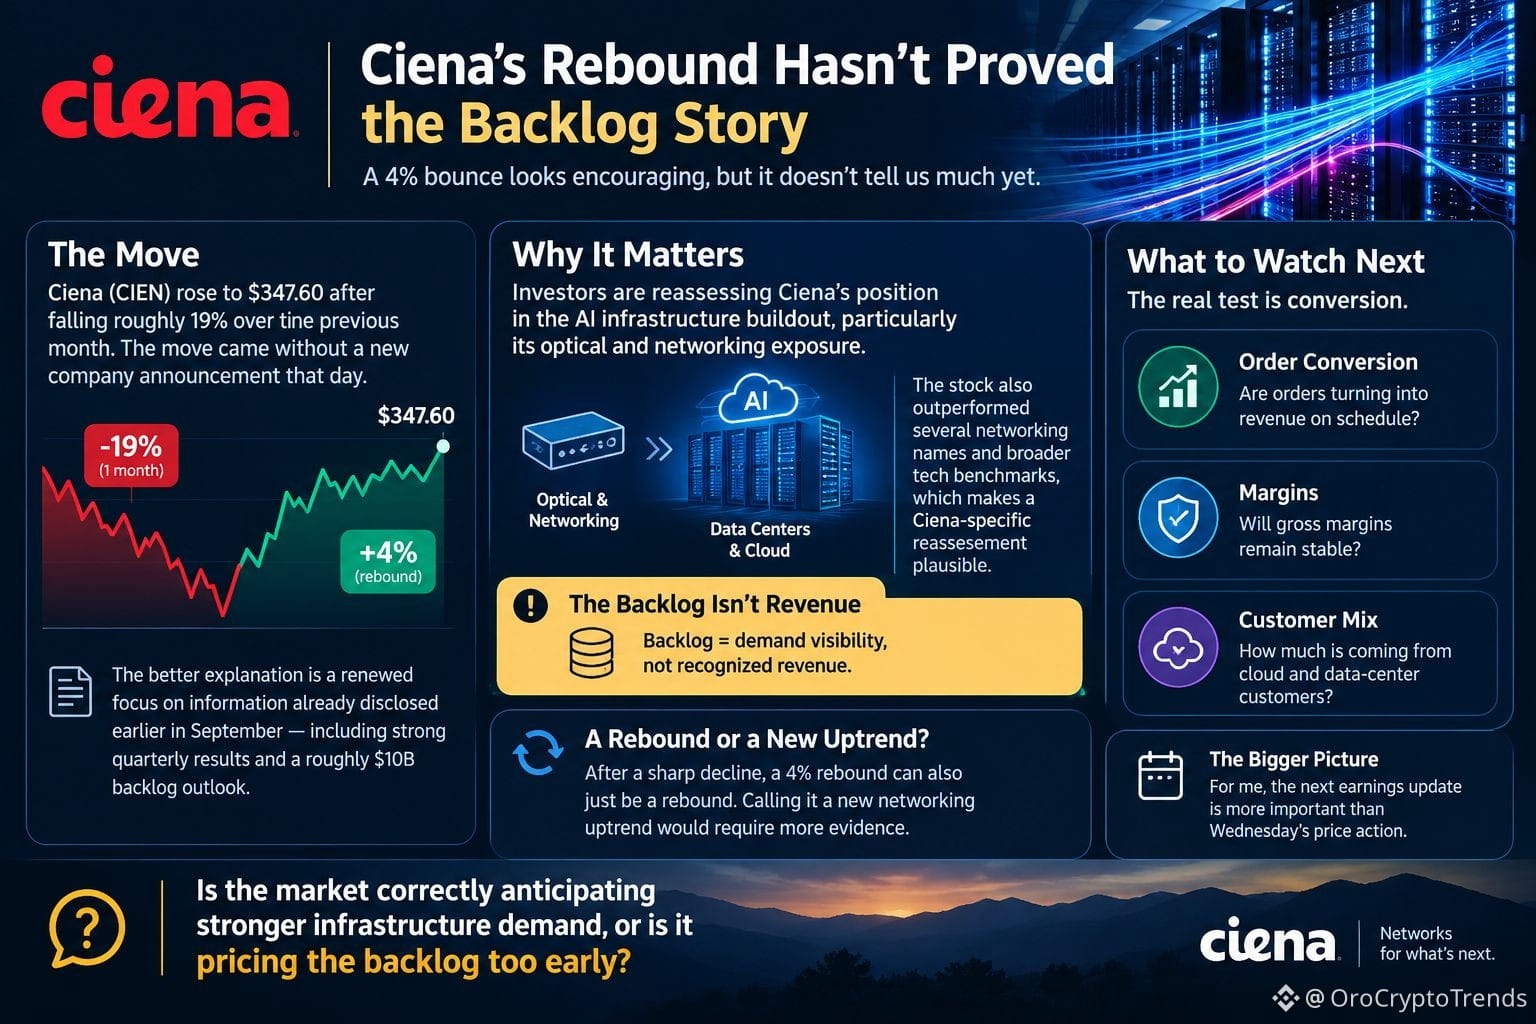
El rebote de Ciena es interesante. Pero no creo que el movimiento del 4% demuestre mucho todavía.
Ciena (CIEN) subió hasta $347.60 después de caer aproximadamente un 19% durante el mes anterior. El movimiento se produjo sin un nuevo anuncio de la empresa ese día, así que la mejor explicación es un renovado enfoque en la gestión de información que ya se había divulgado a principios de septiembre, incluidos resultados trimestrales sólidos y su perspectiva de un backlog de alrededor de $10B.
Esa distinción importa.
Mi lectura es que los inversores están reevaluando la posición de Ciena en el despliegue de la infraestructura de IA, en particular su exposición a lo óptico y a redes. La acción también se movió con más fuerza que varios nombres de redes cercanos y que los puntos de referencia más amplios de tecnología, lo que hace plausible una reevaluación específica de Ciena.
Pero hay un problema al tratar el backlog como una señal inmediata de crecimiento.
El backlog es visibilidad de la demanda, no ingresos reconocidos.
La prueba real es la conversión. Los resultados futuros deberían decirnos si los pedidos se están convirtiendo en ingresos a tiempo, si los márgenes brutos se mantienen estables y qué tan fuerte está siendo la contribución de los clientes de nube y centros de datos.
Después de una caída pronunciada, un rebote del 4% también puede ser simplemente eso: un rebote. Llamarlo un nuevo impulso alcista en redes requeriría más evidencia.
Para mí, la próxima actualización de resultados es más importante que la acción del precio del miércoles.
¿El mercado está anticipando correctamente una demanda más fuerte de infraestructura, o está valorando el backlog demasiado pronto?
#Ciena
El rebote de Ciena es interesante. Pero no creo que el movimiento del 4% demuestre mucho todavía.
Ciena (CIEN) subió hasta $347.60 después de caer aproximadamente un 19% durante el mes anterior. El movimiento se produjo sin un nuevo anuncio de la empresa ese día, así que la mejor explicación es un renovado enfoque en la gestión de información que ya se había divulgado a principios de septiembre, incluidos resultados trimestrales sólidos y su perspectiva de un backlog de alrededor de $10B.
Esa distinción importa.
Mi lectura es que los inversores están reevaluando la posición de Ciena en el despliegue de la infraestructura de IA, en particular su exposición a lo óptico y a redes. La acción también se movió con más fuerza que varios nombres de redes cercanos y que los puntos de referencia más amplios de tecnología, lo que hace plausible una reevaluación específica de Ciena.
Pero hay un problema al tratar el backlog como una señal inmediata de crecimiento.
El backlog es visibilidad de la demanda, no ingresos reconocidos.
La prueba real es la conversión. Los resultados futuros deberían decirnos si los pedidos se están convirtiendo en ingresos a tiempo, si los márgenes brutos se mantienen estables y qué tan fuerte está siendo la contribución de los clientes de nube y centros de datos.
Después de una caída pronunciada, un rebote del 4% también puede ser simplemente eso: un rebote. Llamarlo un nuevo impulso alcista en redes requeriría más evidencia.
Para mí, la próxima actualización de resultados es más importante que la acción del precio del miércoles.
¿El mercado está anticipando correctamente una demanda más fuerte de infraestructura, o está valorando el backlog demasiado pronto?
#Ciena
Ciena (CIEN) subió hasta $347.60 después de caer aproximadamente un 19% durante el mes anterior. El movimiento se produjo sin un nuevo anuncio de la empresa ese día, así que la mejor explicación es un renovado enfoque en la gestión de información que ya se había divulgado a principios de septiembre, incluidos resultados trimestrales sólidos y su perspectiva de un backlog de alrededor de $10B.
Esa distinción importa.
Mi lectura es que los inversores están reevaluando la posición de Ciena en el despliegue de la infraestructura de IA, en particular su exposición a lo óptico y a redes. La acción también se movió con más fuerza que varios nombres de redes cercanos y que los puntos de referencia más amplios de tecnología, lo que hace plausible una reevaluación específica de Ciena.
Pero hay un problema al tratar el backlog como una señal inmediata de crecimiento.
El backlog es visibilidad de la demanda, no ingresos reconocidos.
La prueba real es la conversión. Los resultados futuros deberían decirnos si los pedidos se están convirtiendo en ingresos a tiempo, si los márgenes brutos se mantienen estables y qué tan fuerte está siendo la contribución de los clientes de nube y centros de datos.
Después de una caída pronunciada, un rebote del 4% también puede ser simplemente eso: un rebote. Llamarlo un nuevo impulso alcista en redes requeriría más evidencia.
Para mí, la próxima actualización de resultados es más importante que la acción del precio del miércoles.
¿El mercado está anticipando correctamente una demanda más fuerte de infraestructura, o está valorando el backlog demasiado pronto?
#Ciena
2
471
Con verificación
La verdadera prueba para Arc no es el fondo de premios de 200K dólares. Es si el trading sobrevive después de que desaparecen los incentivos.
Binance Wallet ha lanzado la On-Chain Trade & Win Season 7 alrededor de Arc, con dos fondos separados de 100K dólares vinculados al PnL realizado y a la actividad de trading. La campaña se ejecuta del 16 de septiembre al 4 de octubre, con usuarios elegibles comerciando tokens de Arc a través de Binance Wallet.
A primera vista, esto parece otro concurso de trading.
Creo que la parte más interesante es lo que el diseño de incentivos intenta lograr en realidad.
El ranking recompensa a los traders en función del PnL realizado, mientras que el fondo Challenger exige al menos 100 dólares de volumen acumulado y 10 dólares de PnL realizado. Esa diferencia importa. No es simplemente pagar a los usuarios por transaccionar: intenta crear un bucle de retroalimentación en el que los usuarios descubren tokens, los negocian, obtienen ganancias y mantienen la actividad concentrada dentro del ecosistema de Arc.
Pero hay una debilidad evidente.
El volumen incentivado puede hacer que una cadena nueva parezca más saludable de lo que realmente es su demanda orgánica. Y Binance dice que puede excluir tokens que muestren un comportamiento de mercado anormal, lo cual evidencia que la propia plataforma reconoce que los incentivos de trading pueden distorsionar la actividad.
Así que estoy observando qué ocurre después del 4 de octubre, no solo el ranking durante la campaña.
Si Arc mantiene liquidez significativa y usuarios cuando se acaben las recompensas, eso cuenta una historia muy distinta.
¿Lo estoy interpretando mal, o la actividad posterior a los incentivos es la prueba real aquí?
Sigue para más análisis de la capa de infraestructura.
La verdadera prueba para Arc no es el fondo de premios de 200K dólares. Es si el trading sobrevive después de que desaparecen los incentivos.
Binance Wallet ha lanzado la On-Chain Trade & Win Season 7 alrededor de Arc, con dos fondos separados de 100K dólares vinculados al PnL realizado y a la actividad de trading. La campaña se ejecuta del 16 de septiembre al 4 de octubre, con usuarios elegibles comerciando tokens de Arc a través de Binance Wallet.
A primera vista, esto parece otro concurso de trading.
Creo que la parte más interesante es lo que el diseño de incentivos intenta lograr en realidad.
El ranking recompensa a los traders en función del PnL realizado, mientras que el fondo Challenger exige al menos 100 dólares de volumen acumulado y 10 dólares de PnL realizado. Esa diferencia importa. No es simplemente pagar a los usuarios por transaccionar: intenta crear un bucle de retroalimentación en el que los usuarios descubren tokens, los negocian, obtienen ganancias y mantienen la actividad concentrada dentro del ecosistema de Arc.
Pero hay una debilidad evidente.
El volumen incentivado puede hacer que una cadena nueva parezca más saludable de lo que realmente es su demanda orgánica. Y Binance dice que puede excluir tokens que muestren un comportamiento de mercado anormal, lo cual evidencia que la propia plataforma reconoce que los incentivos de trading pueden distorsionar la actividad.
Así que estoy observando qué ocurre después del 4 de octubre, no solo el ranking durante la campaña.
Si Arc mantiene liquidez significativa y usuarios cuando se acaben las recompensas, eso cuenta una historia muy distinta.
¿Lo estoy interpretando mal, o la actividad posterior a los incentivos es la prueba real aquí?
Sigue para más análisis de la capa de infraestructura.
Binance Wallet ha lanzado la On-Chain Trade & Win Season 7 alrededor de Arc, con dos fondos separados de 100K dólares vinculados al PnL realizado y a la actividad de trading. La campaña se ejecuta del 16 de septiembre al 4 de octubre, con usuarios elegibles comerciando tokens de Arc a través de Binance Wallet.
A primera vista, esto parece otro concurso de trading.
Creo que la parte más interesante es lo que el diseño de incentivos intenta lograr en realidad.
El ranking recompensa a los traders en función del PnL realizado, mientras que el fondo Challenger exige al menos 100 dólares de volumen acumulado y 10 dólares de PnL realizado. Esa diferencia importa. No es simplemente pagar a los usuarios por transaccionar: intenta crear un bucle de retroalimentación en el que los usuarios descubren tokens, los negocian, obtienen ganancias y mantienen la actividad concentrada dentro del ecosistema de Arc.
Pero hay una debilidad evidente.
El volumen incentivado puede hacer que una cadena nueva parezca más saludable de lo que realmente es su demanda orgánica. Y Binance dice que puede excluir tokens que muestren un comportamiento de mercado anormal, lo cual evidencia que la propia plataforma reconoce que los incentivos de trading pueden distorsionar la actividad.
Así que estoy observando qué ocurre después del 4 de octubre, no solo el ranking durante la campaña.
Si Arc mantiene liquidez significativa y usuarios cuando se acaben las recompensas, eso cuenta una historia muy distinta.
¿Lo estoy interpretando mal, o la actividad posterior a los incentivos es la prueba real aquí?
Sigue para más análisis de la capa de infraestructura.
2
2.2k
$BTC “Trillions could flood Bitcoin overnight” suena poderoso. Creo que la historia real es más complicada.
Una gran decisión relacionada con Bitcoin puede cambiar las expectativas del mercado mucho antes de que se mueva el capital real.
Esa distinción importa.
Sigo viendo estos titulares planteados como si una decisión de política abriera automáticamente la posibilidad de comprar con billones de dólares. No es así. Una decisión puede eliminar una barrera, cambiar las expectativas institucionales, mejorar el acceso o modificar el cálculo de riesgo, pero el capital todavía necesita un mecanismo para entrar en el mercado.
Ahí es donde pienso que el relato se adelanta.
El mercado de Bitcoin es lo suficientemente grande como para que incluso un cambio relativamente pequeño en la asignación institucional pueda importar. Pero pasar de “nuevo acceso o reglas más claras” a “billones inundan en una noche” se salta varios pasos: mandatos, custodia, liquidez, ejecución, límites de riesgo y, en última instancia, si los inversores realmente quieren esa exposición.
El argumento alcista no es que los billones aparezcan mágicamente.
Lo que sostiene es que las decisiones de infraestructura y de política pueden, gradualmente, hacer que Bitcoin sea más fácil para grupos de capital que antes no podían participar.
Esa es una tesis mucho más interesante — y, a mi juicio, más creíble.
La pregunta clave es a qué decisión se refiere realmente este titular y si crea un mecanismo real de acceso al capital.
¿Lo estoy interpretando mal, o el encuadre de “billones en una noche” simplemente se está adelantando a la evidencia?
Sígueme para más análisis de la estructura del mercado.
$BTC “Trillions could flood Bitcoin overnight” suena poderoso. Creo que la historia real es más complicada.
Una gran decisión relacionada con Bitcoin puede cambiar las expectativas del mercado mucho antes de que se mueva el capital real.
Esa distinción importa.
Sigo viendo estos titulares planteados como si una decisión de política abriera automáticamente la posibilidad de comprar con billones de dólares. No es así. Una decisión puede eliminar una barrera, cambiar las expectativas institucionales, mejorar el acceso o modificar el cálculo de riesgo, pero el capital todavía necesita un mecanismo para entrar en el mercado.
Ahí es donde pienso que el relato se adelanta.
El mercado de Bitcoin es lo suficientemente grande como para que incluso un cambio relativamente pequeño en la asignación institucional pueda importar. Pero pasar de “nuevo acceso o reglas más claras” a “billones inundan en una noche” se salta varios pasos: mandatos, custodia, liquidez, ejecución, límites de riesgo y, en última instancia, si los inversores realmente quieren esa exposición.
El argumento alcista no es que los billones aparezcan mágicamente.
Lo que sostiene es que las decisiones de infraestructura y de política pueden, gradualmente, hacer que Bitcoin sea más fácil para grupos de capital que antes no podían participar.
Esa es una tesis mucho más interesante — y, a mi juicio, más creíble.
La pregunta clave es a qué decisión se refiere realmente este titular y si crea un mecanismo real de acceso al capital.
¿Lo estoy interpretando mal, o el encuadre de “billones en una noche” simplemente se está adelantando a la evidencia?
Sígueme para más análisis de la estructura del mercado.
Una gran decisión relacionada con Bitcoin puede cambiar las expectativas del mercado mucho antes de que se mueva el capital real.
Esa distinción importa.
Sigo viendo estos titulares planteados como si una decisión de política abriera automáticamente la posibilidad de comprar con billones de dólares. No es así. Una decisión puede eliminar una barrera, cambiar las expectativas institucionales, mejorar el acceso o modificar el cálculo de riesgo, pero el capital todavía necesita un mecanismo para entrar en el mercado.
Ahí es donde pienso que el relato se adelanta.
El mercado de Bitcoin es lo suficientemente grande como para que incluso un cambio relativamente pequeño en la asignación institucional pueda importar. Pero pasar de “nuevo acceso o reglas más claras” a “billones inundan en una noche” se salta varios pasos: mandatos, custodia, liquidez, ejecución, límites de riesgo y, en última instancia, si los inversores realmente quieren esa exposición.
El argumento alcista no es que los billones aparezcan mágicamente.
Lo que sostiene es que las decisiones de infraestructura y de política pueden, gradualmente, hacer que Bitcoin sea más fácil para grupos de capital que antes no podían participar.
Esa es una tesis mucho más interesante — y, a mi juicio, más creíble.
La pregunta clave es a qué decisión se refiere realmente este titular y si crea un mecanismo real de acceso al capital.
¿Lo estoy interpretando mal, o el encuadre de “billones en una noche” simplemente se está adelantando a la evidencia?
Sígueme para más análisis de la estructura del mercado.
1
1
485
Con verificación
#fedratewatch
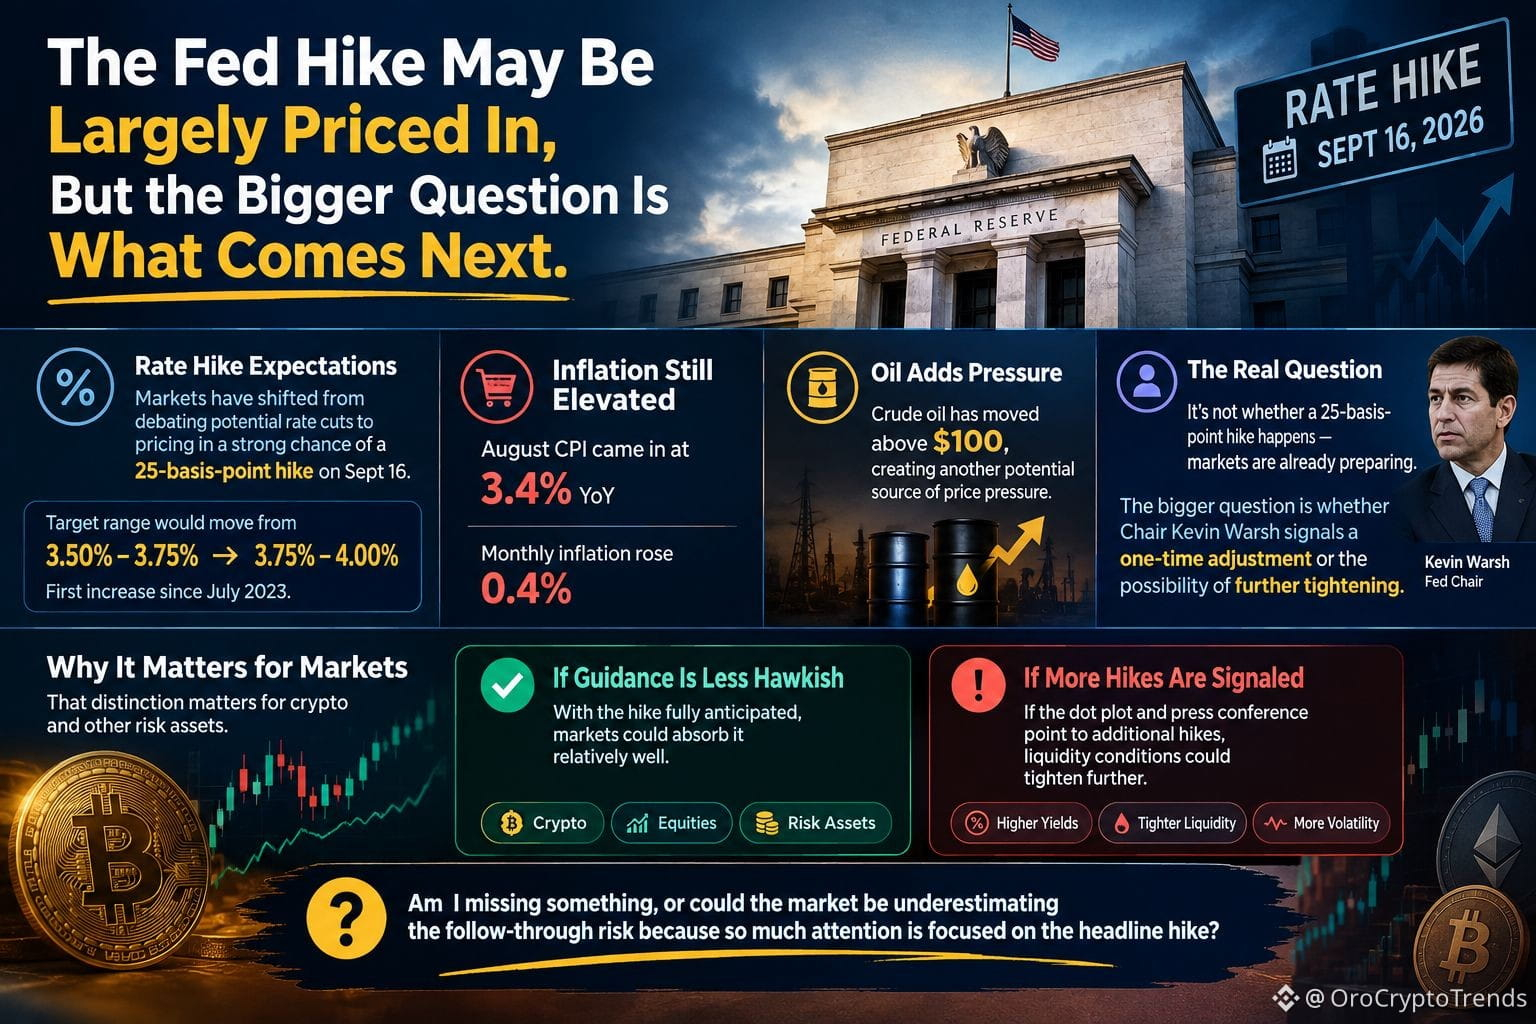
La subida de la Fed puede estar en gran medida descontada, pero la pregunta más importante es qué viene después.
Los mercados han pasado de debatir posibles recortes de tipos a valorar con solidez la probabilidad de una subida de 25 puntos básicos el 16 de septiembre. Eso movería el rango objetivo del 3.50%–3.75% al 3.75%–4.00%: el primer aumento desde julio de 2023.
Aun así, centrarse solo en la subida puede perder la señal más amplia.
El IPC de agosto se situó en 3.4% interanual, con la inflación mensual subiendo 0.4%. El petróleo también se ha movido por encima de los 100 dólares, creando otra posible fuente de presión sobre los precios.
Así que la pregunta clave quizá no sea si se produce una subida de 25 puntos básicos. Los mercados ya se están preparando para ello.
La cuestión más importante es si el presidente Kevin Warsh la presenta como un ajuste puntual o si señala la posibilidad de un endurecimiento adicional.
Esa distinción importa para las criptomonedas y otros activos de riesgo.
Si la subida está totalmente anticipada y la guía es menos agresiva de lo esperado, los mercados podrían absorberla relativamente bien. Si el gráfico de puntos y la rueda de prensa apuntan a subidas adicionales, las condiciones de liquidez podrían ajustarse aún más.
Esa es la señal a la que le presto más atención.
¿Estoy pasando algo por alto o el mercado podría estar subestimando el riesgo de continuidad (del “follow-through”) porque tanta atención se centra en la noticia de la subida anunciada?
#fedratewatch
La subida de la Fed puede estar en gran medida descontada, pero la pregunta más importante es qué viene después.
Los mercados han pasado de debatir posibles recortes de tipos a valorar con solidez la probabilidad de una subida de 25 puntos básicos el 16 de septiembre. Eso movería el rango objetivo del 3.50%–3.75% al 3.75%–4.00%: el primer aumento desde julio de 2023.
Aun así, centrarse solo en la subida puede perder la señal más amplia.
El IPC de agosto se situó en 3.4% interanual, con la inflación mensual subiendo 0.4%. El petróleo también se ha movido por encima de los 100 dólares, creando otra posible fuente de presión sobre los precios.
Así que la pregunta clave quizá no sea si se produce una subida de 25 puntos básicos. Los mercados ya se están preparando para ello.
La cuestión más importante es si el presidente Kevin Warsh la presenta como un ajuste puntual o si señala la posibilidad de un endurecimiento adicional.
Esa distinción importa para las criptomonedas y otros activos de riesgo.
Si la subida está totalmente anticipada y la guía es menos agresiva de lo esperado, los mercados podrían absorberla relativamente bien. Si el gráfico de puntos y la rueda de prensa apuntan a subidas adicionales, las condiciones de liquidez podrían ajustarse aún más.
Esa es la señal a la que le presto más atención.
¿Estoy pasando algo por alto o el mercado podría estar subestimando el riesgo de continuidad (del “follow-through”) porque tanta atención se centra en la noticia de la subida anunciada?
La subida de la Fed puede estar en gran medida descontada, pero la pregunta más importante es qué viene después.
Los mercados han pasado de debatir posibles recortes de tipos a valorar con solidez la probabilidad de una subida de 25 puntos básicos el 16 de septiembre. Eso movería el rango objetivo del 3.50%–3.75% al 3.75%–4.00%: el primer aumento desde julio de 2023.
Aun así, centrarse solo en la subida puede perder la señal más amplia.
El IPC de agosto se situó en 3.4% interanual, con la inflación mensual subiendo 0.4%. El petróleo también se ha movido por encima de los 100 dólares, creando otra posible fuente de presión sobre los precios.
Así que la pregunta clave quizá no sea si se produce una subida de 25 puntos básicos. Los mercados ya se están preparando para ello.
La cuestión más importante es si el presidente Kevin Warsh la presenta como un ajuste puntual o si señala la posibilidad de un endurecimiento adicional.
Esa distinción importa para las criptomonedas y otros activos de riesgo.
Si la subida está totalmente anticipada y la guía es menos agresiva de lo esperado, los mercados podrían absorberla relativamente bien. Si el gráfico de puntos y la rueda de prensa apuntan a subidas adicionales, las condiciones de liquidez podrían ajustarse aún más.
Esa es la señal a la que le presto más atención.
¿Estoy pasando algo por alto o el mercado podría estar subestimando el riesgo de continuidad (del “follow-through”) porque tanta atención se centra en la noticia de la subida anunciada?
279
Con verificación
El mercado está tratando la votación de la Ley CLARITY del Senado como un catalizador para XRP. Creo que eso pasa por alto el mecanismo más amplio.
El Senado tiene programada una moción de cloture para hoy a las 2:15 p. m. (ET) sobre la Digital Asset Market Clarity Act. Pero esta es una distinción importante: la cloture trata de avanzar el debate, no de la aprobación final del proyecto de ley.
Esto importa porque la ruta de XRP hacia los 2 dólares no está ligada mecánicamente a un solo procedimiento del Senado.
La pregunta más interesante es qué reglas más claras del mercado de criptoactivos en EE. UU. podrían cambiar después.
Los datos de NS3.AI citados en la tesis original sitúan los grupos de tenedores de XRP entre seis meses y dos años en aproximadamente el 72,6% de la capitalización realizada. Si esa cifra es correcta, sugiere que una parte sustancial del capital de XRP realizado está asociada con tenedores que se han mantenido en el mercado más allá de la ventana especulativa más corta.
Eso no significa automáticamente que sea alcista. Los tenedores de larga duración pueden aportar estabilidad, pero también pueden convertirse en una fuente de venta cuando mejora la liquidez o cambian las expectativas.
Así que me interesa menos el titular “voto del Senado = XRP a 2 dólares” y más si, con el tiempo, la claridad regulatoria termina cambiando la participación, la liquidez y el posicionamiento institucional en torno a XRP.
La votación podría importar. Pero importan más los efectos de segundo orden.
¿Lo estoy interpretando mal, o la narrativa de “voto del Senado = XRP a 2 dólares” simplemente es demasiado simplista?
#xrp $XRP
El mercado está tratando la votación de la Ley CLARITY del Senado como un catalizador para XRP. Creo que eso pasa por alto el mecanismo más amplio.
El Senado tiene programada una moción de cloture para hoy a las 2:15 p. m. (ET) sobre la Digital Asset Market Clarity Act. Pero esta es una distinción importante: la cloture trata de avanzar el debate, no de la aprobación final del proyecto de ley.
Esto importa porque la ruta de XRP hacia los 2 dólares no está ligada mecánicamente a un solo procedimiento del Senado.
La pregunta más interesante es qué reglas más claras del mercado de criptoactivos en EE. UU. podrían cambiar después.
Los datos de NS3.AI citados en la tesis original sitúan los grupos de tenedores de XRP entre seis meses y dos años en aproximadamente el 72,6% de la capitalización realizada. Si esa cifra es correcta, sugiere que una parte sustancial del capital de XRP realizado está asociada con tenedores que se han mantenido en el mercado más allá de la ventana especulativa más corta.
Eso no significa automáticamente que sea alcista. Los tenedores de larga duración pueden aportar estabilidad, pero también pueden convertirse en una fuente de venta cuando mejora la liquidez o cambian las expectativas.
Así que me interesa menos el titular “voto del Senado = XRP a 2 dólares” y más si, con el tiempo, la claridad regulatoria termina cambiando la participación, la liquidez y el posicionamiento institucional en torno a XRP.
La votación podría importar. Pero importan más los efectos de segundo orden.
¿Lo estoy interpretando mal, o la narrativa de “voto del Senado = XRP a 2 dólares” simplemente es demasiado simplista?
#xrp $XRP
El Senado tiene programada una moción de cloture para hoy a las 2:15 p. m. (ET) sobre la Digital Asset Market Clarity Act. Pero esta es una distinción importante: la cloture trata de avanzar el debate, no de la aprobación final del proyecto de ley.
Esto importa porque la ruta de XRP hacia los 2 dólares no está ligada mecánicamente a un solo procedimiento del Senado.
La pregunta más interesante es qué reglas más claras del mercado de criptoactivos en EE. UU. podrían cambiar después.
Los datos de NS3.AI citados en la tesis original sitúan los grupos de tenedores de XRP entre seis meses y dos años en aproximadamente el 72,6% de la capitalización realizada. Si esa cifra es correcta, sugiere que una parte sustancial del capital de XRP realizado está asociada con tenedores que se han mantenido en el mercado más allá de la ventana especulativa más corta.
Eso no significa automáticamente que sea alcista. Los tenedores de larga duración pueden aportar estabilidad, pero también pueden convertirse en una fuente de venta cuando mejora la liquidez o cambian las expectativas.
Así que me interesa menos el titular “voto del Senado = XRP a 2 dólares” y más si, con el tiempo, la claridad regulatoria termina cambiando la participación, la liquidez y el posicionamiento institucional en torno a XRP.
La votación podría importar. Pero importan más los efectos de segundo orden.
¿Lo estoy interpretando mal, o la narrativa de “voto del Senado = XRP a 2 dólares” simplemente es demasiado simplista?
#xrp $XRP
3
1.8k
El hito de memoria de 512 GB de Micron importa para la infraestructura de IA más que para los PC.
Según informes, Micron ha alcanzado un hito de módulo DDR5 de 512 GB y espera producción en masa de 512 GB RDIMM en la segunda mitad de 2027. En este momento, yo trataría el calendario como se indica en los reportes en lugar de una guía confirmada de forma independiente.
Lo que ya está claro de Micron: la empresa está impulsando la memoria de servidor hacia capacidades mucho más altas. Ha muestreado RDIMMs DDR5 de 256 GB usando DRAM de 1 gama y apilamiento 3D avanzado, con velocidades de hasta 9.200 MT/s. Micron afirma que el módulo único de 256 GB puede reducir el consumo de energía operativo en más de un 40% frente a dos módulos de 128 GB.
Mi conclusión es que la capacidad de la memoria se está convirtiendo en parte de la ecuación de escalado de la IA, no solo una especificación de componente.
A medida que crecen los modelos y las cargas de inferencia, los servidores necesitan más capacidad de memoria junto con el cómputo de la GPU y el ancho de banda. Los RDIMMs de mayor capacidad pueden reducir la cantidad de módulos necesaria para lograr una huella de memoria determinada, lo que potencialmente mejora la eficiencia energética y del sistema a nivel general.
Pero hay un “pero”: solo la mayor capacidad no resuelve los cuellos de botella de la infraestructura de IA. El ancho de banda, la latencia, la energía, el empaquetado, la arquitectura de la CPU y el costo total del sistema siguen importando.
Por eso estoy siguiendo la progresión de Micron desde el muestreo hasta la producción con más atención que el titular en sí. La señal real será si la memoria de alta capacidad pasa de ser un hito de ingeniería a un despliegue comercialmente significativo.
Ese cambio podría decirnos mucho sobre hacia dónde realmente se está yendo el gasto en infraestructura de IA.
El hito de memoria de 512 GB de Micron importa para la infraestructura de IA más que para los PC.
Según informes, Micron ha alcanzado un hito de módulo DDR5 de 512 GB y espera producción en masa de 512 GB RDIMM en la segunda mitad de 2027. En este momento, yo trataría el calendario como se indica en los reportes en lugar de una guía confirmada de forma independiente.
Lo que ya está claro de Micron: la empresa está impulsando la memoria de servidor hacia capacidades mucho más altas. Ha muestreado RDIMMs DDR5 de 256 GB usando DRAM de 1 gama y apilamiento 3D avanzado, con velocidades de hasta 9.200 MT/s. Micron afirma que el módulo único de 256 GB puede reducir el consumo de energía operativo en más de un 40% frente a dos módulos de 128 GB.
Mi conclusión es que la capacidad de la memoria se está convirtiendo en parte de la ecuación de escalado de la IA, no solo una especificación de componente.
A medida que crecen los modelos y las cargas de inferencia, los servidores necesitan más capacidad de memoria junto con el cómputo de la GPU y el ancho de banda. Los RDIMMs de mayor capacidad pueden reducir la cantidad de módulos necesaria para lograr una huella de memoria determinada, lo que potencialmente mejora la eficiencia energética y del sistema a nivel general.
Pero hay un “pero”: solo la mayor capacidad no resuelve los cuellos de botella de la infraestructura de IA. El ancho de banda, la latencia, la energía, el empaquetado, la arquitectura de la CPU y el costo total del sistema siguen importando.
Por eso estoy siguiendo la progresión de Micron desde el muestreo hasta la producción con más atención que el titular en sí. La señal real será si la memoria de alta capacidad pasa de ser un hito de ingeniería a un despliegue comercialmente significativo.
Ese cambio podría decirnos mucho sobre hacia dónde realmente se está yendo el gasto en infraestructura de IA.
Según informes, Micron ha alcanzado un hito de módulo DDR5 de 512 GB y espera producción en masa de 512 GB RDIMM en la segunda mitad de 2027. En este momento, yo trataría el calendario como se indica en los reportes en lugar de una guía confirmada de forma independiente.
Lo que ya está claro de Micron: la empresa está impulsando la memoria de servidor hacia capacidades mucho más altas. Ha muestreado RDIMMs DDR5 de 256 GB usando DRAM de 1 gama y apilamiento 3D avanzado, con velocidades de hasta 9.200 MT/s. Micron afirma que el módulo único de 256 GB puede reducir el consumo de energía operativo en más de un 40% frente a dos módulos de 128 GB.
Mi conclusión es que la capacidad de la memoria se está convirtiendo en parte de la ecuación de escalado de la IA, no solo una especificación de componente.
A medida que crecen los modelos y las cargas de inferencia, los servidores necesitan más capacidad de memoria junto con el cómputo de la GPU y el ancho de banda. Los RDIMMs de mayor capacidad pueden reducir la cantidad de módulos necesaria para lograr una huella de memoria determinada, lo que potencialmente mejora la eficiencia energética y del sistema a nivel general.
Pero hay un “pero”: solo la mayor capacidad no resuelve los cuellos de botella de la infraestructura de IA. El ancho de banda, la latencia, la energía, el empaquetado, la arquitectura de la CPU y el costo total del sistema siguen importando.
Por eso estoy siguiendo la progresión de Micron desde el muestreo hasta la producción con más atención que el titular en sí. La señal real será si la memoria de alta capacidad pasa de ser un hito de ingeniería a un despliegue comercialmente significativo.
Ese cambio podría decirnos mucho sobre hacia dónde realmente se está yendo el gasto en infraestructura de IA.
337
La caída del 2,77% de Nvidia no se trata realmente de una mala sesión de trading.
NVDA cayó hasta 212,39 dólares cuando las acciones vinculadas a la IA sufrieron presión, y creo que el mercado está empezando a plantear una pregunta mucho más difícil: ¿cuánta demanda real de infraestructura de IA es verdaderamente duradera?
Esto importa porque Nvidia está justo en el centro del despliegue de la IA. Si el desarrollo de modelos se ralentiza, los requisitos de seguridad se vuelven más restrictivos o los clientes se vuelven más selectivos con el gasto en centros de datos, la presión no se detiene solo en el software. Puede bajar directamente a las empresas que venden el cómputo.
Por eso, la parte de “pico y pala” del trade de IA es especialmente interesante aquí.
La contradicción es que la adopción de la IA puede seguir creciendo mientras la acción de Nvidia aún tiene dificultades. Esas dos cosas no son mutuamente excluyentes. Los inversores tal vez solo se estén moviendo de “el gasto en IA seguirá acelerándose” hacia “muéstrame los retornos de todo ese cómputo”.
Y la macro tampoco ayuda. El petróleo más alto y los rendimientos elevados de los Treasury hacen más difícil justificar los activos de crecimiento caros, especialmente cuando las expectativas ya son extremas.
Para mí, la próxima señal no es otro movimiento diario de NVDA. Es si los proveedores de nube siguen comprometiéndose de forma agresiva con la capacidad de centros de datos y si Nvidia mantiene una guía prospectiva sólida.
Si se debilitan a la vez, esto podría ser más que un retroceso rutinario del sector de la IA.
¿Estoy interpretándolo mal, o la operación de infraestructura de IA por fin se está viendo obligada a demostrar su rentabilidad?
Sigue para más análisis de la capa de infraestructura — seguiré señalando estas cosas tal como las veo.
La caída del 2,77% de Nvidia no se trata realmente de una mala sesión de trading.
NVDA cayó hasta 212,39 dólares cuando las acciones vinculadas a la IA sufrieron presión, y creo que el mercado está empezando a plantear una pregunta mucho más difícil: ¿cuánta demanda real de infraestructura de IA es verdaderamente duradera?
Esto importa porque Nvidia está justo en el centro del despliegue de la IA. Si el desarrollo de modelos se ralentiza, los requisitos de seguridad se vuelven más restrictivos o los clientes se vuelven más selectivos con el gasto en centros de datos, la presión no se detiene solo en el software. Puede bajar directamente a las empresas que venden el cómputo.
Por eso, la parte de “pico y pala” del trade de IA es especialmente interesante aquí.
La contradicción es que la adopción de la IA puede seguir creciendo mientras la acción de Nvidia aún tiene dificultades. Esas dos cosas no son mutuamente excluyentes. Los inversores tal vez solo se estén moviendo de “el gasto en IA seguirá acelerándose” hacia “muéstrame los retornos de todo ese cómputo”.
Y la macro tampoco ayuda. El petróleo más alto y los rendimientos elevados de los Treasury hacen más difícil justificar los activos de crecimiento caros, especialmente cuando las expectativas ya son extremas.
Para mí, la próxima señal no es otro movimiento diario de NVDA. Es si los proveedores de nube siguen comprometiéndose de forma agresiva con la capacidad de centros de datos y si Nvidia mantiene una guía prospectiva sólida.
Si se debilitan a la vez, esto podría ser más que un retroceso rutinario del sector de la IA.
¿Estoy interpretándolo mal, o la operación de infraestructura de IA por fin se está viendo obligada a demostrar su rentabilidad?
Sigue para más análisis de la capa de infraestructura — seguiré señalando estas cosas tal como las veo.
NVDA cayó hasta 212,39 dólares cuando las acciones vinculadas a la IA sufrieron presión, y creo que el mercado está empezando a plantear una pregunta mucho más difícil: ¿cuánta demanda real de infraestructura de IA es verdaderamente duradera?
Esto importa porque Nvidia está justo en el centro del despliegue de la IA. Si el desarrollo de modelos se ralentiza, los requisitos de seguridad se vuelven más restrictivos o los clientes se vuelven más selectivos con el gasto en centros de datos, la presión no se detiene solo en el software. Puede bajar directamente a las empresas que venden el cómputo.
Por eso, la parte de “pico y pala” del trade de IA es especialmente interesante aquí.
La contradicción es que la adopción de la IA puede seguir creciendo mientras la acción de Nvidia aún tiene dificultades. Esas dos cosas no son mutuamente excluyentes. Los inversores tal vez solo se estén moviendo de “el gasto en IA seguirá acelerándose” hacia “muéstrame los retornos de todo ese cómputo”.
Y la macro tampoco ayuda. El petróleo más alto y los rendimientos elevados de los Treasury hacen más difícil justificar los activos de crecimiento caros, especialmente cuando las expectativas ya son extremas.
Para mí, la próxima señal no es otro movimiento diario de NVDA. Es si los proveedores de nube siguen comprometiéndose de forma agresiva con la capacidad de centros de datos y si Nvidia mantiene una guía prospectiva sólida.
Si se debilitan a la vez, esto podría ser más que un retroceso rutinario del sector de la IA.
¿Estoy interpretándolo mal, o la operación de infraestructura de IA por fin se está viendo obligada a demostrar su rentabilidad?
Sigue para más análisis de la capa de infraestructura — seguiré señalando estas cosas tal como las veo.
2
342
La caída del mercado europeo parece pequeña. La señal que hay debajo no lo es.
El STOXX 600 cayó un 0,53% hasta 635,72 al inicio de la sesión, mientras que el STOXX 50 de la zona euro bajó un 1,19% hasta 6.249,88. El FTSE Eurotop 300 también cayó un 0,52% hasta 2.540,89.
Mi lectura: esto no es suficiente para hablar de un evento importante de “risk-off”, pero sí muestra lo rápido que las acciones europeas pueden recalibrarse cuando la confianza se vuelve frágil.
Lo que creo que la gente pasa por alto es la diferencia entre un retroceso del mercado en general y un cambio en la aversión al riesgo. Un solo día de caídas nos dice muy poco por sí mismo. Pero cuando el indicador de la zona euro cae más que el STOXX 600 en general, sugiere que la presión no necesariamente se está distribuyendo de manera uniforme entre las acciones europeas.
Esto importa para las criptomonedas porque Bitcoin no opera en aislamiento. Cuando los mercados tradicionales se sienten menos cómodos con el riesgo, los activos altamente volátiles pueden notar la presión incluso cuando no existe un catalizador específico para cripto.
¿Lo incómodo? Una modesta caída de la renta variable europea puede volverse más importante si evoluciona hacia un movimiento más amplio de reducción de riesgo entre mercados.
Por eso estoy vigilando si esto se mantiene como un retroceso de una sola sesión o si empieza a extenderse por los activos de riesgo globales.
¿Lo estoy interpretando demasiado a partir de una sola sesión en rojo, o el mercado está dando una advertencia temprana?
La caída del mercado europeo parece pequeña. La señal que hay debajo no lo es.
El STOXX 600 cayó un 0,53% hasta 635,72 al inicio de la sesión, mientras que el STOXX 50 de la zona euro bajó un 1,19% hasta 6.249,88. El FTSE Eurotop 300 también cayó un 0,52% hasta 2.540,89.
Mi lectura: esto no es suficiente para hablar de un evento importante de “risk-off”, pero sí muestra lo rápido que las acciones europeas pueden recalibrarse cuando la confianza se vuelve frágil.
Lo que creo que la gente pasa por alto es la diferencia entre un retroceso del mercado en general y un cambio en la aversión al riesgo. Un solo día de caídas nos dice muy poco por sí mismo. Pero cuando el indicador de la zona euro cae más que el STOXX 600 en general, sugiere que la presión no necesariamente se está distribuyendo de manera uniforme entre las acciones europeas.
Esto importa para las criptomonedas porque Bitcoin no opera en aislamiento. Cuando los mercados tradicionales se sienten menos cómodos con el riesgo, los activos altamente volátiles pueden notar la presión incluso cuando no existe un catalizador específico para cripto.
¿Lo incómodo? Una modesta caída de la renta variable europea puede volverse más importante si evoluciona hacia un movimiento más amplio de reducción de riesgo entre mercados.
Por eso estoy vigilando si esto se mantiene como un retroceso de una sola sesión o si empieza a extenderse por los activos de riesgo globales.
¿Lo estoy interpretando demasiado a partir de una sola sesión en rojo, o el mercado está dando una advertencia temprana?
El STOXX 600 cayó un 0,53% hasta 635,72 al inicio de la sesión, mientras que el STOXX 50 de la zona euro bajó un 1,19% hasta 6.249,88. El FTSE Eurotop 300 también cayó un 0,52% hasta 2.540,89.
Mi lectura: esto no es suficiente para hablar de un evento importante de “risk-off”, pero sí muestra lo rápido que las acciones europeas pueden recalibrarse cuando la confianza se vuelve frágil.
Lo que creo que la gente pasa por alto es la diferencia entre un retroceso del mercado en general y un cambio en la aversión al riesgo. Un solo día de caídas nos dice muy poco por sí mismo. Pero cuando el indicador de la zona euro cae más que el STOXX 600 en general, sugiere que la presión no necesariamente se está distribuyendo de manera uniforme entre las acciones europeas.
Esto importa para las criptomonedas porque Bitcoin no opera en aislamiento. Cuando los mercados tradicionales se sienten menos cómodos con el riesgo, los activos altamente volátiles pueden notar la presión incluso cuando no existe un catalizador específico para cripto.
¿Lo incómodo? Una modesta caída de la renta variable europea puede volverse más importante si evoluciona hacia un movimiento más amplio de reducción de riesgo entre mercados.
Por eso estoy vigilando si esto se mantiene como un retroceso de una sola sesión o si empieza a extenderse por los activos de riesgo globales.
¿Lo estoy interpretando demasiado a partir de una sola sesión en rojo, o el mercado está dando una advertencia temprana?
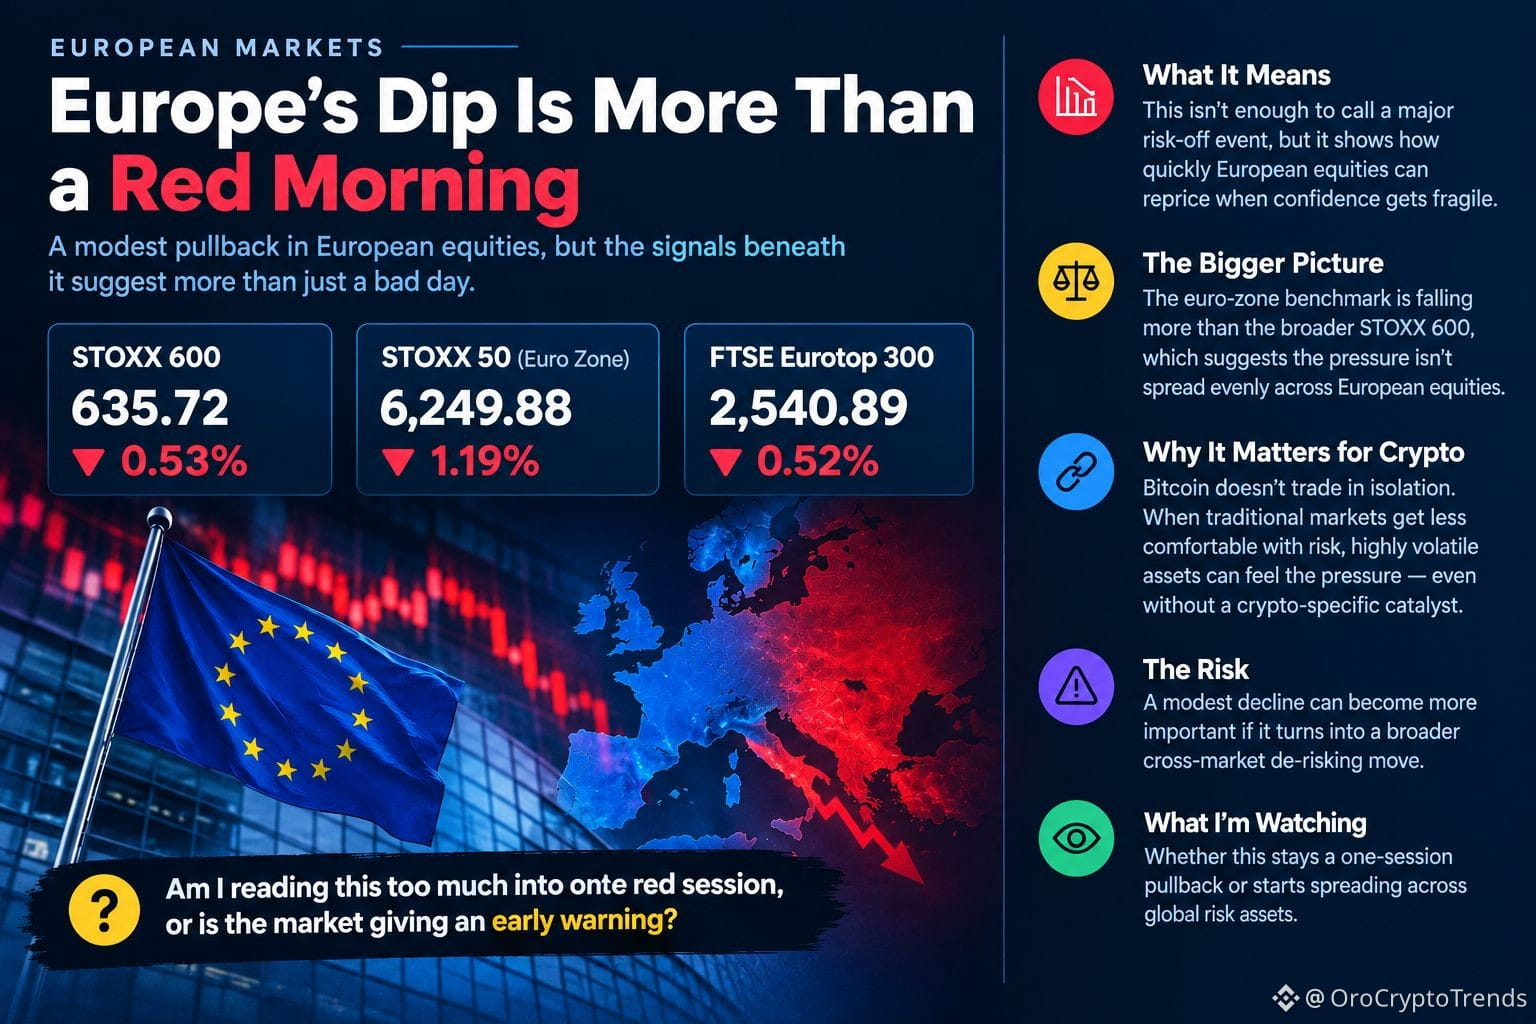
199
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HKCompletesFirstHKDStablecoinUseCase
5,618 visualizaciones
234 participa(n) en el debate
#hkcompletesfirsthkdstablecoinusecase
🇭🇰 ¿Esperando, otra moneda estable? 🤯 Hong Kong acaba de completar el primer caso de uso para invertir activos digitales utilizando HKDAP, una moneda estable respaldada por el dólar de Hong Kong (HKD), regulada en Hong Kong y respaldada por Standard Chartered.
¿Vamos hacia un mundo en el que tengamos muchas monedas estables como billetes? ¡Sería un caos total si cada país creara su propia moneda! 🌀 Imagina cambiar de USD a HKD a EUR, pero a través de monedas estables.
¿Qué deberían hacer los traders?
💵 Sigue el papel moneda: observa cómo las monedas estables regionales afectan la liquidez.
💵 Mantén la liquidez: quédate con monedas estables dominantes como USDT/USDC para un trading rápido.
💵 Prepárate: las monedas estables reguladas llegarán tanto si nos gusta como si no.
¡No es asesoramiento financiero! 🚫
Seguimiento por favor
$BTC
$ETH
$BNB
#HongKongCrypto #stablecoin #HKDAP
Shamika Metting
·1 «Me gusta»
·687 visualizaciones
VietnamPlansFirstCryptoLicensesIn2026
4,323 visualizaciones
158 participa(n) en el debate
BTCBreaks80K
205,636 visualizaciones
3,326 participa(n) en el debate