

马大帅1203
65 Publicaciones
马大帅1203
Denunciar
Bloquear usuario
5 Siguiendo
70 Seguidores
59 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Ethereum rebota, pero los ETF registran salidas: ¿qué le falta a ETH para afianzarse?La recuperación del precio de ETH no significa que la presión sobre los fondos haya desaparecido.
Al cierre de esta edición, el 28 de octubre, ETH cotizaba a unos 2362 dólares en BiyaPay. Mientras tanto, según las estadísticas, los ETF estadounidenses de ETH al contado registraron salidas netas de 88,6 millones de dólares el 26 de octubre y de otros 60,2 millones el día 27, con salidas netas acumuladas de 148,8 millones en ambos días. En el mismo periodo, los ETF de Bitcoin al contado registraron entradas netas de unos 286 millones de dólares. La dirección de los flujos de ambos canales de inversión fue distinta.
¿Por qué puede subir ETH pese a las salidas de los ETF?
Porque los ETF solo cubren una parte de la demanda. Las compras al contado en mercados internacionales, los ajustes de posiciones en derivados y la reducción de la oferta por parte de los vendedores pueden influir en los precios a corto plazo. Los datos de los ETF se agrupan según los días hábiles de negociación en Estados Unidos, mientras que el precio de las criptomonedas fluctúa las 24 horas; por tanto, no corresponden al mismo momento. Un rebote no permite concluir que las instituciones hayan vuelto a aumentar sus posiciones, ni las salidas de los ETF significan que el precio solo pueda caer ese día.
Ethereum rebota, pero los ETF registran salidas: ¿qué le falta a ETH para afianzarse?
La recuperación del precio de ETH no significa que la presión sobre los fondos haya desaparecido.
Al cierre de esta edición, el 28 de octubre, ETH cotizaba a unos 2362 dólares en BiyaPay. Mientras tanto, según las estadísticas, los ETF estadounidenses de ETH al contado registraron salidas netas de 88,6 millones de dólares el 26 de octubre y de otros 60,2 millones el día 27, con salidas netas acumuladas de 148,8 millones en ambos días. En el mismo periodo, los ETF de Bitcoin al contado registraron entradas netas de unos 286 millones de dólares. La dirección de los flujos de ambos canales de inversión fue distinta.
¿Por qué puede subir ETH pese a las salidas de los ETF?
Porque los ETF solo cubren una parte de la demanda. Las compras al contado en mercados internacionales, los ajustes de posiciones en derivados y la reducción de la oferta por parte de los vendedores pueden influir en los precios a corto plazo. Los datos de los ETF se agrupan según los días hábiles de negociación en Estados Unidos, mientras que el precio de las criptomonedas fluctúa las 24 horas; por tanto, no corresponden al mismo momento. Un rebote no permite concluir que las instituciones hayan vuelto a aumentar sus posiciones, ni las salidas de los ETF significan que el precio solo pueda caer ese día.
299
·
--
Artículo
Los ETF de bitcoin reciben 286 millones de dólares en dos días: ¿qué le falta al rebote?Bitcoin volvió a superar los 81.000 dólares y también regresaron los flujos de capital. Pero para saber si puede mantenerse por encima de ese nivel, no basta con fijarse en una sola vela alcista.
Al cierre de esta edición, el 28 de octubre, la cotización del BTC en BiyaPay rondaba los 81.300 dólares. Según las estadísticas, los ETF de bitcoin al contado de Estados Unidos registraron entradas netas de 110,3 millones de dólares el 26 de octubre y de otros 176 millones el día 27, para un total de 286,3 millones en dos días.
Primero, veamos de dónde procedieron las entradas. El día 27, IBIT registró entradas netas de 151,5 millones de dólares y FBTC, de 24,5 millones; los demás productos no registraron entradas netas en estas estadísticas. Es decir, el flujo de vuelta ese día se concentró en dos fondos, e IBIT representó aproximadamente el 86 %. Que los principales productos estén absorbiendo capital y que este regrese a todo el mercado son dos situaciones distintas.
Los ETF de bitcoin reciben 286 millones de dólares en dos días: ¿qué le falta al rebote?
Bitcoin volvió a superar los 81.000 dólares y también regresaron los flujos de capital. Pero para saber si puede mantenerse por encima de ese nivel, no basta con fijarse en una sola vela alcista.
Al cierre de esta edición, el 28 de octubre, la cotización del BTC en BiyaPay rondaba los 81.300 dólares. Según las estadísticas, los ETF de bitcoin al contado de Estados Unidos registraron entradas netas de 110,3 millones de dólares el 26 de octubre y de otros 176 millones el día 27, para un total de 286,3 millones en dos días.
Primero, veamos de dónde procedieron las entradas. El día 27, IBIT registró entradas netas de 151,5 millones de dólares y FBTC, de 24,5 millones; los demás productos no registraron entradas netas en estas estadísticas. Es decir, el flujo de vuelta ese día se concentró en dos fondos, e IBIT representó aproximadamente el 86 %. Que los principales productos estén absorbiendo capital y que este regrese a todo el mercado son dos situaciones distintas.
74
·
--
Artículo
Strategy no compró bitcoin, pero gastó 200 millones de dólares en recomprar acciones preferentesAntes, cuando se seguía a Strategy, lo que más interesaba cada semana era cuántos BTC había comprado. Esta vez, lo más interesante es en qué decidió gastar el dinero.
La información corporativa publicada el 26 de octubre muestra que, entre el 19 y el 25 de octubre, Strategy no compró ni vendió bitcoins, ni vendió acciones mediante su programa de emisión ATM. Durante ese mismo periodo, la empresa utilizó 204,9 millones de dólares para recomprar aproximadamente 2.068.500 acciones preferentes STRC. Sus tenencias de BTC siguen siendo de 848.517.
Aclaremos primero tres cosas que se suelen confundir: suspender las compras de bitcoin no significa venderlo; recomprar STRC no equivale a recomprar acciones ordinarias de MSTR; y las decisiones financieras de una semana no representan necesariamente un cambio de estrategia a largo plazo.
Strategy no compró bitcoin, pero gastó 200 millones de dólares en recomprar acciones preferentes
Antes, cuando se seguía a Strategy, lo que más interesaba cada semana era cuántos BTC había comprado. Esta vez, lo más interesante es en qué decidió gastar el dinero.
La información corporativa publicada el 26 de octubre muestra que, entre el 19 y el 25 de octubre, Strategy no compró ni vendió bitcoins, ni vendió acciones mediante su programa de emisión ATM. Durante ese mismo periodo, la empresa utilizó 204,9 millones de dólares para recomprar aproximadamente 2.068.500 acciones preferentes STRC. Sus tenencias de BTC siguen siendo de 848.517.
Aclaremos primero tres cosas que se suelen confundir: suspender las compras de bitcoin no significa venderlo; recomprar STRC no equivale a recomprar acciones ordinarias de MSTR; y las decisiones financieras de una semana no representan necesariamente un cambio de estrategia a largo plazo.
64
·
--
Bitcoin ronda los 80.000 dólares, pero Galaxy considera que el mercado bajista ya terminó. ¿En qué se basa?Bitcoin sigue oscilando cerca de los 80.000 dólares, pero un informe alcista ya da por terminado el mercado bajista.
El 26 de octubre, Galaxy publicó un artículo de investigación en el que sostiene que Bitcoin podría haber tocado fondo en este ciclo bajista en junio y que ahora se encuentra en una fase de acumulación. Cuando el autor consultó los datos el 27 de octubre, BTC cotizaba en torno a los 79.800 dólares. El precio aún no ha iniciado una subida sostenida y clara. ¿Por qué se ha vuelto tan optimista la institución?
A mi juicio, lo más interesante del informe es su análisis de la estructura de las posiciones. Conviene aclarar primero que el informe se envió a los clientes el 22 de octubre; los precios y algunos indicadores que contiene corresponden a ese momento y no deben tomarse como datos en tiempo real de hoy.
Bitcoin ronda los 80.000 dólares, pero Galaxy considera que el mercado bajista ya terminó. ¿En qué se basa?
Bitcoin sigue oscilando cerca de los 80.000 dólares, pero un informe alcista ya da por terminado el mercado bajista.
El 26 de octubre, Galaxy publicó un artículo de investigación en el que sostiene que Bitcoin podría haber tocado fondo en este ciclo bajista en junio y que ahora se encuentra en una fase de acumulación. Cuando el autor consultó los datos el 27 de octubre, BTC cotizaba en torno a los 79.800 dólares. El precio aún no ha iniciado una subida sostenida y clara. ¿Por qué se ha vuelto tan optimista la institución?
A mi juicio, lo más interesante del informe es su análisis de la estructura de las posiciones. Conviene aclarar primero que el informe se envió a los clientes el 22 de octubre; los precios y algunos indicadores que contiene corresponden a ese momento y no deben tomarse como datos en tiempo real de hoy.
68
·
--
Artículo
Los ETF de Ethereum vuelven a registrar entradas, pero ¿por qué ETH sigue cerca de los 2.300 dólares?Los ETF volvieron a registrar entradas netas, pero Ethereum no se fortaleció de inmediato. Este contraste merece más atención que un simple titular sobre el regreso del capital.
Los datos del mercado del 26 de octubre muestran que ETH fluctuaba cerca de los 2.300 dólares. Por otro lado, las estadísticas indican que los ETF spot de Ethereum de Estados Unidos registraron entradas netas de unos 4,4 millones de dólares el 23 de octubre, mientras que el día anterior habían anotado salidas netas de unos 110,6 millones. Puede haber pequeñas diferencias en la precisión y el avance de los datos según la plataforma; aquí usamos de forma uniforme las cifras redondeadas de Farside.
La dirección sí ha mejorado, pero la magnitud debe evaluarse en contexto. Las entradas de unos pocos millones de dólares en un día todavía no compensan las salidas previas de más de 100 millones, y tampoco bastan para concluir que el capital haya cambiado de rumbo por completo.
Los ETF de Ethereum vuelven a registrar entradas, pero ¿por qué ETH sigue cerca de los 2.300 dólares?
Los ETF volvieron a registrar entradas netas, pero Ethereum no se fortaleció de inmediato. Este contraste merece más atención que un simple titular sobre el regreso del capital.
Los datos del mercado del 26 de octubre muestran que ETH fluctuaba cerca de los 2.300 dólares. Por otro lado, las estadísticas indican que los ETF spot de Ethereum de Estados Unidos registraron entradas netas de unos 4,4 millones de dólares el 23 de octubre, mientras que el día anterior habían anotado salidas netas de unos 110,6 millones. Puede haber pequeñas diferencias en la precisión y el avance de los datos según la plataforma; aquí usamos de forma uniforme las cifras redondeadas de Farside.
La dirección sí ha mejorado, pero la magnitud debe evaluarse en contexto. Las entradas de unos pocos millones de dólares en un día todavía no compensan las salidas previas de más de 100 millones, y tampoco bastan para concluir que el capital haya cambiado de rumbo por completo.
61
·
--
Artículo
Bitcoin se debate en torno a los 80.000 dólares: ¿por qué fluctúan los flujos de los ETF?Bitcoin ha vuelto a situarse cerca de los 80.000 dólares. Lo que merece atención esta vez no es solo el nivel redondo, sino las claras idas y venidas de los flujos de fondos durante una misma semana.
Los datos del mercado del 26 de octubre muestran que BTC fluctuó cerca de los 80.000 dólares. El precio es una instantánea intradía, no el cierre definitivo del día. Mientras tanto, los ETF estadounidenses de bitcoin al contado registraron primero entradas consecutivas la semana pasada y luego dos días seguidos de salidas, por lo que la dirección de los flujos no fue tan estable como parecía durante el rebote del precio.
Según los datos, del 19 al 21 de octubre los ETF correspondientes registraron entradas netas combinadas de unos 1.075 millones de dólares; los días 22 y 23, en cambio, registraron salidas netas combinadas de unos 774 millones. En el balance de toda la semana, las entradas netas aún rondaron los 301 millones de dólares.
Bitcoin se debate en torno a los 80.000 dólares: ¿por qué fluctúan los flujos de los ETF?
Bitcoin ha vuelto a situarse cerca de los 80.000 dólares. Lo que merece atención esta vez no es solo el nivel redondo, sino las claras idas y venidas de los flujos de fondos durante una misma semana.
Los datos del mercado del 26 de octubre muestran que BTC fluctuó cerca de los 80.000 dólares. El precio es una instantánea intradía, no el cierre definitivo del día. Mientras tanto, los ETF estadounidenses de bitcoin al contado registraron primero entradas consecutivas la semana pasada y luego dos días seguidos de salidas, por lo que la dirección de los flujos no fue tan estable como parecía durante el rebote del precio.
Según los datos, del 19 al 21 de octubre los ETF correspondientes registraron entradas netas combinadas de unos 1.075 millones de dólares; los días 22 y 23, en cambio, registraron salidas netas combinadas de unos 774 millones. En el balance de toda la semana, las entradas netas aún rondaron los 301 millones de dólares.
67
·
--
Artículo
Bitdeer vende 283,4 BTC: ¿caerá Bitcoin porque las empresas mineras no acumulan monedas?Que una empresa minera no se quede ni una moneda, ¿significa que ni siquiera los mineros confían ya en Bitcoin? Es demasiado pronto para llegar a esa conclusión.
Según las estadísticas semanales publicadas el 24 de octubre, correspondientes al periodo hasta el 23 de octubre, la empresa produjo 283,4 BTC y los vendió todos. Su acumulación neta fue de cero y no tenía BTC propios en cartera; los depósitos de clientes no están incluidos.
Primero, aclaremos qué dice la noticia: vendió toda la producción del periodo y no aumentó sus reservas propias. No dice que haya vendido de repente 283,4 BTC de sus reservas anteriores, ni revela el precio concreto de venta de esas monedas, quién las compró o para qué se utilizaron los fondos. Por eso, «vender toda la producción semanal» y «liquidarlo todo de repente para salir en el momento justo» no son lo mismo.
Bitdeer vende 283,4 BTC: ¿caerá Bitcoin porque las empresas mineras no acumulan monedas?
Que una empresa minera no se quede ni una moneda, ¿significa que ni siquiera los mineros confían ya en Bitcoin? Es demasiado pronto para llegar a esa conclusión.
Según las estadísticas semanales publicadas el 24 de octubre, correspondientes al periodo hasta el 23 de octubre, la empresa produjo 283,4 BTC y los vendió todos. Su acumulación neta fue de cero y no tenía BTC propios en cartera; los depósitos de clientes no están incluidos.
Primero, aclaremos qué dice la noticia: vendió toda la producción del periodo y no aumentó sus reservas propias. No dice que haya vendido de repente 283,4 BTC de sus reservas anteriores, ni revela el precio concreto de venta de esas monedas, quién las compró o para qué se utilizaron los fondos. Por eso, «vender toda la producción semanal» y «liquidarlo todo de repente para salir en el momento justo» no son lo mismo.
1
97
·
--
Artículo
¿Llegan nuevas presiones vendedoras para el bitcoin tras la transferencia de BTC por valor de 2.600 millones de dólares a exchanges?El bitcoin oscila alrededor de los 80.000 dólares y una noticia sobre una transferencia de gran volumen ha vuelto a poner nervioso al mercado: unos 2.600 millones de dólares en BTC entraron en exchanges en un solo día. ¿El hecho de que se hayan transferido allí significa que se preparan para venderlos de golpe?
Según un informe del 24 de octubre, unos 32.380 BTC entraron en exchanges en un solo día, por un valor aproximado de 2.600 millones de dólares. Es el mayor flujo diario de entrada desde abril de este año. Al momento de redactar este texto, el 25 de octubre, el BTC cotizaba alrededor de los 80.800 dólares. Se trata de una instantánea dinámica, no del precio de cierre de ese día.
Estos datos merecen atención, pero no confundamos «transferidos a exchanges» con «vendidos».
Trasladar activos a un exchange significa que una parte de ellos pasa a un entorno donde es más fácil negociar, lo que podría aumentar la oferta potencial. Pero las transferencias también pueden estar relacionadas con ajustes de custodia, garantías o liquidaciones. Sin información sobre las operaciones realizadas y el uso de las cuentas, no se puede confirmar que todas estas monedas se hayan vendido, y mucho menos determinar con certeza cuándo se venderían.
¿Llegan nuevas presiones vendedoras para el bitcoin tras la transferencia de BTC por valor de 2.600 millones de dólares a exchanges?
El bitcoin oscila alrededor de los 80.000 dólares y una noticia sobre una transferencia de gran volumen ha vuelto a poner nervioso al mercado: unos 2.600 millones de dólares en BTC entraron en exchanges en un solo día. ¿El hecho de que se hayan transferido allí significa que se preparan para venderlos de golpe?
Según un informe del 24 de octubre, unos 32.380 BTC entraron en exchanges en un solo día, por un valor aproximado de 2.600 millones de dólares. Es el mayor flujo diario de entrada desde abril de este año. Al momento de redactar este texto, el 25 de octubre, el BTC cotizaba alrededor de los 80.800 dólares. Se trata de una instantánea dinámica, no del precio de cierre de ese día.
Estos datos merecen atención, pero no confundamos «transferidos a exchanges» con «vendidos».
Trasladar activos a un exchange significa que una parte de ellos pasa a un entorno donde es más fácil negociar, lo que podría aumentar la oferta potencial. Pero las transferencias también pueden estar relacionadas con ajustes de custodia, garantías o liquidaciones. Sin información sobre las operaciones realizadas y el uso de las cuentas, no se puede confirmar que todas estas monedas se hayan vendido, y mucho menos determinar con certeza cuándo se venderían.
92
·
--
Artículo
Ethereum vuelve a caer por debajo de los 2400 dólares. Observación de BiyaPay: ¿ETH solo está esperando un rebote de Bitcoin?Durante las correcciones del mercado cripto, a menudo se explica el comportamiento de ETH con la frase «sigue los pasos de BTC». Pero si solo esperamos un rebote de Bitcoin, es fácil pasar por alto los problemas propios de Ethereum: ¿que haya gente usando la red significa necesariamente que habrá una mayor demanda de ETH?
Al momento de redactar este artículo, el 24 de octubre, ETH cotizaba en torno a los 2364 dólares, con un rango aproximado de entre 2354 y 2414 dólares en las últimas 24 horas. El precio ha oscilado varias veces cerca de los 2400 dólares, pero estos datos por sí solos no demuestran que ya se haya formado un suelo.
Los flujos de capital también afrontan presiones. Entre el 19 y el 22 de octubre, los ETF de Ethereum al contado de Estados Unidos registraron salidas netas por un total aproximado de 225 millones de dólares, de los cuales unos 111 millones correspondieron al día 22. Aunque el día 21 hubo entradas netas de unos 14,9 millones de dólares, no cambiaron la tendencia general de salidas durante esos cuatro días de negociación.
Ethereum vuelve a caer por debajo de los 2400 dólares. Observación de BiyaPay: ¿ETH solo está esperando un rebote de Bitcoin?
Durante las correcciones del mercado cripto, a menudo se explica el comportamiento de ETH con la frase «sigue los pasos de BTC». Pero si solo esperamos un rebote de Bitcoin, es fácil pasar por alto los problemas propios de Ethereum: ¿que haya gente usando la red significa necesariamente que habrá una mayor demanda de ETH?
Al momento de redactar este artículo, el 24 de octubre, ETH cotizaba en torno a los 2364 dólares, con un rango aproximado de entre 2354 y 2414 dólares en las últimas 24 horas. El precio ha oscilado varias veces cerca de los 2400 dólares, pero estos datos por sí solos no demuestran que ya se haya formado un suelo.
Los flujos de capital también afrontan presiones. Entre el 19 y el 22 de octubre, los ETF de Ethereum al contado de Estados Unidos registraron salidas netas por un total aproximado de 225 millones de dólares, de los cuales unos 111 millones correspondieron al día 22. Aunque el día 21 hubo entradas netas de unos 14,9 millones de dólares, no cambiaron la tendencia general de salidas durante esos cuatro días de negociación.
221
·
--
Artículo
Bitcoin se acerca a los 80.000 dólares y los ETF reciben compras: ¿por qué sigue cayendo BTC?Bitcoin vuelve a situarse cerca de los 80.000 dólares. Esta vez, lo que vale la pena analizar no es si rebotará «con solo tocar» ese nivel redondo, sino por qué el precio sigue bajo presión pese a que se ha observado un regreso de los flujos de capital.
Al momento de redactar, el 24 de octubre, BTC cotizaba en torno a los 80.600 dólares, con un rango de aproximadamente 80.400 a 81.900 dólares en las últimas 24 horas. Se trata de una instantánea del momento, no del cierre de ese día.
Los ETF de Bitcoin al contado de EE. UU. registraron entradas netas de aproximadamente 527 millones de dólares el 19 de octubre y 525 millones el día 21, pero el 22 anotaron salidas netas de unos 636 millones. Al sumar los cuatro días de negociación del 19 al 22, el flujo neto siguió siendo positivo, con entradas de aproximadamente 439 millones de dólares.
Bitcoin se acerca a los 80.000 dólares y los ETF reciben compras: ¿por qué sigue cayendo BTC?
Bitcoin vuelve a situarse cerca de los 80.000 dólares. Esta vez, lo que vale la pena analizar no es si rebotará «con solo tocar» ese nivel redondo, sino por qué el precio sigue bajo presión pese a que se ha observado un regreso de los flujos de capital.
Al momento de redactar, el 24 de octubre, BTC cotizaba en torno a los 80.600 dólares, con un rango de aproximadamente 80.400 a 81.900 dólares en las últimas 24 horas. Se trata de una instantánea del momento, no del cierre de ese día.
Los ETF de Bitcoin al contado de EE. UU. registraron entradas netas de aproximadamente 527 millones de dólares el 19 de octubre y 525 millones el día 21, pero el 22 anotaron salidas netas de unos 636 millones. Al sumar los cuatro días de negociación del 19 al 22, el flujo neto siguió siendo positivo, con entradas de aproximadamente 439 millones de dólares.
56
·
--
Con verificación
UNI suma una nueva fuente de quema. BiyaPay analiza: tras la actualización de Uniswap, ¿debería subir el precio del token?Si un protocolo de trading crece, ¿su token necesariamente vale más?
Las nuevas noticias sobre UNI de esta vez son una buena oportunidad para analizar la cuestión. Lo que realmente influye en la valoración no es solo si logra atraer operaciones, sino también cuánto valor económico acaba transfiriéndose al token.
El 22 de octubre, Uniswap anunció el lanzamiento de Aggregator Hooks, ya integrado en su aplicación web y API. En su primera fase, abarca la red principal de Ethereum, Base y Robinhood Chain, y conecta siete fuentes externas de liquidez. Al momento de redactar este artículo, el 23 de octubre, UNI cotizaba en torno a los 7,23 dólares, con un rango de precios de entre 6,94 y 7,29 dólares en las últimas 24 horas. Esta cotización es solo una instantánea y no permite concluir cuánta presión compradora ha generado la nueva función.
UNI suma una nueva fuente de quema. BiyaPay analiza: tras la actualización de Uniswap, ¿debería subir el precio del token?
Si un protocolo de trading crece, ¿su token necesariamente vale más?
Las nuevas noticias sobre UNI de esta vez son una buena oportunidad para analizar la cuestión. Lo que realmente influye en la valoración no es solo si logra atraer operaciones, sino también cuánto valor económico acaba transfiriéndose al token.
El 22 de octubre, Uniswap anunció el lanzamiento de Aggregator Hooks, ya integrado en su aplicación web y API. En su primera fase, abarca la red principal de Ethereum, Base y Robinhood Chain, y conecta siete fuentes externas de liquidez. Al momento de redactar este artículo, el 23 de octubre, UNI cotizaba en torno a los 7,23 dólares, con un rango de precios de entre 6,94 y 7,29 dólares en las últimas 24 horas. Esta cotización es solo una instantánea y no permite concluir cuánta presión compradora ha generado la nueva función.
869
·
--
Artículo
El bitcoin se debate cerca de los 81.000 dólares: ¿qué observar ante un posible giro del mercado durante el fin de semana?Cuando el bitcoin se mueve lateralmente, lo que más abunda en el mercado son las opiniones sobre hacia dónde irá. Algunos dicen que, si ya no cae, es señal de fortaleza; otros, que si ya no sube, es señal de debilidad. Pero que el precio se mantenga temporalmente dentro de un rango solo indica que, por ahora, compradores y vendedores han alcanzado un equilibrio momentáneo; no permite anticipar cómo será el próximo movimiento del mercado.
Al momento de redactar, el 23 de octubre, el BTC cotizaba en torno a los 81.706 dólares y había oscilado entre 80.989 y 82.100 dólares en las últimas 24 horas. Se trata de una instantánea de cotizaciones en tiempo real, no del precio de cierre diario. En vez de intentar adivinar hacia dónde irá la próxima vela, me interesa más saber si, al acercarse el fin de semana, compras y ventas de la misma magnitud provocarán una oscilación mayor.
El bitcoin se debate cerca de los 81.000 dólares: ¿qué observar ante un posible giro del mercado durante el fin de semana?
Cuando el bitcoin se mueve lateralmente, lo que más abunda en el mercado son las opiniones sobre hacia dónde irá. Algunos dicen que, si ya no cae, es señal de fortaleza; otros, que si ya no sube, es señal de debilidad. Pero que el precio se mantenga temporalmente dentro de un rango solo indica que, por ahora, compradores y vendedores han alcanzado un equilibrio momentáneo; no permite anticipar cómo será el próximo movimiento del mercado.
Al momento de redactar, el 23 de octubre, el BTC cotizaba en torno a los 81.706 dólares y había oscilado entre 80.989 y 82.100 dólares en las últimas 24 horas. Se trata de una instantánea de cotizaciones en tiempo real, no del precio de cierre diario. En vez de intentar adivinar hacia dónde irá la próxima vela, me interesa más saber si, al acercarse el fin de semana, compras y ventas de la misma magnitud provocarán una oscilación mayor.
Al momento de redactar, el 23 de octubre, el BTC cotizaba en torno a los 81.706 dólares y había oscilado entre 80.989 y 82.100 dólares en las últimas 24 horas. Se trata de una instantánea de cotizaciones en tiempo real, no del precio de cierre diario. En vez de intentar adivinar hacia dónde irá la próxima vela, me interesa más saber si, al acercarse el fin de semana, compras y ventas de la misma magnitud provocarán una oscilación mayor.
49
·
--
¿Tomarán el relevo las altcoins en la subida? Una tasa de financiación baja no significa menos riesgo
Tras el rebote de Bitcoin, muchos empezaron a buscar oportunidades en otros tokens. Al ver que bajaban las tasas de financiación, algunos concluyeron que «el apalancamiento ya se ha depurado», pero quizá sea demasiado pronto para afirmarlo.
Al 20 de octubre, entre las altcoins que sigue, la proporción con tasas de financiación por encima del nivel neutral cayó desde casi una cuarta parte a finales de septiembre hasta menos del 5 %. Sin embargo, calculado a precios constantes, el interés abierto apenas estaba un 5 % por debajo del máximo de octubre.
Las tasas se han enfriado claramente, pero las posiciones no se han reducido de forma significativa al mismo tiempo. Esto significa que los cambios en la demanda de financiación no implican que el apalancamiento existente haya desaparecido.
La caída de las tasas de financiación positivas podría deberse a una menor demanda de compras al alza, o bien a un aumento de las posiciones cortas o de los fondos de arbitraje. Por sí sola, no permite saber cuánto apalancamiento utilizan quienes mantienen posiciones, si tienen margen suficiente ni si se producirán cierres masivos ante un movimiento contrario del precio. Para quienes siguen a la vez BTC, ETH y las bolsas estadounidenses, los servicios de cotización, conversión y trading de BiyaPay ofrecen un punto de acceso centralizado para observar estos mercados. La plataforma admite la conversión de más de 30 monedas fiat y más de 200 criptomonedas, y permite a los usuarios operar con acciones reales de Estados Unidos y Hong Kong usando USDT y sin comisiones. Sin embargo, para analizar el apalancamiento de un token concreto, también hacen falta datos de posiciones, tasas de financiación y libro de órdenes de los exchanges correspondientes.
Que Bitcoin se fortalezca tampoco mejora automáticamente la oferta y la demanda de otros tokens. El volumen de desbloqueos, la oferta circulante, la concentración de las posiciones y la capacidad de los ingresos del proyecto para generar valor para el token siguen siendo factores que hay que evaluar por separado.
Algunas monedas pequeñas registran grandes subidas quizá solo porque el libro de órdenes es poco profundo, de modo que una pequeña cantidad de capital puede mover el precio. Si nos fijamos únicamente en las listas de mayores subidas, es fácil confundir fluctuaciones puntuales con una rotación generalizada.
A continuación, conviene observar tres combinaciones: si la subida de precios cuenta con el respaldo de operaciones al contado; si las tasas de financiación vuelven a subir cuando aumenta el interés abierto; y si la demanda real puede absorber la nueva oferta circulante.
Unas tasas bajas pueden reducir parte de los costes de financiación, pero no eliminan el riesgo de precio. Que otros tokens tomen el relevo dependerá, en última instancia, de su propia oferta y demanda; no basta con esperar a que, tras la subida de Bitcoin, «les llegue el turno».
#比特币 #加密市场 #资金费率
408
·
--
Los ETF de Bitcoin registran entradas de 653 millones de dólares: ¿podrá prolongarse el rebote?
Tras el repunte de Bitcoin, la pregunta más importante no es cuál será el próximo nivel redondo, sino cuánto tiempo podrá mantenerse la demanda compradora.
El informe semanal publicado por Glassnode el 21 de octubre muestra que, el 19 de octubre, los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 653 millones de dólares. Sin embargo, el volumen de negociación de los ETF ese día siguió por debajo del nivel habitual del último año. El retorno de los flujos es una señal positiva, pero no equivale por sí solo a un fortalecimiento generalizado del mercado.
Conviene distinguir entre ambos conceptos: las entradas netas reflejan los cambios de fondos derivados de las suscripciones y los reembolsos, mientras que el volumen de negociación refleja la actividad de compraventa de participaciones. No necesariamente evolucionan al mismo ritmo. Además, la subida del precio de Bitcoin también aumenta el valor de los activos de los fondos, por lo que el incremento de estos activos no se debe únicamente a nuevas entradas de capital.
La subida de Bitcoin también puede deberse a factores como una menor presión vendedora o el cierre de posiciones cortas. Si las recompras forzadas terminan y no hay compras al contado que las sucedan, el precio aún podría fluctuar. A la inversa, sin datos correspondientes sobre el volumen negociado y las posiciones abiertas, tampoco se puede atribuir toda la subida al cierre de posiciones cortas. Para quienes siguen tanto el BTC como las acciones estadounidenses, BiyaPay utiliza USDT como principal vía de entrada de fondos y permite cambiar entre más de 30 monedas fiduciarias y más de 200 criptomonedas. Con una sola cuenta, conecta distintos mercados y permite operar con acciones reales, incluidas las de Estados Unidos y Hong Kong. Sin embargo, los horarios de negociación de las acciones estadounidenses y de los criptoactivos son distintos, así que, al comparar sus variaciones, hay que tener en cuenta las horas correspondientes.
A continuación, conviene observar tres aspectos: primero, si las entradas en los ETF se mantienen de forma consecutiva y no se limitan a una mejora de un solo día. Segundo, si aumenta el volumen de negociación al contado durante las subidas y si aparecen compradores que sostengan el precio durante los retrocesos. Tercero, si el interés abierto y las tasas de financiación suben rápidamente. Un aumento de los contratos no significa que todas las posiciones sean nuevas posiciones largas; si el apalancamiento crece más rápido que la demanda al contado, la volatilidad podría amplificarse.
La recuperación del precio merece atención, pero para que el rebote se convierta en una tendencia sostenida habrá que ver si los inversores están dispuestos a seguir comprando a precios más altos. Las entradas netas de un solo día no bastan para determinar la tendencia general.
#比特币 #BTC #ETF
137
·
--
Cuanto más activo está el ecosistema de Ethereum, ¿por qué no necesariamente sube ETH al mismo ritmo?
Al hablar de Ethereum, es fácil confundir dos cosas: que la gente use la red y que suba el precio de ETH.
Ambas están relacionadas, pero no existe una fórmula que las vincule automáticamente.
Uno de los principales objetivos de la escalabilidad de Ethereum es permitir que los usuarios realicen transacciones a menor coste. Que haya más actividad en la Capa 2 puede mejorar la experiencia de uso, pero las comisiones que los usuarios pagan a las L2 no se convierten íntegramente en comisiones de la red principal de Ethereum.
Por eso, un aumento en el número de transacciones no significa que los ingresos por comisiones de la red principal y la cantidad de ETH quemado vayan a aumentar necesariamente en la misma proporción.
La comisión base de la capa de ejecución de Ethereum se quema, y los Blob cuentan con un mecanismo de comisiones independiente. La cantidad que se quema depende tanto del uso como de la congestión del espacio correspondiente y del nivel de las comisiones por unidad. No se puede interpretar directamente que «las comisiones son más baratas» significa que el valor de ETH necesariamente vaya a caer, ni que «hay más usuarios» signifique que ETH necesariamente vaya a escasear más.
Para evaluar ETH, conviene analizar conjuntamente tres aspectos.
Primero, si está creciendo la demanda del ecosistema y si la nueva actividad es sostenible.
Segundo, cómo esa actividad genera demanda de ETH y cómo evolucionan las comisiones pagadas a la red principal.
Tercero, la relación entre la nueva emisión y la quema. Que aumente la quema no significa que la oferta total necesariamente disminuya; también hay que compararla con la nueva emisión durante el mismo periodo.
Por eso, al analizar el mercado, no basta con fijarse en el precio de ETH en dólares. ETH/BTC puede ayudar a comparar la fortaleza relativa de ambos, pero sigue siendo solo un resultado de precios; para entenderlo, hay que tener en cuenta el uso de la red, las comisiones y la demanda de fondos en el mercado. Por ejemplo, la plataforma BiyaPay utiliza USDT como principal vía de acceso a fondos y, desde una sola cuenta, conecta diversos servicios financieros, como transferencias internacionales, acciones globales, criptomonedas, futuros de materias primas, gestión patrimonial, divisas y pagos con la tarjeta U. Lo importante es distinguir si ETH se ve afectado por cambios en su propio ecosistema o por variaciones en el apetito por el riesgo que afectan conjuntamente a las acciones tecnológicas y los activos digitales.
La pregunta más importante que «hay mucho movimiento en la cadena» es cómo el crecimiento del ecosistema de Ethereum acaba generando una demanda sostenida de ETH.
#以太坊 #ETH #Layer2 #BiyaPay
148
·
--
Si Bitcoin se fortalece, ¿es seguro que las altcoins subirán después?
Cuando Bitcoin sube, lo que más suele esperar el mercado es que «ahora les toque a las altcoins».
Pero entre una subida de BTC y un repunte generalizado de las altcoins hay un paso intermedio: que la demanda realmente se extienda.
Primero, veamos una cuestión que suele pasar desapercibida: ¿tu moneda está subiendo por sí sola o simplemente está rebotando al compás de Bitcoin?
Supongamos que BTC sube un 10 % y un token sube un 5 %. Aunque el valor en dólares de tu cuenta haya aumentado, ese token sigue perdiendo terreno frente a BTC. Esto indica que, por el momento, el mercado está más dispuesto a valorar Bitcoin. No basta con que suban unas cuantas monedas para concluir que el movimiento ya se ha extendido a todo el mercado.
En segundo lugar, que disminuya la cuota de mercado de BTC no significa necesariamente que haya comenzado la temporada de altcoins.
Esta proporción depende de la capitalización de mercado de Bitcoin y de la capitalización total del mercado cripto. Si las estadísticas incluyen las stablecoins, las variaciones en su volumen también afectarán al resultado; del mismo modo, la cuota puede bajar si BTC cae más que el resto. La razón de la caída de la proporción es más importante que la caída en sí.
En tercer lugar, hay que observar la amplitud y la duración de las subidas.
Un repunte brusco y breve de unas pocas monedas pequeñas puede deberse a una noticia, a la falta de liquidez o al cierre de posiciones cortas. Que más tokens importantes superen a BTC de forma sostenida, junto con una mejora del volumen de operaciones al contado, se acerca más a una expansión de la demanda del mercado.
El Índice de Temporada de Altcoins de CoinMarketCap observa el rendimiento de los principales tokens frente a BTC durante los últimos 90 días; no cuenta cuántas monedas están en verde ese día. Sin embargo, este indicador de rendimiento histórico tampoco puede anticipar la próxima subida. También puedes comparar el comportamiento de BTC, ETH y las acciones estadounidenses a través de plataformas multiactivo como BiyaPay. La plataforma admite el cambio entre más de 30 monedas fiduciarias y más de 200 criptomonedas, y permite a los usuarios operar con acciones reales, incluidas las de Estados Unidos y Hong Kong, usando USDT y sin comisiones. ¿La subida abarca todo el mercado de activos de riesgo o se concentra en unos pocos activos del mercado cripto? La interpretación del movimiento es distinta en cada caso.
En vez de preguntarse «¿a quién le toca ahora?», conviene preguntarse: ¿la subida se ha extendido de unos pocos activos a muchos más y ha logrado mantenerse?
#比特币 #BTC #加密市场 #BiyaPay
146
·
--
BTC recibe nuevas entradas de capital, mientras que ETH sigue registrando reembolsos. ¿Por qué no avanzan al mismo ritmo los mercados de criptomonedas?
Aunque ambos son criptoactivos, el capital no da la misma respuesta al bitcoin que a Ethereum. Según los datos, el 19 de octubre los ETF spot de Ethereum en Estados Unidos registraron en conjunto salidas netas de unos 103 millones de dólares, prolongando la presión de reembolsos de varias sesiones recientes. Esto contrasta con las entradas netas registradas ese mismo día por los ETF de bitcoin.
¿Qué significa esto?
Al menos, que no se puede concluir que todo el mercado de las criptomonedas recibirá las mismas compras solo porque mejore el flujo de capital hacia BTC. Las necesidades de asignación, la estructura de los productos y el comportamiento de los inversores pueden diferir entre activos.
Sin embargo, las salidas de los ETF tampoco demuestran por sí solas que la demanda de la red Ethereum esté empeorando. Los reembolsos de participaciones en fondos reflejan los cambios de capital en un canal concreto; la liquidación en cadena, el uso de aplicaciones y las comisiones de la red responden a otras preguntas. Es necesario analizar ambos aspectos en conjunto: no son intercambiables.
Para analizar ETH, conviene dividir la cuestión en dos niveles.
El primero es la demanda del mercado. ¿Siguen saliendo fondos de los ETF? ¿Ha mejorado el rendimiento de ETH frente a BTC? ¿El repunte de precios cuenta con un volumen de negociación sostenido que lo respalde?
El segundo es la transmisión de valor. ¿El crecimiento de las stablecoins, los préstamos y otras aplicaciones en cadena puede generar una demanda real de ETH? La actividad del ecosistema no implica que todo su crecimiento se refleje proporcionalmente en el precio del token; también entran en juego las comisiones, los cambios en la oferta y la demanda de mantener el activo.
Por ejemplo, comparar el rendimiento de BTC, ETH y las acciones estadounidenses en plataformas como BiyaPay y consultar los datos del mercado de forma centralizada permite detectar más fácilmente estas diferencias: incluso en un mismo contexto macroeconómico, los flujos de capital pueden tomar direcciones distintas según el activo.
En el caso de ETH, la señal que vale la pena esperar es que mejoren a la vez los flujos de capital y la demanda derivada del uso real. «Si bitcoin sube, Ethereum debería ponerse al día» no basta para explicar una tendencia sostenida.
#以太坊 #ETH #加密市场 #BiyaPay
207
·
--
Los ETF de Bitcoin captan 527 millones de dólares en un día. ¿De verdad ha vuelto el dinero?
Los ETF de Bitcoin por fin registraron una entrada notable de fondos, pero no conviene apresurarse a interpretarla como una recuperación generalizada. Según datos de Farside, el 19 de octubre los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 527 millones de dólares en conjunto. IBIT recibió entradas netas de unos 665 millones de dólares, mientras que algunos otros productos siguieron registrando salidas. Es decir, detrás de la recuperación del total, los flujos de fondos estuvieron distribuidos de forma desigual.
Estos datos merecen atención, pero lo verdaderamente importante es si la tendencia se mantiene.
En primer lugar, las entradas netas de un solo día no significan que ya se haya establecido una tendencia de llegada de capital nuevo. Las suscripciones y los reembolsos de los ETF pueden verse afectados por ajustes de cartera, arbitraje y gestión de posiciones, así que no todas las entradas deben interpretarse como una apuesta alcista a largo plazo.
En segundo lugar, los ETF representan solo una parte de la demanda de Bitcoin. Aunque este canal registre compras, otros tenedores podrían estar vendiendo al mismo tiempo. Por eso, la «captación de fondos por parte de los ETF» y la «subida del precio de Bitcoin» no siempre van de la mano.
Por supuesto, al observar la evolución de BTC y de las acciones estadounidenses a través de plataformas multiactivo como BiyaPay, conviene comparar qué parte de los movimientos de Bitcoin se debe a sus propios flujos de capital y qué parte responde a la recuperación de las acciones tecnológicas y del apetito general por el riesgo. La coincidencia de ambos factores permite explicar mejor la evolución del mercado. BiyaPay utiliza USDT como principal vía de acceso a fondos y, desde una sola cuenta, conecta diversos servicios financieros, como las transferencias internacionales, las acciones globales y las criptomonedas.
A continuación, conviene observar tres aspectos: si las entradas netas se mantienen, si aumenta el número de productos que reciben flujos y si la recuperación del precio viene acompañada de una mejora en el volumen de negociación al contado.
Si tras una gran entrada de fondos en un solo día vuelven los reembolsos intermitentes, significará que los inversores aún están tanteando el terreno. Si las entradas se mantienen durante varias sesiones, habrá más motivos para afirmar que la demanda está mejorando.
Estos datos ofrecen una señal positiva, pero la tendencia aún debe confirmarse mediante flujos de capital sostenidos.
#比特币 #BTC #比特币ETF #BiyaPay
84
·
--
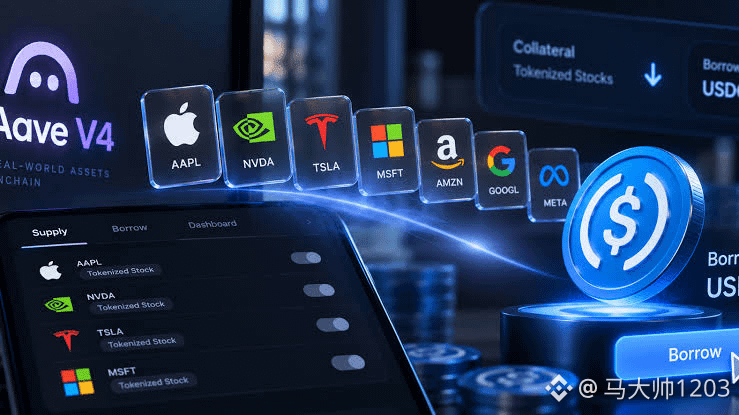
¿Qué significa que las acciones estadounidenses entren en el mercado de colateral de Aave?
La tokenización de acciones no solo añade un nuevo canal de negociación. Aave anunció anteriormente que el mercado correspondiente en Base admite siete acciones tecnológicas tokenizadas de Coinbase como garantía para pedir USDC prestado. Para DeFi, esto significa que los activos de garantía empiezan a extenderse más allá de los activos nativos de las criptomonedas y a incluir activos financieros tradicionales.
Pero hay un detalle que puede pasar desapercibido: los préstamos en la cadena pueden funcionar las 24 horas del día, pero la actualización de los precios de las acciones tiene su propio horario. Que las cotizaciones dejen de actualizarse durante el fin de semana no significa que el riesgo también se detenga; los intereses siguen acumulándose y un salto en los precios cuando se reanuden las cotizaciones también podría cambiar el nivel de cobertura de la garantía.
Que sean siete acciones tampoco significa que haya una diversificación suficiente. Las grandes tecnológicas pueden verse afectadas al mismo tiempo por los tipos de interés, la inversión en IA y el apetito por el riesgo. Para seguir las tendencias del mercado relacionadas, se pueden utilizar plataformas multiactivos como BiyaPay, que permiten observar de forma centralizada las reacciones de los precios de las acciones y los activos digitales; para analizar Aave en mayor profundidad, hay que fijarse en los préstamos efectivos, la utilización del capital y la capacidad de liquidación.
La incorporación de nuevas garantías amplía las posibilidades de negocio, pero el volumen de garantías no equivale a los ingresos del protocolo ni puede traducirse directamente en una subida del precio de AAVE.
#AAVE #defi #RWA #BiyaPay
149
·
--
¿La institucionalización de Bitcoin hará que BTC sea más estable?
La entrada de instituciones no significa que Bitcoin vaya a subir sin parar. Un informe reciente de Chainalysis sobre Norteamérica muestra que, durante el período analizado, de julio de 2025 a junio de 2026, los flujos transfronterizos de Bitcoin en Estados Unidos pasaron a ser entradas netas, mientras que las transferencias grandes y pequeñas siguieron direcciones distintas.
Pero conviene distinguir: transferir fondos a proveedores de servicios vinculados a Estados Unidos no equivale a realizar nuevas compras ese mismo día; también puede tratarse de una migración de custodia o de una reasignación de fondos.
Un cambio aún más importante es que BTC forma parte cada vez más de las carteras de inversión tradicionales. Las instituciones compran, pero también venden debido a los reembolsos, la gestión del riesgo y los ajustes de ponderación. La expansión de la adopción puede coexistir perfectamente con salidas de capital a corto plazo. Al observar de forma centralizada activos como BTC y acciones estadounidenses a través de BiyaPay, conviene comparar las condiciones de flujo de capital que hay detrás de los precios, y no solo sus subidas y bajadas. La plataforma permite cambiar más de 30 monedas fiduciarias y más de 200 monedas digitales, y operar con acciones reales de Estados Unidos y Hong Kong usando USDT, sin comisiones.
Cuando el dólar se fortalece y las acciones tecnológicas se corrigen, ¿BTC también se ve presionado? ¿Los flujos de los fondos y las operaciones al contado confirman la misma tendencia? La institucionalización ha traído nueva demanda, pero también nuevas condiciones para vender. Las palabras «en manos de instituciones», por sí solas, no sostienen el precio.
#比特币 #BTC #BiyaPay
121
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CanMicrosoftDeliverOnAI
633,051 visualizaciones
4,169 participa(n) en el debate
Sesión 3 de la temporada de resultados: ¿Superarán Google y Microsoft las expectativas?
Binance Square Official
·166 «Me gusta»
·92.8k visualizaciones
CanGoogleDefindItsCore
389,490 visualizaciones
2,947 participa(n) en el debate
FedWatch
16.1M visualizaciones
37,263 participa(n) en el debate