
K哥的牛熊
42 Publicaciones
K哥的牛熊
Denunciar
Bloquear usuario
牛熊周期不固定,趋势形成必上车;公众号:k哥的牛熊周期;微博:凯歌说说看;X:以太不姨太
Abrir operación
17 días
10 Siguiendo
1.2K+ Seguidores
6 Me gusta
Publicaciones
Cartera
·
--
Ver traducción
财报超预期,币却没涨——今晚这出戏,重点不在英伟达
先说个反直觉的:英伟达 Q3 交出了一份教科书级的财报,盘后一度涨 4.7%,可 BTC 只涨了 0.9%,标普 500 财报前已经连跌 4 天。好财报救不了弱市,这是当下最真实的写照。
📊 数字先摆出来(来源与日期见每组):
① 英伟达 Q3(公司公告,11 月 17 日):营收 1158 亿美元,同比 +103%,高于指引 1080 亿和市场预期约 1092 亿;Q4 指引 1300 亿美元 ±3%,高于预期 1252.5 亿。盘后 +4.7%(路透,11 月 18 日)。
② 大盘与币:标普 500 财报前连跌 4 个交易日;BTC 约 64863 美元、ETH 约 1824 美元,涨幅有限。
③ 币安恢复:自 11 月 14 日更新后无新进展,87 条网络已恢复提现,目标 11 月 20–22 日全部恢复;11 月 13 日超 63.4 亿美元资产补足完成,11 月 12 日储备证明快照覆盖 198 个币种;ZK 证明据媒体报道已生成,官方文本未核实。
④ ETF:11 月 16 日美国现货 BTC ETF 净流入 790 万美元,11 月 4 日以来首次,IBIT +7650 万美元终结 11 连流出;ETH ETF -840 万美元;11 月 17 日资金流撰稿时未公布。
🔍 怎么理解:财报解决的是"AI 还赚不赚钱",解决不了"加息还要加几次"。市场现在盯的是 FOMC 10 月会议纪要,明天凌晨出炉。币安那边,恢复倒计时只剩 2–4 天,没有新进展本身就是进展——最怕的是临门一脚出幺蛾子。
📌 区间怎么看:BTC 上方先看 6.85 万美元附近(200 周均线一带),下方 6.2 万美元是第一道支撑;会议纪要措辞偏鹰,6.2 万可能直接受考。
你觉得今晚会议纪要之后,市场是"利空出尽"还是"新一轮定价"?评论区聊聊。
⚠️ 风险提示:以上仅为数据分享,不构成投资建议。会议纪要叠加财报余波,波动可能放大,仓位管理优先。
#NVDA #BTC #币安
财报超预期,币却没涨——今晚这出戏,重点不在英伟达
先说个反直觉的:英伟达 Q3 交出了一份教科书级的财报,盘后一度涨 4.7%,可 BTC 只涨了 0.9%,标普 500 财报前已经连跌 4 天。好财报救不了弱市,这是当下最真实的写照。
📊 数字先摆出来(来源与日期见每组):
① 英伟达 Q3(公司公告,11 月 17 日):营收 1158 亿美元,同比 +103%,高于指引 1080 亿和市场预期约 1092 亿;Q4 指引 1300 亿美元 ±3%,高于预期 1252.5 亿。盘后 +4.7%(路透,11 月 18 日)。
② 大盘与币:标普 500 财报前连跌 4 个交易日;BTC 约 64863 美元、ETH 约 1824 美元,涨幅有限。
③ 币安恢复:自 11 月 14 日更新后无新进展,87 条网络已恢复提现,目标 11 月 20–22 日全部恢复;11 月 13 日超 63.4 亿美元资产补足完成,11 月 12 日储备证明快照覆盖 198 个币种;ZK 证明据媒体报道已生成,官方文本未核实。
④ ETF:11 月 16 日美国现货 BTC ETF 净流入 790 万美元,11 月 4 日以来首次,IBIT +7650 万美元终结 11 连流出;ETH ETF -840 万美元;11 月 17 日资金流撰稿时未公布。
🔍 怎么理解:财报解决的是"AI 还赚不赚钱",解决不了"加息还要加几次"。市场现在盯的是 FOMC 10 月会议纪要,明天凌晨出炉。币安那边,恢复倒计时只剩 2–4 天,没有新进展本身就是进展——最怕的是临门一脚出幺蛾子。
📌 区间怎么看:BTC 上方先看 6.85 万美元附近(200 周均线一带),下方 6.2 万美元是第一道支撑;会议纪要措辞偏鹰,6.2 万可能直接受考。
你觉得今晚会议纪要之后,市场是"利空出尽"还是"新一轮定价"?评论区聊聊。
⚠️ 风险提示:以上仅为数据分享,不构成投资建议。会议纪要叠加财报余波,波动可能放大,仓位管理优先。
#NVDA #BTC #币安
先说个反直觉的:英伟达 Q3 交出了一份教科书级的财报,盘后一度涨 4.7%,可 BTC 只涨了 0.9%,标普 500 财报前已经连跌 4 天。好财报救不了弱市,这是当下最真实的写照。
📊 数字先摆出来(来源与日期见每组):
① 英伟达 Q3(公司公告,11 月 17 日):营收 1158 亿美元,同比 +103%,高于指引 1080 亿和市场预期约 1092 亿;Q4 指引 1300 亿美元 ±3%,高于预期 1252.5 亿。盘后 +4.7%(路透,11 月 18 日)。
② 大盘与币:标普 500 财报前连跌 4 个交易日;BTC 约 64863 美元、ETH 约 1824 美元,涨幅有限。
③ 币安恢复:自 11 月 14 日更新后无新进展,87 条网络已恢复提现,目标 11 月 20–22 日全部恢复;11 月 13 日超 63.4 亿美元资产补足完成,11 月 12 日储备证明快照覆盖 198 个币种;ZK 证明据媒体报道已生成,官方文本未核实。
④ ETF:11 月 16 日美国现货 BTC ETF 净流入 790 万美元,11 月 4 日以来首次,IBIT +7650 万美元终结 11 连流出;ETH ETF -840 万美元;11 月 17 日资金流撰稿时未公布。
🔍 怎么理解:财报解决的是"AI 还赚不赚钱",解决不了"加息还要加几次"。市场现在盯的是 FOMC 10 月会议纪要,明天凌晨出炉。币安那边,恢复倒计时只剩 2–4 天,没有新进展本身就是进展——最怕的是临门一脚出幺蛾子。
📌 区间怎么看:BTC 上方先看 6.85 万美元附近(200 周均线一带),下方 6.2 万美元是第一道支撑;会议纪要措辞偏鹰,6.2 万可能直接受考。
你觉得今晚会议纪要之后,市场是"利空出尽"还是"新一轮定价"?评论区聊聊。
⚠️ 风险提示:以上仅为数据分享,不构成投资建议。会议纪要叠加财报余波,波动可能放大,仓位管理优先。
#NVDA #BTC #币安
305
·
--
Alcista
Buenos días. Las acciones estadounidenses acumulan cuatro sesiones consecutivas a la baja, pero Nvidia superó las expectativas con sus resultados publicados tras el cierre, lo cual es una buena noticia.
Acciones estadounidenses: al cierre del 17 de noviembre, el S&P 500 cayó un 1,03 %, hasta los 7.340,53 puntos (su cierre más bajo desde finales de julio); el Dow Jones bajó un 1,64 %, hasta los 50.759,42 puntos, y el Nasdaq retrocedió un 0,74 %, hasta los 24.328,38 puntos. La causa fue la venta de acciones de empresas de IA antes de los resultados de Nvidia; el VIX subió hasta cerca de 25,57 (según Associated Press).
Tras el cierre, Nvidia publicó unos ingresos de 115.800 millones de dólares en el tercer trimestre (frente a los 109.100 millones previstos) y un BPA ajustado de 2,68 dólares (frente a los 2,48 previstos). Su previsión para el cuarto trimestre fue de 130.000 millones de dólares; la acción llegó a subir alrededor de un 4 % en las operaciones posteriores al cierre.
Criptomonedas: BTC cotizaba en torno a los 64.989 dólares y ETH, a unos 1.822 dólares (Finnhub/Binance, noche del 17 de noviembre); durante la noche se mantuvieron prácticamente sin cambios. En las últimas 24 horas se liquidaron posiciones por unos 194 millones de dólares en todo el mercado (CoinGlass, 17 de noviembre): 111 millones en posiciones largas y 83 millones en cortas. La cifra se redujo notablemente frente a la oleada de liquidaciones de unos 2.000 millones de dólares del fin de semana. No hubo nuevos incidentes graves de seguridad; CZ ya desmintió los rumores de que Binance estuviera vendiendo.
Lo más destacado de hoy: las actas de la reunión del FOMC de octubre se publicarán a las 14:00; antes de la apertura, resultados de Lowe's, Target y TJX; tras el cierre, resultados de Palo Alto Networks y fijación del precio de la salida a bolsa de Anthropic.
Buenos días. Las acciones estadounidenses acumulan cuatro sesiones consecutivas a la baja, pero Nvidia superó las expectativas con sus resultados publicados tras el cierre, lo cual es una buena noticia.
Acciones estadounidenses: al cierre del 17 de noviembre, el S&P 500 cayó un 1,03 %, hasta los 7.340,53 puntos (su cierre más bajo desde finales de julio); el Dow Jones bajó un 1,64 %, hasta los 50.759,42 puntos, y el Nasdaq retrocedió un 0,74 %, hasta los 24.328,38 puntos. La causa fue la venta de acciones de empresas de IA antes de los resultados de Nvidia; el VIX subió hasta cerca de 25,57 (según Associated Press).
Tras el cierre, Nvidia publicó unos ingresos de 115.800 millones de dólares en el tercer trimestre (frente a los 109.100 millones previstos) y un BPA ajustado de 2,68 dólares (frente a los 2,48 previstos). Su previsión para el cuarto trimestre fue de 130.000 millones de dólares; la acción llegó a subir alrededor de un 4 % en las operaciones posteriores al cierre.
Criptomonedas: BTC cotizaba en torno a los 64.989 dólares y ETH, a unos 1.822 dólares (Finnhub/Binance, noche del 17 de noviembre); durante la noche se mantuvieron prácticamente sin cambios. En las últimas 24 horas se liquidaron posiciones por unos 194 millones de dólares en todo el mercado (CoinGlass, 17 de noviembre): 111 millones en posiciones largas y 83 millones en cortas. La cifra se redujo notablemente frente a la oleada de liquidaciones de unos 2.000 millones de dólares del fin de semana. No hubo nuevos incidentes graves de seguridad; CZ ya desmintió los rumores de que Binance estuviera vendiendo.
Lo más destacado de hoy: las actas de la reunión del FOMC de octubre se publicarán a las 14:00; antes de la apertura, resultados de Lowe's, Target y TJX; tras el cierre, resultados de Palo Alto Networks y fijación del precio de la salida a bolsa de Anthropic.
Acciones estadounidenses: al cierre del 17 de noviembre, el S&P 500 cayó un 1,03 %, hasta los 7.340,53 puntos (su cierre más bajo desde finales de julio); el Dow Jones bajó un 1,64 %, hasta los 50.759,42 puntos, y el Nasdaq retrocedió un 0,74 %, hasta los 24.328,38 puntos. La causa fue la venta de acciones de empresas de IA antes de los resultados de Nvidia; el VIX subió hasta cerca de 25,57 (según Associated Press).
Tras el cierre, Nvidia publicó unos ingresos de 115.800 millones de dólares en el tercer trimestre (frente a los 109.100 millones previstos) y un BPA ajustado de 2,68 dólares (frente a los 2,48 previstos). Su previsión para el cuarto trimestre fue de 130.000 millones de dólares; la acción llegó a subir alrededor de un 4 % en las operaciones posteriores al cierre.
Criptomonedas: BTC cotizaba en torno a los 64.989 dólares y ETH, a unos 1.822 dólares (Finnhub/Binance, noche del 17 de noviembre); durante la noche se mantuvieron prácticamente sin cambios. En las últimas 24 horas se liquidaron posiciones por unos 194 millones de dólares en todo el mercado (CoinGlass, 17 de noviembre): 111 millones en posiciones largas y 83 millones en cortas. La cifra se redujo notablemente frente a la oleada de liquidaciones de unos 2.000 millones de dólares del fin de semana. No hubo nuevos incidentes graves de seguridad; CZ ya desmintió los rumores de que Binance estuviera vendiendo.
Lo más destacado de hoy: las actas de la reunión del FOMC de octubre se publicarán a las 14:00; antes de la apertura, resultados de Lowe's, Target y TJX; tras el cierre, resultados de Palo Alto Networks y fijación del precio de la salida a bolsa de Anthropic.
309
·
--
Artículo
Ver traducción
加息已经100%定了,悬念反而变小了?别急,真正的分歧才刚开始。00:34 宏观日历篇,已写好发你审阅,未发布:
加息已经100%定了,悬念反而变小了?别急,真正的分歧才刚开始。
消费这条腿还撑着,但已经是名义上的撑。美国商务部11月17日公布,10月零售销售环比+0.2%,符合预期,较9月的+0.8%明显放缓;但扣掉汽车、汽油、建材和餐饮的对照组环比+0.6%,高于预期的+0.3%(ING,11月17日)。同比+6.8%,总额7,482亿美元。冷水也得泼一句:这些数字没扣通胀,10月CPI环比+0.4%,算实际购买力, headline基本是原地踏步(ING、stockanalysis,11月17日)。另一条腿却软了:10月工业产出环比-0.4%,预期是+0.1%(ING,11月17日)。消费靠惯性,生产先打了个趔趄。
加息定价:只剩“加多少”和“加几次”。CME FedWatch,11月17日:12月加息概率约100%,25个基点约95%,50个基点约5%。50个基点的概率一周前还是12.7%,现在被压到个位数。10年期美债约5.12%,30年期约5.47%,2年期约4.81%(CNBC,11月17日);美元指数约103.5,19个月新高(路透,11月16日)。华尔街的争论已经从12月挪到明年:高盛预计明年3月再加一次,TD预计12月、1月、3月连加三次到4.50%-4.75%。
今晚到明天凌晨,两颗雷先后落地。第一颗,英伟达今晚收盘后发Q3财报:公司指引营收1,080亿美元(±2%),市场共识约1,088-1,094亿美元,EPS约2.47美元,毛利率指引74%(Visible Alpha/LSEG,11月13-16日)。这是黄仁勋11月12日辞职后第一份财报,临时CEO科莱特·克雷斯给的Q4指引比Q3本身更重要——分析师对Q4的平均预期约1,250亿美元。期权市场隐含的财报后波动约±9-11%。第二颗,11月19日凌晨公布10月27-28日FOMC会议纪要:当时10比2维持利率3.75%-4.00%不变,库克和哈玛克两名委员主张当场加息。纪要不含CPI(CPI是会后才公布的),但能看出鹰派到底是两个人,还是半个委员会。
情景推演,不做单点预测:纪要偏鹰+英伟达指引稳,25个基点成定局、50个基点声音不抬头,风险资产先喘口气,BTC要看能不能收回约68,000美元的200周均线;纪要鹰派超预期或英伟达指引拉胯,50个基点概率重新抬头,62,000美元前低再测,往下是60,000美元期权密集区。夹在中间的剧本:纪要温和、财报平平,BTC继续在63,000-66,000美元磨,ETH在1,700-1,850美元磨,波动率先降后升。
顺带说一句币圈的底色:11月16日美国现货BTC ETF净流入790万美元,是11月4日以来第一次转正,贝莱德IBIT单日+7,650万美元,终结了11连流出(Farside,11月17日)。但别急着喊拐点:7,650万只补回11轮流出约23.5亿美元的3%左右,ETH那边11月16日还净流出840万美元。BTC约63,874美元(Finnhub,11月17日),恐惧贪婪指数12,极度恐惧。
你觉得纪要和英伟达财报,哪个对BTC的冲击更大?评论区说说。
风险提示:加息路径已基本定价,真正的波动来自“超预期”的部分;财报夜波动大,别用高杠杆去赌单一事件。数据分享,非投资建议。
#FOMC #英伟达 #宏观
加息已经100%定了,悬念反而变小了?别急,真正的分歧才刚开始。
00:34 宏观日历篇,已写好发你审阅,未发布:
加息已经100%定了,悬念反而变小了?别急,真正的分歧才刚开始。
消费这条腿还撑着,但已经是名义上的撑。美国商务部11月17日公布,10月零售销售环比+0.2%,符合预期,较9月的+0.8%明显放缓;但扣掉汽车、汽油、建材和餐饮的对照组环比+0.6%,高于预期的+0.3%(ING,11月17日)。同比+6.8%,总额7,482亿美元。冷水也得泼一句:这些数字没扣通胀,10月CPI环比+0.4%,算实际购买力, headline基本是原地踏步(ING、stockanalysis,11月17日)。另一条腿却软了:10月工业产出环比-0.4%,预期是+0.1%(ING,11月17日)。消费靠惯性,生产先打了个趔趄。
加息定价:只剩“加多少”和“加几次”。CME FedWatch,11月17日:12月加息概率约100%,25个基点约95%,50个基点约5%。50个基点的概率一周前还是12.7%,现在被压到个位数。10年期美债约5.12%,30年期约5.47%,2年期约4.81%(CNBC,11月17日);美元指数约103.5,19个月新高(路透,11月16日)。华尔街的争论已经从12月挪到明年:高盛预计明年3月再加一次,TD预计12月、1月、3月连加三次到4.50%-4.75%。
今晚到明天凌晨,两颗雷先后落地。第一颗,英伟达今晚收盘后发Q3财报:公司指引营收1,080亿美元(±2%),市场共识约1,088-1,094亿美元,EPS约2.47美元,毛利率指引74%(Visible Alpha/LSEG,11月13-16日)。这是黄仁勋11月12日辞职后第一份财报,临时CEO科莱特·克雷斯给的Q4指引比Q3本身更重要——分析师对Q4的平均预期约1,250亿美元。期权市场隐含的财报后波动约±9-11%。第二颗,11月19日凌晨公布10月27-28日FOMC会议纪要:当时10比2维持利率3.75%-4.00%不变,库克和哈玛克两名委员主张当场加息。纪要不含CPI(CPI是会后才公布的),但能看出鹰派到底是两个人,还是半个委员会。
情景推演,不做单点预测:纪要偏鹰+英伟达指引稳,25个基点成定局、50个基点声音不抬头,风险资产先喘口气,BTC要看能不能收回约68,000美元的200周均线;纪要鹰派超预期或英伟达指引拉胯,50个基点概率重新抬头,62,000美元前低再测,往下是60,000美元期权密集区。夹在中间的剧本:纪要温和、财报平平,BTC继续在63,000-66,000美元磨,ETH在1,700-1,850美元磨,波动率先降后升。
顺带说一句币圈的底色:11月16日美国现货BTC ETF净流入790万美元,是11月4日以来第一次转正,贝莱德IBIT单日+7,650万美元,终结了11连流出(Farside,11月17日)。但别急着喊拐点:7,650万只补回11轮流出约23.5亿美元的3%左右,ETH那边11月16日还净流出840万美元。BTC约63,874美元(Finnhub,11月17日),恐惧贪婪指数12,极度恐惧。
你觉得纪要和英伟达财报,哪个对BTC的冲击更大?评论区说说。
风险提示:加息路径已基本定价,真正的波动来自“超预期”的部分;财报夜波动大,别用高杠杆去赌单一事件。数据分享,非投资建议。
#FOMC #英伟达 #宏观
加息已经100%定了,悬念反而变小了?别急,真正的分歧才刚开始。
消费这条腿还撑着,但已经是名义上的撑。美国商务部11月17日公布,10月零售销售环比+0.2%,符合预期,较9月的+0.8%明显放缓;但扣掉汽车、汽油、建材和餐饮的对照组环比+0.6%,高于预期的+0.3%(ING,11月17日)。同比+6.8%,总额7,482亿美元。冷水也得泼一句:这些数字没扣通胀,10月CPI环比+0.4%,算实际购买力, headline基本是原地踏步(ING、stockanalysis,11月17日)。另一条腿却软了:10月工业产出环比-0.4%,预期是+0.1%(ING,11月17日)。消费靠惯性,生产先打了个趔趄。
加息定价:只剩“加多少”和“加几次”。CME FedWatch,11月17日:12月加息概率约100%,25个基点约95%,50个基点约5%。50个基点的概率一周前还是12.7%,现在被压到个位数。10年期美债约5.12%,30年期约5.47%,2年期约4.81%(CNBC,11月17日);美元指数约103.5,19个月新高(路透,11月16日)。华尔街的争论已经从12月挪到明年:高盛预计明年3月再加一次,TD预计12月、1月、3月连加三次到4.50%-4.75%。
今晚到明天凌晨,两颗雷先后落地。第一颗,英伟达今晚收盘后发Q3财报:公司指引营收1,080亿美元(±2%),市场共识约1,088-1,094亿美元,EPS约2.47美元,毛利率指引74%(Visible Alpha/LSEG,11月13-16日)。这是黄仁勋11月12日辞职后第一份财报,临时CEO科莱特·克雷斯给的Q4指引比Q3本身更重要——分析师对Q4的平均预期约1,250亿美元。期权市场隐含的财报后波动约±9-11%。第二颗,11月19日凌晨公布10月27-28日FOMC会议纪要:当时10比2维持利率3.75%-4.00%不变,库克和哈玛克两名委员主张当场加息。纪要不含CPI(CPI是会后才公布的),但能看出鹰派到底是两个人,还是半个委员会。
情景推演,不做单点预测:纪要偏鹰+英伟达指引稳,25个基点成定局、50个基点声音不抬头,风险资产先喘口气,BTC要看能不能收回约68,000美元的200周均线;纪要鹰派超预期或英伟达指引拉胯,50个基点概率重新抬头,62,000美元前低再测,往下是60,000美元期权密集区。夹在中间的剧本:纪要温和、财报平平,BTC继续在63,000-66,000美元磨,ETH在1,700-1,850美元磨,波动率先降后升。
顺带说一句币圈的底色:11月16日美国现货BTC ETF净流入790万美元,是11月4日以来第一次转正,贝莱德IBIT单日+7,650万美元,终结了11连流出(Farside,11月17日)。但别急着喊拐点:7,650万只补回11轮流出约23.5亿美元的3%左右,ETH那边11月16日还净流出840万美元。BTC约63,874美元(Finnhub,11月17日),恐惧贪婪指数12,极度恐惧。
你觉得纪要和英伟达财报,哪个对BTC的冲击更大?评论区说说。
风险提示:加息路径已基本定价,真正的波动来自“超预期”的部分;财报夜波动大,别用高杠杆去赌单一事件。数据分享,非投资建议。
#FOMC #英伟达 #宏观
3
·
--
Alcista
Flujos de capital de los ETF
📊 Primer grupo: el dato final de BTC pasa a terreno positivo
El 16 de noviembre, los ETF de BTC registraron finalmente una entrada neta de 7,9 millones de dólares, el primer día de entradas netas desde el 4 de noviembre (Farside, 17 de noviembre). IBIT recibió 76,5 millones de dólares, poniendo fin a 11 días hábiles consecutivos de salidas entre el 30 de octubre y el 13 de noviembre, que sumaron unos 2.350 millones de dólares. Todos los demás fondos registraron salidas: GBTC, -34,6 millones; FBTC, -11,3 millones; ARKB, -4,3 millones; BTCO, -6,5 millones; EZBC, -3,8 millones; MSBT, -1,5 millones; BTC Mini, -6,6 millones. En total, fueron -68,6 millones, justo lo que IBIT logró compensar por sí solo.
📊 Segundo grupo: ETH sigue registrando salidas
ETH: -8,4 millones de dólares. FETH registró -5 millones y ETHE, -4,4 millones. ETH Mini fue el único con entradas, de 1 millón, mientras que ETHA quedó en cero (Farside, 17 de noviembre). En conjunto, las dos categorías sumaron -0,5 millones de dólares, prácticamente en equilibrio.
📊 Tercer grupo: los datos preliminares pueden engañar
La tabla preliminar de la mañana mostraba BTC en -68,6 millones, solo porque IBIT aún no había presentado sus datos. En los siete días hábiles del 5 al 13 de noviembre, BTC registró salidas acumuladas de unos 1.910 millones de dólares. Si solo mirabas la tabla preliminar, podías pensar que el octavo día sería igual; el dato final demuestra que no. Cuando sigas los flujos de capital de los ETF, espera siempre a que esté la tabla completa.
Cómo interpretarlo: estos 7,9 millones positivos son más una señal de que se está frenando la hemorragia que de un cambio de tendencia: por fin se interrumpieron las 11 jornadas consecutivas de salidas de IBIT, pero el monto es pequeño, ETH sigue registrando salidas y el total continúa en negativo. Que la presentación tardía de datos de un solo fondo pueda cambiar el signo de un día demuestra que las salidas actuales no son tan unidireccionales como se podría pensar. Por otro lado, 7,9 millones positivos en un día están muy lejos de ser suficientes para declarar un cambio de tendencia.
📊 Escenarios: si IBIT sigue registrando entradas durante los próximos 2–3 días, es posible que el régimen de salidas esté realmente cambiando; si IBIT vuelve a las salidas, el 16 de noviembre habrá sido un falso movimiento puntual debido a la presentación tardía de datos; si ETH sigue en negativo, el total continuará fluctuando cerca de cero.
¿Crees que estos 76,5 millones positivos de IBIT son el comienzo de una estabilización o solo un falso movimiento causado por la presentación tardía de datos?
#FlujosDeCapitalDeETF #IBIT
Flujos de capital de los ETF
📊 Primer grupo: el dato final de BTC pasa a terreno positivo
El 16 de noviembre, los ETF de BTC registraron finalmente una entrada neta de 7,9 millones de dólares, el primer día de entradas netas desde el 4 de noviembre (Farside, 17 de noviembre). IBIT recibió 76,5 millones de dólares, poniendo fin a 11 días hábiles consecutivos de salidas entre el 30 de octubre y el 13 de noviembre, que sumaron unos 2.350 millones de dólares. Todos los demás fondos registraron salidas: GBTC, -34,6 millones; FBTC, -11,3 millones; ARKB, -4,3 millones; BTCO, -6,5 millones; EZBC, -3,8 millones; MSBT, -1,5 millones; BTC Mini, -6,6 millones. En total, fueron -68,6 millones, justo lo que IBIT logró compensar por sí solo.
📊 Segundo grupo: ETH sigue registrando salidas
ETH: -8,4 millones de dólares. FETH registró -5 millones y ETHE, -4,4 millones. ETH Mini fue el único con entradas, de 1 millón, mientras que ETHA quedó en cero (Farside, 17 de noviembre). En conjunto, las dos categorías sumaron -0,5 millones de dólares, prácticamente en equilibrio.
📊 Tercer grupo: los datos preliminares pueden engañar
La tabla preliminar de la mañana mostraba BTC en -68,6 millones, solo porque IBIT aún no había presentado sus datos. En los siete días hábiles del 5 al 13 de noviembre, BTC registró salidas acumuladas de unos 1.910 millones de dólares. Si solo mirabas la tabla preliminar, podías pensar que el octavo día sería igual; el dato final demuestra que no. Cuando sigas los flujos de capital de los ETF, espera siempre a que esté la tabla completa.
Cómo interpretarlo: estos 7,9 millones positivos son más una señal de que se está frenando la hemorragia que de un cambio de tendencia: por fin se interrumpieron las 11 jornadas consecutivas de salidas de IBIT, pero el monto es pequeño, ETH sigue registrando salidas y el total continúa en negativo. Que la presentación tardía de datos de un solo fondo pueda cambiar el signo de un día demuestra que las salidas actuales no son tan unidireccionales como se podría pensar. Por otro lado, 7,9 millones positivos en un día están muy lejos de ser suficientes para declarar un cambio de tendencia.
📊 Escenarios: si IBIT sigue registrando entradas durante los próximos 2–3 días, es posible que el régimen de salidas esté realmente cambiando; si IBIT vuelve a las salidas, el 16 de noviembre habrá sido un falso movimiento puntual debido a la presentación tardía de datos; si ETH sigue en negativo, el total continuará fluctuando cerca de cero.
¿Crees que estos 76,5 millones positivos de IBIT son el comienzo de una estabilización o solo un falso movimiento causado por la presentación tardía de datos?
#FlujosDeCapitalDeETF #IBIT
📊 Primer grupo: el dato final de BTC pasa a terreno positivo
El 16 de noviembre, los ETF de BTC registraron finalmente una entrada neta de 7,9 millones de dólares, el primer día de entradas netas desde el 4 de noviembre (Farside, 17 de noviembre). IBIT recibió 76,5 millones de dólares, poniendo fin a 11 días hábiles consecutivos de salidas entre el 30 de octubre y el 13 de noviembre, que sumaron unos 2.350 millones de dólares. Todos los demás fondos registraron salidas: GBTC, -34,6 millones; FBTC, -11,3 millones; ARKB, -4,3 millones; BTCO, -6,5 millones; EZBC, -3,8 millones; MSBT, -1,5 millones; BTC Mini, -6,6 millones. En total, fueron -68,6 millones, justo lo que IBIT logró compensar por sí solo.
📊 Segundo grupo: ETH sigue registrando salidas
ETH: -8,4 millones de dólares. FETH registró -5 millones y ETHE, -4,4 millones. ETH Mini fue el único con entradas, de 1 millón, mientras que ETHA quedó en cero (Farside, 17 de noviembre). En conjunto, las dos categorías sumaron -0,5 millones de dólares, prácticamente en equilibrio.
📊 Tercer grupo: los datos preliminares pueden engañar
La tabla preliminar de la mañana mostraba BTC en -68,6 millones, solo porque IBIT aún no había presentado sus datos. En los siete días hábiles del 5 al 13 de noviembre, BTC registró salidas acumuladas de unos 1.910 millones de dólares. Si solo mirabas la tabla preliminar, podías pensar que el octavo día sería igual; el dato final demuestra que no. Cuando sigas los flujos de capital de los ETF, espera siempre a que esté la tabla completa.
Cómo interpretarlo: estos 7,9 millones positivos son más una señal de que se está frenando la hemorragia que de un cambio de tendencia: por fin se interrumpieron las 11 jornadas consecutivas de salidas de IBIT, pero el monto es pequeño, ETH sigue registrando salidas y el total continúa en negativo. Que la presentación tardía de datos de un solo fondo pueda cambiar el signo de un día demuestra que las salidas actuales no son tan unidireccionales como se podría pensar. Por otro lado, 7,9 millones positivos en un día están muy lejos de ser suficientes para declarar un cambio de tendencia.
📊 Escenarios: si IBIT sigue registrando entradas durante los próximos 2–3 días, es posible que el régimen de salidas esté realmente cambiando; si IBIT vuelve a las salidas, el 16 de noviembre habrá sido un falso movimiento puntual debido a la presentación tardía de datos; si ETH sigue en negativo, el total continuará fluctuando cerca de cero.
¿Crees que estos 76,5 millones positivos de IBIT son el comienzo de una estabilización o solo un falso movimiento causado por la presentación tardía de datos?
#FlujosDeCapitalDeETF #IBIT
179
·
--
Las liquidaciones cayeron de 2.000 millones a 280 millones: parece que el apalancamiento ya se limpió, pero las tasas de financiación son positivas en 20 exchanges y los largos están regresando discretamente.
📊 Primer grupo: posiciones abiertas
El OI de BTC en todo el mercado ronda los 41,98 mil millones de dólares: +1,6% en 24 horas y -21% en 30 días (coinperps, 16 de noviembre); el CME representa 6,62 mil millones de dólares, un 15,8%, equivalente a 101.964 BTC, según la misma fuente. El OI de ETH en Binance es de 4,16 mil millones de dólares (fibonomy). En un mes se redujo una quinta parte; la parte institucional prácticamente no se movió, lo que cambió fue el apalancamiento minorista.
📊 Segundo grupo: financiación y liquidaciones
La tasa de financiación de BTC ponderada por OI es de +0,0078% cada 8 horas, alrededor de +8,6% anualizado; es positiva en los 20 exchanges (coinperps, 16 de noviembre). La tasa de financiación de ETH en Binance es de -0,0009% cada 8 horas. Las liquidaciones de las últimas 24 horas rondaron los 283–294 millones de dólares, aproximadamente la mitad en posiciones largas y la otra mitad en cortas, muy por debajo del máximo del fin de semana, de unos 2.020 millones de dólares (TokenPost/ninjatools/CoinGlass, 16 de noviembre).
📊 Tercer grupo: opciones y datos on-chain
El OI de las opciones de venta de BTC con precio de ejercicio de 60.000 dólares en Deribit ronda los 900 millones de dólares; el precio de máximo dolor para el vencimiento del 27 de noviembre es de 75.000 dólares (TradingView/coinlab, 16 de noviembre). Escaneo directo on-chain: las salidas de Morpho continúan y el ciclo de 50 millones de USDC apareció por séptima vez (escaneo directo de nuestra ronda de las 06:02).
Cómo interpretarlo: la caída del 21% del OI en un mes indica que se liquidó el apalancamiento antiguo, no que el nuevo apalancamiento tenga miedo de entrar. Las tasas de financiación totalmente positivas y la calma en las liquidaciones indican que los largos están recomponiendo posiciones con cautela; la cuota del CME se mantiene estable, así que las instituciones no se han marchado. Las opciones de venta de 60.000 dólares por valor de 900 millones indican que alguien está comprando un seguro, no vendiendo presa del pánico. La verdadera línea divisoria sigue siendo la zona de los 62.000 dólares.
📊 Escenarios: si se mantienen los 62.000 dólares y las tasas de financiación siguen positivas, el rango apunta primero a la media móvil de 200 semanas, cerca de 67.893 dólares, y después al precio de máximo dolor de 75.000 dólares. Si se pierden los 62.000 dólares, la siguiente zona de liquidación está entre 59.500 y 62.600 dólares; entonces esas opciones de venta por valor de 900 millones empezarán a hacerse efectivas.
¿Crees que el apalancamiento ya se limpió en esta ronda o que solo estamos en el descanso?
Compartimos datos; esto no constituye asesoramiento de inversión.
#Apalancamiento #Liquidaciones #DatosOnChain
Las liquidaciones cayeron de 2.000 millones a 280 millones: parece que el apalancamiento ya se limpió, pero las tasas de financiación son positivas en 20 exchanges y los largos están regresando discretamente.
📊 Primer grupo: posiciones abiertas
El OI de BTC en todo el mercado ronda los 41,98 mil millones de dólares: +1,6% en 24 horas y -21% en 30 días (coinperps, 16 de noviembre); el CME representa 6,62 mil millones de dólares, un 15,8%, equivalente a 101.964 BTC, según la misma fuente. El OI de ETH en Binance es de 4,16 mil millones de dólares (fibonomy). En un mes se redujo una quinta parte; la parte institucional prácticamente no se movió, lo que cambió fue el apalancamiento minorista.
📊 Segundo grupo: financiación y liquidaciones
La tasa de financiación de BTC ponderada por OI es de +0,0078% cada 8 horas, alrededor de +8,6% anualizado; es positiva en los 20 exchanges (coinperps, 16 de noviembre). La tasa de financiación de ETH en Binance es de -0,0009% cada 8 horas. Las liquidaciones de las últimas 24 horas rondaron los 283–294 millones de dólares, aproximadamente la mitad en posiciones largas y la otra mitad en cortas, muy por debajo del máximo del fin de semana, de unos 2.020 millones de dólares (TokenPost/ninjatools/CoinGlass, 16 de noviembre).
📊 Tercer grupo: opciones y datos on-chain
El OI de las opciones de venta de BTC con precio de ejercicio de 60.000 dólares en Deribit ronda los 900 millones de dólares; el precio de máximo dolor para el vencimiento del 27 de noviembre es de 75.000 dólares (TradingView/coinlab, 16 de noviembre). Escaneo directo on-chain: las salidas de Morpho continúan y el ciclo de 50 millones de USDC apareció por séptima vez (escaneo directo de nuestra ronda de las 06:02).
Cómo interpretarlo: la caída del 21% del OI en un mes indica que se liquidó el apalancamiento antiguo, no que el nuevo apalancamiento tenga miedo de entrar. Las tasas de financiación totalmente positivas y la calma en las liquidaciones indican que los largos están recomponiendo posiciones con cautela; la cuota del CME se mantiene estable, así que las instituciones no se han marchado. Las opciones de venta de 60.000 dólares por valor de 900 millones indican que alguien está comprando un seguro, no vendiendo presa del pánico. La verdadera línea divisoria sigue siendo la zona de los 62.000 dólares.
📊 Escenarios: si se mantienen los 62.000 dólares y las tasas de financiación siguen positivas, el rango apunta primero a la media móvil de 200 semanas, cerca de 67.893 dólares, y después al precio de máximo dolor de 75.000 dólares. Si se pierden los 62.000 dólares, la siguiente zona de liquidación está entre 59.500 y 62.600 dólares; entonces esas opciones de venta por valor de 900 millones empezarán a hacerse efectivas.
¿Crees que el apalancamiento ya se limpió en esta ronda o que solo estamos en el descanso?
Compartimos datos; esto no constituye asesoramiento de inversión.
#Apalancamiento #Liquidaciones #DatosOnChain
📊 Primer grupo: posiciones abiertas
El OI de BTC en todo el mercado ronda los 41,98 mil millones de dólares: +1,6% en 24 horas y -21% en 30 días (coinperps, 16 de noviembre); el CME representa 6,62 mil millones de dólares, un 15,8%, equivalente a 101.964 BTC, según la misma fuente. El OI de ETH en Binance es de 4,16 mil millones de dólares (fibonomy). En un mes se redujo una quinta parte; la parte institucional prácticamente no se movió, lo que cambió fue el apalancamiento minorista.
📊 Segundo grupo: financiación y liquidaciones
La tasa de financiación de BTC ponderada por OI es de +0,0078% cada 8 horas, alrededor de +8,6% anualizado; es positiva en los 20 exchanges (coinperps, 16 de noviembre). La tasa de financiación de ETH en Binance es de -0,0009% cada 8 horas. Las liquidaciones de las últimas 24 horas rondaron los 283–294 millones de dólares, aproximadamente la mitad en posiciones largas y la otra mitad en cortas, muy por debajo del máximo del fin de semana, de unos 2.020 millones de dólares (TokenPost/ninjatools/CoinGlass, 16 de noviembre).
📊 Tercer grupo: opciones y datos on-chain
El OI de las opciones de venta de BTC con precio de ejercicio de 60.000 dólares en Deribit ronda los 900 millones de dólares; el precio de máximo dolor para el vencimiento del 27 de noviembre es de 75.000 dólares (TradingView/coinlab, 16 de noviembre). Escaneo directo on-chain: las salidas de Morpho continúan y el ciclo de 50 millones de USDC apareció por séptima vez (escaneo directo de nuestra ronda de las 06:02).
Cómo interpretarlo: la caída del 21% del OI en un mes indica que se liquidó el apalancamiento antiguo, no que el nuevo apalancamiento tenga miedo de entrar. Las tasas de financiación totalmente positivas y la calma en las liquidaciones indican que los largos están recomponiendo posiciones con cautela; la cuota del CME se mantiene estable, así que las instituciones no se han marchado. Las opciones de venta de 60.000 dólares por valor de 900 millones indican que alguien está comprando un seguro, no vendiendo presa del pánico. La verdadera línea divisoria sigue siendo la zona de los 62.000 dólares.
📊 Escenarios: si se mantienen los 62.000 dólares y las tasas de financiación siguen positivas, el rango apunta primero a la media móvil de 200 semanas, cerca de 67.893 dólares, y después al precio de máximo dolor de 75.000 dólares. Si se pierden los 62.000 dólares, la siguiente zona de liquidación está entre 59.500 y 62.600 dólares; entonces esas opciones de venta por valor de 900 millones empezarán a hacerse efectivas.
¿Crees que el apalancamiento ya se limpió en esta ronda o que solo estamos en el descanso?
Compartimos datos; esto no constituye asesoramiento de inversión.
#Apalancamiento #Liquidaciones #DatosOnChain
140
·
--
La subida de tipos de diciembre ya está descontada al 100 %, pero lo que de verdad puede cambiar las expectativas esta noche no está en la Reserva Federal, sino en los resultados de una empresa de chips.
📊 Primer bloque: expectativas sobre las subidas de tipos
CME FedWatch, 16 de noviembre: subida de tipos en diciembre descontada al 100 %; aproximadamente un 91–94 % de probabilidades de una subida de 25 puntos básicos y un 6–9 % de una de 50. El rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 5,14 %, el índice del dólar está cerca de 103,4, en máximos de 19 meses, y el oro ha caído por debajo de los 3.900 dólares. La subida de tipos no es la incógnita; la incógnita es cuántas habrá y a qué ritmo.
📊 Segundo bloque: la protagonista de esta noche
Resultados del tercer trimestre de Nvidia, tras el cierre del mercado del 17 de noviembre: consenso de ingresos de unos 108.800 millones de dólares (+91 % interanual) y un BPA de unos 2,47 dólares; volatilidad implícita de las opciones de ±9–11 %. Son los primeros resultados desde que Kress asumió como CEO interina. Las acciones de chips llevan seis semanas consecutivas a la baja y la capitalización bursátil de Nvidia ha caído por debajo de los 4 billones de dólares. Estos resultados no solo deben responder a una cuestión de cifras, sino también a si el proceso de desapalancamiento de la IA ya ha tocado fondo.
📊 Tercer bloque: el calendario de esta semana
18 de noviembre: actas de la reunión del FOMC de octubre. 19 de noviembre: audiencia de confirmación de nominados ante la Comisión de Banca del Senado para la SEC/CFTC. 25 de noviembre: PCE + segunda estimación del PIB del tercer trimestre. 8–9 de diciembre: reunión del FOMC sobre tipos de interés. BTC ronda los 64.700 dólares y ETH los 1.810 dólares (16 de noviembre). BTC ha caído alrededor de un 17 % desde principios de noviembre y cerró a la baja por sexta semana consecutiva.
Mi lectura: las expectativas sobre las subidas de tipos son el marco; Nvidia, el detonante. Si los resultados superan las expectativas y las actas tienen un tono moderado, BTC podría volver a situarse por encima de la media móvil de 200 semanas, cerca de los 67.893 dólares, y ETH podría intentar alcanzar los 2.000 dólares. Si los resultados decepcionan o las actas tienen un tono restrictivo, volverá a aumentar la probabilidad de una subida de 50 puntos básicos. Para BTC, el primer nivel a vigilar son los 62.000 dólares; para ETH, el nivel cuya pérdida invalidaría el escenario son los 1.710 dólares.
¿Crees que estos resultados de Nvidia salvarán el mercado o le darán otro golpe?
Contenido compartido con fines informativos; no constituye asesoramiento de inversión.
#macroeconomía #英伟达 #fomc
La subida de tipos de diciembre ya está descontada al 100 %, pero lo que de verdad puede cambiar las expectativas esta noche no está en la Reserva Federal, sino en los resultados de una empresa de chips.
📊 Primer bloque: expectativas sobre las subidas de tipos
CME FedWatch, 16 de noviembre: subida de tipos en diciembre descontada al 100 %; aproximadamente un 91–94 % de probabilidades de una subida de 25 puntos básicos y un 6–9 % de una de 50. El rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 5,14 %, el índice del dólar está cerca de 103,4, en máximos de 19 meses, y el oro ha caído por debajo de los 3.900 dólares. La subida de tipos no es la incógnita; la incógnita es cuántas habrá y a qué ritmo.
📊 Segundo bloque: la protagonista de esta noche
Resultados del tercer trimestre de Nvidia, tras el cierre del mercado del 17 de noviembre: consenso de ingresos de unos 108.800 millones de dólares (+91 % interanual) y un BPA de unos 2,47 dólares; volatilidad implícita de las opciones de ±9–11 %. Son los primeros resultados desde que Kress asumió como CEO interina. Las acciones de chips llevan seis semanas consecutivas a la baja y la capitalización bursátil de Nvidia ha caído por debajo de los 4 billones de dólares. Estos resultados no solo deben responder a una cuestión de cifras, sino también a si el proceso de desapalancamiento de la IA ya ha tocado fondo.
📊 Tercer bloque: el calendario de esta semana
18 de noviembre: actas de la reunión del FOMC de octubre. 19 de noviembre: audiencia de confirmación de nominados ante la Comisión de Banca del Senado para la SEC/CFTC. 25 de noviembre: PCE + segunda estimación del PIB del tercer trimestre. 8–9 de diciembre: reunión del FOMC sobre tipos de interés. BTC ronda los 64.700 dólares y ETH los 1.810 dólares (16 de noviembre). BTC ha caído alrededor de un 17 % desde principios de noviembre y cerró a la baja por sexta semana consecutiva.
Mi lectura: las expectativas sobre las subidas de tipos son el marco; Nvidia, el detonante. Si los resultados superan las expectativas y las actas tienen un tono moderado, BTC podría volver a situarse por encima de la media móvil de 200 semanas, cerca de los 67.893 dólares, y ETH podría intentar alcanzar los 2.000 dólares. Si los resultados decepcionan o las actas tienen un tono restrictivo, volverá a aumentar la probabilidad de una subida de 50 puntos básicos. Para BTC, el primer nivel a vigilar son los 62.000 dólares; para ETH, el nivel cuya pérdida invalidaría el escenario son los 1.710 dólares.
¿Crees que estos resultados de Nvidia salvarán el mercado o le darán otro golpe?
Contenido compartido con fines informativos; no constituye asesoramiento de inversión.
#macroeconomía #英伟达 #fomc
📊 Primer bloque: expectativas sobre las subidas de tipos
CME FedWatch, 16 de noviembre: subida de tipos en diciembre descontada al 100 %; aproximadamente un 91–94 % de probabilidades de una subida de 25 puntos básicos y un 6–9 % de una de 50. El rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 5,14 %, el índice del dólar está cerca de 103,4, en máximos de 19 meses, y el oro ha caído por debajo de los 3.900 dólares. La subida de tipos no es la incógnita; la incógnita es cuántas habrá y a qué ritmo.
📊 Segundo bloque: la protagonista de esta noche
Resultados del tercer trimestre de Nvidia, tras el cierre del mercado del 17 de noviembre: consenso de ingresos de unos 108.800 millones de dólares (+91 % interanual) y un BPA de unos 2,47 dólares; volatilidad implícita de las opciones de ±9–11 %. Son los primeros resultados desde que Kress asumió como CEO interina. Las acciones de chips llevan seis semanas consecutivas a la baja y la capitalización bursátil de Nvidia ha caído por debajo de los 4 billones de dólares. Estos resultados no solo deben responder a una cuestión de cifras, sino también a si el proceso de desapalancamiento de la IA ya ha tocado fondo.
📊 Tercer bloque: el calendario de esta semana
18 de noviembre: actas de la reunión del FOMC de octubre. 19 de noviembre: audiencia de confirmación de nominados ante la Comisión de Banca del Senado para la SEC/CFTC. 25 de noviembre: PCE + segunda estimación del PIB del tercer trimestre. 8–9 de diciembre: reunión del FOMC sobre tipos de interés. BTC ronda los 64.700 dólares y ETH los 1.810 dólares (16 de noviembre). BTC ha caído alrededor de un 17 % desde principios de noviembre y cerró a la baja por sexta semana consecutiva.
Mi lectura: las expectativas sobre las subidas de tipos son el marco; Nvidia, el detonante. Si los resultados superan las expectativas y las actas tienen un tono moderado, BTC podría volver a situarse por encima de la media móvil de 200 semanas, cerca de los 67.893 dólares, y ETH podría intentar alcanzar los 2.000 dólares. Si los resultados decepcionan o las actas tienen un tono restrictivo, volverá a aumentar la probabilidad de una subida de 50 puntos básicos. Para BTC, el primer nivel a vigilar son los 62.000 dólares; para ETH, el nivel cuya pérdida invalidaría el escenario son los 1.710 dólares.
¿Crees que estos resultados de Nvidia salvarán el mercado o le darán otro golpe?
Contenido compartido con fines informativos; no constituye asesoramiento de inversión.
#macroeconomía #英伟达 #fomc
266
·
--
Resumen matutino:
Conclusión: las acciones estadounidenses cayeron con fuerza y el Nasdaq entró en corrección; las criptomonedas se estabilizaron en niveles bajos. Hoy, la atención se centra en los resultados de Nvidia, que se publicarán tras el cierre, y en las ventas minoristas de octubre.
Cierre de las bolsas estadounidenses el 16 de noviembre: S&P 500, -1,92 %, hasta 7.416,59; Nasdaq, -2,49 %, hasta 24.509,76; Dow Jones, -1,41 %, hasta 51.608,17. Tercera sesión consecutiva a la baja. El Nasdaq cayó más de un 10 % desde el máximo del 6 de octubre y entró en corrección; el índice de semiconductores bajó un 5,28 % y Nvidia, un 4,12 %, hasta 156,14 dólares. Los factores fueron la continuidad de las ventas de acciones de IA y la preocupación por el rendimiento de la inversión en IA antes de la publicación de resultados. El VIX subió a aproximadamente 23,6.
Criptomonedas: BTC, aproximadamente 65.270 dólares, cerca de un 0,1 % por debajo del cierre del 15 de noviembre; ETH, aproximadamente 1.826 dólares, cerca de un 0,5 % a la baja. Durante el fin de semana, BTC llegó a caer hasta unos 62.000 dólares, pero luego repuntó. Las liquidaciones en 24 horas rondaron los 240–280 millones de dólares, con cifras similares para posiciones largas y cortas; no hubo nuevas liquidaciones en cadena a gran escala ni incidentes de seguridad importantes.
Lo más destacado de hoy: Nvidia publicará sus resultados del tercer trimestre tras el cierre (la previsión de la empresa apunta a unos 108.000 millones de dólares en ingresos). Será el primer informe de resultados desde la dimisión de Jensen Huang el 12 de noviembre. Hoy también se publicarán las ventas minoristas de Estados Unidos de octubre; el 18 de noviembre se publicarán las actas de la reunión del FOMC de octubre.
Resumen matutino:
Conclusión: las acciones estadounidenses cayeron con fuerza y el Nasdaq entró en corrección; las criptomonedas se estabilizaron en niveles bajos. Hoy, la atención se centra en los resultados de Nvidia, que se publicarán tras el cierre, y en las ventas minoristas de octubre.
Cierre de las bolsas estadounidenses el 16 de noviembre: S&P 500, -1,92 %, hasta 7.416,59; Nasdaq, -2,49 %, hasta 24.509,76; Dow Jones, -1,41 %, hasta 51.608,17. Tercera sesión consecutiva a la baja. El Nasdaq cayó más de un 10 % desde el máximo del 6 de octubre y entró en corrección; el índice de semiconductores bajó un 5,28 % y Nvidia, un 4,12 %, hasta 156,14 dólares. Los factores fueron la continuidad de las ventas de acciones de IA y la preocupación por el rendimiento de la inversión en IA antes de la publicación de resultados. El VIX subió a aproximadamente 23,6.
Criptomonedas: BTC, aproximadamente 65.270 dólares, cerca de un 0,1 % por debajo del cierre del 15 de noviembre; ETH, aproximadamente 1.826 dólares, cerca de un 0,5 % a la baja. Durante el fin de semana, BTC llegó a caer hasta unos 62.000 dólares, pero luego repuntó. Las liquidaciones en 24 horas rondaron los 240–280 millones de dólares, con cifras similares para posiciones largas y cortas; no hubo nuevas liquidaciones en cadena a gran escala ni incidentes de seguridad importantes.
Lo más destacado de hoy: Nvidia publicará sus resultados del tercer trimestre tras el cierre (la previsión de la empresa apunta a unos 108.000 millones de dólares en ingresos). Será el primer informe de resultados desde la dimisión de Jensen Huang el 12 de noviembre. Hoy también se publicarán las ventas minoristas de Estados Unidos de octubre; el 18 de noviembre se publicarán las actas de la reunión del FOMC de octubre.
Conclusión: las acciones estadounidenses cayeron con fuerza y el Nasdaq entró en corrección; las criptomonedas se estabilizaron en niveles bajos. Hoy, la atención se centra en los resultados de Nvidia, que se publicarán tras el cierre, y en las ventas minoristas de octubre.
Cierre de las bolsas estadounidenses el 16 de noviembre: S&P 500, -1,92 %, hasta 7.416,59; Nasdaq, -2,49 %, hasta 24.509,76; Dow Jones, -1,41 %, hasta 51.608,17. Tercera sesión consecutiva a la baja. El Nasdaq cayó más de un 10 % desde el máximo del 6 de octubre y entró en corrección; el índice de semiconductores bajó un 5,28 % y Nvidia, un 4,12 %, hasta 156,14 dólares. Los factores fueron la continuidad de las ventas de acciones de IA y la preocupación por el rendimiento de la inversión en IA antes de la publicación de resultados. El VIX subió a aproximadamente 23,6.
Criptomonedas: BTC, aproximadamente 65.270 dólares, cerca de un 0,1 % por debajo del cierre del 15 de noviembre; ETH, aproximadamente 1.826 dólares, cerca de un 0,5 % a la baja. Durante el fin de semana, BTC llegó a caer hasta unos 62.000 dólares, pero luego repuntó. Las liquidaciones en 24 horas rondaron los 240–280 millones de dólares, con cifras similares para posiciones largas y cortas; no hubo nuevas liquidaciones en cadena a gran escala ni incidentes de seguridad importantes.
Lo más destacado de hoy: Nvidia publicará sus resultados del tercer trimestre tras el cierre (la previsión de la empresa apunta a unos 108.000 millones de dólares en ingresos). Será el primer informe de resultados desde la dimisión de Jensen Huang el 12 de noviembre. Hoy también se publicarán las ventas minoristas de Estados Unidos de octubre; el 18 de noviembre se publicarán las actas de la reunión del FOMC de octubre.
202
·
--
---
Las salidas se redujeron un 87 %, pero no te fíes todavía de esa cifra: los grandes inversores aún no han publicado sus datos.
Datos preliminares de los ETF spot estadounidenses del 12 de noviembre: salidas de 47,7 millones de dólares en BTC y de 8 millones en ETH, unos 55,7 millones en total. Parece mucho menos que los 445 millones del 11 de noviembre, pero IBIT, FBTC y ETHA aún no han publicado sus cifras, así que el total definitivo podría ser mucho mayor.
Veamos primero los datos ya publicados. En BTC, BITB registró salidas de 26,4 millones de dólares, ARKB de 18,5 millones y HODL de 6,1 millones; MSBT fue el único con entradas, por valor de 3,3 millones. En ETH, el mini ETF de ETH de Grayscale registró salidas de 6,7 millones de dólares, ETHV de 2,9 millones, mientras que TETH tuvo entradas de 1,2 millones y QETH de 0,4 millones. Fuente de los datos: Farside; actualización del 13 de noviembre a las 04:40; cifras preliminares.
Incluso contando estas cifras preliminares, que probablemente son bajas, las salidas consecutivas ya suman 6 jornadas bursátiles. En ese periodo, las salidas acumuladas fueron de unos 1.490 millones de dólares en BTC y unos 532 millones en ETH. IBIT había registrado salidas durante 9 jornadas consecutivas, por un total de unos 2.000 millones de dólares. Para saber si esta racha termina, habrá que esperar a que publique sus datos.
Los precios ofrecen una señal más directa que los flujos de capital. Hoy, BTC cayó brevemente por debajo de los 70.000 dólares y tocó un mínimo de unos 68.297 dólares, su nivel más bajo desde el 19 de agosto. Al momento de redactar este texto, cotizaba en torno a los 69.281 dólares. ETH cayó por debajo de los 2.000 dólares, con un mínimo de unos 1.895,95 dólares, y cotizaba en torno a los 1.949,91 dólares al momento de redactar. Las liquidaciones en todo el mercado superaron los 1.300 millones de dólares en 24 horas. Fuente de los precios: Finnhub. Fuente de los mínimos: Bloomberg.
A mi juicio, los ETF esta vez siguen la tendencia, no son la causa principal. El principal motor está fuera del mercado: tras un IPC de octubre superior a lo esperado, el mercado ya descuenta al 100 % una subida de tipos en diciembre. A esto se suma el impacto del cambio de liderazgo en Nvidia, y los activos de riesgo se ven presionados en conjunto. La reducción de los flujos se debe más a que los grandes inversores aún no han publicado sus datos que a que la presión vendedora haya cesado realmente.
Dos escenarios que el IPP de esta noche pondrá a prueba:
Si el IPP supera las expectativas, BTC podría seguir apuntando a la zona de 67.500–68.000 dólares; allí se encuentra la media móvil de 200 semanas, en torno a los 67.879 dólares. Si el IPP es moderado o queda por debajo de lo previsto, habrá que ver si el precio puede recuperar los 71.000–73.000 dólares. El consenso para el IPP es de +0,4 % intermensual, +6,6 % interanual y +0,3 % para el subyacente.
¿Crees que después del IPP de esta noche IBIT pondrá fin a su racha de 9 jornadas consecutivas de salidas o publicará una cifra aún mayor?
#ETF #BTC #ETH
---
Las salidas se redujeron un 87 %, pero no te fíes todavía de esa cifra: los grandes inversores aún no han publicado sus datos.
Datos preliminares de los ETF spot estadounidenses del 12 de noviembre: salidas de 47,7 millones de dólares en BTC y de 8 millones en ETH, unos 55,7 millones en total. Parece mucho menos que los 445 millones del 11 de noviembre, pero IBIT, FBTC y ETHA aún no han publicado sus cifras, así que el total definitivo podría ser mucho mayor.
Veamos primero los datos ya publicados. En BTC, BITB registró salidas de 26,4 millones de dólares, ARKB de 18,5 millones y HODL de 6,1 millones; MSBT fue el único con entradas, por valor de 3,3 millones. En ETH, el mini ETF de ETH de Grayscale registró salidas de 6,7 millones de dólares, ETHV de 2,9 millones, mientras que TETH tuvo entradas de 1,2 millones y QETH de 0,4 millones. Fuente de los datos: Farside; actualización del 13 de noviembre a las 04:40; cifras preliminares.
Incluso contando estas cifras preliminares, que probablemente son bajas, las salidas consecutivas ya suman 6 jornadas bursátiles. En ese periodo, las salidas acumuladas fueron de unos 1.490 millones de dólares en BTC y unos 532 millones en ETH. IBIT había registrado salidas durante 9 jornadas consecutivas, por un total de unos 2.000 millones de dólares. Para saber si esta racha termina, habrá que esperar a que publique sus datos.
Los precios ofrecen una señal más directa que los flujos de capital. Hoy, BTC cayó brevemente por debajo de los 70.000 dólares y tocó un mínimo de unos 68.297 dólares, su nivel más bajo desde el 19 de agosto. Al momento de redactar este texto, cotizaba en torno a los 69.281 dólares. ETH cayó por debajo de los 2.000 dólares, con un mínimo de unos 1.895,95 dólares, y cotizaba en torno a los 1.949,91 dólares al momento de redactar. Las liquidaciones en todo el mercado superaron los 1.300 millones de dólares en 24 horas. Fuente de los precios: Finnhub. Fuente de los mínimos: Bloomberg.
A mi juicio, los ETF esta vez siguen la tendencia, no son la causa principal. El principal motor está fuera del mercado: tras un IPC de octubre superior a lo esperado, el mercado ya descuenta al 100 % una subida de tipos en diciembre. A esto se suma el impacto del cambio de liderazgo en Nvidia, y los activos de riesgo se ven presionados en conjunto. La reducción de los flujos se debe más a que los grandes inversores aún no han publicado sus datos que a que la presión vendedora haya cesado realmente.
Dos escenarios que el IPP de esta noche pondrá a prueba:
Si el IPP supera las expectativas, BTC podría seguir apuntando a la zona de 67.500–68.000 dólares; allí se encuentra la media móvil de 200 semanas, en torno a los 67.879 dólares. Si el IPP es moderado o queda por debajo de lo previsto, habrá que ver si el precio puede recuperar los 71.000–73.000 dólares. El consenso para el IPP es de +0,4 % intermensual, +6,6 % interanual y +0,3 % para el subyacente.
¿Crees que después del IPP de esta noche IBIT pondrá fin a su racha de 9 jornadas consecutivas de salidas o publicará una cifra aún mayor?
#ETF #BTC #ETH
Las salidas se redujeron un 87 %, pero no te fíes todavía de esa cifra: los grandes inversores aún no han publicado sus datos.
Datos preliminares de los ETF spot estadounidenses del 12 de noviembre: salidas de 47,7 millones de dólares en BTC y de 8 millones en ETH, unos 55,7 millones en total. Parece mucho menos que los 445 millones del 11 de noviembre, pero IBIT, FBTC y ETHA aún no han publicado sus cifras, así que el total definitivo podría ser mucho mayor.
Veamos primero los datos ya publicados. En BTC, BITB registró salidas de 26,4 millones de dólares, ARKB de 18,5 millones y HODL de 6,1 millones; MSBT fue el único con entradas, por valor de 3,3 millones. En ETH, el mini ETF de ETH de Grayscale registró salidas de 6,7 millones de dólares, ETHV de 2,9 millones, mientras que TETH tuvo entradas de 1,2 millones y QETH de 0,4 millones. Fuente de los datos: Farside; actualización del 13 de noviembre a las 04:40; cifras preliminares.
Incluso contando estas cifras preliminares, que probablemente son bajas, las salidas consecutivas ya suman 6 jornadas bursátiles. En ese periodo, las salidas acumuladas fueron de unos 1.490 millones de dólares en BTC y unos 532 millones en ETH. IBIT había registrado salidas durante 9 jornadas consecutivas, por un total de unos 2.000 millones de dólares. Para saber si esta racha termina, habrá que esperar a que publique sus datos.
Los precios ofrecen una señal más directa que los flujos de capital. Hoy, BTC cayó brevemente por debajo de los 70.000 dólares y tocó un mínimo de unos 68.297 dólares, su nivel más bajo desde el 19 de agosto. Al momento de redactar este texto, cotizaba en torno a los 69.281 dólares. ETH cayó por debajo de los 2.000 dólares, con un mínimo de unos 1.895,95 dólares, y cotizaba en torno a los 1.949,91 dólares al momento de redactar. Las liquidaciones en todo el mercado superaron los 1.300 millones de dólares en 24 horas. Fuente de los precios: Finnhub. Fuente de los mínimos: Bloomberg.
A mi juicio, los ETF esta vez siguen la tendencia, no son la causa principal. El principal motor está fuera del mercado: tras un IPC de octubre superior a lo esperado, el mercado ya descuenta al 100 % una subida de tipos en diciembre. A esto se suma el impacto del cambio de liderazgo en Nvidia, y los activos de riesgo se ven presionados en conjunto. La reducción de los flujos se debe más a que los grandes inversores aún no han publicado sus datos que a que la presión vendedora haya cesado realmente.
Dos escenarios que el IPP de esta noche pondrá a prueba:
Si el IPP supera las expectativas, BTC podría seguir apuntando a la zona de 67.500–68.000 dólares; allí se encuentra la media móvil de 200 semanas, en torno a los 67.879 dólares. Si el IPP es moderado o queda por debajo de lo previsto, habrá que ver si el precio puede recuperar los 71.000–73.000 dólares. El consenso para el IPP es de +0,4 % intermensual, +6,6 % interanual y +0,3 % para el subyacente.
¿Crees que después del IPP de esta noche IBIT pondrá fin a su racha de 9 jornadas consecutivas de salidas o publicará una cifra aún mayor?
#ETF #BTC #ETH
2
313
·
--
El líder de la IA cambia de dirección de la noche a la mañana y el mundo cripto registra más de 700 millones en liquidaciones, pero el apalancamiento aún no se ha depurado del todo.
📊 Qué ocurrió anoche NVIDIA anunció oficialmente el 12 de noviembre que Jensen Huang deja de inmediato sus cargos de presidente, CEO y consejero. La directora financiera Colette Kress asumirá temporalmente como CEO, y el consejo ya ha iniciado la búsqueda de un sucesor. NVDA llegó a caer un 14% durante la sesión, marcando un nuevo mínimo de 52 semanas. Se tambalea uno de los pilares de la narrativa de la IA, y los activos de riesgo tiemblan en bloque.
📊 Datos de liquidaciones En las últimas 24 horas se liquidaron posiciones por unos 720-750 millones de dólares en todo el mercado; alrededor de 640 millones correspondieron a posiciones largas, más del 85%. BTC cayó hasta unos 71.200 dólares, su mínimo de las últimas 12 semanas; ETH llegó a bajar de los 2.000 dólares, hasta un mínimo de unos 1.984. Los alcistas sufrieron una ronda de liquidaciones, pero ojo: esta oleada parece más una descarga emocional que una limpieza del apalancamiento.
📊 Las posiciones aún no se han depurado del todo El interés abierto total de BTC ronda los 50.800 millones de dólares; el de CME, unos 7.290 millones, el 14,4%. Las posiciones de BTC en Binance rondan las 100.500 monedas, con una caída de apenas el 1,3% en 24 horas. La tasa de financiación sigue en positivo, en torno al +0,01% cada 8 horas, y la proporción de posiciones largas en Binance sigue cerca del 73%. Según datos de K33, el interés abierto en futuros perpetuos de BTC es de 353k monedas, en el percentil 99 de los últimos dos años. En otras palabras: las posiciones siguen siendo muy altas, los alcistas aún no se han rendido y todavía queda combustible para la próxima volatilidad.
Desde el punto de vista del mecanismo, la cadena está clara: terremoto en la cúpula de NVIDIA → reevaluación de las valoraciones del sector de la IA → menor apetito por el riesgo → liquidación inicial de las posiciones largas con alto apalancamiento. Pero el volumen de liquidaciones aún es pequeño en relación con el tamaño de las posiciones, lo que indica que no es el final, sino más bien un descanso a mitad del partido.
Tres escenarios: Continuación de la debilidad: BTC pone a prueba la zona de los 68.000 dólares y ETH defiende los 1.984 dólares; Consolidación y formación de suelo: BTC oscila entre 71,20072,500 dólares y ETH se mueve entre 1,9842,100 dólares, a la espera de los resultados de NVIDIA del 17 de noviembre; Recuperación del sentimiento: PPI moderado + resultados estables de NVIDIA; BTC recupera los 72.500 dólares y ETH vuelve a superar los 2.100 dólares. El máximo punto de dolor de las opciones de Deribit que vencen el 27 de noviembre está en los 78.000 dólares, un objetivo más lejano.
¿Crees que esta ronda de liquidaciones ya limpió el mercado o que solo es un descanso a mitad del partido? Cuéntanos en los comentarios.
#英伟达 #爆仓 #BTC
El líder de la IA cambia de dirección de la noche a la mañana y el mundo cripto registra más de 700 millones en liquidaciones, pero el apalancamiento aún no se ha depurado del todo.
📊 Qué ocurrió anoche NVIDIA anunció oficialmente el 12 de noviembre que Jensen Huang deja de inmediato sus cargos de presidente, CEO y consejero. La directora financiera Colette Kress asumirá temporalmente como CEO, y el consejo ya ha iniciado la búsqueda de un sucesor. NVDA llegó a caer un 14% durante la sesión, marcando un nuevo mínimo de 52 semanas. Se tambalea uno de los pilares de la narrativa de la IA, y los activos de riesgo tiemblan en bloque.
📊 Datos de liquidaciones En las últimas 24 horas se liquidaron posiciones por unos 720-750 millones de dólares en todo el mercado; alrededor de 640 millones correspondieron a posiciones largas, más del 85%. BTC cayó hasta unos 71.200 dólares, su mínimo de las últimas 12 semanas; ETH llegó a bajar de los 2.000 dólares, hasta un mínimo de unos 1.984. Los alcistas sufrieron una ronda de liquidaciones, pero ojo: esta oleada parece más una descarga emocional que una limpieza del apalancamiento.
📊 Las posiciones aún no se han depurado del todo El interés abierto total de BTC ronda los 50.800 millones de dólares; el de CME, unos 7.290 millones, el 14,4%. Las posiciones de BTC en Binance rondan las 100.500 monedas, con una caída de apenas el 1,3% en 24 horas. La tasa de financiación sigue en positivo, en torno al +0,01% cada 8 horas, y la proporción de posiciones largas en Binance sigue cerca del 73%. Según datos de K33, el interés abierto en futuros perpetuos de BTC es de 353k monedas, en el percentil 99 de los últimos dos años. En otras palabras: las posiciones siguen siendo muy altas, los alcistas aún no se han rendido y todavía queda combustible para la próxima volatilidad.
Desde el punto de vista del mecanismo, la cadena está clara: terremoto en la cúpula de NVIDIA → reevaluación de las valoraciones del sector de la IA → menor apetito por el riesgo → liquidación inicial de las posiciones largas con alto apalancamiento. Pero el volumen de liquidaciones aún es pequeño en relación con el tamaño de las posiciones, lo que indica que no es el final, sino más bien un descanso a mitad del partido.
Tres escenarios: Continuación de la debilidad: BTC pone a prueba la zona de los 68.000 dólares y ETH defiende los 1.984 dólares; Consolidación y formación de suelo: BTC oscila entre 71,20072,500 dólares y ETH se mueve entre 1,9842,100 dólares, a la espera de los resultados de NVIDIA del 17 de noviembre; Recuperación del sentimiento: PPI moderado + resultados estables de NVIDIA; BTC recupera los 72.500 dólares y ETH vuelve a superar los 2.100 dólares. El máximo punto de dolor de las opciones de Deribit que vencen el 27 de noviembre está en los 78.000 dólares, un objetivo más lejano.
¿Crees que esta ronda de liquidaciones ya limpió el mercado o que solo es un descanso a mitad del partido? Cuéntanos en los comentarios.
#英伟达 #爆仓 #BTC
📊 Qué ocurrió anoche NVIDIA anunció oficialmente el 12 de noviembre que Jensen Huang deja de inmediato sus cargos de presidente, CEO y consejero. La directora financiera Colette Kress asumirá temporalmente como CEO, y el consejo ya ha iniciado la búsqueda de un sucesor. NVDA llegó a caer un 14% durante la sesión, marcando un nuevo mínimo de 52 semanas. Se tambalea uno de los pilares de la narrativa de la IA, y los activos de riesgo tiemblan en bloque.
📊 Datos de liquidaciones En las últimas 24 horas se liquidaron posiciones por unos 720-750 millones de dólares en todo el mercado; alrededor de 640 millones correspondieron a posiciones largas, más del 85%. BTC cayó hasta unos 71.200 dólares, su mínimo de las últimas 12 semanas; ETH llegó a bajar de los 2.000 dólares, hasta un mínimo de unos 1.984. Los alcistas sufrieron una ronda de liquidaciones, pero ojo: esta oleada parece más una descarga emocional que una limpieza del apalancamiento.
📊 Las posiciones aún no se han depurado del todo El interés abierto total de BTC ronda los 50.800 millones de dólares; el de CME, unos 7.290 millones, el 14,4%. Las posiciones de BTC en Binance rondan las 100.500 monedas, con una caída de apenas el 1,3% en 24 horas. La tasa de financiación sigue en positivo, en torno al +0,01% cada 8 horas, y la proporción de posiciones largas en Binance sigue cerca del 73%. Según datos de K33, el interés abierto en futuros perpetuos de BTC es de 353k monedas, en el percentil 99 de los últimos dos años. En otras palabras: las posiciones siguen siendo muy altas, los alcistas aún no se han rendido y todavía queda combustible para la próxima volatilidad.
Desde el punto de vista del mecanismo, la cadena está clara: terremoto en la cúpula de NVIDIA → reevaluación de las valoraciones del sector de la IA → menor apetito por el riesgo → liquidación inicial de las posiciones largas con alto apalancamiento. Pero el volumen de liquidaciones aún es pequeño en relación con el tamaño de las posiciones, lo que indica que no es el final, sino más bien un descanso a mitad del partido.
Tres escenarios: Continuación de la debilidad: BTC pone a prueba la zona de los 68.000 dólares y ETH defiende los 1.984 dólares; Consolidación y formación de suelo: BTC oscila entre 71,20072,500 dólares y ETH se mueve entre 1,9842,100 dólares, a la espera de los resultados de NVIDIA del 17 de noviembre; Recuperación del sentimiento: PPI moderado + resultados estables de NVIDIA; BTC recupera los 72.500 dólares y ETH vuelve a superar los 2.100 dólares. El máximo punto de dolor de las opciones de Deribit que vencen el 27 de noviembre está en los 78.000 dólares, un objetivo más lejano.
¿Crees que esta ronda de liquidaciones ya limpió el mercado o que solo es un descanso a mitad del partido? Cuéntanos en los comentarios.
#英伟达 #爆仓 #BTC
358
·
--
Resumen:
Conclusión: Las acciones estadounidenses y las criptomonedas caen; estas últimas siguen tocando fondo. El PPI de esta noche será clave.
En EE. UU., el S&P 500 cerró en 7,592.40, un -0.35%; el Nasdaq, en 25,366.09, un -0.39%; y el Dow Jones, en 52,297.09, un -0.36%. El principal motivo fue la inesperada dimisión del CEO de Nvidia, Jensen Huang; el CFO asumirá el cargo de forma interina y el sector de la IA se vio presionado.
En el mercado cripto, BTC ronda los 71,524 dólares y ETH, los 2,019 dólares; ambos se debilitaron, y ETH llegó a caer por debajo de los 2,000 dólares durante la sesión. Las liquidaciones en todo el mercado en 24 horas ascendieron a unos 727 millones de dólares, con predominio de las posiciones largas.
A tener en cuenta hoy: esta noche se publicará el PPI de octubre. El consenso prevé un +0.4% mensual y un +0.3% en la tasa subyacente.
Resumen:
Conclusión: Las acciones estadounidenses y las criptomonedas caen; estas últimas siguen tocando fondo. El PPI de esta noche será clave.
En EE. UU., el S&P 500 cerró en 7,592.40, un -0.35%; el Nasdaq, en 25,366.09, un -0.39%; y el Dow Jones, en 52,297.09, un -0.36%. El principal motivo fue la inesperada dimisión del CEO de Nvidia, Jensen Huang; el CFO asumirá el cargo de forma interina y el sector de la IA se vio presionado.
En el mercado cripto, BTC ronda los 71,524 dólares y ETH, los 2,019 dólares; ambos se debilitaron, y ETH llegó a caer por debajo de los 2,000 dólares durante la sesión. Las liquidaciones en todo el mercado en 24 horas ascendieron a unos 727 millones de dólares, con predominio de las posiciones largas.
A tener en cuenta hoy: esta noche se publicará el PPI de octubre. El consenso prevé un +0.4% mensual y un +0.3% en la tasa subyacente.
Conclusión: Las acciones estadounidenses y las criptomonedas caen; estas últimas siguen tocando fondo. El PPI de esta noche será clave.
En EE. UU., el S&P 500 cerró en 7,592.40, un -0.35%; el Nasdaq, en 25,366.09, un -0.39%; y el Dow Jones, en 52,297.09, un -0.36%. El principal motivo fue la inesperada dimisión del CEO de Nvidia, Jensen Huang; el CFO asumirá el cargo de forma interina y el sector de la IA se vio presionado.
En el mercado cripto, BTC ronda los 71,524 dólares y ETH, los 2,019 dólares; ambos se debilitaron, y ETH llegó a caer por debajo de los 2,000 dólares durante la sesión. Las liquidaciones en todo el mercado en 24 horas ascendieron a unos 727 millones de dólares, con predominio de las posiciones largas.
A tener en cuenta hoy: esta noche se publicará el PPI de octubre. El consenso prevé un +0.4% mensual y un +0.3% en la tasa subyacente.
374
·
--
---
Quinto día de salidas, pero el volumen sigue aumentando: esta ronda de ventas aún no ha terminado.
📊 Primer grupo: el 11 de noviembre, salidas totales de 445 millones de dólares en un solo día
Los ETF spot de BTC registraron salidas netas de 299,8 millones de dólares y los ETF spot de ETH, de 144,8 millones; en total, las salidas netas fueron de 444,6 millones de dólares.
Este es el quinto día consecutivo de salidas netas tanto de BTC como de ETH, y el día con mayores salidas totales desde principios de noviembre.
💸 Segundo grupo: IBIT sigue encabezando las salidas
IBIT registró salidas de 269,7 millones de dólares en un solo día, su noveno día consecutivo de salidas. Desde el 30 de octubre, las salidas acumuladas rondan los 2.000 millones de dólares; GBTC registró salidas de 39,1 millones de dólares. Durante toda la jornada, solo MSBT tuvo entradas, por valor de 9 millones de dólares.
En cuanto a ETH: ETHA registró salidas de 129,8 millones de dólares, casi el 90 % de las salidas de ETH del día; ETHB, FETH, ETHW y EZET registraron salidas de entre 800.000 y 5,3 millones de dólares cada uno. Ningún fondo de ETH registró entradas.
📉 Tercer grupo: salidas de 927 millones de dólares en tres días, pero el precio no volvió a marcar mínimos
El 9 de noviembre hubo salidas totales de 385,6 millones de dólares; el 10 de noviembre, de 96,3 millones; y el 11 de noviembre, de 444,6 millones: en total, unos 927 millones de dólares en salidas durante tres días.
Pero los precios no se desplomaron con ellas: BTC cerró el 11 de noviembre en 73.904 dólares y ETH, en 2.053,58 dólares (Finnhub), y ambos se mantuvieron por encima de los mínimos del 10 de noviembre: 72.727 dólares y 2.006 dólares, respectivamente. Algunos venden y otros aprovechan para comprar, pero la presión compradora aún no basta para impulsar los precios de nuevo al alza.
🧭 Mi interpretación
El aumento de las salidas, sin nuevos mínimos en los precios, indica que no se trata de ventas por pánico, sino más bien de una reducción gradual de posiciones por parte de las instituciones. El verdadero punto de inflexión no es hoy, sino mañana: el PPI del 13 de noviembre le dirá al mercado si en diciembre habrá una subida de 25 o de 50 puntos básicos. Esa es la variable que determinará si vuelven las entradas de capital a los ETF.
📌 Referencias de rango
PPI moderado y salidas a la baja: BTC apunta primero a 75.456 dólares y ETH, a 2.170 dólares;
PPI más elevado y salidas superiores a 300 millones de dólares: BTC apunta primero a 72.727 dólares y ETH, a 2.000 dólares;
Movimiento lateral: BTC oscilará entre 72.727 y 75.456 dólares, y ETH, entre 2.000 y 2.170 dólares.
#ETF资金流 #比特币
---
Quinto día de salidas, pero el volumen sigue aumentando: esta ronda de ventas aún no ha terminado.
📊 Primer grupo: el 11 de noviembre, salidas totales de 445 millones de dólares en un solo día
Los ETF spot de BTC registraron salidas netas de 299,8 millones de dólares y los ETF spot de ETH, de 144,8 millones; en total, las salidas netas fueron de 444,6 millones de dólares.
Este es el quinto día consecutivo de salidas netas tanto de BTC como de ETH, y el día con mayores salidas totales desde principios de noviembre.
💸 Segundo grupo: IBIT sigue encabezando las salidas
IBIT registró salidas de 269,7 millones de dólares en un solo día, su noveno día consecutivo de salidas. Desde el 30 de octubre, las salidas acumuladas rondan los 2.000 millones de dólares; GBTC registró salidas de 39,1 millones de dólares. Durante toda la jornada, solo MSBT tuvo entradas, por valor de 9 millones de dólares.
En cuanto a ETH: ETHA registró salidas de 129,8 millones de dólares, casi el 90 % de las salidas de ETH del día; ETHB, FETH, ETHW y EZET registraron salidas de entre 800.000 y 5,3 millones de dólares cada uno. Ningún fondo de ETH registró entradas.
📉 Tercer grupo: salidas de 927 millones de dólares en tres días, pero el precio no volvió a marcar mínimos
El 9 de noviembre hubo salidas totales de 385,6 millones de dólares; el 10 de noviembre, de 96,3 millones; y el 11 de noviembre, de 444,6 millones: en total, unos 927 millones de dólares en salidas durante tres días.
Pero los precios no se desplomaron con ellas: BTC cerró el 11 de noviembre en 73.904 dólares y ETH, en 2.053,58 dólares (Finnhub), y ambos se mantuvieron por encima de los mínimos del 10 de noviembre: 72.727 dólares y 2.006 dólares, respectivamente. Algunos venden y otros aprovechan para comprar, pero la presión compradora aún no basta para impulsar los precios de nuevo al alza.
🧭 Mi interpretación
El aumento de las salidas, sin nuevos mínimos en los precios, indica que no se trata de ventas por pánico, sino más bien de una reducción gradual de posiciones por parte de las instituciones. El verdadero punto de inflexión no es hoy, sino mañana: el PPI del 13 de noviembre le dirá al mercado si en diciembre habrá una subida de 25 o de 50 puntos básicos. Esa es la variable que determinará si vuelven las entradas de capital a los ETF.
📌 Referencias de rango
PPI moderado y salidas a la baja: BTC apunta primero a 75.456 dólares y ETH, a 2.170 dólares;
PPI más elevado y salidas superiores a 300 millones de dólares: BTC apunta primero a 72.727 dólares y ETH, a 2.000 dólares;
Movimiento lateral: BTC oscilará entre 72.727 y 75.456 dólares, y ETH, entre 2.000 y 2.170 dólares.
#ETF资金流 #比特币
Quinto día de salidas, pero el volumen sigue aumentando: esta ronda de ventas aún no ha terminado.
📊 Primer grupo: el 11 de noviembre, salidas totales de 445 millones de dólares en un solo día
Los ETF spot de BTC registraron salidas netas de 299,8 millones de dólares y los ETF spot de ETH, de 144,8 millones; en total, las salidas netas fueron de 444,6 millones de dólares.
Este es el quinto día consecutivo de salidas netas tanto de BTC como de ETH, y el día con mayores salidas totales desde principios de noviembre.
💸 Segundo grupo: IBIT sigue encabezando las salidas
IBIT registró salidas de 269,7 millones de dólares en un solo día, su noveno día consecutivo de salidas. Desde el 30 de octubre, las salidas acumuladas rondan los 2.000 millones de dólares; GBTC registró salidas de 39,1 millones de dólares. Durante toda la jornada, solo MSBT tuvo entradas, por valor de 9 millones de dólares.
En cuanto a ETH: ETHA registró salidas de 129,8 millones de dólares, casi el 90 % de las salidas de ETH del día; ETHB, FETH, ETHW y EZET registraron salidas de entre 800.000 y 5,3 millones de dólares cada uno. Ningún fondo de ETH registró entradas.
📉 Tercer grupo: salidas de 927 millones de dólares en tres días, pero el precio no volvió a marcar mínimos
El 9 de noviembre hubo salidas totales de 385,6 millones de dólares; el 10 de noviembre, de 96,3 millones; y el 11 de noviembre, de 444,6 millones: en total, unos 927 millones de dólares en salidas durante tres días.
Pero los precios no se desplomaron con ellas: BTC cerró el 11 de noviembre en 73.904 dólares y ETH, en 2.053,58 dólares (Finnhub), y ambos se mantuvieron por encima de los mínimos del 10 de noviembre: 72.727 dólares y 2.006 dólares, respectivamente. Algunos venden y otros aprovechan para comprar, pero la presión compradora aún no basta para impulsar los precios de nuevo al alza.
🧭 Mi interpretación
El aumento de las salidas, sin nuevos mínimos en los precios, indica que no se trata de ventas por pánico, sino más bien de una reducción gradual de posiciones por parte de las instituciones. El verdadero punto de inflexión no es hoy, sino mañana: el PPI del 13 de noviembre le dirá al mercado si en diciembre habrá una subida de 25 o de 50 puntos básicos. Esa es la variable que determinará si vuelven las entradas de capital a los ETF.
📌 Referencias de rango
PPI moderado y salidas a la baja: BTC apunta primero a 75.456 dólares y ETH, a 2.170 dólares;
PPI más elevado y salidas superiores a 300 millones de dólares: BTC apunta primero a 72.727 dólares y ETH, a 2.000 dólares;
Movimiento lateral: BTC oscilará entre 72.727 y 75.456 dólares, y ETH, entre 2.000 y 2.170 dólares.
#ETF资金流 #比特币
162
·
--
Conclusión: las acciones estadounidenses rebotaron con fuerza, mientras que las criptomonedas se mantuvieron débiles y laterales. Hoy no hay datos del IPC, reuniones del FOMC ni decisiones sobre los tipos de interés; la atención se centra en las solicitudes iniciales de subsidio por desempleo y los resultados de dos empresas importantes.
Acciones estadounidenses (cierre del 11 de noviembre)
S&P 500: 7,619.38, +1.31%
Nasdaq: 25,466.19, +1.60%
Dow Jones: 52,486.49, +0.49%
Impulsores: CoreWeave subió un 24.71% tras elevar sus previsiones de ingresos para 2026, lo que impulsó a las acciones de chips e inteligencia artificial; Micron avanzó un 11.89% y el VIX cayó más de un 10%, hasta 17.49.
Criptomonedas
BTC cotiza en torno a los 73,984 dólares y ETH, en torno a los 2,057 dólares; al cierre del 10 de noviembre, BTC estaba en 73,796 dólares y ETH, en 2,053 dólares. Ambos se movieron en un rango estrecho en niveles bajos.
Liquidaciones: en las 24 horas posteriores al IPC, las liquidaciones en todo el mercado ascendieron a unos 720 millones de dólares; cerca del 80% correspondió a posiciones largas. Las liquidaciones de ETH sumaron unos 250 millones de dólares y su precio llegó a tocar los 2,010 dólares. No se detectaron nuevos incidentes de seguridad importantes; los ETF al contado siguen registrando salidas netas.
A tener en cuenta hoy
Hoy no hay eventos especialmente importantes. Atención a las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana pasada, la estimación preliminar del PIB del Reino Unido del tercer trimestre, los resultados de Cisco y Applied Materials tras el cierre del mercado, el discurso del funcionario de la Reserva Federal Barr y la subasta de bonos del Tesoro a 30 años. Mañana se publica el IPP de octubre.
Conclusión: las acciones estadounidenses rebotaron con fuerza, mientras que las criptomonedas se mantuvieron débiles y laterales. Hoy no hay datos del IPC, reuniones del FOMC ni decisiones sobre los tipos de interés; la atención se centra en las solicitudes iniciales de subsidio por desempleo y los resultados de dos empresas importantes.
Acciones estadounidenses (cierre del 11 de noviembre)
S&P 500: 7,619.38, +1.31%
Nasdaq: 25,466.19, +1.60%
Dow Jones: 52,486.49, +0.49%
Impulsores: CoreWeave subió un 24.71% tras elevar sus previsiones de ingresos para 2026, lo que impulsó a las acciones de chips e inteligencia artificial; Micron avanzó un 11.89% y el VIX cayó más de un 10%, hasta 17.49.
Criptomonedas
BTC cotiza en torno a los 73,984 dólares y ETH, en torno a los 2,057 dólares; al cierre del 10 de noviembre, BTC estaba en 73,796 dólares y ETH, en 2,053 dólares. Ambos se movieron en un rango estrecho en niveles bajos.
Liquidaciones: en las 24 horas posteriores al IPC, las liquidaciones en todo el mercado ascendieron a unos 720 millones de dólares; cerca del 80% correspondió a posiciones largas. Las liquidaciones de ETH sumaron unos 250 millones de dólares y su precio llegó a tocar los 2,010 dólares. No se detectaron nuevos incidentes de seguridad importantes; los ETF al contado siguen registrando salidas netas.
A tener en cuenta hoy
Hoy no hay eventos especialmente importantes. Atención a las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana pasada, la estimación preliminar del PIB del Reino Unido del tercer trimestre, los resultados de Cisco y Applied Materials tras el cierre del mercado, el discurso del funcionario de la Reserva Federal Barr y la subasta de bonos del Tesoro a 30 años. Mañana se publica el IPP de octubre.
Acciones estadounidenses (cierre del 11 de noviembre)
S&P 500: 7,619.38, +1.31%
Nasdaq: 25,466.19, +1.60%
Dow Jones: 52,486.49, +0.49%
Impulsores: CoreWeave subió un 24.71% tras elevar sus previsiones de ingresos para 2026, lo que impulsó a las acciones de chips e inteligencia artificial; Micron avanzó un 11.89% y el VIX cayó más de un 10%, hasta 17.49.
Criptomonedas
BTC cotiza en torno a los 73,984 dólares y ETH, en torno a los 2,057 dólares; al cierre del 10 de noviembre, BTC estaba en 73,796 dólares y ETH, en 2,053 dólares. Ambos se movieron en un rango estrecho en niveles bajos.
Liquidaciones: en las 24 horas posteriores al IPC, las liquidaciones en todo el mercado ascendieron a unos 720 millones de dólares; cerca del 80% correspondió a posiciones largas. Las liquidaciones de ETH sumaron unos 250 millones de dólares y su precio llegó a tocar los 2,010 dólares. No se detectaron nuevos incidentes de seguridad importantes; los ETF al contado siguen registrando salidas netas.
A tener en cuenta hoy
Hoy no hay eventos especialmente importantes. Atención a las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana pasada, la estimación preliminar del PIB del Reino Unido del tercer trimestre, los resultados de Cisco y Applied Materials tras el cierre del mercado, el discurso del funcionario de la Reserva Federal Barr y la subasta de bonos del Tesoro a 30 años. Mañana se publica el IPP de octubre.
274
·
--
Flujos diarios de los ETF spot de EE. UU. (11-11, miércoles)——
ETF de BTC: salida neta de 299,8 millones de dólares. IBIT -269,7 millones, GBTC -39,1 millones, MSBT +9 millones.
ETF de ETH: salida neta de 144,8 millones de dólares. ETHA -129,8 millones, ETHB -5,3 millones, FETH -4,1 millones, ETHW -4,8 millones, EZET -0,8 millones.
Total: salida neta de 444,6 millones de dólares, quinto día de negociación consecutivo con salidas netas.
Datos preliminares: SoSoValue aún no ha publicado el total del día y algunos fondos pequeños figuran con cero; el total podría cambiar cuando se publiquen los datos pendientes.
Flujos diarios de los ETF spot de EE. UU. (11-11, miércoles)——
ETF de BTC: salida neta de 299,8 millones de dólares. IBIT -269,7 millones, GBTC -39,1 millones, MSBT +9 millones.
ETF de ETH: salida neta de 144,8 millones de dólares. ETHA -129,8 millones, ETHB -5,3 millones, FETH -4,1 millones, ETHW -4,8 millones, EZET -0,8 millones.
Total: salida neta de 444,6 millones de dólares, quinto día de negociación consecutivo con salidas netas.
Datos preliminares: SoSoValue aún no ha publicado el total del día y algunos fondos pequeños figuran con cero; el total podría cambiar cuando se publiquen los datos pendientes.
ETF de BTC: salida neta de 299,8 millones de dólares. IBIT -269,7 millones, GBTC -39,1 millones, MSBT +9 millones.
ETF de ETH: salida neta de 144,8 millones de dólares. ETHA -129,8 millones, ETHB -5,3 millones, FETH -4,1 millones, ETHW -4,8 millones, EZET -0,8 millones.
Total: salida neta de 444,6 millones de dólares, quinto día de negociación consecutivo con salidas netas.
Datos preliminares: SoSoValue aún no ha publicado el total del día y algunos fondos pequeños figuran con cero; el total podría cambiar cuando se publiquen los datos pendientes.
96
·
--
El IPC viene caliente, pero las salidas de los ETF se han enfriado: el 10 de noviembre, la reacción del dinero y la de los precios no coincidieron.
📋 Primero, las cifras
Cifras definitivas del 10 de noviembre: ETF de BTC, -95 millones de dólares; ETF de ETH, -1,3 millones; total, -96,3 millones. Frente a los -386 millones del 9 de noviembre, las salidas se redujeron a aproximadamente una cuarta parte: fue el día con menos salidas desde el 5 de noviembre.
BTC: IBIT, -78,2 millones de dólares; ya suma 8 jornadas consecutivas de salidas y acumula unos 1.740 millones desde el 30 de octubre. FBTC, -36,8 millones; MSBT, +20 millones, el único fondo de BTC con entradas netas ese día.
ETH: prácticamente estable, con -1,3 millones de dólares; cuarto día consecutivo de salidas. ETHB, +1,05 millones; MSSE, +1,6 millones; mini ETH de Grayscale, -1,96 millones. Ningún fondo registró retiradas masivas.
🔍 Cómo interpretarlo Ese día se publicó el IPC de octubre: +0,4% intermensual y +0,3% el subyacente, ambos por encima de lo previsto. En teoría, una inflación más alta de lo esperado debería acelerar las salidas de los ETF, pero estas se ralentizaron. Mi interpretación es que buena parte del dinero que quería salir ya lo había hecho antes del 9 de noviembre: ese día salieron 386 millones de dólares, incluidos 213 millones de IBIT en una sola jornada. Quienes siguen invertidos quizá son menos sensibles al IPC; o, dicho de otro modo, el impacto negativo del IPC ya se había reflejado en los precios: el 10 de noviembre, BTC cayó hasta un mínimo de 72.727 dólares y cerró en unos 73.796; el 11 de noviembre, ETH rondaba los 2.060 dólares.
📊 Dos referencias más
Previsión de tipos para diciembre: alrededor de un 85% de probabilidades de una subida de 25 puntos básicos y un 15% de una subida de 50 puntos básicos. Tras el IPC, las expectativas no empeoraron más.
El siguiente punto de referencia será el IPP del 13 de noviembre y los flujos de los ETF del 11 de noviembre, que se publicarán el 12 de noviembre.
🤔 Dos posibles escenarios
Escenario estable: el IPP no supera de nuevo las previsiones, las salidas de los ETF siguen reduciéndose o incluso se vuelven positivas, BTC se mantiene cerca de los 72.350 dólares y ETH por encima de los 2.000. El mercado interpreta este episodio como una «estabilización tras haberse descontado las malas noticias».
Escenario débil: el IPP sigue por encima de lo esperado, las salidas de los ETF vuelven a superar los 200 millones de dólares, BTC cae por debajo de los 72.350 dólares y ETH por debajo de los 2.000. En ese caso, la ralentización de ese día solo habría sido una pausa en medio de las salidas.
¿Qué opinas? ¿La ralentización de las salidas de los ETF significa que la presión vendedora realmente ha tocado fondo, o la gente solo está esperando al IPP para decidir?
#FlujosDeETF #Bitcoin #Ethereum
El IPC viene caliente, pero las salidas de los ETF se han enfriado: el 10 de noviembre, la reacción del dinero y la de los precios no coincidieron.
📋 Primero, las cifras
Cifras definitivas del 10 de noviembre: ETF de BTC, -95 millones de dólares; ETF de ETH, -1,3 millones; total, -96,3 millones. Frente a los -386 millones del 9 de noviembre, las salidas se redujeron a aproximadamente una cuarta parte: fue el día con menos salidas desde el 5 de noviembre.
BTC: IBIT, -78,2 millones de dólares; ya suma 8 jornadas consecutivas de salidas y acumula unos 1.740 millones desde el 30 de octubre. FBTC, -36,8 millones; MSBT, +20 millones, el único fondo de BTC con entradas netas ese día.
ETH: prácticamente estable, con -1,3 millones de dólares; cuarto día consecutivo de salidas. ETHB, +1,05 millones; MSSE, +1,6 millones; mini ETH de Grayscale, -1,96 millones. Ningún fondo registró retiradas masivas.
🔍 Cómo interpretarlo Ese día se publicó el IPC de octubre: +0,4% intermensual y +0,3% el subyacente, ambos por encima de lo previsto. En teoría, una inflación más alta de lo esperado debería acelerar las salidas de los ETF, pero estas se ralentizaron. Mi interpretación es que buena parte del dinero que quería salir ya lo había hecho antes del 9 de noviembre: ese día salieron 386 millones de dólares, incluidos 213 millones de IBIT en una sola jornada. Quienes siguen invertidos quizá son menos sensibles al IPC; o, dicho de otro modo, el impacto negativo del IPC ya se había reflejado en los precios: el 10 de noviembre, BTC cayó hasta un mínimo de 72.727 dólares y cerró en unos 73.796; el 11 de noviembre, ETH rondaba los 2.060 dólares.
📊 Dos referencias más
Previsión de tipos para diciembre: alrededor de un 85% de probabilidades de una subida de 25 puntos básicos y un 15% de una subida de 50 puntos básicos. Tras el IPC, las expectativas no empeoraron más.
El siguiente punto de referencia será el IPP del 13 de noviembre y los flujos de los ETF del 11 de noviembre, que se publicarán el 12 de noviembre.
🤔 Dos posibles escenarios
Escenario estable: el IPP no supera de nuevo las previsiones, las salidas de los ETF siguen reduciéndose o incluso se vuelven positivas, BTC se mantiene cerca de los 72.350 dólares y ETH por encima de los 2.000. El mercado interpreta este episodio como una «estabilización tras haberse descontado las malas noticias».
Escenario débil: el IPP sigue por encima de lo esperado, las salidas de los ETF vuelven a superar los 200 millones de dólares, BTC cae por debajo de los 72.350 dólares y ETH por debajo de los 2.000. En ese caso, la ralentización de ese día solo habría sido una pausa en medio de las salidas.
¿Qué opinas? ¿La ralentización de las salidas de los ETF significa que la presión vendedora realmente ha tocado fondo, o la gente solo está esperando al IPP para decidir?
#FlujosDeETF #Bitcoin #Ethereum
📋 Primero, las cifras
Cifras definitivas del 10 de noviembre: ETF de BTC, -95 millones de dólares; ETF de ETH, -1,3 millones; total, -96,3 millones. Frente a los -386 millones del 9 de noviembre, las salidas se redujeron a aproximadamente una cuarta parte: fue el día con menos salidas desde el 5 de noviembre.
BTC: IBIT, -78,2 millones de dólares; ya suma 8 jornadas consecutivas de salidas y acumula unos 1.740 millones desde el 30 de octubre. FBTC, -36,8 millones; MSBT, +20 millones, el único fondo de BTC con entradas netas ese día.
ETH: prácticamente estable, con -1,3 millones de dólares; cuarto día consecutivo de salidas. ETHB, +1,05 millones; MSSE, +1,6 millones; mini ETH de Grayscale, -1,96 millones. Ningún fondo registró retiradas masivas.
🔍 Cómo interpretarlo Ese día se publicó el IPC de octubre: +0,4% intermensual y +0,3% el subyacente, ambos por encima de lo previsto. En teoría, una inflación más alta de lo esperado debería acelerar las salidas de los ETF, pero estas se ralentizaron. Mi interpretación es que buena parte del dinero que quería salir ya lo había hecho antes del 9 de noviembre: ese día salieron 386 millones de dólares, incluidos 213 millones de IBIT en una sola jornada. Quienes siguen invertidos quizá son menos sensibles al IPC; o, dicho de otro modo, el impacto negativo del IPC ya se había reflejado en los precios: el 10 de noviembre, BTC cayó hasta un mínimo de 72.727 dólares y cerró en unos 73.796; el 11 de noviembre, ETH rondaba los 2.060 dólares.
📊 Dos referencias más
Previsión de tipos para diciembre: alrededor de un 85% de probabilidades de una subida de 25 puntos básicos y un 15% de una subida de 50 puntos básicos. Tras el IPC, las expectativas no empeoraron más.
El siguiente punto de referencia será el IPP del 13 de noviembre y los flujos de los ETF del 11 de noviembre, que se publicarán el 12 de noviembre.
🤔 Dos posibles escenarios
Escenario estable: el IPP no supera de nuevo las previsiones, las salidas de los ETF siguen reduciéndose o incluso se vuelven positivas, BTC se mantiene cerca de los 72.350 dólares y ETH por encima de los 2.000. El mercado interpreta este episodio como una «estabilización tras haberse descontado las malas noticias».
Escenario débil: el IPP sigue por encima de lo esperado, las salidas de los ETF vuelven a superar los 200 millones de dólares, BTC cae por debajo de los 72.350 dólares y ETH por debajo de los 2.000. En ese caso, la ralentización de ese día solo habría sido una pausa en medio de las salidas.
¿Qué opinas? ¿La ralentización de las salidas de los ETF significa que la presión vendedora realmente ha tocado fondo, o la gente solo está esperando al IPP para decidir?
#FlujosDeETF #Bitcoin #Ethereum
221
·
--
Conclusión: el IPC fue más alto de lo esperado, las acciones estadounidenses bajaron ligeramente y las criptomonedas siguieron debilitándose; hoy es el Día de los Veteranos y no hay datos importantes.
1. Acciones estadounidenses (cierre del 10 de noviembre)
S&P 500: 7,520.93, -0.38%; Nasdaq: 25,065.88, -0.74%; Dow Jones: 52,231.89, -0.30%
Factores: el IPC de octubre subió un 0.4% intermensual y el IPC subyacente un 0.3%; ambos superaron las expectativas. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 4.983%.
2. Criptomonedas
BTC: unos 73,598 dólares, -2.00%; ETH: unos 2,044 dólares, -4.02% (Finnhub, 2026-11-10 23:06 UTC)
Tras la publicación del IPC, las liquidaciones en todo el mercado superaron los 632 millones de dólares.
3. Lo más destacado de hoy
Hoy es el Día de los Veteranos en Estados Unidos. El mercado de bonos está cerrado y la bolsa abre con normalidad.
Conclusión: el IPC fue más alto de lo esperado, las acciones estadounidenses bajaron ligeramente y las criptomonedas siguieron debilitándose; hoy es el Día de los Veteranos y no hay datos importantes.
1. Acciones estadounidenses (cierre del 10 de noviembre)
S&P 500: 7,520.93, -0.38%; Nasdaq: 25,065.88, -0.74%; Dow Jones: 52,231.89, -0.30%
Factores: el IPC de octubre subió un 0.4% intermensual y el IPC subyacente un 0.3%; ambos superaron las expectativas. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 4.983%.
2. Criptomonedas
BTC: unos 73,598 dólares, -2.00%; ETH: unos 2,044 dólares, -4.02% (Finnhub, 2026-11-10 23:06 UTC)
Tras la publicación del IPC, las liquidaciones en todo el mercado superaron los 632 millones de dólares.
3. Lo más destacado de hoy
Hoy es el Día de los Veteranos en Estados Unidos. El mercado de bonos está cerrado y la bolsa abre con normalidad.
1. Acciones estadounidenses (cierre del 10 de noviembre)
S&P 500: 7,520.93, -0.38%; Nasdaq: 25,065.88, -0.74%; Dow Jones: 52,231.89, -0.30%
Factores: el IPC de octubre subió un 0.4% intermensual y el IPC subyacente un 0.3%; ambos superaron las expectativas. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 4.983%.
2. Criptomonedas
BTC: unos 73,598 dólares, -2.00%; ETH: unos 2,044 dólares, -4.02% (Finnhub, 2026-11-10 23:06 UTC)
Tras la publicación del IPC, las liquidaciones en todo el mercado superaron los 632 millones de dólares.
3. Lo más destacado de hoy
Hoy es el Día de los Veteranos en Estados Unidos. El mercado de bonos está cerrado y la bolsa abre con normalidad.
175
·
--
Alcista
Informe macroeconómico y cripto diario · 2026-11-11 11:00
Conclusión: la situación no ha cambiado: un trasfondo de endurecimiento estanflacionario + desapalancamiento generalizado/reajuste del riesgo, lo que refuerza aún más las expectativas de endurecimiento.
Puntos clave de hoy: el IPC de octubre de EE. UU. superó las expectativas (general +0,4% intermensual, subyacente +0,3%; tres meses consecutivos con un +0,3% subyacente, alcanzando el umbral de 50 pb que contempla Waller); la probabilidad implícita de una subida de tipos en diciembre es del 100%, y la probabilidad de 50 pb subió de alrededor del 1% a cerca del 15%; el rendimiento del bono a 10 años volvió al 4,98% y el del bono a 30 años, al 5,35%; BTC cayó brevemente por debajo de la media móvil de 200 días durante la sesión, mientras que ETH cerró por debajo de ella por segundo día consecutivo.
Principales acontecimientos de hoy:
Votación final de la Cámara de Representantes sobre el proyecto de ley de financiación para poner fin al cierre del Gobierno (miércoles por la noche, hora del Este de EE. UU.);
Día de los Veteranos: la bolsa estadounidense abre, pero el mercado de bonos cierra; la liquidez será escasa;
Conversaciones entre EE. UU., Rusia y Ucrania en Abu Dabi.
Informe macroeconómico y cripto diario · 2026-11-11 11:00
Conclusión: la situación no ha cambiado: un trasfondo de endurecimiento estanflacionario + desapalancamiento generalizado/reajuste del riesgo, lo que refuerza aún más las expectativas de endurecimiento.
Puntos clave de hoy: el IPC de octubre de EE. UU. superó las expectativas (general +0,4% intermensual, subyacente +0,3%; tres meses consecutivos con un +0,3% subyacente, alcanzando el umbral de 50 pb que contempla Waller); la probabilidad implícita de una subida de tipos en diciembre es del 100%, y la probabilidad de 50 pb subió de alrededor del 1% a cerca del 15%; el rendimiento del bono a 10 años volvió al 4,98% y el del bono a 30 años, al 5,35%; BTC cayó brevemente por debajo de la media móvil de 200 días durante la sesión, mientras que ETH cerró por debajo de ella por segundo día consecutivo.
Principales acontecimientos de hoy:
Votación final de la Cámara de Representantes sobre el proyecto de ley de financiación para poner fin al cierre del Gobierno (miércoles por la noche, hora del Este de EE. UU.);
Día de los Veteranos: la bolsa estadounidense abre, pero el mercado de bonos cierra; la liquidez será escasa;
Conversaciones entre EE. UU., Rusia y Ucrania en Abu Dabi.
Conclusión: la situación no ha cambiado: un trasfondo de endurecimiento estanflacionario + desapalancamiento generalizado/reajuste del riesgo, lo que refuerza aún más las expectativas de endurecimiento.
Puntos clave de hoy: el IPC de octubre de EE. UU. superó las expectativas (general +0,4% intermensual, subyacente +0,3%; tres meses consecutivos con un +0,3% subyacente, alcanzando el umbral de 50 pb que contempla Waller); la probabilidad implícita de una subida de tipos en diciembre es del 100%, y la probabilidad de 50 pb subió de alrededor del 1% a cerca del 15%; el rendimiento del bono a 10 años volvió al 4,98% y el del bono a 30 años, al 5,35%; BTC cayó brevemente por debajo de la media móvil de 200 días durante la sesión, mientras que ETH cerró por debajo de ella por segundo día consecutivo.
Principales acontecimientos de hoy:
Votación final de la Cámara de Representantes sobre el proyecto de ley de financiación para poner fin al cierre del Gobierno (miércoles por la noche, hora del Este de EE. UU.);
Día de los Veteranos: la bolsa estadounidense abre, pero el mercado de bonos cierra; la liquidez será escasa;
Conversaciones entre EE. UU., Rusia y Ucrania en Abu Dabi.
245
·
--
---
Por la mañana aún se veía una entrada neta de 12,2 millones de dólares; por la tarde, IBIT publicó sus cifras y el dato del 9 de noviembre pasó directamente a ser una salida neta de 201 millones de dólares. Los datos diarios de los ETF no se confirman hasta que informa el último.
📊 ETF de Bitcoin al contado (9 de noviembre, Farside/AlphaFinance; publicado el 10 de noviembre)
Salida neta total de 201 millones de dólares, por tercer día consecutivo. IBIT registró por sí solo una salida de 213,2 millones de dólares, su séptimo día consecutivo de salidas, con un acumulado de unos 1.650 millones desde el 30 de octubre. La única entrada neta fue la de MSBT (+22,1 millones de dólares); los otros nueve ETF, incluido FBTC, no registraron movimientos.
📊 ETF de Ethereum al contado (9 de noviembre, SoSoValue; publicado el 10 de noviembre)
Salida neta total de 184,6 millones de dólares, también por tercer día consecutivo y la mayor salida diaria de noviembre. ETHA registró una salida de 119,3 millones de dólares; la única entrada fue la de MSSE, de apenas 1,6 millones. Las salidas acumuladas de los últimos siete días de negociación suman 705,5 millones de dólares (AlphaFinance); los activos netos totales ascienden a 12.070 millones, el 4,64% de la capitalización de mercado de ETH, mientras que las entradas netas acumuladas históricas siguen siendo de 11.740 millones de dólares.
🔍 Cómo interpretarlo
Las salidas se concentran en los dos ETF insignia de BlackRock: IBIT y ETHA sumaron unos 333 millones de dólares, el 86% de las salidas totales de BTC y ETH del día (385,6 millones). Esto parece más un reajuste de posiciones y reembolsos a través de un único canal que una venta de pánico generalizada en todo el mercado. Pero la tendencia aún no se ha revertido: la semana pasada, las salidas totales de BTC fueron de 1.280 millones de dólares, la mayor cifra semanal desde junio (SoSoValue), y el acumulado anual ya se ha convertido en una salida neta de unos 919 millones de dólares (hasta la semana que terminó el 6 de noviembre).
⏰ El dato clave de esta noche
El IPC de octubre se publica esta noche a las 21:30 (hora). Se espera un +0,3% intermensual y un +0,2% en la inflación subyacente; no hay una cifra interanual oficial (faltan los datos de octubre del año pasado). Si queda por debajo de lo esperado → se moderan las expectativas de subidas de tipos en diciembre y podrían ralentizarse las salidas de los ETF; si supera lo esperado → la probabilidad de una subida de tipos se mantiene por encima del 75% y continúa la presión de las salidas. El 9 de noviembre, BTC cerró a 74.899,67 dólares y ETH a 2.132,13 dólares (Finnhub).
¿Crees que esta racha de salidas de IBIT se debe a que las instituciones reducen el riesgo antes del IPC o simplemente a una toma de beneficios?
#ETF资金流 #比特币 #以太坊
---
Por la mañana aún se veía una entrada neta de 12,2 millones de dólares; por la tarde, IBIT publicó sus cifras y el dato del 9 de noviembre pasó directamente a ser una salida neta de 201 millones de dólares. Los datos diarios de los ETF no se confirman hasta que informa el último.
📊 ETF de Bitcoin al contado (9 de noviembre, Farside/AlphaFinance; publicado el 10 de noviembre)
Salida neta total de 201 millones de dólares, por tercer día consecutivo. IBIT registró por sí solo una salida de 213,2 millones de dólares, su séptimo día consecutivo de salidas, con un acumulado de unos 1.650 millones desde el 30 de octubre. La única entrada neta fue la de MSBT (+22,1 millones de dólares); los otros nueve ETF, incluido FBTC, no registraron movimientos.
📊 ETF de Ethereum al contado (9 de noviembre, SoSoValue; publicado el 10 de noviembre)
Salida neta total de 184,6 millones de dólares, también por tercer día consecutivo y la mayor salida diaria de noviembre. ETHA registró una salida de 119,3 millones de dólares; la única entrada fue la de MSSE, de apenas 1,6 millones. Las salidas acumuladas de los últimos siete días de negociación suman 705,5 millones de dólares (AlphaFinance); los activos netos totales ascienden a 12.070 millones, el 4,64% de la capitalización de mercado de ETH, mientras que las entradas netas acumuladas históricas siguen siendo de 11.740 millones de dólares.
🔍 Cómo interpretarlo
Las salidas se concentran en los dos ETF insignia de BlackRock: IBIT y ETHA sumaron unos 333 millones de dólares, el 86% de las salidas totales de BTC y ETH del día (385,6 millones). Esto parece más un reajuste de posiciones y reembolsos a través de un único canal que una venta de pánico generalizada en todo el mercado. Pero la tendencia aún no se ha revertido: la semana pasada, las salidas totales de BTC fueron de 1.280 millones de dólares, la mayor cifra semanal desde junio (SoSoValue), y el acumulado anual ya se ha convertido en una salida neta de unos 919 millones de dólares (hasta la semana que terminó el 6 de noviembre).
⏰ El dato clave de esta noche
El IPC de octubre se publica esta noche a las 21:30 (hora). Se espera un +0,3% intermensual y un +0,2% en la inflación subyacente; no hay una cifra interanual oficial (faltan los datos de octubre del año pasado). Si queda por debajo de lo esperado → se moderan las expectativas de subidas de tipos en diciembre y podrían ralentizarse las salidas de los ETF; si supera lo esperado → la probabilidad de una subida de tipos se mantiene por encima del 75% y continúa la presión de las salidas. El 9 de noviembre, BTC cerró a 74.899,67 dólares y ETH a 2.132,13 dólares (Finnhub).
¿Crees que esta racha de salidas de IBIT se debe a que las instituciones reducen el riesgo antes del IPC o simplemente a una toma de beneficios?
#ETF资金流 #比特币 #以太坊
Por la mañana aún se veía una entrada neta de 12,2 millones de dólares; por la tarde, IBIT publicó sus cifras y el dato del 9 de noviembre pasó directamente a ser una salida neta de 201 millones de dólares. Los datos diarios de los ETF no se confirman hasta que informa el último.
📊 ETF de Bitcoin al contado (9 de noviembre, Farside/AlphaFinance; publicado el 10 de noviembre)
Salida neta total de 201 millones de dólares, por tercer día consecutivo. IBIT registró por sí solo una salida de 213,2 millones de dólares, su séptimo día consecutivo de salidas, con un acumulado de unos 1.650 millones desde el 30 de octubre. La única entrada neta fue la de MSBT (+22,1 millones de dólares); los otros nueve ETF, incluido FBTC, no registraron movimientos.
📊 ETF de Ethereum al contado (9 de noviembre, SoSoValue; publicado el 10 de noviembre)
Salida neta total de 184,6 millones de dólares, también por tercer día consecutivo y la mayor salida diaria de noviembre. ETHA registró una salida de 119,3 millones de dólares; la única entrada fue la de MSSE, de apenas 1,6 millones. Las salidas acumuladas de los últimos siete días de negociación suman 705,5 millones de dólares (AlphaFinance); los activos netos totales ascienden a 12.070 millones, el 4,64% de la capitalización de mercado de ETH, mientras que las entradas netas acumuladas históricas siguen siendo de 11.740 millones de dólares.
🔍 Cómo interpretarlo
Las salidas se concentran en los dos ETF insignia de BlackRock: IBIT y ETHA sumaron unos 333 millones de dólares, el 86% de las salidas totales de BTC y ETH del día (385,6 millones). Esto parece más un reajuste de posiciones y reembolsos a través de un único canal que una venta de pánico generalizada en todo el mercado. Pero la tendencia aún no se ha revertido: la semana pasada, las salidas totales de BTC fueron de 1.280 millones de dólares, la mayor cifra semanal desde junio (SoSoValue), y el acumulado anual ya se ha convertido en una salida neta de unos 919 millones de dólares (hasta la semana que terminó el 6 de noviembre).
⏰ El dato clave de esta noche
El IPC de octubre se publica esta noche a las 21:30 (hora). Se espera un +0,3% intermensual y un +0,2% en la inflación subyacente; no hay una cifra interanual oficial (faltan los datos de octubre del año pasado). Si queda por debajo de lo esperado → se moderan las expectativas de subidas de tipos en diciembre y podrían ralentizarse las salidas de los ETF; si supera lo esperado → la probabilidad de una subida de tipos se mantiene por encima del 75% y continúa la presión de las salidas. El 9 de noviembre, BTC cerró a 74.899,67 dólares y ETH a 2.132,13 dólares (Finnhub).
¿Crees que esta racha de salidas de IBIT se debe a que las instituciones reducen el riesgo antes del IPC o simplemente a una toma de beneficios?
#ETF资金流 #比特币 #以太坊
86
·
--
Alcista
El fin de semana se liquidaron posiciones largas por más de 1.000 millones de dólares; ETH recibió 1,6 veces más golpes que BTC. Esta caída no parece una capitulación provocada únicamente por los minoristas.
📊 Primero, los datos
En las 24 horas del 8 al 9 de noviembre se liquidaron entre 1.020 y 1.160 millones de dólares; el 91% eran posiciones largas. Las liquidaciones de ETH sumaron entre 449 y 500 millones de dólares, frente a los 272–305 millones de BTC. La cifra de ETH fue casi 1,6 veces la de BTC. La mayor liquidación individual fue de 48 millones de dólares en ETH.
El mínimo de BTC el domingo fue de 73,761 dólares, y ETH cayó por debajo de los 2,100 dólares. En el conjunto del mercado, el interés abierto (OI) cayó alrededor de un 3%, hasta los 127.000 millones de dólares, mientras que el volumen de negociación aumentó aproximadamente un 200%, hasta los 180.000 millones: las posiciones se redujeron mientras el volumen crecía, un patrón típico de liquidaciones forzadas.
Por moneda, el OI de ETH cayó un 6,7% y la tasa de financiación pasó a terreno negativo; el OI de BTC solo bajó un 0,2%. La volatilidad implícita a una semana subió del 33% al 43%. A las 22:32 UTC del 9 de noviembre, BTC rondaba los 75,131 dólares y el Índice de Miedo y Codicia marcaba 29.
🤔 Cómo interpretarlo
No parece que haya entrado nuevo apalancamiento para abrir posiciones cortas; más bien, primero se liquidaron las posiciones largas acumuladas en ETH. El OI de BTC apenas se movió, lo que indica que las posiciones grandes siguen ahí. La tasa de financiación de ETH pasó a terreno negativo, señal de que los cortos empiezan a pagar por aprovechar el sentimiento del mercado, pero todavía no puede tomarse como una señal de cambio de tendencia.
Hay un contraste que vale la pena recordar: el lunes, el Nasdaq subió un 2,75% y el S&P 500 un 2,4%; el oro llegó a 4,140 dólares, mientras que BTC solo subió un 0,2%. Los activos de riesgo subieron, pero BTC no los siguió, lo que sugiere que esta vez se trató más de un desapalancamiento dentro del mercado cripto que de una búsqueda de refugio en todo el mercado.
📈 Qué esperar antes del IPC
Esta noche a las 21:30 se publica el IPC de EE. UU. de octubre. El mercado espera un +0,3% mensual en el índice general y un +0,2% en el subyacente. Hay tres escenarios:
Si el subyacente es ≤0,2%, BTC podría probar primero la zona de los 77,430 dólares y ETH volver a superar los 2,170 dólares;
si el subyacente ronda el 0,2% y cumple las expectativas, lo más probable es que BTC oscile entre 74,000 y 75,500 dólares, y ETH entre 2,100 y 2,170 dólares;
si el subyacente es ≥0,3%, BTC podría caer hacia la zona de los 73,150 dólares y ETH, a entre 2,060 y 2,100 dólares.
¿Qué opinas? Antes del IPC, ¿la tasa de financiación negativa de ETH indica que hay demasiados cortos o que los largos todavía no se han rendido del todo?
⚠️ Aviso de riesgo: lo anterior es información basada en datos, no una recomendación de inversión.
#BTC #ETH #清算
El fin de semana se liquidaron posiciones largas por más de 1.000 millones de dólares; ETH recibió 1,6 veces más golpes que BTC. Esta caída no parece una capitulación provocada únicamente por los minoristas.
📊 Primero, los datos
En las 24 horas del 8 al 9 de noviembre se liquidaron entre 1.020 y 1.160 millones de dólares; el 91% eran posiciones largas. Las liquidaciones de ETH sumaron entre 449 y 500 millones de dólares, frente a los 272–305 millones de BTC. La cifra de ETH fue casi 1,6 veces la de BTC. La mayor liquidación individual fue de 48 millones de dólares en ETH.
El mínimo de BTC el domingo fue de 73,761 dólares, y ETH cayó por debajo de los 2,100 dólares. En el conjunto del mercado, el interés abierto (OI) cayó alrededor de un 3%, hasta los 127.000 millones de dólares, mientras que el volumen de negociación aumentó aproximadamente un 200%, hasta los 180.000 millones: las posiciones se redujeron mientras el volumen crecía, un patrón típico de liquidaciones forzadas.
Por moneda, el OI de ETH cayó un 6,7% y la tasa de financiación pasó a terreno negativo; el OI de BTC solo bajó un 0,2%. La volatilidad implícita a una semana subió del 33% al 43%. A las 22:32 UTC del 9 de noviembre, BTC rondaba los 75,131 dólares y el Índice de Miedo y Codicia marcaba 29.
🤔 Cómo interpretarlo
No parece que haya entrado nuevo apalancamiento para abrir posiciones cortas; más bien, primero se liquidaron las posiciones largas acumuladas en ETH. El OI de BTC apenas se movió, lo que indica que las posiciones grandes siguen ahí. La tasa de financiación de ETH pasó a terreno negativo, señal de que los cortos empiezan a pagar por aprovechar el sentimiento del mercado, pero todavía no puede tomarse como una señal de cambio de tendencia.
Hay un contraste que vale la pena recordar: el lunes, el Nasdaq subió un 2,75% y el S&P 500 un 2,4%; el oro llegó a 4,140 dólares, mientras que BTC solo subió un 0,2%. Los activos de riesgo subieron, pero BTC no los siguió, lo que sugiere que esta vez se trató más de un desapalancamiento dentro del mercado cripto que de una búsqueda de refugio en todo el mercado.
📈 Qué esperar antes del IPC
Esta noche a las 21:30 se publica el IPC de EE. UU. de octubre. El mercado espera un +0,3% mensual en el índice general y un +0,2% en el subyacente. Hay tres escenarios:
Si el subyacente es ≤0,2%, BTC podría probar primero la zona de los 77,430 dólares y ETH volver a superar los 2,170 dólares;
si el subyacente ronda el 0,2% y cumple las expectativas, lo más probable es que BTC oscile entre 74,000 y 75,500 dólares, y ETH entre 2,100 y 2,170 dólares;
si el subyacente es ≥0,3%, BTC podría caer hacia la zona de los 73,150 dólares y ETH, a entre 2,060 y 2,100 dólares.
¿Qué opinas? Antes del IPC, ¿la tasa de financiación negativa de ETH indica que hay demasiados cortos o que los largos todavía no se han rendido del todo?
⚠️ Aviso de riesgo: lo anterior es información basada en datos, no una recomendación de inversión.
#BTC #ETH #清算
📊 Primero, los datos
En las 24 horas del 8 al 9 de noviembre se liquidaron entre 1.020 y 1.160 millones de dólares; el 91% eran posiciones largas. Las liquidaciones de ETH sumaron entre 449 y 500 millones de dólares, frente a los 272–305 millones de BTC. La cifra de ETH fue casi 1,6 veces la de BTC. La mayor liquidación individual fue de 48 millones de dólares en ETH.
El mínimo de BTC el domingo fue de 73,761 dólares, y ETH cayó por debajo de los 2,100 dólares. En el conjunto del mercado, el interés abierto (OI) cayó alrededor de un 3%, hasta los 127.000 millones de dólares, mientras que el volumen de negociación aumentó aproximadamente un 200%, hasta los 180.000 millones: las posiciones se redujeron mientras el volumen crecía, un patrón típico de liquidaciones forzadas.
Por moneda, el OI de ETH cayó un 6,7% y la tasa de financiación pasó a terreno negativo; el OI de BTC solo bajó un 0,2%. La volatilidad implícita a una semana subió del 33% al 43%. A las 22:32 UTC del 9 de noviembre, BTC rondaba los 75,131 dólares y el Índice de Miedo y Codicia marcaba 29.
🤔 Cómo interpretarlo
No parece que haya entrado nuevo apalancamiento para abrir posiciones cortas; más bien, primero se liquidaron las posiciones largas acumuladas en ETH. El OI de BTC apenas se movió, lo que indica que las posiciones grandes siguen ahí. La tasa de financiación de ETH pasó a terreno negativo, señal de que los cortos empiezan a pagar por aprovechar el sentimiento del mercado, pero todavía no puede tomarse como una señal de cambio de tendencia.
Hay un contraste que vale la pena recordar: el lunes, el Nasdaq subió un 2,75% y el S&P 500 un 2,4%; el oro llegó a 4,140 dólares, mientras que BTC solo subió un 0,2%. Los activos de riesgo subieron, pero BTC no los siguió, lo que sugiere que esta vez se trató más de un desapalancamiento dentro del mercado cripto que de una búsqueda de refugio en todo el mercado.
📈 Qué esperar antes del IPC
Esta noche a las 21:30 se publica el IPC de EE. UU. de octubre. El mercado espera un +0,3% mensual en el índice general y un +0,2% en el subyacente. Hay tres escenarios:
Si el subyacente es ≤0,2%, BTC podría probar primero la zona de los 77,430 dólares y ETH volver a superar los 2,170 dólares;
si el subyacente ronda el 0,2% y cumple las expectativas, lo más probable es que BTC oscile entre 74,000 y 75,500 dólares, y ETH entre 2,100 y 2,170 dólares;
si el subyacente es ≥0,3%, BTC podría caer hacia la zona de los 73,150 dólares y ETH, a entre 2,060 y 2,100 dólares.
¿Qué opinas? Antes del IPC, ¿la tasa de financiación negativa de ETH indica que hay demasiados cortos o que los largos todavía no se han rendido del todo?
⚠️ Aviso de riesgo: lo anterior es información basada en datos, no una recomendación de inversión.
#BTC #ETH #清算
307
·
--
Artículo
El IPC de esta noche: lo más inusual no son las cifras, sino que falta una.Esta noche a las 21:30 (hora de Pekín), la Oficina de Estadísticas Laborales de EE. UU. publicará el IPC de octubre: el último dato de inflación antes de la decisión de la Reserva Federal de diciembre.
📊 Primero, las cifras (con las fuentes y las fechas claramente indicadas)
· Previsión de consenso: +0,3% mensual y +0,2% en la inflación subyacente (consenso de Bloomberg y del mercado, 9 de noviembre). En septiembre fueron, respectivamente, +0,6% y +0,3%. Se esperaba una moderación, no una aceleración.
· El nowcast de la Reserva Federal de Cleveland del 6 de noviembre es un poco más bajo: +0,24% mensual y +0,21% en la inflación subyacente. Es una estimación del modelo, no un resultado oficial.
· Aviso importante: como no se recopilaron precios de octubre de 2025 durante el cierre del Gobierno de ese año, la BLS no publicará las variaciones interanuales de la mayoría de los índices en esta ocasión. Las cifras interanuales del 3,9% y el 2,8% que aparecen en el calendario son solo estimaciones del modelo; no las tomes por cifras oficiales para operar.
El IPC de esta noche: lo más inusual no son las cifras, sino que falta una.
Esta noche a las 21:30 (hora de Pekín), la Oficina de Estadísticas Laborales de EE. UU. publicará el IPC de octubre: el último dato de inflación antes de la decisión de la Reserva Federal de diciembre.
📊 Primero, las cifras (con las fuentes y las fechas claramente indicadas)
· Previsión de consenso: +0,3% mensual y +0,2% en la inflación subyacente (consenso de Bloomberg y del mercado, 9 de noviembre). En septiembre fueron, respectivamente, +0,6% y +0,3%. Se esperaba una moderación, no una aceleración.
· El nowcast de la Reserva Federal de Cleveland del 6 de noviembre es un poco más bajo: +0,24% mensual y +0,21% en la inflación subyacente. Es una estimación del modelo, no un resultado oficial.
· Aviso importante: como no se recopilaron precios de octubre de 2025 durante el cierre del Gobierno de ese año, la BLS no publicará las variaciones interanuales de la mayoría de los índices en esta ocasión. Las cifras interanuales del 3,9% y el 2,8% que aparecen en el calendario son solo estimaciones del modelo; no las tomes por cifras oficiales para operar.
📊 Primero, las cifras (con las fuentes y las fechas claramente indicadas)
· Previsión de consenso: +0,3% mensual y +0,2% en la inflación subyacente (consenso de Bloomberg y del mercado, 9 de noviembre). En septiembre fueron, respectivamente, +0,6% y +0,3%. Se esperaba una moderación, no una aceleración.
· El nowcast de la Reserva Federal de Cleveland del 6 de noviembre es un poco más bajo: +0,24% mensual y +0,21% en la inflación subyacente. Es una estimación del modelo, no un resultado oficial.
· Aviso importante: como no se recopilaron precios de octubre de 2025 durante el cierre del Gobierno de ese año, la BLS no publicará las variaciones interanuales de la mayoría de los índices en esta ocasión. Las cifras interanuales del 3,9% y el 2,8% que aparecen en el calendario son solo estimaciones del modelo; no las tomes por cifras oficiales para operar.
557
·
--
Alcista
Si lo convierte en tres escalones, entonces se pone interesante.
Si lo convierte en tres escalones, entonces se pone interesante.
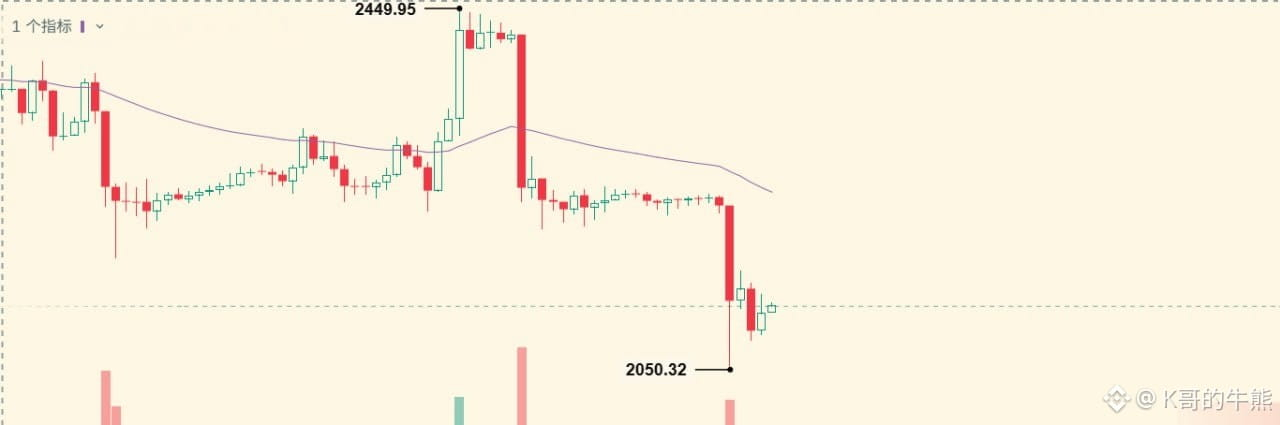
2k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaBeatsEstimatesWith$130BQ4Outlook
9,717 visualizaciones
144 participa(n) en el debate
Nvidia supera las expectativas con $115.8 mil millones en ingresos, prevé $130 mil millones y añade $150 mil millones a las recompras de acciones
Binance News
·43 «Me gusta»
·39.8k visualizaciones
AnthropicIPOPriceCouldExceed$80
15,742 visualizaciones
131 participa(n) en el debate
CanNvidia’sDataCenterGrowthContinue?
47,350 visualizaciones
650 participa(n) en el debate