
Emaan_ali
20.8k Publicaciones
Emaan_ali
Denunciar
Bloquear usuario
Spot Trader |Market obsessed 🎀|Content creator 📈
1.2K+ Siguiendo
9.0K+ Seguidores
15.9K+ Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
Directo
·
--
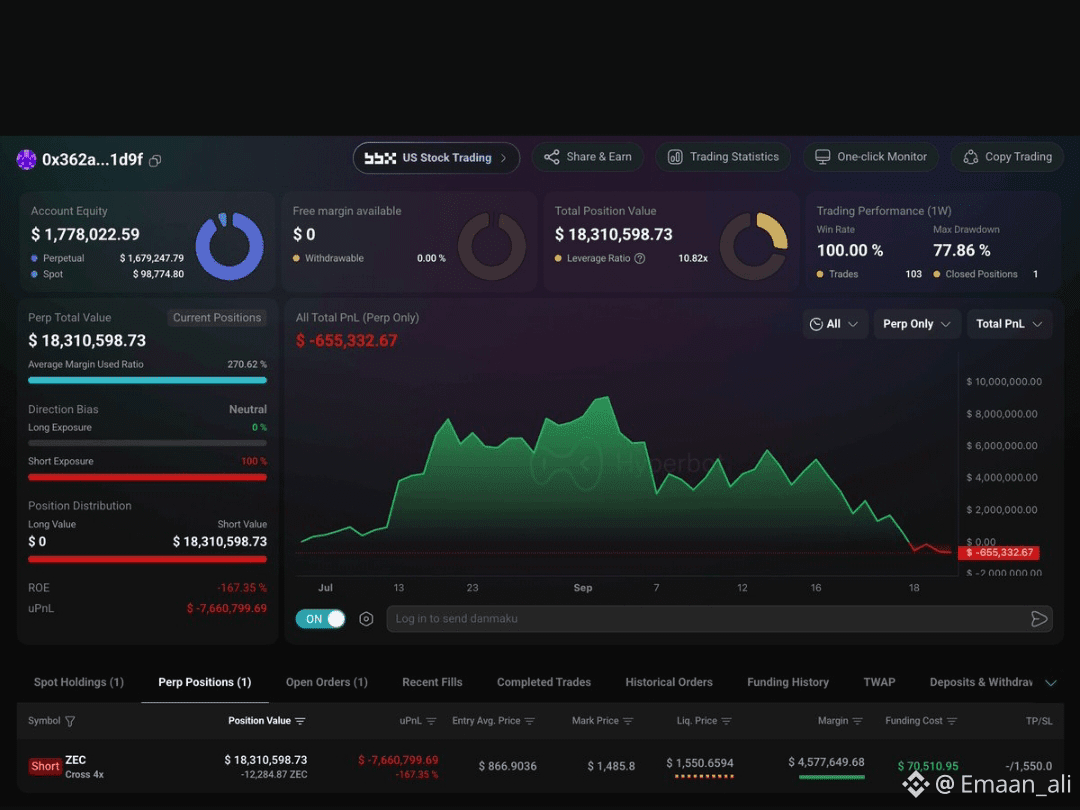
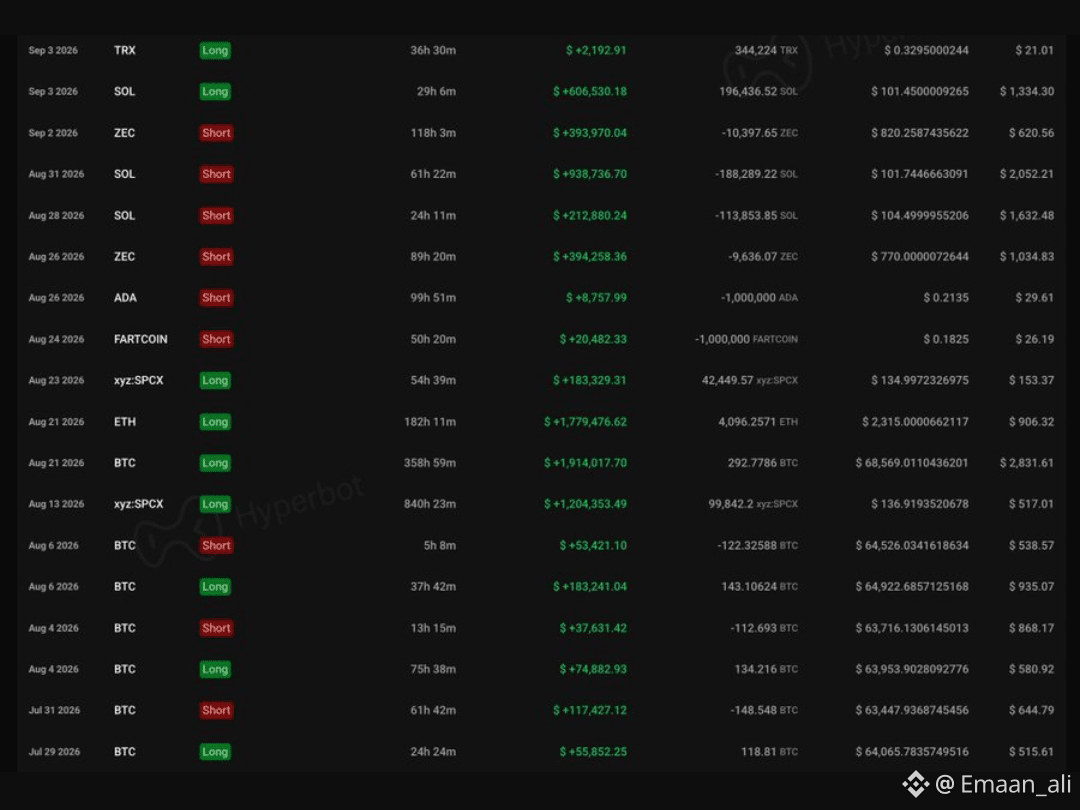
$ZEC SE ESTÁ PONIENDO LOCO 👀
Un trader tuvo 26 victorias seguidas, una tasa de acierto del 89% y más de $9M en ganancias.🤯
Luego decidió ponerse en corto en ZEC.
Mal momento… 😳
Zec ha estado dando saltos alrededor de un 177% en un mes, y ese corto terminó con una pérdida de $10.68M.
Y se pone aún más loco: otro corto grande, al parecer, está alrededor de $33.87M en negativo.
Mientras tanto, los ETFs de ZEC atrajeron $98.2M en una semana.👀
Así que mientras los cortos están siendo apretados, los compradores y las instituciones claramente están prestando atención.
La verdad no esperaba que ZEC se volviera tan interesante tan rápido.
Ahora estoy vigilando una cosa:
¿Este impulso sigue, o ZEC finalmente se enfría? 👀
$ZEC
{spot}(ZECUSDT)
$BTC
{spot}(BTCUSDT)
#ZEC #Zcash #BTCBreaks80K #SOLJumpsAbout10% #VietnamPlansFirstCryptoLicensesIn2026
$ZEC SE ESTÁ PONIENDO LOCO 👀
Un trader tuvo 26 victorias seguidas, una tasa de acierto del 89% y más de $9M en ganancias.🤯
Luego decidió ponerse en corto en ZEC.
Mal momento… 😳
Zec ha estado dando saltos alrededor de un 177% en un mes, y ese corto terminó con una pérdida de $10.68M.
Y se pone aún más loco: otro corto grande, al parecer, está alrededor de $33.87M en negativo.
Mientras tanto, los ETFs de ZEC atrajeron $98.2M en una semana.👀
Así que mientras los cortos están siendo apretados, los compradores y las instituciones claramente están prestando atención.
La verdad no esperaba que ZEC se volviera tan interesante tan rápido.
Ahora estoy vigilando una cosa:
¿Este impulso sigue, o ZEC finalmente se enfría? 👀
$ZEC
$BTC
#ZEC #Zcash #BTCBreaks80K #SOLJumpsAbout10% #VietnamPlansFirstCryptoLicensesIn2026
Un trader tuvo 26 victorias seguidas, una tasa de acierto del 89% y más de $9M en ganancias.🤯
Luego decidió ponerse en corto en ZEC.
Mal momento… 😳
Zec ha estado dando saltos alrededor de un 177% en un mes, y ese corto terminó con una pérdida de $10.68M.
Y se pone aún más loco: otro corto grande, al parecer, está alrededor de $33.87M en negativo.
Mientras tanto, los ETFs de ZEC atrajeron $98.2M en una semana.👀
Así que mientras los cortos están siendo apretados, los compradores y las instituciones claramente están prestando atención.
La verdad no esperaba que ZEC se volviera tan interesante tan rápido.
Ahora estoy vigilando una cosa:
¿Este impulso sigue, o ZEC finalmente se enfría? 👀
$ZEC
$BTC
#ZEC #Zcash #BTCBreaks80K #SOLJumpsAbout10% #VietnamPlansFirstCryptoLicensesIn2026
1
380
·
--
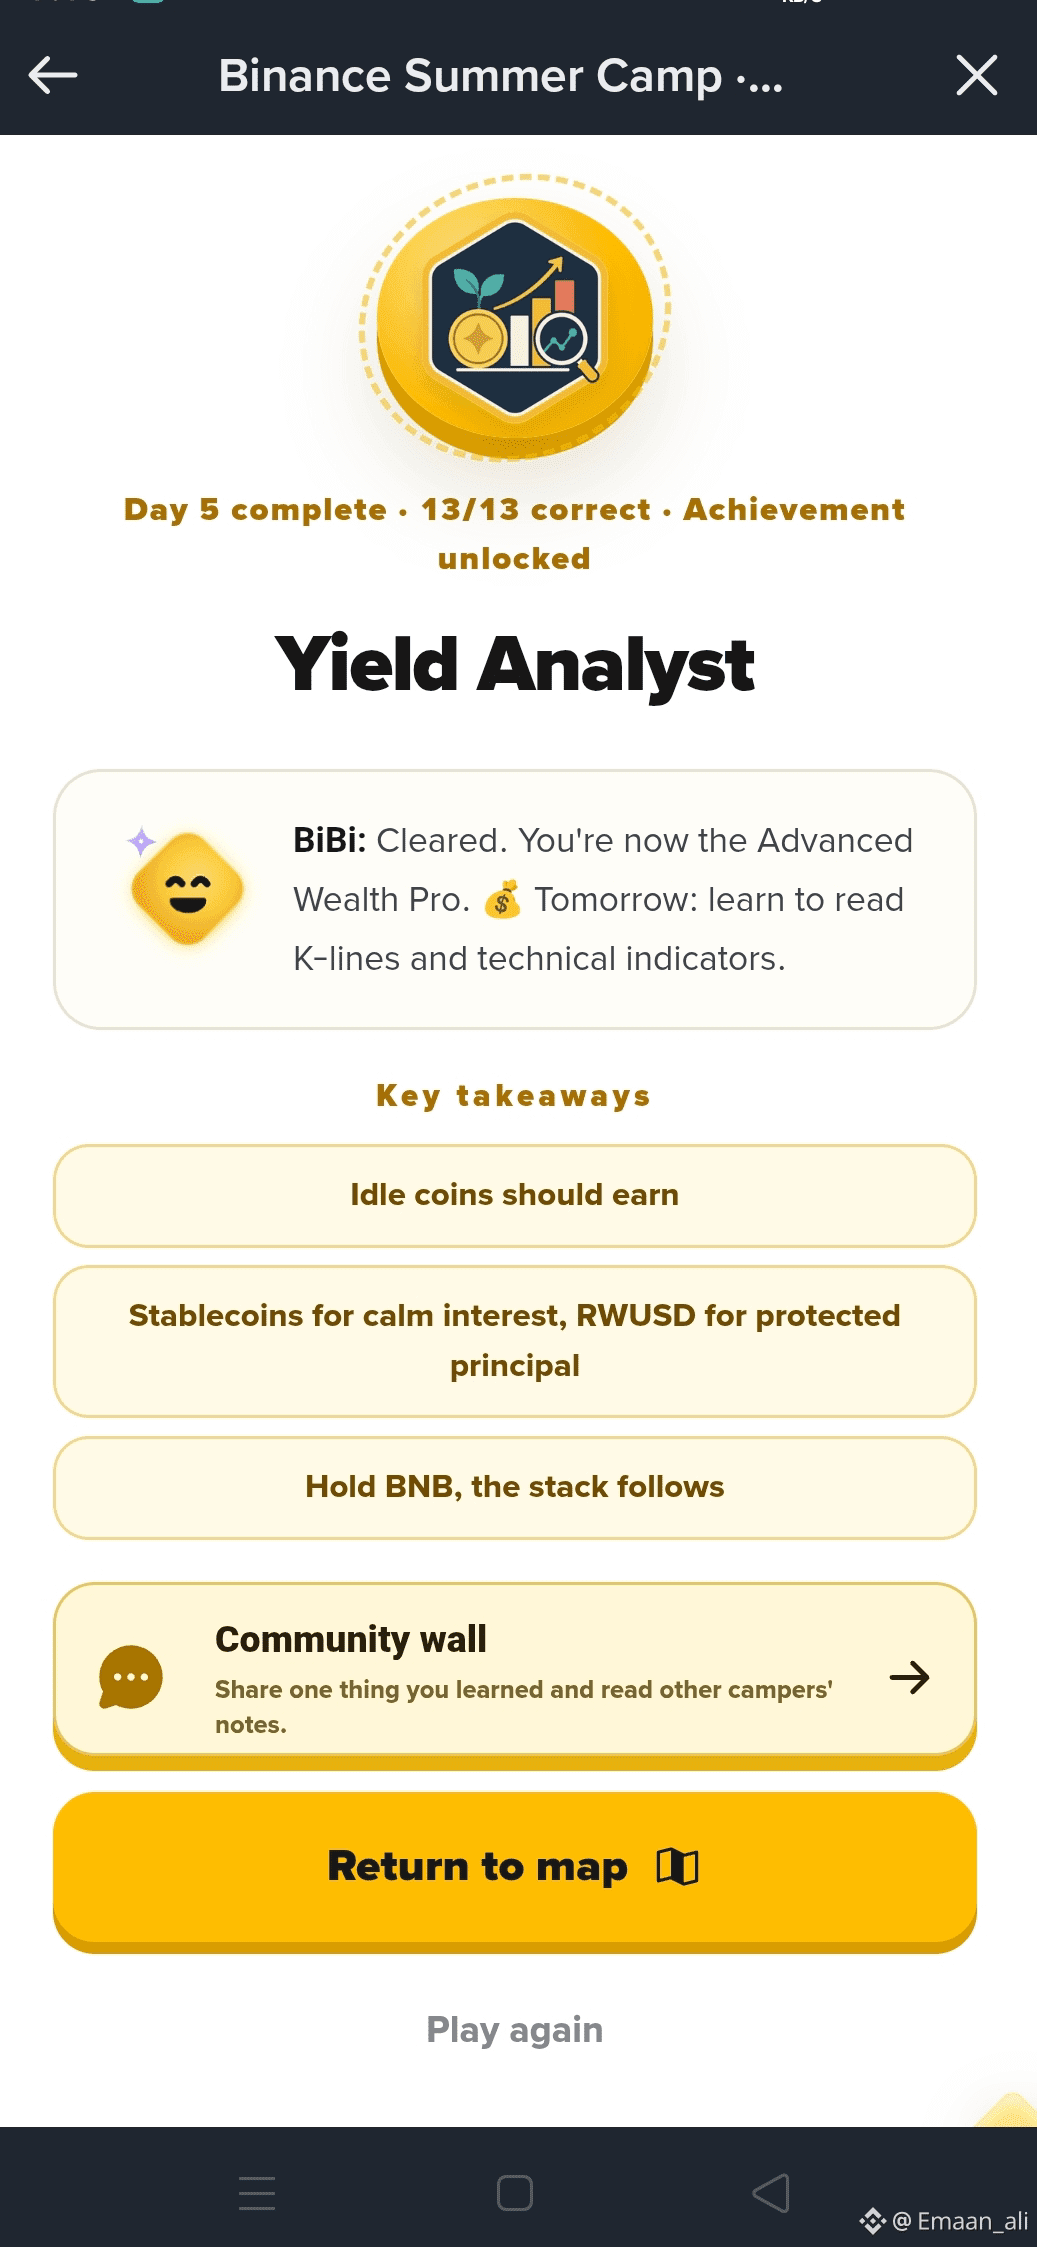
Día 5 en el Binance Summer Camp - ¡COMPLETADO! 13/13 correctas ✅
¡Hoy desbloqueé el logro Yield Analyst! Aprendí que las monedas inactivas siempre deberían generar ganancias. Lecciones clave: usa stablecoins para un interés tranquilo, RWUSD para un principal protegido, y solo HODL BNB para desbloquear toda la pila: Launchpool, Megadrop y las Airdrops de HODLer.
De Simple Earn a misiones de Web3, Binance hace que tu cripto trabaje mientras duermes.
¿Listo para el Día 6: K-lines & indicadores técnicos!
#BinanceSummerCamp #BTCBreaks80K #HKCompletesFirstHKDStablecoinUseCase
$BNB
{spot}(BNBUSDT)
Día 5 en el Binance Summer Camp - ¡COMPLETADO! 13/13 correctas ✅
¡Hoy desbloqueé el logro Yield Analyst! Aprendí que las monedas inactivas siempre deberían generar ganancias. Lecciones clave: usa stablecoins para un interés tranquilo, RWUSD para un principal protegido, y solo HODL BNB para desbloquear toda la pila: Launchpool, Megadrop y las Airdrops de HODLer.
De Simple Earn a misiones de Web3, Binance hace que tu cripto trabaje mientras duermes.
¿Listo para el Día 6: K-lines & indicadores técnicos!
#BinanceSummerCamp #BTCBreaks80K #HKCompletesFirstHKDStablecoinUseCase
$BNB
¡Hoy desbloqueé el logro Yield Analyst! Aprendí que las monedas inactivas siempre deberían generar ganancias. Lecciones clave: usa stablecoins para un interés tranquilo, RWUSD para un principal protegido, y solo HODL BNB para desbloquear toda la pila: Launchpool, Megadrop y las Airdrops de HODLer.
De Simple Earn a misiones de Web3, Binance hace que tu cripto trabaje mientras duermes.
¿Listo para el Día 6: K-lines & indicadores técnicos!
#BinanceSummerCamp #BTCBreaks80K #HKCompletesFirstHKDStablecoinUseCase
$BNB
2
292
·
--
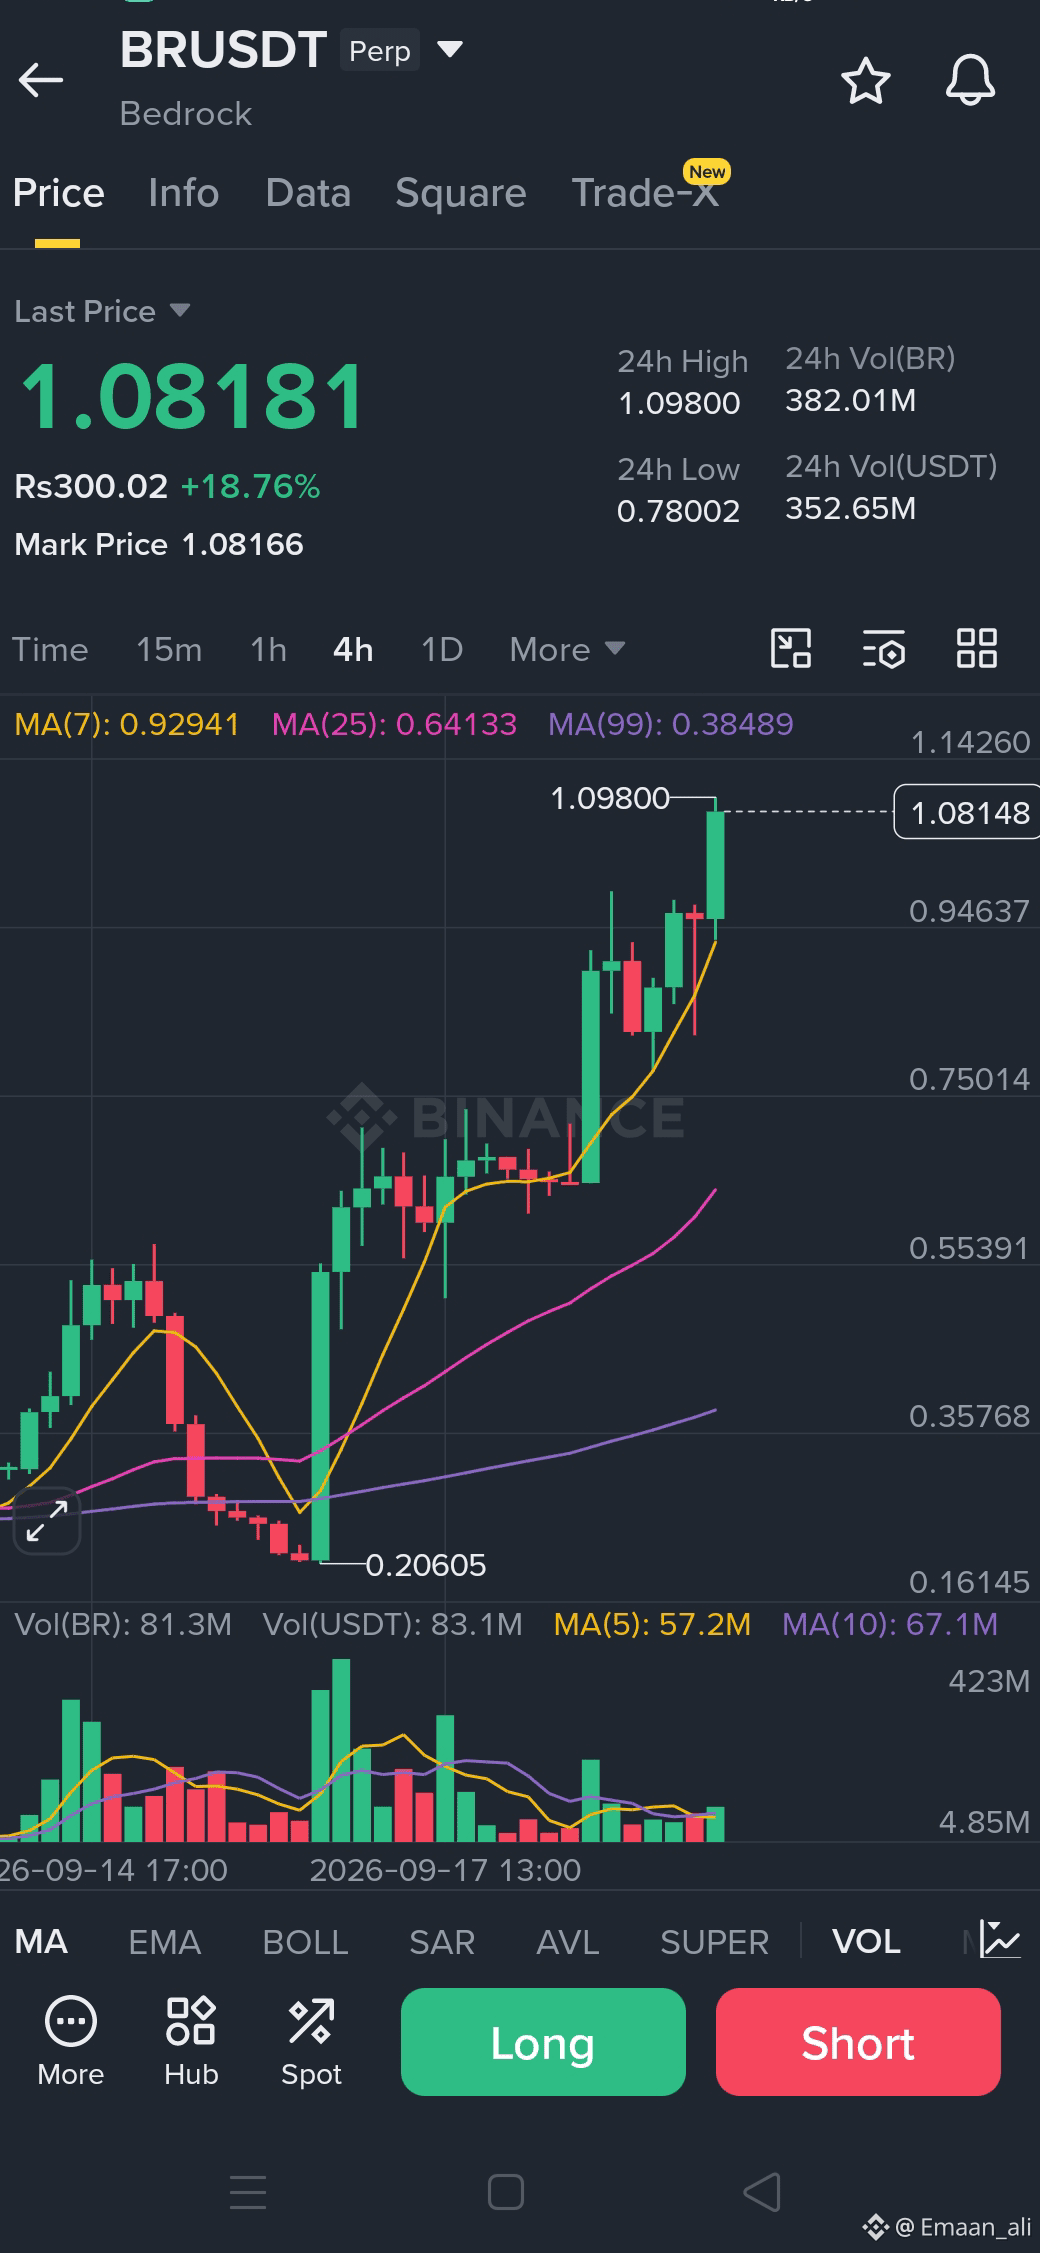
$BR ES INPARABLE!! 😱🔥*
¡Cada Vela MÁS GRANDE que la anterior!😆
📈 Precio: $1.08 (+18.76%)
🚀 Máx. 24H: $1.09800
📊 Volumen: 382M BR / $352M USDT
¡De $0.20 a $1.09 en DÍAS! ¡Directo a la LUNA! 🌙
¿DÓNDE SE DETENDRÁ? 🤔
¿HOY CRUZARÁ LOS $2?? 🚀💥
¡Deja tu objetivo AHORA! 👇
{future}(BRUSDT)
$AKE
{future}(AKEUSDT)
$BTC
{spot}(BTCUSDT)
#BR #BTCBreaks80K #BOJRaisesRatesTo31YearHigh #BTCBreaks80K #SOLJumpsAbout10%
$BR ES INPARABLE!! 😱🔥*
¡Cada Vela MÁS GRANDE que la anterior!😆
📈 Precio: $1.08 (+18.76%)
🚀 Máx. 24H: $1.09800
📊 Volumen: 382M BR / $352M USDT
¡De $0.20 a $1.09 en DÍAS! ¡Directo a la LUNA! 🌙
¿DÓNDE SE DETENDRÁ? 🤔
¿HOY CRUZARÁ LOS $2?? 🚀💥
¡Deja tu objetivo AHORA! 👇
$AKE
$BTC
#BR #BTCBreaks80K #BOJRaisesRatesTo31YearHigh #BTCBreaks80K #SOLJumpsAbout10%
¡Cada Vela MÁS GRANDE que la anterior!😆
📈 Precio: $1.08 (+18.76%)
🚀 Máx. 24H: $1.09800
📊 Volumen: 382M BR / $352M USDT
¡De $0.20 a $1.09 en DÍAS! ¡Directo a la LUNA! 🌙
¿DÓNDE SE DETENDRÁ? 🤔
¿HOY CRUZARÁ LOS $2?? 🚀💥
¡Deja tu objetivo AHORA! 👇
$AKE
$BTC
#BR #BTCBreaks80K #BOJRaisesRatesTo31YearHigh #BTCBreaks80K #SOLJumpsAbout10%
1
2
1.1k
·
--
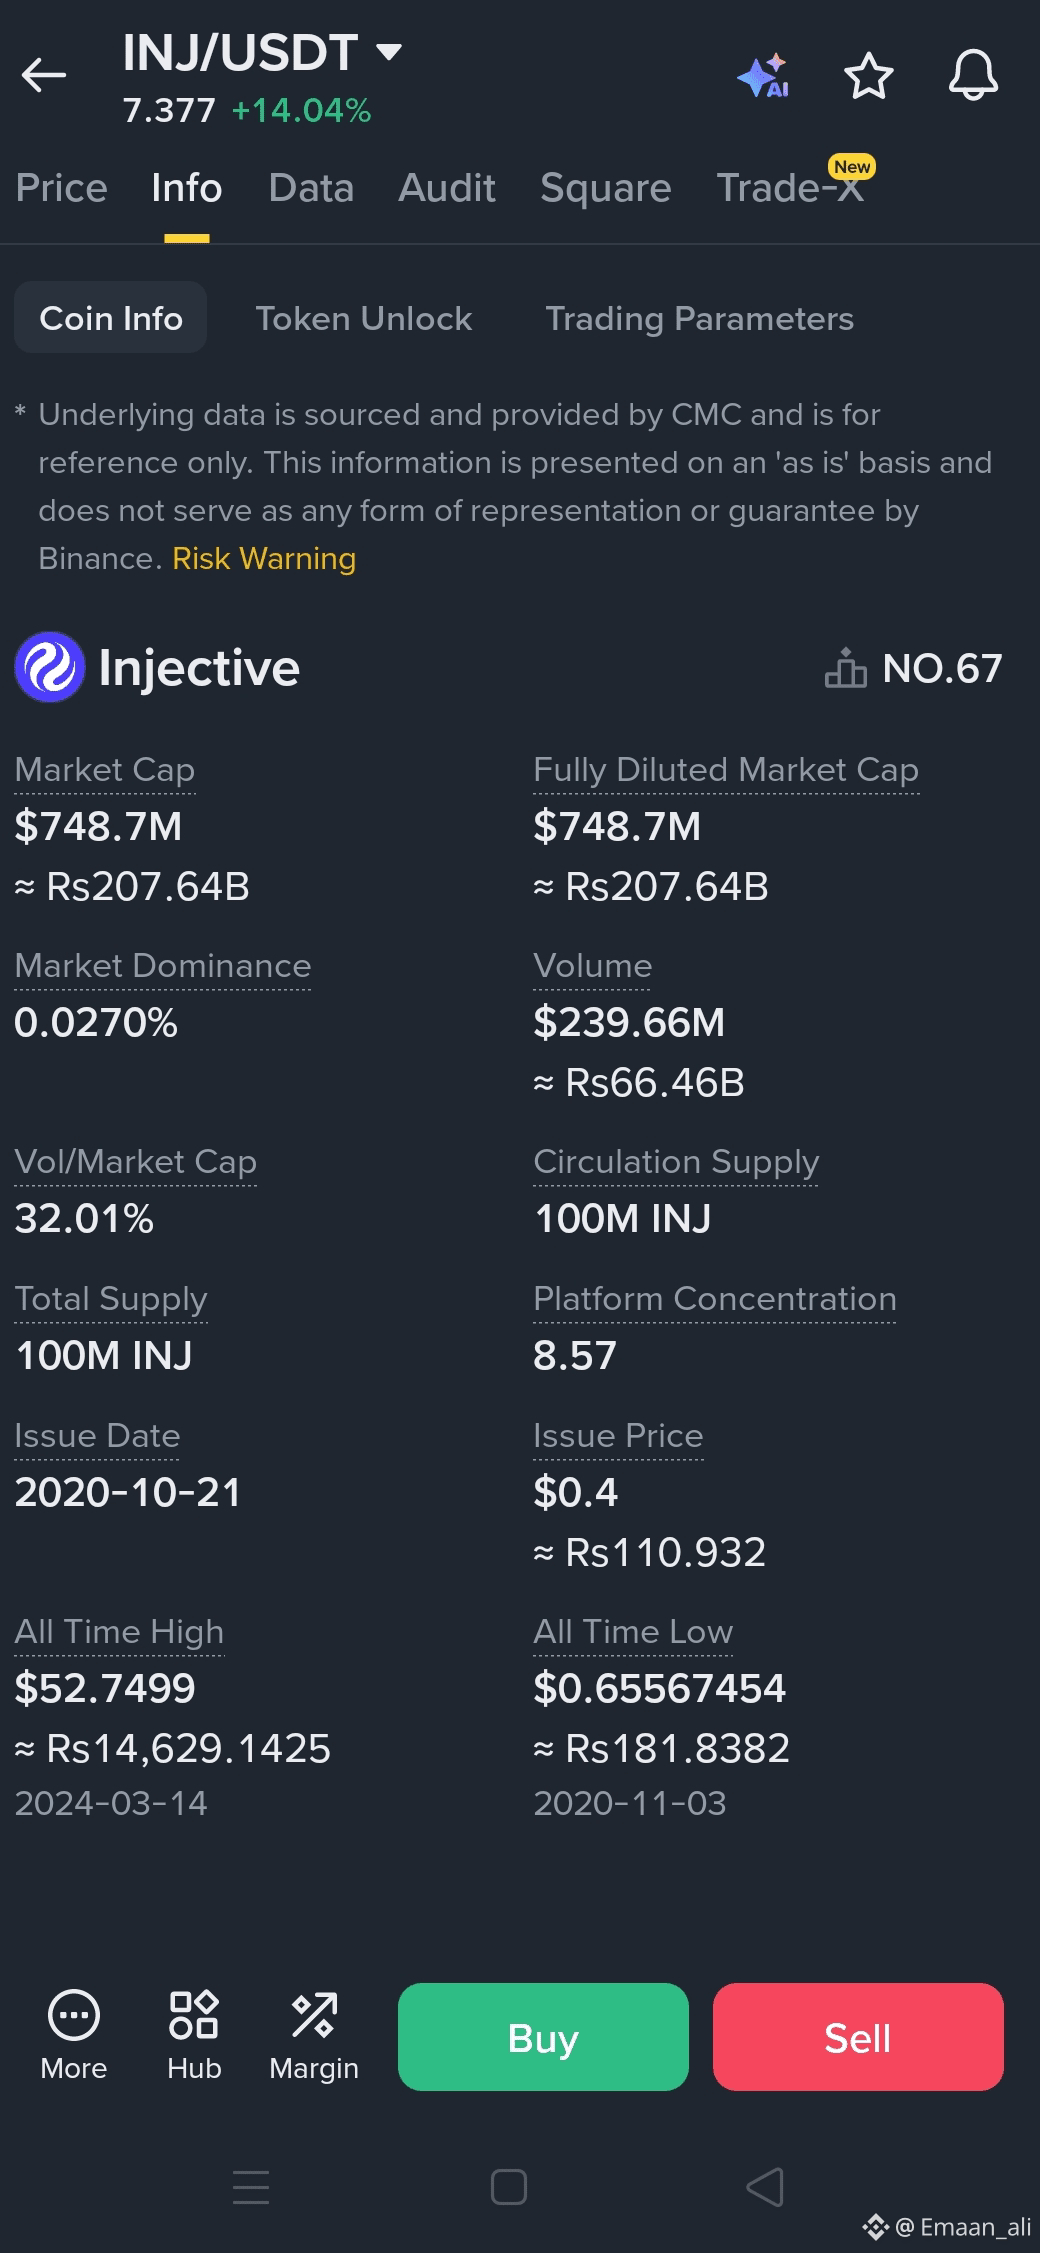
¿Llegará el $INJ a $10 esta noche? 🤔🚀
📈 Precio: $7.37
🔥 Impulso: +14.04% hoy
💰 Volumen: $239M
¿Qué opinan ustedes, posible?
$INJ
{spot}(INJUSDT)
#Injective🔥 #HKCompletesFirstHKDStablecoinUseCase #BTCBreaks80K #BitcoinMarketCapTopsTesla
¿Llegará el $INJ a $10 esta noche? 🤔🚀
📈 Precio: $7.37
🔥 Impulso: +14.04% hoy
💰 Volumen: $239M
¿Qué opinan ustedes, posible?
$INJ
#Injective🔥 #HKCompletesFirstHKDStablecoinUseCase #BTCBreaks80K #BitcoinMarketCapTopsTesla
📈 Precio: $7.37
🔥 Impulso: +14.04% hoy
💰 Volumen: $239M
¿Qué opinan ustedes, posible?
$INJ
#Injective🔥 #HKCompletesFirstHKDStablecoinUseCase #BTCBreaks80K #BitcoinMarketCapTopsTesla
6
1.7k
·
--
Alcista
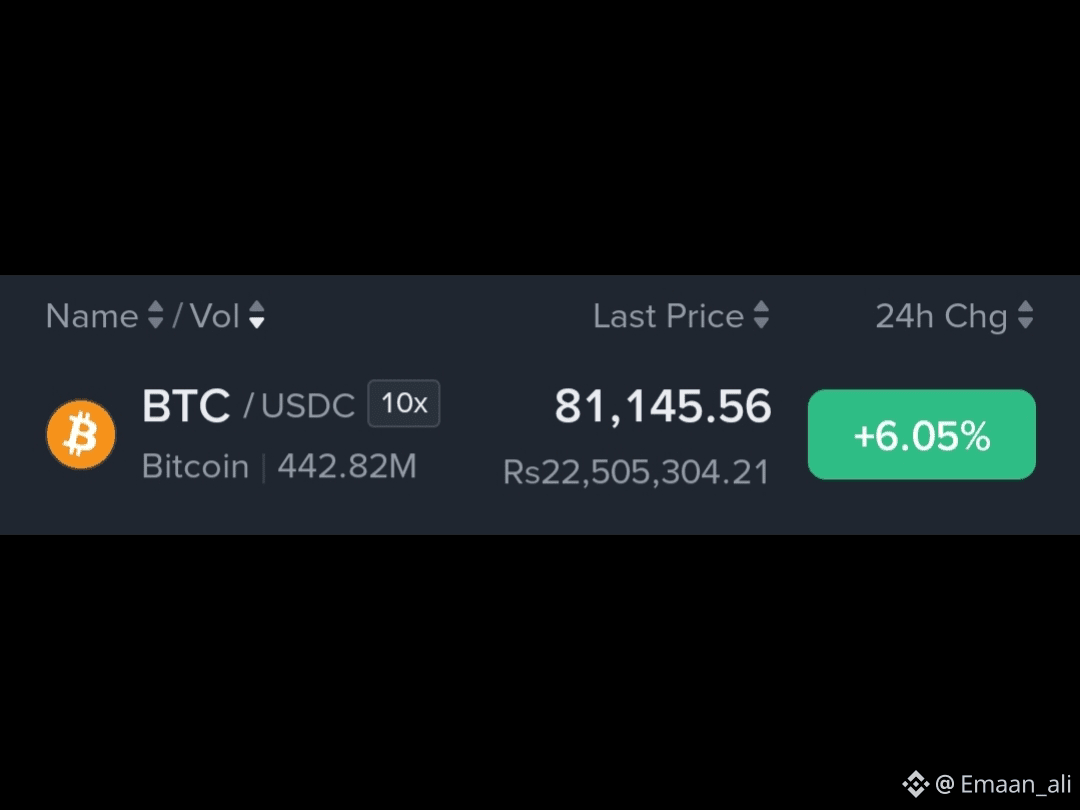
Vale… $BTC tenía otros planes 👀
Estábamos por los $76K, y ahora el BTC está rondando los $81K.
Casi $5K en un día. 😳
Honestamente, movimientos como este son exactamente por lo que sigo mirando Bitcoin. Puedes pasar horas mirando la gráfica y luego, de repente… ¡boom! 😂
Ahora todo el mercado se siente un poco más despierto.
BTC en $81K — ¿qué estás mirando desde aquí? 👀
Haz tu propia investigación (DYOR).
$BTC
{spot}(BTCUSDT)
$HYPE
{future}(HYPEUSDT)
#BTCBreaks80K #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd #BOJHikesRatesTo31YearHigh
Vale… $BTC tenía otros planes 👀
Estábamos por los $76K, y ahora el BTC está rondando los $81K.
Casi $5K en un día. 😳
Honestamente, movimientos como este son exactamente por lo que sigo mirando Bitcoin. Puedes pasar horas mirando la gráfica y luego, de repente… ¡boom! 😂
Ahora todo el mercado se siente un poco más despierto.
BTC en $81K — ¿qué estás mirando desde aquí? 👀
Haz tu propia investigación (DYOR).
$BTC
$HYPE
#BTCBreaks80K #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd #BOJHikesRatesTo31YearHigh
Estábamos por los $76K, y ahora el BTC está rondando los $81K.
Casi $5K en un día. 😳
Honestamente, movimientos como este son exactamente por lo que sigo mirando Bitcoin. Puedes pasar horas mirando la gráfica y luego, de repente… ¡boom! 😂
Ahora todo el mercado se siente un poco más despierto.
BTC en $81K — ¿qué estás mirando desde aquí? 👀
Haz tu propia investigación (DYOR).
$BTC
$HYPE
#BTCBreaks80K #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd #BOJHikesRatesTo31YearHigh
1
4
1.4k
·
--
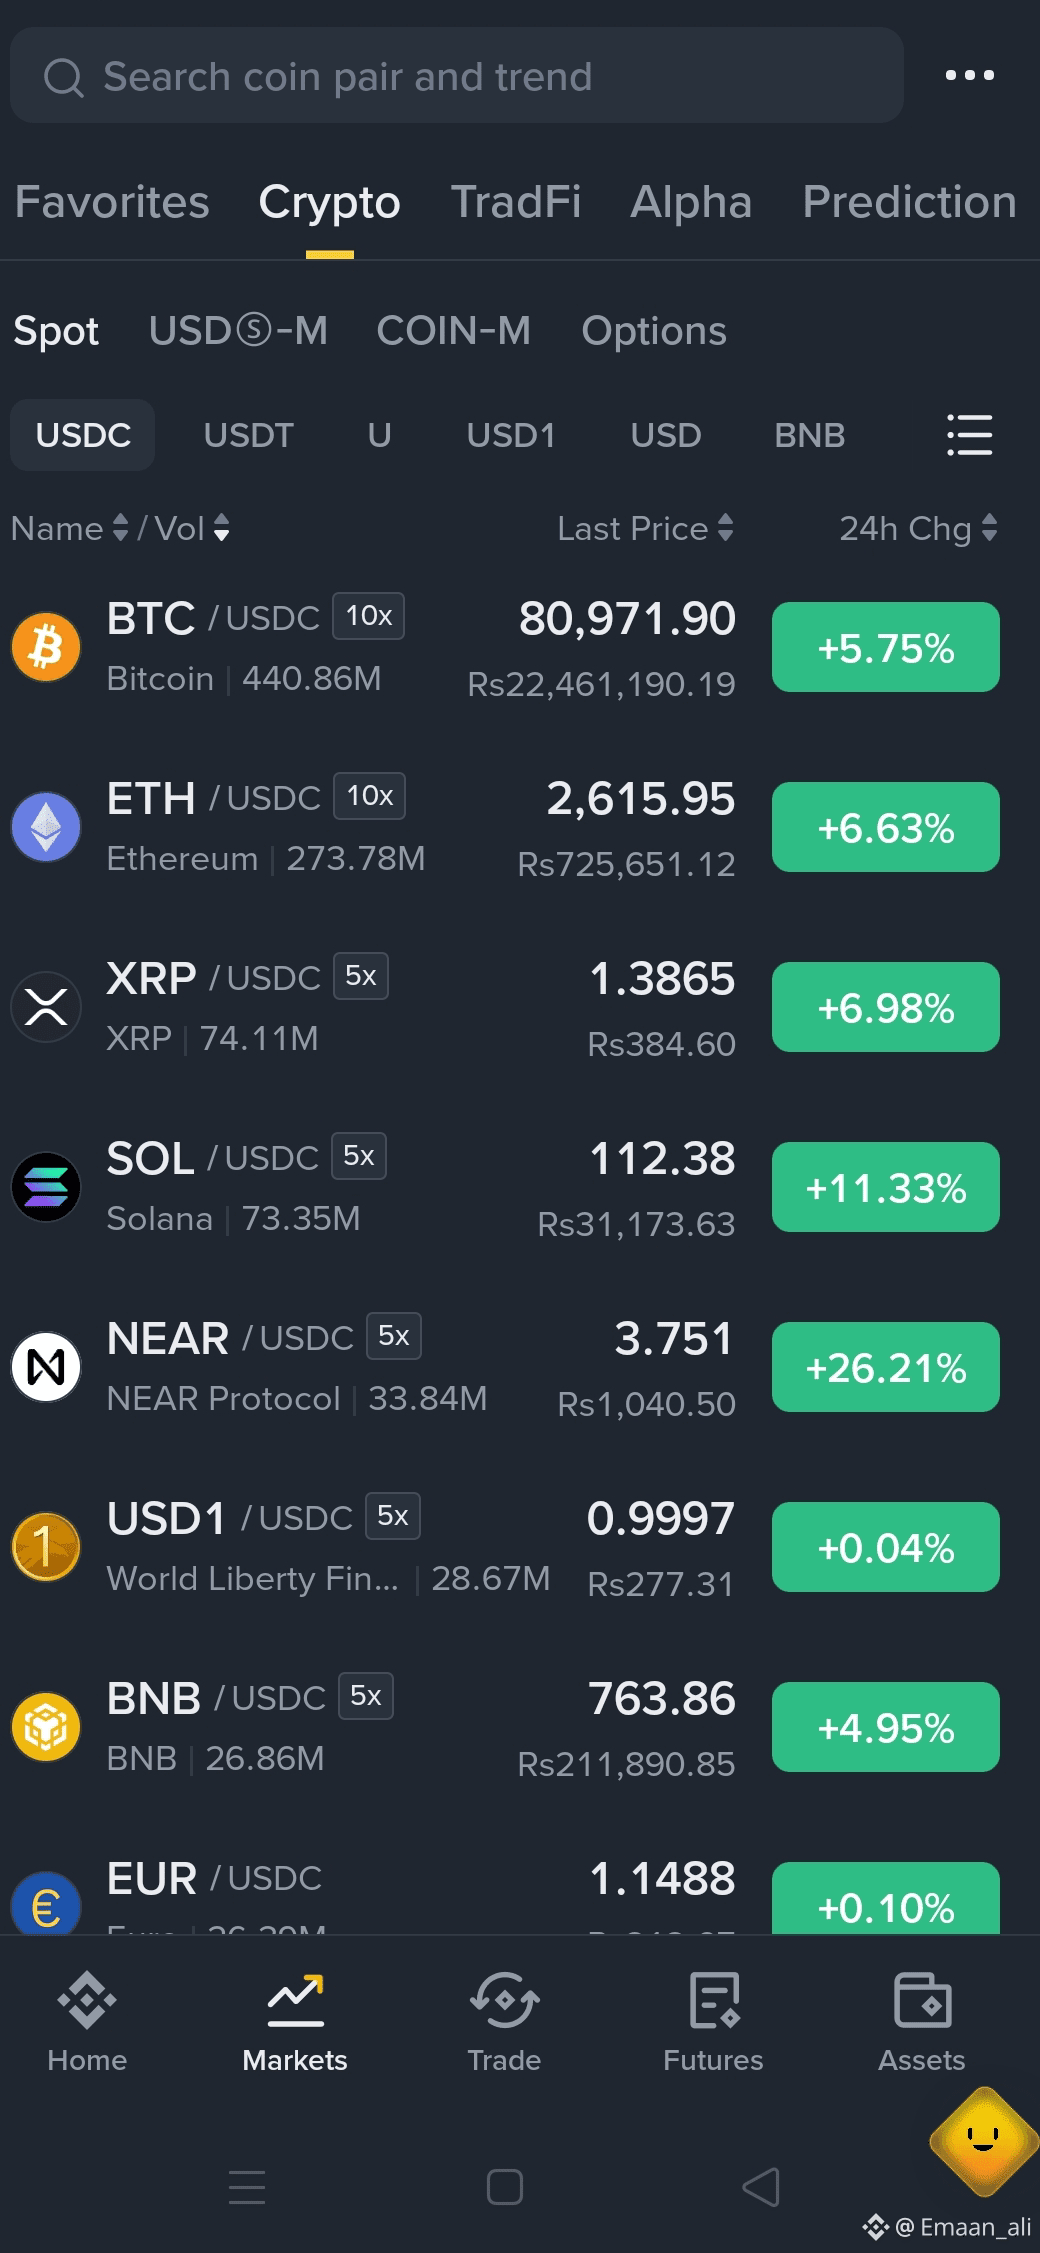
Chicos… ¿por qué TODO se ve tan VERDE? 👀📈🟢
$BTC 🔥
$ETH 🔥
$SOL 🔥
Estas bombas están locas 😆😆
#BTCBreaks80K #Market_Update #bitcoin #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd
Chicos… ¿por qué TODO se ve tan VERDE? 👀📈🟢
$BTC 🔥
$ETH 🔥
$SOL 🔥
Estas bombas están locas 😆😆
#BTCBreaks80K #Market_Update #bitcoin #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd
$BTC 🔥
$ETH 🔥
$SOL 🔥
Estas bombas están locas 😆😆
#BTCBreaks80K #Market_Update #bitcoin #HYPEJumpsOver11% #HKMAPlansWholesaleCBDCByYearEnd
1
2
307
·
--
Día 4, puliendo duro en el Binance Summer Camp. 😃💛
Lo que aprendí nuevo sobre TradFi a través del Summer Camp es lo profundamente entrelazado que está con la infraestructura de las finanzas globales. Antes pensaba que era solo “bancos vs. cripto”, pero ahora entiendo que es un sistema por capas de confianza, liquidez y regulación, y que DeFi en realidad está replicando los mismos mecanismos con la transparencia de blockchain.
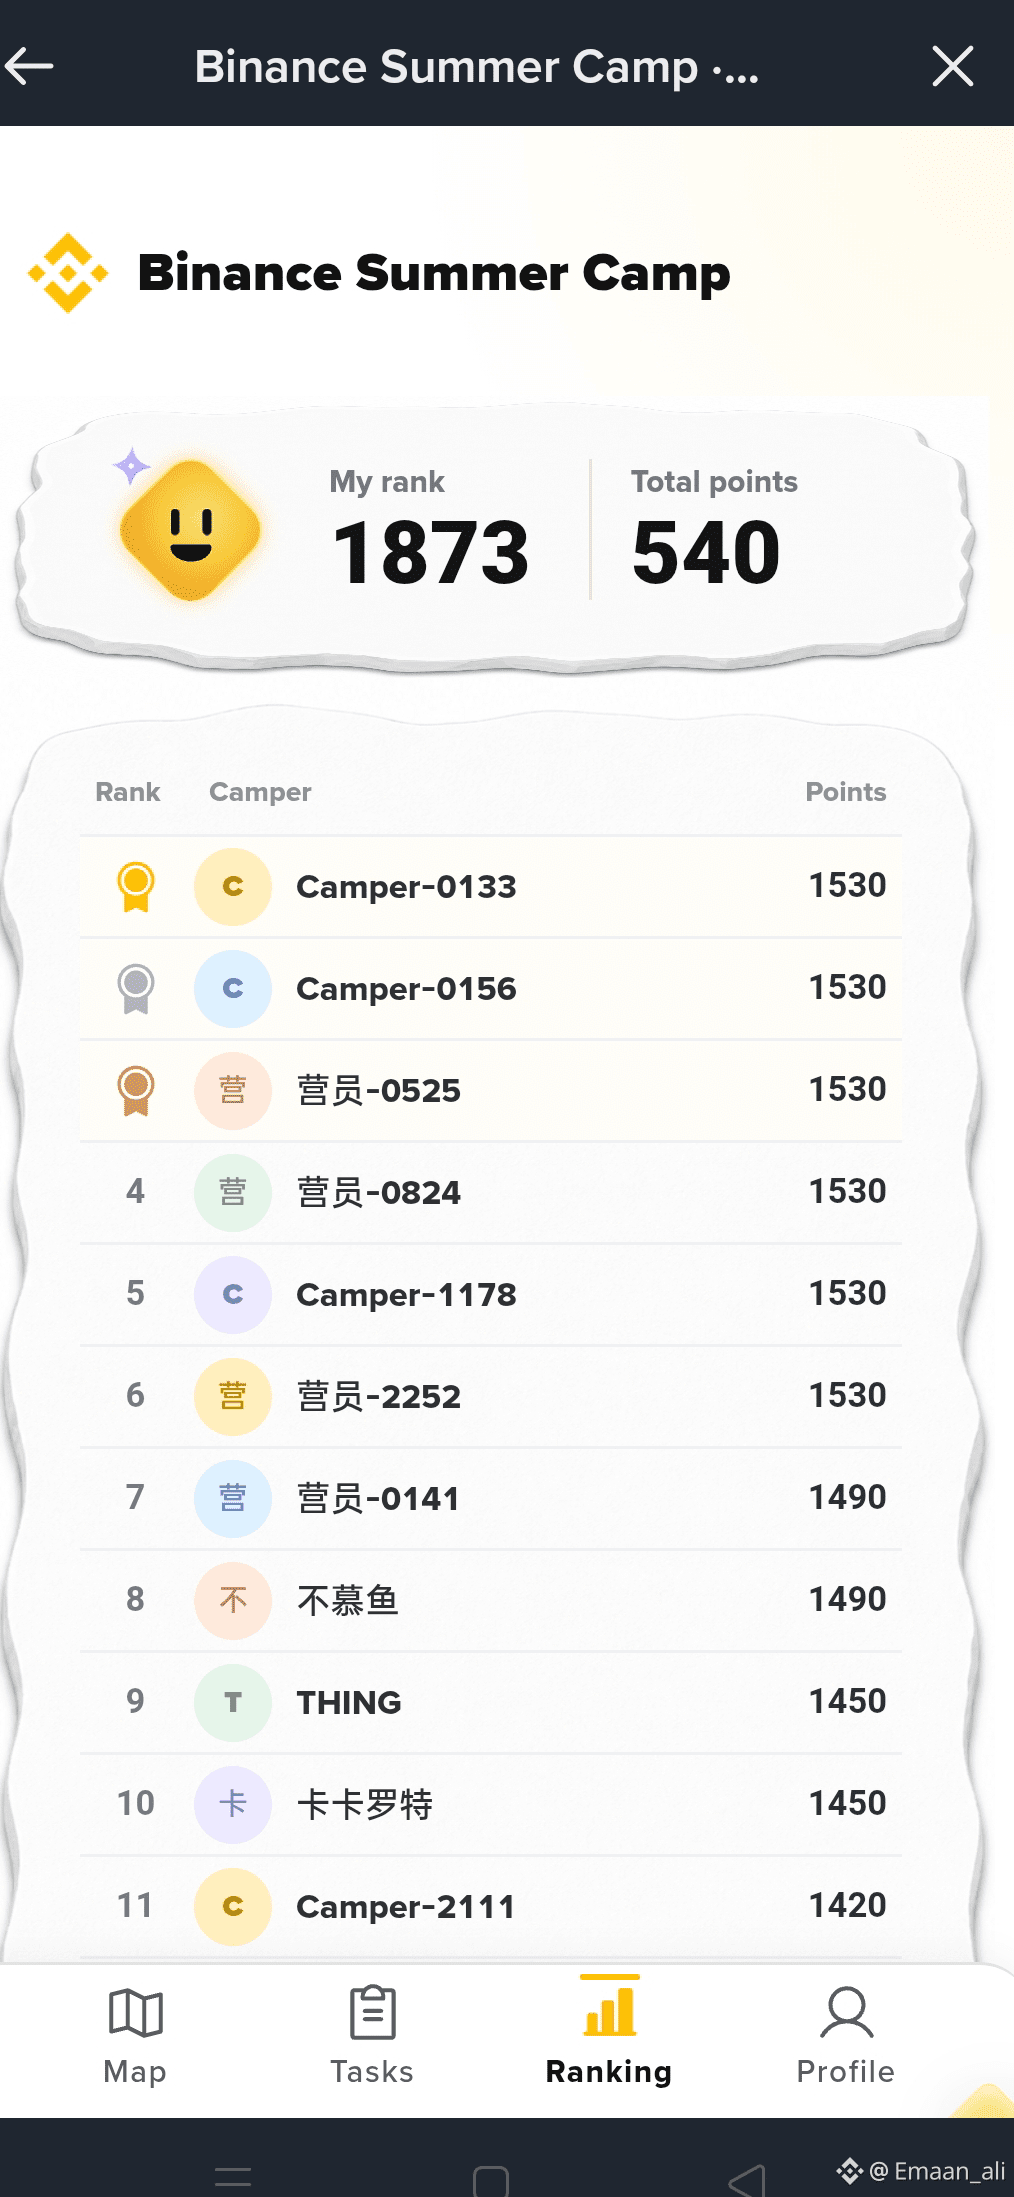
¡Ha sido un gran viaje de aprendizaje hasta ahora! Actualmente estoy en 540 y cada vez más cerca de la elegibilidad de 640 puntos. ¡Ya casi! ¡Vamos! 🚀
#BinanceSummerCamp
Día 4, puliendo duro en el Binance Summer Camp. 😃💛
Lo que aprendí nuevo sobre TradFi a través del Summer Camp es lo profundamente entrelazado que está con la infraestructura de las finanzas globales. Antes pensaba que era solo “bancos vs. cripto”, pero ahora entiendo que es un sistema por capas de confianza, liquidez y regulación, y que DeFi en realidad está replicando los mismos mecanismos con la transparencia de blockchain.
¡Ha sido un gran viaje de aprendizaje hasta ahora! Actualmente estoy en 540 y cada vez más cerca de la elegibilidad de 640 puntos. ¡Ya casi! ¡Vamos! 🚀
#BinanceSummerCamp
Lo que aprendí nuevo sobre TradFi a través del Summer Camp es lo profundamente entrelazado que está con la infraestructura de las finanzas globales. Antes pensaba que era solo “bancos vs. cripto”, pero ahora entiendo que es un sistema por capas de confianza, liquidez y regulación, y que DeFi en realidad está replicando los mismos mecanismos con la transparencia de blockchain.
¡Ha sido un gran viaje de aprendizaje hasta ahora! Actualmente estoy en 540 y cada vez más cerca de la elegibilidad de 640 puntos. ¡Ya casi! ¡Vamos! 🚀
#BinanceSummerCamp
257
·
--
Con verificación
FOMC septiembre: ¿Cuál será el próximo movimiento de la Fed? 📊
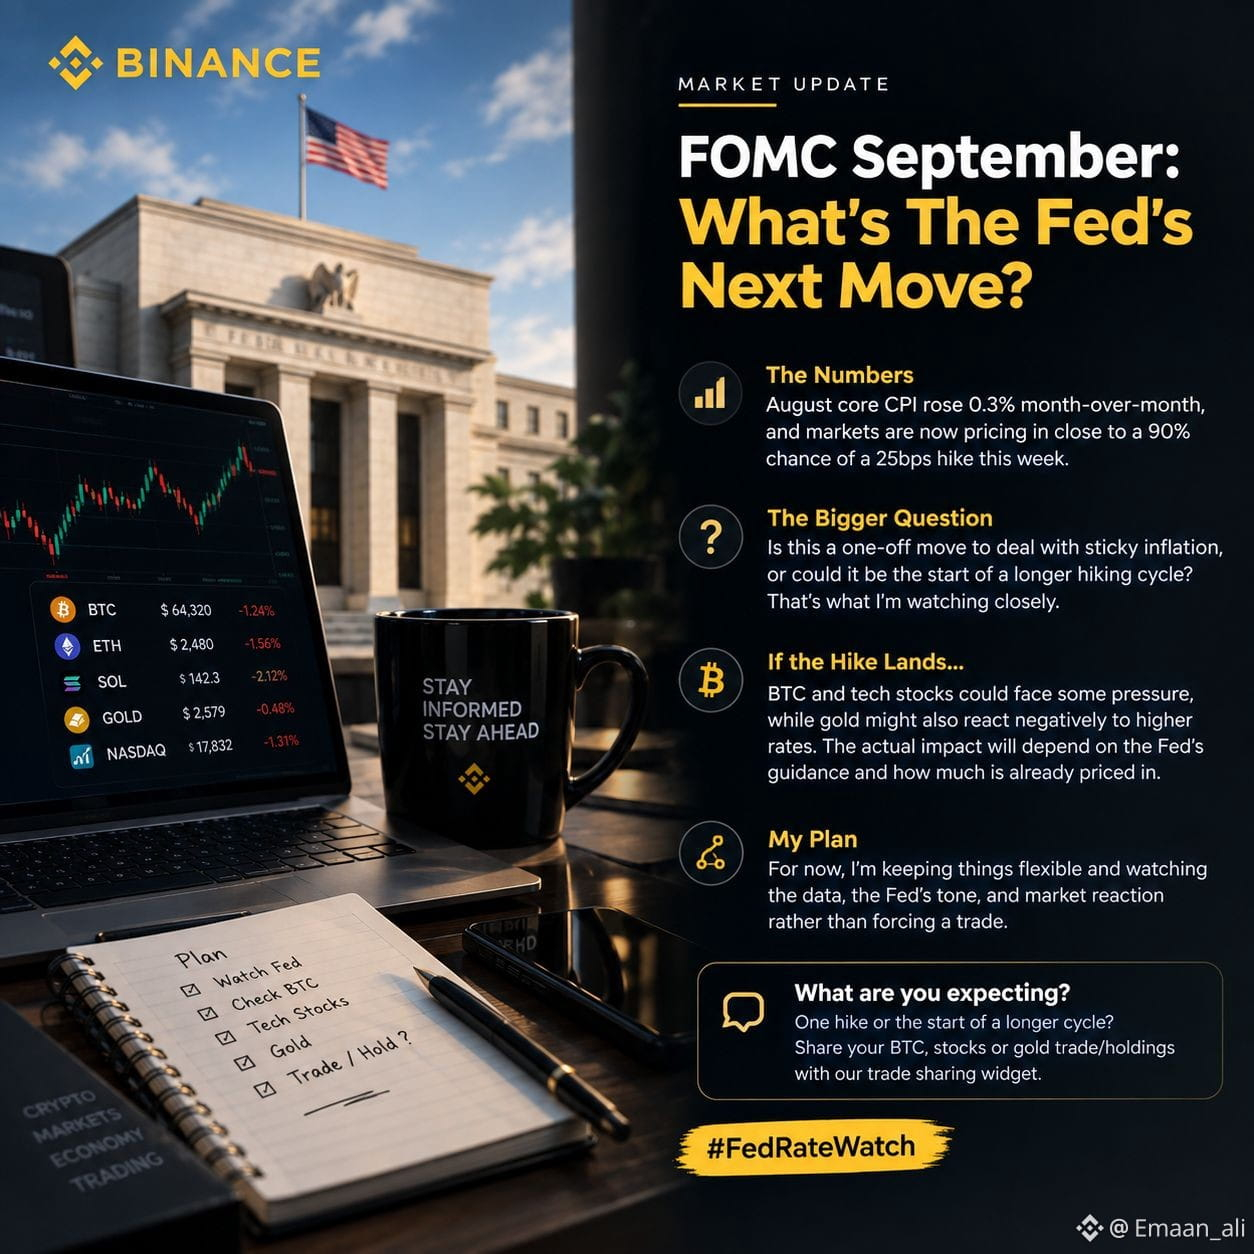
La decisión de la Fed esta semana ha captado mi atención. El IPC subyacente de agosto subió 0,3% mes a mes, y los mercados ahora están valorando una probabilidad cercana al 90% de una subida de 25 puntos básicos.
Personalmente, creo que la pregunta más grande no es solo “¿Harán una subida?”. Es qué viene después. ¿Será un movimiento puntual para hacer frente a la inflación persistente, o podría ser el inicio de un ciclo de alzas más prolongado?
Si ocurre la subida, esperaría que BTC y las acciones tecnológicas enfrenten cierta presión, mientras que el oro también podría reaccionar negativamente ante tasas más altas, pero la reacción del mercado dependerá en gran medida de la guía de la Fed y de cuánto ya esté descontado.
Para mi próxima operación, mantengo las cosas flexibles y observo BTC, las acciones y el oro en lugar de forzar una posición. A veces, la paciencia también es una estrategia.
¿Qué estás esperando: una subida o el inicio de un ciclo más largo?
#FedRateWatch #FOMCMinutes #USSenateBlocksClarityAct #bitcoin #USSenateBlocksClarityAct
FOMC septiembre: ¿Cuál será el próximo movimiento de la Fed? 📊
La decisión de la Fed esta semana ha captado mi atención. El IPC subyacente de agosto subió 0,3% mes a mes, y los mercados ahora están valorando una probabilidad cercana al 90% de una subida de 25 puntos básicos.
Personalmente, creo que la pregunta más grande no es solo “¿Harán una subida?”. Es qué viene después. ¿Será un movimiento puntual para hacer frente a la inflación persistente, o podría ser el inicio de un ciclo de alzas más prolongado?
Si ocurre la subida, esperaría que BTC y las acciones tecnológicas enfrenten cierta presión, mientras que el oro también podría reaccionar negativamente ante tasas más altas, pero la reacción del mercado dependerá en gran medida de la guía de la Fed y de cuánto ya esté descontado.
Para mi próxima operación, mantengo las cosas flexibles y observo BTC, las acciones y el oro en lugar de forzar una posición. A veces, la paciencia también es una estrategia.
¿Qué estás esperando: una subida o el inicio de un ciclo más largo?
#FedRateWatch #FOMCMinutes #USSenateBlocksClarityAct #bitcoin #USSenateBlocksClarityAct
La decisión de la Fed esta semana ha captado mi atención. El IPC subyacente de agosto subió 0,3% mes a mes, y los mercados ahora están valorando una probabilidad cercana al 90% de una subida de 25 puntos básicos.
Personalmente, creo que la pregunta más grande no es solo “¿Harán una subida?”. Es qué viene después. ¿Será un movimiento puntual para hacer frente a la inflación persistente, o podría ser el inicio de un ciclo de alzas más prolongado?
Si ocurre la subida, esperaría que BTC y las acciones tecnológicas enfrenten cierta presión, mientras que el oro también podría reaccionar negativamente ante tasas más altas, pero la reacción del mercado dependerá en gran medida de la guía de la Fed y de cuánto ya esté descontado.
Para mi próxima operación, mantengo las cosas flexibles y observo BTC, las acciones y el oro en lugar de forzar una posición. A veces, la paciencia también es una estrategia.
¿Qué estás esperando: una subida o el inicio de un ciclo más largo?
#FedRateWatch #FOMCMinutes #USSenateBlocksClarityAct #bitcoin #USSenateBlocksClarityAct
83
·
--
¿Puede Solana llegar a $140 para fin de año? 👀
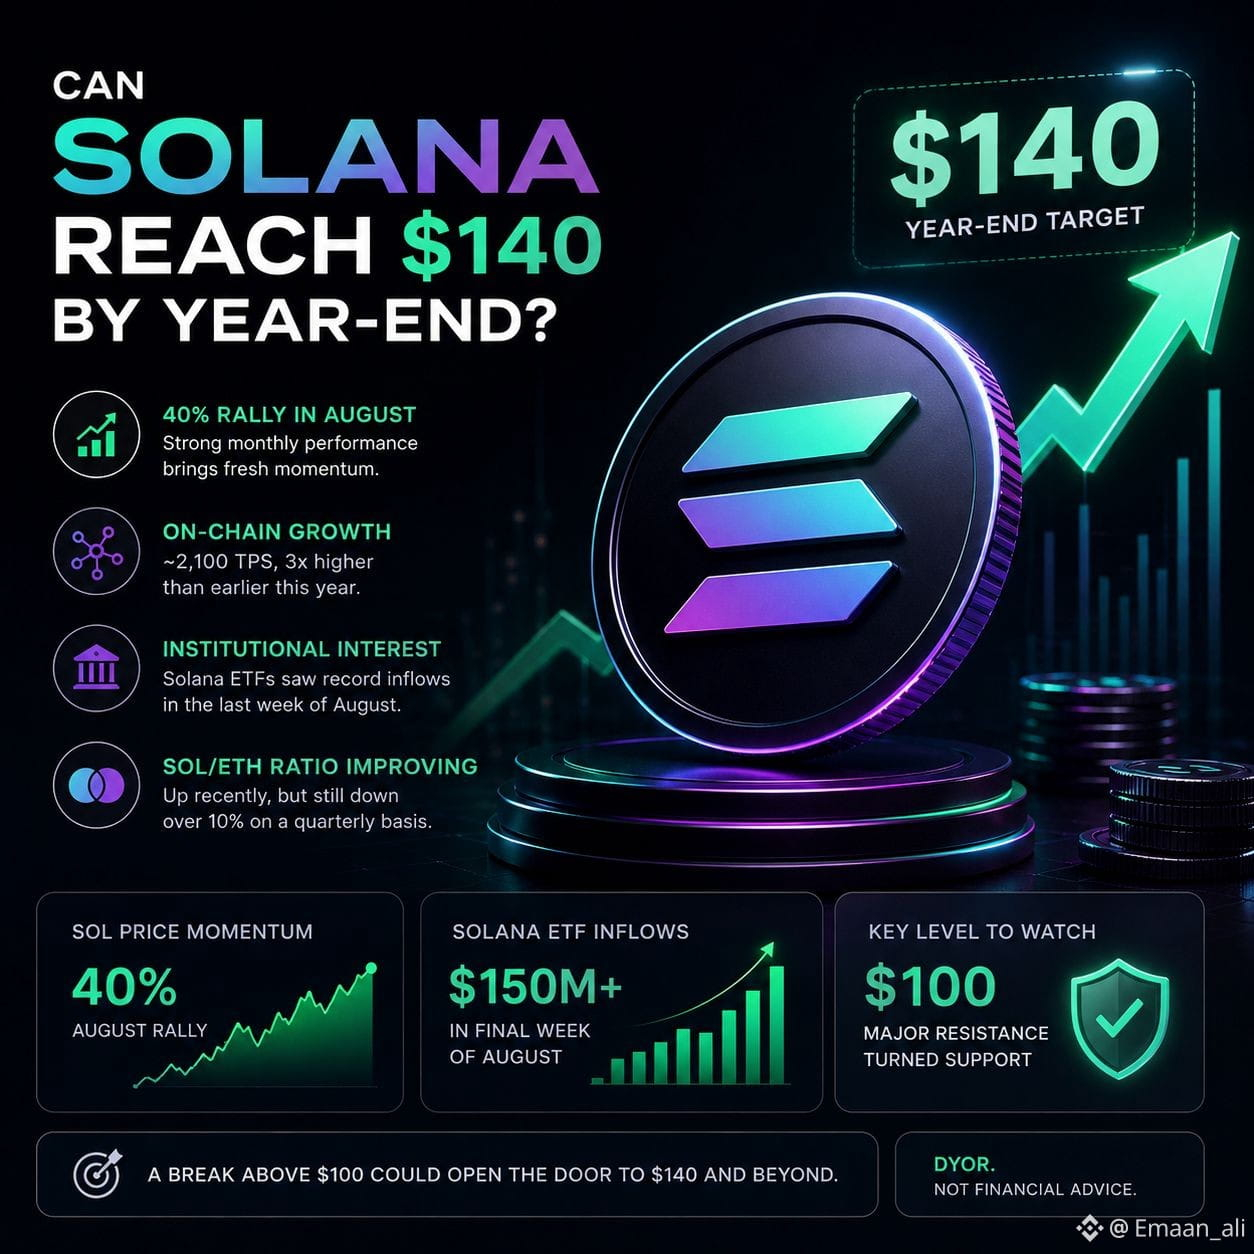
Solana ha sido una de las criptomonedas importantes con mejor desempeño recientemente, con SOL registrando un impresionante repunte del 40% en agosto. Este fuerte movimiento ha atraído de nuevo la atención a una pregunta importante: ¿Puede SOL llegar a $140 para el final del año?
Según los datos, el impulso reciente de Solana no solo tiene que ver con el precio. Su actividad en la cadena también está mostrando crecimiento. Se ha informado que la red está procesando alrededor de 2.100 transacciones por segundo, significativamente más que a principios de año. Al mismo tiempo, la actividad en los DEX basados en Solana ha ido ganando impulso.
Otro factor positivo es el interés institucional. Se informó que los ETF de Solana vieron fuertes entradas durante la última semana de agosto, lo que muestra que los inversores más grandes también están prestando más atención al ecosistema.
La relación SOL/ETH también ha mejorado recientemente, aunque Solana aún tiene terreno por recuperar en una base más amplia trimestral.
Desde la perspectiva del mercado, la configuración es interesante. Los mercados de predicción le dan a $SOL una probabilidad significativa de alcanzar $140 para fin de año, pero la acción del precio seguirá siendo crucial. El nivel de $100 parece ser una zona importante a vigilar. Si SOL puede mantenerse por encima de él y sostener el impulso, el escenario alcista podría volverse más fuerte.
Para mí, la parte más interesante es la combinación de fortaleza del precio, la creciente actividad de la red, el aumento del volumen en DEX y las entradas institucionales.
El mercado puede cambiar rápidamente, así que nada está garantizado. Pero Solana definitivamente es un proyecto que vale la pena tener en la lista de seguimiento. 👀
¿Qué opinas—¿puede $SOL llegar a $140 para fin de año?
DYOR. Esto no es asesoramiento financiero.
#SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #solana #IranStrikesUSBasesInJordan
$SOL
{spot}(SOLUSDT)
¿Puede Solana llegar a $140 para fin de año? 👀
Solana ha sido una de las criptomonedas importantes con mejor desempeño recientemente, con SOL registrando un impresionante repunte del 40% en agosto. Este fuerte movimiento ha atraído de nuevo la atención a una pregunta importante: ¿Puede SOL llegar a $140 para el final del año?
Según los datos, el impulso reciente de Solana no solo tiene que ver con el precio. Su actividad en la cadena también está mostrando crecimiento. Se ha informado que la red está procesando alrededor de 2.100 transacciones por segundo, significativamente más que a principios de año. Al mismo tiempo, la actividad en los DEX basados en Solana ha ido ganando impulso.
Otro factor positivo es el interés institucional. Se informó que los ETF de Solana vieron fuertes entradas durante la última semana de agosto, lo que muestra que los inversores más grandes también están prestando más atención al ecosistema.
La relación SOL/ETH también ha mejorado recientemente, aunque Solana aún tiene terreno por recuperar en una base más amplia trimestral.
Desde la perspectiva del mercado, la configuración es interesante. Los mercados de predicción le dan a $SOL una probabilidad significativa de alcanzar $140 para fin de año, pero la acción del precio seguirá siendo crucial. El nivel de $100 parece ser una zona importante a vigilar. Si SOL puede mantenerse por encima de él y sostener el impulso, el escenario alcista podría volverse más fuerte.
Para mí, la parte más interesante es la combinación de fortaleza del precio, la creciente actividad de la red, el aumento del volumen en DEX y las entradas institucionales.
El mercado puede cambiar rápidamente, así que nada está garantizado. Pero Solana definitivamente es un proyecto que vale la pena tener en la lista de seguimiento. 👀
¿Qué opinas—¿puede $SOL llegar a $140 para fin de año?
DYOR. Esto no es asesoramiento financiero.
#SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #solana #IranStrikesUSBasesInJordan
$SOL
Solana ha sido una de las criptomonedas importantes con mejor desempeño recientemente, con SOL registrando un impresionante repunte del 40% en agosto. Este fuerte movimiento ha atraído de nuevo la atención a una pregunta importante: ¿Puede SOL llegar a $140 para el final del año?
Según los datos, el impulso reciente de Solana no solo tiene que ver con el precio. Su actividad en la cadena también está mostrando crecimiento. Se ha informado que la red está procesando alrededor de 2.100 transacciones por segundo, significativamente más que a principios de año. Al mismo tiempo, la actividad en los DEX basados en Solana ha ido ganando impulso.
Otro factor positivo es el interés institucional. Se informó que los ETF de Solana vieron fuertes entradas durante la última semana de agosto, lo que muestra que los inversores más grandes también están prestando más atención al ecosistema.
La relación SOL/ETH también ha mejorado recientemente, aunque Solana aún tiene terreno por recuperar en una base más amplia trimestral.
Desde la perspectiva del mercado, la configuración es interesante. Los mercados de predicción le dan a $SOL una probabilidad significativa de alcanzar $140 para fin de año, pero la acción del precio seguirá siendo crucial. El nivel de $100 parece ser una zona importante a vigilar. Si SOL puede mantenerse por encima de él y sostener el impulso, el escenario alcista podría volverse más fuerte.
Para mí, la parte más interesante es la combinación de fortaleza del precio, la creciente actividad de la red, el aumento del volumen en DEX y las entradas institucionales.
El mercado puede cambiar rápidamente, así que nada está garantizado. Pero Solana definitivamente es un proyecto que vale la pena tener en la lista de seguimiento. 👀
¿Qué opinas—¿puede $SOL llegar a $140 para fin de año?
DYOR. Esto no es asesoramiento financiero.
#SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #solana #IranStrikesUSBasesInJordan
$SOL
2
94
·
--
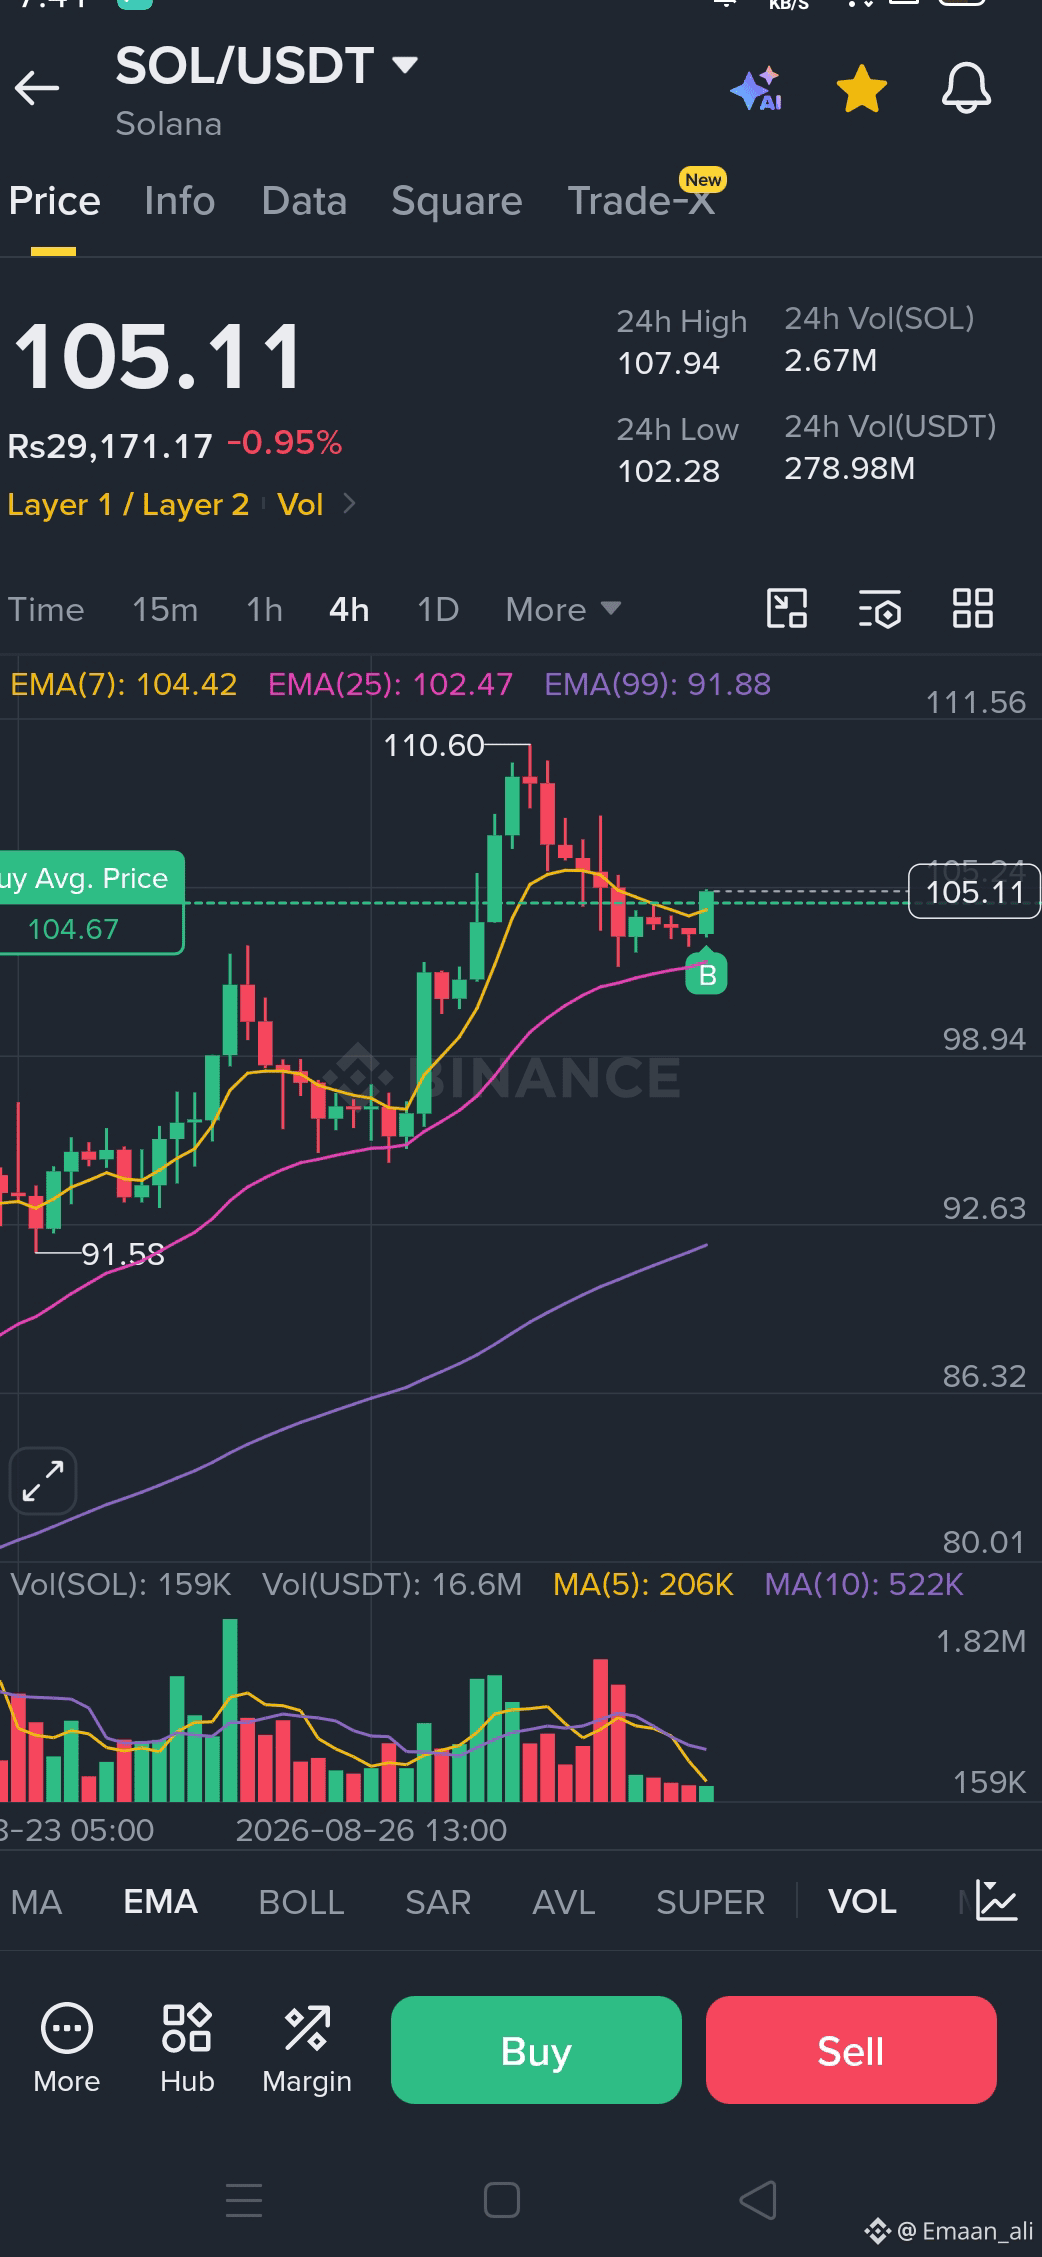
Chicos, por fin decidí comprar algo de $SOL por alrededor de 104 dólares 👀
Llevo un tiempo siguiendo SOL y esperando una mejor entrada, así que decidí tomar mi posición aquí. El mercado aún puede ser impredecible, así que mantengo mis expectativas realistas y gestiono el riesgo correctamente.
Mi plan por ahora:
🎯 Objetivos: $108 → $111 → $115 → $120
🛑 Stop Loss: $101
No espero que todo suceda en un solo movimiento: la paciencia es clave. Veamos cómo se comporta SOL desde aquí. 🤞📈
¿Ustedes qué piensan, SOL puede llegar a $120 próximamente? 👀
Esto es solo mi trade personal, no es un consejo financiero. ¡Siempre haz tu propia investigación (DYOR)!
#solana #MarketSentimentToday #WarshSaysInflationIsFedTopFocus
Chicos, por fin decidí comprar algo de $SOL por alrededor de 104 dólares 👀
Llevo un tiempo siguiendo SOL y esperando una mejor entrada, así que decidí tomar mi posición aquí. El mercado aún puede ser impredecible, así que mantengo mis expectativas realistas y gestiono el riesgo correctamente.
Mi plan por ahora:
🎯 Objetivos: $108 → $111 → $115 → $120
🛑 Stop Loss: $101
No espero que todo suceda en un solo movimiento: la paciencia es clave. Veamos cómo se comporta SOL desde aquí. 🤞📈
¿Ustedes qué piensan, SOL puede llegar a $120 próximamente? 👀
Esto es solo mi trade personal, no es un consejo financiero. ¡Siempre haz tu propia investigación (DYOR)!
#solana #MarketSentimentToday #WarshSaysInflationIsFedTopFocus
Llevo un tiempo siguiendo SOL y esperando una mejor entrada, así que decidí tomar mi posición aquí. El mercado aún puede ser impredecible, así que mantengo mis expectativas realistas y gestiono el riesgo correctamente.
Mi plan por ahora:
🎯 Objetivos: $108 → $111 → $115 → $120
🛑 Stop Loss: $101
No espero que todo suceda en un solo movimiento: la paciencia es clave. Veamos cómo se comporta SOL desde aquí. 🤞📈
¿Ustedes qué piensan, SOL puede llegar a $120 próximamente? 👀
Esto es solo mi trade personal, no es un consejo financiero. ¡Siempre haz tu propia investigación (DYOR)!
#solana #MarketSentimentToday #WarshSaysInflationIsFedTopFocus
1
131
·
--
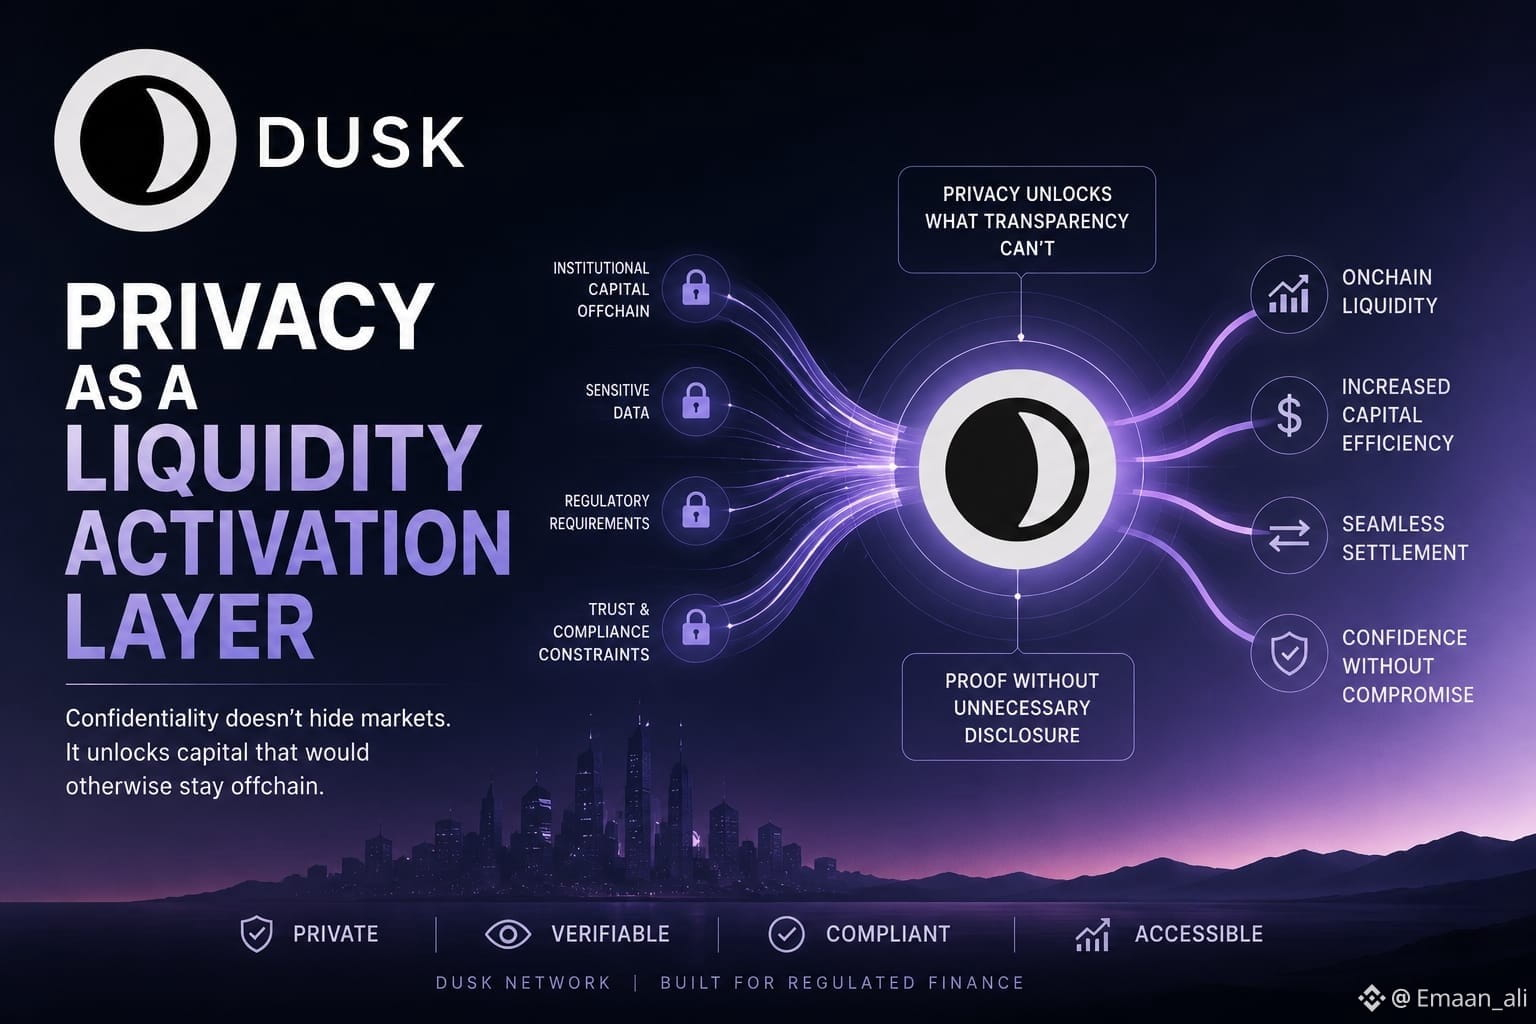
Hace unos días estaba pensando en por qué tanto capital institucional puede estar interesado en los mercados onchain y aun así nunca llegar realmente. La respuesta habitual es la regulación, pero no estoy seguro de que explique todo. A veces, simplemente exponer posiciones, relaciones entre inversores o detalles de transacciones crea suficiente fricción como para mantener la actividad dentro de sistemas privados.
Eso cambia la forma en que veo la privacidad en $DUSK .
Quizá la confidencialidad no se trate principalmente de ocultar liquidez existente. Podría convertirse en una capa de activación de liquidez: lo que hace que el capital antes reacio se sienta lo bastante cómodo como para participar. Con DuskEVM y flujos de trabajo confidenciales, la información financiera sensible podría permanecer privada mientras los hechos necesarios se siguen demostrando a las partes autorizadas. Prueba sin divulgación innecesaria.
Pero yo separaría la activación de la demanda. Una institución que prueba una transacción privada demuestra que la infraestructura funciona. No prueba que haya llegado la liquidez.
Lo que importa es la repetición: capital que entra, negocia, liquida y luego vuelve, porque la confidencialidad eliminó una restricción operativa real en lugar de que los incentivos volvieran temporalmente atractiva la participación.
Eso crea una métrica interesante para $DUSK: liquidez activada por privacidad — capital que probablemente no habría avanzado en onchain sin confidencialidad.
La parte difícil es demostrar el contrafactual. La privacidad puede desbloquear capital, pero medir lo que, de otro modo, habría permanecido invisible puede ser la prueba más difícil de todas.
#dusk $DUSK @Dusk_Foundation
Hace unos días estaba pensando en por qué tanto capital institucional puede estar interesado en los mercados onchain y aun así nunca llegar realmente. La respuesta habitual es la regulación, pero no estoy seguro de que explique todo. A veces, simplemente exponer posiciones, relaciones entre inversores o detalles de transacciones crea suficiente fricción como para mantener la actividad dentro de sistemas privados.
Eso cambia la forma en que veo la privacidad en $DUSK .
Quizá la confidencialidad no se trate principalmente de ocultar liquidez existente. Podría convertirse en una capa de activación de liquidez: lo que hace que el capital antes reacio se sienta lo bastante cómodo como para participar. Con DuskEVM y flujos de trabajo confidenciales, la información financiera sensible podría permanecer privada mientras los hechos necesarios se siguen demostrando a las partes autorizadas. Prueba sin divulgación innecesaria.
Pero yo separaría la activación de la demanda. Una institución que prueba una transacción privada demuestra que la infraestructura funciona. No prueba que haya llegado la liquidez.
Lo que importa es la repetición: capital que entra, negocia, liquida y luego vuelve, porque la confidencialidad eliminó una restricción operativa real en lugar de que los incentivos volvieran temporalmente atractiva la participación.
Eso crea una métrica interesante para $DUSK : liquidez activada por privacidad — capital que probablemente no habría avanzado en onchain sin confidencialidad.
La parte difícil es demostrar el contrafactual. La privacidad puede desbloquear capital, pero medir lo que, de otro modo, habría permanecido invisible puede ser la prueba más difícil de todas.
#dusk $DUSK @Dusk
Eso cambia la forma en que veo la privacidad en $DUSK .
Quizá la confidencialidad no se trate principalmente de ocultar liquidez existente. Podría convertirse en una capa de activación de liquidez: lo que hace que el capital antes reacio se sienta lo bastante cómodo como para participar. Con DuskEVM y flujos de trabajo confidenciales, la información financiera sensible podría permanecer privada mientras los hechos necesarios se siguen demostrando a las partes autorizadas. Prueba sin divulgación innecesaria.
Pero yo separaría la activación de la demanda. Una institución que prueba una transacción privada demuestra que la infraestructura funciona. No prueba que haya llegado la liquidez.
Lo que importa es la repetición: capital que entra, negocia, liquida y luego vuelve, porque la confidencialidad eliminó una restricción operativa real en lugar de que los incentivos volvieran temporalmente atractiva la participación.
Eso crea una métrica interesante para $DUSK : liquidez activada por privacidad — capital que probablemente no habría avanzado en onchain sin confidencialidad.
La parte difícil es demostrar el contrafactual. La privacidad puede desbloquear capital, pero medir lo que, de otro modo, habría permanecido invisible puede ser la prueba más difícil de todas.
#dusk $DUSK @Dusk
120
·
--
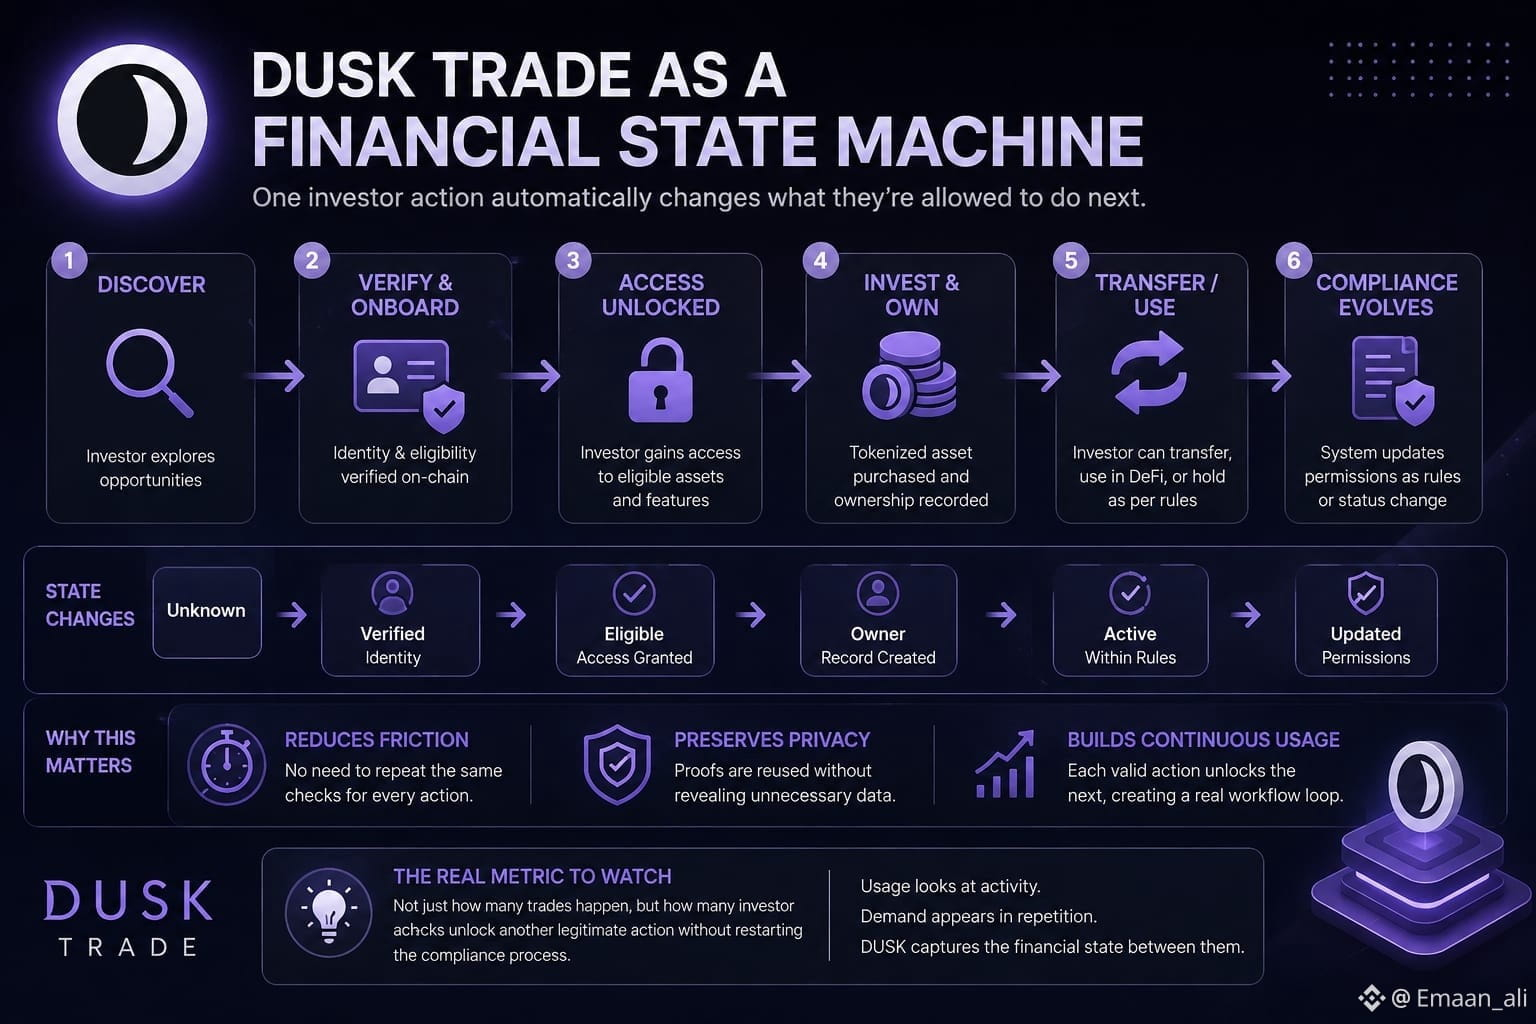
Recientemente noté algo común al registrarme en una app: después de una sola verificación, la mitad de los botones que estaban inhabilitados de repente se volvieron utilizables. Nada “se movió” realmente, pero mi estado dentro del sistema había cambiado. Eso me hizo pensar en Dusk Trade menos como un mercado y más como una máquina de estados financiera.
Un inversor podría empezar como desconocido y luego completar las comprobaciones de identidad y elegibilidad. Esa prueba podría cambiar lo que ocurre después: qué activos tokenizados puede ver, qué puede comprar, si se permite una transferencia y, finalmente, si la liquidación puede completarse. Tras un cambio de propiedad, el sistema tiene otro estado con el que trabajar.
Lo que me interesa es la repetición. Si cada operación requiere reconstruir las mismas comprobaciones, esto es en gran medida cumplimiento digitalizado. Si los estados verificados se pueden reutilizar mientras la información sensible se mantiene divulgada de forma selectiva, una acción empieza a reducir la fricción para la siguiente.
Pero una prueba reutilizable no es un permiso permanente. El estatus del inversor cambia. Las regulaciones cambian. Los activos llevan restricciones distintas.
Así que observaría algo más extraño que el volumen de Dusk Trade: cuántas acciones de inversores realmente desbloquean otra acción legítima sin reiniciar el proceso de cumplimiento.
Eso podría revelar si $DUSK está respaldando un flujo financiero repetitivo, o si simplemente está procesando transacciones aisladas que, por casualidad, parecen estar conectadas.
#dusk $DUSK @Dusk_Foundation
Recientemente noté algo común al registrarme en una app: después de una sola verificación, la mitad de los botones que estaban inhabilitados de repente se volvieron utilizables. Nada “se movió” realmente, pero mi estado dentro del sistema había cambiado. Eso me hizo pensar en Dusk Trade menos como un mercado y más como una máquina de estados financiera.
Un inversor podría empezar como desconocido y luego completar las comprobaciones de identidad y elegibilidad. Esa prueba podría cambiar lo que ocurre después: qué activos tokenizados puede ver, qué puede comprar, si se permite una transferencia y, finalmente, si la liquidación puede completarse. Tras un cambio de propiedad, el sistema tiene otro estado con el que trabajar.
Lo que me interesa es la repetición. Si cada operación requiere reconstruir las mismas comprobaciones, esto es en gran medida cumplimiento digitalizado. Si los estados verificados se pueden reutilizar mientras la información sensible se mantiene divulgada de forma selectiva, una acción empieza a reducir la fricción para la siguiente.
Pero una prueba reutilizable no es un permiso permanente. El estatus del inversor cambia. Las regulaciones cambian. Los activos llevan restricciones distintas.
Así que observaría algo más extraño que el volumen de Dusk Trade: cuántas acciones de inversores realmente desbloquean otra acción legítima sin reiniciar el proceso de cumplimiento.
Eso podría revelar si $DUSK está respaldando un flujo financiero repetitivo, o si simplemente está procesando transacciones aisladas que, por casualidad, parecen estar conectadas.
#dusk $DUSK @Dusk
Un inversor podría empezar como desconocido y luego completar las comprobaciones de identidad y elegibilidad. Esa prueba podría cambiar lo que ocurre después: qué activos tokenizados puede ver, qué puede comprar, si se permite una transferencia y, finalmente, si la liquidación puede completarse. Tras un cambio de propiedad, el sistema tiene otro estado con el que trabajar.
Lo que me interesa es la repetición. Si cada operación requiere reconstruir las mismas comprobaciones, esto es en gran medida cumplimiento digitalizado. Si los estados verificados se pueden reutilizar mientras la información sensible se mantiene divulgada de forma selectiva, una acción empieza a reducir la fricción para la siguiente.
Pero una prueba reutilizable no es un permiso permanente. El estatus del inversor cambia. Las regulaciones cambian. Los activos llevan restricciones distintas.
Así que observaría algo más extraño que el volumen de Dusk Trade: cuántas acciones de inversores realmente desbloquean otra acción legítima sin reiniciar el proceso de cumplimiento.
Eso podría revelar si $DUSK está respaldando un flujo financiero repetitivo, o si simplemente está procesando transacciones aisladas que, por casualidad, parecen estar conectadas.
#dusk $DUSK @Dusk
1
1
98
·
--
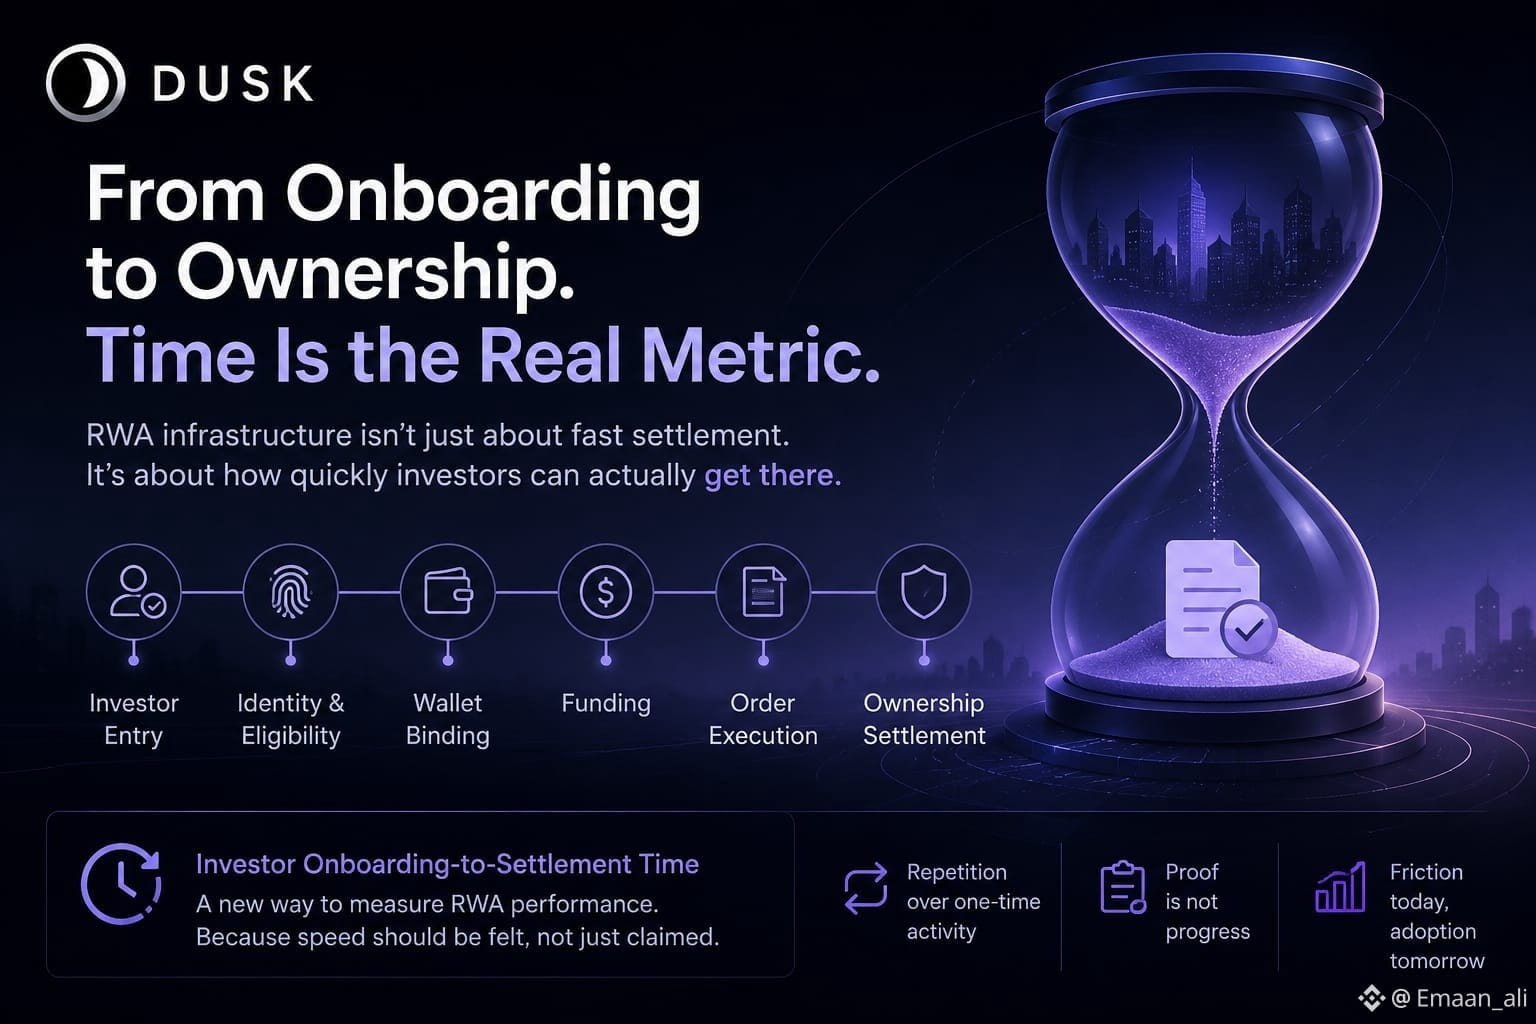
He notado algo en las aplicaciones financieras que suena menor hasta que el dinero realmente tiene que moverse: abrir la cuenta puede tardar más que la transacción en sí. Eso me sigue haciendo cuestionar cómo medimos la infraestructura de RWA. Hablamos de la velocidad de liquidación, pero casi nunca medimos el reloj que empieza cuando un inversor llega por primera vez.
Para $DUSK , creo que “Tiempo de incorporación del inversor a la liquidación” podría convertirse en una métrica más reveladora.
El cronómetro empezaría cuando alguien entra en un flujo regulado: comprobaciones de identidad, prueba de elegibilidad, vinculación de la cartera, financiación, ejecución de la orden y, por último, la liquidación final de la propiedad. Una cadena podría liquidar el último paso rápidamente, pero si el cumplimiento todavía tarda dos días con comprobaciones duplicadas y revisión manual, una liquidación de diez segundos no describe la experiencia real del inversor.
Y la prueba no es lo mismo que el progreso. Un inversor puede demostrar elegibilidad una vez, pero la pregunta útil es si esa prueba se reutiliza cuando vuelve. Los inversores recurrentes deberían ser más rápidos si el sistema realmente está eliminando fricciones.
Esa distinción me importa: la incorporación única muestra participación; una reducción del tiempo de liquidación a lo largo de actividades repetidas podría indicar que la infraestructura se está volviendo útil.
Pero los incentivos podrían crear uso temporalmente sin mejorar ese ciclo.
Así que prestaría más atención a la segunda transacción que a la primera.
#dusk $DUSK @Dusk_Foundation
He notado algo en las aplicaciones financieras que suena menor hasta que el dinero realmente tiene que moverse: abrir la cuenta puede tardar más que la transacción en sí. Eso me sigue haciendo cuestionar cómo medimos la infraestructura de RWA. Hablamos de la velocidad de liquidación, pero casi nunca medimos el reloj que empieza cuando un inversor llega por primera vez.
Para $DUSK , creo que “Tiempo de incorporación del inversor a la liquidación” podría convertirse en una métrica más reveladora.
El cronómetro empezaría cuando alguien entra en un flujo regulado: comprobaciones de identidad, prueba de elegibilidad, vinculación de la cartera, financiación, ejecución de la orden y, por último, la liquidación final de la propiedad. Una cadena podría liquidar el último paso rápidamente, pero si el cumplimiento todavía tarda dos días con comprobaciones duplicadas y revisión manual, una liquidación de diez segundos no describe la experiencia real del inversor.
Y la prueba no es lo mismo que el progreso. Un inversor puede demostrar elegibilidad una vez, pero la pregunta útil es si esa prueba se reutiliza cuando vuelve. Los inversores recurrentes deberían ser más rápidos si el sistema realmente está eliminando fricciones.
Esa distinción me importa: la incorporación única muestra participación; una reducción del tiempo de liquidación a lo largo de actividades repetidas podría indicar que la infraestructura se está volviendo útil.
Pero los incentivos podrían crear uso temporalmente sin mejorar ese ciclo.
Así que prestaría más atención a la segunda transacción que a la primera.
#dusk $DUSK @Dusk
Para $DUSK , creo que “Tiempo de incorporación del inversor a la liquidación” podría convertirse en una métrica más reveladora.
El cronómetro empezaría cuando alguien entra en un flujo regulado: comprobaciones de identidad, prueba de elegibilidad, vinculación de la cartera, financiación, ejecución de la orden y, por último, la liquidación final de la propiedad. Una cadena podría liquidar el último paso rápidamente, pero si el cumplimiento todavía tarda dos días con comprobaciones duplicadas y revisión manual, una liquidación de diez segundos no describe la experiencia real del inversor.
Y la prueba no es lo mismo que el progreso. Un inversor puede demostrar elegibilidad una vez, pero la pregunta útil es si esa prueba se reutiliza cuando vuelve. Los inversores recurrentes deberían ser más rápidos si el sistema realmente está eliminando fricciones.
Esa distinción me importa: la incorporación única muestra participación; una reducción del tiempo de liquidación a lo largo de actividades repetidas podría indicar que la infraestructura se está volviendo útil.
Pero los incentivos podrían crear uso temporalmente sin mejorar ese ciclo.
Así que prestaría más atención a la segunda transacción que a la primera.
#dusk $DUSK @Dusk
1
1
124
·
--
🎙️ La ruptura de la barrera de las nuevas direcciones|¡Los agentes inteligentes con IA reconstruyen el nuevo ecosistema de las finanzas en la cadena!
Finalizado
03 h 48 min 43 s
19.7k
34
46
·
--
Me di cuenta de algo bastante común con las aplicaciones financieras: la mayor parte de la información no necesita ocultarse todo el tiempo. La sensibilidad parece aparecer en momentos específicos. Un saldo, una identidad de inversionista, un tamaño de orden. Eso me hizo replantearme qué podría significar realmente la privacidad dentro de DuskEVM para $DUSK.
Quizá la confidencialidad se comporta menos como una característica permanente y más como algo que las aplicaciones consumen cuando el flujo de trabajo llega a un punto sensible.
Una interacción normal podría mantenerse transparente; luego Hedger podría mover ciertos datos a un flujo de trabajo confidencial usando cifrado y pruebas. La distinción importante, al menos para mí, es prueba versus divulgación. Una aplicación puede necesitar una prueba de que un inversionista califica o de que una transacción cumple las reglas, sin necesidad de que todos expongan la información financiera subyacente.
Eso crea un “Mercado de Privacidad Bajo Demanda” poco habitual. Pero el uso por sí solo no genera una demanda significativa. Yo querría ver aplicaciones eligiendo repetidamente la confidencialidad porque los usuarios reales la necesitan, no porque los incentivos vuelvan temporalmente atractivas las transacciones privadas.
La métrica interesante podría ser la frecuencia de confidencialidad: con qué frecuencia una aplicación pasa de una ejecución pública a una protegida a medida que la actividad financiera real se repite.
Si ese comportamiento se vuelve rutinario, la privacidad empieza a parecer infraestructura que se consume.
Si solo aparece durante demostraciones o transacciones inusuales, no estoy seguro de que todavía exista un mercado.
#dusk $DUSK @Dusk_Foundation
Me di cuenta de algo bastante común con las aplicaciones financieras: la mayor parte de la información no necesita ocultarse todo el tiempo. La sensibilidad parece aparecer en momentos específicos. Un saldo, una identidad de inversionista, un tamaño de orden. Eso me hizo replantearme qué podría significar realmente la privacidad dentro de DuskEVM para $DUSK .
Quizá la confidencialidad se comporta menos como una característica permanente y más como algo que las aplicaciones consumen cuando el flujo de trabajo llega a un punto sensible.
Una interacción normal podría mantenerse transparente; luego Hedger podría mover ciertos datos a un flujo de trabajo confidencial usando cifrado y pruebas. La distinción importante, al menos para mí, es prueba versus divulgación. Una aplicación puede necesitar una prueba de que un inversionista califica o de que una transacción cumple las reglas, sin necesidad de que todos expongan la información financiera subyacente.
Eso crea un “Mercado de Privacidad Bajo Demanda” poco habitual. Pero el uso por sí solo no genera una demanda significativa. Yo querría ver aplicaciones eligiendo repetidamente la confidencialidad porque los usuarios reales la necesitan, no porque los incentivos vuelvan temporalmente atractivas las transacciones privadas.
La métrica interesante podría ser la frecuencia de confidencialidad: con qué frecuencia una aplicación pasa de una ejecución pública a una protegida a medida que la actividad financiera real se repite.
Si ese comportamiento se vuelve rutinario, la privacidad empieza a parecer infraestructura que se consume.
Si solo aparece durante demostraciones o transacciones inusuales, no estoy seguro de que todavía exista un mercado.
#dusk $DUSK @Dusk
Quizá la confidencialidad se comporta menos como una característica permanente y más como algo que las aplicaciones consumen cuando el flujo de trabajo llega a un punto sensible.
Una interacción normal podría mantenerse transparente; luego Hedger podría mover ciertos datos a un flujo de trabajo confidencial usando cifrado y pruebas. La distinción importante, al menos para mí, es prueba versus divulgación. Una aplicación puede necesitar una prueba de que un inversionista califica o de que una transacción cumple las reglas, sin necesidad de que todos expongan la información financiera subyacente.
Eso crea un “Mercado de Privacidad Bajo Demanda” poco habitual. Pero el uso por sí solo no genera una demanda significativa. Yo querría ver aplicaciones eligiendo repetidamente la confidencialidad porque los usuarios reales la necesitan, no porque los incentivos vuelvan temporalmente atractivas las transacciones privadas.
La métrica interesante podría ser la frecuencia de confidencialidad: con qué frecuencia una aplicación pasa de una ejecución pública a una protegida a medida que la actividad financiera real se repite.
Si ese comportamiento se vuelve rutinario, la privacidad empieza a parecer infraestructura que se consume.
Si solo aparece durante demostraciones o transacciones inusuales, no estoy seguro de que todavía exista un mercado.
#dusk $DUSK @Dusk
2
2
130
·
--
🎙️ El mercado recibe buenas noticias: ¡hablemos de trading!
Finalizado
02 h 53 min 38 s
15.9k
31
39
·
--
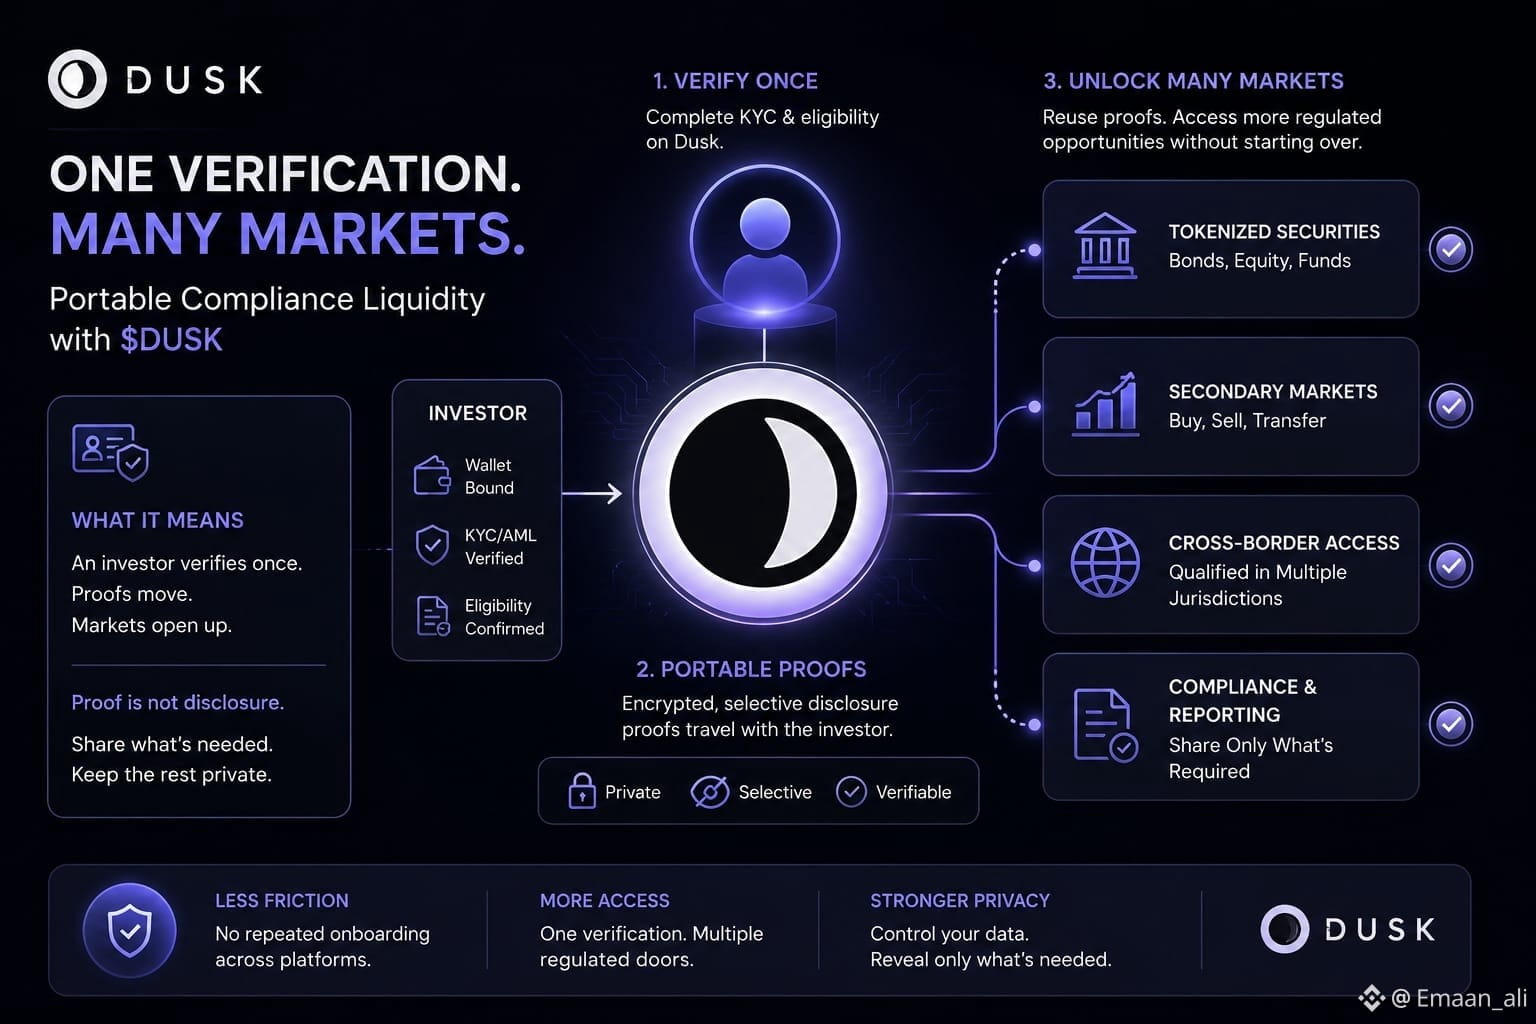
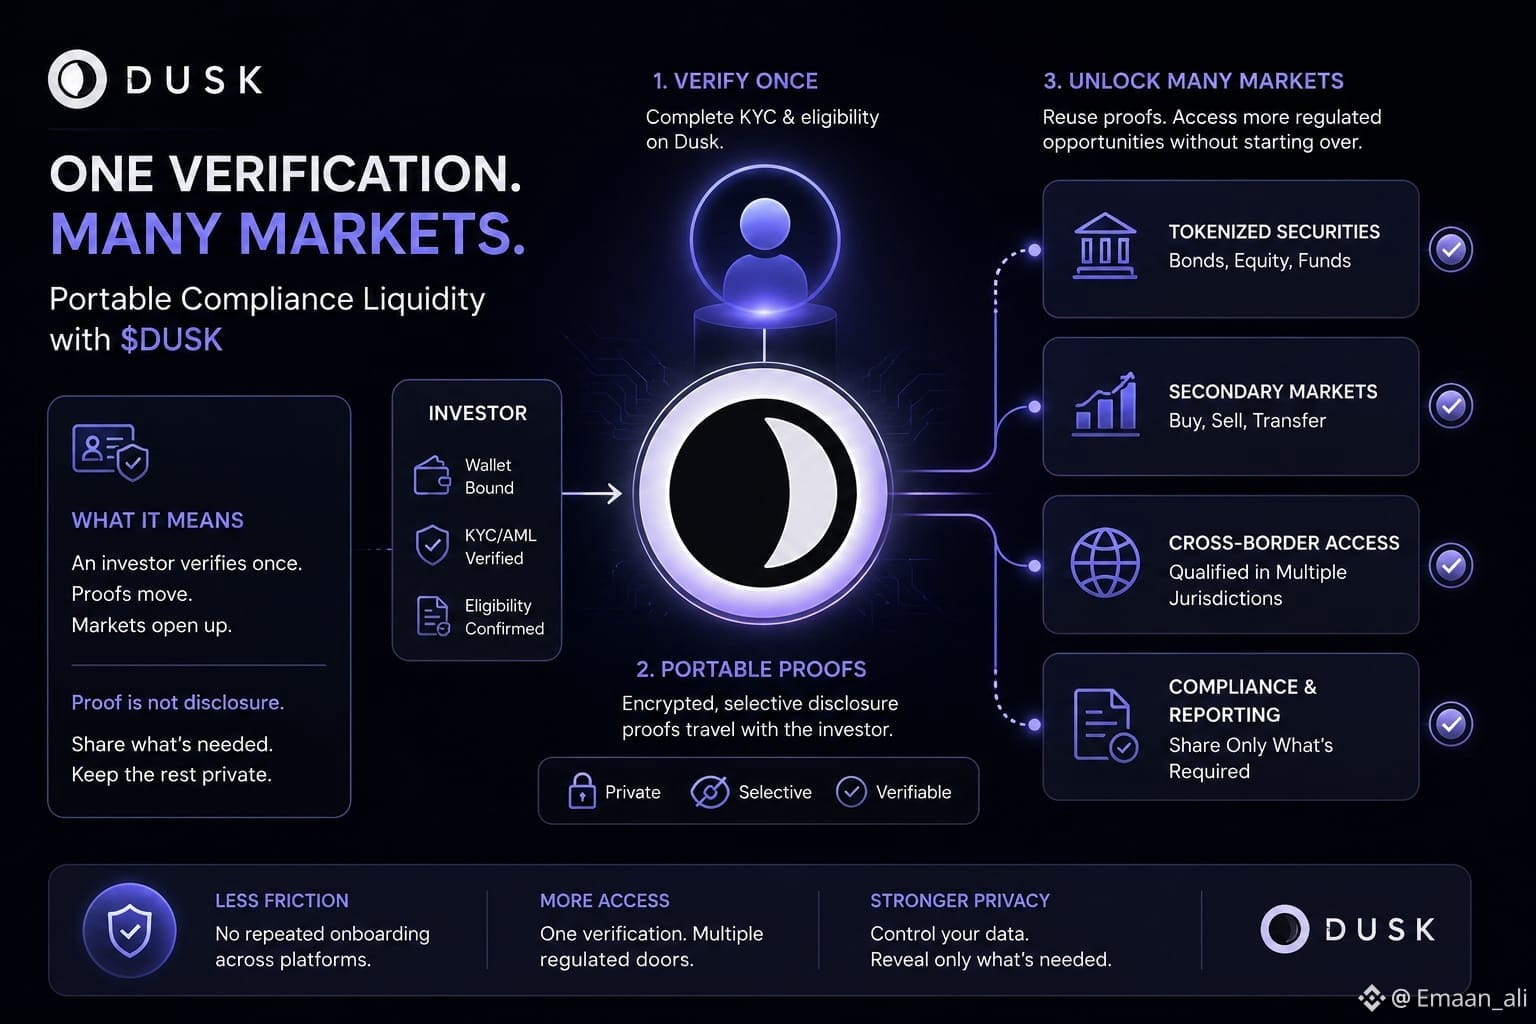
Recuerdo haber pasado las mismas comprobaciones de identidad en diferentes plataformas financieras y pensar qué extraño era el proceso de duplicación. La misma persona, los mismos documentos, casi las mismas preguntas. Sin embargo, cada mercado comienza desde cero.
Por eso $DUSK me hace pensar en la elegibilidad del inversor como algo más parecido a la liquidez de cumplimiento transferible.
Si un inversor demuestra que cumple ciertos requisitos una vez, la parte útil podría no ser exponer su identidad en todas partes. Podría ser transportar pruebas reutilizables entre mercados regulados: esta cartera pasó KYC, este inversor califica para esta clase de activos, esta jurisdicción está permitida. Un nuevo mercado verifica la prueba en lugar de reconstruir todo el archivo de identidad.
Esa distinción importa. La prueba no es divulgación.
Pero la portabilidad solo se vuelve valiosa mediante la repetición. Una verificación reutilizada una vez es comodidad. La misma prueba de elegibilidad que desbloquea bonos, fondos, valores tokenizados y mercados secundarios empieza a comportarse más como infraestructura. Cada mercado adicional compatible aumenta lo que ese inversor verificado puede hacer realmente.
Aun así, yo vigilaría dónde se rompe el ciclo. Diferentes emisores pueden exigir reglas distintas, las credenciales pueden caducar y las instituciones aun así pueden insistir en sus propias comprobaciones.
Así que la métrica interesante quizá no sean los inversores verificados.
Podría ser cuántos mercados regulados puede desbloquear cada verificación de forma repetida antes de que el cumplimiento vuelva a fragmentarse.
#dusk $DUSK @Dusk_Foundation
Recuerdo haber pasado las mismas comprobaciones de identidad en diferentes plataformas financieras y pensar qué extraño era el proceso de duplicación. La misma persona, los mismos documentos, casi las mismas preguntas. Sin embargo, cada mercado comienza desde cero.
Por eso $DUSK me hace pensar en la elegibilidad del inversor como algo más parecido a la liquidez de cumplimiento transferible.
Si un inversor demuestra que cumple ciertos requisitos una vez, la parte útil podría no ser exponer su identidad en todas partes. Podría ser transportar pruebas reutilizables entre mercados regulados: esta cartera pasó KYC, este inversor califica para esta clase de activos, esta jurisdicción está permitida. Un nuevo mercado verifica la prueba en lugar de reconstruir todo el archivo de identidad.
Esa distinción importa. La prueba no es divulgación.
Pero la portabilidad solo se vuelve valiosa mediante la repetición. Una verificación reutilizada una vez es comodidad. La misma prueba de elegibilidad que desbloquea bonos, fondos, valores tokenizados y mercados secundarios empieza a comportarse más como infraestructura. Cada mercado adicional compatible aumenta lo que ese inversor verificado puede hacer realmente.
Aun así, yo vigilaría dónde se rompe el ciclo. Diferentes emisores pueden exigir reglas distintas, las credenciales pueden caducar y las instituciones aun así pueden insistir en sus propias comprobaciones.
Así que la métrica interesante quizá no sean los inversores verificados.
Podría ser cuántos mercados regulados puede desbloquear cada verificación de forma repetida antes de que el cumplimiento vuelva a fragmentarse.
#dusk $DUSK @Dusk
Por eso $DUSK me hace pensar en la elegibilidad del inversor como algo más parecido a la liquidez de cumplimiento transferible.
Si un inversor demuestra que cumple ciertos requisitos una vez, la parte útil podría no ser exponer su identidad en todas partes. Podría ser transportar pruebas reutilizables entre mercados regulados: esta cartera pasó KYC, este inversor califica para esta clase de activos, esta jurisdicción está permitida. Un nuevo mercado verifica la prueba en lugar de reconstruir todo el archivo de identidad.
Esa distinción importa. La prueba no es divulgación.
Pero la portabilidad solo se vuelve valiosa mediante la repetición. Una verificación reutilizada una vez es comodidad. La misma prueba de elegibilidad que desbloquea bonos, fondos, valores tokenizados y mercados secundarios empieza a comportarse más como infraestructura. Cada mercado adicional compatible aumenta lo que ese inversor verificado puede hacer realmente.
Aun así, yo vigilaría dónde se rompe el ciclo. Diferentes emisores pueden exigir reglas distintas, las credenciales pueden caducar y las instituciones aun así pueden insistir en sus propias comprobaciones.
Así que la métrica interesante quizá no sean los inversores verificados.
Podría ser cuántos mercados regulados puede desbloquear cada verificación de forma repetida antes de que el cumplimiento vuelva a fragmentarse.
#dusk $DUSK @Dusk
10
14
282
·
--
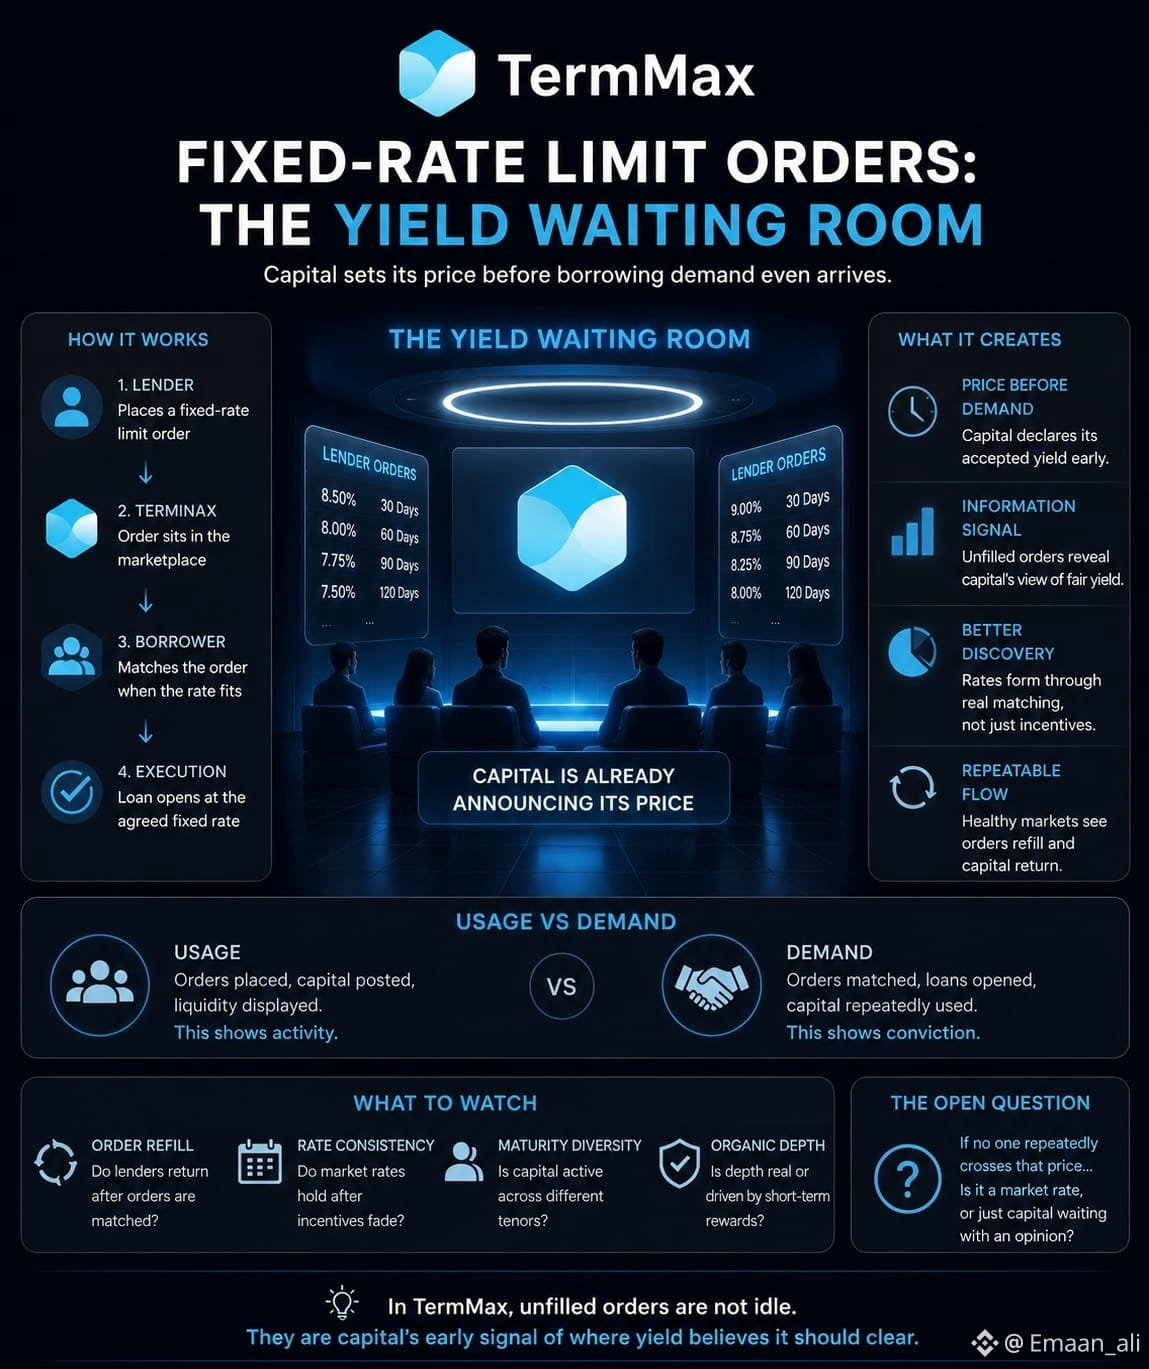
He notado algo extraño en los mercados de préstamos: el capital a menudo llega antes que el prestatario. Usualmente lo trato como liquidez ociosa. Pero las órdenes límite a tasa fija me hacen preguntarme si el “capital en espera” en realidad está generando información.
Con TermMax, un prestamista puede decir de forma efectiva: “prestaré a esta tasa” y dejar la orden esperando a que haya demanda que la cumpla. Eso empieza a parecerse menos a un capital no utilizado y más a una sala de espera de rendimiento. El dinero ya está anunciando el precio al que está dispuesto a volverse productivo antes de que alguien realmente lo pida prestado.
Lo que me interesa es la brecha entre el rendimiento publicado y la demanda real. Que diez prestamistas coloquen órdenes atractivas demuestra que el capital quiere cierto retorno. No demuestra que los prestatarios acepten ese precio. Los incentivos podrían hacer que el libro de órdenes se vea profundo mientras el endeudamiento real sigue siendo escaso.
Así que vigilaría la repetición. ¿Las órdenes se reabastecen después de ser emparejadas? ¿El capital regresa después del vencimiento? ¿Las tasas siguen ajustándose y liquidándose una vez que desaparecen las recompensas?
Eso podría convertir las órdenes no ejecutadas en una señal de mercado extraña: no rendimiento que se está ganando, sino rendimiento que se está solicitando.
Quizá la información útil en los mercados de tasa fija empiece a formarse antes incluso de que ocurra la transacción.
Pero si nadie vuelve a cruzar ese precio, ¿de verdad es una tasa de mercado o solo capital esperando con una opinión?
#termmax @termmax
He notado algo extraño en los mercados de préstamos: el capital a menudo llega antes que el prestatario. Usualmente lo trato como liquidez ociosa. Pero las órdenes límite a tasa fija me hacen preguntarme si el “capital en espera” en realidad está generando información.
Con TermMax, un prestamista puede decir de forma efectiva: “prestaré a esta tasa” y dejar la orden esperando a que haya demanda que la cumpla. Eso empieza a parecerse menos a un capital no utilizado y más a una sala de espera de rendimiento. El dinero ya está anunciando el precio al que está dispuesto a volverse productivo antes de que alguien realmente lo pida prestado.
Lo que me interesa es la brecha entre el rendimiento publicado y la demanda real. Que diez prestamistas coloquen órdenes atractivas demuestra que el capital quiere cierto retorno. No demuestra que los prestatarios acepten ese precio. Los incentivos podrían hacer que el libro de órdenes se vea profundo mientras el endeudamiento real sigue siendo escaso.
Así que vigilaría la repetición. ¿Las órdenes se reabastecen después de ser emparejadas? ¿El capital regresa después del vencimiento? ¿Las tasas siguen ajustándose y liquidándose una vez que desaparecen las recompensas?
Eso podría convertir las órdenes no ejecutadas en una señal de mercado extraña: no rendimiento que se está ganando, sino rendimiento que se está solicitando.
Quizá la información útil en los mercados de tasa fija empiece a formarse antes incluso de que ocurra la transacción.
Pero si nadie vuelve a cruzar ese precio, ¿de verdad es una tasa de mercado o solo capital esperando con una opinión?
#termmax @TermMax
Con TermMax, un prestamista puede decir de forma efectiva: “prestaré a esta tasa” y dejar la orden esperando a que haya demanda que la cumpla. Eso empieza a parecerse menos a un capital no utilizado y más a una sala de espera de rendimiento. El dinero ya está anunciando el precio al que está dispuesto a volverse productivo antes de que alguien realmente lo pida prestado.
Lo que me interesa es la brecha entre el rendimiento publicado y la demanda real. Que diez prestamistas coloquen órdenes atractivas demuestra que el capital quiere cierto retorno. No demuestra que los prestatarios acepten ese precio. Los incentivos podrían hacer que el libro de órdenes se vea profundo mientras el endeudamiento real sigue siendo escaso.
Así que vigilaría la repetición. ¿Las órdenes se reabastecen después de ser emparejadas? ¿El capital regresa después del vencimiento? ¿Las tasas siguen ajustándose y liquidándose una vez que desaparecen las recompensas?
Eso podría convertir las órdenes no ejecutadas en una señal de mercado extraña: no rendimiento que se está ganando, sino rendimiento que se está solicitando.
Quizá la información útil en los mercados de tasa fija empiece a formarse antes incluso de que ocurra la transacción.
Pero si nadie vuelve a cruzar ese precio, ¿de verdad es una tasa de mercado o solo capital esperando con una opinión?
#termmax @TermMax
10
8
106
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
72,770 visualizaciones
1,197 participa(n) en el debate
#bojraisesratesto31yearhigh ¿El BOJ en máximos de 31 años y Bitcoin subiendo? La madurez institucional de $BTC en un solo gráfico 🇯🇵📈⚡
El Banco de Japón elevó su tasa al 1.25% (máximo histórico en más de tres décadas), y lo que muchos pronosticaban como un colapso del carry trade terminó mostrando la fortaleza más limpia del mercado cripto.
🧠 3 lecturas clave de la mesa técnica:
1️⃣ Desacoplamiento Macro: El yen no se fortaleció como proyectaban los analistas tradicionales y BTC respondió con un rebote contundente, demostrando que la demanda en Spot sigue intacta.
2️⃣ Superando a los gigantes tecnológicos: Con una capitalización de más de $1.63 billones, Bitcoin vuelve a colocarse por delante de Tesla ($1.438B), reafirmando su papel como activo de reserva y refugio de liquidez global.
3️⃣ Estructura en 4H y 1D: La absorción en los soportes valida que las correcciones macro son ventanas de acumulación institucional, no de capitulación.
$Mientras el retail entra en pánico por los titulares de tipos de interés, la gestión profesional sigue el rastro de la liquidez real. 💎🛡️
💬 Debate para la comunidad: ¿Consideran que este desacoplamiento confirma el inicio del tramo final del ciclo alcista hacia nuevos máximos históricos, o la liquidez global aún pondrá a prueba los soportes? ¡Dejen su análisis abajo! 👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·1 «Me gusta»
·6k visualizaciones
BuffettStepsDownAsBerkshireChairman
33,109 visualizaciones
565 participa(n) en el debate
XRPExchangeReservesHitSevenYearLow
37,886 visualizaciones
527 participa(n) en el debate