

#hype
hype
11.6M visualizaciones
53,403 participa(n) en el debate
Populares
Novedades
·
--
🚨 Ayer preguntamos si $HYPE era refugio o la próxima en corregir: hoy cae −5,6 % (~87,84 $), unos −5 % desde los 92,39 $ de ayer. Su volumen bajó de 185 M$ ayer en la mañana a 33 M$.
$TRX es la que más cae por segundo día (ayer −8,9 %): ~0,3162 $ (−6,7 %), por debajo del mínimo de 20 velas de 4 h (0,3213 $) y con funding de −0,102 %: los cortos dominan.
¿Cuál rebota primero, HYPE o TRX? 👇
#HYPE #TRX #Altcoins #Tra100d
⚠️ Contenido solo informativo y educativo, no es asesoría financiera. Las criptomonedas son volátiles: investiga y opera con precaución.
🚨 Ayer preguntamos si $HYPE era refugio o la próxima en corregir: hoy cae −5,6 % (~87,84 $), unos −5 % desde los 92,39 $ de ayer. Su volumen bajó de 185 M$ ayer en la mañana a 33 M$.
$TRX es la que más cae por segundo día (ayer −8,9 %): ~0,3162 $ (−6,7 %), por debajo del mínimo de 20 velas de 4 h (0,3213 $) y con funding de −0,102 %: los cortos dominan.
¿Cuál rebota primero, HYPE o TRX? 👇
#HYPE #TRX #Altcoins #Tra100d
⚠️ Contenido solo informativo y educativo, no es asesoría financiera. Las criptomonedas son volátiles: investiga y opera con precaución.
$TRX es la que más cae por segundo día (ayer −8,9 %): ~0,3162 $ (−6,7 %), por debajo del mínimo de 20 velas de 4 h (0,3213 $) y con funding de −0,102 %: los cortos dominan.
¿Cuál rebota primero, HYPE o TRX? 👇
#HYPE #TRX #Altcoins #Tra100d
⚠️ Contenido solo informativo y educativo, no es asesoría financiera. Las criptomonedas son volátiles: investiga y opera con precaución.
238
·
--
$HYPE subió 17% en la semana mientras el mercado caía.
La historia: ICE, dueña de la Bolsa de Nueva York, planea perpetuos regulados en EE.UU. sobre Hyperliquid (aún falta la aprobación) y quemaron el 4,99% del supply. Hoy ya devuelve unos 6 USD.
¿Dura o es trampa?
#Hyperliquid #HYPE #Cripto
$HYPE subió 17% en la semana mientras el mercado caía.
La historia: ICE, dueña de la Bolsa de Nueva York, planea perpetuos regulados en EE.UU. sobre Hyperliquid (aún falta la aprobación) y quemaron el 4,99% del supply. Hoy ya devuelve unos 6 USD.
¿Dura o es trampa?
#Hyperliquid #HYPE #Cripto
La historia: ICE, dueña de la Bolsa de Nueva York, planea perpetuos regulados en EE.UU. sobre Hyperliquid (aún falta la aprobación) y quemaron el 4,99% del supply. Hoy ya devuelve unos 6 USD.
¿Dura o es trampa?
#Hyperliquid #HYPE #Cripto
147
·
--
Alcista
Parcialmente cierto
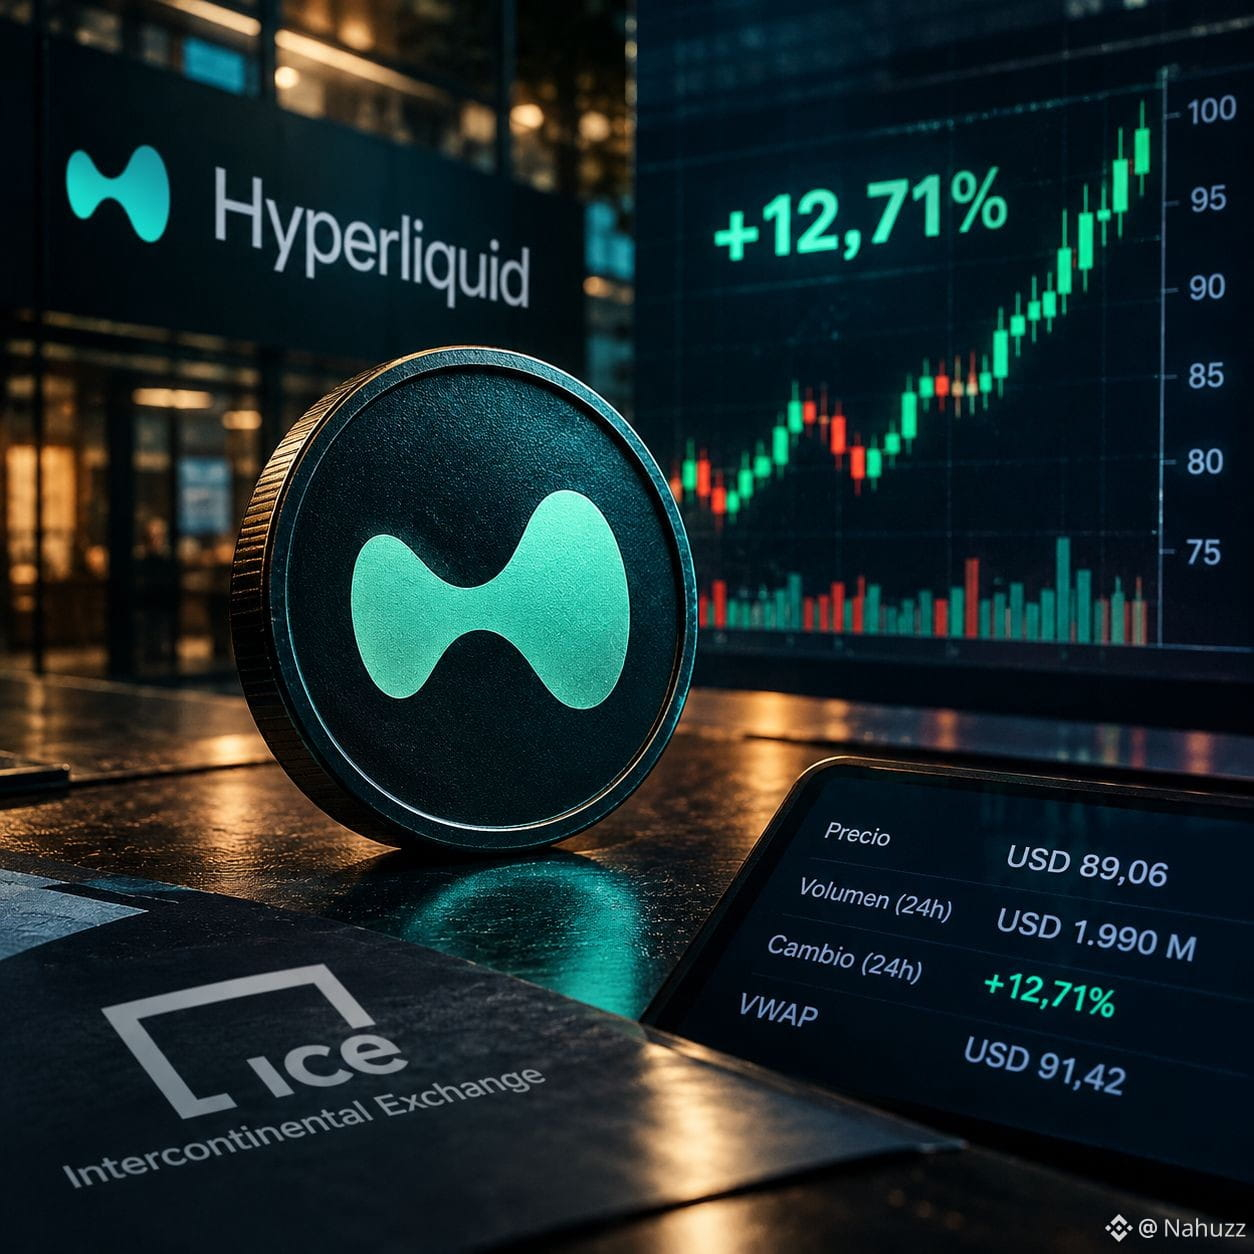
$HYPE SUBE UN 12,71%, PERO ENFRENTA SEÑALES TÉCNICAS MIXTAS.
Hyperliquid registra una jornada de intensa actividad este 30 de octubre, con una subida informada del 12,71% y un volumen de negociación de USD 1.990 millones, un 131,04% superior al promedio de los últimos 30 días.
El interés por el token coincide con el reciente anuncio de Intercontinental Exchange (ICE), aunque todavía no está confirmado cuánto influyó esta noticia en su cotización.
HYPE aparece negociándose en USD 89,06, por debajo del VWAP de USD 91,42 y cerca del mínimo intradía de USD 88,98. El RSI se ubica en 59,6 y el MACD mantiene una señal alcista, mientras el precio permanece por encima de sus principales medias móviles.
Las resistencias inmediatas están en USD 91,42 y USD 93,53. Si logra superarlas, podría acercarse nuevamente a su máximo histórico de USD 97,93. Los soportes se encuentran en USD 88,98 y USD 86,90.
El reporte también presenta discrepancias entre el avance porcentual informado y los precios de apertura y cierre anterior, por lo que esa variación requiere confirmación.
Por ahora, HYPE mantiene una estructura técnica favorable en plazos más amplios, con volatilidad elevada y señales de debilidad intradía.
OPERÁ ACÁ 👇
{spot}(HYPEUSDT)
#hype #crypto #TradingCommunity #TrendingTopic #news
$HYPE SUBE UN 12,71%, PERO ENFRENTA SEÑALES TÉCNICAS MIXTAS.
Hyperliquid registra una jornada de intensa actividad este 30 de octubre, con una subida informada del 12,71% y un volumen de negociación de USD 1.990 millones, un 131,04% superior al promedio de los últimos 30 días.
El interés por el token coincide con el reciente anuncio de Intercontinental Exchange (ICE), aunque todavía no está confirmado cuánto influyó esta noticia en su cotización.
HYPE aparece negociándose en USD 89,06, por debajo del VWAP de USD 91,42 y cerca del mínimo intradía de USD 88,98. El RSI se ubica en 59,6 y el MACD mantiene una señal alcista, mientras el precio permanece por encima de sus principales medias móviles.
Las resistencias inmediatas están en USD 91,42 y USD 93,53. Si logra superarlas, podría acercarse nuevamente a su máximo histórico de USD 97,93. Los soportes se encuentran en USD 88,98 y USD 86,90.
El reporte también presenta discrepancias entre el avance porcentual informado y los precios de apertura y cierre anterior, por lo que esa variación requiere confirmación.
Por ahora, HYPE mantiene una estructura técnica favorable en plazos más amplios, con volatilidad elevada y señales de debilidad intradía.
OPERÁ ACÁ 👇
#hype #crypto #TradingCommunity #TrendingTopic #news
Hyperliquid registra una jornada de intensa actividad este 30 de octubre, con una subida informada del 12,71% y un volumen de negociación de USD 1.990 millones, un 131,04% superior al promedio de los últimos 30 días.
El interés por el token coincide con el reciente anuncio de Intercontinental Exchange (ICE), aunque todavía no está confirmado cuánto influyó esta noticia en su cotización.
HYPE aparece negociándose en USD 89,06, por debajo del VWAP de USD 91,42 y cerca del mínimo intradía de USD 88,98. El RSI se ubica en 59,6 y el MACD mantiene una señal alcista, mientras el precio permanece por encima de sus principales medias móviles.
Las resistencias inmediatas están en USD 91,42 y USD 93,53. Si logra superarlas, podría acercarse nuevamente a su máximo histórico de USD 97,93. Los soportes se encuentran en USD 88,98 y USD 86,90.
El reporte también presenta discrepancias entre el avance porcentual informado y los precios de apertura y cierre anterior, por lo que esa variación requiere confirmación.
Por ahora, HYPE mantiene una estructura técnica favorable en plazos más amplios, con volatilidad elevada y señales de debilidad intradía.
OPERÁ ACÁ 👇
#hype #crypto #TradingCommunity #TrendingTopic #news
1
678
·
--
Con verificación
El mercado cayó durante un mes, pero HYPE subió un 15% en una semanaSinceramente, este mes hay pocos tokens que me hagan abrir el gráfico de velas por iniciativa propia; HYPE es uno de ellos.
$BTC Ha caído más de un 9% en 30 días; SOL bajó un 20%, mientras que HYPE se mantuvo prácticamente sin cambios y, de hecho, subió alrededor de un 15% en los últimos 7 días. Ahora ronda los 87,5 dólares. El 30/10 llegó a superar brevemente los 97 durante la jornada, quedándose a un paso del máximo histórico de 97,96 de septiembre, pero luego lo hicieron caer de nuevo.
Primero, qué es: Hyperliquid es una cadena especializada en contratos perpetuos, y la mayor parte de los ingresos por comisiones de trading se destina a recomprar $HYPE. Según los datos de DefiLlama, los ingresos del protocolo rondan los 60 millones de dólares en los últimos 30 días. Esa es la mayor diferencia entre este token y muchos otros que «solo tienen una historia que contar».
El mercado cayó durante un mes, pero HYPE subió un 15% en una semana
Sinceramente, este mes hay pocos tokens que me hagan abrir el gráfico de velas por iniciativa propia; HYPE es uno de ellos.
$BTC Ha caído más de un 9% en 30 días; SOL bajó un 20%, mientras que HYPE se mantuvo prácticamente sin cambios y, de hecho, subió alrededor de un 15% en los últimos 7 días. Ahora ronda los 87,5 dólares. El 30/10 llegó a superar brevemente los 97 durante la jornada, quedándose a un paso del máximo histórico de 97,96 de septiembre, pero luego lo hicieron caer de nuevo.
Primero, qué es: Hyperliquid es una cadena especializada en contratos perpetuos, y la mayor parte de los ingresos por comisiones de trading se destina a recomprar $HYPE . Según los datos de DefiLlama, los ingresos del protocolo rondan los 60 millones de dólares en los últimos 30 días. Esa es la mayor diferencia entre este token y muchos otros que «solo tienen una historia que contar».
$BTC Ha caído más de un 9% en 30 días; SOL bajó un 20%, mientras que HYPE se mantuvo prácticamente sin cambios y, de hecho, subió alrededor de un 15% en los últimos 7 días. Ahora ronda los 87,5 dólares. El 30/10 llegó a superar brevemente los 97 durante la jornada, quedándose a un paso del máximo histórico de 97,96 de septiembre, pero luego lo hicieron caer de nuevo.
Primero, qué es: Hyperliquid es una cadena especializada en contratos perpetuos, y la mayor parte de los ingresos por comisiones de trading se destina a recomprar $HYPE . Según los datos de DefiLlama, los ingresos del protocolo rondan los 60 millones de dólares en los últimos 30 días. Esa es la mayor diferencia entre este token y muchos otros que «solo tienen una historia que contar».
3
1.8k

·
--
Bajista
$HYPE SIGUE VENDIENDO EN CORTO HYPERLIQUID
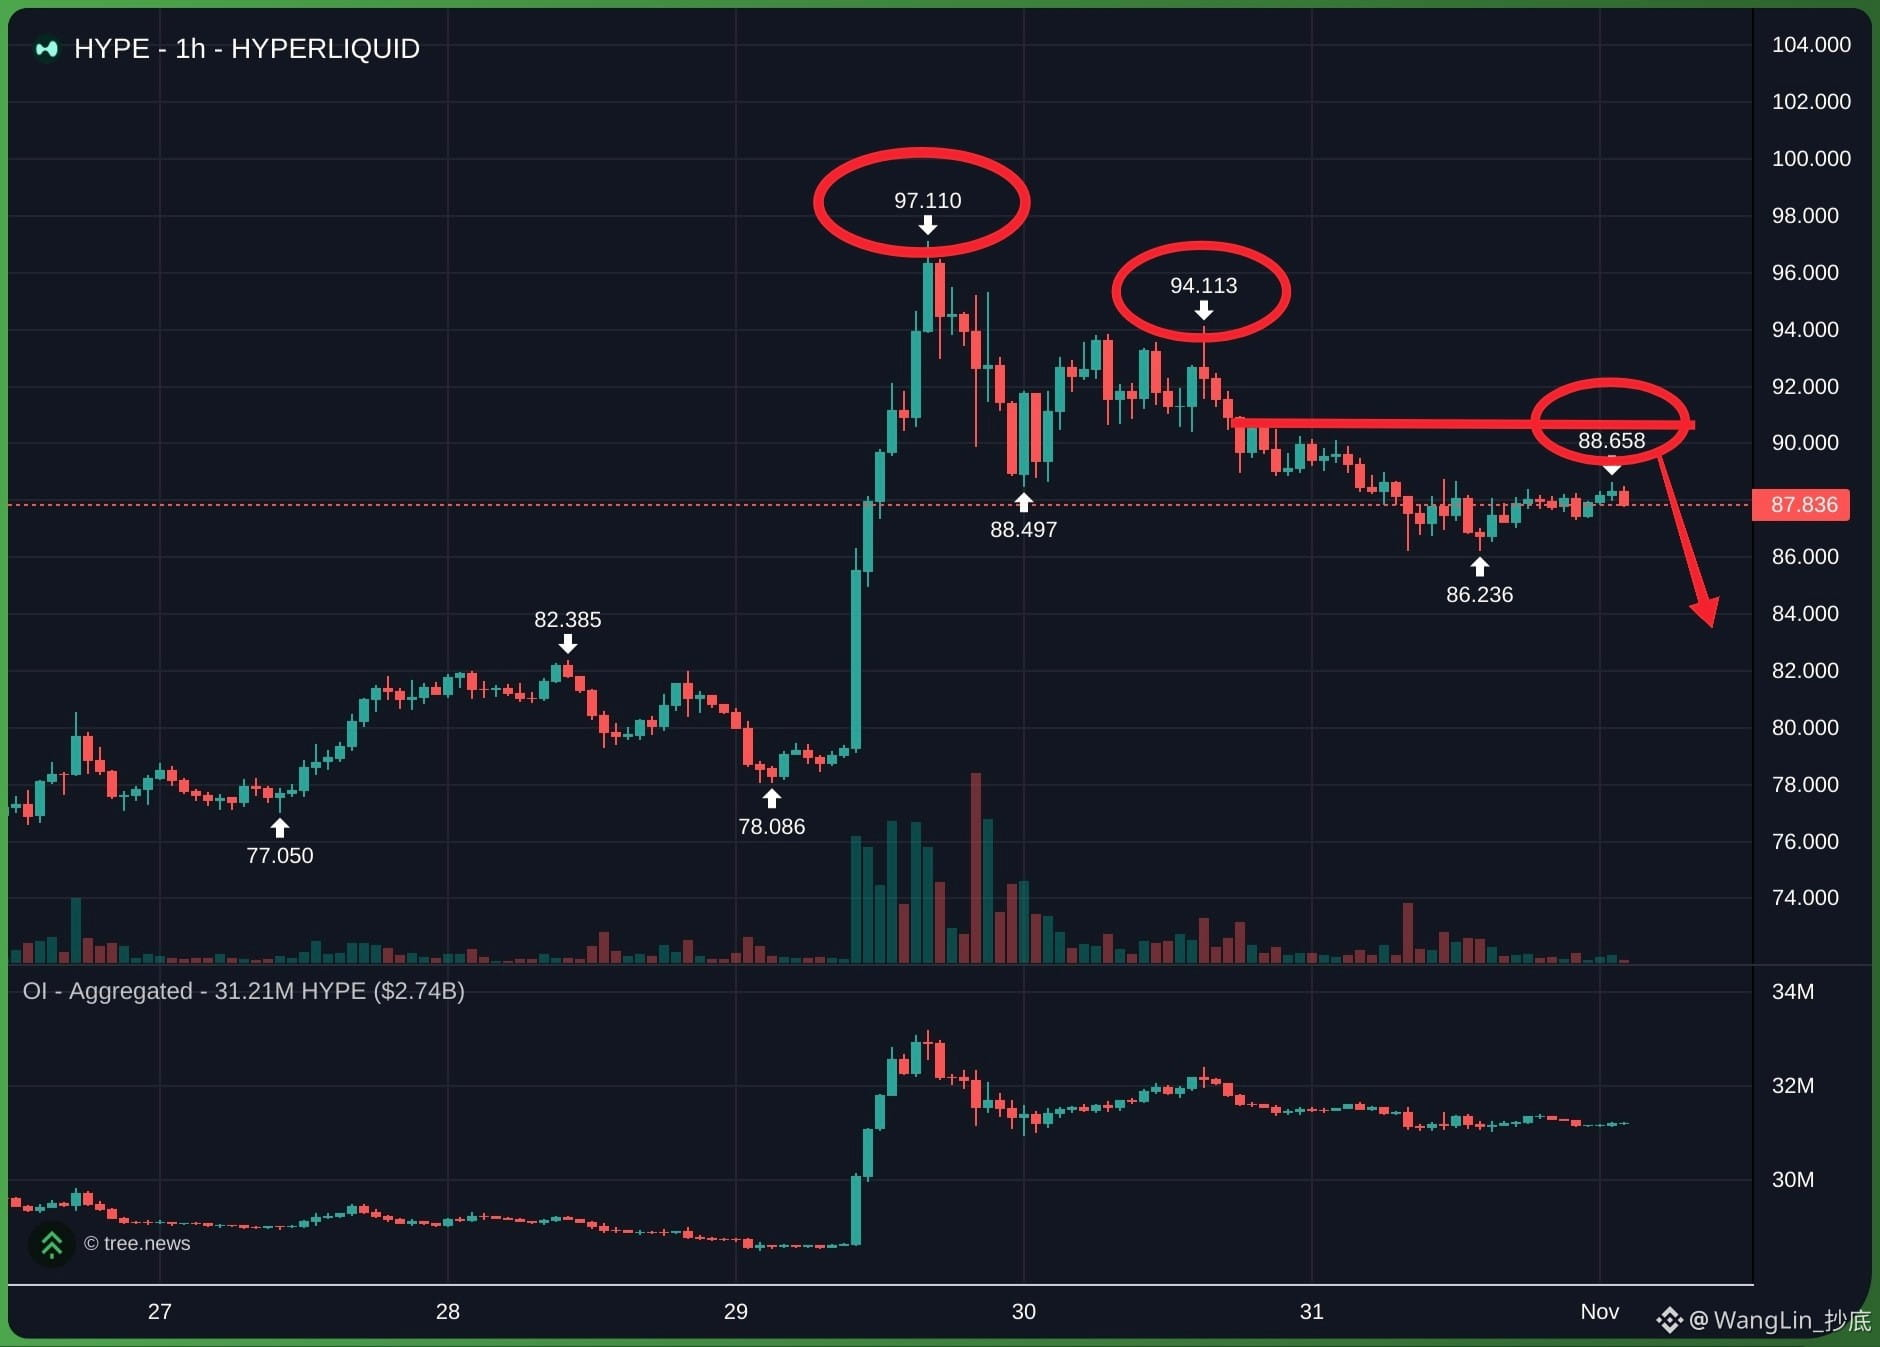
La estructura general sigue siendo bajista mientras el precio se mantenga por debajo de la zona de resistencia de 89-91
El gráfico de 1H muestra una clara serie de máximos más bajos (97 ->94->88), lo que indica que el impulso ha pasado a ser bajista
$HYPE CONFIGURACIÓN DE VENTA EN CORTO
· Entrada en corto: 88 - 89 (espera un retroceso hasta la resistencia)
· Stop loss: por encima de 91
· Toma de ganancias: 86 y 82
Apóyame, opera aquí👇$HYPE
{future}(HYPEUSDT)
#hype #hyperliquid
$HYPE SIGUE VENDIENDO EN CORTO HYPERLIQUID
La estructura general sigue siendo bajista mientras el precio se mantenga por debajo de la zona de resistencia de 89-91
El gráfico de 1H muestra una clara serie de máximos más bajos (97 ->94->88), lo que indica que el impulso ha pasado a ser bajista
$HYPE CONFIGURACIÓN DE VENTA EN CORTO
· Entrada en corto: 88 - 89 (espera un retroceso hasta la resistencia)
· Stop loss: por encima de 91
· Toma de ganancias: 86 y 82
Apóyame, opera aquí👇$HYPE
#hype #hyperliquid
La estructura general sigue siendo bajista mientras el precio se mantenga por debajo de la zona de resistencia de 89-91
El gráfico de 1H muestra una clara serie de máximos más bajos (97 ->94->88), lo que indica que el impulso ha pasado a ser bajista
$HYPE CONFIGURACIÓN DE VENTA EN CORTO
· Entrada en corto: 88 - 89 (espera un retroceso hasta la resistencia)
· Stop loss: por encima de 91
· Toma de ganancias: 86 y 82
Apóyame, opera aquí👇$HYPE
#hype #hyperliquid
WangLin_抄底
·
--
Bajista$HYPE SIGUE VENDIENDO EN CORTO
La tendencia principal sigue siendo bajista mientras el precio se mantenga por debajo de la resistencia de 92.
El gráfico de 1H muestra claramente máximos más bajos (97, 94, 88) y mínimos más bajos (88, 86).
$HYPE CONFIGURACIÓN DE VENTA EN CORTO
· Entrada en corto: 88 - 90 (Espera un rebote hasta esta zona de resistencia)
· Stop loss: por encima de 92
· Toma de ganancias: 86, 83
Apóyame: opera aquí 👇$HYPE
#hype #hyperliquid
La tendencia principal sigue siendo bajista mientras el precio se mantenga por debajo de la resistencia de 92.
El gráfico de 1H muestra claramente máximos más bajos (97, 94, 88) y mínimos más bajos (88, 86).
$HYPE CONFIGURACIÓN DE VENTA EN CORTO
· Entrada en corto: 88 - 90 (Espera un rebote hasta esta zona de resistencia)
· Stop loss: por encima de 92
· Toma de ganancias: 86, 83
Apóyame: opera aquí 👇$HYPE
#hype #hyperliquid
906
·
--
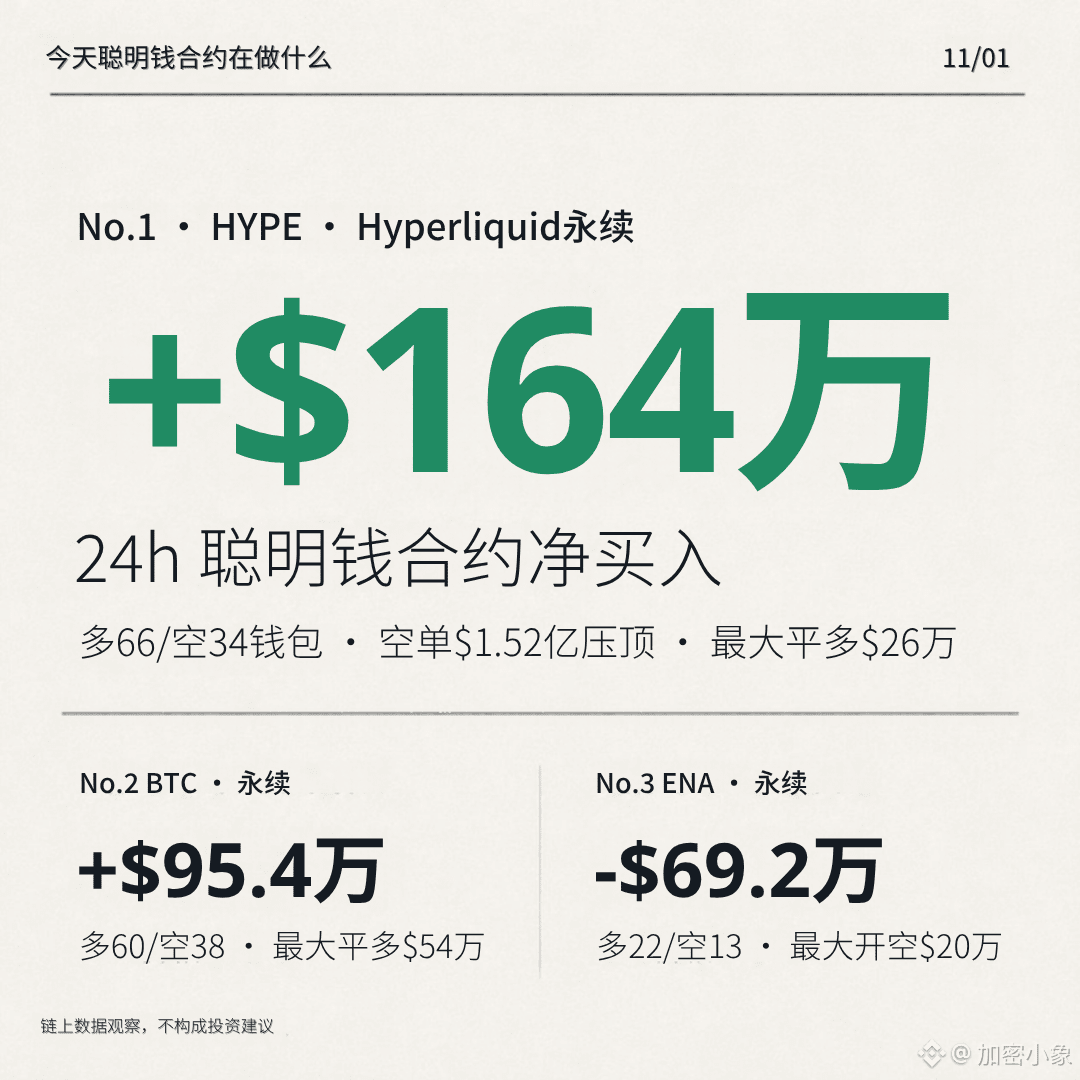
En las últimas 24 horas, la mayor posición corta de dinero inteligente en perpetuos de HYPE en Hyperliquid sigue abierta: 53,31 millones de dólares, con un apalancamiento de 5x y un precio de entrada de 70,52. Ya acumula pérdidas no realizadas de 5,23 millones y no ha cerrado ni una sola posición.
Ese mismo día, 13 billeteras de dinero inteligente hicieron 46 operaciones grandes con HYPE: compraron 4,73 millones y vendieron 3,08 millones, para una compra neta de 1,64 millones, la mayor entre las principales criptomonedas.
Por número de billeteras, 66 tienen posiciones largas en HYPE y 34, posiciones cortas. Pero, si miramos los montos, la situación se invierte: las posiciones cortas suman 152 millones, mientras que las largas apenas llegan a 73 millones.
La mayor parte de esos 152 millones en posiciones cortas se concentra en tres cuentas. Dos de ellas mantienen posiciones cortas de más de 100 millones de dólares cada una en BTC, además de posiciones cortas grandes en ETH y SOL. Parece más bien una cobertura de toda una cartera de activos. Que sigan manteniendo posiciones con pérdidas no realizadas de más de 5 millones indica que les da igual la evolución de HYPE por sí sola; no tiene mucho sentido usar esas posiciones para determinar la dirección de HYPE.
En cuanto a esa compra neta de 1,64 millones, algunos recompraron posiciones cortas cerca de los 87, mientras que otros cerraron posiciones largas por valor de 260.000 cerca de los 86. Entre las mayores posiciones nuevas abiertas durante el último día no hubo ni una sola posición larga en HYPE.
En mi opinión, hoy hay más billeteras alcistas en HYPE, pero no ha entrado dinero nuevo. Esa compra neta de 1,64 millones parece más bien un reajuste de posiciones. Habrá que esperar a que aparezcan nuevas posiciones largas de gran tamaño para que esta ronda de compras cuente de verdad.
#HYPE $HYPE
En las últimas 24 horas, la mayor posición corta de dinero inteligente en perpetuos de HYPE en Hyperliquid sigue abierta: 53,31 millones de dólares, con un apalancamiento de 5x y un precio de entrada de 70,52. Ya acumula pérdidas no realizadas de 5,23 millones y no ha cerrado ni una sola posición.
Ese mismo día, 13 billeteras de dinero inteligente hicieron 46 operaciones grandes con HYPE: compraron 4,73 millones y vendieron 3,08 millones, para una compra neta de 1,64 millones, la mayor entre las principales criptomonedas.
Por número de billeteras, 66 tienen posiciones largas en HYPE y 34, posiciones cortas. Pero, si miramos los montos, la situación se invierte: las posiciones cortas suman 152 millones, mientras que las largas apenas llegan a 73 millones.
La mayor parte de esos 152 millones en posiciones cortas se concentra en tres cuentas. Dos de ellas mantienen posiciones cortas de más de 100 millones de dólares cada una en BTC, además de posiciones cortas grandes en ETH y SOL. Parece más bien una cobertura de toda una cartera de activos. Que sigan manteniendo posiciones con pérdidas no realizadas de más de 5 millones indica que les da igual la evolución de HYPE por sí sola; no tiene mucho sentido usar esas posiciones para determinar la dirección de HYPE.
En cuanto a esa compra neta de 1,64 millones, algunos recompraron posiciones cortas cerca de los 87, mientras que otros cerraron posiciones largas por valor de 260.000 cerca de los 86. Entre las mayores posiciones nuevas abiertas durante el último día no hubo ni una sola posición larga en HYPE.
En mi opinión, hoy hay más billeteras alcistas en HYPE, pero no ha entrado dinero nuevo. Esa compra neta de 1,64 millones parece más bien un reajuste de posiciones. Habrá que esperar a que aparezcan nuevas posiciones largas de gran tamaño para que esta ronda de compras cuente de verdad.
#HYPE $HYPE
Ese mismo día, 13 billeteras de dinero inteligente hicieron 46 operaciones grandes con HYPE: compraron 4,73 millones y vendieron 3,08 millones, para una compra neta de 1,64 millones, la mayor entre las principales criptomonedas.
Por número de billeteras, 66 tienen posiciones largas en HYPE y 34, posiciones cortas. Pero, si miramos los montos, la situación se invierte: las posiciones cortas suman 152 millones, mientras que las largas apenas llegan a 73 millones.
La mayor parte de esos 152 millones en posiciones cortas se concentra en tres cuentas. Dos de ellas mantienen posiciones cortas de más de 100 millones de dólares cada una en BTC, además de posiciones cortas grandes en ETH y SOL. Parece más bien una cobertura de toda una cartera de activos. Que sigan manteniendo posiciones con pérdidas no realizadas de más de 5 millones indica que les da igual la evolución de HYPE por sí sola; no tiene mucho sentido usar esas posiciones para determinar la dirección de HYPE.
En cuanto a esa compra neta de 1,64 millones, algunos recompraron posiciones cortas cerca de los 87, mientras que otros cerraron posiciones largas por valor de 260.000 cerca de los 86. Entre las mayores posiciones nuevas abiertas durante el último día no hubo ni una sola posición larga en HYPE.
En mi opinión, hoy hay más billeteras alcistas en HYPE, pero no ha entrado dinero nuevo. Esa compra neta de 1,64 millones parece más bien un reajuste de posiciones. Habrá que esperar a que aparezcan nuevas posiciones largas de gran tamaño para que esta ronda de compras cuente de verdad.
#HYPE $HYPE
1
798
·
--
Con verificación
Hyperliquid, líder del sector de los DEX de perpetuos que se aprovecha de la desgracia ajena: detrás del modelo HLP, los pequeños inversores son quienes acaban cubriendo las pérdidas
Tal como prometimos en la entrega anterior, analizamos al líder de los contratos on-chain #HYPE , que monopoliza el sector de los derivados on-chain. Su éxito se basa en dos bazas: por un lado, desarrolló su propia L1 para ofrecer un libro de órdenes on-chain sin gas y una experiencia de ejecución similar a la de los CEX; por otro, permite que pequeños inversores depositen USDC en la bóveda HLP para actuar como creadores de mercado pasivos y compartir los ingresos por diferenciales, comisiones y liquidaciones de la plataforma, poniendo en marcha un círculo virtuoso de crecimiento de la liquidez.
El 30 de octubre, cuando Binance fue atacado y activó el respaldo de SAFU, su comunidad difundió tuits de CZ para ganar notoriedad y presumió de contar con «seguridad probada y una profunda liquidez».
Los riesgos ocultos detrás del modelo líder de HLP son igual de graves:
Pérdidas por insolvencia en POPCAT: un atacante utilizó un capital de 3 millones para abrir posiciones largas por casi 30 millones. Colocó órdenes de compra falsas por valor de 20 millones para atraer compradores y las retiró de golpe. El libro de órdenes se desplomó y no pudo absorber las posiciones; la bóveda HLP se vio obligada a hacerse cargo de ellas y sufrió pérdidas directas de 4,9 millones de dólares.
Los pequeños inversores asumen el riesgo de cola: en los CEX, la plataforma cubre las pérdidas por insolvencia con fondos propios; HLP, en cambio, vincula estrechamente la creación de mercado con las liquidaciones. Cuando una ballena provoca una liquidación dirigida, los pequeños inversores que depositaron USDC en el fondo de liquidez de HLP acaban pagando directamente la deuda incobrable.
Desconexión centralizada: tras el incidente de POPCAT, se suspendieron los retiros y se cerró el puente entre cadenas; antes, durante la crisis de short squeeze de JELLY (con pérdidas no realizadas de 13,5 millones de dólares en HLP), los nodos validadores incluso retiraron directamente el contrato y modificaron el código para liquidar por la fuerza al precio de entrada.
La innovación del mecanismo creó un líder on-chain, pero la escasa profundidad de los activos de cola larga y las recurrentes debilidades en la gestión de riesgos merecen claramente más atención que ganar notoriedad a costa de sus competidores.
#bnb
#CZ称币安赔付到位最重要是保护用户
{spot}(HYPEUSDT)
Hyperliquid, líder del sector de los DEX de perpetuos que se aprovecha de la desgracia ajena: detrás del modelo HLP, los pequeños inversores son quienes acaban cubriendo las pérdidas
Tal como prometimos en la entrega anterior, analizamos al líder de los contratos on-chain #HYPE , que monopoliza el sector de los derivados on-chain. Su éxito se basa en dos bazas: por un lado, desarrolló su propia L1 para ofrecer un libro de órdenes on-chain sin gas y una experiencia de ejecución similar a la de los CEX; por otro, permite que pequeños inversores depositen USDC en la bóveda HLP para actuar como creadores de mercado pasivos y compartir los ingresos por diferenciales, comisiones y liquidaciones de la plataforma, poniendo en marcha un círculo virtuoso de crecimiento de la liquidez.
El 30 de octubre, cuando Binance fue atacado y activó el respaldo de SAFU, su comunidad difundió tuits de CZ para ganar notoriedad y presumió de contar con «seguridad probada y una profunda liquidez».
Los riesgos ocultos detrás del modelo líder de HLP son igual de graves:
Pérdidas por insolvencia en POPCAT: un atacante utilizó un capital de 3 millones para abrir posiciones largas por casi 30 millones. Colocó órdenes de compra falsas por valor de 20 millones para atraer compradores y las retiró de golpe. El libro de órdenes se desplomó y no pudo absorber las posiciones; la bóveda HLP se vio obligada a hacerse cargo de ellas y sufrió pérdidas directas de 4,9 millones de dólares.
Los pequeños inversores asumen el riesgo de cola: en los CEX, la plataforma cubre las pérdidas por insolvencia con fondos propios; HLP, en cambio, vincula estrechamente la creación de mercado con las liquidaciones. Cuando una ballena provoca una liquidación dirigida, los pequeños inversores que depositaron USDC en el fondo de liquidez de HLP acaban pagando directamente la deuda incobrable.
Desconexión centralizada: tras el incidente de POPCAT, se suspendieron los retiros y se cerró el puente entre cadenas; antes, durante la crisis de short squeeze de JELLY (con pérdidas no realizadas de 13,5 millones de dólares en HLP), los nodos validadores incluso retiraron directamente el contrato y modificaron el código para liquidar por la fuerza al precio de entrada.
La innovación del mecanismo creó un líder on-chain, pero la escasa profundidad de los activos de cola larga y las recurrentes debilidades en la gestión de riesgos merecen claramente más atención que ganar notoriedad a costa de sus competidores.
#bnb
#CZ称币安赔付到位最重要是保护用户
Tal como prometimos en la entrega anterior, analizamos al líder de los contratos on-chain #HYPE , que monopoliza el sector de los derivados on-chain. Su éxito se basa en dos bazas: por un lado, desarrolló su propia L1 para ofrecer un libro de órdenes on-chain sin gas y una experiencia de ejecución similar a la de los CEX; por otro, permite que pequeños inversores depositen USDC en la bóveda HLP para actuar como creadores de mercado pasivos y compartir los ingresos por diferenciales, comisiones y liquidaciones de la plataforma, poniendo en marcha un círculo virtuoso de crecimiento de la liquidez.
El 30 de octubre, cuando Binance fue atacado y activó el respaldo de SAFU, su comunidad difundió tuits de CZ para ganar notoriedad y presumió de contar con «seguridad probada y una profunda liquidez».
Los riesgos ocultos detrás del modelo líder de HLP son igual de graves:
Pérdidas por insolvencia en POPCAT: un atacante utilizó un capital de 3 millones para abrir posiciones largas por casi 30 millones. Colocó órdenes de compra falsas por valor de 20 millones para atraer compradores y las retiró de golpe. El libro de órdenes se desplomó y no pudo absorber las posiciones; la bóveda HLP se vio obligada a hacerse cargo de ellas y sufrió pérdidas directas de 4,9 millones de dólares.
Los pequeños inversores asumen el riesgo de cola: en los CEX, la plataforma cubre las pérdidas por insolvencia con fondos propios; HLP, en cambio, vincula estrechamente la creación de mercado con las liquidaciones. Cuando una ballena provoca una liquidación dirigida, los pequeños inversores que depositaron USDC en el fondo de liquidez de HLP acaban pagando directamente la deuda incobrable.
Desconexión centralizada: tras el incidente de POPCAT, se suspendieron los retiros y se cerró el puente entre cadenas; antes, durante la crisis de short squeeze de JELLY (con pérdidas no realizadas de 13,5 millones de dólares en HLP), los nodos validadores incluso retiraron directamente el contrato y modificaron el código para liquidar por la fuerza al precio de entrada.
La innovación del mecanismo creó un líder on-chain, pero la escasa profundidad de los activos de cola larga y las recurrentes debilidades en la gestión de riesgos merecen claramente más atención que ganar notoriedad a costa de sus competidores.
#bnb
#CZ称币安赔付到位最重要是保护用户
1
344
·
--
Con verificación
HYPE ha pasado por una montaña rusa estos últimos dos días; hasta a mí me marea verlo.
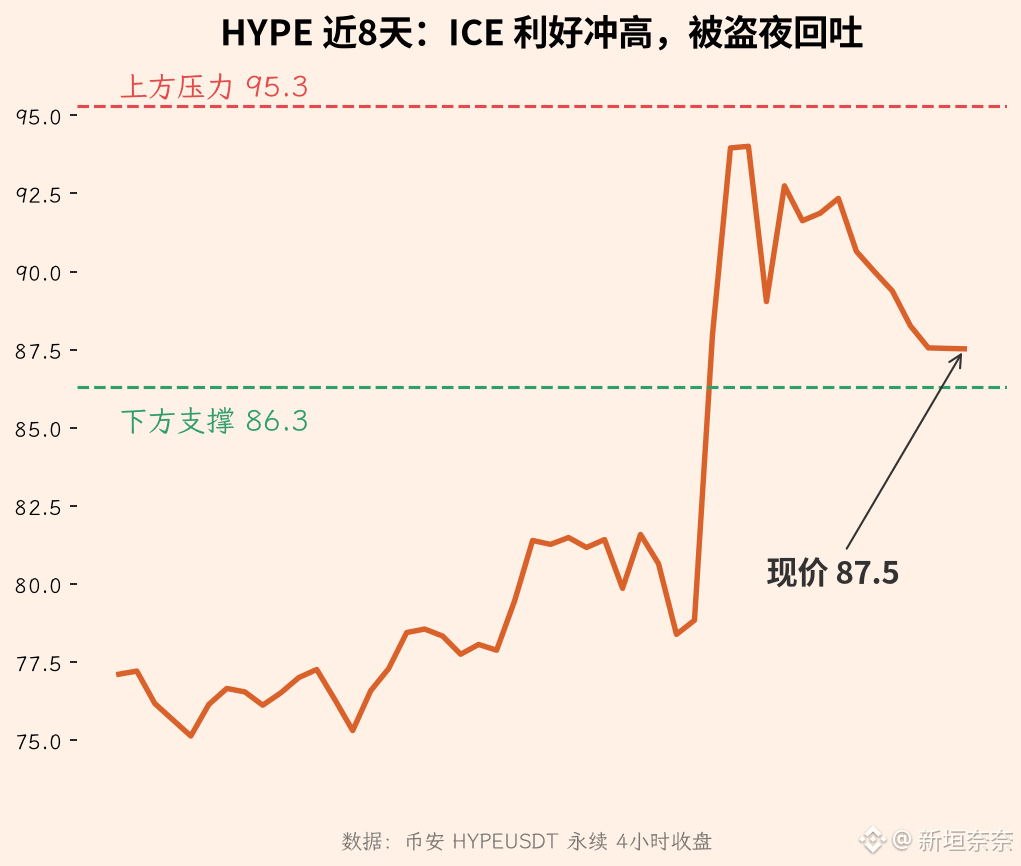
El jueves, ICE anunció que ofrecería perpetuos estadounidenses regulados en Hyperliquid, y la moneda se disparó hasta un máximo histórico de 97. Pero, durante la ola de pánico de la noche en que hackearon Binance, volvió a caer hasta alrededor de 87.
Mi análisis: 86,3 es el soporte reciente; si lo pierde, podría buscar niveles cercanos a 80. La resistencia en torno a 95 es fuerte y necesitaría un aumento del volumen para superarla. Además, lo de ICE todavía está pendiente de aprobación regulatoria; por ahora es más una expectativa que un producto.
¿Crees que esta caída de HYPE es una oportunidad creada por el desplome tras las noticias positivas, o que debería corregir después de la subida?
$HYPE #加密货币 #HYPE
Solo es mi opinión personal; no constituye asesoramiento de inversión
HYPE ha pasado por una montaña rusa estos últimos dos días; hasta a mí me marea verlo.
El jueves, ICE anunció que ofrecería perpetuos estadounidenses regulados en Hyperliquid, y la moneda se disparó hasta un máximo histórico de 97. Pero, durante la ola de pánico de la noche en que hackearon Binance, volvió a caer hasta alrededor de 87.
Mi análisis: 86,3 es el soporte reciente; si lo pierde, podría buscar niveles cercanos a 80. La resistencia en torno a 95 es fuerte y necesitaría un aumento del volumen para superarla. Además, lo de ICE todavía está pendiente de aprobación regulatoria; por ahora es más una expectativa que un producto.
¿Crees que esta caída de HYPE es una oportunidad creada por el desplome tras las noticias positivas, o que debería corregir después de la subida?
$HYPE #加密货币 #HYPE
Solo es mi opinión personal; no constituye asesoramiento de inversión
El jueves, ICE anunció que ofrecería perpetuos estadounidenses regulados en Hyperliquid, y la moneda se disparó hasta un máximo histórico de 97. Pero, durante la ola de pánico de la noche en que hackearon Binance, volvió a caer hasta alrededor de 87.
Mi análisis: 86,3 es el soporte reciente; si lo pierde, podría buscar niveles cercanos a 80. La resistencia en torno a 95 es fuerte y necesitaría un aumento del volumen para superarla. Además, lo de ICE todavía está pendiente de aprobación regulatoria; por ahora es más una expectativa que un producto.
¿Crees que esta caída de HYPE es una oportunidad creada por el desplome tras las noticias positivas, o que debería corregir después de la subida?
$HYPE #加密货币 #HYPE
Solo es mi opinión personal; no constituye asesoramiento de inversión
DopamineGLOBAL:
86.3 丢了就看 80,我先不抄
1
424
·
--
Bajista
🚨 $HYPE — SEÑAL DE VENTA
HYPE está perdiendo impulso tras no conseguir mantener su subida hacia los 112,60 $.
El volumen de negociación está disminuyendo, mientras que el precio tiene dificultades para mantenerse en torno a los 87–88 $.
🔴 PLAN DE ACCIÓN:
• VENDER / REDUCIR las posiciones existentes.
• EVITAR nuevas entradas de COMPRA.
• Vigilar los 86,90 $ como nivel de soporte crítico.
• Reconsiderar la COMPRA solo tras una ruptura confirmada por encima de los 89 $ con un volumen sólido.
La protección del capital es lo primero.
#hype #BinanceSquare
{future}(HYPEUSDT)
$HYPE
🚨 $HYPE — SEÑAL DE VENTA
HYPE está perdiendo impulso tras no conseguir mantener su subida hacia los 112,60 $.
El volumen de negociación está disminuyendo, mientras que el precio tiene dificultades para mantenerse en torno a los 87–88 $.
🔴 PLAN DE ACCIÓN:
• VENDER / REDUCIR las posiciones existentes.
• EVITAR nuevas entradas de COMPRA.
• Vigilar los 86,90 $ como nivel de soporte crítico.
• Reconsiderar la COMPRA solo tras una ruptura confirmada por encima de los 89 $ con un volumen sólido.
La protección del capital es lo primero.
#hype #BinanceSquare
$HYPE
HYPE está perdiendo impulso tras no conseguir mantener su subida hacia los 112,60 $.
El volumen de negociación está disminuyendo, mientras que el precio tiene dificultades para mantenerse en torno a los 87–88 $.
🔴 PLAN DE ACCIÓN:
• VENDER / REDUCIR las posiciones existentes.
• EVITAR nuevas entradas de COMPRA.
• Vigilar los 86,90 $ como nivel de soporte crítico.
• Reconsiderar la COMPRA solo tras una ruptura confirmada por encima de los 89 $ con un volumen sólido.
La protección del capital es lo primero.
#hype #BinanceSquare
$HYPE
1
388
·
--
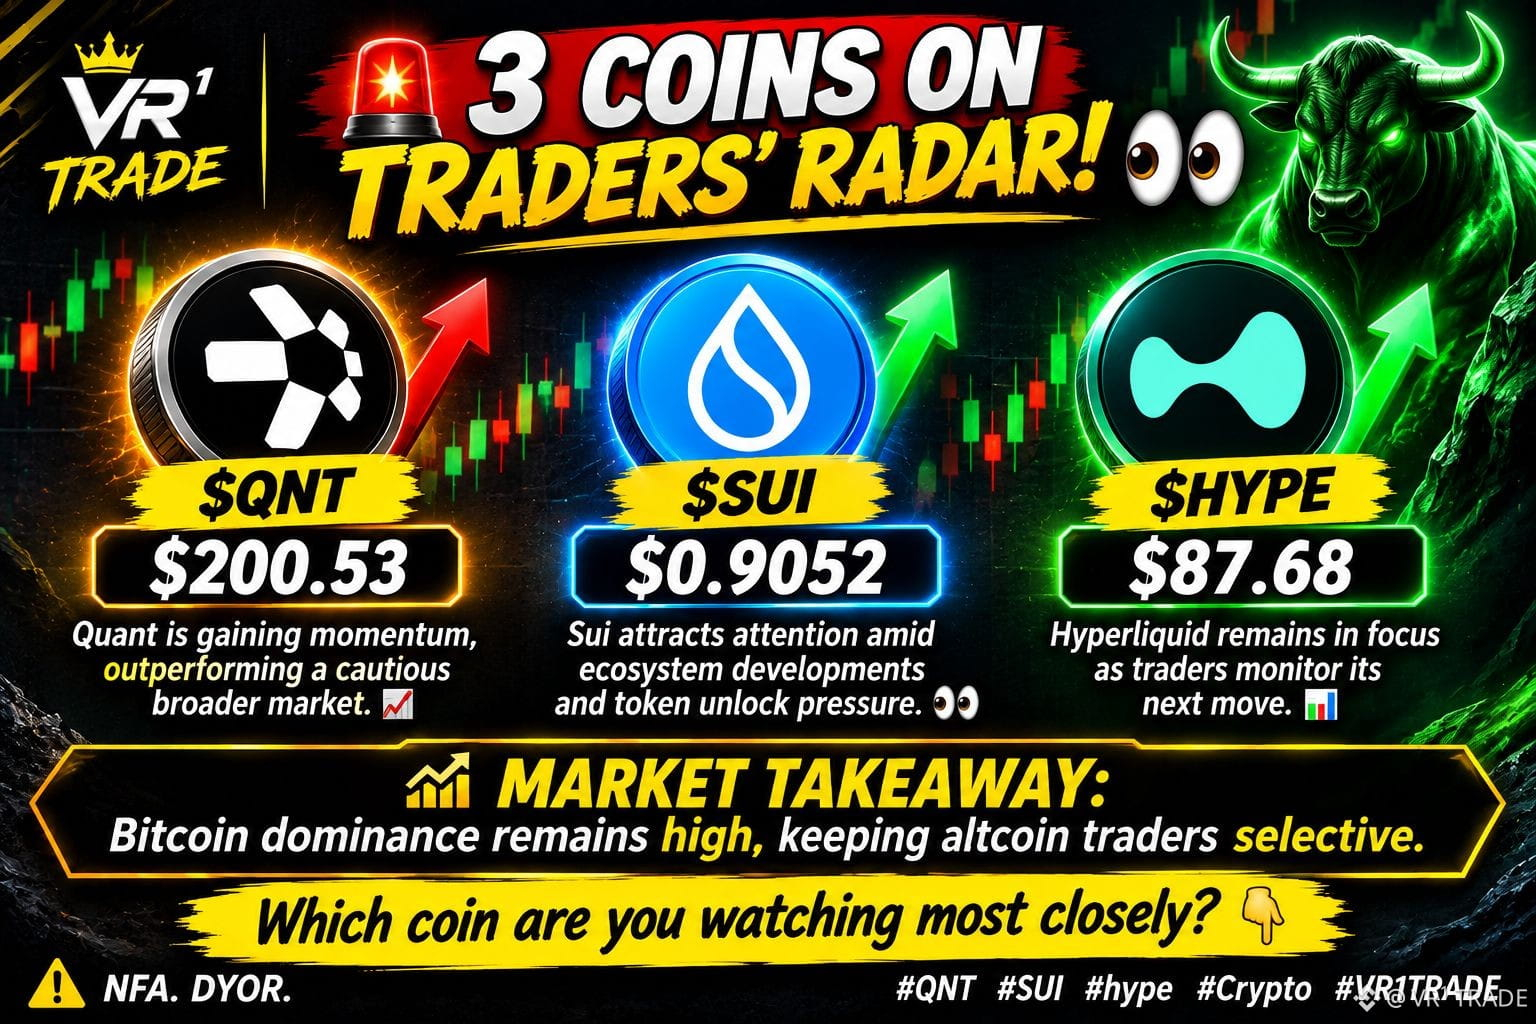
🚨 ¡3 MONEDAS EN EL RADAR DE LOS TRADERS! 👀
🔥 $QNT — $200.53
Quant está ganando impulso y superando al mercado general, que se muestra cauteloso. 📈
⚡ $SUI — $0.9052
Sui atrae la atención en medio de los avances de su ecosistema y la presión por el desbloqueo de tokens. 👀
💎 $HYPE — $87.68
Hyperliquid sigue en el punto de mira mientras los traders observan su próximo movimiento. 📊
📊 CONCLUSIÓN DEL MERCADO: La dominancia de Bitcoin sigue siendo alta, lo que lleva a los traders de altcoins a ser selectivos.
¿Qué moneda estás siguiendo más de cerca? 👇
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta.
#QNT #SUI #hype #Crypto #VR1TRADE
🚨 ¡3 MONEDAS EN EL RADAR DE LOS TRADERS! 👀
🔥 $QNT — $200.53
Quant está ganando impulso y superando al mercado general, que se muestra cauteloso. 📈
⚡ $SUI — $0.9052
Sui atrae la atención en medio de los avances de su ecosistema y la presión por el desbloqueo de tokens. 👀
💎 $HYPE — $87.68
Hyperliquid sigue en el punto de mira mientras los traders observan su próximo movimiento. 📊
📊 CONCLUSIÓN DEL MERCADO: La dominancia de Bitcoin sigue siendo alta, lo que lleva a los traders de altcoins a ser selectivos.
¿Qué moneda estás siguiendo más de cerca? 👇
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta.
#QNT #SUI #hype #Crypto #VR1TRADE
🔥 $QNT — $200.53
Quant está ganando impulso y superando al mercado general, que se muestra cauteloso. 📈
⚡ $SUI — $0.9052
Sui atrae la atención en medio de los avances de su ecosistema y la presión por el desbloqueo de tokens. 👀
💎 $HYPE — $87.68
Hyperliquid sigue en el punto de mira mientras los traders observan su próximo movimiento. 📊
📊 CONCLUSIÓN DEL MERCADO: La dominancia de Bitcoin sigue siendo alta, lo que lleva a los traders de altcoins a ser selectivos.
¿Qué moneda estás siguiendo más de cerca? 👇
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta.
#QNT #SUI #hype #Crypto #VR1TRADE
420
·
--
Ajustes de posición de Machi Big Brother: ganancias no realizadas de 61.100 USD en posiciones largas de ETH; reduce las posiciones de HYPE a 4.200 tokens
Las posiciones largas de ETH de Machi Big Brother con apalancamiento de 25x aumentaron a 2.925 ETH, con ganancias no realizadas de unos 61.100 USD.
Sigue reduciendo sus posiciones largas de HYPE, ahora en 4.200 tokens, con pérdidas no realizadas de unos 12.800 USD.
Conviene prestar atención al ritmo de estos ajustes de posición —aumentando unas y reduciendo otras— con un apalancamiento elevado.
#ETH #HYPE
Ajustes de posición de Machi Big Brother: ganancias no realizadas de 61.100 USD en posiciones largas de ETH; reduce las posiciones de HYPE a 4.200 tokens
Las posiciones largas de ETH de Machi Big Brother con apalancamiento de 25x aumentaron a 2.925 ETH, con ganancias no realizadas de unos 61.100 USD.
Sigue reduciendo sus posiciones largas de HYPE, ahora en 4.200 tokens, con pérdidas no realizadas de unos 12.800 USD.
Conviene prestar atención al ritmo de estos ajustes de posición —aumentando unas y reduciendo otras— con un apalancamiento elevado.
#ETH #HYPE
Las posiciones largas de ETH de Machi Big Brother con apalancamiento de 25x aumentaron a 2.925 ETH, con ganancias no realizadas de unos 61.100 USD.
Sigue reduciendo sus posiciones largas de HYPE, ahora en 4.200 tokens, con pérdidas no realizadas de unos 12.800 USD.
Conviene prestar atención al ritmo de estos ajustes de posición —aumentando unas y reduciendo otras— con un apalancamiento elevado.
#ETH #HYPE
扛单扫地僧:
ETH加仓HYPE砍,这调仓挺狠
1
495
·
--
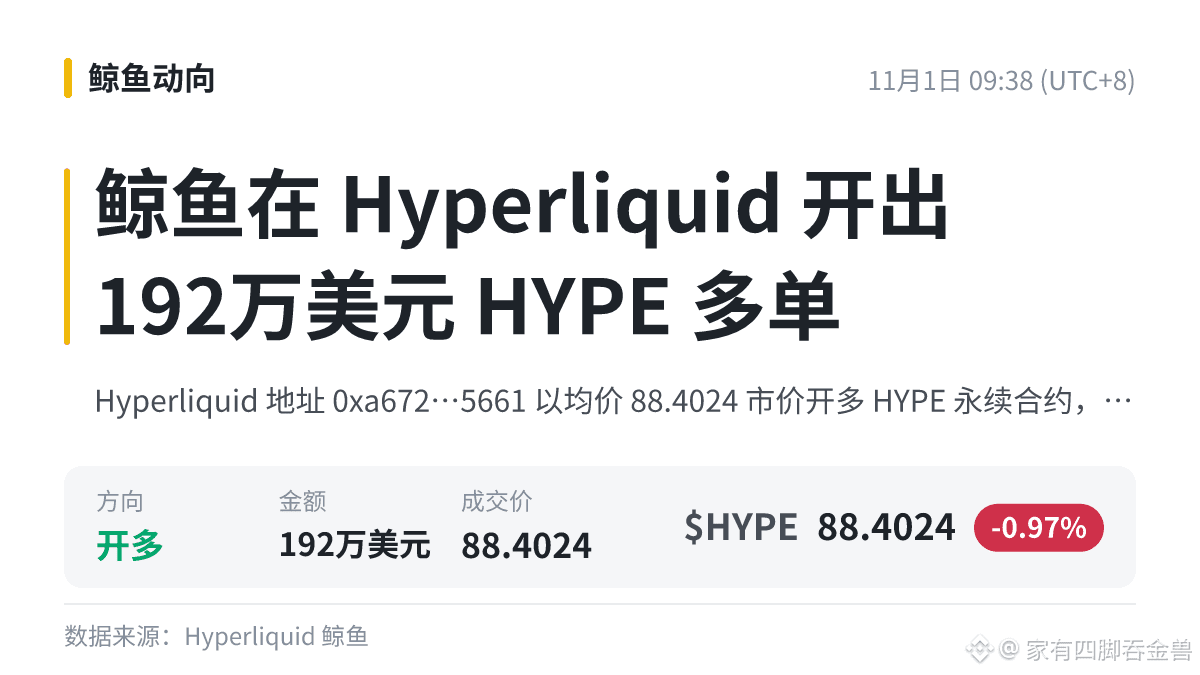
🔥 Gran operación en cadena: $HYPE abrió una posición larga por 1,92 millones de dólares (Hyperliquid)
Se recomienda añadirlo a la lista de seguimiento. Las ballenas también pueden equivocarse; piénsalo bien antes de seguirlas a ciegas. ¡Cuéntanos en los comentarios! 👇
#HYPE
🔥 Gran operación en cadena: $HYPE abrió una posición larga por 1,92 millones de dólares (Hyperliquid)
Se recomienda añadirlo a la lista de seguimiento. Las ballenas también pueden equivocarse; piénsalo bien antes de seguirlas a ciegas. ¡Cuéntanos en los comentarios! 👇
#HYPE
Se recomienda añadirlo a la lista de seguimiento. Las ballenas también pueden equivocarse; piénsalo bien antes de seguirlas a ciegas. ¡Cuéntanos en los comentarios! 👇
#HYPE
103
·
--
Alcista
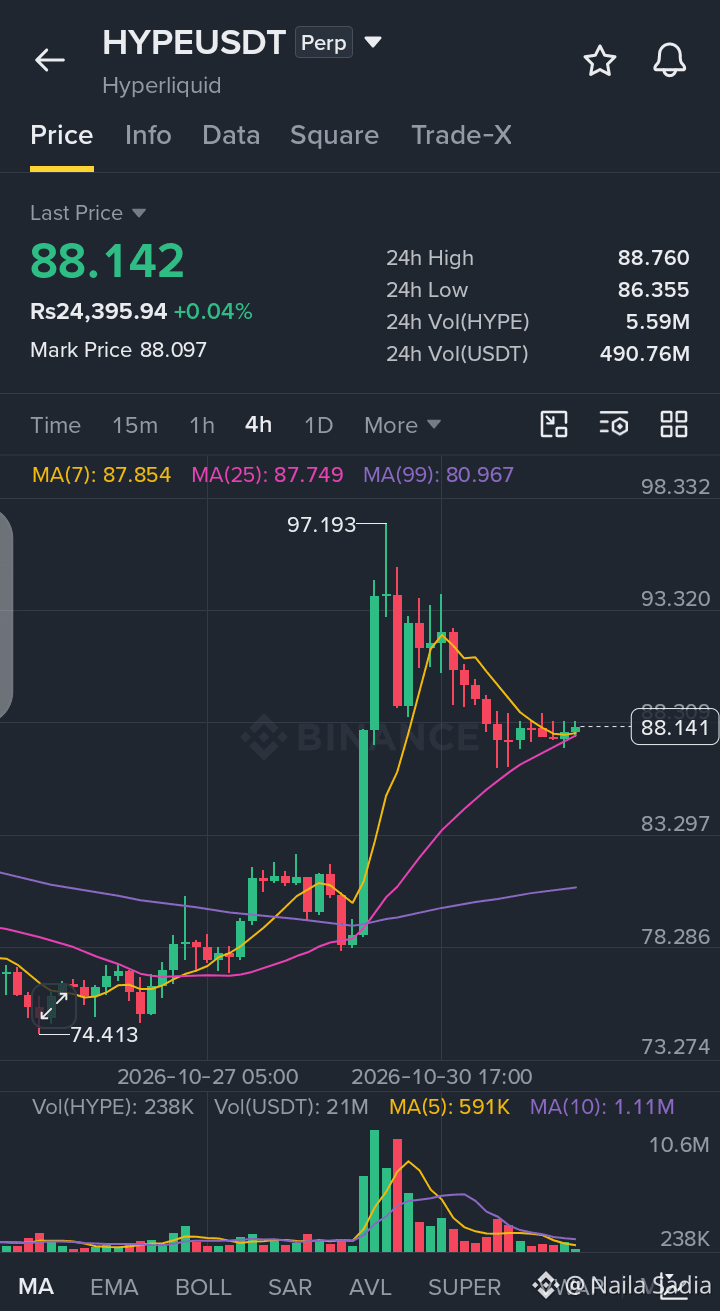
⚖️ HYPE — CONSOLIDACIÓN TRAS EL REPUNTE Y ESTABILIZACIÓN POR ENCIMA DEL GRUPO DE MA 🔄
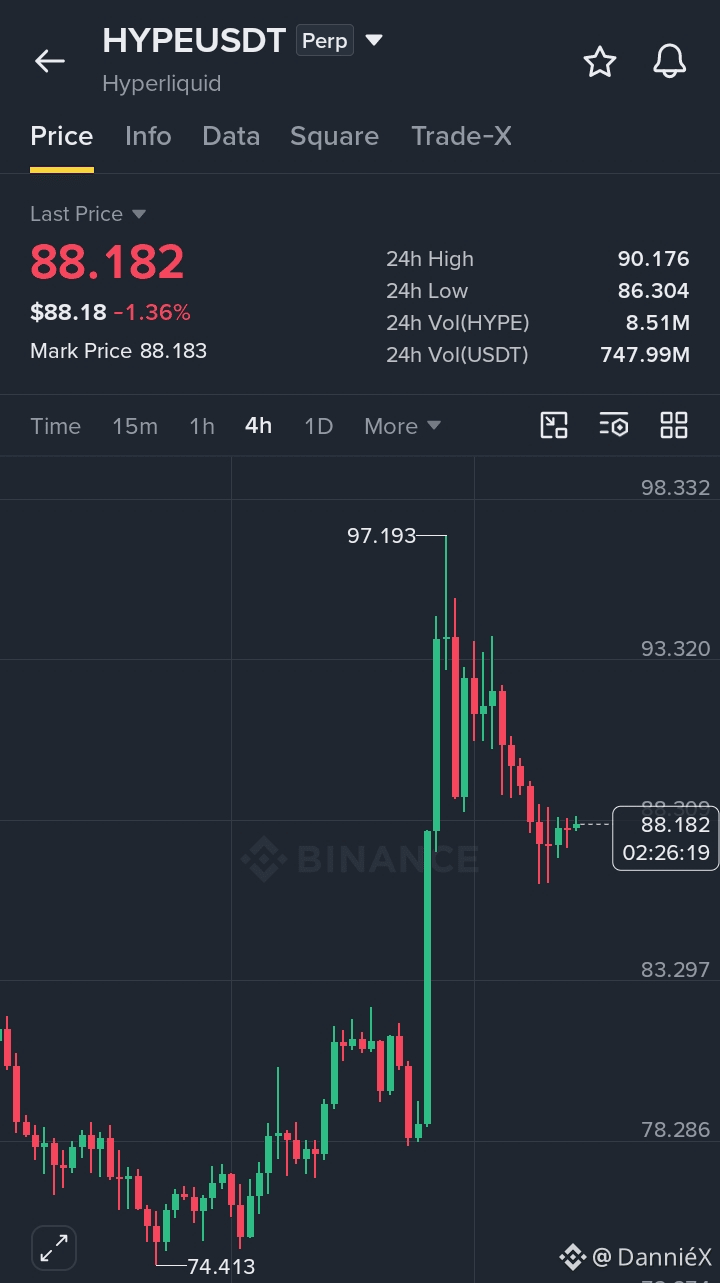
$HYPE cotiza sin cambios en 88.142 (+0.04%, o aproximadamente Rs24,395.94), dentro de un rango activo de 24 horas entre un máximo de 88.760 y un mínimo de 86.355. La acción del precio en este gráfico de 4 horas muestra una fase de consolidación y enfriamiento tras su fuerte subida vertical hasta el máximo de 97.193. Se mantiene estable justo por encima de la MA(7) rápida (87.854) y la MA(25) (87.749), y cómodamente por encima del grupo de medias móviles estructurales macro de la MA(99) (80.967).
📊 PLAN RÁPIDO DE OPERACIÓN — 4H
🟢 ENTRADA EN LARGO: 82.50–86.50 (en retrocesos intradía saludables o nuevas pruebas de la base de ruptura)
🛑 STOP LOSS: 79.80
🎯 TP1: 94.00
🎯 TP2: 98.50
❓¿Estás atento a que Hyperliquid forme una sólida base de continuación por encima del grupo de MA para otro impulso hacia los $97+, o esperas un retroceso de consolidación más profundo? ¡Hablemos abajo! 👇
👉 Operación: $HYPE
{future}(HYPEUSDT)
#hype #Hyperliquid #cryptotrading #BinanceSquare #TradingSignal
⚖️ HYPE — CONSOLIDACIÓN TRAS EL REPUNTE Y ESTABILIZACIÓN POR ENCIMA DEL GRUPO DE MA 🔄
$HYPE cotiza sin cambios en 88.142 (+0.04%, o aproximadamente Rs24,395.94), dentro de un rango activo de 24 horas entre un máximo de 88.760 y un mínimo de 86.355. La acción del precio en este gráfico de 4 horas muestra una fase de consolidación y enfriamiento tras su fuerte subida vertical hasta el máximo de 97.193. Se mantiene estable justo por encima de la MA(7) rápida (87.854) y la MA(25) (87.749), y cómodamente por encima del grupo de medias móviles estructurales macro de la MA(99) (80.967).
📊 PLAN RÁPIDO DE OPERACIÓN — 4H
🟢 ENTRADA EN LARGO: 82.50–86.50 (en retrocesos intradía saludables o nuevas pruebas de la base de ruptura)
🛑 STOP LOSS: 79.80
🎯 TP1: 94.00
🎯 TP2: 98.50
❓¿Estás atento a que Hyperliquid forme una sólida base de continuación por encima del grupo de MA para otro impulso hacia los $97+, o esperas un retroceso de consolidación más profundo? ¡Hablemos abajo! 👇
👉 Operación: $HYPE
#hype #Hyperliquid #cryptotrading #BinanceSquare #TradingSignal
$HYPE cotiza sin cambios en 88.142 (+0.04%, o aproximadamente Rs24,395.94), dentro de un rango activo de 24 horas entre un máximo de 88.760 y un mínimo de 86.355. La acción del precio en este gráfico de 4 horas muestra una fase de consolidación y enfriamiento tras su fuerte subida vertical hasta el máximo de 97.193. Se mantiene estable justo por encima de la MA(7) rápida (87.854) y la MA(25) (87.749), y cómodamente por encima del grupo de medias móviles estructurales macro de la MA(99) (80.967).
📊 PLAN RÁPIDO DE OPERACIÓN — 4H
🟢 ENTRADA EN LARGO: 82.50–86.50 (en retrocesos intradía saludables o nuevas pruebas de la base de ruptura)
🛑 STOP LOSS: 79.80
🎯 TP1: 94.00
🎯 TP2: 98.50
❓¿Estás atento a que Hyperliquid forme una sólida base de continuación por encima del grupo de MA para otro impulso hacia los $97+, o esperas un retroceso de consolidación más profundo? ¡Hablemos abajo! 👇
👉 Operación: $HYPE
#hype #Hyperliquid #cryptotrading #BinanceSquare #TradingSignal
184
·
--
🎯 El mercado cae poco a poco, pero HYPE sube un 18% en un día
📰 Cotiza a 93,45 dólares, tras subir desde 78,7 hasta tocar los 96,7. BTC cae un 1,7%, pero HYPE logró seguir su propio rumbo.
💬 En el fondo, durante un mercado bajista el dinero no se retira: simplemente busca otro lugar donde quedarse. Los perpetuos on-chain se han convertido en un refugio para el capital.
🏷️ #HYPE #Hyperliquid #逆势 #PerpetuosOnChain
🎯 El mercado cae poco a poco, pero HYPE sube un 18% en un día
📰 Cotiza a 93,45 dólares, tras subir desde 78,7 hasta tocar los 96,7. BTC cae un 1,7%, pero HYPE logró seguir su propio rumbo.
💬 En el fondo, durante un mercado bajista el dinero no se retira: simplemente busca otro lugar donde quedarse. Los perpetuos on-chain se han convertido en un refugio para el capital.
🏷️ #HYPE #Hyperliquid #逆势 #PerpetuosOnChain
📰 Cotiza a 93,45 dólares, tras subir desde 78,7 hasta tocar los 96,7. BTC cae un 1,7%, pero HYPE logró seguir su propio rumbo.
💬 En el fondo, durante un mercado bajista el dinero no se retira: simplemente busca otro lugar donde quedarse. Los perpetuos on-chain se han convertido en un refugio para el capital.
🏷️ #HYPE #Hyperliquid #逆势 #PerpetuosOnChain
114
·
--
Alcista
🚨 $HYPE ¿LISTO PARA OTRA CAÍDA? 📉
La presión aumenta en torno a $HYPE, ¡y los alcistas deben tener cuidado! 👀
⚠️ Si continúa la presión vendedora y se rompe el soporte clave, podríamos ver otro tramo a la baja.
🐂 Escenario alcista: Entran compradores, se recupera el impulso y $HYPE vuelve a subir.
🐻 Escenario bajista: La débil demanda y la toma continua de ganancias empujan el precio a la baja.
El próximo movimiento podría ser decisivo. ¡No ignores el riesgo, pero tampoco subestimes una posible reversión!
🔥 ¿Qué piensas? ¿$HYPE seguirá bajando o se están preparando los alcistas para regresar?
#HYPE #Crypto #ALTCOİNS
🚨 $HYPE ¿LISTO PARA OTRA CAÍDA? 📉
La presión aumenta en torno a $HYPE , ¡y los alcistas deben tener cuidado! 👀
⚠️ Si continúa la presión vendedora y se rompe el soporte clave, podríamos ver otro tramo a la baja.
🐂 Escenario alcista: Entran compradores, se recupera el impulso y $HYPE vuelve a subir.
🐻 Escenario bajista: La débil demanda y la toma continua de ganancias empujan el precio a la baja.
El próximo movimiento podría ser decisivo. ¡No ignores el riesgo, pero tampoco subestimes una posible reversión!
🔥 ¿Qué piensas? ¿$HYPE seguirá bajando o se están preparando los alcistas para regresar?
#HYPE #Crypto #ALTCOİNS
La presión aumenta en torno a $HYPE , ¡y los alcistas deben tener cuidado! 👀
⚠️ Si continúa la presión vendedora y se rompe el soporte clave, podríamos ver otro tramo a la baja.
🐂 Escenario alcista: Entran compradores, se recupera el impulso y $HYPE vuelve a subir.
🐻 Escenario bajista: La débil demanda y la toma continua de ganancias empujan el precio a la baja.
El próximo movimiento podría ser decisivo. ¡No ignores el riesgo, pero tampoco subestimes una posible reversión!
🔥 ¿Qué piensas? ¿$HYPE seguirá bajando o se están preparando los alcistas para regresar?
#HYPE #Crypto #ALTCOİNS
1
251
·
--
$HYPE /USDT – Configuración de ruptura alcista**
HYPE cotiza alrededor de **$87.50**, y estoy observando de cerca la siguiente zona de resistencia. Los compradores deben recuperar el nivel de $88.90 para confirmar un impulso alcista más fuerte.
**Dirección de la operación:** LARGO
**Zona de entrada:** $88.40 – $89.00 (tras confirmar la ruptura)
**Stop loss:** $86.40
**Niveles de toma de ganancias:**
- TP1: $90.80
- TP2: $93.15
- TP3: $96.30
**Niveles clave a observar:**
Soporte: $87.50 – $85.40
Resistencia: $88.90 – $90.85
Quiero ver una ruptura fuerte con volumen antes de entrar. Si el precio no logra mantenerse por encima del soporte, evitaré perseguir el movimiento.
Opera con disciplina y gestiona el riesgo con cuidado.
#HYPE #Hyperliquid #cryptotrading
$HYPE /USDT – Configuración de ruptura alcista**
HYPE cotiza alrededor de **$87.50**, y estoy observando de cerca la siguiente zona de resistencia. Los compradores deben recuperar el nivel de $88.90 para confirmar un impulso alcista más fuerte.
**Dirección de la operación:** LARGO
**Zona de entrada:** $88.40 – $89.00 (tras confirmar la ruptura)
**Stop loss:** $86.40
**Niveles de toma de ganancias:**
- TP1: $90.80
- TP2: $93.15
- TP3: $96.30
**Niveles clave a observar:**
Soporte: $87.50 – $85.40
Resistencia: $88.90 – $90.85
Quiero ver una ruptura fuerte con volumen antes de entrar. Si el precio no logra mantenerse por encima del soporte, evitaré perseguir el movimiento.
Opera con disciplina y gestiona el riesgo con cuidado.
#HYPE #Hyperliquid #cryptotrading
HYPE cotiza alrededor de **$87.50**, y estoy observando de cerca la siguiente zona de resistencia. Los compradores deben recuperar el nivel de $88.90 para confirmar un impulso alcista más fuerte.
**Dirección de la operación:** LARGO
**Zona de entrada:** $88.40 – $89.00 (tras confirmar la ruptura)
**Stop loss:** $86.40
**Niveles de toma de ganancias:**
- TP1: $90.80
- TP2: $93.15
- TP3: $96.30
**Niveles clave a observar:**
Soporte: $87.50 – $85.40
Resistencia: $88.90 – $90.85
Quiero ver una ruptura fuerte con volumen antes de entrar. Si el precio no logra mantenerse por encima del soporte, evitaré perseguir el movimiento.
Opera con disciplina y gestiona el riesgo con cuidado.
#HYPE #Hyperliquid #cryptotrading
1
362
·
--
Ver traducción
$HYPE #HYPE 🚀
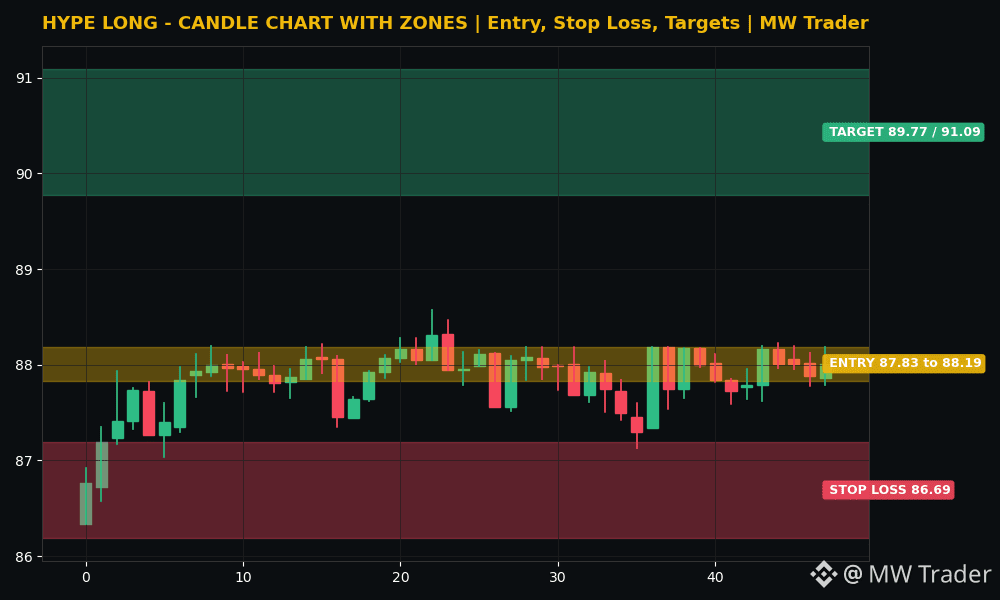
Direction: LONG 🚀
Entry zone: 87.83 to 88.19
Stop loss: 86.69
Target 1: 89.77
Target 2: 91.09
Hyperliquid is trading near 88.01 dollars, up 1.51 percent in 24 hours, inside a range of 86.33 to 88.57, and it led the whole week with a 15.3 percent gain. Source: CoinPulseHQ week wrap, 1 November. My reading is that this is relative strength, not a one day spike. 📈 The recent closes were flat and firm, 88.01, then 88.01, then 87.88, then 88.01, which is a base holding near the highs. A long from the current zone, with a stop below 86.69, targets 89.77 first and then 91.09 if the range high breaks. A fall back under 86.69 kills the idea without debate.
Futures trading is risky. Trade small, use a stop loss, and do your own research. This is my reading, not a guaranteed signal.
Does Hyperliquid break 88.57 resistance first, or fall back to 86.69? 🤔
Follow for more trades.
#Hyperliquid #Crypto #FuturesTrading #TradingSignals
$HYPE #HYPE 🚀
Direction: LONG 🚀
Entry zone: 87.83 to 88.19
Stop loss: 86.69
Target 1: 89.77
Target 2: 91.09
Hyperliquid is trading near 88.01 dollars, up 1.51 percent in 24 hours, inside a range of 86.33 to 88.57, and it led the whole week with a 15.3 percent gain. Source: CoinPulseHQ week wrap, 1 November. My reading is that this is relative strength, not a one day spike. 📈 The recent closes were flat and firm, 88.01, then 88.01, then 87.88, then 88.01, which is a base holding near the highs. A long from the current zone, with a stop below 86.69, targets 89.77 first and then 91.09 if the range high breaks. A fall back under 86.69 kills the idea without debate.
Futures trading is risky. Trade small, use a stop loss, and do your own research. This is my reading, not a guaranteed signal.
Does Hyperliquid break 88.57 resistance first, or fall back to 86.69? 🤔
Follow for more trades.
#Hyperliquid #Crypto #FuturesTrading #TradingSignals
Direction: LONG 🚀
Entry zone: 87.83 to 88.19
Stop loss: 86.69
Target 1: 89.77
Target 2: 91.09
Hyperliquid is trading near 88.01 dollars, up 1.51 percent in 24 hours, inside a range of 86.33 to 88.57, and it led the whole week with a 15.3 percent gain. Source: CoinPulseHQ week wrap, 1 November. My reading is that this is relative strength, not a one day spike. 📈 The recent closes were flat and firm, 88.01, then 88.01, then 87.88, then 88.01, which is a base holding near the highs. A long from the current zone, with a stop below 86.69, targets 89.77 first and then 91.09 if the range high breaks. A fall back under 86.69 kills the idea without debate.
Futures trading is risky. Trade small, use a stop loss, and do your own research. This is my reading, not a guaranteed signal.
Does Hyperliquid break 88.57 resistance first, or fall back to 86.69? 🤔
Follow for more trades.
#Hyperliquid #Crypto #FuturesTrading #TradingSignals
·
--
Ver traducción
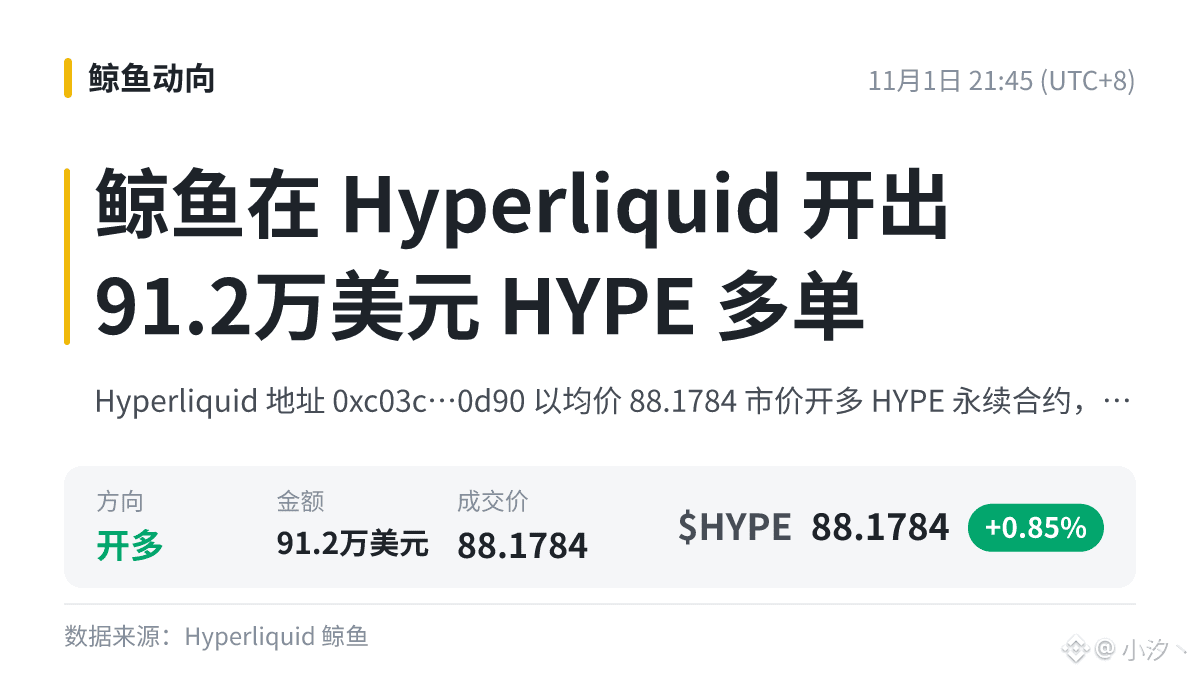
大资金有动静?
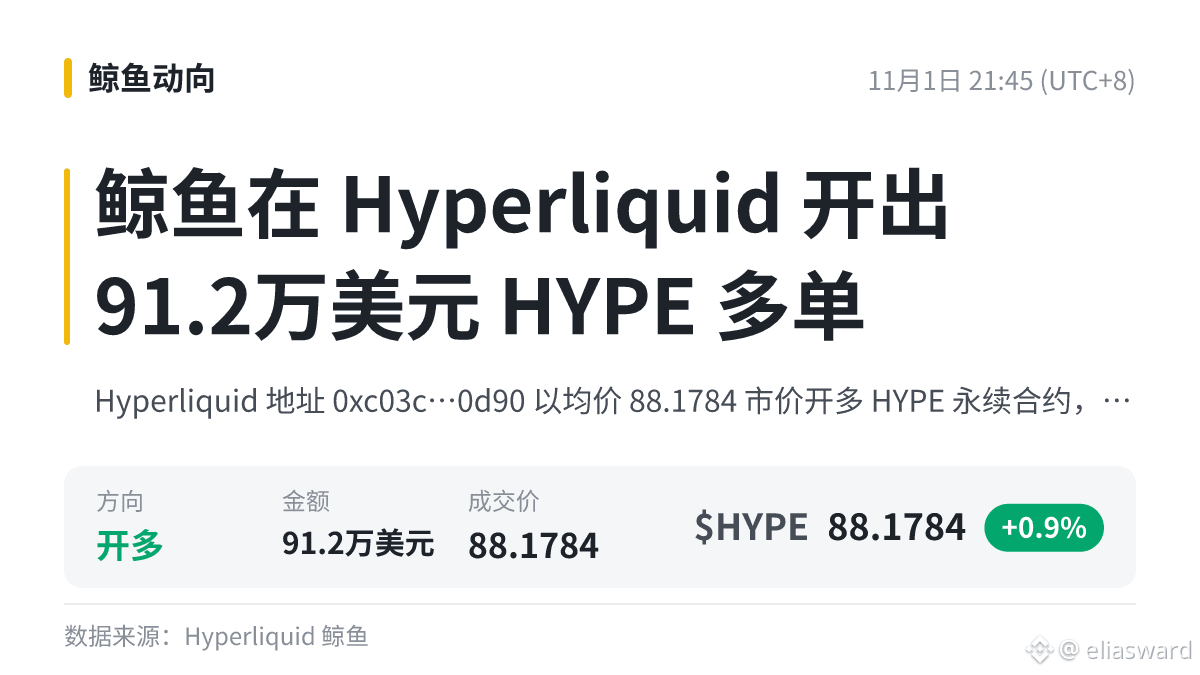
0xc03c…0d90 刚刚在 Hyperliquid 开多 $HYPE ,金额 91.2万美元,价格在 88.1784 附近。
这是一笔偏多的操作,盯这个地址接下来是继续加仓还是反手撤退。
留言聊聊,也许有新思路。
#HYPE
大资金有动静?
0xc03c…0d90 刚刚在 Hyperliquid 开多 $HYPE ,金额 91.2万美元,价格在 88.1784 附近。
这是一笔偏多的操作,盯这个地址接下来是继续加仓还是反手撤退。
留言聊聊,也许有新思路。
#HYPE
0xc03c…0d90 刚刚在 Hyperliquid 开多 $HYPE ,金额 91.2万美元,价格在 88.1784 附近。
这是一笔偏多的操作,盯这个地址接下来是继续加仓还是反手撤退。
留言聊聊,也许有新思路。
#HYPE
1

·
--
Ver traducción
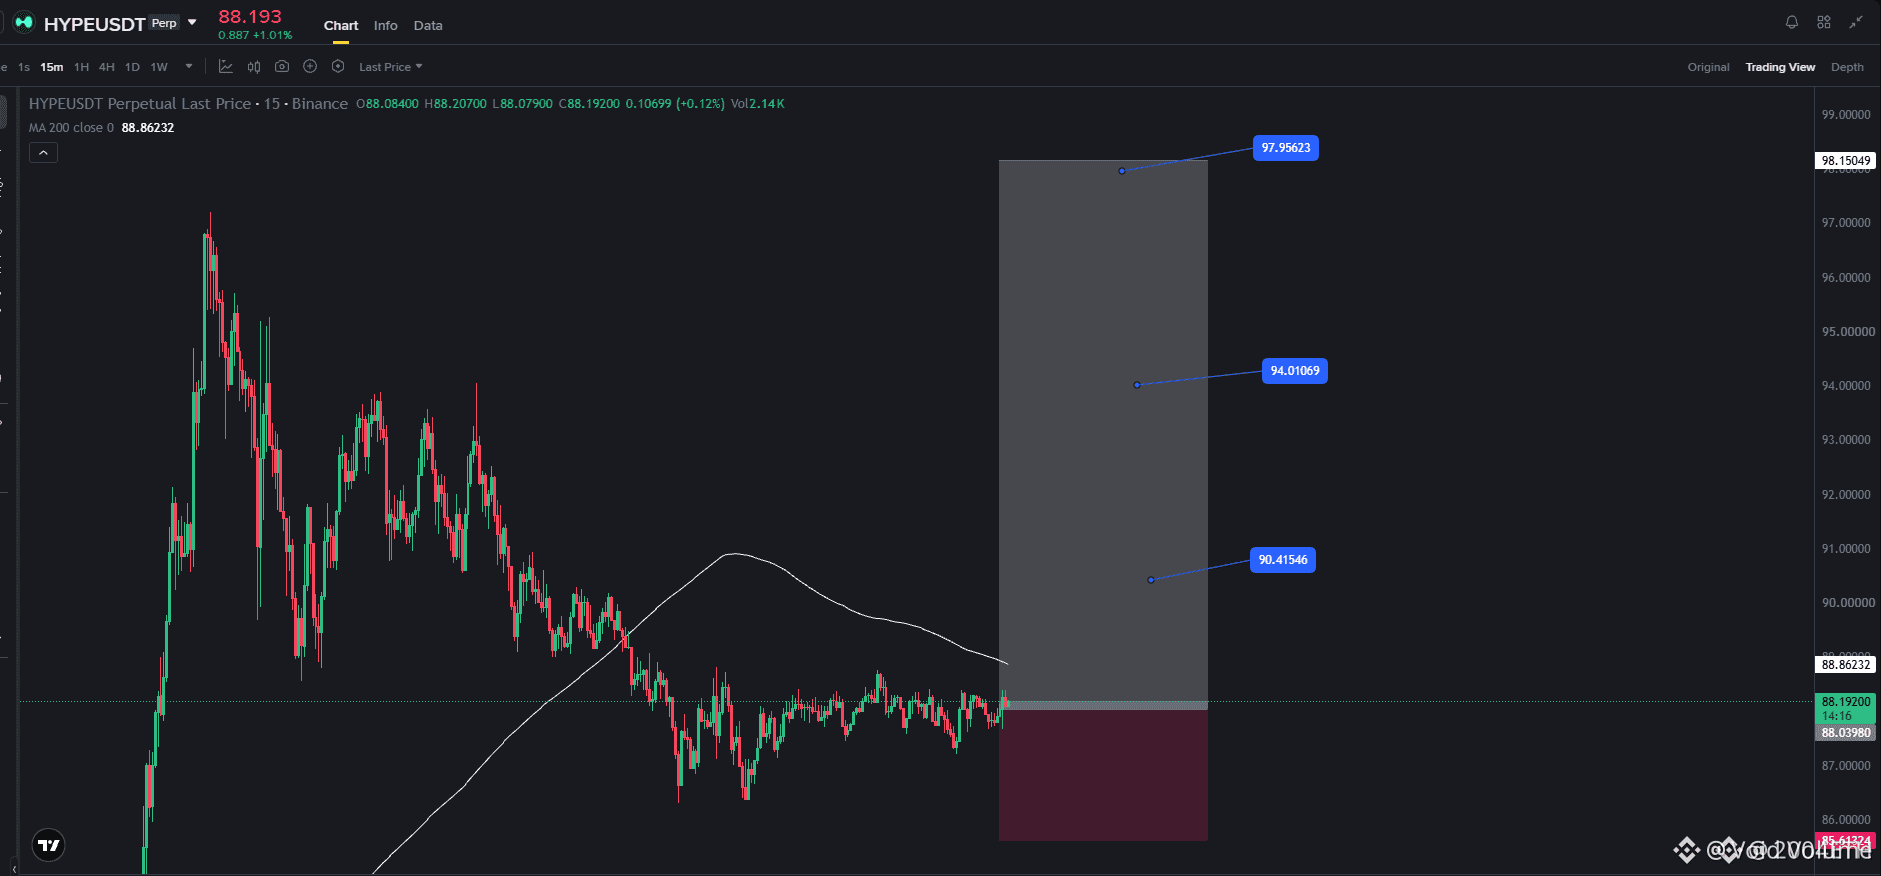
🚨 $HYPE DEFENDS KEY DEMAND ZONE AS INSTITUTIONAL ORDER FLOW FLIPS BULLISH! 🦈
Entry: $87.70 - $88.20 ⚡
Target: $90.42, $94.01, $97.96 🎯
Stop Loss: $85.61 🛑
📌 Price action on $HYPE is respecting a well-defined institutional demand cluster between $87.70 and $88.20 after clearing local sell-side liquidity. 🌊 Buyers are stepping in decisively to absorb sell pressure, setting up an efficient expansion toward overhead fair value gaps.
💡 With structural invalidation secured below $85.61, this setup offers an asymmetric risk-to-reward profile targeting premium price levels up to $97.96. 💬 Are you executing within this accumulation range or waiting for a confirmed market structure break? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #HYPE #LongSetup #PriceAction #SmartMoney #Crypto
🎯 🦈
🚨 $HYPE DEFENDS KEY DEMAND ZONE AS INSTITUTIONAL ORDER FLOW FLIPS BULLISH! 🦈
Entry: $87.70 - $88.20 ⚡
Target: $90.42, $94.01, $97.96 🎯
Stop Loss: $85.61 🛑
📌 Price action on $HYPE is respecting a well-defined institutional demand cluster between $87.70 and $88.20 after clearing local sell-side liquidity. 🌊 Buyers are stepping in decisively to absorb sell pressure, setting up an efficient expansion toward overhead fair value gaps.
💡 With structural invalidation secured below $85.61, this setup offers an asymmetric risk-to-reward profile targeting premium price levels up to $97.96. 💬 Are you executing within this accumulation range or waiting for a confirmed market structure break? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #HYPE #LongSetup #PriceAction #SmartMoney #Crypto
🎯 🦈
Entry: $87.70 - $88.20 ⚡
Target: $90.42, $94.01, $97.96 🎯
Stop Loss: $85.61 🛑
📌 Price action on $HYPE is respecting a well-defined institutional demand cluster between $87.70 and $88.20 after clearing local sell-side liquidity. 🌊 Buyers are stepping in decisively to absorb sell pressure, setting up an efficient expansion toward overhead fair value gaps.
💡 With structural invalidation secured below $85.61, this setup offers an asymmetric risk-to-reward profile targeting premium price levels up to $97.96. 💬 Are you executing within this accumulation range or waiting for a confirmed market structure break? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #HYPE #LongSetup #PriceAction #SmartMoney #Crypto
🎯 🦈
5
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#WithdrawalsBack: 15 networks live
610 visualizaciones
30 participa(n) en el debate
2
#BinanceUpdatesProofofReservesAddresses
39,418 visualizaciones
818 participa(n) en el debate
3
#BinanceToResumePhaseOneOfWithdrawals
71,789 visualizaciones
1,057 participa(n) en el debate
4
#BinanceHadAlreadyCovered$6BofHackLoss
5,742 visualizaciones
104 participa(n) en el debate
5
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
32,159 visualizaciones
117 participa(n) en el debate
6
#BinanceSAFUFundTransferCompleted7499BTC
145,191 visualizaciones
1,885 participa(n) en el debate
7
#CZDismissesClaimsBinanceHackWasPredicted
31,317 visualizaciones
449 participa(n) en el debate
8
#BinanceRecovery90% of stolen assets
271,210 visualizaciones
260 participa(n) en el debate
9
#B14gReportsUnauthorizedTransferOfAbout97MCORE
9,452 visualizaciones
180 participa(n) en el debate
10
#USSpotETHETFsPost23StraightDaysOfNetOutflows
9,433 visualizaciones
154 participa(n) en el debate