
Ayesha Ai
1.6k Beiträge
Ayesha Ai
Melden
Nutzer blockieren
Crypto Insights ✨Content creator ✨ Market Trends 💛
223 Following
19.3K+ Follower
3.8K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
·
--
Die erste FOMC-Kerze könnte uns sehr wenig verraten 👀
Eine Sache, die ich aus großen Fed-Tagen gelernt habe: Die erste Marktreaktion ist nicht immer die eigentliche Reaktion.
Alle schauen darauf, ob die Fed diesen September die Zinsen ändert, aber ich schaue darauf, was nach der Ankündigung passiert.
Wenn die Politik restriktiver wird, könnten BTC und Tech-Aktien zunächst unter Druck geraten, während sich die Märkte an strengere Finanzierungsbedingungen anpassen. Gold könnte ebenfalls scharf reagieren, wenn Händler Renditen und den Dollar neu bewerten.
Aber meine wichtigste Frage ist diese:
Hält die erste Bewegung tatsächlich?
Manchmal fällt BTC sofort und Käufer absorbieren den Verkauf. Manchmal steigen die Märkte aufgrund der Schlagzeile, nur um sich später wieder zu drehen, wenn Trader die Fed-Erklärung und die Forward Guidance verdauen.
Statt der ersten Kerze hinterherzulaufen, werde ich darauf achten:
🔸 BTC-Reaktion und Handelsvolumen
🔸 Renditen US-Treasuries
🔸 Stärke des Dollars
🔸 Momentum bei Tech-Aktien
🔸 Golds Reaktion
🔸 Und vor allem: die Guidance der Fed dazu, was als Nächstes kommt
Für mich zählt die Bestätigung mehr als die erste Bewegung.
Die Zinsentscheidung erzeugt die Schlagzeile. Die Reaktion des Marktes danach zeigt uns, wie Anleger sie tatsächlich interpretiert haben.
Handelst du die Ankündigung oder wartest du, bis sich die Volatilität gelegt hat?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
Die erste FOMC-Kerze könnte uns sehr wenig verraten 👀
Eine Sache, die ich aus großen Fed-Tagen gelernt habe: Die erste Marktreaktion ist nicht immer die eigentliche Reaktion.
Alle schauen darauf, ob die Fed diesen September die Zinsen ändert, aber ich schaue darauf, was nach der Ankündigung passiert.
Wenn die Politik restriktiver wird, könnten BTC und Tech-Aktien zunächst unter Druck geraten, während sich die Märkte an strengere Finanzierungsbedingungen anpassen. Gold könnte ebenfalls scharf reagieren, wenn Händler Renditen und den Dollar neu bewerten.
Aber meine wichtigste Frage ist diese:
Hält die erste Bewegung tatsächlich?
Manchmal fällt BTC sofort und Käufer absorbieren den Verkauf. Manchmal steigen die Märkte aufgrund der Schlagzeile, nur um sich später wieder zu drehen, wenn Trader die Fed-Erklärung und die Forward Guidance verdauen.
Statt der ersten Kerze hinterherzulaufen, werde ich darauf achten:
🔸 BTC-Reaktion und Handelsvolumen
🔸 Renditen US-Treasuries
🔸 Stärke des Dollars
🔸 Momentum bei Tech-Aktien
🔸 Golds Reaktion
🔸 Und vor allem: die Guidance der Fed dazu, was als Nächstes kommt
Für mich zählt die Bestätigung mehr als die erste Bewegung.
Die Zinsentscheidung erzeugt die Schlagzeile. Die Reaktion des Marktes danach zeigt uns, wie Anleger sie tatsächlich interpretiert haben.
Handelst du die Ankündigung oder wartest du, bis sich die Volatilität gelegt hat?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
Eine Sache, die ich aus großen Fed-Tagen gelernt habe: Die erste Marktreaktion ist nicht immer die eigentliche Reaktion.
Alle schauen darauf, ob die Fed diesen September die Zinsen ändert, aber ich schaue darauf, was nach der Ankündigung passiert.
Wenn die Politik restriktiver wird, könnten BTC und Tech-Aktien zunächst unter Druck geraten, während sich die Märkte an strengere Finanzierungsbedingungen anpassen. Gold könnte ebenfalls scharf reagieren, wenn Händler Renditen und den Dollar neu bewerten.
Aber meine wichtigste Frage ist diese:
Hält die erste Bewegung tatsächlich?
Manchmal fällt BTC sofort und Käufer absorbieren den Verkauf. Manchmal steigen die Märkte aufgrund der Schlagzeile, nur um sich später wieder zu drehen, wenn Trader die Fed-Erklärung und die Forward Guidance verdauen.
Statt der ersten Kerze hinterherzulaufen, werde ich darauf achten:
🔸 BTC-Reaktion und Handelsvolumen
🔸 Renditen US-Treasuries
🔸 Stärke des Dollars
🔸 Momentum bei Tech-Aktien
🔸 Golds Reaktion
🔸 Und vor allem: die Guidance der Fed dazu, was als Nächstes kommt
Für mich zählt die Bestätigung mehr als die erste Bewegung.
Die Zinsentscheidung erzeugt die Schlagzeile. Die Reaktion des Marktes danach zeigt uns, wie Anleger sie tatsächlich interpretiert haben.
Handelst du die Ankündigung oder wartest du, bis sich die Volatilität gelegt hat?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
290
·
--
Ich habe gerade über Marktdaten nachgedacht und mir ist aufgefallen, wie seltsam es ist, dass wir sie normalerweise so behandeln, als würde eine Börse sie einfach bereitstellen. Aber die nützlichen Daten existieren nur, weil echte Menschen weiter handeln, abwickeln, Eigentum übertragen, Prüfungen nicht bestehen und wieder zurückkommen. Der Markt erzeugt seine eigenen Informationen, während er arbeitet.
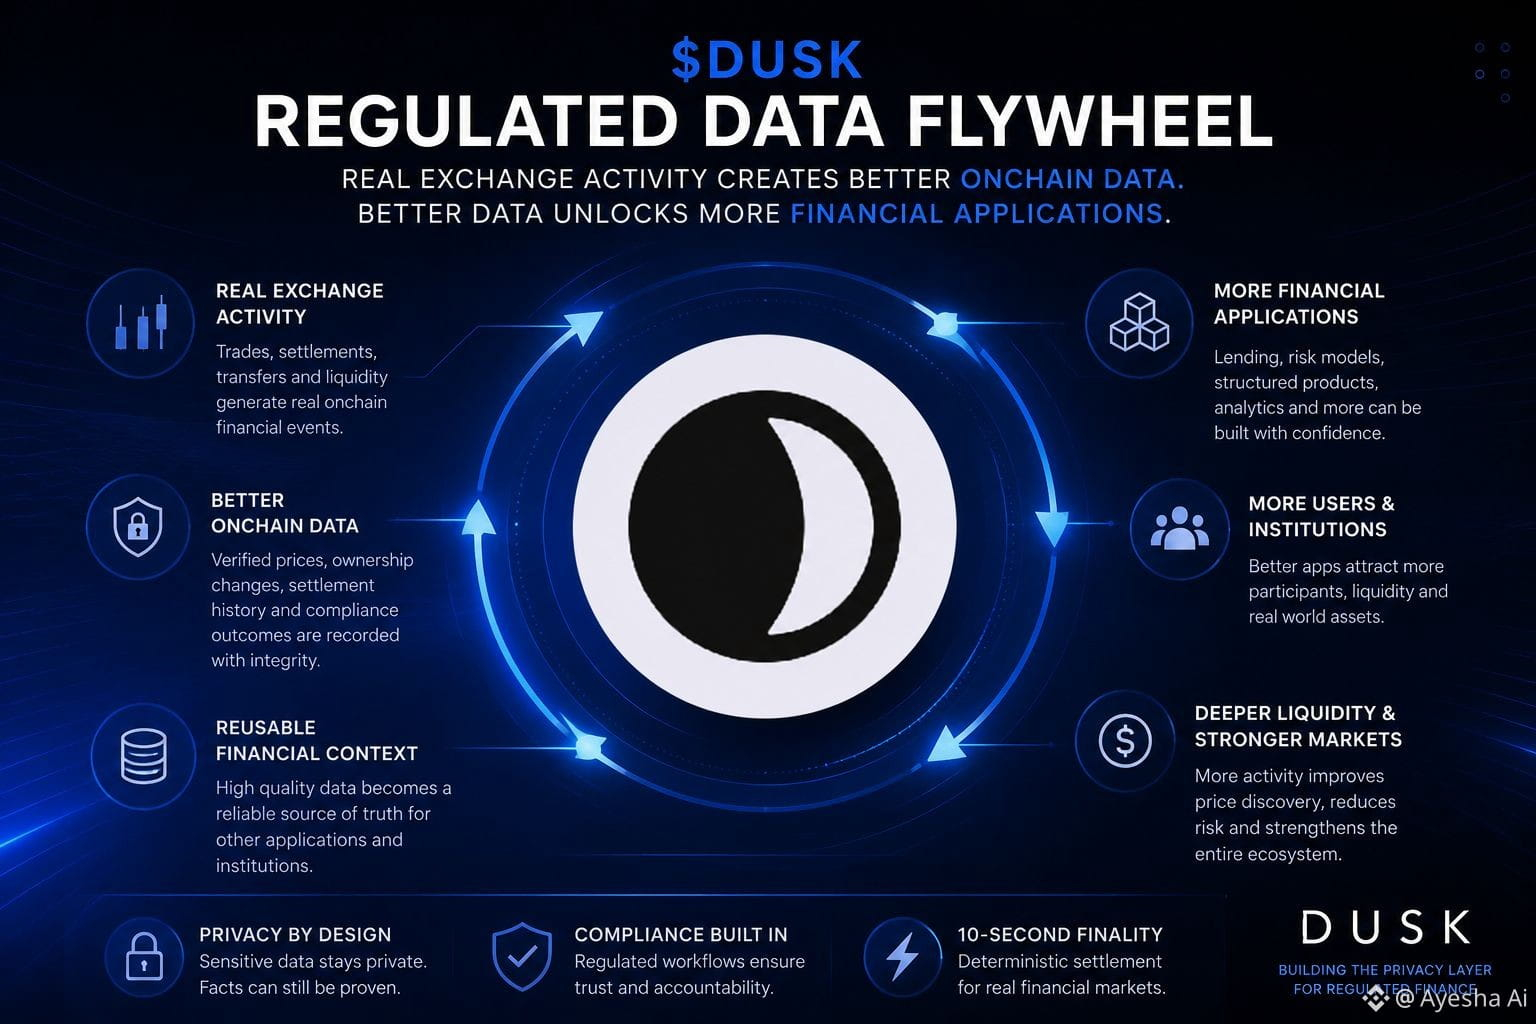
Das lässt mich ein mögliches Regulated Data Flywheel um $DUSK herum erkennen.
Wenn regulierte Wertpapiere tatsächlich über die Dusk-Infrastruktur gehandelt werden, könnte jede abgeschlossene Aktion einen nützlichen Onchain-Zustand hinterlassen: Preise, Liquiditätstiefe, Abwicklungsverlauf, Eigentumswechsel, vielleicht sogar verifizierte Compliance-Ergebnisse – ohne die darunterliegende private Information offenzulegen.
Dann beginnt eine weitere Ebene, die von diesen Antworten abhängt.
Eine Lending-App könnte Sicherheiten anhand des tatsächlichen Marktverhaltens bepreisen. Risikosysteme könnten den Abwicklungsverlauf beobachten. Andere Finanz-Apps könnten verifizierte Asset-Zustände nutzen, statt ihr Bild irgendwo außerhalb der Kette (offchain) neu aufzubauen.
Aber dieses Flywheel hat ein unangenehmes Startproblem. Bessere Anwendungen brauchen nützliche Daten, während nützliche Daten genug echte Aktivität benötigen, um sie zu erzeugen.
Und mehr Daten bedeuten nicht automatisch bessere Daten. Dünnes Trading kann sehr präzise aussehende Signale aus sehr wenig ökonomischer Realität erzeugen.
Vielleicht ist die wichtige Schwelle also nicht Transaktionen.
Sondern der Moment, wenn $DUSK activity tief genug wird, dass sich eine andere Finanzanwendung sicher darauf verlassen kann, was der Markt bereits gelernt hat.
#dusk $DUSK @Dusk_Foundation
Ich habe gerade über Marktdaten nachgedacht und mir ist aufgefallen, wie seltsam es ist, dass wir sie normalerweise so behandeln, als würde eine Börse sie einfach bereitstellen. Aber die nützlichen Daten existieren nur, weil echte Menschen weiter handeln, abwickeln, Eigentum übertragen, Prüfungen nicht bestehen und wieder zurückkommen. Der Markt erzeugt seine eigenen Informationen, während er arbeitet.
Das lässt mich ein mögliches Regulated Data Flywheel um $DUSK herum erkennen.
Wenn regulierte Wertpapiere tatsächlich über die Dusk-Infrastruktur gehandelt werden, könnte jede abgeschlossene Aktion einen nützlichen Onchain-Zustand hinterlassen: Preise, Liquiditätstiefe, Abwicklungsverlauf, Eigentumswechsel, vielleicht sogar verifizierte Compliance-Ergebnisse – ohne die darunterliegende private Information offenzulegen.
Dann beginnt eine weitere Ebene, die von diesen Antworten abhängt.
Eine Lending-App könnte Sicherheiten anhand des tatsächlichen Marktverhaltens bepreisen. Risikosysteme könnten den Abwicklungsverlauf beobachten. Andere Finanz-Apps könnten verifizierte Asset-Zustände nutzen, statt ihr Bild irgendwo außerhalb der Kette (offchain) neu aufzubauen.
Aber dieses Flywheel hat ein unangenehmes Startproblem. Bessere Anwendungen brauchen nützliche Daten, während nützliche Daten genug echte Aktivität benötigen, um sie zu erzeugen.
Und mehr Daten bedeuten nicht automatisch bessere Daten. Dünnes Trading kann sehr präzise aussehende Signale aus sehr wenig ökonomischer Realität erzeugen.
Vielleicht ist die wichtige Schwelle also nicht Transaktionen.
Sondern der Moment, wenn $DUSK activity tief genug wird, dass sich eine andere Finanzanwendung sicher darauf verlassen kann, was der Markt bereits gelernt hat.
#dusk $DUSK @Dusk
Das lässt mich ein mögliches Regulated Data Flywheel um $DUSK herum erkennen.
Wenn regulierte Wertpapiere tatsächlich über die Dusk-Infrastruktur gehandelt werden, könnte jede abgeschlossene Aktion einen nützlichen Onchain-Zustand hinterlassen: Preise, Liquiditätstiefe, Abwicklungsverlauf, Eigentumswechsel, vielleicht sogar verifizierte Compliance-Ergebnisse – ohne die darunterliegende private Information offenzulegen.
Dann beginnt eine weitere Ebene, die von diesen Antworten abhängt.
Eine Lending-App könnte Sicherheiten anhand des tatsächlichen Marktverhaltens bepreisen. Risikosysteme könnten den Abwicklungsverlauf beobachten. Andere Finanz-Apps könnten verifizierte Asset-Zustände nutzen, statt ihr Bild irgendwo außerhalb der Kette (offchain) neu aufzubauen.
Aber dieses Flywheel hat ein unangenehmes Startproblem. Bessere Anwendungen brauchen nützliche Daten, während nützliche Daten genug echte Aktivität benötigen, um sie zu erzeugen.
Und mehr Daten bedeuten nicht automatisch bessere Daten. Dünnes Trading kann sehr präzise aussehende Signale aus sehr wenig ökonomischer Realität erzeugen.
Vielleicht ist die wichtige Schwelle also nicht Transaktionen.
Sondern der Moment, wenn $DUSK activity tief genug wird, dass sich eine andere Finanzanwendung sicher darauf verlassen kann, was der Markt bereits gelernt hat.
#dusk $DUSK @Dusk
2
4
183
·
--
Ein Sicherheitstitel, der die Hand wechselt, ist wahrscheinlich der wenig interessanteste Teil seines Lebens. Daran habe ich eben gedacht, weil die meisten RWA-Kennzahlen noch immer mit Emission und Handelsvolumen besessen sind, während der teure Teil oft genau zwischen diesen Momenten passiert.
Ein Emittent erzeugt den Vermögenswert. Ein anderes System prüft den Investor. Wieder jemand anderes erfasst das Eigentum. Der Handel findet an anderer Stelle statt. Abwicklung, Zahlungen, Offenlegungen, Corporate Actions … jeder Schritt kann still und leise eine weitere Datenbank einführen, die dem vorherigen System vertrauen oder es abgleichen muss.
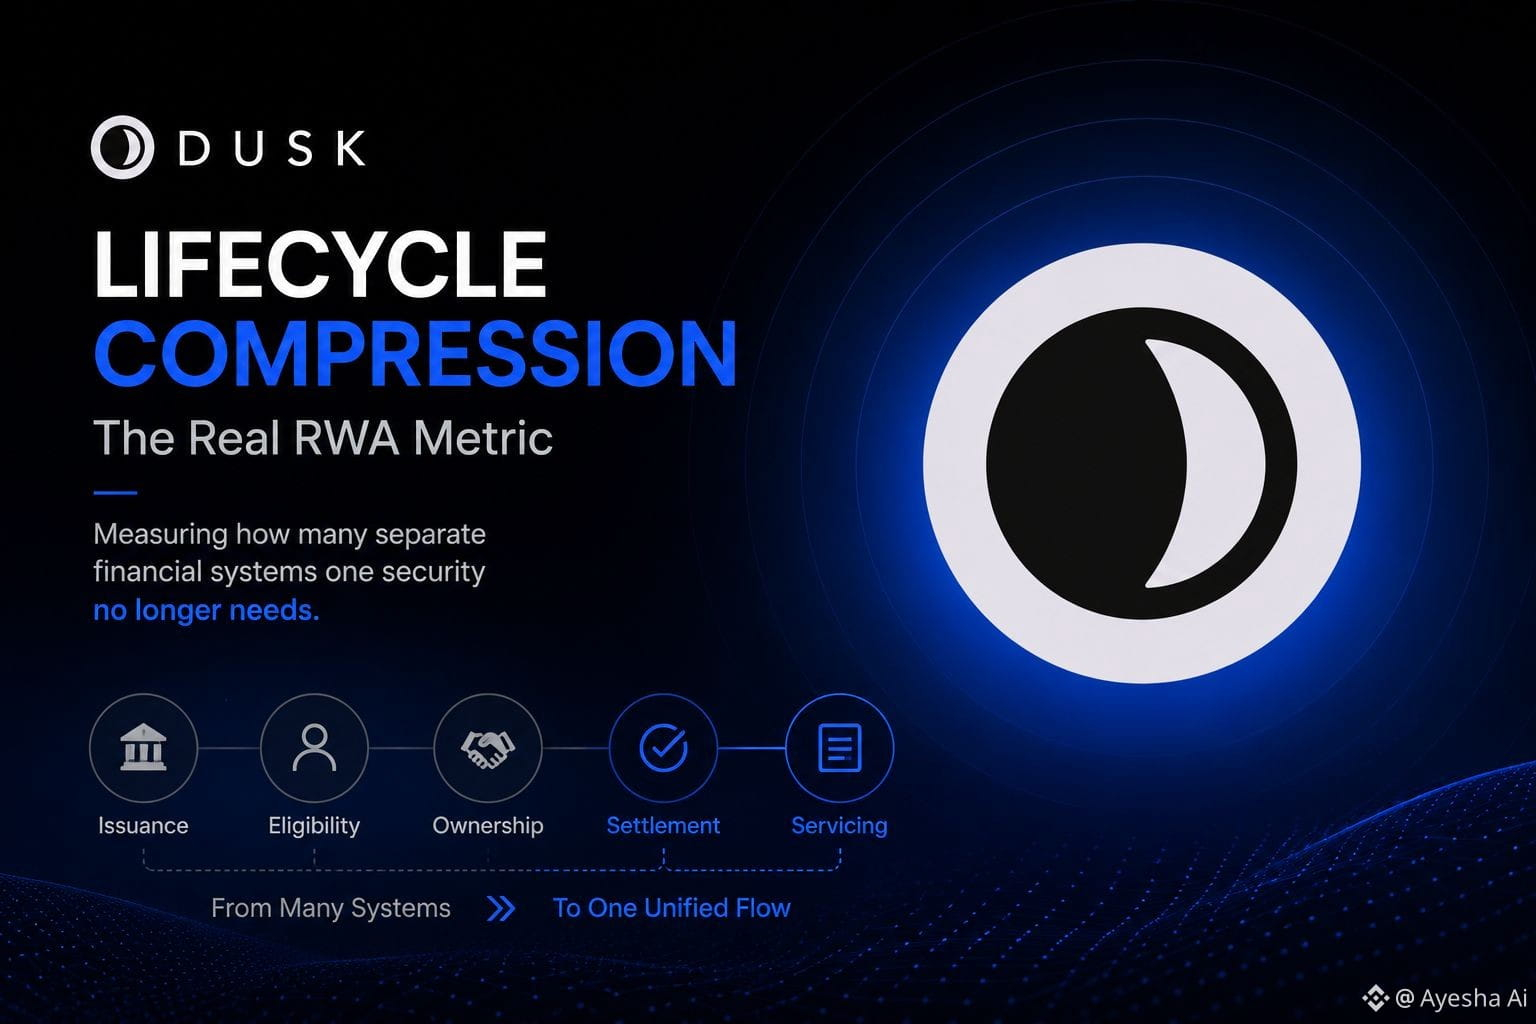
Das lässt mich fragen, ob $DUSK should durch etwas gemessen werden sollte, das näher an Lifecycle-Compression (Lebenszyklus-Kompression) herankommt.
Nicht wie viele Vermögenswerte die Kette erreicht haben, sondern wie viele separate Finanzsysteme ein einzelner Vermögenswert nicht mehr braucht.
Wenn Dusk Trade, DuskEVM, Identitäts- und Compliance-Logik einen Vermögenswert von der Emission über die Eignung, das Eigentum, die Abwicklung und die spätere Betreuung hinweg bewegen können, ohne seinen Zustand wiederholt woanders exportieren zu müssen, dann ist das interessante Ergebnis eigentlich Subtraktion.
Fünf Systeme werden drei. Drei werden zwei.
Aber Kompression kann auch Abhängigkeiten verstecken. Ein Workflow kann wie einheitlich aussehen, während er dennoch auf externe Institutionen angewiesen ist, um die Antworten zu liefern, die Dusk übernimmt.
Vielleicht braucht die Kennzahl also zwei Zahlen: entfernte Systeme und verbleibende Abhängigkeiten von externem Vertrauen.
Ein RWA-Stack kann kürzer werden, ohne notwendigerweise selbstständiger zu werden.
#dusk $DUSK @Dusk_Foundation
Ein Sicherheitstitel, der die Hand wechselt, ist wahrscheinlich der wenig interessanteste Teil seines Lebens. Daran habe ich eben gedacht, weil die meisten RWA-Kennzahlen noch immer mit Emission und Handelsvolumen besessen sind, während der teure Teil oft genau zwischen diesen Momenten passiert.
Ein Emittent erzeugt den Vermögenswert. Ein anderes System prüft den Investor. Wieder jemand anderes erfasst das Eigentum. Der Handel findet an anderer Stelle statt. Abwicklung, Zahlungen, Offenlegungen, Corporate Actions … jeder Schritt kann still und leise eine weitere Datenbank einführen, die dem vorherigen System vertrauen oder es abgleichen muss.
Das lässt mich fragen, ob $DUSK should durch etwas gemessen werden sollte, das näher an Lifecycle-Compression (Lebenszyklus-Kompression) herankommt.
Nicht wie viele Vermögenswerte die Kette erreicht haben, sondern wie viele separate Finanzsysteme ein einzelner Vermögenswert nicht mehr braucht.
Wenn Dusk Trade, DuskEVM, Identitäts- und Compliance-Logik einen Vermögenswert von der Emission über die Eignung, das Eigentum, die Abwicklung und die spätere Betreuung hinweg bewegen können, ohne seinen Zustand wiederholt woanders exportieren zu müssen, dann ist das interessante Ergebnis eigentlich Subtraktion.
Fünf Systeme werden drei. Drei werden zwei.
Aber Kompression kann auch Abhängigkeiten verstecken. Ein Workflow kann wie einheitlich aussehen, während er dennoch auf externe Institutionen angewiesen ist, um die Antworten zu liefern, die Dusk übernimmt.
Vielleicht braucht die Kennzahl also zwei Zahlen: entfernte Systeme und verbleibende Abhängigkeiten von externem Vertrauen.
Ein RWA-Stack kann kürzer werden, ohne notwendigerweise selbstständiger zu werden.
#dusk $DUSK @Dusk
Ein Emittent erzeugt den Vermögenswert. Ein anderes System prüft den Investor. Wieder jemand anderes erfasst das Eigentum. Der Handel findet an anderer Stelle statt. Abwicklung, Zahlungen, Offenlegungen, Corporate Actions … jeder Schritt kann still und leise eine weitere Datenbank einführen, die dem vorherigen System vertrauen oder es abgleichen muss.
Das lässt mich fragen, ob $DUSK should durch etwas gemessen werden sollte, das näher an Lifecycle-Compression (Lebenszyklus-Kompression) herankommt.
Nicht wie viele Vermögenswerte die Kette erreicht haben, sondern wie viele separate Finanzsysteme ein einzelner Vermögenswert nicht mehr braucht.
Wenn Dusk Trade, DuskEVM, Identitäts- und Compliance-Logik einen Vermögenswert von der Emission über die Eignung, das Eigentum, die Abwicklung und die spätere Betreuung hinweg bewegen können, ohne seinen Zustand wiederholt woanders exportieren zu müssen, dann ist das interessante Ergebnis eigentlich Subtraktion.
Fünf Systeme werden drei. Drei werden zwei.
Aber Kompression kann auch Abhängigkeiten verstecken. Ein Workflow kann wie einheitlich aussehen, während er dennoch auf externe Institutionen angewiesen ist, um die Antworten zu liefern, die Dusk übernimmt.
Vielleicht braucht die Kennzahl also zwei Zahlen: entfernte Systeme und verbleibende Abhängigkeiten von externem Vertrauen.
Ein RWA-Stack kann kürzer werden, ohne notwendigerweise selbstständiger zu werden.
#dusk $DUSK @Dusk
1
3
123
·
--
Ein reguliertes Asset, das Ketten überschreitet, fühlt sich ein wenig an wie das Mitführen eines Passes durch mehrere Grenzen. Das Objekt bleibt das Gleiche. Was sich ändert, ist, wer die daran angebrachten Dokumente erkennt.
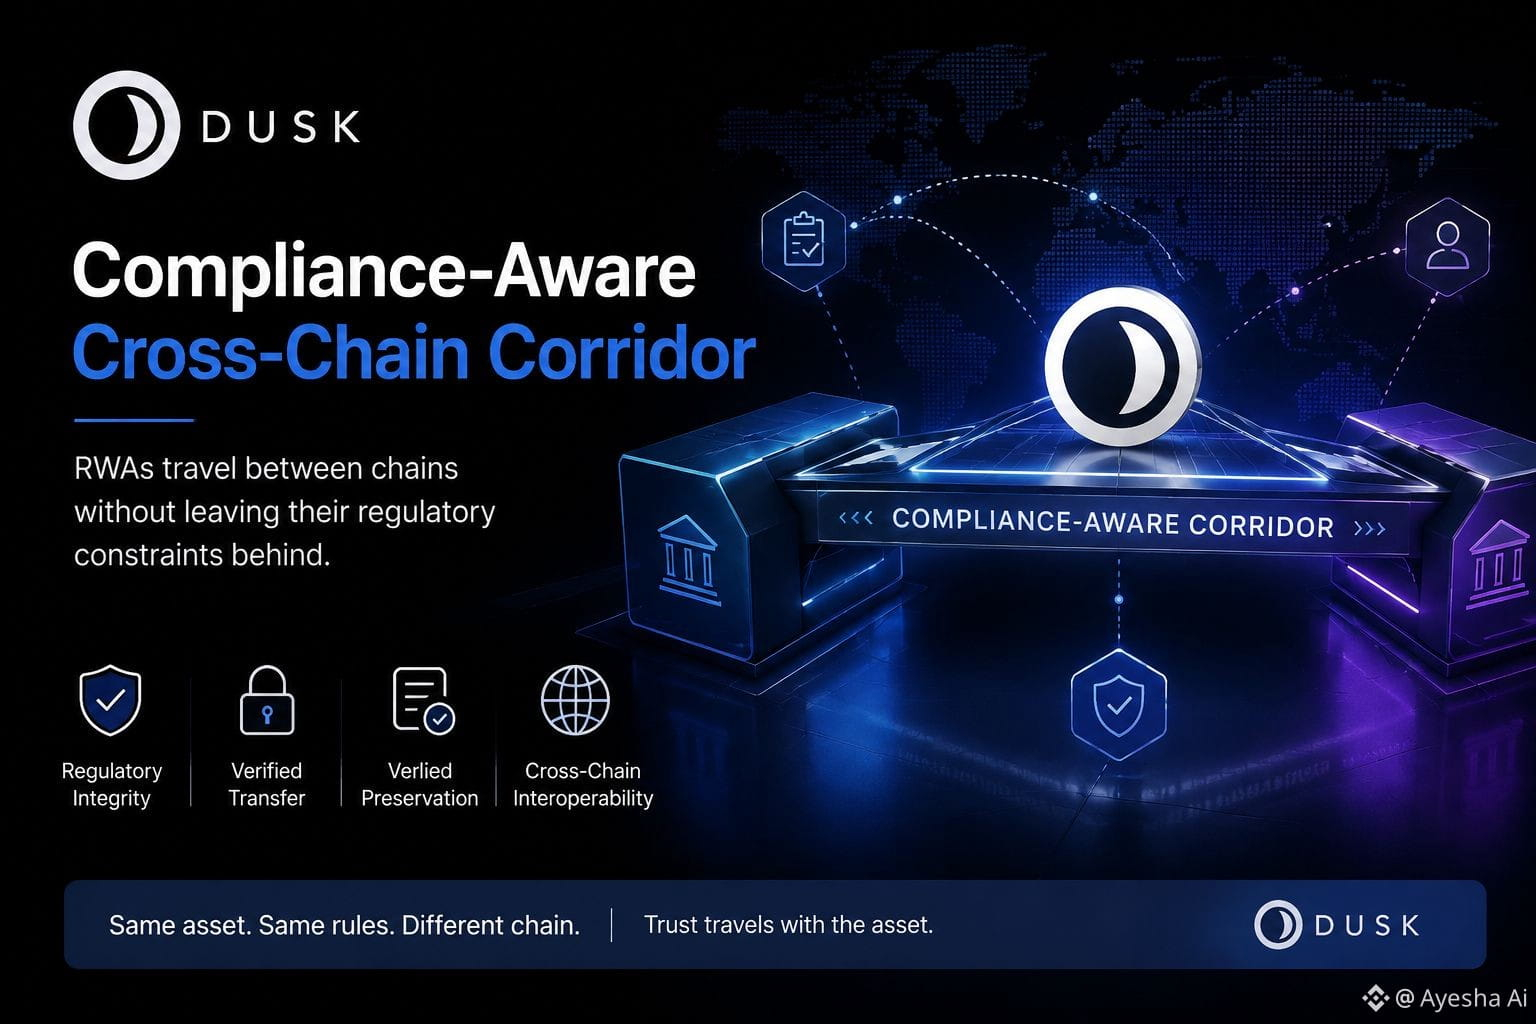
Das bringt mich dazu, DusK Cross-Chain-RWAs anders zu betrachten.
Angenommen, eine tokenisierte Anleihe bewegt sich von DusK in ein anderes Netzwerk, um Liquidität bereitzustellen. Die Bridge kann nachweisen, dass die Tokens gesperrt und anderswo neu erstellt wurden. Gut. Aber der schwierigere Zustand ist fast unsichtbar: Wer darf die Anleihe halten, welchem Rechtsraum sie zugehört, ob ihre Berechtigung noch gültig ist und welche Informationen eine autorisierte Partei einsehen kann.
Wenn die Zielkette all das erneut verifiziert, entsteht durch Interoperabilität doppelte Compliance. Wenn sie nichts überprüft, ist die Liquidität aus den Regeln herausgelaufen.
Es könnte auch ein drittes Modell geben: Das Asset reist mit Nachweisen seines regulatorischen Status, während die empfangende Anwendung entscheidet, ob diese Nachweise ihre eigenen Regeln erfüllen.
Doch dann verlagert sich das Vertrauen stillschweigend. Das Ziel verifiziert den Investor nicht mehr von Grund auf. Es vertraut darauf, wie das vorherige System die Antwort produziert hat.
Für mich fühlt sich das wie die eigentliche Cross-Chain-Kennzahl an: nicht wie weit sich ein RWA bewegen kann, sondern wie viele regulatorische Prüfungen die Reise überstehen, ohne neu aufgebaut zu werden.
Mehr Mobilität könnte mehr Liquidität schaffen.
Sie könnte auch längere Ketten des geerbten Vertrauens schaffen.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
$PROM
{spot}(PROMUSDT)
$PORTAL
{future}(PORTALUSDT)
Ein reguliertes Asset, das Ketten überschreitet, fühlt sich ein wenig an wie das Mitführen eines Passes durch mehrere Grenzen. Das Objekt bleibt das Gleiche. Was sich ändert, ist, wer die daran angebrachten Dokumente erkennt.
Das bringt mich dazu, DusK Cross-Chain-RWAs anders zu betrachten.
Angenommen, eine tokenisierte Anleihe bewegt sich von DusK in ein anderes Netzwerk, um Liquidität bereitzustellen. Die Bridge kann nachweisen, dass die Tokens gesperrt und anderswo neu erstellt wurden. Gut. Aber der schwierigere Zustand ist fast unsichtbar: Wer darf die Anleihe halten, welchem Rechtsraum sie zugehört, ob ihre Berechtigung noch gültig ist und welche Informationen eine autorisierte Partei einsehen kann.
Wenn die Zielkette all das erneut verifiziert, entsteht durch Interoperabilität doppelte Compliance. Wenn sie nichts überprüft, ist die Liquidität aus den Regeln herausgelaufen.
Es könnte auch ein drittes Modell geben: Das Asset reist mit Nachweisen seines regulatorischen Status, während die empfangende Anwendung entscheidet, ob diese Nachweise ihre eigenen Regeln erfüllen.
Doch dann verlagert sich das Vertrauen stillschweigend. Das Ziel verifiziert den Investor nicht mehr von Grund auf. Es vertraut darauf, wie das vorherige System die Antwort produziert hat.
Für mich fühlt sich das wie die eigentliche Cross-Chain-Kennzahl an: nicht wie weit sich ein RWA bewegen kann, sondern wie viele regulatorische Prüfungen die Reise überstehen, ohne neu aufgebaut zu werden.
Mehr Mobilität könnte mehr Liquidität schaffen.
Sie könnte auch längere Ketten des geerbten Vertrauens schaffen.
#dusk $DUSK @Dusk
$PROM
$PORTAL
Das bringt mich dazu, DusK Cross-Chain-RWAs anders zu betrachten.
Angenommen, eine tokenisierte Anleihe bewegt sich von DusK in ein anderes Netzwerk, um Liquidität bereitzustellen. Die Bridge kann nachweisen, dass die Tokens gesperrt und anderswo neu erstellt wurden. Gut. Aber der schwierigere Zustand ist fast unsichtbar: Wer darf die Anleihe halten, welchem Rechtsraum sie zugehört, ob ihre Berechtigung noch gültig ist und welche Informationen eine autorisierte Partei einsehen kann.
Wenn die Zielkette all das erneut verifiziert, entsteht durch Interoperabilität doppelte Compliance. Wenn sie nichts überprüft, ist die Liquidität aus den Regeln herausgelaufen.
Es könnte auch ein drittes Modell geben: Das Asset reist mit Nachweisen seines regulatorischen Status, während die empfangende Anwendung entscheidet, ob diese Nachweise ihre eigenen Regeln erfüllen.
Doch dann verlagert sich das Vertrauen stillschweigend. Das Ziel verifiziert den Investor nicht mehr von Grund auf. Es vertraut darauf, wie das vorherige System die Antwort produziert hat.
Für mich fühlt sich das wie die eigentliche Cross-Chain-Kennzahl an: nicht wie weit sich ein RWA bewegen kann, sondern wie viele regulatorische Prüfungen die Reise überstehen, ohne neu aufgebaut zu werden.
Mehr Mobilität könnte mehr Liquidität schaffen.
Sie könnte auch längere Ketten des geerbten Vertrauens schaffen.
#dusk $DUSK @Dusk
$PROM
$PORTAL
2
4
239
·
--
Ich bleibe immer wieder hängen an der Frage, wie schnell ein Finanzwert als „fertig“ gilt, sobald er tokenisiert wurde. Er existiert, das Eigentum kann sich bewegen, die Abwicklung funktioniert. In Ordnung. Aber es fühlt sich trotzdem seltsam dünn an.
Mit Dusk Trade frage ich mich, ob das Interessantere nicht das ist, was sich nachher an diesen Vermögenswert „anheftet“.
Ein reguliertes Wertpapier könnte mit einem zulässigen Ablauf beginnen. Dann erkennt es ein weiterer lizenzierter Handelsplatz. Ein Kreditmarkt nimmt es an. Ein Fonds nutzt es als Sicherheit. Eine andere Anwendung kann die Eignung von Anlegern prüfen, ohne die gesamte Compliance-Historie neu aufzubauen. Jede Verbindung ist nicht einfach nur Liquidität hinzuzufügen. Sie übernimmt frühere Antworten darüber, wem der Vermögenswert gehört, wer die Identität hat und was mit dem Vermögenswert erlaubt ist.
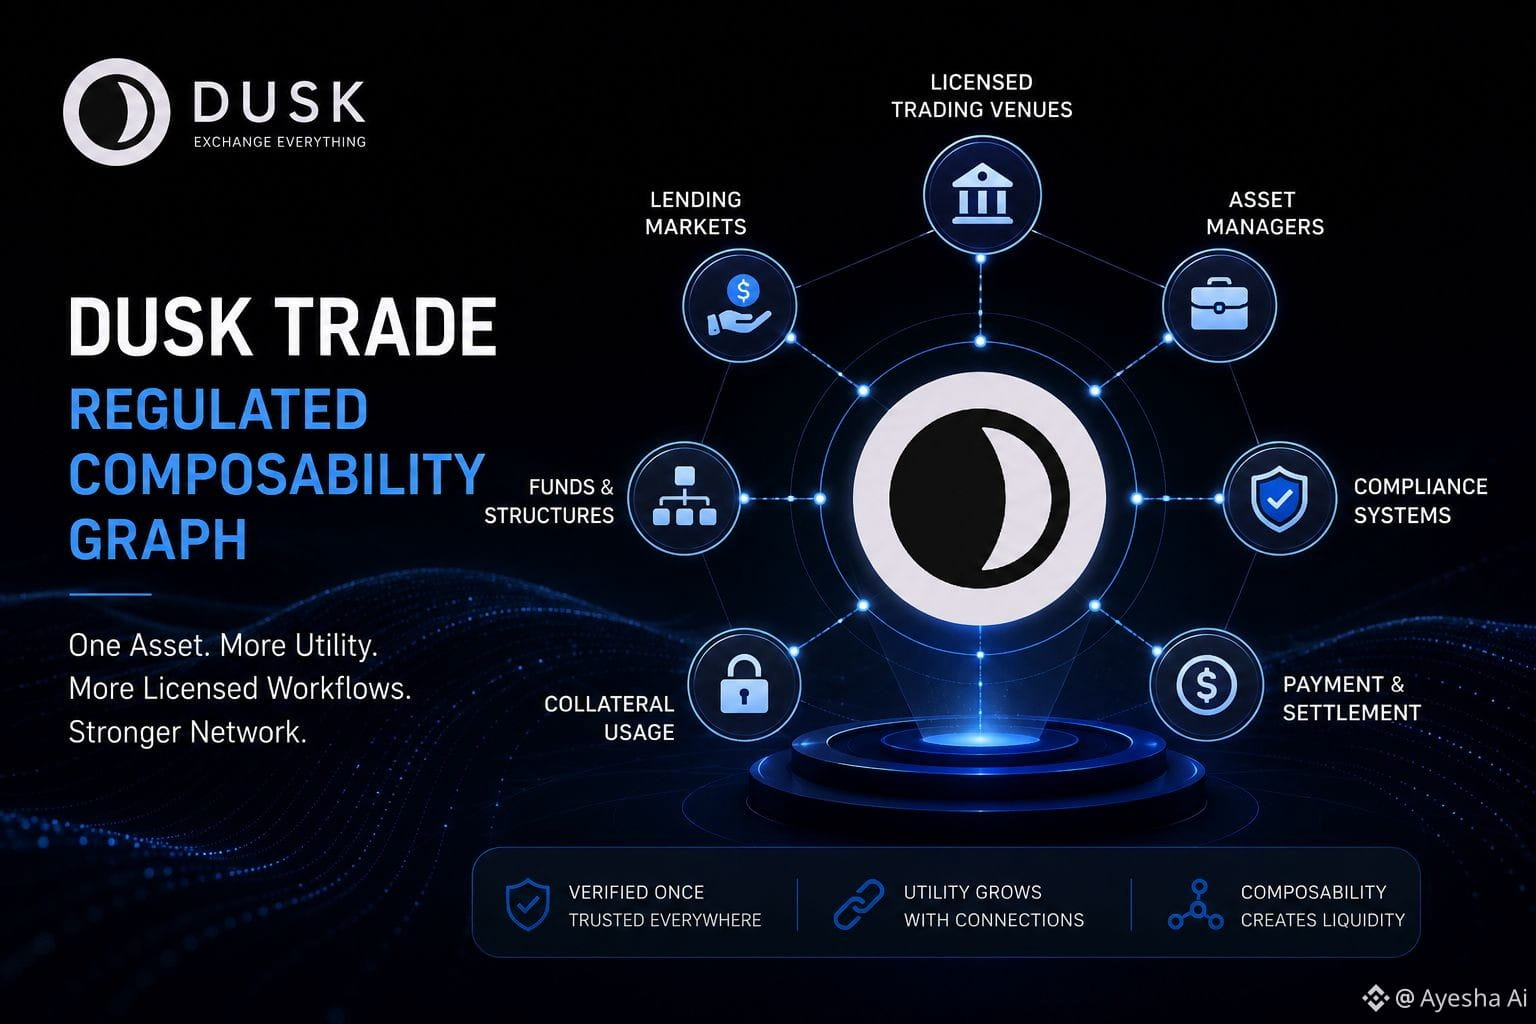
Das beginnt nach einem Regulated Composability Graph für $DUSK auszusehen.
Der Vermögenswert sitzt in der Mitte. Um ihn herum werden regulierte Workflows zu Kanten.
„Der Nutzen wächst, wenn ein weiteres System bereit ist, dem zu vertrauen, was bereits passiert ist.“
Aber genau hier wird es mir unwohl. Mehr Verbindungen sind nur dann von Bedeutung, wenn diese Systeme tatsächlich denselben zugrunde liegenden Compliance-Status akzeptieren. Wenn jeder neue Handelsplatz alles erneut prüft, wirkt der Graph verbunden, während er institutionell weiter fragmentiert bleibt.
Also vielleicht ist die Anzahl der Vermögenswerte der falsche Maßstab.
Ich würde lizenzierte Verbindungen pro Vermögenswert beobachten und dann, ob diese Verbindungen tatsächlich wiederverwendet werden.
Denn selbst ein Graph mit vielen Kanten kann größtenteils nur Linien sein, die niemand wirklich überquert.
#dusk $DUSK @Dusk_Foundation
$TUT $UAI
Ich bleibe immer wieder hängen an der Frage, wie schnell ein Finanzwert als „fertig“ gilt, sobald er tokenisiert wurde. Er existiert, das Eigentum kann sich bewegen, die Abwicklung funktioniert. In Ordnung. Aber es fühlt sich trotzdem seltsam dünn an.
Mit Dusk Trade frage ich mich, ob das Interessantere nicht das ist, was sich nachher an diesen Vermögenswert „anheftet“.
Ein reguliertes Wertpapier könnte mit einem zulässigen Ablauf beginnen. Dann erkennt es ein weiterer lizenzierter Handelsplatz. Ein Kreditmarkt nimmt es an. Ein Fonds nutzt es als Sicherheit. Eine andere Anwendung kann die Eignung von Anlegern prüfen, ohne die gesamte Compliance-Historie neu aufzubauen. Jede Verbindung ist nicht einfach nur Liquidität hinzuzufügen. Sie übernimmt frühere Antworten darüber, wem der Vermögenswert gehört, wer die Identität hat und was mit dem Vermögenswert erlaubt ist.
Das beginnt nach einem Regulated Composability Graph für $DUSK auszusehen.
Der Vermögenswert sitzt in der Mitte. Um ihn herum werden regulierte Workflows zu Kanten.
„Der Nutzen wächst, wenn ein weiteres System bereit ist, dem zu vertrauen, was bereits passiert ist.“
Aber genau hier wird es mir unwohl. Mehr Verbindungen sind nur dann von Bedeutung, wenn diese Systeme tatsächlich denselben zugrunde liegenden Compliance-Status akzeptieren. Wenn jeder neue Handelsplatz alles erneut prüft, wirkt der Graph verbunden, während er institutionell weiter fragmentiert bleibt.
Also vielleicht ist die Anzahl der Vermögenswerte der falsche Maßstab.
Ich würde lizenzierte Verbindungen pro Vermögenswert beobachten und dann, ob diese Verbindungen tatsächlich wiederverwendet werden.
Denn selbst ein Graph mit vielen Kanten kann größtenteils nur Linien sein, die niemand wirklich überquert.
#dusk $DUSK @Dusk
$TUT $UAI
Mit Dusk Trade frage ich mich, ob das Interessantere nicht das ist, was sich nachher an diesen Vermögenswert „anheftet“.
Ein reguliertes Wertpapier könnte mit einem zulässigen Ablauf beginnen. Dann erkennt es ein weiterer lizenzierter Handelsplatz. Ein Kreditmarkt nimmt es an. Ein Fonds nutzt es als Sicherheit. Eine andere Anwendung kann die Eignung von Anlegern prüfen, ohne die gesamte Compliance-Historie neu aufzubauen. Jede Verbindung ist nicht einfach nur Liquidität hinzuzufügen. Sie übernimmt frühere Antworten darüber, wem der Vermögenswert gehört, wer die Identität hat und was mit dem Vermögenswert erlaubt ist.
Das beginnt nach einem Regulated Composability Graph für $DUSK auszusehen.
Der Vermögenswert sitzt in der Mitte. Um ihn herum werden regulierte Workflows zu Kanten.
„Der Nutzen wächst, wenn ein weiteres System bereit ist, dem zu vertrauen, was bereits passiert ist.“
Aber genau hier wird es mir unwohl. Mehr Verbindungen sind nur dann von Bedeutung, wenn diese Systeme tatsächlich denselben zugrunde liegenden Compliance-Status akzeptieren. Wenn jeder neue Handelsplatz alles erneut prüft, wirkt der Graph verbunden, während er institutionell weiter fragmentiert bleibt.
Also vielleicht ist die Anzahl der Vermögenswerte der falsche Maßstab.
Ich würde lizenzierte Verbindungen pro Vermögenswert beobachten und dann, ob diese Verbindungen tatsächlich wiederverwendet werden.
Denn selbst ein Graph mit vielen Kanten kann größtenteils nur Linien sein, die niemand wirklich überquert.
#dusk $DUSK @Dusk
$TUT $UAI
1
2
173
·
--
Ich bleibe ständig daran hängen, was passiert, wenn ein traditionelles Asset in DeFi eintritt. Meist wird dann etwas weggenommen. Die Anleihe wird zu einem Token, der Fonds wird zu einem Token, und plötzlich fängt der Markt an, die regulatorische Identität wie Gepäck aus dem alten System zu behandeln.
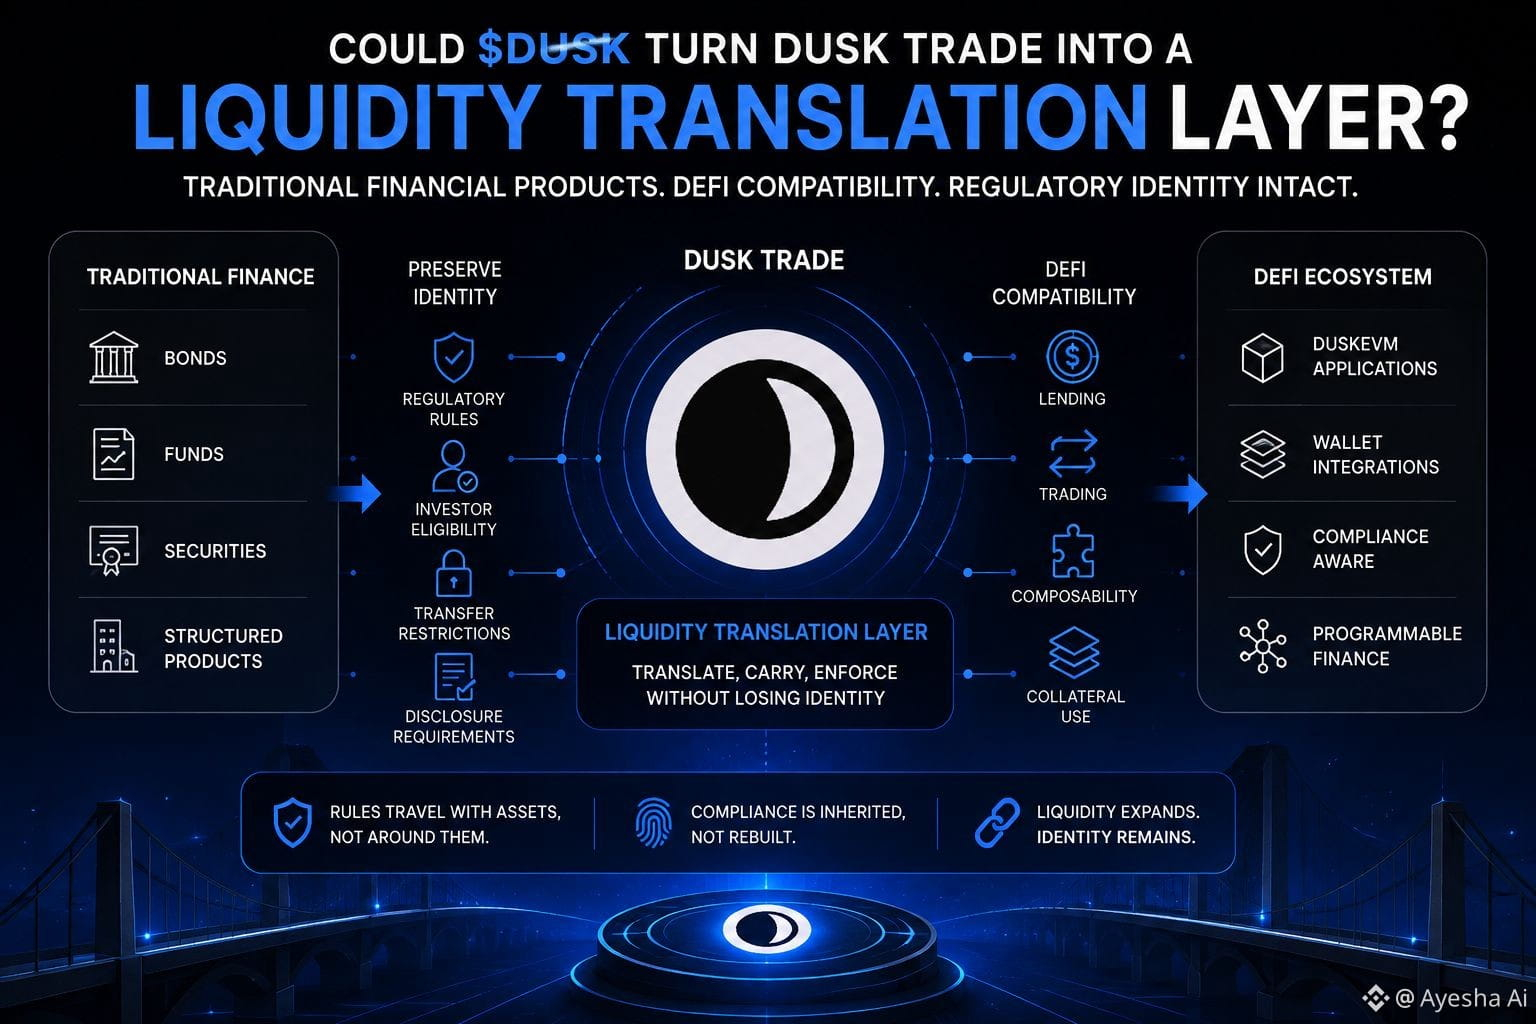
Dusk Trade bringt mich zum Nachdenken, ob $DUSK das umkehren könnte.
Ein reguliertes Asset könnte mit Eigentumsregeln, Anlegerberechtigung und weiterhin angehängten Übertragungsbeschränkungen ankommen und dann innerhalb von DuskEVM-Workflows nutzbar werden. Die interessante Ebene ist also nicht einfach Tokenisierung. Es geht um Übersetzung. Traditionelles Finanzwesen sagt, wer das Asset besitzen darf. DeFi sagt, was das Asset tun kann. Dusk Trade könnte potenziell zwischen diesen beiden Bedeutungen sitzt.
Aber das wird schnell unangenehm.
Komposability geht normalerweise davon aus, dass Assets dorthin gelangen können, wo Code es erlaubt. Regulierte Wertpapiere können das nicht. Jede neue Nutzung muss irgendwie die ursprünglichen Regeln übernehmen, ohne das Asset von Null an neu aufzubauen.
„Das Asset wird programmierbar, aber seine Identität weigert sich, zu verschwinden“
Das könnte das eigentliche Problem der Liquiditätsübersetzung sein.
Wenn Dusk Trade diese Beschränkungen in Kredite, Sicherheiten, Abwicklung und andere Anwendungen mittragen kann, dann erweitert sich die Liquidität, ohne dass die regulatorische Bedeutung gelöscht wird.
Aber wenn jede neue Anwendung ihre eigene Compliance-Interpretation braucht, dann wurde eigentlich nichts wirklich übersetzt.
Das Asset hat nur die Behälter gewechselt.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Ich bleibe ständig daran hängen, was passiert, wenn ein traditionelles Asset in DeFi eintritt. Meist wird dann etwas weggenommen. Die Anleihe wird zu einem Token, der Fonds wird zu einem Token, und plötzlich fängt der Markt an, die regulatorische Identität wie Gepäck aus dem alten System zu behandeln.
Dusk Trade bringt mich zum Nachdenken, ob $DUSK das umkehren könnte.
Ein reguliertes Asset könnte mit Eigentumsregeln, Anlegerberechtigung und weiterhin angehängten Übertragungsbeschränkungen ankommen und dann innerhalb von DuskEVM-Workflows nutzbar werden. Die interessante Ebene ist also nicht einfach Tokenisierung. Es geht um Übersetzung. Traditionelles Finanzwesen sagt, wer das Asset besitzen darf. DeFi sagt, was das Asset tun kann. Dusk Trade könnte potenziell zwischen diesen beiden Bedeutungen sitzt.
Aber das wird schnell unangenehm.
Komposability geht normalerweise davon aus, dass Assets dorthin gelangen können, wo Code es erlaubt. Regulierte Wertpapiere können das nicht. Jede neue Nutzung muss irgendwie die ursprünglichen Regeln übernehmen, ohne das Asset von Null an neu aufzubauen.
„Das Asset wird programmierbar, aber seine Identität weigert sich, zu verschwinden“
Das könnte das eigentliche Problem der Liquiditätsübersetzung sein.
Wenn Dusk Trade diese Beschränkungen in Kredite, Sicherheiten, Abwicklung und andere Anwendungen mittragen kann, dann erweitert sich die Liquidität, ohne dass die regulatorische Bedeutung gelöscht wird.
Aber wenn jede neue Anwendung ihre eigene Compliance-Interpretation braucht, dann wurde eigentlich nichts wirklich übersetzt.
Das Asset hat nur die Behälter gewechselt.
#dusk $DUSK @Dusk
Dusk Trade bringt mich zum Nachdenken, ob $DUSK das umkehren könnte.
Ein reguliertes Asset könnte mit Eigentumsregeln, Anlegerberechtigung und weiterhin angehängten Übertragungsbeschränkungen ankommen und dann innerhalb von DuskEVM-Workflows nutzbar werden. Die interessante Ebene ist also nicht einfach Tokenisierung. Es geht um Übersetzung. Traditionelles Finanzwesen sagt, wer das Asset besitzen darf. DeFi sagt, was das Asset tun kann. Dusk Trade könnte potenziell zwischen diesen beiden Bedeutungen sitzt.
Aber das wird schnell unangenehm.
Komposability geht normalerweise davon aus, dass Assets dorthin gelangen können, wo Code es erlaubt. Regulierte Wertpapiere können das nicht. Jede neue Nutzung muss irgendwie die ursprünglichen Regeln übernehmen, ohne das Asset von Null an neu aufzubauen.
„Das Asset wird programmierbar, aber seine Identität weigert sich, zu verschwinden“
Das könnte das eigentliche Problem der Liquiditätsübersetzung sein.
Wenn Dusk Trade diese Beschränkungen in Kredite, Sicherheiten, Abwicklung und andere Anwendungen mittragen kann, dann erweitert sich die Liquidität, ohne dass die regulatorische Bedeutung gelöscht wird.
Aber wenn jede neue Anwendung ihre eigene Compliance-Interpretation braucht, dann wurde eigentlich nichts wirklich übersetzt.
Das Asset hat nur die Behälter gewechselt.
#dusk $DUSK @Dusk
3
6
174
·
--
Ich bleibe immer wieder daran hängen, was mit der Liquidität passiert, wenn der Kalender beginnt zu gewinnen.
Eine TermMax-Position mit festem Laufzeitfenster kann einfach wirken, wenn die Fälligkeit noch Monate entfernt ist. Das Kapital hat Zeit. Die Zinsen haben Spielraum. Ein Ausstieg ist optional. Aber jeder Tag, der vergeht, verändert die Position ein Stückchen, selbst wenn sich sonst nichts ändert.
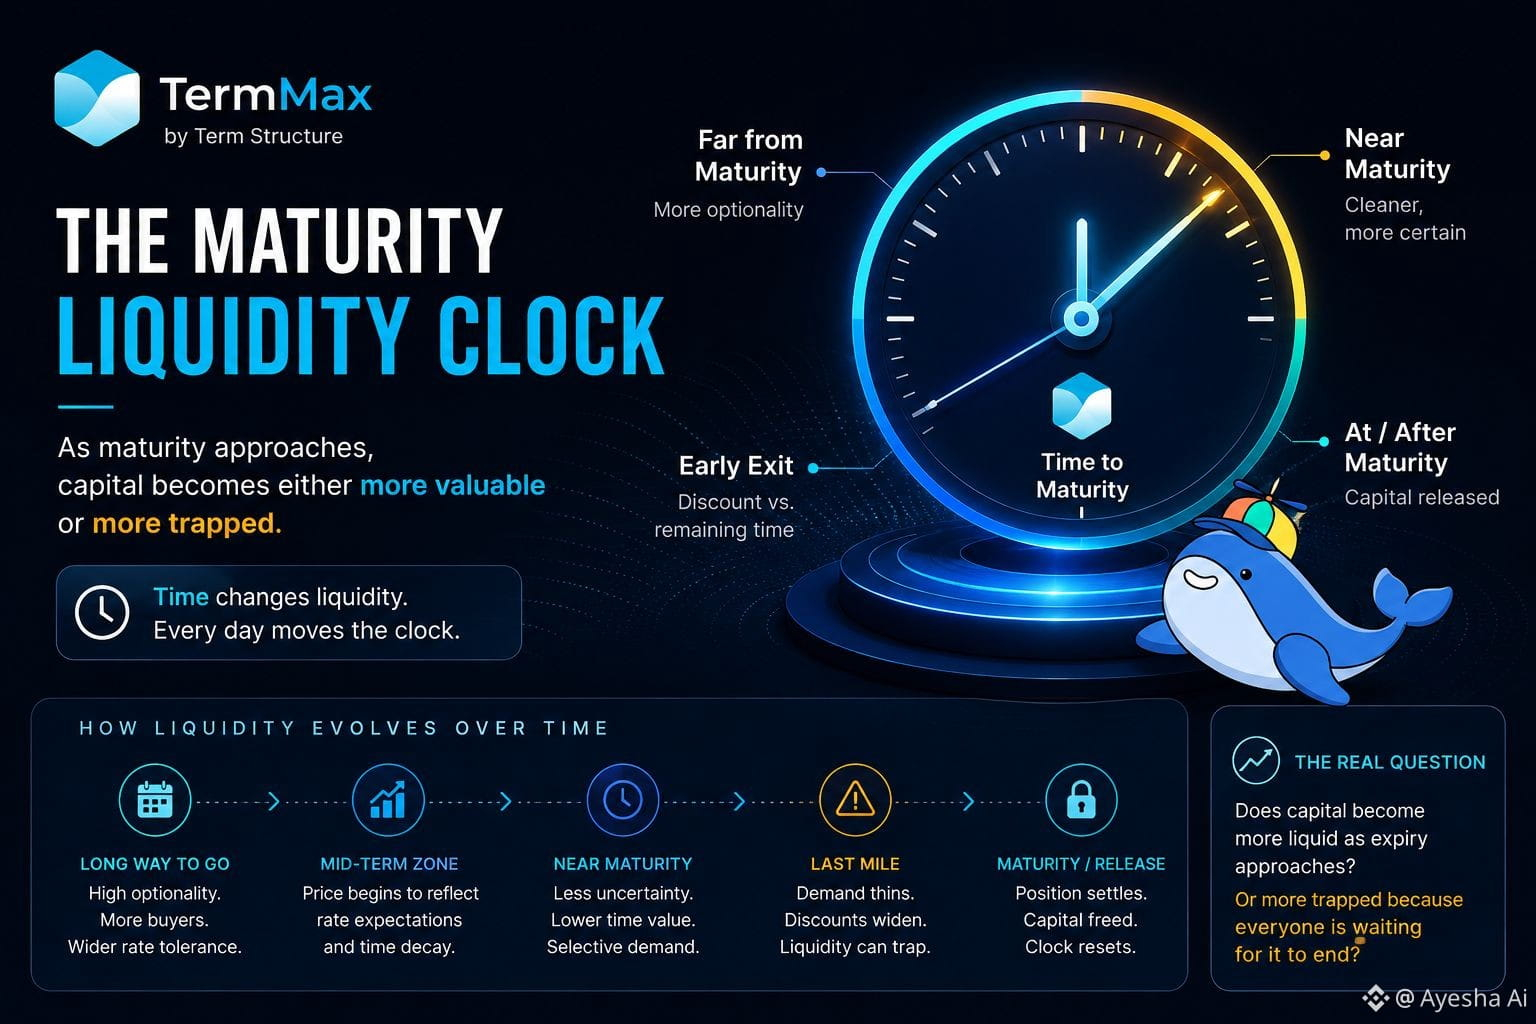
Das lässt mich denken, dass es unter der Marktoberfläche eine Art Liquiditätsuhr zur Fälligkeit gibt.
Mit näher rückender Laufzeit schrumpft die Unsicherheit. Die verbleibende Rendite lässt sich leichter berechnen, und das Kapital kommt der Freigabe näher. In diesem Sinne sollte die Position „sauberer“ werden. Vielleicht attraktiver für jemanden, der kurzfristige Exponierung sucht.
Aber dann taucht der gegenteilige Druck auf. Wenn plötzlich alle vor der Fälligkeit raus wollen, ist die verbleibende Zeit klein genug, dass Käufer die Position möglicherweise nicht übernehmen, sofern sich der Abschlag nicht wirklich lohnt.
„Zeit verringert das Risiko, aber sie kann auch die Zahl der Gründe zum Handeln reduzieren.“
Das wirkt auch für Smart Unwind wichtig. Frühzeitige Exit-Liquidität ist nicht nur eine Funktion neben einer festen Rendite. Sie wird kontinuierlich neu bepreist – durch den Abstand zur Fälligkeit.
Also würde ich beobachten, wo sich die Sekundärliquidität tatsächlich über die Zeitachse hinweg sammelt.
Vielleicht wird das Kapital flüssiger, je näher die Fälligkeit rückt.
Oder vielleicht gerät es still und leise genau deshalb in eine Falle, weil jeder weiß, dass das Warten bald vorbei ist.
#termmax @termmax
Ich bleibe immer wieder daran hängen, was mit der Liquidität passiert, wenn der Kalender beginnt zu gewinnen.
Eine TermMax-Position mit festem Laufzeitfenster kann einfach wirken, wenn die Fälligkeit noch Monate entfernt ist. Das Kapital hat Zeit. Die Zinsen haben Spielraum. Ein Ausstieg ist optional. Aber jeder Tag, der vergeht, verändert die Position ein Stückchen, selbst wenn sich sonst nichts ändert.
Das lässt mich denken, dass es unter der Marktoberfläche eine Art Liquiditätsuhr zur Fälligkeit gibt.
Mit näher rückender Laufzeit schrumpft die Unsicherheit. Die verbleibende Rendite lässt sich leichter berechnen, und das Kapital kommt der Freigabe näher. In diesem Sinne sollte die Position „sauberer“ werden. Vielleicht attraktiver für jemanden, der kurzfristige Exponierung sucht.
Aber dann taucht der gegenteilige Druck auf. Wenn plötzlich alle vor der Fälligkeit raus wollen, ist die verbleibende Zeit klein genug, dass Käufer die Position möglicherweise nicht übernehmen, sofern sich der Abschlag nicht wirklich lohnt.
„Zeit verringert das Risiko, aber sie kann auch die Zahl der Gründe zum Handeln reduzieren.“
Das wirkt auch für Smart Unwind wichtig. Frühzeitige Exit-Liquidität ist nicht nur eine Funktion neben einer festen Rendite. Sie wird kontinuierlich neu bepreist – durch den Abstand zur Fälligkeit.
Also würde ich beobachten, wo sich die Sekundärliquidität tatsächlich über die Zeitachse hinweg sammelt.
Vielleicht wird das Kapital flüssiger, je näher die Fälligkeit rückt.
Oder vielleicht gerät es still und leise genau deshalb in eine Falle, weil jeder weiß, dass das Warten bald vorbei ist.
#termmax @TermMax
Eine TermMax-Position mit festem Laufzeitfenster kann einfach wirken, wenn die Fälligkeit noch Monate entfernt ist. Das Kapital hat Zeit. Die Zinsen haben Spielraum. Ein Ausstieg ist optional. Aber jeder Tag, der vergeht, verändert die Position ein Stückchen, selbst wenn sich sonst nichts ändert.
Das lässt mich denken, dass es unter der Marktoberfläche eine Art Liquiditätsuhr zur Fälligkeit gibt.
Mit näher rückender Laufzeit schrumpft die Unsicherheit. Die verbleibende Rendite lässt sich leichter berechnen, und das Kapital kommt der Freigabe näher. In diesem Sinne sollte die Position „sauberer“ werden. Vielleicht attraktiver für jemanden, der kurzfristige Exponierung sucht.
Aber dann taucht der gegenteilige Druck auf. Wenn plötzlich alle vor der Fälligkeit raus wollen, ist die verbleibende Zeit klein genug, dass Käufer die Position möglicherweise nicht übernehmen, sofern sich der Abschlag nicht wirklich lohnt.
„Zeit verringert das Risiko, aber sie kann auch die Zahl der Gründe zum Handeln reduzieren.“
Das wirkt auch für Smart Unwind wichtig. Frühzeitige Exit-Liquidität ist nicht nur eine Funktion neben einer festen Rendite. Sie wird kontinuierlich neu bepreist – durch den Abstand zur Fälligkeit.
Also würde ich beobachten, wo sich die Sekundärliquidität tatsächlich über die Zeitachse hinweg sammelt.
Vielleicht wird das Kapital flüssiger, je näher die Fälligkeit rückt.
Oder vielleicht gerät es still und leise genau deshalb in eine Falle, weil jeder weiß, dass das Warten bald vorbei ist.
#termmax @TermMax
2
2
135
·
--
Bullisch
Ich bleibe immer wieder an einer unangenehmen Sache mit regulierten Assets hängen. DeFi-Komposabilität geht in der Regel davon aus, dass ein Asset, sobald es existiert, von einem anderen Protokoll einfach übernommen und konsumiert werden kann. Aber ein reguliertes Asset trägt Regeln mit sich. Die Liquidität kann sich nicht unabhängig von diesen Regeln bewegen.
Das lässt mich $DUSK anders betrachten.
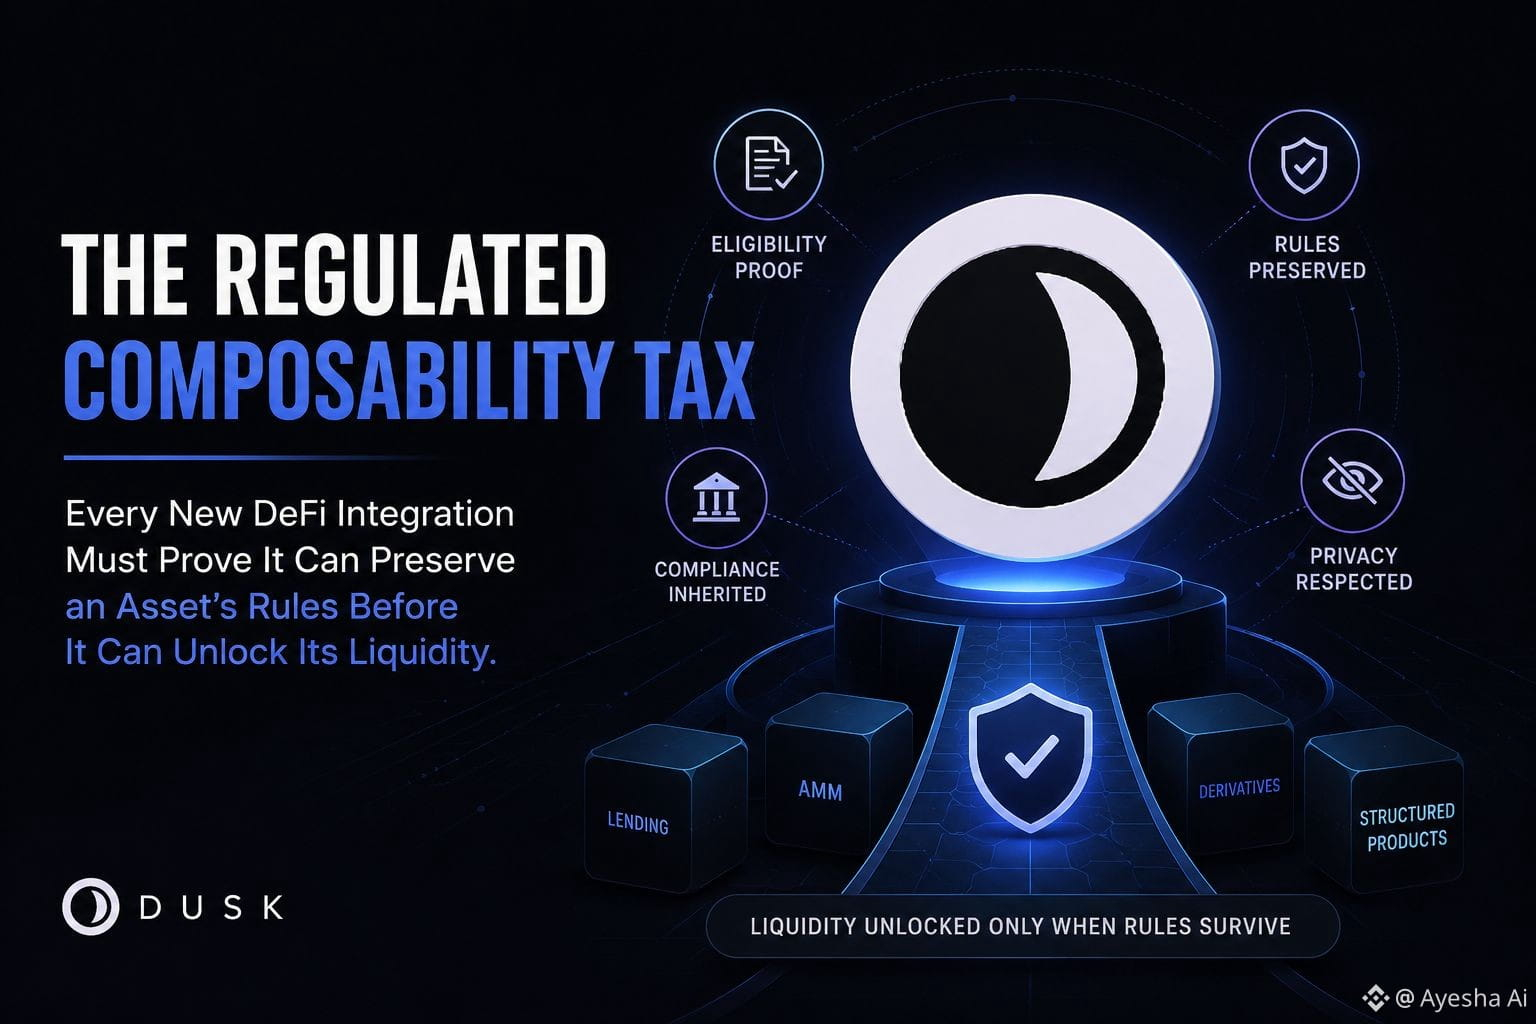
Stell dir eine Sicherheit vor, die auf Dusk ausgegeben wurde und in Lending, Collateral, ein AMM oder ein bestimmtes strukturiertes Produkt auf DuskEVM übergeht. Die Integration kann nicht nur verstehen, was das Token ist. Irgendwie muss sie bewahren, wer berechtigt ist, es zu halten, was privat bleiben darf, was nachweisbar sein muss – und wann eine Offenlegung notwendig wird.
Also übernimmt jede neue Integration stillschweigend eine Last.
Fast eine regulierte Komposabilitätssteuer.
Nicht unbedingt Geld. Sondern Verifikation.
Und hier glaube ich, verschiebt sich die Vertrauensgrenze. Das ursprüngliche Asset hat möglicherweise bereits gültige Logik für Eigentum und Compliance, aber das nächste Protokoll muss nachweisen, dass es diese Annahmen nicht verletzt, während es eine weitere Nutzung für das Asset freischaltet.
„Liquidität kann nur so weit reisen, wie die Regeln die Reise überleben.“
Das wirkt wichtig, weil normales DeFi Komposabilität als nicht genehmigungspflichtige Erweiterung behandelt. Regulierte Komposabilität funktioniert vielleicht eher rückwärts. Jede zusätzliche Ebene schafft einen weiteren Ort, an dem die Berechtigung unversehrt bleiben muss.
Vielleicht bremst das die Liquidität.
Oder vielleicht werden die Protokolle, die in der Lage sind, diese Regeln mitzutragen, zu den einzigen Orten, an denen sich regulierte Liquidität sicher ansammeln kann.
Ich bin mir nicht sicher, dass das dasselbe Ergebnis ist.
#dusk $DUSK
{future}(DUSKUSDT)
@Dusk_Foundation
Ich bleibe immer wieder an einer unangenehmen Sache mit regulierten Assets hängen. DeFi-Komposabilität geht in der Regel davon aus, dass ein Asset, sobald es existiert, von einem anderen Protokoll einfach übernommen und konsumiert werden kann. Aber ein reguliertes Asset trägt Regeln mit sich. Die Liquidität kann sich nicht unabhängig von diesen Regeln bewegen.
Das lässt mich $DUSK anders betrachten.
Stell dir eine Sicherheit vor, die auf Dusk ausgegeben wurde und in Lending, Collateral, ein AMM oder ein bestimmtes strukturiertes Produkt auf DuskEVM übergeht. Die Integration kann nicht nur verstehen, was das Token ist. Irgendwie muss sie bewahren, wer berechtigt ist, es zu halten, was privat bleiben darf, was nachweisbar sein muss – und wann eine Offenlegung notwendig wird.
Also übernimmt jede neue Integration stillschweigend eine Last.
Fast eine regulierte Komposabilitätssteuer.
Nicht unbedingt Geld. Sondern Verifikation.
Und hier glaube ich, verschiebt sich die Vertrauensgrenze. Das ursprüngliche Asset hat möglicherweise bereits gültige Logik für Eigentum und Compliance, aber das nächste Protokoll muss nachweisen, dass es diese Annahmen nicht verletzt, während es eine weitere Nutzung für das Asset freischaltet.
„Liquidität kann nur so weit reisen, wie die Regeln die Reise überleben.“
Das wirkt wichtig, weil normales DeFi Komposabilität als nicht genehmigungspflichtige Erweiterung behandelt. Regulierte Komposabilität funktioniert vielleicht eher rückwärts. Jede zusätzliche Ebene schafft einen weiteren Ort, an dem die Berechtigung unversehrt bleiben muss.
Vielleicht bremst das die Liquidität.
Oder vielleicht werden die Protokolle, die in der Lage sind, diese Regeln mitzutragen, zu den einzigen Orten, an denen sich regulierte Liquidität sicher ansammeln kann.
Ich bin mir nicht sicher, dass das dasselbe Ergebnis ist.
#dusk $DUSK
@Dusk
Das lässt mich $DUSK anders betrachten.
Stell dir eine Sicherheit vor, die auf Dusk ausgegeben wurde und in Lending, Collateral, ein AMM oder ein bestimmtes strukturiertes Produkt auf DuskEVM übergeht. Die Integration kann nicht nur verstehen, was das Token ist. Irgendwie muss sie bewahren, wer berechtigt ist, es zu halten, was privat bleiben darf, was nachweisbar sein muss – und wann eine Offenlegung notwendig wird.
Also übernimmt jede neue Integration stillschweigend eine Last.
Fast eine regulierte Komposabilitätssteuer.
Nicht unbedingt Geld. Sondern Verifikation.
Und hier glaube ich, verschiebt sich die Vertrauensgrenze. Das ursprüngliche Asset hat möglicherweise bereits gültige Logik für Eigentum und Compliance, aber das nächste Protokoll muss nachweisen, dass es diese Annahmen nicht verletzt, während es eine weitere Nutzung für das Asset freischaltet.
„Liquidität kann nur so weit reisen, wie die Regeln die Reise überleben.“
Das wirkt wichtig, weil normales DeFi Komposabilität als nicht genehmigungspflichtige Erweiterung behandelt. Regulierte Komposabilität funktioniert vielleicht eher rückwärts. Jede zusätzliche Ebene schafft einen weiteren Ort, an dem die Berechtigung unversehrt bleiben muss.
Vielleicht bremst das die Liquidität.
Oder vielleicht werden die Protokolle, die in der Lage sind, diese Regeln mitzutragen, zu den einzigen Orten, an denen sich regulierte Liquidität sicher ansammeln kann.
Ich bin mir nicht sicher, dass das dasselbe Ergebnis ist.
#dusk $DUSK
@Dusk
2
2
195
·
--
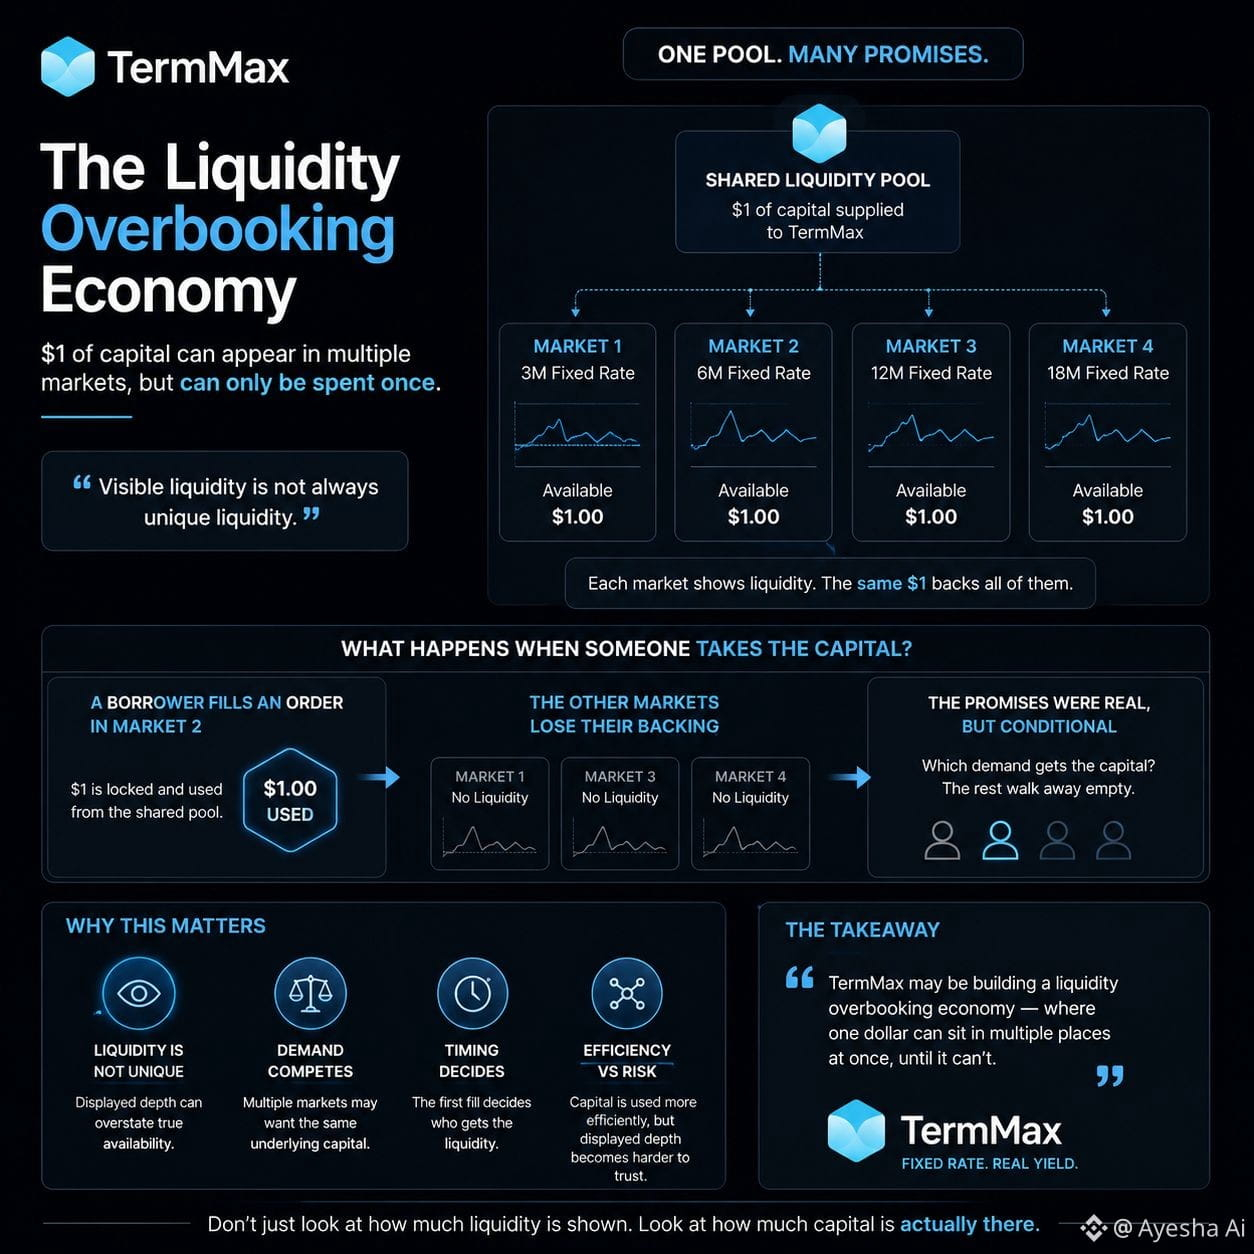
Ich bleibe immer wieder an einer seltsamen Sache bei TermMax hängen. Liquidität kann so aussehen, als existiere sie gleichzeitig an mehreren Stellen, obwohl das darunterliegende Kapital nicht vermehrt wurde.
Ein gemeinsamer Pool kann über mehrere Festzinsmärkte quotieren. So kann dasselbe $1 für verschiedene Kreditnehmer, verschiedene Laufzeiten, verschiedene Zinssätze verfügbar erscheinen. Von außen sieht in jedem Markt die Liquidität so aus, als sei sie vorhanden.
Dann greift sich jemand das tatsächlich.
Ab da ändert sich die Bedeutung. Eine Order verbraucht das zugrunde liegende Kapital, und plötzlich waren die anderen Quotes nie unabhängige Liquidität. Sie waren konkurrierende Ansprüche auf dasselbe Bestandskapital.
„Sichtbare Liquidität ist nicht immer einzigartige Liquidität“
Ich denke immer wieder, dass das etwas sehr Ähnliches wie eine Liquiditäts-Overbooking-Ökonomie erzeugt. Nicht unbedingt kaputt. Fluggesellschaften verkaufen auch in Bezug auf das, was man vom erwarteten Verhalten her vermutet. Das Unangenehme ist, was passiert, wenn mehrere Märkte etwa zur gleichen Zeit attraktiv werden. Das System muss entscheiden, welcher Nachfrage das Kapital gegeben wird, während die anderen feststellen, dass das, was verfügbar aussah, an Bedingungen geknüpft war.
Vielleicht macht das das Kapital effizienter. Aber es macht die angezeigte Tiefe auch schwerer zu lesen.
Ich würde vermutlich aufhören zu fragen, wie viel Liquidität die TermMax-Märkte anzeigen, und stattdessen etwas Engeres fragen: Wie viel einzigartiges Kapital liegt unter all diesen gleichzeitigen Zusagen?
Denn diese Zahlen können identisch aussehen, bis jemand den Dollar ausgibt.
#termmax @termmax
Ich bleibe immer wieder an einer seltsamen Sache bei TermMax hängen. Liquidität kann so aussehen, als existiere sie gleichzeitig an mehreren Stellen, obwohl das darunterliegende Kapital nicht vermehrt wurde.
Ein gemeinsamer Pool kann über mehrere Festzinsmärkte quotieren. So kann dasselbe $1 für verschiedene Kreditnehmer, verschiedene Laufzeiten, verschiedene Zinssätze verfügbar erscheinen. Von außen sieht in jedem Markt die Liquidität so aus, als sei sie vorhanden.
Dann greift sich jemand das tatsächlich.
Ab da ändert sich die Bedeutung. Eine Order verbraucht das zugrunde liegende Kapital, und plötzlich waren die anderen Quotes nie unabhängige Liquidität. Sie waren konkurrierende Ansprüche auf dasselbe Bestandskapital.
„Sichtbare Liquidität ist nicht immer einzigartige Liquidität“
Ich denke immer wieder, dass das etwas sehr Ähnliches wie eine Liquiditäts-Overbooking-Ökonomie erzeugt. Nicht unbedingt kaputt. Fluggesellschaften verkaufen auch in Bezug auf das, was man vom erwarteten Verhalten her vermutet. Das Unangenehme ist, was passiert, wenn mehrere Märkte etwa zur gleichen Zeit attraktiv werden. Das System muss entscheiden, welcher Nachfrage das Kapital gegeben wird, während die anderen feststellen, dass das, was verfügbar aussah, an Bedingungen geknüpft war.
Vielleicht macht das das Kapital effizienter. Aber es macht die angezeigte Tiefe auch schwerer zu lesen.
Ich würde vermutlich aufhören zu fragen, wie viel Liquidität die TermMax-Märkte anzeigen, und stattdessen etwas Engeres fragen: Wie viel einzigartiges Kapital liegt unter all diesen gleichzeitigen Zusagen?
Denn diese Zahlen können identisch aussehen, bis jemand den Dollar ausgibt.
#termmax @TermMax
Ein gemeinsamer Pool kann über mehrere Festzinsmärkte quotieren. So kann dasselbe $1 für verschiedene Kreditnehmer, verschiedene Laufzeiten, verschiedene Zinssätze verfügbar erscheinen. Von außen sieht in jedem Markt die Liquidität so aus, als sei sie vorhanden.
Dann greift sich jemand das tatsächlich.
Ab da ändert sich die Bedeutung. Eine Order verbraucht das zugrunde liegende Kapital, und plötzlich waren die anderen Quotes nie unabhängige Liquidität. Sie waren konkurrierende Ansprüche auf dasselbe Bestandskapital.
„Sichtbare Liquidität ist nicht immer einzigartige Liquidität“
Ich denke immer wieder, dass das etwas sehr Ähnliches wie eine Liquiditäts-Overbooking-Ökonomie erzeugt. Nicht unbedingt kaputt. Fluggesellschaften verkaufen auch in Bezug auf das, was man vom erwarteten Verhalten her vermutet. Das Unangenehme ist, was passiert, wenn mehrere Märkte etwa zur gleichen Zeit attraktiv werden. Das System muss entscheiden, welcher Nachfrage das Kapital gegeben wird, während die anderen feststellen, dass das, was verfügbar aussah, an Bedingungen geknüpft war.
Vielleicht macht das das Kapital effizienter. Aber es macht die angezeigte Tiefe auch schwerer zu lesen.
Ich würde vermutlich aufhören zu fragen, wie viel Liquidität die TermMax-Märkte anzeigen, und stattdessen etwas Engeres fragen: Wie viel einzigartiges Kapital liegt unter all diesen gleichzeitigen Zusagen?
Denn diese Zahlen können identisch aussehen, bis jemand den Dollar ausgibt.
#termmax @TermMax
1
3
355
·
--
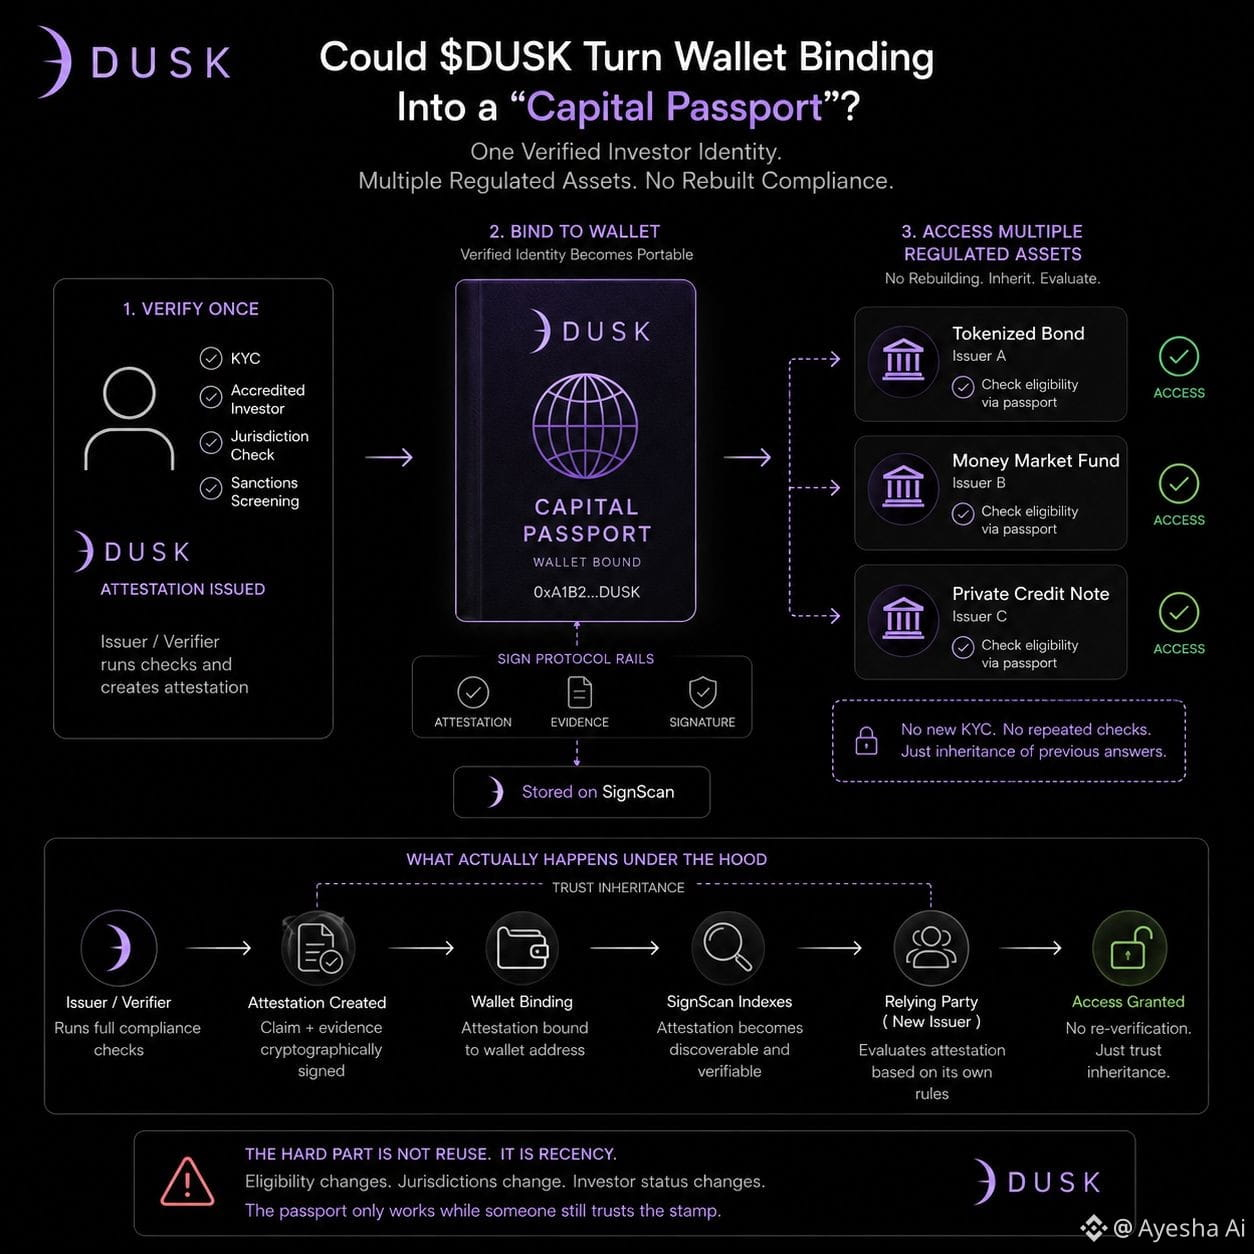
Ich bleibe immer wieder daran hängen, wie oft regulierte Finanzen dieselbe Frage immer wieder derselben Person stellen.
Du verifizierst einmal. Dann taucht ein weiteres Asset auf, ein anderer Emittent, eine weitere Eignungsprüfung. Irgendwie bleibt die Identität gleich, während die Compliance wieder bei Null anfängt.
Das macht die Wallet-Bindung von Dusk für mich interessanter – als eine Art „Kapitalpass“. Wenn eine verifizierte Identität an eine Wallet gebunden wird, muss das nächste regulierte Asset möglicherweise nicht erst neu herausfinden, wer dahintersteht. Der Emittent könnte prüfen, ob diese Wallet seine Regeln erfüllt, und dann Zugriff gewähren, ohne die gesamte Verifizierungskette neu aufzubauen.
Aber genau hier verschiebt sich die Vertrauensgrenze ganz still.
Das zweite Asset bewertet den Investor nicht mehr von Grund auf. Es bewertet eine frühere Verifizierung und entscheidet, wie viel davon es übernehmen kann.
„Der Pass funktioniert nur, solange jemand dem Stempel noch vertraut“
Das könnte wiederkehrende Compliance-Reibung reduzieren und dafür sorgen, dass ein verifizierter Investor über mehrere tokenisierte Wertpapiere hinweg nutzbar ist. Aber die Eignung ändert sich. Zuständigkeiten ändern sich. Der Status des Investors ändert sich.
Die schwierige Aufgabe könnte also nicht darin liegen, überhaupt eine wiederverwendbare Identität zu schaffen.
Sondern darin zu entscheiden, genau wann eine alte Verifizierung aufhören sollte, sich wie eine aktuelle zu verhalten.
#dusk $DUSK @Dusk_Foundation $BOME
$AVAAI
{future}(AVAAIUSDT)
{spot}(BOMEUSDT)
Ich bleibe immer wieder daran hängen, wie oft regulierte Finanzen dieselbe Frage immer wieder derselben Person stellen.
Du verifizierst einmal. Dann taucht ein weiteres Asset auf, ein anderer Emittent, eine weitere Eignungsprüfung. Irgendwie bleibt die Identität gleich, während die Compliance wieder bei Null anfängt.
Das macht die Wallet-Bindung von Dusk für mich interessanter – als eine Art „Kapitalpass“. Wenn eine verifizierte Identität an eine Wallet gebunden wird, muss das nächste regulierte Asset möglicherweise nicht erst neu herausfinden, wer dahintersteht. Der Emittent könnte prüfen, ob diese Wallet seine Regeln erfüllt, und dann Zugriff gewähren, ohne die gesamte Verifizierungskette neu aufzubauen.
Aber genau hier verschiebt sich die Vertrauensgrenze ganz still.
Das zweite Asset bewertet den Investor nicht mehr von Grund auf. Es bewertet eine frühere Verifizierung und entscheidet, wie viel davon es übernehmen kann.
„Der Pass funktioniert nur, solange jemand dem Stempel noch vertraut“
Das könnte wiederkehrende Compliance-Reibung reduzieren und dafür sorgen, dass ein verifizierter Investor über mehrere tokenisierte Wertpapiere hinweg nutzbar ist. Aber die Eignung ändert sich. Zuständigkeiten ändern sich. Der Status des Investors ändert sich.
Die schwierige Aufgabe könnte also nicht darin liegen, überhaupt eine wiederverwendbare Identität zu schaffen.
Sondern darin zu entscheiden, genau wann eine alte Verifizierung aufhören sollte, sich wie eine aktuelle zu verhalten.
#dusk $DUSK @Dusk $BOME
$AVAAI
Du verifizierst einmal. Dann taucht ein weiteres Asset auf, ein anderer Emittent, eine weitere Eignungsprüfung. Irgendwie bleibt die Identität gleich, während die Compliance wieder bei Null anfängt.
Das macht die Wallet-Bindung von Dusk für mich interessanter – als eine Art „Kapitalpass“. Wenn eine verifizierte Identität an eine Wallet gebunden wird, muss das nächste regulierte Asset möglicherweise nicht erst neu herausfinden, wer dahintersteht. Der Emittent könnte prüfen, ob diese Wallet seine Regeln erfüllt, und dann Zugriff gewähren, ohne die gesamte Verifizierungskette neu aufzubauen.
Aber genau hier verschiebt sich die Vertrauensgrenze ganz still.
Das zweite Asset bewertet den Investor nicht mehr von Grund auf. Es bewertet eine frühere Verifizierung und entscheidet, wie viel davon es übernehmen kann.
„Der Pass funktioniert nur, solange jemand dem Stempel noch vertraut“
Das könnte wiederkehrende Compliance-Reibung reduzieren und dafür sorgen, dass ein verifizierter Investor über mehrere tokenisierte Wertpapiere hinweg nutzbar ist. Aber die Eignung ändert sich. Zuständigkeiten ändern sich. Der Status des Investors ändert sich.
Die schwierige Aufgabe könnte also nicht darin liegen, überhaupt eine wiederverwendbare Identität zu schaffen.
Sondern darin zu entscheiden, genau wann eine alte Verifizierung aufhören sollte, sich wie eine aktuelle zu verhalten.
#dusk $DUSK @Dusk $BOME
$AVAAI
1
2
321
·
--
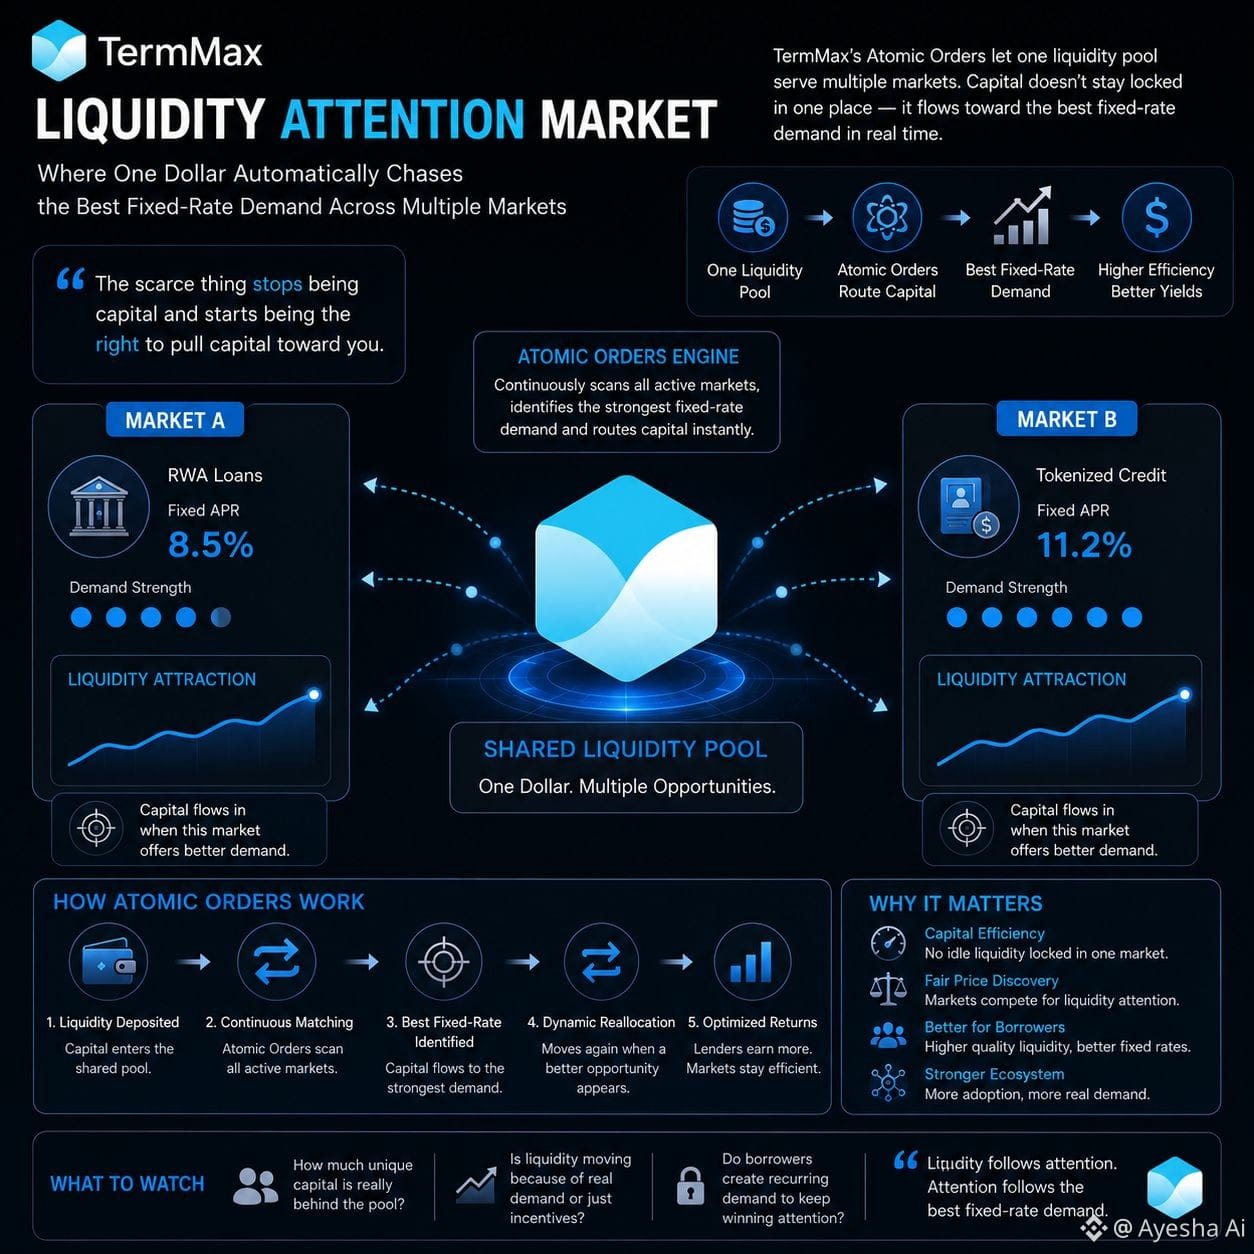
Ich bleibe immer wieder an einem seltsamen Teil von TermMax’ Atomic Orders hängen. Liquidität wählt normalerweise zuerst einen Markt aus und wartet dann innerhalb dieses Marktes auf Nachfrage. Diese Entscheidung wirkt harmlos, bis ein anderer Markt eine bessere Nachfrage mit festem Zinssatz bietet, während sich derselbe Dollar irgendwo anders befindet.
Atomic Orders scheinen diese Grenze zu lockern. Ein Pool kann effektiv mehrere Märkte bedienen, sodass Kapital nicht dupliziert werden muss, nur um verfügbar zu bleiben. Ich verfolge, was sich danach ändert. Märkte konkurrieren nicht mehr nur um Einlagen für Liquidität. Sie konkurrieren möglicherweise um die Aufmerksamkeit derselben Liquidität.
Das fühlt sich anders an.
„Das Knappheitsgut hört auf, Kapital zu sein, und wird zur Berechtigung, Kapital zu sich zu ziehen.“
Ein Kreditnehmer, der eine stärkere Nachfrage mit festem Zinssatz anbietet, könnte Liquidität anziehen, die ihm nie dauerhaft zugewiesen war. Dann ändert sich ein weiterer Markt. Der Dollar bewegt sich erneut. Die Preisfindung beginnt, über Märkte hinweg zu passieren, statt nur innerhalb isolierter Pools.
Aber das macht mich auch unruhig in Bezug darauf, was Aktivität bedeutet. Tief verfügbare Liquidität könnte wie Akzeptanz wirken, während dasselbe Kapital wiederholt über verschiedene Märkte hinweg in Erscheinung tritt.
Keine fiktive Liquidität. Auch nicht unbedingt neue Liquidität.
Ich würde gern wissen, wie viel einzigartiges Kapital tatsächlich unter all dieser Verfügbarkeit existiert, und ob Kreditnehmer genug wiederkehrende Nachfrage schaffen, um seine Aufmerksamkeit dauerhaft zu gewinnen.
#termmax @termmax
Ich bleibe immer wieder an einem seltsamen Teil von TermMax’ Atomic Orders hängen. Liquidität wählt normalerweise zuerst einen Markt aus und wartet dann innerhalb dieses Marktes auf Nachfrage. Diese Entscheidung wirkt harmlos, bis ein anderer Markt eine bessere Nachfrage mit festem Zinssatz bietet, während sich derselbe Dollar irgendwo anders befindet.
Atomic Orders scheinen diese Grenze zu lockern. Ein Pool kann effektiv mehrere Märkte bedienen, sodass Kapital nicht dupliziert werden muss, nur um verfügbar zu bleiben. Ich verfolge, was sich danach ändert. Märkte konkurrieren nicht mehr nur um Einlagen für Liquidität. Sie konkurrieren möglicherweise um die Aufmerksamkeit derselben Liquidität.
Das fühlt sich anders an.
„Das Knappheitsgut hört auf, Kapital zu sein, und wird zur Berechtigung, Kapital zu sich zu ziehen.“
Ein Kreditnehmer, der eine stärkere Nachfrage mit festem Zinssatz anbietet, könnte Liquidität anziehen, die ihm nie dauerhaft zugewiesen war. Dann ändert sich ein weiterer Markt. Der Dollar bewegt sich erneut. Die Preisfindung beginnt, über Märkte hinweg zu passieren, statt nur innerhalb isolierter Pools.
Aber das macht mich auch unruhig in Bezug darauf, was Aktivität bedeutet. Tief verfügbare Liquidität könnte wie Akzeptanz wirken, während dasselbe Kapital wiederholt über verschiedene Märkte hinweg in Erscheinung tritt.
Keine fiktive Liquidität. Auch nicht unbedingt neue Liquidität.
Ich würde gern wissen, wie viel einzigartiges Kapital tatsächlich unter all dieser Verfügbarkeit existiert, und ob Kreditnehmer genug wiederkehrende Nachfrage schaffen, um seine Aufmerksamkeit dauerhaft zu gewinnen.
#termmax @TermMax
Atomic Orders scheinen diese Grenze zu lockern. Ein Pool kann effektiv mehrere Märkte bedienen, sodass Kapital nicht dupliziert werden muss, nur um verfügbar zu bleiben. Ich verfolge, was sich danach ändert. Märkte konkurrieren nicht mehr nur um Einlagen für Liquidität. Sie konkurrieren möglicherweise um die Aufmerksamkeit derselben Liquidität.
Das fühlt sich anders an.
„Das Knappheitsgut hört auf, Kapital zu sein, und wird zur Berechtigung, Kapital zu sich zu ziehen.“
Ein Kreditnehmer, der eine stärkere Nachfrage mit festem Zinssatz anbietet, könnte Liquidität anziehen, die ihm nie dauerhaft zugewiesen war. Dann ändert sich ein weiterer Markt. Der Dollar bewegt sich erneut. Die Preisfindung beginnt, über Märkte hinweg zu passieren, statt nur innerhalb isolierter Pools.
Aber das macht mich auch unruhig in Bezug darauf, was Aktivität bedeutet. Tief verfügbare Liquidität könnte wie Akzeptanz wirken, während dasselbe Kapital wiederholt über verschiedene Märkte hinweg in Erscheinung tritt.
Keine fiktive Liquidität. Auch nicht unbedingt neue Liquidität.
Ich würde gern wissen, wie viel einzigartiges Kapital tatsächlich unter all dieser Verfügbarkeit existiert, und ob Kreditnehmer genug wiederkehrende Nachfrage schaffen, um seine Aufmerksamkeit dauerhaft zu gewinnen.
#termmax @TermMax
1
3
220
·
--
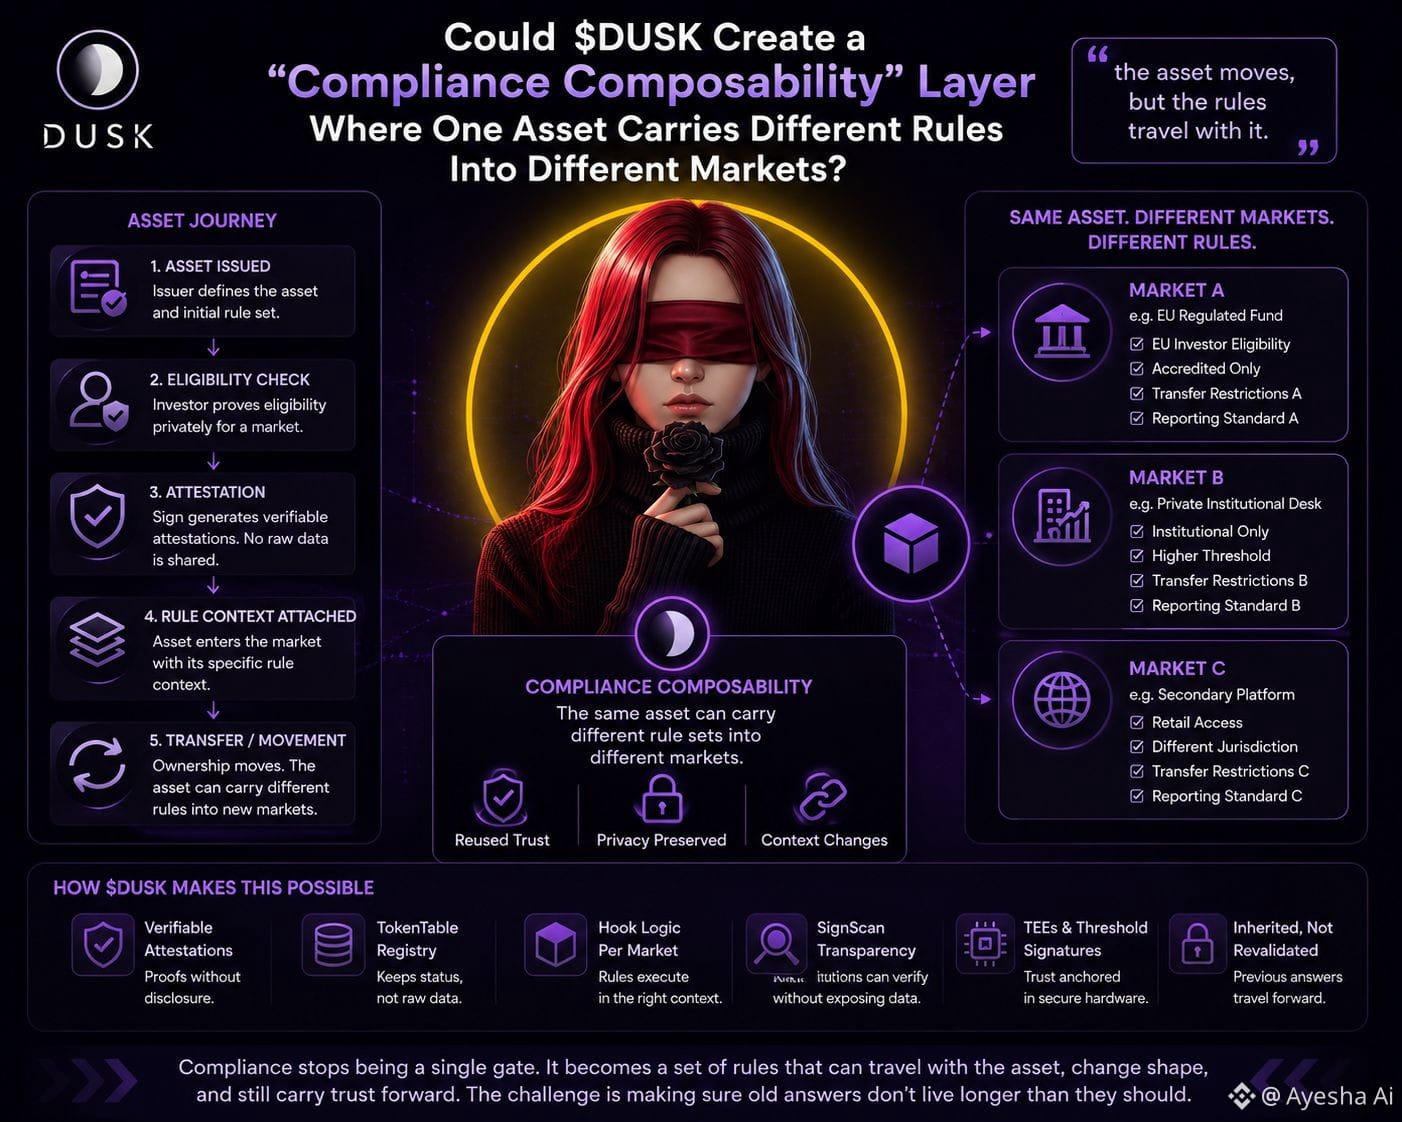
Ich bleibe an diesem kleinen Problem mit tokenisierten Assets hängen. Wir sprechen davon, dass ein Asset „compliant“ ist, als würde die Compliance zum Asset selbst gehören. Aber dasselbe Wertpapier kann in zwei Märkte gelangen, und plötzlich können sich der akzeptierte Inhaber, die Übertragungsbedingungen – sogar das, was nachgewiesen werden muss – ändern.
Das lässt mich fragen, ob $DUSK Compliance eher weniger wie ein einziges dauerhaftes Tor behandelt, sondern eher wie etwas, das das Asset in jeden Markt mitnimmt.
Das Asset bleibt gleich. Der Kontext der Regeln nicht.
Ein Investor könnte die Eignung privat für einen bestimmten Ort nachweisen und dann an anderer Stelle eine andere Bedingung erfüllen, ohne die zugrunde liegende Identität erneut offenzulegen. Jeder Markt bewertet, was er braucht, während frühere Nachweise weiterhin hilfreiches Vertrauen weitertragen können. Das klingt effizient, aber ich komme immer wieder zu dem unangenehmen Teil: Wann wird ein wiederverwendeter Nachweis zur übernommenen Annahme?
„Das Asset bewegt sich, aber die Regeln reisen mit.“
Wenn das funktioniert, beginnt die Compliance seltsam „zusammensetzbar“ auszusehen. Nicht eine globale Erlaubnis, sondern unterschiedliche Regelsets, die sich an denselben Eigentumszustand hängen, wenn er sich bewegt.
Trotzdem würde ich das nicht daran messen, wie viele Regeln $DUSK kodieren kann. Ich würde beobachten, wie oft ein Asset Marktgrenzen überschreitet, ohne dass Institutionen das Vertrauen jedes Mal von Grund auf neu aufbauen müssen.
Und ob irgendwo in dieser Wiederverwendung eine alte Antwort still länger überlebt, als sie sollte.
#dusk $DUSK @Dusk_Foundation
Ich bleibe an diesem kleinen Problem mit tokenisierten Assets hängen. Wir sprechen davon, dass ein Asset „compliant“ ist, als würde die Compliance zum Asset selbst gehören. Aber dasselbe Wertpapier kann in zwei Märkte gelangen, und plötzlich können sich der akzeptierte Inhaber, die Übertragungsbedingungen – sogar das, was nachgewiesen werden muss – ändern.
Das lässt mich fragen, ob $DUSK Compliance eher weniger wie ein einziges dauerhaftes Tor behandelt, sondern eher wie etwas, das das Asset in jeden Markt mitnimmt.
Das Asset bleibt gleich. Der Kontext der Regeln nicht.
Ein Investor könnte die Eignung privat für einen bestimmten Ort nachweisen und dann an anderer Stelle eine andere Bedingung erfüllen, ohne die zugrunde liegende Identität erneut offenzulegen. Jeder Markt bewertet, was er braucht, während frühere Nachweise weiterhin hilfreiches Vertrauen weitertragen können. Das klingt effizient, aber ich komme immer wieder zu dem unangenehmen Teil: Wann wird ein wiederverwendeter Nachweis zur übernommenen Annahme?
„Das Asset bewegt sich, aber die Regeln reisen mit.“
Wenn das funktioniert, beginnt die Compliance seltsam „zusammensetzbar“ auszusehen. Nicht eine globale Erlaubnis, sondern unterschiedliche Regelsets, die sich an denselben Eigentumszustand hängen, wenn er sich bewegt.
Trotzdem würde ich das nicht daran messen, wie viele Regeln $DUSK kodieren kann. Ich würde beobachten, wie oft ein Asset Marktgrenzen überschreitet, ohne dass Institutionen das Vertrauen jedes Mal von Grund auf neu aufbauen müssen.
Und ob irgendwo in dieser Wiederverwendung eine alte Antwort still länger überlebt, als sie sollte.
#dusk $DUSK @Dusk
Das lässt mich fragen, ob $DUSK Compliance eher weniger wie ein einziges dauerhaftes Tor behandelt, sondern eher wie etwas, das das Asset in jeden Markt mitnimmt.
Das Asset bleibt gleich. Der Kontext der Regeln nicht.
Ein Investor könnte die Eignung privat für einen bestimmten Ort nachweisen und dann an anderer Stelle eine andere Bedingung erfüllen, ohne die zugrunde liegende Identität erneut offenzulegen. Jeder Markt bewertet, was er braucht, während frühere Nachweise weiterhin hilfreiches Vertrauen weitertragen können. Das klingt effizient, aber ich komme immer wieder zu dem unangenehmen Teil: Wann wird ein wiederverwendeter Nachweis zur übernommenen Annahme?
„Das Asset bewegt sich, aber die Regeln reisen mit.“
Wenn das funktioniert, beginnt die Compliance seltsam „zusammensetzbar“ auszusehen. Nicht eine globale Erlaubnis, sondern unterschiedliche Regelsets, die sich an denselben Eigentumszustand hängen, wenn er sich bewegt.
Trotzdem würde ich das nicht daran messen, wie viele Regeln $DUSK kodieren kann. Ich würde beobachten, wie oft ein Asset Marktgrenzen überschreitet, ohne dass Institutionen das Vertrauen jedes Mal von Grund auf neu aufbauen müssen.
Und ob irgendwo in dieser Wiederverwendung eine alte Antwort still länger überlebt, als sie sollte.
#dusk $DUSK @Dusk
6
6
186
·
--
🎙️ Siebter Abendfest, spiel Spiele und hol dir Süßigkeiten

Beenden
02 h 43 m 16 s
10.7k
17
26
·
--
Ich bleibe immer wieder an einem langweiligen Teil tokenisierter KMU-Märkte hängen. Das Asset kann digital sein, der Investor kann teilnahmeberechtigt sein, der Handel kann sogar schnell abgewickelt werden – aber Geld und Eigentum müssen trotzdem irgendwo zusammenkommen. Wenn sie sich separat bewegen, trägt jemand das Risiko in dieser Lücke.
Das macht die atomare Abwicklung auf Dusk für mich interessanter als die reine Transaktionsgeschwindigkeit. Die Wertpapier-Komponente und die Zahlungs-Komponente lösen sich gemeinsam auf. Entweder bewegen sich beide, oder keine von beiden. Eine kleine Einzelheit, bis ich an tausende KMU-Wertpapiere denke, bei denen die Liquidität ohnehin schon dünn ist und Gegenparteien die Unsicherheit bei der Abwicklung nicht einfach so absorbieren können.
„Liquidität ist zum Teil das Vertrauen darauf, dass die andere Seite tatsächlich ankommt.“
Aber dann verschiebt sich nur die Vertrauensgrenze. Vor der Abwicklung übernimmt das System immer noch frühere Antworten. Ist diese Wallet teilnahmeberechtigt? Ist dieses Asset übertragbar? Wurde die Compliance bereits für den Teilnehmer freigegeben? Die atomare Abwicklung überdenkt diese Entscheidungen nicht. Sie verbraucht sie und macht dann den endgültigen Austausch noch schwerer voneinander zu trennen.
Vielleicht ist das die verborgene Ebene. Dusk würde keine KMU-Liquidität allein dadurch schaffen, dass atomar abgewickelt wird. Es könnte einen Grund entfernen, warum Kapital zögert, sich zu bewegen.
Und ich frage mich immer noch, wie viel Liquidität in Europas privaten Märkten tatsächlich nachfragebedingt fehlt – versus Kapital, das still und leise nicht eintritt, weil die Abwicklung weiterhin sperrig ist.
#dusk $DUSK @Dusk_Foundation $CLO
{future}(CLOUSDT)
$RED
{spot}(REDUSDT)
{future}(DUSKUSDT)
Ich bleibe immer wieder an einem langweiligen Teil tokenisierter KMU-Märkte hängen. Das Asset kann digital sein, der Investor kann teilnahmeberechtigt sein, der Handel kann sogar schnell abgewickelt werden – aber Geld und Eigentum müssen trotzdem irgendwo zusammenkommen. Wenn sie sich separat bewegen, trägt jemand das Risiko in dieser Lücke.
Das macht die atomare Abwicklung auf Dusk für mich interessanter als die reine Transaktionsgeschwindigkeit. Die Wertpapier-Komponente und die Zahlungs-Komponente lösen sich gemeinsam auf. Entweder bewegen sich beide, oder keine von beiden. Eine kleine Einzelheit, bis ich an tausende KMU-Wertpapiere denke, bei denen die Liquidität ohnehin schon dünn ist und Gegenparteien die Unsicherheit bei der Abwicklung nicht einfach so absorbieren können.
„Liquidität ist zum Teil das Vertrauen darauf, dass die andere Seite tatsächlich ankommt.“
Aber dann verschiebt sich nur die Vertrauensgrenze. Vor der Abwicklung übernimmt das System immer noch frühere Antworten. Ist diese Wallet teilnahmeberechtigt? Ist dieses Asset übertragbar? Wurde die Compliance bereits für den Teilnehmer freigegeben? Die atomare Abwicklung überdenkt diese Entscheidungen nicht. Sie verbraucht sie und macht dann den endgültigen Austausch noch schwerer voneinander zu trennen.
Vielleicht ist das die verborgene Ebene. Dusk würde keine KMU-Liquidität allein dadurch schaffen, dass atomar abgewickelt wird. Es könnte einen Grund entfernen, warum Kapital zögert, sich zu bewegen.
Und ich frage mich immer noch, wie viel Liquidität in Europas privaten Märkten tatsächlich nachfragebedingt fehlt – versus Kapital, das still und leise nicht eintritt, weil die Abwicklung weiterhin sperrig ist.
#dusk $DUSK @Dusk $CLO
$RED
Das macht die atomare Abwicklung auf Dusk für mich interessanter als die reine Transaktionsgeschwindigkeit. Die Wertpapier-Komponente und die Zahlungs-Komponente lösen sich gemeinsam auf. Entweder bewegen sich beide, oder keine von beiden. Eine kleine Einzelheit, bis ich an tausende KMU-Wertpapiere denke, bei denen die Liquidität ohnehin schon dünn ist und Gegenparteien die Unsicherheit bei der Abwicklung nicht einfach so absorbieren können.
„Liquidität ist zum Teil das Vertrauen darauf, dass die andere Seite tatsächlich ankommt.“
Aber dann verschiebt sich nur die Vertrauensgrenze. Vor der Abwicklung übernimmt das System immer noch frühere Antworten. Ist diese Wallet teilnahmeberechtigt? Ist dieses Asset übertragbar? Wurde die Compliance bereits für den Teilnehmer freigegeben? Die atomare Abwicklung überdenkt diese Entscheidungen nicht. Sie verbraucht sie und macht dann den endgültigen Austausch noch schwerer voneinander zu trennen.
Vielleicht ist das die verborgene Ebene. Dusk würde keine KMU-Liquidität allein dadurch schaffen, dass atomar abgewickelt wird. Es könnte einen Grund entfernen, warum Kapital zögert, sich zu bewegen.
Und ich frage mich immer noch, wie viel Liquidität in Europas privaten Märkten tatsächlich nachfragebedingt fehlt – versus Kapital, das still und leise nicht eintritt, weil die Abwicklung weiterhin sperrig ist.
#dusk $DUSK @Dusk $CLO
$RED
which coin is your favourite?
0%
$CLO
50%
$RED
0%
$DUSK
50%
2 Stimmen • Abstimmung beendet
3
192
·
--
Ich bleibe immer wieder an einem Punkt beim institutionellen Order-Flow hängen. Datenschutz allein ist leicht zu beschreiben. Der unbequeme Teil ist nachzuweisen, dass etwas korrekt passiert ist, ohne das zu offenbaren, was eigentlich jeder verstecken wollte.
Genau dort ändert Hedger, wie ich $DUSK sehe. Eine Institution kann Order-Details durch verschlüsselte Ausführung verbergen, aber das Netzwerk braucht immer noch eine Möglichkeit, um zu verifizieren, dass die Regeln befolgt wurden. Die Order wandert von privater Absicht in die Ausführung und dann in den Nachweis. Irgendwo entlang dieses Pfads verändert sich das Vertrauen. Die Teilnehmer müssen den eigentlichen Handel nicht mehr selbst sehen und beginnen stattdessen, auf Belege über den Handel zu vertrauen.
„Der Markt muss die Order nicht sehen, wenn er das Ergebnis verifizieren kann.“
Das klingt nach wenig, aber die meisten EVM-Umgebungen machen Sichtbarkeit immer noch zum einfachsten Weg zur Verifizierung. Institutionen haben genau das gegenteilige Problem. Ihre Positionen, ihre Größe und ihr Timing können bereits zu einer Informationspanne werden, bevor die Abwicklung überhaupt abgeschlossen ist.
Hedger könnte diese beiden Dinge trennen. Vertraulicher Order-Flow darunter. Über ihm verifizierbare Ausführung.
Aber ich frage mich ständig, wo das Vertrauen letztlich wirklich „ankommt“. Verschlüsselung kann die Order verbergen. Beweise können die Berechnung verifizieren. Aber keines davon beweist automatisch, dass die Institution dem System überhaupt die richtigen Annahmen gegeben hat.
Vielleicht löst $DUSK das Problem der Sichtbarkeit, bevor es das der Verlässlichkeit löst.
$GPS
{future}(GPSUSDT)
$PORTAL
{future}(PORTALUSDT)
{future}(DUSKUSDT)
#dusk @Dusk_Foundation
Ich bleibe immer wieder an einem Punkt beim institutionellen Order-Flow hängen. Datenschutz allein ist leicht zu beschreiben. Der unbequeme Teil ist nachzuweisen, dass etwas korrekt passiert ist, ohne das zu offenbaren, was eigentlich jeder verstecken wollte.
Genau dort ändert Hedger, wie ich $DUSK sehe. Eine Institution kann Order-Details durch verschlüsselte Ausführung verbergen, aber das Netzwerk braucht immer noch eine Möglichkeit, um zu verifizieren, dass die Regeln befolgt wurden. Die Order wandert von privater Absicht in die Ausführung und dann in den Nachweis. Irgendwo entlang dieses Pfads verändert sich das Vertrauen. Die Teilnehmer müssen den eigentlichen Handel nicht mehr selbst sehen und beginnen stattdessen, auf Belege über den Handel zu vertrauen.
„Der Markt muss die Order nicht sehen, wenn er das Ergebnis verifizieren kann.“
Das klingt nach wenig, aber die meisten EVM-Umgebungen machen Sichtbarkeit immer noch zum einfachsten Weg zur Verifizierung. Institutionen haben genau das gegenteilige Problem. Ihre Positionen, ihre Größe und ihr Timing können bereits zu einer Informationspanne werden, bevor die Abwicklung überhaupt abgeschlossen ist.
Hedger könnte diese beiden Dinge trennen. Vertraulicher Order-Flow darunter. Über ihm verifizierbare Ausführung.
Aber ich frage mich ständig, wo das Vertrauen letztlich wirklich „ankommt“. Verschlüsselung kann die Order verbergen. Beweise können die Berechnung verifizieren. Aber keines davon beweist automatisch, dass die Institution dem System überhaupt die richtigen Annahmen gegeben hat.
Vielleicht löst $DUSK das Problem der Sichtbarkeit, bevor es das der Verlässlichkeit löst.
$GPS
$PORTAL
#dusk @Dusk
Genau dort ändert Hedger, wie ich $DUSK sehe. Eine Institution kann Order-Details durch verschlüsselte Ausführung verbergen, aber das Netzwerk braucht immer noch eine Möglichkeit, um zu verifizieren, dass die Regeln befolgt wurden. Die Order wandert von privater Absicht in die Ausführung und dann in den Nachweis. Irgendwo entlang dieses Pfads verändert sich das Vertrauen. Die Teilnehmer müssen den eigentlichen Handel nicht mehr selbst sehen und beginnen stattdessen, auf Belege über den Handel zu vertrauen.
„Der Markt muss die Order nicht sehen, wenn er das Ergebnis verifizieren kann.“
Das klingt nach wenig, aber die meisten EVM-Umgebungen machen Sichtbarkeit immer noch zum einfachsten Weg zur Verifizierung. Institutionen haben genau das gegenteilige Problem. Ihre Positionen, ihre Größe und ihr Timing können bereits zu einer Informationspanne werden, bevor die Abwicklung überhaupt abgeschlossen ist.
Hedger könnte diese beiden Dinge trennen. Vertraulicher Order-Flow darunter. Über ihm verifizierbare Ausführung.
Aber ich frage mich ständig, wo das Vertrauen letztlich wirklich „ankommt“. Verschlüsselung kann die Order verbergen. Beweise können die Berechnung verifizieren. Aber keines davon beweist automatisch, dass die Institution dem System überhaupt die richtigen Annahmen gegeben hat.
Vielleicht löst $DUSK das Problem der Sichtbarkeit, bevor es das der Verlässlichkeit löst.
$GPS
$PORTAL
#dusk @Dusk
🔘Yes, institutions need it
0%
🔘Privacy alone isn't enough
0%
🔘Proof matters more
0%
🔘Too early to tell
0%
0 Stimmen • Abstimmung beendet
1
4
134
·
--
Ich bleibe immer wieder an der Frage hängen, wie schnell wir die Einführung von Handelsvolumen messen. Ein RWA handelt zehnmal, das Volumen erscheint, das Dashboard bewegt sich. In Ordnung. Aber dann liegt das Asset fünf Jahre lang da – und dann beginnt die schwierigere Arbeit.
Mit $DUSK glaube ich, dass Unternehmensmaßnahmen mehr sichtbar machen könnten als der Handel. Eine Dividende muss beim richtigen Empfänger ankommen. Eine Abstimmung muss erkennen, wer tatsächlich etwas besitzt. Die Berechtigung kann sich ändern. Die Eigentumsaufzeichnungen müssen auch dann noch nutzbar bleiben, wenn Ausschüttungen, Rücknahmen oder andere Entscheidungen des Emittenten erst Monate später eintreffen.
Das ist wiederholte institutionelle Abhängigkeit – nicht nur Bewegung.
„Der Handel prüft die Liquidität einmal. Die Corporate Action prüft, ob das System sich korrekt erinnert.“
Und dieser Teil stört mich auf eine hilfreiche Weise. Handel kann gefördert werden. Volumen kann gemietet werden. Aber dass ein Emittent Jahr für Jahr zum selben Netzwerk zurückkehrt, weil Eigentum, Compliance und Ausschüttungen weiterhin korrekt aufgelöst werden müssen, ist schwerer vorzutäuschen.
Vielleicht sagt mir eine tokenisierte Sicherheit, die zwanzig aussagekräftige Ereignisse im Lebenszyklus erzeugt, mehr über $DUSK adoption als ein anderes Asset, das Tausende kurzfristiger Trades erzeugt.
Dennoch schaffen Corporate Actions ihre eigene Schwachstelle. Wenn die Blockchain zwar den Inhaber kennt, aber die Off-Chain-Aufzeichnungen des Emittenten nicht übereinstimmen: Welche Aufzeichnung bekommt dann den Vorrang?
Das fühlt sich näher am echten RWA-Test an.
{future}(DUSKUSDT)
{future}(HEMIUSDT)
{future}(COTIUSDT)
#dusk $DUSK @Dusk_Foundation
Ich bleibe immer wieder an der Frage hängen, wie schnell wir die Einführung von Handelsvolumen messen. Ein RWA handelt zehnmal, das Volumen erscheint, das Dashboard bewegt sich. In Ordnung. Aber dann liegt das Asset fünf Jahre lang da – und dann beginnt die schwierigere Arbeit.
Mit $DUSK glaube ich, dass Unternehmensmaßnahmen mehr sichtbar machen könnten als der Handel. Eine Dividende muss beim richtigen Empfänger ankommen. Eine Abstimmung muss erkennen, wer tatsächlich etwas besitzt. Die Berechtigung kann sich ändern. Die Eigentumsaufzeichnungen müssen auch dann noch nutzbar bleiben, wenn Ausschüttungen, Rücknahmen oder andere Entscheidungen des Emittenten erst Monate später eintreffen.
Das ist wiederholte institutionelle Abhängigkeit – nicht nur Bewegung.
„Der Handel prüft die Liquidität einmal. Die Corporate Action prüft, ob das System sich korrekt erinnert.“
Und dieser Teil stört mich auf eine hilfreiche Weise. Handel kann gefördert werden. Volumen kann gemietet werden. Aber dass ein Emittent Jahr für Jahr zum selben Netzwerk zurückkehrt, weil Eigentum, Compliance und Ausschüttungen weiterhin korrekt aufgelöst werden müssen, ist schwerer vorzutäuschen.
Vielleicht sagt mir eine tokenisierte Sicherheit, die zwanzig aussagekräftige Ereignisse im Lebenszyklus erzeugt, mehr über $DUSK adoption als ein anderes Asset, das Tausende kurzfristiger Trades erzeugt.
Dennoch schaffen Corporate Actions ihre eigene Schwachstelle. Wenn die Blockchain zwar den Inhaber kennt, aber die Off-Chain-Aufzeichnungen des Emittenten nicht übereinstimmen: Welche Aufzeichnung bekommt dann den Vorrang?
Das fühlt sich näher am echten RWA-Test an.
#dusk $DUSK @Dusk
Mit $DUSK glaube ich, dass Unternehmensmaßnahmen mehr sichtbar machen könnten als der Handel. Eine Dividende muss beim richtigen Empfänger ankommen. Eine Abstimmung muss erkennen, wer tatsächlich etwas besitzt. Die Berechtigung kann sich ändern. Die Eigentumsaufzeichnungen müssen auch dann noch nutzbar bleiben, wenn Ausschüttungen, Rücknahmen oder andere Entscheidungen des Emittenten erst Monate später eintreffen.
Das ist wiederholte institutionelle Abhängigkeit – nicht nur Bewegung.
„Der Handel prüft die Liquidität einmal. Die Corporate Action prüft, ob das System sich korrekt erinnert.“
Und dieser Teil stört mich auf eine hilfreiche Weise. Handel kann gefördert werden. Volumen kann gemietet werden. Aber dass ein Emittent Jahr für Jahr zum selben Netzwerk zurückkehrt, weil Eigentum, Compliance und Ausschüttungen weiterhin korrekt aufgelöst werden müssen, ist schwerer vorzutäuschen.
Vielleicht sagt mir eine tokenisierte Sicherheit, die zwanzig aussagekräftige Ereignisse im Lebenszyklus erzeugt, mehr über $DUSK adoption als ein anderes Asset, das Tausende kurzfristiger Trades erzeugt.
Dennoch schaffen Corporate Actions ihre eigene Schwachstelle. Wenn die Blockchain zwar den Inhaber kennt, aber die Off-Chain-Aufzeichnungen des Emittenten nicht übereinstimmen: Welche Aufzeichnung bekommt dann den Vorrang?
Das fühlt sich näher am echten RWA-Test an.
#dusk $DUSK @Dusk
Which coin is more bullish now
100%
🟢$DUSK
0%
🔴$HEMI
0%
🟡$COTI
0%
1 Stimmen • Abstimmung beendet
6
6
163
·
--
Könnte $DUSK Make Failed Compliance Checks as Valuable a Network Signal as Successful Transactions?
Ich bleibe immer wieder an der fehlgeschlagenen Compliance-Prüfung hängen.
Wir behandeln das normalerweise wie inaktives, totes Geschehen. Jemand versucht, einen Vermögenswert zu empfangen, die Eignungslogik sagt nein, die Übertragung wird gestoppt. Es wird nichts abgewickelt. Leicht zu ignorieren. Aber mit $DUSK frage ich mich, ob die Ablehnung selbst Teil des nützlichen Netzwerkstatus werden könnte.
Denn ein Fehlschlag hat eine Form. Vielleicht ist die Qualifikationsbescheinigung des Investors abgelaufen. Vielleicht haben sich die Regeln für den Gerichtsstand geändert. Vielleicht haben die Übertragungsbedingungen des Emittenten eine ansonsten gültige Wallet abgelehnt. Die Transaktion verschwindet, aber der Grund zeigt dir ganz genau, wo die potenzielle Liquidität gegen eine Wand gelaufen ist.
Das wirkt seltsam wertvoll.
„Erfolgreiche Transaktionen zeigen, wo Kapital hingeflossen ist. fehlgeschlagene Prüfungen zeigen, wo Kapital hinwollte.“
Wenn dieselbe Regel weiterhin Kapital ablehnt, könnte sie ein Zugangs-Engpass, eine veraltete Richtlinie oder eine Nachfrage offenbaren, die außerhalb des erlaubten Marktes sitzt.
Aber das wird schnell unangenehm. Ablehnungen können sensible Informationen enthalten.
Vielleicht ist also nicht der Fehlschlag selbst das nützliche Signal von $DUSK.
Sondern ob das Netzwerk das Muster offenbaren kann, ohne die Person offenzulegen.
Diese Grenze fühlt sich schwerer an als das Zählen erfolgreicher Abwicklungen.
#dusk $DUSK @Dusk_Foundation
Könnte $DUSK Make Failed Compliance Checks as Valuable a Network Signal as Successful Transactions?
Ich bleibe immer wieder an der fehlgeschlagenen Compliance-Prüfung hängen.
Wir behandeln das normalerweise wie inaktives, totes Geschehen. Jemand versucht, einen Vermögenswert zu empfangen, die Eignungslogik sagt nein, die Übertragung wird gestoppt. Es wird nichts abgewickelt. Leicht zu ignorieren. Aber mit $DUSK frage ich mich, ob die Ablehnung selbst Teil des nützlichen Netzwerkstatus werden könnte.
Denn ein Fehlschlag hat eine Form. Vielleicht ist die Qualifikationsbescheinigung des Investors abgelaufen. Vielleicht haben sich die Regeln für den Gerichtsstand geändert. Vielleicht haben die Übertragungsbedingungen des Emittenten eine ansonsten gültige Wallet abgelehnt. Die Transaktion verschwindet, aber der Grund zeigt dir ganz genau, wo die potenzielle Liquidität gegen eine Wand gelaufen ist.
Das wirkt seltsam wertvoll.
„Erfolgreiche Transaktionen zeigen, wo Kapital hingeflossen ist. fehlgeschlagene Prüfungen zeigen, wo Kapital hinwollte.“
Wenn dieselbe Regel weiterhin Kapital ablehnt, könnte sie ein Zugangs-Engpass, eine veraltete Richtlinie oder eine Nachfrage offenbaren, die außerhalb des erlaubten Marktes sitzt.
Aber das wird schnell unangenehm. Ablehnungen können sensible Informationen enthalten.
Vielleicht ist also nicht der Fehlschlag selbst das nützliche Signal von $DUSK .
Sondern ob das Netzwerk das Muster offenbaren kann, ohne die Person offenzulegen.
Diese Grenze fühlt sich schwerer an als das Zählen erfolgreicher Abwicklungen.
#dusk $DUSK @Dusk
Ich bleibe immer wieder an der fehlgeschlagenen Compliance-Prüfung hängen.
Wir behandeln das normalerweise wie inaktives, totes Geschehen. Jemand versucht, einen Vermögenswert zu empfangen, die Eignungslogik sagt nein, die Übertragung wird gestoppt. Es wird nichts abgewickelt. Leicht zu ignorieren. Aber mit $DUSK frage ich mich, ob die Ablehnung selbst Teil des nützlichen Netzwerkstatus werden könnte.
Denn ein Fehlschlag hat eine Form. Vielleicht ist die Qualifikationsbescheinigung des Investors abgelaufen. Vielleicht haben sich die Regeln für den Gerichtsstand geändert. Vielleicht haben die Übertragungsbedingungen des Emittenten eine ansonsten gültige Wallet abgelehnt. Die Transaktion verschwindet, aber der Grund zeigt dir ganz genau, wo die potenzielle Liquidität gegen eine Wand gelaufen ist.
Das wirkt seltsam wertvoll.
„Erfolgreiche Transaktionen zeigen, wo Kapital hingeflossen ist. fehlgeschlagene Prüfungen zeigen, wo Kapital hinwollte.“
Wenn dieselbe Regel weiterhin Kapital ablehnt, könnte sie ein Zugangs-Engpass, eine veraltete Richtlinie oder eine Nachfrage offenbaren, die außerhalb des erlaubten Marktes sitzt.
Aber das wird schnell unangenehm. Ablehnungen können sensible Informationen enthalten.
Vielleicht ist also nicht der Fehlschlag selbst das nützliche Signal von $DUSK .
Sondern ob das Netzwerk das Muster offenbaren kann, ohne die Person offenzulegen.
Diese Grenze fühlt sich schwerer an als das Zählen erfolgreicher Abwicklungen.
#dusk $DUSK @Dusk
Yes, they expose hidden demand
100%
Only if privacy is protected
0%
Successful transactions matter
0%
Too early to know
0%
2 Stimmen • Abstimmung beendet
8
6
220
·
--
Kann Hedger den vertraulichen EVM-Order-Flow zur nächsten echten Demand Layer für $DUSK machen?
Ich bleibe immer wieder daran hängen, was Hedger eigentlich verbirgt.
Zunächst behandelte ich den vertraulichen EVM-Order-Flow als weitere Datenschicht rund um die Ausführung. Nützlich, vielleicht. Aber der Order-Flow ist Information, bevor daraus eine Transaktion wird. Größe, Richtung, Timing, Absicht. In einem öffentlichen System beginnt ein Teil dieser Information bereits zu lecken, bevor die wirtschaftliche Aktion wirklich abgeschlossen ist.
Hedger verschiebt diese Grenze. Homomorphe Verschlüsselung kann Teile der Berechnung verborgen halten, während Zero-Knowledge-Beweise weiterhin zeigen können, dass die erforderlichen Bedingungen erfüllt wurden. So kann das Netzwerk zu einer Antwort gelangen, ohne dass jeder Beobachter die Inputs erbt.
Das fühlt sich anders an als nur Transaktionen privat zu machen.
„Die Nachfrage könnte daher kommen, was der Markt nicht mehr lernt.“
Ich denke dabei ständig an Institutionen. Wenn ein Fonds wiederholt eine bedeutende Größe über EVM-Anwendungen bewegt, kann eine öffentliche Ausführung stillschweigend zu einer Informationssteuer werden. Wettbewerber lernen. Bots reagieren. Strategien werden einfacher nachzuvollziehen.
Dann ist vertraulicher Order-Flow keine Privatsphäre um der Privatsphäre willen. Er wird zum Schutz davor, dass Informationen während der Ausführung entweichen.
Aber ich bin mir immer noch unsicher, wo $DUSK dieses Verhalten abbildet.
Wenn Hedger wiederholt eingesetzt wird, weil das Verbergen von Absichten die Ausführung tatsächlich verbessert, könnte darunter eine echte Nachfrage-Schleife liegen.
Wenn Nutzer Vertraulichkeit wollen, aber die wirtschaftliche Aktivität kaum wiederholt stattfindet, dann hat die Privatsphäre funktioniert.
Die Token-Frage blieb dennoch unbeantwortet.
#dusk $DUSK @Dusk_Foundation
Kann Hedger den vertraulichen EVM-Order-Flow zur nächsten echten Demand Layer für $DUSK machen?
Ich bleibe immer wieder daran hängen, was Hedger eigentlich verbirgt.
Zunächst behandelte ich den vertraulichen EVM-Order-Flow als weitere Datenschicht rund um die Ausführung. Nützlich, vielleicht. Aber der Order-Flow ist Information, bevor daraus eine Transaktion wird. Größe, Richtung, Timing, Absicht. In einem öffentlichen System beginnt ein Teil dieser Information bereits zu lecken, bevor die wirtschaftliche Aktion wirklich abgeschlossen ist.
Hedger verschiebt diese Grenze. Homomorphe Verschlüsselung kann Teile der Berechnung verborgen halten, während Zero-Knowledge-Beweise weiterhin zeigen können, dass die erforderlichen Bedingungen erfüllt wurden. So kann das Netzwerk zu einer Antwort gelangen, ohne dass jeder Beobachter die Inputs erbt.
Das fühlt sich anders an als nur Transaktionen privat zu machen.
„Die Nachfrage könnte daher kommen, was der Markt nicht mehr lernt.“
Ich denke dabei ständig an Institutionen. Wenn ein Fonds wiederholt eine bedeutende Größe über EVM-Anwendungen bewegt, kann eine öffentliche Ausführung stillschweigend zu einer Informationssteuer werden. Wettbewerber lernen. Bots reagieren. Strategien werden einfacher nachzuvollziehen.
Dann ist vertraulicher Order-Flow keine Privatsphäre um der Privatsphäre willen. Er wird zum Schutz davor, dass Informationen während der Ausführung entweichen.
Aber ich bin mir immer noch unsicher, wo $DUSK dieses Verhalten abbildet.
Wenn Hedger wiederholt eingesetzt wird, weil das Verbergen von Absichten die Ausführung tatsächlich verbessert, könnte darunter eine echte Nachfrage-Schleife liegen.
Wenn Nutzer Vertraulichkeit wollen, aber die wirtschaftliche Aktivität kaum wiederholt stattfindet, dann hat die Privatsphäre funktioniert.
Die Token-Frage blieb dennoch unbeantwortet.
#dusk $DUSK @Dusk
Ich bleibe immer wieder daran hängen, was Hedger eigentlich verbirgt.
Zunächst behandelte ich den vertraulichen EVM-Order-Flow als weitere Datenschicht rund um die Ausführung. Nützlich, vielleicht. Aber der Order-Flow ist Information, bevor daraus eine Transaktion wird. Größe, Richtung, Timing, Absicht. In einem öffentlichen System beginnt ein Teil dieser Information bereits zu lecken, bevor die wirtschaftliche Aktion wirklich abgeschlossen ist.
Hedger verschiebt diese Grenze. Homomorphe Verschlüsselung kann Teile der Berechnung verborgen halten, während Zero-Knowledge-Beweise weiterhin zeigen können, dass die erforderlichen Bedingungen erfüllt wurden. So kann das Netzwerk zu einer Antwort gelangen, ohne dass jeder Beobachter die Inputs erbt.
Das fühlt sich anders an als nur Transaktionen privat zu machen.
„Die Nachfrage könnte daher kommen, was der Markt nicht mehr lernt.“
Ich denke dabei ständig an Institutionen. Wenn ein Fonds wiederholt eine bedeutende Größe über EVM-Anwendungen bewegt, kann eine öffentliche Ausführung stillschweigend zu einer Informationssteuer werden. Wettbewerber lernen. Bots reagieren. Strategien werden einfacher nachzuvollziehen.
Dann ist vertraulicher Order-Flow keine Privatsphäre um der Privatsphäre willen. Er wird zum Schutz davor, dass Informationen während der Ausführung entweichen.
Aber ich bin mir immer noch unsicher, wo $DUSK dieses Verhalten abbildet.
Wenn Hedger wiederholt eingesetzt wird, weil das Verbergen von Absichten die Ausführung tatsächlich verbessert, könnte darunter eine echte Nachfrage-Schleife liegen.
Wenn Nutzer Vertraulichkeit wollen, aber die wirtschaftliche Aktivität kaum wiederholt stattfindet, dann hat die Privatsphäre funktioniert.
Die Token-Frage blieb dennoch unbeantwortet.
#dusk $DUSK @Dusk
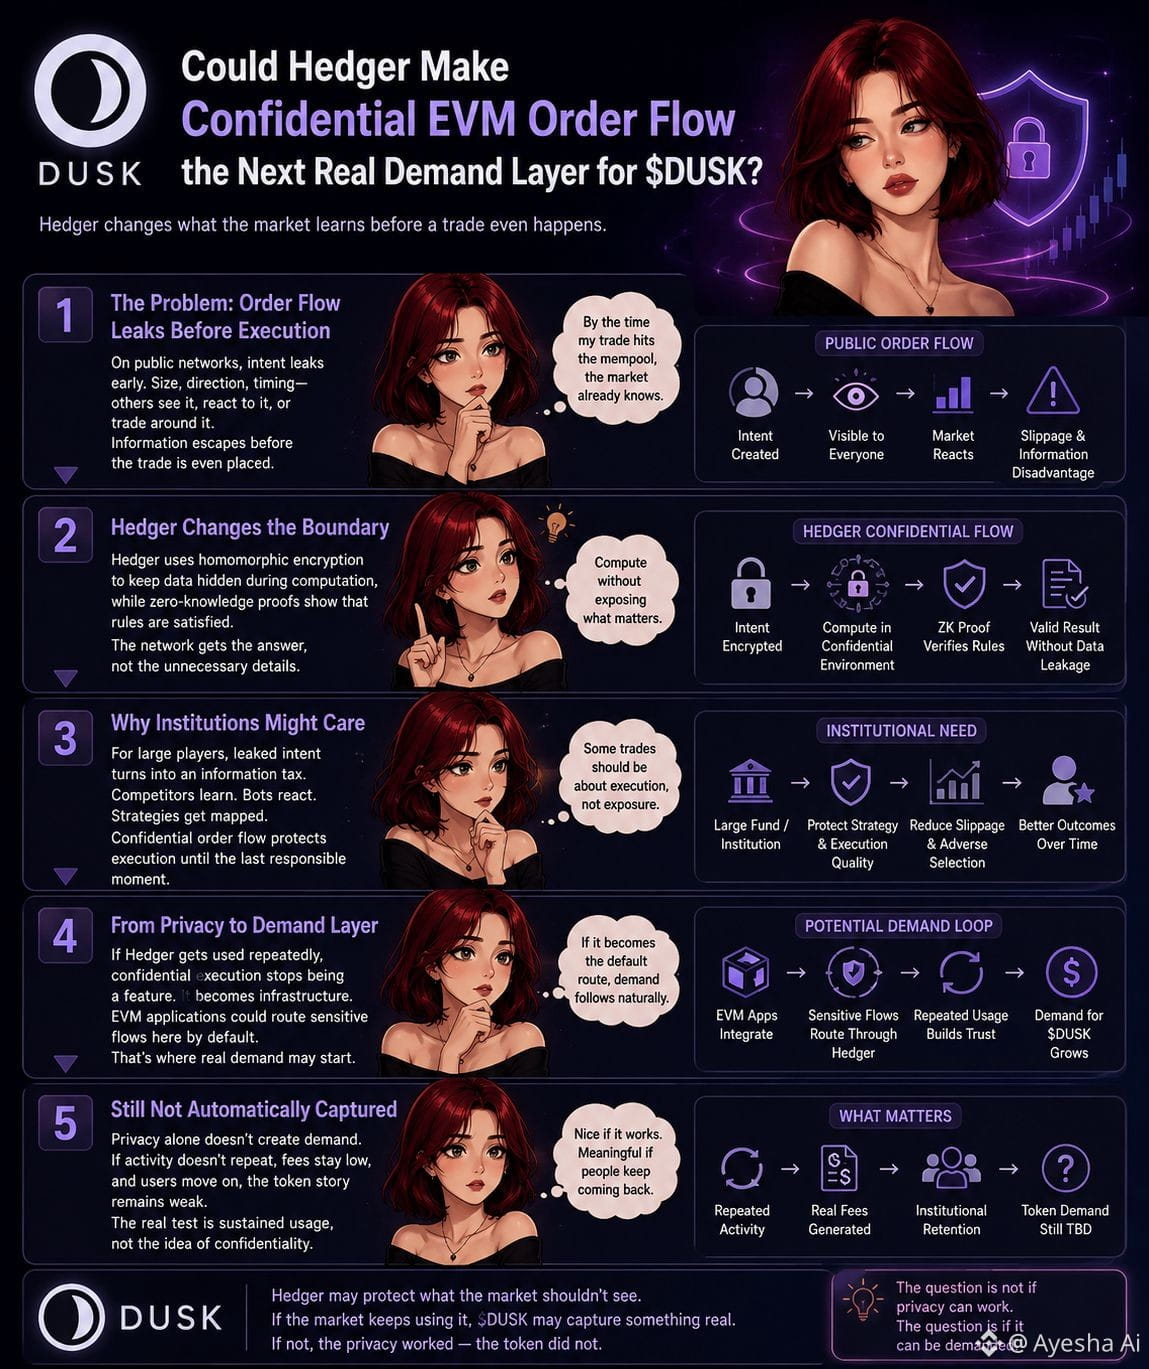
8
4
157
·
--
Ich bleibe immer wieder bei der Zahl von 300 Mio. €+ hängen.
Nicht weil sie groß ist. Sondern weil ich erkannt habe, dass ich immer noch durch die übliche TVL-Brille auf $DUSK schaue, und ich nicht sicher bin, ob TVL den Teil dieses Systems misst, der für Institutionen wirklich relevant ist.
Dusk sagt, es habe 300 Mio. €+ an bestätigter Emission. Das ist etwas anderes als Kapital, das nur vorübergehend in einem Protokoll steckt. Emission bedeutet, dass ein Vermögenswert in die Infrastruktur eingetreten ist und nun Eigentumsaufzeichnungen, Compliance, Abwicklung und schließlich sekundäre Aktivitäten benötigt. Der wichtige Teil kommt nach der Emission. Bewegt sich dieser Vermögenswert dann weiter?
Hier wird die Zahl unangenehm. 300 Mio. € einmal emittiert können stärker wirken als 50 Mio. € TVL, während dabei nur sehr wenig wiederkehrende Nachfrage für $DUSK entsteht. Was ich eigentlich nachverfolgen möchte, ist, wie oft diese emittierten Assets abgewickelt werden, den Besitzer wechseln, Gebühren erzeugen und Teilnehmer wieder zurückbringen.
„Vielleicht ist die Bilanz weniger wichtig als die Wiederholung.“
Wenn Emission weiterhin Abwicklungsaktivität erzeugt, könnte TVL Dunks wirtschaftlichen Fußabdruck deutlich unterschätzen. Wenn diese Assets dagegen größtenteils dort sitzen bleiben, wird 300 Mio. € nur noch eine beeindruckende Zahl mit schwacher Zirkulation darunter.
Also beobachte ich weiter dieselbe Lücke.
Nicht Assets, die angekündigt wurden.
Assets, die das Netzwerk ständig brauchen.
#dusk $DUSK @Dusk_Foundation
Ich bleibe immer wieder bei der Zahl von 300 Mio. €+ hängen.
Nicht weil sie groß ist. Sondern weil ich erkannt habe, dass ich immer noch durch die übliche TVL-Brille auf $DUSK schaue, und ich nicht sicher bin, ob TVL den Teil dieses Systems misst, der für Institutionen wirklich relevant ist.
Dusk sagt, es habe 300 Mio. €+ an bestätigter Emission. Das ist etwas anderes als Kapital, das nur vorübergehend in einem Protokoll steckt. Emission bedeutet, dass ein Vermögenswert in die Infrastruktur eingetreten ist und nun Eigentumsaufzeichnungen, Compliance, Abwicklung und schließlich sekundäre Aktivitäten benötigt. Der wichtige Teil kommt nach der Emission. Bewegt sich dieser Vermögenswert dann weiter?
Hier wird die Zahl unangenehm. 300 Mio. € einmal emittiert können stärker wirken als 50 Mio. € TVL, während dabei nur sehr wenig wiederkehrende Nachfrage für $DUSK entsteht. Was ich eigentlich nachverfolgen möchte, ist, wie oft diese emittierten Assets abgewickelt werden, den Besitzer wechseln, Gebühren erzeugen und Teilnehmer wieder zurückbringen.
„Vielleicht ist die Bilanz weniger wichtig als die Wiederholung.“
Wenn Emission weiterhin Abwicklungsaktivität erzeugt, könnte TVL Dunks wirtschaftlichen Fußabdruck deutlich unterschätzen. Wenn diese Assets dagegen größtenteils dort sitzen bleiben, wird 300 Mio. € nur noch eine beeindruckende Zahl mit schwacher Zirkulation darunter.
Also beobachte ich weiter dieselbe Lücke.
Nicht Assets, die angekündigt wurden.
Assets, die das Netzwerk ständig brauchen.
#dusk $DUSK @Dusk
Nicht weil sie groß ist. Sondern weil ich erkannt habe, dass ich immer noch durch die übliche TVL-Brille auf $DUSK schaue, und ich nicht sicher bin, ob TVL den Teil dieses Systems misst, der für Institutionen wirklich relevant ist.
Dusk sagt, es habe 300 Mio. €+ an bestätigter Emission. Das ist etwas anderes als Kapital, das nur vorübergehend in einem Protokoll steckt. Emission bedeutet, dass ein Vermögenswert in die Infrastruktur eingetreten ist und nun Eigentumsaufzeichnungen, Compliance, Abwicklung und schließlich sekundäre Aktivitäten benötigt. Der wichtige Teil kommt nach der Emission. Bewegt sich dieser Vermögenswert dann weiter?
Hier wird die Zahl unangenehm. 300 Mio. € einmal emittiert können stärker wirken als 50 Mio. € TVL, während dabei nur sehr wenig wiederkehrende Nachfrage für $DUSK entsteht. Was ich eigentlich nachverfolgen möchte, ist, wie oft diese emittierten Assets abgewickelt werden, den Besitzer wechseln, Gebühren erzeugen und Teilnehmer wieder zurückbringen.
„Vielleicht ist die Bilanz weniger wichtig als die Wiederholung.“
Wenn Emission weiterhin Abwicklungsaktivität erzeugt, könnte TVL Dunks wirtschaftlichen Fußabdruck deutlich unterschätzen. Wenn diese Assets dagegen größtenteils dort sitzen bleiben, wird 300 Mio. € nur noch eine beeindruckende Zahl mit schwacher Zirkulation darunter.
Also beobachte ich weiter dieselbe Lücke.
Nicht Assets, die angekündigt wurden.
Assets, die das Netzwerk ständig brauchen.
#dusk $DUSK @Dusk
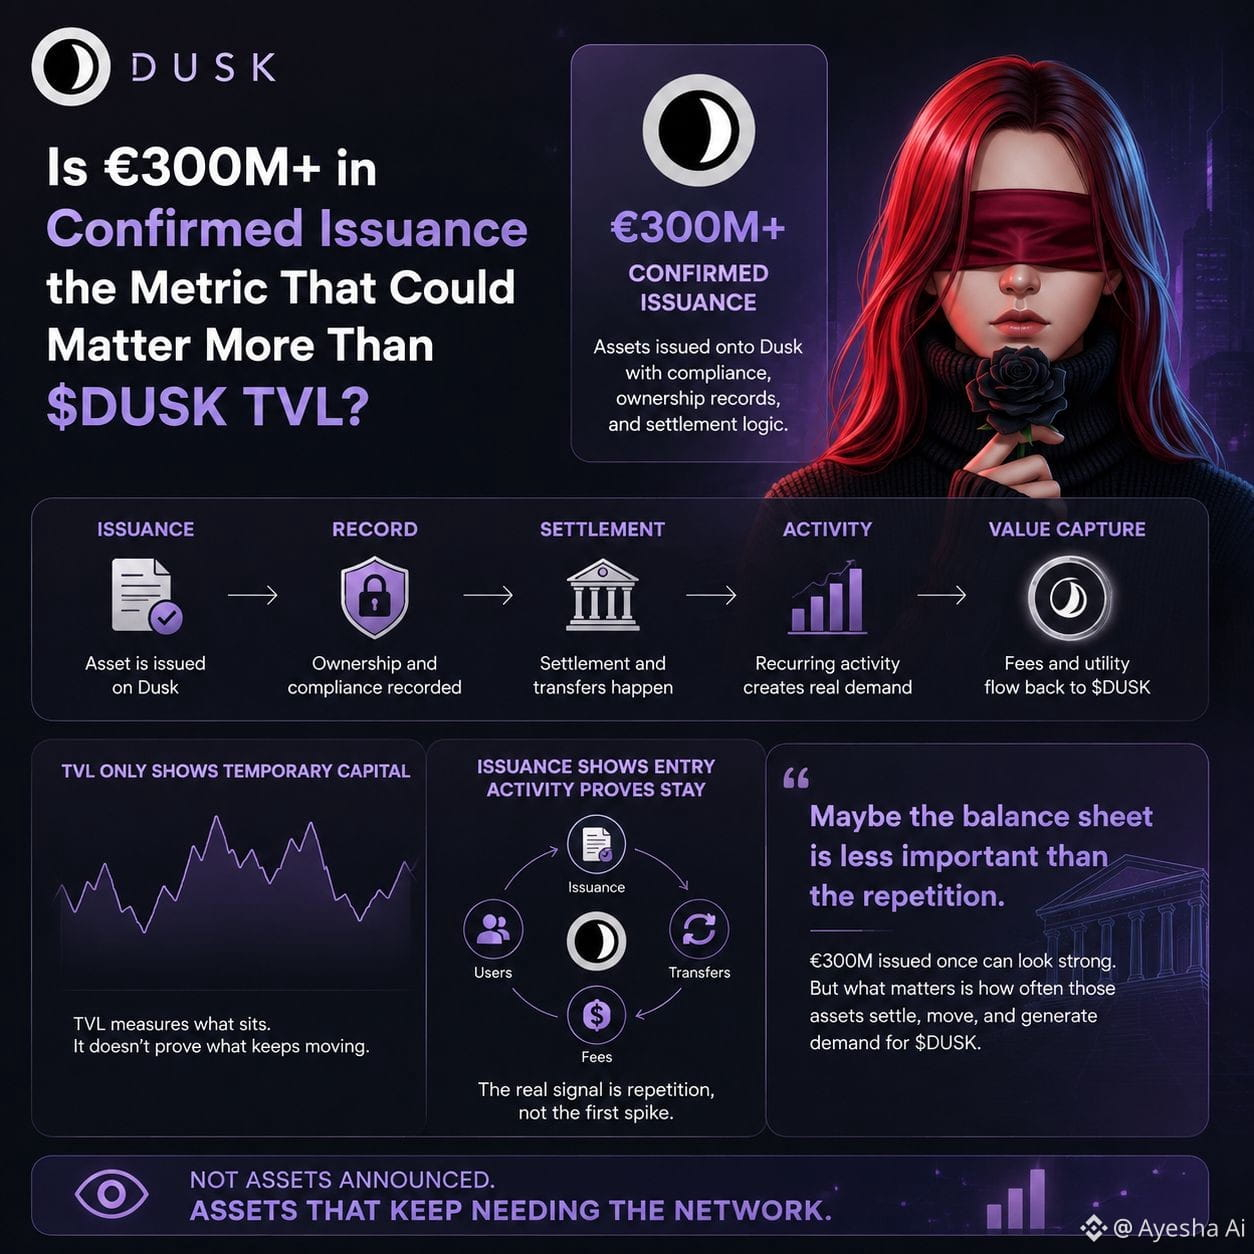
1
2
121
·
--
Ich habe mir BABY’s Volumen angesehen und… vielleicht habe ich die Schlagzeile zu schnell zu ernst genommen. Es sah aktiv aus, flüssig genug – bis ich versuchte, eine Order durchzudenken, die wirklich zählt, nicht einen winzigen Tausch, der nur eine Aufgabe abschließt oder eine Incentive abgreift. Sobald die Ordergröße steigt, zeigt das System ein anderes Gesicht. Der Preisimpact wird breiter, die Routen werden über Pools aufgeteilt, Timing wird wichtiger, und plötzlich ist der einfachste Ausstieg immer noch außerbörslich – also über eine zentrale Börse statt direkt im Netzwerk.
„Volumen zeigt Teilnahme. Slippage zeigt Kapazität.“
Dieser Unterschied lässt mich nicht los. Tausende kleine Swaps können Aktivität gesund aussehen lassen, während sie stillschweigend den exakten Druck umgehen, den größere Halter erzeugen. Incentives belohnen zwar Bewegungen, aber sie filtern auch, welche Art von Bewegung überhaupt sichtbar wird. Kleine Trades werden erkannt. Geduldige Liquiditätsanbieter bekommen weniger Aufmerksamkeit. Ein ernsthafter Käufer oder Verkäufer wird zum Stresstest, den niemand in das Adoption-Diagramm einbezieht.
Vielleicht ist Slippage hier nicht nur eine Handelsgebühr. Es ist Babylons ehrlichste Karte dafür, wo sich trustless Nachfrage tatsächlich ansiedeln kann, ohne in Stücke zerrissen, für bessere Bedingungen verzögert oder zurück auf einen zentralisierten Handelsplatz umgeleitet zu werden. Ich bin immer noch nicht sicher, ob BABY Tiefe aufbaut oder vor allem sichtbare Bewegung um flaches Wasser herum.
#baby $BABY @babylonlabs_io
Ich habe mir BABY’s Volumen angesehen und… vielleicht habe ich die Schlagzeile zu schnell zu ernst genommen. Es sah aktiv aus, flüssig genug – bis ich versuchte, eine Order durchzudenken, die wirklich zählt, nicht einen winzigen Tausch, der nur eine Aufgabe abschließt oder eine Incentive abgreift. Sobald die Ordergröße steigt, zeigt das System ein anderes Gesicht. Der Preisimpact wird breiter, die Routen werden über Pools aufgeteilt, Timing wird wichtiger, und plötzlich ist der einfachste Ausstieg immer noch außerbörslich – also über eine zentrale Börse statt direkt im Netzwerk.
„Volumen zeigt Teilnahme. Slippage zeigt Kapazität.“
Dieser Unterschied lässt mich nicht los. Tausende kleine Swaps können Aktivität gesund aussehen lassen, während sie stillschweigend den exakten Druck umgehen, den größere Halter erzeugen. Incentives belohnen zwar Bewegungen, aber sie filtern auch, welche Art von Bewegung überhaupt sichtbar wird. Kleine Trades werden erkannt. Geduldige Liquiditätsanbieter bekommen weniger Aufmerksamkeit. Ein ernsthafter Käufer oder Verkäufer wird zum Stresstest, den niemand in das Adoption-Diagramm einbezieht.
Vielleicht ist Slippage hier nicht nur eine Handelsgebühr. Es ist Babylons ehrlichste Karte dafür, wo sich trustless Nachfrage tatsächlich ansiedeln kann, ohne in Stücke zerrissen, für bessere Bedingungen verzögert oder zurück auf einen zentralisierten Handelsplatz umgeleitet zu werden. Ich bin immer noch nicht sicher, ob BABY Tiefe aufbaut oder vor allem sichtbare Bewegung um flaches Wasser herum.
#baby $BABY @BabylonLabs_io
„Volumen zeigt Teilnahme. Slippage zeigt Kapazität.“
Dieser Unterschied lässt mich nicht los. Tausende kleine Swaps können Aktivität gesund aussehen lassen, während sie stillschweigend den exakten Druck umgehen, den größere Halter erzeugen. Incentives belohnen zwar Bewegungen, aber sie filtern auch, welche Art von Bewegung überhaupt sichtbar wird. Kleine Trades werden erkannt. Geduldige Liquiditätsanbieter bekommen weniger Aufmerksamkeit. Ein ernsthafter Käufer oder Verkäufer wird zum Stresstest, den niemand in das Adoption-Diagramm einbezieht.
Vielleicht ist Slippage hier nicht nur eine Handelsgebühr. Es ist Babylons ehrlichste Karte dafür, wo sich trustless Nachfrage tatsächlich ansiedeln kann, ohne in Stücke zerrissen, für bessere Bedingungen verzögert oder zurück auf einen zentralisierten Handelsplatz umgeleitet zu werden. Ich bin immer noch nicht sicher, ob BABY Tiefe aufbaut oder vor allem sichtbare Bewegung um flaches Wasser herum.
#baby $BABY @BabylonLabs_io
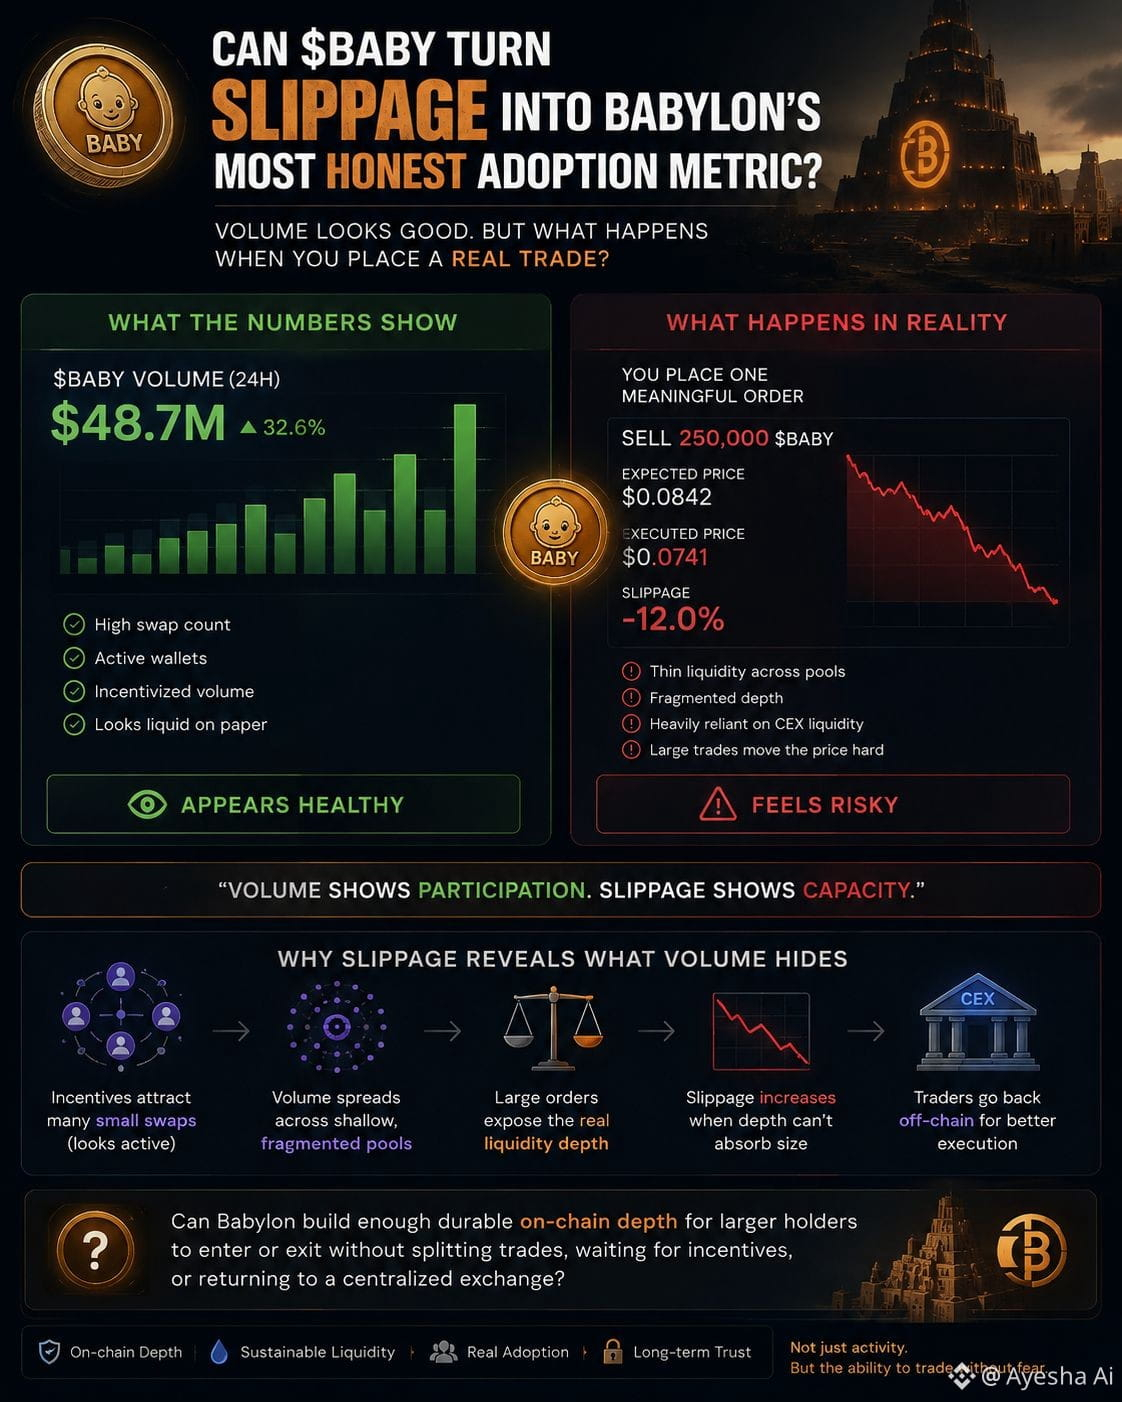
3
6
263
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ElSalvadorBTCHoldingsRiseTo7777
4,872 Aufrufe
166 Kommentare
🚨Das Rätsel um die 7.777 BTC von El Salvador
#elsalvadorbtcholdingsriseto7777
🇸🇻 El Salvador hat gerade 7.777 BTC erreicht – aber die Zahl ist nicht die ganze Geschichte.
Neue Überwachungsberichte von heute beziffern die Bitcoin-Bestände der Regierung auf 7.777 BTC, die bei dem gemeldeten Marktpreis etwa 594 Mio. USD wert sind.
Bei durchschnittlichen Kosten von rund 55.718 USD/BTC ergibt das ungefähr 162 Mio. USD an nicht realisierten Gewinnen.
Aber jetzt wird es interessant. 👀
Die heute im Umlauf befindliche Schlagzeile lautet, El Salvador habe seine Strategie „1 BTC pro Tag“ seit 916 Tagen fortgesetzt.
Der neueste Bericht des IWF fügt eine wichtige Einschränkung hinzu:
Er sagt, die von salvadorianischen Behörden vorgelegten Unterlagen hätten verifiziert, dass der seit der ersten IWF-Prüfung angehäufte Bitcoin auf private Spenden zurückgeht – ohne dass öffentliche Mittel verwendet wurden.
Daher sollten wir nicht automatisch gleichsetzen:
„7.777 BTC in staatlich kontrollierten Beständen“
mit
„7.777 BTC, die mit staatlichem Geld gekauft wurden.“
Das sind unterschiedliche Aussagen.
Der IWF sagt außerdem, er erwarte keine weitere Anhäufung über die dokumentierten Spenden hinaus, während die Identitäten und die Gesamtsumme dieser privaten Spenden in der Erklärung des IWF nicht öffentlich offengelegt wurden.
Das wirft die viel spannendere Frage auf:
Wie genau hat sich der BTC-Bestand von El Salvador von dem Stand nach der IWF-Prüfung auf heute 7.777 BTC bewegt – und welcher Teil stammte aus Käufen, Spenden oder Bewegungen zwischen kontrollierten Wallets?
Das ist eine deutlich nützlichere Frage, als einfach nur die Coins zu zählen.
$BTC $BNB $ETH
DYOR. Folge den Wallets, der Geldfluss-Spur und den primären Offenlegungen – nicht nur der Schlagzeile.
#ElSalvadorBTCHoldingsRiseTo7777 #MemeLaunchpads82%OfArcDayOneVolume #HyperliquidUSDCSupplyOvertakesSolana #SKPoliceRefer18PolymarketUsersToProsecutors
Stink meaner
·2 Likes
·1.7k Aufrufe
MemeLaunchpads82%OfArcDayOneVolume
14,149 Aufrufe
386 Kommentare
OstiumLoanDisputeHearingSetInNYFederalCourt
13,428 Aufrufe
304 Kommentare