
Powerpei
1.4k Beiträge
Powerpei
 Square Verified+
Melden
Nutzer blockieren
独立开发者
DeFi基础设施 & AI交易工具深度分析
自研Web3资产监控软件
美股港股实战洞见
X:@PWenzhen76938 没有任何小号,请勿上当!
Trade eröffnen

BNB Halter
Regelmäßiger Trader
3.3 Jahre
1.2K+ Following
48.5K+ Follower
38.4K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
PINNED
·
--
Verifiziert
Artikel
200 Modelle, ein Zugang: DGrid will die Kasse für KI seinAls ich zuletzt über DGAI geschrieben habe, war der Kurs gerade um 400 % gestiegen
In dem Artikel habe ich geschrieben: Entscheidend ist, ob das Produkt mithalten kann
Diesmal habe ich mir das Ganze ernsthaft angesehen
@Dgridai hat keine komplizierte Aufgabe
Es vereint über 200 KI-Modelle auf einer Plattform
Du musst nicht selbst auswählen, welches Modell du nutzen möchtest. Die Funktion Smart Router wählt automatisch ein passendes Modell für dich aus – je nach Aufgabe, Budget und deinen Anforderungen an die Geschwindigkeit
Ein Detail finde ich erwähnenswert
DGrid hat schon vor der Token-Ausgabe angefangen, Gebühren zu erheben
Laut den neuesten offiziellen Zahlen gibt es über 20.000 zahlende Nutzer und einen Umsatz von mehr als 30 Millionen US-Dollar
Die meisten KI- und Krypto-Projekte geben erst einen Token heraus und entwickeln das Produkt dann nach und nach
200 Modelle, ein Zugang: DGrid will die Kasse für KI sein
Als ich zuletzt über DGAI geschrieben habe, war der Kurs gerade um 400 % gestiegen
In dem Artikel habe ich geschrieben: Entscheidend ist, ob das Produkt mithalten kann
Diesmal habe ich mir das Ganze ernsthaft angesehen
@DGrid AI hat keine komplizierte Aufgabe
Es vereint über 200 KI-Modelle auf einer Plattform
Du musst nicht selbst auswählen, welches Modell du nutzen möchtest. Die Funktion Smart Router wählt automatisch ein passendes Modell für dich aus – je nach Aufgabe, Budget und deinen Anforderungen an die Geschwindigkeit
Ein Detail finde ich erwähnenswert
DGrid hat schon vor der Token-Ausgabe angefangen, Gebühren zu erheben
Laut den neuesten offiziellen Zahlen gibt es über 20.000 zahlende Nutzer und einen Umsatz von mehr als 30 Millionen US-Dollar
Die meisten KI- und Krypto-Projekte geben erst einen Token heraus und entwickeln das Produkt dann nach und nach
In dem Artikel habe ich geschrieben: Entscheidend ist, ob das Produkt mithalten kann
Diesmal habe ich mir das Ganze ernsthaft angesehen
@DGrid AI hat keine komplizierte Aufgabe
Es vereint über 200 KI-Modelle auf einer Plattform
Du musst nicht selbst auswählen, welches Modell du nutzen möchtest. Die Funktion Smart Router wählt automatisch ein passendes Modell für dich aus – je nach Aufgabe, Budget und deinen Anforderungen an die Geschwindigkeit
Ein Detail finde ich erwähnenswert
DGrid hat schon vor der Token-Ausgabe angefangen, Gebühren zu erheben
Laut den neuesten offiziellen Zahlen gibt es über 20.000 zahlende Nutzer und einen Umsatz von mehr als 30 Millionen US-Dollar
Die meisten KI- und Krypto-Projekte geben erst einen Token heraus und entwickeln das Produkt dann nach und nach
6
1
28
9.4k
·
--
Bei der heutigen miserablen Marktlage habe ich mir extra den Chart von HYPE angesehen. Bitcoin ist um mehr als 6 % gefallen, HYPE dagegen hat sich im Grunde seitwärts bewegt und sogar leicht im Plus geschlossen. Dass ein Coin in einem fallenden Markt standhält, ist an sich schon ein Signal: Es zeigt, dass einige Anleger nicht verkaufen wollen.
69,5 ist der Tiefststand der letzten 30 Tage. Im 4-Stunden-Chart wurde dieses Niveau bereits dreimal getestet, und jedes Mal zog der Kurs wieder an. Die Unterstützung auf diesem Niveau ist klar erkennbar und nicht einfach willkürlich eingezeichnet.
Natürlich muss man auch ehrlich sagen: Diese Woche ist der Kurs trotzdem um mehr als 8 % gefallen und liegt unter dem 20-Tage-Durchschnitt bei 79,8. Von einer Trendwende kann also keine Rede sein. Ich rechne derzeit mit einer Erholung, nicht mit dem Beginn einer neuen starken Aufwärtsbewegung.
Die Überlegung ist ganz einfach: Hält die Unterstützung bei 69,5, gibt es Spielraum nach oben. Das erste Ziel ist die 7-Tage-Linie bei 73,8, darüber folgt die Linie bei 79,8. Fällt der Kurs unter 69,5, gestehe ich mir den Fehler ein und steige aus. Wenn die Stimmung am Gesamtmarkt kippt, ist oft gerade der Coin, der dem Abwärtsdruck am besten standhält, der erste, der wieder auf die Beine kommt. $HYPE
{spot}(HYPEUSDT)
Bei der heutigen miserablen Marktlage habe ich mir extra den Chart von HYPE angesehen. Bitcoin ist um mehr als 6 % gefallen, HYPE dagegen hat sich im Grunde seitwärts bewegt und sogar leicht im Plus geschlossen. Dass ein Coin in einem fallenden Markt standhält, ist an sich schon ein Signal: Es zeigt, dass einige Anleger nicht verkaufen wollen.
69,5 ist der Tiefststand der letzten 30 Tage. Im 4-Stunden-Chart wurde dieses Niveau bereits dreimal getestet, und jedes Mal zog der Kurs wieder an. Die Unterstützung auf diesem Niveau ist klar erkennbar und nicht einfach willkürlich eingezeichnet.
Natürlich muss man auch ehrlich sagen: Diese Woche ist der Kurs trotzdem um mehr als 8 % gefallen und liegt unter dem 20-Tage-Durchschnitt bei 79,8. Von einer Trendwende kann also keine Rede sein. Ich rechne derzeit mit einer Erholung, nicht mit dem Beginn einer neuen starken Aufwärtsbewegung.
Die Überlegung ist ganz einfach: Hält die Unterstützung bei 69,5, gibt es Spielraum nach oben. Das erste Ziel ist die 7-Tage-Linie bei 73,8, darüber folgt die Linie bei 79,8. Fällt der Kurs unter 69,5, gestehe ich mir den Fehler ein und steige aus. Wenn die Stimmung am Gesamtmarkt kippt, ist oft gerade der Coin, der dem Abwärtsdruck am besten standhält, der erste, der wieder auf die Beine kommt. $HYPE
69,5 ist der Tiefststand der letzten 30 Tage. Im 4-Stunden-Chart wurde dieses Niveau bereits dreimal getestet, und jedes Mal zog der Kurs wieder an. Die Unterstützung auf diesem Niveau ist klar erkennbar und nicht einfach willkürlich eingezeichnet.
Natürlich muss man auch ehrlich sagen: Diese Woche ist der Kurs trotzdem um mehr als 8 % gefallen und liegt unter dem 20-Tage-Durchschnitt bei 79,8. Von einer Trendwende kann also keine Rede sein. Ich rechne derzeit mit einer Erholung, nicht mit dem Beginn einer neuen starken Aufwärtsbewegung.
Die Überlegung ist ganz einfach: Hält die Unterstützung bei 69,5, gibt es Spielraum nach oben. Das erste Ziel ist die 7-Tage-Linie bei 73,8, darüber folgt die Linie bei 79,8. Fällt der Kurs unter 69,5, gestehe ich mir den Fehler ein und steige aus. Wenn die Stimmung am Gesamtmarkt kippt, ist oft gerade der Coin, der dem Abwärtsdruck am besten standhält, der erste, der wieder auf die Beine kommt. $HYPE
3
1.8k
·
--
Verifiziert
Übersetzung ansehen
债市昨天重新开门
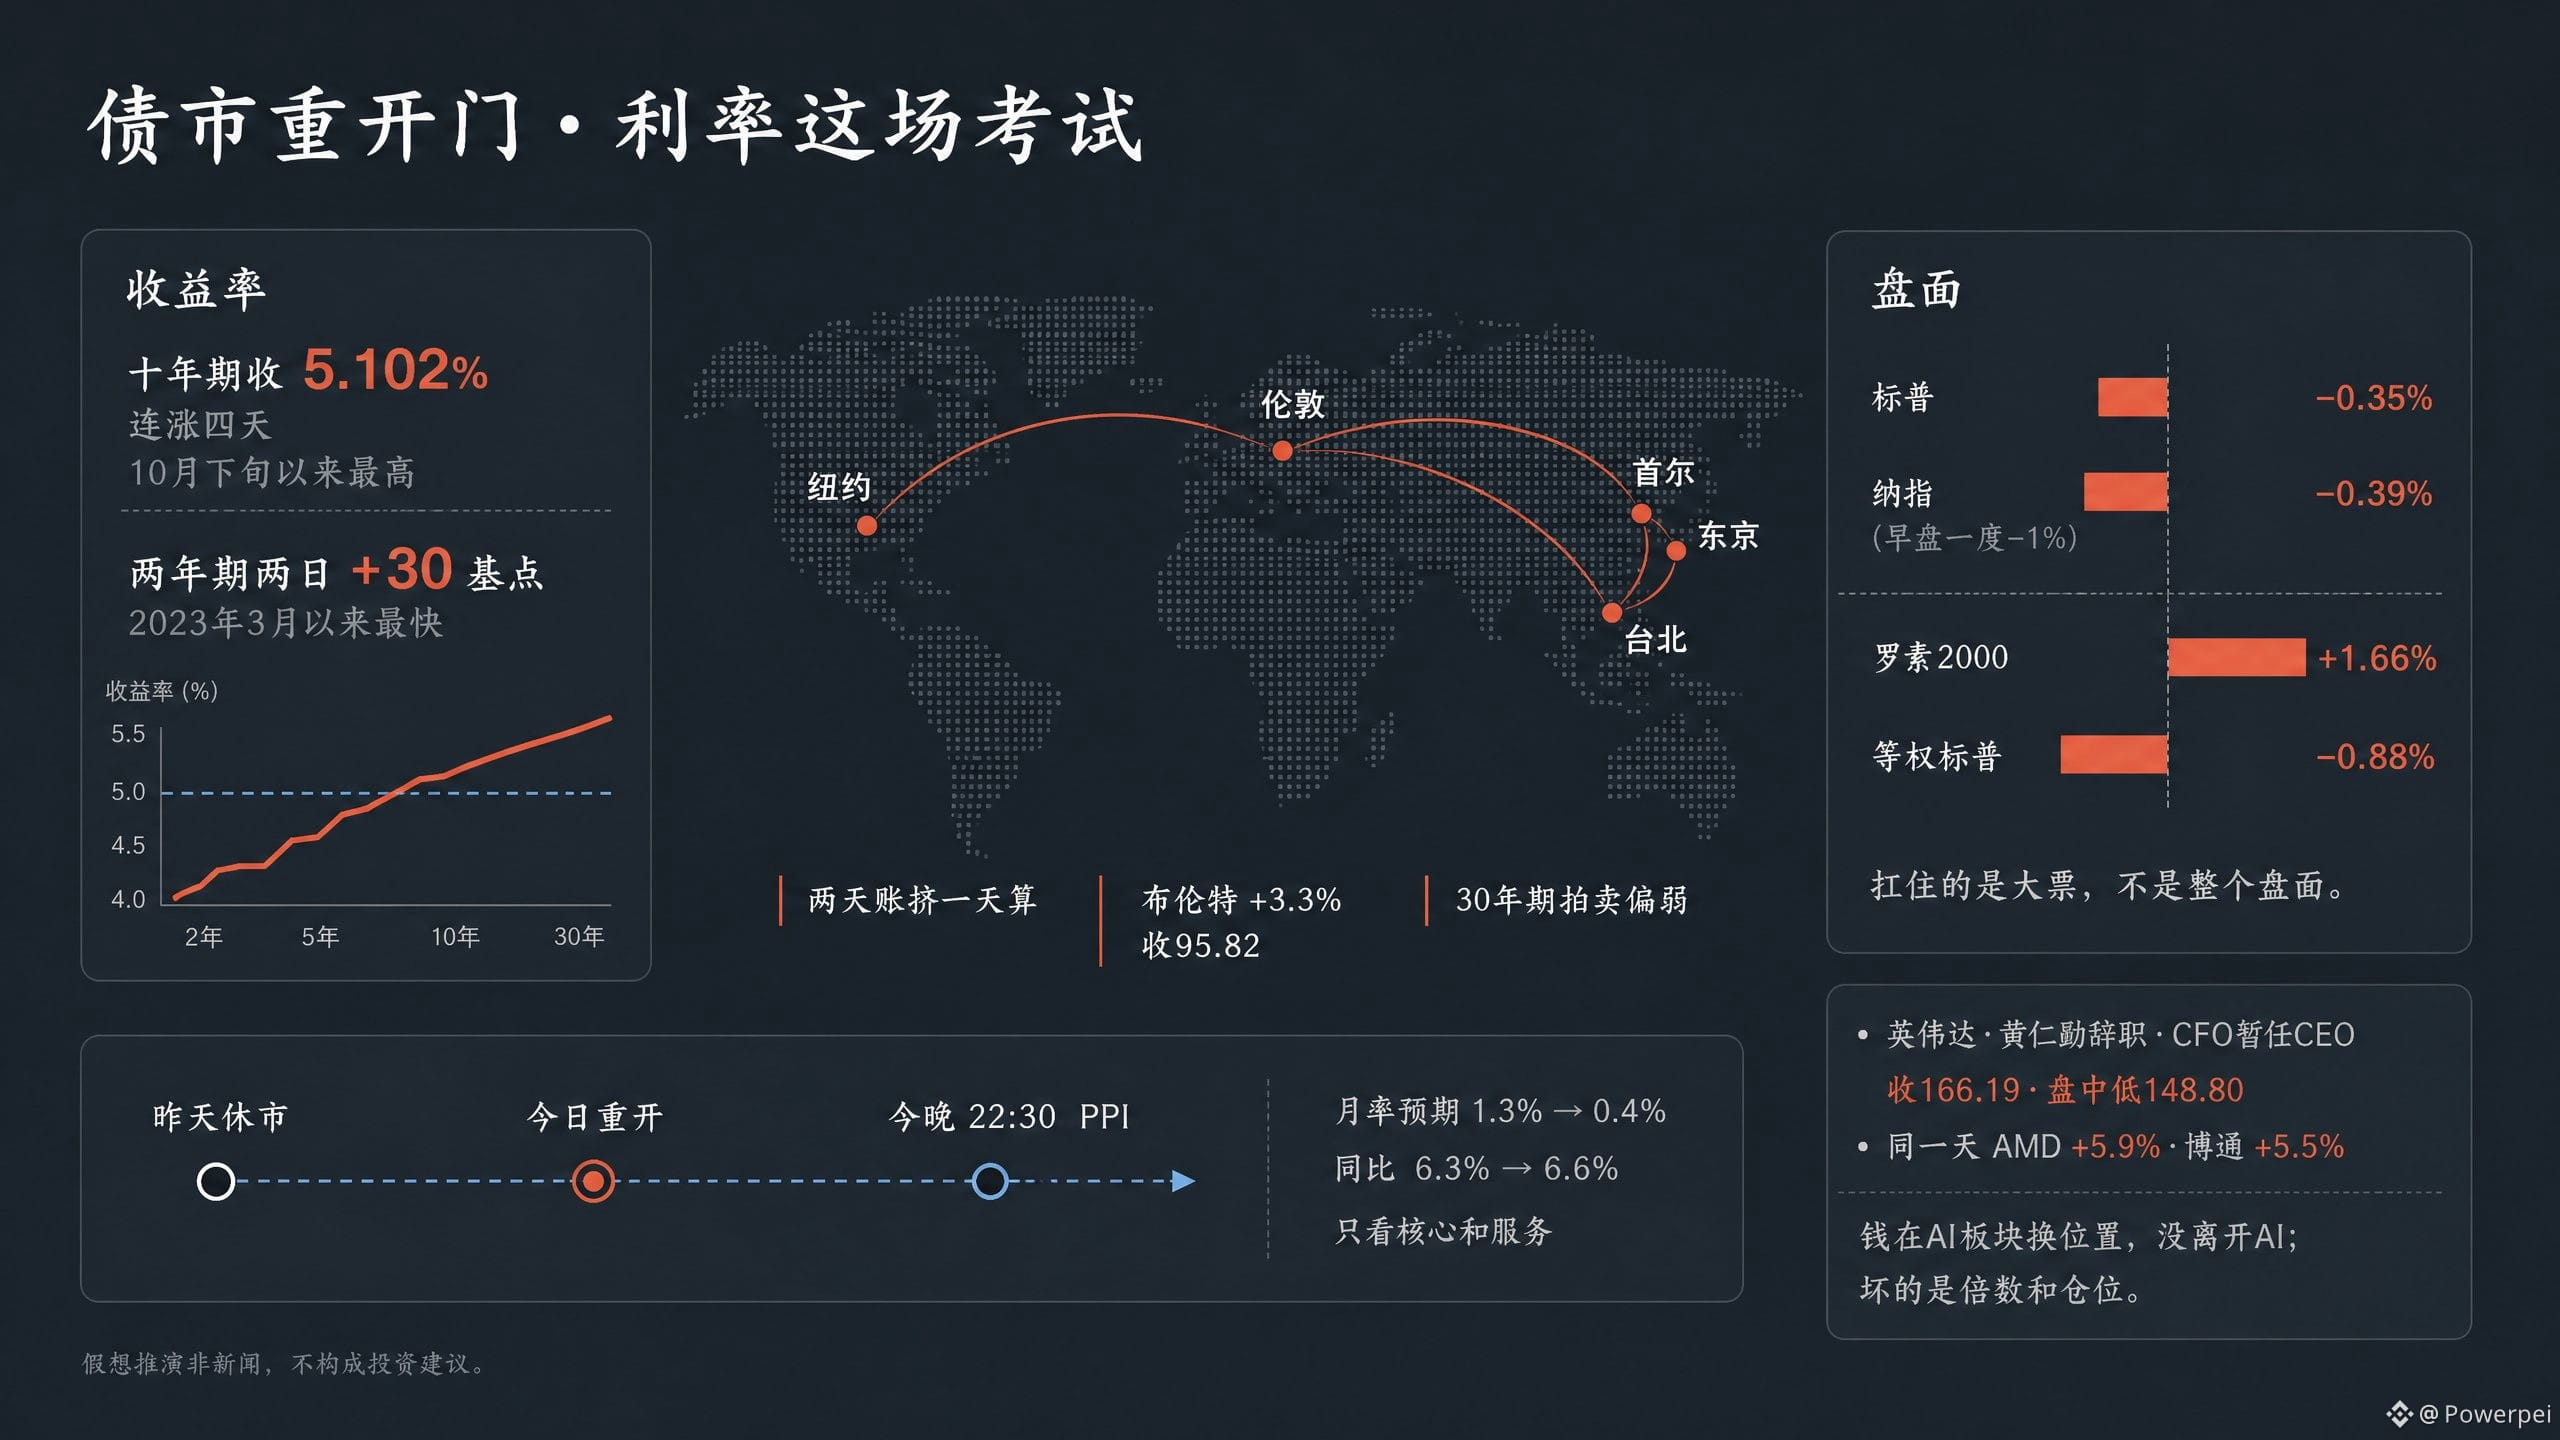
这就是我前天说的那场考试十年期收益率收在5.102%,连涨四天,10月下旬以来最高
两年期两天升了30个基点左右,2023年3月以来最快
标普却只跌了0.35%,纳指跌0.39%
很多人说,市场消化得不错我不太这么看
早盘标普一度跌近1%
罗素2000跌了1.66%,等权标普跌了0.88%
扛住的是几只大票撑着的指数,不是整个盘面
利率这口气,也不全是CPI
债市周三休市,两天的账挤到一天算
布伦特又涨了3.3%,收在95.82美元
30年期国债拍卖也不太好看
12月加25个基点已经快满定价了英伟达是另一件事
董事会宣布黄仁勋辞职,CFO暂任CEO
股价收在166.19美元,盘中一度跌到148.80可同一天AMD涨了5.9%,博通涨了5.5%
思科盘后业绩超预期,还上调了全年指引
应用材料营收同比增53%,也上调了指引所以我不觉得AI需求在一天之内坏掉了
坏的是倍数和仓位
钱在AI板块里换位置,没有离开AI
今晚22:30还有PPI,是这场考试的下半场
月率预期从1.3%降到0.4%但因为基数低,同比可能反而从6.3%升到6.6%
标题会很吓人,我只看核心和服务两年期这两天涨得这么急,有一部分是休市后补涨
今晚核心要是只符合预期,收益率不一定还能往上冲
真要再杀一轮估值,得看到核心超预期今早期货小幅反弹,纳指期货涨了0.6%左右,但今晚PPI出来前,这点反弹我觉得不需要当真
#美股财报季 #黄仁勋
债市昨天重新开门
这就是我前天说的那场考试十年期收益率收在5.102%,连涨四天,10月下旬以来最高
两年期两天升了30个基点左右,2023年3月以来最快
标普却只跌了0.35%,纳指跌0.39%
很多人说,市场消化得不错我不太这么看
早盘标普一度跌近1%
罗素2000跌了1.66%,等权标普跌了0.88%
扛住的是几只大票撑着的指数,不是整个盘面
利率这口气,也不全是CPI
债市周三休市,两天的账挤到一天算
布伦特又涨了3.3%,收在95.82美元
30年期国债拍卖也不太好看
12月加25个基点已经快满定价了英伟达是另一件事
董事会宣布黄仁勋辞职,CFO暂任CEO
股价收在166.19美元,盘中一度跌到148.80可同一天AMD涨了5.9%,博通涨了5.5%
思科盘后业绩超预期,还上调了全年指引
应用材料营收同比增53%,也上调了指引所以我不觉得AI需求在一天之内坏掉了
坏的是倍数和仓位
钱在AI板块里换位置,没有离开AI
今晚22:30还有PPI,是这场考试的下半场
月率预期从1.3%降到0.4%但因为基数低,同比可能反而从6.3%升到6.6%
标题会很吓人,我只看核心和服务两年期这两天涨得这么急,有一部分是休市后补涨
今晚核心要是只符合预期,收益率不一定还能往上冲
真要再杀一轮估值,得看到核心超预期今早期货小幅反弹,纳指期货涨了0.6%左右,但今晚PPI出来前,这点反弹我觉得不需要当真
#美股财报季 #黄仁勋
这就是我前天说的那场考试十年期收益率收在5.102%,连涨四天,10月下旬以来最高
两年期两天升了30个基点左右,2023年3月以来最快
标普却只跌了0.35%,纳指跌0.39%
很多人说,市场消化得不错我不太这么看
早盘标普一度跌近1%
罗素2000跌了1.66%,等权标普跌了0.88%
扛住的是几只大票撑着的指数,不是整个盘面
利率这口气,也不全是CPI
债市周三休市,两天的账挤到一天算
布伦特又涨了3.3%,收在95.82美元
30年期国债拍卖也不太好看
12月加25个基点已经快满定价了英伟达是另一件事
董事会宣布黄仁勋辞职,CFO暂任CEO
股价收在166.19美元,盘中一度跌到148.80可同一天AMD涨了5.9%,博通涨了5.5%
思科盘后业绩超预期,还上调了全年指引
应用材料营收同比增53%,也上调了指引所以我不觉得AI需求在一天之内坏掉了
坏的是倍数和仓位
钱在AI板块里换位置,没有离开AI
今晚22:30还有PPI,是这场考试的下半场
月率预期从1.3%降到0.4%但因为基数低,同比可能反而从6.3%升到6.6%
标题会很吓人,我只看核心和服务两年期这两天涨得这么急,有一部分是休市后补涨
今晚核心要是只符合预期,收益率不一定还能往上冲
真要再杀一轮估值,得看到核心超预期今早期货小幅反弹,纳指期货涨了0.6%左右,但今晚PPI出来前,这点反弹我觉得不需要当真
#美股财报季 #黄仁勋
1
911
·
--
$PEPE An einem Tag um 14 % gefallen
Der Anstieg von vor ein paar Tagen ist über Nacht wieder verpufft
So ist das bei Memecoins: Sie kommen schnell und gehen genauso schnell
Aber der Kurs liegt noch über dem 50-Tage-Durchschnitt, also ist noch nicht alles verloren
Wenn 0,0000045 hält, kann es weitergehen
Wenn nicht, solltest du nicht krampfhaft daran festhalten
$PEPE An einem Tag um 14 % gefallen
Der Anstieg von vor ein paar Tagen ist über Nacht wieder verpufft
So ist das bei Memecoins: Sie kommen schnell und gehen genauso schnell
Aber der Kurs liegt noch über dem 50-Tage-Durchschnitt, also ist noch nicht alles verloren
Wenn 0,0000045 hält, kann es weitergehen
Wenn nicht, solltest du nicht krampfhaft daran festhalten
Der Anstieg von vor ein paar Tagen ist über Nacht wieder verpufft
So ist das bei Memecoins: Sie kommen schnell und gehen genauso schnell
Aber der Kurs liegt noch über dem 50-Tage-Durchschnitt, also ist noch nicht alles verloren
Wenn 0,0000045 hält, kann es weitergehen
Wenn nicht, solltest du nicht krampfhaft daran festhalten
1
8
4.1k
·
--
$ZEC steht jetzt bei 984
In 7 Tagen ist der Kurs um etwa 25 % gefallen. Heute Vormittag wurde mit 951 ein neues Zweimonatstief erreicht.
Das Handelsvolumen liegt bei etwa 206 Millionen USDT und damit sogar über dem von SOL.
Diese Kurs- und Volumenentwicklung gefällt mir nicht besonders: Bei so hohem Volumen geht es weiter abwärts – das sieht nicht nach einer gesunden Bereinigung aus.
Erst einmal schauen, ob der Kurs wieder die Marke von 1000 bis 1036 zurückerobern kann. Fällt er unter 951, würde ich vorerst abwarten.
$ZEC steht jetzt bei 984
In 7 Tagen ist der Kurs um etwa 25 % gefallen. Heute Vormittag wurde mit 951 ein neues Zweimonatstief erreicht.
Das Handelsvolumen liegt bei etwa 206 Millionen USDT und damit sogar über dem von SOL.
Diese Kurs- und Volumenentwicklung gefällt mir nicht besonders: Bei so hohem Volumen geht es weiter abwärts – das sieht nicht nach einer gesunden Bereinigung aus.
Erst einmal schauen, ob der Kurs wieder die Marke von 1000 bis 1036 zurückerobern kann. Fällt er unter 951, würde ich vorerst abwarten.
In 7 Tagen ist der Kurs um etwa 25 % gefallen. Heute Vormittag wurde mit 951 ein neues Zweimonatstief erreicht.
Das Handelsvolumen liegt bei etwa 206 Millionen USDT und damit sogar über dem von SOL.
Diese Kurs- und Volumenentwicklung gefällt mir nicht besonders: Bei so hohem Volumen geht es weiter abwärts – das sieht nicht nach einer gesunden Bereinigung aus.
Erst einmal schauen, ob der Kurs wieder die Marke von 1000 bis 1036 zurückerobern kann. Fällt er unter 951, würde ich vorerst abwarten.
961
·
--
In den letzten Tagen wurde wieder über KI-Rechenleistung diskutiert
Nicht wegen Nvidia, sondern weil jemand Rechenleistung per Mining bereitstellen möchte
Die Logik klingt schlüssig
Früher ließ man beim Mining GPUs sinnlose Hashes berechnen – der Strom wurde dabei einfach verheizt
Jetzt sollen sie stattdessen Matrixberechnungen für KI durchführen und Inferenz ausführen
Miner bekommen Belohnungen, KI bekommt Rechenleistung – klingt, als würden beide Seiten profitieren
Diesen Ansatz halte ich für sinnvoll
Rechenleistung ist schließlich teuer, und ungenutzte GPUs gibt es tatsächlich viele
Wenn Mining nebenbei noch etwas Nützliches erledigen kann, ist das besser, als einfach nur Strom zu verbrauchen
Aber ich denke immer wieder über eine Frage nach
Nützlich zu sein und tatsächlich genutzt zu werden, sind zwei verschiedene Dinge
Eine GPU kann zwar Inferenz berechnen, aber wenn niemand einen Auftrag erteilt und niemand dafür bezahlt
Dann wird im Grunde immer noch gemint – es heißt nur anders
Es gibt bereits Studien, die infrage stellen, ob die Rechenleistung vieler solcher Netzwerke in der Anfangsphase Aufgaben erledigt hat, die niemand brauchte
Wenn ich mir diesen Bereich ansehe, achte ich nicht darauf, wie groß die Rechenleistung ist
Sondern auf die Nachfrage
Gibt es echte KI-Teams, die bereit sind, für diese Rechenleistung zu bezahlen?
Kann der Preis unter dem der Cloud-Anbieter liegen, und ist die Zuverlässigkeit ausreichend?
Wie viel der Minereinnahmen stammt aus zahlenden Kunden – oder wird alles durch neu ausgegebene Token subventioniert?
Ein weiterer Punkt wird leicht übersehen
Bei solchen Projekten sind anfangs nur wenige Token im Umlauf; später kommen durch Mining nach und nach weitere hinzu
Miner haben Strom- und Maschinenkosten und daher jeden Tag einen Grund zu verkaufen
Wenn keine echten Einnahmen die Token auffangen, kann der Kurs nur durch neue Geschichten gestützt werden
Mein Fazit lautet:
KI-Rechenleistung per Mining bereitzustellen, ist die richtige Richtung, aber die meisten Projekte stecken noch in der Phase des Geschichtenerzählens
Erst wenn die Einnahmen aus bezahlten Aufträgen die Subventionen durch neu ausgegebene Token übersteigen, ist dieser Ansatz wirklich erfolgreich
In den letzten Tagen wurde wieder über KI-Rechenleistung diskutiert
Nicht wegen Nvidia, sondern weil jemand Rechenleistung per Mining bereitstellen möchte
Die Logik klingt schlüssig
Früher ließ man beim Mining GPUs sinnlose Hashes berechnen – der Strom wurde dabei einfach verheizt
Jetzt sollen sie stattdessen Matrixberechnungen für KI durchführen und Inferenz ausführen
Miner bekommen Belohnungen, KI bekommt Rechenleistung – klingt, als würden beide Seiten profitieren
Diesen Ansatz halte ich für sinnvoll
Rechenleistung ist schließlich teuer, und ungenutzte GPUs gibt es tatsächlich viele
Wenn Mining nebenbei noch etwas Nützliches erledigen kann, ist das besser, als einfach nur Strom zu verbrauchen
Aber ich denke immer wieder über eine Frage nach
Nützlich zu sein und tatsächlich genutzt zu werden, sind zwei verschiedene Dinge
Eine GPU kann zwar Inferenz berechnen, aber wenn niemand einen Auftrag erteilt und niemand dafür bezahlt
Dann wird im Grunde immer noch gemint – es heißt nur anders
Es gibt bereits Studien, die infrage stellen, ob die Rechenleistung vieler solcher Netzwerke in der Anfangsphase Aufgaben erledigt hat, die niemand brauchte
Wenn ich mir diesen Bereich ansehe, achte ich nicht darauf, wie groß die Rechenleistung ist
Sondern auf die Nachfrage
Gibt es echte KI-Teams, die bereit sind, für diese Rechenleistung zu bezahlen?
Kann der Preis unter dem der Cloud-Anbieter liegen, und ist die Zuverlässigkeit ausreichend?
Wie viel der Minereinnahmen stammt aus zahlenden Kunden – oder wird alles durch neu ausgegebene Token subventioniert?
Ein weiterer Punkt wird leicht übersehen
Bei solchen Projekten sind anfangs nur wenige Token im Umlauf; später kommen durch Mining nach und nach weitere hinzu
Miner haben Strom- und Maschinenkosten und daher jeden Tag einen Grund zu verkaufen
Wenn keine echten Einnahmen die Token auffangen, kann der Kurs nur durch neue Geschichten gestützt werden
Mein Fazit lautet:
KI-Rechenleistung per Mining bereitzustellen, ist die richtige Richtung, aber die meisten Projekte stecken noch in der Phase des Geschichtenerzählens
Erst wenn die Einnahmen aus bezahlten Aufträgen die Subventionen durch neu ausgegebene Token übersteigen, ist dieser Ansatz wirklich erfolgreich
Nicht wegen Nvidia, sondern weil jemand Rechenleistung per Mining bereitstellen möchte
Die Logik klingt schlüssig
Früher ließ man beim Mining GPUs sinnlose Hashes berechnen – der Strom wurde dabei einfach verheizt
Jetzt sollen sie stattdessen Matrixberechnungen für KI durchführen und Inferenz ausführen
Miner bekommen Belohnungen, KI bekommt Rechenleistung – klingt, als würden beide Seiten profitieren
Diesen Ansatz halte ich für sinnvoll
Rechenleistung ist schließlich teuer, und ungenutzte GPUs gibt es tatsächlich viele
Wenn Mining nebenbei noch etwas Nützliches erledigen kann, ist das besser, als einfach nur Strom zu verbrauchen
Aber ich denke immer wieder über eine Frage nach
Nützlich zu sein und tatsächlich genutzt zu werden, sind zwei verschiedene Dinge
Eine GPU kann zwar Inferenz berechnen, aber wenn niemand einen Auftrag erteilt und niemand dafür bezahlt
Dann wird im Grunde immer noch gemint – es heißt nur anders
Es gibt bereits Studien, die infrage stellen, ob die Rechenleistung vieler solcher Netzwerke in der Anfangsphase Aufgaben erledigt hat, die niemand brauchte
Wenn ich mir diesen Bereich ansehe, achte ich nicht darauf, wie groß die Rechenleistung ist
Sondern auf die Nachfrage
Gibt es echte KI-Teams, die bereit sind, für diese Rechenleistung zu bezahlen?
Kann der Preis unter dem der Cloud-Anbieter liegen, und ist die Zuverlässigkeit ausreichend?
Wie viel der Minereinnahmen stammt aus zahlenden Kunden – oder wird alles durch neu ausgegebene Token subventioniert?
Ein weiterer Punkt wird leicht übersehen
Bei solchen Projekten sind anfangs nur wenige Token im Umlauf; später kommen durch Mining nach und nach weitere hinzu
Miner haben Strom- und Maschinenkosten und daher jeden Tag einen Grund zu verkaufen
Wenn keine echten Einnahmen die Token auffangen, kann der Kurs nur durch neue Geschichten gestützt werden
Mein Fazit lautet:
KI-Rechenleistung per Mining bereitzustellen, ist die richtige Richtung, aber die meisten Projekte stecken noch in der Phase des Geschichtenerzählens
Erst wenn die Einnahmen aus bezahlten Aufträgen die Subventionen durch neu ausgegebene Token übersteigen, ist dieser Ansatz wirklich erfolgreich
1.6k
·
--
Verifiziert
Heute ist in den USA Veterans Day.
Der US-Aktienmarkt ist regulär geöffnet, der Anleihemarkt bleibt den ganzen Tag geschlossen.
Aktien kann man kaufen, aber bei den Zinsen gibt es keine Kurse für Kassaanleihen.
An solchen Tagen lässt sich jede Kursbewegung leicht als Trend verkaufen.
Gestern stieg der CPI im Monatsvergleich um 0.4% und lag damit über den erwarteten 0.3%.
Die Kernrate liegt bereits den dritten Monat in Folge bei 0.3%.
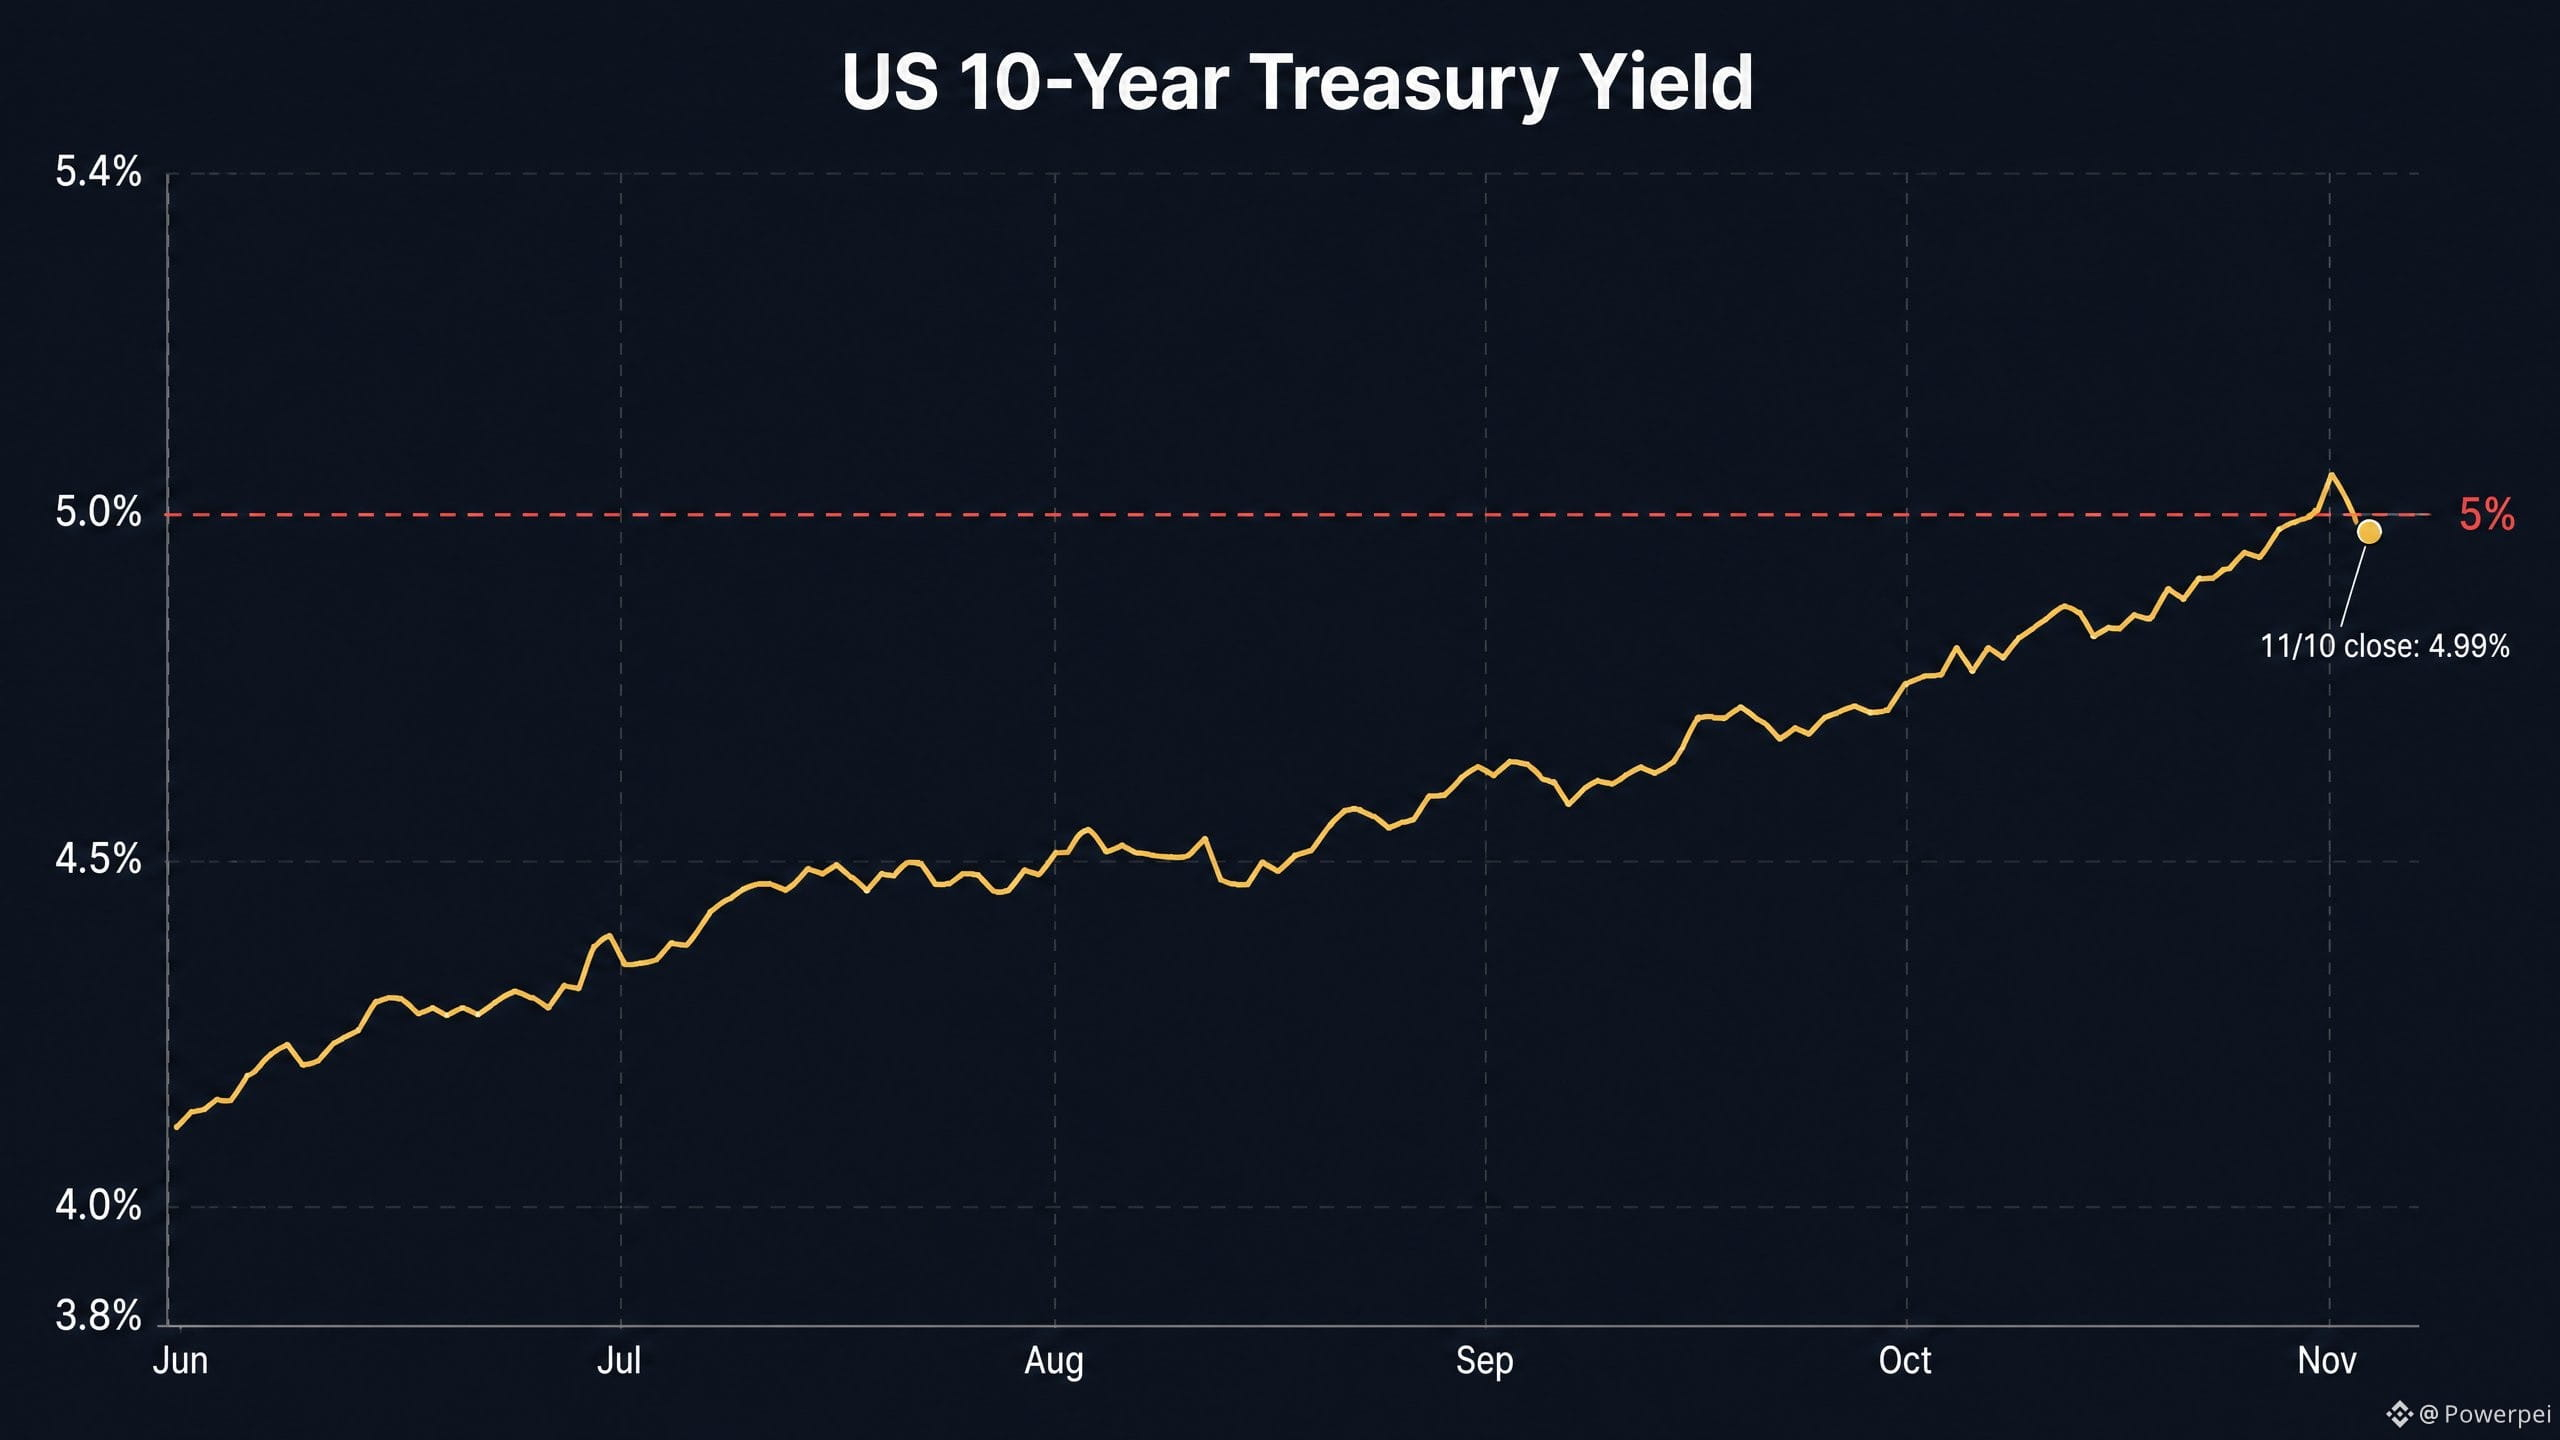
Die Rendite zehnjähriger US-Staatsanleihen kletterte zeitweise wieder über 5%.
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember stieg auf etwa 91%.
Fed-Gouverneur Waller sagte zudem, dass man eine Erhöhung um 50 Basispunkte erwägen werde, falls die Kernrate weiterhin bei etwa 0.3 liegt.
Überall ist zu lesen:
Eine Zinserhöhung steht bevor.
Doch diesem Bericht fehlt eigentlich der Vorjahresvergleich. Wegen des Regierungsstillstands im vergangenen Jahr sind die Daten selbst unvollständig.
Und der Nasdaq fiel gestern um 0.74% – nicht nur die Inflation setzte ihn unter Druck.
Nvidia selbst verlor rund 5.5% und zog den Index mit nach unten.
Was mich mehr beschäftigt, ist etwas anderes:
Baut der Markt Bewertungen ab oder korrigiert er die Gewinnerwartungen nach unten?
Die Einschätzung der Bank of America zur Korrektur der vergangenen Woche lautete: Bewertungsabbau, keine Kürzung der Gewinnerwartungen.
Nach einem Bewertungsabbau kann sich der Markt wieder erholen; eine Abwärtskorrektur der Gewinne dagegen kann die Richtung ändern.
Der Quartalsbericht von CoreWeave, der gerade nach Börsenschluss veröffentlicht wurde, bietet einen guten Vergleich.
Der Umsatz lag bei $3.66B und damit über den erwarteten $3.55B.
Der Auftragsbestand stieg von $104B im Juni auf $132.5B – die Aufträge sind also weiterhin da.
Doch die Zinsaufwendungen belaufen sich bereits auf $846M und übersteigen damit den Betriebsgewinn von $207M.
Die Rendite einiger Anleihen liegt über 16%.
Der CFO sagte, dass das Unternehmen bei den aktuellen Renditen bis 2027 keine unbesicherten Anleihen mehr über die Muttergesellschaft ausgeben werde.
Die Frage ist also nicht mehr, ob es noch Nachfrage nach KI gibt,
sondern wer die Expansion finanziert, wenn die Zinsen sich der 5%-Marke nähern.
Da der Anleihemarkt heute geschlossen ist, sollte man die Erholung im Tagesverlauf noch nicht für bare Münze nehmen.
Warten wir, bis der Anleihemarkt am Donnerstag wieder öffnet, und schauen wir dann auf den PPI am Freitagabend um 22:30 Uhr.
Ob die Gewinnerwartungen nach unten korrigiert werden, dürfte in den nächsten zwei Tagen klarer werden.
Hoffentlich kommen wir gut durch diesen kalten Winter!!! #美股财报季来袭
Heute ist in den USA Veterans Day.
Der US-Aktienmarkt ist regulär geöffnet, der Anleihemarkt bleibt den ganzen Tag geschlossen.
Aktien kann man kaufen, aber bei den Zinsen gibt es keine Kurse für Kassaanleihen.
An solchen Tagen lässt sich jede Kursbewegung leicht als Trend verkaufen.
Gestern stieg der CPI im Monatsvergleich um 0.4% und lag damit über den erwarteten 0.3%.
Die Kernrate liegt bereits den dritten Monat in Folge bei 0.3%.
Die Rendite zehnjähriger US-Staatsanleihen kletterte zeitweise wieder über 5%.
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember stieg auf etwa 91%.
Fed-Gouverneur Waller sagte zudem, dass man eine Erhöhung um 50 Basispunkte erwägen werde, falls die Kernrate weiterhin bei etwa 0.3 liegt.
Überall ist zu lesen:
Eine Zinserhöhung steht bevor.
Doch diesem Bericht fehlt eigentlich der Vorjahresvergleich. Wegen des Regierungsstillstands im vergangenen Jahr sind die Daten selbst unvollständig.
Und der Nasdaq fiel gestern um 0.74% – nicht nur die Inflation setzte ihn unter Druck.
Nvidia selbst verlor rund 5.5% und zog den Index mit nach unten.
Was mich mehr beschäftigt, ist etwas anderes:
Baut der Markt Bewertungen ab oder korrigiert er die Gewinnerwartungen nach unten?
Die Einschätzung der Bank of America zur Korrektur der vergangenen Woche lautete: Bewertungsabbau, keine Kürzung der Gewinnerwartungen.
Nach einem Bewertungsabbau kann sich der Markt wieder erholen; eine Abwärtskorrektur der Gewinne dagegen kann die Richtung ändern.
Der Quartalsbericht von CoreWeave, der gerade nach Börsenschluss veröffentlicht wurde, bietet einen guten Vergleich.
Der Umsatz lag bei $3.66B und damit über den erwarteten $3.55B.
Der Auftragsbestand stieg von $104B im Juni auf $132.5B – die Aufträge sind also weiterhin da.
Doch die Zinsaufwendungen belaufen sich bereits auf $846M und übersteigen damit den Betriebsgewinn von $207M.
Die Rendite einiger Anleihen liegt über 16%.
Der CFO sagte, dass das Unternehmen bei den aktuellen Renditen bis 2027 keine unbesicherten Anleihen mehr über die Muttergesellschaft ausgeben werde.
Die Frage ist also nicht mehr, ob es noch Nachfrage nach KI gibt,
sondern wer die Expansion finanziert, wenn die Zinsen sich der 5%-Marke nähern.
Da der Anleihemarkt heute geschlossen ist, sollte man die Erholung im Tagesverlauf noch nicht für bare Münze nehmen.
Warten wir, bis der Anleihemarkt am Donnerstag wieder öffnet, und schauen wir dann auf den PPI am Freitagabend um 22:30 Uhr.
Ob die Gewinnerwartungen nach unten korrigiert werden, dürfte in den nächsten zwei Tagen klarer werden.
Hoffentlich kommen wir gut durch diesen kalten Winter!!! #美股财报季来袭
Der US-Aktienmarkt ist regulär geöffnet, der Anleihemarkt bleibt den ganzen Tag geschlossen.
Aktien kann man kaufen, aber bei den Zinsen gibt es keine Kurse für Kassaanleihen.
An solchen Tagen lässt sich jede Kursbewegung leicht als Trend verkaufen.
Gestern stieg der CPI im Monatsvergleich um 0.4% und lag damit über den erwarteten 0.3%.
Die Kernrate liegt bereits den dritten Monat in Folge bei 0.3%.
Die Rendite zehnjähriger US-Staatsanleihen kletterte zeitweise wieder über 5%.
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember stieg auf etwa 91%.
Fed-Gouverneur Waller sagte zudem, dass man eine Erhöhung um 50 Basispunkte erwägen werde, falls die Kernrate weiterhin bei etwa 0.3 liegt.
Überall ist zu lesen:
Eine Zinserhöhung steht bevor.
Doch diesem Bericht fehlt eigentlich der Vorjahresvergleich. Wegen des Regierungsstillstands im vergangenen Jahr sind die Daten selbst unvollständig.
Und der Nasdaq fiel gestern um 0.74% – nicht nur die Inflation setzte ihn unter Druck.
Nvidia selbst verlor rund 5.5% und zog den Index mit nach unten.
Was mich mehr beschäftigt, ist etwas anderes:
Baut der Markt Bewertungen ab oder korrigiert er die Gewinnerwartungen nach unten?
Die Einschätzung der Bank of America zur Korrektur der vergangenen Woche lautete: Bewertungsabbau, keine Kürzung der Gewinnerwartungen.
Nach einem Bewertungsabbau kann sich der Markt wieder erholen; eine Abwärtskorrektur der Gewinne dagegen kann die Richtung ändern.
Der Quartalsbericht von CoreWeave, der gerade nach Börsenschluss veröffentlicht wurde, bietet einen guten Vergleich.
Der Umsatz lag bei $3.66B und damit über den erwarteten $3.55B.
Der Auftragsbestand stieg von $104B im Juni auf $132.5B – die Aufträge sind also weiterhin da.
Doch die Zinsaufwendungen belaufen sich bereits auf $846M und übersteigen damit den Betriebsgewinn von $207M.
Die Rendite einiger Anleihen liegt über 16%.
Der CFO sagte, dass das Unternehmen bei den aktuellen Renditen bis 2027 keine unbesicherten Anleihen mehr über die Muttergesellschaft ausgeben werde.
Die Frage ist also nicht mehr, ob es noch Nachfrage nach KI gibt,
sondern wer die Expansion finanziert, wenn die Zinsen sich der 5%-Marke nähern.
Da der Anleihemarkt heute geschlossen ist, sollte man die Erholung im Tagesverlauf noch nicht für bare Münze nehmen.
Warten wir, bis der Anleihemarkt am Donnerstag wieder öffnet, und schauen wir dann auf den PPI am Freitagabend um 22:30 Uhr.
Ob die Gewinnerwartungen nach unten korrigiert werden, dürfte in den nächsten zwei Tagen klarer werden.
Hoffentlich kommen wir gut durch diesen kalten Winter!!! #美股财报季来袭
NVDA-1,09%
IEFETF-0,13%
3
858
·
--
Verifiziert
Heute sollte man vor allem die Quartalszahlen von CoreWeave im Blick behalten
Die Zahlen dieses Quartals haben es klar gezeigt: Bei KI reicht es nicht mehr, einfach nur Geld auszugeben, um damit durchzukommen.
Die großen Tech-Konzerne wollen nächstes Jahr Hunderte Milliarden investieren. Der Markt fragt schon jetzt: Wann kommt das Geld wieder rein? Sobald der Cashflow negativ ist, wird die Aktie abgestraft – Alphabet ist ein Beispiel dafür.
Bei CoreWeave ist das am extremsten.
Der Umsatz wird auf 3,5 Milliarden geschätzt und wächst ziemlich stark. Aber allein die Zinskosten liegen pro Quartal schon bei fast 900 Millionen. Auch die Finanzierung wird immer teurer, und der Aktienkurs ist von seinem Höchststand deutlich gefallen.
Heute nach Börsenschluss kommen die Zahlen. Dabei geht es um zwei Dinge: Können die vielen Aufträge tatsächlich in echte Umsätze umgewandelt werden? Kann das Wachstum die Zinskosten übertreffen?
An den Zahlen lässt sich im Grunde ablesen, ob die KI-Infrastruktur derzeit noch funktioniert. Nächste Woche wird Nvidia das Ganze erneut auf die Probe stellen.
Kurz gesagt: Früher hat man alles gekauft, was mit KI zu tun hatte. Jetzt muss man beweisen, dass man wirklich Geld verdienen kann. Heute fangen wir bei CoreWeave an.
#美股财报季
Heute sollte man vor allem die Quartalszahlen von CoreWeave im Blick behalten
Die Zahlen dieses Quartals haben es klar gezeigt: Bei KI reicht es nicht mehr, einfach nur Geld auszugeben, um damit durchzukommen.
Die großen Tech-Konzerne wollen nächstes Jahr Hunderte Milliarden investieren. Der Markt fragt schon jetzt: Wann kommt das Geld wieder rein? Sobald der Cashflow negativ ist, wird die Aktie abgestraft – Alphabet ist ein Beispiel dafür.
Bei CoreWeave ist das am extremsten.
Der Umsatz wird auf 3,5 Milliarden geschätzt und wächst ziemlich stark. Aber allein die Zinskosten liegen pro Quartal schon bei fast 900 Millionen. Auch die Finanzierung wird immer teurer, und der Aktienkurs ist von seinem Höchststand deutlich gefallen.
Heute nach Börsenschluss kommen die Zahlen. Dabei geht es um zwei Dinge: Können die vielen Aufträge tatsächlich in echte Umsätze umgewandelt werden? Kann das Wachstum die Zinskosten übertreffen?
An den Zahlen lässt sich im Grunde ablesen, ob die KI-Infrastruktur derzeit noch funktioniert. Nächste Woche wird Nvidia das Ganze erneut auf die Probe stellen.
Kurz gesagt: Früher hat man alles gekauft, was mit KI zu tun hatte. Jetzt muss man beweisen, dass man wirklich Geld verdienen kann. Heute fangen wir bei CoreWeave an.
#美股财报季
Die Zahlen dieses Quartals haben es klar gezeigt: Bei KI reicht es nicht mehr, einfach nur Geld auszugeben, um damit durchzukommen.
Die großen Tech-Konzerne wollen nächstes Jahr Hunderte Milliarden investieren. Der Markt fragt schon jetzt: Wann kommt das Geld wieder rein? Sobald der Cashflow negativ ist, wird die Aktie abgestraft – Alphabet ist ein Beispiel dafür.
Bei CoreWeave ist das am extremsten.
Der Umsatz wird auf 3,5 Milliarden geschätzt und wächst ziemlich stark. Aber allein die Zinskosten liegen pro Quartal schon bei fast 900 Millionen. Auch die Finanzierung wird immer teurer, und der Aktienkurs ist von seinem Höchststand deutlich gefallen.
Heute nach Börsenschluss kommen die Zahlen. Dabei geht es um zwei Dinge: Können die vielen Aufträge tatsächlich in echte Umsätze umgewandelt werden? Kann das Wachstum die Zinskosten übertreffen?
An den Zahlen lässt sich im Grunde ablesen, ob die KI-Infrastruktur derzeit noch funktioniert. Nächste Woche wird Nvidia das Ganze erneut auf die Probe stellen.
Kurz gesagt: Früher hat man alles gekauft, was mit KI zu tun hatte. Jetzt muss man beweisen, dass man wirklich Geld verdienen kann. Heute fangen wir bei CoreWeave an.
#美股财报季
1.4k
·
--
Verifiziert
Bei diesem Rückgang am US-Aktienmarkt habe ich vorerst nichts unternommen
Nicht, weil mir mein Depot egal wäre, sondern weil ich bisher weder fürs Aufstocken noch fürs Reduzieren eine wirklich überzeugende Begründung gefunden habe
Am vergangenen Donnerstag fiel der Nasdaq um 5,5 %
Bei einem solchen Rückgang alles mit „Die KI-Blase ist geplatzt“ zu erklären, finde ich etwas zu bequem
Zinsen, Gewinnerwartungen und die zuvor in Tech-Aktien gebündelten Positionen könnten alle eine Rolle spielen
Diese Woche schaue ich mir erst einmal die CPI-Daten an
Wenn die Inflation nicht zurückgeht, wird es für den Markt schwer, Tech-Aktien weiterhin unbeschwert hohe Bewertungen zuzugestehen
Nur weil ein Unternehmen weiter wächst, heißt das nicht, dass seine Aktie steigen muss
Wenn man zuvor zu teuer gekauft hat, muss der Markt das erst einmal verdauen
Auch die Geschäftszahlen von CoreWeave werde ich mir ansehen
Doch statt darauf, wie viele neue Aufträge das Unternehmen unterschrieben hat, kommt es mir eher darauf an, wie viel Geld am Ende davon übrig bleibt
Rechenzentren müssen gebaut, Geräte gekauft und Zinsen gezahlt werden
Eine starke KI-Nachfrage und die Frage, welchen Preis dieses Geschäft wert ist, sind zwei verschiedene Dinge
Deshalb habe ich diesmal nicht vorschnell nachgekauft
Ein Kursrückgang bedeutet nicht unbedingt, dass eine Aktie günstig ist – man muss auch sehen, ob die künftigen Gewinne schrumpfen
Wenn nur die Bewertung sinkt, die Geschäftsergebnisse aber weiterhin stimmen, würde ich eher über einen Nachkauf nachdenken
Wenn sich auch die Gewinnerwartungen ändern, kann man nicht einfach nur darauf hoffen, dass der Kurs wieder steigt
#美股财报季来袭
Bei diesem Rückgang am US-Aktienmarkt habe ich vorerst nichts unternommen
Nicht, weil mir mein Depot egal wäre, sondern weil ich bisher weder fürs Aufstocken noch fürs Reduzieren eine wirklich überzeugende Begründung gefunden habe
Am vergangenen Donnerstag fiel der Nasdaq um 5,5 %
Bei einem solchen Rückgang alles mit „Die KI-Blase ist geplatzt“ zu erklären, finde ich etwas zu bequem
Zinsen, Gewinnerwartungen und die zuvor in Tech-Aktien gebündelten Positionen könnten alle eine Rolle spielen
Diese Woche schaue ich mir erst einmal die CPI-Daten an
Wenn die Inflation nicht zurückgeht, wird es für den Markt schwer, Tech-Aktien weiterhin unbeschwert hohe Bewertungen zuzugestehen
Nur weil ein Unternehmen weiter wächst, heißt das nicht, dass seine Aktie steigen muss
Wenn man zuvor zu teuer gekauft hat, muss der Markt das erst einmal verdauen
Auch die Geschäftszahlen von CoreWeave werde ich mir ansehen
Doch statt darauf, wie viele neue Aufträge das Unternehmen unterschrieben hat, kommt es mir eher darauf an, wie viel Geld am Ende davon übrig bleibt
Rechenzentren müssen gebaut, Geräte gekauft und Zinsen gezahlt werden
Eine starke KI-Nachfrage und die Frage, welchen Preis dieses Geschäft wert ist, sind zwei verschiedene Dinge
Deshalb habe ich diesmal nicht vorschnell nachgekauft
Ein Kursrückgang bedeutet nicht unbedingt, dass eine Aktie günstig ist – man muss auch sehen, ob die künftigen Gewinne schrumpfen
Wenn nur die Bewertung sinkt, die Geschäftsergebnisse aber weiterhin stimmen, würde ich eher über einen Nachkauf nachdenken
Wenn sich auch die Gewinnerwartungen ändern, kann man nicht einfach nur darauf hoffen, dass der Kurs wieder steigt
#美股财报季来袭
Nicht, weil mir mein Depot egal wäre, sondern weil ich bisher weder fürs Aufstocken noch fürs Reduzieren eine wirklich überzeugende Begründung gefunden habe
Am vergangenen Donnerstag fiel der Nasdaq um 5,5 %
Bei einem solchen Rückgang alles mit „Die KI-Blase ist geplatzt“ zu erklären, finde ich etwas zu bequem
Zinsen, Gewinnerwartungen und die zuvor in Tech-Aktien gebündelten Positionen könnten alle eine Rolle spielen
Diese Woche schaue ich mir erst einmal die CPI-Daten an
Wenn die Inflation nicht zurückgeht, wird es für den Markt schwer, Tech-Aktien weiterhin unbeschwert hohe Bewertungen zuzugestehen
Nur weil ein Unternehmen weiter wächst, heißt das nicht, dass seine Aktie steigen muss
Wenn man zuvor zu teuer gekauft hat, muss der Markt das erst einmal verdauen
Auch die Geschäftszahlen von CoreWeave werde ich mir ansehen
Doch statt darauf, wie viele neue Aufträge das Unternehmen unterschrieben hat, kommt es mir eher darauf an, wie viel Geld am Ende davon übrig bleibt
Rechenzentren müssen gebaut, Geräte gekauft und Zinsen gezahlt werden
Eine starke KI-Nachfrage und die Frage, welchen Preis dieses Geschäft wert ist, sind zwei verschiedene Dinge
Deshalb habe ich diesmal nicht vorschnell nachgekauft
Ein Kursrückgang bedeutet nicht unbedingt, dass eine Aktie günstig ist – man muss auch sehen, ob die künftigen Gewinne schrumpfen
Wenn nur die Bewertung sinkt, die Geschäftsergebnisse aber weiterhin stimmen, würde ich eher über einen Nachkauf nachdenken
Wenn sich auch die Gewinnerwartungen ändern, kann man nicht einfach nur darauf hoffen, dass der Kurs wieder steigt
#美股财报季来袭
4
1.1k
·
--
JCT ist heute direkt durchgestartet. Bei Kursplus und Handelsvolumen liegt der Wert ganz vorne und sieht am stärksten aus.
WASTED liegt bei den Suchanfragen auf Platz eins, der Kurs zieht kräftig an, und DACITY ist auch mit von der Partie. Zusammen haben die drei den Small-Cap-Markt wiederbelebt.
In solchen Momenten sieht alles ziemlich aufregend aus, und man bekommt schon ein bisschen Lust einzusteigen. Aber bevor man wirklich zugreift, sollte man sich das lieber noch genauer ansehen. Hattet ihr heute einen dieser Werte im Blick?
$JCT
JCT ist heute direkt durchgestartet. Bei Kursplus und Handelsvolumen liegt der Wert ganz vorne und sieht am stärksten aus.
WASTED liegt bei den Suchanfragen auf Platz eins, der Kurs zieht kräftig an, und DACITY ist auch mit von der Partie. Zusammen haben die drei den Small-Cap-Markt wiederbelebt.
In solchen Momenten sieht alles ziemlich aufregend aus, und man bekommt schon ein bisschen Lust einzusteigen. Aber bevor man wirklich zugreift, sollte man sich das lieber noch genauer ansehen. Hattet ihr heute einen dieser Werte im Blick?
$JCT
WASTED liegt bei den Suchanfragen auf Platz eins, der Kurs zieht kräftig an, und DACITY ist auch mit von der Partie. Zusammen haben die drei den Small-Cap-Markt wiederbelebt.
In solchen Momenten sieht alles ziemlich aufregend aus, und man bekommt schon ein bisschen Lust einzusteigen. Aber bevor man wirklich zugreift, sollte man sich das lieber noch genauer ansehen. Hattet ihr heute einen dieser Werte im Blick?
$JCT
3
3.2k
·
--
Verifiziert
Warten wir erst einmal auf Berkshires Bericht zum dritten Quartal.
Ehrlich gesagt achte ich bei den Zahlen inzwischen nur noch auf zwei Dinge: den operativen Gewinn und die Barmittel.
Der Nettogewinn schwankt zu stark. Je nachdem, wie die Anlagegewinne und -verluste ausfallen, geht es schnell um mehrere hundert Millionen oder sogar Milliarden. Das sagt nicht viel aus.
Wenn der operative Gewinn stabil bleibt oder leicht steigt, bedeutet das, dass die Versicherungs-, Eisenbahn- und Energiegeschäfte im Kern weiterhin normal Geld verdienen. Ein deutlicher Rückgang wäre das eigentliche Problem.
Noch wichtiger sind die Barmittel.
Am Ende des letzten Quartals waren es etwa 360 Milliarden. In diesem Quartal hat Berkshire bereits Geld für den Kauf von Taylor Morrison und für Aktienrückkäufe ausgegeben.
Sinken die Barmittel weiter, heißt das, dass Greg Abel ernst macht. Steigen sie wieder an, bleibt alles beim Alten: viel Geld, aber keine ausreichend günstigen Anlagemöglichkeiten.
Sobald die Zahlen da sind, schaue ich mir nur diese beiden Werte an. Mit allem anderen warte ich erst einmal ab.
Warten wir erst einmal auf Berkshires Bericht zum dritten Quartal.
Ehrlich gesagt achte ich bei den Zahlen inzwischen nur noch auf zwei Dinge: den operativen Gewinn und die Barmittel.
Der Nettogewinn schwankt zu stark. Je nachdem, wie die Anlagegewinne und -verluste ausfallen, geht es schnell um mehrere hundert Millionen oder sogar Milliarden. Das sagt nicht viel aus.
Wenn der operative Gewinn stabil bleibt oder leicht steigt, bedeutet das, dass die Versicherungs-, Eisenbahn- und Energiegeschäfte im Kern weiterhin normal Geld verdienen. Ein deutlicher Rückgang wäre das eigentliche Problem.
Noch wichtiger sind die Barmittel.
Am Ende des letzten Quartals waren es etwa 360 Milliarden. In diesem Quartal hat Berkshire bereits Geld für den Kauf von Taylor Morrison und für Aktienrückkäufe ausgegeben.
Sinken die Barmittel weiter, heißt das, dass Greg Abel ernst macht. Steigen sie wieder an, bleibt alles beim Alten: viel Geld, aber keine ausreichend günstigen Anlagemöglichkeiten.
Sobald die Zahlen da sind, schaue ich mir nur diese beiden Werte an. Mit allem anderen warte ich erst einmal ab.
Ehrlich gesagt achte ich bei den Zahlen inzwischen nur noch auf zwei Dinge: den operativen Gewinn und die Barmittel.
Der Nettogewinn schwankt zu stark. Je nachdem, wie die Anlagegewinne und -verluste ausfallen, geht es schnell um mehrere hundert Millionen oder sogar Milliarden. Das sagt nicht viel aus.
Wenn der operative Gewinn stabil bleibt oder leicht steigt, bedeutet das, dass die Versicherungs-, Eisenbahn- und Energiegeschäfte im Kern weiterhin normal Geld verdienen. Ein deutlicher Rückgang wäre das eigentliche Problem.
Noch wichtiger sind die Barmittel.
Am Ende des letzten Quartals waren es etwa 360 Milliarden. In diesem Quartal hat Berkshire bereits Geld für den Kauf von Taylor Morrison und für Aktienrückkäufe ausgegeben.
Sinken die Barmittel weiter, heißt das, dass Greg Abel ernst macht. Steigen sie wieder an, bleibt alles beim Alten: viel Geld, aber keine ausreichend günstigen Anlagemöglichkeiten.
Sobald die Zahlen da sind, schaue ich mir nur diese beiden Werte an. Mit allem anderen warte ich erst einmal ab.
2
5
6.8k
·
--
Ehrlich gesagt war es gestern Abend echt unangenehm, auf die US-Börse zu schauen.
Der Nasdaq sackte direkt um mehr als 5 % ab, bei den Chipwerten war es noch heftiger: Der Philadelphia Semiconductor Index verlor ganze 12 %.
Der Hauptgrund lässt sich in einem Satz zusammenfassen: Nach dem Erdrutschsieg der Demokraten bei den Zwischenwahlen geriet der Markt plötzlich in Panik.
Rechenzentren lassen sich womöglich doch nicht so einfach bauen. In Bundesstaaten wie Texas gibt es bei einem politischen Wechsel vor Ort ohnehin schon Leute, die sich über hohe Stromrechnungen und die Belästigung durch die Anlagen beschweren. Wenn sich nun die Stimmungslage ändert, geraten die Geschichten über die zuvor so massive Expansion ins Wanken. Dazu kommt, dass beim Thema KI schon vorher viel zu viele auf derselben Seite standen. Bei der kleinsten Unruhe werden die Positionen dann abgebaut.
Ich persönlich finde, dass die Reaktion diesmal etwas zu emotional ausgefallen ist.
Der Bau von Rechenzentren wird sicher langsamer und schwieriger, aber dass er direkt eingestellt oder komplett abgewürgt wird, glaube ich eher nicht. Die USA wären schließlich auch nicht so dumm, ihre Wettbewerbsfähigkeit bei Rechenleistung massiv zu beschädigen. Wirklich unter Druck geraten ist der Aufschlag, der auf den Erwartungen an unbegrenzte Ausgaben für den Ausbau beruhte. Wenn ein überfüllter Trade zusammenbricht, geht es eben in diesem Tempo abwärts.
Die A-Aktien haben sich dagegen ganz gut gehalten und gestern sogar leicht zugelegt. Bereiche wie Solar waren ziemlich aktiv. Das zeigt, dass das inländische Kapital nicht völlig verrückt mit den US-Aktien mitzieht, sondern weiterhin seinen eigenen Rhythmus sucht.
Mein persönlicher Eindruck: Das heißt nicht, dass KI am Ende ist. Vielmehr wurde der Teil, der zuvor zu reibungslos gestiegen war und auf einer allzu perfekten Story beruhte, mit aller Gewalt zurückgestutzt.
Die Chancen liegen jetzt weder darin, auf eine sofortige Erholung zu wetten, noch darin, bis zum bitteren Ende pessimistisch zu sein. Bei Chips mit echter Nachfrage und hohen Eintrittsbarrieren sieht es nach dem Rücksetzer sogar besser aus, wenn sich das Wachstum nur verlangsamt und nicht auf null fällt. Deutlich riskanter sind jene Unternehmen, deren Bewertung allein von der Geschichte rund um Neubauten getragen wird. Sollten die Turbulenzen im Ausland anhalten, könnten relativ unabhängige Bereiche wie erneuerbare Energien bei den A-Aktien angenehmer laufen.
Nicht vorschnell den Dip kaufen, aber auch nicht gleich selbst verrückt machen.
Wichtiger als die Schlagzeilen ist zunächst zu beobachten, ob die Bundesstaaten die Vorhaben tatsächlich genehmigen und ob Unternehmen ihre Investitionsausgaben konkret kürzen. Schwankungen wird es sicher weiter geben, aber jetzt sollte man vor allem die überfülltesten Positionen erst einmal sortieren.
Halten wir weiter durch 😭😭😭
#美股财报季来袭
Ehrlich gesagt war es gestern Abend echt unangenehm, auf die US-Börse zu schauen.
Der Nasdaq sackte direkt um mehr als 5 % ab, bei den Chipwerten war es noch heftiger: Der Philadelphia Semiconductor Index verlor ganze 12 %.
Der Hauptgrund lässt sich in einem Satz zusammenfassen: Nach dem Erdrutschsieg der Demokraten bei den Zwischenwahlen geriet der Markt plötzlich in Panik.
Rechenzentren lassen sich womöglich doch nicht so einfach bauen. In Bundesstaaten wie Texas gibt es bei einem politischen Wechsel vor Ort ohnehin schon Leute, die sich über hohe Stromrechnungen und die Belästigung durch die Anlagen beschweren. Wenn sich nun die Stimmungslage ändert, geraten die Geschichten über die zuvor so massive Expansion ins Wanken. Dazu kommt, dass beim Thema KI schon vorher viel zu viele auf derselben Seite standen. Bei der kleinsten Unruhe werden die Positionen dann abgebaut.
Ich persönlich finde, dass die Reaktion diesmal etwas zu emotional ausgefallen ist.
Der Bau von Rechenzentren wird sicher langsamer und schwieriger, aber dass er direkt eingestellt oder komplett abgewürgt wird, glaube ich eher nicht. Die USA wären schließlich auch nicht so dumm, ihre Wettbewerbsfähigkeit bei Rechenleistung massiv zu beschädigen. Wirklich unter Druck geraten ist der Aufschlag, der auf den Erwartungen an unbegrenzte Ausgaben für den Ausbau beruhte. Wenn ein überfüllter Trade zusammenbricht, geht es eben in diesem Tempo abwärts.
Die A-Aktien haben sich dagegen ganz gut gehalten und gestern sogar leicht zugelegt. Bereiche wie Solar waren ziemlich aktiv. Das zeigt, dass das inländische Kapital nicht völlig verrückt mit den US-Aktien mitzieht, sondern weiterhin seinen eigenen Rhythmus sucht.
Mein persönlicher Eindruck: Das heißt nicht, dass KI am Ende ist. Vielmehr wurde der Teil, der zuvor zu reibungslos gestiegen war und auf einer allzu perfekten Story beruhte, mit aller Gewalt zurückgestutzt.
Die Chancen liegen jetzt weder darin, auf eine sofortige Erholung zu wetten, noch darin, bis zum bitteren Ende pessimistisch zu sein. Bei Chips mit echter Nachfrage und hohen Eintrittsbarrieren sieht es nach dem Rücksetzer sogar besser aus, wenn sich das Wachstum nur verlangsamt und nicht auf null fällt. Deutlich riskanter sind jene Unternehmen, deren Bewertung allein von der Geschichte rund um Neubauten getragen wird. Sollten die Turbulenzen im Ausland anhalten, könnten relativ unabhängige Bereiche wie erneuerbare Energien bei den A-Aktien angenehmer laufen.
Nicht vorschnell den Dip kaufen, aber auch nicht gleich selbst verrückt machen.
Wichtiger als die Schlagzeilen ist zunächst zu beobachten, ob die Bundesstaaten die Vorhaben tatsächlich genehmigen und ob Unternehmen ihre Investitionsausgaben konkret kürzen. Schwankungen wird es sicher weiter geben, aber jetzt sollte man vor allem die überfülltesten Positionen erst einmal sortieren.
Halten wir weiter durch 😭😭😭
#美股财报季来袭
Der Nasdaq sackte direkt um mehr als 5 % ab, bei den Chipwerten war es noch heftiger: Der Philadelphia Semiconductor Index verlor ganze 12 %.
Der Hauptgrund lässt sich in einem Satz zusammenfassen: Nach dem Erdrutschsieg der Demokraten bei den Zwischenwahlen geriet der Markt plötzlich in Panik.
Rechenzentren lassen sich womöglich doch nicht so einfach bauen. In Bundesstaaten wie Texas gibt es bei einem politischen Wechsel vor Ort ohnehin schon Leute, die sich über hohe Stromrechnungen und die Belästigung durch die Anlagen beschweren. Wenn sich nun die Stimmungslage ändert, geraten die Geschichten über die zuvor so massive Expansion ins Wanken. Dazu kommt, dass beim Thema KI schon vorher viel zu viele auf derselben Seite standen. Bei der kleinsten Unruhe werden die Positionen dann abgebaut.
Ich persönlich finde, dass die Reaktion diesmal etwas zu emotional ausgefallen ist.
Der Bau von Rechenzentren wird sicher langsamer und schwieriger, aber dass er direkt eingestellt oder komplett abgewürgt wird, glaube ich eher nicht. Die USA wären schließlich auch nicht so dumm, ihre Wettbewerbsfähigkeit bei Rechenleistung massiv zu beschädigen. Wirklich unter Druck geraten ist der Aufschlag, der auf den Erwartungen an unbegrenzte Ausgaben für den Ausbau beruhte. Wenn ein überfüllter Trade zusammenbricht, geht es eben in diesem Tempo abwärts.
Die A-Aktien haben sich dagegen ganz gut gehalten und gestern sogar leicht zugelegt. Bereiche wie Solar waren ziemlich aktiv. Das zeigt, dass das inländische Kapital nicht völlig verrückt mit den US-Aktien mitzieht, sondern weiterhin seinen eigenen Rhythmus sucht.
Mein persönlicher Eindruck: Das heißt nicht, dass KI am Ende ist. Vielmehr wurde der Teil, der zuvor zu reibungslos gestiegen war und auf einer allzu perfekten Story beruhte, mit aller Gewalt zurückgestutzt.
Die Chancen liegen jetzt weder darin, auf eine sofortige Erholung zu wetten, noch darin, bis zum bitteren Ende pessimistisch zu sein. Bei Chips mit echter Nachfrage und hohen Eintrittsbarrieren sieht es nach dem Rücksetzer sogar besser aus, wenn sich das Wachstum nur verlangsamt und nicht auf null fällt. Deutlich riskanter sind jene Unternehmen, deren Bewertung allein von der Geschichte rund um Neubauten getragen wird. Sollten die Turbulenzen im Ausland anhalten, könnten relativ unabhängige Bereiche wie erneuerbare Energien bei den A-Aktien angenehmer laufen.
Nicht vorschnell den Dip kaufen, aber auch nicht gleich selbst verrückt machen.
Wichtiger als die Schlagzeilen ist zunächst zu beobachten, ob die Bundesstaaten die Vorhaben tatsächlich genehmigen und ob Unternehmen ihre Investitionsausgaben konkret kürzen. Schwankungen wird es sicher weiter geben, aber jetzt sollte man vor allem die überfülltesten Positionen erst einmal sortieren.
Halten wir weiter durch 😭😭😭
#美股财报季来袭
8
2k
·
--
Verifiziert
Der Dow stieg gestern um 3 Prozent, also um 1.569 Punkte – der stärkste Tag seit 19 Monaten.
Klingt, als wäre die Berichtssaison dafür verantwortlich.
War sie nicht.
Was diesen Tag antrieb, waren nicht die Zahlen irgendeines Unternehmens, sondern die Wahl.
Die Demokraten gewannen beide Kammern, die Erwartungen an den Handelskrieg kühlten sich ab, und der Ölpreis fiel an einem einzigen Tag um 8 Prozent. Apple schoss dank der Erwartung, dass sich die Geschäfte in China und weltweit wieder freier entwickeln können, direkt über 350 und kam auf eine Marktkapitalisierung von über 5 Billionen Dollar.
Und die Geschäftszahlen selbst? Nachbörslich wurde es erst richtig interessant.
——
AppLovin
Die Aktie ist dieses Jahr um 60 Prozent gefallen, und im letzten Quartal wurden die Erwartungen verfehlt. Gestern Abend kamen die Q3-Zahlen: 2,18 Milliarden Umsatz, ein Plus von 55 Prozent im Jahresvergleich, und der Nettogewinn legte um 72 Prozent zu. Nachbörslich sprang die Aktie um 23 Prozent nach oben. Der CEO begann mit den Worten: Das letzte Quartal war unser eigener Fehler.
„Fehler eingestehen + mit Zahlen widerlegen“ – auf diese Kombination fährt der Markt am meisten ab.
Qualcomm war genau das Gegenteil. Die Q4-Zahlen übertrafen die Erwartungen, die Chips fürs Autogeschäft legten im Jahresvergleich um 89 Prozent zu, aber die gestiegenen Speicherpreise schmälerten die Gewinne im Smartphonegeschäft, und der Ausblick lag unter den Erwartungen. Nachbörslich fiel die Aktie um 7 Prozent.
Die Speicher-Lieferkette habe ich in meinen Beiträgen zu Apple und Intel schon auseinandergenommen.
Derselbe Dorn steckt jetzt auch bei Qualcomm.
——
Im Verlauf dieser Berichtssaison hat sich bei mir ein immer klareres Gefühl eingestellt:
Der Markt bewertet nicht die Zahlen, sondern den Wechsel der Erzählung.
Apple übertraf die Erwartungen und fiel erst einmal – die Geschichte, dass Speicher die Margen belastet, wog schwerer als die Zahlen. Kaum kam das Wahlergebnis, erreichte Apple ein neues Hoch – die Geschichte von gelockerten Handelsbeschränkungen überdeckte wieder die Speicherproblematik. Dasselbe Unternehmen, drei Tage, und die Bewertungslogik hatte sich komplett gedreht.
Palantirs Umsatz verdoppelte sich fast, und trotzdem fiel die Aktie.
Das langsamere Wachstum bei neuen Verträgen – die vier Worte „KI-Wachstum erreicht seinen Höhepunkt“ wogen schwerer als der Quartalsbericht.
AppLovin erholte sich, nachdem sich die Aktie seit Jahresbeginn halbiert hatte.
„Fehler erkannt, Kurs korrigiert + wieder beschleunigt“ wog schwerer als der verfehlte Ausblick des letzten Quartals.
Zahlen sind die Munition, aber die Erzählung bestimmt, wohin der Lauf zeigt.
Was man in dieser Berichtssaison vor allem üben sollte, ist nicht das Lesen von Geschäftsberichten, sondern darauf zu hören, welche Geschichte der Markt erzählt.
Das sind meine persönlichen Beobachtungen. Maßgeblich sind die offiziellen Geschäftsberichte der jeweiligen Unternehmen. Bitte nicht als Anlageberatung verstehen.
Der Dow stieg gestern um 3 Prozent, also um 1.569 Punkte – der stärkste Tag seit 19 Monaten.
Klingt, als wäre die Berichtssaison dafür verantwortlich.
War sie nicht.
Was diesen Tag antrieb, waren nicht die Zahlen irgendeines Unternehmens, sondern die Wahl.
Die Demokraten gewannen beide Kammern, die Erwartungen an den Handelskrieg kühlten sich ab, und der Ölpreis fiel an einem einzigen Tag um 8 Prozent. Apple schoss dank der Erwartung, dass sich die Geschäfte in China und weltweit wieder freier entwickeln können, direkt über 350 und kam auf eine Marktkapitalisierung von über 5 Billionen Dollar.
Und die Geschäftszahlen selbst? Nachbörslich wurde es erst richtig interessant.
——
AppLovin
Die Aktie ist dieses Jahr um 60 Prozent gefallen, und im letzten Quartal wurden die Erwartungen verfehlt. Gestern Abend kamen die Q3-Zahlen: 2,18 Milliarden Umsatz, ein Plus von 55 Prozent im Jahresvergleich, und der Nettogewinn legte um 72 Prozent zu. Nachbörslich sprang die Aktie um 23 Prozent nach oben. Der CEO begann mit den Worten: Das letzte Quartal war unser eigener Fehler.
„Fehler eingestehen + mit Zahlen widerlegen“ – auf diese Kombination fährt der Markt am meisten ab.
Qualcomm war genau das Gegenteil. Die Q4-Zahlen übertrafen die Erwartungen, die Chips fürs Autogeschäft legten im Jahresvergleich um 89 Prozent zu, aber die gestiegenen Speicherpreise schmälerten die Gewinne im Smartphonegeschäft, und der Ausblick lag unter den Erwartungen. Nachbörslich fiel die Aktie um 7 Prozent.
Die Speicher-Lieferkette habe ich in meinen Beiträgen zu Apple und Intel schon auseinandergenommen.
Derselbe Dorn steckt jetzt auch bei Qualcomm.
——
Im Verlauf dieser Berichtssaison hat sich bei mir ein immer klareres Gefühl eingestellt:
Der Markt bewertet nicht die Zahlen, sondern den Wechsel der Erzählung.
Apple übertraf die Erwartungen und fiel erst einmal – die Geschichte, dass Speicher die Margen belastet, wog schwerer als die Zahlen. Kaum kam das Wahlergebnis, erreichte Apple ein neues Hoch – die Geschichte von gelockerten Handelsbeschränkungen überdeckte wieder die Speicherproblematik. Dasselbe Unternehmen, drei Tage, und die Bewertungslogik hatte sich komplett gedreht.
Palantirs Umsatz verdoppelte sich fast, und trotzdem fiel die Aktie.
Das langsamere Wachstum bei neuen Verträgen – die vier Worte „KI-Wachstum erreicht seinen Höhepunkt“ wogen schwerer als der Quartalsbericht.
AppLovin erholte sich, nachdem sich die Aktie seit Jahresbeginn halbiert hatte.
„Fehler erkannt, Kurs korrigiert + wieder beschleunigt“ wog schwerer als der verfehlte Ausblick des letzten Quartals.
Zahlen sind die Munition, aber die Erzählung bestimmt, wohin der Lauf zeigt.
Was man in dieser Berichtssaison vor allem üben sollte, ist nicht das Lesen von Geschäftsberichten, sondern darauf zu hören, welche Geschichte der Markt erzählt.
Das sind meine persönlichen Beobachtungen. Maßgeblich sind die offiziellen Geschäftsberichte der jeweiligen Unternehmen. Bitte nicht als Anlageberatung verstehen.
Klingt, als wäre die Berichtssaison dafür verantwortlich.
War sie nicht.
Was diesen Tag antrieb, waren nicht die Zahlen irgendeines Unternehmens, sondern die Wahl.
Die Demokraten gewannen beide Kammern, die Erwartungen an den Handelskrieg kühlten sich ab, und der Ölpreis fiel an einem einzigen Tag um 8 Prozent. Apple schoss dank der Erwartung, dass sich die Geschäfte in China und weltweit wieder freier entwickeln können, direkt über 350 und kam auf eine Marktkapitalisierung von über 5 Billionen Dollar.
Und die Geschäftszahlen selbst? Nachbörslich wurde es erst richtig interessant.
——
AppLovin
Die Aktie ist dieses Jahr um 60 Prozent gefallen, und im letzten Quartal wurden die Erwartungen verfehlt. Gestern Abend kamen die Q3-Zahlen: 2,18 Milliarden Umsatz, ein Plus von 55 Prozent im Jahresvergleich, und der Nettogewinn legte um 72 Prozent zu. Nachbörslich sprang die Aktie um 23 Prozent nach oben. Der CEO begann mit den Worten: Das letzte Quartal war unser eigener Fehler.
„Fehler eingestehen + mit Zahlen widerlegen“ – auf diese Kombination fährt der Markt am meisten ab.
Qualcomm war genau das Gegenteil. Die Q4-Zahlen übertrafen die Erwartungen, die Chips fürs Autogeschäft legten im Jahresvergleich um 89 Prozent zu, aber die gestiegenen Speicherpreise schmälerten die Gewinne im Smartphonegeschäft, und der Ausblick lag unter den Erwartungen. Nachbörslich fiel die Aktie um 7 Prozent.
Die Speicher-Lieferkette habe ich in meinen Beiträgen zu Apple und Intel schon auseinandergenommen.
Derselbe Dorn steckt jetzt auch bei Qualcomm.
——
Im Verlauf dieser Berichtssaison hat sich bei mir ein immer klareres Gefühl eingestellt:
Der Markt bewertet nicht die Zahlen, sondern den Wechsel der Erzählung.
Apple übertraf die Erwartungen und fiel erst einmal – die Geschichte, dass Speicher die Margen belastet, wog schwerer als die Zahlen. Kaum kam das Wahlergebnis, erreichte Apple ein neues Hoch – die Geschichte von gelockerten Handelsbeschränkungen überdeckte wieder die Speicherproblematik. Dasselbe Unternehmen, drei Tage, und die Bewertungslogik hatte sich komplett gedreht.
Palantirs Umsatz verdoppelte sich fast, und trotzdem fiel die Aktie.
Das langsamere Wachstum bei neuen Verträgen – die vier Worte „KI-Wachstum erreicht seinen Höhepunkt“ wogen schwerer als der Quartalsbericht.
AppLovin erholte sich, nachdem sich die Aktie seit Jahresbeginn halbiert hatte.
„Fehler erkannt, Kurs korrigiert + wieder beschleunigt“ wog schwerer als der verfehlte Ausblick des letzten Quartals.
Zahlen sind die Munition, aber die Erzählung bestimmt, wohin der Lauf zeigt.
Was man in dieser Berichtssaison vor allem üben sollte, ist nicht das Lesen von Geschäftsberichten, sondern darauf zu hören, welche Geschichte der Markt erzählt.
Das sind meine persönlichen Beobachtungen. Maßgeblich sind die offiziellen Geschäftsberichte der jeweiligen Unternehmen. Bitte nicht als Anlageberatung verstehen.
3
1.6k
·
--
Verifiziert
Gestern Abend habe ich die ganze Zeit aufs Handy geschaut.
Zum Börsenschluss war die Stimmung noch ganz okay.
Nasdaq +0,83 %, die Tech-Aktien hatten sich endlich gefangen.
Und dann hat sich innerhalb einer Stunde nach Börsenschluss alles gedreht: Ossoff hat Georgia gehalten, Cooper hat North Carolina gedreht.
Bei Kalshi lag die Wahrscheinlichkeit für die Demokraten im Repräsentantenhaus bei 97 %, im Senat bei 90 %. Die Nasdaq-Futures sind direkt um 1,6 % abgesackt.
Das ging viel zu schnell.
//
Dass das Repräsentantenhaus blau wird, war schon vor der Wahl eingepreist. Keine Überraschung.
Was der Markt gestern Abend wirklich verarbeitet hat, war der Senat.
Wenn beide Kammern in demokratischer Hand sind, ist der Weg für die Gesetzgebung frei: Beschränkungen für Rechenzentren, KI-Regulierung, Steuererhöhungen – Dinge, die bisher im Senat feststeckten, könnten jetzt den ganzen Prozess durchlaufen.
Dabei waren AMDs Quartalszahlen gestern Abend eigentlich herausragend. Nachbörslich ging die Aktie zweistellig hoch, doch der breite Markt drückte sie wieder runter. Übrig blieben nur 4 %.
Das hat mich echt verwirrt. Das ist kein AMD-Problem.
Die politischen Erwartungen für die gesamte KI-Branche wurden innerhalb einer Stunde neu geschrieben.
Solarwerte sind dagegen gestiegen: Der Invesco Solar ETF legte nachbörslich um 3,5 % zu.
Das Kapital spricht eine klare Sprache.
Wer profitiert und wer verliert, hat sich über Nacht geklärt – Bitcoin ist unter 77.000 gefallen.
Nach der Wahl 2024 legten Kryptowährungen kräftig zu. Der Grund waren die freundlichen Erwartungen an die Republikaner: das CLARITY-Gesetz, weniger Regulierung, ein Kurswechsel bei der SEC.
Das war alles in diesen Erwartungen eingepreist.
Jetzt wird ein Abschlag fällig. Ein Minus von 2 % ist nicht viel.
Aber wenn der Senat wirklich kippt, könnte noch mehr davon zurückgenommen werden.
Meine Einschätzung: Die Nachbörsenschwankungen in der Wahlnacht sind in sieben oder acht von zehn Fällen eine Überreaktion.
Die Stimmen werden noch ausgezählt, viele Bundesstaaten haben noch keine vollständigen Ergebnisse gemeldet. Aber diesmal gibt es einen Faktor, der sich von den Vorjahren unterscheidet:
KI, KI, KI.
Frühere Machtwechsel bei Wahlen beeinflussten die Erwartungen an die Regulierung traditioneller Branchen. Diesmal trifft es direkt die überfüllteste Positionierung der letzten zwei Jahre. Sollte sich heute bestätigen, dass beide Kammern blau werden, müssen Tech-Aktien eine weitere Neubewertung der politischen Risiken durchlaufen.
An den Fundamentaldaten hat sich nichts geändert.
Aber die politischen Rückenwinde, mit deren Fortsetzung alle gerechnet haben, könnten ausbleiben.
Kein Wunder, dass ich letzte Nacht kaum geschlafen habe.
#美股财报季来袭
Gestern Abend habe ich die ganze Zeit aufs Handy geschaut.
Zum Börsenschluss war die Stimmung noch ganz okay.
Nasdaq +0,83 %, die Tech-Aktien hatten sich endlich gefangen.
Und dann hat sich innerhalb einer Stunde nach Börsenschluss alles gedreht: Ossoff hat Georgia gehalten, Cooper hat North Carolina gedreht.
Bei Kalshi lag die Wahrscheinlichkeit für die Demokraten im Repräsentantenhaus bei 97 %, im Senat bei 90 %. Die Nasdaq-Futures sind direkt um 1,6 % abgesackt.
Das ging viel zu schnell.
//
Dass das Repräsentantenhaus blau wird, war schon vor der Wahl eingepreist. Keine Überraschung.
Was der Markt gestern Abend wirklich verarbeitet hat, war der Senat.
Wenn beide Kammern in demokratischer Hand sind, ist der Weg für die Gesetzgebung frei: Beschränkungen für Rechenzentren, KI-Regulierung, Steuererhöhungen – Dinge, die bisher im Senat feststeckten, könnten jetzt den ganzen Prozess durchlaufen.
Dabei waren AMDs Quartalszahlen gestern Abend eigentlich herausragend. Nachbörslich ging die Aktie zweistellig hoch, doch der breite Markt drückte sie wieder runter. Übrig blieben nur 4 %.
Das hat mich echt verwirrt. Das ist kein AMD-Problem.
Die politischen Erwartungen für die gesamte KI-Branche wurden innerhalb einer Stunde neu geschrieben.
Solarwerte sind dagegen gestiegen: Der Invesco Solar ETF legte nachbörslich um 3,5 % zu.
Das Kapital spricht eine klare Sprache.
Wer profitiert und wer verliert, hat sich über Nacht geklärt – Bitcoin ist unter 77.000 gefallen.
Nach der Wahl 2024 legten Kryptowährungen kräftig zu. Der Grund waren die freundlichen Erwartungen an die Republikaner: das CLARITY-Gesetz, weniger Regulierung, ein Kurswechsel bei der SEC.
Das war alles in diesen Erwartungen eingepreist.
Jetzt wird ein Abschlag fällig. Ein Minus von 2 % ist nicht viel.
Aber wenn der Senat wirklich kippt, könnte noch mehr davon zurückgenommen werden.
Meine Einschätzung: Die Nachbörsenschwankungen in der Wahlnacht sind in sieben oder acht von zehn Fällen eine Überreaktion.
Die Stimmen werden noch ausgezählt, viele Bundesstaaten haben noch keine vollständigen Ergebnisse gemeldet. Aber diesmal gibt es einen Faktor, der sich von den Vorjahren unterscheidet:
KI, KI, KI.
Frühere Machtwechsel bei Wahlen beeinflussten die Erwartungen an die Regulierung traditioneller Branchen. Diesmal trifft es direkt die überfüllteste Positionierung der letzten zwei Jahre. Sollte sich heute bestätigen, dass beide Kammern blau werden, müssen Tech-Aktien eine weitere Neubewertung der politischen Risiken durchlaufen.
An den Fundamentaldaten hat sich nichts geändert.
Aber die politischen Rückenwinde, mit deren Fortsetzung alle gerechnet haben, könnten ausbleiben.
Kein Wunder, dass ich letzte Nacht kaum geschlafen habe.
#美股财报季来袭
Zum Börsenschluss war die Stimmung noch ganz okay.
Nasdaq +0,83 %, die Tech-Aktien hatten sich endlich gefangen.
Und dann hat sich innerhalb einer Stunde nach Börsenschluss alles gedreht: Ossoff hat Georgia gehalten, Cooper hat North Carolina gedreht.
Bei Kalshi lag die Wahrscheinlichkeit für die Demokraten im Repräsentantenhaus bei 97 %, im Senat bei 90 %. Die Nasdaq-Futures sind direkt um 1,6 % abgesackt.
Das ging viel zu schnell.
//
Dass das Repräsentantenhaus blau wird, war schon vor der Wahl eingepreist. Keine Überraschung.
Was der Markt gestern Abend wirklich verarbeitet hat, war der Senat.
Wenn beide Kammern in demokratischer Hand sind, ist der Weg für die Gesetzgebung frei: Beschränkungen für Rechenzentren, KI-Regulierung, Steuererhöhungen – Dinge, die bisher im Senat feststeckten, könnten jetzt den ganzen Prozess durchlaufen.
Dabei waren AMDs Quartalszahlen gestern Abend eigentlich herausragend. Nachbörslich ging die Aktie zweistellig hoch, doch der breite Markt drückte sie wieder runter. Übrig blieben nur 4 %.
Das hat mich echt verwirrt. Das ist kein AMD-Problem.
Die politischen Erwartungen für die gesamte KI-Branche wurden innerhalb einer Stunde neu geschrieben.
Solarwerte sind dagegen gestiegen: Der Invesco Solar ETF legte nachbörslich um 3,5 % zu.
Das Kapital spricht eine klare Sprache.
Wer profitiert und wer verliert, hat sich über Nacht geklärt – Bitcoin ist unter 77.000 gefallen.
Nach der Wahl 2024 legten Kryptowährungen kräftig zu. Der Grund waren die freundlichen Erwartungen an die Republikaner: das CLARITY-Gesetz, weniger Regulierung, ein Kurswechsel bei der SEC.
Das war alles in diesen Erwartungen eingepreist.
Jetzt wird ein Abschlag fällig. Ein Minus von 2 % ist nicht viel.
Aber wenn der Senat wirklich kippt, könnte noch mehr davon zurückgenommen werden.
Meine Einschätzung: Die Nachbörsenschwankungen in der Wahlnacht sind in sieben oder acht von zehn Fällen eine Überreaktion.
Die Stimmen werden noch ausgezählt, viele Bundesstaaten haben noch keine vollständigen Ergebnisse gemeldet. Aber diesmal gibt es einen Faktor, der sich von den Vorjahren unterscheidet:
KI, KI, KI.
Frühere Machtwechsel bei Wahlen beeinflussten die Erwartungen an die Regulierung traditioneller Branchen. Diesmal trifft es direkt die überfüllteste Positionierung der letzten zwei Jahre. Sollte sich heute bestätigen, dass beide Kammern blau werden, müssen Tech-Aktien eine weitere Neubewertung der politischen Risiken durchlaufen.
An den Fundamentaldaten hat sich nichts geändert.
Aber die politischen Rückenwinde, mit deren Fortsetzung alle gerechnet haben, könnten ausbleiben.
Kein Wunder, dass ich letzte Nacht kaum geschlafen habe.
#美股财报季来袭
2
1.4k
·
--
Verifiziert
Bei den Quartalszahlen der vier Tech-Giganten am vergangenen Donnerstag habe ich kaum auf den Umsatz geschaut, sondern auf den Cashflow
Google, Amazon, Meta und Microsoft: Die Investitionsausgaben im Q3 summierten sich auf 207 Milliarden US-Dollar
Vor einem Jahr waren es 113 Milliarden
Fast eine Verdopplung
Das Geld wird investiert, und schon gerät der Cashflow unter Druck
Googles Free Cashflow: -9,1 Milliarden, an einem Tag 13 % Verlust – der größte Tagesverlust seit dem Börsengang
Amazon: -33,5 Milliarden. AWS wächst zwar weiterhin um 39 %, trotzdem fiel der Aktienkurs um 7 %
Meta: -2,1 Milliarden. Zum ersten Mal seit 2012 verbrennt das Unternehmen wieder Geld
Nur Microsoft liegt im Plus: +18,6 Milliarden
Azure wächst um 48 %, der Aktienkurs blieb praktisch unverändert
Zusammen haben die vier Unternehmen fast 900 Milliarden US-Dollar an Börsenwert eingebüßt
Ich glaube, der Markt legt inzwischen andere Maßstäbe an
Früher reichte es, zu sagen, dass man in KI investiert, und schon stieg der Aktienkurs
Jetzt muss man beweisen, dass sich das investierte Geld wieder einspielen lässt
Bei Microsoft gab es noch ein Detail
Das Unternehmen sagte, die Investitionsausgaben seien noch nicht vollständig getätigt worden, weil sich die Auslieferung von GPUs durch Drittanbieter verzögere
Nach dieser Aussage fielen auch Aktien von Rechenkapazitäts-Vermietern wie CoreWeave, Nebius und IREN
Wenn die großen Tech-Konzerne etwas weniger ausgeben, bekommen es die nachgelagerten Anbieter als Erste zu spüren
Ich entwickle unabhängig Software und achte besonders auf die Kosten
Steigt der API-Preis ein wenig oder kommt ein weiterer Server dazu, muss ich schon ausrechnen, wann sich die Investition amortisiert
Die großen Tech-Konzerne folgen im Grunde derselben Logik – nur stehen ein paar Nullen mehr auf den Zahlen
Die Nachfrage nach KI ist real, daran zweifle ich nicht
Woran ich zweifle, ist die Amortisationszeit
Die Investitionsausgaben haben sich innerhalb eines Jahres verdoppelt. Ob die Einnahmen mithalten, wird sich schon im nächsten Quartal zeigen
Was glaubt ihr: Welches Unternehmen wird seine Investitionsausgaben zuerst zurückfahren?
Bei den Quartalszahlen der vier Tech-Giganten am vergangenen Donnerstag habe ich kaum auf den Umsatz geschaut, sondern auf den Cashflow
Google, Amazon, Meta und Microsoft: Die Investitionsausgaben im Q3 summierten sich auf 207 Milliarden US-Dollar
Vor einem Jahr waren es 113 Milliarden
Fast eine Verdopplung
Das Geld wird investiert, und schon gerät der Cashflow unter Druck
Googles Free Cashflow: -9,1 Milliarden, an einem Tag 13 % Verlust – der größte Tagesverlust seit dem Börsengang
Amazon: -33,5 Milliarden. AWS wächst zwar weiterhin um 39 %, trotzdem fiel der Aktienkurs um 7 %
Meta: -2,1 Milliarden. Zum ersten Mal seit 2012 verbrennt das Unternehmen wieder Geld
Nur Microsoft liegt im Plus: +18,6 Milliarden
Azure wächst um 48 %, der Aktienkurs blieb praktisch unverändert
Zusammen haben die vier Unternehmen fast 900 Milliarden US-Dollar an Börsenwert eingebüßt
Ich glaube, der Markt legt inzwischen andere Maßstäbe an
Früher reichte es, zu sagen, dass man in KI investiert, und schon stieg der Aktienkurs
Jetzt muss man beweisen, dass sich das investierte Geld wieder einspielen lässt
Bei Microsoft gab es noch ein Detail
Das Unternehmen sagte, die Investitionsausgaben seien noch nicht vollständig getätigt worden, weil sich die Auslieferung von GPUs durch Drittanbieter verzögere
Nach dieser Aussage fielen auch Aktien von Rechenkapazitäts-Vermietern wie CoreWeave, Nebius und IREN
Wenn die großen Tech-Konzerne etwas weniger ausgeben, bekommen es die nachgelagerten Anbieter als Erste zu spüren
Ich entwickle unabhängig Software und achte besonders auf die Kosten
Steigt der API-Preis ein wenig oder kommt ein weiterer Server dazu, muss ich schon ausrechnen, wann sich die Investition amortisiert
Die großen Tech-Konzerne folgen im Grunde derselben Logik – nur stehen ein paar Nullen mehr auf den Zahlen
Die Nachfrage nach KI ist real, daran zweifle ich nicht
Woran ich zweifle, ist die Amortisationszeit
Die Investitionsausgaben haben sich innerhalb eines Jahres verdoppelt. Ob die Einnahmen mithalten, wird sich schon im nächsten Quartal zeigen
Was glaubt ihr: Welches Unternehmen wird seine Investitionsausgaben zuerst zurückfahren?
Google, Amazon, Meta und Microsoft: Die Investitionsausgaben im Q3 summierten sich auf 207 Milliarden US-Dollar
Vor einem Jahr waren es 113 Milliarden
Fast eine Verdopplung
Das Geld wird investiert, und schon gerät der Cashflow unter Druck
Googles Free Cashflow: -9,1 Milliarden, an einem Tag 13 % Verlust – der größte Tagesverlust seit dem Börsengang
Amazon: -33,5 Milliarden. AWS wächst zwar weiterhin um 39 %, trotzdem fiel der Aktienkurs um 7 %
Meta: -2,1 Milliarden. Zum ersten Mal seit 2012 verbrennt das Unternehmen wieder Geld
Nur Microsoft liegt im Plus: +18,6 Milliarden
Azure wächst um 48 %, der Aktienkurs blieb praktisch unverändert
Zusammen haben die vier Unternehmen fast 900 Milliarden US-Dollar an Börsenwert eingebüßt
Ich glaube, der Markt legt inzwischen andere Maßstäbe an
Früher reichte es, zu sagen, dass man in KI investiert, und schon stieg der Aktienkurs
Jetzt muss man beweisen, dass sich das investierte Geld wieder einspielen lässt
Bei Microsoft gab es noch ein Detail
Das Unternehmen sagte, die Investitionsausgaben seien noch nicht vollständig getätigt worden, weil sich die Auslieferung von GPUs durch Drittanbieter verzögere
Nach dieser Aussage fielen auch Aktien von Rechenkapazitäts-Vermietern wie CoreWeave, Nebius und IREN
Wenn die großen Tech-Konzerne etwas weniger ausgeben, bekommen es die nachgelagerten Anbieter als Erste zu spüren
Ich entwickle unabhängig Software und achte besonders auf die Kosten
Steigt der API-Preis ein wenig oder kommt ein weiterer Server dazu, muss ich schon ausrechnen, wann sich die Investition amortisiert
Die großen Tech-Konzerne folgen im Grunde derselben Logik – nur stehen ein paar Nullen mehr auf den Zahlen
Die Nachfrage nach KI ist real, daran zweifle ich nicht
Woran ich zweifle, ist die Amortisationszeit
Die Investitionsausgaben haben sich innerhalb eines Jahres verdoppelt. Ob die Einnahmen mithalten, wird sich schon im nächsten Quartal zeigen
Was glaubt ihr: Welches Unternehmen wird seine Investitionsausgaben zuerst zurückfahren?
6
6.5k
·
--
Teilweise korrekt
Diese Woche ist mein Kalender voll mit Geschäftsberichten 👇
Am Morgen des 3.11. schaue ich mir zuerst Apple und Palantir an.
Palantirs Umsatzprognose für Q3 liegt bei 2,16 Milliarden Dollar. Im letzten Quartal betrug das Wachstum 93 %. Bei der ohnehin schon so hohen Bewertung will ich sehen, ob das Unternehmen diesmal mithalten kann.
Am Morgen des 4.11. kommt AMD, auf das ich mich am meisten freue. Die Umsatzprognose für Q3 liegt bei etwa 13 Milliarden Dollar (plus/minus 300 Millionen). Nachdem die Cloud-Anbieter letzte Woche so viel Geld in die Hand genommen haben, ist das der erste Test vonseiten der Chiphersteller, ob die Nachfrage tatsächlich echt ist. Am selben Tag stehen auch SMCI und Arista an.
Am 4. und 5.11. folgen Circle, Arm und Qualcomm. Ehrlich gesagt interessiert mich Circle am meisten. Ich entwickle selbst Produkte auf der Blockchain und bin gespannt, ob die Einnahmen eines Stablecoin-Emittenten die Wall Street überzeugen können.
Am Abend des 6.11. kommen außerdem die US-Arbeitsmarktdaten für Oktober.
Der freie Cashflow der Cloud-Anbieter hat den Markt letzte Woche schon aufgeschreckt. Diese Woche achte ich nur auf eine Sache: Können die Chiphersteller die Stimmung wieder drehen?
Setzt du darauf, dass AMD die Erwartungen übertrifft, oder geht es mit den Bewertungen weiter bergab? #美股财报季来袭
Diese Woche ist mein Kalender voll mit Geschäftsberichten 👇
Am Morgen des 3.11. schaue ich mir zuerst Apple und Palantir an.
Palantirs Umsatzprognose für Q3 liegt bei 2,16 Milliarden Dollar. Im letzten Quartal betrug das Wachstum 93 %. Bei der ohnehin schon so hohen Bewertung will ich sehen, ob das Unternehmen diesmal mithalten kann.
Am Morgen des 4.11. kommt AMD, auf das ich mich am meisten freue. Die Umsatzprognose für Q3 liegt bei etwa 13 Milliarden Dollar (plus/minus 300 Millionen). Nachdem die Cloud-Anbieter letzte Woche so viel Geld in die Hand genommen haben, ist das der erste Test vonseiten der Chiphersteller, ob die Nachfrage tatsächlich echt ist. Am selben Tag stehen auch SMCI und Arista an.
Am 4. und 5.11. folgen Circle, Arm und Qualcomm. Ehrlich gesagt interessiert mich Circle am meisten. Ich entwickle selbst Produkte auf der Blockchain und bin gespannt, ob die Einnahmen eines Stablecoin-Emittenten die Wall Street überzeugen können.
Am Abend des 6.11. kommen außerdem die US-Arbeitsmarktdaten für Oktober.
Der freie Cashflow der Cloud-Anbieter hat den Markt letzte Woche schon aufgeschreckt. Diese Woche achte ich nur auf eine Sache: Können die Chiphersteller die Stimmung wieder drehen?
Setzt du darauf, dass AMD die Erwartungen übertrifft, oder geht es mit den Bewertungen weiter bergab? #美股财报季来袭
Am Morgen des 3.11. schaue ich mir zuerst Apple und Palantir an.
Palantirs Umsatzprognose für Q3 liegt bei 2,16 Milliarden Dollar. Im letzten Quartal betrug das Wachstum 93 %. Bei der ohnehin schon so hohen Bewertung will ich sehen, ob das Unternehmen diesmal mithalten kann.
Am Morgen des 4.11. kommt AMD, auf das ich mich am meisten freue. Die Umsatzprognose für Q3 liegt bei etwa 13 Milliarden Dollar (plus/minus 300 Millionen). Nachdem die Cloud-Anbieter letzte Woche so viel Geld in die Hand genommen haben, ist das der erste Test vonseiten der Chiphersteller, ob die Nachfrage tatsächlich echt ist. Am selben Tag stehen auch SMCI und Arista an.
Am 4. und 5.11. folgen Circle, Arm und Qualcomm. Ehrlich gesagt interessiert mich Circle am meisten. Ich entwickle selbst Produkte auf der Blockchain und bin gespannt, ob die Einnahmen eines Stablecoin-Emittenten die Wall Street überzeugen können.
Am Abend des 6.11. kommen außerdem die US-Arbeitsmarktdaten für Oktober.
Der freie Cashflow der Cloud-Anbieter hat den Markt letzte Woche schon aufgeschreckt. Diese Woche achte ich nur auf eine Sache: Können die Chiphersteller die Stimmung wieder drehen?
Setzt du darauf, dass AMD die Erwartungen übertrifft, oder geht es mit den Bewertungen weiter bergab? #美股财报季来袭
3
4
47
2k
·
--
Verifiziert
Morgen nach Börsenschluss veröffentlicht Apple seine Zahlen.
Diese Woche habe ich mir bereits Amazon, Alphabet und Intel angesehen – bei allen zeigen sich die Belastungen durch KI-Kosten.
Apple ist das vierte Unternehmen.
Und das einzige, bei dem die Wall Street glaubt, dass nichts schiefgeht.
Die optionsimplizite Bewegung liegt bei nur ±4 %. Die drei anderen bewegten sich nach Börsenschluss um 7 %, 13 % und fast 30 %.
Ich bin nicht ganz so zuversichtlich.
Den Speicherchip-Bereich habe ich in meinem Intel-Artikel schon aufgeschlüsselt: Die Speicherhersteller geben ihre guten Kapazitäten für KI-Chips her, die Preise im PC-Bereich steigen und die Auslieferungen brechen ein.
Diese Entwicklung trifft nicht nur PCs.
Apple hat selbst gesagt, dass höhere Speicherchippreise die iPhone-Bruttomarge belasten. Die Margenprognose liegt bei 47 %–48 % und enthält rund einen Prozentpunkt an Zollrückerstattungen. Rechnet man diese heraus, geht die Marge tatsächlich zurück.
Bei den Zahlen für das Quartal gibt es wahrscheinlich keine Probleme.
Umsatz von rund 113 Milliarden, EPS von etwa 1,98, ein Plus von 7 % gegenüber dem Vorjahr.
Apple verfehlt die Erwartungen nur selten deutlich.
Aber ich schaue nicht auf dieses Quartal.
Ich achte auf zwei Dinge.
Das eine ist der Ausblick fürs Weihnachtsquartal.
Bei den letzten Apple-Zahlen war das Quartal bereits vorbei, doch der Ausblick enttäuschte den Markt und die Aktie fiel trotzdem.
Diesmal sitzt John Ternus zum ersten Mal am Steuer.
Er kommt aus der Hardwareentwicklung und ist kein Lieferkettenstratege wie Tim Cook. Wie er den Ausblick fürs Weihnachtsquartal formuliert, wird die Richtung nach Börsenschluss bestimmen.
Das andere ist, was er zu den Kosten sagt.
Wenn er sagt, dass sich die Speicherlieferungen entspannen, reichen ±4 %. Wenn er sagt, dass die Lage angespannt bleibt,
könnten ±4 % nicht reichen.
Bei den vier großen Unternehmen dieser Woche setzt Amazon darauf, dass Kunden auch 2027 ihre Verträge verlängern. Bei Alphabet geht es darum, wie schnell KI die Gewinne aus der Suche auffrisst. Intel steht von beiden Seiten unter Druck.
Apple sieht am sichersten aus.
Aber „am sichersten“ heißt nicht, dass es keine versteckte Sollbruchstelle gibt. Die Kette steigender Speicherpreise trifft nicht nur PCs, sondern auch Smartphones. Bei Apple ist das nur noch nicht im Kurs nach Börsenschluss angekommen.
Bis morgen.
Maßgeblich sind Apples offizielle Geschäftszahlen. Das ist meine persönliche Vorschau und keine Anlageberatung.
#美股财报季
Morgen nach Börsenschluss veröffentlicht Apple seine Zahlen.
Diese Woche habe ich mir bereits Amazon, Alphabet und Intel angesehen – bei allen zeigen sich die Belastungen durch KI-Kosten.
Apple ist das vierte Unternehmen.
Und das einzige, bei dem die Wall Street glaubt, dass nichts schiefgeht.
Die optionsimplizite Bewegung liegt bei nur ±4 %. Die drei anderen bewegten sich nach Börsenschluss um 7 %, 13 % und fast 30 %.
Ich bin nicht ganz so zuversichtlich.
Den Speicherchip-Bereich habe ich in meinem Intel-Artikel schon aufgeschlüsselt: Die Speicherhersteller geben ihre guten Kapazitäten für KI-Chips her, die Preise im PC-Bereich steigen und die Auslieferungen brechen ein.
Diese Entwicklung trifft nicht nur PCs.
Apple hat selbst gesagt, dass höhere Speicherchippreise die iPhone-Bruttomarge belasten. Die Margenprognose liegt bei 47 %–48 % und enthält rund einen Prozentpunkt an Zollrückerstattungen. Rechnet man diese heraus, geht die Marge tatsächlich zurück.
Bei den Zahlen für das Quartal gibt es wahrscheinlich keine Probleme.
Umsatz von rund 113 Milliarden, EPS von etwa 1,98, ein Plus von 7 % gegenüber dem Vorjahr.
Apple verfehlt die Erwartungen nur selten deutlich.
Aber ich schaue nicht auf dieses Quartal.
Ich achte auf zwei Dinge.
Das eine ist der Ausblick fürs Weihnachtsquartal.
Bei den letzten Apple-Zahlen war das Quartal bereits vorbei, doch der Ausblick enttäuschte den Markt und die Aktie fiel trotzdem.
Diesmal sitzt John Ternus zum ersten Mal am Steuer.
Er kommt aus der Hardwareentwicklung und ist kein Lieferkettenstratege wie Tim Cook. Wie er den Ausblick fürs Weihnachtsquartal formuliert, wird die Richtung nach Börsenschluss bestimmen.
Das andere ist, was er zu den Kosten sagt.
Wenn er sagt, dass sich die Speicherlieferungen entspannen, reichen ±4 %. Wenn er sagt, dass die Lage angespannt bleibt,
könnten ±4 % nicht reichen.
Bei den vier großen Unternehmen dieser Woche setzt Amazon darauf, dass Kunden auch 2027 ihre Verträge verlängern. Bei Alphabet geht es darum, wie schnell KI die Gewinne aus der Suche auffrisst. Intel steht von beiden Seiten unter Druck.
Apple sieht am sichersten aus.
Aber „am sichersten“ heißt nicht, dass es keine versteckte Sollbruchstelle gibt. Die Kette steigender Speicherpreise trifft nicht nur PCs, sondern auch Smartphones. Bei Apple ist das nur noch nicht im Kurs nach Börsenschluss angekommen.
Bis morgen.
Maßgeblich sind Apples offizielle Geschäftszahlen. Das ist meine persönliche Vorschau und keine Anlageberatung.
#美股财报季
Diese Woche habe ich mir bereits Amazon, Alphabet und Intel angesehen – bei allen zeigen sich die Belastungen durch KI-Kosten.
Apple ist das vierte Unternehmen.
Und das einzige, bei dem die Wall Street glaubt, dass nichts schiefgeht.
Die optionsimplizite Bewegung liegt bei nur ±4 %. Die drei anderen bewegten sich nach Börsenschluss um 7 %, 13 % und fast 30 %.
Ich bin nicht ganz so zuversichtlich.
Den Speicherchip-Bereich habe ich in meinem Intel-Artikel schon aufgeschlüsselt: Die Speicherhersteller geben ihre guten Kapazitäten für KI-Chips her, die Preise im PC-Bereich steigen und die Auslieferungen brechen ein.
Diese Entwicklung trifft nicht nur PCs.
Apple hat selbst gesagt, dass höhere Speicherchippreise die iPhone-Bruttomarge belasten. Die Margenprognose liegt bei 47 %–48 % und enthält rund einen Prozentpunkt an Zollrückerstattungen. Rechnet man diese heraus, geht die Marge tatsächlich zurück.
Bei den Zahlen für das Quartal gibt es wahrscheinlich keine Probleme.
Umsatz von rund 113 Milliarden, EPS von etwa 1,98, ein Plus von 7 % gegenüber dem Vorjahr.
Apple verfehlt die Erwartungen nur selten deutlich.
Aber ich schaue nicht auf dieses Quartal.
Ich achte auf zwei Dinge.
Das eine ist der Ausblick fürs Weihnachtsquartal.
Bei den letzten Apple-Zahlen war das Quartal bereits vorbei, doch der Ausblick enttäuschte den Markt und die Aktie fiel trotzdem.
Diesmal sitzt John Ternus zum ersten Mal am Steuer.
Er kommt aus der Hardwareentwicklung und ist kein Lieferkettenstratege wie Tim Cook. Wie er den Ausblick fürs Weihnachtsquartal formuliert, wird die Richtung nach Börsenschluss bestimmen.
Das andere ist, was er zu den Kosten sagt.
Wenn er sagt, dass sich die Speicherlieferungen entspannen, reichen ±4 %. Wenn er sagt, dass die Lage angespannt bleibt,
könnten ±4 % nicht reichen.
Bei den vier großen Unternehmen dieser Woche setzt Amazon darauf, dass Kunden auch 2027 ihre Verträge verlängern. Bei Alphabet geht es darum, wie schnell KI die Gewinne aus der Suche auffrisst. Intel steht von beiden Seiten unter Druck.
Apple sieht am sichersten aus.
Aber „am sichersten“ heißt nicht, dass es keine versteckte Sollbruchstelle gibt. Die Kette steigender Speicherpreise trifft nicht nur PCs, sondern auch Smartphones. Bei Apple ist das nur noch nicht im Kurs nach Börsenschluss angekommen.
Bis morgen.
Maßgeblich sind Apples offizielle Geschäftszahlen. Das ist meine persönliche Vorschau und keine Anlageberatung.
#美股财报季
18
2.5k
·
--
Verifiziert
Intel fiel am Freitag um fast 30%
Rechenzentren stiegen um 78 %, PCs fielen um 5 %, im nächsten Quartal sollen sie erneut um über 20 % fallen
30 % im Minus ist nur die Oberfläche. Dass dieselbe Firma in zwei Richtungen völlig entgegengesetzte Zahlen hat, ist die eigentliche Spaltung, die ich aufdröseln will
Der Kern liegt im Speicher
KI hat die High-End-Speicherkapazitäten an sich gerissen; für PCs bleibt zu wenig übrig, die Computer werden teurer, die Auslieferungen brechen ein
Der CEO nennt das eine „beispiellose Speicherkrise“, der CFO sagt, sie werde bis 2028 anhalten
Intel steht an beiden Fronten. Das Rechenzentrum verdient am KI-Geld, der PC wird von KI indirekt schwer getroffen. Die Gewinne auf der einen Seite sind noch nicht groß genug, um das Loch zu stopfen
Das Unternehmen hat bereits Fabrikkapazitäten für PC-Chips auf Server-Chips umgestellt
Das kann ich nachvollziehen
Aber damit sagt man dem Markt offen: Für den PC gibt es kurzfristig keine Rettung
Der Markt hatte Intel zuvor ein Jahr lang als Turnaround-Story hochgespielt, der Kurs stieg um 150 %. Diesmal ist es die Realität, die die Probe macht
Der Umbau läuft, das alte Geschäft bricht zuerst ein
Meine Einschätzung: Gewinner und Verlierer der KI können dasselbe Unternehmen sein
Intel ist es in diesem Quartal
Links ein Rekord, rechts ein Einbruch
Das Rechenzentrum beschleunigt, kein Problem. Aber der PC-Winter dauert bis Ende 2027, dieses Loch ist nicht klein
Ob man es durchsteht, hängt davon ab, ob die Geschwindigkeit der Gewinne die Geschwindigkeit der Verluste einholen kann
Die Daten stammen aus Intels offiziellem Finanzbericht und sind keine Anlageberatung. DYOR.
#美股财报季
Intel fiel am Freitag um fast 30%
Rechenzentren stiegen um 78 %, PCs fielen um 5 %, im nächsten Quartal sollen sie erneut um über 20 % fallen
30 % im Minus ist nur die Oberfläche. Dass dieselbe Firma in zwei Richtungen völlig entgegengesetzte Zahlen hat, ist die eigentliche Spaltung, die ich aufdröseln will
Der Kern liegt im Speicher
KI hat die High-End-Speicherkapazitäten an sich gerissen; für PCs bleibt zu wenig übrig, die Computer werden teurer, die Auslieferungen brechen ein
Der CEO nennt das eine „beispiellose Speicherkrise“, der CFO sagt, sie werde bis 2028 anhalten
Intel steht an beiden Fronten. Das Rechenzentrum verdient am KI-Geld, der PC wird von KI indirekt schwer getroffen. Die Gewinne auf der einen Seite sind noch nicht groß genug, um das Loch zu stopfen
Das Unternehmen hat bereits Fabrikkapazitäten für PC-Chips auf Server-Chips umgestellt
Das kann ich nachvollziehen
Aber damit sagt man dem Markt offen: Für den PC gibt es kurzfristig keine Rettung
Der Markt hatte Intel zuvor ein Jahr lang als Turnaround-Story hochgespielt, der Kurs stieg um 150 %. Diesmal ist es die Realität, die die Probe macht
Der Umbau läuft, das alte Geschäft bricht zuerst ein
Meine Einschätzung: Gewinner und Verlierer der KI können dasselbe Unternehmen sein
Intel ist es in diesem Quartal
Links ein Rekord, rechts ein Einbruch
Das Rechenzentrum beschleunigt, kein Problem. Aber der PC-Winter dauert bis Ende 2027, dieses Loch ist nicht klein
Ob man es durchsteht, hängt davon ab, ob die Geschwindigkeit der Gewinne die Geschwindigkeit der Verluste einholen kann
Die Daten stammen aus Intels offiziellem Finanzbericht und sind keine Anlageberatung. DYOR.
#美股财报季
Rechenzentren stiegen um 78 %, PCs fielen um 5 %, im nächsten Quartal sollen sie erneut um über 20 % fallen
30 % im Minus ist nur die Oberfläche. Dass dieselbe Firma in zwei Richtungen völlig entgegengesetzte Zahlen hat, ist die eigentliche Spaltung, die ich aufdröseln will
Der Kern liegt im Speicher
KI hat die High-End-Speicherkapazitäten an sich gerissen; für PCs bleibt zu wenig übrig, die Computer werden teurer, die Auslieferungen brechen ein
Der CEO nennt das eine „beispiellose Speicherkrise“, der CFO sagt, sie werde bis 2028 anhalten
Intel steht an beiden Fronten. Das Rechenzentrum verdient am KI-Geld, der PC wird von KI indirekt schwer getroffen. Die Gewinne auf der einen Seite sind noch nicht groß genug, um das Loch zu stopfen
Das Unternehmen hat bereits Fabrikkapazitäten für PC-Chips auf Server-Chips umgestellt
Das kann ich nachvollziehen
Aber damit sagt man dem Markt offen: Für den PC gibt es kurzfristig keine Rettung
Der Markt hatte Intel zuvor ein Jahr lang als Turnaround-Story hochgespielt, der Kurs stieg um 150 %. Diesmal ist es die Realität, die die Probe macht
Der Umbau läuft, das alte Geschäft bricht zuerst ein
Meine Einschätzung: Gewinner und Verlierer der KI können dasselbe Unternehmen sein
Intel ist es in diesem Quartal
Links ein Rekord, rechts ein Einbruch
Das Rechenzentrum beschleunigt, kein Problem. Aber der PC-Winter dauert bis Ende 2027, dieses Loch ist nicht klein
Ob man es durchsteht, hängt davon ab, ob die Geschwindigkeit der Gewinne die Geschwindigkeit der Verluste einholen kann
Die Daten stammen aus Intels offiziellem Finanzbericht und sind keine Anlageberatung. DYOR.
#美股财报季
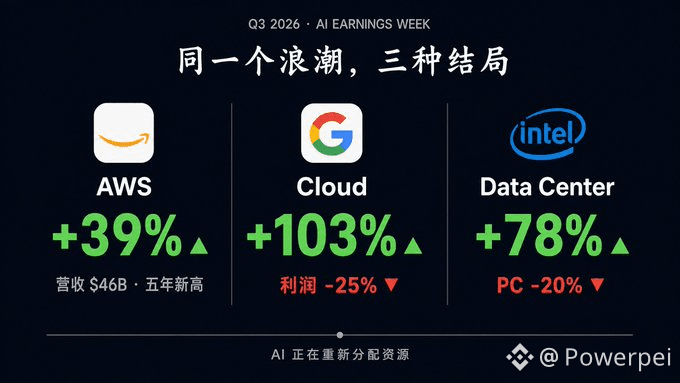
1
1
10
2.5k
·
--
Verifiziert
Amazon fiel nachbörslich um 7 %
Am Tag zuvor fiel Alphabet um 13 %
Die Schlussfolgerung ist dieselbe: KI ist zu teuer
Doch in den Geschäftszahlen fiel mir eine andere Zeile auf
In diesem Quartal haben Meta und OpenAI Verträge mit AWS abgeschlossen
Wer KI entwickelt, kauft immer schneller Rechenleistung
Die Börse straft Unternehmen ab, die Rechenleistung verkaufen
Diese beiden Gruppen ticken unterschiedlich
Der Markt schaut auf Quartale, die Kunden auf 2027
——
AWS: 46 Mrd., +39 %, das schnellste Wachstum seit fast fünf Jahren
Marge: 13,9 %, ein Rekordhoch
Ein Unternehmen, das jährlich 220 Mrd. an Capex ausgibt, erzielt weiterhin Rekordmargen
Das Geld ist ausgegeben – und kommt auch wieder herein
Zum Vergleich: Alphabet
Google Cloud hat sich verdoppelt, aber die Suchanzeigen legten nur um 10,5 % zu, der Gewinn sank um 25 %
Google gibt Geld für den Aufbau von KI aus, und die KI nagt an seinem profitabelsten Geschäft
Bei Amazon ist die Lage viel eindeutiger
Amazon ist einfach der Vermieter. Die Mieter erweitern ihre Mietverträge, und das angestammte Geschäft des Vermieters wird von den Mietern nicht bedroht
Dieser Unterschied spiegelt sich im Aktienkurs vorerst nicht wider
——
Der freie Cashflow liegt bei -42,4 Mrd. Jassy sagte, der Capex 2027 werde „deutlich höher“ sein
Der Druck ist da
Der Markt will sehen, dass der Cashflow zurückkommt – das ist völlig nachvollziehbar
Doch es gibt zwei Arten von Wendepunkten
Wenn die Nachfrage ihren Höhepunkt erreicht hat und niemand für die getätigten Ausgaben aufkommt, ist das ein echtes Problem
Wenn die Nachfrage anzieht, Verträge abgeschlossen werden und es nur Zeit braucht, bis der Cashflow wieder positiv ist, ist das etwas anderes
AWS-Wachstum von 39 %, Vertragsabschlüsse mit führenden Kunden, Rekordmargen
All das deutet auf Letzteres hin
Wer urteilt besser: die Börse oder die AWS-Kunden? Eine Seite wird ihre Einschätzung korrigieren müssen.
Fällt das AWS-Wachstum im nächsten Quartal unter 30 %, nehme ich alle meine Einschätzungen zurück
Die Angaben beruhen auf den offiziellen Geschäftszahlen und stellen keine Anlageberatung dar. DYOR.
#美股财报季
Amazon fiel nachbörslich um 7 %
Am Tag zuvor fiel Alphabet um 13 %
Die Schlussfolgerung ist dieselbe: KI ist zu teuer
Doch in den Geschäftszahlen fiel mir eine andere Zeile auf
In diesem Quartal haben Meta und OpenAI Verträge mit AWS abgeschlossen
Wer KI entwickelt, kauft immer schneller Rechenleistung
Die Börse straft Unternehmen ab, die Rechenleistung verkaufen
Diese beiden Gruppen ticken unterschiedlich
Der Markt schaut auf Quartale, die Kunden auf 2027
——
AWS: 46 Mrd., +39 %, das schnellste Wachstum seit fast fünf Jahren
Marge: 13,9 %, ein Rekordhoch
Ein Unternehmen, das jährlich 220 Mrd. an Capex ausgibt, erzielt weiterhin Rekordmargen
Das Geld ist ausgegeben – und kommt auch wieder herein
Zum Vergleich: Alphabet
Google Cloud hat sich verdoppelt, aber die Suchanzeigen legten nur um 10,5 % zu, der Gewinn sank um 25 %
Google gibt Geld für den Aufbau von KI aus, und die KI nagt an seinem profitabelsten Geschäft
Bei Amazon ist die Lage viel eindeutiger
Amazon ist einfach der Vermieter. Die Mieter erweitern ihre Mietverträge, und das angestammte Geschäft des Vermieters wird von den Mietern nicht bedroht
Dieser Unterschied spiegelt sich im Aktienkurs vorerst nicht wider
——
Der freie Cashflow liegt bei -42,4 Mrd. Jassy sagte, der Capex 2027 werde „deutlich höher“ sein
Der Druck ist da
Der Markt will sehen, dass der Cashflow zurückkommt – das ist völlig nachvollziehbar
Doch es gibt zwei Arten von Wendepunkten
Wenn die Nachfrage ihren Höhepunkt erreicht hat und niemand für die getätigten Ausgaben aufkommt, ist das ein echtes Problem
Wenn die Nachfrage anzieht, Verträge abgeschlossen werden und es nur Zeit braucht, bis der Cashflow wieder positiv ist, ist das etwas anderes
AWS-Wachstum von 39 %, Vertragsabschlüsse mit führenden Kunden, Rekordmargen
All das deutet auf Letzteres hin
Wer urteilt besser: die Börse oder die AWS-Kunden? Eine Seite wird ihre Einschätzung korrigieren müssen.
Fällt das AWS-Wachstum im nächsten Quartal unter 30 %, nehme ich alle meine Einschätzungen zurück
Die Angaben beruhen auf den offiziellen Geschäftszahlen und stellen keine Anlageberatung dar. DYOR.
#美股财报季
Am Tag zuvor fiel Alphabet um 13 %
Die Schlussfolgerung ist dieselbe: KI ist zu teuer
Doch in den Geschäftszahlen fiel mir eine andere Zeile auf
In diesem Quartal haben Meta und OpenAI Verträge mit AWS abgeschlossen
Wer KI entwickelt, kauft immer schneller Rechenleistung
Die Börse straft Unternehmen ab, die Rechenleistung verkaufen
Diese beiden Gruppen ticken unterschiedlich
Der Markt schaut auf Quartale, die Kunden auf 2027
——
AWS: 46 Mrd., +39 %, das schnellste Wachstum seit fast fünf Jahren
Marge: 13,9 %, ein Rekordhoch
Ein Unternehmen, das jährlich 220 Mrd. an Capex ausgibt, erzielt weiterhin Rekordmargen
Das Geld ist ausgegeben – und kommt auch wieder herein
Zum Vergleich: Alphabet
Google Cloud hat sich verdoppelt, aber die Suchanzeigen legten nur um 10,5 % zu, der Gewinn sank um 25 %
Google gibt Geld für den Aufbau von KI aus, und die KI nagt an seinem profitabelsten Geschäft
Bei Amazon ist die Lage viel eindeutiger
Amazon ist einfach der Vermieter. Die Mieter erweitern ihre Mietverträge, und das angestammte Geschäft des Vermieters wird von den Mietern nicht bedroht
Dieser Unterschied spiegelt sich im Aktienkurs vorerst nicht wider
——
Der freie Cashflow liegt bei -42,4 Mrd. Jassy sagte, der Capex 2027 werde „deutlich höher“ sein
Der Druck ist da
Der Markt will sehen, dass der Cashflow zurückkommt – das ist völlig nachvollziehbar
Doch es gibt zwei Arten von Wendepunkten
Wenn die Nachfrage ihren Höhepunkt erreicht hat und niemand für die getätigten Ausgaben aufkommt, ist das ein echtes Problem
Wenn die Nachfrage anzieht, Verträge abgeschlossen werden und es nur Zeit braucht, bis der Cashflow wieder positiv ist, ist das etwas anderes
AWS-Wachstum von 39 %, Vertragsabschlüsse mit führenden Kunden, Rekordmargen
All das deutet auf Letzteres hin
Wer urteilt besser: die Börse oder die AWS-Kunden? Eine Seite wird ihre Einschätzung korrigieren müssen.
Fällt das AWS-Wachstum im nächsten Quartal unter 30 %, nehme ich alle meine Einschätzungen zurück
Die Angaben beruhen auf den offiziellen Geschäftszahlen und stellen keine Anlageberatung dar. DYOR.
#美股财报季
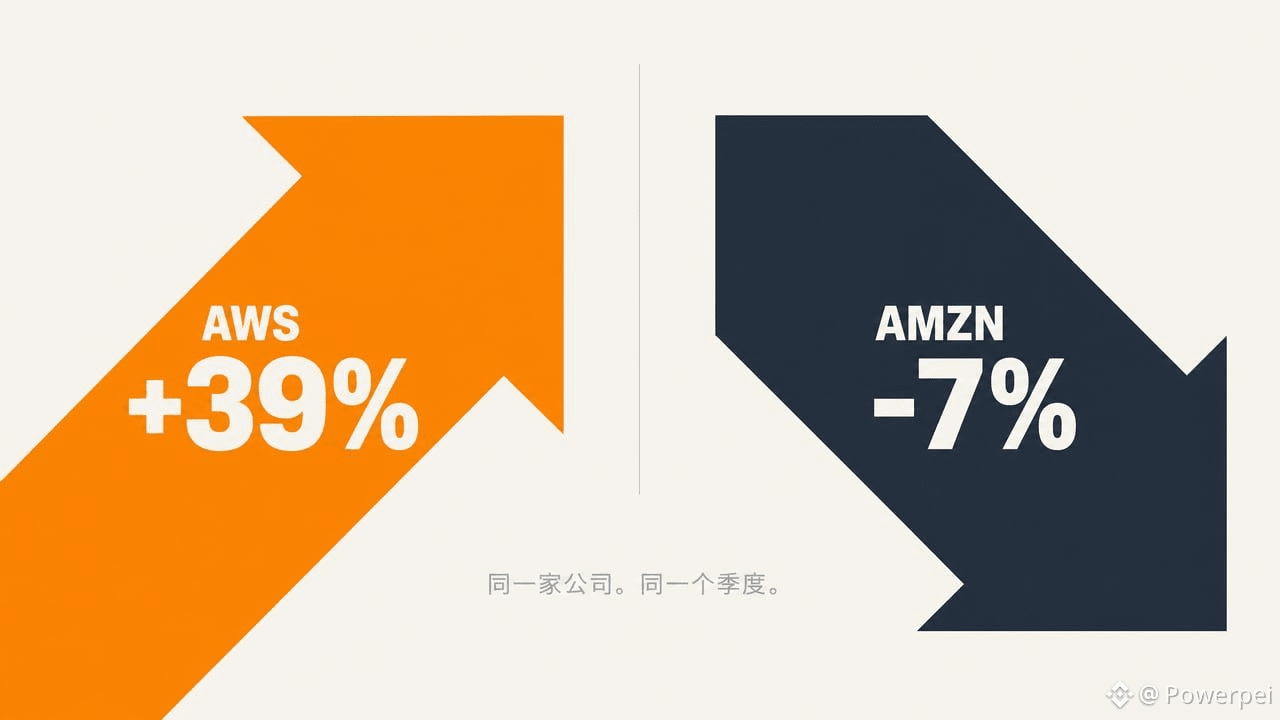
4
15
3.7k
·
--
Ich kam 2023 zu Binance Square.
Damals wusste ich nicht, für wen ich schrieb.
Ich dachte einfach: Wenn ich ein Protokoll gründlich untersucht oder ein Tool auseinandergenommen habe, würde ich es vergessen, wenn ich es nicht aufschreibe. Also schrieb ich es auf und veröffentlichte es.
Auch wenn es niemand las, veröffentlichte ich es.
Früher habe ich hauptsächlich meine Inhalte von X hierher übertragen.
Inzwischen poste ich meistens eigenständige Beiträge.
Auf Square gibt es alle möglichen Leute:
Manche geben Handelssignale, andere verbreiten Nachrichten, wieder andere posten jeden Tag dreimal und schreiben dabei nur reißerische Überschriften.
Ich sage nicht, dass sie etwas Schlechtes tun – ich kann es einfach nicht.
Ich brauche lange, um etwas zu schreiben.
Für einen langen Artikel brauche ich oft einen ganzen Tag.
Wenn mich ein Coin interessiert, recherchiere ich dazu und schreibe dann einen Beitrag.
Ich prüfe Daten, durchforste die Dokumentation, teste das Produkt und mache mir erst dann Gedanken, bevor ich mit dem Schreiben beginne.
Manchmal merke ich mitten im Text, dass ich falsch gedacht habe, lösche alles und fange von vorn an.
Ganz ehrlich: Square ist der Ort, den ich bisher kennengelernt habe, an dem lange Inhalte am meisten geschätzt werden.
Auf anderen Plattformen liest niemand mehr, wenn dein Text länger als 500 Wörter ist.
Der Algorithmus bevorzugt kurze, schnelle und aufregende Inhalte.
Bei Square ist das anders: Wenn eine gründliche Analyse mit 3.000 Wörtern solide geschrieben ist, lesen sie sich die Leute wirklich von Anfang bis Ende durch und diskutieren anschließend ernsthaft mit dir in den Kommentaren.
Auch das Creator-Programm ist wirklich überzeugend.
Es ist nicht bloß ein hübsches Abzeichen.
Nach der Verifizierung gibt es Unterstützung bei der Reichweite, Veranstaltungen für Creator und echte finanzielle Anreize.
Auch Livestreams sind ein besonderes Merkmal: Man kann gelegentlich selbst live gehen oder in einem Stream vorbeischauen, um sich etwa die Marktlage anzusehen. Das ist ziemlich unkompliziert.
Für jemanden wie mich, der gelegentlich Kurzvideos macht und lange Artikel schreibt, bietet Square ein Umfeld, in dem man mit Inhalten seinen Lebensunterhalt verdienen kann.
Die Creator-Plattform-Veranstaltung im vergangenen Jahr war für mich eine sehr gute Übergangsphase.
Inzwischen nehme ich auch an einigen Aktivitäten teil.
In dieser Branche kommen und gehen Content-Plattformen. Square gehört zu den wenigen, die ihre Arbeit immer ernsthafter angehen.
Dass die Auszeichnung der 100 besten Creator im vergangenen Jahr dieses Jahr ausgeweitet und erneut veranstaltet wird, zeigt, dass sie das Creator-Ökosystem wirklich aufbauen wollen – und nicht nur eine einmalige Veranstaltung abhalten.
Apropos Auszeichnung der 100 besten Creator:
Kürzlich hat Square den „2026 Global Blockchain Top 100 Creator Award“ ins Leben gerufen. Ich bin in der Kategorie „Creator des Jahres für lange Artikel/Videos“ nominiert und liege derzeit auf Platz vier.
Die 29 Erstplatzierten werden zur Preisverleihung vor Ort bei der Binance Blockchain Week in Bangkok eingeladen.
Die Abstimmung endet am 28. Oktober.
Verifizierte Binance-Konten können täglich in jeder Kategorie eine Stimme abgeben. Die Stimmen werden um 8 Uhr Pekinger Zeit zurückgesetzt.
Wenn du mich unterstützen möchtest, such nach „Creator des Jahres für lange Artikel/Videos“ und stimme für Powerpei.
Egal, wie es ausgeht – ich werde weiter schreiben.
Danke!
#币安广场 @heyi
Ich kam 2023 zu Binance Square.
Damals wusste ich nicht, für wen ich schrieb.
Ich dachte einfach: Wenn ich ein Protokoll gründlich untersucht oder ein Tool auseinandergenommen habe, würde ich es vergessen, wenn ich es nicht aufschreibe. Also schrieb ich es auf und veröffentlichte es.
Auch wenn es niemand las, veröffentlichte ich es.
Früher habe ich hauptsächlich meine Inhalte von X hierher übertragen.
Inzwischen poste ich meistens eigenständige Beiträge.
Auf Square gibt es alle möglichen Leute:
Manche geben Handelssignale, andere verbreiten Nachrichten, wieder andere posten jeden Tag dreimal und schreiben dabei nur reißerische Überschriften.
Ich sage nicht, dass sie etwas Schlechtes tun – ich kann es einfach nicht.
Ich brauche lange, um etwas zu schreiben.
Für einen langen Artikel brauche ich oft einen ganzen Tag.
Wenn mich ein Coin interessiert, recherchiere ich dazu und schreibe dann einen Beitrag.
Ich prüfe Daten, durchforste die Dokumentation, teste das Produkt und mache mir erst dann Gedanken, bevor ich mit dem Schreiben beginne.
Manchmal merke ich mitten im Text, dass ich falsch gedacht habe, lösche alles und fange von vorn an.
Ganz ehrlich: Square ist der Ort, den ich bisher kennengelernt habe, an dem lange Inhalte am meisten geschätzt werden.
Auf anderen Plattformen liest niemand mehr, wenn dein Text länger als 500 Wörter ist.
Der Algorithmus bevorzugt kurze, schnelle und aufregende Inhalte.
Bei Square ist das anders: Wenn eine gründliche Analyse mit 3.000 Wörtern solide geschrieben ist, lesen sie sich die Leute wirklich von Anfang bis Ende durch und diskutieren anschließend ernsthaft mit dir in den Kommentaren.
Auch das Creator-Programm ist wirklich überzeugend.
Es ist nicht bloß ein hübsches Abzeichen.
Nach der Verifizierung gibt es Unterstützung bei der Reichweite, Veranstaltungen für Creator und echte finanzielle Anreize.
Auch Livestreams sind ein besonderes Merkmal: Man kann gelegentlich selbst live gehen oder in einem Stream vorbeischauen, um sich etwa die Marktlage anzusehen. Das ist ziemlich unkompliziert.
Für jemanden wie mich, der gelegentlich Kurzvideos macht und lange Artikel schreibt, bietet Square ein Umfeld, in dem man mit Inhalten seinen Lebensunterhalt verdienen kann.
Die Creator-Plattform-Veranstaltung im vergangenen Jahr war für mich eine sehr gute Übergangsphase.
Inzwischen nehme ich auch an einigen Aktivitäten teil.
In dieser Branche kommen und gehen Content-Plattformen. Square gehört zu den wenigen, die ihre Arbeit immer ernsthafter angehen.
Dass die Auszeichnung der 100 besten Creator im vergangenen Jahr dieses Jahr ausgeweitet und erneut veranstaltet wird, zeigt, dass sie das Creator-Ökosystem wirklich aufbauen wollen – und nicht nur eine einmalige Veranstaltung abhalten.
Apropos Auszeichnung der 100 besten Creator:
Kürzlich hat Square den „2026 Global Blockchain Top 100 Creator Award“ ins Leben gerufen. Ich bin in der Kategorie „Creator des Jahres für lange Artikel/Videos“ nominiert und liege derzeit auf Platz vier.
Die 29 Erstplatzierten werden zur Preisverleihung vor Ort bei der Binance Blockchain Week in Bangkok eingeladen.
Die Abstimmung endet am 28. Oktober.
Verifizierte Binance-Konten können täglich in jeder Kategorie eine Stimme abgeben. Die Stimmen werden um 8 Uhr Pekinger Zeit zurückgesetzt.
Wenn du mich unterstützen möchtest, such nach „Creator des Jahres für lange Artikel/Videos“ und stimme für Powerpei.
Egal, wie es ausgeht – ich werde weiter schreiben.
Danke!
#币安广场 @Yi He
Damals wusste ich nicht, für wen ich schrieb.
Ich dachte einfach: Wenn ich ein Protokoll gründlich untersucht oder ein Tool auseinandergenommen habe, würde ich es vergessen, wenn ich es nicht aufschreibe. Also schrieb ich es auf und veröffentlichte es.
Auch wenn es niemand las, veröffentlichte ich es.
Früher habe ich hauptsächlich meine Inhalte von X hierher übertragen.
Inzwischen poste ich meistens eigenständige Beiträge.
Auf Square gibt es alle möglichen Leute:
Manche geben Handelssignale, andere verbreiten Nachrichten, wieder andere posten jeden Tag dreimal und schreiben dabei nur reißerische Überschriften.
Ich sage nicht, dass sie etwas Schlechtes tun – ich kann es einfach nicht.
Ich brauche lange, um etwas zu schreiben.
Für einen langen Artikel brauche ich oft einen ganzen Tag.
Wenn mich ein Coin interessiert, recherchiere ich dazu und schreibe dann einen Beitrag.
Ich prüfe Daten, durchforste die Dokumentation, teste das Produkt und mache mir erst dann Gedanken, bevor ich mit dem Schreiben beginne.
Manchmal merke ich mitten im Text, dass ich falsch gedacht habe, lösche alles und fange von vorn an.
Ganz ehrlich: Square ist der Ort, den ich bisher kennengelernt habe, an dem lange Inhalte am meisten geschätzt werden.
Auf anderen Plattformen liest niemand mehr, wenn dein Text länger als 500 Wörter ist.
Der Algorithmus bevorzugt kurze, schnelle und aufregende Inhalte.
Bei Square ist das anders: Wenn eine gründliche Analyse mit 3.000 Wörtern solide geschrieben ist, lesen sie sich die Leute wirklich von Anfang bis Ende durch und diskutieren anschließend ernsthaft mit dir in den Kommentaren.
Auch das Creator-Programm ist wirklich überzeugend.
Es ist nicht bloß ein hübsches Abzeichen.
Nach der Verifizierung gibt es Unterstützung bei der Reichweite, Veranstaltungen für Creator und echte finanzielle Anreize.
Auch Livestreams sind ein besonderes Merkmal: Man kann gelegentlich selbst live gehen oder in einem Stream vorbeischauen, um sich etwa die Marktlage anzusehen. Das ist ziemlich unkompliziert.
Für jemanden wie mich, der gelegentlich Kurzvideos macht und lange Artikel schreibt, bietet Square ein Umfeld, in dem man mit Inhalten seinen Lebensunterhalt verdienen kann.
Die Creator-Plattform-Veranstaltung im vergangenen Jahr war für mich eine sehr gute Übergangsphase.
Inzwischen nehme ich auch an einigen Aktivitäten teil.
In dieser Branche kommen und gehen Content-Plattformen. Square gehört zu den wenigen, die ihre Arbeit immer ernsthafter angehen.
Dass die Auszeichnung der 100 besten Creator im vergangenen Jahr dieses Jahr ausgeweitet und erneut veranstaltet wird, zeigt, dass sie das Creator-Ökosystem wirklich aufbauen wollen – und nicht nur eine einmalige Veranstaltung abhalten.
Apropos Auszeichnung der 100 besten Creator:
Kürzlich hat Square den „2026 Global Blockchain Top 100 Creator Award“ ins Leben gerufen. Ich bin in der Kategorie „Creator des Jahres für lange Artikel/Videos“ nominiert und liege derzeit auf Platz vier.
Die 29 Erstplatzierten werden zur Preisverleihung vor Ort bei der Binance Blockchain Week in Bangkok eingeladen.
Die Abstimmung endet am 28. Oktober.
Verifizierte Binance-Konten können täglich in jeder Kategorie eine Stimme abgeben. Die Stimmen werden um 8 Uhr Pekinger Zeit zurückgesetzt.
Wenn du mich unterstützen möchtest, such nach „Creator des Jahres für lange Artikel/Videos“ und stimme für Powerpei.
Egal, wie es ausgeht – ich werde weiter schreiben.
Danke!
#币安广场 @Yi He
10
2
24
3k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
USPPIMissMayEaseBTCPressure
33,238 Aufrufe
641 Kommentare
US-Erzeugerpreise steigen im Oktober im Jahresvergleich um 6,5 % und liegen damit leicht unter der Prognose von 6,6 %
Binance News
·17 Likes
·15.9k Aufrufe
BitcoinCoreDisclosesTorTrafficVulnerability
12,829 Aufrufe
313 Kommentare
WhatWillDriveCryptoandStocks’NextRebound?
139,300 Aufrufe
1,531 Kommentare