

小胖姐
20 Beiträge
小胖姐
Melden
Nutzer blockieren
看BTC与大宏观,拆赛道、读链上;不喊单,讲事实,逻辑与风险。关注我获取更多财富密码
7 Following
25 Follower
29 Like gegeben
Beiträge
·
--
Übersetzung ansehen
资金费率不是手续费,它是多空之间互相结的一笔账
永续合约没有到期日,价格靠什么贴住现货?靠的就是资金费率。
费率为正,多头付给空头;费率为负,空头付给多头。这笔钱在多空持仓者之间直接结算,不归交易所,金额等于持仓名义价值乘以资金费率。
币安的算法拆开看就两块:溢价指数,也就是永续价格偏离指数价格的程度,再加上利率成分做限制。标准结算间隔是 8 小时,具体合约以页面显示为准。
所以看资金费率,别把它当涨跌信号,它更像一张拥挤度报表:
费率持续冲高,说明多头挤在一起,持仓成本也在抬升。价格未必立刻掉头,但多头这边的性价比确实在变差。
反过来,负费率极端化是空头拥挤,它同样不是什么抄底按钮。
先把机制看懂,再谈方向。你平时看资金费率吗?
$BTC $ETH $SOL
271
·
--
Bärisch
Ich habe gehört, ihr bittet alle um Stimmen. Für wen soll ich dann stimmen?
Ich habe gehört, ihr bittet alle um Stimmen. Für wen soll ich dann stimmen?
2
845
·
--
Bei Makronachrichten zu BTC den „Erwartungsunterschied“ nicht übersehen
„Zinssenkung“ direkt mit „Bitcoin wird steigen“ gleichzusetzen, überspringt mehrere entscheidende Schritte.
Zuerst die Frage: Warum wird der Leitzins gesenkt? Sinkende Inflation bei weiterhin robuster Wirtschaft hat eine andere Bedeutung für Risikoanlagen als eine schwächelnde Beschäftigung und ein nachlassendes Wachstum bei gleichzeitig steigender Nachfrage nach sicheren Anlagen. Niedrigere Finanzierungskosten bedeuten nicht, dass die Risikobereitschaft sofort zurückkehrt.
Dann die Frage: Wie viel hat der Markt bereits eingepreist? Bei Anlagen geht es nicht nur um die heutige Entscheidung, sondern auch um den künftigen Zinspfad. Langfristige Zinsen werden ebenfalls von den Erwartungen an die künftige Geldpolitik beeinflusst. War das Ergebnis bereits vollständig erwartet, muss die Nachricht bei ihrer Veröffentlichung nicht noch einmal einen ähnlich starken Schub auslösen. Ändert sich die Einschätzung des weiteren Zinspfads, kann sich der Markt auch in die entgegengesetzte Richtung bewegen.
Zuletzt: Bestätigen sich die makroökonomischen Bedingungen und das Verhalten der Kapitalströme gegenseitig in der BTC-Bewertung? US-Dollar, reale Zinsen und die Kapitalflüsse in Spot-ETFs lassen sich gemeinsam beobachten. Doch kein einzelner Indikator kann die Marktentwicklung allein bestätigen. Nettozuflüsse in ETFs bedeuten außerdem nicht, dass der gesamte Bitcoin-Markt netto Käufe verzeichnet.
Darum lohnt es sich, mehr zu fragen als nur: „Wurde der Leitzins gesenkt?“ Wichtiger ist: Hat sich der Grund für die Zinssenkung verändert? Wie stark weicht das Ergebnis von den Erwartungen ab? Ziehen die anschließenden Kapitalströme mit? Diese Faktoren können durchaus auseinanderlaufen. Man muss sie nicht zwanghaft zu einer Geschichte über steigende oder fallende Kurse zusammenfügen.
Makroökonomische Faktoren schaffen Rahmenbedingungen, garantieren aber keine Preise. Und Bitcoin wird nicht durch eine einzelne Nachricht automatisch immun gegen Hebel und Volatilität.
$BTC
212
·
--
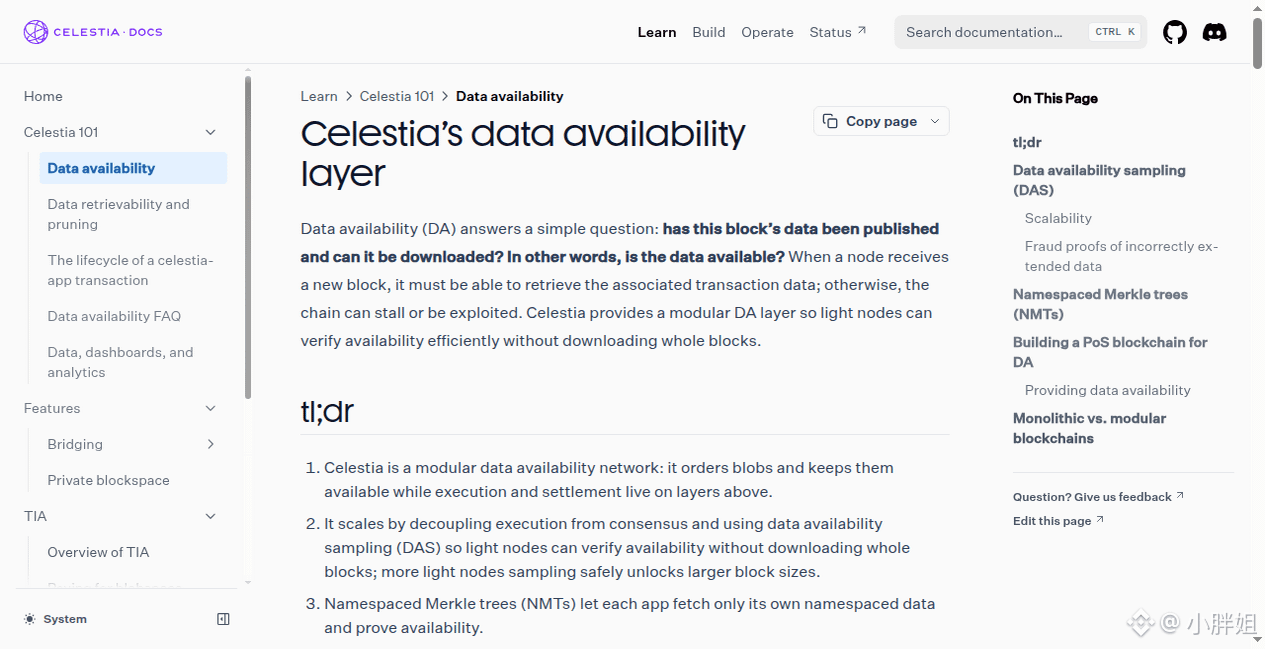
Wenn ich mir $TIA anschaue, möchte ich vor allem zwei Dinge auseinanderhalten: Kann man die Daten bekommen, und sind sie korrekt? Die Begriffe klingen beide nach „Sicherheit“, betreffen aber unterschiedliche Aufgaben.
Bei Celestias Datenverfügbarkeit geht es darum, ob Blockdaten veröffentlicht wurden und heruntergeladen werden können. Light Clients erhalten durch die zufällige Stichprobenprüfung von Datenanteilen und die Überprüfung von Nachweisen mit geringem Downloadaufwand eine hohe Wahrscheinlichkeit, dass die Daten verfügbar sind. Sie ziehen nicht einfach ein paar Transaktionen heraus und erklären dann alle Transaktionen für gültig.
Ob die Zustandsübergänge eines übergeordneten Rollups korrekt sind, muss weiterhin durch dessen eigene Ausführungs- und Abwicklungsmechanismen sichergestellt werden. Daten auf Celestia zu veröffentlichen bedeutet nicht, dass die gesamte Anwendungskette damit ein „Rundum-Sicherheitszertifikat“ erhält. Datenverfügbarkeit, Zustandsvalidierung und Berechtigungen für Bridges müssen getrennt betrachtet werden.
Der Wert dieser Arbeitsteilung besteht darin, dass mehrere Anwendungen gemeinsam auf eine spezialisierte Infrastruktur zur Datenveröffentlichung zurückgreifen können, statt jeweils dieselbe Basisinfrastruktur selbst aufzubauen. Bei der Bewertung der Nachfrage in diesem Bereich reicht es jedoch nicht, einfach zu zählen, wie viele Chains angebunden sind. Die Anbindung ist der Einstieg; Daten dauerhaft gegen Gebühr zu veröffentlichen, kommt der tatsächlichen Nutzung näher.
Entwickler veröffentlichen Daten über PayForBlobs; die Gebühren werden in TIA berechnet. Die offiziellen Gebührenangaben umfassen einen festen Anteil pro Transaktion und einen variablen Anteil, der von der Datengröße abhängt. Mehr Daten stehen daher zwar mit höheren Gebührenerlösen in Zusammenhang, doch das Verhältnis ist nicht fest. Gebührenhöhe, Bündelung von Transaktionen und Kontinuität der Nutzung können das Ergebnis beeinflussen.
Mich interessiert vor allem: Gibt es Anwendungen, die kontinuierlich Daten veröffentlichen? Hängt die Nutzung übermäßig von wenigen Kunden ab? Und kann die zahlungspflichtige Gesamtnachfrage mithalten, wenn Skalierung die Kosten pro Einheit senkt? Mehr Kapazität ist ein Fortschritt auf der Angebotsseite, bedeutet aber nicht automatisch, dass die Nachfrage sie bereits ausschöpft.
Modularität ist deshalb interessant, weil man untersuchen kann, welche Aufgabe die jeweilige Ebene übernimmt und wer langfristig bereit ist, dafür zu zahlen. Wie viele Daten die Technik aufnehmen kann und wie viel Wert am Ende in diesem Geschäftsmodell bleibt, sind zwei verschiedene Dinge – dazwischen liegt die tatsächliche Nutzung. #Celestia #ModulareBlockchain
387
·
--
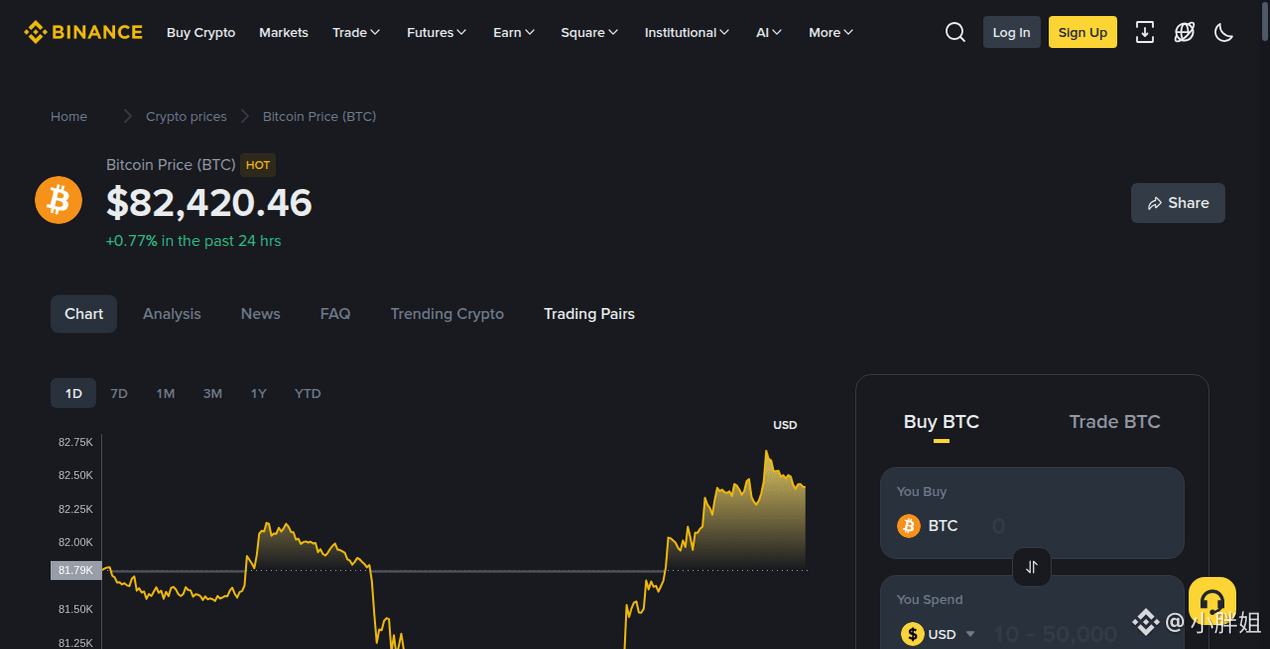
$BTC Zurück in die Nähe von 82.400 US-Dollar – aber nicht jede Kursrallye sollte vorschnell als „positiver Effekt der Zinssenkungen“ abgestempelt werden. Erst bewegt sich der Preis, dann folgt die Erklärung. Dieses Schauspiel kann der Markt an einem Tag achtmal aufführen.
Gegen 12:10 Uhr Hongkonger Zeit am 19. Oktober zeigte die Detailseite der Kryptowährung auf Binance einen Kurs von rund 82.420 US-Dollar, ein Plus von etwa 0,77 % innerhalb der vergangenen 24 Stunden. Das belegt, dass der Preis in diesem Zeitraum gestiegen ist. Allein daraus lässt sich jedoch weder auf das Ausmaß neuer Kapitalzuflüsse schließen noch die Ursache des Anstiegs eindeutig bestimmen.
Ein wichtiger makroökonomischer Termin in diesem Monat ist die geldpolitische Sitzung der US-Notenbank am 27. und 28. Oktober, wie aus deren offiziellem Kalender hervorgeht. Die Datumsangaben beziehen sich auf die Ortszeit in den USA. Die Sitzung hat noch nicht stattgefunden; veränderte Erwartungen und tatsächlich umgesetzte Politik sind zwei verschiedene Dinge. Wer beides vermischt, kann die Kursreaktion leicht falsch deuten, wenn die Nachricht eintritt.
Ich würde die „Erwartung einer lockereren Geldpolitik“ in zwei unterschiedliche Szenarien aufteilen: Lässt der Inflationsdruck nach, während das Wachstum robust bleibt, könnte der Markt eher bereit sein, Risiken einzugehen. Verstärken sich dagegen die Wachstumssorgen und drücken die Zinserwartungen nach unten, könnten zunächst sichere Anlagen und der Abbau von Fremdfinanzierung dominieren. In beiden Fällen rechnet man mit sinkenden Zinsen – doch das Drehbuch für Risikoanlagen muss deshalb nicht dasselbe sein.
Um zu beurteilen, welches Szenario die Lage besser erklärt, sollte man die Renditen kurzfristiger US-Staatsanleihen, den Dollar und die gleichzeitige Entwicklung der Risikoanlagen vergleichen und anschließend die Belege zu Kapitalflüssen prüfen. Auch sie liefern nicht auf Knopfdruck eine Antwort, sind aber verlässlicher, als allein aus einer Preiskurve eine makroökonomische Geschichte abzuleiten.
Mein Fazit für diese Phase lautet daher: Die Kursentwicklung ist eher stark, doch für die Behauptung, dass „der makroökonomische Rückenwind bereits bestätigt ist“, fehlen noch Belege. Sollten die Erwartungen einer lockereren Geldpolitik später steigen, der Kryptokurs aber anhaltend schwächeln, müsste man Nachfrage und Leverage-Risiken neu bewerten, statt weiterhin alles mit demselben positiven Argument zu erklären.
Der Sitzungskalender sagt uns, wann es möglicherweise neue Informationen gibt – nicht, ob die Kurse steigen oder fallen. #Bitcoin #Makro-Ausblick
303
·
--
Verifiziert
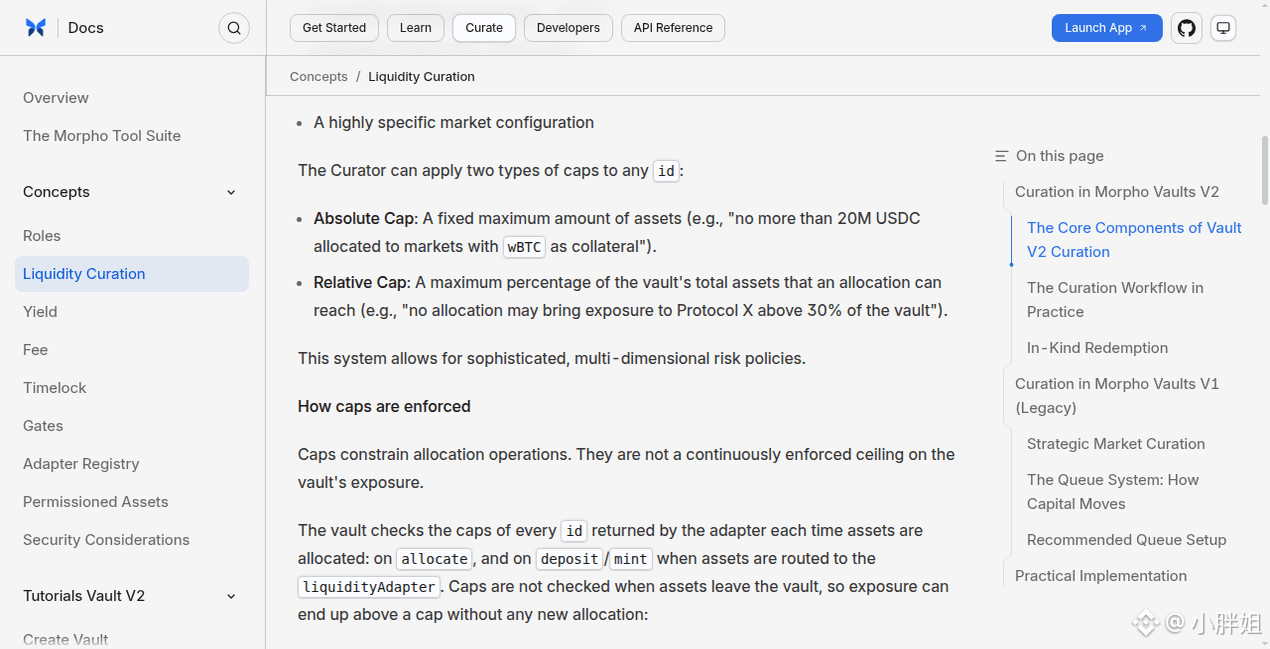
Für den Vault gilt eine Risikogrenze von 30 % – heißt das, dass das tatsächliche Exposure niemals 30 % überschreiten kann? Bei der Untersuchung des Vault V2 von $MORPHO lohnt es sich, dieses Detail genauer unter die Lupe zu nehmen.
Im offiziellen Mechanismus wird die Risikogrenze hauptsächlich bei der Kapitalallokation geprüft. Es handelt sich nicht um ein rund um die Uhr aktives System zur automatischen Positionsreduzierung. Auch eine große Anzahl von Märkten und scheinbar vollständig konfigurierte Parameter ersetzen nicht die Beobachtung der aktuellen Positionen.
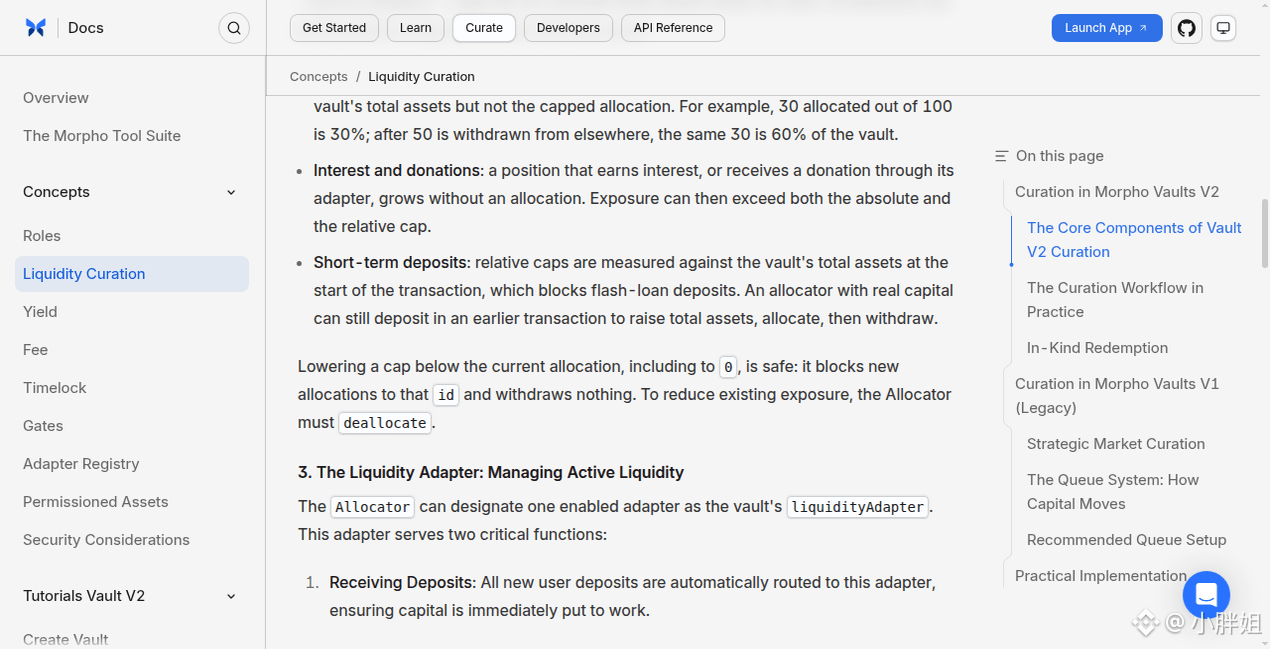
Nehmen wir als rein hypothetisches Beispiel einen Vault von $USDC : Das Gesamtvermögen beträgt 1 Million, davon sind 300.000 derselben Risikokategorie zugeordnet – genau 30 %. Hebt anschließend jemand 500.000 aus anderen Vermögenswerten ab, hat sich an der Position von 300.000 kein Cent geändert. Sie macht nun aber 60 % des verbleibenden Vaults aus. Die Position wurde nicht heimlich aufgestockt – der Nenner ist einfach kleiner geworden.
Der ID- und Cap-Mechanismus von Morpho V2 ermöglicht es Kuratoren, Obergrenzen anhand gemeinsamer Risikofaktoren wie Sicherheiten, Orakeln oder Protokollen festzulegen. Welche Faktoren konkret erkannt werden können, hängt von der Implementierung des Adapters ab. Das ist differenzierter, als für jeden einzelnen Markt separat eine Grenze festzulegen. Doch auch hier ist der Zeitpunkt der Durchsetzung entscheidend: Werden bei Kapitalabzügen nicht alle Obergrenzen erneut geprüft, können Veränderungen wie aufgelaufene Zinsen dazu führen, dass das Exposure passiv die Grenze überschreitet.
Auch eine Maßnahme wird leicht missverstanden: Wird die Obergrenze gesenkt oder sogar auf null gesetzt, verhindert das vor allem weitere Kapitalzuweisungen. Bereits bestehende Positionen werden dadurch nicht automatisch abgebaut. Um das bestehende Exposure tatsächlich zu senken, muss die für die Allokation zuständige Stelle weiterhin Kapital abziehen. Ob das reibungslos gelingt, hängt auch von der Liquidität der zugrunde liegenden Märkte ab.
Deshalb achte ich besonders darauf, ob sich drei Angaben zum Vault miteinander in Einklang bringen lassen: die festgelegten Risikogrenzen, das aktuelle tatsächliche Exposure und die Fähigkeit, bei einer Überschreitung zu reagieren. Ein einzelner gut aussehender Parameter verrät nicht, ob die Konzentration unbemerkt gestiegen ist.
Obergrenzen sind eine Schranke bei der Kapitalallokation, keine eingebaute Bremse für bestehende Positionen. Je schneller sich das Einlagevolumen verändert, desto genauer sollte man auf diesen Unterschied achten. #Morpho #DeFi
176
·
--
Verifiziert
Mit Blick auf $ARB im Layer-2-Bereich möchte ich zunächst eine wenig aufregende Frage stellen: Wenn jemand ein fehlerhaftes Ledger einreicht, wer kann es stoppen?
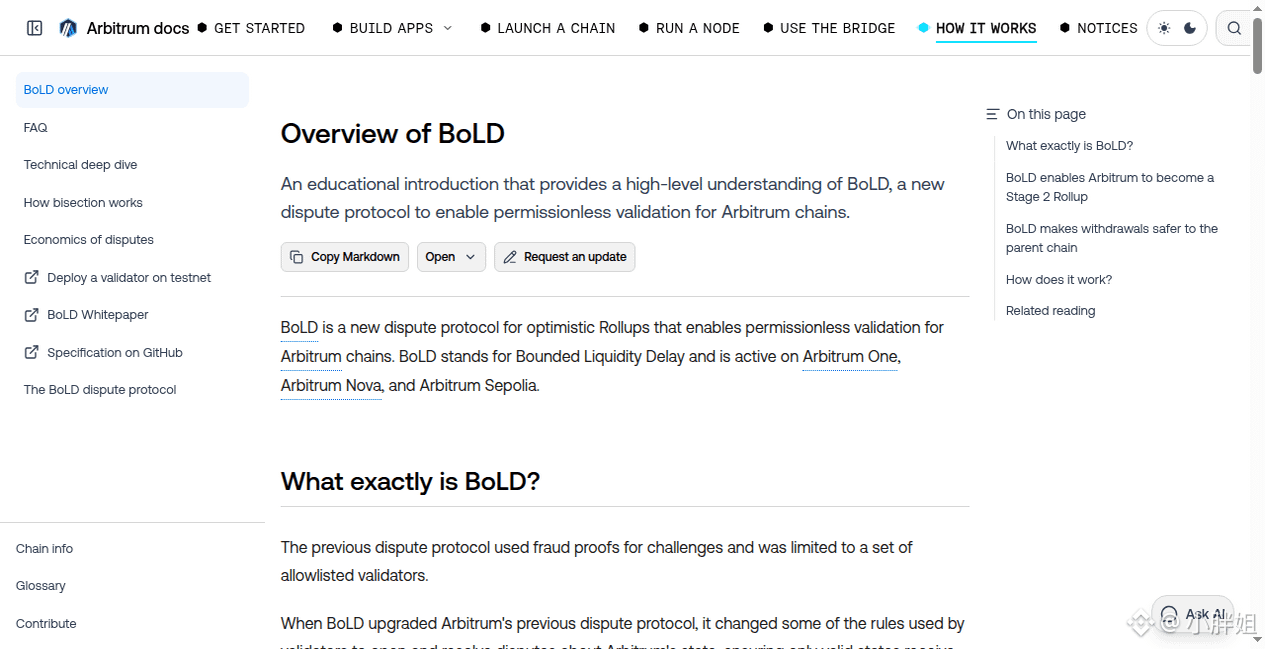
Genau darum geht es bei BoLD von Arbitrum One. Das System öffnet den Zugang zu Statusstreitigkeiten und hebt die Beschränkung auf eine Whitelist auf: Auch externe Teilnehmer können Statusbehauptungen einreichen und anfechten. Der Streit kann letztlich auf eine einzelne Berechnung heruntergebrochen werden, über die ein Smart Contract auf Ethereum entscheidet. Dabei nutzt das System die Verifizierungsmöglichkeiten des zugrunde liegenden Netzwerks $ETH – statt per Abstimmung zu entscheiden, welches Ledger überzeugender wirkt.
Die Schwierigkeit: Sobald der Zugang offen ist, können auch Angreifer teilnehmen. Das Problem älterer Verfahren, bei denen Herausforderungen nacheinander ausgetragen werden, ist, dass der Gegner immer wieder neue Herausforderer ins Rennen schicken kann, während die ehrliche Seite jedes Mal erneut mitziehen muss. BoLD ermöglicht parallele Herausforderungen und begrenzt Streitigkeiten durch zeitliche Regeln. So soll Verzögerung ein Ende haben, statt dass aus „noch eine Runde“ eine endlose Verlängerung wird.
Das erklärt auch, warum erlaubnisfreie Verifizierung weiterhin Sicherheiten erfordert. Wer einen Status einreicht oder eine On-Chain-Anfechtung startet, muss Kapital binden und Rechen- sowie Transaktionskosten auf der Basisebene tragen. Dass grundsätzlich alle teilnehmen dürfen, heißt nicht, dass sich eine Verteidigung für alle kostenlos durchführen lässt. Der vom offiziellen Anbieter bereitgestellte Sicherheitenpool ermöglicht es Teilnehmern, gemeinsam Mittel aufzubringen. Technische Fähigkeiten, Reaktionsgeschwindigkeit und die rechtzeitige Verfügbarkeit von Kapital bleiben jedoch entscheidend.
Wenn ich also die Sicherheitsfortschritte dieser Chain bewerte, interessiert mich vor allem, ob die Regeln in der Praxis tatsächlich genutzt werden können: Wer überwacht das System kontinuierlich, abgesehen vom Hauptbetreiber? Können bei einer fehlerhaften Behauptung rechtzeitig Mittel organisiert, eine Anfechtung eingereicht und der Streit bis zur Entscheidung durchgefochten werden? Wer nur die Zahl der Nodes zählt, aber nicht auf die Verteidigungsfähigkeit schaut, verwechselt leicht die Zuschauertribüne mit der Feuerwehr.
BoLD verbessert die Statusverifizierung und den Schutz vor Verzögerung. Der Betrieb des Sequencers, Contract-Upgrades und die Notfallbefugnisse des Sicherheitsrats müssen weiterhin jeweils separat bewertet werden. Erst wenn man diese Grenzen klar auseinanderhält, lässt sich erkennen, welches Vertrauen ein Layer-2-Netzwerk tatsächlich verringert – und welche Abhängigkeiten bestehen bleiben. #Arbitrum #Layer2
603
·
--
$BTC hat den Platz oberhalb von 82.000 erneut freigemacht. Das Problem bei dieser Erholung war nicht, dass sie die Schwelle nicht erreicht hätte, sondern dass sie sich nach dem Überschreiten nicht darüber halten konnte.
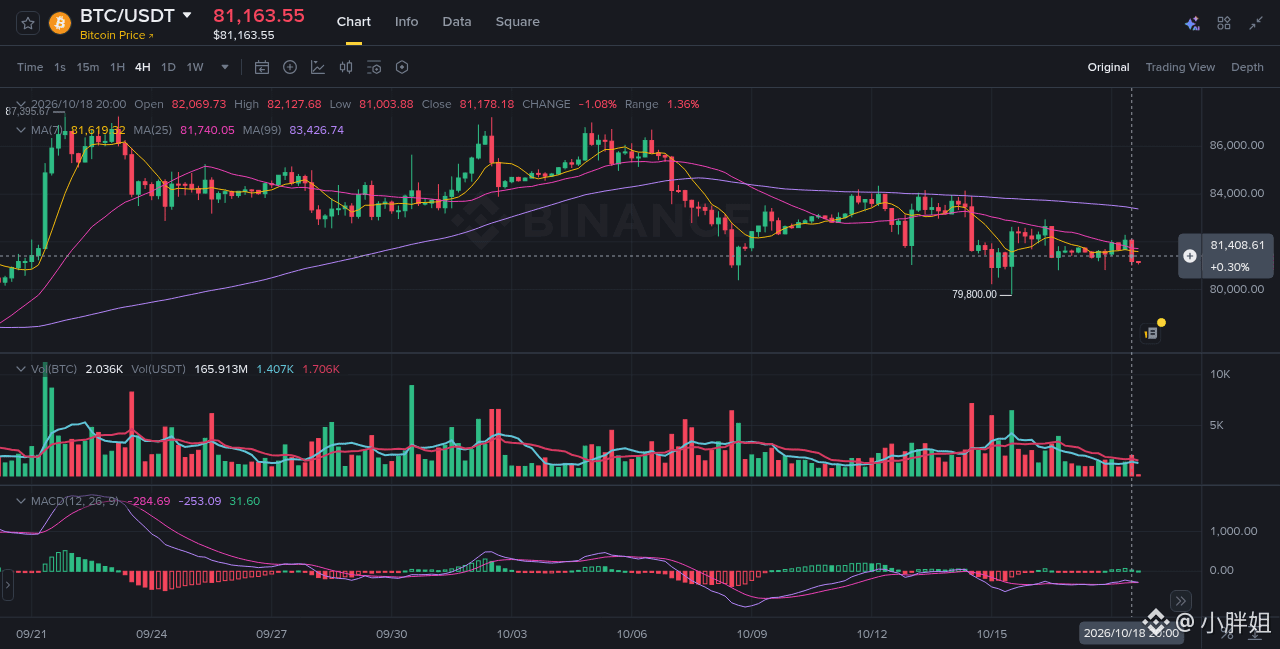
Am 19. Oktober um 00:14 Uhr Hongkonger Zeit zeigt der Vier-Stunden-Chart von BTC/USDT auf Binance: Die gerade abgeschlossene Kerze vom 18. Oktober, 20:00–24:00 Uhr, eröffnete bei 82,069.73, erreichte ein Hoch von 82,127.68 und schloss schließlich bei 81,178.18. Nach der Erholung fiel der Schlusskurs wieder unter 82.000 – ein Zeichen dafür, dass es oberhalb dieser Marke noch nicht genug Unterstützung gibt.
Meine Einschätzung für den Vier-Stunden-Zeitrahmen bleibt: Seitwärtsbewegung mit leichter Abwärtstendenz. Zum Schlusskurs dieser Kerze lagen MA7 bei etwa 81,619, MA25 bei etwa 81,740 und MA99 bei etwa 83,427: Der Kurs liegt unter allen drei Linien, und der kurzfristige Durchschnitt hat den mittelfristigen auch noch nicht von unten nach oben gekreuzt. Dieser Schlusskurs ist aussagekräftiger als ein einzelner Intraday-Spitzenwert.
Der MACD verwendet die Einstellungen 12/26/9. Der Histogrammwert dieser Kerze lag bei etwa +31.60, doch beide Linien liegen weiterhin unter der Nulllinie. Erholende Dynamik und eine schwache Kursstruktur bestehen nebeneinander; die Aufhellung des Indikators hat bislang nicht dazu geführt, dass sich der Kurs stabilisiert. Die gerade eröffnete Vier-Stunden-Kerze ist noch im Gange – ihre Leistung lässt sich also noch nicht vorzeitig bewerten.
Nach oben ist zunächst entscheidend, ob der Bereich von 82.000–82.130 mit einem Vier-Stunden-Schlusskurs zurückerobert werden kann und ob der Kurs anschließend bei einem Rücksetzer darüber bleibt. Außerdem müsste MA7 weiter über MA25 steigen. Erst wenn diese Entwicklungen nacheinander eintreten, wäre eine Anpassung der pessimistischen Einschätzung angebracht. Darüber bleibt der langfristige Durchschnitt bei etwa 83.400 ein Widerstand; der genaue Wert ändert sich mit jeder neuen Kerze.
Nach unten bleibt das jüngste Tief bei 79.800 ein wichtiger Orientierungspunkt für die Marktstruktur – keine Garantie dafür, dass der Kurs dort aufgefangen wird. Sollte eine Vier-Stunden-Kerze darunter schließen und ein anschließender Erholungsversuch die Marke ebenfalls nicht zurückerobern, wäre die aktuelle Erholung innerhalb der Handelsspanne deutlich beschädigt.
Was in dieser Phase am meisten fehlt, ist nicht noch ein weiterer Indikator, sondern eine Reihe von Schlusskursen, die den Ausbruch bestätigen. Der Markt hat mehrere Prüfungen gestellt, doch die Aufgabe rund um 82.000 ist noch nicht sicher gelöst. #BTC #TechnischeAnalyse
243
·
--
Die Wertweitergabe von $UNI lässt sich leicht mit dem Satz „Das Handelsvolumen ist sehr hoch“ missverständlich erklären. Wenn ein Einkaufszentrum voller Menschen ist, sollte man nicht gleich für den Vermieter das Geld zählen – entscheidend ist, in wessen Tasche die Miete tatsächlich landet.
Bei Uniswap gibt es mindestens drei verschiedene Geldströme: LP-Gebühren für Liquiditätsanbieter, Protokollgebühren und Gebühren, die möglicherweise von bestimmten benutzerdefinierten Hooks erhoben werden. Höhere dynamische Gebühren in v4 verändern zunächst die Einnahmen der LPs. Das bedeutet weder, dass die Protokolleinnahmen im gleichen Verhältnis steigen, noch, dass UNI bereits verbrannt wird.
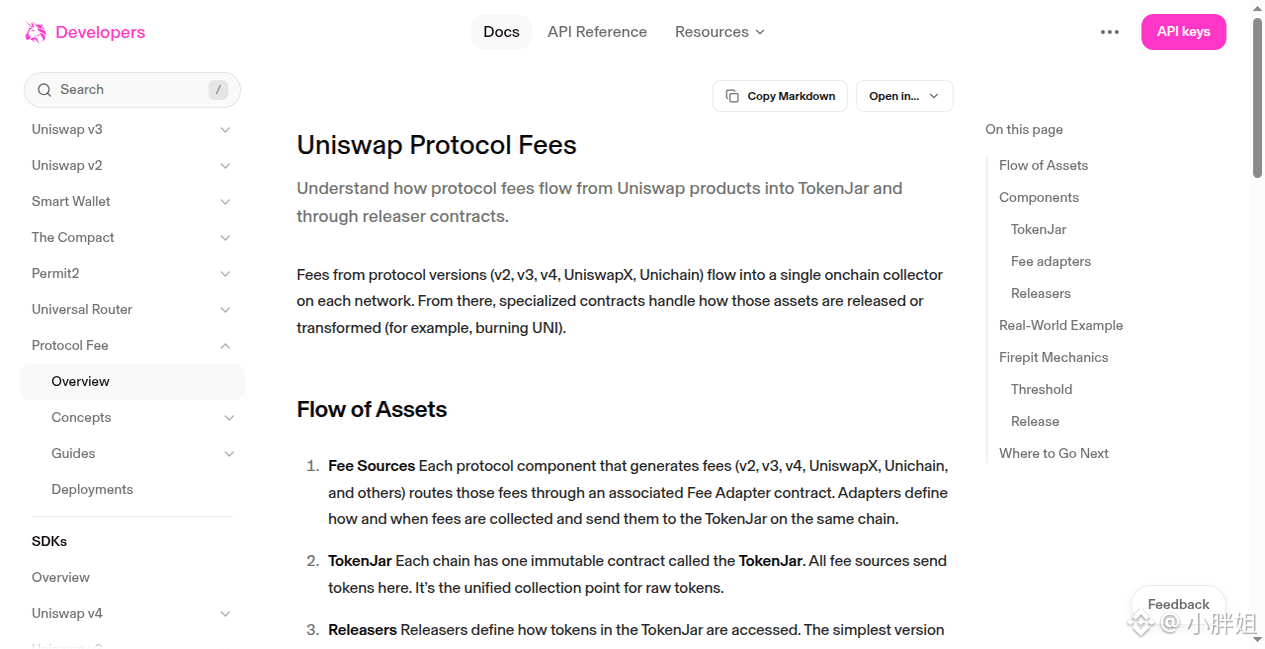
Wie gelangen Protokollgebühren zu den Token? Laut offiziellem Design werden sie zunächst von Gebührenadaptern in den TokenJars der jeweiligen Chains gesammelt und anschließend von einem dafür vorgesehenen Freigabekontrakt verarbeitet. Beim Firepit etwa verbrennt ein Aufrufer eine bestimmte Mindestmenge an UNI und erhält dafür die darin festgelegten Gebühren-Assets.
Ein leicht zu übersehendes Detail: Damit UNI verbrannt wird, muss jemand eine Transaktion auslösen. Es wird nicht im Hintergrund automatisch jede Sekunde etwas abgezogen. Im offiziellen Beispiel hat der Aufrufer nur dann einen Anreiz, wenn der Wert der Gebühren-Assets, die er dafür erhält, etwas höher ist als der Wert der zu verbrennenden UNI. Dass Geld im Topf landet, heißt noch nicht, dass es bereits gegen verbrannte Token eingetauscht wurde – dazwischen liegt noch ein Schritt.
Wenn ich mir diesen Bereich anschaue, achte ich deshalb nicht nur auf das Handelsvolumen. Aussagekräftiger ist: Welche Gebührenquellen sind tatsächlich aktiviert? Wie viele Assets werden wirklich gesammelt? Wie oft wird die Freigabe ausgeführt? Und wie viel UNI wird am Ende verbrannt? Die Governance kann den Freigabekontrakt und die zugehörigen Einstellungen außerdem ändern. Man sollte den heutigen Ablauf also nicht als dauerhaft unveränderlichen Dividendenvertrag betrachten.
Das erklärt auch, warum „Das Protokoll ist ausgelastet“ und „Der Token fängt mehr Wert auf“ manchmal nicht Hand in Hand gehen. Ersteres beschreibt die Geschäftsaktivität; Letzteres muss sich Schritt für Schritt entlang der Kette aus Gebühren, Sammlung und Ausführung bewähren. Ein hohes Handelsvolumen ist der Ausgangspunkt, nicht die Abrechnung.
Ich halte anhaltende, nachvollziehbare Token-Burns für wichtiger, als aus einem einmaligen Handelsvolumen-Peak mit einem Gebührensatz eine hübsche annualisierte Geschichte über UNI zu konstruieren. Ein Burn verringert das Angebot, bedeutet aber nicht, dass der Preis zwangsläufig steigt. Die Nachfrage und die Bewertung, die der Markt bereit ist anzusetzen, sind die andere Hälfte der Gleichung.#UNI #DeFi
1
521
·
--
$BTC : Die MACD-Balken sind ins Positive gedreht – warum also nicht gleich eine Trendwende ausrufen? Weil eine getretene Bremse nicht bedeutet, dass das Auto schon in die andere Richtung fährt.
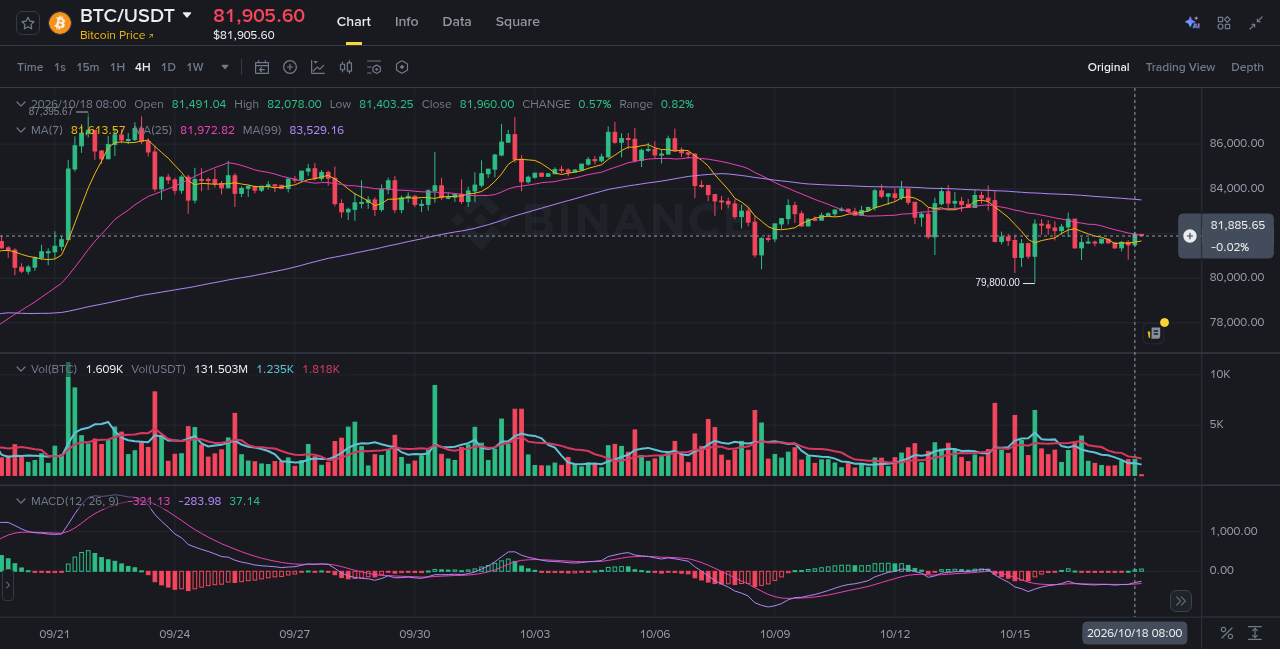
Stand 18. Oktober, 12:12 Uhr (Hongkong, UTC+8): Auf dem Vier-Stunden-Chart von BTC/USDT bei Binance bleibt meine Einschätzung seitwärts bis leicht bearish. Die kurzfristige Erholung verbessert das Momentum, aber für einen Trendwechsel nach oben gibt es noch nicht genügend Belege.
Zunächst die Kerze von 08:00 bis 12:00 Uhr, die bereits geschlossen hat: Sie schloss bei 81.960; MA7 lag bei etwa 81.614, MA25 bei etwa 81.973 und MA99 bei etwa 83.529. Der Schlusskurs liegt über dem gleitenden Durchschnitt der letzten sieben Perioden, aber noch knapp unter der 25-Perioden-Linie – und die 99-Perioden-Linie wurde erst recht nicht zurückerobert. Außerdem liegt MA7 weiterhin unter MA25. Das sieht eher nach einem Rückprall nach dem Rückgang aus. Eine einzelne bullische Kerze reicht noch nicht, um von einer Trendwende zu sprechen.
Die MACD-Parameter sind 12/26/9. Für diese bereits geschlossene Kerze liegt DIF bei etwa -283,98 und DEA bei etwa -321,13. DIF liegt bereits über DEA, aber beide Linien befinden sich noch unterhalb der Nulllinie. Das kurzfristige Momentum hat sich also verbessert, während der mittelfristige Trend noch nicht gedreht hat. Beides kann gleichzeitig zutreffen – das widerspricht sich nicht. Die um 12:00 Uhr neu eröffnete Kerze ist noch nicht geschlossen; ich nehme sie daher nicht als Beleg.
Als Nächstes ist entscheidend, ob der Bereich um 82.080 mit einem Vier-Stunden-Schlusskurs überzeugend zurückerobert werden kann und ob er bei einem anschließenden Rücksetzer hält. Danach gilt es zu beobachten, ob MA7 MA25 von unten kreuzt und ob der Kurs die weiterhin veränderliche MA99 nach und nach zurückerobert. Erst wenn auch die Kursstruktur mitzieht, muss die leicht bearishe Einschätzung angepasst werden – nicht bloß, weil ein Indikator kurz grünes Licht gibt.
Andererseits: Sollte die Erholung erneut auf Widerstand stoßen und der Vier-Stunden-Schlusskurs wieder unter den Bereich um 80.820 fallen, muss die Stärke der Erholung neu bewertet werden. 79.800 ist das vorherige Tief. Sollte auch dieses Niveau unterschritten werden, würde die Struktur dieser Erholung deutlich Schaden nehmen. #BTC #TechnischeAnalyse
132
·
--
Wer sorgt eigentlich für die Liquidität beim „Liquid Staking“? Die Frage, wie man $stETH wieder in $ETH umtauscht, ist praktischer als der Blick auf eine einzelne Jahresrendite.
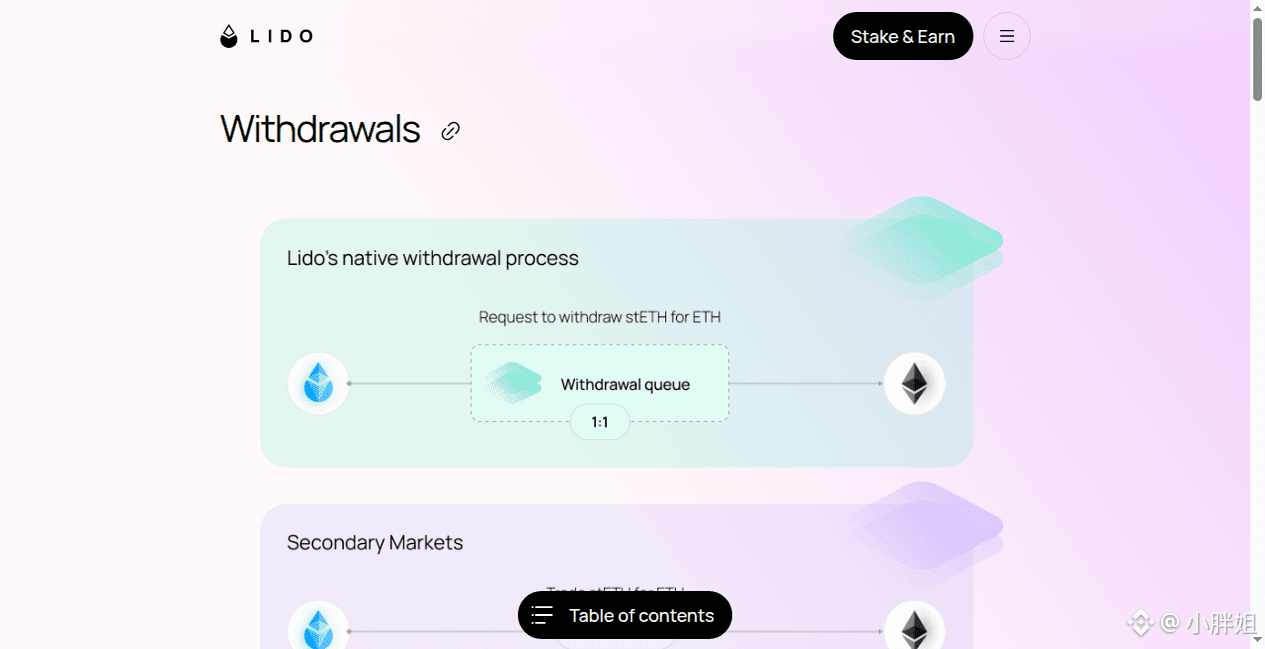
Bei Lido gibt es zwei Ausstiegsmöglichkeiten. Über die protokolleigene Auszahlungswarteschlange muss man warten, bis ETH aus dem Liquiditätspuffer oder durch den Ausstieg von Validatoren verfügbar ist. Danach wird die Auszahlung abgewickelt und kann entgegengenommen werden. Auf dem Sekundärmarkt hingegen stellen Handelspartner und Liquiditätspools die Liquidität bereit; der Ausführungspreis hängt von der jeweiligen Markttiefe, dem Verhältnis von Angebot und Nachfrage sowie der Handelsgröße ab.
Damit gibt es für ein und denselben Staking-Beleg zwei unterschiedliche Ausstiegskosten: Bei der Warteschlange zahlt man hauptsächlich mit Zeit, am Markt vor allem mit dem Ausführungspreis und Slippage. Ein Vergleich allein anhand der Zahl im Umtauschfeld reicht nicht aus – auch Gebühren und die Opportunitätskosten während der Wartezeit müssen berücksichtigt werden.
Ein leicht zu übersehendes Detail: Laut der aktuellen Vertragsdokumentation von Lido erhalten Antragsteller während der Wartezeit nach Einreichen eines Auszahlungsantrags keine zusätzlichen Staking-Belohnungen auf die betreffenden Token. Bis zur Abwicklung können sie jedoch weiterhin dem Risiko von Protokollstrafen ausgesetzt sein. Auch die offiziell angegebene Wartezeit ist nur eine Schätzung. Sie wird von der Länge der Warteschlange, den verfügbaren Mitteln im Puffer und dem Tempo beeinflusst, mit dem Validatoren aussteigen. Warten heißt nicht einfach, eine Nummer zu ziehen und währenddessen ganz normal weiter Rendite zu erzielen.
Umgekehrt lässt sich aus einem Abschlag am Sekundärmarkt nicht direkt schließen, dass mit dem zugrunde liegenden Vermögenswert etwas nicht stimmt. Mehr Menschen, die dringend aussteigen wollen, oder ein dünnerer Pool können die Kurse verändern. Weitet sich der Abschlag jedoch dauerhaft aus, müssen die Auszahlungswarteschlange, die Pooltiefe und mögliche Verluste genauer geprüft werden, statt die Sache mit einem lapidaren „Das erholt sich schon irgendwann“ abzutun.
Wichtiger ist für mich, wie sich Liquiditätsdruck fortpflanzt: Ein und derselbe Vermögenswert kann sich im Normalfall problemlos handeln lassen – doch ob er sich in einer angespannten Situation zu einem Preis nahe der Erwartung verkaufen lässt, ist eine andere Frage. Dieser Beitrag erläutert den Ausstiegsmechanismus und bedeutet nicht, dass aktuell ein Abschlag, eine überfüllte Warteschlange oder Strafen vorliegen. #流动性质押 #DeFi
192
·
--
Bei der Betrachtung der Projektentwicklung von $LINK interessiert mich inzwischen vor allem eine Frage: Wie viel wurde für Dienstleistungen eingenommen, und welcher Anteil davon tatsächlich in LINK umgewandelt und der Reserve zugeführt? Die Liste der Partner kann lang sein – die Token-Nachfrage muss sich jedoch einzeln in den Zahlen niederschlagen.
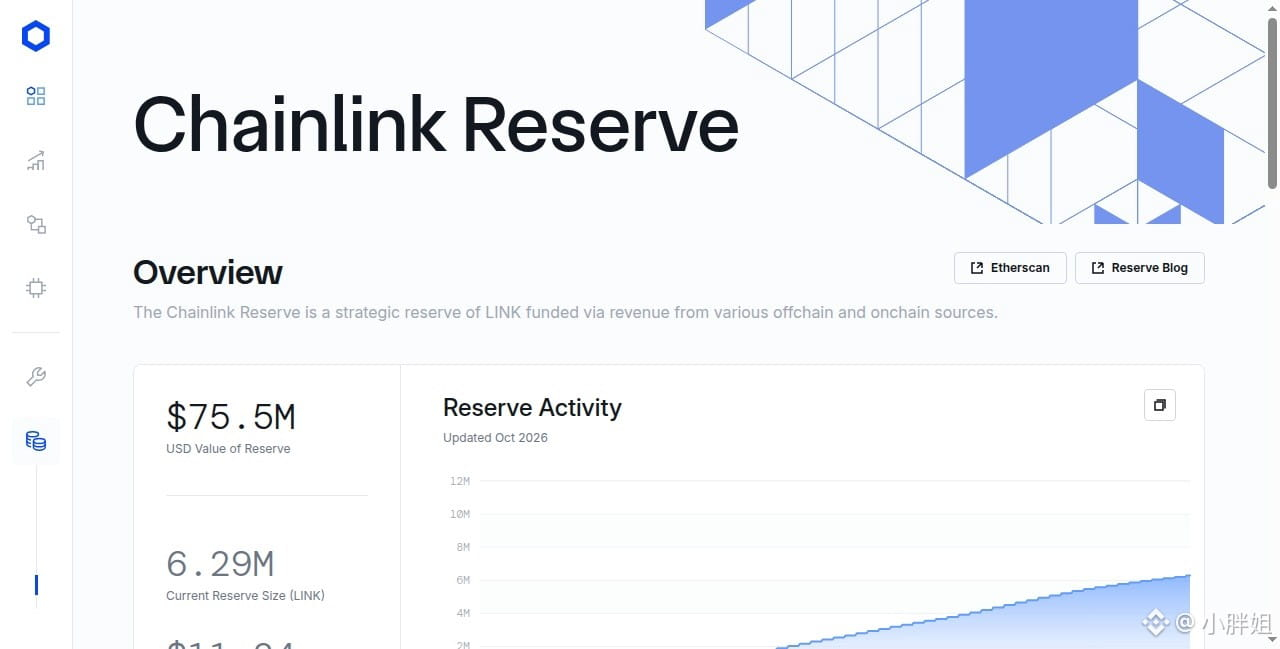
Bei einer Prüfung des offiziellen Chainlink-Reserve-Dashboards am 18. Oktober um 04:10 Uhr Hongkonger Zeit zeigte sich ein Bestand von rund 6,29 Millionen LINK. Der jüngste Eintrag im Aktivitätsprotokoll stammt vom 15. Oktober, 15:36 UTC, und weist einen Zufluss von 89.161,56 LINK aus. Am 8. Oktober waren es zuvor 82.480,36 LINK. Bestätigt ist damit der Zufluss in die Reserve. Daraus lässt sich jedoch nicht schließen, dass jeder Eingang am selben Tag neu erzielte Einnahmen darstellt – Einnahmenerhebung, Umtausch und Übertragung müssen nicht zeitgleich stattfinden.
Dem offiziellen Projektmechanismus zufolge ermöglicht Payment Abstraction Kunden, Servicegebühren mit verschiedenen Zahlungswerten zu begleichen. Die entsprechenden On- und Off-Chain-Einnahmen werden anschließend in LINK umgewandelt, um strategische Reserven aufzubauen. Das ist für mich interessanter als bloße Aussagen über die „Akzeptanz durch Institutionen“: Zwischen kommerzieller Nutzung und Token-Nachfrage gibt es endlich einen beobachtbaren Zusammenhang.
Für eine Bewertung fehlt jedoch noch die andere Hälfte der Rechnung: ob das Umtauschvolumen nachhaltig ist, ob die Herkunft der Mittel transparent genug offengelegt wird und wie sich gleichzeitig das zirkulierende Token-Angebot verändert. Allein aus einem steigenden Reservebestand lässt sich weder die Nettokaufnachfrage am Markt berechnen noch ableiten, um wie viel der Preis steigen sollte. Die in der Reserve gehaltenen LINK werden auch nicht automatisch vernichtet. Der offizielle Mechanismus sieht eine Auszahlungs-Zeitsperre vor; die Token sollten daher nicht als dauerhaft aus dem Umlauf verschwunden betrachtet werden.
Meine Einschätzung zum Projekt: Der Wertübertragungsmechanismus ist es wert, weiter beobachtet zu werden, aber vorerst ist er für mich kein kurzfristiges Kaufsignal. Als Nächstes achte ich auf kontinuierliche Zuflüsse und die Offenlegung ihrer Herkunft – nicht darauf, einen Dollar-Gesamtbetrag herauszugreifen und „zum Mond!“ zu rufen. Schließlich schwankt schon der in Dollar angegebene Reservewert mit dem Tokenpreis.
Das Bild zeigt die offizielle Chainlink-Reserve-Seite, aufgenommen am 18.10.2026 um 04:10 Uhr (Hongkong, UTC+8). Die Daten entsprechen den Angaben des Projekts und stellen kein Ergebnis einer unabhängigen Prüfung dar. #Chainlink #Tokenökonomie
452
·
--
Am Wochenende auf $BTC schauen: Erst einmal „ein paar Hundert Dollar gefallen“ und „Trendwende“ auseinanderhalten. Der Markt hat den Wechsel der Jahreszeit noch nicht angekündigt – also nicht gleich Winterkleidung für ihn kaufen.
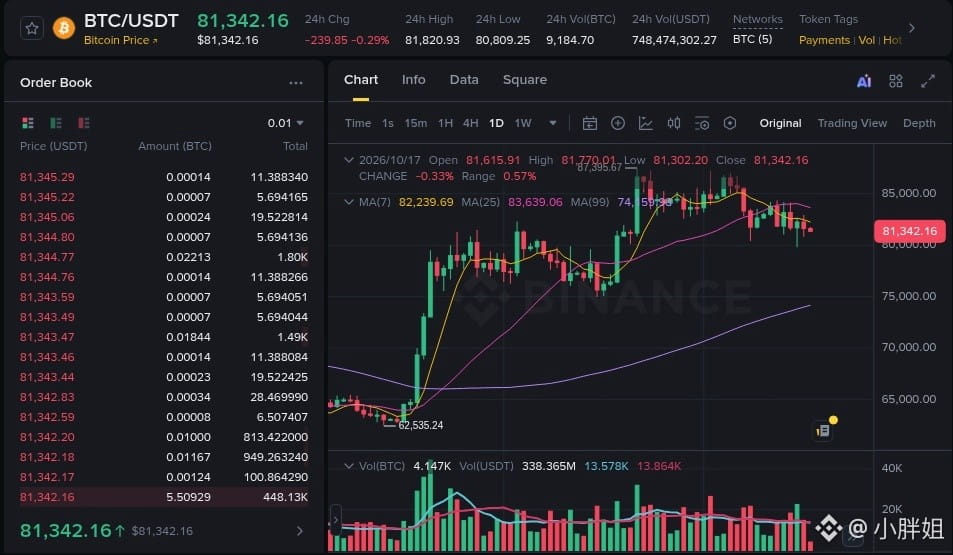
Laut einem Binance-Spot-Screenshot vom 18. Oktober um 00:16 Uhr Hongkonger Zeit lag BTC/$USDT bei etwa 81.342, rund 0,29 % niedriger als 24 Stunden zuvor. Im Tageschart lag der MA(7) bei etwa 82.240, der MA(25) bei etwa 83.639 und der MA(99) bei etwa 74.160.
Der Widerspruch im Chart ist klar: Der Kurs liegt unter den 7- und 25-Tage-Durchschnitten, aber weiterhin über dem 99-Tage-Durchschnitt. Meine Einschätzung: Die kurzfristige Erholung wirkt schwach. Aber allein aufgrund einer noch nicht abgeschlossenen Tageskerze kann man nicht verkünden, dass die gesamte mittelfristige Struktur beendet ist. Genauso wenig sollte man jeden Rücksetzer als „goldene Kaufgelegenheit“ bezeichnen, nur weil der langfristige Durchschnitt noch darunter liegt. Gleitende Durchschnitte sind Mittelwerte vergangener Kurse – kein Sicherheitsnetz, das verspricht, dich aufzufangen.
Als Nächstes sind vor allem zwei Dinge zu beobachten: Falls der Kurs wieder über die kurzfristigen Durchschnitte steigt, hält er sich dort auch nach Handelsschluss – oder streift er sie nur im Tagesverlauf und fällt wieder zurück? Und falls er weiter sinkt: Nimmt das Handelsvolumen gleichzeitig zu? Das im Screenshot ausgewiesene Tagesvolumen baut sich noch auf; Daten eines halben Tages lassen sich nicht direkt mit einem vollständigen Handelstag vergleichen.
Auch den makroökonomischen Hintergrund sollte man nicht rückwärts passend zurechtlegen: Eine Erholung am Wochenende reicht nicht als Beweis dafür, dass sich die Rahmenbedingungen für Dollar oder Zinsen bereits gedreht haben. Um eine Kurserholung mit einem makroökonomischen Umschwung in Verbindung zu bringen, bräuchte man zeitgleiche Daten zu Dollar, Realzinsen und Spot-Kapitalflüssen. Dieser Binance-Chart kann nur belegen, was hier passiert ist – nicht, wodurch alles andere verursacht wurde.
Bild: Binance-BTC/USDT-Spotmarkt, Tageschart (1D); MA-Parameter 7, 25 und 99, einschließlich des vom Originalanbieter angezeigten Handelsvolumens. Screenshot-Zeitpunkt: 18.10.2026, 00:16 Uhr (Hongkong, UTC+8); das Datum der Tageskerze wird auf der Seite gemäß der Börsenkonvention als 17.10.2026 angezeigt. Die Kerze war noch nicht geschlossen. Die genannten Zahlen beziehen sich auf den Zeitpunkt des Screenshots und sind keine Echtzeitkurse zum Veröffentlichungszeitpunkt.
281
·
--
Wenn Leute heute die Marktkapitalisierung des Stablecoin-Markts sehen, heißt es gleich: „Die Munition kommt rein.“ Aber verwechselt den Stausee nicht mit einem bereits geöffneten Bewässerungskanal. Das Stablecoin-Dashboard von DeFiLlama zeigt heute gegen 16:10 Uhr: Gesamtmarktkapitalisierung 1 Tag -0,12 %, 30 Tage +0,62 %, Anteil von USDT etwa 60,63 %. Das deutet eher auf ein stabiles, leicht steigendes Angebot hin – nicht auf einen plötzlichen massiven Kapitalzufluss. Entscheidend ist: Die Marktkapitalisierung von Stablecoins erfasst den gesamten Umlaufbestand; der TVL zählt Token, die in Protokollverträgen gebunden sind. $USDT auf einer Börse, in einer persönlichen Wallet oder auf einem Verwahrkonto ist noch nicht in einem Kreditpool oder einer DEX – und erst recht nicht automatisch schon zum Kauf von Risikoanlagen eingesetzt. Eine Veränderung der Marktkapitalisierung ist weder ein Nettozufluss On-Chain noch ein Kaufvolumen. Als Nächstes gilt es zu beobachten, wohin die Token fließen: in Protokolleinlagen, DEX-Liquiditätstiefe, die Auslastung von Kreditmärkten – oder ob sie weiter auf Konten liegen bleiben. Das Angebot ist potenzielle Liquidität; erst der Einsatz und die Transaktionen sind tatsächliches Verhalten. Lest „Wasser im Pool“ nicht einfach als „Geld ist bereits im Markt“. Die Abbildung ist eine KI-generierte Konzeptgrafik und kein Screenshot von On-Chain-Daten. $USDT #稳定币 #DeFi
Wenn Leute heute die Marktkapitalisierung des Stablecoin-Markts sehen, heißt es gleich: „Die Munition kommt rein.“ Aber verwechselt den Stausee nicht mit einem bereits geöffneten Bewässerungskanal. Das Stablecoin-Dashboard von DeFiLlama zeigt heute gegen 16:10 Uhr: Gesamtmarktkapitalisierung 1 Tag -0,12 %, 30 Tage +0,62 %, Anteil von USDT etwa 60,63 %. Das deutet eher auf ein stabiles, leicht steigendes Angebot hin – nicht auf einen plötzlichen massiven Kapitalzufluss. Entscheidend ist: Die Marktkapitalisierung von Stablecoins erfasst den gesamten Umlaufbestand; der TVL zählt Token, die in Protokollverträgen gebunden sind. $USDT auf einer Börse, in einer persönlichen Wallet oder auf einem Verwahrkonto ist noch nicht in einem Kreditpool oder einer DEX – und erst recht nicht automatisch schon zum Kauf von Risikoanlagen eingesetzt. Eine Veränderung der Marktkapitalisierung ist weder ein Nettozufluss On-Chain noch ein Kaufvolumen. Als Nächstes gilt es zu beobachten, wohin die Token fließen: in Protokolleinlagen, DEX-Liquiditätstiefe, die Auslastung von Kreditmärkten – oder ob sie weiter auf Konten liegen bleiben. Das Angebot ist potenzielle Liquidität; erst der Einsatz und die Transaktionen sind tatsächliches Verhalten. Lest „Wasser im Pool“ nicht einfach als „Geld ist bereits im Markt“. Die Abbildung ist eine KI-generierte Konzeptgrafik und kein Screenshot von On-Chain-Daten. $USDT #稳定币 #DeFi
65
·
--
Die Slots im Solana-Mainnet wurden am 9. Oktober auf 200 ms umgestellt. Dreht man das Metronom eine Stufe schneller, kommen die Blöcke tatsächlich dichter getaktet. Das direkt mit „doppelter TPS“ gleichzusetzen, wäre jedoch so, als würde man das Laufband schneller stellen und einfach annehmen, man sei dadurch schon schlanker geworden – so geht die Rechnung nicht auf. Was Entwickler besser sofort überprüfen sollten, ist der Blockhash: Er bleibt 150 Blöcke lang gültig. Bei einem Takt von 200 ms entspricht das ungefähr 30 Sekunden statt der bisherigen rund 60 Sekunden. Wenn Hardware-Wallets, Multisigs oder manuelle Prüfungen noch von den alten Zeitfenstern ausgehen, kann es passieren, dass eine Transaktion abläuft, bevor die Signatur eintrifft. Kürzere Slots verkleinern außerdem das Zeitfenster, in dem ein einzelner Leader die Blockreihenfolge am Stück kontrollieren kann. MEV und Sandwich-Angriffe verschwinden dadurch aber nicht automatisch. Wichtiger als die hübsche Zahl „200 ms“ sind künftig die Rate übersprungener Slots, die Abstimmungsverzögerung und das tatsächliche Bestätigungserlebnis in den Anwendungen. Kurz gesagt: Der Takt auf der Chain ist schneller geworden – aber das heißt nicht, dass sich alle Leistungskennzahlen automatisch verdoppeln. Auch Wallets und Entwickler sollten ihre Timer neu einstellen. Die Abbildung ist ein KI-generiertes Konzeptbild und kein Screenshot aktueller Kurse oder Netzwerkdaten. $SOL #Solana #On-Chain-Technologie
Die Slots im Solana-Mainnet wurden am 9. Oktober auf 200 ms umgestellt. Dreht man das Metronom eine Stufe schneller, kommen die Blöcke tatsächlich dichter getaktet. Das direkt mit „doppelter TPS“ gleichzusetzen, wäre jedoch so, als würde man das Laufband schneller stellen und einfach annehmen, man sei dadurch schon schlanker geworden – so geht die Rechnung nicht auf. Was Entwickler besser sofort überprüfen sollten, ist der Blockhash: Er bleibt 150 Blöcke lang gültig. Bei einem Takt von 200 ms entspricht das ungefähr 30 Sekunden statt der bisherigen rund 60 Sekunden. Wenn Hardware-Wallets, Multisigs oder manuelle Prüfungen noch von den alten Zeitfenstern ausgehen, kann es passieren, dass eine Transaktion abläuft, bevor die Signatur eintrifft. Kürzere Slots verkleinern außerdem das Zeitfenster, in dem ein einzelner Leader die Blockreihenfolge am Stück kontrollieren kann. MEV und Sandwich-Angriffe verschwinden dadurch aber nicht automatisch. Wichtiger als die hübsche Zahl „200 ms“ sind künftig die Rate übersprungener Slots, die Abstimmungsverzögerung und das tatsächliche Bestätigungserlebnis in den Anwendungen. Kurz gesagt: Der Takt auf der Chain ist schneller geworden – aber das heißt nicht, dass sich alle Leistungskennzahlen automatisch verdoppeln. Auch Wallets und Entwickler sollten ihre Timer neu einstellen. Die Abbildung ist ein KI-generiertes Konzeptbild und kein Screenshot aktueller Kurse oder Netzwerkdaten. $SOL #Solana #On-Chain-Technologie
97
·
--
Bei der Fed sollte man „Zinsen“ und „Liquidität“ nicht in einen Topf werfen. Am 16. September hob das FOMC die Zielspanne für den Federal Funds Rate um 25 Basispunkte auf 3,75 %–4,00 % an. Die neuesten wöchentlichen FRED-Daten (Stand: 14. Oktober) zeigen, dass die Bilanzsumme der Fed innerhalb einer Woche um rund 8,08 Milliarden US-Dollar gestiegen ist. Die Bilanzsumme ist jedoch kein direkter Ersatzindikator für die Bankreserven oder die Nettoliquidität, und ein Anstieg innerhalb einer einzelnen Woche bedeutet nicht automatisch QE. Bei $BTC lohnt es sich vor allem zu beobachten, ob die Veränderungen der Bilanzsumme anhalten und wie der Markt den weiteren Zinspfad neu bewertet.
Bei der Fed sollte man „Zinsen“ und „Liquidität“ nicht in einen Topf werfen. Am 16. September hob das FOMC die Zielspanne für den Federal Funds Rate um 25 Basispunkte auf 3,75 %–4,00 % an. Die neuesten wöchentlichen FRED-Daten (Stand: 14. Oktober) zeigen, dass die Bilanzsumme der Fed innerhalb einer Woche um rund 8,08 Milliarden US-Dollar gestiegen ist. Die Bilanzsumme ist jedoch kein direkter Ersatzindikator für die Bankreserven oder die Nettoliquidität, und ein Anstieg innerhalb einer einzelnen Woche bedeutet nicht automatisch QE. Bei $BTC lohnt es sich vor allem zu beobachten, ob die Veränderungen der Bilanzsumme anhalten und wie der Markt den weiteren Zinspfad neu bewertet.
216
·
--
Der Kurs fiel nur zwei Stunden lang unter 80.000 US-Dollar, dann griffen Käufer zu – aber verpasst dem „Der Bullenmarkt ist zurück“ noch keinen Soundtrack.
CoinDesk berichtete heute, dass BTC innerhalb von zwei Stunden von etwa 79.800 auf rund 82.500 US-Dollar zurückkletterte. Auch die asiatischen Aktienmärkte erholten sich gleichzeitig: Der MSCI-Asia-Pacific-Index legte um 1,3 % zu, der südkoreanische Kospi stieg um fast 3 %. Das sieht eher nach einer allgemeinen Rückkehr der Risikofreude aus als nach einer plötzlich entstandenen, eindeutigen positiven Nachricht für den Kryptomarkt.
Ich behalte die Marke von 84.000 US-Dollar im Auge – dort scheiterte der Kurs am Mittwoch nach den Inflationsdaten daran, sich zu halten. Wird sie zurückerobert, gewinnt die Erholung an Überzeugungskraft; gelingt das nicht, bleibt der kurze Rutsch unter 80.000 US-Dollar ein Warnsignal.
Dass Käufer zugreifen, ist noch keine Trendwende – dazwischen fehlt eine Bestätigung.
Quelle: CoinDesk, 2026-10-16 https://www.coindesk.com/markets/2026/10/16/bitcoin-buyers-snap-up-a-brief-drop-below-usd80-000-as-asian-stocks-rebound
$BTC
76
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FOMCWatch
8.9M Aufrufe
26,810 Kommentare
TradFi News | Warsh Muss Erklären, Warum Die Fed Diese Woche Stillhält, Während Eine Zinserhöhung Im Dezember Im Spiel Bleibt
Binance News
·5 Likes
·658 Aufrufe
EthereumDropsBelow$2300
3,656 Aufrufe
93 Kommentare
BitcoinSlipsBelow$80KAgain
10,858 Aufrufe
65 Kommentare