
Harvey Lill Yxh9
124 Beiträge
Harvey Lill Yxh9
Melden
Nutzer blockieren
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
Trade eröffnen

BNB Halter
Regelmäßiger Trader
2.6 Jahre
21 Following
126 Follower
538 Like gegeben
Beiträge
Portfolio
Übersetzung ansehen
Акція по 20 доларів не обов’язково дешевша за акцію по 200.
Уявімо дві компанії:
• Компанія А: ціна акції — $20, в обігу 5 млрд акцій. Капіталізація — $100 млрд.
• Компанія Б: ціна акції — $200, в обігу 100 млн акцій. Капіталізація — $20 млрд.
За ціною однієї акції А виглядає у десять разів дешевшою. За вартістю всього бізнесу вона у п’ять разів більша.
Тому, аналізуючи bStock, я дивлюся не лише на ціну токена. Мінімум потрібні кількість акцій в обігу, капіталізація, прибуток і борг компанії.
Дробовий доступ робить вхід зручнішим, але не перетворює низьку номінальну ціну на вигідну оцінку.
Акція по 20 доларів не обов’язково дешевша за акцію по 200.
Уявімо дві компанії:
• Компанія А: ціна акції — $20, в обігу 5 млрд акцій. Капіталізація — $100 млрд.
• Компанія Б: ціна акції — $200, в обігу 100 млн акцій. Капіталізація — $20 млрд.
За ціною однієї акції А виглядає у десять разів дешевшою. За вартістю всього бізнесу вона у п’ять разів більша.
Тому, аналізуючи bStock, я дивлюся не лише на ціну токена. Мінімум потрібні кількість акцій в обігу, капіталізація, прибуток і борг компанії.
Дробовий доступ робить вхід зручнішим, але не перетворює низьку номінальну ціну на вигідну оцінку.
Уявімо дві компанії:
• Компанія А: ціна акції — $20, в обігу 5 млрд акцій. Капіталізація — $100 млрд.
• Компанія Б: ціна акції — $200, в обігу 100 млн акцій. Капіталізація — $20 млрд.
За ціною однієї акції А виглядає у десять разів дешевшою. За вартістю всього бізнесу вона у п’ять разів більша.
Тому, аналізуючи bStock, я дивлюся не лише на ціну токена. Мінімум потрібні кількість акцій в обігу, капіталізація, прибуток і борг компанії.
Дробовий доступ робить вхід зручнішим, але не перетворює низьку номінальну ціну на вигідну оцінку.
97
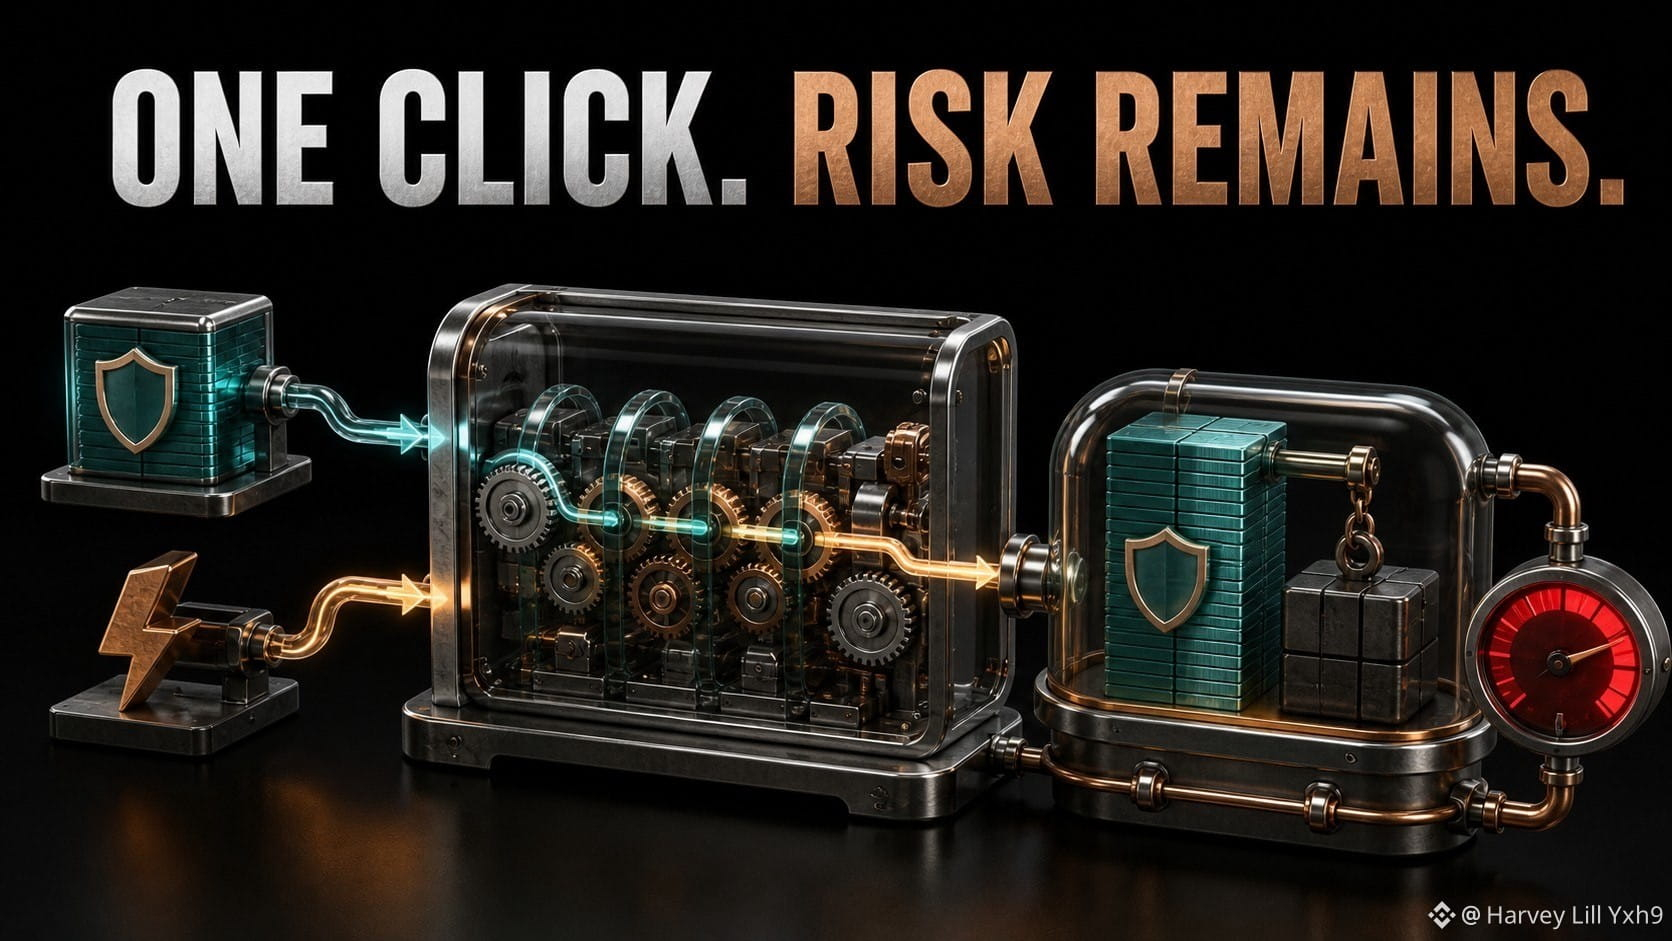
Eine Transaktion kann operative Komplexität reduzieren, ohne das finanzielle Risiko zu beseitigen.
In TermMax kann ein Leverager eine anfängliche Einzahlung mit einem Flash-Loan kombinieren, zusätzlichen Sicherheitenwert erwerben, ihn in einem Gearing Token verankern und die daraus entstehenden FT/XT-Mechaniken nutzen, um den Flash-Loan zurückzuzahlen — alles innerhalb einer einzigen Transaktion.
Das ist wesentlich anders als das manuelle Durchlaufen:
eine Sicherheiten-Einlage → leihen → tauschen → erneut einlegen → wieder leihen.
Weniger Transaktionen können die Ausführungsreibung verringern und die Wahrscheinlichkeit reduzieren, eine unvollständige Mehrschritt-Position zu hinterlassen. Aber das finale GT erfasst weiterhin gehebelt eingesetzte Sicherheiten und Schulden. Wenn der Wert der Sicherheiten stark genug fällt, bleibt das Liquidationsrisiko bestehen.
Daher würde ich One-Click-Leverage mit zwei getrennten Checklisten bewerten:
Ausführung: Route, Slippage, Gas und Mindestempfang.
Position: Leverage, LTV-Puffer, LLTV, Orakelrisiko und Laufzeit.
Der Flash-Loan ist ein Konstruktionswerkzeug, keine dauerhafte ungesicherte Schuld. Er verschwindet innerhalb der Transaktion; die gehebelt eingegangene Exponierung nicht.
Geprüfte Quellen: TermMax Docs — Leverager; Token.
@termmax #TermMax
Eine Transaktion kann operative Komplexität reduzieren, ohne das finanzielle Risiko zu beseitigen.
In TermMax kann ein Leverager eine anfängliche Einzahlung mit einem Flash-Loan kombinieren, zusätzlichen Sicherheitenwert erwerben, ihn in einem Gearing Token verankern und die daraus entstehenden FT/XT-Mechaniken nutzen, um den Flash-Loan zurückzuzahlen — alles innerhalb einer einzigen Transaktion.
Das ist wesentlich anders als das manuelle Durchlaufen:
eine Sicherheiten-Einlage → leihen → tauschen → erneut einlegen → wieder leihen.
Weniger Transaktionen können die Ausführungsreibung verringern und die Wahrscheinlichkeit reduzieren, eine unvollständige Mehrschritt-Position zu hinterlassen. Aber das finale GT erfasst weiterhin gehebelt eingesetzte Sicherheiten und Schulden. Wenn der Wert der Sicherheiten stark genug fällt, bleibt das Liquidationsrisiko bestehen.
Daher würde ich One-Click-Leverage mit zwei getrennten Checklisten bewerten:
Ausführung: Route, Slippage, Gas und Mindestempfang.
Position: Leverage, LTV-Puffer, LLTV, Orakelrisiko und Laufzeit.
Der Flash-Loan ist ein Konstruktionswerkzeug, keine dauerhafte ungesicherte Schuld. Er verschwindet innerhalb der Transaktion; die gehebelt eingegangene Exponierung nicht.
Geprüfte Quellen: TermMax Docs — Leverager; Token.
@TermMax #TermMax
In TermMax kann ein Leverager eine anfängliche Einzahlung mit einem Flash-Loan kombinieren, zusätzlichen Sicherheitenwert erwerben, ihn in einem Gearing Token verankern und die daraus entstehenden FT/XT-Mechaniken nutzen, um den Flash-Loan zurückzuzahlen — alles innerhalb einer einzigen Transaktion.
Das ist wesentlich anders als das manuelle Durchlaufen:
eine Sicherheiten-Einlage → leihen → tauschen → erneut einlegen → wieder leihen.
Weniger Transaktionen können die Ausführungsreibung verringern und die Wahrscheinlichkeit reduzieren, eine unvollständige Mehrschritt-Position zu hinterlassen. Aber das finale GT erfasst weiterhin gehebelt eingesetzte Sicherheiten und Schulden. Wenn der Wert der Sicherheiten stark genug fällt, bleibt das Liquidationsrisiko bestehen.
Daher würde ich One-Click-Leverage mit zwei getrennten Checklisten bewerten:
Ausführung: Route, Slippage, Gas und Mindestempfang.
Position: Leverage, LTV-Puffer, LLTV, Orakelrisiko und Laufzeit.
Der Flash-Loan ist ein Konstruktionswerkzeug, keine dauerhafte ungesicherte Schuld. Er verschwindet innerhalb der Transaktion; die gehebelt eingegangene Exponierung nicht.
Geprüfte Quellen: TermMax Docs — Leverager; Token.
@TermMax #TermMax
1
100
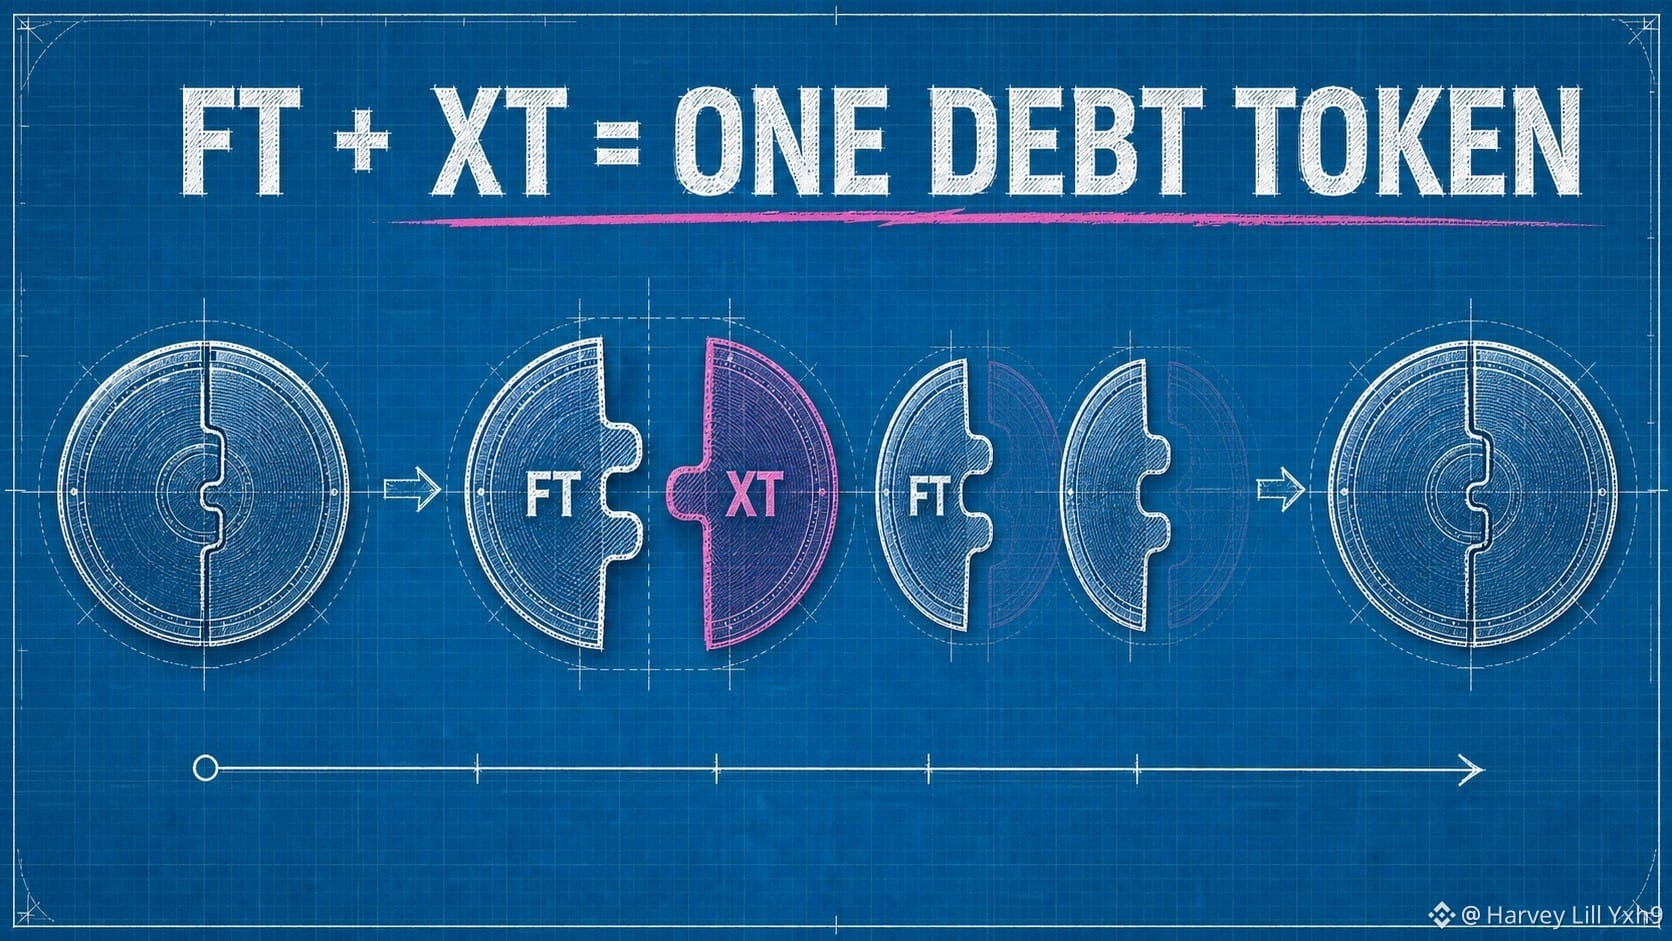
Die nützlichste TermMax-Gleichung ist nicht eine APY. Es ist eine Bilanzidentität:
PV(FT) + PV(XT) = 1 Schuldtoken.
FT ist die feste Forderung, die sich bis zur Fälligkeit in Richtung 1 Schuldtoken bewegt. XT stellt die dazugehörige Zinskomponente dar. Mit näher rückender Fälligkeit konvergiert die FT-Forderung gegen ihren Rückzahlungswert, während XT gegen null geht.
Hypothetischer Snapshot:
• Barwert von FT: 0,94;
• Barwert von XT: 0,06;
• kombinierter Wert: 1,00 Schuldtoken.
Diese Zerlegung erklärt mehrere Produktscreens auf einmal. Der Kreditgeber akkumuliert FT mit Abschlag. Der Kreditnehmer gibt die zukünftige Verpflichtung aus. Das AMM bepreist die Aufteilung zwischen der Fälligkeitsforderung und der Restkomponente.
Außerdem erklärt es, warum der FT-Preis und die APY sich in entgegengesetzte Richtungen bewegen: Wenn dieselbe 1-Einheiten-Fälligkeitsforderung heute teurer wird, wird die verbleibende Rendite kleiner.
Mein mentales Modell ist einfach: TermMax erzeugt keine Rendite aus dem Nichts. Es tokenisiert, wer die zukünftige Schuldzahlung erhält und wie ihr Barwert heute bepreist ist.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Die nützlichste TermMax-Gleichung ist nicht eine APY. Es ist eine Bilanzidentität:
PV(FT) + PV(XT) = 1 Schuldtoken.
FT ist die feste Forderung, die sich bis zur Fälligkeit in Richtung 1 Schuldtoken bewegt. XT stellt die dazugehörige Zinskomponente dar. Mit näher rückender Fälligkeit konvergiert die FT-Forderung gegen ihren Rückzahlungswert, während XT gegen null geht.
Hypothetischer Snapshot:
• Barwert von FT: 0,94;
• Barwert von XT: 0,06;
• kombinierter Wert: 1,00 Schuldtoken.
Diese Zerlegung erklärt mehrere Produktscreens auf einmal. Der Kreditgeber akkumuliert FT mit Abschlag. Der Kreditnehmer gibt die zukünftige Verpflichtung aus. Das AMM bepreist die Aufteilung zwischen der Fälligkeitsforderung und der Restkomponente.
Außerdem erklärt es, warum der FT-Preis und die APY sich in entgegengesetzte Richtungen bewegen: Wenn dieselbe 1-Einheiten-Fälligkeitsforderung heute teurer wird, wird die verbleibende Rendite kleiner.
Mein mentales Modell ist einfach: TermMax erzeugt keine Rendite aus dem Nichts. Es tokenisiert, wer die zukünftige Schuldzahlung erhält und wie ihr Barwert heute bepreist ist.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
PV(FT) + PV(XT) = 1 Schuldtoken.
FT ist die feste Forderung, die sich bis zur Fälligkeit in Richtung 1 Schuldtoken bewegt. XT stellt die dazugehörige Zinskomponente dar. Mit näher rückender Fälligkeit konvergiert die FT-Forderung gegen ihren Rückzahlungswert, während XT gegen null geht.
Hypothetischer Snapshot:
• Barwert von FT: 0,94;
• Barwert von XT: 0,06;
• kombinierter Wert: 1,00 Schuldtoken.
Diese Zerlegung erklärt mehrere Produktscreens auf einmal. Der Kreditgeber akkumuliert FT mit Abschlag. Der Kreditnehmer gibt die zukünftige Verpflichtung aus. Das AMM bepreist die Aufteilung zwischen der Fälligkeitsforderung und der Restkomponente.
Außerdem erklärt es, warum der FT-Preis und die APY sich in entgegengesetzte Richtungen bewegen: Wenn dieselbe 1-Einheiten-Fälligkeitsforderung heute teurer wird, wird die verbleibende Rendite kleiner.
Mein mentales Modell ist einfach: TermMax erzeugt keine Rendite aus dem Nichts. Es tokenisiert, wer die zukünftige Schuldzahlung erhält und wie ihr Barwert heute bepreist ist.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
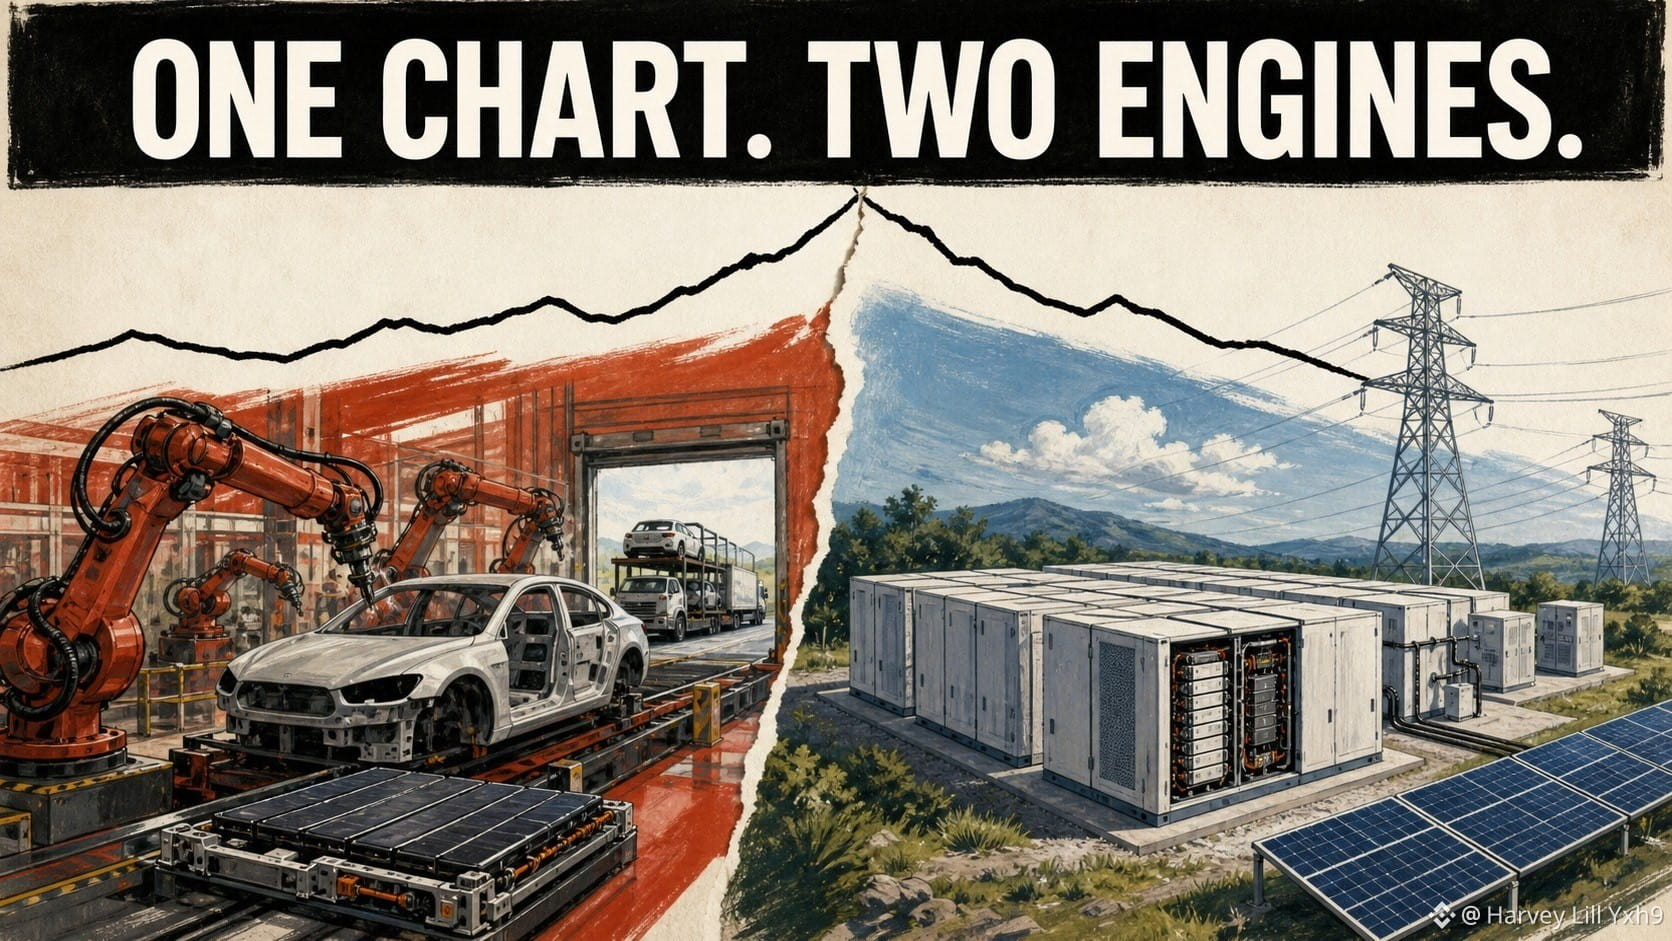
Eine Schlagzeile zur Fahrzeugauslieferung beschreibt nicht das gesamte Geschäft hinter $TSLAB.
Tesla meldet zwei wichtige operative Segmente: Automotive sowie Energy Generation and Storage (Energieerzeugung und -speicherung).
Das schafft eine grundlegende, aber nützliche Gewohnheit für den Rückblick.
Geht es um Automotive, dann fragen Sie nach Auslieferungen, Preisen, Herstellungskosten, Produktmix und regulatorischen Gutschriften.
Geht es um Energy Generation and Storage, dann fragen Sie nach Projektausrollungen (Deployments), Kapazität, Produktnachfrage und der Wirtschaftlichkeit von Energiegütern.
Die beiden Segmente können sich mit unterschiedlichen Geschwindigkeiten bewegen. Ein starkes Ergebnis bei der Energiespeicherung beantwortet nicht automatisch eine Frage zu den Fahrzeugmargen, und eine Fahrzeug-Schlagzeile löscht das Energiebusiness nicht aus.
Meine Regel für jedes berühmte Einzelunternehmen bStock: Teilen Sie das Unternehmen in operative „Motoren“ auf, bevor Sie den Kurschart öffnen.
Der Chart ist eine einzige Linie. Das Geschäft kann darunter zwei oder mehr Systeme haben.
@BinanceCIS #bStocksCIS
Eine Schlagzeile zur Fahrzeugauslieferung beschreibt nicht das gesamte Geschäft hinter $TSLAB.
Tesla meldet zwei wichtige operative Segmente: Automotive sowie Energy Generation and Storage (Energieerzeugung und -speicherung).
Das schafft eine grundlegende, aber nützliche Gewohnheit für den Rückblick.
Geht es um Automotive, dann fragen Sie nach Auslieferungen, Preisen, Herstellungskosten, Produktmix und regulatorischen Gutschriften.
Geht es um Energy Generation and Storage, dann fragen Sie nach Projektausrollungen (Deployments), Kapazität, Produktnachfrage und der Wirtschaftlichkeit von Energiegütern.
Die beiden Segmente können sich mit unterschiedlichen Geschwindigkeiten bewegen. Ein starkes Ergebnis bei der Energiespeicherung beantwortet nicht automatisch eine Frage zu den Fahrzeugmargen, und eine Fahrzeug-Schlagzeile löscht das Energiebusiness nicht aus.
Meine Regel für jedes berühmte Einzelunternehmen bStock: Teilen Sie das Unternehmen in operative „Motoren“ auf, bevor Sie den Kurschart öffnen.
Der Chart ist eine einzige Linie. Das Geschäft kann darunter zwei oder mehr Systeme haben.
@BinanceCIS #bStocksCIS
Tesla meldet zwei wichtige operative Segmente: Automotive sowie Energy Generation and Storage (Energieerzeugung und -speicherung).
Das schafft eine grundlegende, aber nützliche Gewohnheit für den Rückblick.
Geht es um Automotive, dann fragen Sie nach Auslieferungen, Preisen, Herstellungskosten, Produktmix und regulatorischen Gutschriften.
Geht es um Energy Generation and Storage, dann fragen Sie nach Projektausrollungen (Deployments), Kapazität, Produktnachfrage und der Wirtschaftlichkeit von Energiegütern.
Die beiden Segmente können sich mit unterschiedlichen Geschwindigkeiten bewegen. Ein starkes Ergebnis bei der Energiespeicherung beantwortet nicht automatisch eine Frage zu den Fahrzeugmargen, und eine Fahrzeug-Schlagzeile löscht das Energiebusiness nicht aus.
Meine Regel für jedes berühmte Einzelunternehmen bStock: Teilen Sie das Unternehmen in operative „Motoren“ auf, bevor Sie den Kurschart öffnen.
Der Chart ist eine einzige Linie. Das Geschäft kann darunter zwei oder mehr Systeme haben.
@BinanceCIS #bStocksCIS
5
5
97
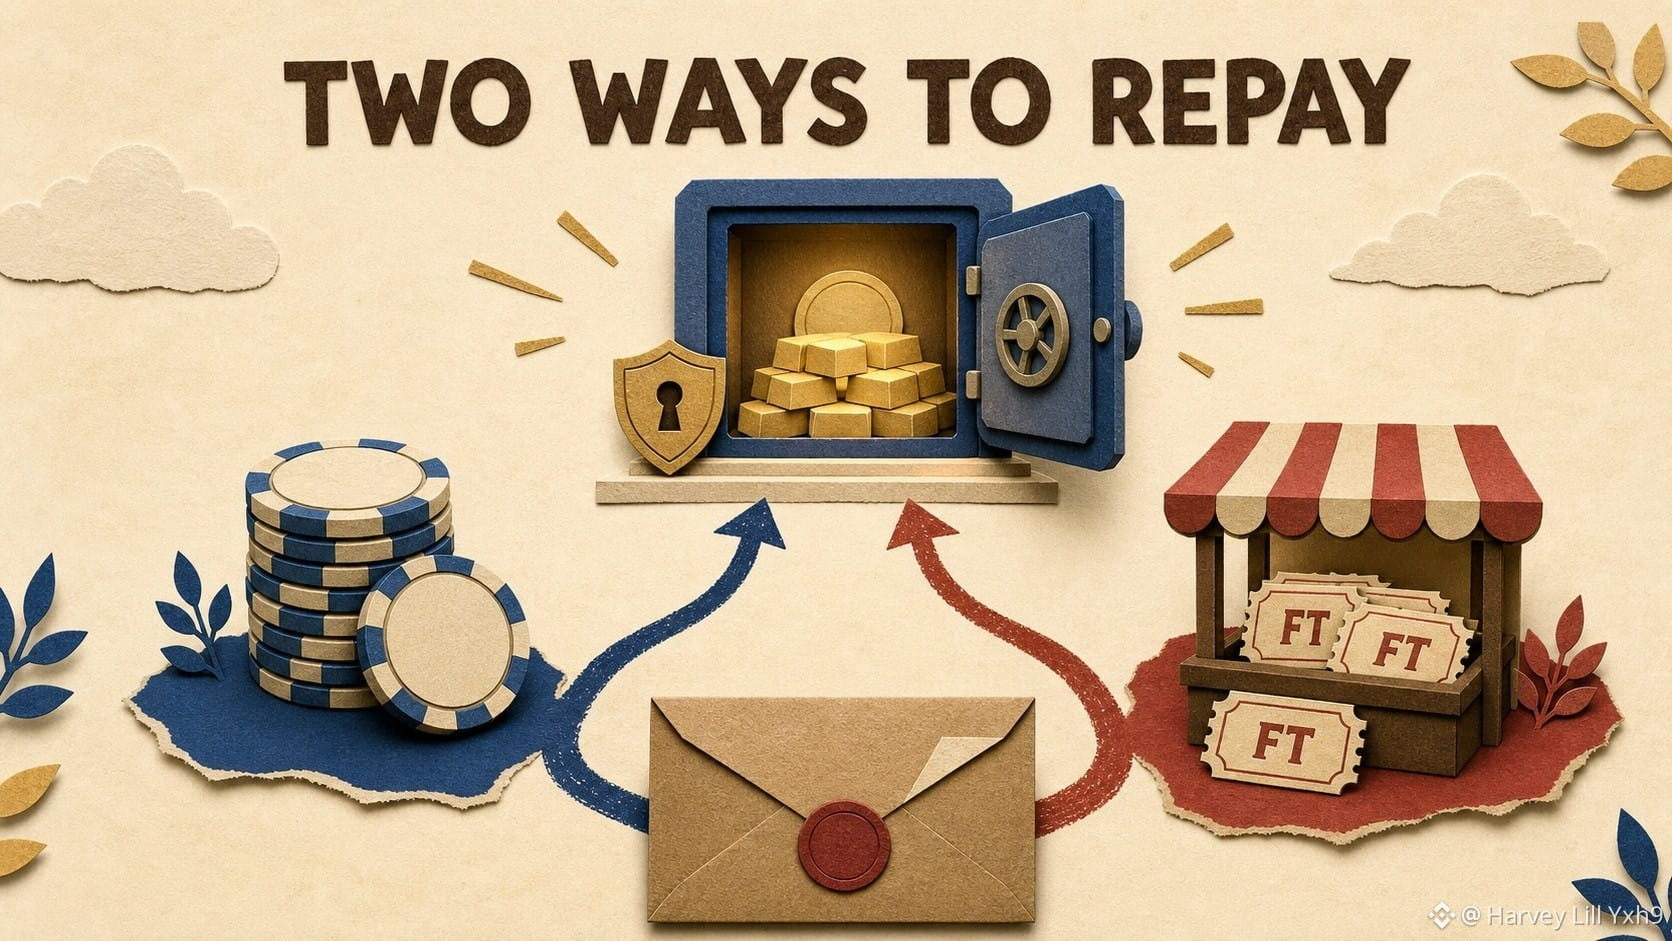
„„Fester Zinssatz“ klingt so, als habe der Kreditnehmer nur eine einzige Rückzahlungsroute. TermMax dokumentiert zwei.
Ein Kreditnehmer kann die im Gearing Token erfasste Schuld entweder mit dem Schuldtoken selbst zurückzahlen oder die entsprechenden Fixed-Rate Tokens erwerben und diese FTs zurückgeben, um die Verbindlichkeit zu begleichen.
Diese zweite Route ist entscheidend, weil FT vor Fälligkeit einen Marktpreis hat.
Angenommen, eine Position schuldet zum Fälligkeitszeitpunkt 1.000 Einheiten. Das Bezahlen von 1.000 Schuld-Tokens ist der direkte Weg. Wenn 1.000 passende FTs für 970 Schuld-Tokens gekauft werden können, kann die Rückzahlung mit FT die gesamten Abwicklungskosten auf 970 senken, bevor Gebühren und Preiswirkung berücksichtigt werden.
Das ist kein Gratisgeld. Die erforderliche FT-Liquidität kann gering sein, der Kurs kann sich mit dem Handelsvolumen bewegen, und das richtige Token sowie die richtige Fälligkeit müssen zur Schuld passen.
Ich sehe den festen Zinssatz als Obergrenze für die vertraglichen Schuldkosten, während der Sekundärmarkt für FT unter günstigen Bedingungen eine günstigere Exit-Route ermöglichen kann.
Bevor ich zurückzahle, würde ich beide Wege für die volle Größe quotieren, anstatt automatisch die naheliegende Schaltfläche zu drücken.
Quellen geprüft: TermMax Docs — Borrower; Protocol FAQ.
@termmax #TermMax
„„Fester Zinssatz“ klingt so, als habe der Kreditnehmer nur eine einzige Rückzahlungsroute. TermMax dokumentiert zwei.
Ein Kreditnehmer kann die im Gearing Token erfasste Schuld entweder mit dem Schuldtoken selbst zurückzahlen oder die entsprechenden Fixed-Rate Tokens erwerben und diese FTs zurückgeben, um die Verbindlichkeit zu begleichen.
Diese zweite Route ist entscheidend, weil FT vor Fälligkeit einen Marktpreis hat.
Angenommen, eine Position schuldet zum Fälligkeitszeitpunkt 1.000 Einheiten. Das Bezahlen von 1.000 Schuld-Tokens ist der direkte Weg. Wenn 1.000 passende FTs für 970 Schuld-Tokens gekauft werden können, kann die Rückzahlung mit FT die gesamten Abwicklungskosten auf 970 senken, bevor Gebühren und Preiswirkung berücksichtigt werden.
Das ist kein Gratisgeld. Die erforderliche FT-Liquidität kann gering sein, der Kurs kann sich mit dem Handelsvolumen bewegen, und das richtige Token sowie die richtige Fälligkeit müssen zur Schuld passen.
Ich sehe den festen Zinssatz als Obergrenze für die vertraglichen Schuldkosten, während der Sekundärmarkt für FT unter günstigen Bedingungen eine günstigere Exit-Route ermöglichen kann.
Bevor ich zurückzahle, würde ich beide Wege für die volle Größe quotieren, anstatt automatisch die naheliegende Schaltfläche zu drücken.
Quellen geprüft: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
Ein Kreditnehmer kann die im Gearing Token erfasste Schuld entweder mit dem Schuldtoken selbst zurückzahlen oder die entsprechenden Fixed-Rate Tokens erwerben und diese FTs zurückgeben, um die Verbindlichkeit zu begleichen.
Diese zweite Route ist entscheidend, weil FT vor Fälligkeit einen Marktpreis hat.
Angenommen, eine Position schuldet zum Fälligkeitszeitpunkt 1.000 Einheiten. Das Bezahlen von 1.000 Schuld-Tokens ist der direkte Weg. Wenn 1.000 passende FTs für 970 Schuld-Tokens gekauft werden können, kann die Rückzahlung mit FT die gesamten Abwicklungskosten auf 970 senken, bevor Gebühren und Preiswirkung berücksichtigt werden.
Das ist kein Gratisgeld. Die erforderliche FT-Liquidität kann gering sein, der Kurs kann sich mit dem Handelsvolumen bewegen, und das richtige Token sowie die richtige Fälligkeit müssen zur Schuld passen.
Ich sehe den festen Zinssatz als Obergrenze für die vertraglichen Schuldkosten, während der Sekundärmarkt für FT unter günstigen Bedingungen eine günstigere Exit-Route ermöglichen kann.
Bevor ich zurückzahle, würde ich beide Wege für die volle Größe quotieren, anstatt automatisch die naheliegende Schaltfläche zu drücken.
Quellen geprüft: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
1
3
95
Enterprise AI ist kein vollständiger Vergleich zwischen $IBMB und $MSFTB.
IBM berichtet über Software, Consulting, Infrastruktur und Finanzierung. Diese Struktur kombiniert Technologieprodukte mit Implementierungskompetenz und langlebigen Enterprise-Systemen.
Microsoft berichtet über Produktivität und Geschäftsprozesse, Intelligent Cloud und More Personal Computing. Sein Modell verbindet Software-Abonnements, Cloud-Infrastruktur und ein breites Computing-Ökosystem.
Die bessere Frage lautet: Wo sitzt die Kundenbeziehung.
IBM kann über Software, Consulting oder eine Infrastruktur-Transformation eintreten.
Microsoft kann über tägliche Produktivitätstools, Cloud-Nutzung und Plattform-Übernahme eintreten.
Beide können im selben Budget für Enterprise-Technologie erscheinen. Der Umsatzmix, die Vertriebsstrategie und das Bereitstellungsmodell können dennoch unterschiedlich sein.
Meine Vergleichsregel: Produkt-, Service- und Infrastrukturumsatz getrennt abbilden, bevor für beide eine gemeinsame Bewertungskennzeichnung verwendet wird.
Das Thema ist gemeinsam. Der Vertragsweg ist es nicht.
Quellen geprüft: IBM- und Microsoft-Jahresberichte für das Geschäftsjahr 2025.
@BinanceCIS #bStocksCIS
Enterprise AI ist kein vollständiger Vergleich zwischen $IBMB und $MSFTB.
IBM berichtet über Software, Consulting, Infrastruktur und Finanzierung. Diese Struktur kombiniert Technologieprodukte mit Implementierungskompetenz und langlebigen Enterprise-Systemen.
Microsoft berichtet über Produktivität und Geschäftsprozesse, Intelligent Cloud und More Personal Computing. Sein Modell verbindet Software-Abonnements, Cloud-Infrastruktur und ein breites Computing-Ökosystem.
Die bessere Frage lautet: Wo sitzt die Kundenbeziehung.
IBM kann über Software, Consulting oder eine Infrastruktur-Transformation eintreten.
Microsoft kann über tägliche Produktivitätstools, Cloud-Nutzung und Plattform-Übernahme eintreten.
Beide können im selben Budget für Enterprise-Technologie erscheinen. Der Umsatzmix, die Vertriebsstrategie und das Bereitstellungsmodell können dennoch unterschiedlich sein.
Meine Vergleichsregel: Produkt-, Service- und Infrastrukturumsatz getrennt abbilden, bevor für beide eine gemeinsame Bewertungskennzeichnung verwendet wird.
Das Thema ist gemeinsam. Der Vertragsweg ist es nicht.
Quellen geprüft: IBM- und Microsoft-Jahresberichte für das Geschäftsjahr 2025.
@BinanceCIS #bStocksCIS
IBM berichtet über Software, Consulting, Infrastruktur und Finanzierung. Diese Struktur kombiniert Technologieprodukte mit Implementierungskompetenz und langlebigen Enterprise-Systemen.
Microsoft berichtet über Produktivität und Geschäftsprozesse, Intelligent Cloud und More Personal Computing. Sein Modell verbindet Software-Abonnements, Cloud-Infrastruktur und ein breites Computing-Ökosystem.
Die bessere Frage lautet: Wo sitzt die Kundenbeziehung.
IBM kann über Software, Consulting oder eine Infrastruktur-Transformation eintreten.
Microsoft kann über tägliche Produktivitätstools, Cloud-Nutzung und Plattform-Übernahme eintreten.
Beide können im selben Budget für Enterprise-Technologie erscheinen. Der Umsatzmix, die Vertriebsstrategie und das Bereitstellungsmodell können dennoch unterschiedlich sein.
Meine Vergleichsregel: Produkt-, Service- und Infrastrukturumsatz getrennt abbilden, bevor für beide eine gemeinsame Bewertungskennzeichnung verwendet wird.
Das Thema ist gemeinsam. Der Vertragsweg ist es nicht.
Quellen geprüft: IBM- und Microsoft-Jahresberichte für das Geschäftsjahr 2025.
@BinanceCIS #bStocksCIS
2
72
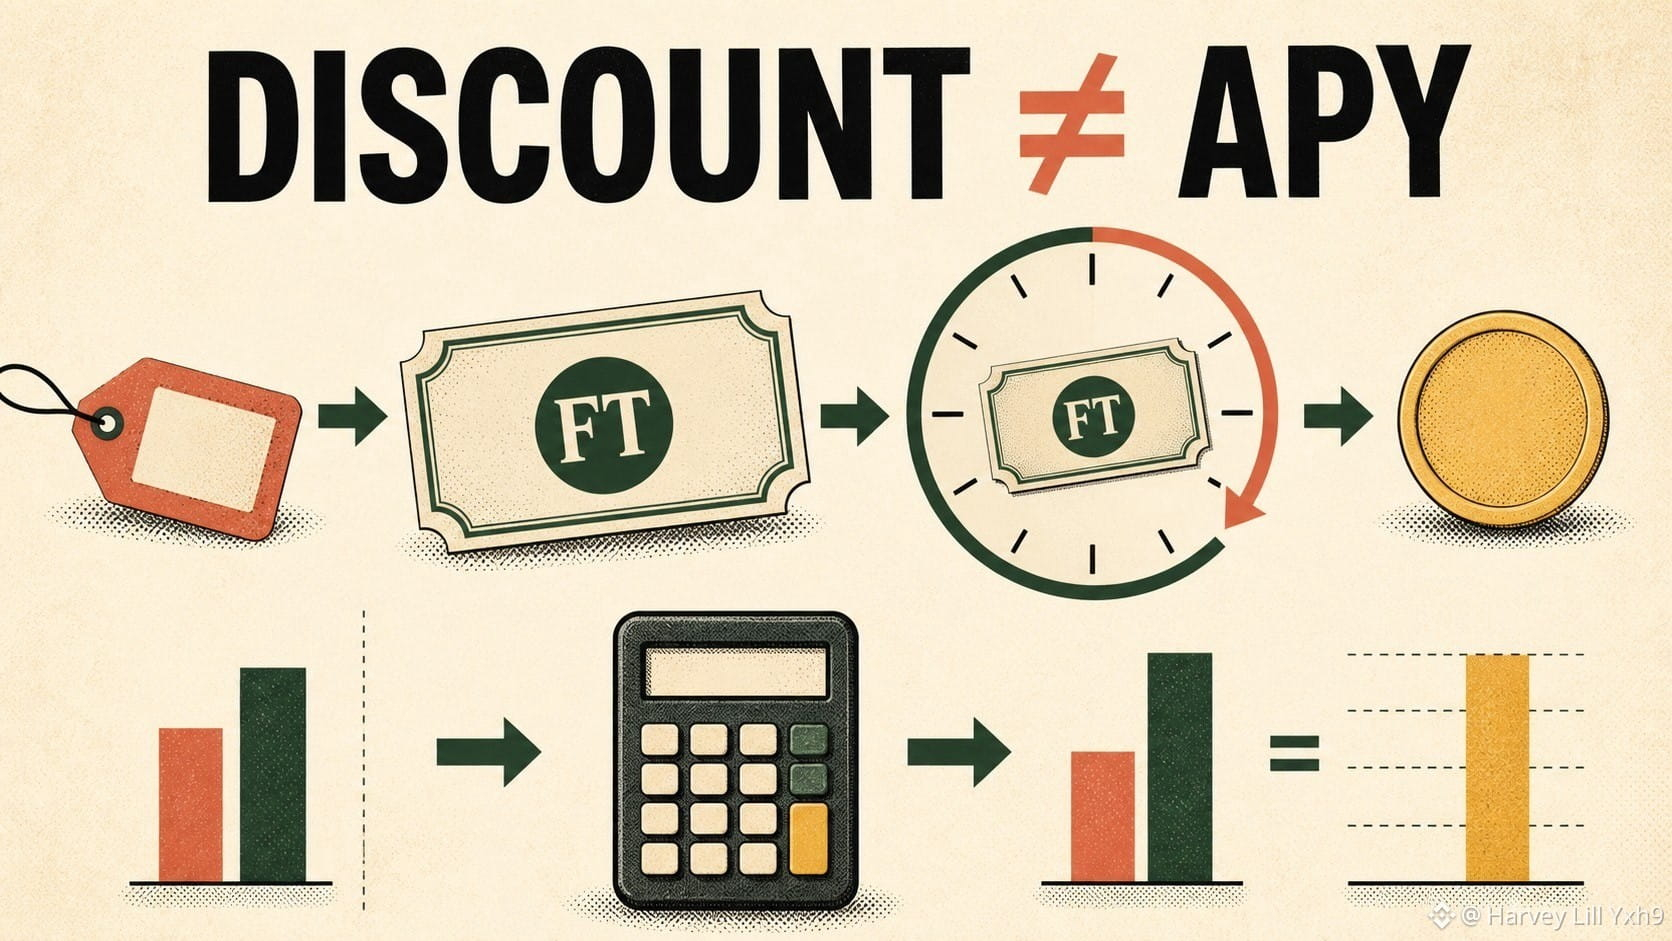
Ein Fixed-Rate Token kann auf denselben Nennwert steigen und dennoch sehr unterschiedliche APYs erzeugen.
Betrachten wir ein rein hypothetisches TermMax FT, das in 60 Tagen für 1 Debt Token zurückgezahlt wird. Wenn es heute 0,96 kostet, ist die Haltedauer-Rendite nicht „4% APY“. Sie ist:
(1 / 0,96 − 1) = 4,17% über 60 Tage.
Mit der einfachen Annualisierungsmethode in der TermMax-Dokumentation:
4,17% × 365 / 60 ≈ 25,35% annualisiert.
Der gleiche Kaufpreis von 0,96 mit nur 30 Tagen Restlaufzeit würde einen viel höheren annualisierten Wert anzeigen, obwohl die Fälligkeitstilgung weiterhin 1 beträgt.
Darum würde ich niemals zwei FT-Optionen allein anhand von APY vergleichen. Ich würde vier Eingaben erfassen: Kaufpreis, Rückzahlungswert, verbleibende Tage und gesamte Ausführungskosten. Slippage oder ein früherer Verkauf kann das tatsächlich erzielte Ergebnis von der Berechnung „bis zur Fälligkeit halten“ abweichen lassen.
Meine praktische Regel: Zuerst den Cash-Gewinn für die tatsächliche Laufzeit berechnen; erst dann annualisieren.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Ein Fixed-Rate Token kann auf denselben Nennwert steigen und dennoch sehr unterschiedliche APYs erzeugen.
Betrachten wir ein rein hypothetisches TermMax FT, das in 60 Tagen für 1 Debt Token zurückgezahlt wird. Wenn es heute 0,96 kostet, ist die Haltedauer-Rendite nicht „4% APY“. Sie ist:
(1 / 0,96 − 1) = 4,17% über 60 Tage.
Mit der einfachen Annualisierungsmethode in der TermMax-Dokumentation:
4,17% × 365 / 60 ≈ 25,35% annualisiert.
Der gleiche Kaufpreis von 0,96 mit nur 30 Tagen Restlaufzeit würde einen viel höheren annualisierten Wert anzeigen, obwohl die Fälligkeitstilgung weiterhin 1 beträgt.
Darum würde ich niemals zwei FT-Optionen allein anhand von APY vergleichen. Ich würde vier Eingaben erfassen: Kaufpreis, Rückzahlungswert, verbleibende Tage und gesamte Ausführungskosten. Slippage oder ein früherer Verkauf kann das tatsächlich erzielte Ergebnis von der Berechnung „bis zur Fälligkeit halten“ abweichen lassen.
Meine praktische Regel: Zuerst den Cash-Gewinn für die tatsächliche Laufzeit berechnen; erst dann annualisieren.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
Betrachten wir ein rein hypothetisches TermMax FT, das in 60 Tagen für 1 Debt Token zurückgezahlt wird. Wenn es heute 0,96 kostet, ist die Haltedauer-Rendite nicht „4% APY“. Sie ist:
(1 / 0,96 − 1) = 4,17% über 60 Tage.
Mit der einfachen Annualisierungsmethode in der TermMax-Dokumentation:
4,17% × 365 / 60 ≈ 25,35% annualisiert.
Der gleiche Kaufpreis von 0,96 mit nur 30 Tagen Restlaufzeit würde einen viel höheren annualisierten Wert anzeigen, obwohl die Fälligkeitstilgung weiterhin 1 beträgt.
Darum würde ich niemals zwei FT-Optionen allein anhand von APY vergleichen. Ich würde vier Eingaben erfassen: Kaufpreis, Rückzahlungswert, verbleibende Tage und gesamte Ausführungskosten. Slippage oder ein früherer Verkauf kann das tatsächlich erzielte Ergebnis von der Berechnung „bis zur Fälligkeit halten“ abweichen lassen.
Meine praktische Regel: Zuerst den Cash-Gewinn für die tatsächliche Laufzeit berechnen; erst dann annualisieren.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
2
83
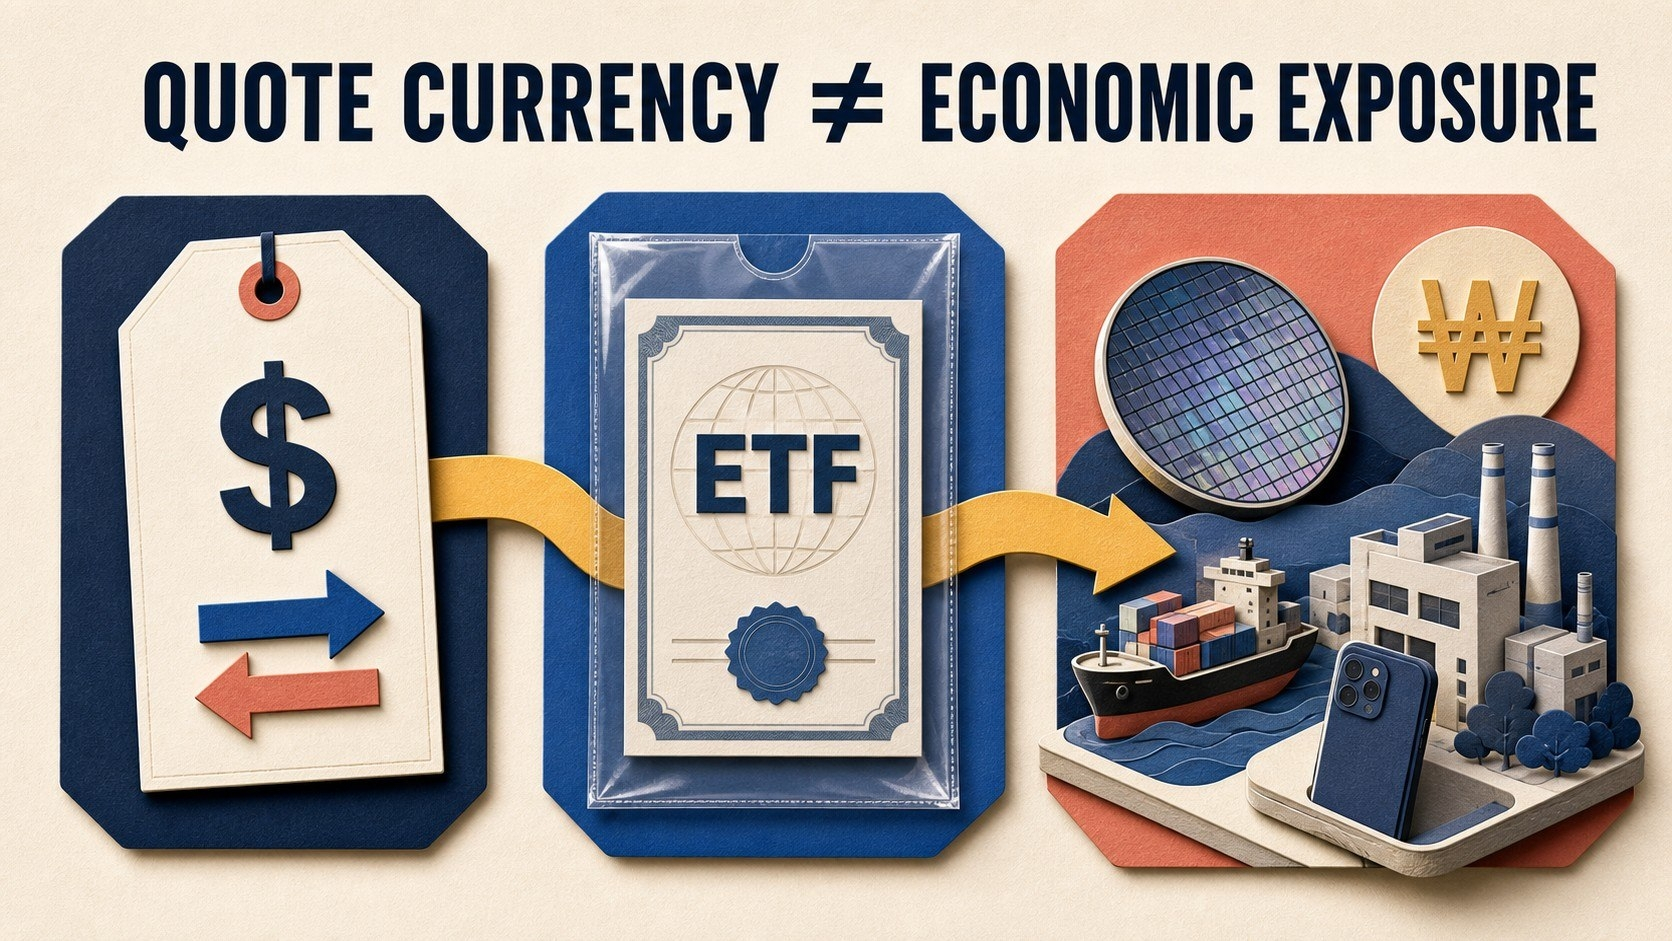
Der Kauf von $EWYB mit USDT macht aus der südkoreanischen Aktienexponierung keine reine Dollar-Position.
Die Kurswährung sagt mir, wie der Trade bepreist ist. Sie sagt mir nicht, welche Währungen die zugrunde liegenden wirtschaftlichen Rahmenbedingungen prägen.
EWY hält südkoreanische Aktien, und iShares führt ausdrücklich das Fremdwährungsrisiko unter den Risiken internationaler Anlagen. Der USD-Wert vor Ort bewerteter Bestände kann sowohl von den Kursen der Aktien als auch von Wechselkursen beeinflusst werden. Portfoliogesellschaften können zudem Einnahmen in mehreren Währungen erzielen, was eine zusätzliche Ebene hinzufügt.
Ich ordne die Position in drei Ebenen ein:
1. Handelsebene: $EWYB wird auf Binance Spot gegen USDT quotiert.
2. Wrapper-Ebene: Der bStock ist durch die entsprechende zugrunde liegende Wertpapierposition abgesichert.
3. Wirtschaftliche Ebene: Der ETF hält südkoreanische Unternehmen, deren lokale Preise und operative Cashflows nicht durch USDT bestimmt werden.
Tokenisierung verändert den Zugang, die Handelszeiten und die Verwahrungsoptionen. Sie löscht die Währungsexponierungen innerhalb des zugrunde liegenden Portfolios nicht.
Meine Regel: Die Währung auf der „Kaufen“-Schaltfläche ist eine Zahlungs-Einheit, nicht eine vollständige Risikokarte.
Quellen geprüft: iShares EWY Fact Sheet und Binance Academy bStocks-Leitfaden.
@BinanceCIS #bStocksCIS
Der Kauf von $EWYB mit USDT macht aus der südkoreanischen Aktienexponierung keine reine Dollar-Position.
Die Kurswährung sagt mir, wie der Trade bepreist ist. Sie sagt mir nicht, welche Währungen die zugrunde liegenden wirtschaftlichen Rahmenbedingungen prägen.
EWY hält südkoreanische Aktien, und iShares führt ausdrücklich das Fremdwährungsrisiko unter den Risiken internationaler Anlagen. Der USD-Wert vor Ort bewerteter Bestände kann sowohl von den Kursen der Aktien als auch von Wechselkursen beeinflusst werden. Portfoliogesellschaften können zudem Einnahmen in mehreren Währungen erzielen, was eine zusätzliche Ebene hinzufügt.
Ich ordne die Position in drei Ebenen ein:
1. Handelsebene: $EWYB wird auf Binance Spot gegen USDT quotiert.
2. Wrapper-Ebene: Der bStock ist durch die entsprechende zugrunde liegende Wertpapierposition abgesichert.
3. Wirtschaftliche Ebene: Der ETF hält südkoreanische Unternehmen, deren lokale Preise und operative Cashflows nicht durch USDT bestimmt werden.
Tokenisierung verändert den Zugang, die Handelszeiten und die Verwahrungsoptionen. Sie löscht die Währungsexponierungen innerhalb des zugrunde liegenden Portfolios nicht.
Meine Regel: Die Währung auf der „Kaufen“-Schaltfläche ist eine Zahlungs-Einheit, nicht eine vollständige Risikokarte.
Quellen geprüft: iShares EWY Fact Sheet und Binance Academy bStocks-Leitfaden.
@BinanceCIS #bStocksCIS
Die Kurswährung sagt mir, wie der Trade bepreist ist. Sie sagt mir nicht, welche Währungen die zugrunde liegenden wirtschaftlichen Rahmenbedingungen prägen.
EWY hält südkoreanische Aktien, und iShares führt ausdrücklich das Fremdwährungsrisiko unter den Risiken internationaler Anlagen. Der USD-Wert vor Ort bewerteter Bestände kann sowohl von den Kursen der Aktien als auch von Wechselkursen beeinflusst werden. Portfoliogesellschaften können zudem Einnahmen in mehreren Währungen erzielen, was eine zusätzliche Ebene hinzufügt.
Ich ordne die Position in drei Ebenen ein:
1. Handelsebene: $EWYB wird auf Binance Spot gegen USDT quotiert.
2. Wrapper-Ebene: Der bStock ist durch die entsprechende zugrunde liegende Wertpapierposition abgesichert.
3. Wirtschaftliche Ebene: Der ETF hält südkoreanische Unternehmen, deren lokale Preise und operative Cashflows nicht durch USDT bestimmt werden.
Tokenisierung verändert den Zugang, die Handelszeiten und die Verwahrungsoptionen. Sie löscht die Währungsexponierungen innerhalb des zugrunde liegenden Portfolios nicht.
Meine Regel: Die Währung auf der „Kaufen“-Schaltfläche ist eine Zahlungs-Einheit, nicht eine vollständige Risikokarte.
Quellen geprüft: iShares EWY Fact Sheet und Binance Academy bStocks-Leitfaden.
@BinanceCIS #bStocksCIS
2
5
97
Verifiziert
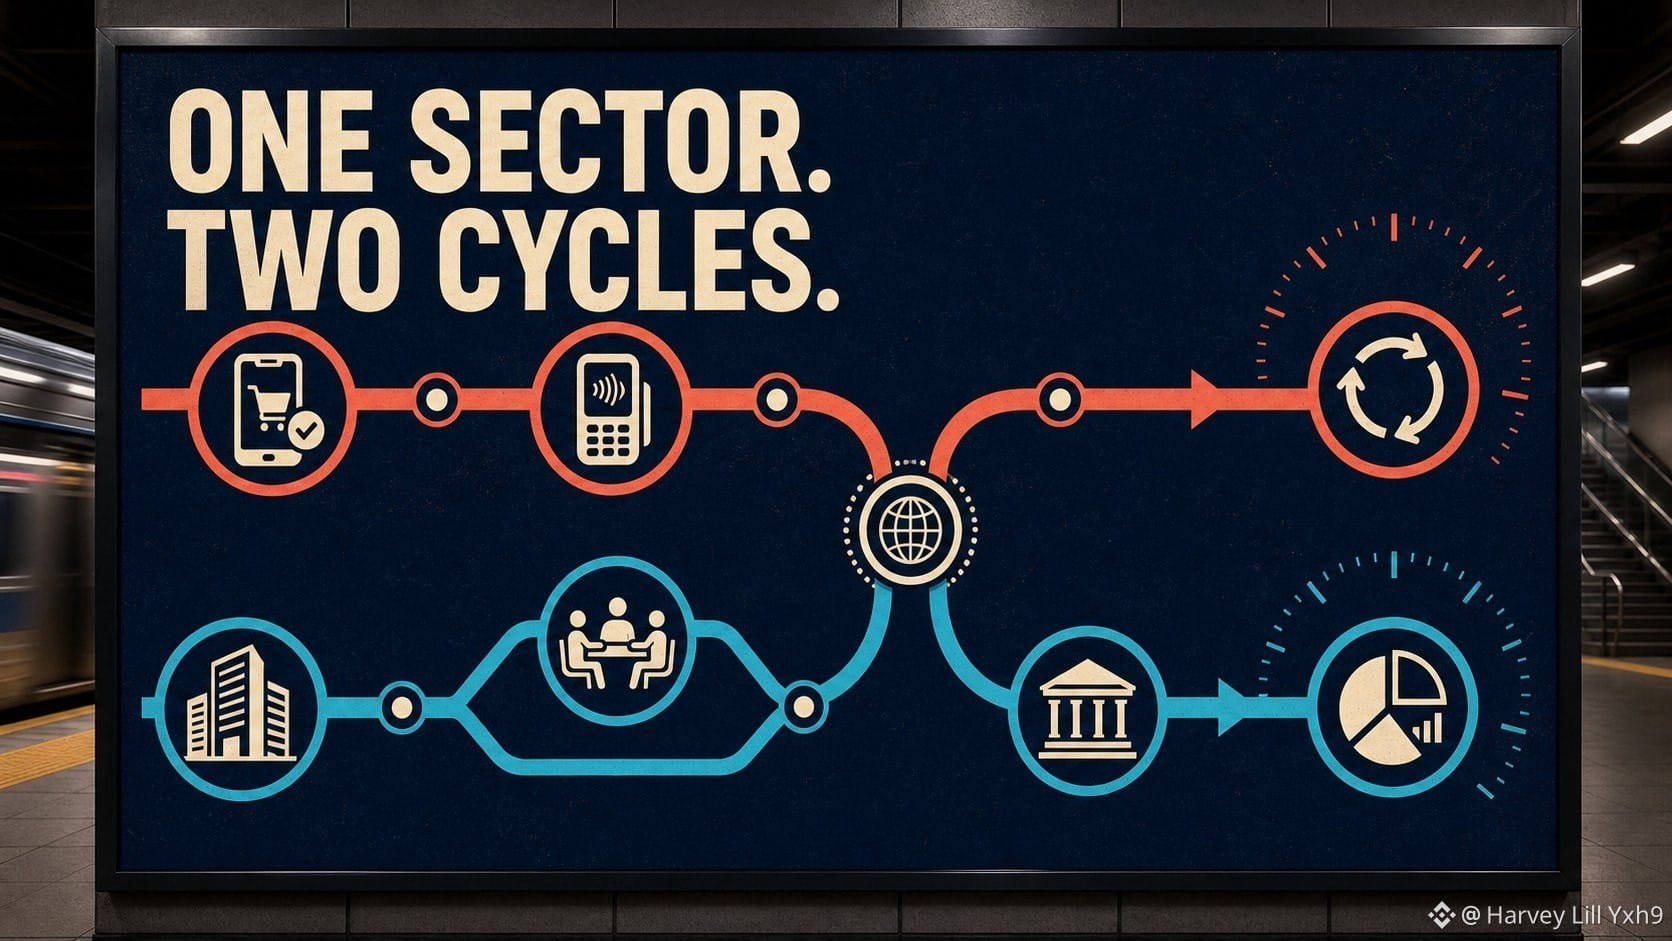
Zwei bStocks aus dem Finanzsektor können sich auf völlig unterschiedliche Kundenverhaltensweisen stützen.
$PYPLB ist mit einer Zahlungsplattform verknüpft, die Verbraucher und Händler bedient. Im Mittelpunkt stehen Fragen zur Checkout-Aktivität, zu markenspezifischen Erlebnissen, zur Transaktionsökonomie und zur Händlerakzeptanz.
$GSB ist mit Goldman Sachs verknüpft, dessen zentrale Geschäftsbereiche Global Banking & Markets sowie Asset & Wealth Management sind. Zu seinen Fragen gehören Beratungsaktivitäten, Underwriting, Handelsströme, Finanzierung und Assets under Supervision.
Das ergibt einen klaren Kontrast:
Verbraucher- und Händlertransaktionen versus Aktivitäten im Bereich Unternehmens- und institutionelles Kapital.
Beides kann vom Konjunkturverlauf und den Zinsen beeinflusst werden, aber die Übertragungswege sind nicht dieselben.
Meine Branchenregel: Hör nie bei „Finanzen“ auf. Notiere, wer der Kunde ist, welche Handlung Umsatz erzeugt und welcher Marktzyklus diese Handlung steuert.
Ein Label kann zwei sehr unterschiedliche Uhren verbergen.
Quellen geprüft: PayPal-Investor-Materialien und Goldman Sachs 2025 Annual Report.
@BinanceCIS #bStocksCIS
Zwei bStocks aus dem Finanzsektor können sich auf völlig unterschiedliche Kundenverhaltensweisen stützen.
$PYPLB ist mit einer Zahlungsplattform verknüpft, die Verbraucher und Händler bedient. Im Mittelpunkt stehen Fragen zur Checkout-Aktivität, zu markenspezifischen Erlebnissen, zur Transaktionsökonomie und zur Händlerakzeptanz.
$GSB ist mit Goldman Sachs verknüpft, dessen zentrale Geschäftsbereiche Global Banking & Markets sowie Asset & Wealth Management sind. Zu seinen Fragen gehören Beratungsaktivitäten, Underwriting, Handelsströme, Finanzierung und Assets under Supervision.
Das ergibt einen klaren Kontrast:
Verbraucher- und Händlertransaktionen versus Aktivitäten im Bereich Unternehmens- und institutionelles Kapital.
Beides kann vom Konjunkturverlauf und den Zinsen beeinflusst werden, aber die Übertragungswege sind nicht dieselben.
Meine Branchenregel: Hör nie bei „Finanzen“ auf. Notiere, wer der Kunde ist, welche Handlung Umsatz erzeugt und welcher Marktzyklus diese Handlung steuert.
Ein Label kann zwei sehr unterschiedliche Uhren verbergen.
Quellen geprüft: PayPal-Investor-Materialien und Goldman Sachs 2025 Annual Report.
@BinanceCIS #bStocksCIS
$PYPLB ist mit einer Zahlungsplattform verknüpft, die Verbraucher und Händler bedient. Im Mittelpunkt stehen Fragen zur Checkout-Aktivität, zu markenspezifischen Erlebnissen, zur Transaktionsökonomie und zur Händlerakzeptanz.
$GSB ist mit Goldman Sachs verknüpft, dessen zentrale Geschäftsbereiche Global Banking & Markets sowie Asset & Wealth Management sind. Zu seinen Fragen gehören Beratungsaktivitäten, Underwriting, Handelsströme, Finanzierung und Assets under Supervision.
Das ergibt einen klaren Kontrast:
Verbraucher- und Händlertransaktionen versus Aktivitäten im Bereich Unternehmens- und institutionelles Kapital.
Beides kann vom Konjunkturverlauf und den Zinsen beeinflusst werden, aber die Übertragungswege sind nicht dieselben.
Meine Branchenregel: Hör nie bei „Finanzen“ auf. Notiere, wer der Kunde ist, welche Handlung Umsatz erzeugt und welcher Marktzyklus diese Handlung steuert.
Ein Label kann zwei sehr unterschiedliche Uhren verbergen.
Quellen geprüft: PayPal-Investor-Materialien und Goldman Sachs 2025 Annual Report.
@BinanceCIS #bStocksCIS
5
7
115
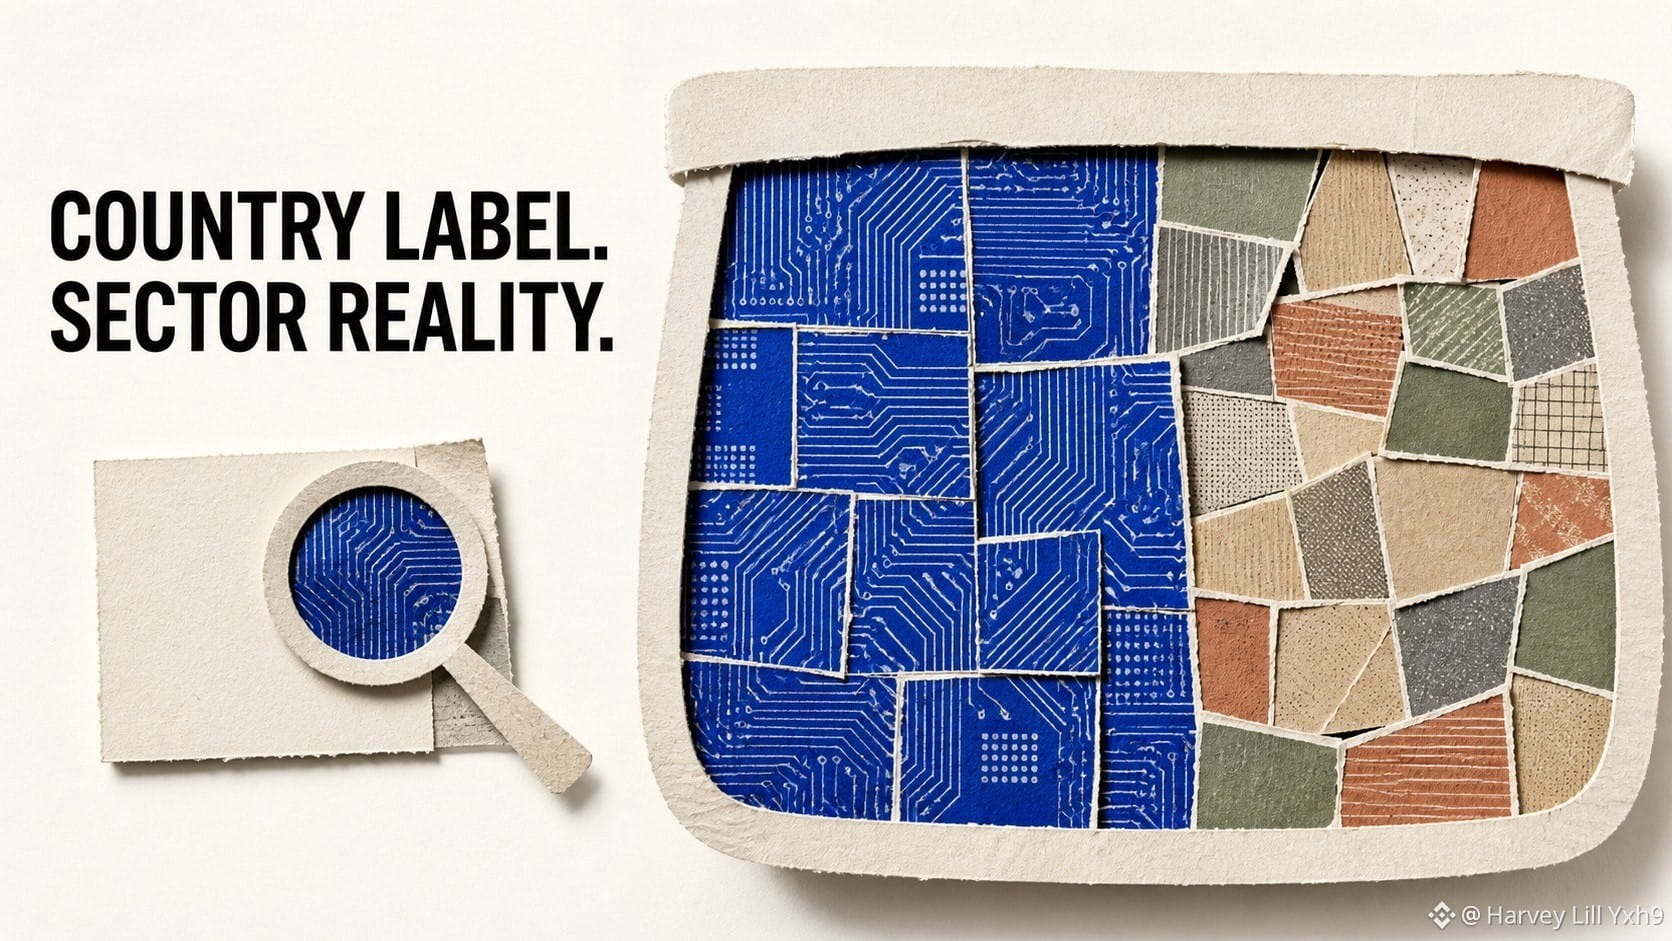
Der Kauf eines Länder-Labels garantiert keine ausgewogene Aufteilung dieses Landes.
EWY versucht, einen Index südkoreanischer Aktien nachzuverfolgen. Auf der offiziellen iShares-Seite hielt der Fonds 78 Positionen, und Informationstechnologie machte zum 27. Juli 2026 50,16% des Marktwerts aus.
Damit ist $EWYB eine nützliche Lektion für die sogenannte Look-through-Analyse.
Die Schlagzeilen-Exponierung lautet „Südkorea“. Der Portfoliotreiber kann jedoch weiterhin stark durch einen einzelnen Sektor, große Konstituenten und die Indexmethodik geprägt sein.
Meine Checkliste für Country-ETFs:
1. Anzahl der Positionen.
2. Größtes Sektor-Gewicht.
3. Größte Unternehmensgewichte.
4. Währungs- und länderspezifische Risiken.
Erst nach diesen vier Prüfungen würde ich beschreiben, was die Position dem Portfolio tatsächlich hinzufügt.
Ein ETF kann das Risiko einzelner Unternehmen diversifizieren und gleichzeitig das Sektor-Risiko konzentrieren.
Das Stichtagsdatum ist wichtig: Bestände ändern sich. Die obigen Zahlen stammen von der iShares-EWY-Seite und beziehen sich auf den 27. Juli 2026.
@BinanceCIS #bStocksCIS
Der Kauf eines Länder-Labels garantiert keine ausgewogene Aufteilung dieses Landes.
EWY versucht, einen Index südkoreanischer Aktien nachzuverfolgen. Auf der offiziellen iShares-Seite hielt der Fonds 78 Positionen, und Informationstechnologie machte zum 27. Juli 2026 50,16% des Marktwerts aus.
Damit ist $EWYB eine nützliche Lektion für die sogenannte Look-through-Analyse.
Die Schlagzeilen-Exponierung lautet „Südkorea“. Der Portfoliotreiber kann jedoch weiterhin stark durch einen einzelnen Sektor, große Konstituenten und die Indexmethodik geprägt sein.
Meine Checkliste für Country-ETFs:
1. Anzahl der Positionen.
2. Größtes Sektor-Gewicht.
3. Größte Unternehmensgewichte.
4. Währungs- und länderspezifische Risiken.
Erst nach diesen vier Prüfungen würde ich beschreiben, was die Position dem Portfolio tatsächlich hinzufügt.
Ein ETF kann das Risiko einzelner Unternehmen diversifizieren und gleichzeitig das Sektor-Risiko konzentrieren.
Das Stichtagsdatum ist wichtig: Bestände ändern sich. Die obigen Zahlen stammen von der iShares-EWY-Seite und beziehen sich auf den 27. Juli 2026.
@BinanceCIS #bStocksCIS
EWY versucht, einen Index südkoreanischer Aktien nachzuverfolgen. Auf der offiziellen iShares-Seite hielt der Fonds 78 Positionen, und Informationstechnologie machte zum 27. Juli 2026 50,16% des Marktwerts aus.
Damit ist $EWYB eine nützliche Lektion für die sogenannte Look-through-Analyse.
Die Schlagzeilen-Exponierung lautet „Südkorea“. Der Portfoliotreiber kann jedoch weiterhin stark durch einen einzelnen Sektor, große Konstituenten und die Indexmethodik geprägt sein.
Meine Checkliste für Country-ETFs:
1. Anzahl der Positionen.
2. Größtes Sektor-Gewicht.
3. Größte Unternehmensgewichte.
4. Währungs- und länderspezifische Risiken.
Erst nach diesen vier Prüfungen würde ich beschreiben, was die Position dem Portfolio tatsächlich hinzufügt.
Ein ETF kann das Risiko einzelner Unternehmen diversifizieren und gleichzeitig das Sektor-Risiko konzentrieren.
Das Stichtagsdatum ist wichtig: Bestände ändern sich. Die obigen Zahlen stammen von der iShares-EWY-Seite und beziehen sich auf den 27. Juli 2026.
@BinanceCIS #bStocksCIS
3
4
115
Verifiziert
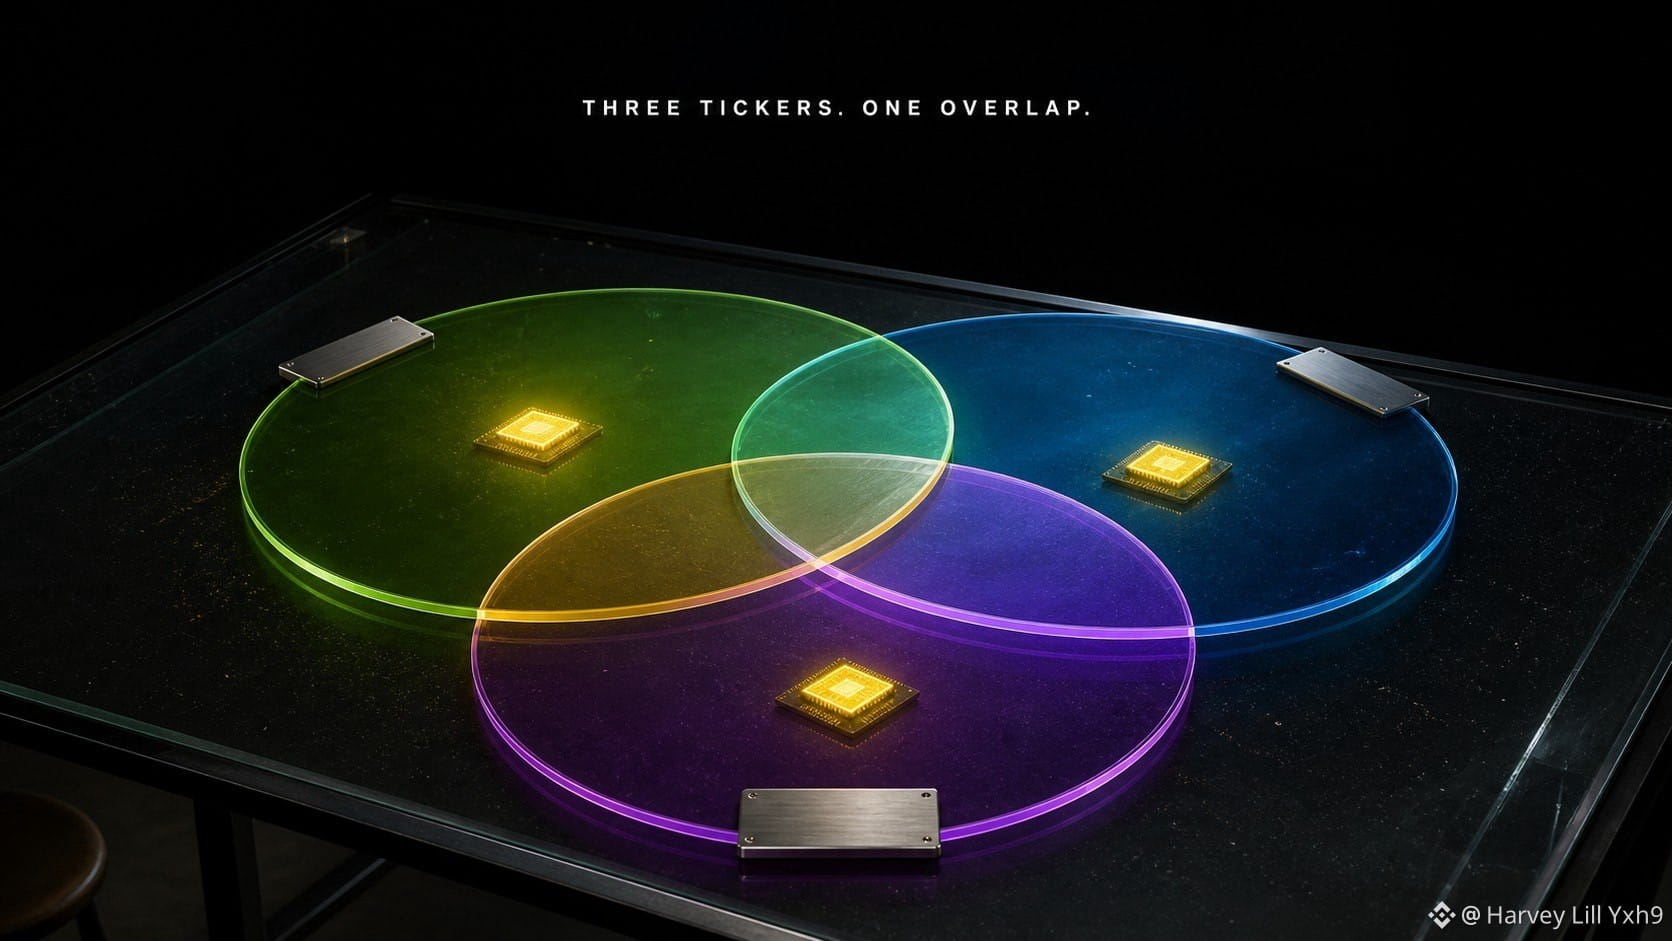
Ein Portfolio kann drei Ticker enthalten und trotzdem ein Unternehmen wiederholen.
NVIDIA war auf den Quellseiten, die ich geprüft habe, ein offengelegtes Beteiligungspapier sowohl von SPY als auch von QQQ. Daher erzeugt ein Korb, der $SPYB, $QQQB und $NVDAB enthält, keine drei unabhängigen Exposures.
Dabei entsteht:
• eine direkte NVIDIA-Exposition durch $NVDAB;
• eine indirekte NVIDIA-Exposition innerhalb des SPY-verknüpften Portfolios;
• eine weitere indirekte Schicht innerhalb des QQQ-verknüpften Portfolios.
Das ist nicht automatisch falsch. Es kann beabsichtigt sein. Der Fehler besteht darin, Ticker zu zählen statt die zugrunde liegenden Treiber.
Meine Überlappungsprüfung dauert zwei Minuten:
1. Öffne die aktuellen ETF-Bestände.
2. Suche nach dem Namen der einzelnen Aktie.
3. Notiere, ob die Überlappung beabsichtigt ist.
Die Tokenisierung macht es leicht, die Positionen zusammenzustellen. Die Portfolio-Konstruktion erfordert jedoch, durch jede Hülle hindurchzuschauen.
Würdest du das als diversifiziert bezeichnen—oder als eine beabsichtigte NVIDIA-Übergewichtung?
Bestände geprüft auf offiziellen Fondseiten; verifiziere es noch einmal, bevor du es veröffentlichst, da sich Gewichtungen und Bestandteile ändern.
@BinanceCIS #bStocksCIs
Ein Portfolio kann drei Ticker enthalten und trotzdem ein Unternehmen wiederholen.
NVIDIA war auf den Quellseiten, die ich geprüft habe, ein offengelegtes Beteiligungspapier sowohl von SPY als auch von QQQ. Daher erzeugt ein Korb, der $SPYB, $QQQB und $NVDAB enthält, keine drei unabhängigen Exposures.
Dabei entsteht:
• eine direkte NVIDIA-Exposition durch $NVDAB;
• eine indirekte NVIDIA-Exposition innerhalb des SPY-verknüpften Portfolios;
• eine weitere indirekte Schicht innerhalb des QQQ-verknüpften Portfolios.
Das ist nicht automatisch falsch. Es kann beabsichtigt sein. Der Fehler besteht darin, Ticker zu zählen statt die zugrunde liegenden Treiber.
Meine Überlappungsprüfung dauert zwei Minuten:
1. Öffne die aktuellen ETF-Bestände.
2. Suche nach dem Namen der einzelnen Aktie.
3. Notiere, ob die Überlappung beabsichtigt ist.
Die Tokenisierung macht es leicht, die Positionen zusammenzustellen. Die Portfolio-Konstruktion erfordert jedoch, durch jede Hülle hindurchzuschauen.
Würdest du das als diversifiziert bezeichnen—oder als eine beabsichtigte NVIDIA-Übergewichtung?
Bestände geprüft auf offiziellen Fondseiten; verifiziere es noch einmal, bevor du es veröffentlichst, da sich Gewichtungen und Bestandteile ändern.
@BinanceCIS #bStocksCIs
NVIDIA war auf den Quellseiten, die ich geprüft habe, ein offengelegtes Beteiligungspapier sowohl von SPY als auch von QQQ. Daher erzeugt ein Korb, der $SPYB, $QQQB und $NVDAB enthält, keine drei unabhängigen Exposures.
Dabei entsteht:
• eine direkte NVIDIA-Exposition durch $NVDAB;
• eine indirekte NVIDIA-Exposition innerhalb des SPY-verknüpften Portfolios;
• eine weitere indirekte Schicht innerhalb des QQQ-verknüpften Portfolios.
Das ist nicht automatisch falsch. Es kann beabsichtigt sein. Der Fehler besteht darin, Ticker zu zählen statt die zugrunde liegenden Treiber.
Meine Überlappungsprüfung dauert zwei Minuten:
1. Öffne die aktuellen ETF-Bestände.
2. Suche nach dem Namen der einzelnen Aktie.
3. Notiere, ob die Überlappung beabsichtigt ist.
Die Tokenisierung macht es leicht, die Positionen zusammenzustellen. Die Portfolio-Konstruktion erfordert jedoch, durch jede Hülle hindurchzuschauen.
Würdest du das als diversifiziert bezeichnen—oder als eine beabsichtigte NVIDIA-Übergewichtung?
Bestände geprüft auf offiziellen Fondseiten; verifiziere es noch einmal, bevor du es veröffentlichst, da sich Gewichtungen und Bestandteile ändern.
@BinanceCIS #bStocksCIs
3
111
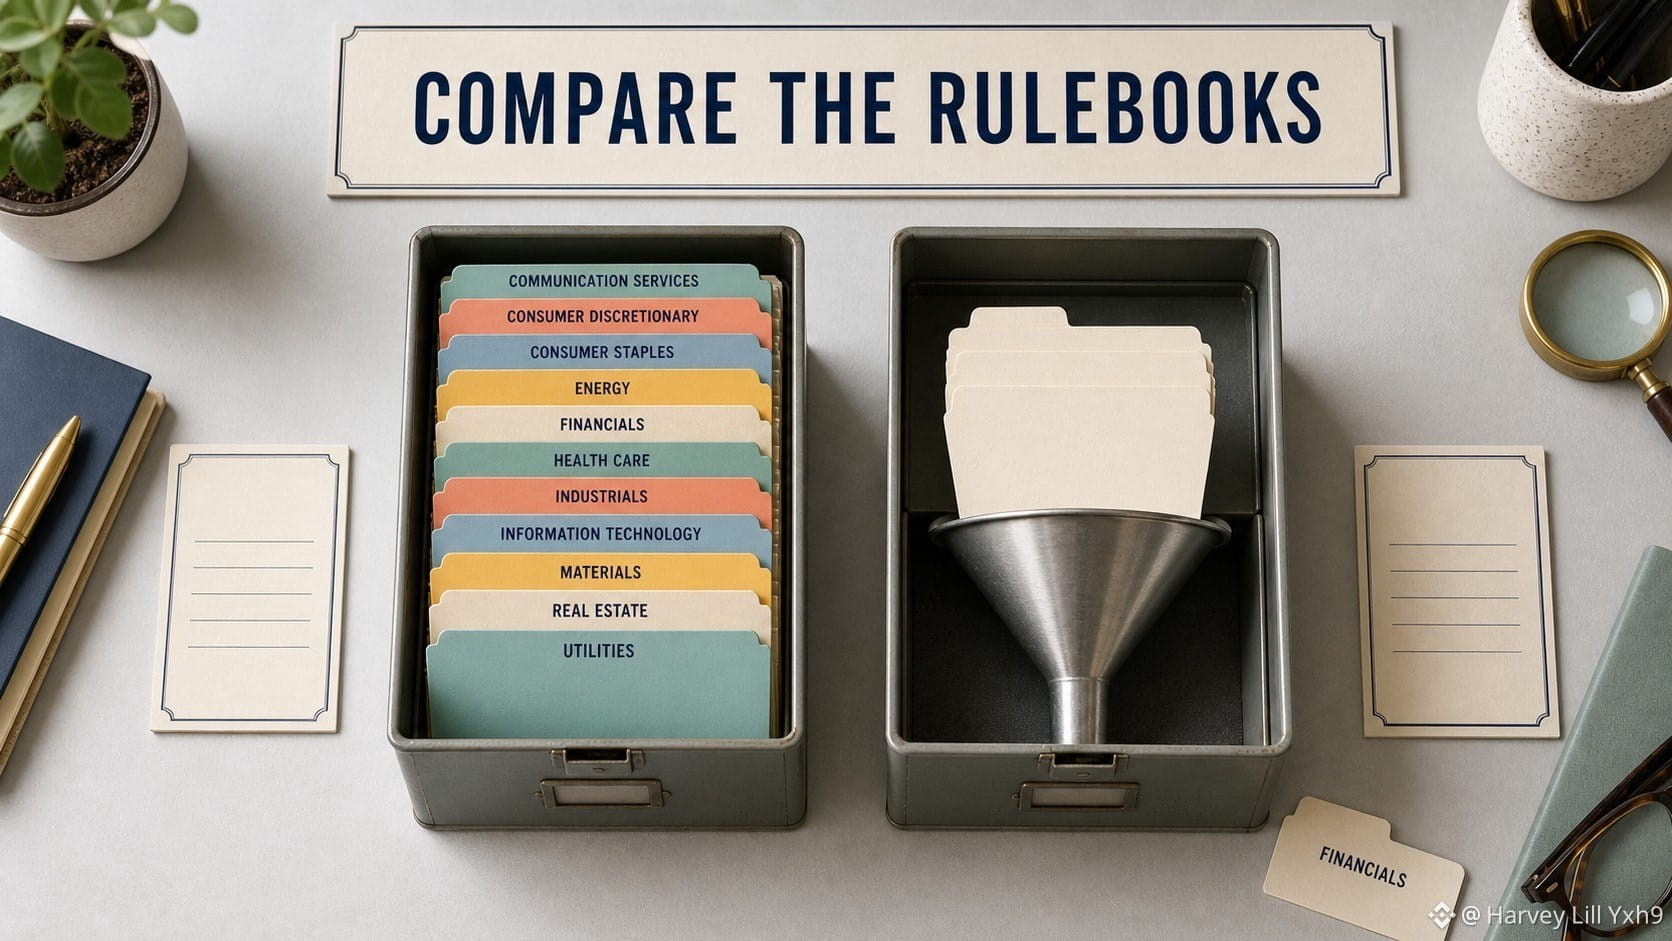
Ein ETF-Ticker ist eine in vier Buchstaben komprimierte Portfolio-Regel.
$SPYB liefert tokenisierte Exponierung, die an SPY gekoppelt ist. SPY bildet den S&P 500 ab und umfasst große US-Unternehmen über elf Sektoren hinweg.
$QQQB ist an QQQ gekoppelt, das den Nasdaq-100 abbildet: die größten nicht-finanziellen Unternehmen, die nach dessen Methodik an der Nasdaq gelistet sind.
Das bedeutet: Die Entscheidung ist nicht einfach „breiter Markt versus Tech“. Die zugrunde liegenden Regeln bestimmen, welche Unternehmen aufgenommen werden können, wie die Sektoren repräsentiert sind und wo sich Konzentrationen aufbauen können.
Mein Drei-Fragen-Test:
1. Welcher Index wird abgebildet?
2. Welche Unternehmen werden durch Design ausgeschlossen?
3. Welche Top-Positionen treiben mehr als das Ergebnis?
Der Token-Wrapper verändert den Zugang. Er löscht die Konstruktionsregeln des darunterliegenden ETFs nicht.
Bevor du ihre Charts vergleichst, vergleiche ihre Regelwerke.
Geprüfte Quellen: State Street SPY- und Invesco-QQQ-Produktseiten; Binance-Paarstatus verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
Ein ETF-Ticker ist eine in vier Buchstaben komprimierte Portfolio-Regel.
$SPYB liefert tokenisierte Exponierung, die an SPY gekoppelt ist. SPY bildet den S&P 500 ab und umfasst große US-Unternehmen über elf Sektoren hinweg.
$QQQB ist an QQQ gekoppelt, das den Nasdaq-100 abbildet: die größten nicht-finanziellen Unternehmen, die nach dessen Methodik an der Nasdaq gelistet sind.
Das bedeutet: Die Entscheidung ist nicht einfach „breiter Markt versus Tech“. Die zugrunde liegenden Regeln bestimmen, welche Unternehmen aufgenommen werden können, wie die Sektoren repräsentiert sind und wo sich Konzentrationen aufbauen können.
Mein Drei-Fragen-Test:
1. Welcher Index wird abgebildet?
2. Welche Unternehmen werden durch Design ausgeschlossen?
3. Welche Top-Positionen treiben mehr als das Ergebnis?
Der Token-Wrapper verändert den Zugang. Er löscht die Konstruktionsregeln des darunterliegenden ETFs nicht.
Bevor du ihre Charts vergleichst, vergleiche ihre Regelwerke.
Geprüfte Quellen: State Street SPY- und Invesco-QQQ-Produktseiten; Binance-Paarstatus verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
$SPYB liefert tokenisierte Exponierung, die an SPY gekoppelt ist. SPY bildet den S&P 500 ab und umfasst große US-Unternehmen über elf Sektoren hinweg.
$QQQB ist an QQQ gekoppelt, das den Nasdaq-100 abbildet: die größten nicht-finanziellen Unternehmen, die nach dessen Methodik an der Nasdaq gelistet sind.
Das bedeutet: Die Entscheidung ist nicht einfach „breiter Markt versus Tech“. Die zugrunde liegenden Regeln bestimmen, welche Unternehmen aufgenommen werden können, wie die Sektoren repräsentiert sind und wo sich Konzentrationen aufbauen können.
Mein Drei-Fragen-Test:
1. Welcher Index wird abgebildet?
2. Welche Unternehmen werden durch Design ausgeschlossen?
3. Welche Top-Positionen treiben mehr als das Ergebnis?
Der Token-Wrapper verändert den Zugang. Er löscht die Konstruktionsregeln des darunterliegenden ETFs nicht.
Bevor du ihre Charts vergleichst, vergleiche ihre Regelwerke.
Geprüfte Quellen: State Street SPY- und Invesco-QQQ-Produktseiten; Binance-Paarstatus verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
4
107
Wenn sich Bitcoin bewegt, könnten $MSTRB und $COINB beide Aufmerksamkeit auf sich ziehen. Das bedeutet jedoch nicht, dass ihre Geschäftsmodelle austauschbar sind.
Die Strategie beschreibt sich selbst als Bitcoin-Treasury-Unternehmen und betreibt außerdem ein Unternehmen für Enterprise-Analytics-Software. Ihre Bilanz und die Finanzierungsentscheidungen sind zentral für die These.
Coinbase betreibt eine Krypto-Plattform. Die Transaktionserlöse hängen von der Aktivität ab, während Abonnements und Services weitere Erlösströme liefern.
Der Kontrast, den ich verwende, ist:
$MSTRB → Bilanzexponierung, Kapitalstruktur und Bitcoin pro Aktie.
$COINB → Marktteilnahme, Volumina, Produkter adoption und Services.
Ein Anstieg des Bitcoin-Preises kann beide Erzählungen unterstützen, jedoch über unterschiedliche Mechanismen. Die Preisrichtung ist nur die erste Analyseebene; Finanzierung, Volatilität, Nutzeraktivität und die Umsatzmischung entscheiden über den zweiten Teil.
Meine Regel: Wenn zwei Aktien eine Krypto-Überschrift teilen, identifizieren, ob das Unternehmen den Vermögenswert besitzt, den Markt bedient oder beides.
Quellen geprüft: Strategie-Investor-Materialien und Coinbase-Geschäftsergebnisse (FY2025).
@BinanceCIS #bStocksCIS
Wenn sich Bitcoin bewegt, könnten $MSTRB und $COINB beide Aufmerksamkeit auf sich ziehen. Das bedeutet jedoch nicht, dass ihre Geschäftsmodelle austauschbar sind.
Die Strategie beschreibt sich selbst als Bitcoin-Treasury-Unternehmen und betreibt außerdem ein Unternehmen für Enterprise-Analytics-Software. Ihre Bilanz und die Finanzierungsentscheidungen sind zentral für die These.
Coinbase betreibt eine Krypto-Plattform. Die Transaktionserlöse hängen von der Aktivität ab, während Abonnements und Services weitere Erlösströme liefern.
Der Kontrast, den ich verwende, ist:
$MSTRB → Bilanzexponierung, Kapitalstruktur und Bitcoin pro Aktie.
$COINB → Marktteilnahme, Volumina, Produkter adoption und Services.
Ein Anstieg des Bitcoin-Preises kann beide Erzählungen unterstützen, jedoch über unterschiedliche Mechanismen. Die Preisrichtung ist nur die erste Analyseebene; Finanzierung, Volatilität, Nutzeraktivität und die Umsatzmischung entscheiden über den zweiten Teil.
Meine Regel: Wenn zwei Aktien eine Krypto-Überschrift teilen, identifizieren, ob das Unternehmen den Vermögenswert besitzt, den Markt bedient oder beides.
Quellen geprüft: Strategie-Investor-Materialien und Coinbase-Geschäftsergebnisse (FY2025).
@BinanceCIS #bStocksCIS
Die Strategie beschreibt sich selbst als Bitcoin-Treasury-Unternehmen und betreibt außerdem ein Unternehmen für Enterprise-Analytics-Software. Ihre Bilanz und die Finanzierungsentscheidungen sind zentral für die These.
Coinbase betreibt eine Krypto-Plattform. Die Transaktionserlöse hängen von der Aktivität ab, während Abonnements und Services weitere Erlösströme liefern.
Der Kontrast, den ich verwende, ist:
$MSTRB → Bilanzexponierung, Kapitalstruktur und Bitcoin pro Aktie.
$COINB → Marktteilnahme, Volumina, Produkter adoption und Services.
Ein Anstieg des Bitcoin-Preises kann beide Erzählungen unterstützen, jedoch über unterschiedliche Mechanismen. Die Preisrichtung ist nur die erste Analyseebene; Finanzierung, Volatilität, Nutzeraktivität und die Umsatzmischung entscheiden über den zweiten Teil.
Meine Regel: Wenn zwei Aktien eine Krypto-Überschrift teilen, identifizieren, ob das Unternehmen den Vermögenswert besitzt, den Markt bedient oder beides.
Quellen geprüft: Strategie-Investor-Materialien und Coinbase-Geschäftsergebnisse (FY2025).
@BinanceCIS #bStocksCIS
1
2
95
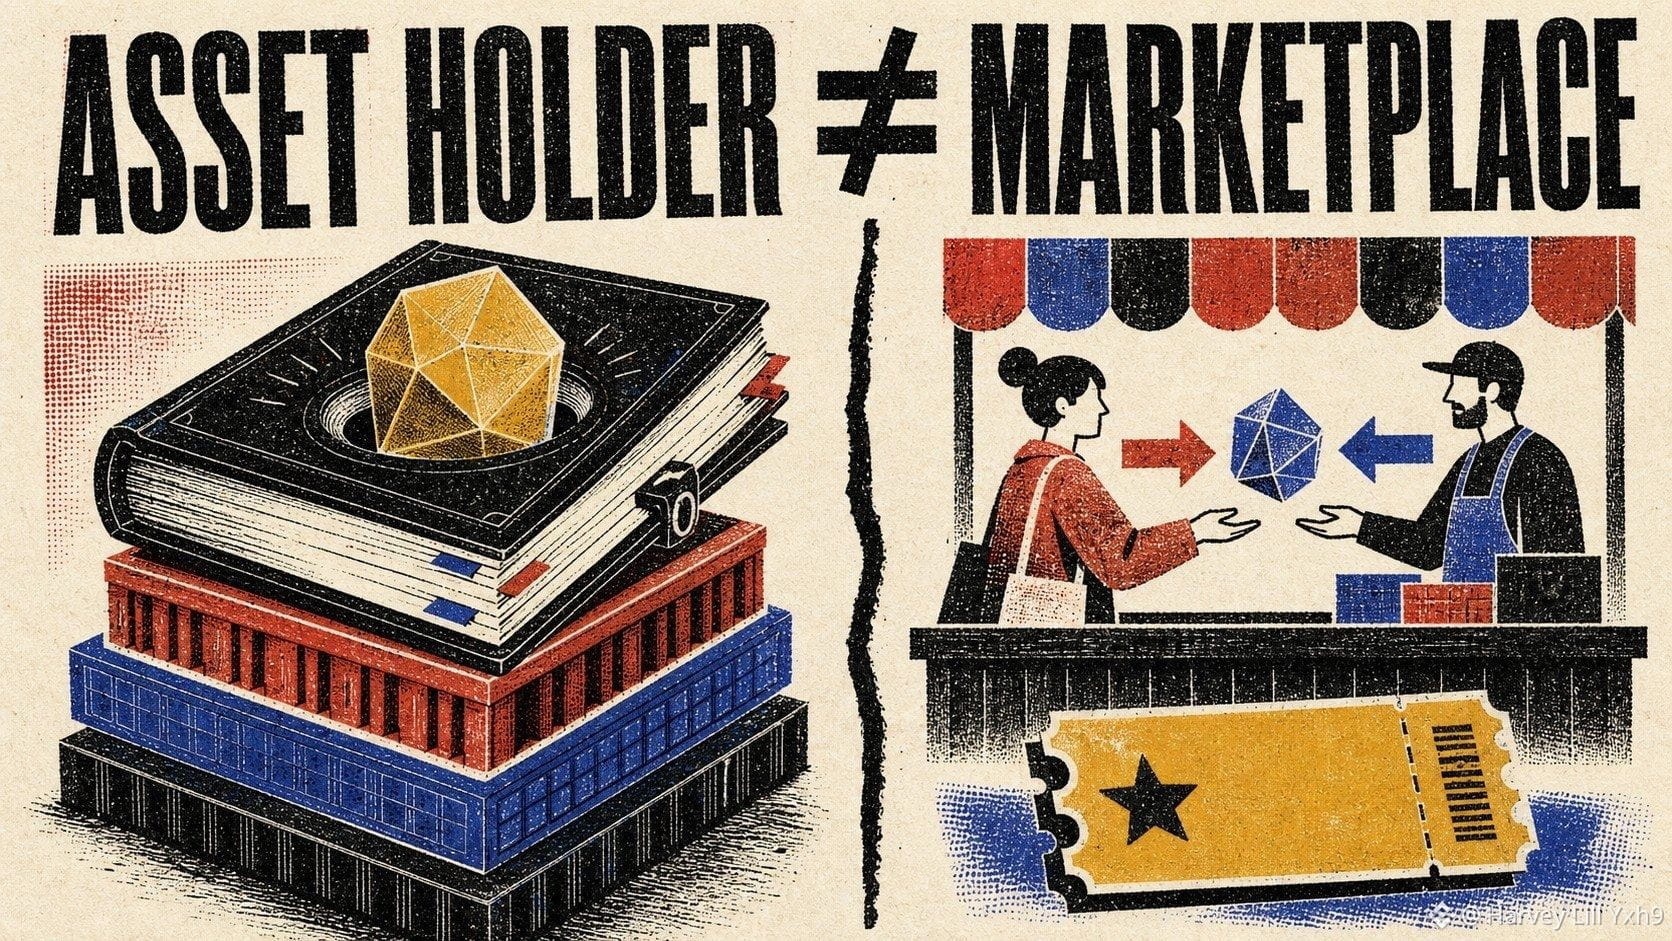
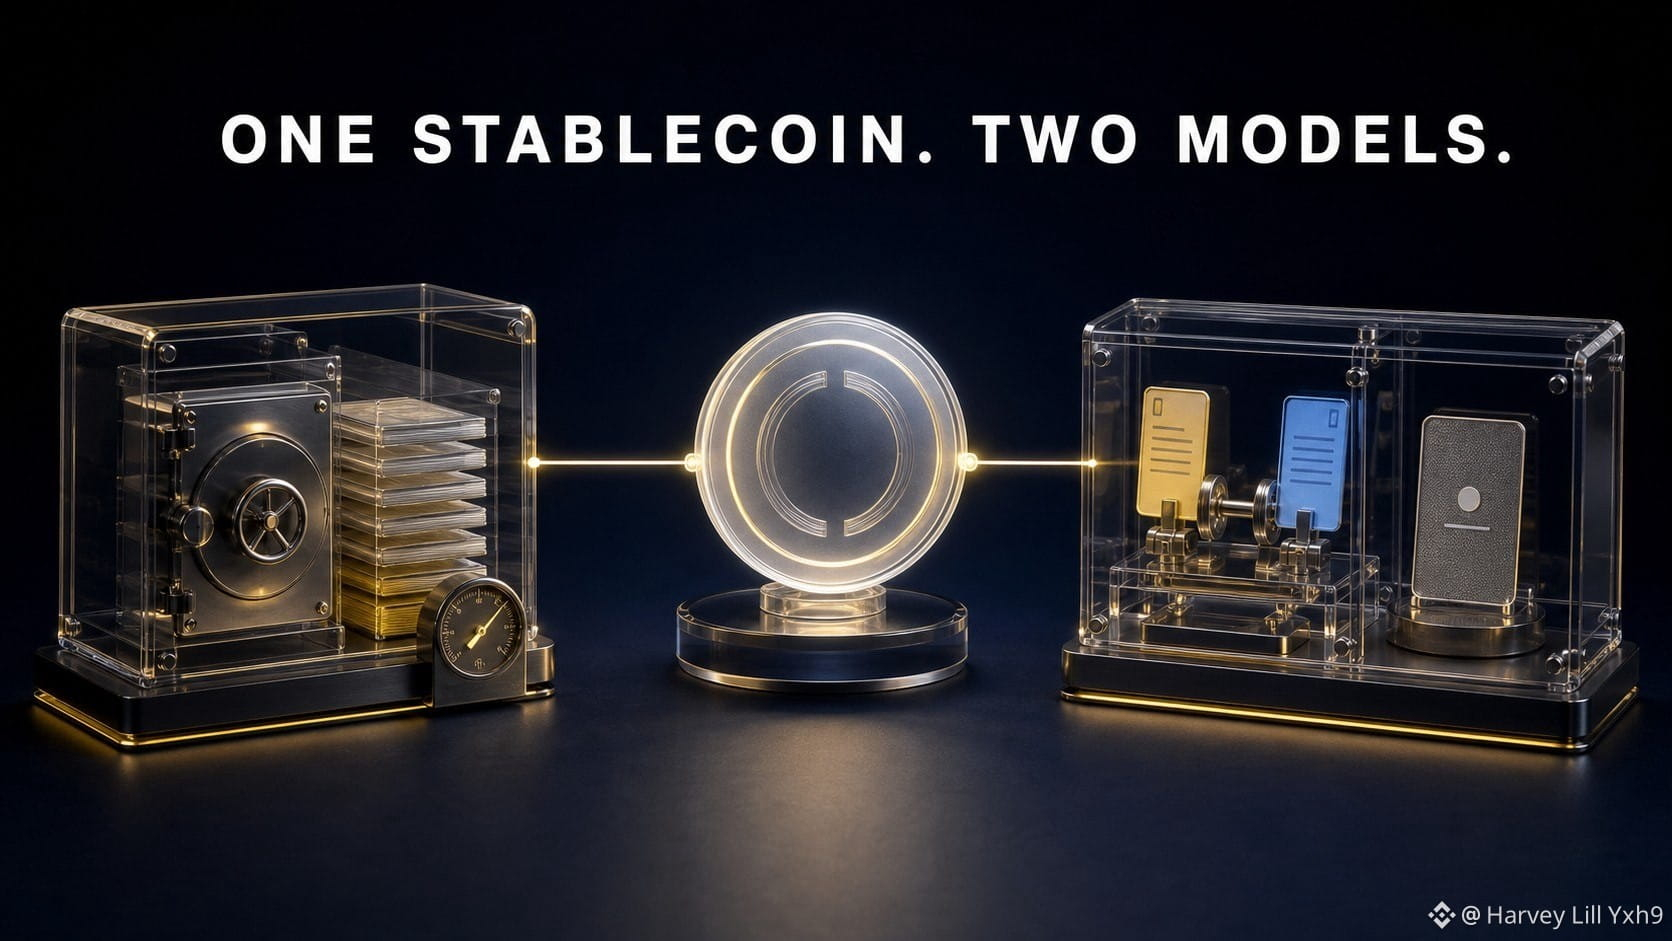
Ein gemeinsames Produkt kann zwei Unternehmen verbinden, ohne eine identische Exponierung zu erzeugen.
Circle bezieht sich auf USDC. In seinem Filing für 2025 zeigt sich, dass der Reserveertrag den weitaus größten Teil des Umsatzes ausmachte – und verknüpft das Modell mit USDC im Umlauf sowie den Erträgen aus Reserveanlagen.
Coinbase ist ein Marktplatz und eine Plattform. Sein Umsatz umfasst Transaktionsaktivität sowie Abonnement- und Services-Geschäfte; dazu gehört auch eine stabilcoinbezogene Erlöskomponente unter mehreren anderen Geschäftsbereichen.
Damit treffen $CRCLB und $COINB zwar auf USDC, aber die wirtschaftlichen Pfade unterscheiden sich:
Circle: Stablecoin-Wachstum → Reserveanlagen → Reserveertrag, abzüglich Ausschüttungen und anderer Kosten.
Coinbase: Handelsaktivität + Abonnements/Services + Teilnahme am Ökosystem.
Das ist ein nützlicher Test für jeden thematischen Warenkorb: Zuerst das geteilte Produkt abbilden, dann abbilden, wer daraus welchen Ertrag erzielt.
Korrelation kann aus der Verbindung entstehen. Divergenz kann aus dem Geschäftsmodell kommen.
Würdet ihr diese als einen einzigen Stablecoin-Trade einstufen – oder als zwei unterschiedliche Monetarisierungsmodelle?
@BinanceCIS #bStocksCIs
Ein gemeinsames Produkt kann zwei Unternehmen verbinden, ohne eine identische Exponierung zu erzeugen.
Circle bezieht sich auf USDC. In seinem Filing für 2025 zeigt sich, dass der Reserveertrag den weitaus größten Teil des Umsatzes ausmachte – und verknüpft das Modell mit USDC im Umlauf sowie den Erträgen aus Reserveanlagen.
Coinbase ist ein Marktplatz und eine Plattform. Sein Umsatz umfasst Transaktionsaktivität sowie Abonnement- und Services-Geschäfte; dazu gehört auch eine stabilcoinbezogene Erlöskomponente unter mehreren anderen Geschäftsbereichen.
Damit treffen $CRCLB und $COINB zwar auf USDC, aber die wirtschaftlichen Pfade unterscheiden sich:
Circle: Stablecoin-Wachstum → Reserveanlagen → Reserveertrag, abzüglich Ausschüttungen und anderer Kosten.
Coinbase: Handelsaktivität + Abonnements/Services + Teilnahme am Ökosystem.
Das ist ein nützlicher Test für jeden thematischen Warenkorb: Zuerst das geteilte Produkt abbilden, dann abbilden, wer daraus welchen Ertrag erzielt.
Korrelation kann aus der Verbindung entstehen. Divergenz kann aus dem Geschäftsmodell kommen.
Würdet ihr diese als einen einzigen Stablecoin-Trade einstufen – oder als zwei unterschiedliche Monetarisierungsmodelle?
@BinanceCIS #bStocksCIs
Circle bezieht sich auf USDC. In seinem Filing für 2025 zeigt sich, dass der Reserveertrag den weitaus größten Teil des Umsatzes ausmachte – und verknüpft das Modell mit USDC im Umlauf sowie den Erträgen aus Reserveanlagen.
Coinbase ist ein Marktplatz und eine Plattform. Sein Umsatz umfasst Transaktionsaktivität sowie Abonnement- und Services-Geschäfte; dazu gehört auch eine stabilcoinbezogene Erlöskomponente unter mehreren anderen Geschäftsbereichen.
Damit treffen $CRCLB und $COINB zwar auf USDC, aber die wirtschaftlichen Pfade unterscheiden sich:
Circle: Stablecoin-Wachstum → Reserveanlagen → Reserveertrag, abzüglich Ausschüttungen und anderer Kosten.
Coinbase: Handelsaktivität + Abonnements/Services + Teilnahme am Ökosystem.
Das ist ein nützlicher Test für jeden thematischen Warenkorb: Zuerst das geteilte Produkt abbilden, dann abbilden, wer daraus welchen Ertrag erzielt.
Korrelation kann aus der Verbindung entstehen. Divergenz kann aus dem Geschäftsmodell kommen.
Würdet ihr diese als einen einzigen Stablecoin-Trade einstufen – oder als zwei unterschiedliche Monetarisierungsmodelle?
@BinanceCIS #bStocksCIs
1
5
225
Verifiziert
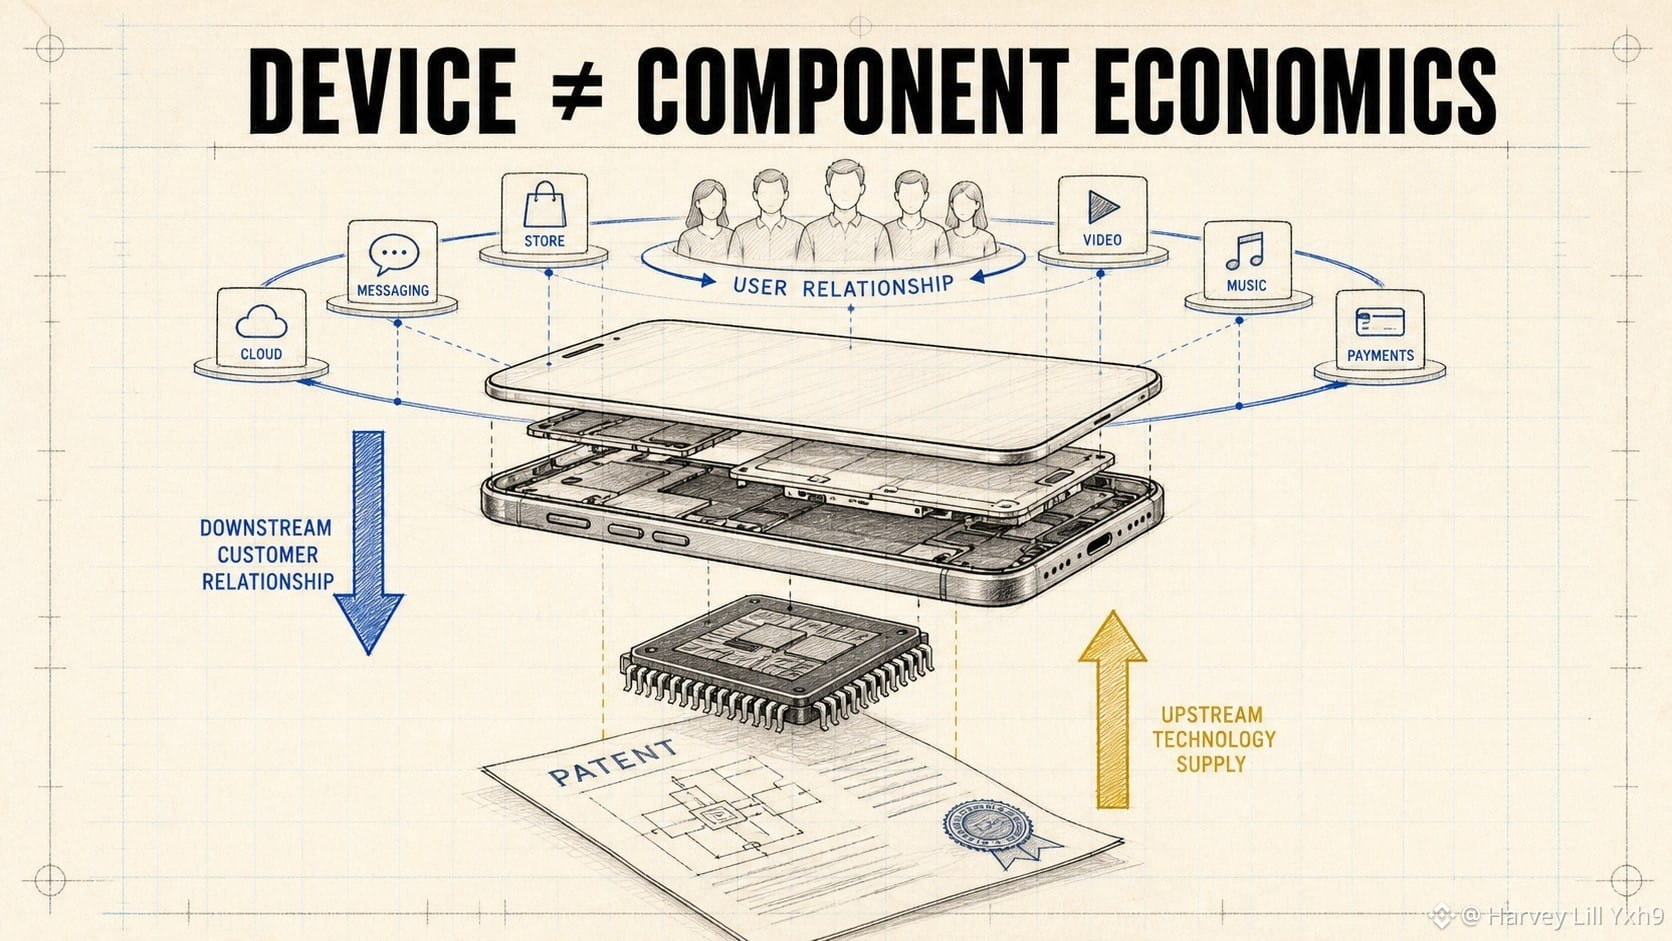
Apple und Qualcomm können beide von einem starken Gerätezyklus profitieren, ohne dieselbe Schicht davon zu besitzen.
$AAPLB steht für ein integriertes Ökosystem aus Produkten und Services. Das Unternehmen steuert das Geräteerlebnis und monetarisiert sowohl Hardware als auch Services rund um seine installierte Basis.
$QCOMB steht für ein Modell aus Halbleitern und Technologie-Lizenzierung. Qualcomm berichtet sein Produktgeschäft über QCT und sein Lizenzgeschäft über QTL.
Das wirft zwei unterschiedliche Fragen auf:
Apple: Wie viele Nutzer kommen in das Ökosystem hinein oder bleiben darin, und wie verändert sich die Produktmischung?
Qualcomm: Wo werden seine Chip-Plattformen eingesetzt, und wie entwickeln sich Produktlieferungen und die Lizenzierungsökonomie?
Das Gerät kann dasselbe Objekt in der Hand des Kunden sein. Der Wert, der upstream und downstream abgeschöpft wird, ist unterschiedlich.
Meine Watchlist-Regel: Trenne das Unternehmen, das die Kundenbeziehung besitzt, von dem Unternehmen, das die Technologie in das Gerät liefert.
@BinanceCIS #bStocksCIS
Apple und Qualcomm können beide von einem starken Gerätezyklus profitieren, ohne dieselbe Schicht davon zu besitzen.
$AAPLB steht für ein integriertes Ökosystem aus Produkten und Services. Das Unternehmen steuert das Geräteerlebnis und monetarisiert sowohl Hardware als auch Services rund um seine installierte Basis.
$QCOMB steht für ein Modell aus Halbleitern und Technologie-Lizenzierung. Qualcomm berichtet sein Produktgeschäft über QCT und sein Lizenzgeschäft über QTL.
Das wirft zwei unterschiedliche Fragen auf:
Apple: Wie viele Nutzer kommen in das Ökosystem hinein oder bleiben darin, und wie verändert sich die Produktmischung?
Qualcomm: Wo werden seine Chip-Plattformen eingesetzt, und wie entwickeln sich Produktlieferungen und die Lizenzierungsökonomie?
Das Gerät kann dasselbe Objekt in der Hand des Kunden sein. Der Wert, der upstream und downstream abgeschöpft wird, ist unterschiedlich.
Meine Watchlist-Regel: Trenne das Unternehmen, das die Kundenbeziehung besitzt, von dem Unternehmen, das die Technologie in das Gerät liefert.
@BinanceCIS #bStocksCIS
$AAPLB steht für ein integriertes Ökosystem aus Produkten und Services. Das Unternehmen steuert das Geräteerlebnis und monetarisiert sowohl Hardware als auch Services rund um seine installierte Basis.
$QCOMB steht für ein Modell aus Halbleitern und Technologie-Lizenzierung. Qualcomm berichtet sein Produktgeschäft über QCT und sein Lizenzgeschäft über QTL.
Das wirft zwei unterschiedliche Fragen auf:
Apple: Wie viele Nutzer kommen in das Ökosystem hinein oder bleiben darin, und wie verändert sich die Produktmischung?
Qualcomm: Wo werden seine Chip-Plattformen eingesetzt, und wie entwickeln sich Produktlieferungen und die Lizenzierungsökonomie?
Das Gerät kann dasselbe Objekt in der Hand des Kunden sein. Der Wert, der upstream und downstream abgeschöpft wird, ist unterschiedlich.
Meine Watchlist-Regel: Trenne das Unternehmen, das die Kundenbeziehung besitzt, von dem Unternehmen, das die Technologie in das Gerät liefert.
@BinanceCIS #bStocksCIS
3
96
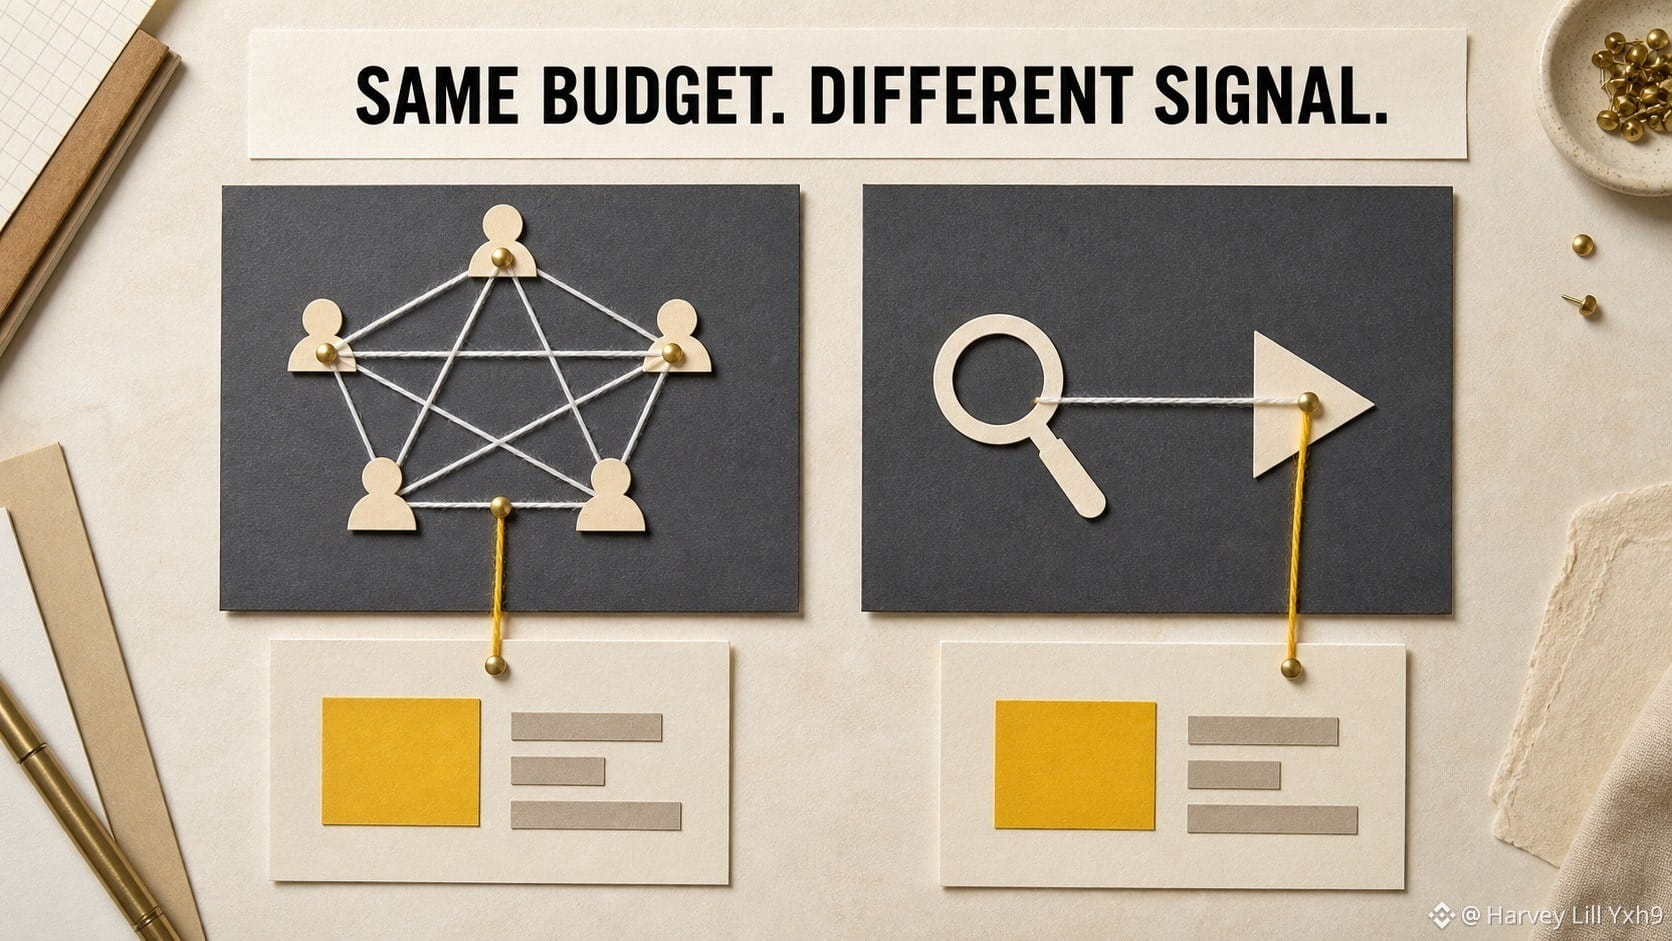
Meta und Alphabet verkaufen zwar digitale Werbung, aber die Aufmerksamkeit, die sie monetarisieren, ist nicht identisch.
Für $METAB ist das zentrale Werbe-Engine an Aktivitäten innerhalb der „Family of Apps“ gekoppelt. Für $GOOGLB erstreckt sich Werbung über die Suche, YouTube und andere Google-Plattformen, während Google Cloud eine weitere wichtige Geschäftssparte hinzufügt.
Das verändert die Fragen hinter dem Diagramm.
Bei Meta würde ich mir das Engagement, die Anzeigenimpressionen, die Preise und die Kosten ansehen, um zukünftige Plattformen zu entwickeln.
Bei Alphabet würde ich Suchintention, Video-Aufmerksamkeit und die Cloud-Nachfrage trennen, statt jedes Ergebnis als „Ad Growth“ zu behandeln.
Der sinnvolle Vergleich ist nicht, welches Unternehmen besser ist. Es geht darum, wo das Nutzersignal beginnt:
soziale Verbindung → Feed- und Messaging-Anzeigen;
Such- oder Video-Intention → Such- und YouTube-Anzeigen.
Gleiches Werbebudget, anderer Weg zum Kunden.
Bevor ich $METAB und $GOOGLB vergleiche, würde ich vergleichen, welches Verhalten jede Plattform gezielt erfassen soll.
@BinanceCIS #bStocksCIS
Meta und Alphabet verkaufen zwar digitale Werbung, aber die Aufmerksamkeit, die sie monetarisieren, ist nicht identisch.
Für $METAB ist das zentrale Werbe-Engine an Aktivitäten innerhalb der „Family of Apps“ gekoppelt. Für $GOOGLB erstreckt sich Werbung über die Suche, YouTube und andere Google-Plattformen, während Google Cloud eine weitere wichtige Geschäftssparte hinzufügt.
Das verändert die Fragen hinter dem Diagramm.
Bei Meta würde ich mir das Engagement, die Anzeigenimpressionen, die Preise und die Kosten ansehen, um zukünftige Plattformen zu entwickeln.
Bei Alphabet würde ich Suchintention, Video-Aufmerksamkeit und die Cloud-Nachfrage trennen, statt jedes Ergebnis als „Ad Growth“ zu behandeln.
Der sinnvolle Vergleich ist nicht, welches Unternehmen besser ist. Es geht darum, wo das Nutzersignal beginnt:
soziale Verbindung → Feed- und Messaging-Anzeigen;
Such- oder Video-Intention → Such- und YouTube-Anzeigen.
Gleiches Werbebudget, anderer Weg zum Kunden.
Bevor ich $METAB und $GOOGLB vergleiche, würde ich vergleichen, welches Verhalten jede Plattform gezielt erfassen soll.
@BinanceCIS #bStocksCIS
Für $METAB ist das zentrale Werbe-Engine an Aktivitäten innerhalb der „Family of Apps“ gekoppelt. Für $GOOGLB erstreckt sich Werbung über die Suche, YouTube und andere Google-Plattformen, während Google Cloud eine weitere wichtige Geschäftssparte hinzufügt.
Das verändert die Fragen hinter dem Diagramm.
Bei Meta würde ich mir das Engagement, die Anzeigenimpressionen, die Preise und die Kosten ansehen, um zukünftige Plattformen zu entwickeln.
Bei Alphabet würde ich Suchintention, Video-Aufmerksamkeit und die Cloud-Nachfrage trennen, statt jedes Ergebnis als „Ad Growth“ zu behandeln.
Der sinnvolle Vergleich ist nicht, welches Unternehmen besser ist. Es geht darum, wo das Nutzersignal beginnt:
soziale Verbindung → Feed- und Messaging-Anzeigen;
Such- oder Video-Intention → Such- und YouTube-Anzeigen.
Gleiches Werbebudget, anderer Weg zum Kunden.
Bevor ich $METAB und $GOOGLB vergleiche, würde ich vergleichen, welches Verhalten jede Plattform gezielt erfassen soll.
@BinanceCIS #bStocksCIS
4
98
Verifiziert
„Memory“ klingt nach einem einzigen Handel, bis die Produkte getrennt sind.
Micron berichtet über DRAM-, NAND- und NOR-Produkte über die Märkte für Speicher und Storage hinweg. Sandisk ist auf Flash-Speicher sowie Daten-Storage-Lösungen ausgerichtet.
Das macht $MUB gegenüber $SNDKB zu einer nützlicheren Produktkarte als zu einem einfachen Paar von „AI Memory“-Ticker-Symbolen.
DRAM ist Arbeitsspeicher: Er hilft Prozessoren, aktive Workloads zu bewältigen. NAND-Flash ist persistent: Er hält Daten, auch wenn der Strom entfernt wird. Beide können vom Datenwachstum profitieren, aber Preiszyklen, Bestände, Kundennachfrage und Supply-Disziplin müssen sich nicht identisch bewegen.
Meine Checkliste für Einsteiger wäre:
1. Welcher Speichertyp steht im Mittelpunkt?
2. Geht es um das Signal zu Stückzahlen, Preis oder Bestand?
3. Welches Unternehmen hat die direktere Exponierung zu diesem Produkt?
Das Wort „Memory“ ist eine Sektor-Kennzeichnung. Das darunterliegende Produkt ist der eigentliche wirtschaftliche Treiber.
Quellen geprüft: Micron- und Sandisk-Einreichungen; aktive Binance-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
„Memory“ klingt nach einem einzigen Handel, bis die Produkte getrennt sind.
Micron berichtet über DRAM-, NAND- und NOR-Produkte über die Märkte für Speicher und Storage hinweg. Sandisk ist auf Flash-Speicher sowie Daten-Storage-Lösungen ausgerichtet.
Das macht $MUB gegenüber $SNDKB zu einer nützlicheren Produktkarte als zu einem einfachen Paar von „AI Memory“-Ticker-Symbolen.
DRAM ist Arbeitsspeicher: Er hilft Prozessoren, aktive Workloads zu bewältigen. NAND-Flash ist persistent: Er hält Daten, auch wenn der Strom entfernt wird. Beide können vom Datenwachstum profitieren, aber Preiszyklen, Bestände, Kundennachfrage und Supply-Disziplin müssen sich nicht identisch bewegen.
Meine Checkliste für Einsteiger wäre:
1. Welcher Speichertyp steht im Mittelpunkt?
2. Geht es um das Signal zu Stückzahlen, Preis oder Bestand?
3. Welches Unternehmen hat die direktere Exponierung zu diesem Produkt?
Das Wort „Memory“ ist eine Sektor-Kennzeichnung. Das darunterliegende Produkt ist der eigentliche wirtschaftliche Treiber.
Quellen geprüft: Micron- und Sandisk-Einreichungen; aktive Binance-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
Micron berichtet über DRAM-, NAND- und NOR-Produkte über die Märkte für Speicher und Storage hinweg. Sandisk ist auf Flash-Speicher sowie Daten-Storage-Lösungen ausgerichtet.
Das macht $MUB gegenüber $SNDKB zu einer nützlicheren Produktkarte als zu einem einfachen Paar von „AI Memory“-Ticker-Symbolen.
DRAM ist Arbeitsspeicher: Er hilft Prozessoren, aktive Workloads zu bewältigen. NAND-Flash ist persistent: Er hält Daten, auch wenn der Strom entfernt wird. Beide können vom Datenwachstum profitieren, aber Preiszyklen, Bestände, Kundennachfrage und Supply-Disziplin müssen sich nicht identisch bewegen.
Meine Checkliste für Einsteiger wäre:
1. Welcher Speichertyp steht im Mittelpunkt?
2. Geht es um das Signal zu Stückzahlen, Preis oder Bestand?
3. Welches Unternehmen hat die direktere Exponierung zu diesem Produkt?
Das Wort „Memory“ ist eine Sektor-Kennzeichnung. Das darunterliegende Produkt ist der eigentliche wirtschaftliche Treiber.
Quellen geprüft: Micron- und Sandisk-Einreichungen; aktive Binance-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
5
149
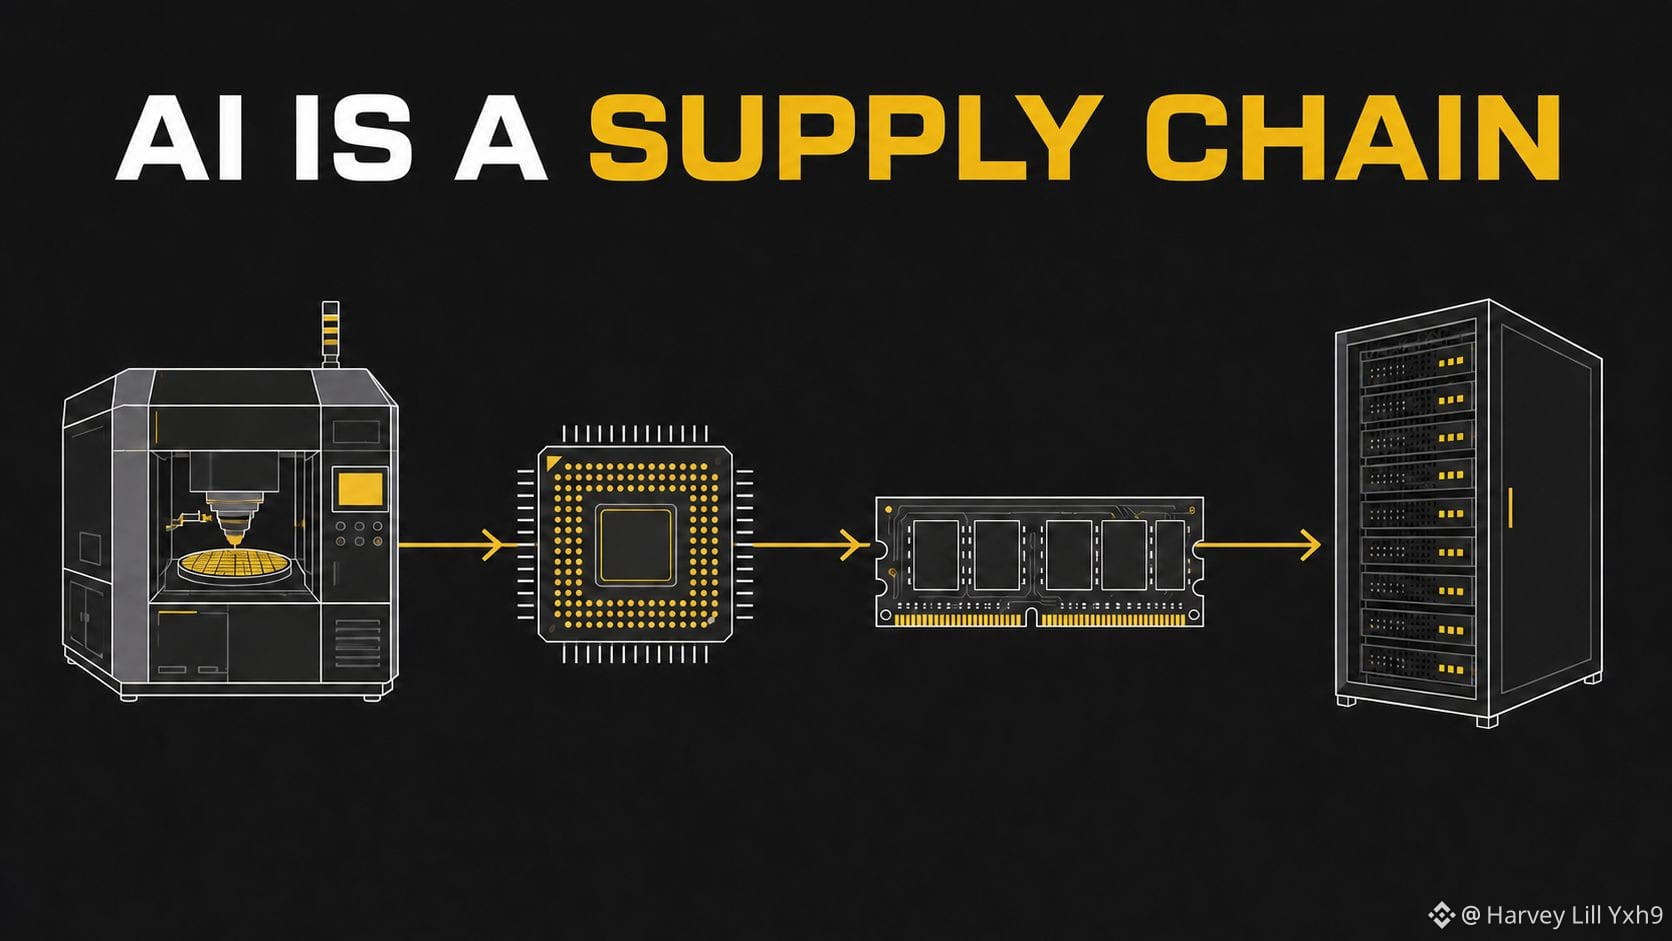
Vier bStocks können alle als „KI-Exponierung“ bezeichnet werden, obwohl sie an völlig unterschiedlichen Etappenpunkten sitzen.
$AMATB ist mit der Ausrüstung verknüpft, die zur Herstellung von Halbleitern verwendet wird. $NVDAB steht für einen Designer von Compute-Plattformen.
$MUB bringt Speicher in das System. $DELLB rückt näher an die fertige Infrastruktur heran – über Server, Networking und Storage.
Das ergibt eine nützliche Landkarte: Ausrüstung → Compute → Speicher → Systeme. Eine starke Data-Center-Headline muss nicht jeden Etappenpunkt mit der gleichen Geschwindigkeit erreichen. Ein Gießereibetrieb kann die Ausgaben für Ausrüstung erhöhen, bevor die fertigen Server ausgeliefert werden. Die Speicherversorgung kann sich verknappen, während die Servernachfrage weiterhin stark bleibt. Ein Systemanbieter kann den Umsatz steigern, während er unterschiedliche Kosten für Komponenten aufnimmt.
„KI-Basket“ ist also ein erzählerisches Label, kein Risikomodell. Meine praktische Regel: Für jeden KI-verknüpften bStock auf einer Watchlist notiere seinen exakten Engpass. Wenn zwei Positionen von demselben Engpass abhängen, kann der zweite Ticker weniger Diversifikation liefern, als es den Anschein hat.
Welche Etappe würdest du zuerst überwachen: Ausrüstung, Compute, Speicher oder Systeme? Quellen geprüft: Geschäftsjahre FY2025/FY2026 Unternehmensberichte; Binance Spot-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
Vier bStocks können alle als „KI-Exponierung“ bezeichnet werden, obwohl sie an völlig unterschiedlichen Etappenpunkten sitzen.
$AMATB ist mit der Ausrüstung verknüpft, die zur Herstellung von Halbleitern verwendet wird. $NVDAB steht für einen Designer von Compute-Plattformen.
$MUB bringt Speicher in das System. $DELLB rückt näher an die fertige Infrastruktur heran – über Server, Networking und Storage.
Das ergibt eine nützliche Landkarte: Ausrüstung → Compute → Speicher → Systeme. Eine starke Data-Center-Headline muss nicht jeden Etappenpunkt mit der gleichen Geschwindigkeit erreichen. Ein Gießereibetrieb kann die Ausgaben für Ausrüstung erhöhen, bevor die fertigen Server ausgeliefert werden. Die Speicherversorgung kann sich verknappen, während die Servernachfrage weiterhin stark bleibt. Ein Systemanbieter kann den Umsatz steigern, während er unterschiedliche Kosten für Komponenten aufnimmt.
„KI-Basket“ ist also ein erzählerisches Label, kein Risikomodell. Meine praktische Regel: Für jeden KI-verknüpften bStock auf einer Watchlist notiere seinen exakten Engpass. Wenn zwei Positionen von demselben Engpass abhängen, kann der zweite Ticker weniger Diversifikation liefern, als es den Anschein hat.
Welche Etappe würdest du zuerst überwachen: Ausrüstung, Compute, Speicher oder Systeme? Quellen geprüft: Geschäftsjahre FY2025/FY2026 Unternehmensberichte; Binance Spot-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
$AMATB ist mit der Ausrüstung verknüpft, die zur Herstellung von Halbleitern verwendet wird. $NVDAB steht für einen Designer von Compute-Plattformen.
$MUB bringt Speicher in das System. $DELLB rückt näher an die fertige Infrastruktur heran – über Server, Networking und Storage.
Das ergibt eine nützliche Landkarte: Ausrüstung → Compute → Speicher → Systeme. Eine starke Data-Center-Headline muss nicht jeden Etappenpunkt mit der gleichen Geschwindigkeit erreichen. Ein Gießereibetrieb kann die Ausgaben für Ausrüstung erhöhen, bevor die fertigen Server ausgeliefert werden. Die Speicherversorgung kann sich verknappen, während die Servernachfrage weiterhin stark bleibt. Ein Systemanbieter kann den Umsatz steigern, während er unterschiedliche Kosten für Komponenten aufnimmt.
„KI-Basket“ ist also ein erzählerisches Label, kein Risikomodell. Meine praktische Regel: Für jeden KI-verknüpften bStock auf einer Watchlist notiere seinen exakten Engpass. Wenn zwei Positionen von demselben Engpass abhängen, kann der zweite Ticker weniger Diversifikation liefern, als es den Anschein hat.
Welche Etappe würdest du zuerst überwachen: Ausrüstung, Compute, Speicher oder Systeme? Quellen geprüft: Geschäftsjahre FY2025/FY2026 Unternehmensberichte; Binance Spot-Paare verifiziert am 06. Aug 2026.
@BinanceCIS #bStocksCIS
1
6
112
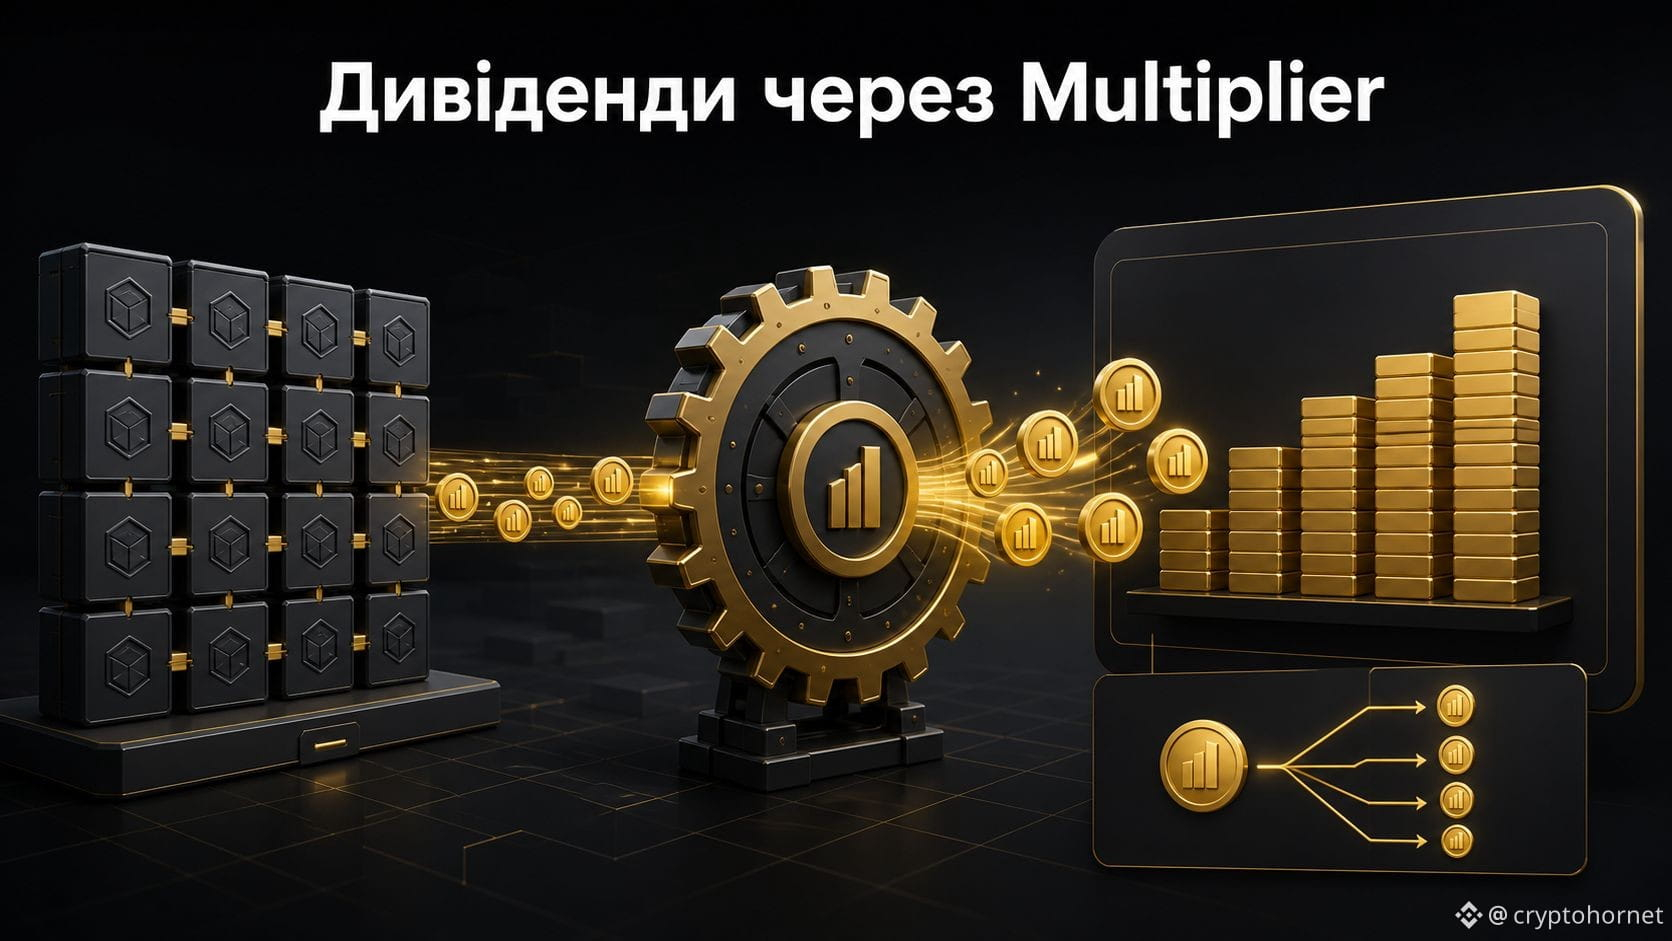
Dividenden für bStocks werden nicht als separate Auszahlung in USDT oder in bar bereitgestellt.
Ich habe herausgefunden, dass, wenn der Emittent eine Dividende für das zugrunde liegende Wertpapier erhält, die Nettosumme nach den anwendbaren Steuern, Kosten und Einbehalten in der Regel in denselben Basiswert reinvestiert wird. Das Ergebnis wird über den Multiplier-Mechanismus angezeigt.
Dadurch kann die tatsächliche Anzahl der Token im Smart Contract unverändert bleiben, während der von Binance oder einer kompatiblen Oberfläche angezeigte Kontostand steigt. Der gleiche Mechanismus wird für normale und umgekehrte Splits verwendet.
Daher bedeutet der Unterschied zwischen Raw Balance und angezeigter Balance nicht unbedingt einen Token-Verlust. Oft ist das das Ergebnis einer Unternehmensmaßnahme und der Art der Darstellung von BEP 677.
@BinanceCIS #bStocksCIS
Dividenden für bStocks werden nicht als separate Auszahlung in USDT oder in bar bereitgestellt.
Ich habe herausgefunden, dass, wenn der Emittent eine Dividende für das zugrunde liegende Wertpapier erhält, die Nettosumme nach den anwendbaren Steuern, Kosten und Einbehalten in der Regel in denselben Basiswert reinvestiert wird. Das Ergebnis wird über den Multiplier-Mechanismus angezeigt.
Dadurch kann die tatsächliche Anzahl der Token im Smart Contract unverändert bleiben, während der von Binance oder einer kompatiblen Oberfläche angezeigte Kontostand steigt. Der gleiche Mechanismus wird für normale und umgekehrte Splits verwendet.
Daher bedeutet der Unterschied zwischen Raw Balance und angezeigter Balance nicht unbedingt einen Token-Verlust. Oft ist das das Ergebnis einer Unternehmensmaßnahme und der Art der Darstellung von BEP 677.
@BinanceCIS #bStocksCIS
Ich habe herausgefunden, dass, wenn der Emittent eine Dividende für das zugrunde liegende Wertpapier erhält, die Nettosumme nach den anwendbaren Steuern, Kosten und Einbehalten in der Regel in denselben Basiswert reinvestiert wird. Das Ergebnis wird über den Multiplier-Mechanismus angezeigt.
Dadurch kann die tatsächliche Anzahl der Token im Smart Contract unverändert bleiben, während der von Binance oder einer kompatiblen Oberfläche angezeigte Kontostand steigt. Der gleiche Mechanismus wird für normale und umgekehrte Splits verwendet.
Daher bedeutet der Unterschied zwischen Raw Balance und angezeigter Balance nicht unbedingt einen Token-Verlust. Oft ist das das Ergebnis einer Unternehmensmaßnahme und der Art der Darstellung von BEP 677.
@BinanceCIS #bStocksCIS
8
216
·
--
Bullisch
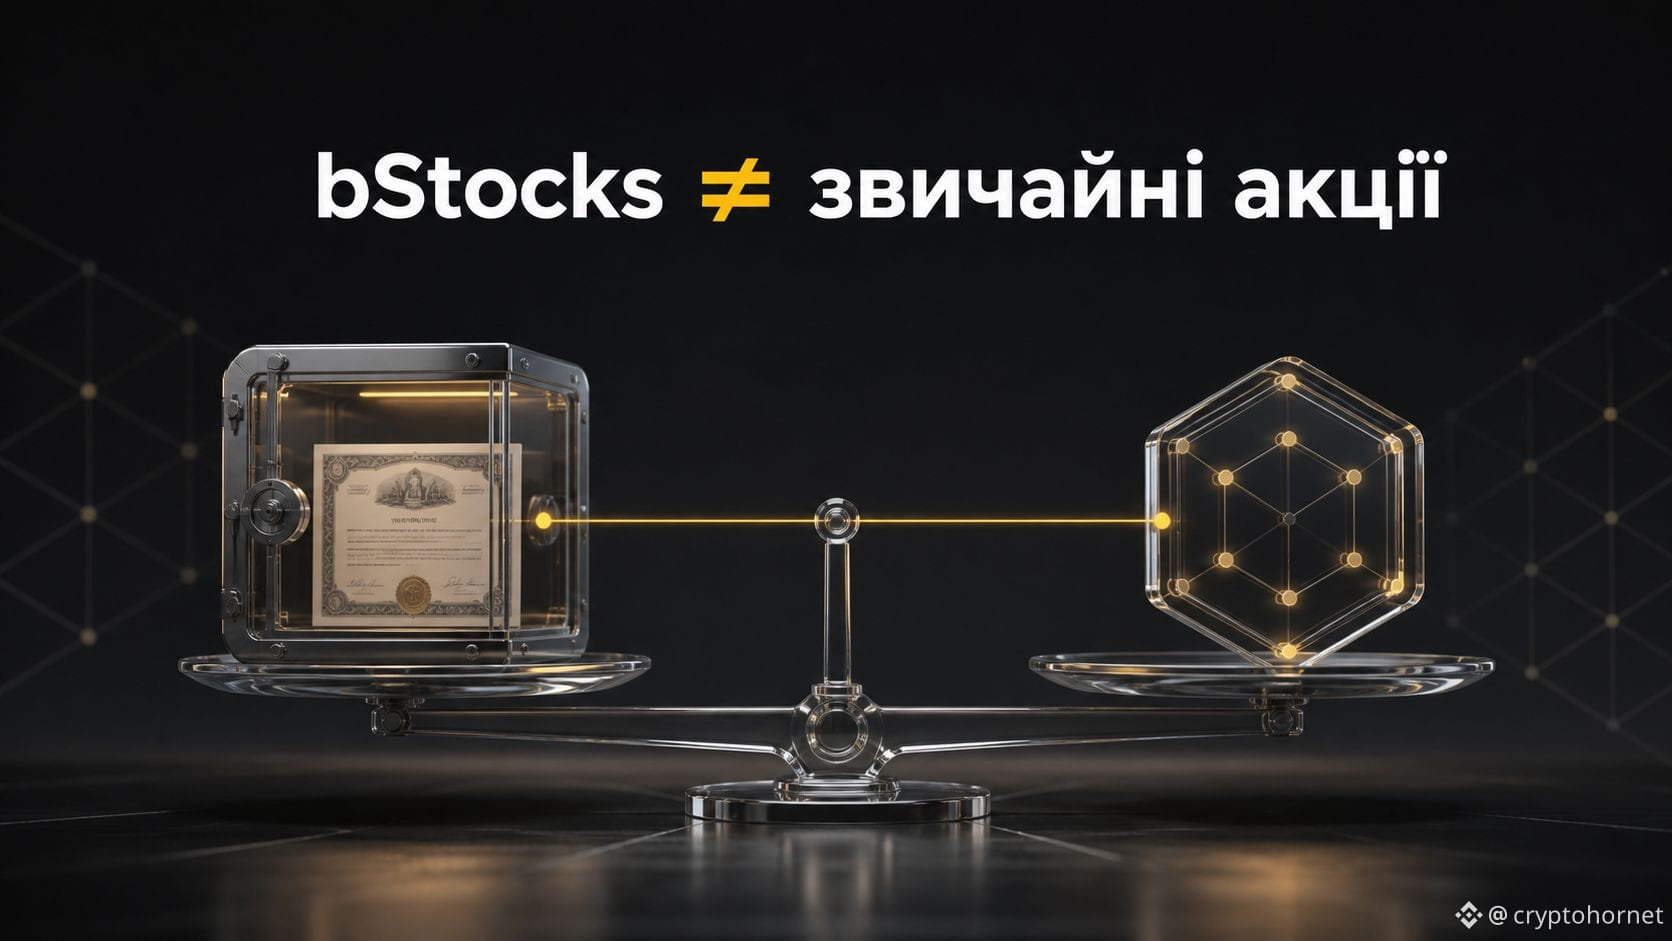
Mythos: bStocks sind normale Aktien, die einfach in eine Blockchain übertragen wurden.
Tatsächlich sind bStocks tokenisierte Wertpapiere, die von BTech Holdings Limited ausgegeben wurden. Jeder bStock ist im Verhältnis 1:1 durch das entsprechende Basiswertpapier abgesichert, das bei einem regulierten Verwahrer aufbewahrt wird.
Es gibt jedoch einen grundlegenden Unterschied: Wenn ich Inhaber eines bStock bin, werde ich nicht zum direkten Aktionär des Unternehmens und erhalte kein Stimmrecht. Ich erhalte eine wirtschaftliche Exposition gegenüber dem Basiswert und die Möglichkeit, mit ihm im Blockchain-Format zu arbeiten.
Die Tokenisierung verändert den Zugang, den Handel und die Verwahrung des Vermögenswerts, macht den Token jedoch nicht zu einem klassischen Eintrag im Aktionärsregister.
@BinanceCIS #bStocksCIS
Mythos: bStocks sind normale Aktien, die einfach in eine Blockchain übertragen wurden.
Tatsächlich sind bStocks tokenisierte Wertpapiere, die von BTech Holdings Limited ausgegeben wurden. Jeder bStock ist im Verhältnis 1:1 durch das entsprechende Basiswertpapier abgesichert, das bei einem regulierten Verwahrer aufbewahrt wird.
Es gibt jedoch einen grundlegenden Unterschied: Wenn ich Inhaber eines bStock bin, werde ich nicht zum direkten Aktionär des Unternehmens und erhalte kein Stimmrecht. Ich erhalte eine wirtschaftliche Exposition gegenüber dem Basiswert und die Möglichkeit, mit ihm im Blockchain-Format zu arbeiten.
Die Tokenisierung verändert den Zugang, den Handel und die Verwahrung des Vermögenswerts, macht den Token jedoch nicht zu einem klassischen Eintrag im Aktionärsregister.
@BinanceCIS #bStocksCIS
Tatsächlich sind bStocks tokenisierte Wertpapiere, die von BTech Holdings Limited ausgegeben wurden. Jeder bStock ist im Verhältnis 1:1 durch das entsprechende Basiswertpapier abgesichert, das bei einem regulierten Verwahrer aufbewahrt wird.
Es gibt jedoch einen grundlegenden Unterschied: Wenn ich Inhaber eines bStock bin, werde ich nicht zum direkten Aktionär des Unternehmens und erhalte kein Stimmrecht. Ich erhalte eine wirtschaftliche Exposition gegenüber dem Basiswert und die Möglichkeit, mit ihm im Blockchain-Format zu arbeiten.
Die Tokenisierung verändert den Zugang, den Handel und die Verwahrung des Vermögenswerts, macht den Token jedoch nicht zu einem klassischen Eintrag im Aktionärsregister.
@BinanceCIS #bStocksCIS
12
148
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCBreaks80K
130,325 Aufrufe
2,064 Kommentare
Überraschende Abrechnungen oder Jagd auf Liquidität? Die Wahrheit hinter den $80K von Bitcoin 📉🚀
Wenn du Positionen im Short nahe bei den $80.000 hattest, hast du sehr wahrscheinlich den Druck der letzten Stunden gespürt. Viele bezeichnen diesen plötzlichen Anstieg als „Manipulation ohne Volumen“, aber die Mechanik des Futures-Markts erzählt eine ganz andere Geschichte.
Das ist wirklich passiert hinter der wöchentlichen Kerze:
1️⃣ Dünnes Orderbuch: Wenn sich der Großteil des Marktes auf die Abwärtsbewegung positioniert (Short), werden die Limit-Verkaufsaufträge oberhalb des Preises sehr selten. Ein moderates Kaufvolumen reicht aus, um die Stops abzufahren.
2️⃣ Dominoeffekt (Short Squeeze): Sobald die Liquidationsniveaus der Short-Positionen erreicht werden, führt die Börse automatisch Market-Buy-Orders aus, um diese Positionen mit Verlust zu schließen. Das war kein „geheimer Manipulator“, der den Kurs nach oben drückt; es waren die eigenen Stop-Losses der Verkäufer, die den Pump finanzierten.
3️⃣ Abschluss der Wochenkerze: Algorithmen und Institutionen suchen oft nach einem Close oberhalb wichtiger gleitender Durchschnitte vor dem Kerzenwechsel, um den Trend zu stützen.
Lektion fürs Risikomanagement: Operiere nie mit Hebel ohne einen sauber platzierten technischen Stop und vermeide den Einstieg in einen Short, wenn der Markt bereits überladen mit Verkäufen ist.
Was meinst du? Glaubst du, wir konsolidieren über $80K, um neue Hochs zu suchen, oder kommt ein Re-Test in Richtung der Zone bei $78.000? Schreib es mir in den Kommentaren!
$BTC #BTC #BTCBreaks80K #BinanceSquar
Angelo_Coin
·0 Likes
·1.1k Aufrufe
比特币突破8万
99,266 Aufrufe
275 Kommentare
SOLJumpsAbout10%
1,408 Aufrufe
93 Kommentare