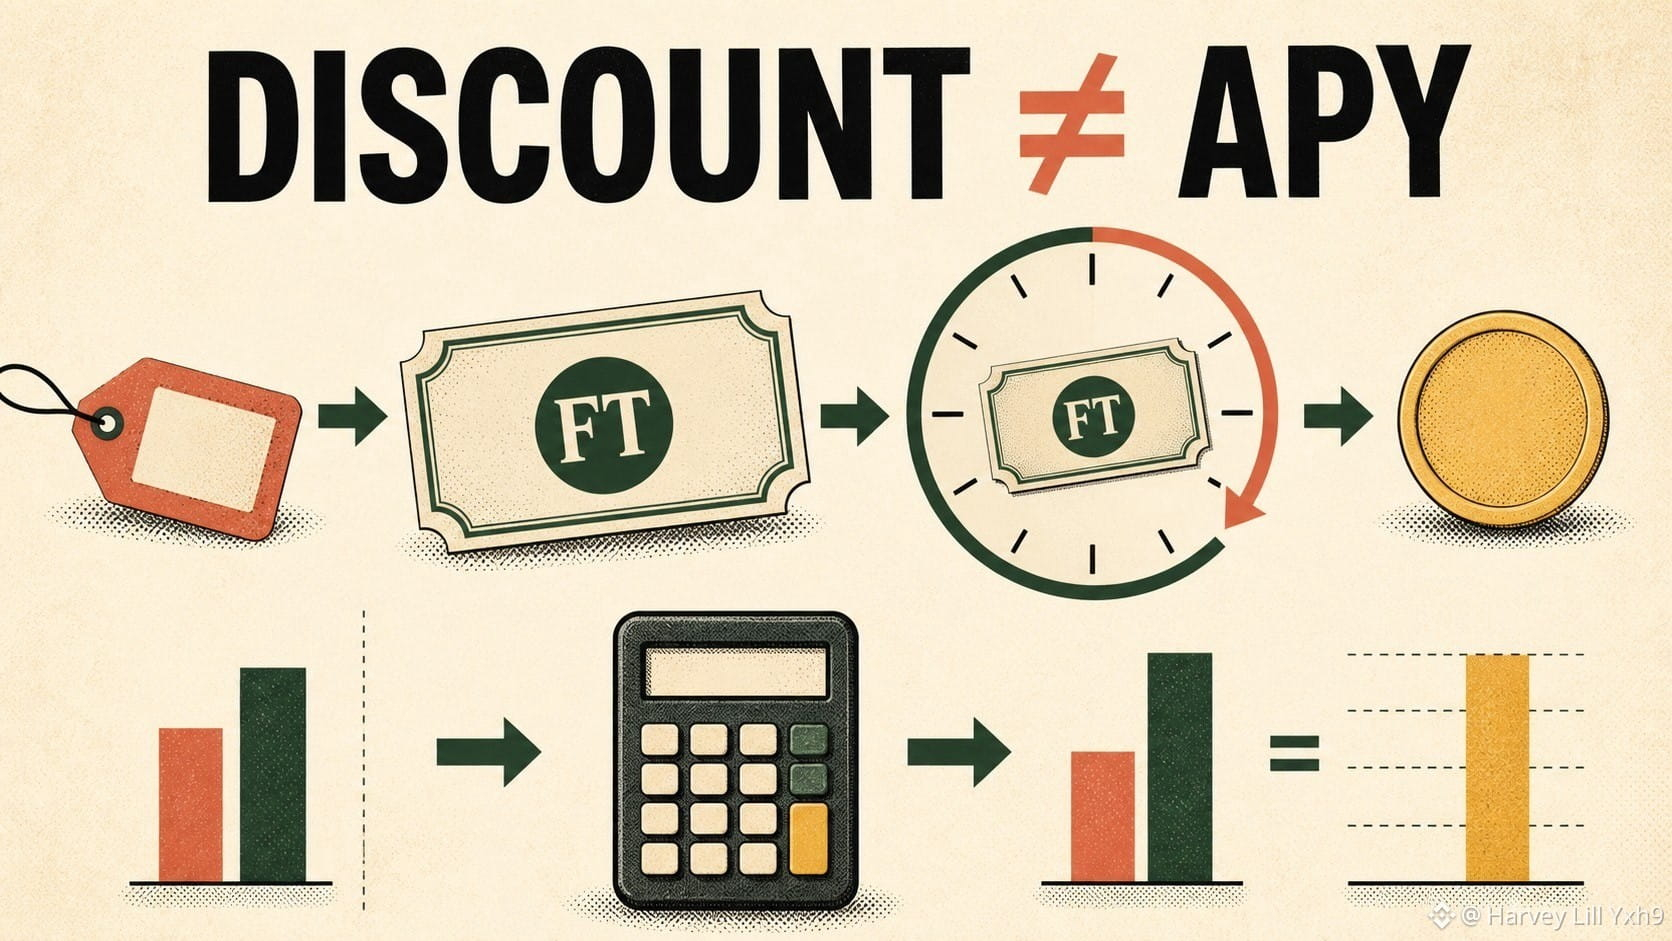
Ein Fixed-Rate Token kann auf denselben Nennwert steigen und dennoch sehr unterschiedliche APYs erzeugen.
Betrachten wir ein rein hypothetisches TermMax FT, das in 60 Tagen für 1 Debt Token zurückgezahlt wird. Wenn es heute 0,96 kostet, ist die Haltedauer-Rendite nicht „4% APY“. Sie ist:
(1 / 0,96 − 1) = 4,17% über 60 Tage.
Mit der einfachen Annualisierungsmethode in der TermMax-Dokumentation:
4,17% × 365 / 60 ≈ 25,35% annualisiert.
Der gleiche Kaufpreis von 0,96 mit nur 30 Tagen Restlaufzeit würde einen viel höheren annualisierten Wert anzeigen, obwohl die Fälligkeitstilgung weiterhin 1 beträgt.
Darum würde ich niemals zwei FT-Optionen allein anhand von APY vergleichen. Ich würde vier Eingaben erfassen: Kaufpreis, Rückzahlungswert, verbleibende Tage und gesamte Ausführungskosten. Slippage oder ein früherer Verkauf kann das tatsächlich erzielte Ergebnis von der Berechnung „bis zur Fälligkeit halten“ abweichen lassen.
Meine praktische Regel: Zuerst den Cash-Gewinn für die tatsächliche Laufzeit berechnen; erst dann annualisieren.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
Betrachten wir ein rein hypothetisches TermMax FT, das in 60 Tagen für 1 Debt Token zurückgezahlt wird. Wenn es heute 0,96 kostet, ist die Haltedauer-Rendite nicht „4% APY“. Sie ist:
(1 / 0,96 − 1) = 4,17% über 60 Tage.
Mit der einfachen Annualisierungsmethode in der TermMax-Dokumentation:
4,17% × 365 / 60 ≈ 25,35% annualisiert.
Der gleiche Kaufpreis von 0,96 mit nur 30 Tagen Restlaufzeit würde einen viel höheren annualisierten Wert anzeigen, obwohl die Fälligkeitstilgung weiterhin 1 beträgt.
Darum würde ich niemals zwei FT-Optionen allein anhand von APY vergleichen. Ich würde vier Eingaben erfassen: Kaufpreis, Rückzahlungswert, verbleibende Tage und gesamte Ausführungskosten. Slippage oder ein früherer Verkauf kann das tatsächlich erzielte Ergebnis von der Berechnung „bis zur Fälligkeit halten“ abweichen lassen.
Meine praktische Regel: Zuerst den Cash-Gewinn für die tatsächliche Laufzeit berechnen; erst dann annualisieren.
Quellen geprüft: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax