

Europa sucht nach Wegen, technologische Unabhängigkeit zu erreichen und sich auch in anderen Bereichen von den übrigen Ländern abzuheben. Das haben wir deutlich an Gesetzen wie dem DSA und dem DMA gesehen, die für mehr Transparenz bei Unternehmen sorgen und den Bürgern mehr Flexibilität und Vorteile bieten sollen. Ebenso strebt Europa eine „europäische Zahlungssouveränität“ an und will, um nicht von Visa und Mastercard abhängig zu sein, ein eigenes System einführen: das Zahlungsnetzwerk ENP.
Das Problem bei Visa und Mastercard ist, dass sie keine Banken sind: Normalerweise geben sie die Karte nicht direkt aus und verleihen dem Kunden auch kein Geld. Sie fungieren als Zahlungsnetzwerke beziehungsweise Zahlungssysteme, die die technischen und geschäftlichen Regeln festlegen und die Bank des Käufers mit der Bank des Händlers verbinden. In Spanien erklärt die Banco de España selbst, dass ein großer Teil des nationalen Kartenzahlungsverkehrs über Karten abgewickelt wird, die nach den Systemen von Visa oder Mastercard ausgegeben wurden.
Europa startet mit der European Network for Payments (ENP) sein neues Zahlungsnetzwerk, um nicht von US-amerikanischen Systemen wie Visa abhängig zu sein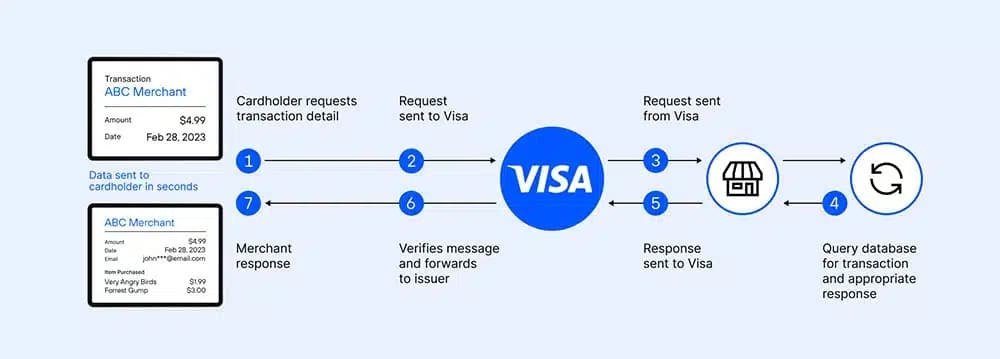
Europa will erreichen, dass digitale Zahlungen nicht von internationalen Netzwerken außerhalb der EU abhängen. Dazu gehören Visa und Mastercard, denn beide nutzen US-amerikanische Infrastrukturen. Kartenzahlungen werden immer beliebter und machten in Spanien 2025 65,9 % aller bargeldlosen Zahlungsvorgänge aus. Mastercard ist sehr beliebt und hatte 2025 in Europa mehr als 900 Millionen Karten im Umlauf. Gleichzeitig verzeichnete das Unternehmen Transaktionen im Wert von 800 Milliarden Euro.
Visa verzeichnete im Geschäftsjahr 2025 Transaktionen im Wert von 257,5 Milliarden Euro mit 4,9 Milliarden Zahlungskarten. Wie du siehst, sind sowohl Visa als auch Mastercard riesig und nicht aufzuhalten – schon gar nicht mit einem europäischen Zahlungssystem. Deshalb setzt die mit ENP gewählte Strategie darauf, mehrere Zahlungsplattformen wie Bizum (Spanien), Bancomat (Italien), Wero, SIBS-MB WAY und Vipps MobilePay zu kombinieren.
Die ENP könnte sich letztlich zu einer Ergänzung des digitalen Euro entwickeln, den die EU fördern möchte
Zusammengenommen erreichen die europäischen Zahlungsplattformen der ENP rund 130 Millionen Nutzer in 13 europäischen Ländern und decken damit 70 % der Bevölkerung ab. Ziel ist, dass Nutzer diese Systeme länderübergreifend viel einfacher verwenden können und so die derzeitige Fragmentierung des europäischen Marktes verringert wird. Die Einführung erfolgt schrittweise: Zunächst liegt der Schwerpunkt auf grenzüberschreitenden Zahlungen und Zahlungen vor Ort, später wird das Angebot auf den E-Commerce, Onlinezahlungen und Zahlungsterminals ausgeweitet.
Die ENP beabsichtigt, zunächst einen Teil der Betriebskosten zu übernehmen, um die Infrastruktur aufzubauen, bevor sie sich über eigene Gebühren finanziert. Später wird das Netzwerk geöffnet, sodass weitere europäische Netzwerke und Institutionen beitreten und seine Reichweite vergrößern können. Das Projekt ist unabhängig vom digitalen Euro, den die Europäische Zentralbank entwickelt. Künftig könnten beide Systeme einander ergänzen: Die ENP würde als europäische Zahlungsinfrastruktur auf Basis bestehender Netzwerke funktionieren, während der digitale Euro eine neue Form von Zentralbankgeld wäre, die über ein digitales Wallet genutzt wird.
#Visa #Mastercard #Europe #Europa #comunidad $V $EURI $EUR

