

Der Kryptomarkt geht mit einem ganz anderen Setup als das, was die makroökonomischen Schlagzeilen nahegelegt hatten, ins Wochenende.
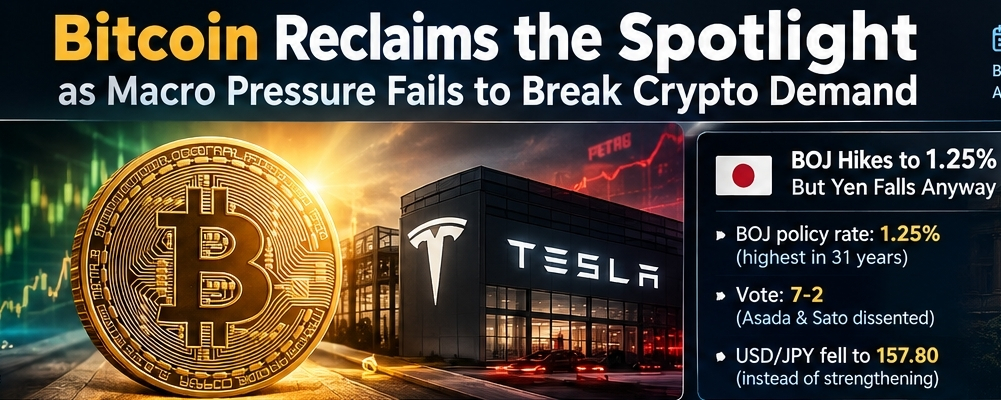
Am 19. September 2026 stieg die Marktkapitalisierung von Bitcoin über 1,63 Billionen US-Dollar und lag damit rund 190 Milliarden US-Dollar vor dem Marktwert von Teslas, der bei etwa 1,438 Billionen US-Dollar liegt. Damit kehrte Bitcoin in die oberste Kategorie globaler Vermögenswerte zurück. BTC gewann außerdem in den vergangenen 24 Stunden rund 5 %, trotz einer Woche, die einen US-Zinsschritt, einen Zinsschritt der Bank of Japan, erhöhte Ölpreise und einen weiteren Rückschlag für das US-Krypto-Gesetzgebungsverfahren mit sich brachte.
Die interessanteste Frage ist nicht nur, warum Bitcoin gestiegen ist.
Deshalb blieb die Nachfrage intakt, während mehrere klassische Makrosignale auf strengere finanzielle Bedingungen hindeuteten.
Bitcoin hat eine schwere Makrowoche absorbiert
Am 16. September erhöhte die Federal Reserve ihren Leitzins um 25 Basispunkte auf 3,75%-4,00%, die erste US-Zinserhöhung seit Juli 2023. Die Entscheidung war einstimmig (12-0), während die neuesten Projektionen darauf hindeuteten, dass die politischen Entscheidungsträger die Möglichkeit einer weiteren Erhöhung vor Ende 2026 für gegeben halten.
Normalerweise erzeugen höhere Zinsen Druck auf spekulative Vermögenswerte, weil die Opportunitätskosten für das Halten riskanterer Investments steigen.
Doch Bitcoin blieb vergleichsweise robust.
Blockwares Mitchell Askew hat die Preisbewegung im September als eine Form von Erschöpfung bei Verkäufern beschrieben. BTC sei Berichten zufolge im September nur etwa 1,5% gefallen – historisch gesehen einer der schwächeren Kalendermonate für Bitcoin –, trotz der Kombination aus strengerer Fed-Politik, gescheitertem CLARITY-Act-Cloture-Votum, erhöhten Energiepreisen und der BOJ-Entscheidung.
Die technische Schwelle ist jetzt wichtiger.
Rund 8% des zirkulierenden Bitcoin-Angebots wurden zwischen 80.000 und 82.000 US-Dollar erworben und schufen damit eine bedeutende realisierte-Preiszone. Gleichzeitig liegt der 50-Wochen-gleitende Durchschnitt bei etwa 81.081.
Das rückt den Bereich 80.000 bis 82.000 direkt in den Fokus.
Eine anhaltende Bewegung über diese Region würde die technische Struktur erheblich verändern. Gelingt die Rückeroberung nicht, stünde der Markt vor einer weiteren Angebotszone, in der Inhaber möglicherweise versuchen, bei Break-even auszusteigen oder ihre Exponierung zu verringern.
Morgan Stanleys ETF-Flow wird stillschweigend immer interessanter
Eine der weniger spektakulären, aber potenziell wichtigeren Entwicklungen spielt sich innerhalb von Bitcoin-ETFs ab.
Morgan Stanleys MSBT hat Berichten zufolge über 20 aufeinanderfolgende Sitzungen rund 51,5 Millionen US-Dollar Nettozuflüsse verzeichnet – ohne einen einzigen Ausflusstag – und lag damit im Schnitt bei etwa 2,6 Millionen US-Dollar pro Sitzung.
Die absolute Zahl ist klein im Vergleich zum rund 99,5 Milliarden US-Dollar schweren US-Bitcoin-ETF-Komplex, aber die Beständigkeit ist es, die Aufmerksamkeit verdient.
Die betrachtete Phase umfasste extrem volatile Sitzungen, darunter etwa 731 Millionen US-Dollar an Einzahlungen an einem einzigen Tag und einen Ausfluss von 450 Millionen US-Dollar an einem einzigen Tag im breiteren Markt.
Doch MSBT hielt seine Serie.
Dieses Muster kann mit einer geplanten oder modellbasierten Allokation übereinstimmen – statt mit kurzfristischem diskretionärem Trading. Die Wealth-Management-Distribution von Morgan Stanley gibt dieser Interpretation zwar etwas Kontext, doch allein ETF-Flow-Daten können die Motivation hinter einzelnen Käufen nicht beweisen.
Das Gesamtbild bei den breiteren ETFs ist weiterhin gemischt. US-Bitcoin-ETFs bleiben bislang etwa 1 Milliarde US-Dollar im Minus, trotz rund 3,52 Milliarden US-Dollar Nettozuflüssen im August.
Außerdem gibt es innerhalb des Sektors einen beträchtlichen Gebührenunterschied. Grayscales GBTC weist eine gemeldete Expense Ratio von 1,50% auf, während BlackRocks IBIT bei etwa 0,25% liegt. Diese Kostendifferenz beeinflusst weiterhin, wohin Anleger innerhalb des ETF-Komplexes allokieren.
Damit ist die ETF-Geschichte nicht einfach „Institutionen kaufen Bitcoin“.
Es wird zunehmend eine differenziertere Geschichte darüber, welche Anleger kaufen – über welche Vehikel – und ob die Zuflüsse strategisch oder taktisch sind.
Die BOJ erhöhte — doch der Yen fiel
Die Bank of Japan fügte am 18. September ein weiteres ungewöhnliches makroökonomisches Signal hinzu.
Die BOJ erhöhte ihren Leitzins um 25 Basispunkte auf 1,25%, das höchste Niveau seit rund 31 Jahren. Die Entscheidung fiel mit 7 zu 2; die Vorstandsmitglieder Toichiro Asada und Ayano Sato widersetzten sich.
Allerdings schwächte sich der Yen nicht etwa ab, sondern deutlich; USD/JPY stieg über 157 und erreichte in der Sitzung etwa 157,80.
Diese Reaktion ist wichtig für die globale Liquidität.
Eine Zinserhöhung würde normalerweise die Währung stützen. Aber die Märkte hatten die Bewegung weitgehend bereits eingepreist, während abweichende Voten und das Fehlen eines klaren Signals für eine weitere Straffung die Erwartungen für einen aggressiven BOJ-Zinserhöhungszyklus reduzierten. Das Ergebnis war anhaltender Druck auf den Yen.
Für Risk Assets erzeugt das eine wichtige Unterscheidung.
Ein höherer japanischer Leitzins bedeutet nicht automatisch, dass sich die globale Liquidität sofort verengt. Wenn der Yen schwach bleibt, kann die Motivation, Yen zu leihen und Kapital in höher verzinsliche Vermögenswerte zu lenken, weiterhin relevant bleiben.
Das bedeutet nicht, dass ein Carry-Trade-Abbau nicht passieren kann. Es heißt lediglich, dass die BOJ-Entscheidung vom 18. September nicht das klare Risk-off-Signal lieferte, das eine konventionelle Erzählung über Zinserhöhungen nahelegen könnte.
Altcoin-ETF-Wettbewerb geht in die nächste Phase
Während Bitcoin weiterhin die institutionelle Aufmerksamkeit dominiert, weitet sich das ETF-Rennen aus.
Am 18. September reichte 21Shares eine aktualisierte Form S-1 für seinen vorgeschlagenen 21Shares Injective ETF ein und fügte damit ein weiteres Altcoin in die wachsende Liste potenzieller US-börsengehandelter Produkte ein. Die SEC-Einreichung bestätigt, dass es sich um eine Registrierungsanmeldung handelt – nicht um eine Genehmigung oder eine Zusicherung, dass der ETF an den Start geht.
Injective ist besonders interessant, weil Staking dem Investment-Thesis eine weitere Dimension hinzufügt.
Die bereitgestellten Marktdaten bringen INJ auf eine Marktkapitalisierung von etwa 488 Millionen US-Dollar, während die gemeldeten Staking-Renditen 2025 grob zwischen 9,3% und 13,62% pro Jahr lagen.
Wenn ein Investmentprodukt schließlich regulierten Marktzugang bietet und dabei die Staking-Ökonomie einbezieht, könnte sich eine Struktur ergeben, die sich wesentlich von traditionellen Equity-ETFs unterscheidet.
Doch der regulatorische Prozess ist nach wie vor entscheidend.
Ein S-1/A ist keine Genehmigung. Verwahrung, operative Struktur, Staking-Behandlung und weitere regulatorische Aspekte müssen noch geklärt werden, bevor ein echtes Produkt mit dem Handel beginnen kann.
Und Injective ist nicht allein. Das breitere Rennen um Einreichungen umfasst nun Produkte, die an Assets wie SOL, XRP, LTC, ADA und DeFi-Tokens gekoppelt sind.
Der Markt verschiebt sich von der Frage, ob Krypto in regulierte Anlageprodukte gehört, hin zu einer stärker wettbewerbsorientierten Frage:
Welche Krypto-Assets erhalten als Nächstes diesen institutionellen Mantel?
XRP-Bild des Angebots bewegt sich in die entgegengesetzte Richtung
XRP zeigt eine weitere interessante Divergenz.
Am 17. September verzeichneten US-Spot-XRP-ETFs rund 5,15 Millionen US-Dollar Nettoabflüsse. Dennoch blieben die Produkte für die Woche insgesamt rund 9,60 Millionen US-Dollar im Plus – das bedeutet, dass die Zuflussserie wöchentlich potenziell zehn aufeinanderfolgende Wochen erreichen könnte, abhängig von der finalen Sitzung.
Interessanter ist die Datenlage zu den Börsenreserven.
XRP, das sich Berichten zufolge an den Börsen hielt, fiel auf etwa 1,7 Milliarden XRP – ein Tiefstand seit sieben Jahren.
Niedrigere Börsenbestände können bedeuten, dass für den Spot-Verkauf weniger unmittelbar verfügbares Angebot vorhanden ist, obwohl Börsenreserven allein niemals als Beleg für die zukünftige Preisrichtung behandelt werden sollten.
Zugleich soll der Anteil der CME-XRP-Futures an der Aktivität von rund 10% Mitte August auf 17% gestiegen sein – was auf eine stärkere Beteiligung über regulierte Derivatemärkte hindeutet.
Das ergibt ein gemischtes, aber wichtiges Bild:
ETF-Zuflüsse zeigen einen temporären Rückzug, während Börsenbestände auf einen Rückgang des unmittelbar verfügbaren Angebots hindeuten.
Diese beiden Signale sollten zusammen beobachtet werden, statt jeweils isoliert zu interpretieren.
Das größere Marktsignal
Wenn man all diese Entwicklungen zusammenbringt, wirkt der aktuelle Kryptomarkt weniger wie eine einfache „Risk-on“-Rallye und mehr wie ein Markt, der mehrere widersprüchliche Kräfte absorbiert.
Die Fed ist zu Zinserhöhungen zurückgekehrt.
Die BOJ hat ihren Leitzins auf 1,25% gebracht.
Der Yen ist immer noch schwach und notiert etwa bei 157-158 pro Dollar.
US-Bitcoin-ETFs haben ein gemischtes Bild beim Zufluss im laufenden Jahr.
Bitcoin hat seine Marktkapitalisierung dennoch über 1,63 Billionen US-Dollar gedrückt.
Morgan Stanleys MSBT verzeichnete 20 aufeinanderfolgende Sitzungen ohne einen Tag mit Abflüssen.
Die XRP-Börsenreserven sind auf ein Tiefstand seit sieben Jahren gefallen.
Und die US-ETF-Pipeline weitet sich über Bitcoin und Ethereum hinaus auf Assets wie Injective aus.
Die Schlagzeile ist daher größer als nur der Umstand, dass Bitcoin Teslas Marktkapitalisierung schlägt.
Die eigentliche Geschichte ist, dass die Nachfrage nach Krypto sich weiter entwickelt – in einem deutlich komplizierteren makroökonomischen Umfeld.
Für Bitcoin bleibt der nächste große technische Test die Zone von 80.000 bis 82.000 US-Dollar und der 50-Wochen-gleitende Durchschnitt bei 81.081. Für den breiteren Markt könnten die wichtigeren Entwicklungen sein: die Beständigkeit der institutionellen ETF-Zuflüsse, die Richtung der globalen Liquidität und ob der wachsende Pipeline an Altcoin-ETFs Registrierungsanmeldungen in tatsächlich genehmigte Produkte verwandelt.
Die nächste Marktphase könnte nicht durch eine einzelne Schlagzeile definiert sein.
Es könnte dadurch definiert werden, dass stilles Kapital gleichzeitig durch mehrere verschiedene Kanäle fließt.
#BOJRaisesRatesTo31YearHigh #Bitcoin #LearnWithFatima #Etherium #Xrp🔥🔥 $BTC


