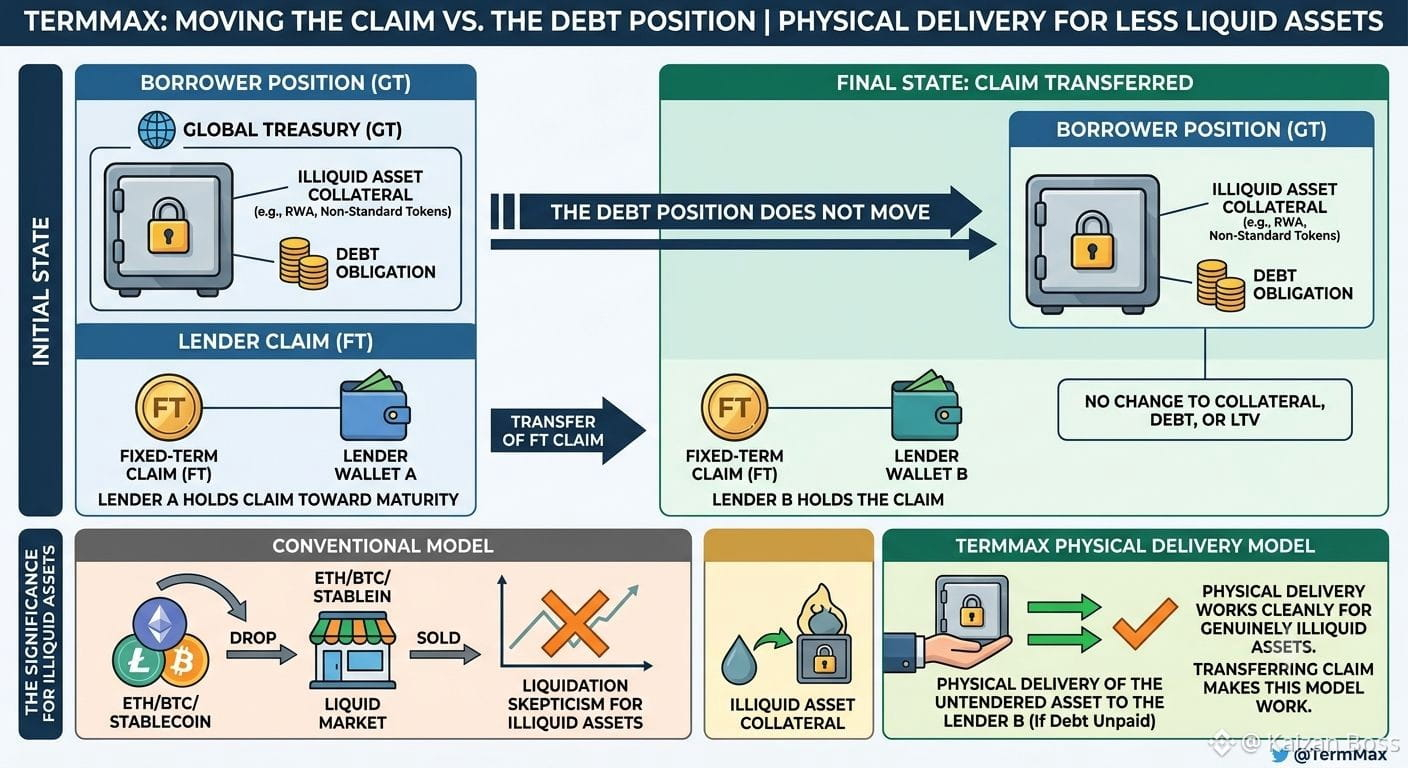
@TermMax Die Behauptung wurde verlagert. Die Schuldenposition nicht.
Das klingt einfach, bis ich tatsächlich versucht habe, mir vorzustellen, was das in TermMax bedeutet.
Die FT kann von einem Wallet zum anderen wechseln, aber der GT, der die Sicherheiten hält und die Schulden trägt, bewegt sich nicht mit.
Also: Was hat sich tatsächlich geändert?
Der Inhaber der FT hat sich geändert.
Die Sicherheiten nicht.
Die Schulden nicht.
Das LTV der zugrunde liegenden TermMax-Position nicht.
Das war der Teil, der sich für mich anfangs seltsam angefühlt hat. Ich dachte ständig, dass, wenn die Fixed-Rate-Forderung an jemand anderen übertragen wird, auch ein Teil der Position auf der Borrower-Seite mitwandern müsste.
Offenbar ist dem nicht so.
Die FT ist die übertragbare Forderung bis zur Fälligkeit. Der GT bleibt die Position, die die Sicherheiten hält und die Schulden trägt.
Diese Trennung wird noch interessanter, wenn man an weniger liquide Assets denkt.
Ich war früher skeptisch gegenüber Krediten gegen Vermögenswerte, die man nicht schnell verkaufen kann. ETH, BTC und Stablecoins haben tiefe Märkte, sodass Liquidation zumindest konzeptionell recht geradlinig ist.
Der physische Auslieferungsmechanismus von TermMax hat mich dazu gebracht, das ein Stück weit neu zu denken.
Anstatt anzunehmen, dass Sicherheiten immer in den Markt verkauft werden müssen, gibt es Fälle, in denen der Vermögenswert direkt an den Kreditgeber geliefert werden kann.
Das ist bei RWAs wichtig, denn das Tokenisieren eines Assets schafft nicht automatisch Liquidität.
Für mich ist die eigentliche Frage, ob die physische Lieferung sauber funktionieren kann, wenn der zugrunde liegende Vermögenswert tatsächlich illiquide ist.
Darin glaube ich, liegt das Spannende an diesem Modell.
@TermMax #termmax #TermMax $BNB
Das klingt einfach, bis ich tatsächlich versucht habe, mir vorzustellen, was das in TermMax bedeutet.
Die FT kann von einem Wallet zum anderen wechseln, aber der GT, der die Sicherheiten hält und die Schulden trägt, bewegt sich nicht mit.
Also: Was hat sich tatsächlich geändert?
Der Inhaber der FT hat sich geändert.
Die Sicherheiten nicht.
Die Schulden nicht.
Das LTV der zugrunde liegenden TermMax-Position nicht.
Das war der Teil, der sich für mich anfangs seltsam angefühlt hat. Ich dachte ständig, dass, wenn die Fixed-Rate-Forderung an jemand anderen übertragen wird, auch ein Teil der Position auf der Borrower-Seite mitwandern müsste.
Offenbar ist dem nicht so.
Die FT ist die übertragbare Forderung bis zur Fälligkeit. Der GT bleibt die Position, die die Sicherheiten hält und die Schulden trägt.
Diese Trennung wird noch interessanter, wenn man an weniger liquide Assets denkt.
Ich war früher skeptisch gegenüber Krediten gegen Vermögenswerte, die man nicht schnell verkaufen kann. ETH, BTC und Stablecoins haben tiefe Märkte, sodass Liquidation zumindest konzeptionell recht geradlinig ist.
Der physische Auslieferungsmechanismus von TermMax hat mich dazu gebracht, das ein Stück weit neu zu denken.
Anstatt anzunehmen, dass Sicherheiten immer in den Markt verkauft werden müssen, gibt es Fälle, in denen der Vermögenswert direkt an den Kreditgeber geliefert werden kann.
Das ist bei RWAs wichtig, denn das Tokenisieren eines Assets schafft nicht automatisch Liquidität.
Für mich ist die eigentliche Frage, ob die physische Lieferung sauber funktionieren kann, wenn der zugrunde liegende Vermögenswert tatsächlich illiquide ist.
Darin glaube ich, liegt das Spannende an diesem Modell.
@TermMax #termmax #TermMax $BNB