#termmax @TermMax
Ich habe darüber nachgedacht, warum Festzins-Kredite in DeFi so schwer richtig hinzubekommen sind, und mir ist ein Paradox aufgefallen, bei dem die meisten Protokolle einfach aufgeben.
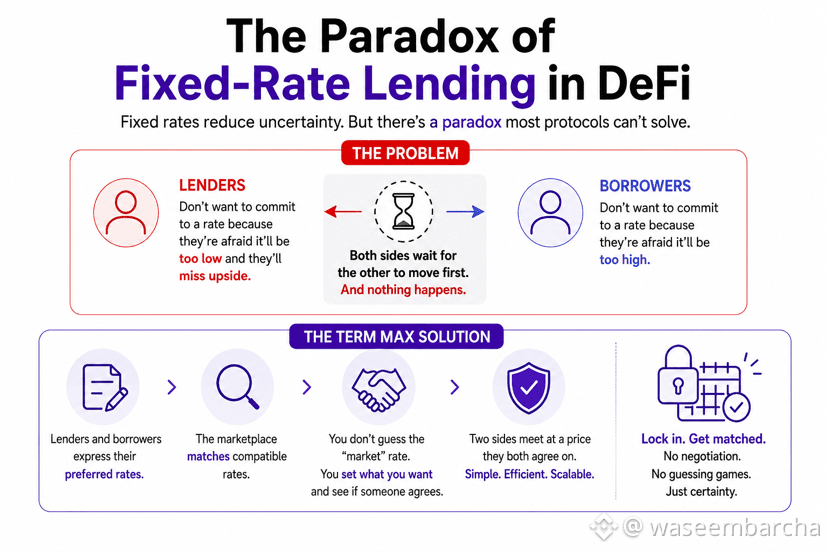
Festzinsen sollen die Unsicherheit verringern. Du fixierst deinen Zinssatz und weißt, was du bekommst. Klingt einfach. Ist es aber nicht, denn bei Festzinsmärkten gibt es dieses seltsame Anreizproblem: Niemand will als Erster den Zinssatz festlegen.
Kreditgeber möchten sich nicht auf einen Zinssatz festlegen, weil sie befürchten, dass er zu niedrig ausfällt und sie dadurch das Upside verpassen. Kreditnehmer möchten sich nicht auf einen Zinssatz festlegen, weil sie befürchten, dass er zu hoch ausfällt. Also warten beide Seiten einfach darauf, dass die andere zuerst etwas bewegt, und es passiert nichts.
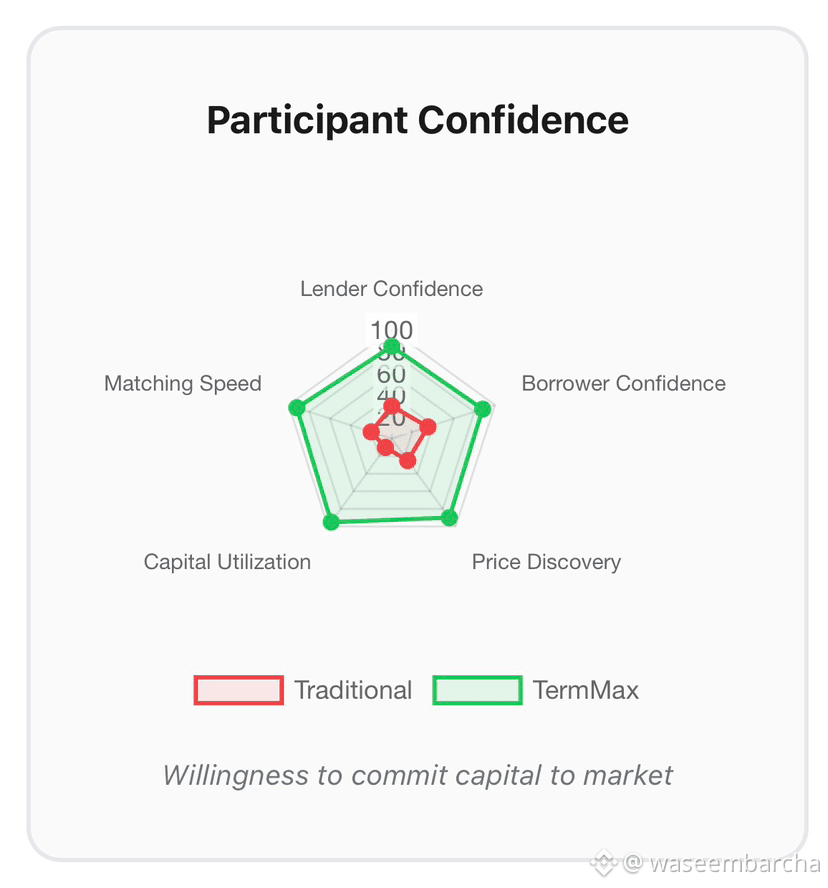
Was ich an TermMax interessant finde, ist nicht nur die Morpho-Integration oder die Hebelmechanik. Es ist die Struktur des Marktplatzes: Kreditgeber und Kreditnehmer können ihre bevorzugten Zinssätze ausdrücken und dann auf einen Match warten. Du musst nicht raten, was der „Markt“-Zinssatz ist – du sagst einfach, was du willst, und schaust, ob jemand zustimmt.
Das ist es. Das ist die Funktion. Und es klingt langweilig, bis man realisiert, dass dies eine der Mechanismen ist, die Festzins-Kredite im großen Maßstab deutlich leichter koordinierbar machen können.
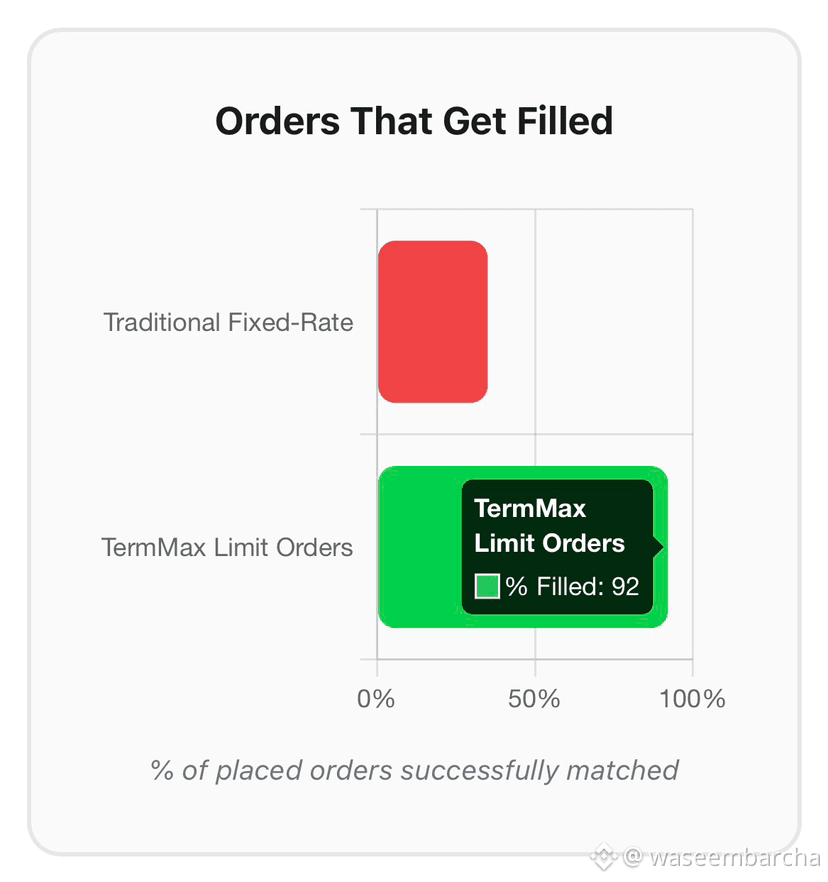
Ich habe einen Zinssatz festgelegt, den ich für vernünftig hielt, und wurde innerhalb von Stunden gematcht. Keine Verhandlungen, kein Ratespiel. Nur zwei Seiten, die sich zu einem Preis treffen, auf den beide sich geeinigt haben. Das sollte nicht revolutionär wirken, aber in DeFi ist es das offenbar doch.
#TermMax
Ich habe darüber nachgedacht, warum Festzins-Kredite in DeFi so schwer richtig hinzubekommen sind, und mir ist ein Paradox aufgefallen, bei dem die meisten Protokolle einfach aufgeben.
Festzinsen sollen die Unsicherheit verringern. Du fixierst deinen Zinssatz und weißt, was du bekommst. Klingt einfach. Ist es aber nicht, denn bei Festzinsmärkten gibt es dieses seltsame Anreizproblem: Niemand will als Erster den Zinssatz festlegen.
Kreditgeber möchten sich nicht auf einen Zinssatz festlegen, weil sie befürchten, dass er zu niedrig ausfällt und sie dadurch das Upside verpassen. Kreditnehmer möchten sich nicht auf einen Zinssatz festlegen, weil sie befürchten, dass er zu hoch ausfällt. Also warten beide Seiten einfach darauf, dass die andere zuerst etwas bewegt, und es passiert nichts.
Was ich an TermMax interessant finde, ist nicht nur die Morpho-Integration oder die Hebelmechanik. Es ist die Struktur des Marktplatzes: Kreditgeber und Kreditnehmer können ihre bevorzugten Zinssätze ausdrücken und dann auf einen Match warten. Du musst nicht raten, was der „Markt“-Zinssatz ist – du sagst einfach, was du willst, und schaust, ob jemand zustimmt.
Das ist es. Das ist die Funktion. Und es klingt langweilig, bis man realisiert, dass dies eine der Mechanismen ist, die Festzins-Kredite im großen Maßstab deutlich leichter koordinierbar machen können.
Ich habe einen Zinssatz festgelegt, den ich für vernünftig hielt, und wurde innerhalb von Stunden gematcht. Keine Verhandlungen, kein Ratespiel. Nur zwei Seiten, die sich zu einem Preis treffen, auf den beide sich geeinigt haben. Das sollte nicht revolutionär wirken, aber in DeFi ist es das offenbar doch.
#TermMax