

#payfi
payfi
262,748 Aufrufe
1,612 Kommentare
Hot
Zuletzt
·
--
💳 Der Aufstieg von PayFi: Übertrifft die Zahlungsinfrastruktur in 2026 still und leise reine Spekulationen? 🌍⚡
Während viele Trader auf massive Altcoin-Pumps warten, findet auf der Blockchain eine stille Multi-Milliarden-Dollar-Revolution statt! PayFi (Payment Finance) – die Verbindung von Krypto-Liquidität, Stablecoin-Grenzüberschreitungs-Rails und Echtzeit-Abwicklung für Händler – verarbeitet weltweit Rekordwerte bei den täglichen Transaktionsvolumen.
💡 Warum die PayFi-Story gerade jetzt an Fahrt gewinnt:
Reales Volumen: Grenzüberschreitende Stablecoin-Überweisungen sind stark gestiegen und schlagen traditionelle Remittance-Geschwindigkeiten bei einem Bruchteil der Kosten.
Sofortige Abwicklung: Internationale Auftragnehmer und Händler setzen vermehrt auf sofortige Krypto-zu-Fiat-Auszahlungen auf lokale Bankkonten, statt 3–5 Werktage auf herkömmliche SWIFT-Überweisungen zu warten.
Institutionelle Unterstützung: Große globale Zahlungsabwickler und Web3-Protokolle bauen hybride Brücken, die DeFi-Erträge direkt mit Zahlungs-Debitkarten verbinden.
🔥 Wichtige Protokolle & Ökosysteme, die die PayFi-Adoption vorantreiben:
• $XRP (XRP Ledger): Institutionelle Liquiditätsbrücke und Pionier für grenzüberschreitende Abwicklungen.
• $TRX (TRON): Die dominante Layer-1-Abwicklungsschicht für globale Peer-to-Peer-USDT-Transfers.
• $SOL (Solana): Ultra-schnelles, kostengünstiges Ausführungsnetzwerk für Echtzeit-Zahlungen im Handel durch Verbraucher.
👇 Community-Frage:
Verwendet ihr regelmäßig Krypto/Stablecoins für reale tägliche Zahlungen oder Remittances, oder haltet ihr ausschließlich für Trading-Gewinne? Teilt eure Gedanken in den Kommentaren! 👇
#PayFi #BinanceSquare #Stablecoins #XRP #TRON #Solana #Crypto2026 #Payments
$XRP, $TRX, $SOL)
120

$RTX SETZT DEN STARTTERMIN NACH DEM ÜBERSCHREITEN VON 32M IN PAYFI CAPITAL FEST ⚡ 🦈
Einstieg: 0.21 ⚡
Ziel: 0.46 🚀
PayFi verlagert sich vom reinen Narrativ hin zu aktiver Infrastruktur, während $RTX die Schwelle von 32M eingesammeltem Kapital in Richtung seines $36M Caps überschreitet. 📊 Smart Money positioniert sich rund um echte Crypto-zu-Bank-Abwicklung über 30+ Fiat-Währungen, noch bevor die Preisfindung im Open Market beginnt.
Mit laufenden Perpetual-Futures-Märkten und bereits integrierter iOS-Anbindung, die aktives Volumen anzieht, setzt der geplante November-Launch ein strenges Zeitlimit für frühe Bewertungsphasen. 💡 Wenn funktionierende Produkte auf gedeckelte Liquidität treffen, schließt sich das Zeitfenster, um Bewertungs-Lücken zu erfassen, rasch. 💬 Wird PayFi den nächsten Zyklus dominieren, oder wartest du auf die Liquidität nach dem Launch? 👇
⚠️ Keine Finanzberatung. Behalte immer dein Risiko im Blick. 🛡️
🏷️ #RTX #PayFi #Crypto #Presale
🔥 💎
7

·
--
Bullisch
@humafinance zum Preis von $0.02911 nach +16.44%. Ganz ehrlich: Das, was mich daran am meisten interessiert, ist, dass sie versucht, etwas extrem Langweiliges in der traditionellen Welt
— Cashflows und Zahlungen
— in etwas zu verwandeln, das man auf der Blockchain finanzieren kann. PayFi ist der Teil, den ich gerade im Blick habe, weil der Erfolg der Idee nicht an der Anzahl der Schlagworte rund um RWA gemessen wird, sondern daran, wie viel echtes Geld durch das System fließt.
#payfi #RWA #HUMA @humafinance #marouan47
$HUMA
{spot}(HUMAUSDT)
@Huma Finance 🟣 zum Preis von $0.02911 nach +16.44%. Ganz ehrlich: Das, was mich daran am meisten interessiert, ist, dass sie versucht, etwas extrem Langweiliges in der traditionellen Welt
— Cashflows und Zahlungen
— in etwas zu verwandeln, das man auf der Blockchain finanzieren kann. PayFi ist der Teil, den ich gerade im Blick habe, weil der Erfolg der Idee nicht an der Anzahl der Schlagworte rund um RWA gemessen wird, sondern daran, wie viel echtes Geld durch das System fließt.
#payfi #RWA #HUMA @Huma Finance 🟣 #marouan47
$HUMA
SAQR77:
جيد
1
1
690
·
--
Bullisch
Ist Huma Finance ($HUMA) für den langen Atem gebaut – oder wird das Token-Angebot es ausbremsen?
Jenseits des Charts agiert Huma als zentrale Fintech-Infrastruktur-Lösung im PayFi-(Payment Finance)-Bereich.
So steht das Unternehmen heute wirklich da:
- Aktueller Gesundheitszustand & Zugkraft
• 380 Mio. $+ TVL auf Solana, Stellar & Ethereum
• 5,7 Mrd. $+ verarbeitete Volumina bei null gemeldeten Zahlungsausfällen
• 3 Mio.–5 Mio. $+ Quartalsumsatz, angetrieben durch echte B2B-Nachfrage – nicht durch Inflation
- Praxisnahe Utility & IT-Verträge
Anstatt spekulativem Farmen verbindet die API von Huma direkt mit Enterprise-ERP-Systemen, Payrolls und grenzüberschreitenden Zahlungsnetzwerken (wie Arf), um Forderungen und Liquidität sofort zu finanzieren – ohne Tage auf SWIFT zu warten.
- Der Ausblick über 2 Jahre (2026–2028)
Unternehmensseite: Solide Fundamentaldaten. Organische Einnahmen aus Transaction-Discount-Gebühren geben ihnen echte unternehmerische Zahlungsfähigkeit – unabhängig von Markthype.
Token-Seite: Kontinuierliche Angebotsfreigaben und Token-Unlocks erzeugen kurzfristige Preisspannungen, die hohes Wachstum im Volumen erfordern, um sie aufzufangen.
👇 Was ist deine Meinung?
Reicht das reale Umsatzmodell von $HUMA aus, um langfristig zu gewinnen – oder wartest du darauf, dass Token-Unlocks die Lage beruhigen? Lass uns unten darüber sprechen!
@humafinance #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
Ist Huma Finance ($HUMA ) für den langen Atem gebaut – oder wird das Token-Angebot es ausbremsen?
Jenseits des Charts agiert Huma als zentrale Fintech-Infrastruktur-Lösung im PayFi-(Payment Finance)-Bereich.
So steht das Unternehmen heute wirklich da:
- Aktueller Gesundheitszustand & Zugkraft
• 380 Mio. $+ TVL auf Solana, Stellar & Ethereum
• 5,7 Mrd. $+ verarbeitete Volumina bei null gemeldeten Zahlungsausfällen
• 3 Mio.–5 Mio. $+ Quartalsumsatz, angetrieben durch echte B2B-Nachfrage – nicht durch Inflation
- Praxisnahe Utility & IT-Verträge
Anstatt spekulativem Farmen verbindet die API von Huma direkt mit Enterprise-ERP-Systemen, Payrolls und grenzüberschreitenden Zahlungsnetzwerken (wie Arf), um Forderungen und Liquidität sofort zu finanzieren – ohne Tage auf SWIFT zu warten.
- Der Ausblick über 2 Jahre (2026–2028)
Unternehmensseite: Solide Fundamentaldaten. Organische Einnahmen aus Transaction-Discount-Gebühren geben ihnen echte unternehmerische Zahlungsfähigkeit – unabhängig von Markthype.
Token-Seite: Kontinuierliche Angebotsfreigaben und Token-Unlocks erzeugen kurzfristige Preisspannungen, die hohes Wachstum im Volumen erfordern, um sie aufzufangen.
👇 Was ist deine Meinung?
Reicht das reale Umsatzmodell von $HUMA aus, um langfristig zu gewinnen – oder wartest du darauf, dass Token-Unlocks die Lage beruhigen? Lass uns unten darüber sprechen!
@Huma Finance 🟣 #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
245
·
--
Gestern Abend in der kleinen Kneipe neben dem Worker’s Stadium – mein Freund hat mich rausgeschubst, wir sollten über was „Wichtiges“ reden. Ergebnis: Über wichtiges Zeug haben wir nicht geredet.
Neben uns am Tisch saßen drei Mädchen. Eine von ihnen hat gehört, dass wir über Krypto geredet haben, drehte sich um und fragte: „Zockt ihr auch?“
„Klar.“ Wir haben dann die ganze Nacht über nichts anderes gequatscht.
Sie arbeitet im Zahlungsbereich für Cross-Border E-Commerce und kennt sich mit PayFi aus wie mit ihrem eigenen Haushaltsbuch. Ich hab gesagt: „In so einer Phase mit Zinserhöhungen … Liquidität wird knapper, und Rotation in den Sektoren wird nur noch brutaler.“ Sie hat mich einmal schief angeschaut: „Warst du dir das erst jetzt bewusst? Cashflow-Narrative sind gefragt, reine Emotions-Narrative verhungern. So einfach ist das.“
Damals hab ich das nicht groß ernst genommen. Heute beim Öffnen des Bildschirms: PayFi steigt 5%, der stärkste Move im ganzen Markt. GameFi dagegen geht als Einziges richtig runter. $XRP zieht mit einer ganzen Truppe nach oben – exakt Wort für Wort das, was sie mir schon letzte Nacht gesagt hat.
Auf dem Heimweg hab ich mir eine Dose eiskalte Cola gekauft und bin weitergegangen, während ich nachdachte: „Regel Nummer eins beim Flirten in Krypto: Mach dich nicht schlau vor Leuten, die wirklich Ahnung haben.“ Regel Nummer zwei… die hab ich noch nicht mal ausgearbeitet. Da hat mein Handy vibriert – sie hat geschrieben: „Hast du es heute hinterher gejagt?“
Ich hab eine Weile aufs Display gestarrt und dann geantwortet: „Hab’s zu spät erwischt.“
Eigentlich wollte ich was anderes schreiben: „Später. Irgendwann mal.“
#PayFi #板块轮动 #美联储加息 #币安广场 #FuturaKey
89
·
--
PayFi mit hoher Elastizität – Rückgabe
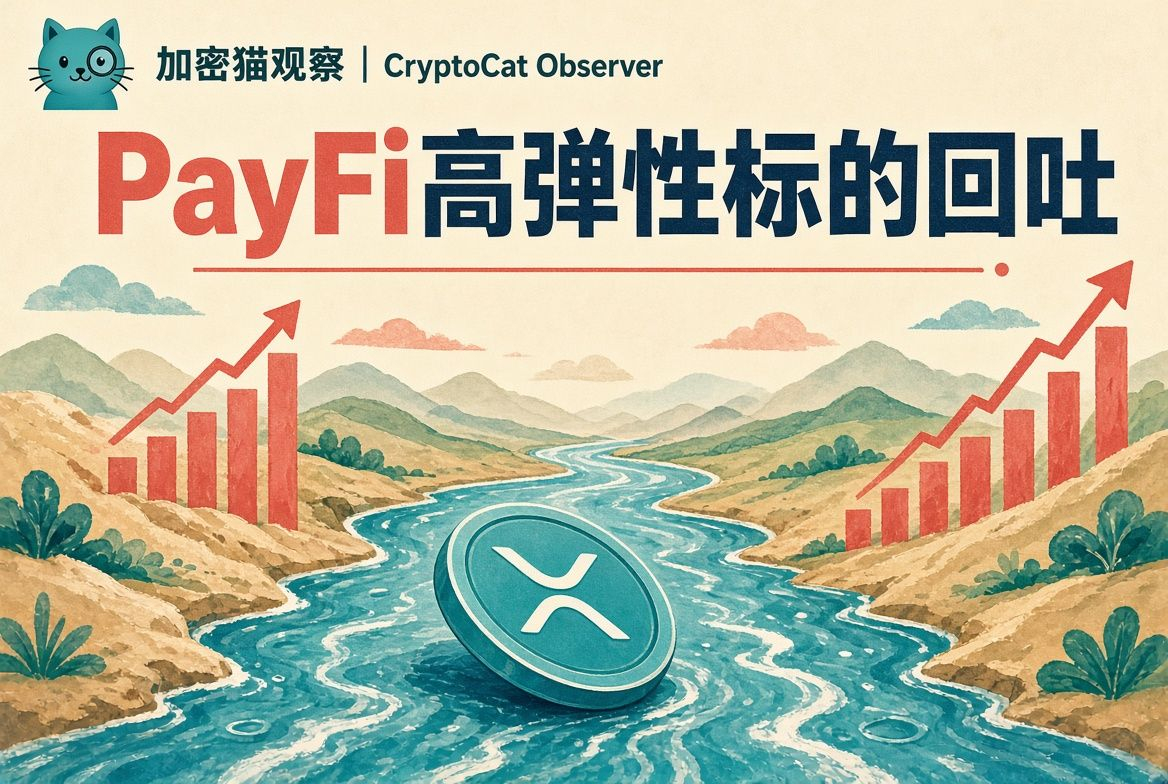
Am 16. September zeigten SoSoValue-Daten, dass der PayFi-Bereich (Zahlungsfinanzierung) in 24 Stunden etwa um 8,4 % gefallen ist. Dabei beträgt der Drawdown von $XRP ungefähr ein Zehntel, und auch Stellar schwächt synchron ab. Das passt genau zu dem „klare Regulierung“-Handel vom 14.–15. September: Als die Programmtickets nicht durchgingen, wurde die Zahlungs-Erzählung mit der größten Elastizität zuerst abgebaut.
XRP hat in den letzten zwei Tagen eher von Markterwartungen hinsichtlich der Marktstruktur profitiert – nicht davon, dass das Abwicklungsvolumen plötzlich stark angestiegen wäre. ETFs und Kontraktpositionen verstärken die Volatilität. Wenn das Abstimmungsergebnis unter den Erwartungen liegt, verläuft die Rückgabe schneller als bei Bitcoin. Der gleichzeitige Rückgang des Branchenindex zeigt, dass es sich nicht nur um einen Liquiditätsunfall bei einer einzelnen Aktie handelt.
Mit diesem Schritt im Zahlungsbereich wird die „Prämie für Klarheit“ aus dem Preis herausgezogen – nicht weil grenzüberschreitende Überweisungen plötzlich kaputtgegangen wären. Der Teil, in dem XRP mehr als der Gesamtmarkt fällt, entspricht der regulatorischen Elastizität, die vor der Abstimmung zusätzlich eingepreist war. Wenn diese Prämie weg ist, kehren die Positionen zuerst in ihr eigenes Liquiditäts-Zentrum zurück, statt sofort nach dem nächsten Gesetzgebungsthema zu suchen. Wenn es danach nur noch Widerspruchsverfahren gibt, aber keine neuen überparteilichen Ticket-Quellen, eignet sich PayFi eher als Handelsinstrument mit hoher Volatilität – und nicht als Abschlags-„Eindeckung“, auf die man setzt, dass ein Gesetzesvorhaben irgendwann durchkommt.
$XRP
{spot}(XRPUSDT)
#PayFi #监管
Keine Anlageberatung
PayFi mit hoher Elastizität – Rückgabe
Am 16. September zeigten SoSoValue-Daten, dass der PayFi-Bereich (Zahlungsfinanzierung) in 24 Stunden etwa um 8,4 % gefallen ist. Dabei beträgt der Drawdown von $XRP ungefähr ein Zehntel, und auch Stellar schwächt synchron ab. Das passt genau zu dem „klare Regulierung“-Handel vom 14.–15. September: Als die Programmtickets nicht durchgingen, wurde die Zahlungs-Erzählung mit der größten Elastizität zuerst abgebaut.
XRP hat in den letzten zwei Tagen eher von Markterwartungen hinsichtlich der Marktstruktur profitiert – nicht davon, dass das Abwicklungsvolumen plötzlich stark angestiegen wäre. ETFs und Kontraktpositionen verstärken die Volatilität. Wenn das Abstimmungsergebnis unter den Erwartungen liegt, verläuft die Rückgabe schneller als bei Bitcoin. Der gleichzeitige Rückgang des Branchenindex zeigt, dass es sich nicht nur um einen Liquiditätsunfall bei einer einzelnen Aktie handelt.
Mit diesem Schritt im Zahlungsbereich wird die „Prämie für Klarheit“ aus dem Preis herausgezogen – nicht weil grenzüberschreitende Überweisungen plötzlich kaputtgegangen wären. Der Teil, in dem XRP mehr als der Gesamtmarkt fällt, entspricht der regulatorischen Elastizität, die vor der Abstimmung zusätzlich eingepreist war. Wenn diese Prämie weg ist, kehren die Positionen zuerst in ihr eigenes Liquiditäts-Zentrum zurück, statt sofort nach dem nächsten Gesetzgebungsthema zu suchen. Wenn es danach nur noch Widerspruchsverfahren gibt, aber keine neuen überparteilichen Ticket-Quellen, eignet sich PayFi eher als Handelsinstrument mit hoher Volatilität – und nicht als Abschlags-„Eindeckung“, auf die man setzt, dass ein Gesetzesvorhaben irgendwann durchkommt.
$XRP
#PayFi #监管
Keine Anlageberatung
90
·
--
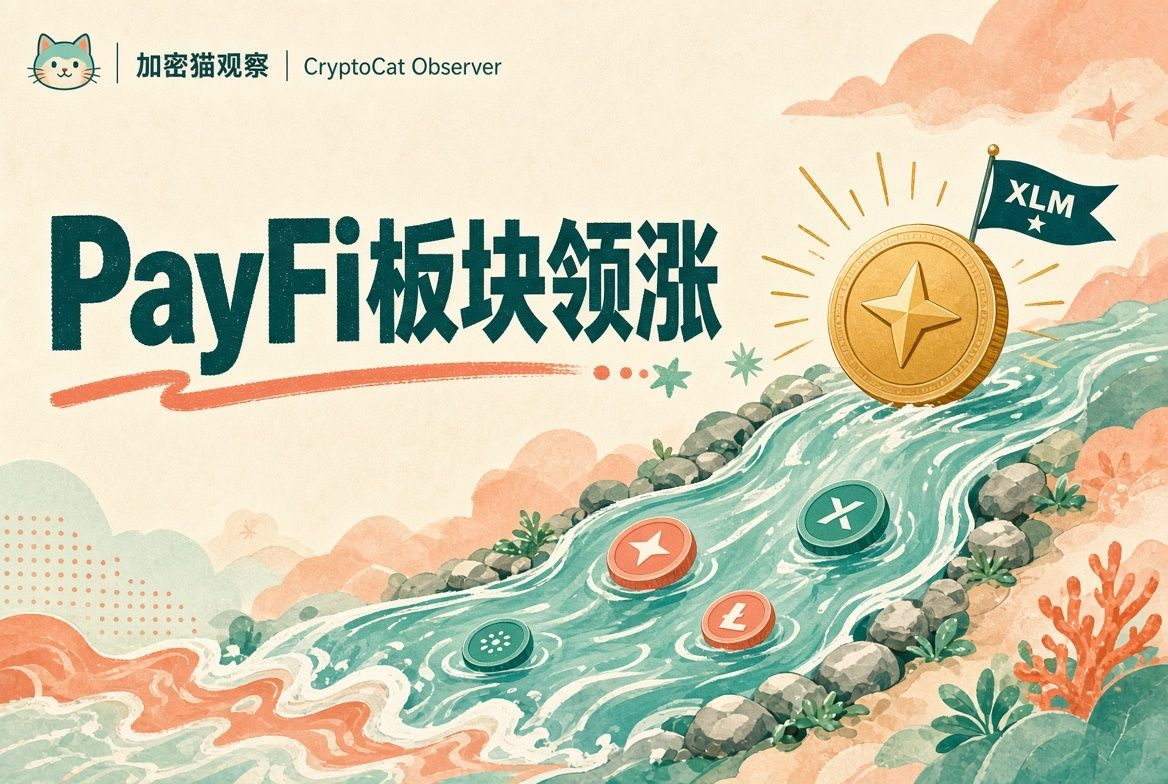
PayFi-Bereich führt
Am 15. September zeigte SoSoValue-Daten, dass die meisten Krypto-Sektoren im Plus schlossen. Finanzielle Zahlungen (PayFi) legten in 24 Stunden rund 5,55% zu und waren damit unter allen Bereichen am auffälligsten. In den Teilbereichen stiegen $XLM um etwa 8,81%. Auch XRP und TEL zogen in derselben Gruppe mit. Zeitgleich $BTC zeitweise in die Nähe von 79.000 USD auf und fiel anschließend wieder zurück; die gesamte Marktkapitalisierung verzeichnete dennoch eine Erholung im Bereich von rund 1%.
PayFi spielt die Erzählung „Überweisung, Abwicklung, Stablecoin-Kanal“ – das ist nicht dasselbe wie reine Memes oder reine Rechenleistung. Die prozedurale Abstimmung des CLARITY-Programms rückt die Grenze zwischen Waren/Wertpapieren wieder in den Fokus. Vermögenswerte im Zahlungsbereich lassen sich dadurch eher als hochvolatile Titel einstufen; Kapital fließt zunächst in die Namen, deren „Teller“ relativ dünn ist und deren Volatilität entsprechend höher.
Dass ein Sektor innerhalb eines Tages führt, lässt sich jedoch nicht einfach darauf übertragen, dass das Zahlungsnetzwerk plötzlich stark an Volumen gewinnt. Zuerst sollte man prüfen, ob die Umsätze anhaltend sind. Danach: Ob diese Beta nach der Umsetzung politischer/regulatorischer Abstimmungen noch vorhanden ist.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
Stellt keine Anlageberatung dar
PayFi-Bereich führt
Am 15. September zeigte SoSoValue-Daten, dass die meisten Krypto-Sektoren im Plus schlossen. Finanzielle Zahlungen (PayFi) legten in 24 Stunden rund 5,55% zu und waren damit unter allen Bereichen am auffälligsten. In den Teilbereichen stiegen $XLM um etwa 8,81%. Auch XRP und TEL zogen in derselben Gruppe mit. Zeitgleich $BTC zeitweise in die Nähe von 79.000 USD auf und fiel anschließend wieder zurück; die gesamte Marktkapitalisierung verzeichnete dennoch eine Erholung im Bereich von rund 1%.
PayFi spielt die Erzählung „Überweisung, Abwicklung, Stablecoin-Kanal“ – das ist nicht dasselbe wie reine Memes oder reine Rechenleistung. Die prozedurale Abstimmung des CLARITY-Programms rückt die Grenze zwischen Waren/Wertpapieren wieder in den Fokus. Vermögenswerte im Zahlungsbereich lassen sich dadurch eher als hochvolatile Titel einstufen; Kapital fließt zunächst in die Namen, deren „Teller“ relativ dünn ist und deren Volatilität entsprechend höher.
Dass ein Sektor innerhalb eines Tages führt, lässt sich jedoch nicht einfach darauf übertragen, dass das Zahlungsnetzwerk plötzlich stark an Volumen gewinnt. Zuerst sollte man prüfen, ob die Umsätze anhaltend sind. Danach: Ob diese Beta nach der Umsetzung politischer/regulatorischer Abstimmungen noch vorhanden ist.
$XLM
#PayFi #板块轮动
Stellt keine Anlageberatung dar
264

·
--
PayFi—diese Sache, ich bin da in letzter Zeit wirklich ziemlich reingekippt.
In letzter Zeit habe ich PayFi auf diesem Sektor ziemlich oft gesehen. Anfangs habe ich es gar nicht groß ernst genommen. Dann bin ich aber dem Ganzen einmal nachgegangen und habe festgestellt: Das ist wohl doch kein reines Hype-„Konzept“.
Ich schaue in letzter Zeit vor allem auf @Polyflow_PayFi.
Ganz ehrlich: Das Projekt wirkt eigentlich ziemlich simpel.
Wie stark die Technik ist und wie neu die Konzepte—das schaue ich mir an. Am Ende läuft es aber auf eine einzige Frage hinaus:
Wann kann man das Geld on-chain eigentlich wirklich so herausnehmen und im Alltag ausgeben?
Eines der größten Probleme in Crypto ist aktuell, dass alle besonders gut darin sind, Geld on-chain „herumzuspielen“.
Staking, Lending, Trading, Mining—Spielzüge folgen aufeinander.
Aber wenn du wirklich USDT nimmst, um damit im echten Leben zu konsumieren, grenzüberschreitende Überweisungen zu machen oder Gehälter zu zahlen, dann merkst du: Zwischen den Schritten steckt noch immer eine ganze Menge dazwischen.
Wallets, Netzwerke, Gas, Zahlungswege…
Für die meisten Leute ist spätestens hier die Seite wahrscheinlich schon weg.
Darum finde ich Projekte wie PolyFlow, die direkt in Zahlungs-Szenarien hineinarbeiten, eigentlich ziemlich spannend.
Identität, Geldflüsse, Konsum, grenzüberschreitende Überweisungen, Gehälter—klingt nicht ganz so sexy, aber genau das sind im echten Leben die dringendsten Bedarfe.
Und später kommen noch Card, eSIM sowie Zahlungen per AI Agent dazu.
Gerade Zahlungen durch AI Agents!
Die KI findet die Produkte selbst, berechnet den Preis selbst und erledigt die Zahlung selbst.
Du musst nicht einmal wissen, auf welcher Chain das am Ende läuft.
Genau so verstehe ich PayFi.
Nicht ständig diese „Blockchain verändert die Welt“-Predigt, sondern die Blockchain im Hintergrund verstecken—so, dass du sie überhaupt nicht wirklich wahrnimmst.
Wie beim Scannen zum Bezahlen heute: Wer stoppt schon und recherchiert erst mal die Zahlungsprotokolle?
Wirklich nützliches Crypto bringt dich vielleicht einfach dazu, zu vergessen, dass du gerade mit Crypto arbeitest.
Also ist meine Haltung gegenüber PolyFlow im Moment auch ziemlich einfach:
Nicht sofort laut anpreisen, und auch keine voreiligen Schlüsse.
Erst mal genau hinschauen: Schaffen sie es, all diese Dinge wirklich umzusetzen?
Wenn Zahlungen, grenzüberschreitende Überweisungen, Card und danach—wirklich nacheinander—die Zahlungen per AI Agent durchgehend funktionieren, dann ist das keine einfache Geschichte mehr von „noch ein PayFi-Projekt“.
Zumindest ist das aktuell die Richtung, für die ich in letzter Zeit am ehesten Zeit investieren möchte.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi—diese Sache, ich bin da in letzter Zeit wirklich ziemlich reingekippt.
In letzter Zeit habe ich PayFi auf diesem Sektor ziemlich oft gesehen. Anfangs habe ich es gar nicht groß ernst genommen. Dann bin ich aber dem Ganzen einmal nachgegangen und habe festgestellt: Das ist wohl doch kein reines Hype-„Konzept“.
Ich schaue in letzter Zeit vor allem auf @Polyflow_PayFi.
Ganz ehrlich: Das Projekt wirkt eigentlich ziemlich simpel.
Wie stark die Technik ist und wie neu die Konzepte—das schaue ich mir an. Am Ende läuft es aber auf eine einzige Frage hinaus:
Wann kann man das Geld on-chain eigentlich wirklich so herausnehmen und im Alltag ausgeben?
Eines der größten Probleme in Crypto ist aktuell, dass alle besonders gut darin sind, Geld on-chain „herumzuspielen“.
Staking, Lending, Trading, Mining—Spielzüge folgen aufeinander.
Aber wenn du wirklich USDT nimmst, um damit im echten Leben zu konsumieren, grenzüberschreitende Überweisungen zu machen oder Gehälter zu zahlen, dann merkst du: Zwischen den Schritten steckt noch immer eine ganze Menge dazwischen.
Wallets, Netzwerke, Gas, Zahlungswege…
Für die meisten Leute ist spätestens hier die Seite wahrscheinlich schon weg.
Darum finde ich Projekte wie PolyFlow, die direkt in Zahlungs-Szenarien hineinarbeiten, eigentlich ziemlich spannend.
Identität, Geldflüsse, Konsum, grenzüberschreitende Überweisungen, Gehälter—klingt nicht ganz so sexy, aber genau das sind im echten Leben die dringendsten Bedarfe.
Und später kommen noch Card, eSIM sowie Zahlungen per AI Agent dazu.
Gerade Zahlungen durch AI Agents!
Die KI findet die Produkte selbst, berechnet den Preis selbst und erledigt die Zahlung selbst.
Du musst nicht einmal wissen, auf welcher Chain das am Ende läuft.
Genau so verstehe ich PayFi.
Nicht ständig diese „Blockchain verändert die Welt“-Predigt, sondern die Blockchain im Hintergrund verstecken—so, dass du sie überhaupt nicht wirklich wahrnimmst.
Wie beim Scannen zum Bezahlen heute: Wer stoppt schon und recherchiert erst mal die Zahlungsprotokolle?
Wirklich nützliches Crypto bringt dich vielleicht einfach dazu, zu vergessen, dass du gerade mit Crypto arbeitest.
Also ist meine Haltung gegenüber PolyFlow im Moment auch ziemlich einfach:
Nicht sofort laut anpreisen, und auch keine voreiligen Schlüsse.
Erst mal genau hinschauen: Schaffen sie es, all diese Dinge wirklich umzusetzen?
Wenn Zahlungen, grenzüberschreitende Überweisungen, Card und danach—wirklich nacheinander—die Zahlungen per AI Agent durchgehend funktionieren, dann ist das keine einfache Geschichte mehr von „noch ein PayFi-Projekt“.
Zumindest ist das aktuell die Richtung, für die ich in letzter Zeit am ehesten Zeit investieren möchte.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
354
·
--
Unter dem aktuellen Hype rund um RWA wird darüber diskutiert, wie riesig das Abrechnungsvolumen von Stablecoins im Wert von mehreren Billionen ist – aber hast du dir schon mal Gedanken gemacht: Wohin geht das Geld, nachdem es bezahlt wurde?
Heutige Krypto-Zahlungen sind wie Bargeldabhebung per Kreditkarte: Wenn das Geld fließt, bleibt keine Spur zurück.
Und @Polyflow_PayFi macht genau das Gegenteil – sie verwandeln Transaktionsströme in deine On-Chain-Kreditwerte.
Ganz einfach in zwei Punkte zerlegt, die sie lösen:
1️⃣ PID: So etwas wie dein „Web3-Compliance-Pass + Kreditkarte“. Die Privatsphäre wird durch ZK geschützt, aber dein Konsumverhalten hilft dir, On-Chain-Kredit aufzubauen.
2️⃣ PLP: Wie „On-Chain-Bargeld plus Geldmarktfonds + Liquiditätspool“. Die Zahlungs- und Guthabenmittel von Händlern und Nutzern zirkulieren im Pool und können dabei noch von abgeleiteten DeFi-Erträgen profitieren.
Traditionelle Zahlungen sind erledigt, eine Transaktion nach der anderen – PolyFlow aber baut mit jeder Zahlung für dich finanzielle Hebelwirkung auf.
Das Team besteht im Kern aus Gründern mit langjährigem Hintergrund im internationalen Zahlungsverkehr: Der Geschäftsführer Raymond Qu ist der treibende Hintermann von Geoswift. Wer sich mit Compliance und Kapitalpools auskennt, ist mit einem erfahrenen Team einfach zuverlässiger.
Wenn die Zukunft zeigt, dass Blockchains nicht mehr „für Web3 um Web3 herum“ nötig sind, sondern echte Ausgaben sich ganz natürlich in Eintrittskarten für On-Chain-Finanzierungen verwandeln – genau darin liegt der Reiz von PayFi.
Erfahre mehr über das Projekt und folge dem offiziellen Twitter
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
219
·
--
Ich habe mir etwas Zeit genommen, die Unterlagen von @Polyflow_PayFi durchzugehen, und ich habe das Gefühl: Bei PayFi ist das Thema endlich nicht mehr nur ein Slogan.
Viele denken, sobald es um Krypto-Zahlungen geht, sofort an: einen QR-Code scannen, mit einem Stablecoin schnell bezahlen. Aber das, was eine großflächige Umsetzung wirklich ausbremst, ist nie die Frage „Kann man bezahlen?“, sondern eine ganze Kette dahinter – wer behält das Geld im Blick, ob es compliant ist, dass grenzüberschreitende Zahlungen ein paar Tage dauern können, und dass die Zahlung nach dem Konsum einfach verschwindet: Man kann sich kein Vertrauen aufbauen und daraus keine Rendite ableiten.
PolyFlow löst das ziemlich klar: Eine Zahlung wird in zwei getrennte Flüsse aufgesplittet.
PID verwaltet Identität und Informationen und wird per Zero-Knowledge-Proofs leicht compliant gemacht – Privatsphäre und Regulierung müssen nicht gegeneinander ausgespielt werden;
PLP verwaltet Liquidität und Abrechnung, das Geld läuft über Smart Contracts, die Plattform fasst das Geld selbst nicht an.
Informationsfluss und Zahlungsfluss werden getrennt, damit sinkt das Verwahrungsrisiko zuerst. Erst dadurch wird grenzüberschreitende Abwicklung mit T+0 überhaupt realistisch, und die Kosten lassen sich unter die traditionellen Kanäle drücken.
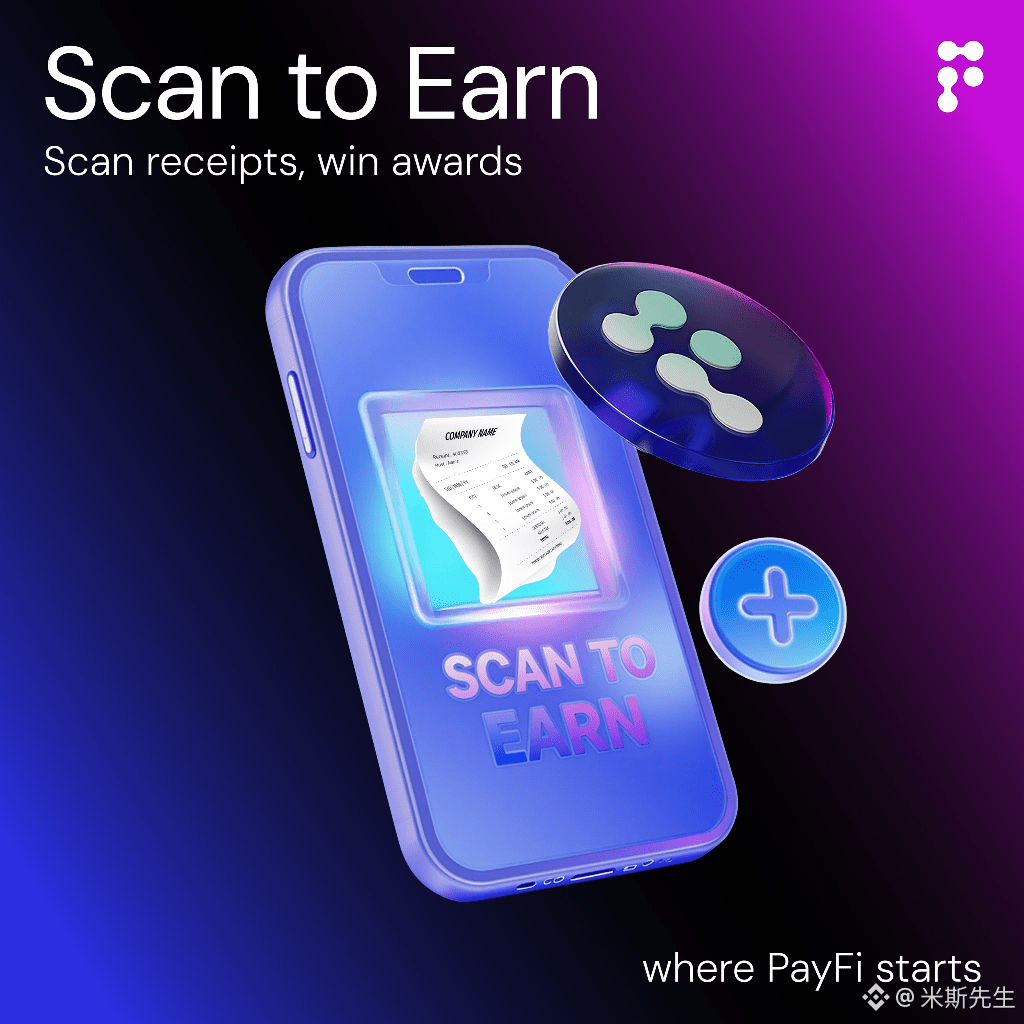
Darum wirkt es nicht ganz wie noch eine weitere Wallet, sondern eher wie eine Infrastruktur-Schicht für Zahlungen. Oben drauf noch weitere Produktlinien: Card verbindet On-Chain-Vermögenswerte mit Offline-Konsum, Scan to Earn macht den Beleg zu einem On-Chain-Eintrag, eSIM, Gehaltsauszahlungen und Unternehmenszahlungen lassen sich alle in dasselbe Abwicklungs-Setup integrieren. In letzter Zeit ist auch die App dazugekommen: Fiat, Stablecoins, Überweisungen – in ein und demselben Konto bündeln. Beim Bezahlen muss man nicht vorher nachdenken, auf welcher Chain und in welchem Wallet liegt dieses Geld.
Am meisten interessiert mich allerdings Scan to Earn. Im Alltag Kaffee kaufen oder einen Flug buchen: Nach dem Hochladen des Nachweises beginnt der Konsum selbst, zu Vertrauen und Punkten zu werden. Nach dem TGE wird das Ganze dann in Plattform-Tokens eingelöst. Bezahlen ist nicht mehr nur ein einmaliger Abfluss, sondern wird zu einer eigenen On-Chain-Biografie. In den Unterlagen wird das mit Web3s „Kreditwürdigkeit von Sesame“ verglichen – dieses Bild trifft es ziemlich genau.
Ob PayFi hält, was es verspricht, entscheidet sich am Ende nicht daran, ob das Whitepaper schön klingt, sondern ob wirklich Menschen bezahlen, scannen und echte Konsumausgaben so auf die Kette schreiben. Die Richtung ist richtig – der Rest ist, diesen Weg wirklich tragfähig auszubauen.
#polyflow #PayFi

234
·
--
$PID Heute habe ich CMC und CG hochgeladen.
Dieses Projekt macht die Zahlungsinfrastruktur, berührt dein Geld nicht. Für alltägliche Kaufbelege kannst du sogar Punkte sammeln.
Die Zahl derjenigen, die die Belege scannen, liegt bereits bei fast einer Million; ein Kooperationspartner hat die Transaktionssumme mit 750 Millionen US-Dollar erwähnt.
Glaub nicht nur meinem Gerede – schau dir die offizielle Website selbst an.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
188
·
--
Bullisch
📊 Umfrage zur Meinung über HUMA ($HUMA)
Das Projekt Huma Finance konzentriert sich auf PayFi und verbindet Finanzierung und globale Zahlungen mit der Blockchain – mit einem klaren Wachstum im Transaktionsvolumen. Aber glaubst du, dass sich dieses Wachstum in der zukünftigen Entwicklung von $HUMA widerspiegeln wird?
🔥 Wie siehst du die nächsten Schritte für HUMA?
🔹 🚀 Starker Aufwärtstrend
🔹 📈 Langsamer Aufwärtstrend
🔹 ↔️ Seitwärtsbewegung
🔹 📉 Korrektur und Abwärtsbewegung
Teile deine Meinung und den Grund, warum du dich dafür entschieden hast 👇
#HUMA #HumaFinance #PayFi
$HUMA
{spot}(HUMAUSDT)
😍
📊 Umfrage zur Meinung über HUMA ($HUMA )
Das Projekt Huma Finance konzentriert sich auf PayFi und verbindet Finanzierung und globale Zahlungen mit der Blockchain – mit einem klaren Wachstum im Transaktionsvolumen. Aber glaubst du, dass sich dieses Wachstum in der zukünftigen Entwicklung von $HUMA widerspiegeln wird?
🔥 Wie siehst du die nächsten Schritte für HUMA?
🔹 🚀 Starker Aufwärtstrend
🔹 📈 Langsamer Aufwärtstrend
🔹 ↔️ Seitwärtsbewegung
🔹 📉 Korrektur und Abwärtsbewegung
Teile deine Meinung und den Grund, warum du dich dafür entschieden hast 👇
#HUMA #HumaFinance #PayFi
$HUMA
😍
71
·
--
🌐 Conflux ($CFX) Netzwerk-Updates & PayFi-Integration im Fokus! ⚡
Während grenzüberschreitende Zahlungsdienst- und compliance-fokussierte Layer-1-Architekturen weiter voranschreiten, bleibt Conflux ($CFX) eine einzigartige Brücke, die asiatische und globale Krypto-Märkte verbindet.
Wichtige Highlights, die $CFX im Fokus behalten:
* v3.1.0 Hard Fork Upgrade: Das Netzwerk hat kürzlich ein großes, verbindliches Upgrade durchgeführt, das wichtige Conflux Improvement Proposals (CIPs) integriert, um die Ethereum Virtual Machine (EVM)-Kompatibilität zu verbessern, Entwickler-Tools zu vereinfachen und die Sicherheitsarchitektur zu verfeinern.
* Erweiterung des PayFi-Ökosystems: Wachstumsinitiativen wie die Infini-Card-Integration in Conflux eSpace ermöglichen es Nutzern, Stablecoins zu überbrücken und gleichzeitig CFX für die Transaktionsmechanik zu verwenden – und treiben so den praktischen Zahlungsnutzen voran.
* Institutionelles Staking & Custody: Die Ausweitung der Unterstützung des Ökosystems durch große Staking-Provider und institutionelle Custody-Lösungen verbessert weiterhin die Netzwerksicherheit und reduziert den Druck auf den umlaufenden Liquid-Token.
Verfolgst du die neuesten Protokoll-Updates von Conflux oder erkundest du seine wachsenden PayFi-Anwendungen? Teile deine Gedanken unten mit! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Conflux ($CFX ) Netzwerk-Updates & PayFi-Integration im Fokus! ⚡
Während grenzüberschreitende Zahlungsdienst- und compliance-fokussierte Layer-1-Architekturen weiter voranschreiten, bleibt Conflux ($CFX ) eine einzigartige Brücke, die asiatische und globale Krypto-Märkte verbindet.
Wichtige Highlights, die $CFX im Fokus behalten:
* v3.1.0 Hard Fork Upgrade: Das Netzwerk hat kürzlich ein großes, verbindliches Upgrade durchgeführt, das wichtige Conflux Improvement Proposals (CIPs) integriert, um die Ethereum Virtual Machine (EVM)-Kompatibilität zu verbessern, Entwickler-Tools zu vereinfachen und die Sicherheitsarchitektur zu verfeinern.
* Erweiterung des PayFi-Ökosystems: Wachstumsinitiativen wie die Infini-Card-Integration in Conflux eSpace ermöglichen es Nutzern, Stablecoins zu überbrücken und gleichzeitig CFX für die Transaktionsmechanik zu verwenden – und treiben so den praktischen Zahlungsnutzen voran.
* Institutionelles Staking & Custody: Die Ausweitung der Unterstützung des Ökosystems durch große Staking-Provider und institutionelle Custody-Lösungen verbessert weiterhin die Netzwerksicherheit und reduziert den Druck auf den umlaufenden Liquid-Token.
Verfolgst du die neuesten Protokoll-Updates von Conflux oder erkundest du seine wachsenden PayFi-Anwendungen? Teile deine Gedanken unten mit! 👇
#CFX #Conflux #PayFi #Layer1
3
333
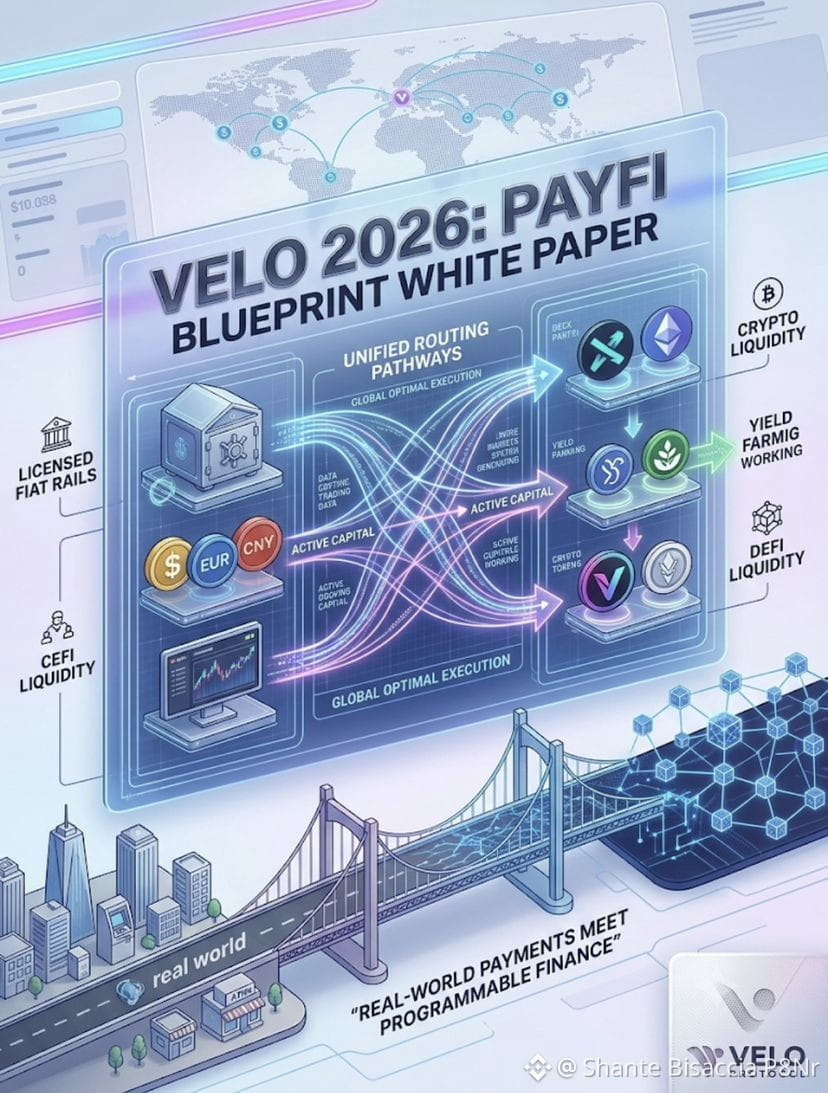
🚀 Velo Protocol stellt sein „2026 Blueprint Whitepaper“ vor: Was ist das PayFi-Netzwerk mit vollständigem Stack?
Velo Protocol hat die Grundlagen seiner strategischen Vision für die kommenden Jahre über sein neues „Velo 2026 Blueprint Whitepaper“ geteilt. Das Projekt festigt sich in der PayFi-Erzählung (Payment Finance) und möchte eine endgültige Brücke zwischen dem traditionellen Bankwesen und dem Krypto-Ökosystem schlagen.
Die wichtigsten Punkte:
• Fiat-Schienen mit Lizenz + Krypto-Liquidität:
Velo konzentriert sich darauf, regulierte Finanzinfrastrukturen mit Geschäftslizenzen mit der nativen Liquidität des Krypto-Ökosystems zu kombinieren.
• Vereinigung von CeFi + DeFi: Sein Ökosystem zielt darauf ab, die Liquidität zentralisierter Finanzen (Börsen, OTC-Schreibtische) und dezentralisierter Strukturen in einer einzigen Ausführungsschicht zu integrieren.
• Globales intelligentes Routing: Implementierung von Routing-Engines, die automatisch den besten Transaktionsweg auf globaler Ebene ermitteln sollen und dabei Kosten, Geschwindigkeit und Gebühren optimieren.
• Produktives Kapital (Zeit-Wert des Geldes): Im Unterschied zu traditionellen Zahlungen, bei denen die Gelder inaktiv bleiben oder tageweise gebunden sind, ermöglicht die Velo-Architektur, dass das Kapital auf dem Weg oder das Treasury-Kapital Renditen erzielt, während es im Netzwerk arbeitet.
Fazit: Velo setzt stark darauf, eine massive Infrastruktur-Schicht für Asien und die globalen Märkte aufzubauen und grenzüberschreitende Zahlungen von einem langsamen und kostspieligen Prozess in ein programmierbares System in Echtzeit zu verwandeln.
$VELO #PayFi #Web3 #CryptoNews
1
80
·
--
Bullisch
DIE NEUEN WEGE DES GELDES: VELO LABS ERHÄLT DEN ASIATISCHEN FLUSS
Während die Scheinwerfer im Westen sich mit dem täglichen regulatorischen Lärm ablenken lassen, ist im Südostasien soeben eine der schwersten und realistischsten Infrastruktur-Strategien im Zahlungsverkehr der Region gefestigt worden. Velo Labs ist nicht länger nur ein Laborprojekt, sondern reine institutionelle Verrohrungsarbeit.
Das Herzstück seines Erfolgs ist der Ausbau seines Netzwerks für federierten Kredit-Austausch – eine technische Architektur, die speziell dafür entworfen wurde, die Kosten und die Zeit für grenzüberschreitende Überweisungen und Abwicklungen in den dynamischsten Märkten Asiens zu verschlingen.
Das Projekt hat gerade seine kommerzielle Tragfähigkeit bestätigt, nachdem es eine zweite Runde strategischer Investitionen von UOB Venture Management gesichert hat, dem Investment-Arm der United Overseas Bank (einem der unbestrittenen Bankgiganten der Region).
Sie beschränken sich nicht auf Klein-Überweisungen; sie haben bereits operative Initiativen aktiviert, um tokenisierte Fonds für kurzfristige Liquidität zu verarbeiten – und damit schweres Unternehmensgeld direkt in ihre digitalen Schienen zu bringen.
Indem Velo sich mit der traditionellen Bankenwelt wie der United Overseas Bank verbündet und die Liquiditätsfonds aus Südostasien verbindet, konkurriert es nicht um Sympathien in den Netzwerken; es baut die exklusiven Kanäle, durch die das Kapital von morgen fließen wird.
Die Rohre werden weiterhin im Stillen verbunden. Während die Masse auf den Bildschirm starrt, steuert das smarte Geld die Häfen.
#VeloLabs $VELO #PayFi #RWA
3
163
·
--
Bullisch
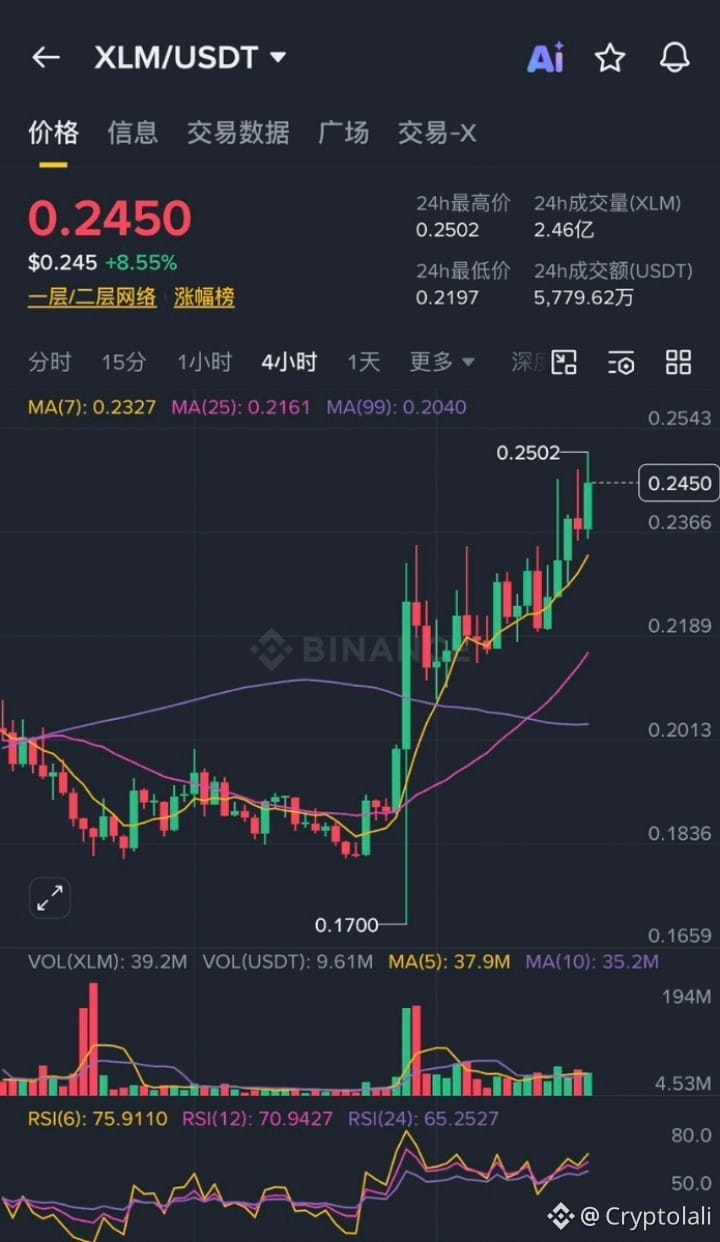
🚨 $XLM
{spot}(XLMUSDT)
SHORTS WERDEN ZERSTÖRT — DAS IST KEIN ÜBUNG 🚨
Das Schlachtfeld ist gerade brutal… und die Bären?
Sie werden im hohen Gras ausgelöscht. 🌿💀
ist auf einer Mission — und sie wird nicht langsamer.
🔥 WARUM XLM STEIGT (ES IST NICHT ZUFÄLLIG)
Dieser Move basiert auf ECHTER NUTZUNG — nicht Hype.
💸 PayFi kommt richtig stark:
MoneyGram betreibt Stablecoin-Schienen auf Stellar
Zebec ermöglicht sofortige Gehaltsabrechnung für Unternehmen
👉 Das ist echte Adoption, kein Vaporware.
🏦 RWA TOKENISIERUNG EXPLODIERT:
Über 2 MILLIARDEN+ bereits tokenisiert
Giganten wie DTCC und Franklin Templeton sind beteiligt
👉 Übersetzung: Institutionelles Geld tritt ins Spiel ein.
📊 MARKTSTRUKTUR — HIER WIRD ES HEISS
📈 Preis = NUR HOCH
🔴 Funding Rates = NEGATIV
🐻 Bären = IMMER NOCH SHORTEN
💥 Diese Kombination = SHORT SQUEEZE TREIBSTOFF
Jeder Short, der jetzt eröffnet wird?
👉 Zahlt im Grunde den Bullen, dass sie long bleiben.
🎯 TRADE SETUP (HOHE Überzeugung)
🟢 Einstiegszone: $0.20 – $0.22 (buy the dip)
🎯 Ziel: $0.26
🛑 Stop Loss: $0.18
⚡ Aktuell: ~$0.247 (+9.44%) — wird bereits heiß
⚠️ LETZTE WARNUNG AN DIE SHORTS
Ihr kämpft nicht gegen Hype…
Ihr kämpft gegen Adoption + Institutionen + Liquiditätsdynamik
Und gerade jetzt?
👉 Das ist ein verlorener Kampf.
🚀 IST NICHT NUR PUMPEN — WIRD VERWENDET
Denkst du immer noch ans Shorten?
Viel Glück… du wirst es brauchen. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
SHORTS WERDEN ZERSTÖRT — DAS IST KEIN ÜBUNG 🚨
Das Schlachtfeld ist gerade brutal… und die Bären?
Sie werden im hohen Gras ausgelöscht. 🌿💀
ist auf einer Mission — und sie wird nicht langsamer.
🔥 WARUM XLM STEIGT (ES IST NICHT ZUFÄLLIG)
Dieser Move basiert auf ECHTER NUTZUNG — nicht Hype.
💸 PayFi kommt richtig stark:
MoneyGram betreibt Stablecoin-Schienen auf Stellar
Zebec ermöglicht sofortige Gehaltsabrechnung für Unternehmen
👉 Das ist echte Adoption, kein Vaporware.
🏦 RWA TOKENISIERUNG EXPLODIERT:
Über 2 MILLIARDEN+ bereits tokenisiert
Giganten wie DTCC und Franklin Templeton sind beteiligt
👉 Übersetzung: Institutionelles Geld tritt ins Spiel ein.
📊 MARKTSTRUKTUR — HIER WIRD ES HEISS
📈 Preis = NUR HOCH
🔴 Funding Rates = NEGATIV
🐻 Bären = IMMER NOCH SHORTEN
💥 Diese Kombination = SHORT SQUEEZE TREIBSTOFF
Jeder Short, der jetzt eröffnet wird?
👉 Zahlt im Grunde den Bullen, dass sie long bleiben.
🎯 TRADE SETUP (HOHE Überzeugung)
🟢 Einstiegszone: $0.20 – $0.22 (buy the dip)
🎯 Ziel: $0.26
🛑 Stop Loss: $0.18
⚡ Aktuell: ~$0.247 (+9.44%) — wird bereits heiß
⚠️ LETZTE WARNUNG AN DIE SHORTS
Ihr kämpft nicht gegen Hype…
Ihr kämpft gegen Adoption + Institutionen + Liquiditätsdynamik
Und gerade jetzt?
👉 Das ist ein verlorener Kampf.
🚀 IST NICHT NUR PUMPEN — WIRD VERWENDET
Denkst du immer noch ans Shorten?
Viel Glück… du wirst es brauchen. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
121

·
--
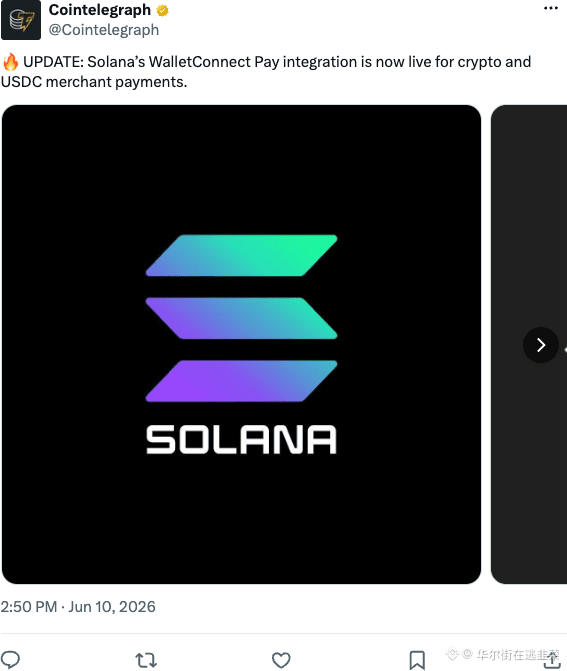
Wallet-Scan für Kaffee kaufen kann endlich direkt mit USDC erfolgen, Solanas WalletConnect Pay zielt definitiv auf den Offline-Zahlungsverkehr ab. Die Zahlungsnarrative sind schon einige Male hochgekocht worden, aber bei der niedrigeren Abnutzung kann SOL tatsächlich glänzen. Es bleibt abzuwarten, ob die Händlerseite wirklich ausrollt; bevor es keine neuen Nutzer gibt, sollte man nicht zu früh von einem Durchbruch sprechen. #PayFi $SOL
{future}(SOLUSDT)
Wallet-Scan für Kaffee kaufen kann endlich direkt mit USDC erfolgen, Solanas WalletConnect Pay zielt definitiv auf den Offline-Zahlungsverkehr ab. Die Zahlungsnarrative sind schon einige Male hochgekocht worden, aber bei der niedrigeren Abnutzung kann SOL tatsächlich glänzen. Es bleibt abzuwarten, ob die Händlerseite wirklich ausrollt; bevor es keine neuen Nutzer gibt, sollte man nicht zu früh von einem Durchbruch sprechen. #PayFi $SOL
120
Ich habe vor kurzem angefangen, das Projekt HUMA Finance zu verfolgen, und mir ist seine unterschiedliche Idee im Vergleich zu anderen Coins aufgefallen.
Das Projekt konzentriert sich auf den Bereich PayFi – also die Verknüpfung echter Zahlungen mit dezentraler Finanzierung, nicht nur eine Währung für Spekulation.
Was mir besonders gefallen hat:
1. Unterstützt von großen Investoren und auf starken Netzwerken vorhanden
2. Hat eine echte Anwendung bei der Zahlungsabwicklung und ist nicht nur ein Meme
3. Die Community ist auf X und Discord sehr aktiv
Natürlich birgt jedes neue Projekt ein gewisses Risiko, und jeder sollte vor jedem Schritt seine eigene Recherche machen.
Was denkt ihr über HUMA? Seht ihr eine Zukunft für HUMA im Bereich der Zahlungen?
#HUMA #BinanceSquare #PayFi
#Binance
136

·
--
TTITLE: WARUM $HUMA - PayFi Vielleicht Die Nächste Große Story Sein Könnte 🚀
Post body:
Ich habe in den letzten 2 Wochen $HUMA (Huma Finance) recherchiert und hier ist mein ehrliches Fazit:
Huma Finance baut PayFi – Payment Financing. Die Idee ist, echtes Zahlungsvolumen aus der realen Welt on-chain zu bringen. Im Gegensatz zu Meme Coins haben sie tatsächliche Partnerschaften und Einnahmen.
Was mir gefällt:
1. Konkreter Use Case – grenzüberschreitende Zahlungen brauchen Geschwindigkeit
2. Das Team ist öffentlich verifiziert (doxxed) und aktiv auf Binance Square
3. HUMA wurde kürzlich gelistet – mit starkem Volumen, nicht nur Hype
Risiken: Neues Token = hohe Volatilität. Der Chart für HUMA zeigt Pumps und Dumps. Also nicht alles auf einmal rein.
Mein Plan: Ich werde nicht bei grünem Candle FOMO-mäßig einsteigen. Ich warte auf einen Rücksetzer und mache dann DCA in kleinen Schritten. Außerdem halte ich $BTC und $ETH als Kern.
Das ist KEINE Finanzberatung – nur mein Journal als kenianischer Trader, der lernt.
Frage an dich: Glaubst du, dass PayFi DePIN und AI als 2025-Story schlagen kann? Lass uns in den Kommentaren diskutieren.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE: WARUM $HUMA - PayFi Vielleicht Die Nächste Große Story Sein Könnte 🚀
Post body:
Ich habe in den letzten 2 Wochen $HUMA (Huma Finance) recherchiert und hier ist mein ehrliches Fazit:
Huma Finance baut PayFi – Payment Financing. Die Idee ist, echtes Zahlungsvolumen aus der realen Welt on-chain zu bringen. Im Gegensatz zu Meme Coins haben sie tatsächliche Partnerschaften und Einnahmen.
Was mir gefällt:
1. Konkreter Use Case – grenzüberschreitende Zahlungen brauchen Geschwindigkeit
2. Das Team ist öffentlich verifiziert (doxxed) und aktiv auf Binance Square
3. HUMA wurde kürzlich gelistet – mit starkem Volumen, nicht nur Hype
Risiken: Neues Token = hohe Volatilität. Der Chart für HUMA zeigt Pumps und Dumps. Also nicht alles auf einmal rein.
Mein Plan: Ich werde nicht bei grünem Candle FOMO-mäßig einsteigen. Ich warte auf einen Rücksetzer und mache dann DCA in kleinen Schritten. Außerdem halte ich $BTC und $ETH als Kern.
Das ist KEINE Finanzberatung – nur mein Journal als kenianischer Trader, der lernt.
Frage an dich: Glaubst du, dass PayFi DePIN und AI als 2025-Story schlagen kann? Lass uns in den Kommentaren diskutieren.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
125
·
--
In den letzten 12 Stunden lag mein Fokus nicht darauf, dass ich eine weitere U-Karte bekommen habe, sondern darauf, dass Stablecoins sich von einem "Auszahlungswerkzeug" zu einem "Einnahmezugang" entwickeln.
Auf der einen Seite treibt Deel die Gehaltsauszahlungen in Stablecoins weiter in den Mainstream HR/Payroll-Szenarien voran, auf der anderen Seite diskutiert der Markt wiederholt über den Anstieg des Verbrauchs von Krypto-Karten und die beschleunigte Anpassung traditioneller Zahlungsdienstleister. Viele Leute wählen die U-Karte immer noch nach "niedrigen Gebühren, schönem Design und ob man sie benutzen kann", aber ich finde, das ist mittlerweile etwas veraltet.
Im nächsten Schritt sollte man nicht die Karte selbst vergleichen, sondern den gesamten Prozess:
1. Kannst du, nachdem du Stablecoins erhalten hast, den Austausch/Auszahlungen mit niedrigen Reibungskosten abschließen?
2. Ist das Verbrauchsszenario stabil und gibt es keine plötzlichen Ausfälle, Rückbuchungen oder Risiko-Freeze?
3. Kannst du von der Zahlung, über das Halten bis hin zum Verbrauch eine durchgängige Erfahrung schaffen, anstatt alles zusammenzukratzen?
Kurz gesagt, die U-Karte wird immer mehr wie ein "Last-Mile-Produkt" sein; die vorhergehenden Schichten von Stablecoin-Einnahmen, Abrechnungen, Compliance und Risikomanagement sind der entscheidende Punkt für die maximale Erfahrung.
Deshalb werde ich mir in Zukunft PayFi- oder U-Kartenprojekte anschauen und zuerst fragen: Löst es ein Kartenproblem oder ein Prozessproblem? Wenn es nur darum geht, eine Karte auszugeben, ist der Wettbewerbsvorteil sehr dünn; wenn es gelingt, den Austausch, die Zahlungen und die Verbrauchsszenarien klar darzustellen, wird der Wert allmählich sichtbar.
Das ist auch der Grund, warum ich Tools wie Payall.ai interessanter finde: Es geht nicht nur darum, welche Karte besser ist, sondern den Nutzern zu helfen, verschiedene U-Karten, Auszahlungspfade und Verbrauchsszenarien auf einer einzigen Grafik zu verstehen.
#稳定币 #加密支付 #PayFi
86
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#UKFCAWinsCourtOrderToRecover851400Pounds
21,908 Aufrufe
681 Kommentare
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
36,447 Aufrufe
878 Kommentare
3
#GoldFallsTo$4144
13,235 Aufrufe
148 Kommentare
4
#QNTFallsOver40%FromMorningHigh
79,403 Aufrufe
1,302 Kommentare
5
#USDTAdds845900HoldersInPast7Days
13,943 Aufrufe
386 Kommentare
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
24,568 Aufrufe
561 Kommentare
7
#BitgetCEOConfirms$388MStolenInHack
5,038 Aufrufe
41 Kommentare
8
#BTCFallsBelow$83000
29,719 Aufrufe
163 Kommentare
9
#BitgetDetailsSecurityIncidentTimeline
43,815 Aufrufe
715 Kommentare
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
13,918 Aufrufe
49 Kommentare