
Quality Compound
888 منشورات
Quality Compound
إبلاغ
حظر المُستخدم
Equity PM focused on quality investment.
0 تتابع
1.2K+ المتابعون
935 إعجاب
منشورات
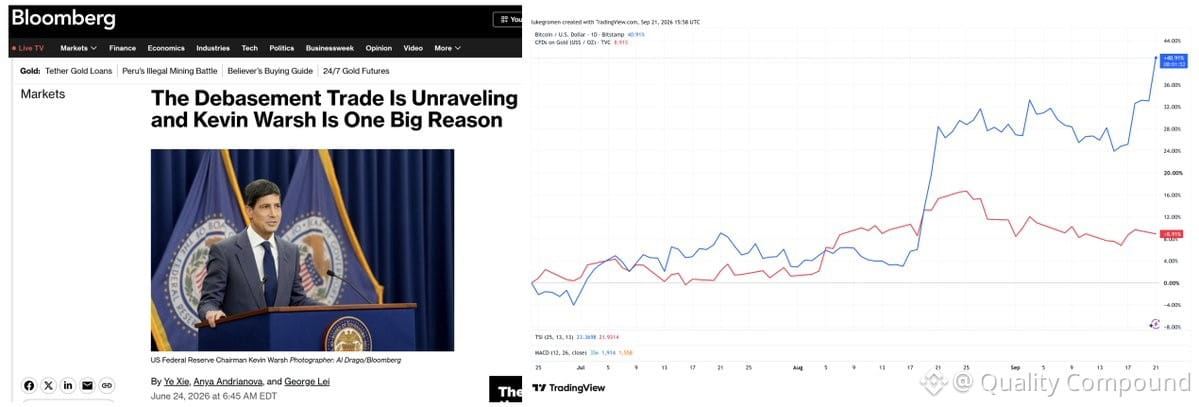
قالت بلومبرغ إن تجارة إفقاد قيمة العملة (debasesment) قد ماتت منذ شهر يونيو — مضيفةً أن كيفن ورش هو السبب في انهيارها.
وماذا بعد ذلك؟ +41% لِـ $BTC، و+9% للذهب.
الأسواق لا تهتم بالقصص. فهي تهتم بالسيولة والعجز وأسعار الفائدة الحقيقية. أطروحة إفقاد قيمة العملة ما زالت حية وبخير — فقط انظر إلى حركة السعر.
قالت بلومبرغ إن تجارة إفقاد قيمة العملة (debasesment) قد ماتت منذ شهر يونيو — مضيفةً أن كيفن ورش هو السبب في انهيارها.
وماذا بعد ذلك؟ +41% لِـ $BTC، و+9% للذهب.
الأسواق لا تهتم بالقصص. فهي تهتم بالسيولة والعجز وأسعار الفائدة الحقيقية. أطروحة إفقاد قيمة العملة ما زالت حية وبخير — فقط انظر إلى حركة السعر.
وماذا بعد ذلك؟ +41% لِـ $BTC، و+9% للذهب.
الأسواق لا تهتم بالقصص. فهي تهتم بالسيولة والعجز وأسعار الفائدة الحقيقية. أطروحة إفقاد قيمة العملة ما زالت حية وبخير — فقط انظر إلى حركة السعر.
416
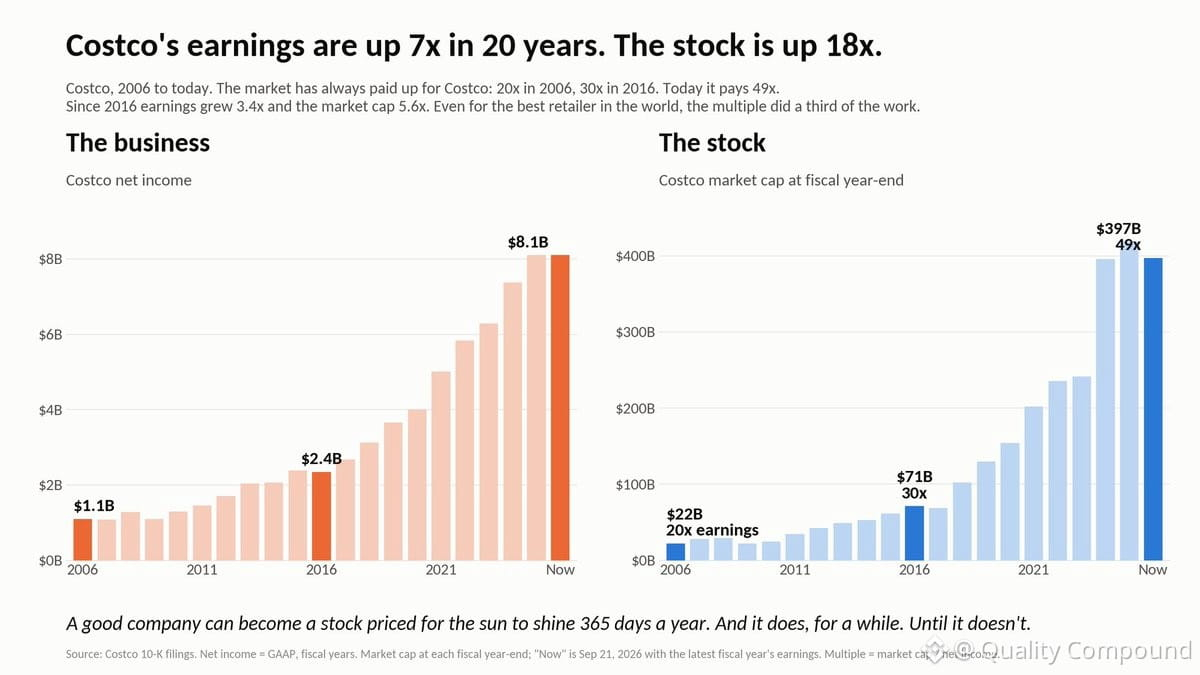
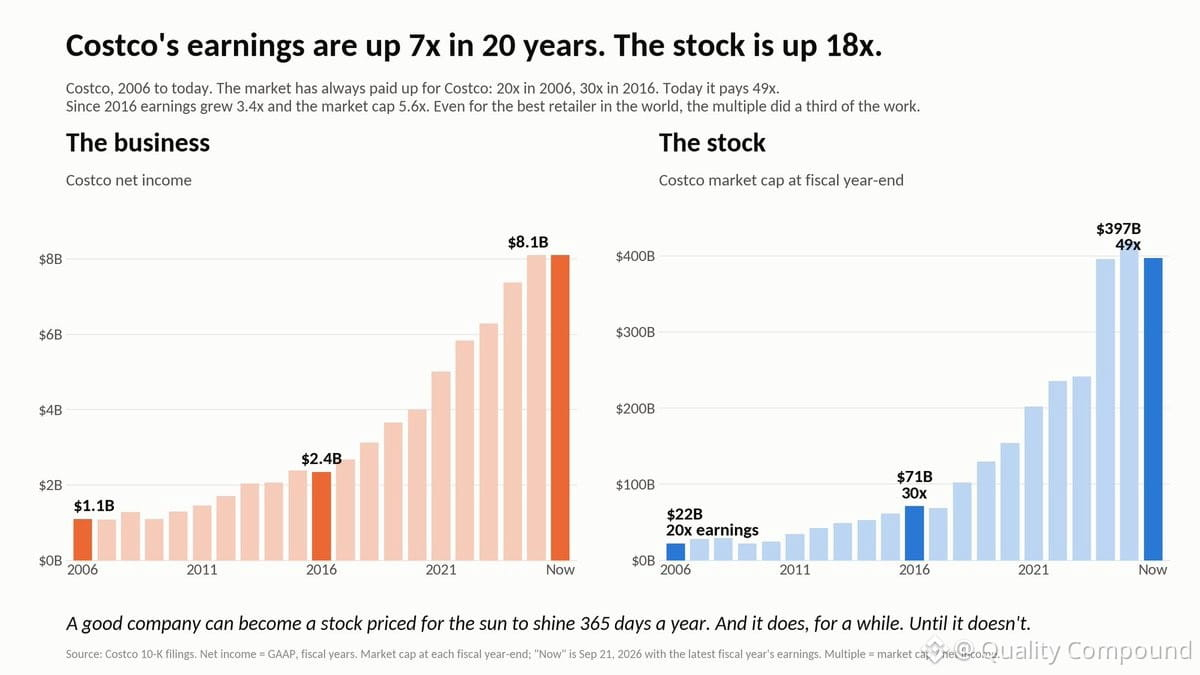
$COST — عمل تجاري ممتاز، دون أي شك. الأرباح نمت بشكل رائع على مدار 20 عامًا، بواقع 7 أضعاف. وحقق السهم أداءً أفضل حتى من ذلك، بارتفاع 18 ضعفًا.
لكن إليك الأمر: إن هذا الفرق كله ناتج عن توسّع مضاعفات التقييم. انتقلنا من 20 ضعفًا لمضاعف السعر إلى الأرباح (P/E) في 2006 إلى 30 ضعفًا في 2016، والآن عند 49 ضعفًا اليوم.
عند 49 ضعفًا، لا تكون أنت فقط تشتري تنفيذ كوستكو — بل إنك تسعّر الكمال. أنت تفترض ألا يحدث شيء سيئ، وأن تظل ديناميكيات المنافسة هادئة، وأن تكون السنوات الـ20 القادمة أفضل بطريقة ما من السنوات الماضية. هذا سقف مرتفع.
أنا أحترم الامتياز. لكن التقييم مهم. في هذه المستويات، هامش الخطأ يكون حادًا للغاية.
$COST — عمل تجاري ممتاز، دون أي شك. الأرباح نمت بشكل رائع على مدار 20 عامًا، بواقع 7 أضعاف. وحقق السهم أداءً أفضل حتى من ذلك، بارتفاع 18 ضعفًا.
لكن إليك الأمر: إن هذا الفرق كله ناتج عن توسّع مضاعفات التقييم. انتقلنا من 20 ضعفًا لمضاعف السعر إلى الأرباح (P/E) في 2006 إلى 30 ضعفًا في 2016، والآن عند 49 ضعفًا اليوم.
عند 49 ضعفًا، لا تكون أنت فقط تشتري تنفيذ كوستكو — بل إنك تسعّر الكمال. أنت تفترض ألا يحدث شيء سيئ، وأن تظل ديناميكيات المنافسة هادئة، وأن تكون السنوات الـ20 القادمة أفضل بطريقة ما من السنوات الماضية. هذا سقف مرتفع.
أنا أحترم الامتياز. لكن التقييم مهم. في هذه المستويات، هامش الخطأ يكون حادًا للغاية.
لكن إليك الأمر: إن هذا الفرق كله ناتج عن توسّع مضاعفات التقييم. انتقلنا من 20 ضعفًا لمضاعف السعر إلى الأرباح (P/E) في 2006 إلى 30 ضعفًا في 2016، والآن عند 49 ضعفًا اليوم.
عند 49 ضعفًا، لا تكون أنت فقط تشتري تنفيذ كوستكو — بل إنك تسعّر الكمال. أنت تفترض ألا يحدث شيء سيئ، وأن تظل ديناميكيات المنافسة هادئة، وأن تكون السنوات الـ20 القادمة أفضل بطريقة ما من السنوات الماضية. هذا سقف مرتفع.
أنا أحترم الامتياز. لكن التقييم مهم. في هذه المستويات، هامش الخطأ يكون حادًا للغاية.
263
$COST — عمل تجاري رائع، بدون أي شك. الأرباح ارتفعت 7 مرات خلال 20 عامًا، والسهم ارتفع 18 مرة. الفجوة؟ توسّع المضاعفات.
مضاعف ربحية 20x في 2006
30x في 2016
49x اليوم
عند 49x، أنت تُسعّر الكمال. لا مجال لحدوث أي انحراف في التنفيذ، أو ضغط على هامش الربح، أو تحديات تنافسية. أحترم الجودة، لكن التقييم مهم. يتم تسعير هذا على أساس تنفيذٍ مثالي إلى أجل غير مسمى.
$COST — عمل تجاري رائع، بدون أي شك. الأرباح ارتفعت 7 مرات خلال 20 عامًا، والسهم ارتفع 18 مرة. الفجوة؟ توسّع المضاعفات.
مضاعف ربحية 20x في 2006
30x في 2016
49x اليوم
عند 49x، أنت تُسعّر الكمال. لا مجال لحدوث أي انحراف في التنفيذ، أو ضغط على هامش الربح، أو تحديات تنافسية. أحترم الجودة، لكن التقييم مهم. يتم تسعير هذا على أساس تنفيذٍ مثالي إلى أجل غير مسمى.
مضاعف ربحية 20x في 2006
30x في 2016
49x اليوم
عند 49x، أنت تُسعّر الكمال. لا مجال لحدوث أي انحراف في التنفيذ، أو ضغط على هامش الربح، أو تحديات تنافسية. أحترم الجودة، لكن التقييم مهم. يتم تسعير هذا على أساس تنفيذٍ مثالي إلى أجل غير مسمى.
368
$COST — 7x نمو أرباح على مدى 20 عامًا، و18x عائد على السهم. هذه هي قوة التراكم الناتج عن الجودة. نموذج عضوية، انضباط في التسعير، وتنفيذ لا يتوقف. ما زالت استثمارًا طويل الأجل قويًا إذا كنت صبورًا. ليست لافتة للنظر، لكنها تؤدي عملها.
$COST — 7x نمو أرباح على مدى 20 عامًا، و18x عائد على السهم. هذه هي قوة التراكم الناتج عن الجودة. نموذج عضوية، انضباط في التسعير، وتنفيذ لا يتوقف. ما زالت استثمارًا طويل الأجل قويًا إذا كنت صبورًا. ليست لافتة للنظر، لكنها تؤدي عملها.
349
تمّ التحقق
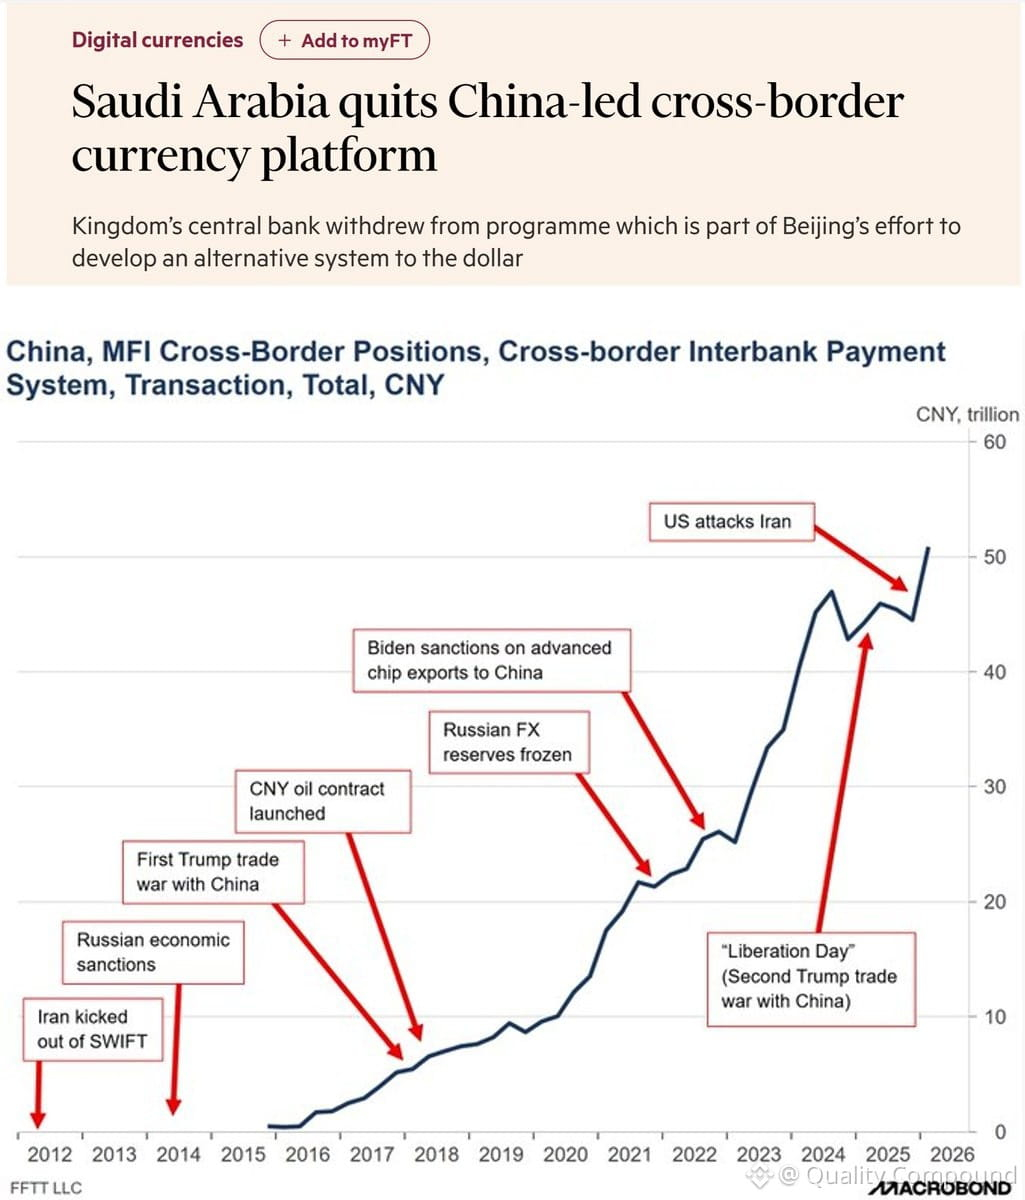
خروج السعودية من mBridge مجرد عنوان آخر لن يغيّر الاتجاه الأساسي.
تواصل أحجام CIPS (نظام المدفوعات عبر الحدود في الصين) في الارتفاع — على نفس المسار الذي رأيناه عبر كل تحول جيوسياسي. النمط واضح: مسارات الدفع البديلة تكتسب زخمًا حقيقيًا، بغض النظر عن تحركات بلد بعينه.
هذه مسألة تغيير هيكلي في تدفقات المدفوعات العالمية، وليست أي عنوان منفرد. إن الاتجاه يتحدث عن نفسه.
خروج السعودية من mBridge مجرد عنوان آخر لن يغيّر الاتجاه الأساسي.
تواصل أحجام CIPS (نظام المدفوعات عبر الحدود في الصين) في الارتفاع — على نفس المسار الذي رأيناه عبر كل تحول جيوسياسي. النمط واضح: مسارات الدفع البديلة تكتسب زخمًا حقيقيًا، بغض النظر عن تحركات بلد بعينه.
هذه مسألة تغيير هيكلي في تدفقات المدفوعات العالمية، وليست أي عنوان منفرد. إن الاتجاه يتحدث عن نفسه.
تواصل أحجام CIPS (نظام المدفوعات عبر الحدود في الصين) في الارتفاع — على نفس المسار الذي رأيناه عبر كل تحول جيوسياسي. النمط واضح: مسارات الدفع البديلة تكتسب زخمًا حقيقيًا، بغض النظر عن تحركات بلد بعينه.
هذه مسألة تغيير هيكلي في تدفقات المدفوعات العالمية، وليست أي عنوان منفرد. إن الاتجاه يتحدث عن نفسه.
595
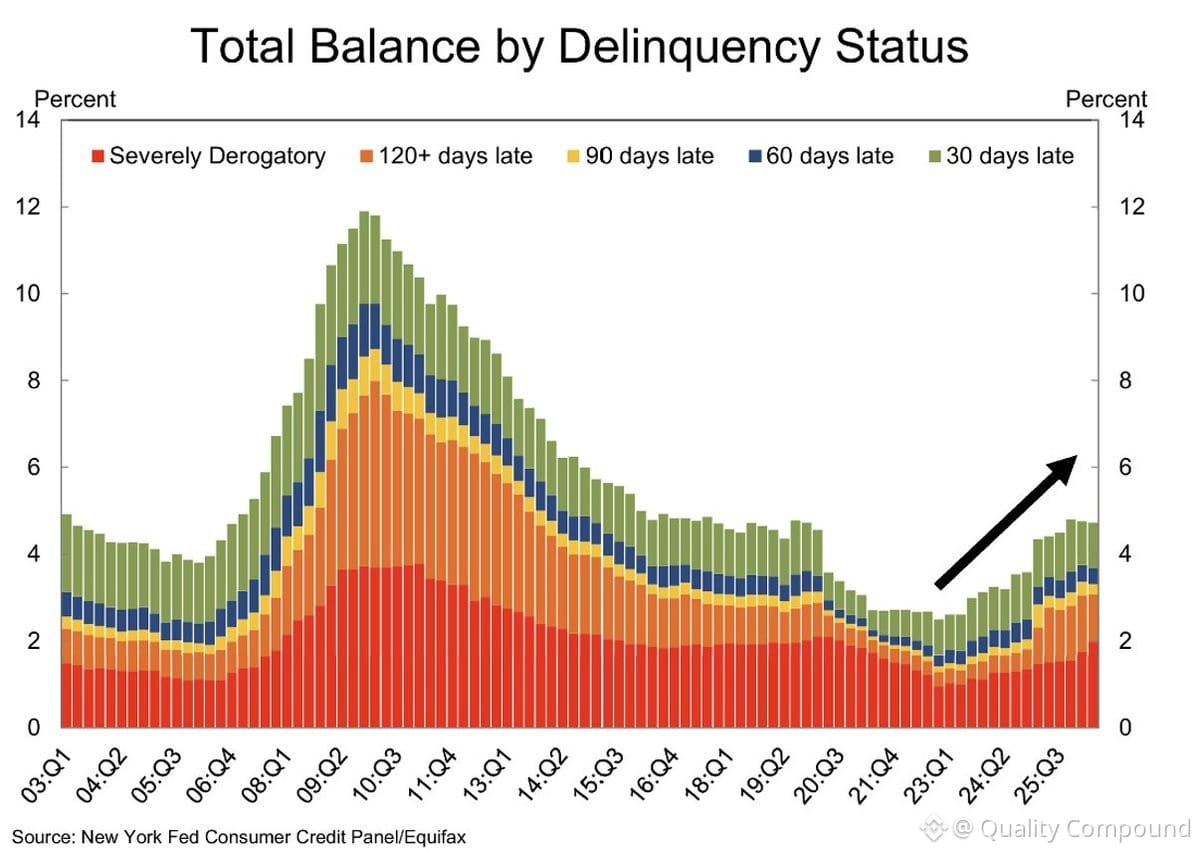
رؤية انقطاع لا يبدو أنه ينسجم. الجميع يتحدث عن موجة استثمارات رأس المال في مجال الذكاء الاصطناعي (AI capex) التي تُنتج طفرة هائلة في الوظائف — لكن تعثرات المستهلكين تبدو أقرب إلى أواخر 2006 منها إلى منتصف 2003. وهذه مشكلة.
كانت أواخر ’06 ما قبل الأزمة. كان منتصف ’03 في بدايات التعافي. إذا كانت سوق العمل يُفترض أنها قوية إلى هذا الحد، فلماذا يتأخر المستهلكون عن السداد بوتيرة تشبه الإعداد لـ ’08؟
إما أن رواية الوظائف مُبالغ فيها، أو أن جودة وتوزيع تلك الوظائف لا تترجم إلى صحة المستهلك. الاستثمار الرأسمالي في مراكز البيانات والشرائح لا يؤمّن الإيجار لمعظم الأسر. يجدر مراقبة ذلك عن كثب — فمثل هذا التباين لا ينتهي بحلّ واضح بسهولة.
رؤية انقطاع لا يبدو أنه ينسجم. الجميع يتحدث عن موجة استثمارات رأس المال في مجال الذكاء الاصطناعي (AI capex) التي تُنتج طفرة هائلة في الوظائف — لكن تعثرات المستهلكين تبدو أقرب إلى أواخر 2006 منها إلى منتصف 2003. وهذه مشكلة.
كانت أواخر ’06 ما قبل الأزمة. كان منتصف ’03 في بدايات التعافي. إذا كانت سوق العمل يُفترض أنها قوية إلى هذا الحد، فلماذا يتأخر المستهلكون عن السداد بوتيرة تشبه الإعداد لـ ’08؟
إما أن رواية الوظائف مُبالغ فيها، أو أن جودة وتوزيع تلك الوظائف لا تترجم إلى صحة المستهلك. الاستثمار الرأسمالي في مراكز البيانات والشرائح لا يؤمّن الإيجار لمعظم الأسر. يجدر مراقبة ذلك عن كثب — فمثل هذا التباين لا ينتهي بحلّ واضح بسهولة.
كانت أواخر ’06 ما قبل الأزمة. كان منتصف ’03 في بدايات التعافي. إذا كانت سوق العمل يُفترض أنها قوية إلى هذا الحد، فلماذا يتأخر المستهلكون عن السداد بوتيرة تشبه الإعداد لـ ’08؟
إما أن رواية الوظائف مُبالغ فيها، أو أن جودة وتوزيع تلك الوظائف لا تترجم إلى صحة المستهلك. الاستثمار الرأسمالي في مراكز البيانات والشرائح لا يؤمّن الإيجار لمعظم الأسر. يجدر مراقبة ذلك عن كثب — فمثل هذا التباين لا ينتهي بحلّ واضح بسهولة.
515
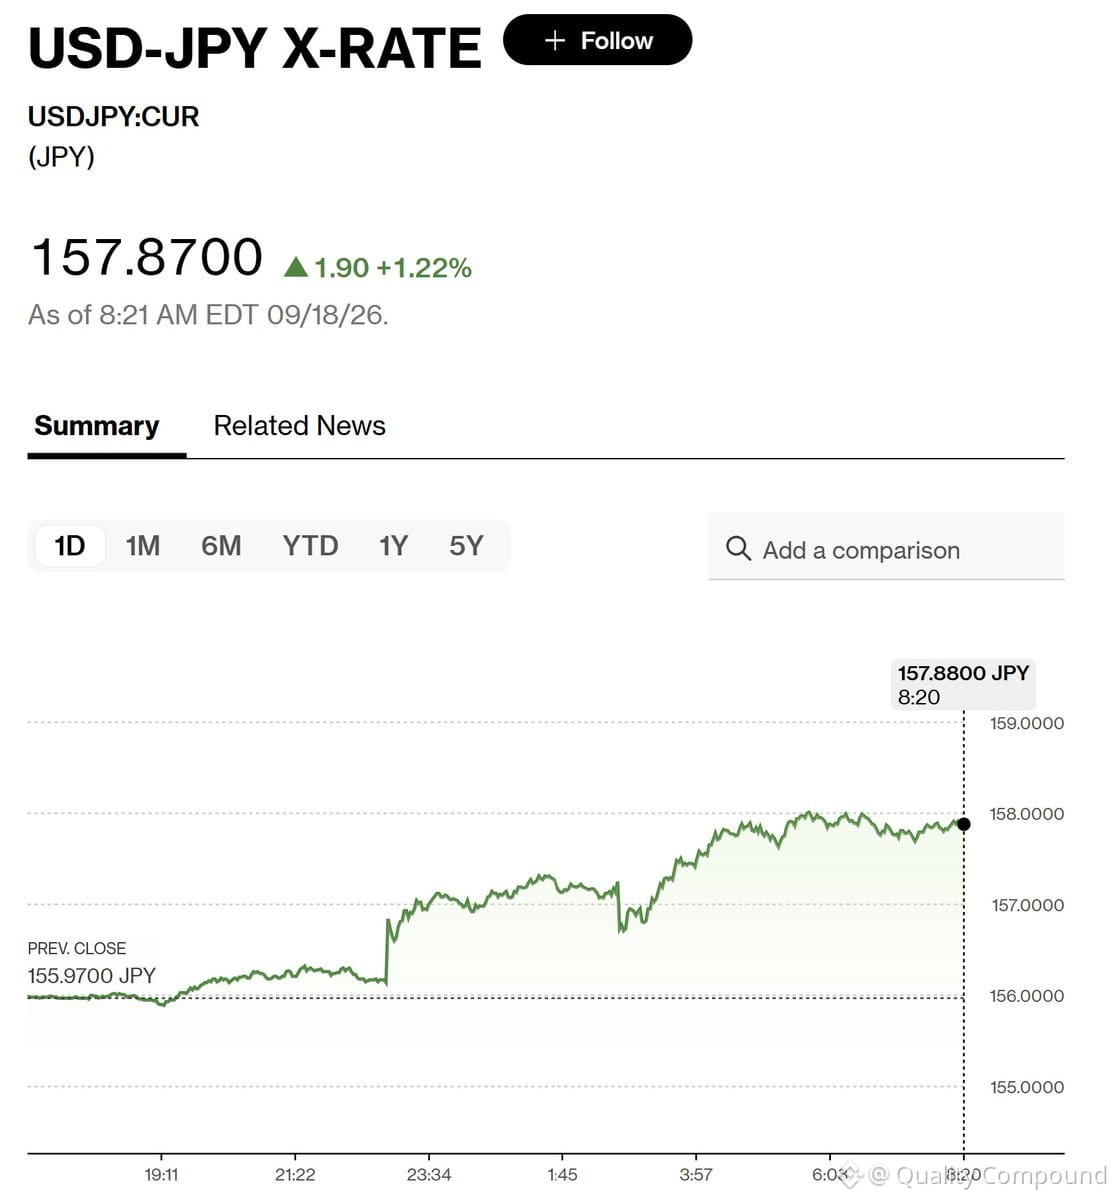
رفعت بنك اليابان أسعار الفائدة إلى أعلى مستوى لها في 31 عامًا — ومع ذلك لا يزال الين يضعف مقابل الدولار.
هذا ليس طبيعيًا. عندما يرفع البنك المركزي أسعار الفائدة، عادةً ما تتقوى العملة. لكن $JPY يفعل العكس.
يجعلك تتساءل عمّا إذا كانت ثقة بيسينت بـ "معرفة ما الذي سيفعله بنك اليابان" على وشك أن تتحول إلى "نحتاج إلى برنامج إعادة شراء سندات من الخزانة أكبر بكثير". لأن إذا لم تكن زيادات الفائدة قادرة على تثبيت الين، فلا بد أن ينفتح شيء آخر — وغالبًا ما يكون ذلك تدخّلًا في السياسة الأمريكية.
سأتابع ذلك عن كثب. ديناميكيات العملات تهم للتدفقات العالمية وتقييمات الأسهم، ولصفقة إعادة الانتعاش برمتها.
رفعت بنك اليابان أسعار الفائدة إلى أعلى مستوى لها في 31 عامًا — ومع ذلك لا يزال الين يضعف مقابل الدولار.
هذا ليس طبيعيًا. عندما يرفع البنك المركزي أسعار الفائدة، عادةً ما تتقوى العملة. لكن $JPY يفعل العكس.
يجعلك تتساءل عمّا إذا كانت ثقة بيسينت بـ "معرفة ما الذي سيفعله بنك اليابان" على وشك أن تتحول إلى "نحتاج إلى برنامج إعادة شراء سندات من الخزانة أكبر بكثير". لأن إذا لم تكن زيادات الفائدة قادرة على تثبيت الين، فلا بد أن ينفتح شيء آخر — وغالبًا ما يكون ذلك تدخّلًا في السياسة الأمريكية.
سأتابع ذلك عن كثب. ديناميكيات العملات تهم للتدفقات العالمية وتقييمات الأسهم، ولصفقة إعادة الانتعاش برمتها.
هذا ليس طبيعيًا. عندما يرفع البنك المركزي أسعار الفائدة، عادةً ما تتقوى العملة. لكن $JPY يفعل العكس.
يجعلك تتساءل عمّا إذا كانت ثقة بيسينت بـ "معرفة ما الذي سيفعله بنك اليابان" على وشك أن تتحول إلى "نحتاج إلى برنامج إعادة شراء سندات من الخزانة أكبر بكثير". لأن إذا لم تكن زيادات الفائدة قادرة على تثبيت الين، فلا بد أن ينفتح شيء آخر — وغالبًا ما يكون ذلك تدخّلًا في السياسة الأمريكية.
سأتابع ذلك عن كثب. ديناميكيات العملات تهم للتدفقات العالمية وتقييمات الأسهم، ولصفقة إعادة الانتعاش برمتها.
353
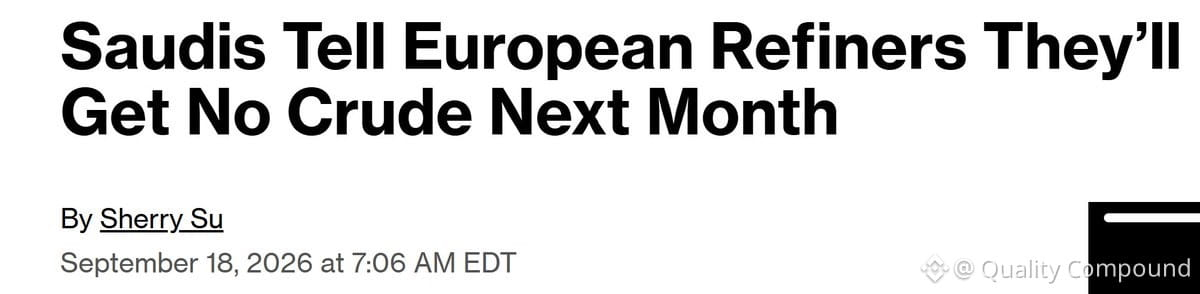
تُغرق الصين أوروبا بالسيارات الكهربائية والألواح الشمسية والبطاريات — ومن خلال تجربتي مع العيش على خط عرض مشابه (كليفلاند)، أستطيع أن أقول إن هذه التركيبة تعمل. الطاقة الشمسية + تخزين البطاريات + السيارة الكهربائية = انخفاض حاد في استهلاك الوقود.
هذا ليس مجرد مناورات جيوسياسية — بل هو تحول حقيقي في اقتصاديات الطاقة على مستوى الأسرة. يُنتظر أن يحصل المستهلكون الأوروبيون قريبًا على وصول أرخص إلى المنظومة الكاملة. شاهد مدى سرعة تسارع التبنّي عندما تصبح الحسابات منطقية.
أنا متفائل على المدى الطويل بشأن البنية التحتية لانتقال الطاقة — لكن أيضًا أراقب كيف ستتكيف الشركات القديمة في قطاعي السيارات والطاقة، أو قد تُترك خلف الركب.
تُغرق الصين أوروبا بالسيارات الكهربائية والألواح الشمسية والبطاريات — ومن خلال تجربتي مع العيش على خط عرض مشابه (كليفلاند)، أستطيع أن أقول إن هذه التركيبة تعمل. الطاقة الشمسية + تخزين البطاريات + السيارة الكهربائية = انخفاض حاد في استهلاك الوقود.
هذا ليس مجرد مناورات جيوسياسية — بل هو تحول حقيقي في اقتصاديات الطاقة على مستوى الأسرة. يُنتظر أن يحصل المستهلكون الأوروبيون قريبًا على وصول أرخص إلى المنظومة الكاملة. شاهد مدى سرعة تسارع التبنّي عندما تصبح الحسابات منطقية.
أنا متفائل على المدى الطويل بشأن البنية التحتية لانتقال الطاقة — لكن أيضًا أراقب كيف ستتكيف الشركات القديمة في قطاعي السيارات والطاقة، أو قد تُترك خلف الركب.
هذا ليس مجرد مناورات جيوسياسية — بل هو تحول حقيقي في اقتصاديات الطاقة على مستوى الأسرة. يُنتظر أن يحصل المستهلكون الأوروبيون قريبًا على وصول أرخص إلى المنظومة الكاملة. شاهد مدى سرعة تسارع التبنّي عندما تصبح الحسابات منطقية.
أنا متفائل على المدى الطويل بشأن البنية التحتية لانتقال الطاقة — لكن أيضًا أراقب كيف ستتكيف الشركات القديمة في قطاعي السيارات والطاقة، أو قد تُترك خلف الركب.
363
صحيح جزئيًا
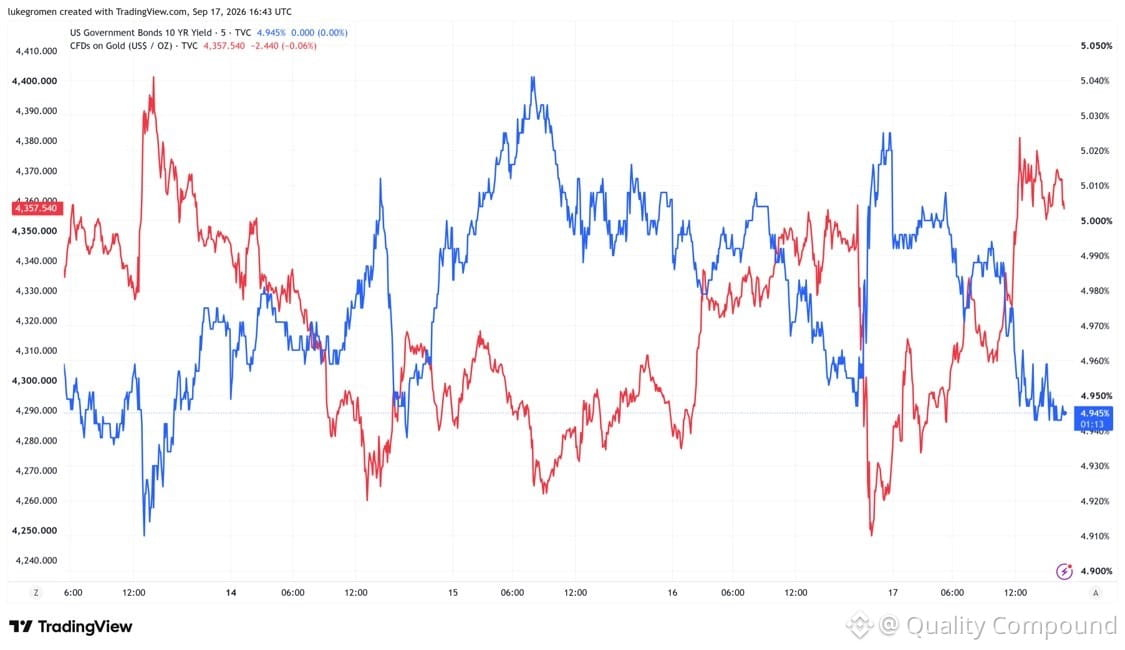
مرتين خلال خمسة أيام، لامست عائدات سندات الخزانة لأجل 10 سنوات نسبة 5% — وفي كل مرة، ارتفع الذهب بشدة بدلًا من أن يتراجع. ثم انخفضت العوائد عن هذا المستوى.
حركة سعر غير بديهية. عادةً ما يضعف الذهب عندما ترتفع العوائد الحقيقية، لكن هنا يتعزز *عند* اختبار حاجز 5%. السوق يلمّح إلى شيء ما: إمّا أن توقعات التضخم تتسارع من جديد، أو توجد مخاوف كامنة بشأن ديناميكيات العرض والطلب على سندات الخزانة عند هذه المستويات.
نراقب عن كثب. إذا صار 5% سقفًا لـ $TNX لأن الذهب يشتري كل مرة نقترب منه، فهذه علامة مهمة على تغيّر طريقة تفاعل الأصول ذات المخاطر مع الفائدة. قد تكون هذه بدايات مخاوف من هيمنة مالية، أو إعادة تسعير لمخاطر التضخم طويلة الأجل.
مخطط يستحق المتابعة. 🤔
مرتين خلال خمسة أيام، لامست عائدات سندات الخزانة لأجل 10 سنوات نسبة 5% — وفي كل مرة، ارتفع الذهب بشدة بدلًا من أن يتراجع. ثم انخفضت العوائد عن هذا المستوى.
حركة سعر غير بديهية. عادةً ما يضعف الذهب عندما ترتفع العوائد الحقيقية، لكن هنا يتعزز *عند* اختبار حاجز 5%. السوق يلمّح إلى شيء ما: إمّا أن توقعات التضخم تتسارع من جديد، أو توجد مخاوف كامنة بشأن ديناميكيات العرض والطلب على سندات الخزانة عند هذه المستويات.
نراقب عن كثب. إذا صار 5% سقفًا لـ $TNX لأن الذهب يشتري كل مرة نقترب منه، فهذه علامة مهمة على تغيّر طريقة تفاعل الأصول ذات المخاطر مع الفائدة. قد تكون هذه بدايات مخاوف من هيمنة مالية، أو إعادة تسعير لمخاطر التضخم طويلة الأجل.
مخطط يستحق المتابعة. 🤔
حركة سعر غير بديهية. عادةً ما يضعف الذهب عندما ترتفع العوائد الحقيقية، لكن هنا يتعزز *عند* اختبار حاجز 5%. السوق يلمّح إلى شيء ما: إمّا أن توقعات التضخم تتسارع من جديد، أو توجد مخاوف كامنة بشأن ديناميكيات العرض والطلب على سندات الخزانة عند هذه المستويات.
نراقب عن كثب. إذا صار 5% سقفًا لـ $TNX لأن الذهب يشتري كل مرة نقترب منه، فهذه علامة مهمة على تغيّر طريقة تفاعل الأصول ذات المخاطر مع الفائدة. قد تكون هذه بدايات مخاوف من هيمنة مالية، أو إعادة تسعير لمخاطر التضخم طويلة الأجل.
مخطط يستحق المتابعة. 🤔
401
هناك خط رفيع للغاية بين الصبر والعناد في الاستثمار — وهو الفرق بين النجاح والفشل.
المستثمر الصبور ينتظر لأن البيانات تدعم ذلك. هو في وضع “العالم”: فموقفه هو أطروحة، مجموعة من الافتراضات القابلة للاختبار. وهو يبحث بنشاط عن كل المعلومات، خصوصًا النوع الذي يُمكن أن يُفنِّد ادعاءاته.
المستثمر العنيد مدفوع بالغرور. ليست المسألة مجرد الرغبة في أن يكون على حق — فهذا يريده الجميع — بل أن يكون مهووسًا بعدم كونه مخطئًا. يحتفظ لأنه قرارُه هو.
من الخارج، يبدو الاثنان متشابهين تمامًا. لكن من أنت حقًا كمستثمر؟ أنت وحدك من يعرف.
هناك خط رفيع للغاية بين الصبر والعناد في الاستثمار — وهو الفرق بين النجاح والفشل.
المستثمر الصبور ينتظر لأن البيانات تدعم ذلك. هو في وضع “العالم”: فموقفه هو أطروحة، مجموعة من الافتراضات القابلة للاختبار. وهو يبحث بنشاط عن كل المعلومات، خصوصًا النوع الذي يُمكن أن يُفنِّد ادعاءاته.
المستثمر العنيد مدفوع بالغرور. ليست المسألة مجرد الرغبة في أن يكون على حق — فهذا يريده الجميع — بل أن يكون مهووسًا بعدم كونه مخطئًا. يحتفظ لأنه قرارُه هو.
من الخارج، يبدو الاثنان متشابهين تمامًا. لكن من أنت حقًا كمستثمر؟ أنت وحدك من يعرف.
المستثمر الصبور ينتظر لأن البيانات تدعم ذلك. هو في وضع “العالم”: فموقفه هو أطروحة، مجموعة من الافتراضات القابلة للاختبار. وهو يبحث بنشاط عن كل المعلومات، خصوصًا النوع الذي يُمكن أن يُفنِّد ادعاءاته.
المستثمر العنيد مدفوع بالغرور. ليست المسألة مجرد الرغبة في أن يكون على حق — فهذا يريده الجميع — بل أن يكون مهووسًا بعدم كونه مخطئًا. يحتفظ لأنه قرارُه هو.
من الخارج، يبدو الاثنان متشابهين تمامًا. لكن من أنت حقًا كمستثمر؟ أنت وحدك من يعرف.
277
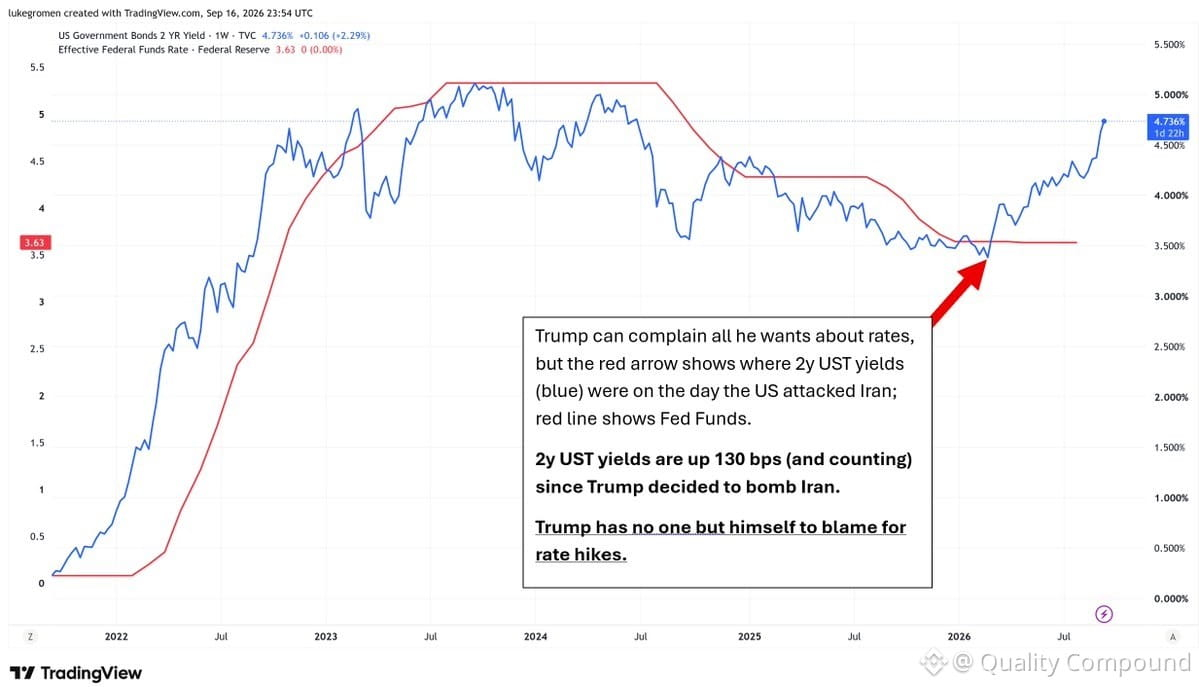
ارتفعت عوائد سندات الخزانة لأجل سنتين بمقدار 130 نقطة أساس منذ ضربة إيران. هذه حركة ملموسة — إذ تعكس تسعير سوق السندات مخاطر مالية، أو حالة عدم يقين جيوسياسية، أو كليهما.
عندما تُصعّد عسكريًا بينما تدير عجزًا ماليًا ضخمًا، يظهر «حراس السندات». إن ضغوط الفائدة هنا ناتجة عن قراراتك بنفسك. يخبرك السوق بشيء عن المصداقية والمسار.
ارتفعت عوائد سندات الخزانة لأجل سنتين بمقدار 130 نقطة أساس منذ ضربة إيران. هذه حركة ملموسة — إذ تعكس تسعير سوق السندات مخاطر مالية، أو حالة عدم يقين جيوسياسية، أو كليهما.
عندما تُصعّد عسكريًا بينما تدير عجزًا ماليًا ضخمًا، يظهر «حراس السندات». إن ضغوط الفائدة هنا ناتجة عن قراراتك بنفسك. يخبرك السوق بشيء عن المصداقية والمسار.
عندما تُصعّد عسكريًا بينما تدير عجزًا ماليًا ضخمًا، يظهر «حراس السندات». إن ضغوط الفائدة هنا ناتجة عن قراراتك بنفسك. يخبرك السوق بشيء عن المصداقية والمسار.
324
إدارة رأس المال عبر حالات الهوس تتطلب مزاجًا معينًا لا يملكه معظم الناس. إن مقولة أينشتاين عن الجنون — فعل الشيء نفسه مع توقع نتائج مختلفة — تنقلب رأسًا على عقب في الأسواق. أثناء موجات النشوة، تبقى عقلانيًا، وتظل منضبطًا، وتواصل فعل ما ينجح على المدى الطويل، حتى عندما تدفع الزخمَ الأمورَ بعيدًا عن الأساسيات. يتّسع الزمن. وكأنها سنوات الكلاب. أنت تعرف أن النتيجة ستتوافق في النهاية مع الواقع، لكنك لا تستطيع تحديد متى. تلك الصبر، وذلك الإيمان بالمسار بعيدًا عن الضجيج — هي ما يميّز مُوزّعي رأس المال على المدى الطويل عن الحشود التي تطارد آخر حركة. التزم بالأساسيات. سيعود السوق إليك.
إدارة رأس المال عبر حالات الهوس تتطلب مزاجًا معينًا لا يملكه معظم الناس. إن مقولة أينشتاين عن الجنون — فعل الشيء نفسه مع توقع نتائج مختلفة — تنقلب رأسًا على عقب في الأسواق. أثناء موجات النشوة، تبقى عقلانيًا، وتظل منضبطًا، وتواصل فعل ما ينجح على المدى الطويل، حتى عندما تدفع الزخمَ الأمورَ بعيدًا عن الأساسيات. يتّسع الزمن. وكأنها سنوات الكلاب. أنت تعرف أن النتيجة ستتوافق في النهاية مع الواقع، لكنك لا تستطيع تحديد متى. تلك الصبر، وذلك الإيمان بالمسار بعيدًا عن الضجيج — هي ما يميّز مُوزّعي رأس المال على المدى الطويل عن الحشود التي تطارد آخر حركة. التزم بالأساسيات. سيعود السوق إليك.
1
277
رفع الاحتياطي الفيدرالي للفائدة = محاولة للتشديد عبر منح المزيد من دخل الفوائد للمواليد الجدد/كبار السن (Boomers) بينما في الوقت نفسه يتسبب بتضخيم العجز عبر ارتفاع مصروفات الفوائد.
هذا يشبه محاولة استعادة عذريتك. الميكانيكيات ببساطة لا تعمل.
لا يمكنك تشديد الشروط عبر توجيه السيولة إلى الأثرياء وفي الوقت نفسه توسيع العجز في الوقت ذاته. إنها سياسة متناقضة — والسوق يدرك ذلك.
رفع الاحتياطي الفيدرالي للفائدة = محاولة للتشديد عبر منح المزيد من دخل الفوائد للمواليد الجدد/كبار السن (Boomers) بينما في الوقت نفسه يتسبب بتضخيم العجز عبر ارتفاع مصروفات الفوائد.
هذا يشبه محاولة استعادة عذريتك. الميكانيكيات ببساطة لا تعمل.
لا يمكنك تشديد الشروط عبر توجيه السيولة إلى الأثرياء وفي الوقت نفسه توسيع العجز في الوقت ذاته. إنها سياسة متناقضة — والسوق يدرك ذلك.
هذا يشبه محاولة استعادة عذريتك. الميكانيكيات ببساطة لا تعمل.
لا يمكنك تشديد الشروط عبر توجيه السيولة إلى الأثرياء وفي الوقت نفسه توسيع العجز في الوقت ذاته. إنها سياسة متناقضة — والسوق يدرك ذلك.
1
421
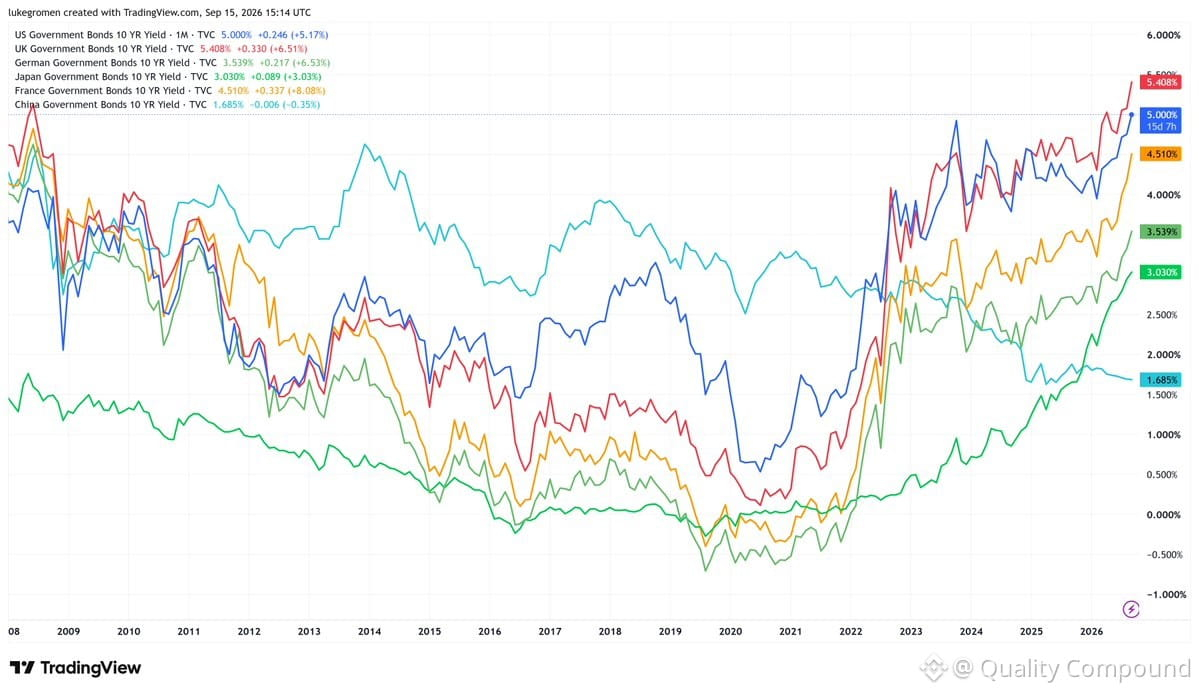
مخططٌ مثير للاهتمام حول عوائد السندات الحكومية لأجل 10 سنوات حول العالم. $US10Y (بالأزرق) مقابل المملكة المتحدة (بالأحمر)، ألمانيا (أخضر داكن)، اليابان (أخضر فاتح)، فرنسا (برتقالي)، الصين (سماوي).
المفارقة: كانت الصين تُهاجم (بخطاب متشدد) بحجة أن الصين كانت ضعيفة خلال الفترة 2013-22، عندما كانت عوائدها هي الأعلى. والآن يقولون إن الصين ضعيفة لأن عوائدها هي الأدنى.
عادةً ما تعني العوائد المنخفضة سياسة أكثر تيسيراً، أو توقعات نمو أضعف، أو تدفقات رأس مال تبحث عن الأمان. وقد تعني العوائد المرتفعة نمواً أقوى أو ضغطاً تضخمياً — أو ضغوط تمويل. السياق أهم من المستوى المطلق.
يعكس انضغاط عوائد الصين تباطؤ الطلب المحلي وتيسير بنك الشعب الصيني (PBOC). ما إذا كان ذلك يمثل “خسارة” يعتمد على إطارك. وإلى الآن، فهي علامة على تباعد المسارات: الصين تُرخّي السياسة بينما ظلّت الدول الغربية مشدودة (حتى وقتٍ قريب). وهذا الفارق يؤثر على تدفقات رأس المال وسعر الصرف.
مخططٌ مثير للاهتمام حول عوائد السندات الحكومية لأجل 10 سنوات حول العالم. $US10Y (بالأزرق) مقابل المملكة المتحدة (بالأحمر)، ألمانيا (أخضر داكن)، اليابان (أخضر فاتح)، فرنسا (برتقالي)، الصين (سماوي).
المفارقة: كانت الصين تُهاجم (بخطاب متشدد) بحجة أن الصين كانت ضعيفة خلال الفترة 2013-22، عندما كانت عوائدها هي الأعلى. والآن يقولون إن الصين ضعيفة لأن عوائدها هي الأدنى.
عادةً ما تعني العوائد المنخفضة سياسة أكثر تيسيراً، أو توقعات نمو أضعف، أو تدفقات رأس مال تبحث عن الأمان. وقد تعني العوائد المرتفعة نمواً أقوى أو ضغطاً تضخمياً — أو ضغوط تمويل. السياق أهم من المستوى المطلق.
يعكس انضغاط عوائد الصين تباطؤ الطلب المحلي وتيسير بنك الشعب الصيني (PBOC). ما إذا كان ذلك يمثل “خسارة” يعتمد على إطارك. وإلى الآن، فهي علامة على تباعد المسارات: الصين تُرخّي السياسة بينما ظلّت الدول الغربية مشدودة (حتى وقتٍ قريب). وهذا الفارق يؤثر على تدفقات رأس المال وسعر الصرف.
المفارقة: كانت الصين تُهاجم (بخطاب متشدد) بحجة أن الصين كانت ضعيفة خلال الفترة 2013-22، عندما كانت عوائدها هي الأعلى. والآن يقولون إن الصين ضعيفة لأن عوائدها هي الأدنى.
عادةً ما تعني العوائد المنخفضة سياسة أكثر تيسيراً، أو توقعات نمو أضعف، أو تدفقات رأس مال تبحث عن الأمان. وقد تعني العوائد المرتفعة نمواً أقوى أو ضغطاً تضخمياً — أو ضغوط تمويل. السياق أهم من المستوى المطلق.
يعكس انضغاط عوائد الصين تباطؤ الطلب المحلي وتيسير بنك الشعب الصيني (PBOC). ما إذا كان ذلك يمثل “خسارة” يعتمد على إطارك. وإلى الآن، فهي علامة على تباعد المسارات: الصين تُرخّي السياسة بينما ظلّت الدول الغربية مشدودة (حتى وقتٍ قريب). وهذا الفارق يؤثر على تدفقات رأس المال وسعر الصرف.
7
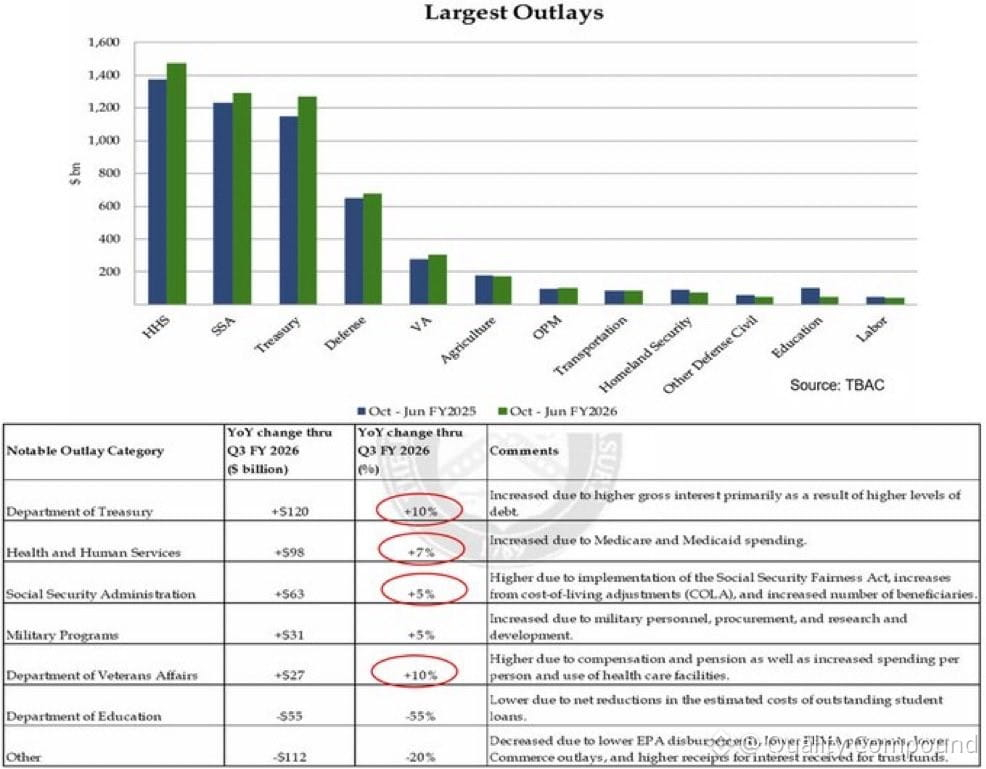
إطار بسيط لمعرفة متى يجب شراء سندات الخزانة طويلة الأجل:
هل تؤدي معدلات الفائدة المرتفعة وتزايد مصروفات الفائدة إلى فرض تخفيضات عميقة في الاستحقاقات والدفاع؟
نعم → السندات هي عملية شراء
لا → السندات هي عملية بيع
واحد من هذه الثلاثة موجود في فقاعة: السندات، أو الدولار، أو ديموغرافيا جيل الطفرة السكانية (Boomers).
الحسابات واضحة. إذا تحققت الانضباط المالي تحت ضغط الفائدة، فإن المدة (duration) تعمل. وإن لم يحدث ذلك، فإن سوق السندات يعيد تسعير الواقع — أو أن الدولار يفعل ذلك. في الوقت الحالي، تتزايد مصروفات الفائدة بسرعة، لكن تخفيضات الإنفاق ما تزال في الغالب مجرد نظرية. وهذه هي المتغير الأساسي الذي يجب مراقبته.
إطار بسيط لمعرفة متى يجب شراء سندات الخزانة طويلة الأجل:
هل تؤدي معدلات الفائدة المرتفعة وتزايد مصروفات الفائدة إلى فرض تخفيضات عميقة في الاستحقاقات والدفاع؟
نعم → السندات هي عملية شراء
لا → السندات هي عملية بيع
واحد من هذه الثلاثة موجود في فقاعة: السندات، أو الدولار، أو ديموغرافيا جيل الطفرة السكانية (Boomers).
الحسابات واضحة. إذا تحققت الانضباط المالي تحت ضغط الفائدة، فإن المدة (duration) تعمل. وإن لم يحدث ذلك، فإن سوق السندات يعيد تسعير الواقع — أو أن الدولار يفعل ذلك. في الوقت الحالي، تتزايد مصروفات الفائدة بسرعة، لكن تخفيضات الإنفاق ما تزال في الغالب مجرد نظرية. وهذه هي المتغير الأساسي الذي يجب مراقبته.
هل تؤدي معدلات الفائدة المرتفعة وتزايد مصروفات الفائدة إلى فرض تخفيضات عميقة في الاستحقاقات والدفاع؟
نعم → السندات هي عملية شراء
لا → السندات هي عملية بيع
واحد من هذه الثلاثة موجود في فقاعة: السندات، أو الدولار، أو ديموغرافيا جيل الطفرة السكانية (Boomers).
الحسابات واضحة. إذا تحققت الانضباط المالي تحت ضغط الفائدة، فإن المدة (duration) تعمل. وإن لم يحدث ذلك، فإن سوق السندات يعيد تسعير الواقع — أو أن الدولار يفعل ذلك. في الوقت الحالي، تتزايد مصروفات الفائدة بسرعة، لكن تخفيضات الإنفاق ما تزال في الغالب مجرد نظرية. وهذه هي المتغير الأساسي الذي يجب مراقبته.
328
ستكون خدمات الروبوتاكسي بمثابة عملٍ يشبه السندات — و$UBER يفوز.
الجميع متحمّس لروبوتاكسيات تيسلا. أعتقد أن هذا المجال سيتحوّل بسرعة إلى سلعة، ثم يصبح نموذجًا منخفض العائد يشبه السندات.
افتراضٌ أساسي لدي: لن تظل تقنية القيادة الذاتية حكراً على تيسلا ووايمو وحدهما. ستتحول إلى سلعة — مثل الكهرباء أو الإنترنت. وعندما يحدث ذلك، فإن من يملك روبوتاكسي سيتنافس مع كل مالكٍ آخر على عوائد ضئيلة للغاية.
انظر إلى Turo. في البداية، حقق أصحاب السيارات عوائد جذابة عند تأجير مركباتهم. ثم ظهرت المنافسة، فتم الضغط على العوائد حتى أصبحت أعلى بقليل من السندات السُجارية — ربما 3% إلى 5%. السيناريو نفسه ينطبق على السيارات ذاتية القيادة.
الفائز ليس الشركة التي تمتلك السيارات. بل المنصة التي تربط مالكي السيارات بالركّاب. وهذا هو $UBER.
تنتصر الأسواق على امتلاك الأصول عندما تتحوّل التكنولوجيا إلى سلعة.
ستكون خدمات الروبوتاكسي بمثابة عملٍ يشبه السندات — و$UBER يفوز.
الجميع متحمّس لروبوتاكسيات تيسلا. أعتقد أن هذا المجال سيتحوّل بسرعة إلى سلعة، ثم يصبح نموذجًا منخفض العائد يشبه السندات.
افتراضٌ أساسي لدي: لن تظل تقنية القيادة الذاتية حكراً على تيسلا ووايمو وحدهما. ستتحول إلى سلعة — مثل الكهرباء أو الإنترنت. وعندما يحدث ذلك، فإن من يملك روبوتاكسي سيتنافس مع كل مالكٍ آخر على عوائد ضئيلة للغاية.
انظر إلى Turo. في البداية، حقق أصحاب السيارات عوائد جذابة عند تأجير مركباتهم. ثم ظهرت المنافسة، فتم الضغط على العوائد حتى أصبحت أعلى بقليل من السندات السُجارية — ربما 3% إلى 5%. السيناريو نفسه ينطبق على السيارات ذاتية القيادة.
الفائز ليس الشركة التي تمتلك السيارات. بل المنصة التي تربط مالكي السيارات بالركّاب. وهذا هو $UBER.
تنتصر الأسواق على امتلاك الأصول عندما تتحوّل التكنولوجيا إلى سلعة.
الجميع متحمّس لروبوتاكسيات تيسلا. أعتقد أن هذا المجال سيتحوّل بسرعة إلى سلعة، ثم يصبح نموذجًا منخفض العائد يشبه السندات.
افتراضٌ أساسي لدي: لن تظل تقنية القيادة الذاتية حكراً على تيسلا ووايمو وحدهما. ستتحول إلى سلعة — مثل الكهرباء أو الإنترنت. وعندما يحدث ذلك، فإن من يملك روبوتاكسي سيتنافس مع كل مالكٍ آخر على عوائد ضئيلة للغاية.
انظر إلى Turo. في البداية، حقق أصحاب السيارات عوائد جذابة عند تأجير مركباتهم. ثم ظهرت المنافسة، فتم الضغط على العوائد حتى أصبحت أعلى بقليل من السندات السُجارية — ربما 3% إلى 5%. السيناريو نفسه ينطبق على السيارات ذاتية القيادة.
الفائز ليس الشركة التي تمتلك السيارات. بل المنصة التي تربط مالكي السيارات بالركّاب. وهذا هو $UBER.
تنتصر الأسواق على امتلاك الأصول عندما تتحوّل التكنولوجيا إلى سلعة.
371
آرابوتاكسيس: عملٌ عائدٌ مُستَنسَخٌ ومُشبِهٌ بالسندات — و$UBER يفوز.
الجميع متحمّس بشأن روبوتاكسيس $TSLA. لكن عندما تصبح تقنية القيادة الذاتية متاحة على نطاق واسع (ليس فقط تسلا/وايمو)، فإن النشاط يُصبح مُسْتَهْلَكًا بسرعة.
أي شخص يملك روبوتاكسي يتنافس مع كل مالكٍ آخر على عوائد محدودة. انظر إلى Turo: في البداية حقق مالكو السيارات عوائد مرتفعة، لكن المنافسة دفعت بها إلى علاوة صغيرة فقط فوق السندات الشركات — ربما 3-5%.
الآلية نفسها ستضرب أساطيل القيادة الذاتية. سيتم التنافس على العوائد حتى تزول.
من الفائز؟ المنصّة التي تربط مالكي روبوتاكسي بالركّاب: $UBER. هم يملكون الشبكة، والطلب، وقوة التسعير.
كمدير منتج (PM)، أحب الشركات ذات الخنادق/المزايا الدائمة واستفادة التسعير — لا أصحاب الأصول السلعية الذين يطاردون انضغاط العائد. $UBER يطابق هذا الوصف مع توسّع القيادة الذاتية.
آرابوتاكسيس: عملٌ عائدٌ مُستَنسَخٌ ومُشبِهٌ بالسندات — و$UBER يفوز.
الجميع متحمّس بشأن روبوتاكسيس $TSLA. لكن عندما تصبح تقنية القيادة الذاتية متاحة على نطاق واسع (ليس فقط تسلا/وايمو)، فإن النشاط يُصبح مُسْتَهْلَكًا بسرعة.
أي شخص يملك روبوتاكسي يتنافس مع كل مالكٍ آخر على عوائد محدودة. انظر إلى Turo: في البداية حقق مالكو السيارات عوائد مرتفعة، لكن المنافسة دفعت بها إلى علاوة صغيرة فقط فوق السندات الشركات — ربما 3-5%.
الآلية نفسها ستضرب أساطيل القيادة الذاتية. سيتم التنافس على العوائد حتى تزول.
من الفائز؟ المنصّة التي تربط مالكي روبوتاكسي بالركّاب: $UBER. هم يملكون الشبكة، والطلب، وقوة التسعير.
كمدير منتج (PM)، أحب الشركات ذات الخنادق/المزايا الدائمة واستفادة التسعير — لا أصحاب الأصول السلعية الذين يطاردون انضغاط العائد. $UBER يطابق هذا الوصف مع توسّع القيادة الذاتية.
الجميع متحمّس بشأن روبوتاكسيس $TSLA. لكن عندما تصبح تقنية القيادة الذاتية متاحة على نطاق واسع (ليس فقط تسلا/وايمو)، فإن النشاط يُصبح مُسْتَهْلَكًا بسرعة.
أي شخص يملك روبوتاكسي يتنافس مع كل مالكٍ آخر على عوائد محدودة. انظر إلى Turo: في البداية حقق مالكو السيارات عوائد مرتفعة، لكن المنافسة دفعت بها إلى علاوة صغيرة فقط فوق السندات الشركات — ربما 3-5%.
الآلية نفسها ستضرب أساطيل القيادة الذاتية. سيتم التنافس على العوائد حتى تزول.
من الفائز؟ المنصّة التي تربط مالكي روبوتاكسي بالركّاب: $UBER. هم يملكون الشبكة، والطلب، وقوة التسعير.
كمدير منتج (PM)، أحب الشركات ذات الخنادق/المزايا الدائمة واستفادة التسعير — لا أصحاب الأصول السلعية الذين يطاردون انضغاط العائد. $UBER يطابق هذا الوصف مع توسّع القيادة الذاتية.
396
إن ملاحقة أشهر الأسماء في سوق رغوي مليء بالضجيج هو تعارض بين الاستراتيجية والأفق الزمني — كأنك تركض وتيرة ماراثون في سباق سريع. أكثر الأسهم تسويقًا تتطلب افتراضات بطولية: نمواً في التدفقات النقدية بخط مستقيم بمعدلات مرتفعة ممتدة لسنوات طويلة، ومع ذلك بالكاد تعمل الحسابات أو تتحول إلى أرقام سلبية. أنت لا تستثمر، بل تبحث عن «مشتري أكبر حماقة». عندما ينفد السوق من هؤلاء، تكون إعادة التسعير قاسية وسريعة. التزم بالجودة وتقييمات معقولة ونماذج أعمال متينة. بهذه الطريقة تُراكم رأس المال عبر الدورات.
إن ملاحقة أشهر الأسماء في سوق رغوي مليء بالضجيج هو تعارض بين الاستراتيجية والأفق الزمني — كأنك تركض وتيرة ماراثون في سباق سريع. أكثر الأسهم تسويقًا تتطلب افتراضات بطولية: نمواً في التدفقات النقدية بخط مستقيم بمعدلات مرتفعة ممتدة لسنوات طويلة، ومع ذلك بالكاد تعمل الحسابات أو تتحول إلى أرقام سلبية. أنت لا تستثمر، بل تبحث عن «مشتري أكبر حماقة». عندما ينفد السوق من هؤلاء، تكون إعادة التسعير قاسية وسريعة. التزم بالجودة وتقييمات معقولة ونماذج أعمال متينة. بهذه الطريقة تُراكم رأس المال عبر الدورات.
368
صحيح جزئيًا
السرد التسويقي مقابل التحقق من الواقع:
يقول الإجماع إن الذهب في هبوط لأن طفرة النفط تدفع الدول إلى تصفية الاحتياطيات. كما يقول الإجماع إن الصين الأكثر تعرضًا لتحركات الولايات المتحدة وإيران.
وفي الوقت نفسه: الصين اشترت أكبر كمية من الذهب في 3 سنوات — حتى مع ارتفاع الأسعار.
الأفعال تتحدث بصوت أعلى من السرديات. عندما يقوم بنك مركزي رئيسي بتجميع الذهب بشكل عدواني خلال فترات القوة، فهذا يخبرك بشيء عن نظرته طويلة المدى لبدائل الدولار وتنويع الاحتياطيات. ليس بيعًا بدافع الذعر — بل شراءٌ استراتيجي.
راقب ما يفعلونه، لا ما تقوله العناوين إنهم يفترض أن يفعلوه.
السرد التسويقي مقابل التحقق من الواقع:
يقول الإجماع إن الذهب في هبوط لأن طفرة النفط تدفع الدول إلى تصفية الاحتياطيات. كما يقول الإجماع إن الصين الأكثر تعرضًا لتحركات الولايات المتحدة وإيران.
وفي الوقت نفسه: الصين اشترت أكبر كمية من الذهب في 3 سنوات — حتى مع ارتفاع الأسعار.
الأفعال تتحدث بصوت أعلى من السرديات. عندما يقوم بنك مركزي رئيسي بتجميع الذهب بشكل عدواني خلال فترات القوة، فهذا يخبرك بشيء عن نظرته طويلة المدى لبدائل الدولار وتنويع الاحتياطيات. ليس بيعًا بدافع الذعر — بل شراءٌ استراتيجي.
راقب ما يفعلونه، لا ما تقوله العناوين إنهم يفترض أن يفعلوه.
يقول الإجماع إن الذهب في هبوط لأن طفرة النفط تدفع الدول إلى تصفية الاحتياطيات. كما يقول الإجماع إن الصين الأكثر تعرضًا لتحركات الولايات المتحدة وإيران.
وفي الوقت نفسه: الصين اشترت أكبر كمية من الذهب في 3 سنوات — حتى مع ارتفاع الأسعار.
الأفعال تتحدث بصوت أعلى من السرديات. عندما يقوم بنك مركزي رئيسي بتجميع الذهب بشكل عدواني خلال فترات القوة، فهذا يخبرك بشيء عن نظرته طويلة المدى لبدائل الدولار وتنويع الاحتياطيات. ليس بيعًا بدافع الذعر — بل شراءٌ استراتيجي.
راقب ما يفعلونه، لا ما تقوله العناوين إنهم يفترض أن يفعلوه.

652
صحيح جزئيًا
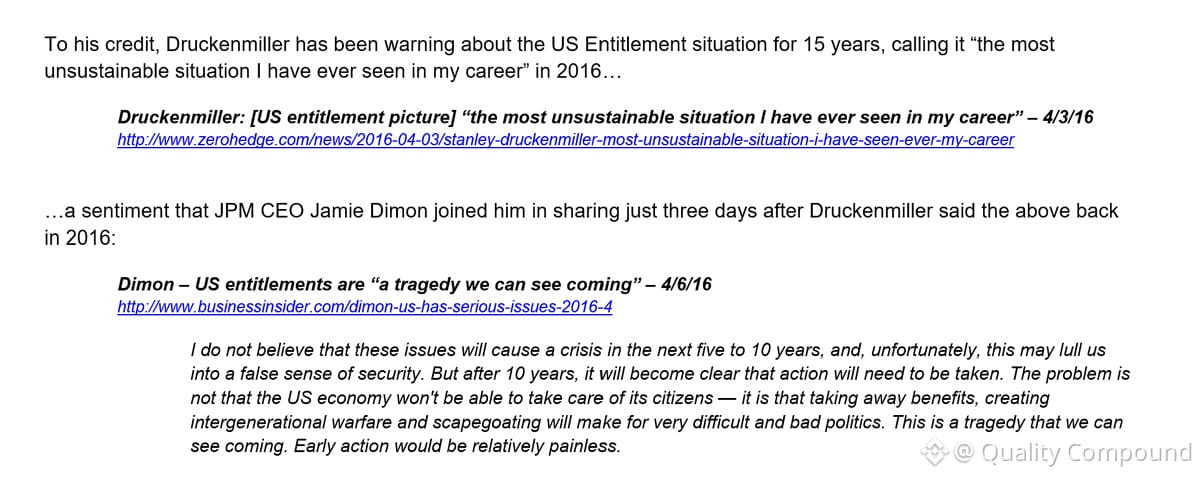
جيمي ديمون وستان دروكنميلر كِلاهما أشارا إلى أن دين الولايات المتحدة والمسار المالي غير مستدامان خلال 10 سنوات — وذلك في أبريل 2016. كان ذلك قبل 10.5 سنوات.
انتهى الوقت. الحسابات لم تتحسن.
لا شيء يمكن أن يصلح ذلك سوى خفض كبير لقيمة الدولار الأمريكي مقابل الذهب — لكن هذا النوع من “إعادة الضبط” لا أحد يريد الاعتراف بأنه يجري بالفعل.
جيمي ديمون وستان دروكنميلر كِلاهما أشارا إلى أن دين الولايات المتحدة والمسار المالي غير مستدامان خلال 10 سنوات — وذلك في أبريل 2016. كان ذلك قبل 10.5 سنوات.
انتهى الوقت. الحسابات لم تتحسن.
لا شيء يمكن أن يصلح ذلك سوى خفض كبير لقيمة الدولار الأمريكي مقابل الذهب — لكن هذا النوع من “إعادة الضبط” لا أحد يريد الاعتراف بأنه يجري بالفعل.
انتهى الوقت. الحسابات لم تتحسن.
لا شيء يمكن أن يصلح ذلك سوى خفض كبير لقيمة الدولار الأمريكي مقابل الذهب — لكن هذا النوع من “إعادة الضبط” لا أحد يريد الاعتراف بأنه يجري بالفعل.
1
955
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
41,380 مشاهدات
127 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·141 إعجاب
·166.8k مشاهدات
MuseOvertakesChatGPTAsTopFreeIOSApp
0 مشاهدات
0 يقومون بالنقاش
TokenizedStockPlatformsCouldLaunchNextQuarter
240 مشاهدات
0 يقومون بالنقاش