

OroCryptoTrends
8.9k منشورات

OroCryptoTrends
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
فتح تداول
مُتداول مُتكرر
3.2 سنوات
3.3K+ تتابع
51.2K+ المتابعون
49.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
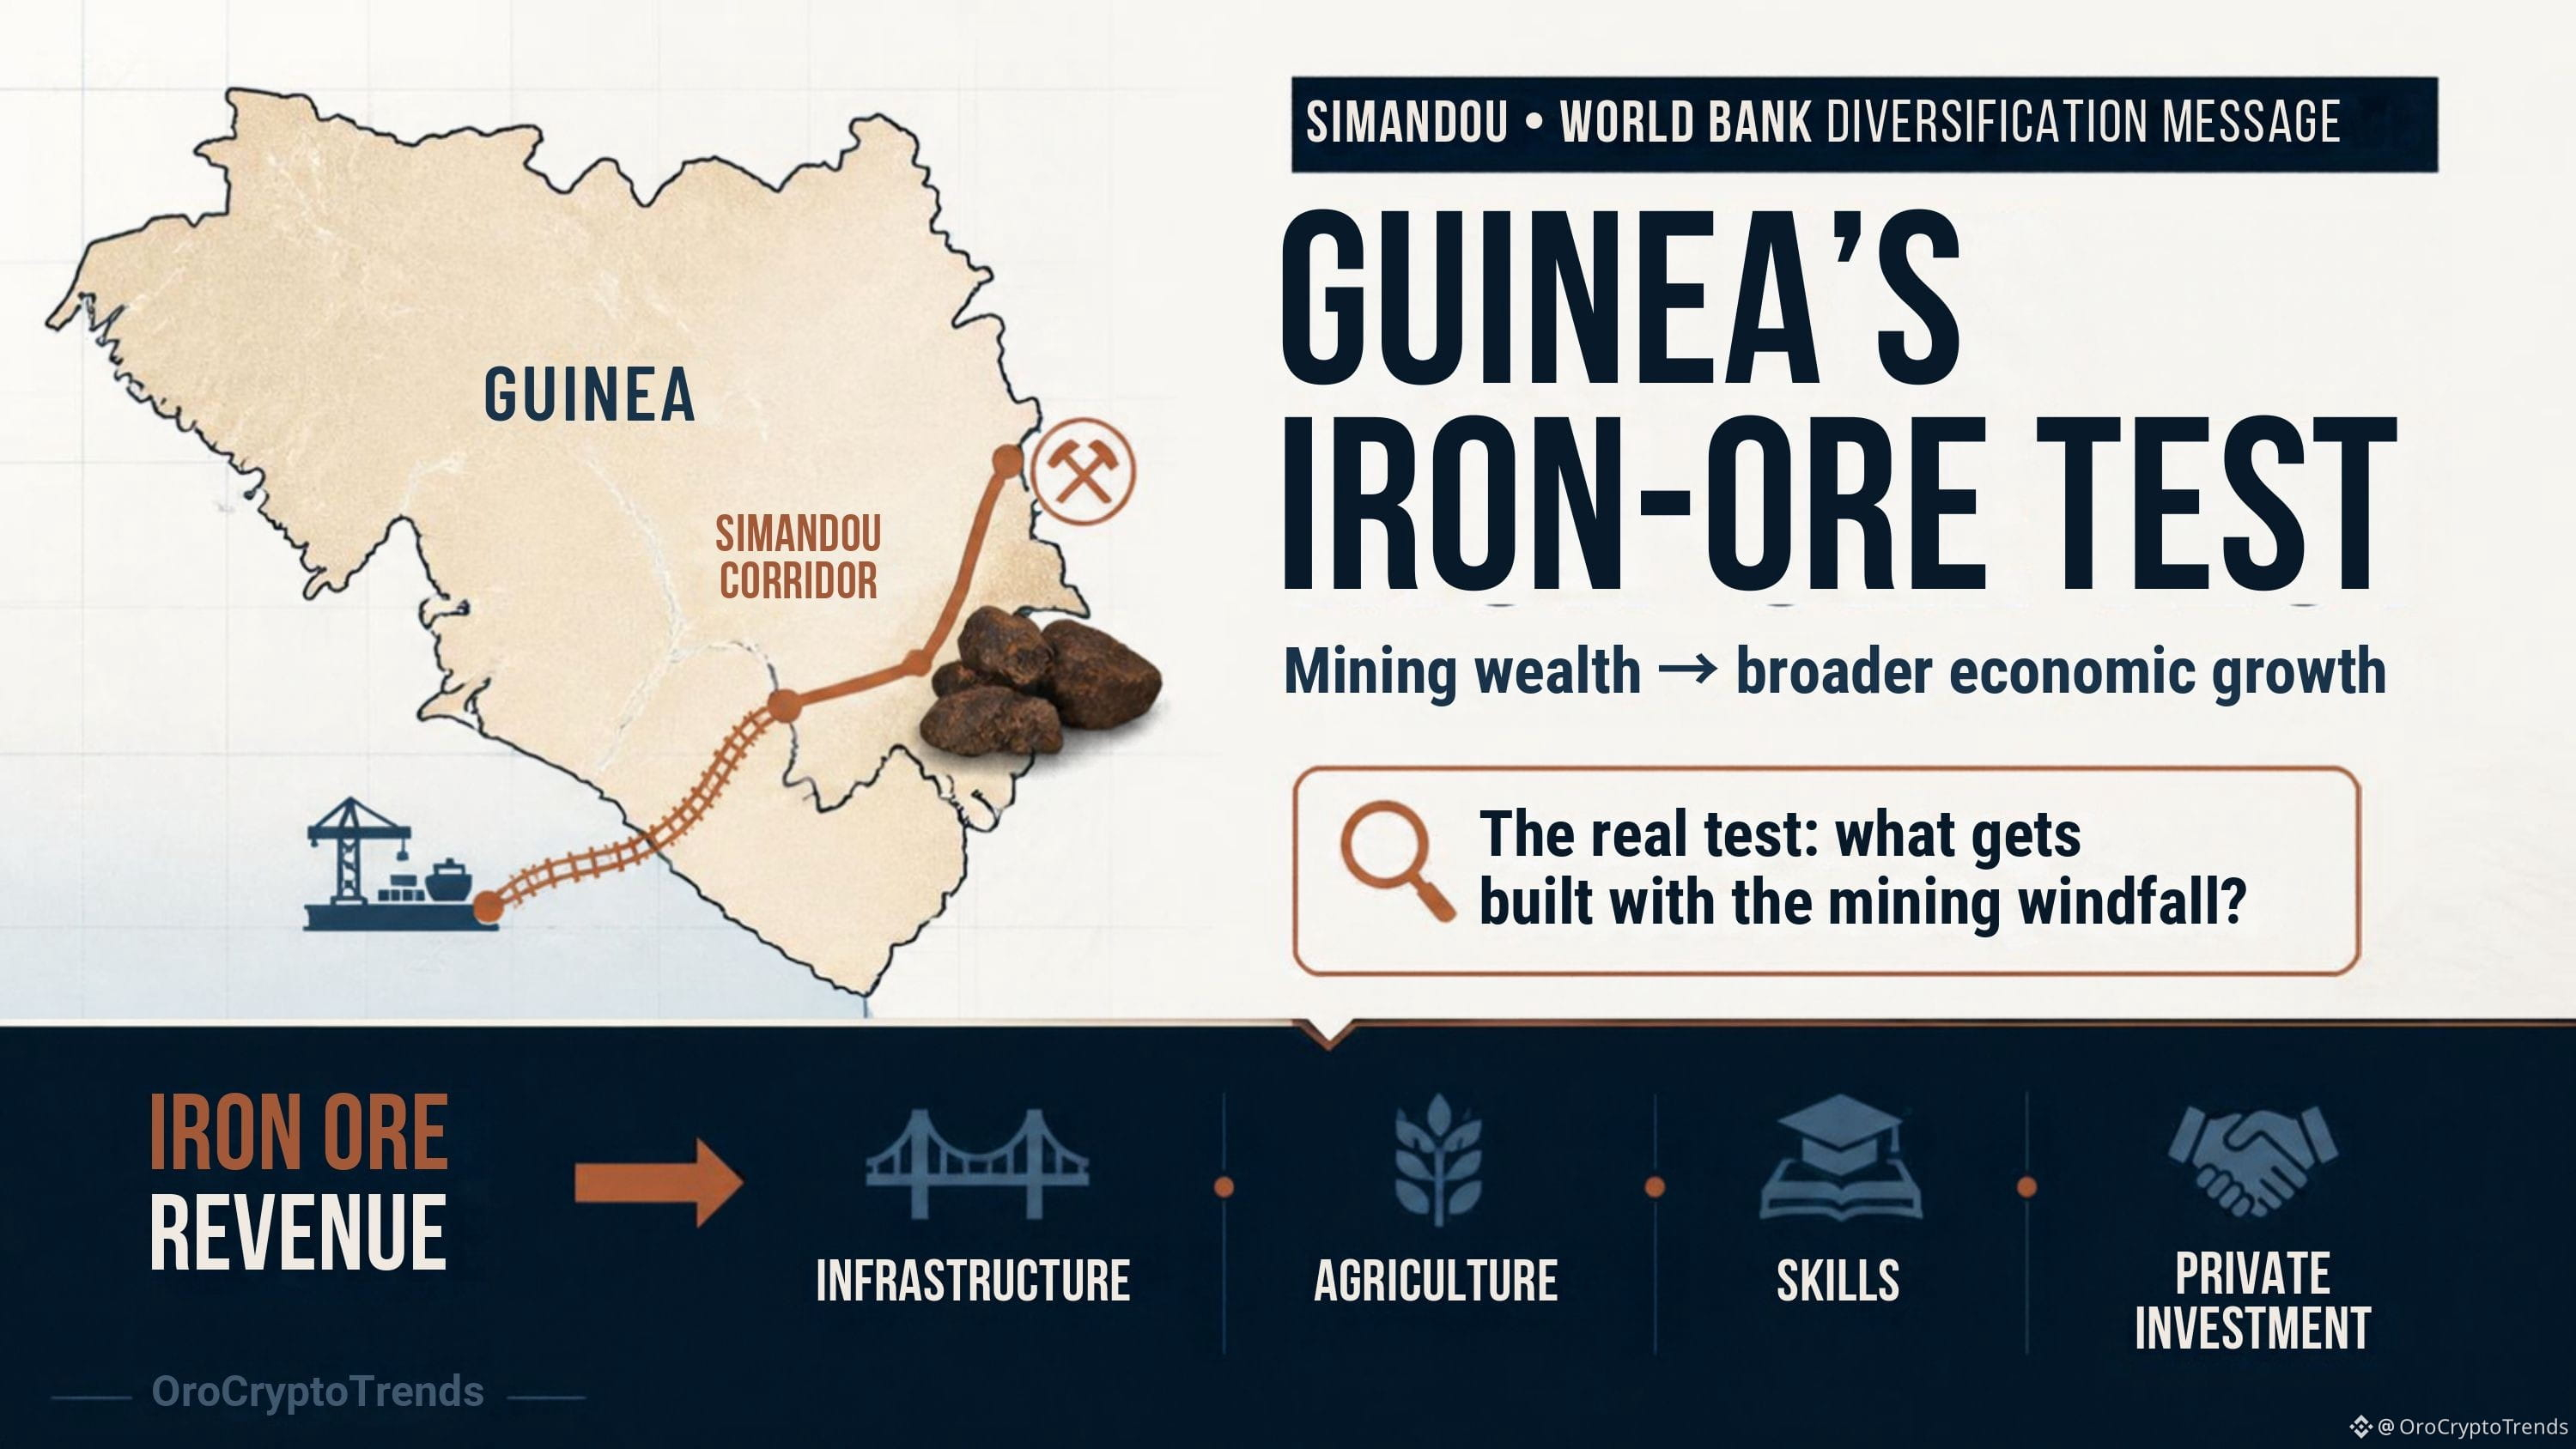
قد لا يكون أكبر خطر يواجه غينيا هو إخفاقها في تطوير سيماندو، بل نجاحها في تطويره — مع إخفاقها رغم ذلك في تنويع اقتصادها.
يدفع البنك الدولي غينيا إلى استخدام عائدات خام الحديد المرتقبة لبناء نمو يتجاوز قطاع التعدين. وهذا مهم لأن من المتوقع أن يسهم سيماندو في تسريع نمو اقتصاد غينيا بشكل كبير مع زيادة إنتاج خام الحديد.
لكن إليكم ما أجده أكثر إثارة للاهتمام.
قد تجعل طفرة التعدين الناتج المحلي الإجمالي يبدو مذهلًا، بينما تترك الاقتصاد الحقيقي عرضة للمخاطر. فإذا تركز معظم الثروة الجديدة حول الاستخراج والبنية التحتية المرتبطة بالتعدين والإيرادات الحكومية، فقد يصبح البلد أكثر تأثرًا بدورات السلع الأساسية.
لحظة — ربما يكون «التنويع» هو جوهر قصة سيماندو فعلًا.
تكمن الفرصة في تحويل عائدات التعدين إلى أمور تواصل إنتاج القيمة حتى بعد تغير دورة خام الحديد: بنية تحتية أفضل، وزراعة، وتعليم، ومهارات، واستثمارات خاصة، ومؤسسات أقوى. وهذا، في الأساس، هو المسار الذي يدعو إليه البنك الدولي.
لذا، لن أقيّم سيماندو بناءً على كمية خام الحديد التي تصدّرها غينيا فحسب.
بل سأقيّمه بناءً على ما تتمكن غينيا من بنائه بهذه الأموال.
وهذا هو الاختبار الأصعب.
ما زلت أحاول أن أفهم ما الذي سيتغير فعلًا.
52
$BTC الطلب المؤسسي على بيتكوين لا يختفي — بل ينقسم إلى سلوكين مختلفين جدًا: تراكم الشركات الاستراتيجي من جهة، والتموضع التكتيكي في صناديق ETF من جهة أخرى.
$BTC الطلب المؤسسي على بيتكوين لا يختفي — بل ينقسم إلى سلوكين مختلفين جدًا: تراكم الشركات الاستراتيجي من جهة، والتموضع التكتيكي في صناديق ETF من جهة أخرى.
90
#ADAيرتفع10%فوق$0.27
ارتفاع ADA بنسبة 10% أقل أهمية بالنسبة لي مما يحدث الآن حول مستوى $0.27.
الجزء المثير للاهتمام ليس الحركة نفسها بقدر ما هو استعادة ADA لمستوى بات على السوق الآن الدفاع عنه.
أجدني أقرأ هذه التحركات بطريقة مختلفة. قد يبدو الاختراق مقنعًا لبضع ساعات، ثم يفقد معناه تمامًا إذا اختفى المشترون عند أول تراجع.
لذلك أراقب مستوى $0.27.
إذا تمكن ADA من البقاء فوقه وتحويل منطقة الاختراق السابقة إلى دعم فعلي، فستبدو الحركة أكثر رسوخًا. أما إذا هبط دونه مباشرة، فسيبدو ارتفاع الـ10% أقرب إلى زخم مؤقت منه إلى تأكيد.
مهلًا — ربما لا يكون «الاختراق» هو الوصف المناسب بعد. فما زال على السوق أن يثبت أن هذا المستوى قد غيّر دوره.
هذا هو الفرق الذي أهتم به هنا: استعادة مستوى مقاومة شيء، وبناء دعم فوقه شيء آخر.
هل أسيء قراءة الأمر، أم أن مستوى $0.27 هو الاختبار الحقيقي؟
3
974
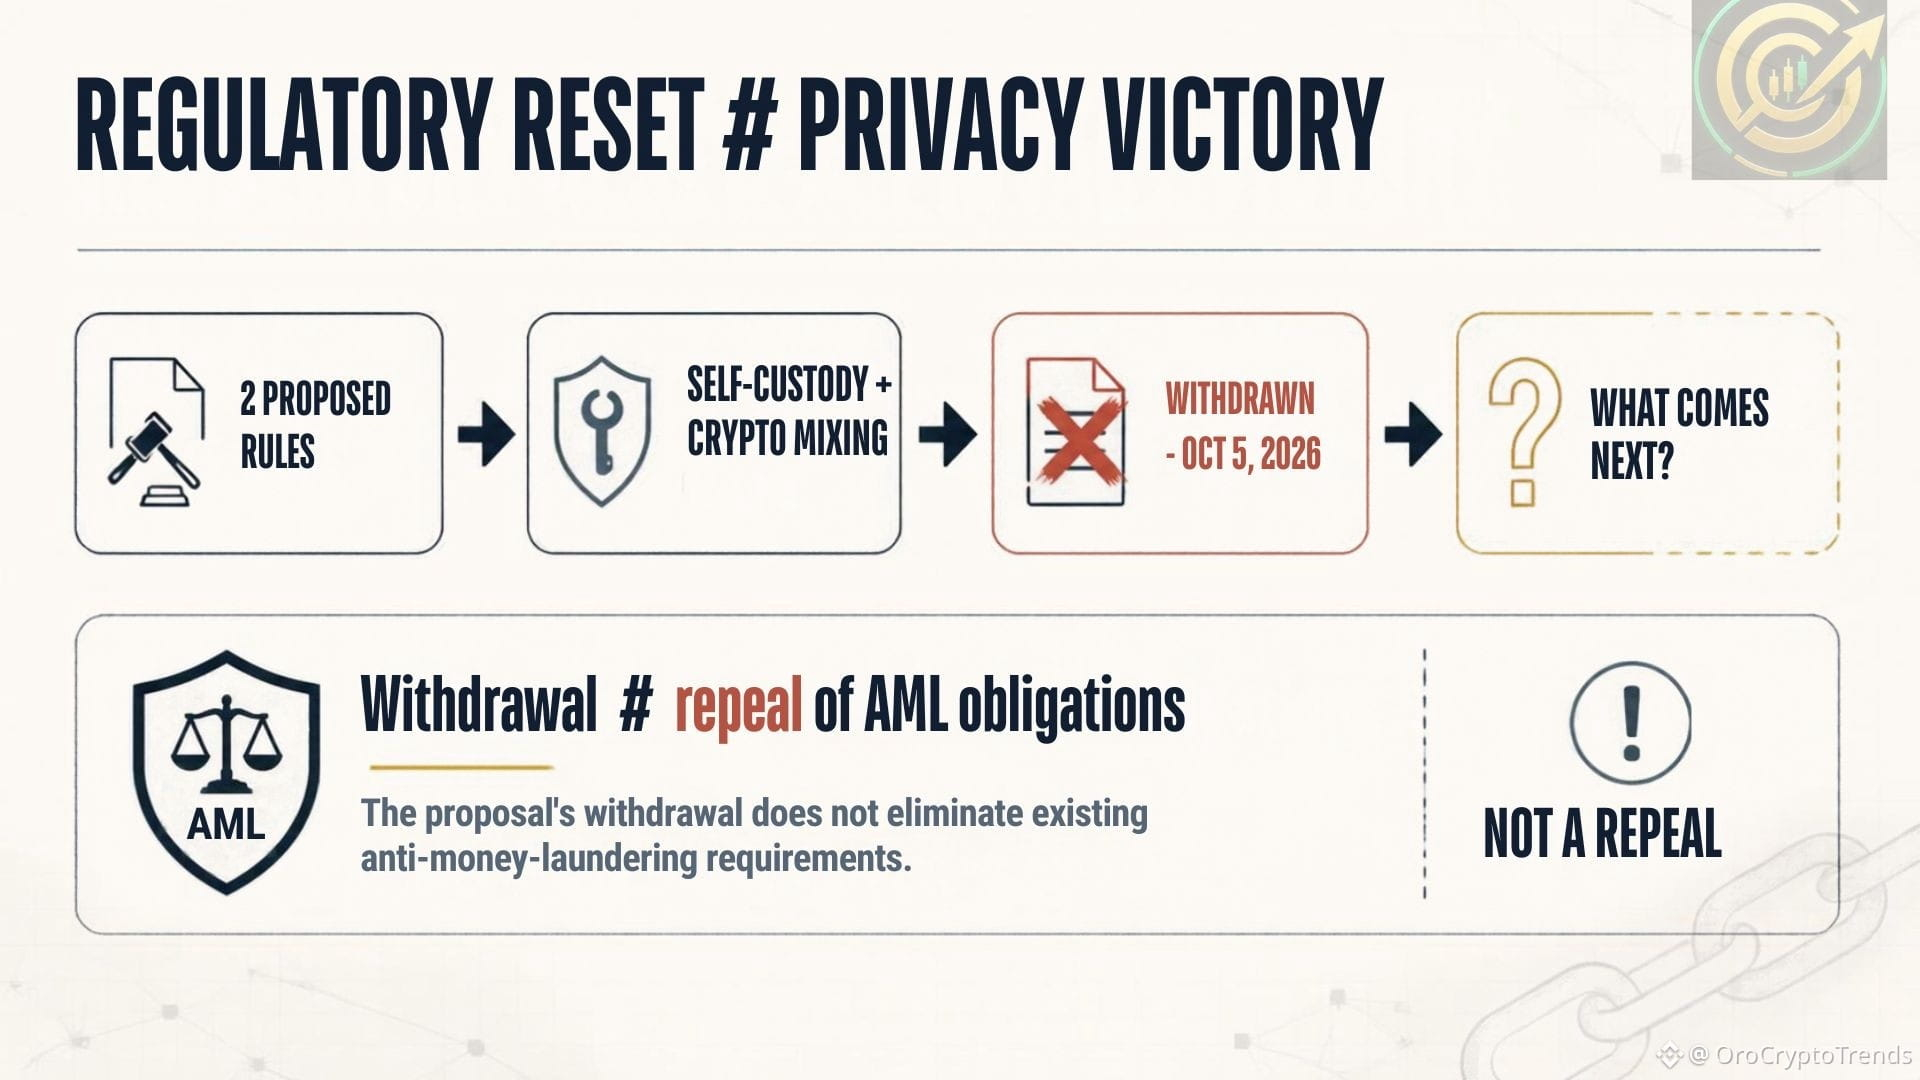
سحبت FinCEN للتو مقترحين لقواعد تنظيم العملات المشفرة. لكنني أعتقد أن العنوان أسهل في إساءة فهمه مما يبدو.
كان أحد المقترحين سيُضيف متطلبات لحفظ السجلات والتحقق والإبلاغ بشأن معاملات معينة بالعملات الافتراضية القابلة للتحويل، تشمل محافظ غير مستضافة أو قائمة على الحفظ الذاتي. أما الآخر، فتناول إجراءً خاصًا يتعلق بخلط العملات المشفرة.
سُحب كلاهما في 5 أكتوبر.
أول ما خطر لي ليس أن «الخصوصية انتصرت».
هذا تبسيط مفرط.
ما تغيّر فعليًا هو التوجه التنظيمي. لم تعد هذه المقترحات المحددة تمضي قُدمًا بصيغتها المطروحة. وهذا مهم لكل من يعمل على مشاريع تتعلق بالحفظ الذاتي أو أدوات الخصوصية أو منصات التداول أو البنية التحتية للامتثال.
لكن مهلاً — سحب مقترح لا يعني إلغاء التزامات مكافحة غسل الأموال القائمة. كما أنه لا يعني أن خدمات خلط العملات حصلت فجأة على حماية شاملة جديدة.
وهذا فرق مهم.
بصراحة، السؤال الأكثر إثارة للاهتمام هو: ماذا سيأتي بعد ذلك؟ إذا كانت الإدارة تريد أن تكون قواعد الأصول الرقمية «ملائمة للغرض»، فهل يعني ذلك متطلبات أخف؟ أم إنفاذًا أكثر استهدافًا؟ أم آليات مراقبة مختلفة؟
لا نعرف بعد.
لذلك لن أصف هذا بأنه تخلي الولايات المتحدة عن الرقابة على العملات المشفرة. بل سأصفه بأنه إعادة ضبط تنظيمية — وقد يكشف لنا الإطار البديل أكثر بكثير مما يكشفه السحب بحد ذاته.
ما زلت أحاول فهم ما الذي سيتغير فعليًا.
1
1.1k
$XRP القصة المثيرة عن XRP قد لا تكون الترقية نفسها. بل هي ما إذا كان أي شخص بالفعل يستخدم ما يجري بناؤه.
يتجه XRPL نحو ميزات تجعل الشبكة أكثر عملية للاستخدام المؤسسي والتطبيقات المالية. يمكن للعمليات التحويلية السرّية إخفاء أرصدة الرموز وأحجام التحويلات مع الحفاظ على آليات التدقيق والامتثال. وتستطيع المعاملات على دفعات تجميع عدة معاملات بحيث تُنفَّذ معًا أو تفشل معًا. وقد كانت Ripple قد أدخلت بالفعل أدوات للدفع بواسطة وكلاء ذكاء اصطناعي باستخدام XRP وRLUSD.
يبدو ذلك مهمًا. لكنني أعتقد أن السؤال الأصعب ما زال قائمًا تحت السطح.
إلى أي مدى يتحول هذا إلى نشاط اقتصادي حقيقي؟
قد يمتلك البروتوكول خصوصية أفضل، وتنسيقًا أفضل للمعاملات، وأدوات ذكاء اصطناعي أفضل، دون أن يؤدي ذلك تلقائيًا إلى طلب مستمر على XRP. وهذه هي النقطة التي لا أريد أن أطمسها.
إذا كانت المؤسسات بالفعل ستقوم بنشر الأصول المرمّزة، وتستخدم التحويلات السرّية، وتُسوي المعاملات عبر XRPL، وتُنتج نشاطًا ذا معنى، عندها ستصبح قصة البنية التحتية أقوى بكثير.
لكن كون الترقية متاحة ليس هو الشيء نفسه مثل التبني.
لذلك أنا أراقب التنفيذ، ونشاط المعاملات، والسيولة، والتكاملات الفعلية بشكل أقرب من أي هدف قصير المدى لسعر XRP.
التقنية تزداد قدرة. والآن على السوق أن يثبت وجود سبب لاستخدامها.
979
لقد حوّل ترامب للتو "SI" من عبارة تُستخدم على وسائل التواصل الاجتماعي إلى مصطلح رسمي ضمن مصطلحات حكومة الولايات المتحدة.
في 29 سبتمبر، وجّه البيت الأبيض الفرع التنفيذي لاستخدام "Super Intelligence" و"SI" بدلًا من "Artificial Intelligence" و"AI". ثم أعلن اليوم ترامب عن "قوة ذكاء خارق" جديدة، مع وجود مدير وكالة المخابرات الوطنية (DNI) جاي كليتون ضمن المسؤولين الذين يتولون قيادتها.
وهذا الجزء حقيقي.
ما يهمني أكثر هو ما يحدث عندما يصطدم هذا النوع من السرد السياسي بالعملات المشفرة.
فإذا كان توكنٌ ما يتداول أصلًا تحت رمز "SI"، فمن السهل جدًا أن تقفز الانتباهات الاجتماعية من العنوان → التعرّف على الرمز → المضاربة.
لكن لحظة — هذا ليس الشيء نفسه كالقيمة الأساسية.
إن تغيير الحكومة لمصطلحاتها لا يؤدي تلقائيًا إلى خلق تبنٍّ أو إيرادات أو مستخدمين أو منفعة تقنية لتوكن غير مرتبط. بل إن الأمر التنفيذي يعرّف "SI" حاليًا حول تقنيات يغطيها تعريف الذكاء الاصطناعي الفيدرالي الحالي بالفعل.
لذلك سأفصل بين أمرين.
قد تكون قصة السياسة ذات أهمية كبيرة جدًا لصناعة الذكاء الاصطناعي.
أما رد فعل رمز التوكنات في عالم العملات المشفرة فهو آلية انتقال مختلفة تمامًا.
وتبرز أهمية هذا التمييز لأن السرد يمكنه تحريك السوق قبل أن تتحرك الأساسيات بوقت طويل.
ما زلت أحاول فهم ما الذي تغيّره هذه الأمور فعليًا.
1
1
773
تمّ التحقق
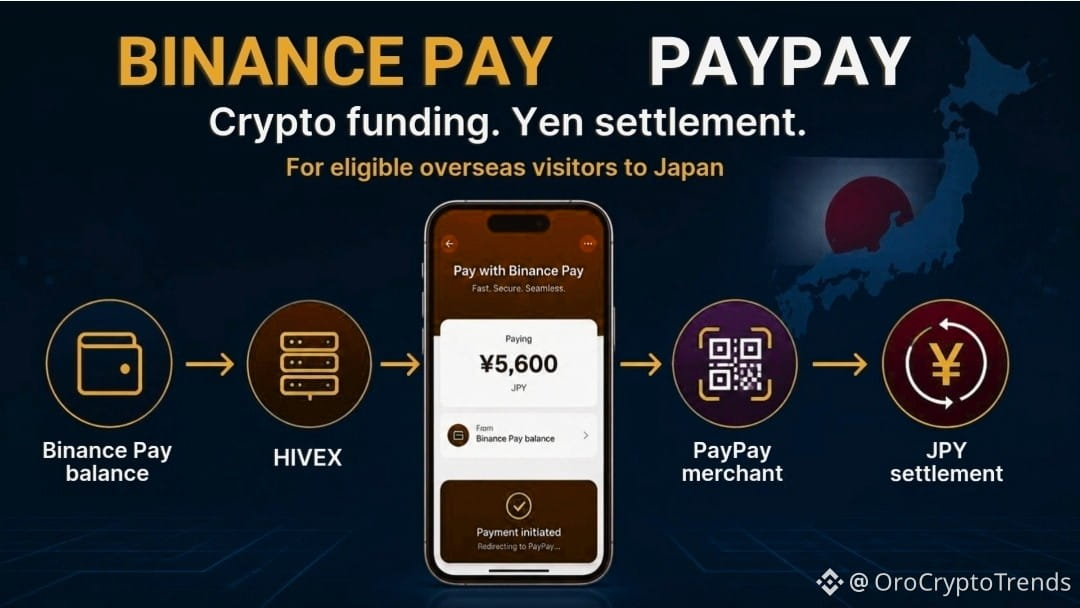
لا يَقبل PayPay العملات المشفرة. وهذا في الحقيقة هو الجزء الأكثر إثارة للاهتمام.
يمكن لمستخدمي Binance Pay الذين يزورون اليابان الآن الدفع لدى التجّار المدعومين من PayPay، مع تمرير الاتصال عبر شبكة HIVEX التابعة لشركة TBCASoft. لا يزال التاجر يستلم الين الياباني، بينما يدفع الزائر عبر Binance Pay.
في البداية، ظننت أنها مجرد عنوان آخر عن “توسّع المدفوعات بالعملات المشفرة”.
لكن انتظر—ربما ليست هذه هي الزاوية الصحيحة.
الأكثر إثارة للاهتمام هو ما يبقى كما هو.
لن يضطر التاجر فجأة إلى فهم المحافظ أو الرموز أو تسوية البلوك تشين. لا توجد منظومة جديدة للدفع بالعملات المشفرة يتعين على المتجر تعلمها. تظل بنية الدفع على جانب التاجر مألوفة، بينما تصبح Binance Pay فعليًا مسار تمويل آخر خلف العملية.
هذا التمييز مهم.
يشير إلى مسار محتمل لمدفوعات العملات المشفرة: ألا تطلب من التجّار إعادة بناء منظومة الدفع لديهم. بل ربط مستخدمي العملات المشفرة بأنظمة يستخدمها الناس بالفعل.
لكن توجد هنا نقطة محدودة لا ينبغي أن تُدفن. يَستهدف هذا الإطلاق الزوّار الدوليين المؤهلين إلى اليابان. ولا يتاح للمقيمين اليابانيين. لذلك فهو يظل في الوقت الحالي أكثر بكثير مرتبطًا بمدفوعات السفر عبر الحدود منه باعتماد العملات المشفرة محليًا.
بالنسبة لي، الاختبار الحقيقي هو ما إذا كانت هذه البنية تستمر في الربط بالشبكات المالية الراسخة في أسواق أخرى.
عندها قد تصبح الأمور أكثر إثارة للانتباه.
ما زلت أحاول تحديد ما الذي تغيّره هذه الخطوة فعليًا.
1
996
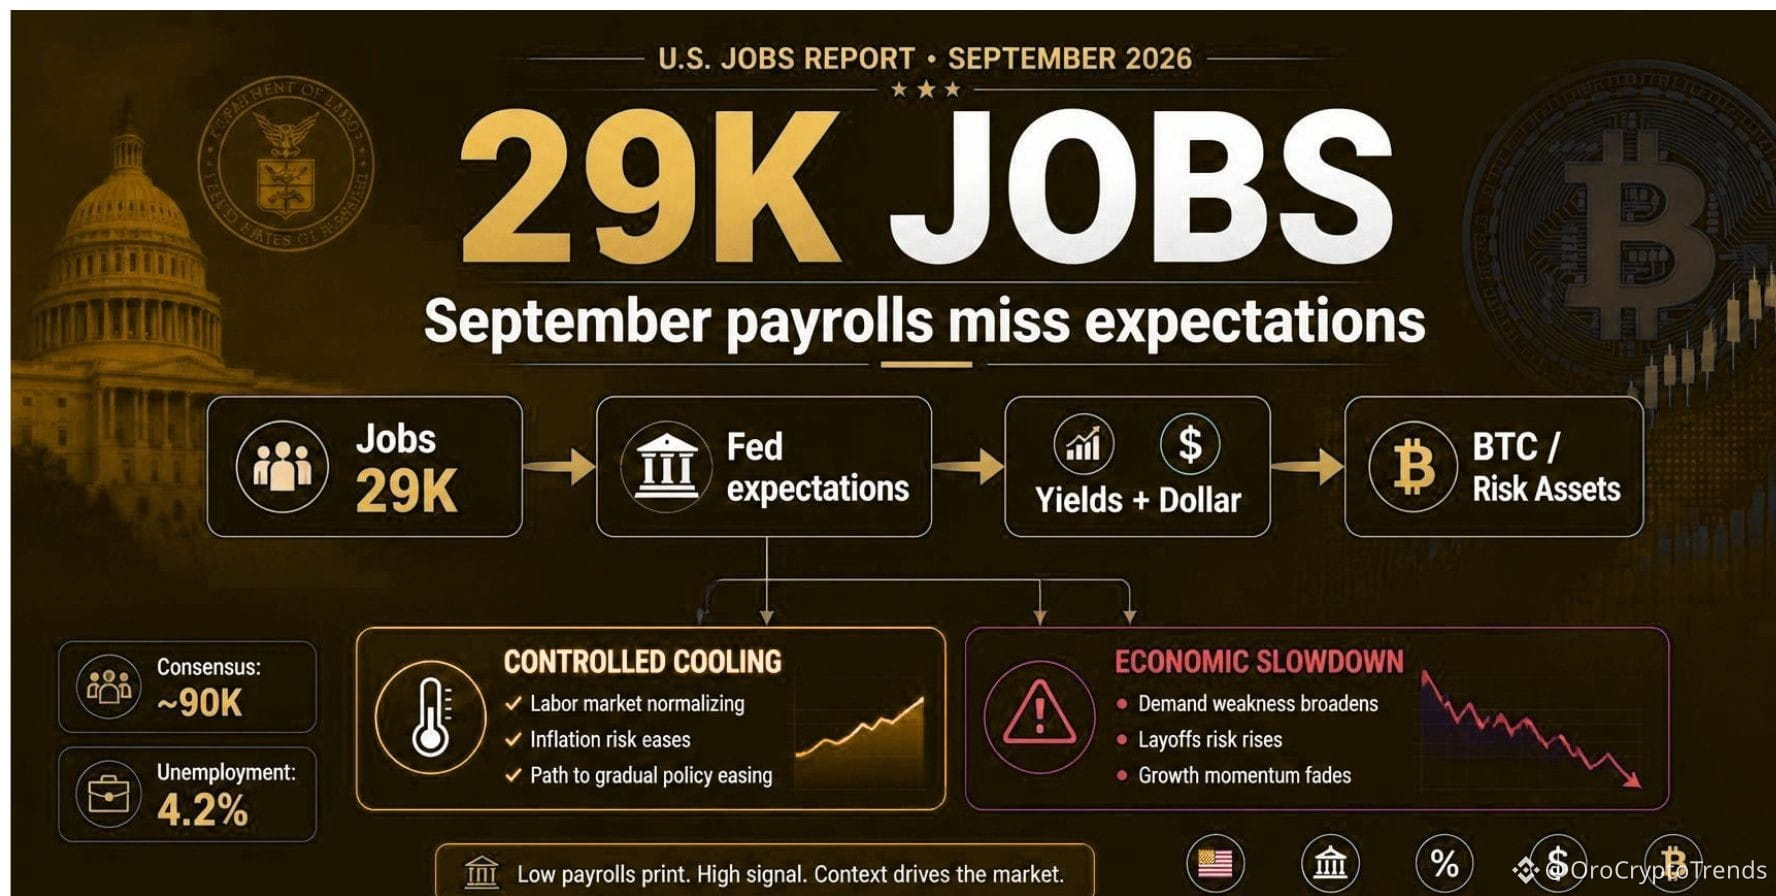
#NFPWatch 29K وظائف. هذا هو الرقم الذي يغيّر مجرى الحديث.
تقرير الرواتب الأميركي لشهر سبتمبر جاء أقل بكثير من التوقعات الإجمالية البالغة قرابة 90 ألفاً، بينما ارتفع معدل البطالة إلى 4.2% من 4.1%.
وبالنسبة للعملات المشفرة، أعتقد أن الجزء المهم ليس فقط "ضعف الوظائف = صعود بيتكوين". هذا تبسيط مبالغ فيه.
الآلية الأكبر للانتقال هي أسعار الفائدة.
يمكن لسوق عمل أضعف أن يقلل الضغط على مجلس الاحتياطي الفيدرالي للاستمرار في التشديد، ما قد يدفع عوائد سندات الخزانة والدولار إلى الانخفاض ويحسّن البيئة النسبية لأصول المخاطر. وقد ذكرت رويترز أن الأسواق اتجهت بعد صدور البيانات إلى احتمالية أقل بكثير لرفع سعر الفائدة في أكتوبر، بينما ارتفعت الأسهم وهبطت عوائد سندات الخزانة.
لكن توجد هنا مفارقة.
ضعف التوظيف يدعم الأصول الحساسة للفائدة فقط إذا فسر المستثمرون ذلك على أنه تباطؤ مُدار. إذا بدأ سوق العمل في التدهور بسرعة، فقد يتحول السرد من "احتياطي فيدرالي أقل تقييداً" إلى "تباطؤ اقتصادي".
وهذا التفريق مهم بالنسبة إلى بيتكوين.
لذا أنا أراقب رد الفعل في العوائد، والدولار، وBTC، بدلاً من التعامل مع خبر كشوف المرتبات بحد ذاته باعتباره إشارة تداول.
ما زلت أحاول معرفة ما الذي يغيّره ذلك فعلاً.
3
2k
$NEAR $3.8M اختفى من نِيَر Intents — والجزء المثير للاهتمام هو أين حدثت نقطة الفشل.
قالت نِيَر Intents اليوم إن وجود خلل في بنية الإيداع والسحب الخاصة بمنصتها Omni والعقود الذكية أدى إلى خسائر بلغت نحو 3.8 مليون دولار. ويؤكد الفريق أن الثغرة تم إصلاحها وسيحصل المستخدمون المتأثرون على تعويض كامل. كما تم إيقاف عمليات الإيداع والسحب عبر عدة شبكات مؤقتًا أثناء استكمال الإصلاح.
ما يجذب انتباهي هو أن هذا لا يبدو كقصة بسيطة من نوع «تم اختراق البلوكشين». الضعف المذكور يتمحور حول البنية التحتية التي تربط الأصول عبر سلاسل مختلفة.
وهذا التفريق مهم.
أنظمة ما بين السلاسل تعمل أساسًا كقنوات ثقة. كل جسر إضافي، أو طبقة حفظ، أو آلية تسوية، أو تفاعل عقدي يخلق نقطة أخرى يجب أن تصمد فيها الافتراضات. يمكنك أن يكون لديك رصد جيد في جهة ما، ومع ذلك تتعرض للأذى عندما تتفاعل مكوّنات اثنتان بطريقة لم يتوقعها أحد.
وبصراحة، هذه على الأرجح هي الدرس الأكبر هنا.
كانت نِيَر Intents قد أثبتت للتو قدرتها على حجب جزء كبير من تدفق غير مشروع كبير في وقت سابق بأيام. والآن تعرضت بنيتها التحتية نفسها لطلعة خسارة.
يقول الفريق إن المستخدمين سيُعوَّضون بالكامل، لكن التعويض ما يزال وعدًا وليس عملية سداد مكتملة.
لذلك أراقب عملية التعافي عن كثب مثلما أراقب الاستغلال نفسه.
ما زلت أحاول معرفة ما الذي يغيره هذا فعليًا.
2
997
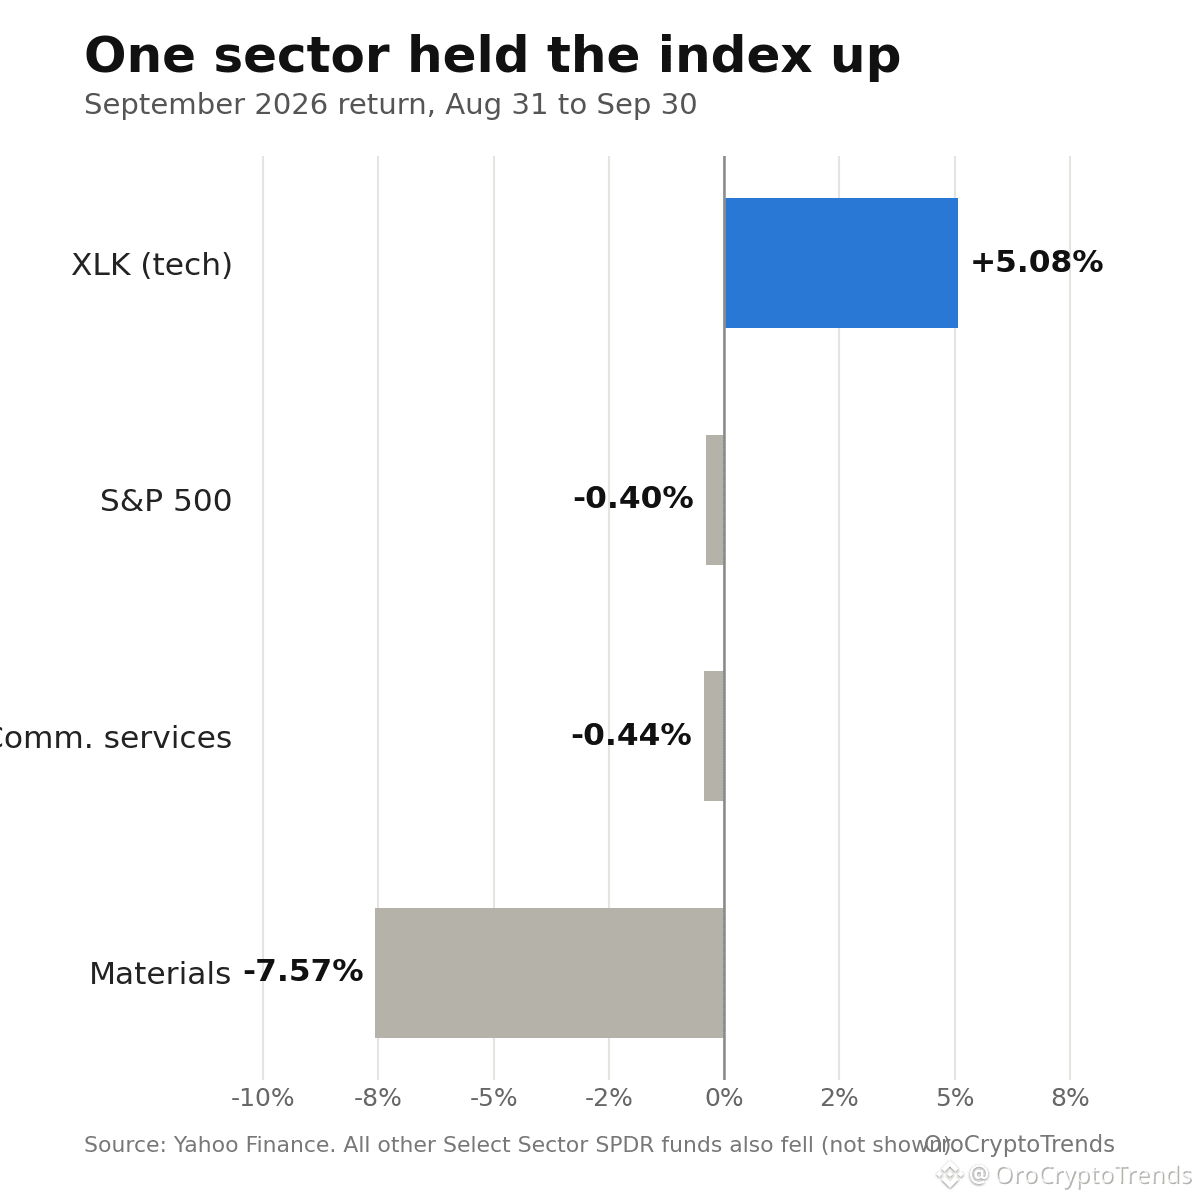
$XLK.ETF
عادت 5.08% في سبتمبر، بينما أنهت جميع صناديق قطاعات S&P الأخرى الشهر بخسارة.
اقرأ ذلك مرة أخرى. فقدت المواد 7.57%، وخدمات الاتصالات 0.44%، وما يزال مؤشر S&P 500 منخفضًا بنسبة 0.4% فقط. قطاع واحد أبقى المؤشر مرتفعًا بالكامل.
ما زلت أرى هذا يُصاغ على أنه قوة تكنولوجية. وأنا أراه سوقًا يرتكز على دعامة واحدة. طلب الذكاء الاصطناعي، والإنفاق على السحابة، وزخم أشباه الموصلات كلها أمور حقيقية، لكن النفط وعوائد السندات كانا يضربان الشركات الدورية والأسماء الحساسة للفائدة في الوقت نفسه.
لم يحدث انتقال للأموال إلى بقية السوق. بل تكدّست في الصفقة الوحيدة التي كانت تعمل. وهذا يبدو قوة على مخطط المؤشر، لكنه في الواقع هشاشة، لأن الرقم الرئيسي يُخفي مدى ضآلة المشاركة.
الخطر بسيط. إذا تذبذبت أرباح الشركات العملاقة أو إرشادات أشباه الموصلات، فلا يوجد شيء تحت السطح لالتقاط المؤشر. وإذا ظلت العوائد مرتفعة، فستتعرض تقديرات نمو طويل الأجل لضغط حتى مع أساسيات قوية.
بالنسبة لتجار العملات الرقمية، هذا مهم. فدرجة تقبّل المخاطر التي تعتمد على فكرة أسهم واحدة تميل إلى التسرب إلى كل شيء آخر، لذلك أراقب مدى اتساع السوق (breadth) عن كثب أكثر من مستوى المؤشر.
هل أقرأ هذا بشكل خاطئ؟ أم أن الجميع يحتفل بارتفاع هو في حقيقته مشكلة تركّز؟
XLKETF+0.53%
SPYB+1.08%
2
343
8,065 ZEC طويلة، أقل بنحو 380 ألف دولار — إذا كانت الإحداثيات المبلّغ عنها دقيقة، فليس الجزء المثير هو الخسارة. بل هي بنية المخاطر الكامنة وراءها.
يُقال إن متداولًا يمتلك مركزًا طويلًا ضخمًا من ZEC على Hyperliquid بينما يتكبد خسارة غير محققة كبيرة، بعد تصفية مركز آخر من ZEC بقيمة عدة ملايين من الدولارات من الحساب نفسه.
هذه هي النقطة التي أعود إليها باستمرار.
قد يبدو المركز المقرّع (بالرافعة) قابلاً للإدارة حتى لحظة يصبح فيها حد التصفية هو الموعد النهائي الحقيقي الوحيد في السوق. تتواصل تكاليف التمويل في التراكم، ويصبح الهامش أرق، وكل حركة ضد المركز يكون لها تأثير أكبر على الحساب.
وZEC كانت تتحرك بعنف كافٍ مؤخرًا بحيث يمكن للرافعة أن تحوّل أطروحة قوية إلى مشكلة توقيت باهظة جدًا.
انتظر—ربما لا تكون عبارة «صعودية أم هبوطية بشأن ZEC» حتى هي الإطار الصحيح هنا.
السؤال الأكثر فائدة هو: كم مقدار الرافعة التي يمكن للسوق امتصاصها قبل أن تبدأ التصفّيات القسرية في أن تصبح القصة بحد ذاتها.
تُظهر المتابعة الأخيرة عبر Onchain Lens مدى ضخامة مراكز ZEC على Hyperliquid، بما في ذلك متداولون يحملون تعرضًا متعدد الملايين من الدولارات في كلا الاتجاهين.
أنا أراقب مستويات التصفية وتغيّرات المراكز عن كثب أكثر من مراقبة رقم PnL في العنوان.
ومع ذلك، أحاول معرفة ما الذي يغيّره هذا فعليًا.
1.3k
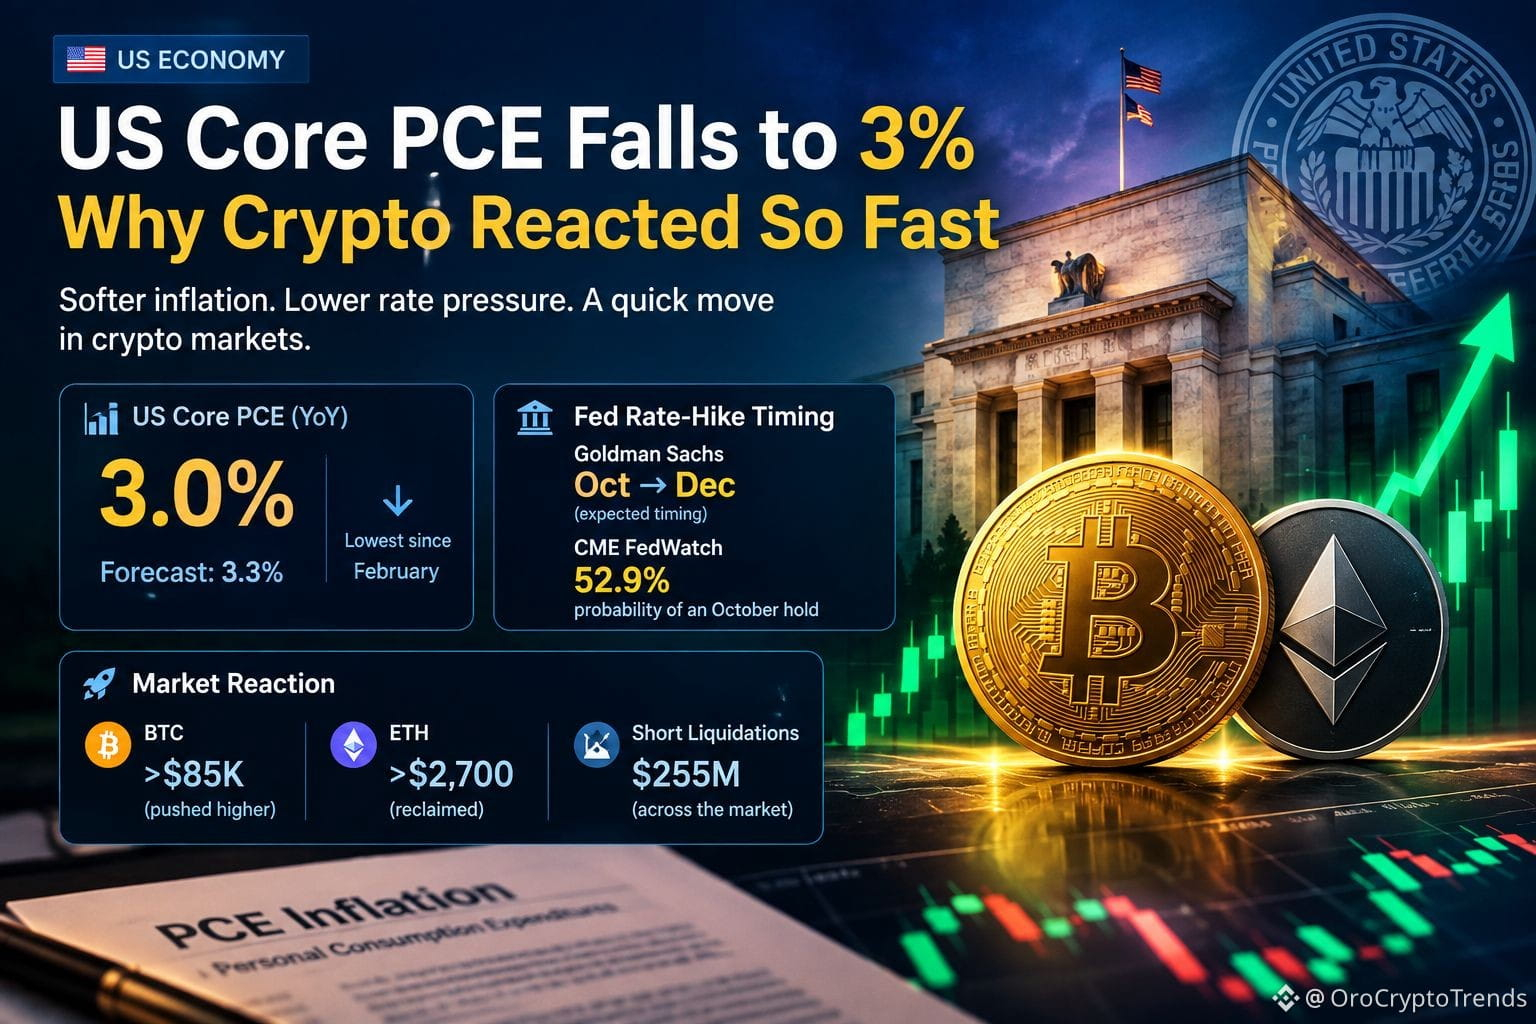
$BTC US سجل مؤشر PCE الأساسي 3.0% بعد انخفاضه — واستجابت العملات الرقمية فورًا.
كانت التوقعات 3.3%، لذا غيّر رقم التضخم الألين مباشرةً سردية سعر الفائدة. ووفقًا لتقارير، دفعت Goldman Sachs موعد رفع الفائدة المتوقع من أكتوبر إلى ديسمبر، بينما أظهر CME FedWatch احتمالًا بنسبة 52.9% للإبقاء على الفائدة في أكتوبر.
لكن البيتكوين لم ينتظر. فقد اخترق حاجز 85 ألف دولار، بينما استعادت الإيثريوم مستوى 2,700 دولار. وتم تصفية نحو 255 مليون دولار من المراكز القصيرة في العملات الرقمية.
ولكن هذا هو الجزء الذي أتابعه.
إن صدور قراءة ألين لمؤشر PCE لا يعني تلقائيًا أن الاحتياطي الفيدرالي بات وشيكًا ليتحول بشكل شديد التيسير. فما يزال التضخم أعلى من هدف الفيدرالي البالغ 2%، وقراءة شهرية واحدة لا تغيّر الصورة الاقتصادية الكلية بالكامل.
ومع ذلك، تتداول الأسواق التوقعات، لا الأرقام المطلقة فقط. فإذا بدأ المتداولون تسعير عدد أقل من الزيادات في المدى القريب، يمكن أن تستجيب الأصول الحساسة للسيولة مثل العملات الرقمية بسرعة.
انتظر — ربما الإطار الأفضل ليس «تم حل التضخم».
بل إن سردية الضغط الفوري لأسعار الفائدة قد ضعفت للتو.
وهذا الفارق مهم. إذا أكدت بيانات التضخم القادمة وبيانات سوق العمل هذا الاتجاه، فقد تتسع المساحة أمام هذا التحرك ليواصل تطوره. أما إذا لم يحدث ذلك، فقد يختفي تأثير رد فعل اليوم بنفس السرعة.
1.3k
$BTC $3.55B تدفّقت إلى منتجات استثمار الأصول الرقمية الأسبوع الماضي. وهذا هو أكبر تدفّق أسبوعي في 2026 — وقد استحوذ البيتكوين على 2.52B دولار منها.
بصراحة، هذا أكثر إثارة للاهتمام مما يوحي به العنوان.
ما أراقبه ليس فقط حجم الرقم. بل أين تتجه الأموال. استحوذ البيتكوين على نحو 71% من الإجمالي الأسبوعي، بينما جذب الإيثيريوم أيضًا 702M دولار. وارتفع إجمالي الأصول المُدارة (AUM) عبر منتجات استثمار الأصول الرقمية إلى حوالي 173B دولار.
يخبرني ذلك بأن الطلب المؤسسي لا يختفي عندما تصبح كريبتو مملة. فهو لا يزال موجودًا، لكنه يظهر عبر منتجات استثمار مُنظَّمة بدلًا من نوع الهوس الفردي الذي نربطه عادةً بالتدفقات القوية.
لكن انتظر — لا أعتقد أن 3.55B دولار يعني تلقائيًا أن الخطوة التالية للأعلى مضمونة.
يمكن أن تكون التدفقات الأسبوعية تأكيدًا قويًا، لكنها تظل مجرد لقطة. السؤال الأهم هو ما إذا كان مستوى التخصيص هذا يستمر بعد أن يخبو الاندفاع الأول للطلب.
وهذه هي النقطة التي سأراقبها الآن: ليس ما إذا كانت المؤسسات عادت، بل ما إذا كانت ستواصل العودة.
ما زلت أحاول معرفة ما إذا كان هذا بداية لاتجاه تخصيص أوسع، أم أنه مجرد أسبوع قوي جدًا.
370
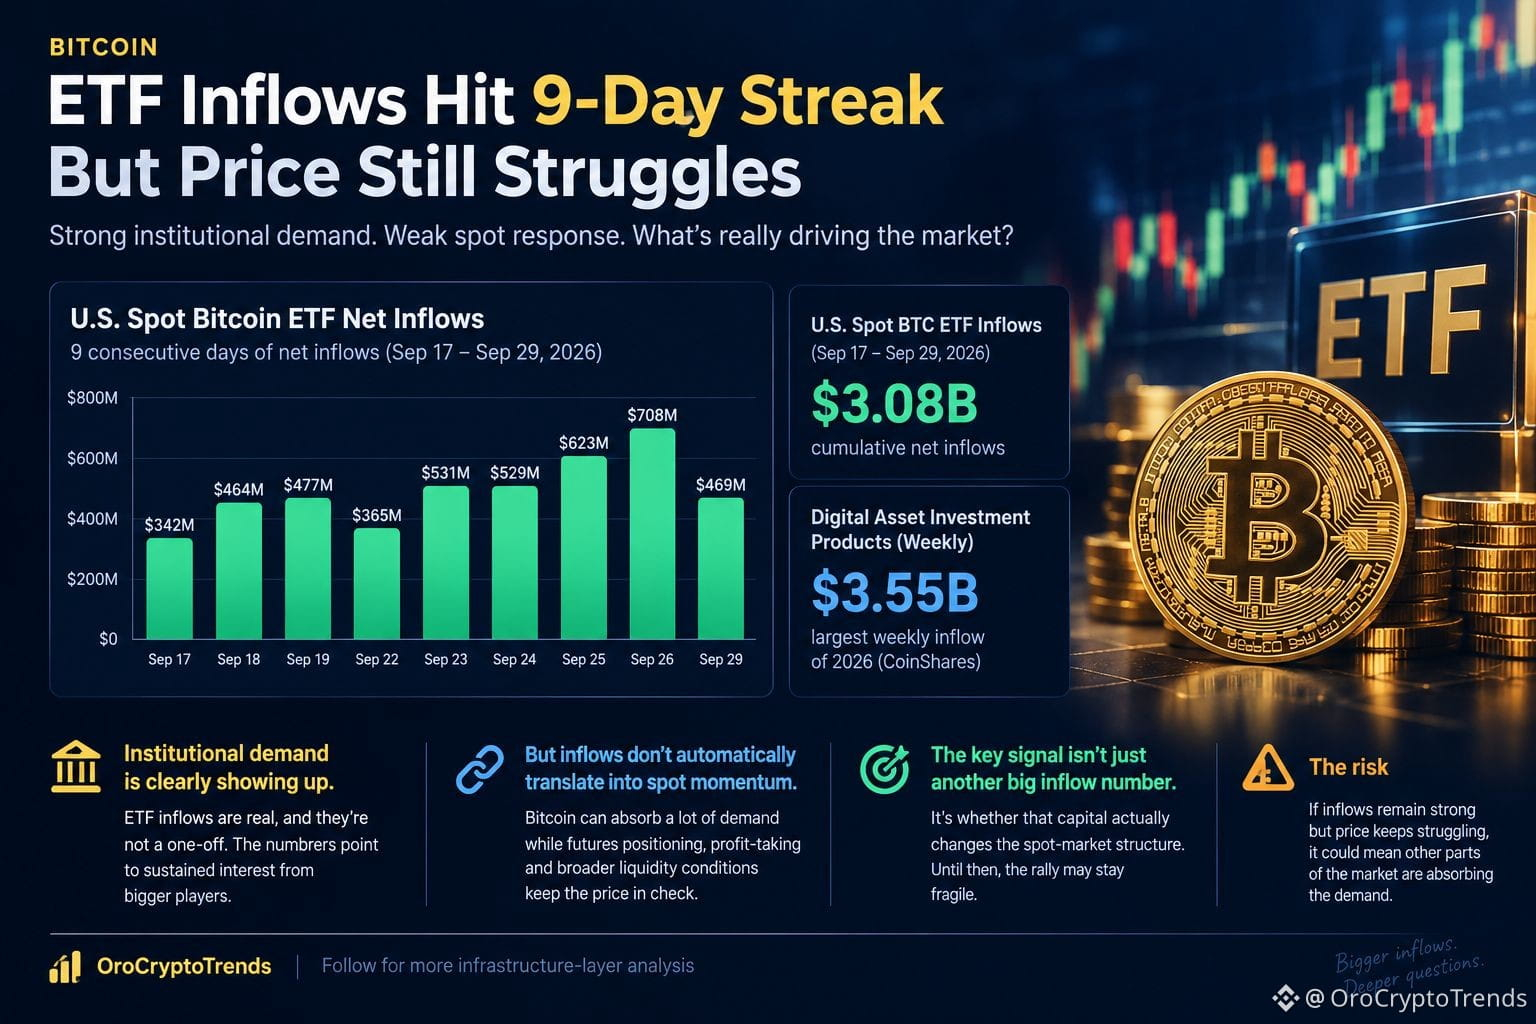
$BTC 9 يوم تداول متواصل لعمليات تدفق صافي استثمارات صعودية لصناديق بيتكوين المتداولة في البورصة (ETF) — ومع ذلك لا يزال بإمكان بيتكوين ألا يجعل الأمر يبدو بهذه السهولة.
هذا هو الجزء الذي أعود إليه باستمرار.
من 17 سبتمبر حتى 29 سبتمبر، سجّلت صناديق بيتكوين المتداولة الفورية في الولايات المتحدة تدفقات صافية تراكمية تقارب 3.08B$، وفقًا لبيانات Farside. كما أفادت CoinShares بتدفق 3.55B$ إلى منتجات استثمار الأصول الرقمية خلال الأسبوع الأخير، وهو أكبر تدفق أسبوعي في 2026 حتى الآن.
إذًا نعم، الطلب المؤسسي يظهر بوضوح.
لكن إليك ما لست مقتنعًا به تمامًا في التفسير الصعودي.
دخول الأموال إلى صناديق الـETF لا يعني تلقائيًا زخمًا فوريًا في السوق الفوري. يمكن لبيتكوين أن تستوعب طلبًا كبيرًا، بينما تمنع مراكز العقود الآجلة وجني الأرباح وظروف السيولة الأوسع تسارع السعر.
هذه التفرقة مهمة.
إذا واصلت تدفقات الـETF في البناء وبدأ الطلب الفوري بالتحول إلى اكتشاف سعر أقوى، فتصبح الصورة أكثر إقناعًا بكثير. أما إذا ظلت التدفقات قوية بينما يواصل السعر التعثر، فسأعتبر ذلك علامة على أن أجزاء أخرى من السوق هي التي تمتص هذا الطلب.
بصراحة، أعتقد أن الإشارة القادمة ليست مجرد رقم كبير آخر للتدفقات. بل ما إذا كانت هذه السيولة بالفعل تغيّر بنية السوق الفوري.
ما زلت أحاول معرفة ما الذي يغيّره هذا فعليًا.
تابع للمزيد من التحليل على مستوى البنية التحتية
4
2.1k
تمّ التحقق
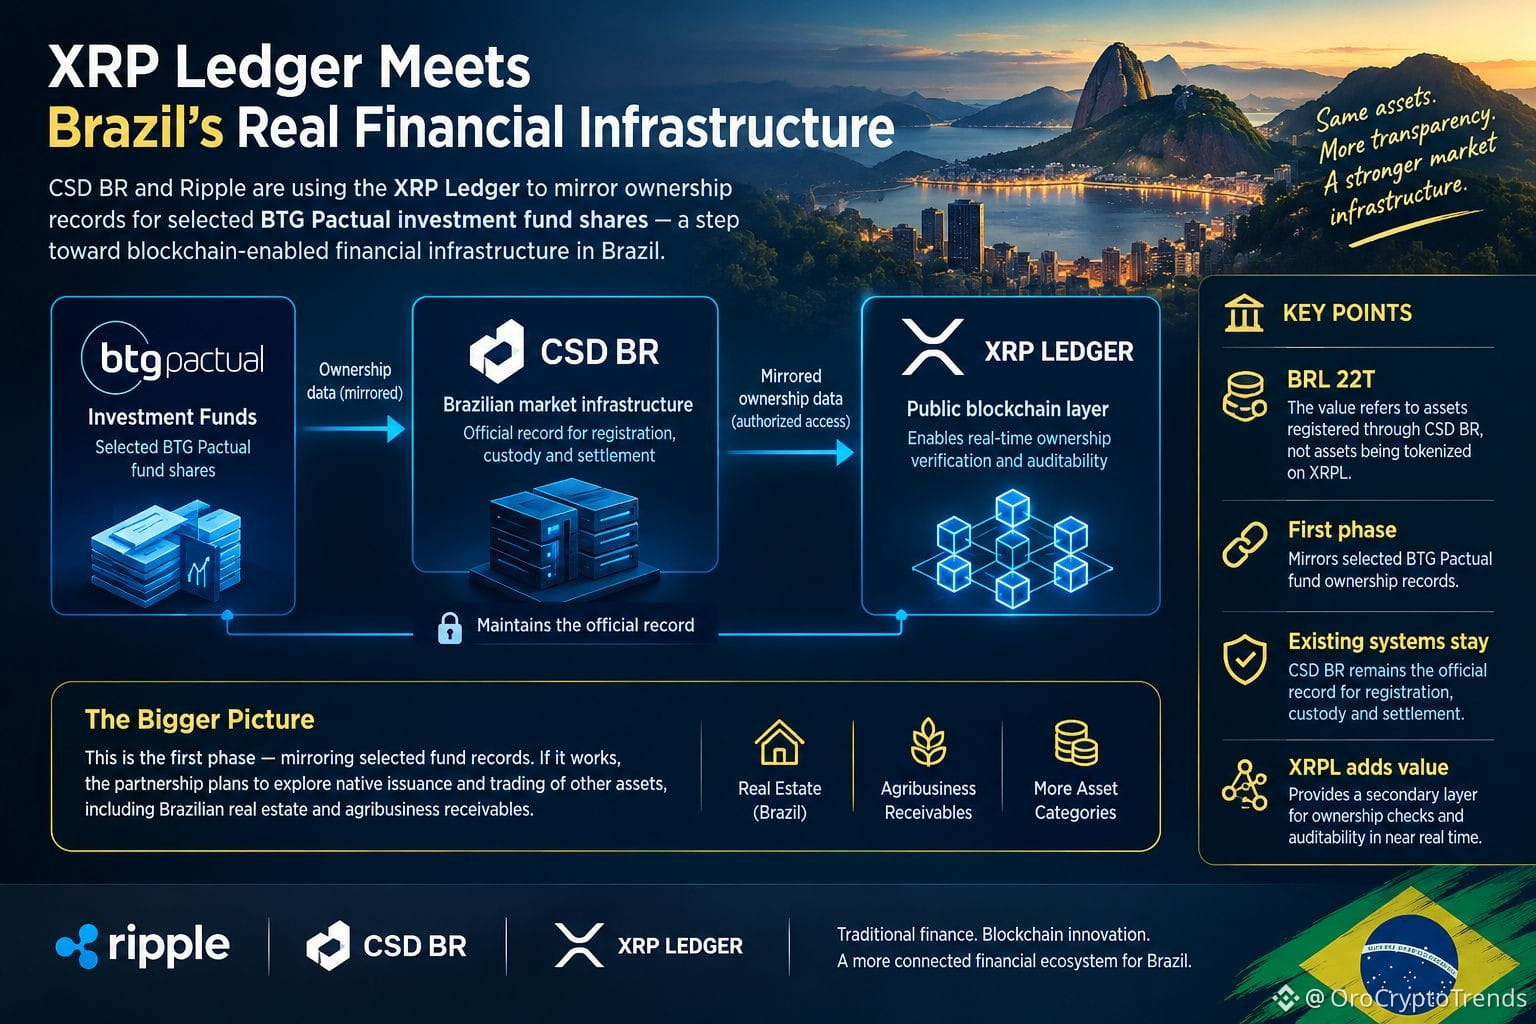
$XRP قدمت البرازيل للتو سجل XRP بحالة استخدام أكثر إثارة من مجرد عرض آخر لإجراء تجارب على الرمزنة.
تُعد CSD BR، وهي جهة مُنظمة تعمل كبنية تحتية لأسواق البرازيل ولديها أكثر من 22 تريليون ريال برازيلي في الأصول المُسجلة، تستخدم XRPL الآن لنسخ سجلات الملكية الخاصة ببعض أسهم صناديق الاستثمار التابعة لـ BTG Pactual.
لكن انتظر — رقم 22 تريليون ريال برازيلي يحتاج إلى سياق. هذا المبلغ بالكامل ليس جارياً نقله إلى XRPL.
يظل نظام CSD BR الحالي هو السجل الرسمي للتسجيل والحفظ والتسوية. تتم إضافة XRPL كطبقة ثانوية يمكن للمؤسسات المُصرح لها من خلالها التحقق من بيانات الملكية وتدقيق التغييرات في الوقت شبه الحقيقي.
بصراحة، أعتقد أن هذا التمييز يجعل الأمر أكثر إثارة، لا أقل.
التجربة الحقيقية هنا هي ما إذا كانت سلسلة بلوكشين عامة يمكن أن تعمل إلى جانب بنية تحتية مالية حاسمة دون أن تضطر المؤسسات إلى التخلي عن الأنظمة التي تثق بها بالفعل.
هذا مسار تبنٍ مختلف تماماً عن “وضع كل شيء على السلسلة”.
وإذا نجحت مرحلة النسخ المتطابق، تقول الشراكة إنها تخطط لاستكشاف الإصدار والتداول الأصليين لأصول أخرى، بما في ذلك الاستثمارات العقارية في البرازيل وأوراق/مستحقات قطاعي الزراعة والأعمال الزراعية.
لذا أنا أتابع طبقة البنية التحتية أكثر من العنوان.
السؤال الكبير ليس ما إذا كان بإمكان XRPL رمزنة أحد الأصول. بل ما إذا كانت المؤسسات المُنظمة ستجد قيمة تشغيلية كافية للاستمرار في توسيع دور السجل.
ما زلت أحاول معرفة ما الذي يغيّره هذا فعلاً.
1
5
2k
تمّ التحقق
$BNB CZ نشر “Soon....” وفجأة بدأ الناس يعتبرونها بداية “BNB szn.”
ربما. لكن أعتقد أن الجزء الأكثر إثارة للاهتمام هو ما يحدث حول ذلك الميم.
كما شارك CZ محتوى إيجابيًا حول BNB Chain يشير إلى أن الأسهم الأمريكية المرمّزة تتحرك على السلسلة. تقول BNB Chain إن منظومتها ضمت أكثر من 709 من الأسهم والـETFs المرمّزة بحلول يونيو، مع حجم تراكمي للسهم المرمّز يتجاوز 5 مليارات دولار. هذا اتجاه حقيقي للبنية التحتية، وليس مجرد ميم.
ثم هناك الجانب المؤسسي.
أصبحت CEA Industries رسميًا BNB Standard Corporation في 29 سبتمبر، مع الحفاظ على رمز Nasdaq BNC. وقالت الشركة إن ما يقارب 5,800 تصويت مجتمعي تم إجراؤه على الاسم الجديد، حيث حصلت BNB Standard على حوالي 47%.
هذه التركيبة هي ما يجذب انتباهي: توسع المنظومة، والأصول المرمّزة، وشركة عامة تبني بشكل صريح حول خزانة BNB.
لكن لحظة — ربما أُعطي الميم وزنًا أكبر من اللازم.
“Soon....” ليست إشارة مؤكدة من CZ بأن BNB على وشك الارتفاع. فسرها Bonk Guy على هذا النحو؛ وما زال على السوق أن يؤكد السرد.
بالنسبة لي، السؤال الحقيقي هو ما إذا كانت هذه المحفزات تتحول إلى استخدام مستمر وتدفقات رأسمالية، بدلًا من أن تكون مجرد سردية أخرى قصيرة العمر.
ما زلت أحاول معرفة ما الذي يغيره ذلك فعليًا.
3
3
4k
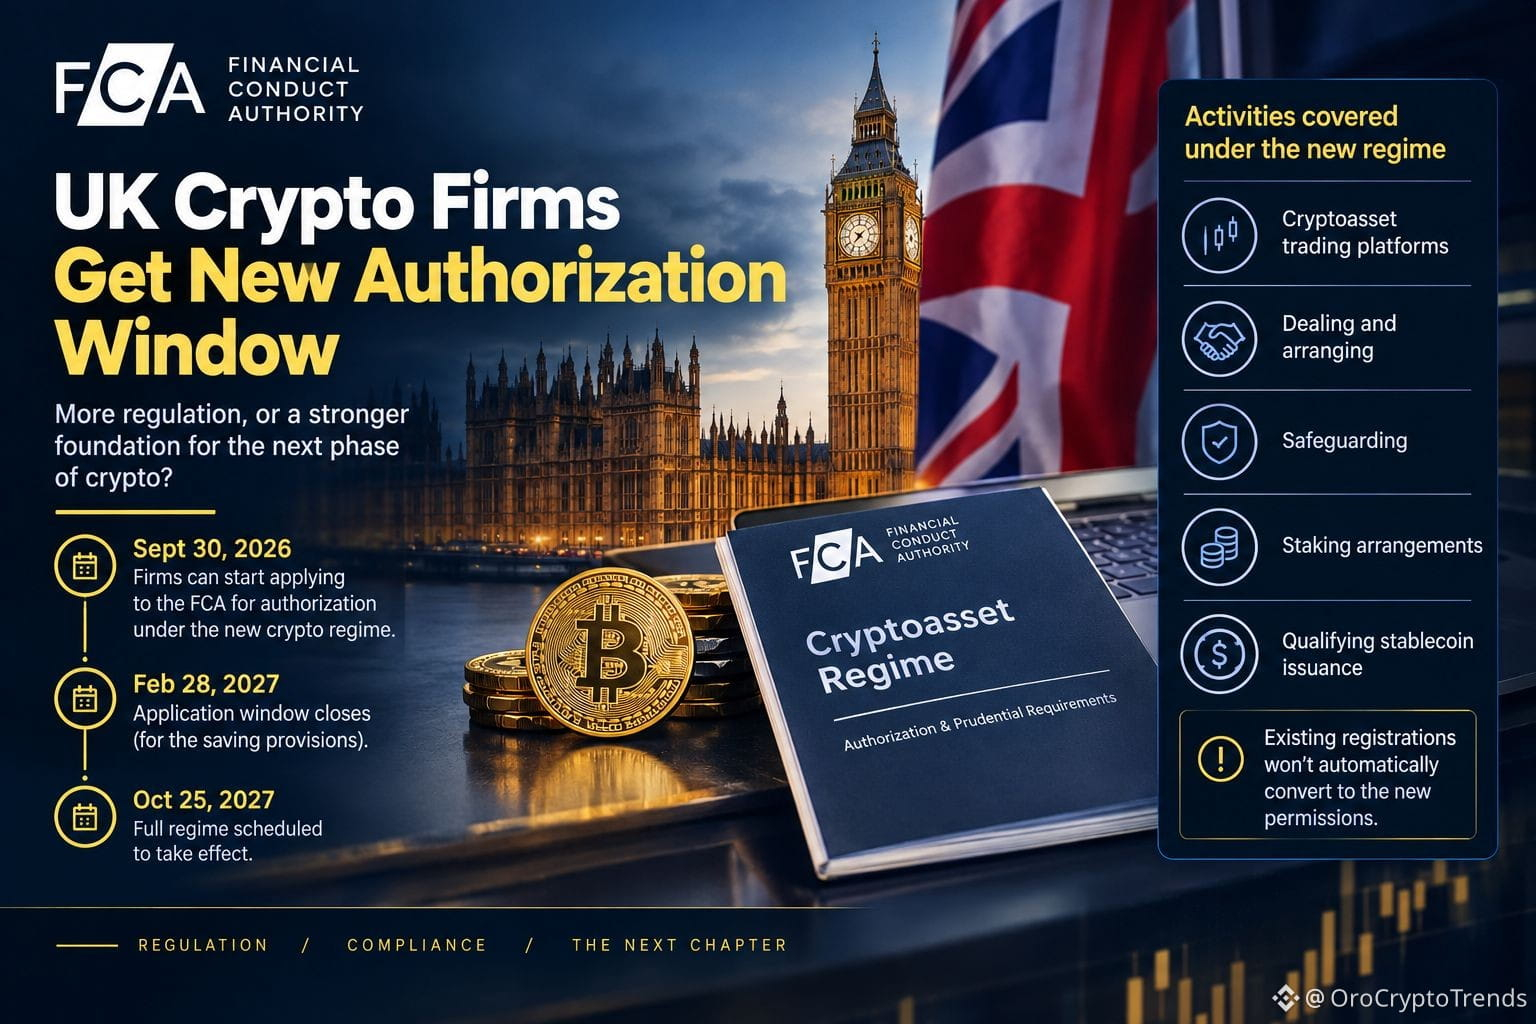
30 سبتمبر تاريخ أكبر لصناعة العملات الرقمية في المملكة المتحدة مما يوحي به العنوان.
تفتح اليوم نافذة الترخيص الجديدة التابعة لهيئة السلوك المالي (FCA)، ويكون لدى الشركات حتى 28 فبراير 2027 لتقديم طلب إذا كانت ترغب في استخدام أحكام التوفير ذات الصلة. ومن المقرر أن يبدأ النظام الأوسع مفعوله في 25 أكتوبر 2027.
ما يلفت انتباهي ليس مجرد «مزيد من تنظيم العملات الرقمية».
بل أن الترخيص صار جزءًا من البنية التحتية التشغيلية الفعلية.
تُعد منصات التداول، والوساطة والترتيب، والحفظ، والستيكينغ، وإصدار عملات مستقرة (stablecoin) مؤهلة من بين الأنشطة التي تدخل ضمن الإطار الجديد. كما أن التسجيلات القائمة لن تتحول تلقائيًا إلى الأذونات الجديدة.
وهذا يغيّر المعادلات الاقتصادية.
ستصبح أي شركة أعمال للعملات الرقمية تعمل في المملكة المتحدة مضطرة بشكل متزايد إلى التعامل مع الامتثال والضوابط والحفظ والإبلاغ باعتبارها جزءًا من المنتج نفسه — لا شيئًا موجودًا على أطراف العمل.
وهناك مفاضلة حقيقية هنا.
يمكن للمعايير الأعلى أن تعزز حماية المستهلك وسلامة السوق. لكن تكلفة تلبية تلك المعايير قد تؤثر أيضًا على الشركات التي يمكنها، من الناحية الاقتصادية، خدمة مستخدمي المملكة المتحدة.
لذلك أنا أقل اهتمامًا بما إذا كان ذلك «صعوديًا» أو «هبوطيًا» بالنسبة للعملات الرقمية.
السؤال الأكثر إثارة هو: ما نماذج الأعمال التي لا تزال تعمل عندما يصبح التنظيم جزءًا من طبقة البنية التحتية.
ما زلت أحاول معرفة ما الذي يغيّره ذلك فعلاً.
1
2.4k
فتحت المملكة المتحدة للتو الباب أمام نظامها الجديد لتراخيص العملات المشفرة.
اعتبارًا من 30 سبتمبر، يمكن للشركات البدء في التقديم إلى هيئة السلوك المالي (FCA) للحصول على ترخيص بموجب إطار العملات المشفرة الجديد في المملكة المتحدة. تمتد فترة التقديم حتى 28 فبراير 2027، بينما يُجدَّد سريان النظام الكامل في 25 أكتوبر 2027.
ما يلفت انتباهي ليس مجرد العنوان الرئيسي «تنظيم العملات المشفرة».
بل ما يغيّره هذا في الواقع عند تشغيل نشاط للعملات المشفرة في المملكة المتحدة.
تقول هيئة السلوك المالي إن النظام الجديد يشمل أنشطة منها منصات تداول أصول العملات المشفرة، والوساطة والترتيب، والحفظ، وترتيبات الإتـهانة (staking)، وإصدار عملات مستقرة (stablecoin) مؤهلة. كما أن التسجيلات الحالية لن تتحول ببساطة تلقائيًا إلى الأذونات الجديدة.
وهذا مهم لأن التنظيم ينتقل من شيء كانت الشركات تستعد له إلى شيء أصبح يُبنى بشكل متزايد داخل البنية التحتية للسوق.
لكن هناك مقابلًا هنا.
قد تؤدي المعايير الأعلى إلى تحسين حماية المستهلك وتعزيز سلامة السوق، غير أن تكلفة وتعقيد الحصول على الترخيص قد يغيران أيضًا من يمكنه عمليًا خدمة مستخدمي المملكة المتحدة.
لذلك لست مهتمًا كثيرًا بما إذا كانت هذه «إيجابية» أو «سلبية» للعملات المشفرة.
السؤال الأهم هو أي نماذج أعمال لا تزال تحقق جدوى اقتصادية بمجرد أن يصبح الامتثال جزءًا من مكدس التشغيل.
ما زلت أحاول معرفة ما الذي يغيره هذا بالفعل.
1
2.3k
$AMD.US
عَبَرَت AMD حاجز 1 تريليون دولار. أعتقد أن معلم التقييم بحد ذاته ليس الجزء الأكثر إثارة للاهتمام.
الأهم هو ما الذي أصبح المستثمرون مستعدين لدفعه مقابل AMD الآن.
السوق يعامل AMD بشكل متزايد باعتبارها أكثر من مجرد شركة تبيع وحدات المعالجة المركزية (CPUs) ووحدات الرسوميات (GPUs). تعرضها للذكاء الاصطناعي الآن يمتد إلى المعجلات، وأنظمة مراكز البيانات، وطلب الاستدلال، والعلاقات مع كبار العملاء، وبشكل متزايد أيضًا إلى طبقة البرامج والذكاء المحيطة بهذه الأنظمة.
وهنا تصبح الأطروحة أكثر إثارة للاهتمام.
تحاول AMD الاستحواذ على جزء أكبر من طبقة البنية التحتية للذكاء الاصطناعي، وليس فقط بيع المزيد من الشرائح. ويشير توسعها إلى مجالات مثل الذكاء المكاني والذكاء الاصطناعي الجسدي إلى استراتيجية أوسع حول المكان الذي قد تتطور فيه احتياجات الحوسبة في المستقبل.
لكن هناك مفارقة.
تقييم بقيمة 1 تريليون دولار يرفع سقف التوقعات. طلب قوي على الذكاء الاصطناعي وحده لا يكفي. ما زالت AMD بحاجة إلى نمو إيرادات مستمر، وتحسين هوامش الربح، واعتماد المعجلات، وعلاقات متينة مع مزودي الخدمات السحابية الكبار (hyperscalers) لتبرير التوقعات المضمنة في هذا التقييم.
لذا أنا أتابع الأساسيات وراء العنوان، وليس العنوان نفسه.
المرحلة التالية تدور في جوهرها حول ما إذا كانت AMD قادرة على تحويل طلب الذكاء الاصطناعي إلى قيمة اقتصادية متينة.
وهذا الجزء من القصة أعتقد أنه الأكثر أهمية.
AMD+2.23%
AMDUS+1.68%
475
تمّ التحقق
$ACN أضافت Binance للتو سبعة عقود دائمة (perpetuals) إضافية من الأسواق المالية التقليدية (TradFi). القصة الأكبر ليست الرموز — بل بنية السوق.
يشمل الطرح اليوم كلًّا من CRML وBWET وACN وMP وSECZ وUNH وNKE، جميعها كعقود دائمة مقوّمة بـ USDT مع تداول على مدار الساعة 24/7 وتَحميل رافعة تصل إلى 20x.
الأمر مهم لأن Binance باتت تتعامل بشكل متزايد مع الأسهم التقليدية والأصول الواقعية الأخرى باعتبارها أدوات يمكن إدخالها مباشرةً ضمن بنية مشتقات مهيّأة للتمويل عبر منصات مبنية على التشفير.
لكن يجب أن ننتبه إلى صياغة “الاست tokenization (التمثيل الرمزي)”.
على سبيل المثال، SECZ يتتبع السهم العادي لشركة Securitize Corp. إعلان Binance لا يقول إن هذه العقود تمثل ملكيةً ممثّلة برموز (tokenized) للأصول الأساسية. بل هي مشتقات دائمة تشير إلى تلك الأصول الأساسية.
هذا التمييز مهم. التطور الحقيقي هنا ليس بالضرورة إدخال ملكية الأسهم على السلسلة (on-chain). بل إدخال المزيد من التعرض لأسواق تقليدية إلى بيئة مشتقات تعمل 24/7 ومُسَوّاة بـ USDT.
وقد كانت Binance توسّع هذه الفئة بسرعة، بعد إضافة خمسة عقود دائمة من TradFi أخرى فقط أمس.
السؤال المثير للاهتمام الآن هو ما إذا كان ذلك سيصبح جسرًا حقيقيًا بين سيولة سوق العملات الرقمية والأسواق التقليدية — أم أنه سيُنشئ فقط طبقة مشتقات جديدة حول أصول مألوفة.
ستعتمد الآثار طويلة المدى على ما إذا كانت السيولة وجودة التسعير وطلب المستخدمين ستظلّ مدعومة مع توسّع مجموعة المنتجات.
700
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
178,845 مشاهدات
1,644 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
😂 أطلقت Binance للتو «Binance Intelligence».
يبدو كأنه جهاز ذكاء اصطناعي جديد تمامًا، أليس كذلك؟
ليس تمامًا. 👀
أُطلقت Binance Intelligence في 5 أكتوبر، وجمعت بين ثلاث طبقات:
Binance AI للمستخدمين العاديين، وAI Pro للمستخدمين المتقدمين، وAgent OS للمطورين.
لكن المفاجأة هي:
دخلت AI Pro المرحلة التجريبية في مارس بالفعل.
أما Agent OS فيعمل منذ أغسطس، ويُقال إنه يتعامل مع أكثر من 280 ألف طلب يوميًا.
إذًا، ما الذي أُطلق فعليًا؟
علامة تجارية جديدة للذكاء الاصطناعي وطبقة موجهة للمستهلكين، بُنيتا فوق بنية تحتية تعمل Binance على تطويرها منذ أشهر.
ونموذج العمل مثير للاهتمام أيضًا:
يبلغ سعر اشتراك AI Pro Premium 19.99 USDC شهريًا، بينما تقول BNB Chain إن منظومتها لوكلاء الذكاء الاصطناعي نمت من أقل من 400 إلى أكثر من 150 ألف وكيل في وقت سابق من هذا العام.
وهذا يعني أن Binance لا تبيع مجرد روبوت محادثة يعمل بالذكاء الاصطناعي.
بل تحاول جعل الذكاء الاصطناعي واجهة جديدة للتداول والأتمتة ومنظومة العملات المشفرة الأوسع.
لكن لم يثبت بعد ما إذا كان ذلك سيخلق قيمة حقيقية لـ BNB.
🧠 هل ستصبح Binance Intelligence ميزة تنافسية راسخة، أم مجرد غلاف آخر للذكاء الاصطناعي؟ 👀#Binance # Aİ# Crypto #bnb
Trdingo
·0 إعجاب
·353 مشاهدات
StriveBuys2000BTCFor$169M
7,801 مشاهدات
81 يقومون بالنقاش
EvernorthXRPTreasuryCompletesSPACMerger
102,364 مشاهدات
1,002 يقومون بالنقاش