
Proof of X
305 منشورات
Proof of X
إبلاغ
حظر المُستخدم
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 تتابع
21 المتابعون
46 إعجاب
منشورات
·
--
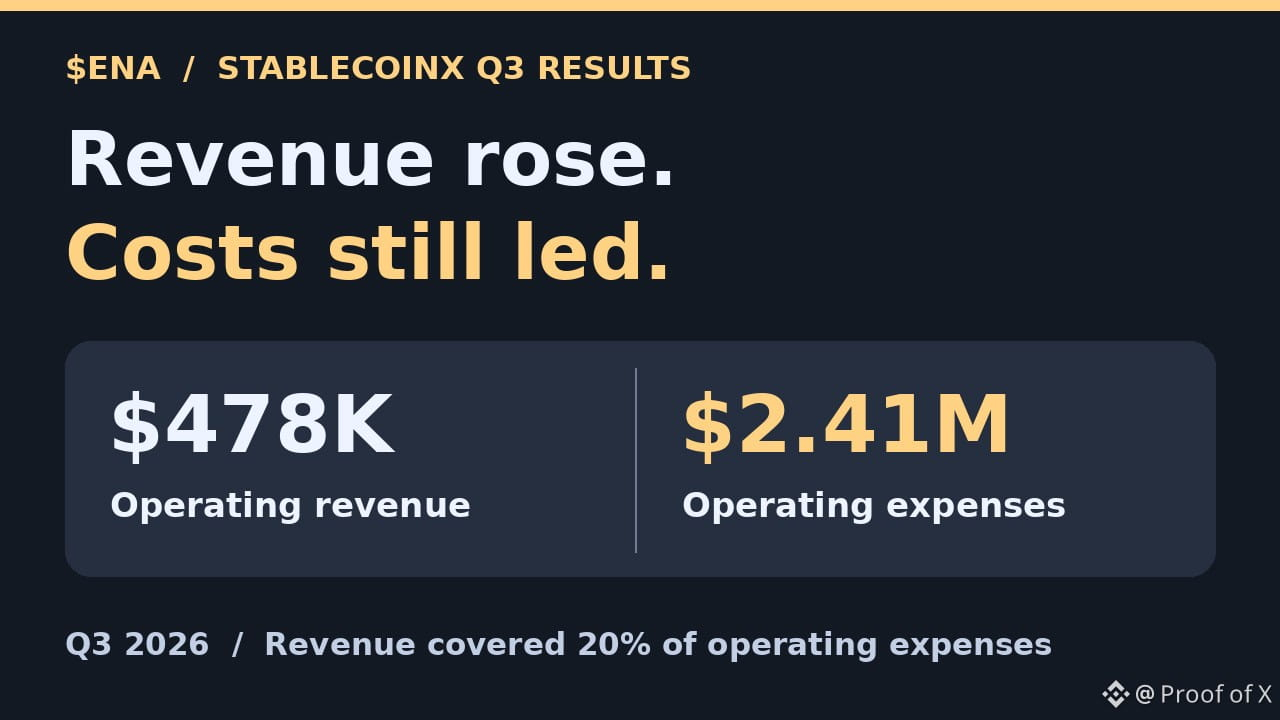
📉 خلاصة سريعة: أعلنت StablecoinX عن إيرادات فصلية تقارب 8 أضعاف، لكنها لم تغطِّ سوى 20% من مصروفاتها التشغيلية. أتخذ موقفًا حذرًا بشأن $ENA: إذ تمتلك الشركة نحو 20% من إجمالي المعروض من ENA، ولا يزال نشاطها التشغيلي يحقق خسائر.
في 16 نوفمبر، أعلنت شركة البنية التحتية Ethena المدرجة في ناسداك عن إيرادات للربع الثالث بلغت 478 ألف دولار، مقابل مصروفات تشغيلية قدرها 2.41 مليون دولار، لتسجل خسارة تشغيلية بقيمة 1.93 مليون دولار. بلغت إيرادات الربع الثاني 62 ألف دولار، لكن نشاط التحقق لم يبدأ بتحقيق الإيرادات إلا في الأسبوعين الأخيرين من يونيو. وكان الربع الثالث أول ربع كامل يحقق فيه نشاط التحقق إيرادات، لذا فإن المضاعف اللافت ليس مؤشرًا جيدًا على معدل النمو الفعلي.
يتحقق نشاط التحقق من الرسائل العابرة للسلاسل لأصول Ethena. والرسوم التي تجنيها StablecoinX مقابل هذا العمل تُعد إيرادات للشركة، ولا يوجد إفصاح عن آلية تلقائية لتحويلها إلى حاملي ENA. وأعلنت الشركة عن امتلاكها 10.4 ملايين دولار نقدًا ونحو 3 مليارات من ENA، أي ما يقارب 20% من إجمالي المعروض من الرموز، حتى 30 سبتمبر. ويتيح الإعفاء من فترة الحظر، الذي أُعلن عنه سابقًا، بيع بعض أصول الخزينة وفق شروط، تشمل الإخطار المسبق وحق الرفض الأول لـ Ethena. ولا تعني الخسارة التشغيلية استنزافًا نقديًا، كما أن الإفصاح لا يثبت حدوث بيع جديد لـ ENA أو وجود حاجة وشيكة للبيع.
رأيي: الرقم الجديد الذي ينبغي مراقبته هو الإيرادات التشغيلية كنسبة من المصروفات التشغيلية. فإذا ارتفعت هذه النسبة نحو نقطة التعادل من دون تأكيد مبيعات من خزينة ENA، فسأولي وزنًا أقل لمخاطر استخدام الشركة لـ ENA لتمويل عملياتها.
هذا ليس نصيحة مالية. أجرِ أبحاثك بنفسك.
📉 خلاصة سريعة: أعلنت StablecoinX عن إيرادات فصلية تقارب 8 أضعاف، لكنها لم تغطِّ سوى 20% من مصروفاتها التشغيلية. أتخذ موقفًا حذرًا بشأن $ENA : إذ تمتلك الشركة نحو 20% من إجمالي المعروض من ENA، ولا يزال نشاطها التشغيلي يحقق خسائر.
في 16 نوفمبر، أعلنت شركة البنية التحتية Ethena المدرجة في ناسداك عن إيرادات للربع الثالث بلغت 478 ألف دولار، مقابل مصروفات تشغيلية قدرها 2.41 مليون دولار، لتسجل خسارة تشغيلية بقيمة 1.93 مليون دولار. بلغت إيرادات الربع الثاني 62 ألف دولار، لكن نشاط التحقق لم يبدأ بتحقيق الإيرادات إلا في الأسبوعين الأخيرين من يونيو. وكان الربع الثالث أول ربع كامل يحقق فيه نشاط التحقق إيرادات، لذا فإن المضاعف اللافت ليس مؤشرًا جيدًا على معدل النمو الفعلي.
يتحقق نشاط التحقق من الرسائل العابرة للسلاسل لأصول Ethena. والرسوم التي تجنيها StablecoinX مقابل هذا العمل تُعد إيرادات للشركة، ولا يوجد إفصاح عن آلية تلقائية لتحويلها إلى حاملي ENA. وأعلنت الشركة عن امتلاكها 10.4 ملايين دولار نقدًا ونحو 3 مليارات من ENA، أي ما يقارب 20% من إجمالي المعروض من الرموز، حتى 30 سبتمبر. ويتيح الإعفاء من فترة الحظر، الذي أُعلن عنه سابقًا، بيع بعض أصول الخزينة وفق شروط، تشمل الإخطار المسبق وحق الرفض الأول لـ Ethena. ولا تعني الخسارة التشغيلية استنزافًا نقديًا، كما أن الإفصاح لا يثبت حدوث بيع جديد لـ ENA أو وجود حاجة وشيكة للبيع.
رأيي: الرقم الجديد الذي ينبغي مراقبته هو الإيرادات التشغيلية كنسبة من المصروفات التشغيلية. فإذا ارتفعت هذه النسبة نحو نقطة التعادل من دون تأكيد مبيعات من خزينة ENA، فسأولي وزنًا أقل لمخاطر استخدام الشركة لـ ENA لتمويل عملياتها.
هذا ليس نصيحة مالية. أجرِ أبحاثك بنفسك.
في 16 نوفمبر، أعلنت شركة البنية التحتية Ethena المدرجة في ناسداك عن إيرادات للربع الثالث بلغت 478 ألف دولار، مقابل مصروفات تشغيلية قدرها 2.41 مليون دولار، لتسجل خسارة تشغيلية بقيمة 1.93 مليون دولار. بلغت إيرادات الربع الثاني 62 ألف دولار، لكن نشاط التحقق لم يبدأ بتحقيق الإيرادات إلا في الأسبوعين الأخيرين من يونيو. وكان الربع الثالث أول ربع كامل يحقق فيه نشاط التحقق إيرادات، لذا فإن المضاعف اللافت ليس مؤشرًا جيدًا على معدل النمو الفعلي.
يتحقق نشاط التحقق من الرسائل العابرة للسلاسل لأصول Ethena. والرسوم التي تجنيها StablecoinX مقابل هذا العمل تُعد إيرادات للشركة، ولا يوجد إفصاح عن آلية تلقائية لتحويلها إلى حاملي ENA. وأعلنت الشركة عن امتلاكها 10.4 ملايين دولار نقدًا ونحو 3 مليارات من ENA، أي ما يقارب 20% من إجمالي المعروض من الرموز، حتى 30 سبتمبر. ويتيح الإعفاء من فترة الحظر، الذي أُعلن عنه سابقًا، بيع بعض أصول الخزينة وفق شروط، تشمل الإخطار المسبق وحق الرفض الأول لـ Ethena. ولا تعني الخسارة التشغيلية استنزافًا نقديًا، كما أن الإفصاح لا يثبت حدوث بيع جديد لـ ENA أو وجود حاجة وشيكة للبيع.
رأيي: الرقم الجديد الذي ينبغي مراقبته هو الإيرادات التشغيلية كنسبة من المصروفات التشغيلية. فإذا ارتفعت هذه النسبة نحو نقطة التعادل من دون تأكيد مبيعات من خزينة ENA، فسأولي وزنًا أقل لمخاطر استخدام الشركة لـ ENA لتمويل عملياتها.
هذا ليس نصيحة مالية. أجرِ أبحاثك بنفسك.
268
·
--
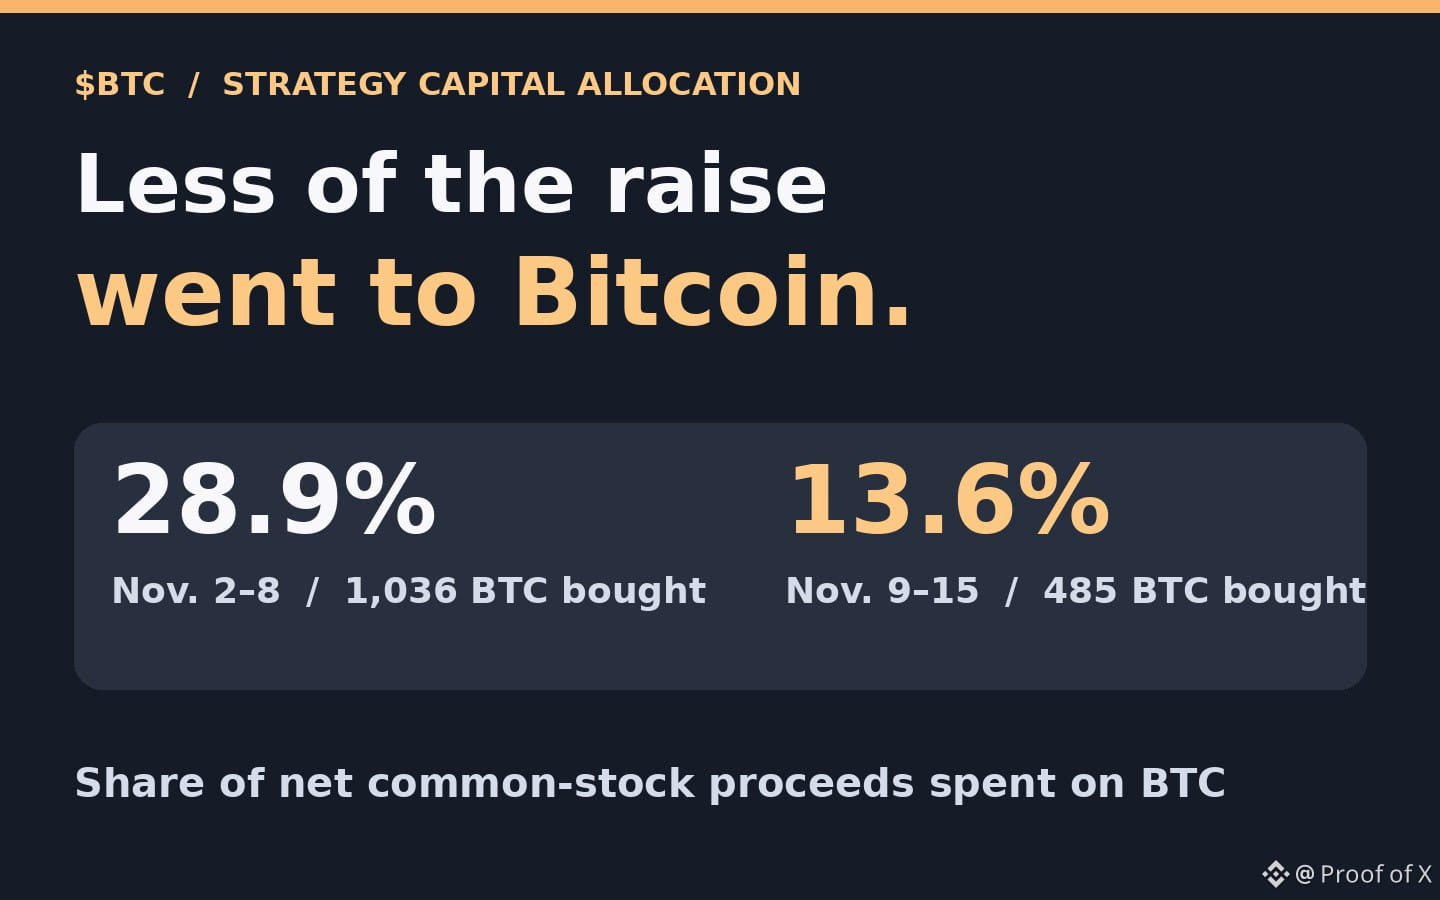
📉 ملخص سريع: خصّصت Strategy نسبة 13.6% من صافي عائدات الأسهم العادية البالغة 244.7 مليون دولار لـ $BTC في الفترة من 9 إلى 15 نوفمبر، انخفاضًا من 28.9% في الأسبوع السابق. ومع أنها اشترت 485 BTC، فإن مساهمة هذا المشتري في الطلب كانت أضعف.
يوضح إفصاح Strategy الصادر في 16 نوفمبر وجهة صافي عائدات الأسهم العادية البالغة 244.7 مليون دولار في الفترة من 9 إلى 15 نوفمبر: إذ استُخدم 33.4 مليون دولار لشراء 485 BTC، وذهب 206.3 مليون دولار إلى إعادة شراء الأسهم الممتازة STRC، فيما خُصصت 5 ملايين دولار للنقد. في الأسبوع السابق، وُجّه 81.9 مليون دولار من أصل 283.8 مليون دولار إلى Bitcoin، لشراء 1,036 BTC. وهكذا انخفضت حصة Bitcoin من 28.9% إلى 13.6%، وتراجع عدد العملات المشتراة بنسبة 53%.
اشترى المستثمرون أسهم MSTR عادية مُصدرة حديثًا. وأنفقت Strategy معظم العائدات على إعادة شراء ورقة مالية مختلفة، هي أسهمها الممتازة STRC، بدلًا من شراء Bitcoin. وبلغ إجمالي إعادة شراء STRC مقدار 228.1 مليون دولار: فإلى جانب 206.3 مليون دولار من مبيعات الأسهم، استخدمت Strategy مبلغ 21.8 مليون دولار من الفوائد المكتسبة على النقد والاستثمارات قصيرة الأجل.
واصلت Strategy إضافة Bitcoin، لترتفع حيازاتها المُفصح عنها إلى 850,849 BTC حتى 15 نوفمبر. ولا تعني إعادة شراء الأسهم الممتازة بحد ذاتها بيع Bitcoin. هذا توزيع للأموال من شركة واحدة على مدى أسبوعين، لذا فهو لا يكشف الكثير عن إجمالي طلب السوق أو عن اتجاه السعر لاحقًا.
رأيي: أتعامل بحذر مع هذا المصدر للطلب على المدى القريب. راقب كمية Bitcoin المشتراة والإنفاق على Bitcoin كنسبة من صافي عائدات الأسهم العادية كل أسبوع. سأعيد تقييم مؤشر الطلب إذا تعافى كلاهما في عدة إفصاحات متتالية.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
📉 ملخص سريع: خصّصت Strategy نسبة 13.6% من صافي عائدات الأسهم العادية البالغة 244.7 مليون دولار لـ $BTC في الفترة من 9 إلى 15 نوفمبر، انخفاضًا من 28.9% في الأسبوع السابق. ومع أنها اشترت 485 BTC، فإن مساهمة هذا المشتري في الطلب كانت أضعف.
يوضح إفصاح Strategy الصادر في 16 نوفمبر وجهة صافي عائدات الأسهم العادية البالغة 244.7 مليون دولار في الفترة من 9 إلى 15 نوفمبر: إذ استُخدم 33.4 مليون دولار لشراء 485 BTC، وذهب 206.3 مليون دولار إلى إعادة شراء الأسهم الممتازة STRC، فيما خُصصت 5 ملايين دولار للنقد. في الأسبوع السابق، وُجّه 81.9 مليون دولار من أصل 283.8 مليون دولار إلى Bitcoin، لشراء 1,036 BTC. وهكذا انخفضت حصة Bitcoin من 28.9% إلى 13.6%، وتراجع عدد العملات المشتراة بنسبة 53%.
اشترى المستثمرون أسهم MSTR عادية مُصدرة حديثًا. وأنفقت Strategy معظم العائدات على إعادة شراء ورقة مالية مختلفة، هي أسهمها الممتازة STRC، بدلًا من شراء Bitcoin. وبلغ إجمالي إعادة شراء STRC مقدار 228.1 مليون دولار: فإلى جانب 206.3 مليون دولار من مبيعات الأسهم، استخدمت Strategy مبلغ 21.8 مليون دولار من الفوائد المكتسبة على النقد والاستثمارات قصيرة الأجل.
واصلت Strategy إضافة Bitcoin، لترتفع حيازاتها المُفصح عنها إلى 850,849 BTC حتى 15 نوفمبر. ولا تعني إعادة شراء الأسهم الممتازة بحد ذاتها بيع Bitcoin. هذا توزيع للأموال من شركة واحدة على مدى أسبوعين، لذا فهو لا يكشف الكثير عن إجمالي طلب السوق أو عن اتجاه السعر لاحقًا.
رأيي: أتعامل بحذر مع هذا المصدر للطلب على المدى القريب. راقب كمية Bitcoin المشتراة والإنفاق على Bitcoin كنسبة من صافي عائدات الأسهم العادية كل أسبوع. سأعيد تقييم مؤشر الطلب إذا تعافى كلاهما في عدة إفصاحات متتالية.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
يوضح إفصاح Strategy الصادر في 16 نوفمبر وجهة صافي عائدات الأسهم العادية البالغة 244.7 مليون دولار في الفترة من 9 إلى 15 نوفمبر: إذ استُخدم 33.4 مليون دولار لشراء 485 BTC، وذهب 206.3 مليون دولار إلى إعادة شراء الأسهم الممتازة STRC، فيما خُصصت 5 ملايين دولار للنقد. في الأسبوع السابق، وُجّه 81.9 مليون دولار من أصل 283.8 مليون دولار إلى Bitcoin، لشراء 1,036 BTC. وهكذا انخفضت حصة Bitcoin من 28.9% إلى 13.6%، وتراجع عدد العملات المشتراة بنسبة 53%.
اشترى المستثمرون أسهم MSTR عادية مُصدرة حديثًا. وأنفقت Strategy معظم العائدات على إعادة شراء ورقة مالية مختلفة، هي أسهمها الممتازة STRC، بدلًا من شراء Bitcoin. وبلغ إجمالي إعادة شراء STRC مقدار 228.1 مليون دولار: فإلى جانب 206.3 مليون دولار من مبيعات الأسهم، استخدمت Strategy مبلغ 21.8 مليون دولار من الفوائد المكتسبة على النقد والاستثمارات قصيرة الأجل.
واصلت Strategy إضافة Bitcoin، لترتفع حيازاتها المُفصح عنها إلى 850,849 BTC حتى 15 نوفمبر. ولا تعني إعادة شراء الأسهم الممتازة بحد ذاتها بيع Bitcoin. هذا توزيع للأموال من شركة واحدة على مدى أسبوعين، لذا فهو لا يكشف الكثير عن إجمالي طلب السوق أو عن اتجاه السعر لاحقًا.
رأيي: أتعامل بحذر مع هذا المصدر للطلب على المدى القريب. راقب كمية Bitcoin المشتراة والإنفاق على Bitcoin كنسبة من صافي عائدات الأسهم العادية كل أسبوع. سأعيد تقييم مؤشر الطلب إذا تعافى كلاهما في عدة إفصاحات متتالية.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
1
221
·
--
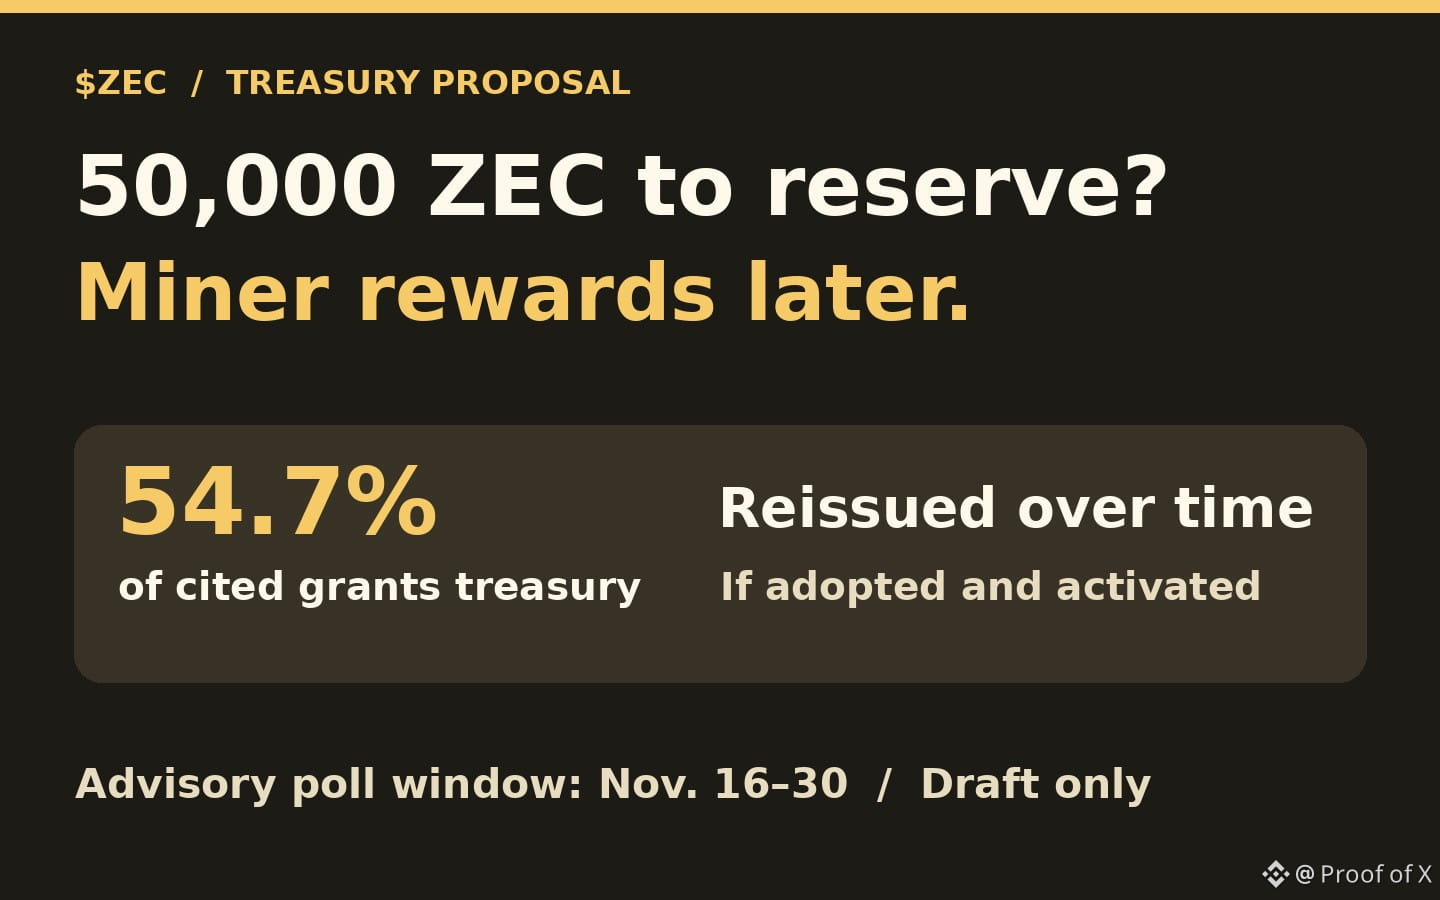
📉 الخلاصة: سيحوّل مقترح نحو 55% من خزينة ZEC التابعة لمنح مجتمع Zcash (50,000 $ZEC) إلى احتياطي. موقفي محايد بشأن الندرة على المدى الطويل: إذ ستُعاد قيمة الاحتياطي لاحقًا إلى التداول من خلال مكافآت التعدين.
أحد المقترحات المطروحة خلال فترة التصويت الاستشاري في Zcash من 16 إلى 30 نوفمبر سيُخرج 50,000 ZEC من التداول. وهذا يعادل 54.7% من رصيد الخزينة البالغ 91,452.98 ZEC، وفقًا للبيانات الواردة في المقترح، ما يترك نحو 41,453 ZEC من الرصيد الأولي. هذا مجرد مقترح؛ ولا يمكن للتصويت نقل العملات.
إذا اعتمدت الشبكة هذا المقترح وفعّلته، فستُخرج منح مجتمع Zcash العملات من التداول خلال 30 يومًا. وسيُضاف المبلغ إلى آلية استدامة الشبكة، ثم يُعاد إصداره بمرور الوقت عبر مكافآت الكتل المستقبلية. وهذا يغيّر توقيت إمكانية إنفاق العملات والجهة التي تتلقاها.
كما يوجّه المقترح حصة برنامج المنح البالغة 8% من دعم الكتلة إلى صندوق مخصص للتطوير المستقبلي والدفاع القانوني، لبقية مدة التمويل الحالية. وتغيّر هذه الخطوة وجهة الدعم، لا المبلغ المقرر ضمن هذا المسار. كما تترك برنامج المنح بخزينة أصغر ومن دون تخصيص مستمر من هذا المسار.
رأيي: موقفي محايد بشأن الندرة على المدى الطويل. سأتابع القواعد النهائية للترقية، وإذا جرى تفعيلها، المبلغ الذي سيُضاف فعليًا إلى الاحتياطي. وسأعيد النظر في فرضية الندرة إذا كانت القواعد النهائية ستُخرج العملات نهائيًا بدلًا من إعادتها على شكل مكافآت تعدين.
ليست نصيحة مالية. أجرِ أبحاثك بنفسك.
📉 الخلاصة: سيحوّل مقترح نحو 55% من خزينة ZEC التابعة لمنح مجتمع Zcash (50,000 $ZEC ) إلى احتياطي. موقفي محايد بشأن الندرة على المدى الطويل: إذ ستُعاد قيمة الاحتياطي لاحقًا إلى التداول من خلال مكافآت التعدين.
أحد المقترحات المطروحة خلال فترة التصويت الاستشاري في Zcash من 16 إلى 30 نوفمبر سيُخرج 50,000 ZEC من التداول. وهذا يعادل 54.7% من رصيد الخزينة البالغ 91,452.98 ZEC، وفقًا للبيانات الواردة في المقترح، ما يترك نحو 41,453 ZEC من الرصيد الأولي. هذا مجرد مقترح؛ ولا يمكن للتصويت نقل العملات.
إذا اعتمدت الشبكة هذا المقترح وفعّلته، فستُخرج منح مجتمع Zcash العملات من التداول خلال 30 يومًا. وسيُضاف المبلغ إلى آلية استدامة الشبكة، ثم يُعاد إصداره بمرور الوقت عبر مكافآت الكتل المستقبلية. وهذا يغيّر توقيت إمكانية إنفاق العملات والجهة التي تتلقاها.
كما يوجّه المقترح حصة برنامج المنح البالغة 8% من دعم الكتلة إلى صندوق مخصص للتطوير المستقبلي والدفاع القانوني، لبقية مدة التمويل الحالية. وتغيّر هذه الخطوة وجهة الدعم، لا المبلغ المقرر ضمن هذا المسار. كما تترك برنامج المنح بخزينة أصغر ومن دون تخصيص مستمر من هذا المسار.
رأيي: موقفي محايد بشأن الندرة على المدى الطويل. سأتابع القواعد النهائية للترقية، وإذا جرى تفعيلها، المبلغ الذي سيُضاف فعليًا إلى الاحتياطي. وسأعيد النظر في فرضية الندرة إذا كانت القواعد النهائية ستُخرج العملات نهائيًا بدلًا من إعادتها على شكل مكافآت تعدين.
ليست نصيحة مالية. أجرِ أبحاثك بنفسك.
أحد المقترحات المطروحة خلال فترة التصويت الاستشاري في Zcash من 16 إلى 30 نوفمبر سيُخرج 50,000 ZEC من التداول. وهذا يعادل 54.7% من رصيد الخزينة البالغ 91,452.98 ZEC، وفقًا للبيانات الواردة في المقترح، ما يترك نحو 41,453 ZEC من الرصيد الأولي. هذا مجرد مقترح؛ ولا يمكن للتصويت نقل العملات.
إذا اعتمدت الشبكة هذا المقترح وفعّلته، فستُخرج منح مجتمع Zcash العملات من التداول خلال 30 يومًا. وسيُضاف المبلغ إلى آلية استدامة الشبكة، ثم يُعاد إصداره بمرور الوقت عبر مكافآت الكتل المستقبلية. وهذا يغيّر توقيت إمكانية إنفاق العملات والجهة التي تتلقاها.
كما يوجّه المقترح حصة برنامج المنح البالغة 8% من دعم الكتلة إلى صندوق مخصص للتطوير المستقبلي والدفاع القانوني، لبقية مدة التمويل الحالية. وتغيّر هذه الخطوة وجهة الدعم، لا المبلغ المقرر ضمن هذا المسار. كما تترك برنامج المنح بخزينة أصغر ومن دون تخصيص مستمر من هذا المسار.
رأيي: موقفي محايد بشأن الندرة على المدى الطويل. سأتابع القواعد النهائية للترقية، وإذا جرى تفعيلها، المبلغ الذي سيُضاف فعليًا إلى الاحتياطي. وسأعيد النظر في فرضية الندرة إذا كانت القواعد النهائية ستُخرج العملات نهائيًا بدلًا من إعادتها على شكل مكافآت تعدين.
ليست نصيحة مالية. أجرِ أبحاثك بنفسك.
225
·
--
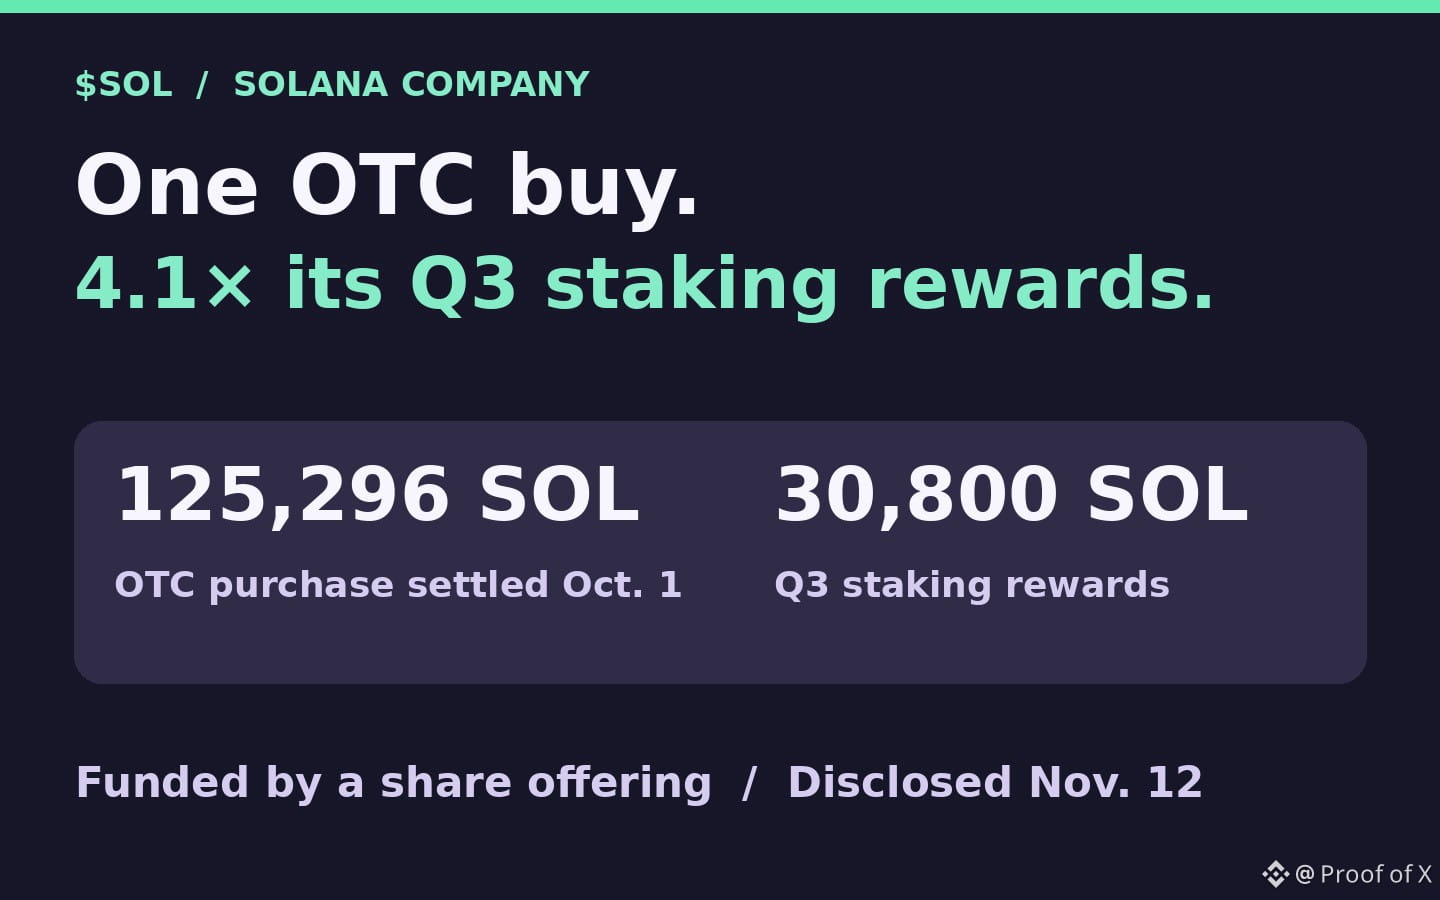
📈 خلاصة سريعة: اشترت شركة سولانا 125,296 SOL، أي ما يعادل نحو 4.1 أضعاف مكافآت التخزين في الربع الثالث. وهذا إيجابي للطلب، لكن عملية شراء واحدة خارج البورصة، ممولة بطرح أسهم، لا تثبت تكرار عمليات الشراء.
أفصح التقرير الفصلي لشركة سولانا، المقدّم في 12 نوفمبر، عن تسوية عملية شراء خارج البورصة بقيمة 15 مليون دولار لـ125,296 SOL في 1 أكتوبر. وقد بلغت هذه العملية الواحدة نحو 4.1 أضعاف كمية 30,800 SOL التي حصلت عليها الشركة من مكافآت التخزين على مدار الربع الثالث. وتوضح هذه المقارنة حجم العملية، لكنها لا تعني أن الشراء يتكرر كل ربع.
جمعت الشركة المالكة لخزينة مدرجة في ناسداك نحو 15 مليون دولار إجمالًا (14.3 مليون دولار صافيًا) من طرح أسهم تضمن حقوق شراء. وتقول الشركة إنها استخدمت العائدات لشراء SOL. وبذلك أصبح هناك مشترٍ فعلي للرموز المتداولة، عبر طرف مقابل في صفقة خارج البورصة. لكن هذا لم يحرق SOL، ولا يوضح التقرير مصدر الرموز لدى الطرف المقابل أو ما إذا كانت الصفقة قد أدت إلى عمليات شراء في البورصات.
وأُعيد تخزين مكافآت التخزين الخاصة بالشركة نفسها. وهذا يزيد حيازاتها من دون عملية شراء أخرى خارج البورصة. كما أفادت بنيتها التحتية للتحقق بأن أطرافًا ثالثة فوّضت إليها 1.0 مليون SOL حتى 30 سبتمبر؛ وهذه الحصة تخص العملاء، ولا ينبغي احتسابها ضمن مشتريات الشركة.
رأيي: أرى أن الطلب المؤكد أمر إيجابي، لكنني أتحفظ على وصفه بالمتكرر. راقبوا كميات SOL التي تُشترى أو تُباع فعليًا في كل ربع، والعائدات النقدية التي تستطيع الشركة جمعها لتمويل المشتريات. وسأولي طلب الخزينة وزنًا أكبر إذا أظهرت التقارير اللاحقة عمليات شراء صافية متتالية ممولة بزيادات رأسمالية مكتملة.
ليست نصيحة مالية. أجرِ بحثك الخاص.
📈 خلاصة سريعة: اشترت شركة سولانا 125,296 SOL، أي ما يعادل نحو 4.1 أضعاف مكافآت التخزين في الربع الثالث. وهذا إيجابي للطلب، لكن عملية شراء واحدة خارج البورصة، ممولة بطرح أسهم، لا تثبت تكرار عمليات الشراء.
أفصح التقرير الفصلي لشركة سولانا، المقدّم في 12 نوفمبر، عن تسوية عملية شراء خارج البورصة بقيمة 15 مليون دولار لـ125,296 SOL في 1 أكتوبر. وقد بلغت هذه العملية الواحدة نحو 4.1 أضعاف كمية 30,800 SOL التي حصلت عليها الشركة من مكافآت التخزين على مدار الربع الثالث. وتوضح هذه المقارنة حجم العملية، لكنها لا تعني أن الشراء يتكرر كل ربع.
جمعت الشركة المالكة لخزينة مدرجة في ناسداك نحو 15 مليون دولار إجمالًا (14.3 مليون دولار صافيًا) من طرح أسهم تضمن حقوق شراء. وتقول الشركة إنها استخدمت العائدات لشراء SOL. وبذلك أصبح هناك مشترٍ فعلي للرموز المتداولة، عبر طرف مقابل في صفقة خارج البورصة. لكن هذا لم يحرق SOL، ولا يوضح التقرير مصدر الرموز لدى الطرف المقابل أو ما إذا كانت الصفقة قد أدت إلى عمليات شراء في البورصات.
وأُعيد تخزين مكافآت التخزين الخاصة بالشركة نفسها. وهذا يزيد حيازاتها من دون عملية شراء أخرى خارج البورصة. كما أفادت بنيتها التحتية للتحقق بأن أطرافًا ثالثة فوّضت إليها 1.0 مليون SOL حتى 30 سبتمبر؛ وهذه الحصة تخص العملاء، ولا ينبغي احتسابها ضمن مشتريات الشركة.
رأيي: أرى أن الطلب المؤكد أمر إيجابي، لكنني أتحفظ على وصفه بالمتكرر. راقبوا كميات SOL التي تُشترى أو تُباع فعليًا في كل ربع، والعائدات النقدية التي تستطيع الشركة جمعها لتمويل المشتريات. وسأولي طلب الخزينة وزنًا أكبر إذا أظهرت التقارير اللاحقة عمليات شراء صافية متتالية ممولة بزيادات رأسمالية مكتملة.
ليست نصيحة مالية. أجرِ بحثك الخاص.
أفصح التقرير الفصلي لشركة سولانا، المقدّم في 12 نوفمبر، عن تسوية عملية شراء خارج البورصة بقيمة 15 مليون دولار لـ125,296 SOL في 1 أكتوبر. وقد بلغت هذه العملية الواحدة نحو 4.1 أضعاف كمية 30,800 SOL التي حصلت عليها الشركة من مكافآت التخزين على مدار الربع الثالث. وتوضح هذه المقارنة حجم العملية، لكنها لا تعني أن الشراء يتكرر كل ربع.
جمعت الشركة المالكة لخزينة مدرجة في ناسداك نحو 15 مليون دولار إجمالًا (14.3 مليون دولار صافيًا) من طرح أسهم تضمن حقوق شراء. وتقول الشركة إنها استخدمت العائدات لشراء SOL. وبذلك أصبح هناك مشترٍ فعلي للرموز المتداولة، عبر طرف مقابل في صفقة خارج البورصة. لكن هذا لم يحرق SOL، ولا يوضح التقرير مصدر الرموز لدى الطرف المقابل أو ما إذا كانت الصفقة قد أدت إلى عمليات شراء في البورصات.
وأُعيد تخزين مكافآت التخزين الخاصة بالشركة نفسها. وهذا يزيد حيازاتها من دون عملية شراء أخرى خارج البورصة. كما أفادت بنيتها التحتية للتحقق بأن أطرافًا ثالثة فوّضت إليها 1.0 مليون SOL حتى 30 سبتمبر؛ وهذه الحصة تخص العملاء، ولا ينبغي احتسابها ضمن مشتريات الشركة.
رأيي: أرى أن الطلب المؤكد أمر إيجابي، لكنني أتحفظ على وصفه بالمتكرر. راقبوا كميات SOL التي تُشترى أو تُباع فعليًا في كل ربع، والعائدات النقدية التي تستطيع الشركة جمعها لتمويل المشتريات. وسأولي طلب الخزينة وزنًا أكبر إذا أظهرت التقارير اللاحقة عمليات شراء صافية متتالية ممولة بزيادات رأسمالية مكتملة.
ليست نصيحة مالية. أجرِ بحثك الخاص.
220
·
--
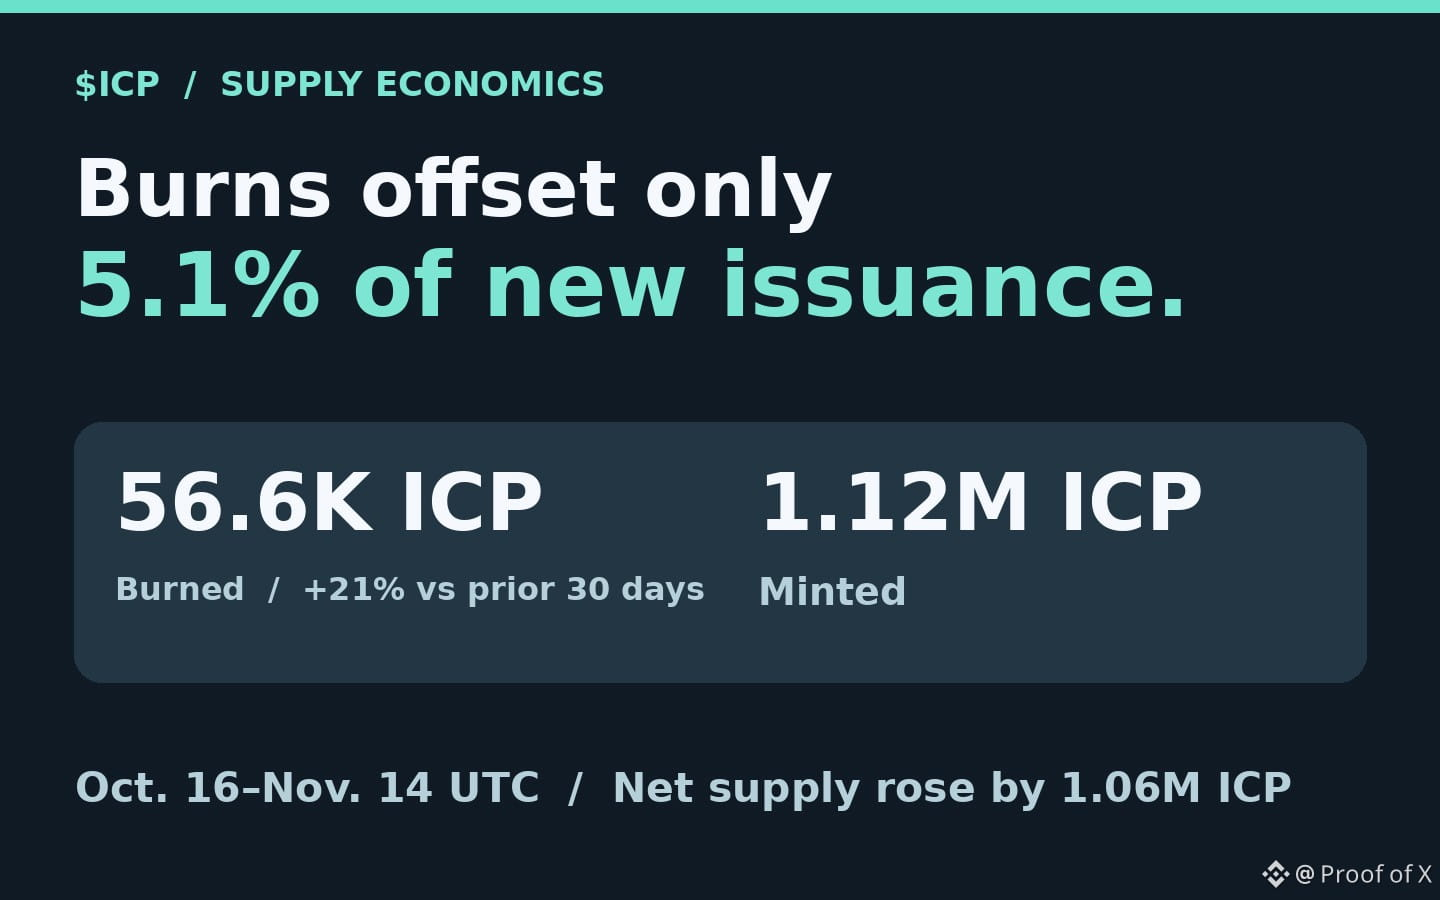
📉 الخلاصة: $ICP أُحرقت رموز بنسبة تزيد 21% خلال الثلاثين يومًا المنتهية في 14 نوفمبر، لكن الحرق عوّض 5.1% فقط من الإصدار الجديد. أتخذ موقفًا حذرًا بشأن الندرة: فقد نما صافي المعروض بمقدار 1.06M ICP رغم ارتفاع معدل الحرق.
من 16 أكتوبر إلى 14 نوفمبر بتوقيت UTC، سجّل دفتر ICP حرق 56,619 ICP وسكّ 1,117,422. وارتفعت نسبة تغطية الحرق من 4.3% إلى 5.1% مقارنةً بالثلاثين يومًا السابقة. لكن صافي الإصدار ارتفع أيضًا من 1.03M إلى 1.06M ICP.
يشتري مشغّلو التطبيقات دورات حوسبة باستخدام ICP لتمويل الحوسبة والتخزين. ويُدمَّر ICP عند شراء هذه الأرصدة، بينما يمكن إنفاق الأرصدة لاحقًا. وهذا يمثّل عاملًا يقلّص المعروض، لذا ليس من الضروري أن يتحرك استخدام الحوسبة وكمية ICP المحروقة جنبًا إلى جنب في أي فترة بعينها.
ولا يقل الجانب الآخر من دفتر الحسابات أهمية: فقد ذهب نحو 579,569 ICP إلى مشغّلي العقد، وسُكّ 537,853 ICP من أرصدة مكافآت الحوكمة. ولم يواكب حرق المزيد من الرموز الزيادة المطلقة في الإصدار. كما أن الإصدار الجديد لا يبيّن لنا ما إذا كان المستلمون قد باعوا ما حصلوا عليه.
رأيي: تتبّعوا كمية ICP المحروقة فعليًا كنسبة من إجمالي الإصدار خلال فترات متطابقة مدتها 30 يومًا، وراقبوا ما إذا كان صافي الإصدار ينخفض. سأمنح فرضية الندرة وزنًا أكبر إذا استمرت تغطية الحرق في الارتفاع وانخفض صافي الإصدار على مدى عدة دورات شهرية لمكافآت الحوكمة.
ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
📉 الخلاصة: $ICP أُحرقت رموز بنسبة تزيد 21% خلال الثلاثين يومًا المنتهية في 14 نوفمبر، لكن الحرق عوّض 5.1% فقط من الإصدار الجديد. أتخذ موقفًا حذرًا بشأن الندرة: فقد نما صافي المعروض بمقدار 1.06M ICP رغم ارتفاع معدل الحرق.
من 16 أكتوبر إلى 14 نوفمبر بتوقيت UTC، سجّل دفتر ICP حرق 56,619 ICP وسكّ 1,117,422. وارتفعت نسبة تغطية الحرق من 4.3% إلى 5.1% مقارنةً بالثلاثين يومًا السابقة. لكن صافي الإصدار ارتفع أيضًا من 1.03M إلى 1.06M ICP.
يشتري مشغّلو التطبيقات دورات حوسبة باستخدام ICP لتمويل الحوسبة والتخزين. ويُدمَّر ICP عند شراء هذه الأرصدة، بينما يمكن إنفاق الأرصدة لاحقًا. وهذا يمثّل عاملًا يقلّص المعروض، لذا ليس من الضروري أن يتحرك استخدام الحوسبة وكمية ICP المحروقة جنبًا إلى جنب في أي فترة بعينها.
ولا يقل الجانب الآخر من دفتر الحسابات أهمية: فقد ذهب نحو 579,569 ICP إلى مشغّلي العقد، وسُكّ 537,853 ICP من أرصدة مكافآت الحوكمة. ولم يواكب حرق المزيد من الرموز الزيادة المطلقة في الإصدار. كما أن الإصدار الجديد لا يبيّن لنا ما إذا كان المستلمون قد باعوا ما حصلوا عليه.
رأيي: تتبّعوا كمية ICP المحروقة فعليًا كنسبة من إجمالي الإصدار خلال فترات متطابقة مدتها 30 يومًا، وراقبوا ما إذا كان صافي الإصدار ينخفض. سأمنح فرضية الندرة وزنًا أكبر إذا استمرت تغطية الحرق في الارتفاع وانخفض صافي الإصدار على مدى عدة دورات شهرية لمكافآت الحوكمة.
ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
من 16 أكتوبر إلى 14 نوفمبر بتوقيت UTC، سجّل دفتر ICP حرق 56,619 ICP وسكّ 1,117,422. وارتفعت نسبة تغطية الحرق من 4.3% إلى 5.1% مقارنةً بالثلاثين يومًا السابقة. لكن صافي الإصدار ارتفع أيضًا من 1.03M إلى 1.06M ICP.
يشتري مشغّلو التطبيقات دورات حوسبة باستخدام ICP لتمويل الحوسبة والتخزين. ويُدمَّر ICP عند شراء هذه الأرصدة، بينما يمكن إنفاق الأرصدة لاحقًا. وهذا يمثّل عاملًا يقلّص المعروض، لذا ليس من الضروري أن يتحرك استخدام الحوسبة وكمية ICP المحروقة جنبًا إلى جنب في أي فترة بعينها.
ولا يقل الجانب الآخر من دفتر الحسابات أهمية: فقد ذهب نحو 579,569 ICP إلى مشغّلي العقد، وسُكّ 537,853 ICP من أرصدة مكافآت الحوكمة. ولم يواكب حرق المزيد من الرموز الزيادة المطلقة في الإصدار. كما أن الإصدار الجديد لا يبيّن لنا ما إذا كان المستلمون قد باعوا ما حصلوا عليه.
رأيي: تتبّعوا كمية ICP المحروقة فعليًا كنسبة من إجمالي الإصدار خلال فترات متطابقة مدتها 30 يومًا، وراقبوا ما إذا كان صافي الإصدار ينخفض. سأمنح فرضية الندرة وزنًا أكبر إذا استمرت تغطية الحرق في الارتفاع وانخفض صافي الإصدار على مدى عدة دورات شهرية لمكافآت الحوكمة.
ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
3
1.7k
·
--
تمّ التحقق
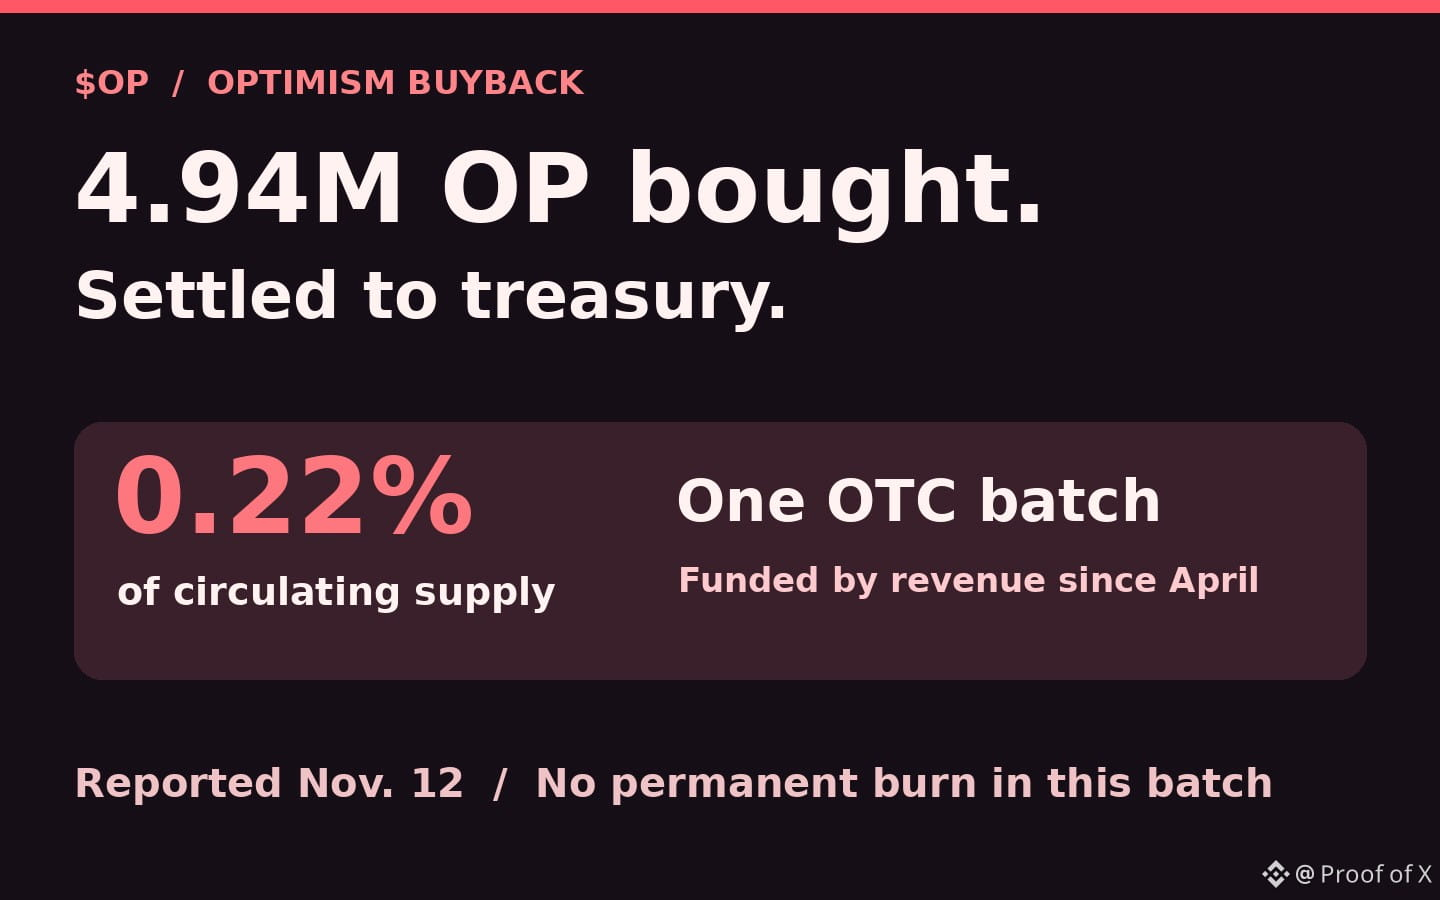
📉 الخلاصة: أعادت أوبتيمزم شراء 4.94M من $OP، أي نحو 0.22% من المعروض المتداول. موقفي محايد بشأن تأثير ذلك على المعروض: جمعت عملية إعادة الشراء إيرادات عدة أشهر، وأُودعت الرموز في الخزانة.
أفادت أوبتيمزم في 12 نوفمبر بأنها أنفقت 241.4 ETH لشراء 4,937,457 OP خارج المنصات. ويعادل ذلك نحو 0.22% من أصل 2.29B OP في أحدث لقطة منشورة للمعروض المتداول لدى أوبتيمزم، و34% من أصل 14.39M OP التي اشترتها المبادرة حتى الآن. استخدمت عملية إعادة الشراء الرابعة الإيرادات المتراكمة منذ أبريل، لذا فإن 4.94M OP تمثل حجم دفعة واحدة، لا وتيرة شهرية.
تحصل أوبتيمزم على حصة من إيرادات المُسلسِل من شبكات Superchain المشاركة. ويخصص البرنامج الممتد لـ12 شهرًا نسبة 50% من إيرادات Superchain الواردة لشراء OP، مع خضوع التنفيذ لقواعد الترحيل. تثبت هذه الدفعة أن جزءًا من تلك الإيرادات تحول إلى طلب فعلي على OP. واستقرت الرموز في الخزانة، حيث لا يزال بإمكان الحوكمة أن تقرر كيفية استخدامها. ولا تؤدي حيازة الخزانة إلى إخراج المعروض من التداول نهائيًا أو توزيع أموال على حاملي الرموز.
رأيي: تابع الإيرادات الشهرية لـSuperchain، وقارن بين OP المشتراة وOP الموزعة من الخزانة خلال الفترة نفسها. سأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت المشتريات المنتظمة الممولة من الإيرادات توزيعات الخزانة باستمرار.
هذه ليست نصيحة مالية. أجرِ بحثك بنفسك.
📉 الخلاصة: أعادت أوبتيمزم شراء 4.94M من $OP ، أي نحو 0.22% من المعروض المتداول. موقفي محايد بشأن تأثير ذلك على المعروض: جمعت عملية إعادة الشراء إيرادات عدة أشهر، وأُودعت الرموز في الخزانة.
أفادت أوبتيمزم في 12 نوفمبر بأنها أنفقت 241.4 ETH لشراء 4,937,457 OP خارج المنصات. ويعادل ذلك نحو 0.22% من أصل 2.29B OP في أحدث لقطة منشورة للمعروض المتداول لدى أوبتيمزم، و34% من أصل 14.39M OP التي اشترتها المبادرة حتى الآن. استخدمت عملية إعادة الشراء الرابعة الإيرادات المتراكمة منذ أبريل، لذا فإن 4.94M OP تمثل حجم دفعة واحدة، لا وتيرة شهرية.
تحصل أوبتيمزم على حصة من إيرادات المُسلسِل من شبكات Superchain المشاركة. ويخصص البرنامج الممتد لـ12 شهرًا نسبة 50% من إيرادات Superchain الواردة لشراء OP، مع خضوع التنفيذ لقواعد الترحيل. تثبت هذه الدفعة أن جزءًا من تلك الإيرادات تحول إلى طلب فعلي على OP. واستقرت الرموز في الخزانة، حيث لا يزال بإمكان الحوكمة أن تقرر كيفية استخدامها. ولا تؤدي حيازة الخزانة إلى إخراج المعروض من التداول نهائيًا أو توزيع أموال على حاملي الرموز.
رأيي: تابع الإيرادات الشهرية لـSuperchain، وقارن بين OP المشتراة وOP الموزعة من الخزانة خلال الفترة نفسها. سأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت المشتريات المنتظمة الممولة من الإيرادات توزيعات الخزانة باستمرار.
هذه ليست نصيحة مالية. أجرِ بحثك بنفسك.
أفادت أوبتيمزم في 12 نوفمبر بأنها أنفقت 241.4 ETH لشراء 4,937,457 OP خارج المنصات. ويعادل ذلك نحو 0.22% من أصل 2.29B OP في أحدث لقطة منشورة للمعروض المتداول لدى أوبتيمزم، و34% من أصل 14.39M OP التي اشترتها المبادرة حتى الآن. استخدمت عملية إعادة الشراء الرابعة الإيرادات المتراكمة منذ أبريل، لذا فإن 4.94M OP تمثل حجم دفعة واحدة، لا وتيرة شهرية.
تحصل أوبتيمزم على حصة من إيرادات المُسلسِل من شبكات Superchain المشاركة. ويخصص البرنامج الممتد لـ12 شهرًا نسبة 50% من إيرادات Superchain الواردة لشراء OP، مع خضوع التنفيذ لقواعد الترحيل. تثبت هذه الدفعة أن جزءًا من تلك الإيرادات تحول إلى طلب فعلي على OP. واستقرت الرموز في الخزانة، حيث لا يزال بإمكان الحوكمة أن تقرر كيفية استخدامها. ولا تؤدي حيازة الخزانة إلى إخراج المعروض من التداول نهائيًا أو توزيع أموال على حاملي الرموز.
رأيي: تابع الإيرادات الشهرية لـSuperchain، وقارن بين OP المشتراة وOP الموزعة من الخزانة خلال الفترة نفسها. سأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت المشتريات المنتظمة الممولة من الإيرادات توزيعات الخزانة باستمرار.
هذه ليست نصيحة مالية. أجرِ بحثك بنفسك.
1
828
·
--
صحيح جزئيًا
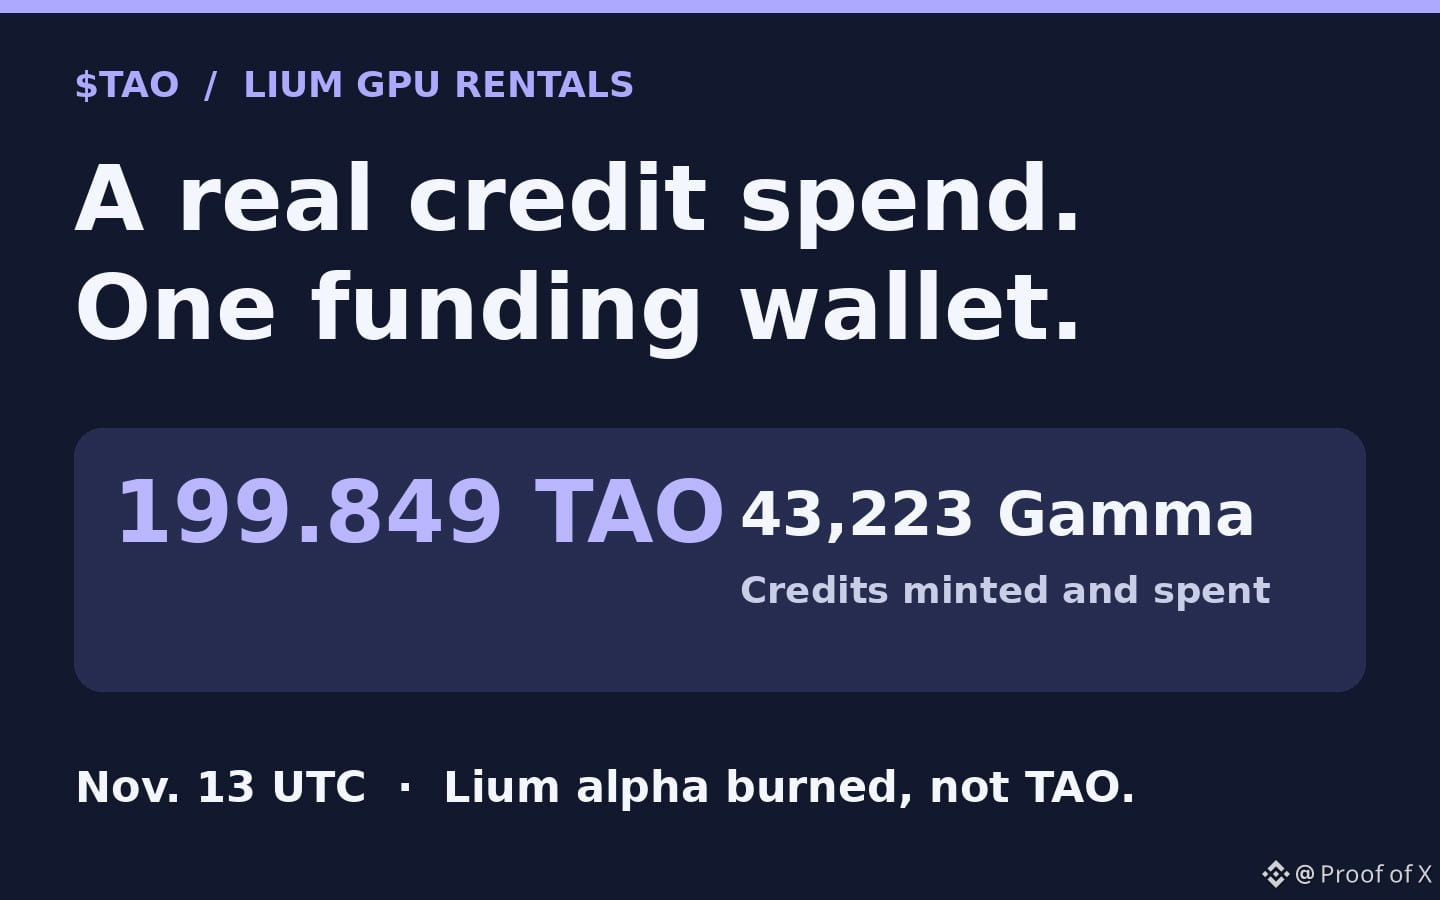
📈 الخلاصة: استُخدم إيداع واحد في Lium بقيمة 199.849 $TAO لسكّ 43,223 رصيد Gamma، ثم أُنفق بالكامل. وهذا إيجابي لـ TAO بوصفه أصلًا للدفع، لكن محفظة واحدة لا تثبت وجود طلب متكرر.
في 13 نوفمبر بالتوقيت العالمي، استُخدم إيداع واحد على الشبكة الفرعية Lium (SN51) التابعة لـ Bittensor، والتي توفر استئجار وحدات GPU، بقيمة 199.849 TAO لسكّ 43,223.23 رصيد Gamma. وأحرقت عملية السكّ 1,665.83 من وحدات Lium alpha. وفي حدث لاحق، استُهلك المقدار نفسه من الأرصدة من ذلك الإيداع عبر حساب الفوترة المسجّل لدى Lium. أما عملية الإنفاق الأخرى المسجّلة في Lium خلال ذلك اليوم فبلغت 21.54 Gamma، لذا مثّلت العملية الكبيرة نحو 99.95% من هاتين العمليتين.
تحوّل Gamma رمزًا للشبكة أو حصة قائمة في شبكة فرعية إلى أرصدة خدمة مدفوعة مسبقًا. في هذه المعاملة، استخدم البروتوكول TAO لشراء Lium alpha، ثم أحرق تلك الوحدات عند السكّ. واستهلك الإنفاق اللاحق رصيد الأرصدة. ويمكن أيضًا استخدام حصة alpha القائمة لتمويل الأرصدة، من دون شراء TAO مقابل alpha. ولا يجعل أيٌّ من المسارين حرق alpha حرقًا لـ TAO أو توزيعًا نقديًا على حاملي TAO.
يُظهر سجلّ المعاملات إيداعًا ممولًا واستهلاكًا للأرصدة، لكنه لا يبيّن مقدار وقت GPU الذي تم توفيره أو ما إذا كانت المحفظة تعود إلى عميل مستقل يتكرر استخدامه. كما أن استخدام TAO المحفوظ مسبقًا لا يثبت حدوث عملية شراء جديدة لـ TAO من منصة تداول.
رأيي: هذا إيجابي لـ TAO كوسيلة للدفع، لكن الحديث عن طلب متكرر لا يزال مبكرًا. راقبوا كمية TAO المستخدمة أسبوعيًا لتمويل Gamma وعدد محافظ التمويل المتميزة التي تعود في الأسبوع التالي. إذا ارتفع كلا المؤشرين عبر عدة شبكات فرعية، ولم يعد الاستخدام يعتمد على إيداع واحد، فسأولي فرضية الطلب وزنًا أكبر.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
📈 الخلاصة: استُخدم إيداع واحد في Lium بقيمة 199.849 $TAO لسكّ 43,223 رصيد Gamma، ثم أُنفق بالكامل. وهذا إيجابي لـ TAO بوصفه أصلًا للدفع، لكن محفظة واحدة لا تثبت وجود طلب متكرر.
في 13 نوفمبر بالتوقيت العالمي، استُخدم إيداع واحد على الشبكة الفرعية Lium (SN51) التابعة لـ Bittensor، والتي توفر استئجار وحدات GPU، بقيمة 199.849 TAO لسكّ 43,223.23 رصيد Gamma. وأحرقت عملية السكّ 1,665.83 من وحدات Lium alpha. وفي حدث لاحق، استُهلك المقدار نفسه من الأرصدة من ذلك الإيداع عبر حساب الفوترة المسجّل لدى Lium. أما عملية الإنفاق الأخرى المسجّلة في Lium خلال ذلك اليوم فبلغت 21.54 Gamma، لذا مثّلت العملية الكبيرة نحو 99.95% من هاتين العمليتين.
تحوّل Gamma رمزًا للشبكة أو حصة قائمة في شبكة فرعية إلى أرصدة خدمة مدفوعة مسبقًا. في هذه المعاملة، استخدم البروتوكول TAO لشراء Lium alpha، ثم أحرق تلك الوحدات عند السكّ. واستهلك الإنفاق اللاحق رصيد الأرصدة. ويمكن أيضًا استخدام حصة alpha القائمة لتمويل الأرصدة، من دون شراء TAO مقابل alpha. ولا يجعل أيٌّ من المسارين حرق alpha حرقًا لـ TAO أو توزيعًا نقديًا على حاملي TAO.
يُظهر سجلّ المعاملات إيداعًا ممولًا واستهلاكًا للأرصدة، لكنه لا يبيّن مقدار وقت GPU الذي تم توفيره أو ما إذا كانت المحفظة تعود إلى عميل مستقل يتكرر استخدامه. كما أن استخدام TAO المحفوظ مسبقًا لا يثبت حدوث عملية شراء جديدة لـ TAO من منصة تداول.
رأيي: هذا إيجابي لـ TAO كوسيلة للدفع، لكن الحديث عن طلب متكرر لا يزال مبكرًا. راقبوا كمية TAO المستخدمة أسبوعيًا لتمويل Gamma وعدد محافظ التمويل المتميزة التي تعود في الأسبوع التالي. إذا ارتفع كلا المؤشرين عبر عدة شبكات فرعية، ولم يعد الاستخدام يعتمد على إيداع واحد، فسأولي فرضية الطلب وزنًا أكبر.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
في 13 نوفمبر بالتوقيت العالمي، استُخدم إيداع واحد على الشبكة الفرعية Lium (SN51) التابعة لـ Bittensor، والتي توفر استئجار وحدات GPU، بقيمة 199.849 TAO لسكّ 43,223.23 رصيد Gamma. وأحرقت عملية السكّ 1,665.83 من وحدات Lium alpha. وفي حدث لاحق، استُهلك المقدار نفسه من الأرصدة من ذلك الإيداع عبر حساب الفوترة المسجّل لدى Lium. أما عملية الإنفاق الأخرى المسجّلة في Lium خلال ذلك اليوم فبلغت 21.54 Gamma، لذا مثّلت العملية الكبيرة نحو 99.95% من هاتين العمليتين.
تحوّل Gamma رمزًا للشبكة أو حصة قائمة في شبكة فرعية إلى أرصدة خدمة مدفوعة مسبقًا. في هذه المعاملة، استخدم البروتوكول TAO لشراء Lium alpha، ثم أحرق تلك الوحدات عند السكّ. واستهلك الإنفاق اللاحق رصيد الأرصدة. ويمكن أيضًا استخدام حصة alpha القائمة لتمويل الأرصدة، من دون شراء TAO مقابل alpha. ولا يجعل أيٌّ من المسارين حرق alpha حرقًا لـ TAO أو توزيعًا نقديًا على حاملي TAO.
يُظهر سجلّ المعاملات إيداعًا ممولًا واستهلاكًا للأرصدة، لكنه لا يبيّن مقدار وقت GPU الذي تم توفيره أو ما إذا كانت المحفظة تعود إلى عميل مستقل يتكرر استخدامه. كما أن استخدام TAO المحفوظ مسبقًا لا يثبت حدوث عملية شراء جديدة لـ TAO من منصة تداول.
رأيي: هذا إيجابي لـ TAO كوسيلة للدفع، لكن الحديث عن طلب متكرر لا يزال مبكرًا. راقبوا كمية TAO المستخدمة أسبوعيًا لتمويل Gamma وعدد محافظ التمويل المتميزة التي تعود في الأسبوع التالي. إذا ارتفع كلا المؤشرين عبر عدة شبكات فرعية، ولم يعد الاستخدام يعتمد على إيداع واحد، فسأولي فرضية الطلب وزنًا أكبر.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
687
·
--
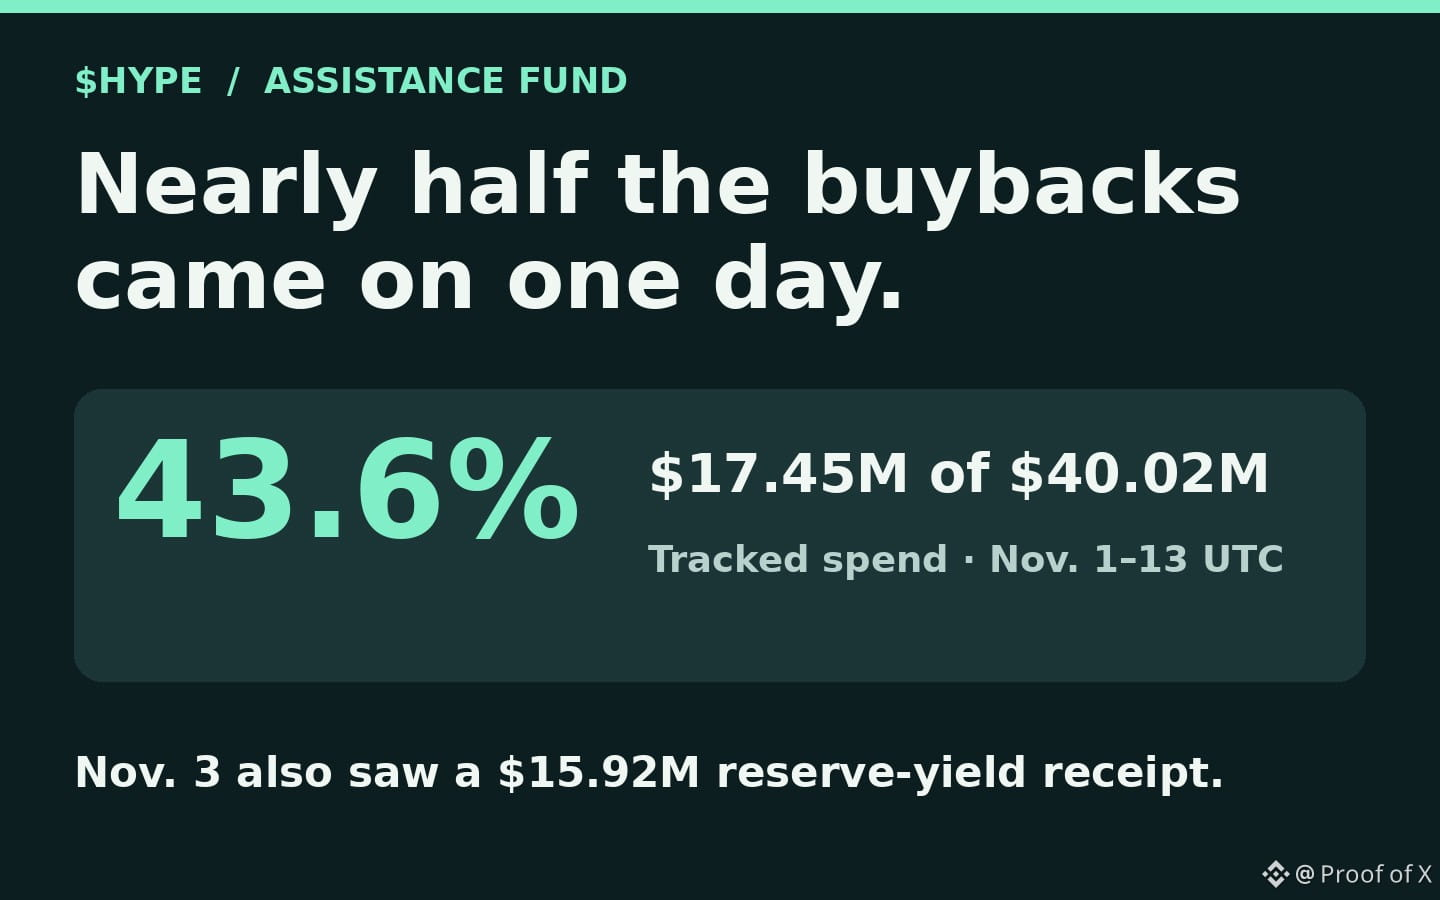
📈 الخلاصة: شكّل يوم واحد 43.6% من إنفاق إعادة الشراء البالغ $HYPE والمُتعقَّب بين 1 و13 نوفمبر. أرى أن مصدر التمويل الإضافي إيجابي: فقد وصل إلى الصندوق في اليوم نفسه 15.92 مليون دولار من عائد احتياطيات العملات المستقرة. لكنني أتحفّظ على استقراء هذا المعدّل.
في 3 نوفمبر، بلغت تكلفة مشتريات HYPE المُتعقَّبة لصندوق المساعدة 17.45 مليون دولار، أي 43.6% من إنفاق إعادة الشراء المُتعقَّب البالغ 40.02 مليون دولار خلال الفترة من 1 إلى 13 نوفمبر بالتوقيت العالمي المنسق. وباستثناء ذلك اليوم، بلغ متوسط الإنفاق اليومي 1.88 مليون دولار على مدى الأيام الاثني عشر الأخرى، مقارنةً بـ3.08 ملايين دولار على مدى الأيام الثلاثة عشر كلها.
وفي اليوم نفسه، تلقّى الصندوق 15.92 مليون USDC من برنامجه المتوافق للعملات المستقرة، بزيادة 9.2% عن 14.58 مليون USDC دُفعت في 4 أكتوبر. وبموجب AQAv2، يتقاسم المُصدرون المشاركون نحو 90% من عائد الاحتياطيات المعدّل حسب التكلفة على أرصدتهم من العملات في Hyperliquid. ويتراكم العائد على فترات مدتها 30 يومًا، ويُرسل إلى الصندوق بعد ثمانية أيام من انتهاء كل فترة. وهذا يمنح الصندوق مصدر تمويل ثانٍ إلى جانب الرسوم التي يدفعها المتداولون.
الدفعة إيصال نقدي؛ أما مبلغ 17.45 مليون دولار فهو إنفاق مُتعقَّب على المشتريات. يتوافق التوقيت، لكنه لا يوضح لنا أيّ الدولارات موّلت كل عملية شراء. وتصف Hyperliquid عملة HYPE التي يحتفظ بها الصندوق بأنها محروقة؛ أما الأثر الذي أتابعه هنا فهو شراء الرموز من السوق، وليس حرقًا منفصلًا يُضاف إلى ذلك أو أموالًا تُوزَّع على حاملي الرموز.
رأيي: أرى أن مصدر التمويل الثاني إيجابي، لكنني أتحفّظ على اعتبار المتوسط اليومي الرئيسي وتيرةً مستدامة. في دورة الدفع الكاملة التالية، سأقارن دفعة عائد الاحتياطيات بمتوسط الإنفاق اليومي على إعادة الشراء، مع استبعاد يوم الدفع. إذا ارتفع الإنفاق اليومي رغم انخفاض دفعة الاحتياطيات، فسأولي وزنًا أكبر لاحتمال ارتفاع الوتيرة المتكررة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
📈 الخلاصة: شكّل يوم واحد 43.6% من إنفاق إعادة الشراء البالغ $HYPE والمُتعقَّب بين 1 و13 نوفمبر. أرى أن مصدر التمويل الإضافي إيجابي: فقد وصل إلى الصندوق في اليوم نفسه 15.92 مليون دولار من عائد احتياطيات العملات المستقرة. لكنني أتحفّظ على استقراء هذا المعدّل.
في 3 نوفمبر، بلغت تكلفة مشتريات HYPE المُتعقَّبة لصندوق المساعدة 17.45 مليون دولار، أي 43.6% من إنفاق إعادة الشراء المُتعقَّب البالغ 40.02 مليون دولار خلال الفترة من 1 إلى 13 نوفمبر بالتوقيت العالمي المنسق. وباستثناء ذلك اليوم، بلغ متوسط الإنفاق اليومي 1.88 مليون دولار على مدى الأيام الاثني عشر الأخرى، مقارنةً بـ3.08 ملايين دولار على مدى الأيام الثلاثة عشر كلها.
وفي اليوم نفسه، تلقّى الصندوق 15.92 مليون USDC من برنامجه المتوافق للعملات المستقرة، بزيادة 9.2% عن 14.58 مليون USDC دُفعت في 4 أكتوبر. وبموجب AQAv2، يتقاسم المُصدرون المشاركون نحو 90% من عائد الاحتياطيات المعدّل حسب التكلفة على أرصدتهم من العملات في Hyperliquid. ويتراكم العائد على فترات مدتها 30 يومًا، ويُرسل إلى الصندوق بعد ثمانية أيام من انتهاء كل فترة. وهذا يمنح الصندوق مصدر تمويل ثانٍ إلى جانب الرسوم التي يدفعها المتداولون.
الدفعة إيصال نقدي؛ أما مبلغ 17.45 مليون دولار فهو إنفاق مُتعقَّب على المشتريات. يتوافق التوقيت، لكنه لا يوضح لنا أيّ الدولارات موّلت كل عملية شراء. وتصف Hyperliquid عملة HYPE التي يحتفظ بها الصندوق بأنها محروقة؛ أما الأثر الذي أتابعه هنا فهو شراء الرموز من السوق، وليس حرقًا منفصلًا يُضاف إلى ذلك أو أموالًا تُوزَّع على حاملي الرموز.
رأيي: أرى أن مصدر التمويل الثاني إيجابي، لكنني أتحفّظ على اعتبار المتوسط اليومي الرئيسي وتيرةً مستدامة. في دورة الدفع الكاملة التالية، سأقارن دفعة عائد الاحتياطيات بمتوسط الإنفاق اليومي على إعادة الشراء، مع استبعاد يوم الدفع. إذا ارتفع الإنفاق اليومي رغم انخفاض دفعة الاحتياطيات، فسأولي وزنًا أكبر لاحتمال ارتفاع الوتيرة المتكررة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
في 3 نوفمبر، بلغت تكلفة مشتريات HYPE المُتعقَّبة لصندوق المساعدة 17.45 مليون دولار، أي 43.6% من إنفاق إعادة الشراء المُتعقَّب البالغ 40.02 مليون دولار خلال الفترة من 1 إلى 13 نوفمبر بالتوقيت العالمي المنسق. وباستثناء ذلك اليوم، بلغ متوسط الإنفاق اليومي 1.88 مليون دولار على مدى الأيام الاثني عشر الأخرى، مقارنةً بـ3.08 ملايين دولار على مدى الأيام الثلاثة عشر كلها.
وفي اليوم نفسه، تلقّى الصندوق 15.92 مليون USDC من برنامجه المتوافق للعملات المستقرة، بزيادة 9.2% عن 14.58 مليون USDC دُفعت في 4 أكتوبر. وبموجب AQAv2، يتقاسم المُصدرون المشاركون نحو 90% من عائد الاحتياطيات المعدّل حسب التكلفة على أرصدتهم من العملات في Hyperliquid. ويتراكم العائد على فترات مدتها 30 يومًا، ويُرسل إلى الصندوق بعد ثمانية أيام من انتهاء كل فترة. وهذا يمنح الصندوق مصدر تمويل ثانٍ إلى جانب الرسوم التي يدفعها المتداولون.
الدفعة إيصال نقدي؛ أما مبلغ 17.45 مليون دولار فهو إنفاق مُتعقَّب على المشتريات. يتوافق التوقيت، لكنه لا يوضح لنا أيّ الدولارات موّلت كل عملية شراء. وتصف Hyperliquid عملة HYPE التي يحتفظ بها الصندوق بأنها محروقة؛ أما الأثر الذي أتابعه هنا فهو شراء الرموز من السوق، وليس حرقًا منفصلًا يُضاف إلى ذلك أو أموالًا تُوزَّع على حاملي الرموز.
رأيي: أرى أن مصدر التمويل الثاني إيجابي، لكنني أتحفّظ على اعتبار المتوسط اليومي الرئيسي وتيرةً مستدامة. في دورة الدفع الكاملة التالية، سأقارن دفعة عائد الاحتياطيات بمتوسط الإنفاق اليومي على إعادة الشراء، مع استبعاد يوم الدفع. إذا ارتفع الإنفاق اليومي رغم انخفاض دفعة الاحتياطيات، فسأولي وزنًا أكبر لاحتمال ارتفاع الوتيرة المتكررة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
239
·
--
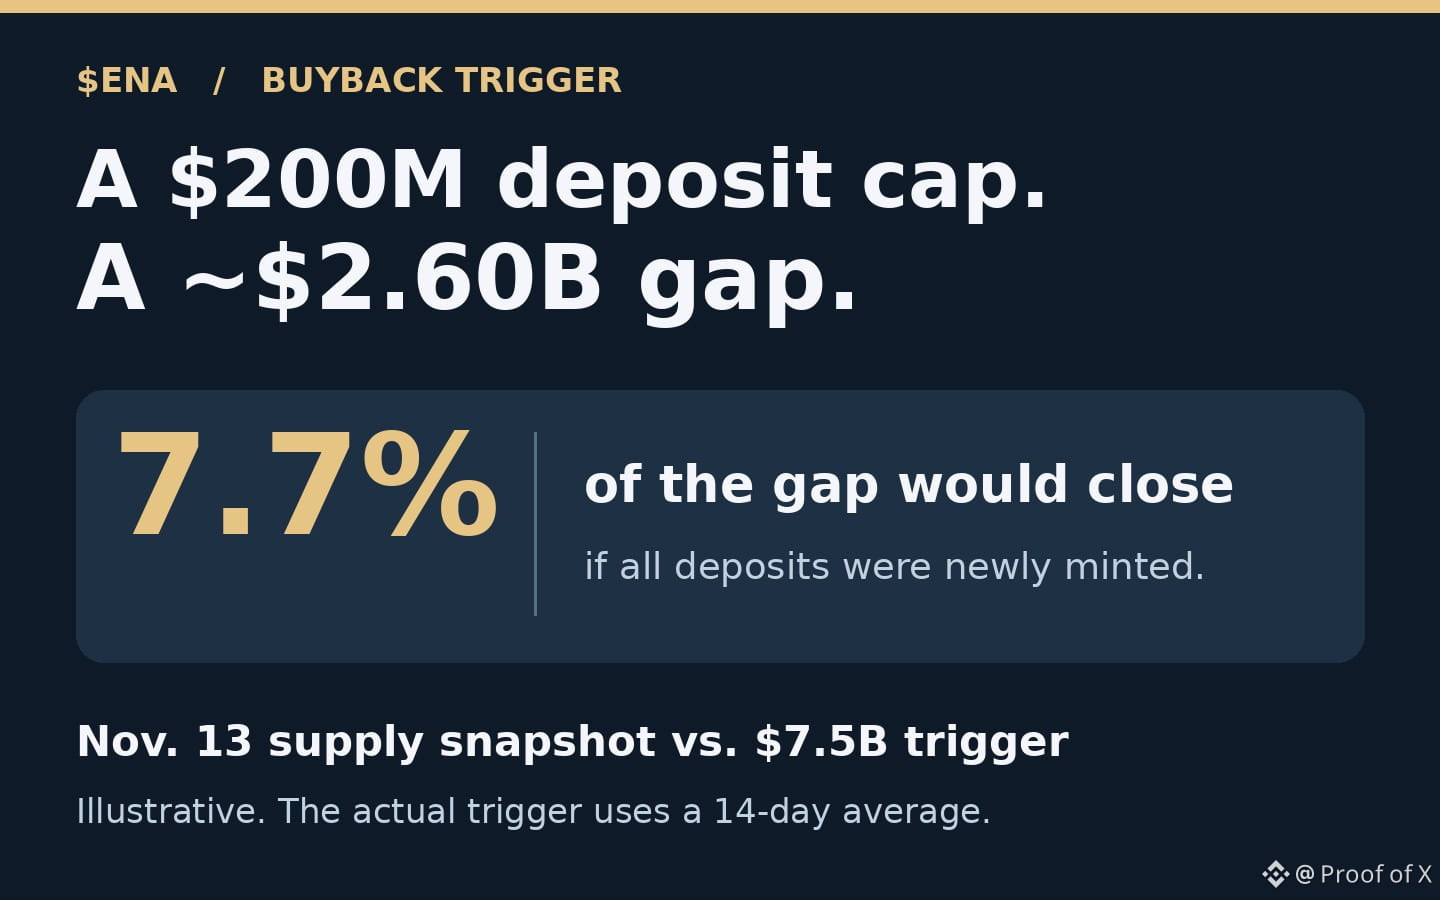
📉 ملخص سريع: سقف USDe البالغ 200 مليون دولار لدى تايدرو لن يسد سوى 7.7% من الفجوة حتى بلوغ ENA محفّز إعادة الشراء، حتى لو امتلأ بكمية من USDe المُصدَر حديثًا. موقفي محايد لأن الإيداعات قد تأتي من المعروض الحالي.
أعلنت إيثينا أن المعروض المتداول من USDe بلغ 4.901 مليار في 13 نوفمبر (UTC). يبدأ تفعيل الرسوم المعتمد عند بلوغ معروض USDe مقدار 7.5 مليار، محسوبًا كمتوسط على مدى 14 يومًا. وبالمقارنة مع هذا الحد، بلغت الفجوة في لقطة المعروض نحو 2.60 مليار دولار بالقيمة الاسمية. ويعادل سقف تايدرو الجديد البالغ 200 مليون دولار 7.7% من تلك الفجوة.
تايدرو، وهو سوق إقراض يعمل ببنية Aave على شبكة Ink، يتيح للمقترضين تقديم USDe كضمان لاقتراض USDT0. وتقول تايدرو إن السقف سيبدأ سريانه في 14 نوفمبر عند 23:23 UTC. يضع السقف حدًا للإيداعات، لكنه لا يخبرنا بحجم ما سيودعه المستخدمون أو بكمية USDe الجديدة التي ستصدرها إيثينا. ويمكن للمقترض أن يستخدم USDe موجودًا بالفعل ويدفع فائدة على USDT0 من دون زيادة معروض USDe.
حتى لو امتلأ السقف بالكامل بكمية من USDe المُصدَر حديثًا ولم يتغير أي شيء آخر، فسيصل معروض USDe في اللقطة إلى نحو 5.10 مليارات دولار بالقيمة الاسمية. وسيظل ذلك أقل من الحد بنحو 2.40 مليار دولار. هذه مقارنة في الحجم مع لقطة واحدة، وليست حسابًا لمتوسط الـ14 يومًا أو توقعًا للإصدار. وإذا فُعّل نظام الرسوم، يمكن استخدام إيرادات إيثينا المؤهلة لتمويل مشتريات ENA. لكن سقف الإيداع لدى تايدرو لا يوجّه بحد ذاته فوائد المقترضين إلى حاملي ENA.
رأيي: موقفي محايد تجاه اعتبار ذلك محفزًا لعملة ENA. بعد الإطلاق، سأقارن إيداعات USDe لدى تايدرو بصافي الإصدار العالمي لـUSDe من إيثينا خلال الأيام الـ14 نفسها. فإذا زادت الإيداعات من دون زيادة صافي الإصدار، فستعزز المنصة الجديدة فائدة USDe من دون سد فجوة إعادة الشراء. وسأعيد النظر في هذا الرأي إذا تجاوز متوسط المعروض على مدى 14 يومًا الحد، وسُجلت عمليات شراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
📉 ملخص سريع: سقف USDe البالغ 200 مليون دولار لدى تايدرو لن يسد سوى 7.7% من الفجوة حتى بلوغ ENA محفّز إعادة الشراء، حتى لو امتلأ بكمية من USDe المُصدَر حديثًا. موقفي محايد لأن الإيداعات قد تأتي من المعروض الحالي.
أعلنت إيثينا أن المعروض المتداول من USDe بلغ 4.901 مليار في 13 نوفمبر (UTC). يبدأ تفعيل الرسوم المعتمد عند بلوغ معروض USDe مقدار 7.5 مليار، محسوبًا كمتوسط على مدى 14 يومًا. وبالمقارنة مع هذا الحد، بلغت الفجوة في لقطة المعروض نحو 2.60 مليار دولار بالقيمة الاسمية. ويعادل سقف تايدرو الجديد البالغ 200 مليون دولار 7.7% من تلك الفجوة.
تايدرو، وهو سوق إقراض يعمل ببنية Aave على شبكة Ink، يتيح للمقترضين تقديم USDe كضمان لاقتراض USDT0. وتقول تايدرو إن السقف سيبدأ سريانه في 14 نوفمبر عند 23:23 UTC. يضع السقف حدًا للإيداعات، لكنه لا يخبرنا بحجم ما سيودعه المستخدمون أو بكمية USDe الجديدة التي ستصدرها إيثينا. ويمكن للمقترض أن يستخدم USDe موجودًا بالفعل ويدفع فائدة على USDT0 من دون زيادة معروض USDe.
حتى لو امتلأ السقف بالكامل بكمية من USDe المُصدَر حديثًا ولم يتغير أي شيء آخر، فسيصل معروض USDe في اللقطة إلى نحو 5.10 مليارات دولار بالقيمة الاسمية. وسيظل ذلك أقل من الحد بنحو 2.40 مليار دولار. هذه مقارنة في الحجم مع لقطة واحدة، وليست حسابًا لمتوسط الـ14 يومًا أو توقعًا للإصدار. وإذا فُعّل نظام الرسوم، يمكن استخدام إيرادات إيثينا المؤهلة لتمويل مشتريات ENA. لكن سقف الإيداع لدى تايدرو لا يوجّه بحد ذاته فوائد المقترضين إلى حاملي ENA.
رأيي: موقفي محايد تجاه اعتبار ذلك محفزًا لعملة ENA. بعد الإطلاق، سأقارن إيداعات USDe لدى تايدرو بصافي الإصدار العالمي لـUSDe من إيثينا خلال الأيام الـ14 نفسها. فإذا زادت الإيداعات من دون زيادة صافي الإصدار، فستعزز المنصة الجديدة فائدة USDe من دون سد فجوة إعادة الشراء. وسأعيد النظر في هذا الرأي إذا تجاوز متوسط المعروض على مدى 14 يومًا الحد، وسُجلت عمليات شراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
أعلنت إيثينا أن المعروض المتداول من USDe بلغ 4.901 مليار في 13 نوفمبر (UTC). يبدأ تفعيل الرسوم المعتمد عند بلوغ معروض USDe مقدار 7.5 مليار، محسوبًا كمتوسط على مدى 14 يومًا. وبالمقارنة مع هذا الحد، بلغت الفجوة في لقطة المعروض نحو 2.60 مليار دولار بالقيمة الاسمية. ويعادل سقف تايدرو الجديد البالغ 200 مليون دولار 7.7% من تلك الفجوة.
تايدرو، وهو سوق إقراض يعمل ببنية Aave على شبكة Ink، يتيح للمقترضين تقديم USDe كضمان لاقتراض USDT0. وتقول تايدرو إن السقف سيبدأ سريانه في 14 نوفمبر عند 23:23 UTC. يضع السقف حدًا للإيداعات، لكنه لا يخبرنا بحجم ما سيودعه المستخدمون أو بكمية USDe الجديدة التي ستصدرها إيثينا. ويمكن للمقترض أن يستخدم USDe موجودًا بالفعل ويدفع فائدة على USDT0 من دون زيادة معروض USDe.
حتى لو امتلأ السقف بالكامل بكمية من USDe المُصدَر حديثًا ولم يتغير أي شيء آخر، فسيصل معروض USDe في اللقطة إلى نحو 5.10 مليارات دولار بالقيمة الاسمية. وسيظل ذلك أقل من الحد بنحو 2.40 مليار دولار. هذه مقارنة في الحجم مع لقطة واحدة، وليست حسابًا لمتوسط الـ14 يومًا أو توقعًا للإصدار. وإذا فُعّل نظام الرسوم، يمكن استخدام إيرادات إيثينا المؤهلة لتمويل مشتريات ENA. لكن سقف الإيداع لدى تايدرو لا يوجّه بحد ذاته فوائد المقترضين إلى حاملي ENA.
رأيي: موقفي محايد تجاه اعتبار ذلك محفزًا لعملة ENA. بعد الإطلاق، سأقارن إيداعات USDe لدى تايدرو بصافي الإصدار العالمي لـUSDe من إيثينا خلال الأيام الـ14 نفسها. فإذا زادت الإيداعات من دون زيادة صافي الإصدار، فستعزز المنصة الجديدة فائدة USDe من دون سد فجوة إعادة الشراء. وسأعيد النظر في هذا الرأي إذا تجاوز متوسط المعروض على مدى 14 يومًا الحد، وسُجلت عمليات شراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
488
·
--
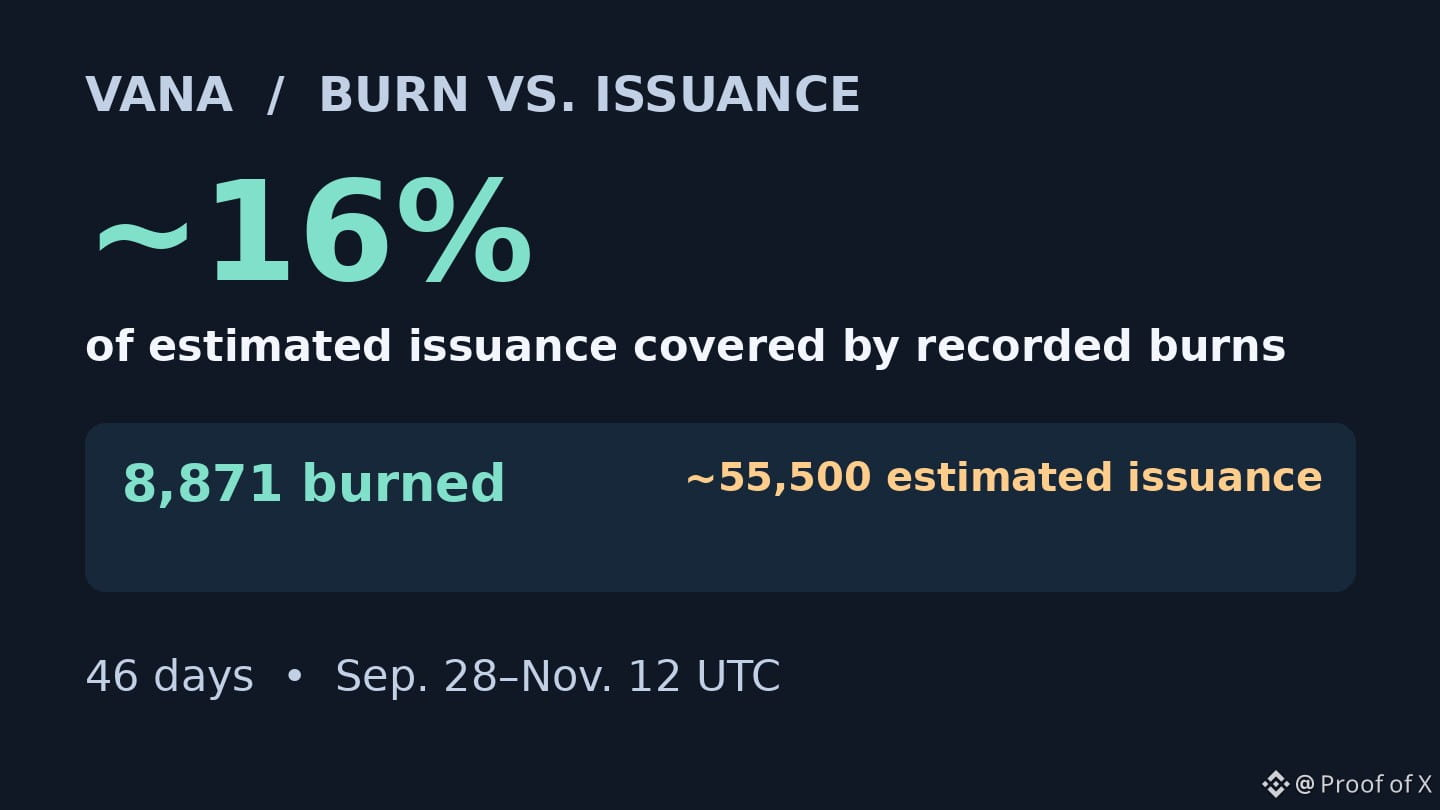
📉 خلاصة سريعة: سجّل متتبّع $VANA حرق 8,871 رمزًا خلال الفترة من 28 سبتمبر إلى 12 نوفمبر بالتوقيت العالمي المنسق، أي نحو 16% من الإصدار المقدّر للفترة نفسها. لا أرجّح فرضية الانكماش بهذا المعدل من الحرق.
أدرج متتبّع Vana حرق 8,871 من رموز VANA خلال الفترة من 28 سبتمبر إلى 12 نوفمبر بالتوقيت العالمي المنسق. وبحسب تقدير المؤسسة المنشور، البالغ 440,700 من رموز VANA المُصدرة سنويًا، يُفترض أن يبلغ الإصدار خلال 46 يومًا نحو 55,500 رمز VANA. وهذا يعني أن عمليات الحرق المسجّلة تعادل نحو 16% من الإصدار المقدّر. رقم الإصدار تقديري، وليس إحصاءً للرموز التي سُكّت خلال تلك الأيام الـ46.
تدفع التطبيقات بعملة USDC مقابل قراءات البيانات المصرّح بها. ويقسّم التوزيع المنشور من Vana الإيرادات إلى 60% للتخزين، و20% لإعادة الشراء بغرض الحرق، و20% للنظام البيئي. وتُستخدم حصتا التخزين والحرق لشراء VANA وفق التصميم المنشور، لكن توزيعات التخزين لا تُخرج الرموز من المعروض. وتتعقّب لوحة البيانات عمليات الشراء والحرق كلًّا على حدة؛ لذا لا أحتسب الشراء على أنه حرق.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم التداول الفوري لزوج VANA/USDT على Binance نحو 942 ألف USDT، مقارنةً بوسيط قدره 230 ألفًا خلال الفترة من 5 إلى 11 نوفمبر، أي نحو 4.1 أضعاف. ولا يقيس نشاط التداول في المنصة عدد القراءات المدفوعة ولا يموّل الحرق.
رأيي: الصلة بالرسوم ملموسة، لكنني لا أرجّح فرضية الانكماش بناءً على وتيرة الحرق المرصودة. قارن عمليات الحرق المسجّلة بإصدار المدقّقين الفعلي خلال الشهر نفسه. سأعيد النظر في الفرضية إذا تجاوز الحرق الإصدار باستمرار.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
📉 خلاصة سريعة: سجّل متتبّع $VANA حرق 8,871 رمزًا خلال الفترة من 28 سبتمبر إلى 12 نوفمبر بالتوقيت العالمي المنسق، أي نحو 16% من الإصدار المقدّر للفترة نفسها. لا أرجّح فرضية الانكماش بهذا المعدل من الحرق.
أدرج متتبّع Vana حرق 8,871 من رموز VANA خلال الفترة من 28 سبتمبر إلى 12 نوفمبر بالتوقيت العالمي المنسق. وبحسب تقدير المؤسسة المنشور، البالغ 440,700 من رموز VANA المُصدرة سنويًا، يُفترض أن يبلغ الإصدار خلال 46 يومًا نحو 55,500 رمز VANA. وهذا يعني أن عمليات الحرق المسجّلة تعادل نحو 16% من الإصدار المقدّر. رقم الإصدار تقديري، وليس إحصاءً للرموز التي سُكّت خلال تلك الأيام الـ46.
تدفع التطبيقات بعملة USDC مقابل قراءات البيانات المصرّح بها. ويقسّم التوزيع المنشور من Vana الإيرادات إلى 60% للتخزين، و20% لإعادة الشراء بغرض الحرق، و20% للنظام البيئي. وتُستخدم حصتا التخزين والحرق لشراء VANA وفق التصميم المنشور، لكن توزيعات التخزين لا تُخرج الرموز من المعروض. وتتعقّب لوحة البيانات عمليات الشراء والحرق كلًّا على حدة؛ لذا لا أحتسب الشراء على أنه حرق.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم التداول الفوري لزوج VANA/USDT على Binance نحو 942 ألف USDT، مقارنةً بوسيط قدره 230 ألفًا خلال الفترة من 5 إلى 11 نوفمبر، أي نحو 4.1 أضعاف. ولا يقيس نشاط التداول في المنصة عدد القراءات المدفوعة ولا يموّل الحرق.
رأيي: الصلة بالرسوم ملموسة، لكنني لا أرجّح فرضية الانكماش بناءً على وتيرة الحرق المرصودة. قارن عمليات الحرق المسجّلة بإصدار المدقّقين الفعلي خلال الشهر نفسه. سأعيد النظر في الفرضية إذا تجاوز الحرق الإصدار باستمرار.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
أدرج متتبّع Vana حرق 8,871 من رموز VANA خلال الفترة من 28 سبتمبر إلى 12 نوفمبر بالتوقيت العالمي المنسق. وبحسب تقدير المؤسسة المنشور، البالغ 440,700 من رموز VANA المُصدرة سنويًا، يُفترض أن يبلغ الإصدار خلال 46 يومًا نحو 55,500 رمز VANA. وهذا يعني أن عمليات الحرق المسجّلة تعادل نحو 16% من الإصدار المقدّر. رقم الإصدار تقديري، وليس إحصاءً للرموز التي سُكّت خلال تلك الأيام الـ46.
تدفع التطبيقات بعملة USDC مقابل قراءات البيانات المصرّح بها. ويقسّم التوزيع المنشور من Vana الإيرادات إلى 60% للتخزين، و20% لإعادة الشراء بغرض الحرق، و20% للنظام البيئي. وتُستخدم حصتا التخزين والحرق لشراء VANA وفق التصميم المنشور، لكن توزيعات التخزين لا تُخرج الرموز من المعروض. وتتعقّب لوحة البيانات عمليات الشراء والحرق كلًّا على حدة؛ لذا لا أحتسب الشراء على أنه حرق.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم التداول الفوري لزوج VANA/USDT على Binance نحو 942 ألف USDT، مقارنةً بوسيط قدره 230 ألفًا خلال الفترة من 5 إلى 11 نوفمبر، أي نحو 4.1 أضعاف. ولا يقيس نشاط التداول في المنصة عدد القراءات المدفوعة ولا يموّل الحرق.
رأيي: الصلة بالرسوم ملموسة، لكنني لا أرجّح فرضية الانكماش بناءً على وتيرة الحرق المرصودة. قارن عمليات الحرق المسجّلة بإصدار المدقّقين الفعلي خلال الشهر نفسه. سأعيد النظر في الفرضية إذا تجاوز الحرق الإصدار باستمرار.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
257
·
--
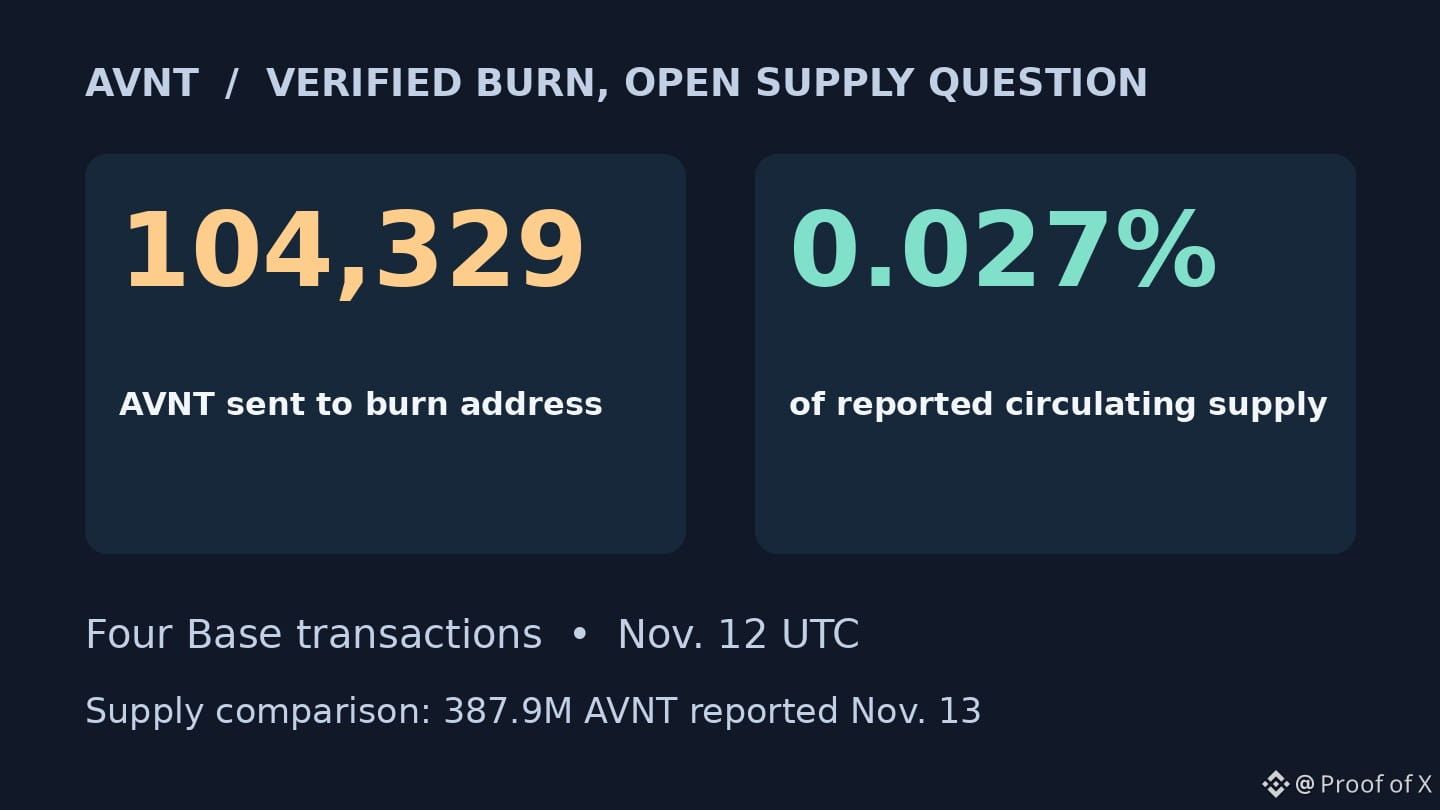
🔥 خلاصة سريعة: أرسل $AVNT ما يعادل 104,329 رمزًا إلى عنوان الحرق في 12 نوفمبر بالتوقيت العالمي المنسق، أي نحو 0.027% من المعروض المتداول المُعلن عنه. موقفي محايد بشأن صافي المعروض: يمكن التحقق من الحرق، لكنه لا يثبت أن المعروض المتاح للتداول آخذ في الانخفاض.
أرسلت أربع معاملات على شبكة Base في 12 نوفمبر بالتوقيت العالمي المنسق 104,329 من AVNT إلى عنوان الحرق. وهذا يعادل نحو 0.027% من إجمالي 387.9 مليون AVNT المُعلن عن تداولها في 13 نوفمبر. تحققت من تحويلات الرموز؛ أما النسبة فتستند إلى لقطة للمعروض المُعلن عنه، لا إلى تغير دقيق في المعروض المتداول.
تقول Veranta إنها تخصص 30% من رسوم الفتح والإغلاق والفوز المؤهلة لشراء AVNT من السوق، ثم ترسل تلك الرموز إلى عنوان يتعذر الوصول إليه. وهذا يربط رسوم التداول الفعلية بالطلب على الرمز، ويزيل الرموز التي تم شراؤها من المعروض القابل للإنفاق. لكنه ليس توزيعًا نقديًا على حاملي الرموز. وتؤكد التحويلات تنفيذ عملية الحرق؛ أما قاعدة التمويل فمصدرها Veranta، ولم أتتبع بشكل مستقل كل دفعة من الرسوم. ونسبة التخصيص البالغة 50% أو أكثر الواردة في خارطة الطريق ليست النسبة المطبقة حاليًا.
رأيي: محايد بشأن صافي المعروض. آلية الحرق تعمل، لكن الرقم المفيد التالي هو كمية AVNT المرسلة إلى عنوان الحرق خلال شهر كامل، مقارنةً بالرموز التي دخلت التداول حديثًا خلال الشهر نفسه. وسأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت عمليات الحرق المُتحقق منها باستمرار كمية الرموز الجديدة المتداولة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
🔥 خلاصة سريعة: أرسل $AVNT ما يعادل 104,329 رمزًا إلى عنوان الحرق في 12 نوفمبر بالتوقيت العالمي المنسق، أي نحو 0.027% من المعروض المتداول المُعلن عنه. موقفي محايد بشأن صافي المعروض: يمكن التحقق من الحرق، لكنه لا يثبت أن المعروض المتاح للتداول آخذ في الانخفاض.
أرسلت أربع معاملات على شبكة Base في 12 نوفمبر بالتوقيت العالمي المنسق 104,329 من AVNT إلى عنوان الحرق. وهذا يعادل نحو 0.027% من إجمالي 387.9 مليون AVNT المُعلن عن تداولها في 13 نوفمبر. تحققت من تحويلات الرموز؛ أما النسبة فتستند إلى لقطة للمعروض المُعلن عنه، لا إلى تغير دقيق في المعروض المتداول.
تقول Veranta إنها تخصص 30% من رسوم الفتح والإغلاق والفوز المؤهلة لشراء AVNT من السوق، ثم ترسل تلك الرموز إلى عنوان يتعذر الوصول إليه. وهذا يربط رسوم التداول الفعلية بالطلب على الرمز، ويزيل الرموز التي تم شراؤها من المعروض القابل للإنفاق. لكنه ليس توزيعًا نقديًا على حاملي الرموز. وتؤكد التحويلات تنفيذ عملية الحرق؛ أما قاعدة التمويل فمصدرها Veranta، ولم أتتبع بشكل مستقل كل دفعة من الرسوم. ونسبة التخصيص البالغة 50% أو أكثر الواردة في خارطة الطريق ليست النسبة المطبقة حاليًا.
رأيي: محايد بشأن صافي المعروض. آلية الحرق تعمل، لكن الرقم المفيد التالي هو كمية AVNT المرسلة إلى عنوان الحرق خلال شهر كامل، مقارنةً بالرموز التي دخلت التداول حديثًا خلال الشهر نفسه. وسأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت عمليات الحرق المُتحقق منها باستمرار كمية الرموز الجديدة المتداولة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
أرسلت أربع معاملات على شبكة Base في 12 نوفمبر بالتوقيت العالمي المنسق 104,329 من AVNT إلى عنوان الحرق. وهذا يعادل نحو 0.027% من إجمالي 387.9 مليون AVNT المُعلن عن تداولها في 13 نوفمبر. تحققت من تحويلات الرموز؛ أما النسبة فتستند إلى لقطة للمعروض المُعلن عنه، لا إلى تغير دقيق في المعروض المتداول.
تقول Veranta إنها تخصص 30% من رسوم الفتح والإغلاق والفوز المؤهلة لشراء AVNT من السوق، ثم ترسل تلك الرموز إلى عنوان يتعذر الوصول إليه. وهذا يربط رسوم التداول الفعلية بالطلب على الرمز، ويزيل الرموز التي تم شراؤها من المعروض القابل للإنفاق. لكنه ليس توزيعًا نقديًا على حاملي الرموز. وتؤكد التحويلات تنفيذ عملية الحرق؛ أما قاعدة التمويل فمصدرها Veranta، ولم أتتبع بشكل مستقل كل دفعة من الرسوم. ونسبة التخصيص البالغة 50% أو أكثر الواردة في خارطة الطريق ليست النسبة المطبقة حاليًا.
رأيي: محايد بشأن صافي المعروض. آلية الحرق تعمل، لكن الرقم المفيد التالي هو كمية AVNT المرسلة إلى عنوان الحرق خلال شهر كامل، مقارنةً بالرموز التي دخلت التداول حديثًا خلال الشهر نفسه. وسأصبح أكثر تفاؤلًا بشأن المعروض إذا تجاوزت عمليات الحرق المُتحقق منها باستمرار كمية الرموز الجديدة المتداولة.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
196
·
--
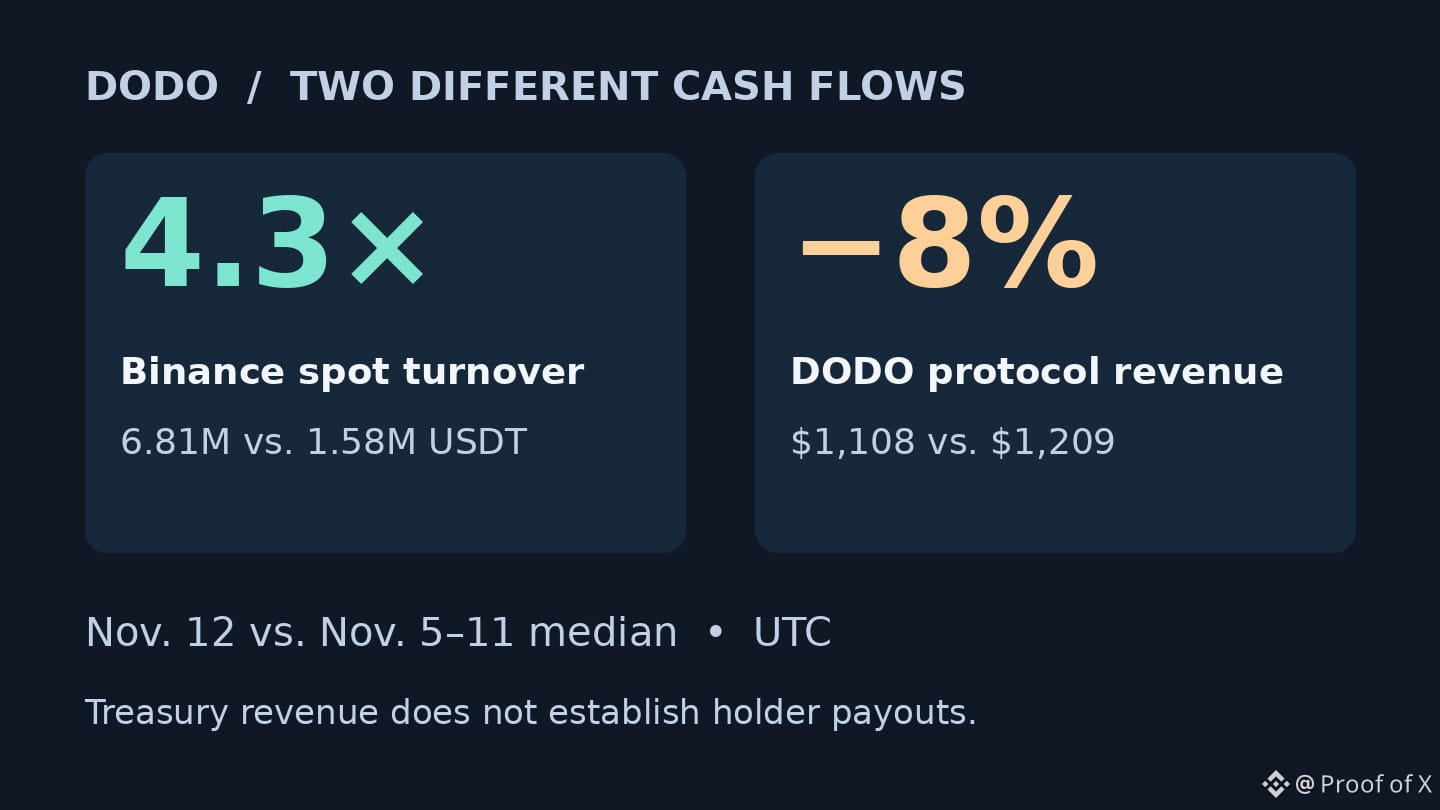
📉 الخلاصة: بلغ حجم تداول السوق الفوري على Binance $DODO نحو 4.3 أضعاف وسيطه خلال الأيام السبعة السابقة في 12 نوفمبر بالتوقيت العالمي المنسق. موقفي متشائم بشأن جدوى التقاط القيمة: كانت إيرادات DODO DEX أقل بنسبة 8% من وسيطها في ذلك اليوم.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم تداول DODO/USDT الفوري على Binance نحو 6.81 مليون USDT، مقابل وسيط قدره 1.58 مليون USDT خلال الفترة من 5 إلى 11 نوفمبر. وفي التواريخ نفسها، بلغت إيرادات بروتوكول DODO التي جرى تتبعها نحو 1,108 دولارات، مقابل وسيط قدره 1,209 دولارات. تُقارن كل سلسلة بخط أساسها الخاص. هذا تباين ليوم واحد، وليس اتجاهاً ولا مقياساً لصافي الشراء.
تذهب الأموال إلى جهات مختلفة. فالتداول برمز DODO على Binance لا يدفع رسوم مبادلة إلى مجمع DODO. وفي مجمعات DODO التي تغطيها بيانات الرسوم، يدفع المتداولون رسومًا؛ وتُسنِد أداة الربط نحو 80% منها إلى مزودي السيولة و20% إلى خزينة البروتوكول. وتُعد حصة الخزينة تقديراً لإيرادات البروتوكول. لكنها لا تُظهر أموالاً وُزعت على حاملي الرموز أو رموز DODO أُعيد شراؤها. للرمز فائدة حوكمية، لكنني لم أتمكن من التحقق من وجود توزيع حديث أو عملية إعادة شراء مرتبطة بهذه القفزة.
رأيي: لا أرى أن ارتفاع حجم التداول سبب كافٍ لإعادة تقييم DODO. راقب إيرادات البروتوكول على مدى سبعة أيام، وأي مشتريات أو توزيعات موثقة ممولة من الخزينة خلال التواريخ نفسها. من شأن ارتفاع مستدام في الإيرادات، إلى جانب التحقق من وصول القيمة إلى حاملي الرموز، أن يغيّر وجهة نظري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
📉 الخلاصة: بلغ حجم تداول السوق الفوري على Binance $DODO نحو 4.3 أضعاف وسيطه خلال الأيام السبعة السابقة في 12 نوفمبر بالتوقيت العالمي المنسق. موقفي متشائم بشأن جدوى التقاط القيمة: كانت إيرادات DODO DEX أقل بنسبة 8% من وسيطها في ذلك اليوم.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم تداول DODO/USDT الفوري على Binance نحو 6.81 مليون USDT، مقابل وسيط قدره 1.58 مليون USDT خلال الفترة من 5 إلى 11 نوفمبر. وفي التواريخ نفسها، بلغت إيرادات بروتوكول DODO التي جرى تتبعها نحو 1,108 دولارات، مقابل وسيط قدره 1,209 دولارات. تُقارن كل سلسلة بخط أساسها الخاص. هذا تباين ليوم واحد، وليس اتجاهاً ولا مقياساً لصافي الشراء.
تذهب الأموال إلى جهات مختلفة. فالتداول برمز DODO على Binance لا يدفع رسوم مبادلة إلى مجمع DODO. وفي مجمعات DODO التي تغطيها بيانات الرسوم، يدفع المتداولون رسومًا؛ وتُسنِد أداة الربط نحو 80% منها إلى مزودي السيولة و20% إلى خزينة البروتوكول. وتُعد حصة الخزينة تقديراً لإيرادات البروتوكول. لكنها لا تُظهر أموالاً وُزعت على حاملي الرموز أو رموز DODO أُعيد شراؤها. للرمز فائدة حوكمية، لكنني لم أتمكن من التحقق من وجود توزيع حديث أو عملية إعادة شراء مرتبطة بهذه القفزة.
رأيي: لا أرى أن ارتفاع حجم التداول سبب كافٍ لإعادة تقييم DODO. راقب إيرادات البروتوكول على مدى سبعة أيام، وأي مشتريات أو توزيعات موثقة ممولة من الخزينة خلال التواريخ نفسها. من شأن ارتفاع مستدام في الإيرادات، إلى جانب التحقق من وصول القيمة إلى حاملي الرموز، أن يغيّر وجهة نظري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
في 12 نوفمبر بالتوقيت العالمي المنسق، بلغ حجم تداول DODO/USDT الفوري على Binance نحو 6.81 مليون USDT، مقابل وسيط قدره 1.58 مليون USDT خلال الفترة من 5 إلى 11 نوفمبر. وفي التواريخ نفسها، بلغت إيرادات بروتوكول DODO التي جرى تتبعها نحو 1,108 دولارات، مقابل وسيط قدره 1,209 دولارات. تُقارن كل سلسلة بخط أساسها الخاص. هذا تباين ليوم واحد، وليس اتجاهاً ولا مقياساً لصافي الشراء.
تذهب الأموال إلى جهات مختلفة. فالتداول برمز DODO على Binance لا يدفع رسوم مبادلة إلى مجمع DODO. وفي مجمعات DODO التي تغطيها بيانات الرسوم، يدفع المتداولون رسومًا؛ وتُسنِد أداة الربط نحو 80% منها إلى مزودي السيولة و20% إلى خزينة البروتوكول. وتُعد حصة الخزينة تقديراً لإيرادات البروتوكول. لكنها لا تُظهر أموالاً وُزعت على حاملي الرموز أو رموز DODO أُعيد شراؤها. للرمز فائدة حوكمية، لكنني لم أتمكن من التحقق من وجود توزيع حديث أو عملية إعادة شراء مرتبطة بهذه القفزة.
رأيي: لا أرى أن ارتفاع حجم التداول سبب كافٍ لإعادة تقييم DODO. راقب إيرادات البروتوكول على مدى سبعة أيام، وأي مشتريات أو توزيعات موثقة ممولة من الخزينة خلال التواريخ نفسها. من شأن ارتفاع مستدام في الإيرادات، إلى جانب التحقق من وصول القيمة إلى حاملي الرموز، أن يغيّر وجهة نظري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
184
·
--
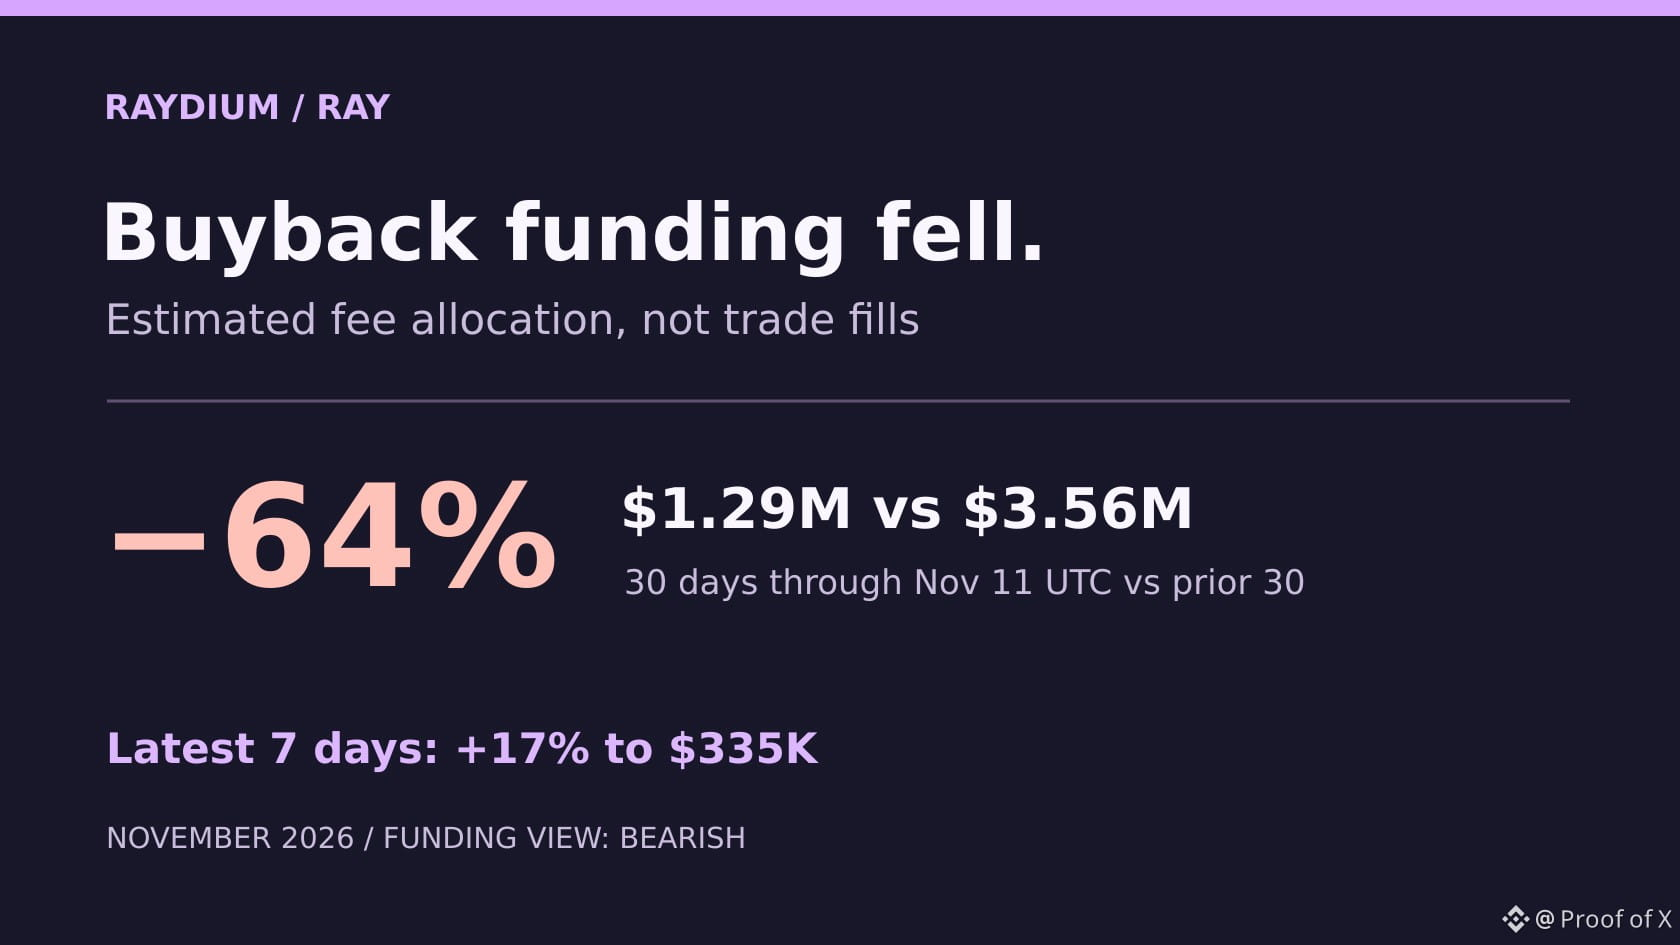
📉 الخلاصة: انخفض التمويل المقدّر لإعادة الشراء البالغ $RAY بنسبة 64% إلى 1.29 مليون دولار خلال الأيام الثلاثين المنتهية في 11 نوفمبر بتوقيت UTC، مقارنةً بـ 3.56 مليون دولار في الأيام الثلاثين السابقة. نظرتي سلبية بشأن الدعم المموّل من الرسوم: فالارتداد الأسبوعي الأخير صغير مقارنةً بهذه الفجوة.
فترتا المقارنة هما 13 أكتوبر–11 نوفمبر و13 سبتمبر–12 أكتوبر بتوقيت UTC. خلال الفترة الأخيرة، ارتفع التمويل إلى 335 ألف دولار في الفترة من 5 إلى 11 نوفمبر، بعد أن بلغ 286 ألف دولار في الفترة من 29 أكتوبر إلى 4 نوفمبر، مسجلاً ارتداداً بنسبة 17%.
يدفع المتداولون رسوماً على عمليات المبادلة، وتخصص Raydium نسبة 12% من رسوم مبادلات AMM لإعادة شراء RAY. ويحصل مزودو السيولة على معظم الرسوم. وتستند سلسلة بيانات المتتبع إلى الرسوم المخصصة لإعادة الشراء. لكنها لا تحدد توقيت تنفيذ الصفقات الفعلي أو حجمه، كما أنها لا تمثل إجمالي الحرق. وقد تتيح أموال أخرى أو أرصدة سابقة استمرار عمليات الشراء مؤقتاً، لكن لم يتم التحقق من استخدامها خلال هذه الفترات.
رأيي: راقبوا تخصيصات الرسوم وعمليات التنفيذ في محافظ الشراء التي جرى التحقق منها بشكل مستقل ضمن الفترات ذاتها البالغة 30 يوماً. إن تعافي التمويل إلى نحو 3.56 مليون دولار مع تنفيذ صفقات مطابق سيمنحني سبباً لإعادة النظر في نظرتي السلبية إلى دعم إعادة الشراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
📉 الخلاصة: انخفض التمويل المقدّر لإعادة الشراء البالغ $RAY بنسبة 64% إلى 1.29 مليون دولار خلال الأيام الثلاثين المنتهية في 11 نوفمبر بتوقيت UTC، مقارنةً بـ 3.56 مليون دولار في الأيام الثلاثين السابقة. نظرتي سلبية بشأن الدعم المموّل من الرسوم: فالارتداد الأسبوعي الأخير صغير مقارنةً بهذه الفجوة.
فترتا المقارنة هما 13 أكتوبر–11 نوفمبر و13 سبتمبر–12 أكتوبر بتوقيت UTC. خلال الفترة الأخيرة، ارتفع التمويل إلى 335 ألف دولار في الفترة من 5 إلى 11 نوفمبر، بعد أن بلغ 286 ألف دولار في الفترة من 29 أكتوبر إلى 4 نوفمبر، مسجلاً ارتداداً بنسبة 17%.
يدفع المتداولون رسوماً على عمليات المبادلة، وتخصص Raydium نسبة 12% من رسوم مبادلات AMM لإعادة شراء RAY. ويحصل مزودو السيولة على معظم الرسوم. وتستند سلسلة بيانات المتتبع إلى الرسوم المخصصة لإعادة الشراء. لكنها لا تحدد توقيت تنفيذ الصفقات الفعلي أو حجمه، كما أنها لا تمثل إجمالي الحرق. وقد تتيح أموال أخرى أو أرصدة سابقة استمرار عمليات الشراء مؤقتاً، لكن لم يتم التحقق من استخدامها خلال هذه الفترات.
رأيي: راقبوا تخصيصات الرسوم وعمليات التنفيذ في محافظ الشراء التي جرى التحقق منها بشكل مستقل ضمن الفترات ذاتها البالغة 30 يوماً. إن تعافي التمويل إلى نحو 3.56 مليون دولار مع تنفيذ صفقات مطابق سيمنحني سبباً لإعادة النظر في نظرتي السلبية إلى دعم إعادة الشراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
فترتا المقارنة هما 13 أكتوبر–11 نوفمبر و13 سبتمبر–12 أكتوبر بتوقيت UTC. خلال الفترة الأخيرة، ارتفع التمويل إلى 335 ألف دولار في الفترة من 5 إلى 11 نوفمبر، بعد أن بلغ 286 ألف دولار في الفترة من 29 أكتوبر إلى 4 نوفمبر، مسجلاً ارتداداً بنسبة 17%.
يدفع المتداولون رسوماً على عمليات المبادلة، وتخصص Raydium نسبة 12% من رسوم مبادلات AMM لإعادة شراء RAY. ويحصل مزودو السيولة على معظم الرسوم. وتستند سلسلة بيانات المتتبع إلى الرسوم المخصصة لإعادة الشراء. لكنها لا تحدد توقيت تنفيذ الصفقات الفعلي أو حجمه، كما أنها لا تمثل إجمالي الحرق. وقد تتيح أموال أخرى أو أرصدة سابقة استمرار عمليات الشراء مؤقتاً، لكن لم يتم التحقق من استخدامها خلال هذه الفترات.
رأيي: راقبوا تخصيصات الرسوم وعمليات التنفيذ في محافظ الشراء التي جرى التحقق منها بشكل مستقل ضمن الفترات ذاتها البالغة 30 يوماً. إن تعافي التمويل إلى نحو 3.56 مليون دولار مع تنفيذ صفقات مطابق سيمنحني سبباً لإعادة النظر في نظرتي السلبية إلى دعم إعادة الشراء.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
1
323
·
--
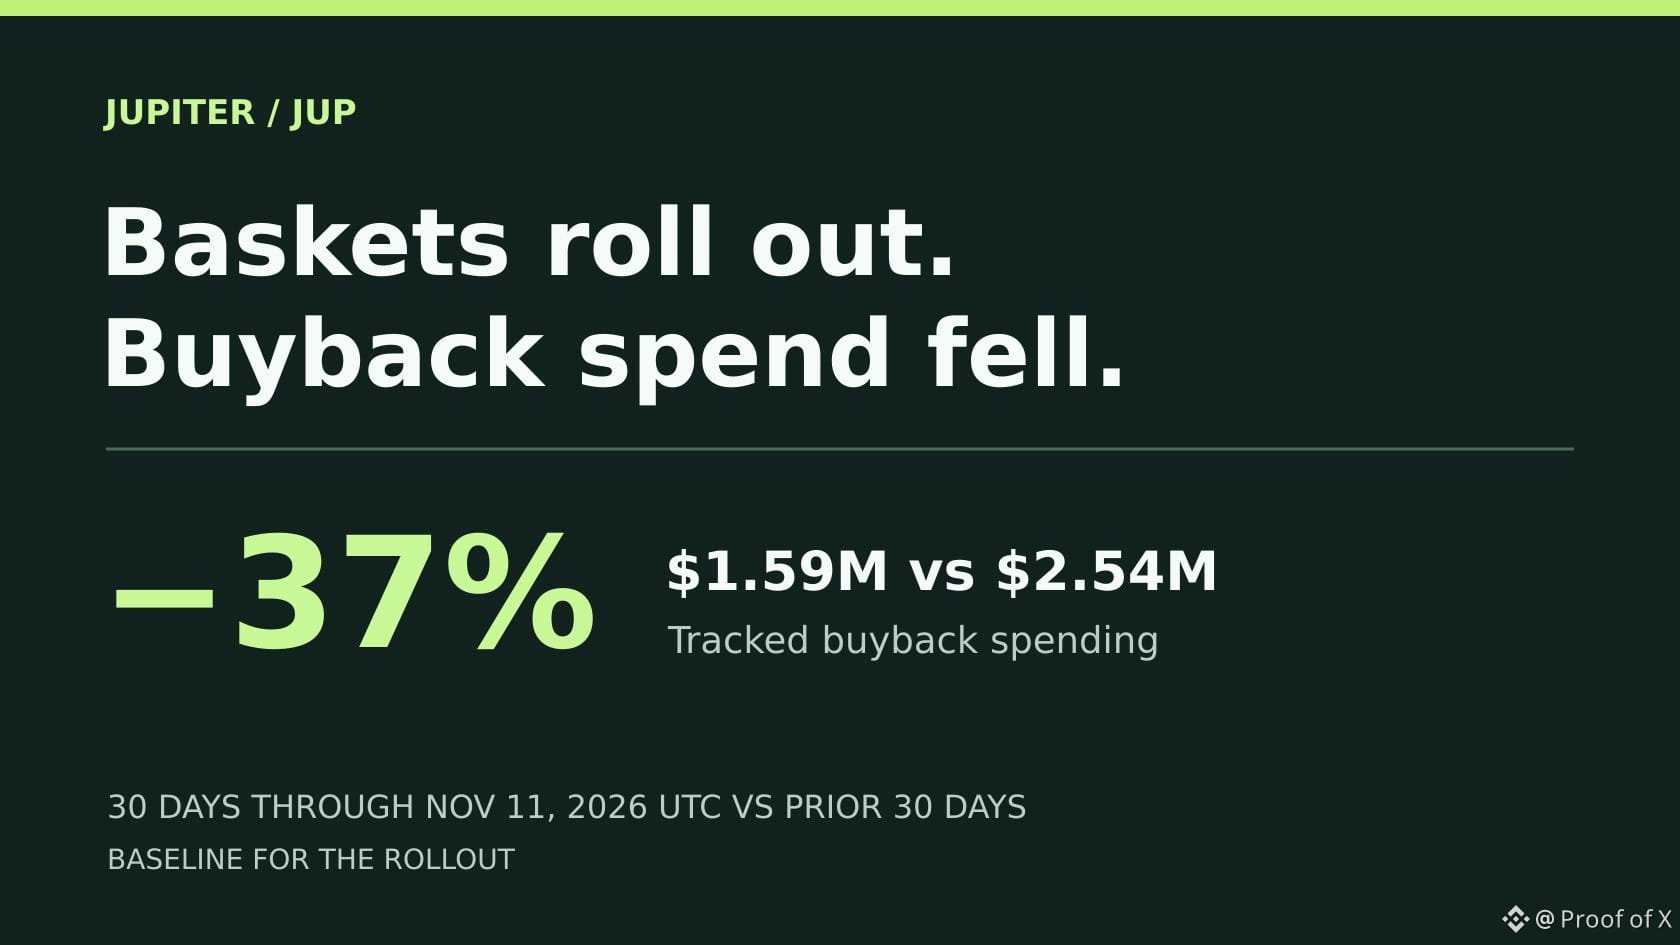
📉 الخلاصة: نظرتي متشائمة تجاه زخم عمليات إعادة شراء $JUP. انخفض الإنفاق المُتتبَّع بنسبة 37% إلى 1.59 مليون دولار خلال 30 يومًا، ولم تُثبت Baskets بعد قدرتها على تحقيق رسوم كافية لسد فجوة الـ950 ألف دولار.
بلغ إجمالي عمليات إعادة شراء JUP المُتتبَّعة 1.59 مليون دولار خلال الفترة من 13 أكتوبر إلى 11 نوفمبر بتوقيت UTC، بانخفاض عن 2.54 مليون دولار في الأيام الـ30 السابقة. وقد يتأخر المُتتبِّع، لا سيما في الأيام الأخيرة. أُطلقت Baskets قرب نهاية الفترة، لذا فهذا هو خط الأساس لتقييم أثرها.
تتيح Baskets للمستخدمين شراء عدة أصول بإيداع واحد من SOL أو USDC. وتُجري Jupiter توجيه الصفقات عند الإيداع وإعادة الموازنة والخروج. عند التحقق، عرض كل من Crypto 6 و4USD+ رسوم سلة بنسبة 0%. وما يهم حاملي الأصول هو مقدار الإيرادات التي تحتفظ بها Jupiter من تلك الصفقات، وما إذا كانت تصل إلى برنامج إعادة الشراء.
يستخدم البرنامج الحالي 50% من الإيرادات المُتتبَّعة من منتجات تشمل المبادلات وأوامر الحد والعقود الدائمة لشراء JUP. ولم يُفصَل بعد إسهام Baskets.
رأيي: سأقيّم Baskets باعتبارها وسيلة جديدة لجذب الصفقات إلى Jupiter، وسأستبعد أي طلب إضافي على JUP من أطروحتي في الوقت الراهن. راقبوا رسوم Baskets المحتفظ بها وعمليات إعادة الشراء المنفَّذة خلال فترات متطابقة مدتها 30 يومًا. سأعيد النظر في نظرتي المتشائمة لزخم إعادة الشراء إذا تعافى الإنفاق المُتتبَّع مقتربًا من 2.54 مليون دولار، مع إسهام ملموس من Baskets.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
📉 الخلاصة: نظرتي متشائمة تجاه زخم عمليات إعادة شراء $JUP . انخفض الإنفاق المُتتبَّع بنسبة 37% إلى 1.59 مليون دولار خلال 30 يومًا، ولم تُثبت Baskets بعد قدرتها على تحقيق رسوم كافية لسد فجوة الـ950 ألف دولار.
بلغ إجمالي عمليات إعادة شراء JUP المُتتبَّعة 1.59 مليون دولار خلال الفترة من 13 أكتوبر إلى 11 نوفمبر بتوقيت UTC، بانخفاض عن 2.54 مليون دولار في الأيام الـ30 السابقة. وقد يتأخر المُتتبِّع، لا سيما في الأيام الأخيرة. أُطلقت Baskets قرب نهاية الفترة، لذا فهذا هو خط الأساس لتقييم أثرها.
تتيح Baskets للمستخدمين شراء عدة أصول بإيداع واحد من SOL أو USDC. وتُجري Jupiter توجيه الصفقات عند الإيداع وإعادة الموازنة والخروج. عند التحقق، عرض كل من Crypto 6 و4USD+ رسوم سلة بنسبة 0%. وما يهم حاملي الأصول هو مقدار الإيرادات التي تحتفظ بها Jupiter من تلك الصفقات، وما إذا كانت تصل إلى برنامج إعادة الشراء.
يستخدم البرنامج الحالي 50% من الإيرادات المُتتبَّعة من منتجات تشمل المبادلات وأوامر الحد والعقود الدائمة لشراء JUP. ولم يُفصَل بعد إسهام Baskets.
رأيي: سأقيّم Baskets باعتبارها وسيلة جديدة لجذب الصفقات إلى Jupiter، وسأستبعد أي طلب إضافي على JUP من أطروحتي في الوقت الراهن. راقبوا رسوم Baskets المحتفظ بها وعمليات إعادة الشراء المنفَّذة خلال فترات متطابقة مدتها 30 يومًا. سأعيد النظر في نظرتي المتشائمة لزخم إعادة الشراء إذا تعافى الإنفاق المُتتبَّع مقتربًا من 2.54 مليون دولار، مع إسهام ملموس من Baskets.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
بلغ إجمالي عمليات إعادة شراء JUP المُتتبَّعة 1.59 مليون دولار خلال الفترة من 13 أكتوبر إلى 11 نوفمبر بتوقيت UTC، بانخفاض عن 2.54 مليون دولار في الأيام الـ30 السابقة. وقد يتأخر المُتتبِّع، لا سيما في الأيام الأخيرة. أُطلقت Baskets قرب نهاية الفترة، لذا فهذا هو خط الأساس لتقييم أثرها.
تتيح Baskets للمستخدمين شراء عدة أصول بإيداع واحد من SOL أو USDC. وتُجري Jupiter توجيه الصفقات عند الإيداع وإعادة الموازنة والخروج. عند التحقق، عرض كل من Crypto 6 و4USD+ رسوم سلة بنسبة 0%. وما يهم حاملي الأصول هو مقدار الإيرادات التي تحتفظ بها Jupiter من تلك الصفقات، وما إذا كانت تصل إلى برنامج إعادة الشراء.
يستخدم البرنامج الحالي 50% من الإيرادات المُتتبَّعة من منتجات تشمل المبادلات وأوامر الحد والعقود الدائمة لشراء JUP. ولم يُفصَل بعد إسهام Baskets.
رأيي: سأقيّم Baskets باعتبارها وسيلة جديدة لجذب الصفقات إلى Jupiter، وسأستبعد أي طلب إضافي على JUP من أطروحتي في الوقت الراهن. راقبوا رسوم Baskets المحتفظ بها وعمليات إعادة الشراء المنفَّذة خلال فترات متطابقة مدتها 30 يومًا. سأعيد النظر في نظرتي المتشائمة لزخم إعادة الشراء إذا تعافى الإنفاق المُتتبَّع مقتربًا من 2.54 مليون دولار، مع إسهام ملموس من Baskets.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
175
·
--
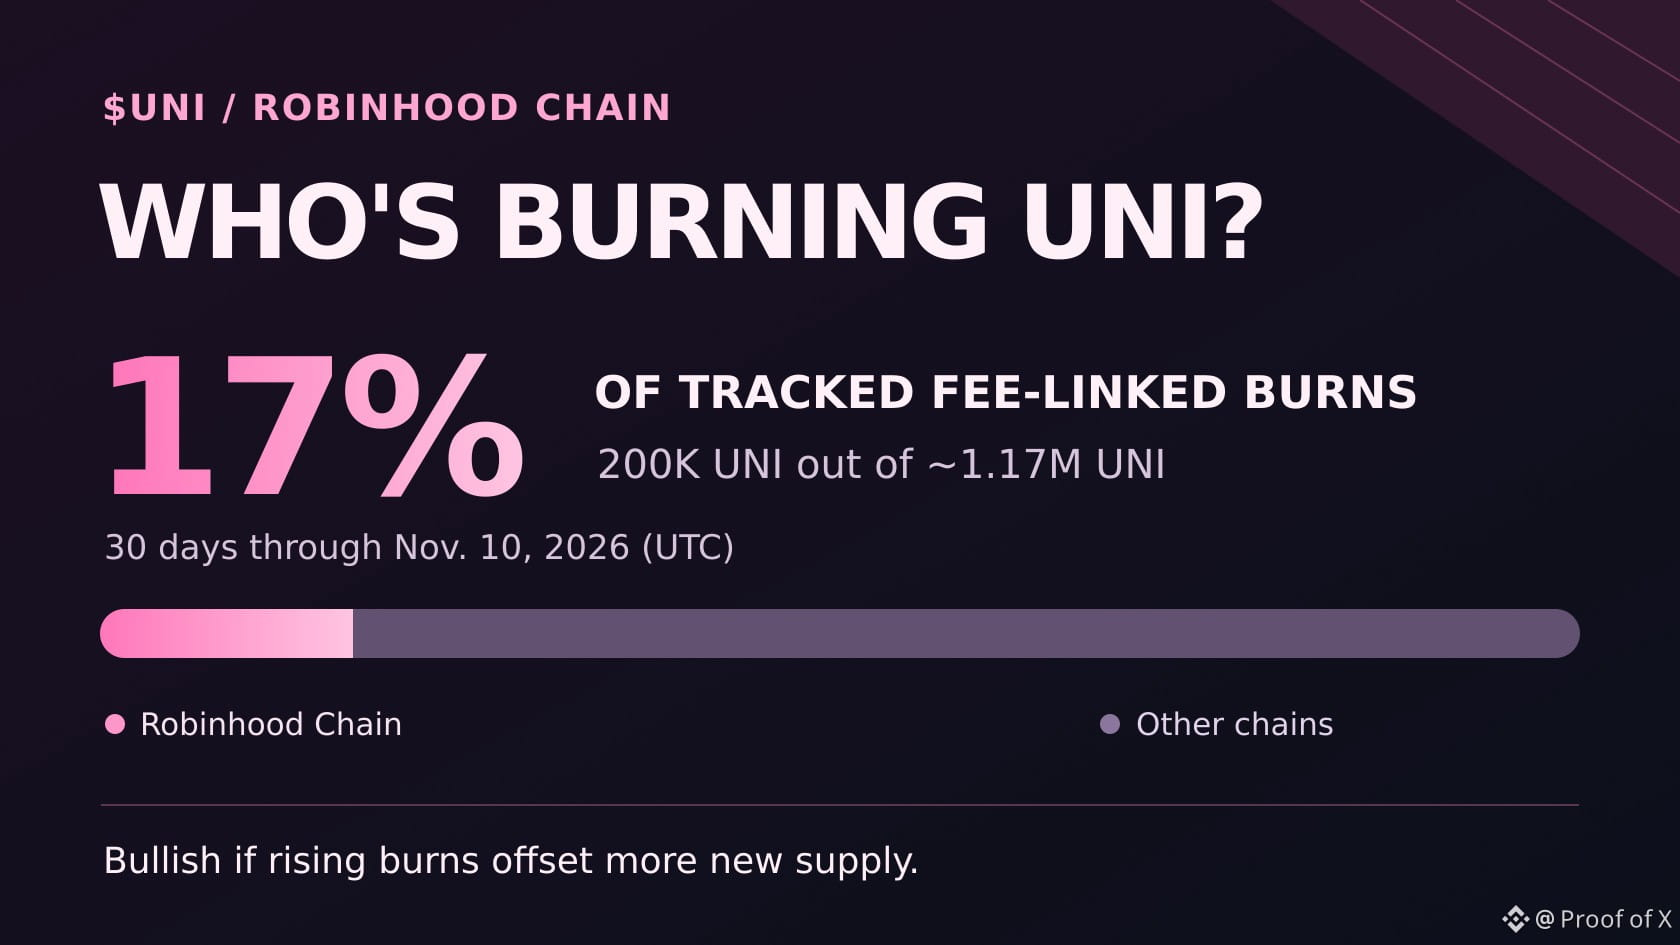
🔥 الخلاصة: شكّلت شبكة Robinhood نحو 17% من عمليات الحرق المرتبطة بـ $UNI fee التي جرى تتبّعها خلال الأيام الثلاثين حتى 10 نوفمبر بالتوقيت العالمي المنسق: 200 ألف من أصل 1.17 مليون UNI. موقفي محايد اليوم، لكنني سأصبح متفائلاً إذا أدى نموها إلى زيادة إجمالي عمليات الحرق بما يكفي لتعويض المزيد من المعروض المتداول الجديد.
بلغ متوسط ما حرقته شبكة Robinhood نحو 6.86 آلاف UNI يوميًا خلال الأيام السبعة الأخيرة، مقارنةً بـ 6.61 آلاف خلال الأيام الـ23 السابقة. هذه زيادة تقارب 3.8%، وهي غير كافية للقول إن التسارع مستمر.
تُدرّ مبادلات مؤهلة رسومًا للبروتوكول، ويمكن لطرف ثالث حرق ما لديه من UNI للمطالبة بالرسوم المتراكمة. يقلل ذلك المعروض المتاح؛ لكنه لا يدل على أن UNI قد اشتُريت في ذلك اليوم.
إذا ضاعفت شبكة Robinhood عمليات الحرق خلال 30 يومًا لتصل إلى 400 ألف UNI، واستقرت عمليات الحرق في الشبكات الأخرى، فسيزيد الإجمالي من نحو 1.17 مليون إلى 1.37 مليون UNI، أي بنحو 17%. أما إذا حرقت الشبكات الأخرى 200 ألف UNI أقل، فسيظل الإجمالي ثابتًا. هذه سيناريوهات وليست توقعات. ولا يشمل ذلك حرق الخزانة لمرة واحدة الذي حدث سابقًا.
رأيي: سأقارن بين فترات متتالية مدتها 30 يومًا من حيث عمليات الحرق المرتبطة بالرسوم في Robinhood، وإجمالي عمليات الحرق المرتبطة بالرسوم، ومقدار ما تعوّضه هذه العمليات من UNI جديدة مضافة إلى المعروض المتداول. سأصبح متفائلاً إذا واصلت Robinhood زيادة مساهمتها، وارتفع إجمالي عمليات الحرق، وتحسنت نسبة التعويض.
ليست نصيحة مالية. أجرِ بحثك الخاص.
🔥 الخلاصة: شكّلت شبكة Robinhood نحو 17% من عمليات الحرق المرتبطة بـ $UNI fee التي جرى تتبّعها خلال الأيام الثلاثين حتى 10 نوفمبر بالتوقيت العالمي المنسق: 200 ألف من أصل 1.17 مليون UNI. موقفي محايد اليوم، لكنني سأصبح متفائلاً إذا أدى نموها إلى زيادة إجمالي عمليات الحرق بما يكفي لتعويض المزيد من المعروض المتداول الجديد.
بلغ متوسط ما حرقته شبكة Robinhood نحو 6.86 آلاف UNI يوميًا خلال الأيام السبعة الأخيرة، مقارنةً بـ 6.61 آلاف خلال الأيام الـ23 السابقة. هذه زيادة تقارب 3.8%، وهي غير كافية للقول إن التسارع مستمر.
تُدرّ مبادلات مؤهلة رسومًا للبروتوكول، ويمكن لطرف ثالث حرق ما لديه من UNI للمطالبة بالرسوم المتراكمة. يقلل ذلك المعروض المتاح؛ لكنه لا يدل على أن UNI قد اشتُريت في ذلك اليوم.
إذا ضاعفت شبكة Robinhood عمليات الحرق خلال 30 يومًا لتصل إلى 400 ألف UNI، واستقرت عمليات الحرق في الشبكات الأخرى، فسيزيد الإجمالي من نحو 1.17 مليون إلى 1.37 مليون UNI، أي بنحو 17%. أما إذا حرقت الشبكات الأخرى 200 ألف UNI أقل، فسيظل الإجمالي ثابتًا. هذه سيناريوهات وليست توقعات. ولا يشمل ذلك حرق الخزانة لمرة واحدة الذي حدث سابقًا.
رأيي: سأقارن بين فترات متتالية مدتها 30 يومًا من حيث عمليات الحرق المرتبطة بالرسوم في Robinhood، وإجمالي عمليات الحرق المرتبطة بالرسوم، ومقدار ما تعوّضه هذه العمليات من UNI جديدة مضافة إلى المعروض المتداول. سأصبح متفائلاً إذا واصلت Robinhood زيادة مساهمتها، وارتفع إجمالي عمليات الحرق، وتحسنت نسبة التعويض.
ليست نصيحة مالية. أجرِ بحثك الخاص.
بلغ متوسط ما حرقته شبكة Robinhood نحو 6.86 آلاف UNI يوميًا خلال الأيام السبعة الأخيرة، مقارنةً بـ 6.61 آلاف خلال الأيام الـ23 السابقة. هذه زيادة تقارب 3.8%، وهي غير كافية للقول إن التسارع مستمر.
تُدرّ مبادلات مؤهلة رسومًا للبروتوكول، ويمكن لطرف ثالث حرق ما لديه من UNI للمطالبة بالرسوم المتراكمة. يقلل ذلك المعروض المتاح؛ لكنه لا يدل على أن UNI قد اشتُريت في ذلك اليوم.
إذا ضاعفت شبكة Robinhood عمليات الحرق خلال 30 يومًا لتصل إلى 400 ألف UNI، واستقرت عمليات الحرق في الشبكات الأخرى، فسيزيد الإجمالي من نحو 1.17 مليون إلى 1.37 مليون UNI، أي بنحو 17%. أما إذا حرقت الشبكات الأخرى 200 ألف UNI أقل، فسيظل الإجمالي ثابتًا. هذه سيناريوهات وليست توقعات. ولا يشمل ذلك حرق الخزانة لمرة واحدة الذي حدث سابقًا.
رأيي: سأقارن بين فترات متتالية مدتها 30 يومًا من حيث عمليات الحرق المرتبطة بالرسوم في Robinhood، وإجمالي عمليات الحرق المرتبطة بالرسوم، ومقدار ما تعوّضه هذه العمليات من UNI جديدة مضافة إلى المعروض المتداول. سأصبح متفائلاً إذا واصلت Robinhood زيادة مساهمتها، وارتفع إجمالي عمليات الحرق، وتحسنت نسبة التعويض.
ليست نصيحة مالية. أجرِ بحثك الخاص.
292
·
--
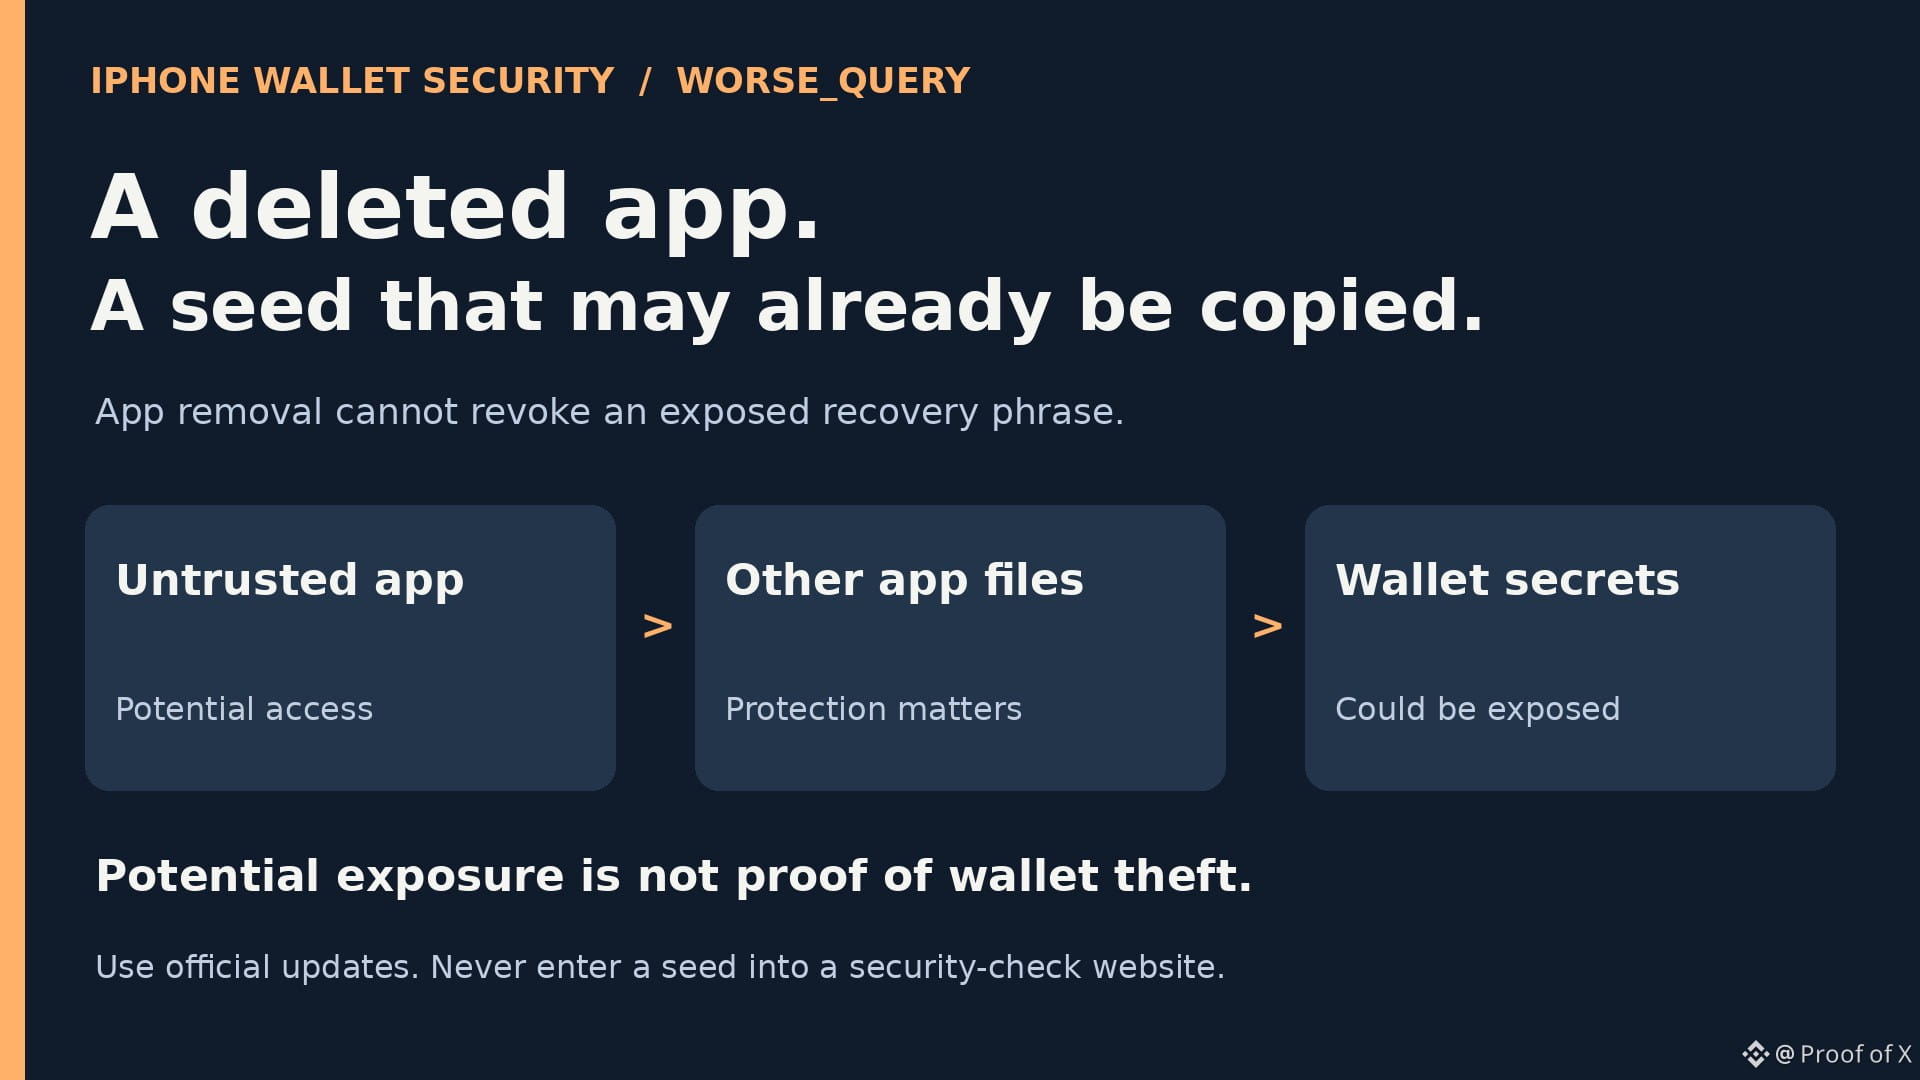
🚨 خلاصة القول: قد يعرّض تطبيق iPhone غير موثوق أسرار محفظتك $BTC للخطر. يُثير تحذير Binance بشأن «استعلام أسوأ» مخاوف جدية بشأن حفظ الأصول: فحذف التطبيق لا يُلغي عبارة استرداد سبق نسخها.
يتعلق تنبيه Binance الصادر في 10 نوفمبر بثغرة تتيح الهروب من بيئة iOS المعزولة، وقد تسمح للتطبيقات الخبيثة بقراءة الملفات المحلية لتطبيقات أخرى. ولا يقتصر التحذير على Binance؛ فالسؤال المهم هو كيفية تخزين محفظتك للبيانات الحساسة على الجهاز.
يشير التحذير إلى إصدارات iOS 26.7.1 و27.0.1 و27.2. وهذه أيضًا إصدارات اختبرتها أداة مبنية على هذه التقنية، بينما تصف الأبحاث الأساسية نطاقًا أوسع. ومن الخطأ افتراض أن كل إصدار آخر آمن.
لا يُعد هذا دليلًا على أن كل محفظة معرضة للخطر أو أن أموالًا قد سُرقت. فالوصول إلى ملفات التطبيق لا يتجاوز التشفير تلقائيًا ولا يكشف كل مفتاح خاص. ويتوقف احتمال انكشاف البيانات على ما يُخزَّن وكيفية حمايته.
أزل التطبيقات التي حصلت عليها من مصادر غير موثوقة، وحدّث iOS والتطبيقات عبر القنوات الرسمية. ولا تؤكد ملاحظات Apple الأمنية الصادرة في 9 نوفمبر صراحةً إصلاحًا لتحذير «استعلام أسوأ». وإذا اشتبهت في حدوث اختراق، توصي Binance بإنشاء محفظة جديدة على جهاز نظيف، وتحويل الأموال إليها، وإعادة ضبط جلسات تسجيل الدخول النشطة.
رأيي: ركّز على التحكم بالمفاتيح، لا على قائمة تطبيقات الهاتف فحسب. فتغيير كلمة مرور المحفظة أو حذف التطبيق لا يبطل عبارة استرداد مكشوفة. ولا تُدخل هذه العبارة مطلقًا في موقع يُزعم أنه مخصص لفحص الأمان.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
🚨 خلاصة القول: قد يعرّض تطبيق iPhone غير موثوق أسرار محفظتك $BTC للخطر. يُثير تحذير Binance بشأن «استعلام أسوأ» مخاوف جدية بشأن حفظ الأصول: فحذف التطبيق لا يُلغي عبارة استرداد سبق نسخها.
يتعلق تنبيه Binance الصادر في 10 نوفمبر بثغرة تتيح الهروب من بيئة iOS المعزولة، وقد تسمح للتطبيقات الخبيثة بقراءة الملفات المحلية لتطبيقات أخرى. ولا يقتصر التحذير على Binance؛ فالسؤال المهم هو كيفية تخزين محفظتك للبيانات الحساسة على الجهاز.
يشير التحذير إلى إصدارات iOS 26.7.1 و27.0.1 و27.2. وهذه أيضًا إصدارات اختبرتها أداة مبنية على هذه التقنية، بينما تصف الأبحاث الأساسية نطاقًا أوسع. ومن الخطأ افتراض أن كل إصدار آخر آمن.
لا يُعد هذا دليلًا على أن كل محفظة معرضة للخطر أو أن أموالًا قد سُرقت. فالوصول إلى ملفات التطبيق لا يتجاوز التشفير تلقائيًا ولا يكشف كل مفتاح خاص. ويتوقف احتمال انكشاف البيانات على ما يُخزَّن وكيفية حمايته.
أزل التطبيقات التي حصلت عليها من مصادر غير موثوقة، وحدّث iOS والتطبيقات عبر القنوات الرسمية. ولا تؤكد ملاحظات Apple الأمنية الصادرة في 9 نوفمبر صراحةً إصلاحًا لتحذير «استعلام أسوأ». وإذا اشتبهت في حدوث اختراق، توصي Binance بإنشاء محفظة جديدة على جهاز نظيف، وتحويل الأموال إليها، وإعادة ضبط جلسات تسجيل الدخول النشطة.
رأيي: ركّز على التحكم بالمفاتيح، لا على قائمة تطبيقات الهاتف فحسب. فتغيير كلمة مرور المحفظة أو حذف التطبيق لا يبطل عبارة استرداد مكشوفة. ولا تُدخل هذه العبارة مطلقًا في موقع يُزعم أنه مخصص لفحص الأمان.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
يتعلق تنبيه Binance الصادر في 10 نوفمبر بثغرة تتيح الهروب من بيئة iOS المعزولة، وقد تسمح للتطبيقات الخبيثة بقراءة الملفات المحلية لتطبيقات أخرى. ولا يقتصر التحذير على Binance؛ فالسؤال المهم هو كيفية تخزين محفظتك للبيانات الحساسة على الجهاز.
يشير التحذير إلى إصدارات iOS 26.7.1 و27.0.1 و27.2. وهذه أيضًا إصدارات اختبرتها أداة مبنية على هذه التقنية، بينما تصف الأبحاث الأساسية نطاقًا أوسع. ومن الخطأ افتراض أن كل إصدار آخر آمن.
لا يُعد هذا دليلًا على أن كل محفظة معرضة للخطر أو أن أموالًا قد سُرقت. فالوصول إلى ملفات التطبيق لا يتجاوز التشفير تلقائيًا ولا يكشف كل مفتاح خاص. ويتوقف احتمال انكشاف البيانات على ما يُخزَّن وكيفية حمايته.
أزل التطبيقات التي حصلت عليها من مصادر غير موثوقة، وحدّث iOS والتطبيقات عبر القنوات الرسمية. ولا تؤكد ملاحظات Apple الأمنية الصادرة في 9 نوفمبر صراحةً إصلاحًا لتحذير «استعلام أسوأ». وإذا اشتبهت في حدوث اختراق، توصي Binance بإنشاء محفظة جديدة على جهاز نظيف، وتحويل الأموال إليها، وإعادة ضبط جلسات تسجيل الدخول النشطة.
رأيي: ركّز على التحكم بالمفاتيح، لا على قائمة تطبيقات الهاتف فحسب. فتغيير كلمة مرور المحفظة أو حذف التطبيق لا يبطل عبارة استرداد مكشوفة. ولا تُدخل هذه العبارة مطلقًا في موقع يُزعم أنه مخصص لفحص الأمان.
ليست نصيحة مالية. أجرِ بحثك بنفسك.
193
·
--
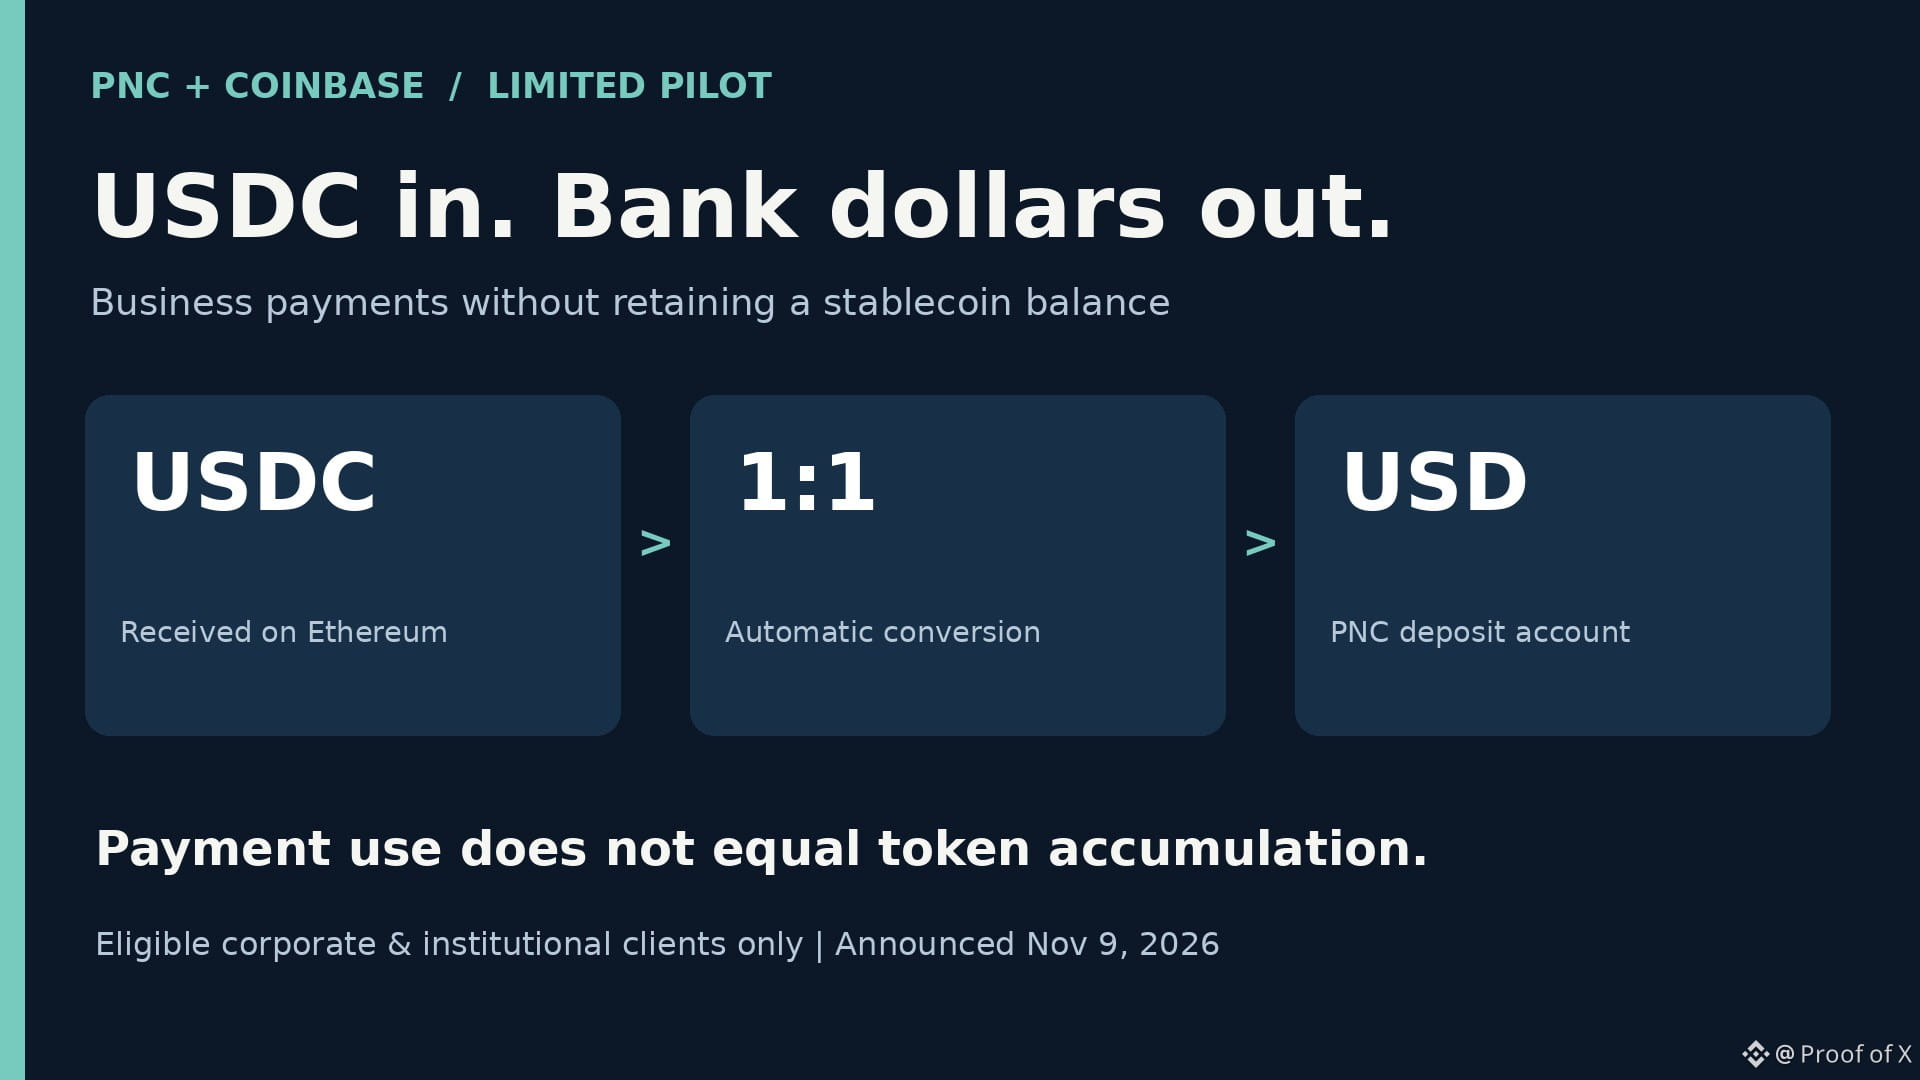
🔥 الخلاصة: $USDC دخول، وخروج دولارات مصرفية. تُعدّ التجربة التجريبية المحدودة الجديدة من PNC مؤشرًا إيجابيًا لفائدة العملات المستقرة: إذ يمكن لعملاء الشركات المؤهلين قبول USDC من دون الاحتفاظ به في ميزانياتهم العمومية.
يقدّم قطاع الخدمات المصرفية للشركات والمؤسسات في PNC بالفعل خدمات مصرفية وإدارة خزينة للشركات. ويربط إطلاق الخدمة في 9 نوفمبر تلك الخدمات بالبنية التحتية للمدفوعات لدى Coinbase: إذ يُحوَّل USDC الوارد على شبكة Ethereum تلقائيًا، بنسبة 1 إلى 1، إلى دولارات في حساب إيداع مخصّص لدى PNC.
بالنسبة إلى شركة يدفع لها عميل يستخدم عملة مستقرة، تجمع هذه الخدمة بين مهمتين مختلفتين: تلقي دفعة على السلسلة والحصول على أموال مصرفية قابلة للاستخدام. ويحصل المستفيد على دولارات بدلًا من الاحتفاظ بمركز مستمر في USDC. وهذا هو التغيير المفيد، لا مجرد عنوان جديد عن شراكة مصرفية.
الخدمة حاليًا تجربة تجريبية محدودة لعملاء مؤهلين. ولم يحدّد أي من الإعلانين حجم المدفوعات المعالجة أو يثبت صدور كميات جديدة من USDC. ولا يعني اعتماد المدفوعات تلقائيًا أن الشركات ستراكم العملات المستقرة، كما لم يُثبت هنا وجود مسار لشراء ETH.
رأيي: هذا تقدم للعملات المستقرة بوصفها وسيلة لإجراء المدفوعات. ينبغي تقييم الفرصة بناءً على مدى فائدة هذا المسار في عمليات الخزينة اليومية، مع التمييز بين دوران المدفوعات وبين المعروض من الرموز أو الطلب الاستثماري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
🔥 الخلاصة: $USDC دخول، وخروج دولارات مصرفية. تُعدّ التجربة التجريبية المحدودة الجديدة من PNC مؤشرًا إيجابيًا لفائدة العملات المستقرة: إذ يمكن لعملاء الشركات المؤهلين قبول USDC من دون الاحتفاظ به في ميزانياتهم العمومية.
يقدّم قطاع الخدمات المصرفية للشركات والمؤسسات في PNC بالفعل خدمات مصرفية وإدارة خزينة للشركات. ويربط إطلاق الخدمة في 9 نوفمبر تلك الخدمات بالبنية التحتية للمدفوعات لدى Coinbase: إذ يُحوَّل USDC الوارد على شبكة Ethereum تلقائيًا، بنسبة 1 إلى 1، إلى دولارات في حساب إيداع مخصّص لدى PNC.
بالنسبة إلى شركة يدفع لها عميل يستخدم عملة مستقرة، تجمع هذه الخدمة بين مهمتين مختلفتين: تلقي دفعة على السلسلة والحصول على أموال مصرفية قابلة للاستخدام. ويحصل المستفيد على دولارات بدلًا من الاحتفاظ بمركز مستمر في USDC. وهذا هو التغيير المفيد، لا مجرد عنوان جديد عن شراكة مصرفية.
الخدمة حاليًا تجربة تجريبية محدودة لعملاء مؤهلين. ولم يحدّد أي من الإعلانين حجم المدفوعات المعالجة أو يثبت صدور كميات جديدة من USDC. ولا يعني اعتماد المدفوعات تلقائيًا أن الشركات ستراكم العملات المستقرة، كما لم يُثبت هنا وجود مسار لشراء ETH.
رأيي: هذا تقدم للعملات المستقرة بوصفها وسيلة لإجراء المدفوعات. ينبغي تقييم الفرصة بناءً على مدى فائدة هذا المسار في عمليات الخزينة اليومية، مع التمييز بين دوران المدفوعات وبين المعروض من الرموز أو الطلب الاستثماري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
يقدّم قطاع الخدمات المصرفية للشركات والمؤسسات في PNC بالفعل خدمات مصرفية وإدارة خزينة للشركات. ويربط إطلاق الخدمة في 9 نوفمبر تلك الخدمات بالبنية التحتية للمدفوعات لدى Coinbase: إذ يُحوَّل USDC الوارد على شبكة Ethereum تلقائيًا، بنسبة 1 إلى 1، إلى دولارات في حساب إيداع مخصّص لدى PNC.
بالنسبة إلى شركة يدفع لها عميل يستخدم عملة مستقرة، تجمع هذه الخدمة بين مهمتين مختلفتين: تلقي دفعة على السلسلة والحصول على أموال مصرفية قابلة للاستخدام. ويحصل المستفيد على دولارات بدلًا من الاحتفاظ بمركز مستمر في USDC. وهذا هو التغيير المفيد، لا مجرد عنوان جديد عن شراكة مصرفية.
الخدمة حاليًا تجربة تجريبية محدودة لعملاء مؤهلين. ولم يحدّد أي من الإعلانين حجم المدفوعات المعالجة أو يثبت صدور كميات جديدة من USDC. ولا يعني اعتماد المدفوعات تلقائيًا أن الشركات ستراكم العملات المستقرة، كما لم يُثبت هنا وجود مسار لشراء ETH.
رأيي: هذا تقدم للعملات المستقرة بوصفها وسيلة لإجراء المدفوعات. ينبغي تقييم الفرصة بناءً على مدى فائدة هذا المسار في عمليات الخزينة اليومية، مع التمييز بين دوران المدفوعات وبين المعروض من الرموز أو الطلب الاستثماري.
هذه ليست نصيحة مالية. أجرِ بحثك الخاص.
71
·
--
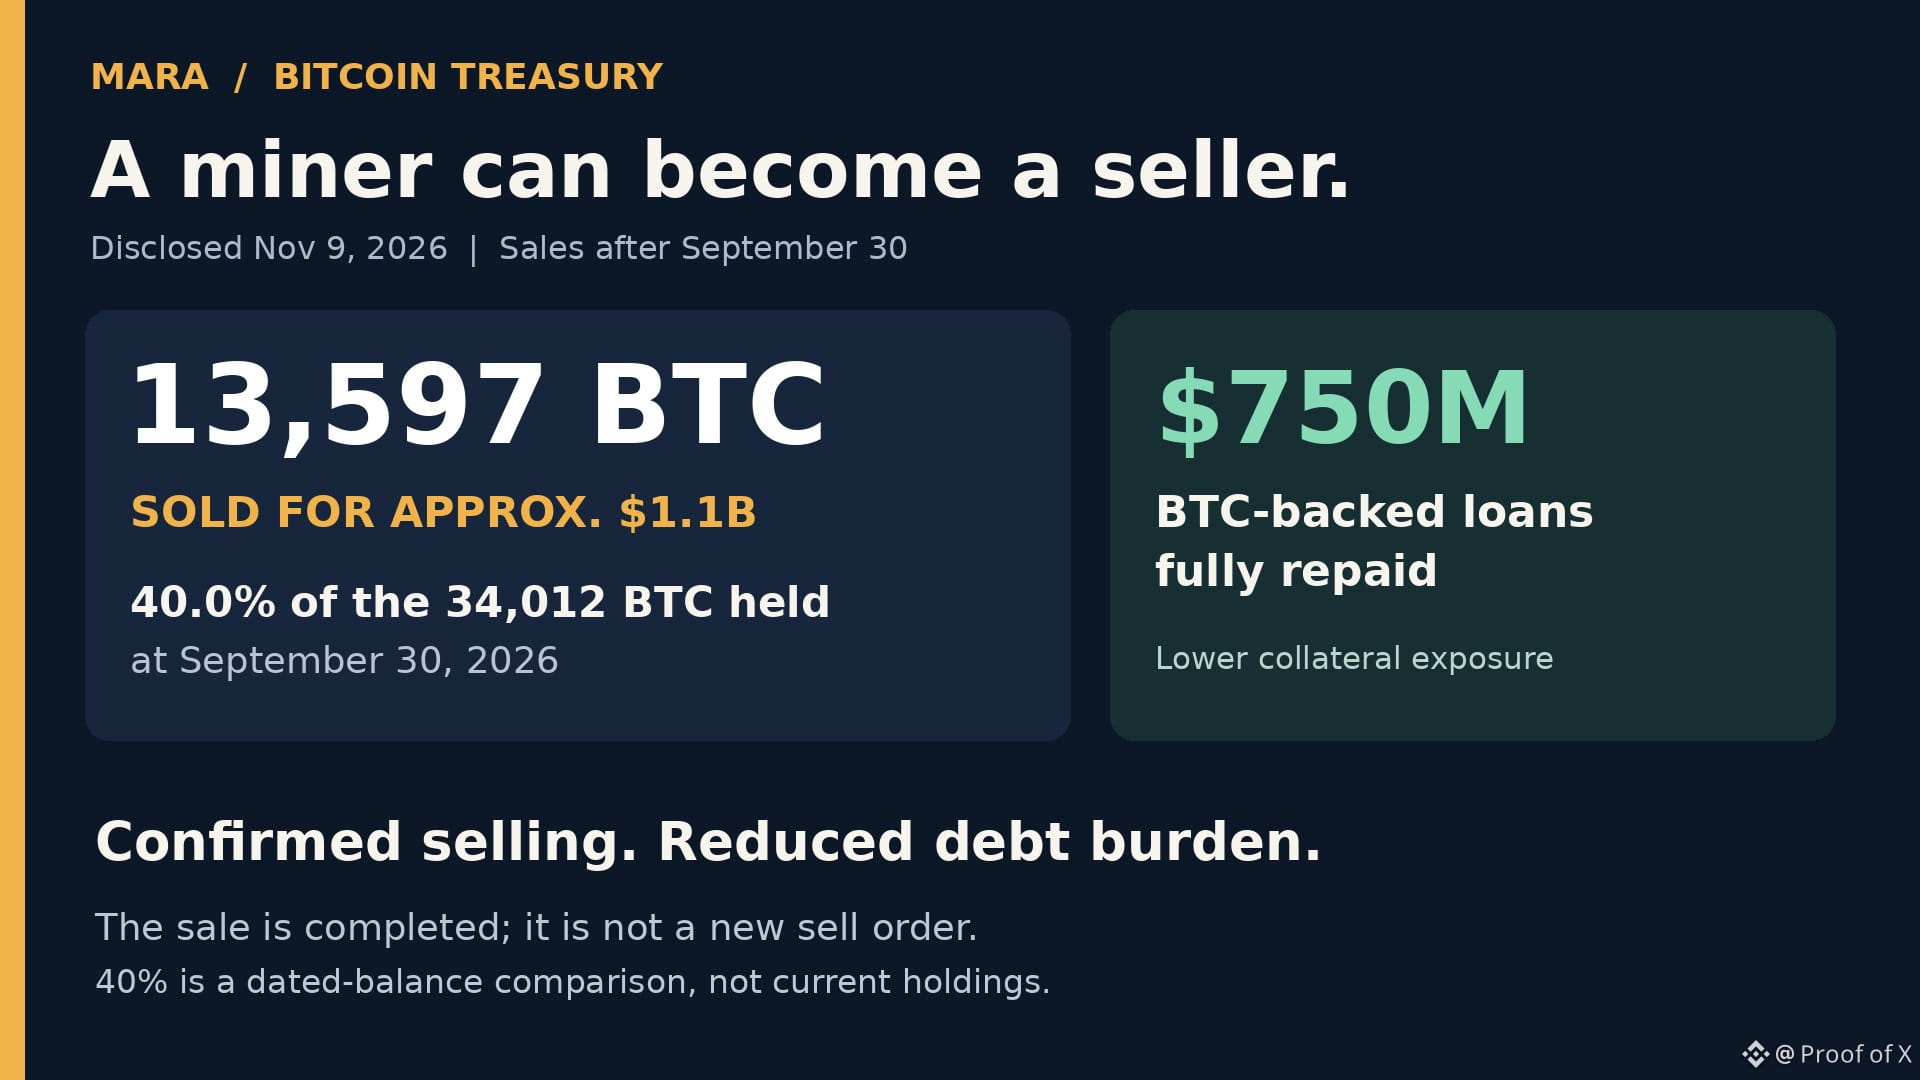
🐻 خلاصة سريعة: باعت MARA عدد 13,597 $BTC بعد نهاية الربع—ما يعادل 40% من حيازاتها في 30 سبتمبر. هذا يضعف سردية الشركات التي تحتفظ ببيتكوين، لكن النقد ساعد أيضًا على سداد ديون مدعومة ببيتكوين بقيمة 750 مليون دولار.
MARA شركة تعدين بيتكوين مدرجة، وكان لديها 34,012 BTC في ميزانيتها العمومية حتى 30 سبتمبر. ويفيد إفصاحها الصادر في 9 نوفمبر بأنها حققت نحو 1.1 مليار دولار من المبيعات اللاحقة. وتقيس مقارنة الـ40% حجم التصرف في البيتكوين نسبةً إلى الرصيد في ذلك التاريخ؛ ولا تمثل حسابًا لحيازاتها الحالية.
لماذا يهم ذلك: يمكن استخدام احتياطيات الشركات من بيتكوين لسداد الدائنين وتمويل استثمارات الأعمال، بدلًا من أن تظل مستنزفًا دائمًا للمعروض. وتقول MARA إنها تعتزم مواصلة تسييل BTC لاستخدامات تشمل البنية التحتية للذكاء الاصطناعي، وخيارات بيع السندات القابلة للتحويل، وعمليات إعادة شراء الأسهم المحتملة.
وهناك عامل مهم موازن. فقد أدى سداد القروض إلى تحرير 17,477 BTC كانت مرهونة لها سابقًا، ما خفّض الانكشاف على الضمانات. وهذه العملات المحررة ليست مشتريات جديدة ولا مبيعات إضافية مؤكدة. أما برنامج إعادة شراء الأسهم العادية بقيمة 500 مليون دولار، فهو تفويض وليس عمليات إعادة شراء منفذة أو مشتريات BTC.
رأيي: اعتبروا ذلك دليلًا على أن الشركة تبيع أصول الخزينة بنشاط، مع الإقرار بانخفاض عبء الديون. وقد حدث التصرف المعلن بالفعل؛ لكنه لا يثبت صدور أمر بيع جديد، ولا يفسر تحركًا معينًا في السعر.
هذه ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
🐻 خلاصة سريعة: باعت MARA عدد 13,597 $BTC بعد نهاية الربع—ما يعادل 40% من حيازاتها في 30 سبتمبر. هذا يضعف سردية الشركات التي تحتفظ ببيتكوين، لكن النقد ساعد أيضًا على سداد ديون مدعومة ببيتكوين بقيمة 750 مليون دولار.
MARA شركة تعدين بيتكوين مدرجة، وكان لديها 34,012 BTC في ميزانيتها العمومية حتى 30 سبتمبر. ويفيد إفصاحها الصادر في 9 نوفمبر بأنها حققت نحو 1.1 مليار دولار من المبيعات اللاحقة. وتقيس مقارنة الـ40% حجم التصرف في البيتكوين نسبةً إلى الرصيد في ذلك التاريخ؛ ولا تمثل حسابًا لحيازاتها الحالية.
لماذا يهم ذلك: يمكن استخدام احتياطيات الشركات من بيتكوين لسداد الدائنين وتمويل استثمارات الأعمال، بدلًا من أن تظل مستنزفًا دائمًا للمعروض. وتقول MARA إنها تعتزم مواصلة تسييل BTC لاستخدامات تشمل البنية التحتية للذكاء الاصطناعي، وخيارات بيع السندات القابلة للتحويل، وعمليات إعادة شراء الأسهم المحتملة.
وهناك عامل مهم موازن. فقد أدى سداد القروض إلى تحرير 17,477 BTC كانت مرهونة لها سابقًا، ما خفّض الانكشاف على الضمانات. وهذه العملات المحررة ليست مشتريات جديدة ولا مبيعات إضافية مؤكدة. أما برنامج إعادة شراء الأسهم العادية بقيمة 500 مليون دولار، فهو تفويض وليس عمليات إعادة شراء منفذة أو مشتريات BTC.
رأيي: اعتبروا ذلك دليلًا على أن الشركة تبيع أصول الخزينة بنشاط، مع الإقرار بانخفاض عبء الديون. وقد حدث التصرف المعلن بالفعل؛ لكنه لا يثبت صدور أمر بيع جديد، ولا يفسر تحركًا معينًا في السعر.
هذه ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
MARA شركة تعدين بيتكوين مدرجة، وكان لديها 34,012 BTC في ميزانيتها العمومية حتى 30 سبتمبر. ويفيد إفصاحها الصادر في 9 نوفمبر بأنها حققت نحو 1.1 مليار دولار من المبيعات اللاحقة. وتقيس مقارنة الـ40% حجم التصرف في البيتكوين نسبةً إلى الرصيد في ذلك التاريخ؛ ولا تمثل حسابًا لحيازاتها الحالية.
لماذا يهم ذلك: يمكن استخدام احتياطيات الشركات من بيتكوين لسداد الدائنين وتمويل استثمارات الأعمال، بدلًا من أن تظل مستنزفًا دائمًا للمعروض. وتقول MARA إنها تعتزم مواصلة تسييل BTC لاستخدامات تشمل البنية التحتية للذكاء الاصطناعي، وخيارات بيع السندات القابلة للتحويل، وعمليات إعادة شراء الأسهم المحتملة.
وهناك عامل مهم موازن. فقد أدى سداد القروض إلى تحرير 17,477 BTC كانت مرهونة لها سابقًا، ما خفّض الانكشاف على الضمانات. وهذه العملات المحررة ليست مشتريات جديدة ولا مبيعات إضافية مؤكدة. أما برنامج إعادة شراء الأسهم العادية بقيمة 500 مليون دولار، فهو تفويض وليس عمليات إعادة شراء منفذة أو مشتريات BTC.
رأيي: اعتبروا ذلك دليلًا على أن الشركة تبيع أصول الخزينة بنشاط، مع الإقرار بانخفاض عبء الديون. وقد حدث التصرف المعلن بالفعل؛ لكنه لا يثبت صدور أمر بيع جديد، ولا يفسر تحركًا معينًا في السعر.
هذه ليست نصيحة مالية. أجروا أبحاثكم الخاصة.
102
·
--
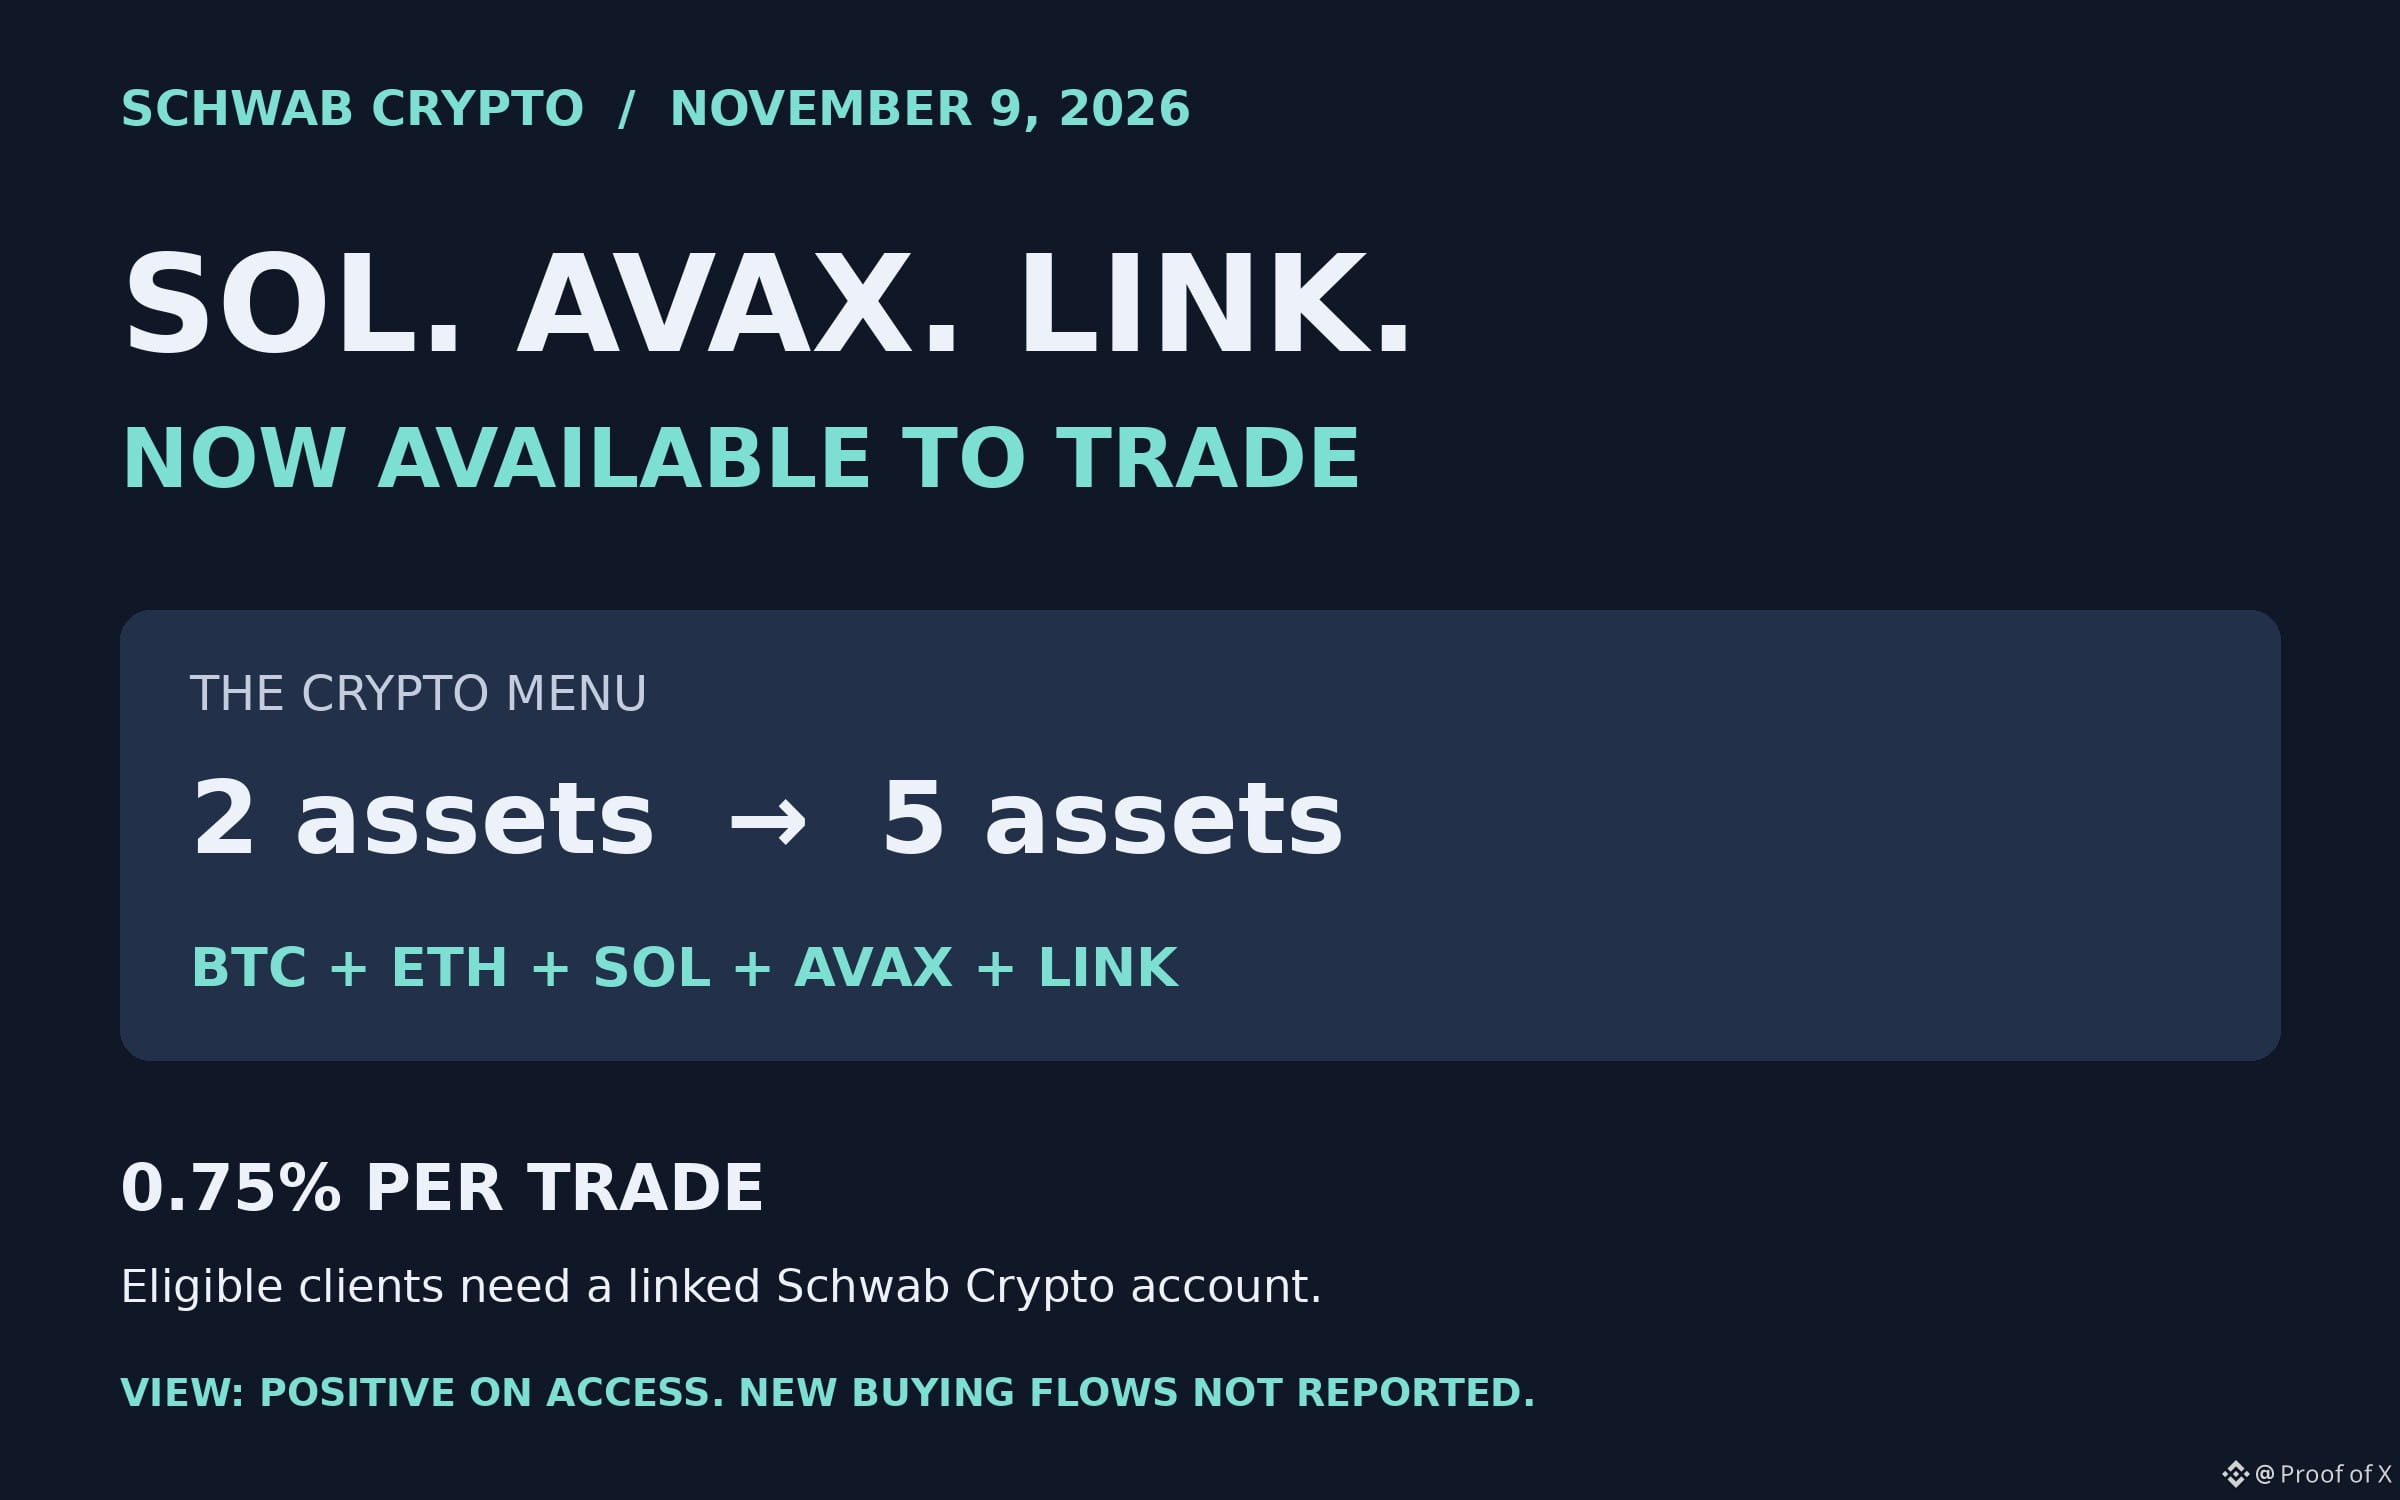
📈 خلاصة سريعة: أصبح تداول $SOL و$AVAX و$LINK متاحًا الآن عبر Schwab Crypto. أنا متفائل: فقد أضافت شركة تدير أصولًا للعملاء بقيمة 13.33 تريليون دولار مسارًا مباشرًا يتيح للمستثمرين الأفراد المؤهلين الوصول إلى هذه العملات.
أفادت Schwab بأن إجمالي أصول العملاء لديها بلغ 13.33 تريليون دولار، وأن لديها نحو 40.3 مليون حساب وساطة حتى 30 سبتمبر 2026. وهي شركة أمريكية كبرى للخدمات الاستثمارية، لذا فإن نطاق التوزيع الذي تتمتع به يمنح هذه الخطوة أهمية تتجاوز أسماء الرموز الثلاثة.
توسّع الإضافة التي أُعلنت في 9 نوفمبر قائمة العملات المشفرة المتاحة لديها من BTC وETH إلى خمسة أصول. ويمكن للعملاء المؤهلين التداول عبر موقع Schwab الإلكتروني وتطبيقها للهاتف المحمول ومنصة thinkorswim، باستخدام حساب Schwab Crypto مرتبط.
لماذا ينبغي لحاملي هذه العملات الاهتمام؟ أصبح بإمكان المستثمرين الذين يستخدمون Schwab بالفعل لاستثماراتهم التقليدية التفكير في شراء SOL وAVAX وLINK عبر مسار آخر وفي بيئة مألوفة. توسعت قناة التوزيع؛ أما تحديد ما إذا كان العملاء سيستخدمونها، فيعود إليهم.
هذه الأصول الإجمالية للشركة ليست حيازات من العملات المشفرة ولا تدفقات واردة متوقعة. وحسابات الوساطة لا تمثل أفرادًا فريدين، ولا تعني أن جميع أصحابها مؤهلون لاستخدام خدمات العملات المشفرة. ولم يُفصح عن أحجام الشراء. تبلغ الرسوم 0.75% لكل صفقة، أي 7.50 دولارات على عملية شراء بقيمة 1,000 دولار.
رأيي: أرى أن إتاحة هذه الخدمة لجمهور راسخ من المستثمرين الأفراد خطوة إيجابية. إنها تحسّن إمكانية الوصول فعليًا. وسأقيّم الخطوة التالية بناءً على مشتريات العملاء الفعلية، لا على افتراض أن قاعدة أصول Schwab بأكملها ستتحول إلى طلب على العملات المشفرة.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
📈 خلاصة سريعة: أصبح تداول $SOL و$AVAX و$LINK متاحًا الآن عبر Schwab Crypto. أنا متفائل: فقد أضافت شركة تدير أصولًا للعملاء بقيمة 13.33 تريليون دولار مسارًا مباشرًا يتيح للمستثمرين الأفراد المؤهلين الوصول إلى هذه العملات.
أفادت Schwab بأن إجمالي أصول العملاء لديها بلغ 13.33 تريليون دولار، وأن لديها نحو 40.3 مليون حساب وساطة حتى 30 سبتمبر 2026. وهي شركة أمريكية كبرى للخدمات الاستثمارية، لذا فإن نطاق التوزيع الذي تتمتع به يمنح هذه الخطوة أهمية تتجاوز أسماء الرموز الثلاثة.
توسّع الإضافة التي أُعلنت في 9 نوفمبر قائمة العملات المشفرة المتاحة لديها من BTC وETH إلى خمسة أصول. ويمكن للعملاء المؤهلين التداول عبر موقع Schwab الإلكتروني وتطبيقها للهاتف المحمول ومنصة thinkorswim، باستخدام حساب Schwab Crypto مرتبط.
لماذا ينبغي لحاملي هذه العملات الاهتمام؟ أصبح بإمكان المستثمرين الذين يستخدمون Schwab بالفعل لاستثماراتهم التقليدية التفكير في شراء SOL وAVAX وLINK عبر مسار آخر وفي بيئة مألوفة. توسعت قناة التوزيع؛ أما تحديد ما إذا كان العملاء سيستخدمونها، فيعود إليهم.
هذه الأصول الإجمالية للشركة ليست حيازات من العملات المشفرة ولا تدفقات واردة متوقعة. وحسابات الوساطة لا تمثل أفرادًا فريدين، ولا تعني أن جميع أصحابها مؤهلون لاستخدام خدمات العملات المشفرة. ولم يُفصح عن أحجام الشراء. تبلغ الرسوم 0.75% لكل صفقة، أي 7.50 دولارات على عملية شراء بقيمة 1,000 دولار.
رأيي: أرى أن إتاحة هذه الخدمة لجمهور راسخ من المستثمرين الأفراد خطوة إيجابية. إنها تحسّن إمكانية الوصول فعليًا. وسأقيّم الخطوة التالية بناءً على مشتريات العملاء الفعلية، لا على افتراض أن قاعدة أصول Schwab بأكملها ستتحول إلى طلب على العملات المشفرة.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
أفادت Schwab بأن إجمالي أصول العملاء لديها بلغ 13.33 تريليون دولار، وأن لديها نحو 40.3 مليون حساب وساطة حتى 30 سبتمبر 2026. وهي شركة أمريكية كبرى للخدمات الاستثمارية، لذا فإن نطاق التوزيع الذي تتمتع به يمنح هذه الخطوة أهمية تتجاوز أسماء الرموز الثلاثة.
توسّع الإضافة التي أُعلنت في 9 نوفمبر قائمة العملات المشفرة المتاحة لديها من BTC وETH إلى خمسة أصول. ويمكن للعملاء المؤهلين التداول عبر موقع Schwab الإلكتروني وتطبيقها للهاتف المحمول ومنصة thinkorswim، باستخدام حساب Schwab Crypto مرتبط.
لماذا ينبغي لحاملي هذه العملات الاهتمام؟ أصبح بإمكان المستثمرين الذين يستخدمون Schwab بالفعل لاستثماراتهم التقليدية التفكير في شراء SOL وAVAX وLINK عبر مسار آخر وفي بيئة مألوفة. توسعت قناة التوزيع؛ أما تحديد ما إذا كان العملاء سيستخدمونها، فيعود إليهم.
هذه الأصول الإجمالية للشركة ليست حيازات من العملات المشفرة ولا تدفقات واردة متوقعة. وحسابات الوساطة لا تمثل أفرادًا فريدين، ولا تعني أن جميع أصحابها مؤهلون لاستخدام خدمات العملات المشفرة. ولم يُفصح عن أحجام الشراء. تبلغ الرسوم 0.75% لكل صفقة، أي 7.50 دولارات على عملية شراء بقيمة 1,000 دولار.
رأيي: أرى أن إتاحة هذه الخدمة لجمهور راسخ من المستثمرين الأفراد خطوة إيجابية. إنها تحسّن إمكانية الوصول فعليًا. وسأقيّم الخطوة التالية بناءً على مشتريات العملاء الفعلية، لا على افتراض أن قاعدة أصول Schwab بأكملها ستتحول إلى طلب على العملات المشفرة.
ليس نصيحة مالية. أجرِ بحثك بنفسك.
122
·
--
📈 خلاصة سريعة: لفت انتباهي مقترح ضمانات BTC الأصلية من $AAVE. تعجبني فكرة المنتج، لكن مشتريات $AAVE المقترحة أقل مما يوحي به العنوان.
إمكانية اقتراض العملات المستقرة مع إبقاء BTC مقفلاً على شبكة Bitcoin، من دون أن يحتفظ أمين حفظ بالعملات: هذا هو ما يجعل تكامل Babylon المقترح لـ Aave V4 جذابًا. وستتعرف Ethereum على الخزنة من خلال سجل ضمانات مقيّد التحويل. هذا مقترح، وليس سوقًا قائمًا ومؤكدًا هنا.
ستذهب أول $500K من رسوم البروتوكول السنوية المؤهلة بالكامل إلى منظمة Aave DAO، من دون تخصيص أي مبلغ لشراء الرموز. أما الـ $1.5M التالية، فلها تخصيص بنسبة 4%. وهذه رسوم بروتوكول، وليست إجمالي الفوائد التي يدفعها المقترضون.
بحسب مثال توضيحي لإيرادات سنوية مؤهلة قدرها $2M: ($2M − $500K) × 4% = $60K للمشتريات. وبحسب تقسيم 85% لـ AAVE و15% لـ BABY، يعني ذلك $51K من AAVE و$9K من BABY. وستُقسّم الرموز المشتراة بالتساوي بين المنظمتين. ولا يوجد وعد بتوزيعات لحاملي الرموز أو بحرقها. وتُطبّق نسب هامشية مختلفة على شرائح الإيرادات الأعلى.
ما يجعلني حذرًا: يستغرق استرداد BTC أيامًا، ويمكن لضوابط الطوارئ إيقاف عمليات الخروج مؤقتًا، كما أن التصفية لا تزال تعتمد على سيولة BTC المغلّف. وحتى لو جاءت نتيجة تصويت Snapshot إيجابية، فسيظل الأمر بحاجة إلى AIP وموافقة على السلسلة.
رأيي: تعجبني فكرة منتج يمنح حاملي Bitcoin قدرة على الإنفاق من دون إجبارهم على البيع. لكنني سأقيّم AAVE بناءً على الاقتراض الفعلي والرسوم وإمكانية الخروج الموثوقة. فكرة المنتج مثيرة، لكن التعامل معها على أنها دفعة شراء ضخمة وتلقائية للرمز أمر سابق لأوانه.
ليست هذه نصيحة مالية. أجرِ بحثك بنفسك.
📈 خلاصة سريعة: لفت انتباهي مقترح ضمانات BTC الأصلية من $AAVE . تعجبني فكرة المنتج، لكن مشتريات $AAVE المقترحة أقل مما يوحي به العنوان.
إمكانية اقتراض العملات المستقرة مع إبقاء BTC مقفلاً على شبكة Bitcoin، من دون أن يحتفظ أمين حفظ بالعملات: هذا هو ما يجعل تكامل Babylon المقترح لـ Aave V4 جذابًا. وستتعرف Ethereum على الخزنة من خلال سجل ضمانات مقيّد التحويل. هذا مقترح، وليس سوقًا قائمًا ومؤكدًا هنا.
ستذهب أول $500K من رسوم البروتوكول السنوية المؤهلة بالكامل إلى منظمة Aave DAO، من دون تخصيص أي مبلغ لشراء الرموز. أما الـ $1.5M التالية، فلها تخصيص بنسبة 4%. وهذه رسوم بروتوكول، وليست إجمالي الفوائد التي يدفعها المقترضون.
بحسب مثال توضيحي لإيرادات سنوية مؤهلة قدرها $2M: ($2M − $500K) × 4% = $60K للمشتريات. وبحسب تقسيم 85% لـ AAVE و15% لـ BABY، يعني ذلك $51K من AAVE و$9K من BABY. وستُقسّم الرموز المشتراة بالتساوي بين المنظمتين. ولا يوجد وعد بتوزيعات لحاملي الرموز أو بحرقها. وتُطبّق نسب هامشية مختلفة على شرائح الإيرادات الأعلى.
ما يجعلني حذرًا: يستغرق استرداد BTC أيامًا، ويمكن لضوابط الطوارئ إيقاف عمليات الخروج مؤقتًا، كما أن التصفية لا تزال تعتمد على سيولة BTC المغلّف. وحتى لو جاءت نتيجة تصويت Snapshot إيجابية، فسيظل الأمر بحاجة إلى AIP وموافقة على السلسلة.
رأيي: تعجبني فكرة منتج يمنح حاملي Bitcoin قدرة على الإنفاق من دون إجبارهم على البيع. لكنني سأقيّم AAVE بناءً على الاقتراض الفعلي والرسوم وإمكانية الخروج الموثوقة. فكرة المنتج مثيرة، لكن التعامل معها على أنها دفعة شراء ضخمة وتلقائية للرمز أمر سابق لأوانه.
ليست هذه نصيحة مالية. أجرِ بحثك بنفسك.
إمكانية اقتراض العملات المستقرة مع إبقاء BTC مقفلاً على شبكة Bitcoin، من دون أن يحتفظ أمين حفظ بالعملات: هذا هو ما يجعل تكامل Babylon المقترح لـ Aave V4 جذابًا. وستتعرف Ethereum على الخزنة من خلال سجل ضمانات مقيّد التحويل. هذا مقترح، وليس سوقًا قائمًا ومؤكدًا هنا.
ستذهب أول $500K من رسوم البروتوكول السنوية المؤهلة بالكامل إلى منظمة Aave DAO، من دون تخصيص أي مبلغ لشراء الرموز. أما الـ $1.5M التالية، فلها تخصيص بنسبة 4%. وهذه رسوم بروتوكول، وليست إجمالي الفوائد التي يدفعها المقترضون.
بحسب مثال توضيحي لإيرادات سنوية مؤهلة قدرها $2M: ($2M − $500K) × 4% = $60K للمشتريات. وبحسب تقسيم 85% لـ AAVE و15% لـ BABY، يعني ذلك $51K من AAVE و$9K من BABY. وستُقسّم الرموز المشتراة بالتساوي بين المنظمتين. ولا يوجد وعد بتوزيعات لحاملي الرموز أو بحرقها. وتُطبّق نسب هامشية مختلفة على شرائح الإيرادات الأعلى.
ما يجعلني حذرًا: يستغرق استرداد BTC أيامًا، ويمكن لضوابط الطوارئ إيقاف عمليات الخروج مؤقتًا، كما أن التصفية لا تزال تعتمد على سيولة BTC المغلّف. وحتى لو جاءت نتيجة تصويت Snapshot إيجابية، فسيظل الأمر بحاجة إلى AIP وموافقة على السلسلة.
رأيي: تعجبني فكرة منتج يمنح حاملي Bitcoin قدرة على الإنفاق من دون إجبارهم على البيع. لكنني سأقيّم AAVE بناءً على الاقتراض الفعلي والرسوم وإمكانية الخروج الموثوقة. فكرة المنتج مثيرة، لكن التعامل معها على أنها دفعة شراء ضخمة وتلقائية للرمز أمر سابق لأوانه.
ليست هذه نصيحة مالية. أجرِ بحثك بنفسك.
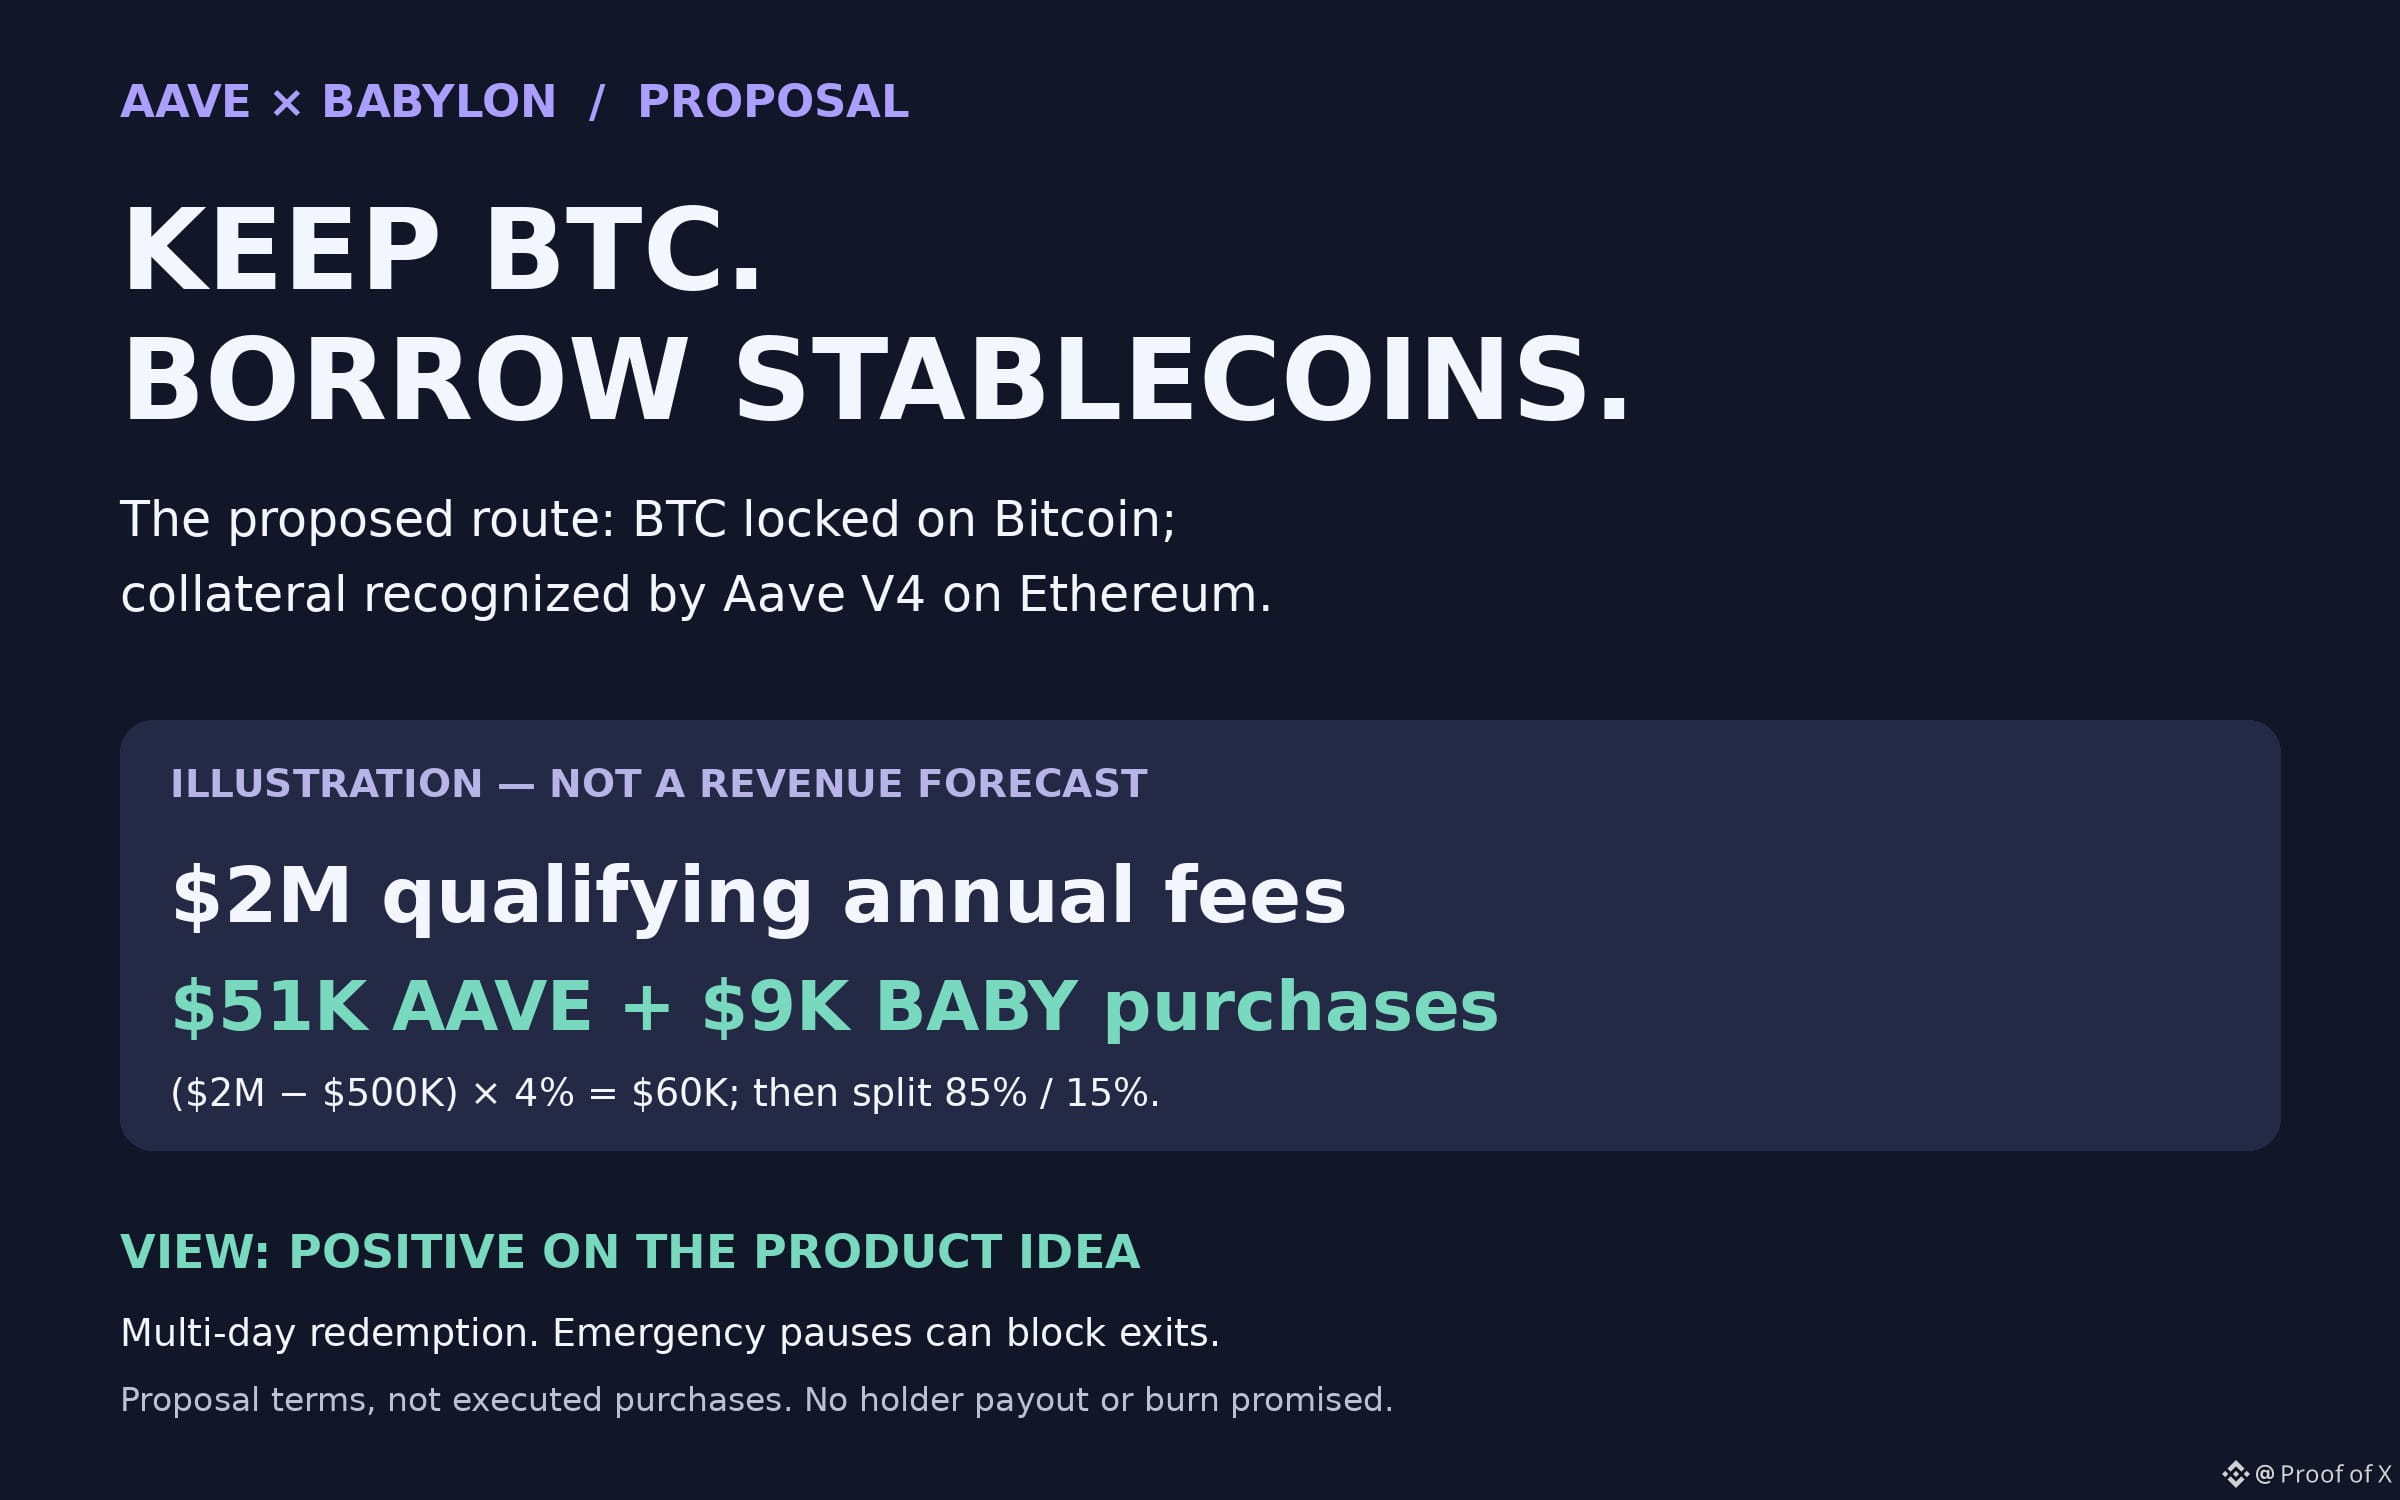
305
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
A Packed Week of Earnings and Data Tests Markets
72,529 مشاهدات
464 يقومون بالنقاش
نتائج نيفيديا ومحضر الفيدرالي وطرح أنثروبيك العام الأولي تختبر أسهم الذكاء الاصطناعي والعملات المشفرة
Binance News
·146 إعجاب
·24.6k مشاهدات
AnthropicIPOTestsInvestorAppetiteForAI
142,258 مشاهدات
1,564 يقومون بالنقاش
NvidiaBoardNotConsideringHuang’sReturnasCEO
5,425 مشاهدات
127 يقومون بالنقاش