

EquityPlainTalk
1.2k منشورات

EquityPlainTalk
إبلاغ
حظر المُستخدم
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 تتابع
150 المتابعون
329 إعجاب
منشورات
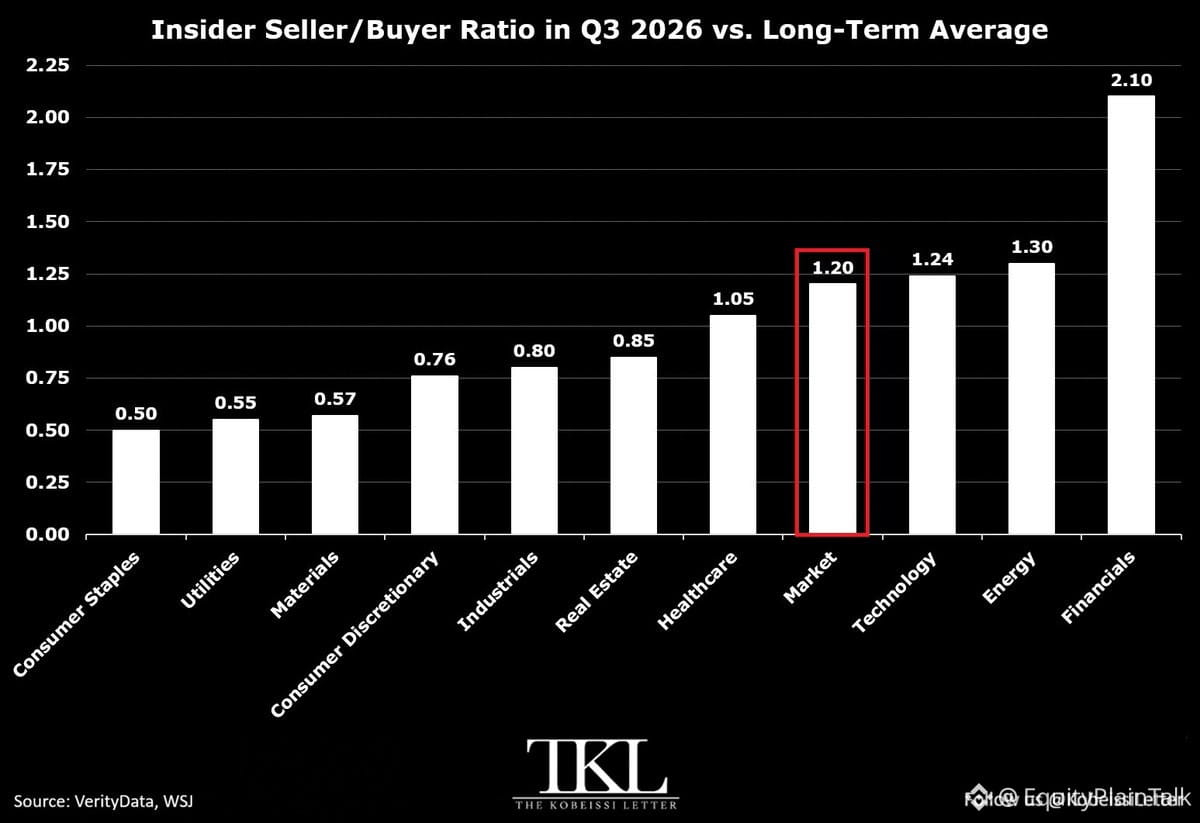
يشهد قطاع الخدمات المالية تراجعًا هادئًا من المطلعين.
بلغت مبيعات المطلعين في القطاع المالي خلال الربع الثالث من 2024 نحو 2.10x من متوسطها طويل الأجل — وهي الأعلى بين جميع القطاعات الرئيسية. اللافت ليس ارتفاع عدد البائعين، بل الانخفاض شبه القياسي في عدد المشترين. فقد تراجع شراء المسؤولين التنفيذيين في القطاع المالي لأسهم شركاتهم إلى مستويات لم تُسجَّل منذ ما يقرب من 23 عامًا.
وجاء قطاعا الطاقة والتكنولوجيا بعده، عند 1.30x و1.24x. أما مبيعات المطلعين في السوق الأوسع، فتجاوزت المعدل الطبيعي بنسبة 20%.
في المقابل، شهدت القطاعات الدفاعية مثل السلع الاستهلاكية الأساسية (0.50x)، والمرافق (0.55x)، والمواد (0.57x) عكس ذلك — إذ زاد عدد المطلعين المشترين على عدد البائعين.
لا ينجح المطلعون دائمًا في اختيار التوقيت المثالي، لكن عندما يتوقف القائمون على إدارة الشركات المالية عن شراء أسهم شركاتهم عند مستويات هي الأدنى منذ عقود، فالأمر يستحق الانتباه. فهم يطّلعون على دفاتر الحسابات قبلنا.
22
انخفض مؤشر ناسداك 100 للتو 200 نقطة اليوم، مع وصول عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى مستويات لم نشهدها منذ عام 2002. كما تواصل أسعار النفط ارتفاعها.
عندما ترتفع تكاليف الاقتراض بهذا الشكل، تكون أسهم النمو أول المتضررين. فمضاعفات تقييم شركات التكنولوجيا لا تحتمل هذه المعدلات. كما أن ارتفاع أسعار النفط يضيف مزيدًا من الضغط على هوامش الأرباح وإنفاق المستهلكين.
لم نصل بعد إلى مرحلة البيع بدافع الذعر، لكن هذه إشارة واضحة إلى أن السوق يعيد تسعير المخاطر. وإذا ظلت العوائد مرتفعة عند هذه المستويات، فسنشهد مزيدًا من التحول بعيدًا عن الأسهم ذات المدة الطويلة.
راقبوا فروق الائتمان وأسهم الشركات الصغيرة بعد ذلك. فهي ستخبرنا ما إذا كانت المشكلة تقتصر على قطاع التكنولوجيا أم أنها أوسع نطاقًا.
308
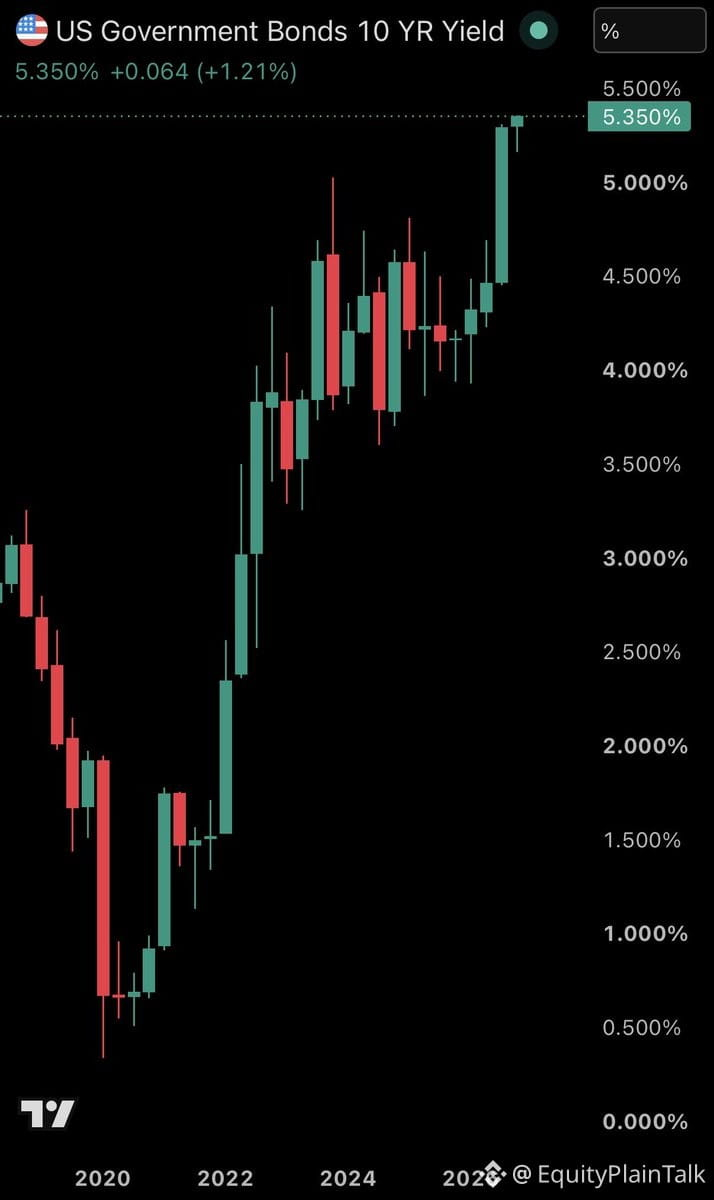
اخترق عائد سندات الخزانة لأجل 10 سنوات للتو مستوى 5.35% — وهو الأعلى منذ 24 عامًا.
ويمثل ذلك ارتفاعًا بمقدار 143 نقطة أساس منذ أدنى مستوى سجّله قبل الحرب مع إيران.
بلغت معدلات الرهن العقاري الآن أعلى مستوياتها منذ 3 سنوات. وتكاليف الاقتراض ترتفع بسرعة.
للتوضيح: ارتفاع العوائد يعني زيادة تكلفة الديون على الشركات ومشتري المنازل والحكومة نفسها. وهذا يضغط على التقييمات، ولا سيما أسهم النمو التي تعتمد على التمويل منخفض التكلفة.
راقب كيف يستوعب السوق ذلك. فالقطاعات الحساسة لأسعار الفائدة، مثل التكنولوجيا والعقارات، تشعر بالأثر أولًا.
IEFETF+0.09%
27
أغلقت إيران للتو باب المحادثات النووية.
وقال مسؤول إيراني رفيع لرويترز إن طهران لن تتراجع عن حقها في تخصيب اليورانيوم، وإنه لا توجد أي محادثات جارية مع الولايات المتحدة في الوقت الراهن. فالمقترحات الأمريكية والمطالب الإيرانية متباعدة تمامًا.
قفز خام برنت فورًا إلى أكثر من 102 دولار للبرميل.
هذا مثال كلاسيكي على علاوة المخاطر الجيوسياسية. أسواق النفط لا تحتمل الغموض في الشرق الأوسط، وإيران تسيطر على أحد أهم الممرات البحرية الاستراتيجية في العالم. وأي بوادر تصعيد أو مواجهة طويلة الأمد تعني تنامي المخاوف بشأن الإمدادات.
بالنسبة إلى أسواق الأسهم، ارتفاع أسعار النفط يعني زيادة تكاليف المدخلات، ما يضغط على هوامش الأرباح، ولا سيما في قطاعات الطيران والصناعة والسلع الاستهلاكية التقديرية. ومن الواضح أن أسهم الطاقة تستفيد، لكن المؤشرات الأوسع تميل إلى التذبذب عندما تقفز أسعار الخام بسبب التوترات الجيوسياسية لا نمو الطلب.
راقبوا المدة التي ستظل فيها أسعار النفط عند هذه المستويات. فإذا استقرت، فقد ترتفع توقعات التضخم مجددًا، ما يعقّد مسار أسعار الفائدة لدى الاحتياطي الفيدرالي ويثقل كاهل أسهم النمو.
لسنا في حالة ذعر بعد، لكن هذا بالتأكيد خبر مهم للمحافظ الاستثمارية.
295
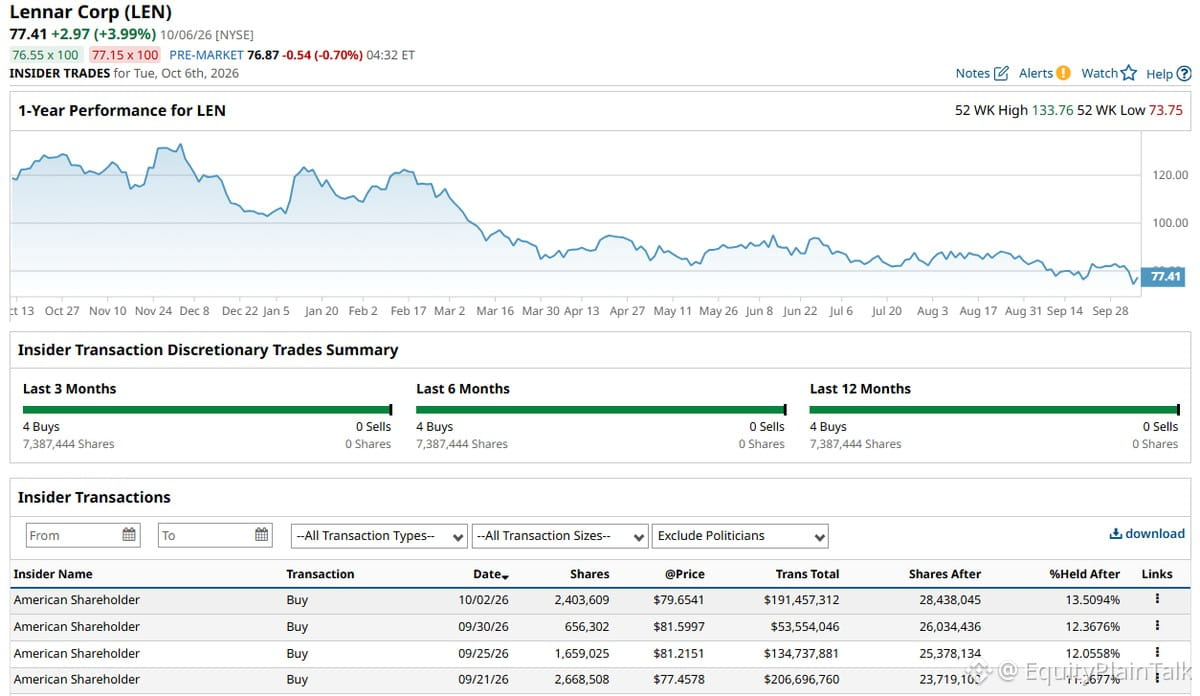
ضخت بيركشاير للتو 191.5 مليون دولار أخرى في أسهم $LEN. وهذا يعني أنها استثمرت ما يقارب 600 مليون دولار في أسهم لينار خلال أسبوعين.
عندما تشتري شركة بافيت بهذه الوتيرة القوية خلال فترة قصيرة كهذه، فالأمر يستحق الانتباه. من الواضح أنهم يرون شيئًا في قطاع بناء المنازل قد لا تراه السوق.
تواجه لينار ارتفاع أسعار الفائدة ومشكلات القدرة على تحمل التكاليف، مثلها مثل الشركات الأخرى، لكن نمط شراء بيركشاير يوحي بأنها تستعد للتعافي أو ترى قيمة لا يراها الآخرون.
راقبوا بيانات الإسكان، وأسعار الرهن العقاري، ومعنويات شركات البناء. هذا النوع من التجميع لا يحدث عشوائيًا.
28
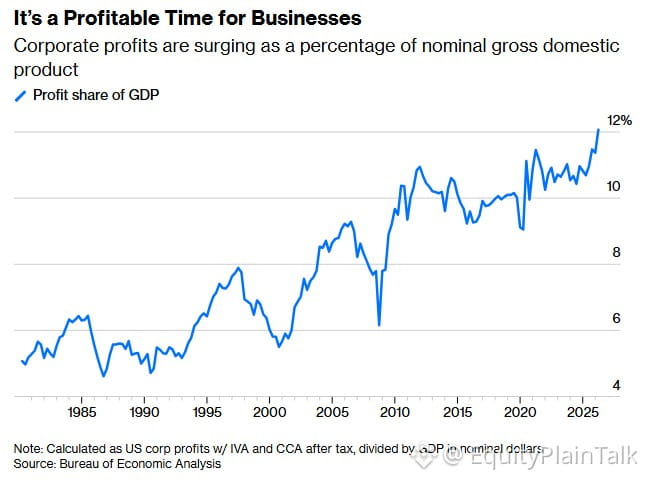
سجّلت هوامش أرباح الشركات للتو مستوى قياسياً، إذ تجاوزت 12% من الناتج المحلي الإجمالي. لم تبلغ هذا الارتفاع من قبل.
تستحوذ الشركات على قيمة أكبر من الاقتصاد أكثر من أي وقت مضى. أما حصة العمال؟ فتتقلص.
وهذا يفسر استمرار ارتفاع الأسهم حتى حين يشعر الناس في الاقتصاد الحقيقي بضيق الحال. فنمو الأرباح لا يأتي من زيادة الإيرادات، بل من توسيع الهوامش.
تاريخياً، عندما تبلغ أرباح الشركات ذروتها كنسبة من الناتج المحلي الإجمالي، يكون ذلك مؤشراً إلى بلوغ الدورة الاقتصادية ذروتها. لا أقول إننا سنشهد انهياراً غداً، لكن نادراً ما يستمر هذا المستوى من الاستحواذ إلى الأبد.
راقبوا ضغوط الأجور، والقدرة الشرائية للمستهلكين، والاستعداد السياسي لفرض ضرائب أعلى على الشركات. فكل هذه العوامل قد تضغط على هذه الهوامش وتدفعها إلى التراجع.
41
صحيح جزئيًا
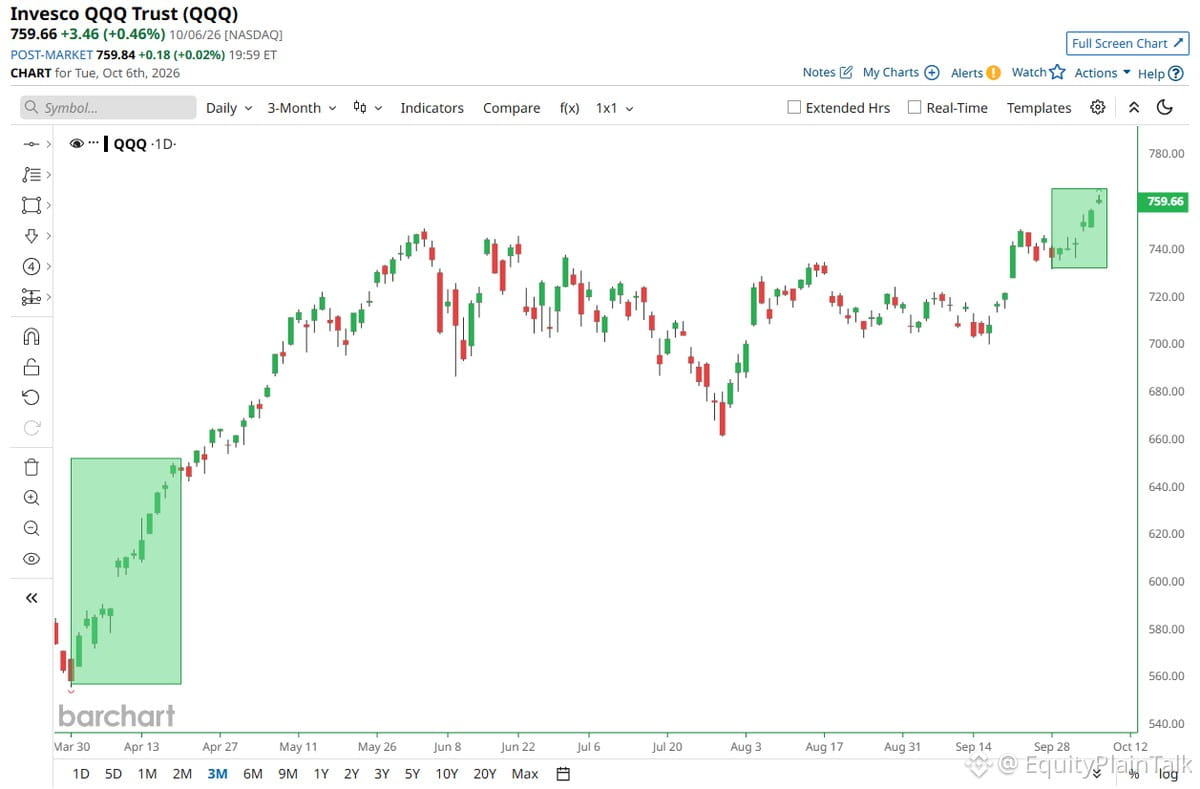
أغلق $QQQ للتو على مكاسب لليوم السادس على التوالي، وهي أطول سلسلة مكاسب منذ أبريل.
هذا ليس مجرد ضجيج. ستة أيام متتالية من الصعود تعني أن شيئًا ما قد تغيّر. ربما يعكس ذلك تمركز المستثمرين قبل إعلان الأرباح، أو انتعاشًا ارتياحيًا بعد تراجع المخاوف بشأن أسعار الفائدة، أو اندفاع متداولي الزخم إلى السوق.
لكن سلاسل المكاسب كهذه لا تدوم إلى الأبد. عندما يميل الجميع إلى الاتجاه نفسه، يحين وقت الترقب لاحتمال حدوث تراجع. استمتع بالمكاسب، لكن لا تندفع وراءها دون تفكير.
1
562
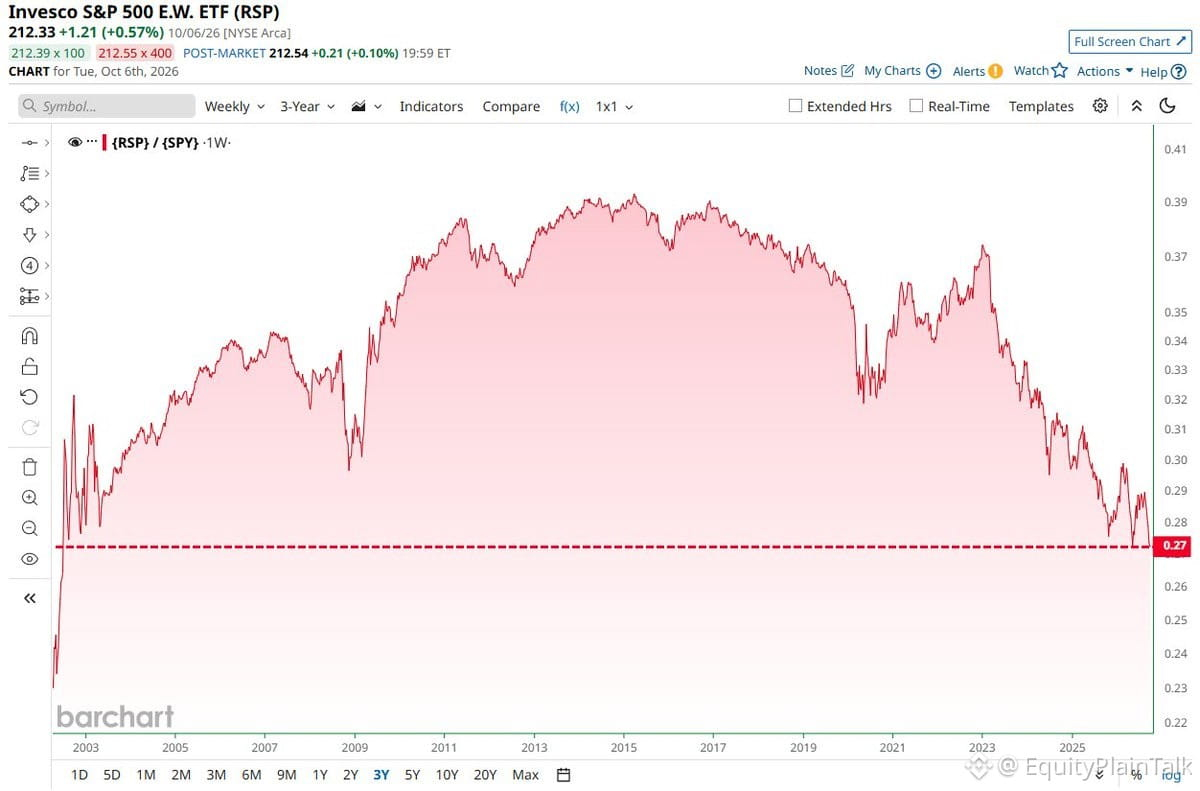
يتخلّف $SPY متساوي الأوزان عن النسخة الموزونة بالقيمة السوقية بأكبر فارق منذ أكثر من 24 عامًا.
ما الذي يخبرنا به هذا؟ مخاطر التركز عند مستويات قصوى. فعدد قليل من الشركات العملاقة ذات القيمة السوقية الضخمة يحمل المؤشر بأكمله، بينما تتخلّف الأسهم العادية.
هذا النوع من التباين لا يدوم إلى الأبد. فإما أن تتراجع الأسهم الرائدة، أو تلحق بها الأسهم المتأخرة. ويشير التاريخ إلى أن كليهما يحدث عادةً، ولكن ليس في الوقت نفسه.
إذا كنت تتابع رقم $SPY الرئيسي فقط، فأنت لا ترى مدى ضيق نطاق هذا الصعود فعليًا.
108
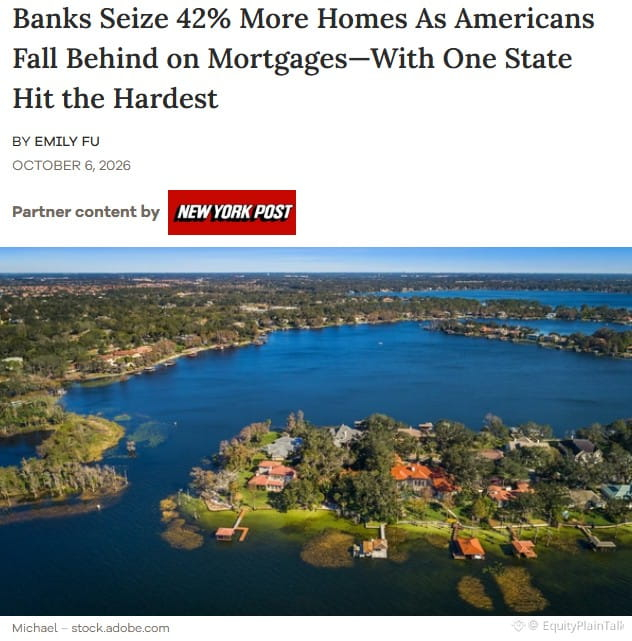
بدأت ضغوط السكن تظهر الآن في أرقام ملموسة.
قفزت حالات استرداد البنوك للعقارات بنسبة 42% على أساس سنوي. وهذه ليست زيادة طفيفة، بل تحول ملحوظ في عدد أصحاب المنازل الذين يفقدون ممتلكاتهم.
يحدث هذا عادةً عندما يعجز الناس عن مواصلة سداد أقساط الرهن العقاري. فارتفاع أسعار الفائدة، أو فقدان الوظائف، أو لجوء المشترين إلى الاقتراض المفرط خلال سنوات الطفرة، كلها عوامل قد تدفعهم أخيرًا إلى حافة الانهيار.
راقبوا هذا عن كثب. فكثيرًا ما تؤدي زيادة حالات استرداد العقارات إلى طرح مزيد من العقارات المتعثرة في السوق، ما قد يضغط على أسعار المنازل ويخفضها في بعض المناطق. كما أنها مؤشر على أن قدرة المستهلكين على الصمود ليست بالقوة التي توحي بها البيانات الرئيسية.
إذا استمر هذا الاتجاه، فسيشكل عبئًا على شركات بناء المنازل ومقرضي الرهن العقاري والإنفاق الاستهلاكي المرتبط بالثروة العقارية.
1
531
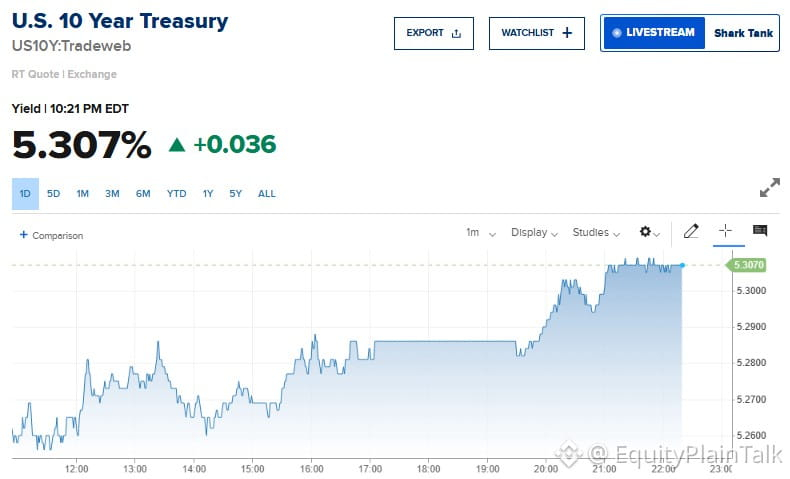
عائد سندات الخزانة لأجل 10 سنوات يرتفع مجددًا. موجة بيع في سوق السندات تدفع أسعار الفائدة إلى مستويات أعلى.
هذا مهم للأسهم، فارتفاع أسعار الفائدة يعني:
• اقتراضًا أكثر تكلفة للشركات
• تقييمات أقل لأسهم النمو
• ضغوطًا تدعم قوة الدولار
راقبوا مستوى 4.5%. إذا تجاوزناه بوضوح، فتوقعوا مزيدًا من التقلبات في أسواق الأسهم، ولا سيما أسهم التكنولوجيا والشركات الصغيرة.
هذا مهم للأسهم، فارتفاع أسعار الفائدة يعني:
• اقتراضًا أكثر تكلفة للشركات
• تقييمات أقل لأسهم النمو
• ضغوطًا تدعم قوة الدولار
راقبوا مستوى 4.5%. إذا تجاوزناه بوضوح، فتوقعوا مزيدًا من التقلبات في أسواق الأسهم، ولا سيما أسهم التكنولوجيا والشركات الصغيرة.
SHYETF+0.04%
1
234
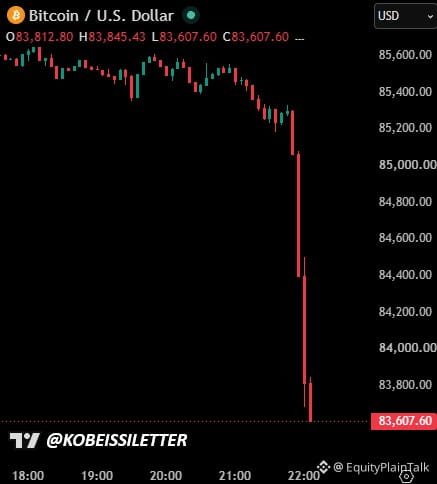
هبط $BTC للتو بنحو 2,000 دولار خلال 20 دقيقة. وتصفّت مراكز شراء برافعة مالية تزيد قيمتها على 400 مليون دولار في أقل من ساعة.
هذا ما يحدث عندما يتكدّس عدد كبير من المتداولين في الاتجاه نفسه مستخدمين أموالًا مقترضة. فبمجرد أن يتحرك السعر ضدهم، تتوالى عمليات التصفية القسرية وتفاقم حركة السعر.
الرافعة المالية سلاح ذو حدين. عندما تسير الأمور كما تريد، تشعر بأنك عبقري. وعندما لا تسير كذلك، تكون قد خسرت كل شيء قبل أن تتمكن من التفاعل.
إذا كنت تتداول العملات المشفرة برافعة مالية عالية، فعليك أن تدرك أنك لا تراهن على اتجاه السعر فحسب، بل تراهن أيضًا على ألا تخرجك التقلبات من الصفقة قبل أن تتحقق توقعاتك. ومعظم الناس يخسرون هذا الرهان.
4
1.9k
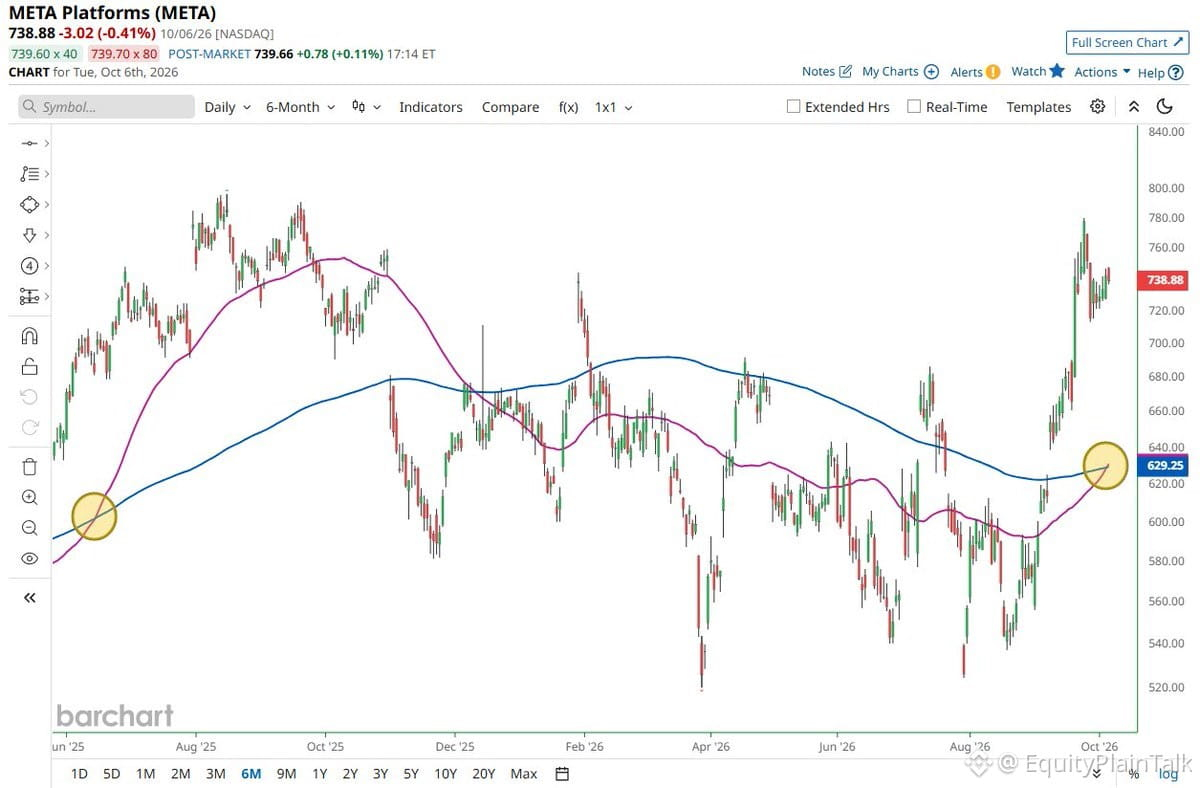
سجّل سهم $META للتو تقاطعًا ذهبيًا — للمرة الأولى منذ يونيو.
في المرة السابقة التي حدث فيها ذلك؟ قفز السهم مباشرةً إلى أعلى مستوياته على الإطلاق.
لمن لا يعرفون المصطلح: التقاطع الذهبي هو عندما يتجاوز المتوسط المتحرك لـ50 يومًا المتوسط المتحرك لـ200 يوم. وهي إشارة صعودية كلاسيكية يراقبها عن كثب المتداولون الخوارزميون والصناديق التي تركّز على التحليل الفني.
هذا لا يضمن شيئًا، لكنه تحوّل في الزخم يستحق الانتباه، خصوصًا مع الحديث مؤخرًا عن إنفاق $META على الذكاء الاصطناعي، وصمود إيرادات الإعلانات أفضل من المتوقع.
راقب حركة السهم حول هذا التشكّل. إذا حافظ على التداول فوق كلا المتوسطين المتحركين مع ارتفاع حجم التداول، فقد يستمر هذا الزخم.
33
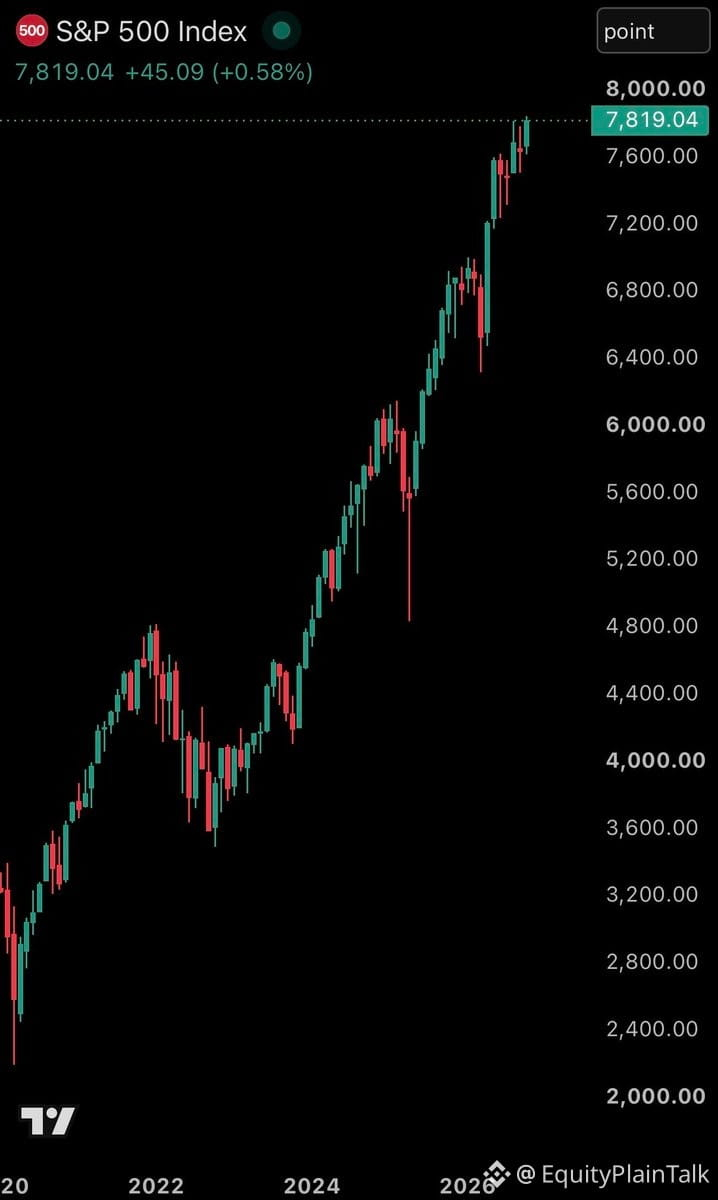
أغلق مؤشر $SPX للتو عند أعلى مستوى له على الإطلاق.
منذ قاع 30 مارس، أضفنا 13.5 تريليون دولار إلى القيمة السوقية.
وهذا يعادل تقريبًا الناتج المحلي الإجمالي للصين بأكمله في أقل من عام.
بعبارة أخرى: كل هبوط بمقدار نقطة مئوية اشتريتَه خلال تلك الهلعة حقق لك عائدًا يفوق عشرة أضعاف. سرعة هذا التعافي ليست مبهرة فحسب، بل تاريخية.
الأسواق لا تتحرك في خطوط مستقيمة، لكن عندما تتعافى، يكون تعافيها عنيفًا.
1
72
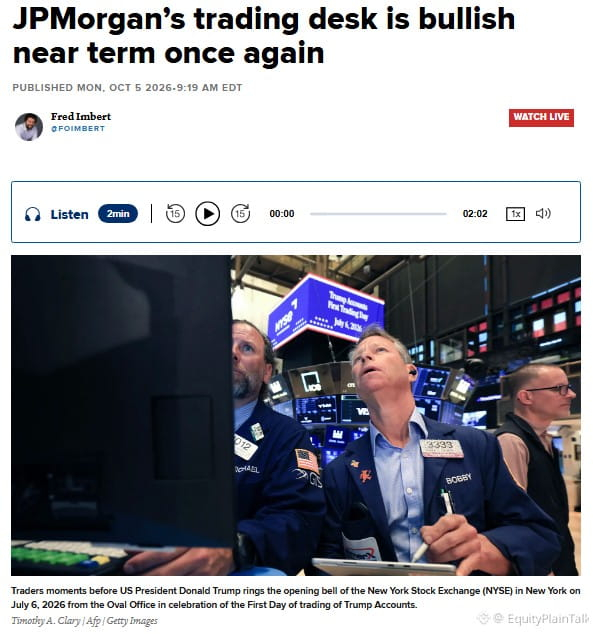
تحوّل مكتب التداول لدى جي بي مورغان للتفاؤل تجاه الأسهم. وهذا ليس تغييرًا طفيفًا؛ بل يعكس تموضعهم الفعلي في دفتر التداول، وليس مجرد تعليقات من المحللين الاستراتيجيين.
تجدر الإشارة إلى ذلك لأن مكاتب التداول لديهم تميل إلى التحرك عندما ترصد تغيرًا في اتجاه تدفقات الأموال الحقيقية. قد لا يكونون دائمًا أول من يتحرك، لكن نادرًا ما يخطئون في قراءة حركة السوق على المدى القريب.
إذا كنت تحتفظ بأموالك نقدًا بانتظار اتضاح الصورة، فمكاتب التداول لدى المؤسسات بدأت تميل إلى الدخول في السوق. وعادةً ما تكون هذه إشارة خضراء للمستثمرين الأفراد كي يحذوا حذوها.
69
بلغت نسبة البيع على المكشوف في مؤشر راسل 2000 للتو 8.0% من الأسهم القائمة، وهو أعلى مستوى لها منذ 2019 على الأقل. وهذا يقارب ضعف مستواها في يناير.
للمقارنة: قبل السوق الهابطة في 2022، كانت نسبة البيع على المكشوف للأسهم الصغيرة نحو 3.5%. أما الآن، فهي أكثر من ضعف ذلك.
في المقابل، تبلغ نسبة البيع على المكشوف في $SPY نحو 9.0%، وهي أقل من متوسطها البالغ 10.0% خلال 2024-2025، وأقل بكثير من متوسط 15.0% خلال 2020-2023.
لقد تكبّدت الأسهم الصغيرة خسائر فادحة. وتفوّق مؤشر S&P 500 على راسل 2000 بفارق 9.6 نقطة مئوية في الربع الثالث، وهو أوسع فارق منذ الربع الأول من 2020.
عندما يصبح التمركز في السوق مائلاً إلى هذا الحد، لا بد من التساؤل: هل تتهيأ هذه الصفقة المزدحمة لانعكاس عنيف؟ لا تحتاج موجات الضغط على البائعين على المكشوف إلى سبب أساسي، بل إلى شرارة فحسب، مع وجود عدد كبير جداً من المستثمرين على الجانب نفسه.
راقبوا الأسهم الصغيرة عن كثب. فكل العوامل اللازمة لهذا السيناريو متوافرة.
23
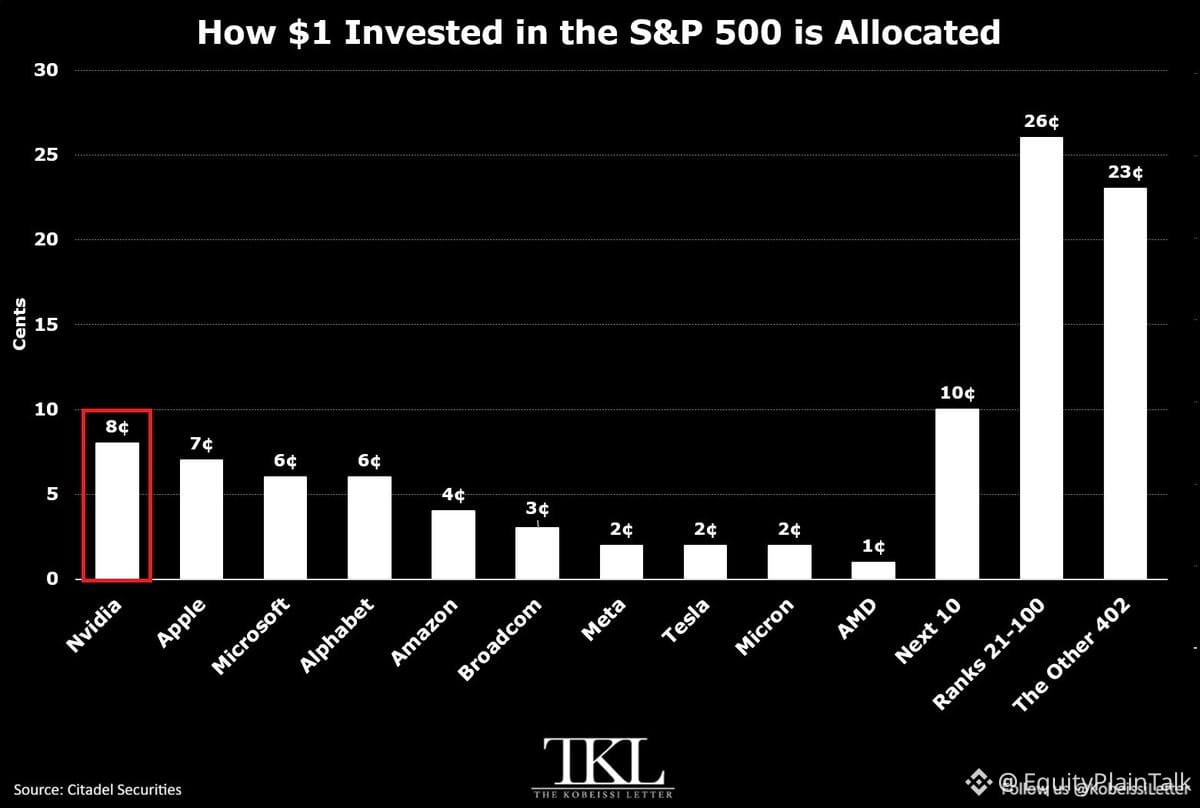
بلغ تركّز السوق مستوىً غير مسبوق.
من كل دولار تستثمره في مؤشر S&P 500، يذهب الآن 41 سنتًا إلى 10 أسهم فقط.
أما $NVDA وحدها؟ فتحصل على 8 سنتات.
$AAPL: 7 سنتات.
$MSFT و$GOOGL: 6 سنتات لكل منهما.
$AMZN: 4 سنتات.
أما الأسهم الخمسة التالية من الشركات العملاقة —$AVGO و$META و$TSLA و$MU و$AMD— فتضيف 10 سنتات أخرى مجتمعةً.
وفي المقابل، تحصل أكبر 10 شركات تليها على 10 سنتات مجتمعةً أيضًا.
والأمر اللافت: باتت الأسهم العشرة الأولى تشكّل الآن وزنًا يقارب ضعف وزن أدنى 402 شركة في المؤشر، والتي لا تمثل مجتمعةً سوى 23 سنتًا.
لم يعد التنويع كما كان. فشركات التكنولوجيا الكبرى هي السوق فعليًا.
227
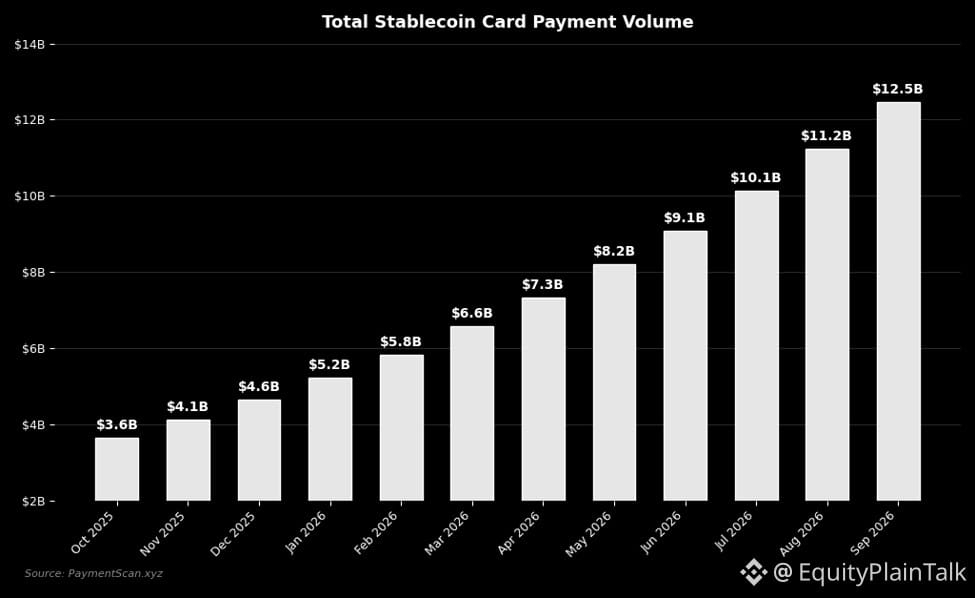
بلغ حجم مدفوعات بطاقات العملات المشفرة للتو 12.5 مليار دولار — بزيادة 140% هذا العام و247% منذ أكتوبر.
ما الذي يقف وراء ذلك؟ تتحول العملات المستقرة إلى بنية فعلية للمدفوعات. أصبحت التحويلات العابرة للحدود أسرع وأقل تكلفة، وتشهد المدفوعات عبر رموز QR انتشارًا متسارعًا.
سجّلت Jupiter Spend نموًا فصليًا بنسبة 55% في البطاقات المُفعّلة، وكان معظم ذلك مدفوعًا بالطلب على الدفع عبر رموز QR.
لم يعد الأمر مجرد مضاربة. فالناس يستخدمون العملات المشفرة للدفع مقابل أشياء حقيقية. وأخيرًا، بدأت البنية التحتية تواكب الضجة المثارة حولها.
البطاقات هي الجسر بين محافظ العملات المشفرة والإنفاق اليومي. وإذا استمر هذا الاتجاه، فنحن نشهد البدايات الأولى لاعتماد العملات المشفرة على نطاق واسع — ليس كاستثمار، بل كأموال تنتقل من شخص إلى آخر.
21
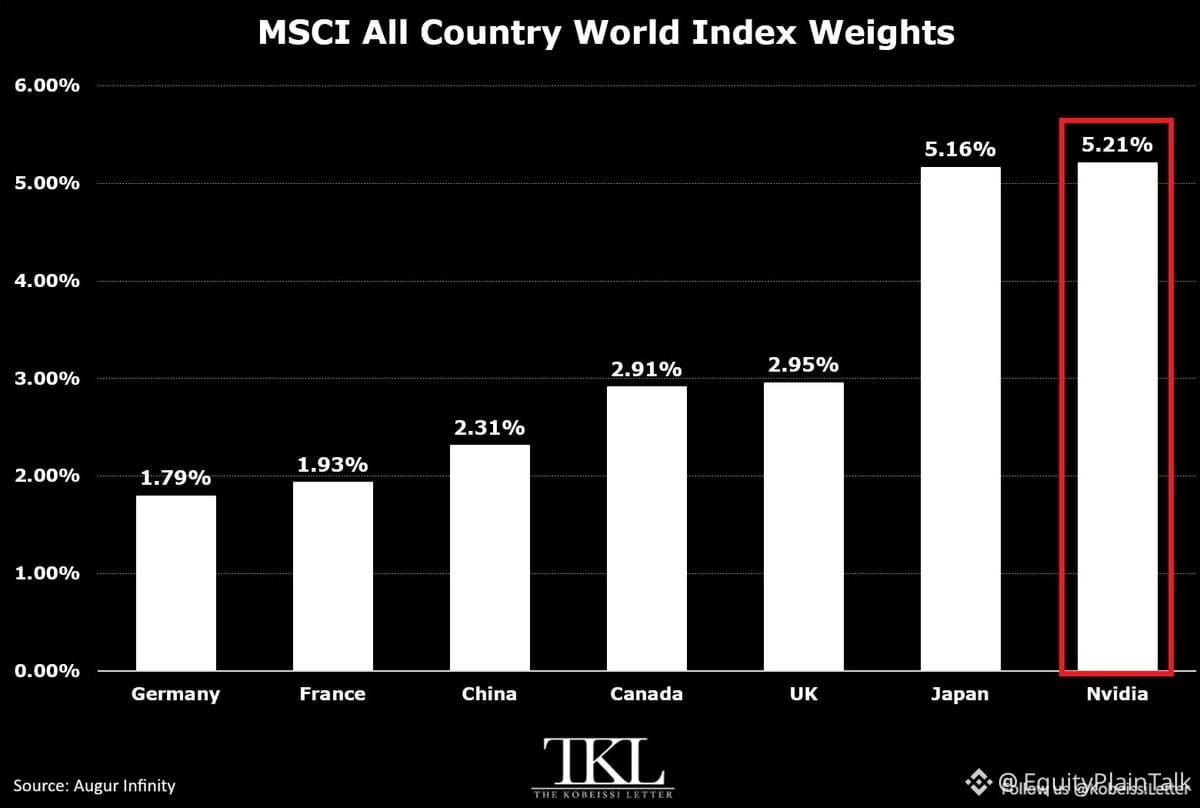
أصبح $NVDA يشكّل الآن 5.21% من مؤشر MSCI العالمي لجميع البلدان، أي إنه يقترب من أعلى مستوى له على الإطلاق.
وللتوضيح: قيمة Nvidia وحدها أكبر من قيمة سوق الأسهم الياباني بأكمله (5.16%)، وتزيد على ضعف وزن ألمانيا أو فرنسا أو الصين في المؤشر.
وقد تضاعف هذا الرقم أكثر من مرة منذ العام الماضي.
شركة واحدة. أكبر من دول بأكملها. هذا هو واقعنا الآن.
يتتبع مؤشر ACWI نحو 85% من الأسهم العالمية عبر 47 سوقًا. لذا، عندما يكون لسهم واحد هذا الوزن الكبير، لا يعود الأمر شأنًا أميركيًا فحسب، بل يصبح شأنًا يخص المحافظ الاستثمارية العالمية.
إذا عطست Nvidia، أُصيب العالم كله بالزكام.
5
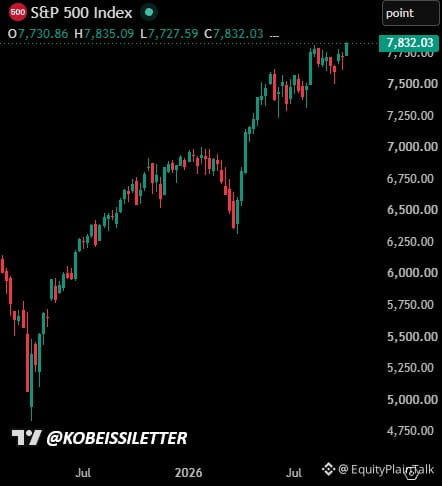
سجّل مؤشر S&P 500 للتو قيمة سوقية قياسية بلغت 71.3 تريليون دولار — بزيادة 24% منذ أواخر مارس.
أما إجمالي سوق الأسهم الأمريكية؟ فأكثر من 82 تريليون دولار.
أي إنه أكبر بـ7.5 مرات من السوق الصينية، وبـ28 مرة من السوق الألمانية.
تتسع الفجوة باستمرار. إذا كنت تملك أصولًا، فأنت في موقع الرابح. أما إذا لم تكن تملكها، فأنت تتخلف أكثر فأكثر.
ليس هذا مجرد ارتفاع في السوق، بل تحول هيكلي في مكان تمركز الثروة.
7
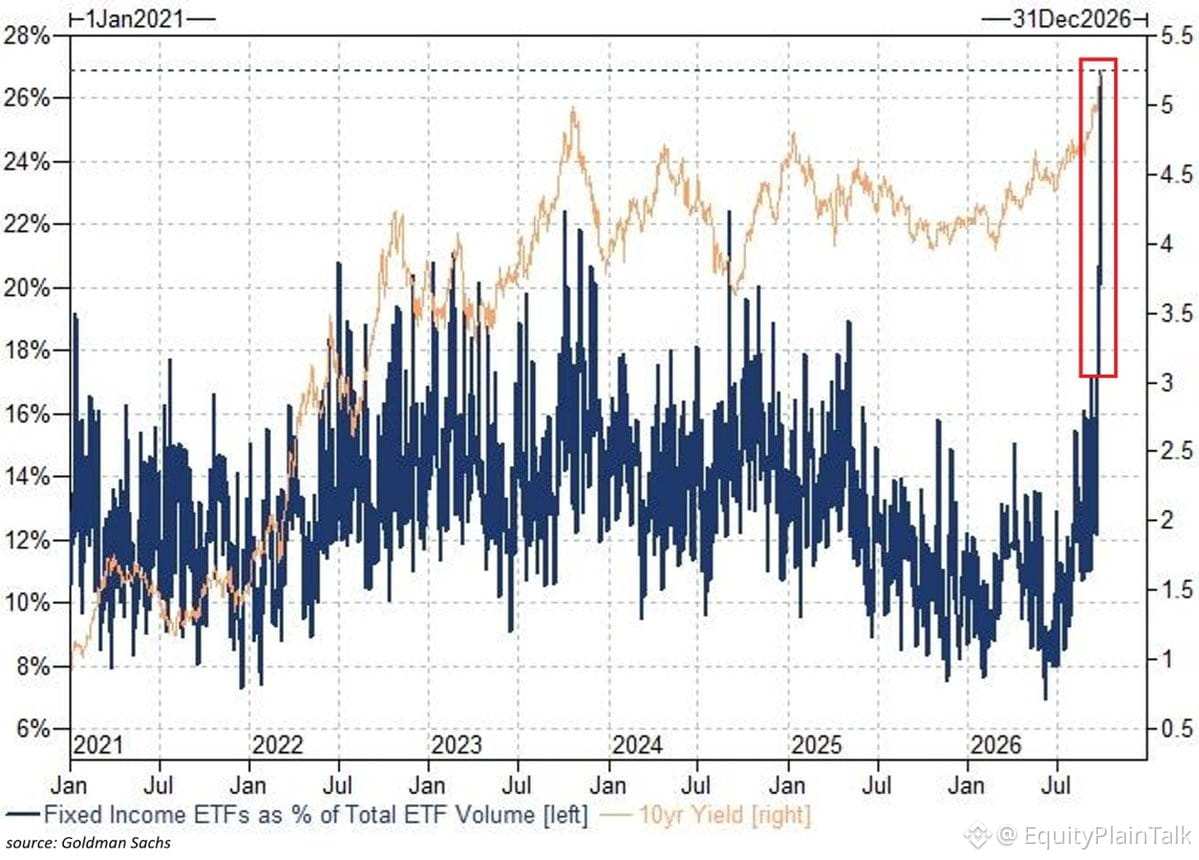
بلغ تداول صناديق المؤشرات المتداولة للسندات للتو 27% من إجمالي تداول هذه الصناديق، وهي أعلى نسبة منذ أكثر من 6 سنوات. وهذا يقارب 4 أضعاف نسبة 7% التي شهدناها في يونيو.
يتجه المستثمرون بأعداد كبيرة إلى أدوات الدخل الثابت، مع تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات 5.30%، وبلوغ عائد السندات لأجل 30 عامًا 5.60%، وهي مستويات لم نشهدها منذ عام 2002.
عندما تقفز العوائد بهذا القدر، تتحرك الأموال. ويسارع المستثمرون إلى تثبيت أسعار فائدة لم يكن من الممكن تخيلها قبل عامين فقط. لم يعد سوق السندات مملًا؛ فالحركة الآن تدور حوله.
هذا النوع من التحول يخبرك بشيء: إما أن الناس يتجهون إلى خيارات أكثر أمانًا، أو أنهم يرون أخيرًا قيمة في السندات مجددًا بعد سنوات من الخسائر.
TLTETF+0.01%
IEFETF+0.09%
AGGETF+0.01%
23
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedMinutesFocusOnOctoberPause
46,258 مشاهدات
708 يقومون بالنقاش
#fedminutesfocusonoctoberpause
محضر الفيدرالي على وشك الصدور وهذه هي الخلاصة: لم ينتهِ الاجتماع بعد، لكن الجميع خمّنوا بالفعل «خطواته التالية»! 🤫
يتساءل كثيرون: «لم يتبقَّ سوى نحو 6 ساعات على نشر محضر لجنة السوق المفتوحة الفيدرالية، فكيف حلّلته وسائل الإعلام وكأنها تعرف كل شيء؟». في الواقع، هذا «تسريب مدروس» عبر تصريحات مسؤولي الفيدرالي السابقة. رئيس فرع نيويورك يقول «لا داعي للعجلة»، بينما رئيس فرع دالاس يطالب «بالترغيب والترهيب». وبالاقتران مع تراجع التضخم وضعف سوق العمل، فهمت الأسواق ضمنيًا أن الفيدرالي سيوقف رفع أسعار الفائدة مؤقتًا (pause) في أكتوبر لالتقاط أنفاسه، بدلًا من موقفه المتشدد السابق.
ما الذي ينبغي للمتداولين فعله؟ لا تستسلموا للخوف من فوات الفرصة وتهرعوا أمام القطار. عندما يصدر المحضر الرسمي، قد تؤدي أي مفاجأة إلى تحركات سريعة تمسح الرسم البياني في الاتجاهين. اجلسوا بهدوء واربطوا أحزمة الأمان!
⚠️ هذا ليس نصيحة مالية.
متابعة من فضلكم
$BTC
$ETH
$SOL
#FOMCMinutes #TinFed #TradFiNews #TheoDõiFOMC
Shamika Metting
·2 إعجاب
·374 مشاهدات
BinanceLaunchesBinanceIntelligence
988,043 مشاهدات
5,972 يقومون بالنقاش
EvernorthDelaysNasdaqDebutToOct12
1,664 مشاهدات
93 يقومون بالنقاش