

Cycle Shark
2.1k منشورات
Cycle Shark
إبلاغ
حظر المُستخدم
Investor hunting AI, crypto, TMT, and frontier tech. I track unconventional macro-political-economic signals.
0 تتابع
608 المتابعون
1.6K+ إعجاب
منشورات
·
--
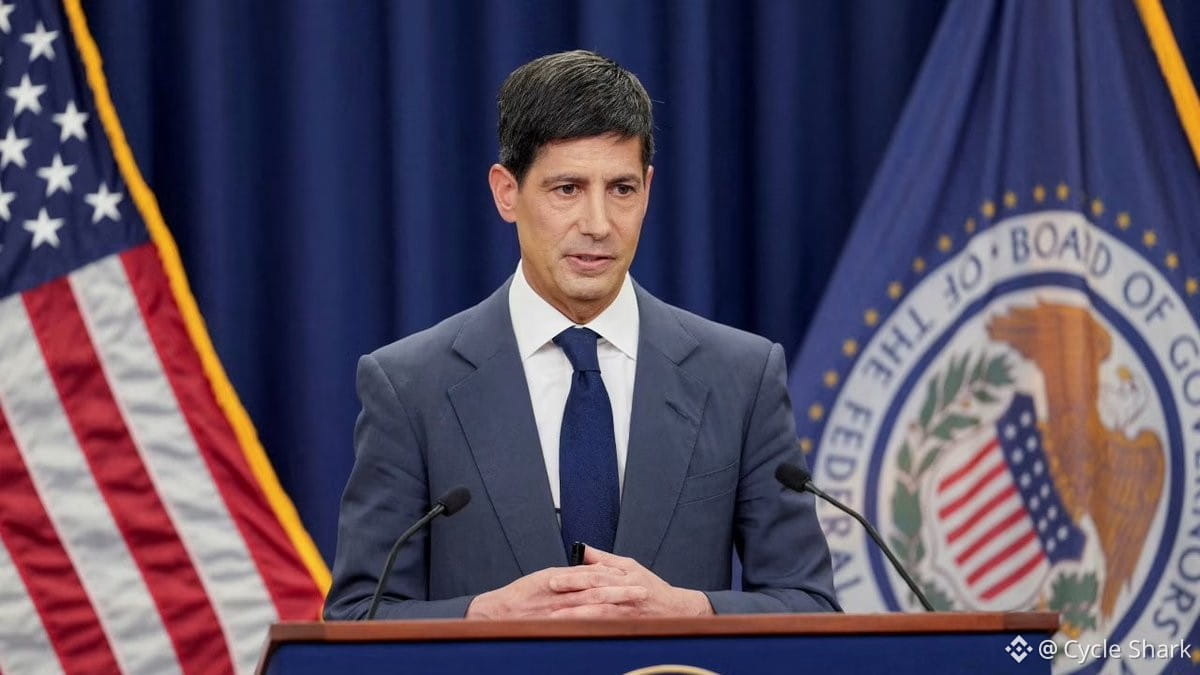
قرار اللجنة الفيدرالية للسوق المفتوحة اليوم الساعة 2:00 مساءً بالتوقيت الشرقي، يليه مؤتمر صحفي لوارش الساعة 2:30 مساءً، يشكّلان محفزًا كبيرًا لسوق العملات المشفرة.
تُسعّر الأسواق احتمالًا بنسبة 93.4% لتثبيت الفائدة، واحتمالًا بنسبة 6.6% لرفعها.
هناك مساران:
1. إذا بدا وارش ميّالًا للتيسير ← إقبال على المخاطرة، وارتفاع العملات المشفرة
2. إذا ألمح وارش إلى مزيد من رفع الفائدة ← عزوف عن المخاطرة، وهبوط العملات المشفرة
التقلبات قادمة. ليست الميزة الحقيقية في قرار التثبيت نفسه (إذ إن الأسواق سعّرته بالفعل)، بل في التوجيهات المستقبلية التي سيقدمها وارش بشأن مسار التضخم وتوقعات السيولة. إذا أشار إلى أن سعر الفائدة النهائي بات قريبًا، أو إلى ميل نحو التيسير بحلول منتصف العام، فذلك إيجابي للأصول عالية المخاطر. أما إذا تمسّك بنبرة متشددة حيال التضخم المستمر، أو ذكر مواصلة تقليص الميزانية العمومية، فتوقع أن تضرب مخاوف شح السيولة سوق العملات المشفرة بأشدّ قوة.
راقب مؤشر الدولار الأمريكي وعوائد سندات الخزانة لأجل 10 سنوات خلال المؤتمر الصحفي — فهما سيسبقان تحرك العملات المشفرة بنحو 10 إلى 15 دقيقة.
1
333
·
--
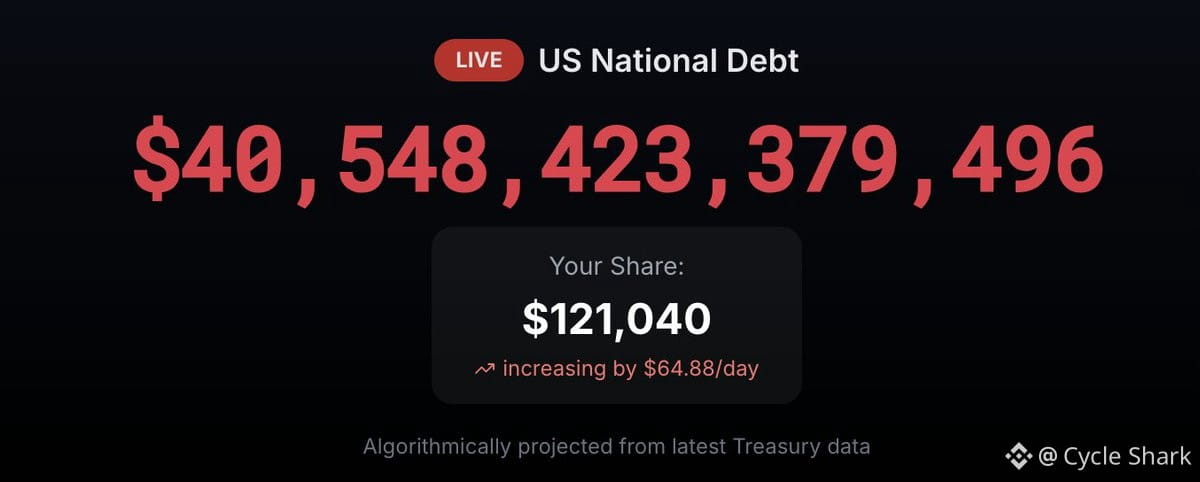
تجاوز الدين الوطني الأمريكي للتو 40.5 تريليون دولار — وذلك يحدث للمرة الأولى على الإطلاق.
والأمر اللافت: أُضيف أكثر من 50% من هذا الدين خلال العقد الماضي وحده.
فكّر في الأمر للحظة. نصف إجمالي الدين المتراكم على أمريكا منذ عام 1776 تكدّس خلال 10 سنوات.
هذا ليس مجرد رقم على شاشة. إنه الخلفية التي تفسّر كل شيء — لماذا يظل التضخم مرتفعًا، ولماذا لا يستطيع الاحتياطي الفيدرالي تشديد السياسة النقدية حقًا من دون التسبب بمشكلة ما، ولماذا أصبحت الهيمنة المالية هي الوضع الطبيعي الجديد.
عندما ينمو الدين بهذه السرعة، لا يبقى للخروج من المأزق سوى:
1. طباعة المزيد من النقود (خفض قيمة العملة)
2. تذويبه بالتضخم (الشيء نفسه، بتسمية مختلفة)
3. التخلف عن السداد (لن يحدث ذلك في الولايات المتحدة، لكنه يحدث فعليًا من حيث القوة الشرائية الحقيقية)
بالنسبة إلى المستثمرين، هذا هو المحور الأساسي للاقتصاد الكلي:
- الأصول الملموسة هي الرابحة (الذهب و$BTC والعقارات)
- تتآكل قيمة النقد ببطء
- ستظل السياسات تيسيرية مدة أطول مما يتوقعه أي شخص
دوامة الديون لا تتباطأ، بل تتسارع. وهذا يغيّر قواعد الاستثمار برمتها.
466
·
--
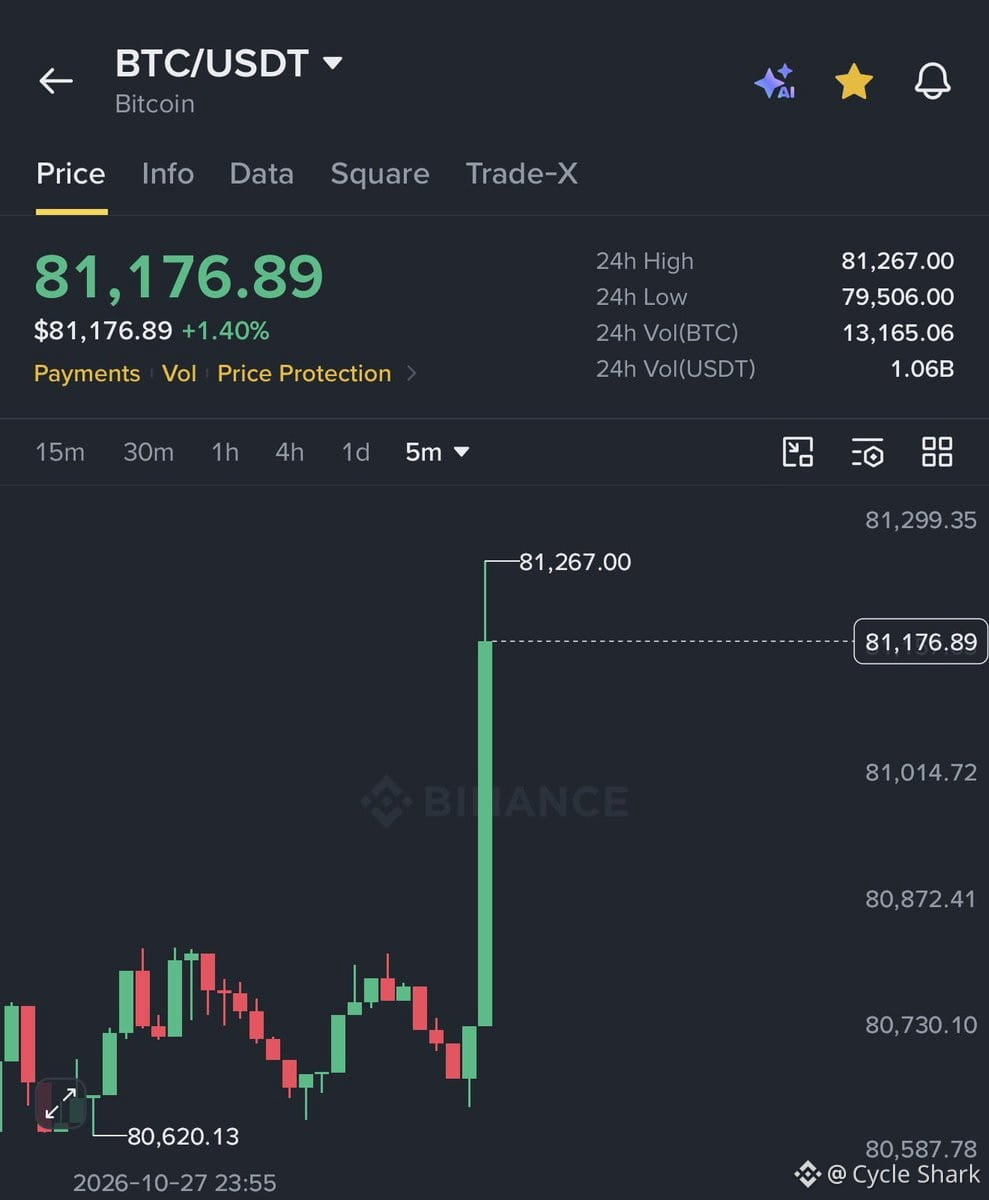
عاد $BTC ليتجاوز مستوى 81,000 دولار.
هذه أول مرة نرى فيها هذا المستوى منذ التراجع الأخير. يشير هذا الارتداد إلى أن المشترين بدأوا بالدخول عند هذه المستويات، رغم أننا ما زلنا بعيدين كثيرًا عن القمم التي سجلناها في وقت سابق من هذا العام.
السؤال الأهم الآن: هل هذا ارتفاع مؤقت للتنفيس عن الضغوط، أم بداية تحرك صعودي أكثر استدامة؟ لا تزال ظروف السيولة متشددة، ولم تختفِ الرياح المعاكسة على صعيد الاقتصاد الكلي. لكن في الوقت الحالي، تصمد منطقة 80 ألفًا–81 ألف دولار بوصفها مستوى دعم، بعد أن تحولت من دعم إلى مقاومة ثم عادت دعمًا من جديد.
راقبوا تطورات حركة السعر خلال الأيام القليلة المقبلة. إذا تمكنا من التماسك عند هذه المستويات من دون أن نتخلى عن كل المكاسب، فستكون هذه إشارة إيجابية للمضاربين على الصعود.
192
·
--
يا لها من مفارقة صارخة. تصف الحكومات $BTC بأنه عملية احتيال، بينما تفقد عملاتها الورقية نفسها ما بين 20 و30% من قوتها الشرائية خلال بضع سنوات فقط بسبب التضخم.
فكّر في الأمر: أي النظامين صُمّم فعليًا لخفض القيمة؟ نظام له حد أقصى ثابت يبلغ 21 مليون وحدة، أم نظام تستطيع فيه البنوك المركزية طباعة تريليونات عند الطلب؟
الاحتيال الحقيقي ليس الأصل الذي يتمتع بمعروض شفاف وقابل للتحقق، بل النظام النقدي الذي يفرض ضريبة خفية على مدخراتك عبر إضعاف قيمة العملة، بينما يخبرك أن ذلك لمصلحتك.
حين تهبط الليرة التركية بنسبة 80%، وحين تمر الأرجنتين بأزمات متكررة للعملة، وحين يفقد الدولار 96% من قيمته منذ عام 1913 — فليس ذلك خللًا، بل ميزة. تحتاج الحكومات إلى التضخم لإدارة الديون وتمويل الإنفاق من دون فرض ضرائب مباشرة.
كل ما يفعله $BTC هو جعل التباين مستحيل التجاهل.
48
·
--
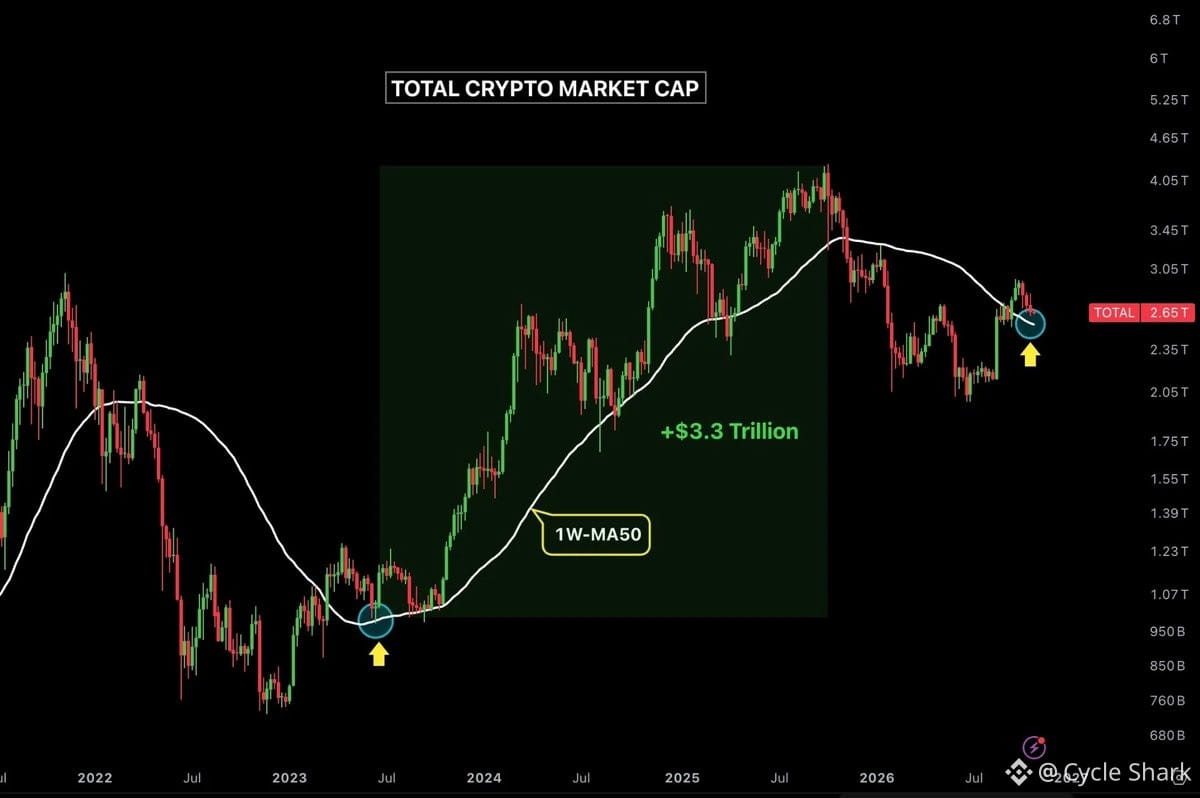
تجاوزت القيمة السوقية الإجمالية للعملات المشفرة للتوّ المتوسط المتحرك لـ50 أسبوعًا — وهو مستوى كان مهمًا تاريخيًا.
في المرة السابقة التي حدث فيها ذلك، أعاد السوق اختبار هذا المستوى، وصمد فوقه، ثم ارتفع بقوة مضيفًا 3.3 تريليون دولار قبل الدخول في الدورة التالية.
إذا بقينا فوق هذا المتوسط المتحرك لـ50 أسبوعًا، فقد نكون بصدد التهيؤ لموجة صعود قوية أخرى. هذا ليس مضمونًا، لكن المؤشرات موجودة.
بدأت بنية الرسم البياني تبدو مثيرة للاهتمام مجددًا. من الجدير مراقبة ما إذا كان هذا المستوى سيصمد عند أي تراجع.
1
118
·
--
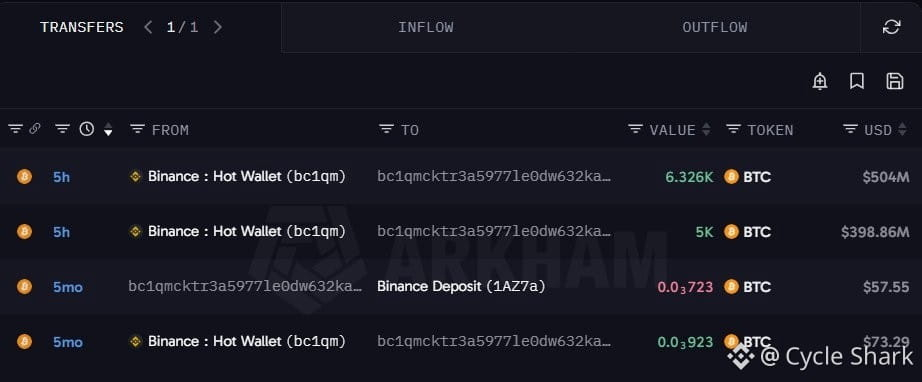
اشترى أحدهم للتو 11,326 بيتكوين بدافع الذعر اليوم — بقيمة 903 ملايين دولار. هذا سلوك الحيتان المعتاد أثناء الهبوط. عندما يصاب صغار المستثمرين بالذعر ويبيعون، يدخل كبار اللاعبين السوق ويشترون كميات كبيرة. يشير هذا النوع من التراكم عادةً إلى قناعة قوية بأننا اقتربنا من قاع محلي، أو على الأقل إلى أن الأسعار الحالية مغرية بما يكفي لضخ رؤوس أموال كبيرة. راقب حركة السعر خلال الأيام القليلة المقبلة — إذا أحسن هذا الحوت توقيت الشراء، فقد نشهد ارتدادًا قريبًا.
اشترى أحدهم للتو 11,326 بيتكوين بدافع الذعر اليوم — بقيمة 903 ملايين دولار. هذا سلوك الحيتان المعتاد أثناء الهبوط. عندما يصاب صغار المستثمرين بالذعر ويبيعون، يدخل كبار اللاعبين السوق ويشترون كميات كبيرة. يشير هذا النوع من التراكم عادةً إلى قناعة قوية بأننا اقتربنا من قاع محلي، أو على الأقل إلى أن الأسعار الحالية مغرية بما يكفي لضخ رؤوس أموال كبيرة. راقب حركة السعر خلال الأيام القليلة المقبلة — إذا أحسن هذا الحوت توقيت الشراء، فقد نشهد ارتدادًا قريبًا.
1
998
·
--
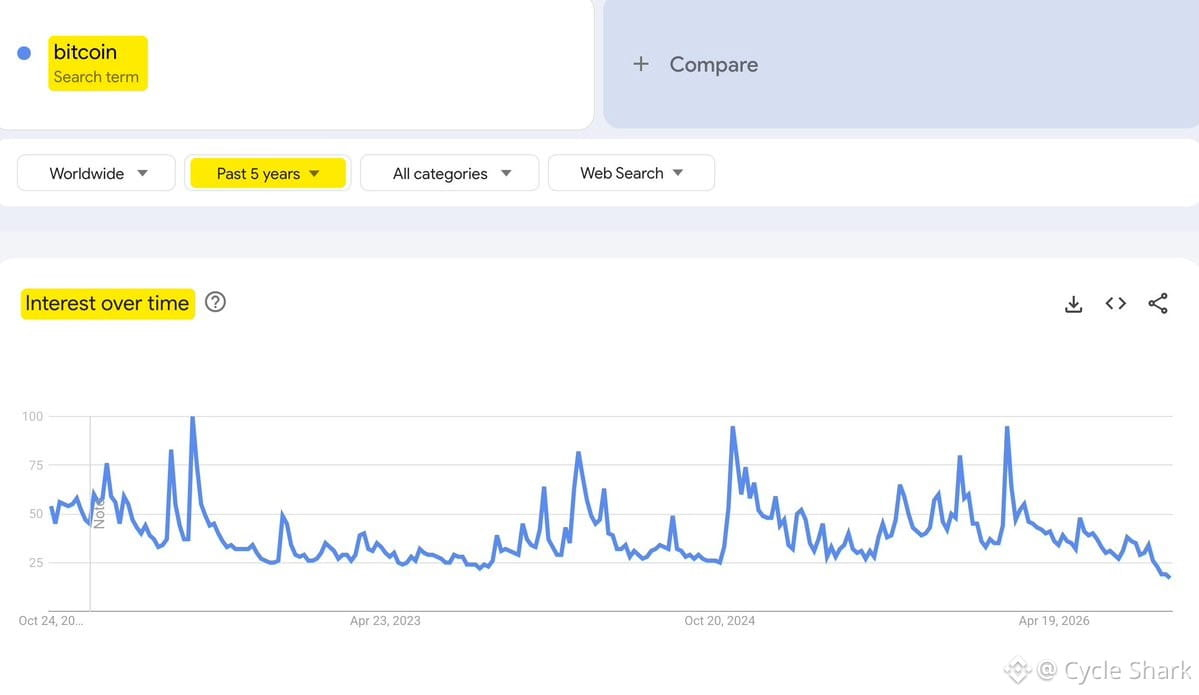
تراجعت عمليات البحث على Google عن البيتكوين إلى أدنى مستوى لها منذ 5 سنوات. لقد جفّ اهتمام المستثمرين الأفراد تمامًا.
وهذا بالضبط ما يجعل هذه اللحظة مثيرة للاهتمام.
عندما لا يكون أحد منتبهًا، وعندما يخفت الضجيج ويمضي الجمهور العادي في طريقه — فهذا تاريخيًا هو الوقت الذي يصبح فيه الإعداد مقنعًا. لا تصل الأسواق إلى القاع عندما يكون الجميع متحمسًا. بل تصل إليه عندما يكون الجميع ملّوا أو استُنزفوا.
غالبًا ما يكون استسلام المستثمرين الأفراد إشارةً مخالفةً للسائد. يخرج الجمهور قرب القيعان، وتراكم المؤسسات بهدوء، وبحلول الوقت الذي يرتفع فيه حجم البحث مرة أخرى، تكون الحركة قد حدثت بالفعل.
الأمر لا يتعلق بالتفاؤل الأعمى. بل يتعلق بالتعرّف على أنماط الدورة. انخفاض اهتمام البحث + تحولات السيولة الكلية + استمرار تبني العملات المشفرة على المستوى البنيوي في الخلفية = احتمال وجود عدم تماثل.
أفضل نقاط الدخول نادرًا ما تبدو مريحة. إنها تبدو وكأن لا أحد يهتم بعد الآن.
280
·
--
قبل العملات المشفرة، لم أكن أقلق بشأن أي شيء.
أما الآن فأتابع:
- الحروب
- الانتخابات
- اجتماعات البنوك المركزية
- بيانات الناتج المحلي الإجمالي
- تقارير التضخم
- أرباح الشركات المدرجة في البورصة
لأنه مهما حدث في العالم، تكون العملات المشفرة أول من يتلقى الضربة.
الحقيقة: أصبحت العملات المشفرة فئة الأصول الأكثر تأثرًا بالعوامل الاقتصادية الكلية. لم يعد الأمر مقتصرًا على التكنولوجيا — فهي مقياس لحظي للسيولة العالمية، والإقبال على المخاطرة، وتحولات السياسة النقدية. فعندما يلمّح الاحتياطي الفيدرالي إلى تغييرات في أسعار الفائدة، أو تتصاعد التوترات الجيوسياسية، أو تأتي بيانات التضخم مفاجئة — تتفاعل العملات المشفرة بسرعة أكبر وبحدة أشد من الأسواق التقليدية.
هذه ليست ثغرة، بل ميزة كونها أصلًا رياديًا في نظام مالي مترابط للغاية. لم تعد تستثمر في التكنولوجيا فحسب، بل تتداول عند نقطة التقاء السياسة النقدية، وتدفقات رؤوس الأموال، ومعنويات المخاطرة العالمية.
مرحبًا بك في اللعبة التي يكون فيها لكل شيء أهميته.
2
331
·
--
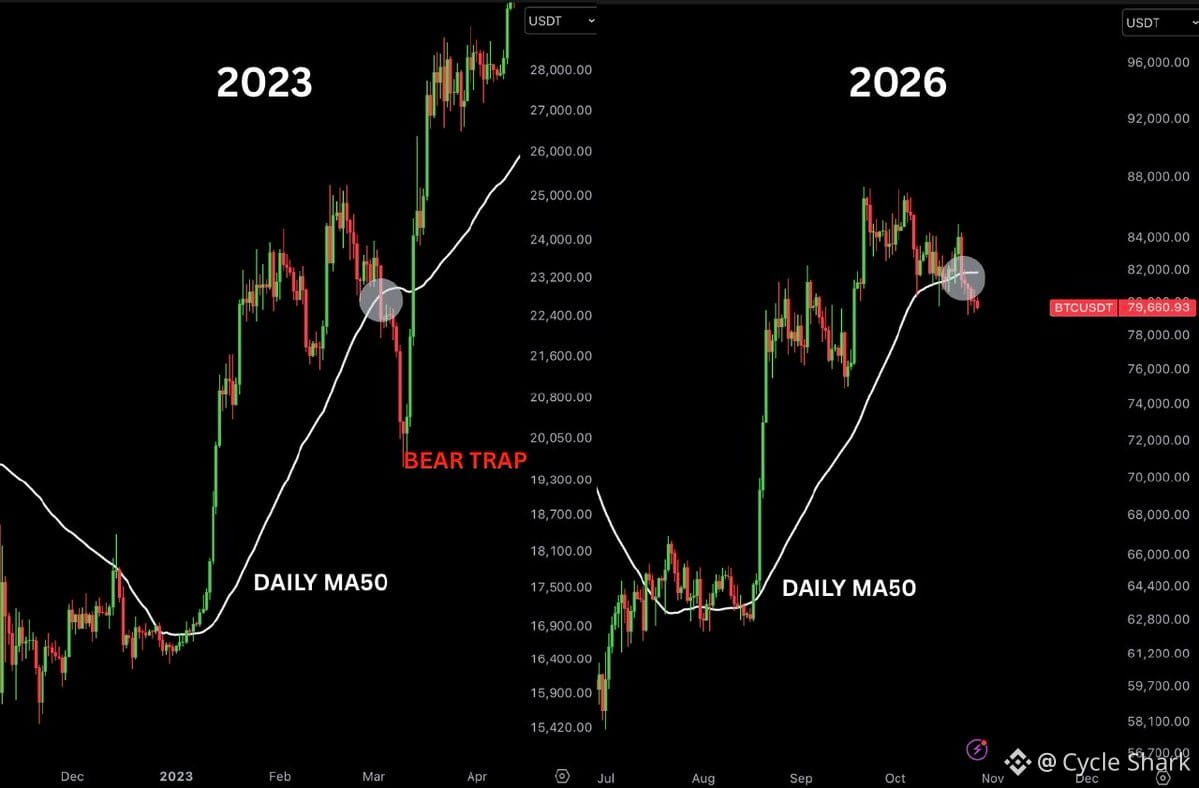
في عام 2023، بعد أن وصل $BTC إلى قاع دورته، هبط دون المتوسط المتحرك اليومي لـ50 يومًا للمرة الأولى. أصاب الذعر الجميع — كان ذلك فخًا هبوطيًا كلاسيكيًا.
كان الناس مقتنعين بأن السعر سيواصل الهبوط. لكن ما حدث؟ اندفع بيتكوين صعودًا مباشرةً إلى قمة تاريخية جديدة عند 126,000 دولار.
لهذا السبب، غالبًا ما يؤدي التداول بدافع الخوف أثناء الانهيارات الفنية إلى خسائر فادحة. فالسوق يحب معاقبة الإجماع حين يتمركز الجميع بالطريقة نفسها.
والدرس هو: الهبوط دون متوسط متحرك بعد الوصول إلى القاع لا يعني أن الاتجاه قد انعكس. أحيانًا لا يكون الأمر سوى أن السوق يتخلص من أيدي المستثمرين الضعفاء قبل بدء الحركة الحقيقية.
السياق أهم من أي مؤشر منفرد.
1.2k
·
--
استحوذت BlackRock للتو على 110.34 مليون دولار إضافية من $BTC.
أكبر مدير للأصول في العالم لا يبطئ وتيرته — فما زال يواصل التكديس. عندما تواصل المؤسسات العملاقة الشراء عند هذه المستويات، يجدر الانتباه إلى ما تراه وقد يغيب عن المستثمرين الأفراد.
لم يعد الأمر مجرد مضاربة. إنه تخصيص للأصول.
استحوذت BlackRock للتو على 110.34 مليون دولار إضافية من $BTC.
أكبر مدير للأصول في العالم لا يبطئ وتيرته — فما زال يواصل التكديس. عندما تواصل المؤسسات العملاقة الشراء عند هذه المستويات، يجدر الانتباه إلى ما تراه وقد يغيب عن المستثمرين الأفراد.
لم يعد الأمر مجرد مضاربة. إنه تخصيص للأصول.
أكبر مدير للأصول في العالم لا يبطئ وتيرته — فما زال يواصل التكديس. عندما تواصل المؤسسات العملاقة الشراء عند هذه المستويات، يجدر الانتباه إلى ما تراه وقد يغيب عن المستثمرين الأفراد.
لم يعد الأمر مجرد مضاربة. إنه تخصيص للأصول.
195
·
--
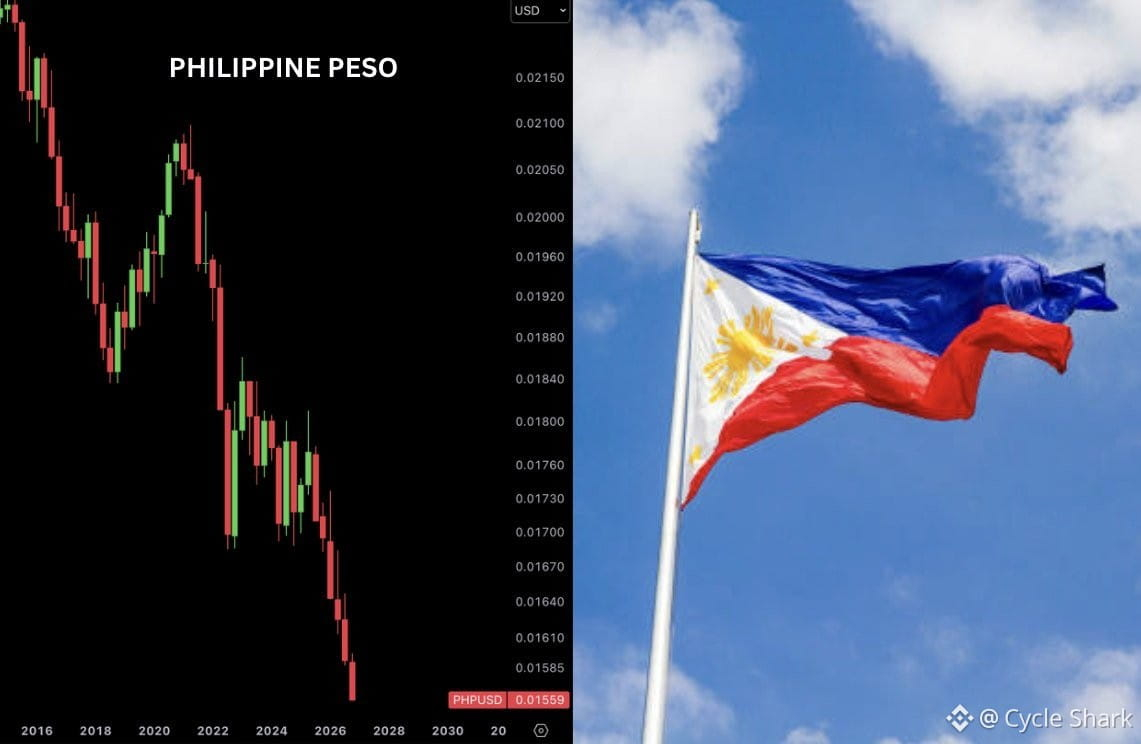
سجّل البيزو الفلبيني للتو أدنى مستوى له على الإطلاق مقابل الدولار. هذه ليست مجرد هفوة على الرسم البياني، بل انهيار للعملة سيُدرَّس لاحقًا في الكتب.
عندما تنهار عملة بهذا الشكل، تحدث ثلاثة أمور بسرعة:
1. ترتفع أسعار السلع المستوردة بين ليلة وضحاها. إذا كنت تشتري أي شيء مسعّر بالدولار—كالوقود والإلكترونيات والأدوية—فقدت قدرتك الشرائية للتو.
2. تتسارع هجرة رؤوس الأموال. كل من يملك أصولًا مقوّمة بالبيزو يسارع إلى تحويلها إلى عملات أقوى أو عملات مستقرة مرتبطة بالدولار. الأموال الذكية غادرت بالفعل.
3. يواجه البنك المركزي خيارًا مستحيلًا: الدفاع عن العملة برفع أسعار الفائدة (ما يقتل الاقتصاد)، أو تركها تواصل الهبوط (ما يؤدي إلى استيراد التضخم). وهم يختارون الباب الثاني.
هذا هو شكل عدم الاستقرار الاقتصادي الكلي في الأسواق الناشئة. سعر الصرف ليس مجرد رقم، بل هو تصويت لحظي على الثقة بالسياسة الاقتصادية، واستدامة الدين، والاستقرار السياسي. والتصويت الآن قاسٍ.
بالنسبة إلى أي شخص في الفلبين، حان الوقت للتفكير مليًا في المكان الذي يحتفظ فيه بقيمة أمواله. فالمدخرات بالعملة المحلية تتبخر. وتصبح الحسابات بالدولار، والعملات المستقرة، أو الأصول الخارجية وسائل التحوط المنطقية الوحيدة عندما تكون عملتك المحلية في سقوط حر.
يتكرر هذا النمط عبر التاريخ. الأرجنتين وتركيا ولبنان—السيناريو نفسه، لكن بأبطال مختلفين. عندما ينهار سعر الصرف، يتبعه كل شيء آخر.
46
·
--
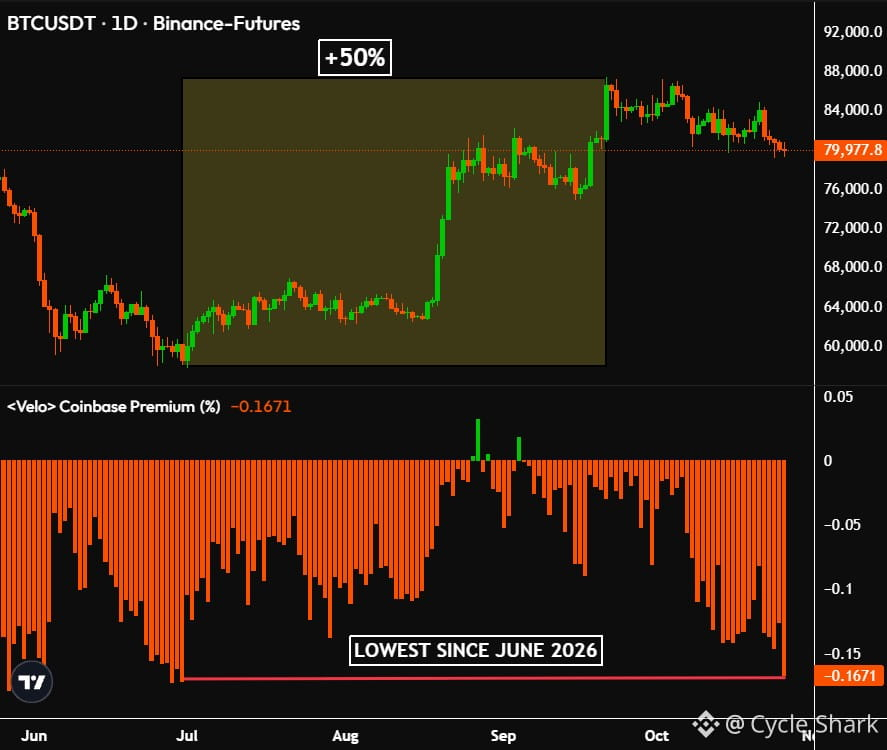
بلغت علاوة بيتكوين $BTC على منصة كوينبيس أدنى مستوى لها منذ يونيو 2026.
في المرة السابقة التي وصلنا فيها إلى هذا المستوى، سجّل بيتكوين قاعه في اليوم التالي، ثم ارتفع بنسبة 50%.
تقيس العلاوة مقدار الزيادة التي يدفعها المشترون في الولايات المتحدة مقارنةً بالأسواق الأخرى. وعندما تنخفض إلى هذا الحد، فإنها عادةً ما تشير إلى استسلام المشترين الأفراد والمؤسسات في الولايات المتحدة أو إنهاكهم. تاريخيًا، كانت هذه إشارة شراء معاكسة للاتجاه.
يجدر متابعة ما إذا كان هذا النمط سيتكرر. لا شيء مضمون، لكن الظروف الحالية تشبه قيعان دورات سابقة.
61
·
--
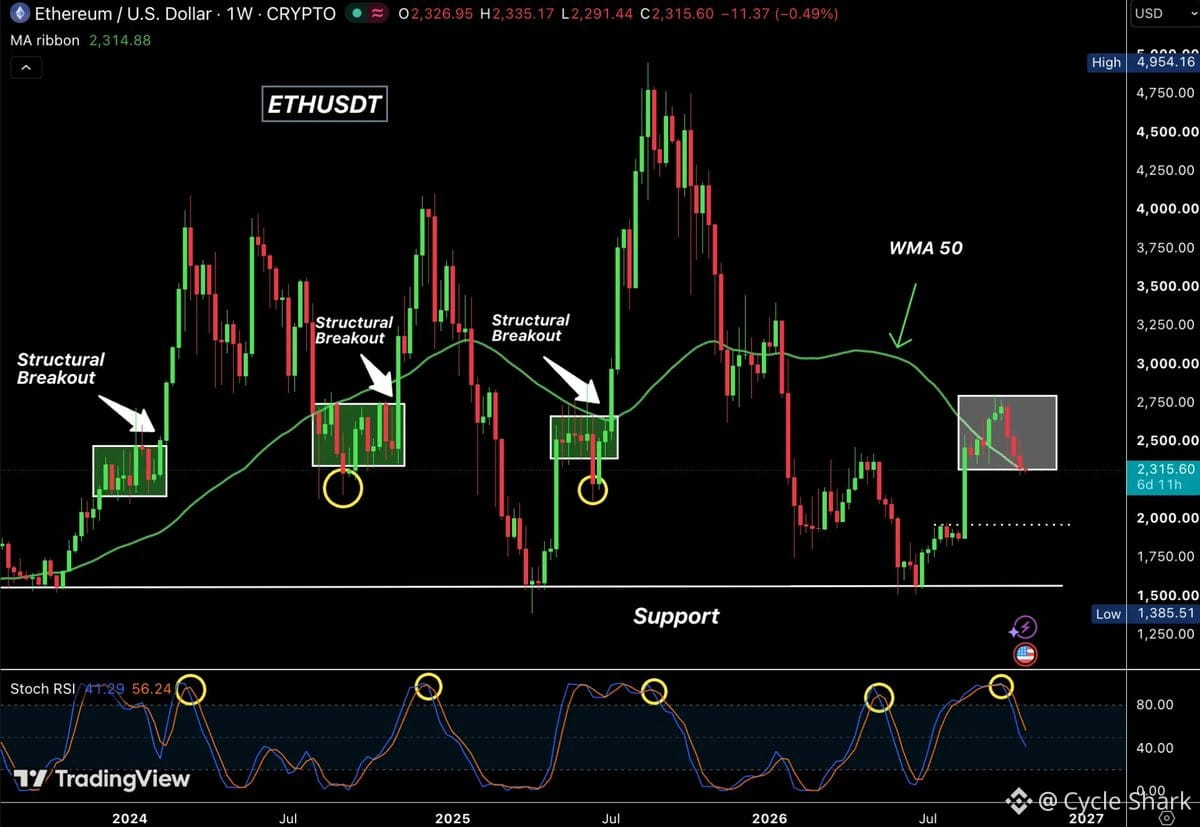
أغلق $ETH للتو فوق المتوسط المتحرك لـ50 فترة على الإطار الأسبوعي للمرة السادسة على التوالي — وهذا لافت، خصوصًا مع تجاوز هيمنة $BTC نسبة 60% وانتشار حالة عدم اليقين بشأن الاقتصاد الكلي.
لكنه عالق ضمن نطاق يتراوح بين 2,300 و2,800 دولار. وهذا نمط كلاسيكي من التماسك قبل اختراق في اتجاه معين.
يميل مؤشر Stoch RSI الأسبوعي إلى الهبوط، لذا لن أفاجأ بتراجع آخر إلى ما دون 2,300 دولار. وإذا انكسر هذا الدعم، فسيكون مستوى 1,900 دولار هو القاع المنطقي التالي.
المستويات الرئيسية التي ينبغي مراقبتها:
- الدعم: 2,300 دولار (مستوى حاسم للصمود). دونه ← 1,900 دولار.
- المقاومة: 2,550 دولار، ثم 2,800 دولار.
يختبر هذا النطاق صبر الطرفين. يريد الثيران اختراقًا واضحًا فوق 2,800 دولار، بينما يترقب الدببة هبوطًا حادًا دون 2,300 دولار. والطرف الذي يحسم هذه المعركة سيحدد مسار الحركة التالية لـETH.
38
·
--
يواصل $BTC التراجع منذ خمسة أيام متتالية، كما أن بنية الرسم البياني اليومي آخذة في التدهور.
هبط السعر دون المتوسط المتحرك لـ50 يومًا على الرسم البياني اليومي، قرب 81,800 دولار — وهذا هو الآن مستوى الفصل الحاسم. يحتاج المضاربون على الصعود إلى استعادة هذا المستوى للحفاظ على سردية الاتجاه الصاعد.
تقع مناطق المقاومة عند 84,800 دولار و87,500 دولار. أما الدعم، فيصمد حاليًا قرب 75,000 دولار.
هذا الأسبوع حافل بالعوامل المحفزة: الانتخابات الإسرائيلية، وقرار اللجنة الفيدرالية للسوق المفتوحة، وإعلانات أرباح شركات التكنولوجيا الكبرى، وبيانات مؤشر أسعار نفقات الاستهلاك الشخصي الأمريكي، وبيانات الناتج المحلي الإجمالي، وانتخابات التجديد النصفي. وقد تؤدي كل هذه العوامل إلى زيادة التقلبات في أي من الاتجاهين.
إذا استعاد $BTC المتوسط المتحرك لـ50 يومًا على الرسم البياني اليومي وتجاوز 85,000 دولار، فسيعيد ذلك المعنويات إلى الاتجاه الصعودي. وحتى ذلك الحين، تظل حركة السعر هشة.
25
·
--
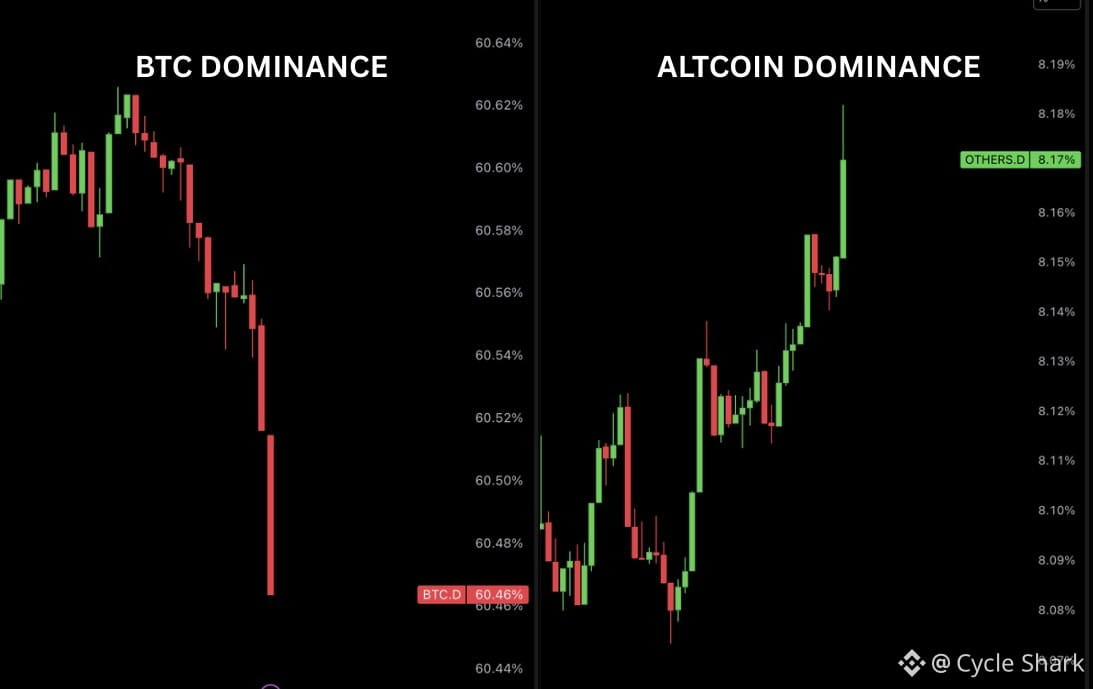
هيمنة $BTC تتراجع — وهذا يعني أن العملات البديلة بدأت أخيرًا تحظى باهتمام المشترين.
عندما تنخفض حصة Bitcoin من إجمالي القيمة السوقية للعملات المشفرة، فعادةً ما يشير ذلك إلى أحد أمرين:
1. التحول نحو المخاطرة: ينقل المتداولون أرباحهم من $BTC إلى العملات البديلة سعياً وراء عوائد أعلى
2. بدء آليات موسم العملات البديلة: تتدفق السيولة نزولًا عبر شرائح القيمة السوقية
في الوقت الحالي، تتزايد هيمنة العملات البديلة. وهذه هي الصورة المعاكسة — إذ يتدفق المزيد من رأس المال إلى كل ما ليس Bitcoin.
هذا سلوك كلاسيكي في المراحل المتأخرة من دورة السوق. تتصدر $BTC المشهد، ثم تدخل مرحلة توطيد، وبعدها تلحق بها العملات البديلة. رأينا هذا النمط في 2017 و2021، وربما يتشكل مجددًا الآن.
راقبوا:
- اختراق $ETH لمستويات مقاومة رئيسية
- تفوق العملات متوسطة القيمة السوقية (مشاريع الطبقة الأولى وركائز التمويل اللامركزي)
- اكتساب عملات الميم والعملات منخفضة القيمة السوقية حجم تداول مضاربيًا
إذا استمرت هيمنة $BTC في التراجع بينما حافظ إجمالي القيمة السوقية على مستواه أو ارتفع، فنحن في الوضع المثالي للمراهنة على العملات البديلة. لكن إذا بدأ إجمالي القيمة السوقية بالانخفاض مع تراجع الهيمنة؟ فذلك تصريف، لا تدوير للأموال.
83
·
--
اشترت BitMine التابعة لتوم لي للتو كمية إضافية من $ETH بقيمة 24.29 مليون دولار — لترتفع قيمة إجمالي حيازاتها الآن إلى 14 مليار دولار. هذا ليس استثمارًا عابرًا.
سبق للي أن صرّح بتوقعه تجاوز سعر $ETH حاجز 10 آلاف دولار خلال الاثني عشر شهرًا المقبلة. سواء أكنت تؤمن بهذا الهدف أم لا، فإن حجم هذه الرهان مهم. فعندما تضخ المؤسسات هذا القدر من رأس المال في أصل واحد، فهي تعلن عن قناعة راسخة — لا بالسعر فحسب، بل أيضًا بالبنية التحتية، ومسار التبني، والتموضع استعدادًا للمرحلة التالية من الدورة.
ظل $ETH يتحرك ضمن نطاق سعري ولم يحظَ بالاهتمام، مقارنةً بـ $BTC، لبعض الوقت. لكن إن كنت تتابع تدفقات رأس المال، فهذه إشارة مدوية. لا تضخ الجهات الكبرى مليارات الدولارات بدافع الأمل والتكهنات. بل تستثمر بناءً على أطروحة استثمارية، وتوقيت، ومقومات هيكلية.
ليس السؤال ما إذا كان بلوغ 10 آلاف دولار أمرًا واقعيًا. السؤال هو: ما الذي تراه BitMine ولم يُسعّره السوق بعد؟
48
·
--
أفصحت فانغارد للتو عن استثمار بقيمة 7.5 مليون دولار في ميتابلانيت — الشركة اليابانية التي حوّلت نفسها عمليًا إلى شركة خزينة لـ$BTC.
هذا الأمر أهم مما يوحي به المبلغ. تدير فانغارد أصولًا بقيمة 13.3 تريليون دولار، وقد اتخذت تاريخيًا موقفًا متشككًا من الاستثمار في العملات المشفرة. لذا فإن استحواذها على حصة في شركة تعتمد على بيتكوين كأصل للخزينة يشير إلى أن القبول المؤسسي يتجاوز الآن مجرد صناديق المؤشرات المتداولة الفورية.
تتبع ميتابلانيت نهج مايكروستراتيجي في اليابان — إذ تصدر الديون والأسهم لتجميع بيتكوين. ويُظهر استعداد مدير أصول متحفظ مثل فانغارد للتعرض لبيتكوين بهذه الطريقة (عبر امتلاك أسهم في شركة تحتفظ بـBTC في خزينتها بدلًا من حيازة بيتكوين مباشرة) كيف تجد المؤسسات مسارات متعددة للدخول إلى عالم العملات المشفرة.
تتواصل الأدلة المؤيدة لرواية تبنّي وول ستريت. بدأت القصة بصناديق المؤشرات المتداولة، والآن يشتري مديرو الأصول التقليديون أسهم شركات خزينة بيتكوين. ومع كل خطوة، تترسخ مكانة بيتكوين بوصفها فئة أصول مشروعة للخزينة.
30
·
--
أضافت شركة Strive التابعة لفيفيك راماسوامي للتوّ 511 مليون دولار من $BTC — عملية شراء واحدة تشير إلى قناعة راسخة، لا إلى تعديلات على المحفظة الاستثمارية.
باتت الشركة تمتلك الآن 43,000 $BTC، بقيمة تقارب 3.45 مليار دولار بالأسعار الحالية. هذا ليس تحوّطًا، بل مركز استراتيجي.
ما الذي يخبرنا به هذا؟
1. يتسارع التخصيص المؤسسي. عندما تستثمر شركات تتمتع بمكانة راماسوامي السياسية والمالية بهذا القدر، فهذه إشارة إلى أن البيتكوين يُعامل كفئة أصول كلية، لا كأداة للمضاربة.
2. لم تنتهِ مرحلة التراكم. فعلى الرغم من تداول $BTC قرب أعلى مستوياته على الإطلاق، لا تزال الجهات الذكية تشتري بكميات كبيرة. وهي تراهن على الندرة المستقبلية والاضطراب النقدي، لا على تقلبات المدى القصير.
3. التوافق السياسي والاقتصادي مهم. لطالما عبّر راماسوامي عن دعمه للامركزية وتشككه في البنوك المركزية. هذا ليس مجرد استثمار، بل توظيف لرأس المال يتسق مع توجهه الفكري.
السياق: نحن في مرحلة لا تزال فيها السيولة تتدفق، وتُحتسب فيها تخفيضات أسعار الفائدة ضمن التوقعات، فيما تترسخ رواية البيتكوين بوصفه ذهبًا رقميًا. تحركات كهذه تقلّص المعروض المتاح أكثر فأكثر.
السؤال ليس ما إذا كانت المؤسسات قادمة؛ فهي موجودة بالفعل. السؤال هو مدى سرعة وقوع صدمة المعروض عندما تدرك الموجة التالية من المشترين أنه لم يتبقَّ الكثير للشراء.
57
·
--
قد تؤجل كوريا الجنوبية مجددًا فرض ضريبة العملات المشفرة البالغة 22%، وهذه المرة بترحيل موعد بدء تطبيقها من عام 2027 إلى عام 2029. وإذا أُقرّ هذا التأجيل، فسيكون الرابع منذ عام 2020.
يكشف هذا النمط أمرًا مهمًا: لا تزال الحكومات تحاول معرفة كيفية فرض الضرائب على العملات المشفرة من دون القضاء على القطاع أو دفع رؤوس الأموال إلى الخارج. تتمتع كوريا الجنوبية بثقافة واسعة لتداول العملات المشفرة بين الأفراد، وفي كل مرة تقترب فيها من تطبيق الضريبة، يتصاعد الضغط السياسي.
إن تأجيل التطبيق أربع مرات خلال خمس سنوات ليس ترددًا فحسب، بل إشارة إلى أن الإطار التنظيمي غير جاهز، أو أن الإرادة السياسية غائبة، أو كليهما. وبالنسبة إلى المتداولين والمطورين في كوريا، يمنحهم ذلك مزيدًا من الوقت للعمل في ظل بيئة ضريبية أقل. أما السوق الأوسع، فيضيف هذا مؤشرًا آخر على أن فرض الضرائب على العملات المشفرة لا يزال هدفًا متحركًا على مستوى العالم.
راقبوا كيف ستتطور الأمور. إذا واصلت كوريا تأجيل القرار، فستلاحظ الدول الأخرى ذلك. فالسياسات الضريبية معدية، ولا سيما حين تكون رؤوس الأموال قادرة على التنقل.
135
·
--
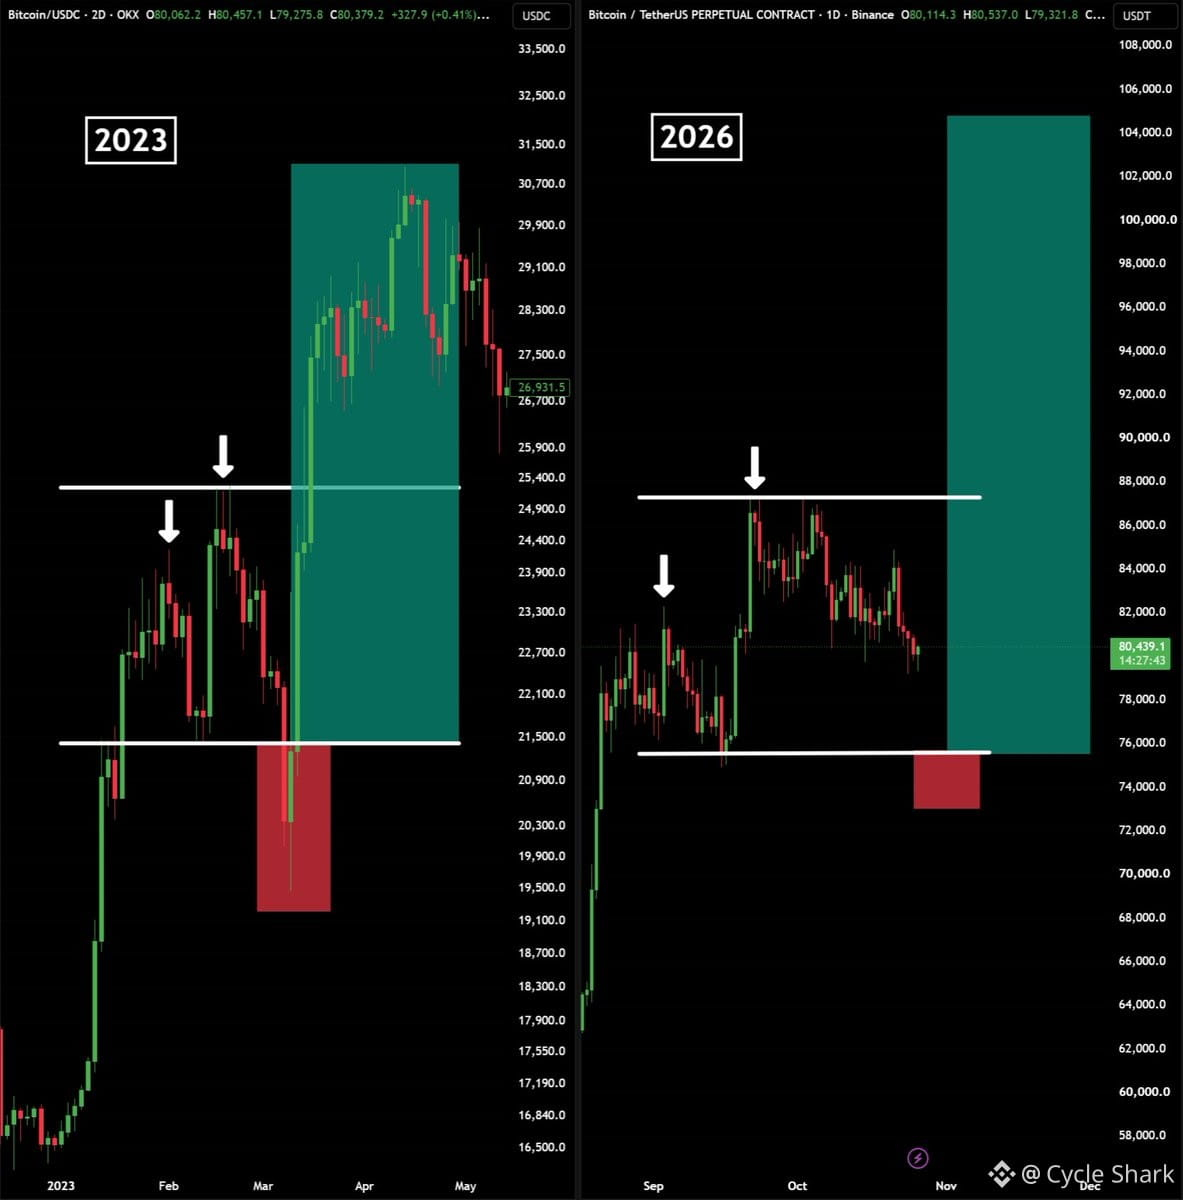
تُظهر الأنماط الكسورية لـ $BTC احتمال تكرار بنية الدورة السابقة. عند النظر إلى المقاييس على السلسلة وحركة السعر من 2016-2017 مقارنةً بالوضع الحالي، نلاحظ مناطق تراكم متشابهة، وظروف سيولة كلية متشابهة، وجدولًا زمنيًا متشابهًا بعد التنصيف. لا أقول إن ذلك مضمون، لكن أوجه الشبه واضحة. إذا تكرر التاريخ، فنحن في مكان ما بين مرحلتي عدم التصديق والأمل. وستكشف الأشهر الستة إلى الثمانية المقبلة ما إذا كان هذا النمط الكسوري سيتحقق فعلًا أم سينهار.
تُظهر الأنماط الكسورية لـ $BTC احتمال تكرار بنية الدورة السابقة. عند النظر إلى المقاييس على السلسلة وحركة السعر من 2016-2017 مقارنةً بالوضع الحالي، نلاحظ مناطق تراكم متشابهة، وظروف سيولة كلية متشابهة، وجدولًا زمنيًا متشابهًا بعد التنصيف. لا أقول إن ذلك مضمون، لكن أوجه الشبه واضحة. إذا تكرر التاريخ، فنحن في مكان ما بين مرحلتي عدم التصديق والأمل. وستكشف الأشهر الستة إلى الثمانية المقبلة ما إذا كان هذا النمط الكسوري سيتحقق فعلًا أم سينهار.
309
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف