

CryptoLite_247
1.1k منشورات

CryptoLite_247
إبلاغ
حظر المُستخدم
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
فتح تداول
مُتداول مُتكرر
5.4 سنوات
7 تتابع
548 المتابعون
1.7K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
PINNED
تمّ التحقق
تقول كاثي وود إن كل إطلاق من شركة ستارشيب يمكن أن يولّد إيرادات تقارب 1 مليار دولار، مع سعي إيلون ماسك إلى الوصول إلى ما يصل إلى 10 آلاف رحلة في السنة بحلول عام 2030.
وتقول إن ذلك سيجعل ستارشيب عند إيرادات سنوية تبلغ 10 تريليون دولار، وأن تقييم طرح أولي بقيمة $SPCX دولار 1.8 تريليون سيبدو مختلفًا جدًا من منظور لاحق.
تقول كاثي وود إن كل إطلاق من شركة ستارشيب يمكن أن يولّد إيرادات تقارب 1 مليار دولار، مع سعي إيلون ماسك إلى الوصول إلى ما يصل إلى 10 آلاف رحلة في السنة بحلول عام 2030.
وتقول إن ذلك سيجعل ستارشيب عند إيرادات سنوية تبلغ 10 تريليون دولار، وأن تقييم طرح أولي بقيمة $SPCX دولار 1.8 تريليون سيبدو مختلفًا جدًا من منظور لاحق.
وتقول إن ذلك سيجعل ستارشيب عند إيرادات سنوية تبلغ 10 تريليون دولار، وأن تقييم طرح أولي بقيمة $SPCX دولار 1.8 تريليون سيبدو مختلفًا جدًا من منظور لاحق.
23
3
72
85k
PINNED
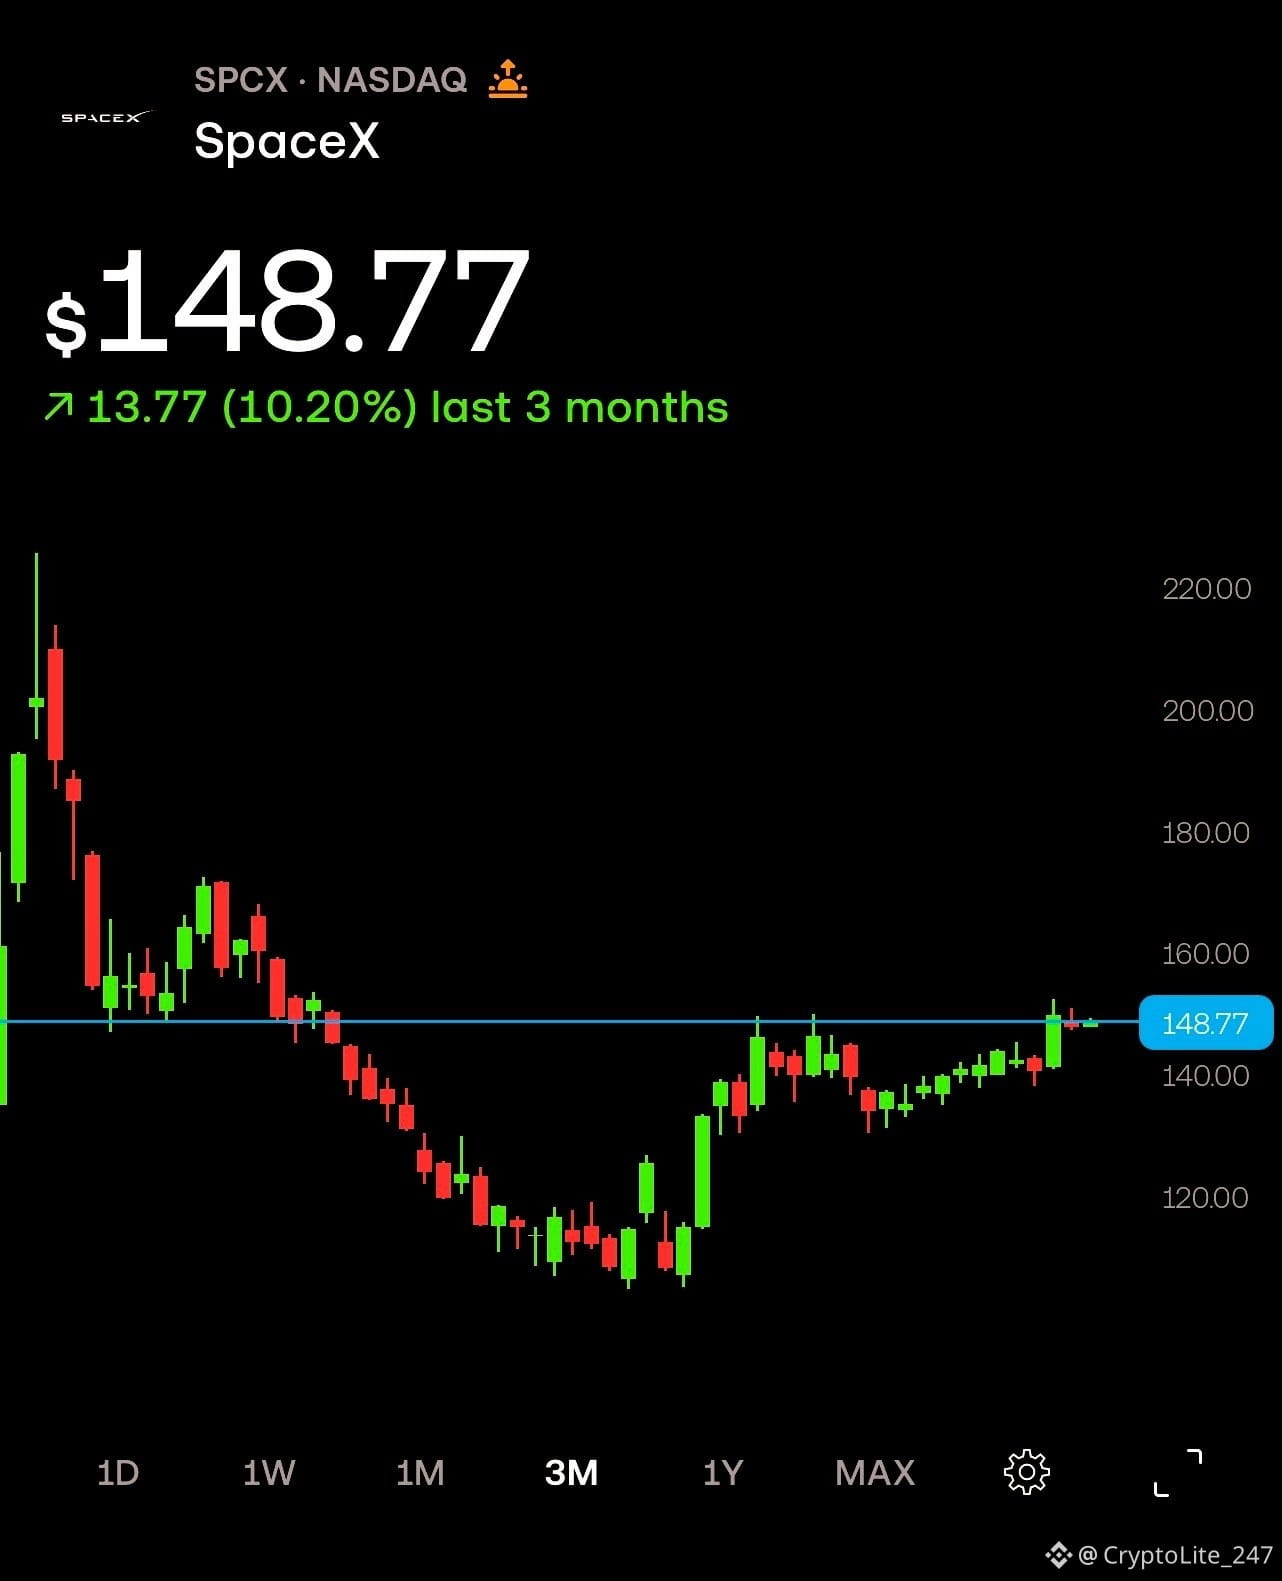
هل يعني أننا لن نرى أبدًا $SPCX أقل من 100 دولار؟
هل يعني أننا لن نرى أبدًا $SPCX أقل من 100 دولار؟
19
1
53
82.1k
·
--
صاعد
$NBIS للتو حصلت على ترقية كبيرة من وول ستريت — حتى مع تراجع السهم بنسبة 2.5%.
قامت بي إن بي باريبا برفع تصنيف Nebius من محايد إلى أداء يفوق التوقعات، ورفعت السعر المستهدف من 260 دولارًا إلى 399 دولارًا، لتصبح التوقعات أعلى بنحو 68% تقريبًا من سعر يوم الجمعة البالغ حوالي 237.70 دولارًا.
تستند الصورة الإيجابية إلى نمو انفجاري. فقد سجلت إيرادات الربع الثاني 582.3 مليون دولار، بزيادة 454% على أساس سنوي، بينما وصل الربح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّل إلى 236.2 مليون دولار.
كما أن Nebius تحافظ على هدفها لتدفق إيرادات سنوي متوقع بقيمة 7 مليارات إلى 9 مليارات دولار، ويمكن لمدفوعات العملاء المسبقة أن تساعد في تمويل توسع مراكز البيانات دون الاعتماد بالكامل على التمويل الخارجي.
لكن السوق ما زال لديه أسئلة حول توافر الطاقة وتكاليف البناء وكفاءة استخدام السعة.
$NBIS للتو حصلت على ترقية كبيرة من وول ستريت — حتى مع تراجع السهم بنسبة 2.5%.
قامت بي إن بي باريبا برفع تصنيف Nebius من محايد إلى أداء يفوق التوقعات، ورفعت السعر المستهدف من 260 دولارًا إلى 399 دولارًا، لتصبح التوقعات أعلى بنحو 68% تقريبًا من سعر يوم الجمعة البالغ حوالي 237.70 دولارًا.
تستند الصورة الإيجابية إلى نمو انفجاري. فقد سجلت إيرادات الربع الثاني 582.3 مليون دولار، بزيادة 454% على أساس سنوي، بينما وصل الربح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّل إلى 236.2 مليون دولار.
كما أن Nebius تحافظ على هدفها لتدفق إيرادات سنوي متوقع بقيمة 7 مليارات إلى 9 مليارات دولار، ويمكن لمدفوعات العملاء المسبقة أن تساعد في تمويل توسع مراكز البيانات دون الاعتماد بالكامل على التمويل الخارجي.
لكن السوق ما زال لديه أسئلة حول توافر الطاقة وتكاليف البناء وكفاءة استخدام السعة.
قامت بي إن بي باريبا برفع تصنيف Nebius من محايد إلى أداء يفوق التوقعات، ورفعت السعر المستهدف من 260 دولارًا إلى 399 دولارًا، لتصبح التوقعات أعلى بنحو 68% تقريبًا من سعر يوم الجمعة البالغ حوالي 237.70 دولارًا.
تستند الصورة الإيجابية إلى نمو انفجاري. فقد سجلت إيرادات الربع الثاني 582.3 مليون دولار، بزيادة 454% على أساس سنوي، بينما وصل الربح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّل إلى 236.2 مليون دولار.
كما أن Nebius تحافظ على هدفها لتدفق إيرادات سنوي متوقع بقيمة 7 مليارات إلى 9 مليارات دولار، ويمكن لمدفوعات العملاء المسبقة أن تساعد في تمويل توسع مراكز البيانات دون الاعتماد بالكامل على التمويل الخارجي.
لكن السوق ما زال لديه أسئلة حول توافر الطاقة وتكاليف البناء وكفاءة استخدام السعة.
1
290
·
--
صاعد
قد تكون أرباح $MU واحدة من أكبر اختبارات الطلب على الذكاء الاصطناعي هذا الأسبوع.
تُصدر شركة Micron نتائج الربع الرابع المالي يوم الأربعاء، بينما يراقب السوق ما يتجاوز الأرقام الرئيسية.
كانت الشركة قد وجّهت سابقًا إلى إيرادات تبلغ حوالي 50 مليار دولار ± 1 مليار دولار، وربحية للسهم غير المتوافقة مع مبادئ GAAP تبلغ 31 دولارًا ± 1 بعد أن سجلت في الربع الثالث إيرادات 41.46 مليار دولار وربحية 25.11 دولار للسهم.
وبما أن Micron تقوم بالفعل بالشحن على نطاق واسع لشرائح HBM4 وتعمل على HBM4E، فسيركّز المستثمرون عن كثب على ما يقوله الإدارة بشأن طلب الذاكرة الخاص بالذكاء الاصطناعي في عام 2027، وتوسّع السعة ونفقات CapEx.
إذا بقيت التسعير والطلبات والهوامش قوية، فسيضيف ذلك إشارة أساسية أخرى بأن الطلب على خوادم الذكاء الاصطناعي ما زال يقود دورة ذاكرة قوية.
أما إذا بدأت هذه المؤشرات في التباطؤ، فقد يبدأ السوق في التساؤل عن المدة التي يمكن أن تستمر خلالها دورة الارتفاع الحالية في الذاكرة.
بالنسبة لـ $MU، قد تكون التوجيهات أكثر أهمية من الربع نفسه.
قد تكون أرباح $MU واحدة من أكبر اختبارات الطلب على الذكاء الاصطناعي هذا الأسبوع.
تُصدر شركة Micron نتائج الربع الرابع المالي يوم الأربعاء، بينما يراقب السوق ما يتجاوز الأرقام الرئيسية.
كانت الشركة قد وجّهت سابقًا إلى إيرادات تبلغ حوالي 50 مليار دولار ± 1 مليار دولار، وربحية للسهم غير المتوافقة مع مبادئ GAAP تبلغ 31 دولارًا ± 1 بعد أن سجلت في الربع الثالث إيرادات 41.46 مليار دولار وربحية 25.11 دولار للسهم.
وبما أن Micron تقوم بالفعل بالشحن على نطاق واسع لشرائح HBM4 وتعمل على HBM4E، فسيركّز المستثمرون عن كثب على ما يقوله الإدارة بشأن طلب الذاكرة الخاص بالذكاء الاصطناعي في عام 2027، وتوسّع السعة ونفقات CapEx.
إذا بقيت التسعير والطلبات والهوامش قوية، فسيضيف ذلك إشارة أساسية أخرى بأن الطلب على خوادم الذكاء الاصطناعي ما زال يقود دورة ذاكرة قوية.
أما إذا بدأت هذه المؤشرات في التباطؤ، فقد يبدأ السوق في التساؤل عن المدة التي يمكن أن تستمر خلالها دورة الارتفاع الحالية في الذاكرة.
بالنسبة لـ $MU ، قد تكون التوجيهات أكثر أهمية من الربع نفسه.
تُصدر شركة Micron نتائج الربع الرابع المالي يوم الأربعاء، بينما يراقب السوق ما يتجاوز الأرقام الرئيسية.
كانت الشركة قد وجّهت سابقًا إلى إيرادات تبلغ حوالي 50 مليار دولار ± 1 مليار دولار، وربحية للسهم غير المتوافقة مع مبادئ GAAP تبلغ 31 دولارًا ± 1 بعد أن سجلت في الربع الثالث إيرادات 41.46 مليار دولار وربحية 25.11 دولار للسهم.
وبما أن Micron تقوم بالفعل بالشحن على نطاق واسع لشرائح HBM4 وتعمل على HBM4E، فسيركّز المستثمرون عن كثب على ما يقوله الإدارة بشأن طلب الذاكرة الخاص بالذكاء الاصطناعي في عام 2027، وتوسّع السعة ونفقات CapEx.
إذا بقيت التسعير والطلبات والهوامش قوية، فسيضيف ذلك إشارة أساسية أخرى بأن الطلب على خوادم الذكاء الاصطناعي ما زال يقود دورة ذاكرة قوية.
أما إذا بدأت هذه المؤشرات في التباطؤ، فقد يبدأ السوق في التساؤل عن المدة التي يمكن أن تستمر خلالها دورة الارتفاع الحالية في الذاكرة.
بالنسبة لـ $MU ، قد تكون التوجيهات أكثر أهمية من الربع نفسه.
1
492
·
--
صاعد
$IREN للتو حصلت على ترقية كبيرة من وول ستريت — وJPMorgan تُسقط شركة مختلفة تمامًا بحلول عام 2030.
قامت JPMorgan بترقية IREN من Underweight إلى Overweight ورفعت السعر المستهدف إلى 65 دولارًا، مع توقع إيرادات سنوية تقارب 24 مليار دولار بحلول 2030.
ضع هذا التوقع في نصابه: حققت IREN إيرادات بلغت 707 مليون دولار في السنة المالية 2026. يفترض نموذج JPMorgan أن الشركة ستنمو إلى نحو 2,065 ميغاواط من السعة، مولدةً تقريبًا 13 مليون دولار لكل ميغاواط مع هوامش EBITDA قريبة من 65%.
تحول الشركة نحو الذكاء الاصطناعي يظهر بالفعل في الأرقام. وصلت إيرادات AI Cloud إلى 128.8 مليون دولار في السنة المالية 2026، أي نحو 8 أضعاف مقارنةً بالسنة السابقة، بينما بلغت إيرادات AI Cloud في ربع يونيو 70.5 مليون دولار، متجاوزةً إيرادات تعدين البيتكوين البالغة 66.7 مليون دولار.
كما تمتلك IREN خط أنابيب طاقة مُؤمّنًا يتجاوز 5GW، حيث قال المسؤولون إن ARR الحالي البالغ 4 مليارات دولار يمثل أقل من 10% من هذا المحفظة.
ومن المثير للاهتمام أن افتراض إيرادات JPMorgan البالغ 13 مليون دولار/ميغاواط أقل من العقود الأخيرة التي تجاوزت 20 مليون دولار/ميغاواط، بينما يناقش الإدارة صفقات تدور حول 25 مليون دولار/ميغاواط. وبنفس السعة، يمكن أن يغيّر التسعير الأعلى بشكل جوهري معادلة الإيرادات.
لكن 24 مليار دولار هو توقع للمحللين، وليس إرشادًا من الشركة. متوسط تقدير وول ستريت لإيرادات السنة المالية 2028 حاليًا يبلغ حوالي 7.56 مليار دولار.
$IREN للتو حصلت على ترقية كبيرة من وول ستريت — وJPMorgan تُسقط شركة مختلفة تمامًا بحلول عام 2030.
قامت JPMorgan بترقية IREN من Underweight إلى Overweight ورفعت السعر المستهدف إلى 65 دولارًا، مع توقع إيرادات سنوية تقارب 24 مليار دولار بحلول 2030.
ضع هذا التوقع في نصابه: حققت IREN إيرادات بلغت 707 مليون دولار في السنة المالية 2026. يفترض نموذج JPMorgan أن الشركة ستنمو إلى نحو 2,065 ميغاواط من السعة، مولدةً تقريبًا 13 مليون دولار لكل ميغاواط مع هوامش EBITDA قريبة من 65%.
تحول الشركة نحو الذكاء الاصطناعي يظهر بالفعل في الأرقام. وصلت إيرادات AI Cloud إلى 128.8 مليون دولار في السنة المالية 2026، أي نحو 8 أضعاف مقارنةً بالسنة السابقة، بينما بلغت إيرادات AI Cloud في ربع يونيو 70.5 مليون دولار، متجاوزةً إيرادات تعدين البيتكوين البالغة 66.7 مليون دولار.
كما تمتلك IREN خط أنابيب طاقة مُؤمّنًا يتجاوز 5GW، حيث قال المسؤولون إن ARR الحالي البالغ 4 مليارات دولار يمثل أقل من 10% من هذا المحفظة.
ومن المثير للاهتمام أن افتراض إيرادات JPMorgan البالغ 13 مليون دولار/ميغاواط أقل من العقود الأخيرة التي تجاوزت 20 مليون دولار/ميغاواط، بينما يناقش الإدارة صفقات تدور حول 25 مليون دولار/ميغاواط. وبنفس السعة، يمكن أن يغيّر التسعير الأعلى بشكل جوهري معادلة الإيرادات.
لكن 24 مليار دولار هو توقع للمحللين، وليس إرشادًا من الشركة. متوسط تقدير وول ستريت لإيرادات السنة المالية 2028 حاليًا يبلغ حوالي 7.56 مليار دولار.
قامت JPMorgan بترقية IREN من Underweight إلى Overweight ورفعت السعر المستهدف إلى 65 دولارًا، مع توقع إيرادات سنوية تقارب 24 مليار دولار بحلول 2030.
ضع هذا التوقع في نصابه: حققت IREN إيرادات بلغت 707 مليون دولار في السنة المالية 2026. يفترض نموذج JPMorgan أن الشركة ستنمو إلى نحو 2,065 ميغاواط من السعة، مولدةً تقريبًا 13 مليون دولار لكل ميغاواط مع هوامش EBITDA قريبة من 65%.
تحول الشركة نحو الذكاء الاصطناعي يظهر بالفعل في الأرقام. وصلت إيرادات AI Cloud إلى 128.8 مليون دولار في السنة المالية 2026، أي نحو 8 أضعاف مقارنةً بالسنة السابقة، بينما بلغت إيرادات AI Cloud في ربع يونيو 70.5 مليون دولار، متجاوزةً إيرادات تعدين البيتكوين البالغة 66.7 مليون دولار.
كما تمتلك IREN خط أنابيب طاقة مُؤمّنًا يتجاوز 5GW، حيث قال المسؤولون إن ARR الحالي البالغ 4 مليارات دولار يمثل أقل من 10% من هذا المحفظة.
ومن المثير للاهتمام أن افتراض إيرادات JPMorgan البالغ 13 مليون دولار/ميغاواط أقل من العقود الأخيرة التي تجاوزت 20 مليون دولار/ميغاواط، بينما يناقش الإدارة صفقات تدور حول 25 مليون دولار/ميغاواط. وبنفس السعة، يمكن أن يغيّر التسعير الأعلى بشكل جوهري معادلة الإيرادات.
لكن 24 مليار دولار هو توقع للمحللين، وليس إرشادًا من الشركة. متوسط تقدير وول ستريت لإيرادات السنة المالية 2028 حاليًا يبلغ حوالي 7.56 مليار دولار.
1
461
·
--
صاعد
🔥صعودي: قد تفتح الصين الباب أمام عمالقة التكنولوجيا بمليارات الدولارات لشراء شريحة عالية المستوى الجديدة لـ $NVDA ، وفقًا لـ The Information.
من بين الشركات التي يمكن أن تحصل قريبًا على الموافقة: ByteDance، بقيمة 550 مليار دولار، وAlibaba، بقيمة 268 مليار دولار.
ووفقًا لتقارير، أشارت وزارة الصناعة في بكين إلى أن "الموافقات في الطريق".
🔥صعودي: قد تفتح الصين الباب أمام عمالقة التكنولوجيا بمليارات الدولارات لشراء شريحة عالية المستوى الجديدة لـ $NVDA ، وفقًا لـ The Information.
من بين الشركات التي يمكن أن تحصل قريبًا على الموافقة: ByteDance، بقيمة 550 مليار دولار، وAlibaba، بقيمة 268 مليار دولار.
ووفقًا لتقارير، أشارت وزارة الصناعة في بكين إلى أن "الموافقات في الطريق".
من بين الشركات التي يمكن أن تحصل قريبًا على الموافقة: ByteDance، بقيمة 550 مليار دولار، وAlibaba، بقيمة 268 مليار دولار.
ووفقًا لتقارير، أشارت وزارة الصناعة في بكين إلى أن "الموافقات في الطريق".
1
4
1.9k
·
--
صاعد
$CRWV عاد إلى ما فوق 90 دولارًا، لكن التعافي يصطدم بسؤال أكبر: كم رأس المال الذي تحتاجه CoreWeave لمواصلة التوسع؟
حققت CoreWeave مكاسب بنسبة 7.43% هذا الأسبوع بعد أن رفعت JPMorgan توقعاتها، مشيرةً إلى ارتفاع الإيرادات وتوقعات تحسن هامش الربح نتيجة عقود أقصر أجلًا وبأسعار أعلى.
لكن الصعود واجه مقاومة بعد أن كشف الرئيس التنفيذي مايكل إنتراطور عن بيع 200,000 سهم، بينما باعت Omnadora Capital 107,692 سهمًا إضافيًا في 22 سبتمبر. ومع ذلك، كان إنتراطور لا يزال يمتلك مباشرةً 687,129 سهمًا بعد ذلك
تخطط CoreWeave لجمع ما يصل إلى 3.5 مليار دولار عبر ديون قابلة للتحويل، بما في ذلك طرح بقيمة 3 مليارات دولار مع خيار محتمل بقيمة 500 مليون دولار، إلى جانب برنامج ATM لغاية 35 مليون سهم. وبناءً على إغلاق الأربعاء، يمكن أن يجمع برنامج الأسهم ما يقارب 2.92 مليار دولار إذا تم استخدامه بالكامل.
وفي الوقت نفسه، زادت الطاقة الكهربائية المتعاقد عليها من 3.7GW إلى نحو 4.2GW، بينما يجري توقيع عقود قصيرة الأجل جديدة عند حوالي 40 مليون دولار لكل MW سنويًا.
لذا فإن السيناريو الإيجابي يستند إلى طلب حقيقي وتحسن في التسعير. المشكلة أن كل غيغاواط إضافي يتطلب رأس مالًا أكبر.
$CRWV عاد إلى ما فوق 90 دولارًا، لكن التعافي يصطدم بسؤال أكبر: كم رأس المال الذي تحتاجه CoreWeave لمواصلة التوسع؟
حققت CoreWeave مكاسب بنسبة 7.43% هذا الأسبوع بعد أن رفعت JPMorgan توقعاتها، مشيرةً إلى ارتفاع الإيرادات وتوقعات تحسن هامش الربح نتيجة عقود أقصر أجلًا وبأسعار أعلى.
لكن الصعود واجه مقاومة بعد أن كشف الرئيس التنفيذي مايكل إنتراطور عن بيع 200,000 سهم، بينما باعت Omnadora Capital 107,692 سهمًا إضافيًا في 22 سبتمبر. ومع ذلك، كان إنتراطور لا يزال يمتلك مباشرةً 687,129 سهمًا بعد ذلك
تخطط CoreWeave لجمع ما يصل إلى 3.5 مليار دولار عبر ديون قابلة للتحويل، بما في ذلك طرح بقيمة 3 مليارات دولار مع خيار محتمل بقيمة 500 مليون دولار، إلى جانب برنامج ATM لغاية 35 مليون سهم. وبناءً على إغلاق الأربعاء، يمكن أن يجمع برنامج الأسهم ما يقارب 2.92 مليار دولار إذا تم استخدامه بالكامل.
وفي الوقت نفسه، زادت الطاقة الكهربائية المتعاقد عليها من 3.7GW إلى نحو 4.2GW، بينما يجري توقيع عقود قصيرة الأجل جديدة عند حوالي 40 مليون دولار لكل MW سنويًا.
لذا فإن السيناريو الإيجابي يستند إلى طلب حقيقي وتحسن في التسعير. المشكلة أن كل غيغاواط إضافي يتطلب رأس مالًا أكبر.
حققت CoreWeave مكاسب بنسبة 7.43% هذا الأسبوع بعد أن رفعت JPMorgan توقعاتها، مشيرةً إلى ارتفاع الإيرادات وتوقعات تحسن هامش الربح نتيجة عقود أقصر أجلًا وبأسعار أعلى.
لكن الصعود واجه مقاومة بعد أن كشف الرئيس التنفيذي مايكل إنتراطور عن بيع 200,000 سهم، بينما باعت Omnadora Capital 107,692 سهمًا إضافيًا في 22 سبتمبر. ومع ذلك، كان إنتراطور لا يزال يمتلك مباشرةً 687,129 سهمًا بعد ذلك
تخطط CoreWeave لجمع ما يصل إلى 3.5 مليار دولار عبر ديون قابلة للتحويل، بما في ذلك طرح بقيمة 3 مليارات دولار مع خيار محتمل بقيمة 500 مليون دولار، إلى جانب برنامج ATM لغاية 35 مليون سهم. وبناءً على إغلاق الأربعاء، يمكن أن يجمع برنامج الأسهم ما يقارب 2.92 مليار دولار إذا تم استخدامه بالكامل.
وفي الوقت نفسه، زادت الطاقة الكهربائية المتعاقد عليها من 3.7GW إلى نحو 4.2GW، بينما يجري توقيع عقود قصيرة الأجل جديدة عند حوالي 40 مليون دولار لكل MW سنويًا.
لذا فإن السيناريو الإيجابي يستند إلى طلب حقيقي وتحسن في التسعير. المشكلة أن كل غيغاواط إضافي يتطلب رأس مالًا أكبر.
1
211
·
--
صاعد
$CLSK.US للتو حوّلت خطة تمويل بقيمة 2.276 مليار دولار إلى نقد، والآن تبدأ الاختبارات الفعلية للتنفيذ.
أكملت CleanSpark واحدة من أكبر معاملات التمويل بين عمال مناجم البيتكوين المدرجين في البورصة هذا العام، من خلال إغلاق 2.276 مليار دولار في سندات كبيرة الحجم مضمونة على نحو متقدم.
ومن المتوقع أن يدعم رأس المال توسع مراكز البيانات وإعادة تمويل الديون، ما يمنح CleanSpark مساحة أكبر للتوسع دون الاعتماد كليًا على إصدار أسهم جديد أو بيع حيازاتها من البيتكوين.
وهنا تصبح القصة الأكبر أكثر إثارة للاهتمام.
لم تعد CleanSpark تبني فقط قدرات تعدين البيتكوين. أصبحت عقود الطاقة والمحطات الفرعية والأراضي وحرمات مراكز البيانات واسعة النطاق أصولًا استراتيجية مع استمرار نمو الطلب على الذكاء الاصطناعي والحوسبة عالية الأداء.
لكن ديون بقيمة 2.276 مليار دولار تخلق أيضًا التزامًا ثابتًا أكبر بكثير. إذ يمكن لأسعار البيتكوين وصعوبة التعدين وتكاليف الطاقة أن تؤثر جميعها على مدى سهولة خدمة هذا الدين.
$CLSK.US للتو حوّلت خطة تمويل بقيمة 2.276 مليار دولار إلى نقد، والآن تبدأ الاختبارات الفعلية للتنفيذ.
أكملت CleanSpark واحدة من أكبر معاملات التمويل بين عمال مناجم البيتكوين المدرجين في البورصة هذا العام، من خلال إغلاق 2.276 مليار دولار في سندات كبيرة الحجم مضمونة على نحو متقدم.
ومن المتوقع أن يدعم رأس المال توسع مراكز البيانات وإعادة تمويل الديون، ما يمنح CleanSpark مساحة أكبر للتوسع دون الاعتماد كليًا على إصدار أسهم جديد أو بيع حيازاتها من البيتكوين.
وهنا تصبح القصة الأكبر أكثر إثارة للاهتمام.
لم تعد CleanSpark تبني فقط قدرات تعدين البيتكوين. أصبحت عقود الطاقة والمحطات الفرعية والأراضي وحرمات مراكز البيانات واسعة النطاق أصولًا استراتيجية مع استمرار نمو الطلب على الذكاء الاصطناعي والحوسبة عالية الأداء.
لكن ديون بقيمة 2.276 مليار دولار تخلق أيضًا التزامًا ثابتًا أكبر بكثير. إذ يمكن لأسعار البيتكوين وصعوبة التعدين وتكاليف الطاقة أن تؤثر جميعها على مدى سهولة خدمة هذا الدين.
أكملت CleanSpark واحدة من أكبر معاملات التمويل بين عمال مناجم البيتكوين المدرجين في البورصة هذا العام، من خلال إغلاق 2.276 مليار دولار في سندات كبيرة الحجم مضمونة على نحو متقدم.
ومن المتوقع أن يدعم رأس المال توسع مراكز البيانات وإعادة تمويل الديون، ما يمنح CleanSpark مساحة أكبر للتوسع دون الاعتماد كليًا على إصدار أسهم جديد أو بيع حيازاتها من البيتكوين.
وهنا تصبح القصة الأكبر أكثر إثارة للاهتمام.
لم تعد CleanSpark تبني فقط قدرات تعدين البيتكوين. أصبحت عقود الطاقة والمحطات الفرعية والأراضي وحرمات مراكز البيانات واسعة النطاق أصولًا استراتيجية مع استمرار نمو الطلب على الذكاء الاصطناعي والحوسبة عالية الأداء.
لكن ديون بقيمة 2.276 مليار دولار تخلق أيضًا التزامًا ثابتًا أكبر بكثير. إذ يمكن لأسعار البيتكوين وصعوبة التعدين وتكاليف الطاقة أن تؤثر جميعها على مدى سهولة خدمة هذا الدين.
CLSKUS-2.85%
2
42
·
--
صاعد
$CIFR.US احتفلت للتو بعامها الأول بتحويل عقد مركز بيانات للذكاء الاصطناعي إلى قصة إيرادات محتملة تتجاوز 9 مليارات دولار.
قامت Cipher Digital بتمديد عقد مركز بيانات Barber Lake في تكساس لمدة 20 عامًا، مضيفةً ما يقرب من 5.2 مليار دولار في إيرادات متعاقدة إضافية.
يأتي هذا الالتزام الجديد من مختبر ذكاء اصطناعي رائد غير مُسمّى، ويبدأ بعد انتهاء عقد Fluidstack الحالي. وبالاقتران مع الاتفاق القائم، تتجاوز الإيرادات المتعاقد عليها الإجمالية في Barber Lake الآن 9 مليارات دولار.
وهذا مهم لأن البنية التحتية للذكاء الاصطناعي لا تتعلق فقط ببناء السعة، بل تتعلق أيضًا بتأمين عملاء ذوي التزام طويل يمكنهم دعم اقتصاديات استثمارات هائلة في مراكز البيانات.
لم تكشف Cipher عن اسم مختبر الذكاء الاصطناعي أو الشروط المالية لاتفاق Fluidstack المُعدّل، لذلك ما زالت جودة واقتصاديات الإيرادات الإضافية بحاجة إلى التقييم.
وبشكل لافت، ظلت أسهم $CIFR.US منخفضةً بحوالي 2% صباح الجمعة رغم الإعلان.
$CIFR.US احتفلت للتو بعامها الأول بتحويل عقد مركز بيانات للذكاء الاصطناعي إلى قصة إيرادات محتملة تتجاوز 9 مليارات دولار.
قامت Cipher Digital بتمديد عقد مركز بيانات Barber Lake في تكساس لمدة 20 عامًا، مضيفةً ما يقرب من 5.2 مليار دولار في إيرادات متعاقدة إضافية.
يأتي هذا الالتزام الجديد من مختبر ذكاء اصطناعي رائد غير مُسمّى، ويبدأ بعد انتهاء عقد Fluidstack الحالي. وبالاقتران مع الاتفاق القائم، تتجاوز الإيرادات المتعاقد عليها الإجمالية في Barber Lake الآن 9 مليارات دولار.
وهذا مهم لأن البنية التحتية للذكاء الاصطناعي لا تتعلق فقط ببناء السعة، بل تتعلق أيضًا بتأمين عملاء ذوي التزام طويل يمكنهم دعم اقتصاديات استثمارات هائلة في مراكز البيانات.
لم تكشف Cipher عن اسم مختبر الذكاء الاصطناعي أو الشروط المالية لاتفاق Fluidstack المُعدّل، لذلك ما زالت جودة واقتصاديات الإيرادات الإضافية بحاجة إلى التقييم.
وبشكل لافت، ظلت أسهم $CIFR.US منخفضةً بحوالي 2% صباح الجمعة رغم الإعلان.
قامت Cipher Digital بتمديد عقد مركز بيانات Barber Lake في تكساس لمدة 20 عامًا، مضيفةً ما يقرب من 5.2 مليار دولار في إيرادات متعاقدة إضافية.
يأتي هذا الالتزام الجديد من مختبر ذكاء اصطناعي رائد غير مُسمّى، ويبدأ بعد انتهاء عقد Fluidstack الحالي. وبالاقتران مع الاتفاق القائم، تتجاوز الإيرادات المتعاقد عليها الإجمالية في Barber Lake الآن 9 مليارات دولار.
وهذا مهم لأن البنية التحتية للذكاء الاصطناعي لا تتعلق فقط ببناء السعة، بل تتعلق أيضًا بتأمين عملاء ذوي التزام طويل يمكنهم دعم اقتصاديات استثمارات هائلة في مراكز البيانات.
لم تكشف Cipher عن اسم مختبر الذكاء الاصطناعي أو الشروط المالية لاتفاق Fluidstack المُعدّل، لذلك ما زالت جودة واقتصاديات الإيرادات الإضافية بحاجة إلى التقييم.
وبشكل لافت، ظلت أسهم $CIFR.US منخفضةً بحوالي 2% صباح الجمعة رغم الإعلان.
CIFRUS-2.18%
1
269
تمّ التحقق
$BE أظهر للتو لماذا البنية التحتية للذكاء الاصطناعي تتجاوز مجرد وحدات GPUs.
قفزت أسهم Bloom Energy بنسبة 8.7% خلال الأسبوع لتصل إلى 288.70 دولارًا، متجاوزة نقطة شراء عند 288 دولارًا من قاعدة على شكل كوب مع مقبض، بعد أن واجهت في البداية مخاوفًا بشأن مشروع مركز بيانات أوراكل في ولاية نيو مكسيكو.
والإشارة الأهم تكمن في النمو الأساسي. فقد قفزت أرباح Bloom بنسبة 1,367% و680% في الربعين الأولين من عام 2026، بينما ارتفعت الإيرادات بنسبة 130% و166% على التوالي.
والتوقيت مهم أيضًا: انضم $BE رسميًا إلى مؤشر S&P 500 في 21 سبتمبر، بينما ما زالت مراكز بيانات الذكاء الاصطناعي تبحث عن طاقة موثوقة مع تزايد كون قيود الشبكة عنق الزجاجة.
يمكن لأنظمة خلايا الوقود لدى Bloom توليد الكهرباء باستخدام الهيدروجين والأكسجين، ما يمنح المزوّدين الكبار خيارًا آخر لتوليد الطاقة في الموقع، بما في ذلك شركة Oracle، وهي إحدى شراكات Bloom.
$BE أظهر للتو لماذا البنية التحتية للذكاء الاصطناعي تتجاوز مجرد وحدات GPUs.
قفزت أسهم Bloom Energy بنسبة 8.7% خلال الأسبوع لتصل إلى 288.70 دولارًا، متجاوزة نقطة شراء عند 288 دولارًا من قاعدة على شكل كوب مع مقبض، بعد أن واجهت في البداية مخاوفًا بشأن مشروع مركز بيانات أوراكل في ولاية نيو مكسيكو.
والإشارة الأهم تكمن في النمو الأساسي. فقد قفزت أرباح Bloom بنسبة 1,367% و680% في الربعين الأولين من عام 2026، بينما ارتفعت الإيرادات بنسبة 130% و166% على التوالي.
والتوقيت مهم أيضًا: انضم $BE رسميًا إلى مؤشر S&P 500 في 21 سبتمبر، بينما ما زالت مراكز بيانات الذكاء الاصطناعي تبحث عن طاقة موثوقة مع تزايد كون قيود الشبكة عنق الزجاجة.
يمكن لأنظمة خلايا الوقود لدى Bloom توليد الكهرباء باستخدام الهيدروجين والأكسجين، ما يمنح المزوّدين الكبار خيارًا آخر لتوليد الطاقة في الموقع، بما في ذلك شركة Oracle، وهي إحدى شراكات Bloom.
قفزت أسهم Bloom Energy بنسبة 8.7% خلال الأسبوع لتصل إلى 288.70 دولارًا، متجاوزة نقطة شراء عند 288 دولارًا من قاعدة على شكل كوب مع مقبض، بعد أن واجهت في البداية مخاوفًا بشأن مشروع مركز بيانات أوراكل في ولاية نيو مكسيكو.
والإشارة الأهم تكمن في النمو الأساسي. فقد قفزت أرباح Bloom بنسبة 1,367% و680% في الربعين الأولين من عام 2026، بينما ارتفعت الإيرادات بنسبة 130% و166% على التوالي.
والتوقيت مهم أيضًا: انضم $BE رسميًا إلى مؤشر S&P 500 في 21 سبتمبر، بينما ما زالت مراكز بيانات الذكاء الاصطناعي تبحث عن طاقة موثوقة مع تزايد كون قيود الشبكة عنق الزجاجة.
يمكن لأنظمة خلايا الوقود لدى Bloom توليد الكهرباء باستخدام الهيدروجين والأكسجين، ما يمنح المزوّدين الكبار خيارًا آخر لتوليد الطاقة في الموقع، بما في ذلك شركة Oracle، وهي إحدى شراكات Bloom.
1
6
868
·
--
صاعد
$SPCX : لماذا يُعدّ الارتداد بقيمة 152 دولار هو الفخّ النهائي قبل أرضية 77 دولار.
سهم SpaceX انخفض من 225 دولار إلى 152 دولار، ويتداول الآن قريبًا من سعر طرحه للاكتتاب العام. الجدول الزمني يظن أن الأسوأ قد انتهى. إنهم يراقبون الجزء الخطأ من القصة.
آليات ما بعد الاكتتاب:
المرحلة 1 (الانشراح): ذروة 225 دولار من FOMO لدى صغار المستثمرين (تم)
المرحلة 2 (الإنكار): تلاشي الارتدادات الميتة (تم)
المرحلة 3 (التفريغ النهائي): استسلام/انهزاميّة وصولًا إلى 77–85 دولار (قيد الانتظار)
المرحلة 4 (القاع/القاعدة): 2–3 أشهر من تذبذب جانبي ميت، بحجم تداول منخفض
المرحلة 5 (الرفع/التحسين): 80 ⟶ 130 ⟶ 180 ⟶ 250+
أي ارتداد نحو 120–140 دولار قبل القاع الحقيقي هو سيولة خروج صافية للمطلعين الأوائل. القيعان الحقيقية لا تبدو صعودية—بل تبدو ميتة، مسطّحة، ومهملة تمامًا من قبل وسائل الإعلام.
SpaceX + xAI + Starlink + Tesla + الروبوتات. موسك نفّذ هذا السيناريو نفسه مع SolarCity: كان الجميع يكرهه قبل أن يقود تسلا إحدى أعظم السلاسل الصعودية في التاريخ.
صغار المستثمرين يبيعون بذعر عند 80 دولار ثم يطاردونها مجددًا فوق 200 دولار. لا تكن سيولة خروجهم.
$SPCX : لماذا يُعدّ الارتداد بقيمة 152 دولار هو الفخّ النهائي قبل أرضية 77 دولار.
سهم SpaceX انخفض من 225 دولار إلى 152 دولار، ويتداول الآن قريبًا من سعر طرحه للاكتتاب العام. الجدول الزمني يظن أن الأسوأ قد انتهى. إنهم يراقبون الجزء الخطأ من القصة.
آليات ما بعد الاكتتاب:
المرحلة 1 (الانشراح): ذروة 225 دولار من FOMO لدى صغار المستثمرين (تم)
المرحلة 2 (الإنكار): تلاشي الارتدادات الميتة (تم)
المرحلة 3 (التفريغ النهائي): استسلام/انهزاميّة وصولًا إلى 77–85 دولار (قيد الانتظار)
المرحلة 4 (القاع/القاعدة): 2–3 أشهر من تذبذب جانبي ميت، بحجم تداول منخفض
المرحلة 5 (الرفع/التحسين): 80 ⟶ 130 ⟶ 180 ⟶ 250+
أي ارتداد نحو 120–140 دولار قبل القاع الحقيقي هو سيولة خروج صافية للمطلعين الأوائل. القيعان الحقيقية لا تبدو صعودية—بل تبدو ميتة، مسطّحة، ومهملة تمامًا من قبل وسائل الإعلام.
SpaceX + xAI + Starlink + Tesla + الروبوتات. موسك نفّذ هذا السيناريو نفسه مع SolarCity: كان الجميع يكرهه قبل أن يقود تسلا إحدى أعظم السلاسل الصعودية في التاريخ.
صغار المستثمرين يبيعون بذعر عند 80 دولار ثم يطاردونها مجددًا فوق 200 دولار. لا تكن سيولة خروجهم.
سهم SpaceX انخفض من 225 دولار إلى 152 دولار، ويتداول الآن قريبًا من سعر طرحه للاكتتاب العام. الجدول الزمني يظن أن الأسوأ قد انتهى. إنهم يراقبون الجزء الخطأ من القصة.
آليات ما بعد الاكتتاب:
المرحلة 1 (الانشراح): ذروة 225 دولار من FOMO لدى صغار المستثمرين (تم)
المرحلة 2 (الإنكار): تلاشي الارتدادات الميتة (تم)
المرحلة 3 (التفريغ النهائي): استسلام/انهزاميّة وصولًا إلى 77–85 دولار (قيد الانتظار)
المرحلة 4 (القاع/القاعدة): 2–3 أشهر من تذبذب جانبي ميت، بحجم تداول منخفض
المرحلة 5 (الرفع/التحسين): 80 ⟶ 130 ⟶ 180 ⟶ 250+
أي ارتداد نحو 120–140 دولار قبل القاع الحقيقي هو سيولة خروج صافية للمطلعين الأوائل. القيعان الحقيقية لا تبدو صعودية—بل تبدو ميتة، مسطّحة، ومهملة تمامًا من قبل وسائل الإعلام.
SpaceX + xAI + Starlink + Tesla + الروبوتات. موسك نفّذ هذا السيناريو نفسه مع SolarCity: كان الجميع يكرهه قبل أن يقود تسلا إحدى أعظم السلاسل الصعودية في التاريخ.
صغار المستثمرين يبيعون بذعر عند 80 دولار ثم يطاردونها مجددًا فوق 200 دولار. لا تكن سيولة خروجهم.
4
1
1.6k
·
--
صاعد
الولايات المتحدة: رئيس سبيس إكس يبيع أكثر من 50 مليون دولار من $SPCX
الولايات المتحدة: رئيس سبيس إكس يبيع أكثر من 50 مليون دولار من $SPCX
5
17
15.9k
·
--
صاعد
تمّ التحقق
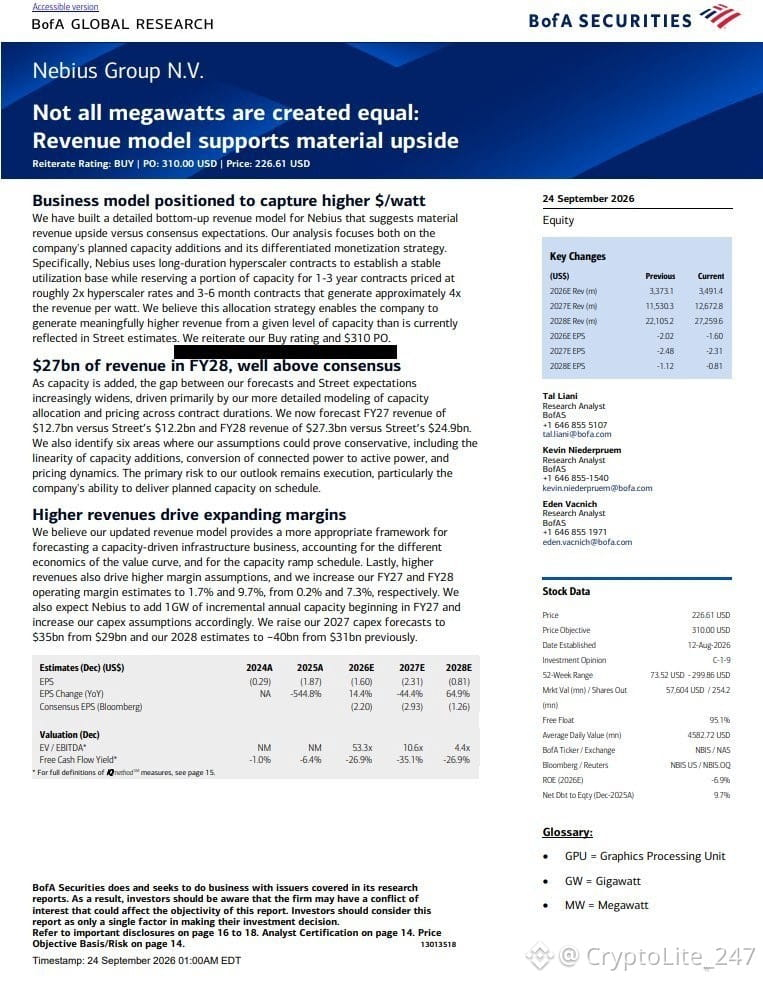
يتوقع بنك أوف أمريكا $NBIS للربع الرابع '28 بإيرادات تبلغ 27 مليار دولار
يتوقع بنك بي إن بي باريبا للربع الرابع '27 عائدات سنوية (ARR) تبلغ 22 مليار دولار
لقد قدّمت بالفعل آرائي حول مدى تحفظ تقدير بنك بي إن بي باريبا بشكل مفرط.
إذا دخل $NBIS السنة المالية '28 بمعدل تشغيل يبلغ 22 مليار دولار، فستكون إيرادات السنة بالكامل أعلى بكثير من 27 مليار دولار.
ببساطة ودون تعقيد.
يتوقع بنك أوف أمريكا $NBIS للربع الرابع '28 بإيرادات تبلغ 27 مليار دولار
يتوقع بنك بي إن بي باريبا للربع الرابع '27 عائدات سنوية (ARR) تبلغ 22 مليار دولار
لقد قدّمت بالفعل آرائي حول مدى تحفظ تقدير بنك بي إن بي باريبا بشكل مفرط.
إذا دخل $NBIS السنة المالية '28 بمعدل تشغيل يبلغ 22 مليار دولار، فستكون إيرادات السنة بالكامل أعلى بكثير من 27 مليار دولار.
ببساطة ودون تعقيد.
يتوقع بنك بي إن بي باريبا للربع الرابع '27 عائدات سنوية (ARR) تبلغ 22 مليار دولار
لقد قدّمت بالفعل آرائي حول مدى تحفظ تقدير بنك بي إن بي باريبا بشكل مفرط.
إذا دخل $NBIS السنة المالية '28 بمعدل تشغيل يبلغ 22 مليار دولار، فستكون إيرادات السنة بالكامل أعلى بكثير من 27 مليار دولار.
ببساطة ودون تعقيد.
1
4
1.6k
·
--
صاعد
صحيح جزئيًا
هذه هي أرقام الإيرادات التاريخية حتى الآن لـ $NBIS ، إلى جانب الأرقام المتوقعة للسنوات القليلة القادمة:
- 2024: 0.117 مليار دولار
- 2025: 0.53 مليار دولار
- 2026: 3.33 مليار دولار (تقديري)
- 2027: 12.34 مليار دولار (تقديري)
- 2028: 23.02 مليار دولار (تقديري)
يُعدّ هذا من أقوى معدلات النمو التي شاهدتها من أي شركة على الإطلاق، وقدّم بعض نماذج التقييم المستقلة حججًا قوية حول سبب قدرتها على تحقيق 100 مليار دولار من الإيرادات بحلول عام 2030.
وفي الواقع، قال مارك بوروديتسكي، كبير مسؤولي الإيرادات في Nebius، للتو في جلسة محادثة أمام نار (fireside chat) إنهم يرون مسارًا للوصول إلى 100 مليار دولار من الإيرادات في القريب نسبيًا.
عادةً ما يكون المحللون أكثر حذرًا قليلًا، إذ تتراوح تقديرات الإيرادات لديهم بين 33 مليار دولار و50 مليار دولار، لكن بالنظر إلى أن القيمة السوقية الحالية تبلغ 64.5 مليار دولار فقط، فستفترض أن القيمة السوقية ينبغي أن تكون أعلى بكثير من هذه تقديرات الإيرادات بعد ذلك، بمضاعفات عديدة.
هذه هي أرقام الإيرادات التاريخية حتى الآن لـ $NBIS ، إلى جانب الأرقام المتوقعة للسنوات القليلة القادمة:
- 2024: 0.117 مليار دولار
- 2025: 0.53 مليار دولار
- 2026: 3.33 مليار دولار (تقديري)
- 2027: 12.34 مليار دولار (تقديري)
- 2028: 23.02 مليار دولار (تقديري)
يُعدّ هذا من أقوى معدلات النمو التي شاهدتها من أي شركة على الإطلاق، وقدّم بعض نماذج التقييم المستقلة حججًا قوية حول سبب قدرتها على تحقيق 100 مليار دولار من الإيرادات بحلول عام 2030.
وفي الواقع، قال مارك بوروديتسكي، كبير مسؤولي الإيرادات في Nebius، للتو في جلسة محادثة أمام نار (fireside chat) إنهم يرون مسارًا للوصول إلى 100 مليار دولار من الإيرادات في القريب نسبيًا.
عادةً ما يكون المحللون أكثر حذرًا قليلًا، إذ تتراوح تقديرات الإيرادات لديهم بين 33 مليار دولار و50 مليار دولار، لكن بالنظر إلى أن القيمة السوقية الحالية تبلغ 64.5 مليار دولار فقط، فستفترض أن القيمة السوقية ينبغي أن تكون أعلى بكثير من هذه تقديرات الإيرادات بعد ذلك، بمضاعفات عديدة.
- 2024: 0.117 مليار دولار
- 2025: 0.53 مليار دولار
- 2026: 3.33 مليار دولار (تقديري)
- 2027: 12.34 مليار دولار (تقديري)
- 2028: 23.02 مليار دولار (تقديري)
يُعدّ هذا من أقوى معدلات النمو التي شاهدتها من أي شركة على الإطلاق، وقدّم بعض نماذج التقييم المستقلة حججًا قوية حول سبب قدرتها على تحقيق 100 مليار دولار من الإيرادات بحلول عام 2030.
وفي الواقع، قال مارك بوروديتسكي، كبير مسؤولي الإيرادات في Nebius، للتو في جلسة محادثة أمام نار (fireside chat) إنهم يرون مسارًا للوصول إلى 100 مليار دولار من الإيرادات في القريب نسبيًا.
عادةً ما يكون المحللون أكثر حذرًا قليلًا، إذ تتراوح تقديرات الإيرادات لديهم بين 33 مليار دولار و50 مليار دولار، لكن بالنظر إلى أن القيمة السوقية الحالية تبلغ 64.5 مليار دولار فقط، فستفترض أن القيمة السوقية ينبغي أن تكون أعلى بكثير من هذه تقديرات الإيرادات بعد ذلك، بمضاعفات عديدة.
1
2
1.2k
·
--
صاعد
$GOOGL تنقل حوسبة الذكاء الاصطناعي إلى المدار الأسبوع المقبل عبر إطلاق وحدات TPUs على متن صاروخ $SPCX فالكون 9.
ستختبر المهمة ما إذا كانت مراكز بيانات الذكاء الاصطناعي يمكنها في النهاية العمل في الفضاء.
$GOOGL تنقل حوسبة الذكاء الاصطناعي إلى المدار الأسبوع المقبل عبر إطلاق وحدات TPUs على متن صاروخ $SPCX فالكون 9.
ستختبر المهمة ما إذا كانت مراكز بيانات الذكاء الاصطناعي يمكنها في النهاية العمل في الفضاء.
ستختبر المهمة ما إذا كانت مراكز بيانات الذكاء الاصطناعي يمكنها في النهاية العمل في الفضاء.
1
2
819
·
--
صاعد
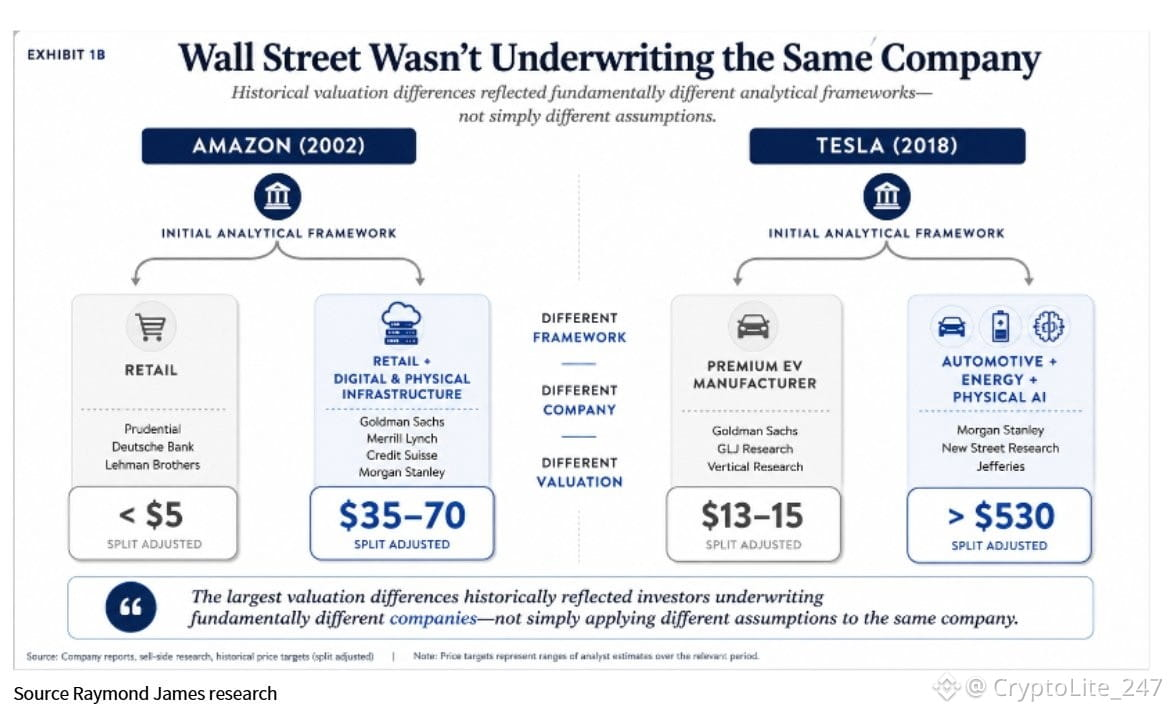
هذا بالضبط كيف أفكر في $SPCX لأن السوق ما زال يقيّم الأعمال التجارية التي تمتلكها SpaceX اليوم بدلًا من المنصة التي تبنيها لمستقبل الغد.
$AMZN بدت كأنها تجارة تجزئة قبل AWS وPrime والإعلانات، بينما بدت $TSLA كأنها شركة تصنيع سيارات قبل الطاقة والاستقلالية والروبوتات، لأن البنية التحتية جاءت أولًا قبل تحقيق الربح.
أعتقد أن الإطلاق وStarlink والذكاء الاصطناعي يمكن أن يخلقا النوع نفسه من إعادة ضبط التقييم خلال بضع سنوات لـ SpaceX، مع بناء أعمال جديدة فوق تلك البنية التحتية، ولهذا آمل أن أستمر في بنائها لتكون ضمن أفضل 5 مراكز في محفظة عائلتي.
هذا بالضبط كيف أفكر في $SPCX لأن السوق ما زال يقيّم الأعمال التجارية التي تمتلكها SpaceX اليوم بدلًا من المنصة التي تبنيها لمستقبل الغد.
$AMZN بدت كأنها تجارة تجزئة قبل AWS وPrime والإعلانات، بينما بدت $TSLA كأنها شركة تصنيع سيارات قبل الطاقة والاستقلالية والروبوتات، لأن البنية التحتية جاءت أولًا قبل تحقيق الربح.
أعتقد أن الإطلاق وStarlink والذكاء الاصطناعي يمكن أن يخلقا النوع نفسه من إعادة ضبط التقييم خلال بضع سنوات لـ SpaceX، مع بناء أعمال جديدة فوق تلك البنية التحتية، ولهذا آمل أن أستمر في بنائها لتكون ضمن أفضل 5 مراكز في محفظة عائلتي.
$AMZN بدت كأنها تجارة تجزئة قبل AWS وPrime والإعلانات، بينما بدت $TSLA كأنها شركة تصنيع سيارات قبل الطاقة والاستقلالية والروبوتات، لأن البنية التحتية جاءت أولًا قبل تحقيق الربح.
أعتقد أن الإطلاق وStarlink والذكاء الاصطناعي يمكن أن يخلقا النوع نفسه من إعادة ضبط التقييم خلال بضع سنوات لـ SpaceX، مع بناء أعمال جديدة فوق تلك البنية التحتية، ولهذا آمل أن أستمر في بنائها لتكون ضمن أفضل 5 مراكز في محفظة عائلتي.
1
1
1.5k
·
--
صاعد
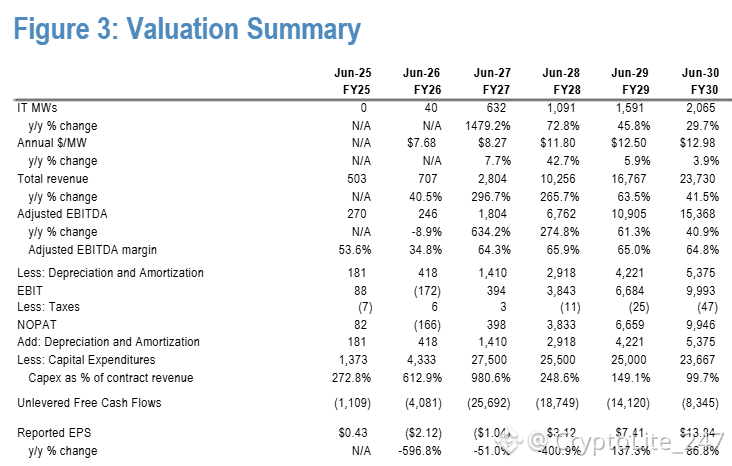
تتوقع جي بي مورجان أن تصبح $IREN مشروعًا بقدرة 2,065 ميغاواط تولّد أعمالًا بقيمة إيرادات تقارب 24 مليار دولار مع هوامش EBITDA بنسبة 65% بحلول عام 2030.
الأمر الأكثر إثارة للاهتمام هو افتراض التسعير، إذ إن جي بي مورجان لا ينمذج سوى حوالي 13 مليون دولار لكل ميغاواط بحلول السنة المالية 2030، بينما شركة IREN موجودة بالفعل تقريبًا عند 11 مليون دولار اليوم، ويجري الحديث عن عقود أقرب إلى 25 مليون دولار.
لذلك إذا استخدمنا 25 مليون دولار على نفس قاعدة 2,065 ميغاواط، فسيعني ذلك إيرادات تزيد عن 50 مليار دولار قبل أي استفادة إضافية من زيادة السعة.
تتوقع جي بي مورجان أن تصبح $IREN مشروعًا بقدرة 2,065 ميغاواط تولّد أعمالًا بقيمة إيرادات تقارب 24 مليار دولار مع هوامش EBITDA بنسبة 65% بحلول عام 2030.
الأمر الأكثر إثارة للاهتمام هو افتراض التسعير، إذ إن جي بي مورجان لا ينمذج سوى حوالي 13 مليون دولار لكل ميغاواط بحلول السنة المالية 2030، بينما شركة IREN موجودة بالفعل تقريبًا عند 11 مليون دولار اليوم، ويجري الحديث عن عقود أقرب إلى 25 مليون دولار.
لذلك إذا استخدمنا 25 مليون دولار على نفس قاعدة 2,065 ميغاواط، فسيعني ذلك إيرادات تزيد عن 50 مليار دولار قبل أي استفادة إضافية من زيادة السعة.
الأمر الأكثر إثارة للاهتمام هو افتراض التسعير، إذ إن جي بي مورجان لا ينمذج سوى حوالي 13 مليون دولار لكل ميغاواط بحلول السنة المالية 2030، بينما شركة IREN موجودة بالفعل تقريبًا عند 11 مليون دولار اليوم، ويجري الحديث عن عقود أقرب إلى 25 مليون دولار.
لذلك إذا استخدمنا 25 مليون دولار على نفس قاعدة 2,065 ميغاواط، فسيعني ذلك إيرادات تزيد عن 50 مليار دولار قبل أي استفادة إضافية من زيادة السعة.
1
439
$SPCX أطلقت شركة سبيس إكس للتو USSF-385 على B1100، وهي النسخة رقم 100 من صاروخ فالكون 9 بلوك 5 المعزز الذي بنته الشركة.
تحمل المهمة حمولة سرّية تابعة للقوة الفضائية، لكن الضباب الكثيف في فاندنبرغ جعل مقطع الإطلاق يبدو مذهلاً.
$SPCX أطلقت شركة سبيس إكس للتو USSF-385 على B1100، وهي النسخة رقم 100 من صاروخ فالكون 9 بلوك 5 المعزز الذي بنته الشركة.
تحمل المهمة حمولة سرّية تابعة للقوة الفضائية، لكن الضباب الكثيف في فاندنبرغ جعل مقطع الإطلاق يبدو مذهلاً.
تحمل المهمة حمولة سرّية تابعة للقوة الفضائية، لكن الضباب الكثيف في فاندنبرغ جعل مقطع الإطلاق يبدو مذهلاً.
15
7
97
84.6k
·
--
صاعد
صحيح جزئيًا
$SPCX
{future}(SPCXUSDT)
ما زال يدهشني.
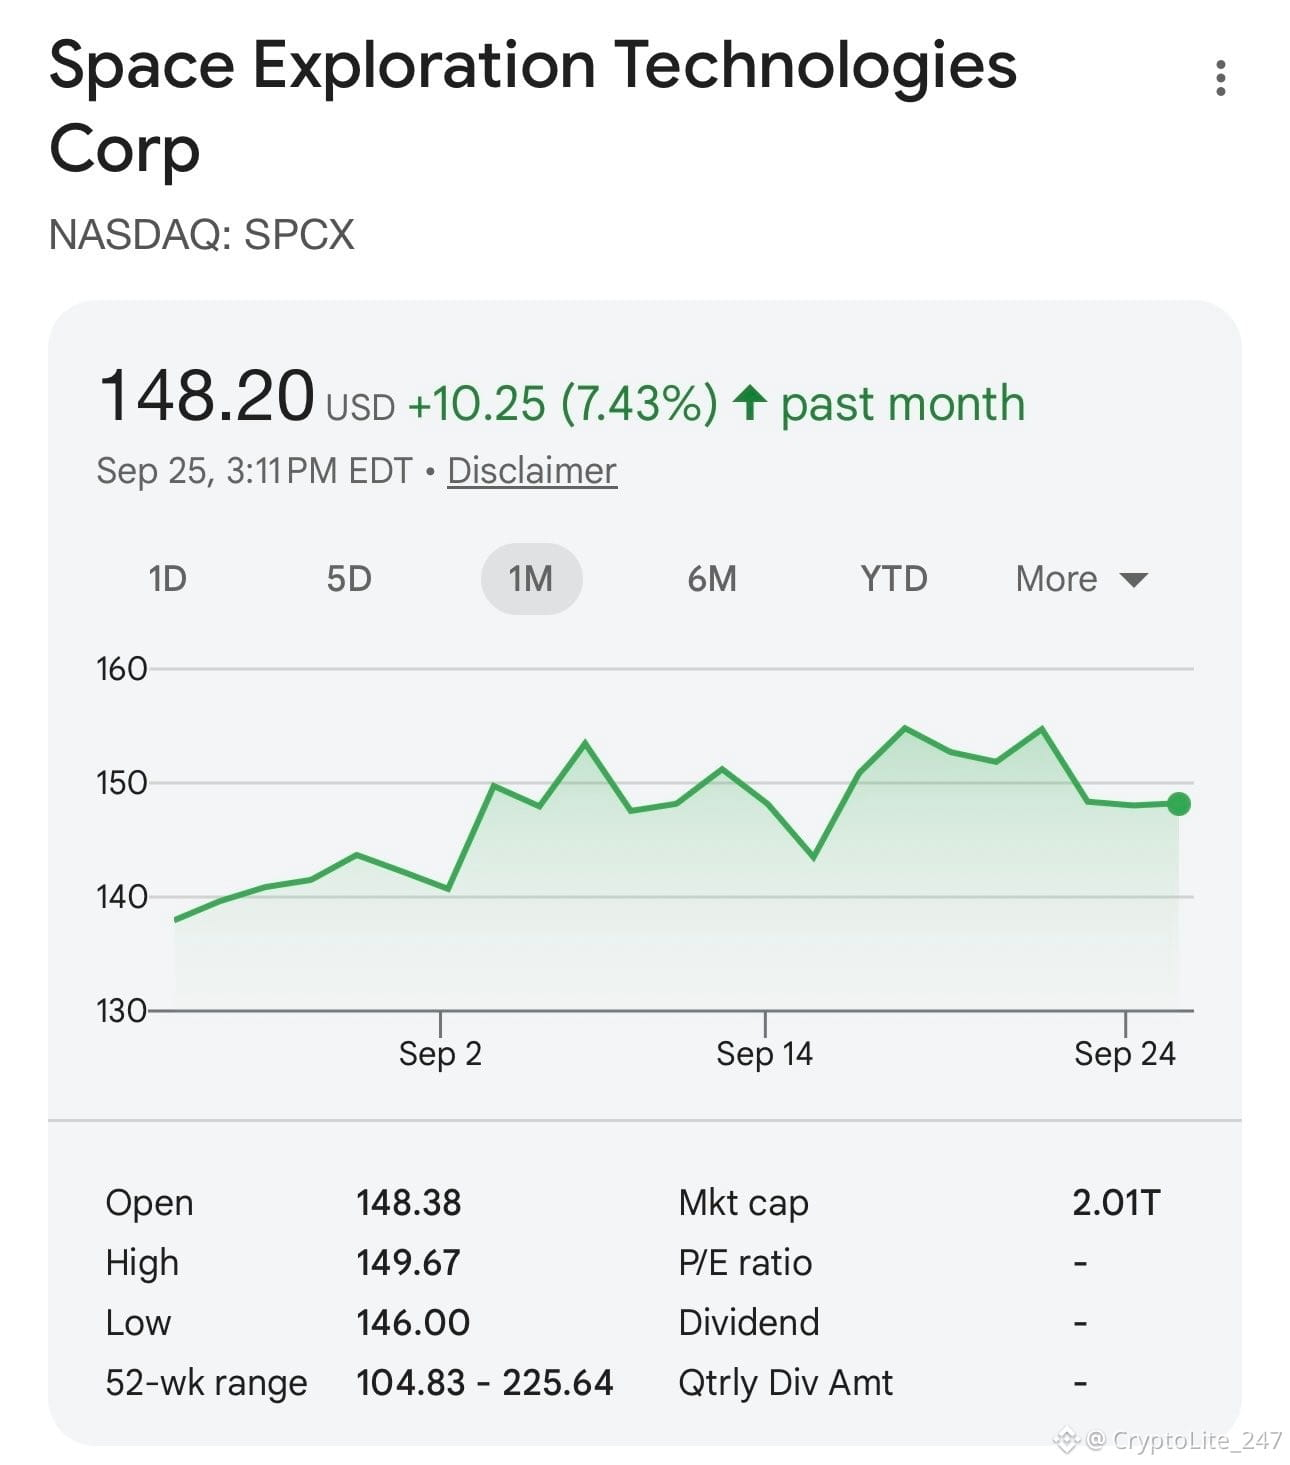
خلال الشهر الماضي، ارتفعت السهمات بنحو 7%-8%، رغم عمليات إتاحة/إفراج عن أسهم متعددة أدت إلى دخول كمية أكبر بكثير من الأسهم إلى السوق.
منذ أغسطس، أصبحت ما يقرب من 2 مليار سهم إضافية مؤهلة للتداول عبر عدة تواريخ لانتهاء فترات الحظر.
كنت تتوقع أن هذا النوع من المعروض الإضافي سيسحق السهم.
بدلاً من ذلك، لا يزال $SPCX عند حوالي 148 دولارًا.
ما زلت أعتقد أن التقييم مرتفع، لكن السهم تعامل مع عمليات الإتاحة هذه بشكل أفضل بكثير مما كنت أتوقع.
في مرحلة ما، عليك الانتباه عندما يرفض السهم أن ينكسر.
$SPCX
ما زال يدهشني.
خلال الشهر الماضي، ارتفعت السهمات بنحو 7%-8%، رغم عمليات إتاحة/إفراج عن أسهم متعددة أدت إلى دخول كمية أكبر بكثير من الأسهم إلى السوق.
منذ أغسطس، أصبحت ما يقرب من 2 مليار سهم إضافية مؤهلة للتداول عبر عدة تواريخ لانتهاء فترات الحظر.
كنت تتوقع أن هذا النوع من المعروض الإضافي سيسحق السهم.
بدلاً من ذلك، لا يزال $SPCX عند حوالي 148 دولارًا.
ما زلت أعتقد أن التقييم مرتفع، لكن السهم تعامل مع عمليات الإتاحة هذه بشكل أفضل بكثير مما كنت أتوقع.
في مرحلة ما، عليك الانتباه عندما يرفض السهم أن ينكسر.
ما زال يدهشني.
خلال الشهر الماضي، ارتفعت السهمات بنحو 7%-8%، رغم عمليات إتاحة/إفراج عن أسهم متعددة أدت إلى دخول كمية أكبر بكثير من الأسهم إلى السوق.
منذ أغسطس، أصبحت ما يقرب من 2 مليار سهم إضافية مؤهلة للتداول عبر عدة تواريخ لانتهاء فترات الحظر.
كنت تتوقع أن هذا النوع من المعروض الإضافي سيسحق السهم.
بدلاً من ذلك، لا يزال $SPCX عند حوالي 148 دولارًا.
ما زلت أعتقد أن التقييم مرتفع، لكن السهم تعامل مع عمليات الإتاحة هذه بشكل أفضل بكثير مما كنت أتوقع.
في مرحلة ما، عليك الانتباه عندما يرفض السهم أن ينكسر.
3
7
5.7k
·
--
صاعد
تمّ التحقق
$NBIS 9/21 مراجعة أسبوعية:
أبرز أحداث نيبية
💠 $NBIS يحقق تصنيف Platinum ClusterMAX 3.0
- الآن واحد من بين اثنين من سحابيَّات الذكاء الاصطناعي ضمن الفئة الأعلى
🎯 BNP Paribas ترفع $NBIS PT من 260$ → 399$
🏭 NBIS ترفع تسعير Token Factory بحوالي ~18%
- بالاستناد إلى نفس الزيادة لتشغيل الحوسبة على الطلب (on-demand) لسحابة الذكاء الاصطناعي
- قدرة التسعير تمتد أكثر إلى أعلى مستوى في السلسلة
⚡️ NBIS تطلق مزادات للحوسبة الفورية (spot compute)
- تحوّل القدرة غير المستغلة إلى إيرادات إضافية
- ويمكن استعادتها إذا ظهر طلب بسعر أعلى
🇦🇹 NBIS الشريك الرئيسي لمؤتمر Vienna TEDAI 2026
- هل هي مصادفة مع موقع فيينا المرتقب بقدرة 300 ميغاواط؟
🤖 مكدس الوكلاء (Agentic stack) يحصل على “لحم” حقيقي
- Comet Opik يضيف قابلية ملاحظة الوكلاء (agent observability) وتتبعًا (tracing) وتقييمًا (evaluation) ومراقبة داخل سحابة NBIS
🧠 NBIS x WEKA معيار الأداء (benchmark) يشارك KV cache لـ B300
- يحسن إعادة استخدام الـ cache ويقلل إعادة الحساب (recompute) للأحمال طويلة السياق (long-context) والمهام الوكيلية (agentic)
- المزيد من الرموز (tokens) تُقدَّم من نفس مساحة البصمة الحاسوبية لوحدة معالجة الرسوميات (GPU footprint)
أمرٌ آخر مثير للاهتمام
📜 Nscale تتسابق نحو طرح IPO على مستوى المعدن (bare-metal)
- أغلب سجل الطلبات البالغ 103.4 مليار دولار (~$103.4B) محجوز بالفعل بأسعار اليوم لاتفاقيات Microsoft وAnthropic
💰 Akamai تحصل على صفقة CPU مع Anthropic بقيمة 11.6 مليار دولار لمدة 7 سنوات
- دليل إضافي على أن عصر الوكلاء (Agentic era) قد بدأ
💰 مؤسسو Coreweave يبيعون 2.25 مليار دولار YTD
- لدى Arkady مبيعات فقط 14.4 مليون دولار عبر البيع الآلي لتغطية الضرائب (automatic sell-to-cover)
$NBIS 9/21 مراجعة أسبوعية:
أبرز أحداث نيبية
💠 $NBIS يحقق تصنيف Platinum ClusterMAX 3.0
- الآن واحد من بين اثنين من سحابيَّات الذكاء الاصطناعي ضمن الفئة الأعلى
🎯 BNP Paribas ترفع $NBIS PT من 260$ → 399$
🏭 NBIS ترفع تسعير Token Factory بحوالي ~18%
- بالاستناد إلى نفس الزيادة لتشغيل الحوسبة على الطلب (on-demand) لسحابة الذكاء الاصطناعي
- قدرة التسعير تمتد أكثر إلى أعلى مستوى في السلسلة
⚡️ NBIS تطلق مزادات للحوسبة الفورية (spot compute)
- تحوّل القدرة غير المستغلة إلى إيرادات إضافية
- ويمكن استعادتها إذا ظهر طلب بسعر أعلى
🇦🇹 NBIS الشريك الرئيسي لمؤتمر Vienna TEDAI 2026
- هل هي مصادفة مع موقع فيينا المرتقب بقدرة 300 ميغاواط؟
🤖 مكدس الوكلاء (Agentic stack) يحصل على “لحم” حقيقي
- Comet Opik يضيف قابلية ملاحظة الوكلاء (agent observability) وتتبعًا (tracing) وتقييمًا (evaluation) ومراقبة داخل سحابة NBIS
🧠 NBIS x WEKA معيار الأداء (benchmark) يشارك KV cache لـ B300
- يحسن إعادة استخدام الـ cache ويقلل إعادة الحساب (recompute) للأحمال طويلة السياق (long-context) والمهام الوكيلية (agentic)
- المزيد من الرموز (tokens) تُقدَّم من نفس مساحة البصمة الحاسوبية لوحدة معالجة الرسوميات (GPU footprint)
أمرٌ آخر مثير للاهتمام
📜 Nscale تتسابق نحو طرح IPO على مستوى المعدن (bare-metal)
- أغلب سجل الطلبات البالغ 103.4 مليار دولار (~$103.4B) محجوز بالفعل بأسعار اليوم لاتفاقيات Microsoft وAnthropic
💰 Akamai تحصل على صفقة CPU مع Anthropic بقيمة 11.6 مليار دولار لمدة 7 سنوات
- دليل إضافي على أن عصر الوكلاء (Agentic era) قد بدأ
💰 مؤسسو Coreweave يبيعون 2.25 مليار دولار YTD
- لدى Arkady مبيعات فقط 14.4 مليون دولار عبر البيع الآلي لتغطية الضرائب (automatic sell-to-cover)
أبرز أحداث نيبية
💠 $NBIS يحقق تصنيف Platinum ClusterMAX 3.0
- الآن واحد من بين اثنين من سحابيَّات الذكاء الاصطناعي ضمن الفئة الأعلى
🎯 BNP Paribas ترفع $NBIS PT من 260$ → 399$
🏭 NBIS ترفع تسعير Token Factory بحوالي ~18%
- بالاستناد إلى نفس الزيادة لتشغيل الحوسبة على الطلب (on-demand) لسحابة الذكاء الاصطناعي
- قدرة التسعير تمتد أكثر إلى أعلى مستوى في السلسلة
⚡️ NBIS تطلق مزادات للحوسبة الفورية (spot compute)
- تحوّل القدرة غير المستغلة إلى إيرادات إضافية
- ويمكن استعادتها إذا ظهر طلب بسعر أعلى
🇦🇹 NBIS الشريك الرئيسي لمؤتمر Vienna TEDAI 2026
- هل هي مصادفة مع موقع فيينا المرتقب بقدرة 300 ميغاواط؟
🤖 مكدس الوكلاء (Agentic stack) يحصل على “لحم” حقيقي
- Comet Opik يضيف قابلية ملاحظة الوكلاء (agent observability) وتتبعًا (tracing) وتقييمًا (evaluation) ومراقبة داخل سحابة NBIS
🧠 NBIS x WEKA معيار الأداء (benchmark) يشارك KV cache لـ B300
- يحسن إعادة استخدام الـ cache ويقلل إعادة الحساب (recompute) للأحمال طويلة السياق (long-context) والمهام الوكيلية (agentic)
- المزيد من الرموز (tokens) تُقدَّم من نفس مساحة البصمة الحاسوبية لوحدة معالجة الرسوميات (GPU footprint)
أمرٌ آخر مثير للاهتمام
📜 Nscale تتسابق نحو طرح IPO على مستوى المعدن (bare-metal)
- أغلب سجل الطلبات البالغ 103.4 مليار دولار (~$103.4B) محجوز بالفعل بأسعار اليوم لاتفاقيات Microsoft وAnthropic
💰 Akamai تحصل على صفقة CPU مع Anthropic بقيمة 11.6 مليار دولار لمدة 7 سنوات
- دليل إضافي على أن عصر الوكلاء (Agentic era) قد بدأ
💰 مؤسسو Coreweave يبيعون 2.25 مليار دولار YTD
- لدى Arkady مبيعات فقط 14.4 مليون دولار عبر البيع الآلي لتغطية الضرائب (automatic sell-to-cover)
2
2
4.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
50,271 مشاهدات
1,133 يقومون بالنقاش
#bitwisefilesfinalnearspotetfprospectus
🚨 اصبروا يا جماعة! بايتوايز Bitwise أطلقت قنبلة من 39 صفحة! 💣
نعم، لقد قرأتم ذلك صحيحًا. #bitwisefilesfinalnearspotetfprospectus ليست خطأ مطبعيًا. إنها بايتوايز ترفع نشرتها/مستندها النهائي لصندوق NEAR Spot ETF! 🚀
لحظة... صندوق «NEAR»؟ هل يعني أن الموافقة قريبة، أم أننا نتداول $NEAR؟ الاثنين! 😂
رئيس قسم الاستثمار CIO مات هوجان فعل وضع السحرة مع توقعات الأسعار لعام 2030:
🐂 السيناريو الصعودي: 562$ (اتركوا فيزا Visa! 💳)
📊 السيناريو الأساسي: 155$ (لا يزال يقود سيارة لامبورغيني 🏎️)
🐻 السيناريو الهبوطي: 1.63$ (عودة إلى المعكرونة الفورية 🍜)
ماذا ينبغي على المتداولين فعله؟
لا تذعروا للشراء ولا تذعروا للبيع. فقط ثبّتوا مكانكم، اقرأوا الصفحات الـ39 (أو مجرد تمرير TikTok)، واستخدموا كودي للتداول بأمان!
⚠️ ليست نصيحة مالية!
متابعة من فضلكم
$NEAR
$BTC
$ETH
#nearprotocol #CryptoETFs #Bitwise #CryptoNews #TradingStrategy
Shamika Metting
·3 إعجاب
·3.3k مشاهدات
BitgetHackerMoves$83MStolenXRP
24,526 مشاهدات
149 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
14,473 مشاهدات
117 يقومون بالنقاش