
Burak Finance
43 منشورات
Burak Finance
إبلاغ
حظر المُستخدم
Growth Investor
burakfinance.substack.com

قائد رأي TradFi رئيسي
1 تتابع
852 المتابعون
56 إعجاب
1 الشارات
منشورات
الكل
اقتباسات
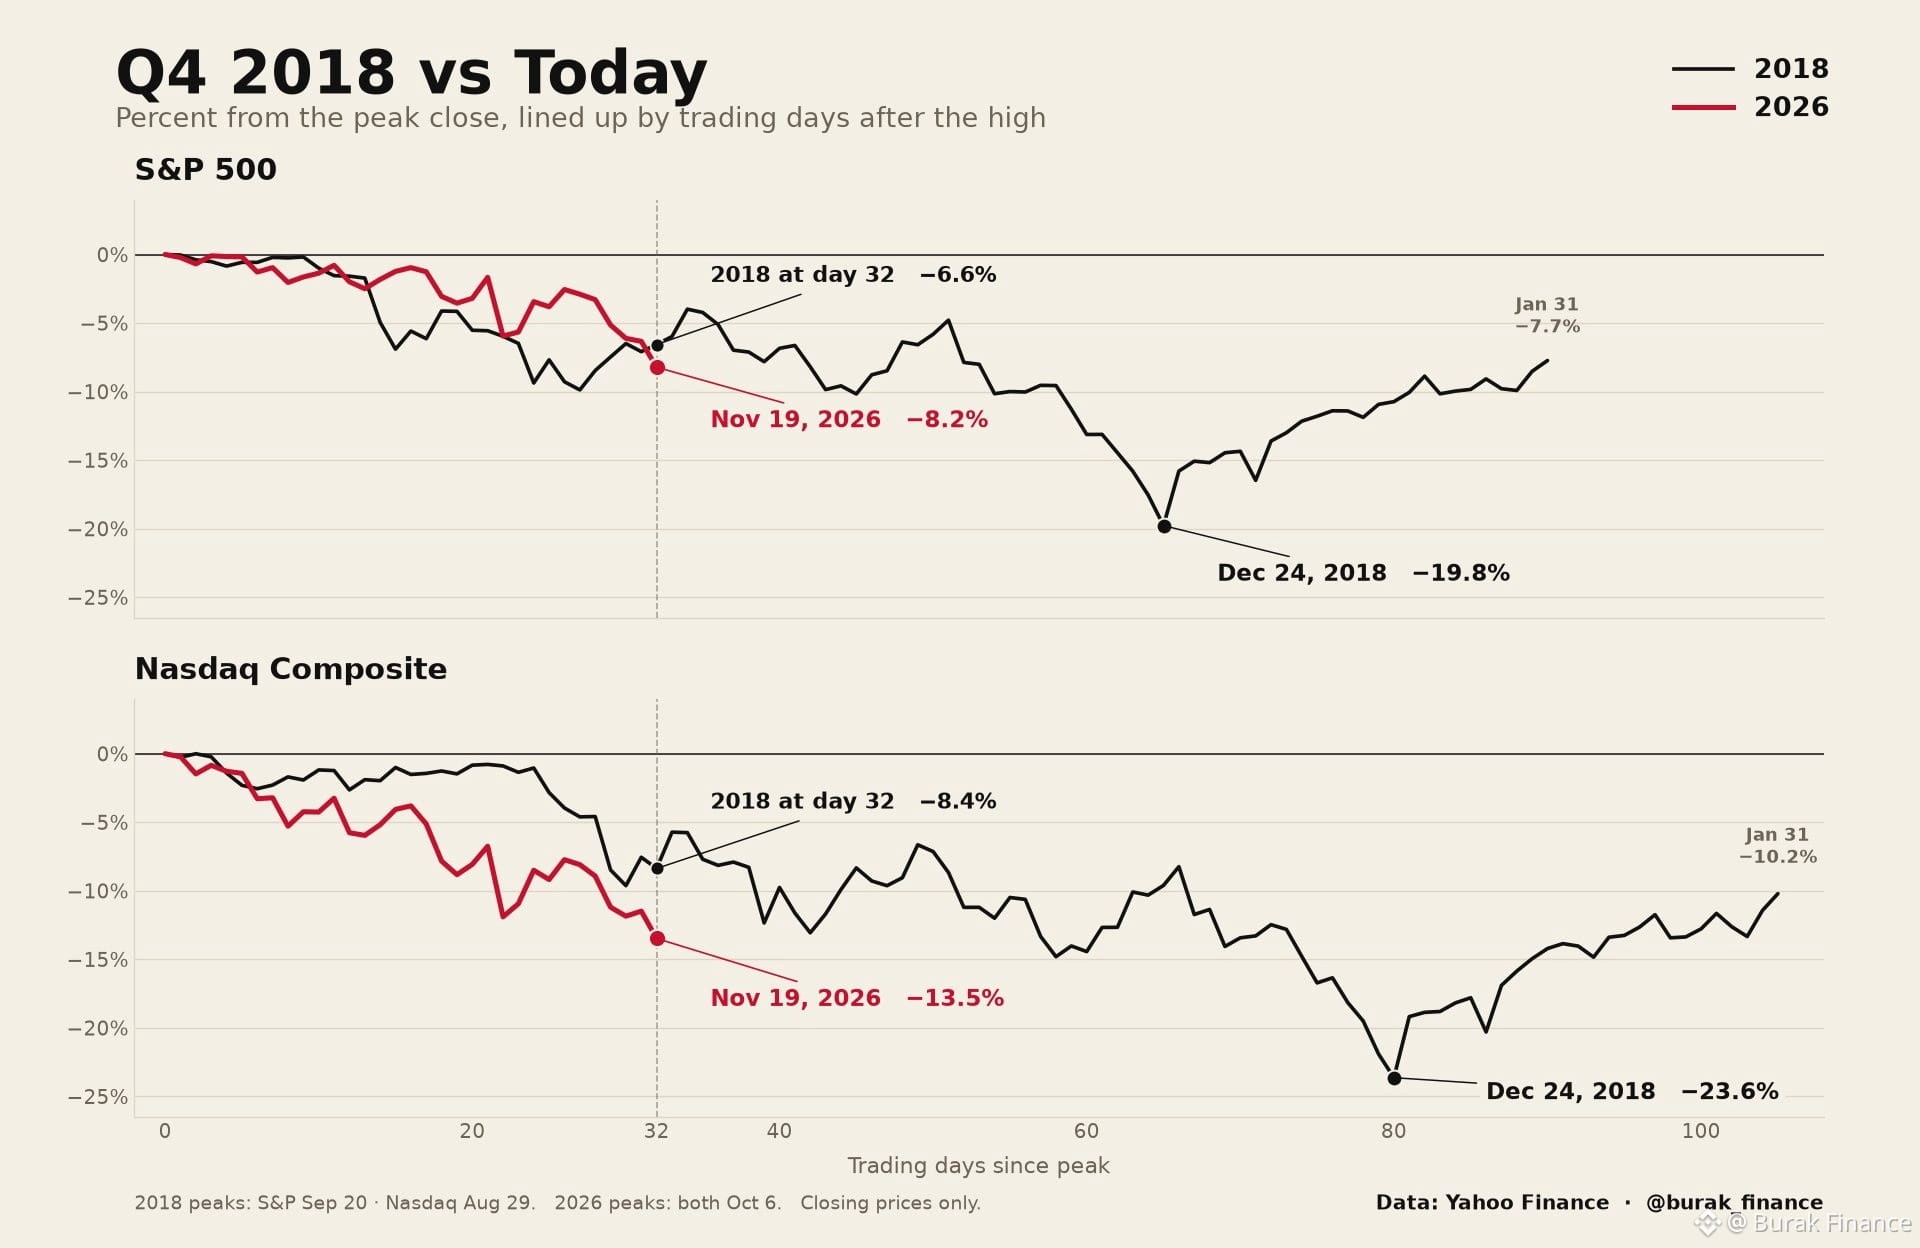
2018 و2026.
كلاهما عامان لانتخابات التجديد النصفي.
وكلاهما شهد تصحيحات في السوق.
لكننا نشهد الآن بالفعل تراجعًا أعمق:
S&P 500: -8.2% مقابل -6.6%
Nasdaq: -13.5% مقابل -8.4%
التاريخ لا يعيد نفسه، لكنه غالبًا ما يتشابه في إيقاعه.
$SPX $NDX $BTC
2018 و2026.
كلاهما عامان لانتخابات التجديد النصفي.
وكلاهما شهد تصحيحات في السوق.
لكننا نشهد الآن بالفعل تراجعًا أعمق:
S&P 500: -8.2% مقابل -6.6%
Nasdaq: -13.5% مقابل -8.4%
التاريخ لا يعيد نفسه، لكنه غالبًا ما يتشابه في إيقاعه.
$SPX $NDX $BTC
كلاهما عامان لانتخابات التجديد النصفي.
وكلاهما شهد تصحيحات في السوق.
لكننا نشهد الآن بالفعل تراجعًا أعمق:
S&P 500: -8.2% مقابل -6.6%
Nasdaq: -13.5% مقابل -8.4%
التاريخ لا يعيد نفسه، لكنه غالبًا ما يتشابه في إيقاعه.
$SPX $NDX $BTC
488
النقد هو سيد الموقف. في الوقت الحالي.
الأسهم تتراجع. والذهب يتراجع. والبيتكوين يتراجع. يُباع كل شيء تقريبًا.
لكن هذا لن يدوم إلى الأبد.
يفقد النقد قدرته الشرائية بسبب التضخم. وفي نهاية المطاف، ستجد السيولة طريقها للعودة إلى الأصول.
النقد هو سيد الموقف. في الوقت الحالي.
الأسهم تتراجع. والذهب يتراجع. والبيتكوين يتراجع. يُباع كل شيء تقريبًا.
لكن هذا لن يدوم إلى الأبد.
يفقد النقد قدرته الشرائية بسبب التضخم. وفي نهاية المطاف، ستجد السيولة طريقها للعودة إلى الأصول.
الأسهم تتراجع. والذهب يتراجع. والبيتكوين يتراجع. يُباع كل شيء تقريبًا.
لكن هذا لن يدوم إلى الأبد.
يفقد النقد قدرته الشرائية بسبب التضخم. وفي نهاية المطاف، ستجد السيولة طريقها للعودة إلى الأصول.
1
1
423
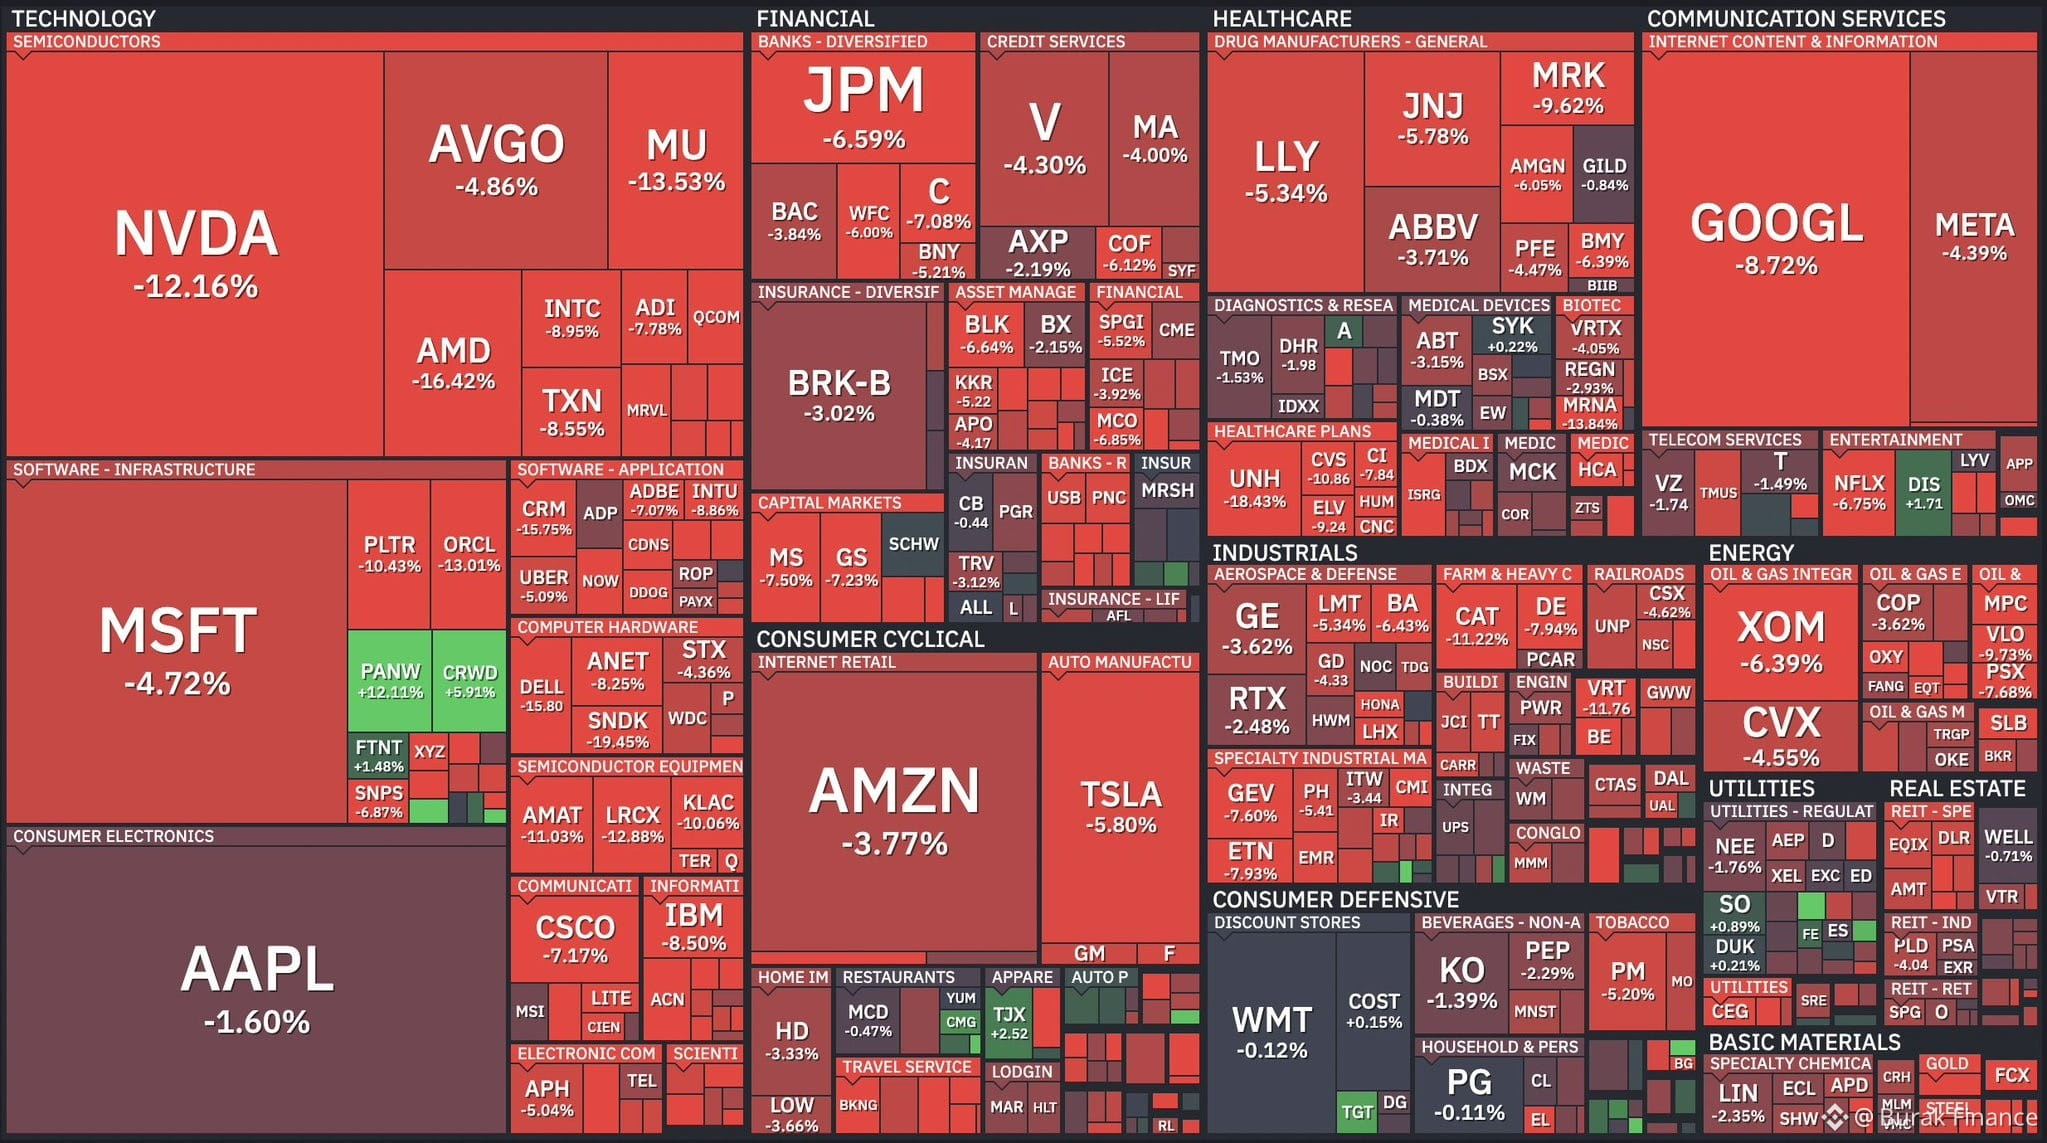
الأمر يزداد سوءًا أكثر من انهيار كوفيد.
الأمر يزداد سوءًا أكثر من انهيار كوفيد.
8
7
7.7k
لحظة فخر برؤية عملي البصري على فوكس بيزنس 🇺🇸
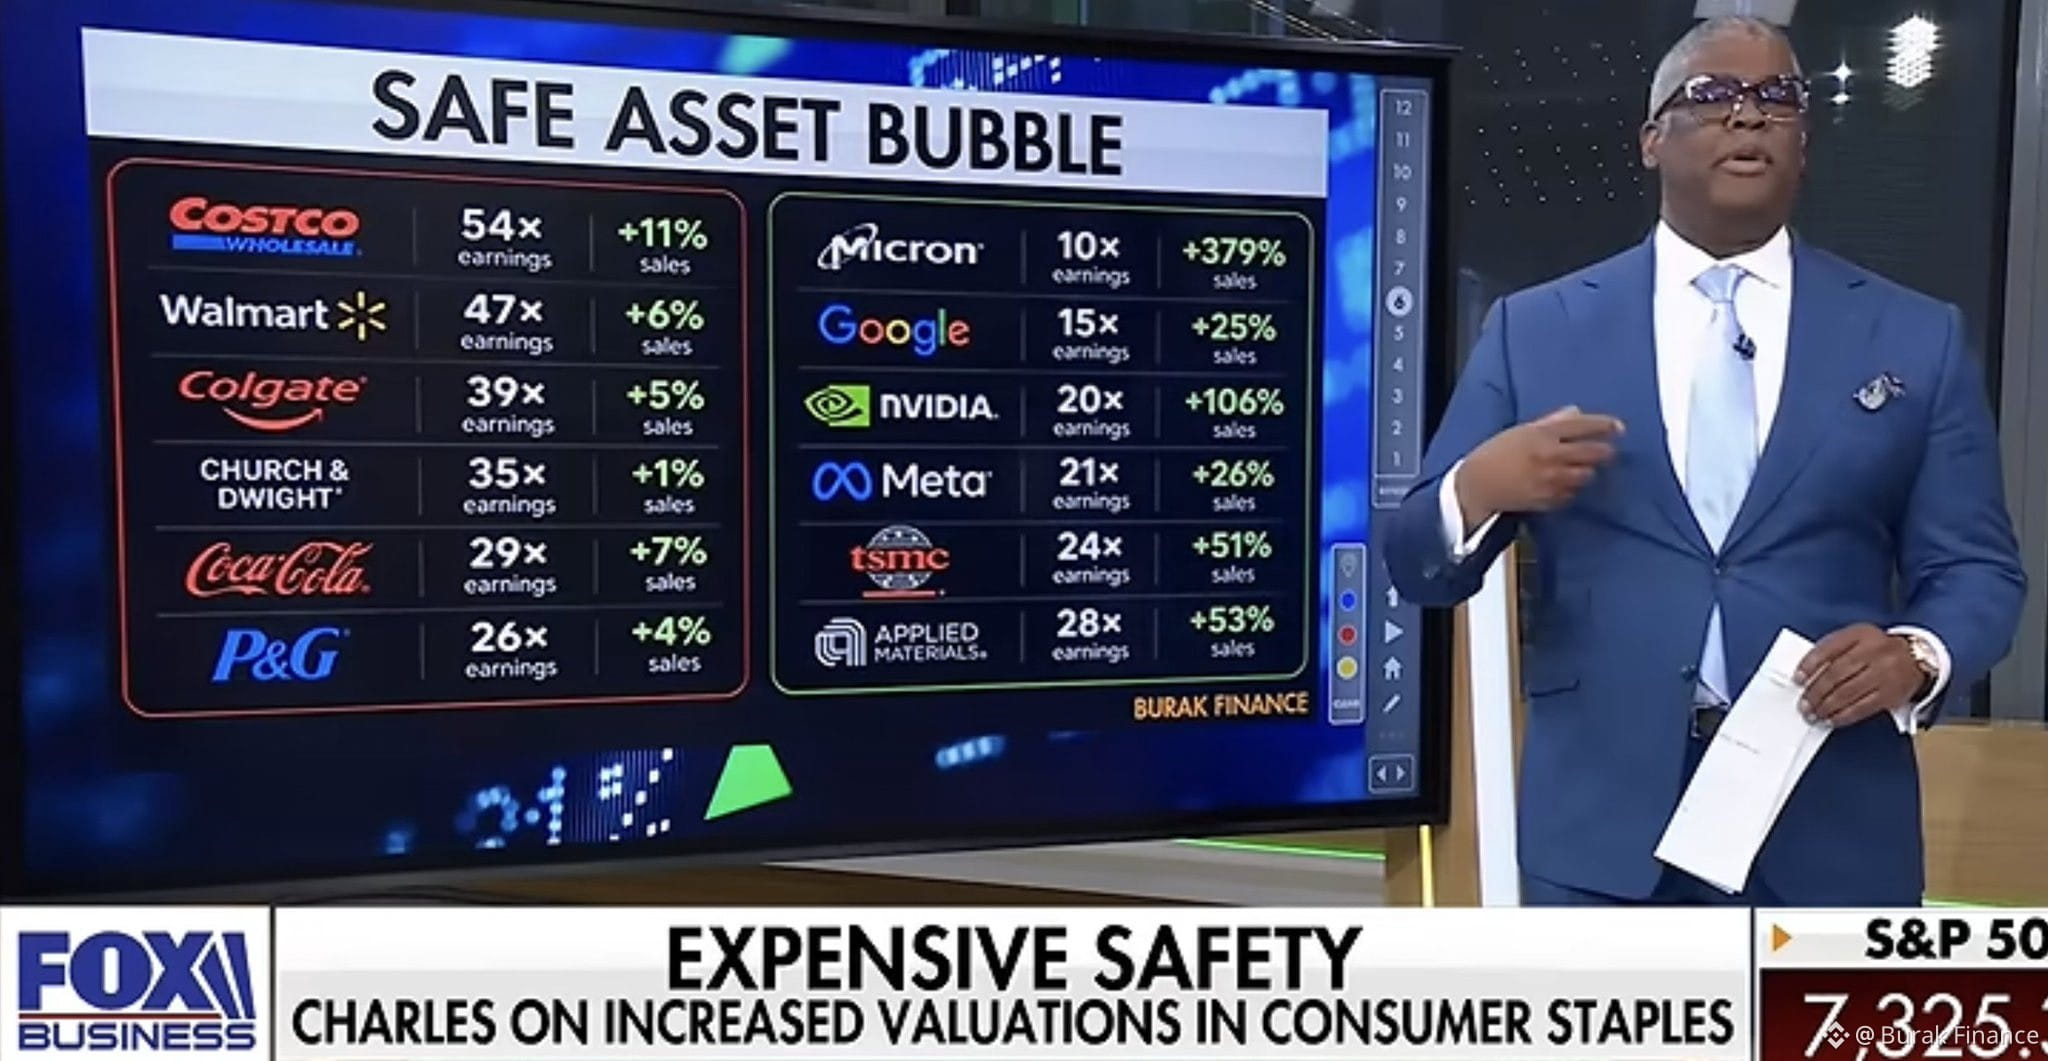
السوق يدفع علاوة ضخمة مقابل «الأمان»
لحظة فخر برؤية عملي البصري على فوكس بيزنس 🇺🇸
السوق يدفع علاوة ضخمة مقابل «الأمان»
السوق يدفع علاوة ضخمة مقابل «الأمان»
COSTUS+2.49%
WMTUS+3.06%
CLUS+2.28%
1
489
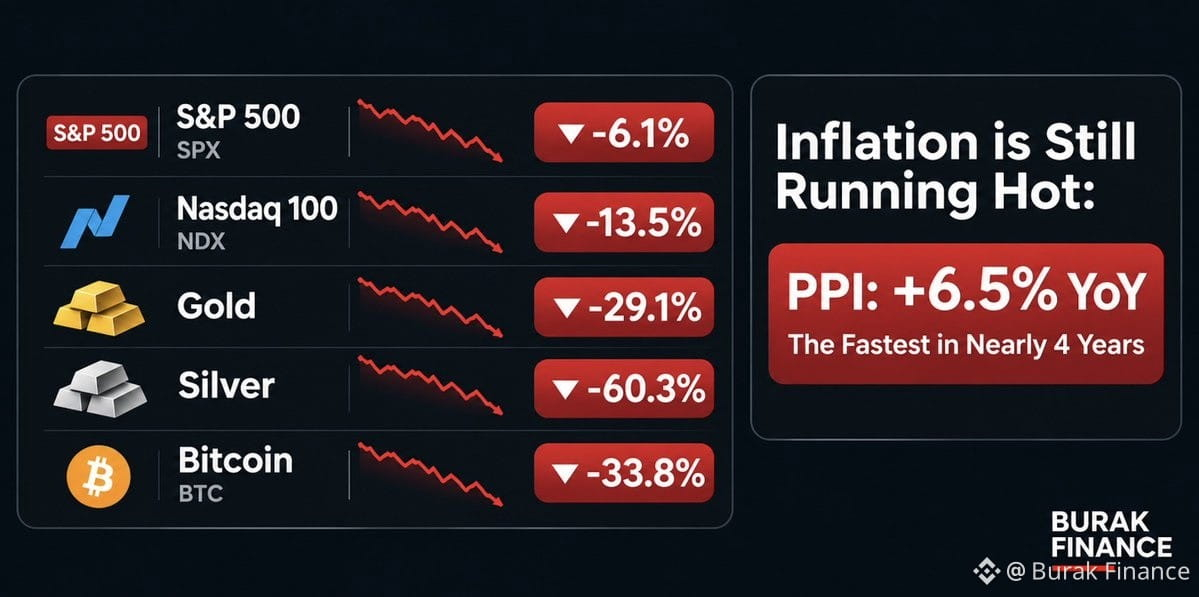
منذ قممها خلال سنة واحدة:
$SPX: -6.1%
$NDX: -13.5%
$BTC: -33.8%
الذهب: -29.1%
الفضة: -60.3%
قالوا إن الذكاء الاصطناعي كان فقاعة. اشترِ الذهب.
ثم قالوا إن الذهب كان قمامة. اشترِ بيتكوين.
اتضح أنه لم يكن لدى أحد الإجابة. كان الجميع مخطئًا.
منذ قممها خلال سنة واحدة:
$SPX : -6.1%
$NDX: -13.5%
$BTC : -33.8%
الذهب: -29.1%
الفضة: -60.3%
قالوا إن الذكاء الاصطناعي كان فقاعة. اشترِ الذهب.
ثم قالوا إن الذهب كان قمامة. اشترِ بيتكوين.
اتضح أنه لم يكن لدى أحد الإجابة. كان الجميع مخطئًا.
$SPX : -6.1%
$NDX: -13.5%
$BTC : -33.8%
الذهب: -29.1%
الفضة: -60.3%
قالوا إن الذكاء الاصطناعي كان فقاعة. اشترِ الذهب.
ثم قالوا إن الذهب كان قمامة. اشترِ بيتكوين.
اتضح أنه لم يكن لدى أحد الإجابة. كان الجميع مخطئًا.
1.8k
تمّ التحقق
حذّرت من $AAOI في تحديثي الأسبوعي على Substack.
والآن يخفّفون حصص المساهمين مرة أخرى.
خفض التوقعات. تمييع متكرر. مزيد من الإشارات التحذيرية.
عندما تواصل الإدارة إرسال إشارات تحذيرية، يكون الابتعاد أحيانًا أفضل ما يمكن فعله.
حذّرت من $AAOI في تحديثي الأسبوعي على Substack.
والآن يخفّفون حصص المساهمين مرة أخرى.
خفض التوقعات. تمييع متكرر. مزيد من الإشارات التحذيرية.
عندما تواصل الإدارة إرسال إشارات تحذيرية، يكون الابتعاد أحيانًا أفضل ما يمكن فعله.
والآن يخفّفون حصص المساهمين مرة أخرى.
خفض التوقعات. تمييع متكرر. مزيد من الإشارات التحذيرية.
عندما تواصل الإدارة إرسال إشارات تحذيرية، يكون الابتعاد أحيانًا أفضل ما يمكن فعله.
2
658
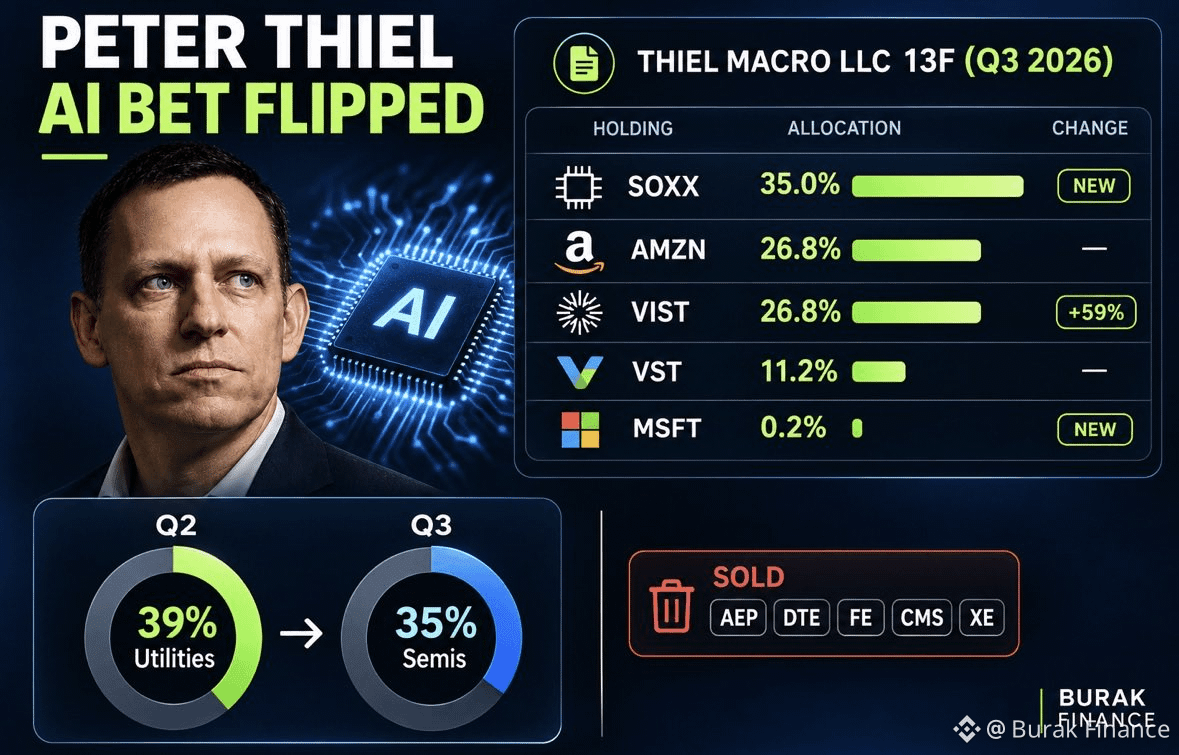
غيّر بيتر ثيل رهانه على الذكاء الاصطناعي للتو.
في الربع الثاني، شكّلت أسهم الطاقة والمرافق العامة ما يقرب من 70% من محفظته الاستثمارية المُعلنة.
إفصاحه عن الربع الثالث (13F):
$SOXX: 35.0% (جديد)
$AMZN: 26.8%
$VIST: 26.8% (زادت الأسهم بنسبة 59%)
$VST: 11.2%
$MSFT: 0.2% (جديد)
ارتفعت حصة أشباه الموصلات من 0% إلى 35%.
غيّر بيتر ثيل رهانه على الذكاء الاصطناعي للتو.
في الربع الثاني، شكّلت أسهم الطاقة والمرافق العامة ما يقرب من 70% من محفظته الاستثمارية المُعلنة.
إفصاحه عن الربع الثالث (13F):
$SOXX: 35.0% (جديد)
$AMZN: 26.8%
$VIST: 26.8% (زادت الأسهم بنسبة 59%)
$VST: 11.2%
$MSFT: 0.2% (جديد)
ارتفعت حصة أشباه الموصلات من 0% إلى 35%.
في الربع الثاني، شكّلت أسهم الطاقة والمرافق العامة ما يقرب من 70% من محفظته الاستثمارية المُعلنة.
إفصاحه عن الربع الثالث (13F):
$SOXX: 35.0% (جديد)
$AMZN: 26.8%
$VIST: 26.8% (زادت الأسهم بنسبة 59%)
$VST: 11.2%
$MSFT: 0.2% (جديد)
ارتفعت حصة أشباه الموصلات من 0% إلى 35%.
494
تمّ التحقق
$NBIS كان السعر 107 دولارات
{future}(NBISUSDT)
كان السعر 107 دولارات في سبتمبر 2025.
في ذلك الوقت:
الإيرادات الفصلية: 146 مليون دولار
اليوم:
الإيرادات الفصلية: 981 مليون دولار (6.7 أضعاف)
الإيرادات خلال الاثني عشر شهرًا الماضية: 2.2 مليار دولار
عقود جديدة بقيمة 12 مليار دولار
دفعات مقدمة تغطي 100% من النفقات الرأسمالية
السعر نفسه.
لكنها شركة مختلفة تمامًا.
$NBIS كان السعر 107 دولارات
كان السعر 107 دولارات في سبتمبر 2025.
في ذلك الوقت:
الإيرادات الفصلية: 146 مليون دولار
اليوم:
الإيرادات الفصلية: 981 مليون دولار (6.7 أضعاف)
الإيرادات خلال الاثني عشر شهرًا الماضية: 2.2 مليار دولار
عقود جديدة بقيمة 12 مليار دولار
دفعات مقدمة تغطي 100% من النفقات الرأسمالية
السعر نفسه.
لكنها شركة مختلفة تمامًا.
كان السعر 107 دولارات في سبتمبر 2025.
في ذلك الوقت:
الإيرادات الفصلية: 146 مليون دولار
اليوم:
الإيرادات الفصلية: 981 مليون دولار (6.7 أضعاف)
الإيرادات خلال الاثني عشر شهرًا الماضية: 2.2 مليار دولار
عقود جديدة بقيمة 12 مليار دولار
دفعات مقدمة تغطي 100% من النفقات الرأسمالية
السعر نفسه.
لكنها شركة مختلفة تمامًا.
1
661
تمّ التحقق
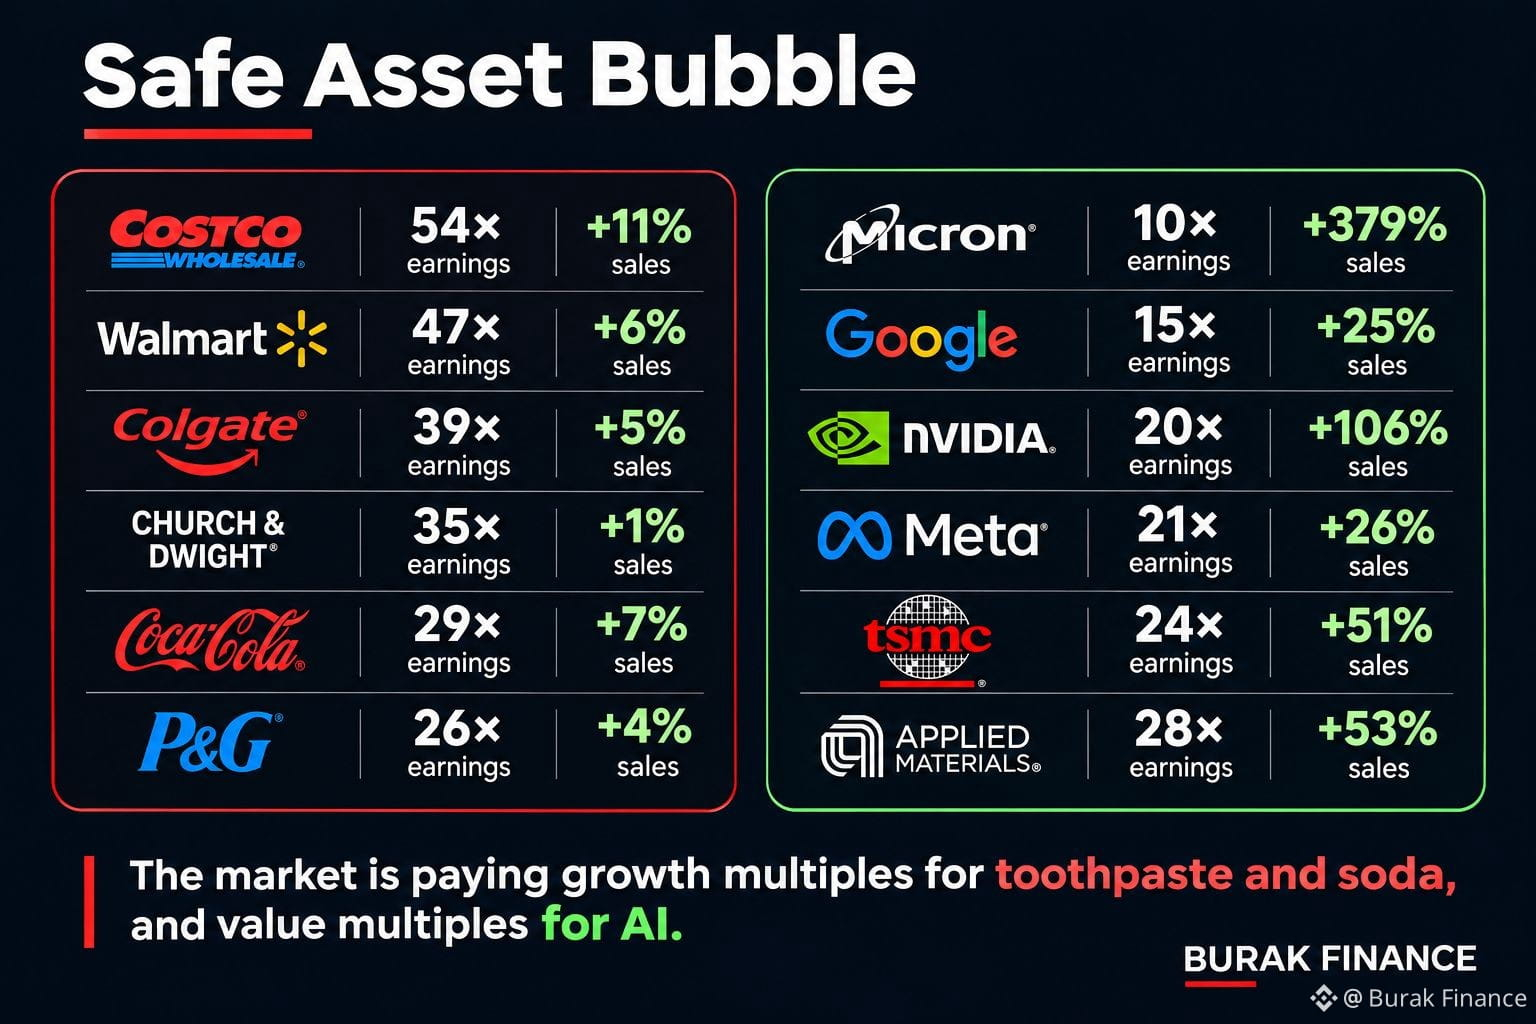
فقاعة الأصول الآمنة التي لا يتحدث عنها أحد:
$COST: 54 مرة من الأرباح، المبيعات +11%
$WMT: 47 مرة، المبيعات +6%
$CL: 39 مرة، المبيعات +5%
$CHD: 35 مرة، المبيعات +1%
$KO: 29 مرة، المبيعات +7%
$PG: 26 مرة، المبيعات +4%
في المقابل:
$MU: 10 مرات من الأرباح، المبيعات +379%
$GOOGL: 15 مرة، المبيعات +25%
$NVDA: 20 مرة، المبيعات +106%
$META: 21 مرة، المبيعات +26%
$TSM: 24 مرة، المبيعات +51%
$AMAT: 28 مرة، المبيعات +53%
يدفع السوق مضاعفات نمو لمعجون الأسنان والمشروبات الغازية، ومضاعفات القيمة للذكاء الاصطناعي.
فقاعة الأصول الآمنة التي لا يتحدث عنها أحد:
$COST: 54 مرة من الأرباح، المبيعات +11%
$WMT: 47 مرة، المبيعات +6%
$CL: 39 مرة، المبيعات +5%
$CHD: 35 مرة، المبيعات +1%
$KO: 29 مرة، المبيعات +7%
$PG: 26 مرة، المبيعات +4%
في المقابل:
$MU: 10 مرات من الأرباح، المبيعات +379%
$GOOGL: 15 مرة، المبيعات +25%
$NVDA: 20 مرة، المبيعات +106%
$META: 21 مرة، المبيعات +26%
$TSM: 24 مرة، المبيعات +51%
$AMAT: 28 مرة، المبيعات +53%
يدفع السوق مضاعفات نمو لمعجون الأسنان والمشروبات الغازية، ومضاعفات القيمة للذكاء الاصطناعي.
$COST: 54 مرة من الأرباح، المبيعات +11%
$WMT: 47 مرة، المبيعات +6%
$CL: 39 مرة، المبيعات +5%
$CHD: 35 مرة، المبيعات +1%
$KO: 29 مرة، المبيعات +7%
$PG: 26 مرة، المبيعات +4%
في المقابل:
$MU: 10 مرات من الأرباح، المبيعات +379%
$GOOGL: 15 مرة، المبيعات +25%
$NVDA: 20 مرة، المبيعات +106%
$META: 21 مرة، المبيعات +26%
$TSM: 24 مرة، المبيعات +51%
$AMAT: 28 مرة، المبيعات +53%
يدفع السوق مضاعفات نمو لمعجون الأسنان والمشروبات الغازية، ومضاعفات القيمة للذكاء الاصطناعي.
891
تمّ التحقق
باع 12 صندوق تحوّط $GOOGL
راجعتُ 21 إفصاحًا رئيسيًا لصناديق التحوّط لأرى ما الذي كان بوفيت ودروكنميلر وغافن بيكر وكين غريفين وآخرون يشترونه ويبيعونه.
قد تفاجئك بعض هذه التحركات. الرابط في النبذة.
باع 12 صندوق تحوّط $GOOGL
راجعتُ 21 إفصاحًا رئيسيًا لصناديق التحوّط لأرى ما الذي كان بوفيت ودروكنميلر وغافن بيكر وكين غريفين وآخرون يشترونه ويبيعونه.
قد تفاجئك بعض هذه التحركات. الرابط في النبذة.
راجعتُ 21 إفصاحًا رئيسيًا لصناديق التحوّط لأرى ما الذي كان بوفيت ودروكنميلر وغافن بيكر وكين غريفين وآخرون يشترونه ويبيعونه.
قد تفاجئك بعض هذه التحركات. الرابط في النبذة.
2
8
1.9k
صحيح جزئيًا
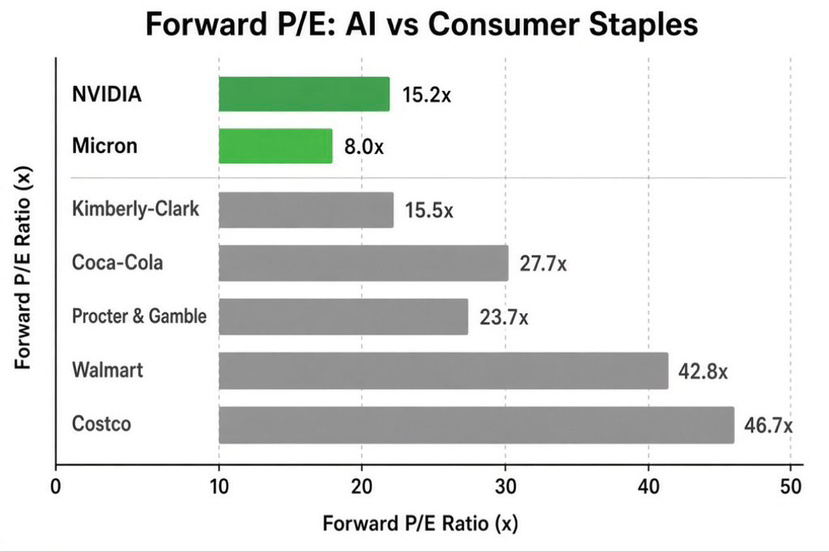
$NVDA أرخص من ورق التواليت.
يُتداول $NVDA عند 15.2 ضعف أرباح العام المقبل.
أما $KMB (ورق تواليت سكوت) فعند 15.5 ضعفًا.
$KO عند 28 ضعفًا.
$WMT عند 43 ضعفًا.
$COST عند 47 ضعفًا.
أنت تدفع ما يقارب 3 أضعاف أكثر مقابل كل دولار من الأرباح المستقبلية لـ$COST مقارنةً بـ$NVDA.
أما $MU فالأمر أغرب، إذ يُتداول بمضاعف من خانة الآحاد.
يسعّر السوق الشركة التي تقود الذكاء الاصطناعي كما لو كانت شركة تحتضر، بينما يتعامل مع المشروبات الغازية ومعجون الأسنان وورق التواليت بالجملة كما لو كانت محرك النمو القادم.
هل هذا منطقي؟
$NVDA أرخص من ورق التواليت.
يُتداول $NVDA عند 15.2 ضعف أرباح العام المقبل.
أما $KMB (ورق تواليت سكوت) فعند 15.5 ضعفًا.
$KO عند 28 ضعفًا.
$WMT عند 43 ضعفًا.
$COST عند 47 ضعفًا.
أنت تدفع ما يقارب 3 أضعاف أكثر مقابل كل دولار من الأرباح المستقبلية لـ$COST مقارنةً بـ$NVDA.
أما $MU فالأمر أغرب، إذ يُتداول بمضاعف من خانة الآحاد.
يسعّر السوق الشركة التي تقود الذكاء الاصطناعي كما لو كانت شركة تحتضر، بينما يتعامل مع المشروبات الغازية ومعجون الأسنان وورق التواليت بالجملة كما لو كانت محرك النمو القادم.
هل هذا منطقي؟
يُتداول $NVDA عند 15.2 ضعف أرباح العام المقبل.
أما $KMB (ورق تواليت سكوت) فعند 15.5 ضعفًا.
$KO عند 28 ضعفًا.
$WMT عند 43 ضعفًا.
$COST عند 47 ضعفًا.
أنت تدفع ما يقارب 3 أضعاف أكثر مقابل كل دولار من الأرباح المستقبلية لـ$COST مقارنةً بـ$NVDA.
أما $MU فالأمر أغرب، إذ يُتداول بمضاعف من خانة الآحاد.
يسعّر السوق الشركة التي تقود الذكاء الاصطناعي كما لو كانت شركة تحتضر، بينما يتعامل مع المشروبات الغازية ومعجون الأسنان وورق التواليت بالجملة كما لو كانت محرك النمو القادم.
هل هذا منطقي؟
4
2.9k
خلال المكالمة، ذكرتُ أن احتمال غياب جنسن كان يتراوح بين 70 و80٪. وبعد المكالمة مباشرةً، استقال.
خلال المكالمة، ذكرتُ أن احتمال غياب جنسن كان يتراوح بين 70 و80٪. وبعد المكالمة مباشرةً، استقال.


Binance Square Official
·
--
[إعادة تشغيل] موسم الأرباح في Binance Square | نظرة مسبقة على NVIDIA
35 دقيقة 19 ثانية · 10.6k مشاهدات
1
277
يريد جنسن المصادر المفتوحة.
تريد أنثروبيك وضع لوائح لإنهاء المصادر المفتوحة. $NVDA
يريد جنسن المصادر المفتوحة.
تريد أنثروبيك وضع لوائح لإنهاء المصادر المفتوحة. $NVDA
تريد أنثروبيك وضع لوائح لإنهاء المصادر المفتوحة. $NVDA
2
289
خضنا نقاشًا معمّقًا ومميزًا حول $NVDA على Binance Square مع جيني! 🚀
تناولنا أحدث التطورات، وأهم الرؤى، وفرص النمو، وما ينبغي متابعته في الفترة المقبلة.
فاتتك الجلسة المباشرة؟ إليك الحلقة كاملة. شاهدها! 👇
[NVDA Review](https://app.binance.com/uni-qr/cspa/48344546754657?l=en&r=UCIPZ4L0&source=share&uc=web_square_share_link&us=copylink)
خضنا نقاشًا معمّقًا ومميزًا حول $NVDA على Binance Square مع جيني! 🚀
تناولنا أحدث التطورات، وأهم الرؤى، وفرص النمو، وما ينبغي متابعته في الفترة المقبلة.
فاتتك الجلسة المباشرة؟ إليك الحلقة كاملة. شاهدها! 👇
NVDA Review
تناولنا أحدث التطورات، وأهم الرؤى، وفرص النمو، وما ينبغي متابعته في الفترة المقبلة.
فاتتك الجلسة المباشرة؟ إليك الحلقة كاملة. شاهدها! 👇
NVDA Review
Burak Finance
·
--
سنبدأ البث المباشر اليوم لمناقشة $NVDA
252
أفضل استخدام للذكاء الاصطناعي هو الطب.
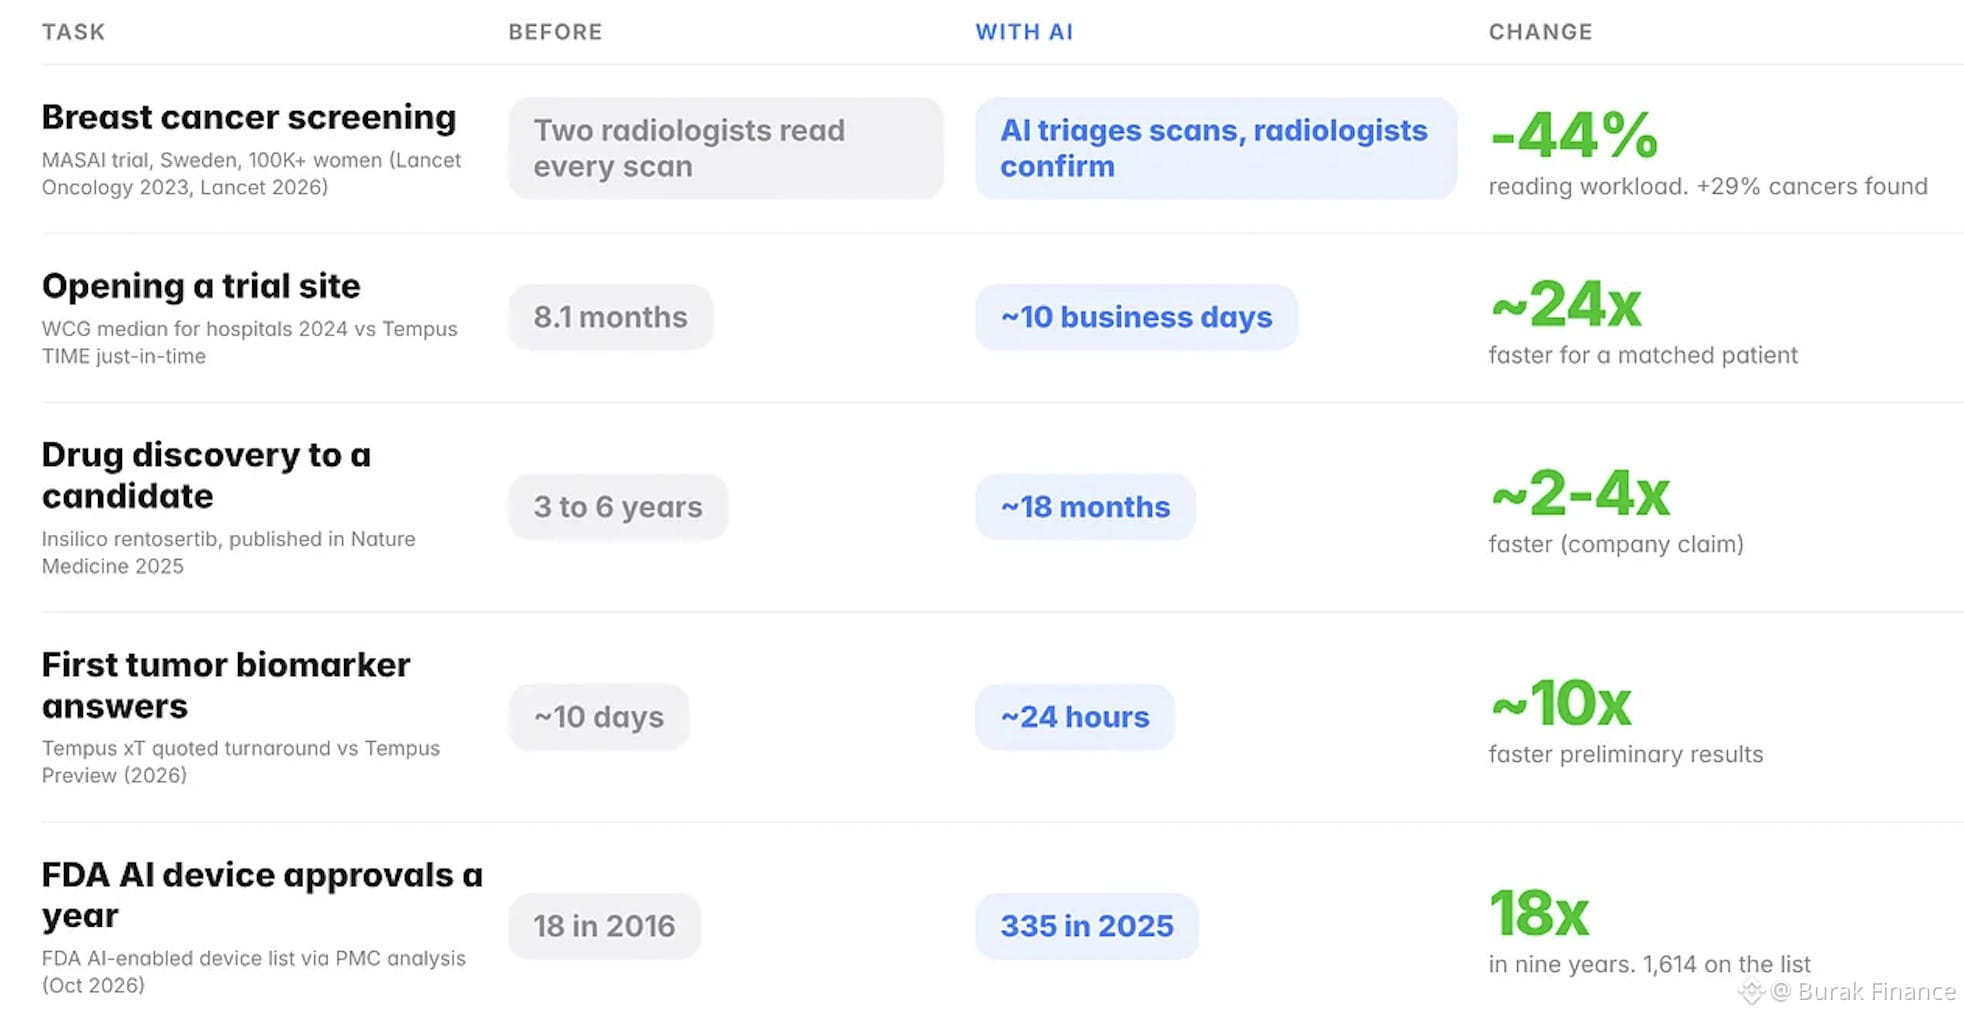
كان اكتشاف دواء وصولًا إلى مرشح دوائي يستغرق من 3 إلى 6 سنوات. وتقول إنسيليكو إنها أنجزت ذلك في نحو 18 شهرًا.
انخفض عبء الفحص بنسبة 44%، مع اكتشاف عدد أكبر من السرطانات بنسبة 29%.
أفضل استخدام للذكاء الاصطناعي هو الطب.
كان اكتشاف دواء وصولًا إلى مرشح دوائي يستغرق من 3 إلى 6 سنوات. وتقول إنسيليكو إنها أنجزت ذلك في نحو 18 شهرًا.
انخفض عبء الفحص بنسبة 44%، مع اكتشاف عدد أكبر من السرطانات بنسبة 29%.
كان اكتشاف دواء وصولًا إلى مرشح دوائي يستغرق من 3 إلى 6 سنوات. وتقول إنسيليكو إنها أنجزت ذلك في نحو 18 شهرًا.
انخفض عبء الفحص بنسبة 44%، مع اكتشاف عدد أكبر من السرطانات بنسبة 29%.
1
2
590
أُطيح بجنسن كما حدث مع ستيف جوبز.
التوقيت مريب، قبيل الطرح العام الأولي لشركة Anthropic. $NVDAB
أُطيح بجنسن كما حدث مع ستيف جوبز.
التوقيت مريب، قبيل الطرح العام الأولي لشركة Anthropic. $NVDAB
التوقيت مريب، قبيل الطرح العام الأولي لشركة Anthropic. $NVDAB
1
1
309
$NBIS يتراجع السهم بنحو 19% في تداولات ما قبل افتتاح السوق. أعتقد أن هناك عاملين يضغطان على السهم.
المعنويات العامة تجاه الذكاء الاصطناعي
تثير العناوين المتعلقة بجنسن مزيدًا من الغموض حول قطاع الذكاء الاصطناعي. ولا تقتصر المسألة على NVIDIA وحدها، فالمعنويات السلبية تمتد أيضًا إلى أسهم البنية التحتية للذكاء الاصطناعي.
نتائج Nebius
جاء التقرير متباينًا.
ما أعجبني:
• سداد العملاء 100% مقدمًا.
• تحسّن الأسس الاقتصادية.
• إمكانية تحقيق أرباح قبل الضرائب قبل نهاية عام 2027.
• زيادة سعة مراكز البيانات المملوكة للشركة.
ما يثير قلقي:
• التأخيرات في إنشاء مراكز البيانات.
• التوقعات المتحفظة على نحو مفاجئ لإيرادات عام 2027.
• وجود فجوة بين السعة المخطط لها والإيرادات المتوقعة.
أريد أن أفهم ما إذا كانت الإدارة تتوخى الحذر المفرط، أو تتوقع مزيدًا من التأخيرات، أو تحجز السعة عبر عقود طويلة الأجل بأسعار أقل.
والاحتمال الأخير يعني إعطاء الأولوية للإيرادات المتوقعة على حساب تحقيق أقصى مكاسب على المدى القصير.
هناك الكثير مما يستحق التعمق فيه. سأدرس الأرقام بمزيد من التفصيل وأنشر تحليلًا شاملًا.
$NBIS يتراجع السهم بنحو 19% في تداولات ما قبل افتتاح السوق. أعتقد أن هناك عاملين يضغطان على السهم.
المعنويات العامة تجاه الذكاء الاصطناعي
تثير العناوين المتعلقة بجنسن مزيدًا من الغموض حول قطاع الذكاء الاصطناعي. ولا تقتصر المسألة على NVIDIA وحدها، فالمعنويات السلبية تمتد أيضًا إلى أسهم البنية التحتية للذكاء الاصطناعي.
نتائج Nebius
جاء التقرير متباينًا.
ما أعجبني:
• سداد العملاء 100% مقدمًا.
• تحسّن الأسس الاقتصادية.
• إمكانية تحقيق أرباح قبل الضرائب قبل نهاية عام 2027.
• زيادة سعة مراكز البيانات المملوكة للشركة.
ما يثير قلقي:
• التأخيرات في إنشاء مراكز البيانات.
• التوقعات المتحفظة على نحو مفاجئ لإيرادات عام 2027.
• وجود فجوة بين السعة المخطط لها والإيرادات المتوقعة.
أريد أن أفهم ما إذا كانت الإدارة تتوخى الحذر المفرط، أو تتوقع مزيدًا من التأخيرات، أو تحجز السعة عبر عقود طويلة الأجل بأسعار أقل.
والاحتمال الأخير يعني إعطاء الأولوية للإيرادات المتوقعة على حساب تحقيق أقصى مكاسب على المدى القصير.
هناك الكثير مما يستحق التعمق فيه. سأدرس الأرقام بمزيد من التفصيل وأنشر تحليلًا شاملًا.
المعنويات العامة تجاه الذكاء الاصطناعي
تثير العناوين المتعلقة بجنسن مزيدًا من الغموض حول قطاع الذكاء الاصطناعي. ولا تقتصر المسألة على NVIDIA وحدها، فالمعنويات السلبية تمتد أيضًا إلى أسهم البنية التحتية للذكاء الاصطناعي.
نتائج Nebius
جاء التقرير متباينًا.
ما أعجبني:
• سداد العملاء 100% مقدمًا.
• تحسّن الأسس الاقتصادية.
• إمكانية تحقيق أرباح قبل الضرائب قبل نهاية عام 2027.
• زيادة سعة مراكز البيانات المملوكة للشركة.
ما يثير قلقي:
• التأخيرات في إنشاء مراكز البيانات.
• التوقعات المتحفظة على نحو مفاجئ لإيرادات عام 2027.
• وجود فجوة بين السعة المخطط لها والإيرادات المتوقعة.
أريد أن أفهم ما إذا كانت الإدارة تتوخى الحذر المفرط، أو تتوقع مزيدًا من التأخيرات، أو تحجز السعة عبر عقود طويلة الأجل بأسعار أقل.
والاحتمال الأخير يعني إعطاء الأولوية للإيرادات المتوقعة على حساب تحقيق أقصى مكاسب على المدى القصير.
هناك الكثير مما يستحق التعمق فيه. سأدرس الأرقام بمزيد من التفصيل وأنشر تحليلًا شاملًا.
162
سنبدأ البث المباشر اليوم لمناقشة $NVDA
سنبدأ البث المباشر اليوم لمناقشة $NVDA
Binance Square Official
·
--
[إعادة تشغيل] موسم الأرباح في Binance Square | نظرة مسبقة على NVIDIA
35 دقيقة 19 ثانية · 10.6k مشاهدات
1
2
229
آخر العناوين حول جنسن لا تساعد بالتأكيد $NVDA
لكنني أعتقد أن المستثمرين يركزون على السؤال الخطأ.
إن إقالة جنسن ستخلق مجموعة جديدة تمامًا من المخاطر لشركة إنفيديا.
فهو مرتبط ارتباطًا وثيقًا باستراتيجية الشركة وثقافتها وعلاقاتها ومكانتها في قلب ثورة الذكاء الاصطناعي.
لا يريد المساهمون رئيسًا تنفيذيًا جديدًا.
آخر العناوين حول جنسن لا تساعد بالتأكيد $NVDA
لكنني أعتقد أن المستثمرين يركزون على السؤال الخطأ.
إن إقالة جنسن ستخلق مجموعة جديدة تمامًا من المخاطر لشركة إنفيديا.
فهو مرتبط ارتباطًا وثيقًا باستراتيجية الشركة وثقافتها وعلاقاتها ومكانتها في قلب ثورة الذكاء الاصطناعي.
لا يريد المساهمون رئيسًا تنفيذيًا جديدًا.
لكنني أعتقد أن المستثمرين يركزون على السؤال الخطأ.
إن إقالة جنسن ستخلق مجموعة جديدة تمامًا من المخاطر لشركة إنفيديا.
فهو مرتبط ارتباطًا وثيقًا باستراتيجية الشركة وثقافتها وعلاقاتها ومكانتها في قلب ثورة الذكاء الاصطناعي.
لا يريد المساهمون رئيسًا تنفيذيًا جديدًا.
1
2
562
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CanBTCReboundAfterFalling Below60K?
0 مشاهدات
9 يقومون بالنقاش
🚨 بيتكوين دون 62 ألف دولار — هل يوشك الاحتياطي الفيدرالي على دفع $BTC إلى ما دون 60,000 دولار؟! 💀📉
سوق العملات الرقمية يلفظ أنفاسه الأخيرة!
تراجع $BTC إلى ما دون 62,000 دولار، وسط توقعات متشددة من الاحتياطي الفيدرالي تضغط على الأصول عالية المخاطر.
🔥 إليك السيناريو المرعب:
🏦 احتمال رفع أسعار الفائدة في ديسمبر يُبقي السيولة تحت الضغط.
📉 بيتكوين تفقد مستوى الدعم النفسي عند 60 ألف دولار.
💥 مراكز الشراء بالرافعة المالية تواجه موجة تصفية جديدة.
لكن إليك المفاجأة:
إذا كانت مخاوف الاحتياطي الفيدرالي قد انعكست بالفعل في الأسعار، فقد تؤدي حتى إشارة أقل تشددًا بقليل إلى ارتفاع ارتدادي قوي.
⚠️ رفع الفائدة ليس أمرًا مؤكدًا، وكذلك الانهيار.
👀 هل يمثل مستوى 60 ألف دولار خط الدفاع الأخير لبيتكوين — أم المستوى التالي الذي ستنهار إليه؟
$BTC $ETH $SOL $BNB
#CanBTCReboundAfterFalling Below60K? #GlobalStocksFaceLongestLosingStreakSince2023 #BTCBelow$62KAmidHikeFearsAndShiftToAnthropic #TradFiForBeginners #NvidiaBoardReportedlySplitOverHuang’sReturn
KimHotbae
·0 إعجاب
·92 مشاهدات
GlobalStocksFaceLongestLosingStreakSince2023
0 مشاهدات
176 يقومون بالنقاش
GaoTengBitcoinETFListsOnHKEX
0 مشاهدات
202 يقومون بالنقاش