
安安快报
485 منشورات

安安快报
إبلاغ
حظر المُستخدم
关注web3
17 تتابع
193 المتابعون
362 إعجاب
منشورات
الحافظة الاستثمارية
الكل
مقاطع فيديو
Live
·
--
كلب جولدن ريتريفر معلّق على الباب متنكّرًا كأنه قطعة ملابس، والكلب مذهول 🐶
هذا التنكّر متقن أكثر من اللازم؛ ظلّ الكلب يحدّق فيه طويلًا ولم يتعرّف عليه.
كلب جولدن ريتريفر معلّق على الباب متنكّرًا كأنه قطعة ملابس، والكلب مذهول 🐶
هذا التنكّر متقن أكثر من اللازم؛ ظلّ الكلب يحدّق فيه طويلًا ولم يتعرّف عليه.
هذا التنكّر متقن أكثر من اللازم؛ ظلّ الكلب يحدّق فيه طويلًا ولم يتعرّف عليه.
7
·
--
ارتفعت التوقعات المتوافقة بأكثر من 10%، لكنها خُفّضت خلال الأيام الثلاثين الماضية. ما يستحق المتابعة في تقرير Brookfield ليس اتجاه النتائج، بل ضيق هامش الخطأ.
ستعلن Brookfield Asset Management $BAM نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة (23:00 بتوقيت بكين في 6 نوفمبر).
وهذه هي التوقعات المتوافقة:
1. ربحية السهم نحو 0.46 إلى 0.47 دولار، مقارنة بنحو 0.41 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 14.6%؛
2. إيرادات نحو 1.57 إلى 1.59 مليار دولار، بزيادة سنوية تقارب 12.9%؛
3. خُفّضت التوقعات المتوافقة بنحو 2.56% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات أعلى من التوقعات المتوافقة. يبلغ مؤشر Zacks ESP نسبة +0.22%، والتصنيف 3، ويرجّح النموذج تجاوز التوقعات؛
4. بلغت ربحية السهم في الربع السابق 0.44 دولار، مطابقة للتوقعات المتوافقة، وتجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية.
كيف نقرأ ذلك؟ تنطوي هذه التوقعات على «سقف مرتفع وهامش خطأ ضيق»: فقد أُدرج بالفعل نمو سنوي من خانتين في التوقعات المتوافقة، بينما تتوقع أدق التقديرات أكثر من ذلك. وإذا لم يوضح المؤتمر الهاتفي وتيرة جمع الأموال ورسوم الإدارة ومصادر النمو الإضافي في مختلف القطاعات، فقد يُنظر إلى تحقيق النتائج المتوافقة على أنه مجرد تلبية للتوقعات. وفي المقابل، لا يُعدّ تجاوز التوقعات تأكيدًا للتوقعات المرتفعة إلا إذا لم تتراجع الرواية المتعلقة برسوم الإدارة وحجم الأصول المدارة. أما إذا جاءت الإيرادات عند الحد الأدنى من النطاق أو ضغطت النفقات على النتائج، فينبغي إعادة التقييم على أساس هامش الخطأ الضيق. لا تطارد أول حركة قبل افتتاح السوق؛ انتظر تفاصيل المؤتمر الهاتفي عن القطاعات المختلفة والتوجيهات السنوية، ثم أعد التقييم.
البيانات حتى: 2026-11-03 16:18 UTC
للمشاركة المعلوماتية فقط، ولا تشكل نصيحة استثمارية.
ارتفعت التوقعات المتوافقة بأكثر من 10%، لكنها خُفّضت خلال الأيام الثلاثين الماضية. ما يستحق المتابعة في تقرير Brookfield ليس اتجاه النتائج، بل ضيق هامش الخطأ.
ستعلن Brookfield Asset Management $BAM نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة (23:00 بتوقيت بكين في 6 نوفمبر).
وهذه هي التوقعات المتوافقة:
1. ربحية السهم نحو 0.46 إلى 0.47 دولار، مقارنة بنحو 0.41 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 14.6%؛
2. إيرادات نحو 1.57 إلى 1.59 مليار دولار، بزيادة سنوية تقارب 12.9%؛
3. خُفّضت التوقعات المتوافقة بنحو 2.56% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات أعلى من التوقعات المتوافقة. يبلغ مؤشر Zacks ESP نسبة +0.22%، والتصنيف 3، ويرجّح النموذج تجاوز التوقعات؛
4. بلغت ربحية السهم في الربع السابق 0.44 دولار، مطابقة للتوقعات المتوافقة، وتجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية.
كيف نقرأ ذلك؟ تنطوي هذه التوقعات على «سقف مرتفع وهامش خطأ ضيق»: فقد أُدرج بالفعل نمو سنوي من خانتين في التوقعات المتوافقة، بينما تتوقع أدق التقديرات أكثر من ذلك. وإذا لم يوضح المؤتمر الهاتفي وتيرة جمع الأموال ورسوم الإدارة ومصادر النمو الإضافي في مختلف القطاعات، فقد يُنظر إلى تحقيق النتائج المتوافقة على أنه مجرد تلبية للتوقعات. وفي المقابل، لا يُعدّ تجاوز التوقعات تأكيدًا للتوقعات المرتفعة إلا إذا لم تتراجع الرواية المتعلقة برسوم الإدارة وحجم الأصول المدارة. أما إذا جاءت الإيرادات عند الحد الأدنى من النطاق أو ضغطت النفقات على النتائج، فينبغي إعادة التقييم على أساس هامش الخطأ الضيق. لا تطارد أول حركة قبل افتتاح السوق؛ انتظر تفاصيل المؤتمر الهاتفي عن القطاعات المختلفة والتوجيهات السنوية، ثم أعد التقييم.
البيانات حتى: 2026-11-03 16:18 UTC
للمشاركة المعلوماتية فقط، ولا تشكل نصيحة استثمارية.
ستعلن Brookfield Asset Management $BAM نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة (23:00 بتوقيت بكين في 6 نوفمبر).
وهذه هي التوقعات المتوافقة:
1. ربحية السهم نحو 0.46 إلى 0.47 دولار، مقارنة بنحو 0.41 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 14.6%؛
2. إيرادات نحو 1.57 إلى 1.59 مليار دولار، بزيادة سنوية تقارب 12.9%؛
3. خُفّضت التوقعات المتوافقة بنحو 2.56% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات أعلى من التوقعات المتوافقة. يبلغ مؤشر Zacks ESP نسبة +0.22%، والتصنيف 3، ويرجّح النموذج تجاوز التوقعات؛
4. بلغت ربحية السهم في الربع السابق 0.44 دولار، مطابقة للتوقعات المتوافقة، وتجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية.
كيف نقرأ ذلك؟ تنطوي هذه التوقعات على «سقف مرتفع وهامش خطأ ضيق»: فقد أُدرج بالفعل نمو سنوي من خانتين في التوقعات المتوافقة، بينما تتوقع أدق التقديرات أكثر من ذلك. وإذا لم يوضح المؤتمر الهاتفي وتيرة جمع الأموال ورسوم الإدارة ومصادر النمو الإضافي في مختلف القطاعات، فقد يُنظر إلى تحقيق النتائج المتوافقة على أنه مجرد تلبية للتوقعات. وفي المقابل، لا يُعدّ تجاوز التوقعات تأكيدًا للتوقعات المرتفعة إلا إذا لم تتراجع الرواية المتعلقة برسوم الإدارة وحجم الأصول المدارة. أما إذا جاءت الإيرادات عند الحد الأدنى من النطاق أو ضغطت النفقات على النتائج، فينبغي إعادة التقييم على أساس هامش الخطأ الضيق. لا تطارد أول حركة قبل افتتاح السوق؛ انتظر تفاصيل المؤتمر الهاتفي عن القطاعات المختلفة والتوجيهات السنوية، ثم أعد التقييم.
البيانات حتى: 2026-11-03 16:18 UTC
للمشاركة المعلوماتية فقط، ولا تشكل نصيحة استثمارية.
BAMUS-0.13%
7
·
--
عرض الترجمة
共识每股涨两成、营收涨五到七成,最准一批还把预期往上抬,Devon这份财报的看点不在“能不能涨”,而在“涨多少才算超预期”。
Devon Energy $DVN 11月5日美股收盘后公布2026年Q3财报,电话会美东11月6日11:00(北京时间11月7日00:00)。
共识是这样的:
1、每股收益约1.24至1.31美元,去年同期1.04美元,同比约涨19.2%至26.0%;
2、营收约65.7亿至73.3亿美元,去年同期约43.3亿美元,同比约涨51.7%至69.2%;
3、Zacks口径过去30天共识上修约11.64%,预期差为正5.07%、评级2档,模型认定这次大概率超预期;
4、上季每股1.57美元,高于1.40美元共识,过去8个季度里6次超预期,过去4季更是4次全超。
怎么看:这是一份“预期已经被抬高、容错已经被压薄”的财报。超预期且电话会把产量、实现价和并购整合讲清楚,能源股这波“量价齐升”的叙事还能续;贴着共识交卷、但产量或成本没跟上,就当一次正常兑现,别因为“又超了”去追盘后第一根线;营收贴到下沿、或者每股掉出区间下沿,那就要按更薄的容错重算,全年每股5.49美元的共识也不是铁板一块。等电话会,重点拆产量指引、实现价和全年资本开支动不动。
数据截至:2026-11-03 15:35 UTC
仅作信息分享,不构成投资建议。
共识每股涨两成、营收涨五到七成,最准一批还把预期往上抬,Devon这份财报的看点不在“能不能涨”,而在“涨多少才算超预期”。
Devon Energy $DVN 11月5日美股收盘后公布2026年Q3财报,电话会美东11月6日11:00(北京时间11月7日00:00)。
共识是这样的:
1、每股收益约1.24至1.31美元,去年同期1.04美元,同比约涨19.2%至26.0%;
2、营收约65.7亿至73.3亿美元,去年同期约43.3亿美元,同比约涨51.7%至69.2%;
3、Zacks口径过去30天共识上修约11.64%,预期差为正5.07%、评级2档,模型认定这次大概率超预期;
4、上季每股1.57美元,高于1.40美元共识,过去8个季度里6次超预期,过去4季更是4次全超。
怎么看:这是一份“预期已经被抬高、容错已经被压薄”的财报。超预期且电话会把产量、实现价和并购整合讲清楚,能源股这波“量价齐升”的叙事还能续;贴着共识交卷、但产量或成本没跟上,就当一次正常兑现,别因为“又超了”去追盘后第一根线;营收贴到下沿、或者每股掉出区间下沿,那就要按更薄的容错重算,全年每股5.49美元的共识也不是铁板一块。等电话会,重点拆产量指引、实现价和全年资本开支动不动。
数据截至:2026-11-03 15:35 UTC
仅作信息分享,不构成投资建议。
Devon Energy $DVN 11月5日美股收盘后公布2026年Q3财报,电话会美东11月6日11:00(北京时间11月7日00:00)。
共识是这样的:
1、每股收益约1.24至1.31美元,去年同期1.04美元,同比约涨19.2%至26.0%;
2、营收约65.7亿至73.3亿美元,去年同期约43.3亿美元,同比约涨51.7%至69.2%;
3、Zacks口径过去30天共识上修约11.64%,预期差为正5.07%、评级2档,模型认定这次大概率超预期;
4、上季每股1.57美元,高于1.40美元共识,过去8个季度里6次超预期,过去4季更是4次全超。
怎么看:这是一份“预期已经被抬高、容错已经被压薄”的财报。超预期且电话会把产量、实现价和并购整合讲清楚,能源股这波“量价齐升”的叙事还能续;贴着共识交卷、但产量或成本没跟上,就当一次正常兑现,别因为“又超了”去追盘后第一根线;营收贴到下沿、或者每股掉出区间下沿,那就要按更薄的容错重算,全年每股5.49美元的共识也不是铁板一块。等电话会,重点拆产量指引、实现价和全年资本开支动不动。
数据截至:2026-11-03 15:35 UTC
仅作信息分享,不构成投资建议。
DVNUS-1.05%
1
1
8
·
--
بعد أربعة فصول متتالية من التفوق على التوقعات، لم يرفع الأكثر دقة توقعاتهم ولو قليلاً؛ وهنا يكمن عنصر التشويق في هذا التقرير المالي.
ستعلن شركة ميتر-توليدو $MTD نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في 6 نوفمبر الساعة 08:30 بتوقيت شرق الولايات المتحدة (21:30 بتوقيت بكين).
تبلغ التوقعات المتوسطة لربحية السهم نحو 12.11 إلى 12.12 دولاراً، مقابل 11.15 دولاراً في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 8.6%؛ وتبلغ الإيرادات نحو 1.07 مليار دولار، مقابل نحو 1.03 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 3.9%.
حددت الشركة توجيهاتها للربع الثالث بنمو المبيعات بالعملة المحلية بنحو 4%، وربحية معدلة للسهم بين 12.00 و12.15 دولاراً؛ أي إن التوقعات المتوسطة تكاد تبلغ الحد الأعلى للتوجيهات.
في الربع الماضي، بلغت ربحية السهم 11.46 دولاراً، متجاوزة توقعات 10.78 دولاراً. وقد تجاوزت النتائج التوقعات في كل واحد من الأرباع الأربعة الماضية، بمتوسط تفوق يقارب 4.6%؛ فيما يبلغ مؤشر Zacks ESP نسبة 0.00%، وتصنيف الشركة 3، ولا يرجّح النموذج احتمالاً كبيراً لتجاوز التوقعات، كما لم تتغير التوقعات المتوسطة خلال الستين يوماً الماضية.
كيف نقرأ ذلك: هذا تقرير مالي «استُنفدت فيه التوقعات مسبقاً، وضاقت فيه هوامش الخطأ». إذا تجاوزت النتائج التوقعات ولم تُخفض توجيهات العام بأكمله، فستظل رواية النمو طويل الأمد في قطاع الأدوات الدقيقة قائمة؛ أما إذا جاءت النتائج عند مستوى التوقعات، من دون أن تواكبها المبيعات بالعملة المحلية أو هوامش الربح، فاعتبر ذلك تحقيقاً عادياً للتوقعات، ولا تطارد أول حركة للسهم بعد الإغلاق لمجرد أنه «تجاوز التوقعات مجدداً». وإذا اقتربت الإيرادات من الحد الأدنى، أو ضغطت التكاليف على الأرباح، فعندها ينبغي إعادة التقييم على أساس هامش خطأ أضيق؛ كما أن التوقعات المتوسطة لربحية السهم للعام بأكمله، والبالغة 47.38 دولاراً، ليست أمراً محسومًا. انتظر المؤتمر الهاتفي، وركّز على مدى تعافي الصين والأسواق الناشئة، وما إذا كان نمو المبيعات بالعملة المحلية سيحافظ على مستوى يقارب 4%، وما إذا كانت توجيهات العام بأكمله ستتغير.
البيانات حتى: 2026-11-03 14:50 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ توصية استثمارية.
بعد أربعة فصول متتالية من التفوق على التوقعات، لم يرفع الأكثر دقة توقعاتهم ولو قليلاً؛ وهنا يكمن عنصر التشويق في هذا التقرير المالي.
ستعلن شركة ميتر-توليدو $MTD نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في 6 نوفمبر الساعة 08:30 بتوقيت شرق الولايات المتحدة (21:30 بتوقيت بكين).
تبلغ التوقعات المتوسطة لربحية السهم نحو 12.11 إلى 12.12 دولاراً، مقابل 11.15 دولاراً في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 8.6%؛ وتبلغ الإيرادات نحو 1.07 مليار دولار، مقابل نحو 1.03 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 3.9%.
حددت الشركة توجيهاتها للربع الثالث بنمو المبيعات بالعملة المحلية بنحو 4%، وربحية معدلة للسهم بين 12.00 و12.15 دولاراً؛ أي إن التوقعات المتوسطة تكاد تبلغ الحد الأعلى للتوجيهات.
في الربع الماضي، بلغت ربحية السهم 11.46 دولاراً، متجاوزة توقعات 10.78 دولاراً. وقد تجاوزت النتائج التوقعات في كل واحد من الأرباع الأربعة الماضية، بمتوسط تفوق يقارب 4.6%؛ فيما يبلغ مؤشر Zacks ESP نسبة 0.00%، وتصنيف الشركة 3، ولا يرجّح النموذج احتمالاً كبيراً لتجاوز التوقعات، كما لم تتغير التوقعات المتوسطة خلال الستين يوماً الماضية.
كيف نقرأ ذلك: هذا تقرير مالي «استُنفدت فيه التوقعات مسبقاً، وضاقت فيه هوامش الخطأ». إذا تجاوزت النتائج التوقعات ولم تُخفض توجيهات العام بأكمله، فستظل رواية النمو طويل الأمد في قطاع الأدوات الدقيقة قائمة؛ أما إذا جاءت النتائج عند مستوى التوقعات، من دون أن تواكبها المبيعات بالعملة المحلية أو هوامش الربح، فاعتبر ذلك تحقيقاً عادياً للتوقعات، ولا تطارد أول حركة للسهم بعد الإغلاق لمجرد أنه «تجاوز التوقعات مجدداً». وإذا اقتربت الإيرادات من الحد الأدنى، أو ضغطت التكاليف على الأرباح، فعندها ينبغي إعادة التقييم على أساس هامش خطأ أضيق؛ كما أن التوقعات المتوسطة لربحية السهم للعام بأكمله، والبالغة 47.38 دولاراً، ليست أمراً محسومًا. انتظر المؤتمر الهاتفي، وركّز على مدى تعافي الصين والأسواق الناشئة، وما إذا كان نمو المبيعات بالعملة المحلية سيحافظ على مستوى يقارب 4%، وما إذا كانت توجيهات العام بأكمله ستتغير.
البيانات حتى: 2026-11-03 14:50 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ توصية استثمارية.
ستعلن شركة ميتر-توليدو $MTD نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في 6 نوفمبر الساعة 08:30 بتوقيت شرق الولايات المتحدة (21:30 بتوقيت بكين).
تبلغ التوقعات المتوسطة لربحية السهم نحو 12.11 إلى 12.12 دولاراً، مقابل 11.15 دولاراً في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 8.6%؛ وتبلغ الإيرادات نحو 1.07 مليار دولار، مقابل نحو 1.03 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 3.9%.
حددت الشركة توجيهاتها للربع الثالث بنمو المبيعات بالعملة المحلية بنحو 4%، وربحية معدلة للسهم بين 12.00 و12.15 دولاراً؛ أي إن التوقعات المتوسطة تكاد تبلغ الحد الأعلى للتوجيهات.
في الربع الماضي، بلغت ربحية السهم 11.46 دولاراً، متجاوزة توقعات 10.78 دولاراً. وقد تجاوزت النتائج التوقعات في كل واحد من الأرباع الأربعة الماضية، بمتوسط تفوق يقارب 4.6%؛ فيما يبلغ مؤشر Zacks ESP نسبة 0.00%، وتصنيف الشركة 3، ولا يرجّح النموذج احتمالاً كبيراً لتجاوز التوقعات، كما لم تتغير التوقعات المتوسطة خلال الستين يوماً الماضية.
كيف نقرأ ذلك: هذا تقرير مالي «استُنفدت فيه التوقعات مسبقاً، وضاقت فيه هوامش الخطأ». إذا تجاوزت النتائج التوقعات ولم تُخفض توجيهات العام بأكمله، فستظل رواية النمو طويل الأمد في قطاع الأدوات الدقيقة قائمة؛ أما إذا جاءت النتائج عند مستوى التوقعات، من دون أن تواكبها المبيعات بالعملة المحلية أو هوامش الربح، فاعتبر ذلك تحقيقاً عادياً للتوقعات، ولا تطارد أول حركة للسهم بعد الإغلاق لمجرد أنه «تجاوز التوقعات مجدداً». وإذا اقتربت الإيرادات من الحد الأدنى، أو ضغطت التكاليف على الأرباح، فعندها ينبغي إعادة التقييم على أساس هامش خطأ أضيق؛ كما أن التوقعات المتوسطة لربحية السهم للعام بأكمله، والبالغة 47.38 دولاراً، ليست أمراً محسومًا. انتظر المؤتمر الهاتفي، وركّز على مدى تعافي الصين والأسواق الناشئة، وما إذا كان نمو المبيعات بالعملة المحلية سيحافظ على مستوى يقارب 4%، وما إذا كانت توجيهات العام بأكمله ستتغير.
البيانات حتى: 2026-11-03 14:50 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ توصية استثمارية.
MTDUS+1.44%
9
·
--
عرض الترجمة
连赢四季、还两次上调全年指引,信诺这份财报的共识却是每股同比下滑,模型也不肯背书超预期。
信诺集团($CI)11-05美股盘前公布2026年Q3财报,电话会美东08:30(北京时间11-05 21:30)。共识是这样的:
1、每股收益约7.46至7.52美元,去年同期7.83美元,同比约跌4.0%至4.7%;
2、营收约726.4亿至735.3亿美元,去年同期697亿美元,同比约涨4.2%至5.5%;
3、上季每股收益7.78美元,超过7.58美元共识,过去4个季度次次超预期,今年上半年每股收益分别为7.79美元和7.78美元;
4、Zacks预期差为负0.06%、评级3档,30天内共识未变,模型不认定这次大概率超预期;
5、公司此前把全年调整后每股收益指引上调至不低于30.45美元,下半年预期大致在三、四季度平分。
我的看法是:这份财报的悬念不在营收能不能涨,而在利润端能不能守住。超预期且全年指引不缩水,说明专科与护理业务的增量盖住了药房业务的拖累,医疗成本比也没失控;贴共识但药房业务继续受大客户续约拖累,就当一次正常兑现;每股贴下沿或医疗成本比明显高于二季度的84.5%,就按更薄的容错重算,不追盘前第一根线,等电话会拆专科业务、药房业务与全年指引再判断。
数据截至:2026-11-03 13:16 UTC
仅作信息分享,不构成投资建议。
连赢四季、还两次上调全年指引,信诺这份财报的共识却是每股同比下滑,模型也不肯背书超预期。
信诺集团($CI)11-05美股盘前公布2026年Q3财报,电话会美东08:30(北京时间11-05 21:30)。共识是这样的:
1、每股收益约7.46至7.52美元,去年同期7.83美元,同比约跌4.0%至4.7%;
2、营收约726.4亿至735.3亿美元,去年同期697亿美元,同比约涨4.2%至5.5%;
3、上季每股收益7.78美元,超过7.58美元共识,过去4个季度次次超预期,今年上半年每股收益分别为7.79美元和7.78美元;
4、Zacks预期差为负0.06%、评级3档,30天内共识未变,模型不认定这次大概率超预期;
5、公司此前把全年调整后每股收益指引上调至不低于30.45美元,下半年预期大致在三、四季度平分。
我的看法是:这份财报的悬念不在营收能不能涨,而在利润端能不能守住。超预期且全年指引不缩水,说明专科与护理业务的增量盖住了药房业务的拖累,医疗成本比也没失控;贴共识但药房业务继续受大客户续约拖累,就当一次正常兑现;每股贴下沿或医疗成本比明显高于二季度的84.5%,就按更薄的容错重算,不追盘前第一根线,等电话会拆专科业务、药房业务与全年指引再判断。
数据截至:2026-11-03 13:16 UTC
仅作信息分享,不构成投资建议。
信诺集团($CI)11-05美股盘前公布2026年Q3财报,电话会美东08:30(北京时间11-05 21:30)。共识是这样的:
1、每股收益约7.46至7.52美元,去年同期7.83美元,同比约跌4.0%至4.7%;
2、营收约726.4亿至735.3亿美元,去年同期697亿美元,同比约涨4.2%至5.5%;
3、上季每股收益7.78美元,超过7.58美元共识,过去4个季度次次超预期,今年上半年每股收益分别为7.79美元和7.78美元;
4、Zacks预期差为负0.06%、评级3档,30天内共识未变,模型不认定这次大概率超预期;
5、公司此前把全年调整后每股收益指引上调至不低于30.45美元,下半年预期大致在三、四季度平分。
我的看法是:这份财报的悬念不在营收能不能涨,而在利润端能不能守住。超预期且全年指引不缩水,说明专科与护理业务的增量盖住了药房业务的拖累,医疗成本比也没失控;贴共识但药房业务继续受大客户续约拖累,就当一次正常兑现;每股贴下沿或医疗成本比明显高于二季度的84.5%,就按更薄的容错重算,不追盘前第一根线,等电话会拆专科业务、药房业务与全年指引再判断。
数据截至:2026-11-03 13:16 UTC
仅作信息分享,不构成投资建议。
13
·
--
جرو يعبر جسرًا عائمًا🐶
لا أستطيع أن أتعلم هذا الهدوء؛ فأنا أرتبك عند عبور الشارع أكثر منه.
حين تنهار أعصابي، أنظر إليه فأشعر أن الأمر ليس بهذه الصعوبة.
جرو يعبر جسرًا عائمًا🐶
لا أستطيع أن أتعلم هذا الهدوء؛ فأنا أرتبك عند عبور الشارع أكثر منه.
حين تنهار أعصابي، أنظر إليه فأشعر أن الأمر ليس بهذه الصعوبة.
لا أستطيع أن أتعلم هذا الهدوء؛ فأنا أرتبك عند عبور الشارع أكثر منه.
حين تنهار أعصابي، أنظر إليه فأشعر أن الأمر ليس بهذه الصعوبة.
1
1
29
·
--
تضاعفت الإيرادات، بل تجاوزت ذلك، بينما انخفضت الأرباح إلى ما يقارب النصف — تقرير DNOW المالي هذا مختلف تمامًا بين ظاهره وباطنه.
أعلنت شركة DNOW Inc $DNOW نتائج الربع الثالث من السنة المالية 2026 قبل افتتاح سوق الأسهم الأمريكية في 5 نوفمبر. ويُعقد المؤتمر الهاتفي الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 5 نوفمبر.
توقعات السوق: ربحية للسهم تبلغ نحو 0.148 إلى 0.15 دولار، مقارنةً بـ0.26 دولار في الفترة نفسها من العام الماضي، أي بانخفاض سنوي يقارب 43%؛ وإيرادات تبلغ نحو 1.35 مليار دولار، مقارنةً بـ634 مليون دولار في الفترة نفسها من العام الماضي، أي بارتفاع سنوي يقارب 113%.
والربع الماضي مرجع للمقارنة: ففي 6 أغسطس، أعلنت الشركة نتائج الربع الثاني، وبلغت ربحية السهم 0.12 دولار، متجاوزةً التوقعات البالغة 0.094 دولار. وقد تجاوزت التوقعات في 6 من الأرباع الثمانية الماضية، ما يعني أنها ليست من الشركات التي تخيّب الآمال بسهولة.
كيف أرى الأمر: لا تكمن أهمية هذا التقرير في تضاعف الإيرادات، بل في السؤال عن سبب عدم ترجمة الإيرادات المضاعفة إلى أرباح. أولًا، إذا تجاوزت النتائج التوقعات وشرح المؤتمر الهاتفي هامش الربح الإجمالي والتكاليف بوضوح، فسيظل سردية التوسع قائمة. ثانيًا، إذا جاءت النتائج متوافقة مع التوقعات، لكن هوامش الأرباح واصلت التراجع، فذلك مجرد تحقق اعتيادي لزيادة الحجم مع انخفاض الأرباح، فلا ينبغي اعتباره إشارة إلى انعكاس الاتجاه. ثالثًا، إذا اقتربت الإيرادات من الحد الأدنى للتوقعات أو واصلت الأرباح الهبوط، فسيكون من الضروري إعادة تقييم هامش الأمان وفقًا للتقييم. لا ألاحق أول حركة للسهم قبل افتتاح السوق؛ سأنتظر تفصيل المؤتمر الهاتفي لهامش الربح الإجمالي والتكاليف والتوجيهات للعام بأكمله قبل الحكم.
البيانات حتى: 2026-11-03 11:02 UTC
للمشاركة المعلوماتية فقط، ولا يُعدّ ذلك نصيحة استثمارية.
تضاعفت الإيرادات، بل تجاوزت ذلك، بينما انخفضت الأرباح إلى ما يقارب النصف — تقرير DNOW المالي هذا مختلف تمامًا بين ظاهره وباطنه.
أعلنت شركة DNOW Inc $DNOW نتائج الربع الثالث من السنة المالية 2026 قبل افتتاح سوق الأسهم الأمريكية في 5 نوفمبر. ويُعقد المؤتمر الهاتفي الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 5 نوفمبر.
توقعات السوق: ربحية للسهم تبلغ نحو 0.148 إلى 0.15 دولار، مقارنةً بـ0.26 دولار في الفترة نفسها من العام الماضي، أي بانخفاض سنوي يقارب 43%؛ وإيرادات تبلغ نحو 1.35 مليار دولار، مقارنةً بـ634 مليون دولار في الفترة نفسها من العام الماضي، أي بارتفاع سنوي يقارب 113%.
والربع الماضي مرجع للمقارنة: ففي 6 أغسطس، أعلنت الشركة نتائج الربع الثاني، وبلغت ربحية السهم 0.12 دولار، متجاوزةً التوقعات البالغة 0.094 دولار. وقد تجاوزت التوقعات في 6 من الأرباع الثمانية الماضية، ما يعني أنها ليست من الشركات التي تخيّب الآمال بسهولة.
كيف أرى الأمر: لا تكمن أهمية هذا التقرير في تضاعف الإيرادات، بل في السؤال عن سبب عدم ترجمة الإيرادات المضاعفة إلى أرباح. أولًا، إذا تجاوزت النتائج التوقعات وشرح المؤتمر الهاتفي هامش الربح الإجمالي والتكاليف بوضوح، فسيظل سردية التوسع قائمة. ثانيًا، إذا جاءت النتائج متوافقة مع التوقعات، لكن هوامش الأرباح واصلت التراجع، فذلك مجرد تحقق اعتيادي لزيادة الحجم مع انخفاض الأرباح، فلا ينبغي اعتباره إشارة إلى انعكاس الاتجاه. ثالثًا، إذا اقتربت الإيرادات من الحد الأدنى للتوقعات أو واصلت الأرباح الهبوط، فسيكون من الضروري إعادة تقييم هامش الأمان وفقًا للتقييم. لا ألاحق أول حركة للسهم قبل افتتاح السوق؛ سأنتظر تفصيل المؤتمر الهاتفي لهامش الربح الإجمالي والتكاليف والتوجيهات للعام بأكمله قبل الحكم.
البيانات حتى: 2026-11-03 11:02 UTC
للمشاركة المعلوماتية فقط، ولا يُعدّ ذلك نصيحة استثمارية.
أعلنت شركة DNOW Inc $DNOW نتائج الربع الثالث من السنة المالية 2026 قبل افتتاح سوق الأسهم الأمريكية في 5 نوفمبر. ويُعقد المؤتمر الهاتفي الساعة 9:00 صباحًا بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 5 نوفمبر.
توقعات السوق: ربحية للسهم تبلغ نحو 0.148 إلى 0.15 دولار، مقارنةً بـ0.26 دولار في الفترة نفسها من العام الماضي، أي بانخفاض سنوي يقارب 43%؛ وإيرادات تبلغ نحو 1.35 مليار دولار، مقارنةً بـ634 مليون دولار في الفترة نفسها من العام الماضي، أي بارتفاع سنوي يقارب 113%.
والربع الماضي مرجع للمقارنة: ففي 6 أغسطس، أعلنت الشركة نتائج الربع الثاني، وبلغت ربحية السهم 0.12 دولار، متجاوزةً التوقعات البالغة 0.094 دولار. وقد تجاوزت التوقعات في 6 من الأرباع الثمانية الماضية، ما يعني أنها ليست من الشركات التي تخيّب الآمال بسهولة.
كيف أرى الأمر: لا تكمن أهمية هذا التقرير في تضاعف الإيرادات، بل في السؤال عن سبب عدم ترجمة الإيرادات المضاعفة إلى أرباح. أولًا، إذا تجاوزت النتائج التوقعات وشرح المؤتمر الهاتفي هامش الربح الإجمالي والتكاليف بوضوح، فسيظل سردية التوسع قائمة. ثانيًا، إذا جاءت النتائج متوافقة مع التوقعات، لكن هوامش الأرباح واصلت التراجع، فذلك مجرد تحقق اعتيادي لزيادة الحجم مع انخفاض الأرباح، فلا ينبغي اعتباره إشارة إلى انعكاس الاتجاه. ثالثًا، إذا اقتربت الإيرادات من الحد الأدنى للتوقعات أو واصلت الأرباح الهبوط، فسيكون من الضروري إعادة تقييم هامش الأمان وفقًا للتقييم. لا ألاحق أول حركة للسهم قبل افتتاح السوق؛ سأنتظر تفصيل المؤتمر الهاتفي لهامش الربح الإجمالي والتكاليف والتوجيهات للعام بأكمله قبل الحكم.
البيانات حتى: 2026-11-03 11:02 UTC
للمشاركة المعلوماتية فقط، ولا يُعدّ ذلك نصيحة استثمارية.
DNOWUS+3.13%
33
·
--
كلب جولدن ريتريفر ينتشل بطة🐶
عادةً ما يخفي المرء موهبته جيدًا، لكن ما إن يأتي وقت ممارسة اختصاصه حتى تنكشف؛ أُقدّر هذا التفاني.
كلب جولدن ريتريفر ينتشل بطة🐶
عادةً ما يخفي المرء موهبته جيدًا، لكن ما إن يأتي وقت ممارسة اختصاصه حتى تنكشف؛ أُقدّر هذا التفاني.
عادةً ما يخفي المرء موهبته جيدًا، لكن ما إن يأتي وقت ممارسة اختصاصه حتى تنكشف؛ أُقدّر هذا التفاني.
21
·
--
تشير التوقعات consensus إلى تراجع الأرباح على أساس سنوي بنحو 30%، لكن أدق التقديرات رفعت سقف التوقعات أولاً — في تقرير Yelp المالي، لا يكمن عنصر التشويق في الإيرادات، بل فيما استنزف الأرباح.
ستعلن Yelp $YELP نتائجها المالية للربع الثالث من 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 في 6 نوفمبر بتوقيت بكين).
تتراوح توقعات ربحية السهم بين 0.43 و0.45 دولار تقريباً، بانخفاض سنوي يقارب 29.5%؛ والإيرادات نحو 368.9 مليون دولار، بتراجع سنوي يقارب 1.9%.
تتوقع الشركة إيرادات للربع الثالث بين 365 و370 مليون دولار، وأرباحاً معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بين 70 و75 مليون دولار. وتكاد توقعات الإيرادات consensus تبلغ الحد الأعلى من نطاق التوجيهات.
خُفّضت التوقعات consensus بنحو 4.42% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات تتوقع ربحية سهم عند 0.48 دولار، مع ESP بنسبة +12.50%، وتصنيف Zacks من الدرجة 2.
كيف نقرأ ذلك؟ يشكل الضغط على ميزانيات إعلانات الشركات المحلية أكبر عامل مثبط للإيرادات، فيما تدفع استثمارات الذكاء الاصطناعي وHatch والتسويق المصروفات إلى الارتفاع في الوقت نفسه. ومع هذا الضغط من الجانبين، تستحق قائمة الأرباح مراقبة أدق من قائمة الإيرادات. إذا تجاوزت النتائج التوقعات ولم تُخفّض التوجيهات السنوية، فيمكن للسردية أن تستمر؛ أما إذا جاءت النتائج عند مستوى consensus من دون تحسن في الإعلانات أو هوامش الأرباح، فاعتبرها نتائج متماشية مع المتوقع. وإذا اقتربت الإيرادات من الحد الأدنى للنطاق أو هبطت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك دون حده الأدنى، فأعد التقييم على أساس هامش خطأ ضيق. لا تطارد أول تحرك للسهم بعد الإغلاق، وانتظر المؤتمر الهاتفي لتفصيل الطلب على الإعلانات واستثمارات الذكاء الاصطناعي والتوجيهات السنوية.
البيانات حتى: 2026-11-03 09:31 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
تشير التوقعات consensus إلى تراجع الأرباح على أساس سنوي بنحو 30%، لكن أدق التقديرات رفعت سقف التوقعات أولاً — في تقرير Yelp المالي، لا يكمن عنصر التشويق في الإيرادات، بل فيما استنزف الأرباح.
ستعلن Yelp $YELP نتائجها المالية للربع الثالث من 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 في 6 نوفمبر بتوقيت بكين).
تتراوح توقعات ربحية السهم بين 0.43 و0.45 دولار تقريباً، بانخفاض سنوي يقارب 29.5%؛ والإيرادات نحو 368.9 مليون دولار، بتراجع سنوي يقارب 1.9%.
تتوقع الشركة إيرادات للربع الثالث بين 365 و370 مليون دولار، وأرباحاً معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بين 70 و75 مليون دولار. وتكاد توقعات الإيرادات consensus تبلغ الحد الأعلى من نطاق التوجيهات.
خُفّضت التوقعات consensus بنحو 4.42% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات تتوقع ربحية سهم عند 0.48 دولار، مع ESP بنسبة +12.50%، وتصنيف Zacks من الدرجة 2.
كيف نقرأ ذلك؟ يشكل الضغط على ميزانيات إعلانات الشركات المحلية أكبر عامل مثبط للإيرادات، فيما تدفع استثمارات الذكاء الاصطناعي وHatch والتسويق المصروفات إلى الارتفاع في الوقت نفسه. ومع هذا الضغط من الجانبين، تستحق قائمة الأرباح مراقبة أدق من قائمة الإيرادات. إذا تجاوزت النتائج التوقعات ولم تُخفّض التوجيهات السنوية، فيمكن للسردية أن تستمر؛ أما إذا جاءت النتائج عند مستوى consensus من دون تحسن في الإعلانات أو هوامش الأرباح، فاعتبرها نتائج متماشية مع المتوقع. وإذا اقتربت الإيرادات من الحد الأدنى للنطاق أو هبطت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك دون حده الأدنى، فأعد التقييم على أساس هامش خطأ ضيق. لا تطارد أول تحرك للسهم بعد الإغلاق، وانتظر المؤتمر الهاتفي لتفصيل الطلب على الإعلانات واستثمارات الذكاء الاصطناعي والتوجيهات السنوية.
البيانات حتى: 2026-11-03 09:31 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
ستعلن Yelp $YELP نتائجها المالية للربع الثالث من 2026 بعد إغلاق السوق الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 في 6 نوفمبر بتوقيت بكين).
تتراوح توقعات ربحية السهم بين 0.43 و0.45 دولار تقريباً، بانخفاض سنوي يقارب 29.5%؛ والإيرادات نحو 368.9 مليون دولار، بتراجع سنوي يقارب 1.9%.
تتوقع الشركة إيرادات للربع الثالث بين 365 و370 مليون دولار، وأرباحاً معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بين 70 و75 مليون دولار. وتكاد توقعات الإيرادات consensus تبلغ الحد الأعلى من نطاق التوجيهات.
خُفّضت التوقعات consensus بنحو 4.42% خلال الأيام الثلاثين الماضية، لكن أدق التقديرات تتوقع ربحية سهم عند 0.48 دولار، مع ESP بنسبة +12.50%، وتصنيف Zacks من الدرجة 2.
كيف نقرأ ذلك؟ يشكل الضغط على ميزانيات إعلانات الشركات المحلية أكبر عامل مثبط للإيرادات، فيما تدفع استثمارات الذكاء الاصطناعي وHatch والتسويق المصروفات إلى الارتفاع في الوقت نفسه. ومع هذا الضغط من الجانبين، تستحق قائمة الأرباح مراقبة أدق من قائمة الإيرادات. إذا تجاوزت النتائج التوقعات ولم تُخفّض التوجيهات السنوية، فيمكن للسردية أن تستمر؛ أما إذا جاءت النتائج عند مستوى consensus من دون تحسن في الإعلانات أو هوامش الأرباح، فاعتبرها نتائج متماشية مع المتوقع. وإذا اقتربت الإيرادات من الحد الأدنى للنطاق أو هبطت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك دون حده الأدنى، فأعد التقييم على أساس هامش خطأ ضيق. لا تطارد أول تحرك للسهم بعد الإغلاق، وانتظر المؤتمر الهاتفي لتفصيل الطلب على الإعلانات واستثمارات الذكاء الاصطناعي والتوجيهات السنوية.
البيانات حتى: 2026-11-03 09:31 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
YELPUS-0.60%
7
·
--
عندما يكون للقط صاحبٌ يعرف كيف يقرأ الموقف 🐱
هذا التفاهم الصامت الذي لا يحتاج إلى كلام، يفهمه كل من يربي القطط من النظرة الأولى… يا له من شيء يثير الغيرة!
عندما يكون للقط صاحبٌ يعرف كيف يقرأ الموقف 🐱
هذا التفاهم الصامت الذي لا يحتاج إلى كلام، يفهمه كل من يربي القطط من النظرة الأولى… يا له من شيء يثير الغيرة!
هذا التفاهم الصامت الذي لا يحتاج إلى كلام، يفهمه كل من يربي القطط من النظرة الأولى… يا له من شيء يثير الغيرة!
1
15
·
--
تجاوزت توقعات الإيرادات الضعف، فيما تقلّصت الخسائر إلى نحو سنت واحد فقط للسهم — لكن مجموعة المحللين الأدق خفّضت توقعاتها أولًا.
أعلنت MP Materials $MP نتائج الربع الثالث من 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت الساحل الشرقي للولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين).
تتوقع التقديرات المتوافقة خسارة للسهم بنحو 0.01 إلى 0.023 دولار، مقارنة بخسارة قدرها 0.10 دولار في الفترة نفسها من العام الماضي، أي تقلّصًا بنحو 90% على أساس سنوي. وتُقدّر الإيرادات بنحو 117 إلى 117.5 مليون دولار، مقابل نحو 53.55 مليون دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 118.6%.
لكن هذه التقديرات المتوافقة جاءت بعد خفضها بنحو 50% خلال الثلاثين يومًا الماضية، كما أن التوقعات الأدق أقل حتى من التقديرات المتوافقة. وتبلغ قيمة Zacks ESP نسبة -66.67%، بينما التصنيف عند المستوى 5.
في الربع السابق، بلغت خسارة السهم 0.01 دولار، والإيرادات نحو 108.5 مليون دولار، بزيادة سنوية تقارب 89%.
ما الذي ينبغي مراقبته: لا تكمن أهمية هذه النتائج في تحقيق خسارة من عدمه، بل في ما إذا كان بالإمكان إبقاء الخسارة عند مستوى السنت الواحد، وما إذا كانت مضاعفة الإيرادات مدعومة فعلًا بزيادة الكميات. إذا تجاوزت النتائج التوقعات، وقدم المؤتمر الهاتفي تفاصيل واضحة عن إنتاج النيوديميوم-براسيوديميوم وسعر البيع المحقق، فسيظل بالإمكان مواصلة قصة العناصر الأرضية النادرة. أما إذا جاءت النتائج قريبة من التوقعات من دون تحسن يواكبها في الإنتاج أو الأسعار، فاعتبروها تحقيقًا طبيعيًا للتوقعات، ولا تتعجلوا مطاردة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوقعات، أو اتسعت الخسائر مجددًا، فأعيدوا التقييم على أساس هامش خطأ أضيق، وانتظروا تفاصيل الإنتاج وسعر البيع المحقق والتوجيهات السنوية خلال المؤتمر الهاتفي.
البيانات حتى: 2026-11-03 07:17 UTC
للمشاركة المعلوماتية فقط، ولا يشكّل ذلك نصيحة استثمارية.
تجاوزت توقعات الإيرادات الضعف، فيما تقلّصت الخسائر إلى نحو سنت واحد فقط للسهم — لكن مجموعة المحللين الأدق خفّضت توقعاتها أولًا.
أعلنت MP Materials $MP نتائج الربع الثالث من 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت الساحل الشرقي للولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين).
تتوقع التقديرات المتوافقة خسارة للسهم بنحو 0.01 إلى 0.023 دولار، مقارنة بخسارة قدرها 0.10 دولار في الفترة نفسها من العام الماضي، أي تقلّصًا بنحو 90% على أساس سنوي. وتُقدّر الإيرادات بنحو 117 إلى 117.5 مليون دولار، مقابل نحو 53.55 مليون دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 118.6%.
لكن هذه التقديرات المتوافقة جاءت بعد خفضها بنحو 50% خلال الثلاثين يومًا الماضية، كما أن التوقعات الأدق أقل حتى من التقديرات المتوافقة. وتبلغ قيمة Zacks ESP نسبة -66.67%، بينما التصنيف عند المستوى 5.
في الربع السابق، بلغت خسارة السهم 0.01 دولار، والإيرادات نحو 108.5 مليون دولار، بزيادة سنوية تقارب 89%.
ما الذي ينبغي مراقبته: لا تكمن أهمية هذه النتائج في تحقيق خسارة من عدمه، بل في ما إذا كان بالإمكان إبقاء الخسارة عند مستوى السنت الواحد، وما إذا كانت مضاعفة الإيرادات مدعومة فعلًا بزيادة الكميات. إذا تجاوزت النتائج التوقعات، وقدم المؤتمر الهاتفي تفاصيل واضحة عن إنتاج النيوديميوم-براسيوديميوم وسعر البيع المحقق، فسيظل بالإمكان مواصلة قصة العناصر الأرضية النادرة. أما إذا جاءت النتائج قريبة من التوقعات من دون تحسن يواكبها في الإنتاج أو الأسعار، فاعتبروها تحقيقًا طبيعيًا للتوقعات، ولا تتعجلوا مطاردة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوقعات، أو اتسعت الخسائر مجددًا، فأعيدوا التقييم على أساس هامش خطأ أضيق، وانتظروا تفاصيل الإنتاج وسعر البيع المحقق والتوجيهات السنوية خلال المؤتمر الهاتفي.
البيانات حتى: 2026-11-03 07:17 UTC
للمشاركة المعلوماتية فقط، ولا يشكّل ذلك نصيحة استثمارية.
أعلنت MP Materials $MP نتائج الربع الثالث من 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت الساحل الشرقي للولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين).
تتوقع التقديرات المتوافقة خسارة للسهم بنحو 0.01 إلى 0.023 دولار، مقارنة بخسارة قدرها 0.10 دولار في الفترة نفسها من العام الماضي، أي تقلّصًا بنحو 90% على أساس سنوي. وتُقدّر الإيرادات بنحو 117 إلى 117.5 مليون دولار، مقابل نحو 53.55 مليون دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 118.6%.
لكن هذه التقديرات المتوافقة جاءت بعد خفضها بنحو 50% خلال الثلاثين يومًا الماضية، كما أن التوقعات الأدق أقل حتى من التقديرات المتوافقة. وتبلغ قيمة Zacks ESP نسبة -66.67%، بينما التصنيف عند المستوى 5.
في الربع السابق، بلغت خسارة السهم 0.01 دولار، والإيرادات نحو 108.5 مليون دولار، بزيادة سنوية تقارب 89%.
ما الذي ينبغي مراقبته: لا تكمن أهمية هذه النتائج في تحقيق خسارة من عدمه، بل في ما إذا كان بالإمكان إبقاء الخسارة عند مستوى السنت الواحد، وما إذا كانت مضاعفة الإيرادات مدعومة فعلًا بزيادة الكميات. إذا تجاوزت النتائج التوقعات، وقدم المؤتمر الهاتفي تفاصيل واضحة عن إنتاج النيوديميوم-براسيوديميوم وسعر البيع المحقق، فسيظل بالإمكان مواصلة قصة العناصر الأرضية النادرة. أما إذا جاءت النتائج قريبة من التوقعات من دون تحسن يواكبها في الإنتاج أو الأسعار، فاعتبروها تحقيقًا طبيعيًا للتوقعات، ولا تتعجلوا مطاردة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوقعات، أو اتسعت الخسائر مجددًا، فأعيدوا التقييم على أساس هامش خطأ أضيق، وانتظروا تفاصيل الإنتاج وسعر البيع المحقق والتوجيهات السنوية خلال المؤتمر الهاتفي.
البيانات حتى: 2026-11-03 07:17 UTC
للمشاركة المعلوماتية فقط، ولا يشكّل ذلك نصيحة استثمارية.
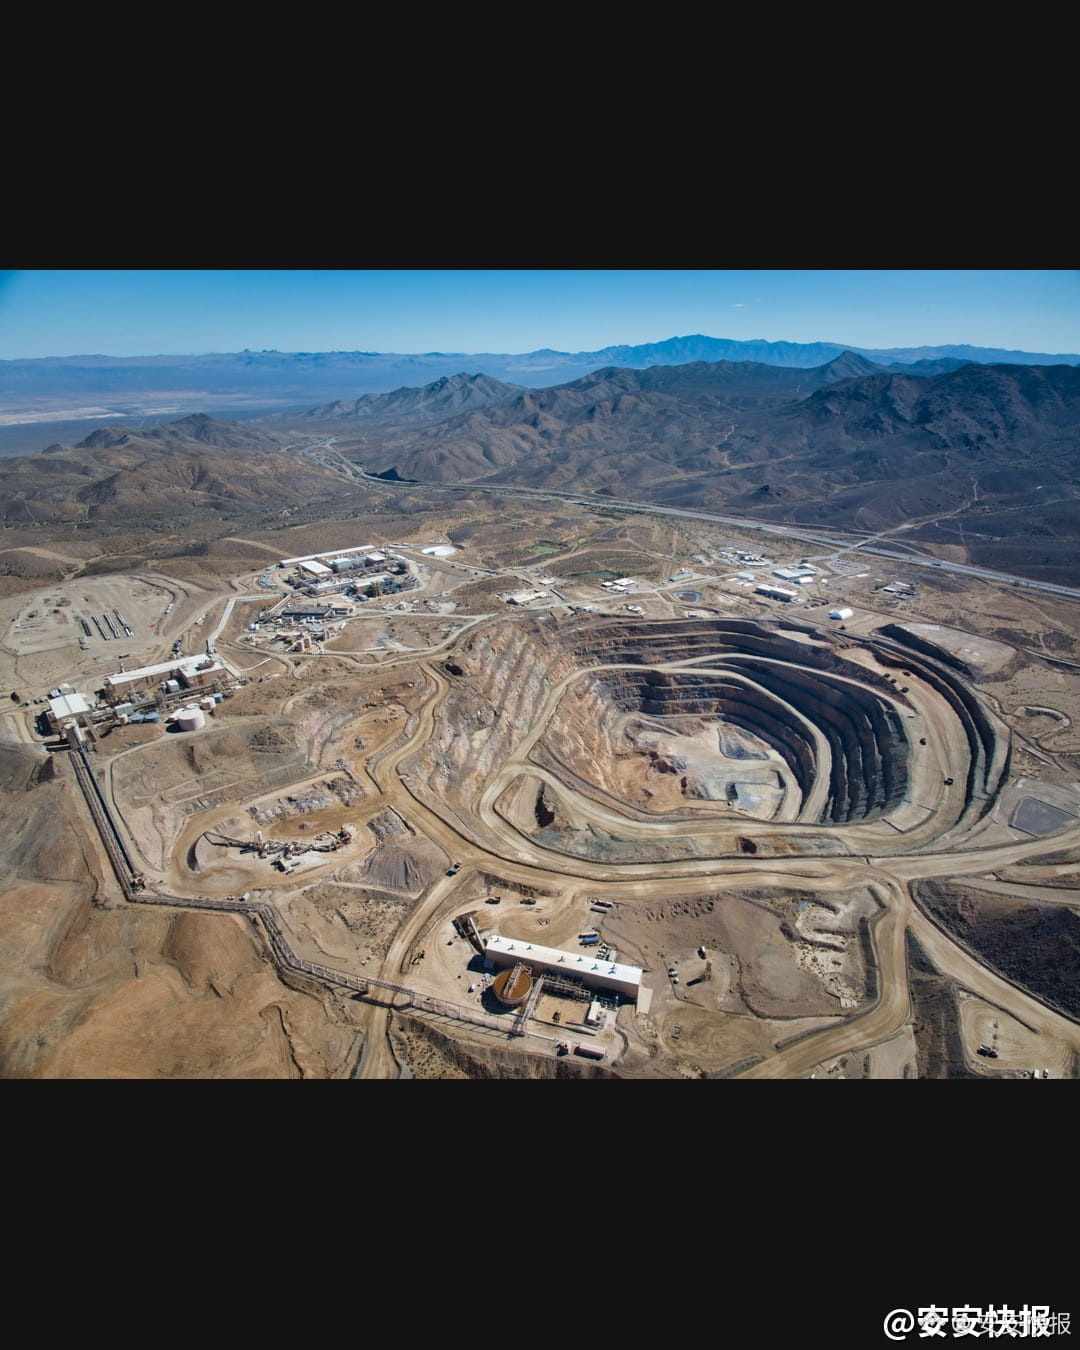
46
·
--
توقعات الإيرادات تشير إلى نمو يتجاوز 30%، لكن النماذج لا ترجّح تجاوز التوقعات — اختبار نتائج Cloudflare هذه لا يتعلق بالنمو بحد ذاته.
ستعلن Cloudflare ($NET) نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة، أي الساعة 6:00 صباحًا في بكين يوم 6 نوفمبر.
لنبدأ بتوقعات المحللين:
1. يتراوح إجماع التوقعات للإيرادات بين نحو 733.3 و736.8 مليون دولار، مقارنةً بـ562.03 مليون دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 30.5% إلى 31.1%؛
2. يتراوح إجماع التوقعات لربحية السهم بين نحو 0.34 و0.35 دولار، مقارنةً بـ0.27 دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 26.8% إلى 28.6%؛
3. توجيهات الشركة نفسها للإيرادات هي 736 إلى 737 مليون دولار، ولربحية السهم وفقًا لمعايير المحاسبة غير المتوافقة مع GAAP هي 0.34 دولار، ما يعني أن إجماع التوقعات بلغ تقريبًا الحد الأعلى للتوجيهات؛
4. تجاوزت ربحية السهم في الربع الماضي التوقعات، إذ بلغت 0.29 دولار، كما تجاوزت التوقعات في الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 9.3%؛
5. لكن التقديرات الأكثر دقة لا تتجاوز الإجماع. تبلغ قيمة ESP لدى Zacks نسبة 0.00%، وتصنيفها «احتفاظ» عند المستوى 3، ولا يرى النموذج احتمالًا كبيرًا لتجاوز التوقعات.
وجهة نظري: لا يتمثل الاختبار الحقيقي لهذه النتائج في قدرة الإيرادات على النمو بنسبة 30%، بل في ما إذا كان بإمكان الشركة الحفاظ على الأرباح وتوجيهات الربع الرابع بالتوازي مع هذا النمو. إذا تجاوزت النتائج التوقعات على الصعيدين وظلت التوجيهات دون تغيير، فستستمر رواية تجاوز التوقعات لأربعة أرباع متتالية. أما إذا جاءت النتائج عند مستوى الإجماع تقريبًا وكانت التوجيهات أضعف، فاعتبروها نتائج اعتيادية، ولا تتسرعوا في ملاحقة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو تعثر جانب الأرباح، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التقييم المرتفع — فالإجماع بلغ بالفعل الحد الأعلى للتوجيهات، ما يعني أن هامش تجاوز التوقعات محدود أصلًا. سأنتظر تفاصيل أداء كبار العملاء وتوجيهات الربع الرابع في المؤتمر الهاتفي قبل إصدار حكم.
البيانات حتى: 2026-11-03 06:33 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
توقعات الإيرادات تشير إلى نمو يتجاوز 30%، لكن النماذج لا ترجّح تجاوز التوقعات — اختبار نتائج Cloudflare هذه لا يتعلق بالنمو بحد ذاته.
ستعلن Cloudflare ($NET ) نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة، أي الساعة 6:00 صباحًا في بكين يوم 6 نوفمبر.
لنبدأ بتوقعات المحللين:
1. يتراوح إجماع التوقعات للإيرادات بين نحو 733.3 و736.8 مليون دولار، مقارنةً بـ562.03 مليون دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 30.5% إلى 31.1%؛
2. يتراوح إجماع التوقعات لربحية السهم بين نحو 0.34 و0.35 دولار، مقارنةً بـ0.27 دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 26.8% إلى 28.6%؛
3. توجيهات الشركة نفسها للإيرادات هي 736 إلى 737 مليون دولار، ولربحية السهم وفقًا لمعايير المحاسبة غير المتوافقة مع GAAP هي 0.34 دولار، ما يعني أن إجماع التوقعات بلغ تقريبًا الحد الأعلى للتوجيهات؛
4. تجاوزت ربحية السهم في الربع الماضي التوقعات، إذ بلغت 0.29 دولار، كما تجاوزت التوقعات في الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 9.3%؛
5. لكن التقديرات الأكثر دقة لا تتجاوز الإجماع. تبلغ قيمة ESP لدى Zacks نسبة 0.00%، وتصنيفها «احتفاظ» عند المستوى 3، ولا يرى النموذج احتمالًا كبيرًا لتجاوز التوقعات.
وجهة نظري: لا يتمثل الاختبار الحقيقي لهذه النتائج في قدرة الإيرادات على النمو بنسبة 30%، بل في ما إذا كان بإمكان الشركة الحفاظ على الأرباح وتوجيهات الربع الرابع بالتوازي مع هذا النمو. إذا تجاوزت النتائج التوقعات على الصعيدين وظلت التوجيهات دون تغيير، فستستمر رواية تجاوز التوقعات لأربعة أرباع متتالية. أما إذا جاءت النتائج عند مستوى الإجماع تقريبًا وكانت التوجيهات أضعف، فاعتبروها نتائج اعتيادية، ولا تتسرعوا في ملاحقة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو تعثر جانب الأرباح، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التقييم المرتفع — فالإجماع بلغ بالفعل الحد الأعلى للتوجيهات، ما يعني أن هامش تجاوز التوقعات محدود أصلًا. سأنتظر تفاصيل أداء كبار العملاء وتوجيهات الربع الرابع في المؤتمر الهاتفي قبل إصدار حكم.
البيانات حتى: 2026-11-03 06:33 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
ستعلن Cloudflare ($NET ) نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي الساعة 17:00 بتوقيت شرق الولايات المتحدة، أي الساعة 6:00 صباحًا في بكين يوم 6 نوفمبر.
لنبدأ بتوقعات المحللين:
1. يتراوح إجماع التوقعات للإيرادات بين نحو 733.3 و736.8 مليون دولار، مقارنةً بـ562.03 مليون دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 30.5% إلى 31.1%؛
2. يتراوح إجماع التوقعات لربحية السهم بين نحو 0.34 و0.35 دولار، مقارنةً بـ0.27 دولار في الفترة نفسها من العام الماضي، أي نمو سنوي بنحو 26.8% إلى 28.6%؛
3. توجيهات الشركة نفسها للإيرادات هي 736 إلى 737 مليون دولار، ولربحية السهم وفقًا لمعايير المحاسبة غير المتوافقة مع GAAP هي 0.34 دولار، ما يعني أن إجماع التوقعات بلغ تقريبًا الحد الأعلى للتوجيهات؛
4. تجاوزت ربحية السهم في الربع الماضي التوقعات، إذ بلغت 0.29 دولار، كما تجاوزت التوقعات في الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 9.3%؛
5. لكن التقديرات الأكثر دقة لا تتجاوز الإجماع. تبلغ قيمة ESP لدى Zacks نسبة 0.00%، وتصنيفها «احتفاظ» عند المستوى 3، ولا يرى النموذج احتمالًا كبيرًا لتجاوز التوقعات.
وجهة نظري: لا يتمثل الاختبار الحقيقي لهذه النتائج في قدرة الإيرادات على النمو بنسبة 30%، بل في ما إذا كان بإمكان الشركة الحفاظ على الأرباح وتوجيهات الربع الرابع بالتوازي مع هذا النمو. إذا تجاوزت النتائج التوقعات على الصعيدين وظلت التوجيهات دون تغيير، فستستمر رواية تجاوز التوقعات لأربعة أرباع متتالية. أما إذا جاءت النتائج عند مستوى الإجماع تقريبًا وكانت التوجيهات أضعف، فاعتبروها نتائج اعتيادية، ولا تتسرعوا في ملاحقة أول تحرك للسهم بعد الإغلاق. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو تعثر جانب الأرباح، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التقييم المرتفع — فالإجماع بلغ بالفعل الحد الأعلى للتوجيهات، ما يعني أن هامش تجاوز التوقعات محدود أصلًا. سأنتظر تفاصيل أداء كبار العملاء وتوجيهات الربع الرابع في المؤتمر الهاتفي قبل إصدار حكم.
البيانات حتى: 2026-11-03 06:33 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
22
·
--
قط صغير يسقط ويحاول التظاهر بالتماسك🐱
بعد ما سقط، تظاهر فورًا وكأن شيئًا لم يحدث. لا أستطيع تعلّم هذا الهدوء، إنه ممثل بالفطرة حقًا.
قط صغير يسقط ويحاول التظاهر بالتماسك🐱
بعد ما سقط، تظاهر فورًا وكأن شيئًا لم يحدث. لا أستطيع تعلّم هذا الهدوء، إنه ممثل بالفطرة حقًا.
بعد ما سقط، تظاهر فورًا وكأن شيئًا لم يحدث. لا أستطيع تعلّم هذا الهدوء، إنه ممثل بالفطرة حقًا.
27
·
--
توقعات ارتفاع ربحية السهم 9%، بينما يُتوقع تراجع الإيرادات؛ تقرير Enbridge هذا يجمع بين مسارين متعاكسين.
ستعلن Enbridge نتائج الربع الثالث من عام 2026 قبل افتتاح سوق الأسهم الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 9:00 بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 6 نوفمبر.
لنوضح توقعات السوق أولاً: تختلف تقديرات الإيرادات، لذا لا ينبغي الاكتفاء برقم واحد:
1、ربحية السهم 0.36 دولار، مقارنةً بـ0.33 دولار في الفترة نفسها من العام الماضي، بارتفاع سنوي يقارب 9.1%؛
2、تتراوح الإيرادات بين 9.62 و10.32 مليار دولار. ووفقاً لتقديرات Zacks، يُتوقع تراجعها سنوياً بنحو 2.9%. تختلف قواعد احتساب إيرادات الفترة المماثلة من العام الماضي بين الجهات، لذا لا يمكن الجزم باتجاه التغير السنوي للإيرادات بالاستناد إلى تقدير جهة واحدة؛
3、بلغت ربحية السهم المعدلة في الربع الماضي 0.46 دولار، متجاوزةً متوسط التوقعات البالغ 0.43 دولار. وقد تجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية؛ لكن التقدير الأدق هذه المرة أقل من متوسط التوقعات، والفارق عن توقعات Zacks يبلغ -2.93%، والتصنيف 4، لذا لا يرجّح النموذج تجاوز التوقعات؛
4、تستند الأعمال إلى عقود طويلة الأجل وانكشاف محدود على أسعار السلع. وتربط الشركة نحو 75% من طاقة التكرير في أمريكا الشمالية، وتنقل ما يقارب 20% من استهلاك الغاز الطبيعي في الولايات المتحدة، وتخدم نحو 7.2 مليون عميل مرافق عامة؛ أما العامل الضاغط فهو ارتفاع تكاليف التمويل.
كيف ننظر إلى النتائج؟ لا يتعلق اختبار هذا التقرير بما إذا كانت الشركة ستربح في ربع واحد، بل بقدرة الأعمال المستقرة على تحمّل تكاليف التمويل. إذا تجاوزت النتائج التوقعات ولم تواصل تكاليف التمويل استنزاف الأرباح، فستستمر رواية الإيرادات المستقرة. أما إذا جاءت النتائج عند مستوى التوقعات تقريباً مع استمرار تكاليف التمويل في الضغط، فذلك مجرد تحقيق طبيعي للتوقعات، لا إشارة إلى انعكاس الاتجاه. وإذا جاءت النتائج دون التوقعات أو اقتربت الإيرادات من الحد الأدنى للنطاق، فينبغي إعادة التقييم بهامش أمان أكبر، وعدم ملاحقة أول حركة للسهم قبل الافتتاح؛ بل انتظار المؤتمر الهاتفي لمراجعة معدلات استغلال الأعمال الأربعة وتكاليف التمويل والتوجيهات السنوية قبل اتخاذ القرار.
$ENB
البيانات حتى: 2026-11-03 05:04 UTC
للمشاركة المعلوماتية فقط، ولا يُعد ذلك نصيحة استثمارية.
توقعات ارتفاع ربحية السهم 9%، بينما يُتوقع تراجع الإيرادات؛ تقرير Enbridge هذا يجمع بين مسارين متعاكسين.
ستعلن Enbridge نتائج الربع الثالث من عام 2026 قبل افتتاح سوق الأسهم الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 9:00 بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 6 نوفمبر.
لنوضح توقعات السوق أولاً: تختلف تقديرات الإيرادات، لذا لا ينبغي الاكتفاء برقم واحد:
1、ربحية السهم 0.36 دولار، مقارنةً بـ0.33 دولار في الفترة نفسها من العام الماضي، بارتفاع سنوي يقارب 9.1%؛
2、تتراوح الإيرادات بين 9.62 و10.32 مليار دولار. ووفقاً لتقديرات Zacks، يُتوقع تراجعها سنوياً بنحو 2.9%. تختلف قواعد احتساب إيرادات الفترة المماثلة من العام الماضي بين الجهات، لذا لا يمكن الجزم باتجاه التغير السنوي للإيرادات بالاستناد إلى تقدير جهة واحدة؛
3、بلغت ربحية السهم المعدلة في الربع الماضي 0.46 دولار، متجاوزةً متوسط التوقعات البالغ 0.43 دولار. وقد تجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية؛ لكن التقدير الأدق هذه المرة أقل من متوسط التوقعات، والفارق عن توقعات Zacks يبلغ -2.93%، والتصنيف 4، لذا لا يرجّح النموذج تجاوز التوقعات؛
4、تستند الأعمال إلى عقود طويلة الأجل وانكشاف محدود على أسعار السلع. وتربط الشركة نحو 75% من طاقة التكرير في أمريكا الشمالية، وتنقل ما يقارب 20% من استهلاك الغاز الطبيعي في الولايات المتحدة، وتخدم نحو 7.2 مليون عميل مرافق عامة؛ أما العامل الضاغط فهو ارتفاع تكاليف التمويل.
كيف ننظر إلى النتائج؟ لا يتعلق اختبار هذا التقرير بما إذا كانت الشركة ستربح في ربع واحد، بل بقدرة الأعمال المستقرة على تحمّل تكاليف التمويل. إذا تجاوزت النتائج التوقعات ولم تواصل تكاليف التمويل استنزاف الأرباح، فستستمر رواية الإيرادات المستقرة. أما إذا جاءت النتائج عند مستوى التوقعات تقريباً مع استمرار تكاليف التمويل في الضغط، فذلك مجرد تحقيق طبيعي للتوقعات، لا إشارة إلى انعكاس الاتجاه. وإذا جاءت النتائج دون التوقعات أو اقتربت الإيرادات من الحد الأدنى للنطاق، فينبغي إعادة التقييم بهامش أمان أكبر، وعدم ملاحقة أول حركة للسهم قبل الافتتاح؛ بل انتظار المؤتمر الهاتفي لمراجعة معدلات استغلال الأعمال الأربعة وتكاليف التمويل والتوجيهات السنوية قبل اتخاذ القرار.
$ENB
البيانات حتى: 2026-11-03 05:04 UTC
للمشاركة المعلوماتية فقط، ولا يُعد ذلك نصيحة استثمارية.
ستعلن Enbridge نتائج الربع الثالث من عام 2026 قبل افتتاح سوق الأسهم الأمريكية في 6 نوفمبر، ويُعقد المؤتمر الهاتفي الساعة 9:00 بتوقيت شرق الولايات المتحدة، والساعة 22:00 بتوقيت بكين في 6 نوفمبر.
لنوضح توقعات السوق أولاً: تختلف تقديرات الإيرادات، لذا لا ينبغي الاكتفاء برقم واحد:
1、ربحية السهم 0.36 دولار، مقارنةً بـ0.33 دولار في الفترة نفسها من العام الماضي، بارتفاع سنوي يقارب 9.1%؛
2、تتراوح الإيرادات بين 9.62 و10.32 مليار دولار. ووفقاً لتقديرات Zacks، يُتوقع تراجعها سنوياً بنحو 2.9%. تختلف قواعد احتساب إيرادات الفترة المماثلة من العام الماضي بين الجهات، لذا لا يمكن الجزم باتجاه التغير السنوي للإيرادات بالاستناد إلى تقدير جهة واحدة؛
3、بلغت ربحية السهم المعدلة في الربع الماضي 0.46 دولار، متجاوزةً متوسط التوقعات البالغ 0.43 دولار. وقد تجاوزت النتائج التوقعات في 3 من الأرباع الأربعة الماضية؛ لكن التقدير الأدق هذه المرة أقل من متوسط التوقعات، والفارق عن توقعات Zacks يبلغ -2.93%، والتصنيف 4، لذا لا يرجّح النموذج تجاوز التوقعات؛
4、تستند الأعمال إلى عقود طويلة الأجل وانكشاف محدود على أسعار السلع. وتربط الشركة نحو 75% من طاقة التكرير في أمريكا الشمالية، وتنقل ما يقارب 20% من استهلاك الغاز الطبيعي في الولايات المتحدة، وتخدم نحو 7.2 مليون عميل مرافق عامة؛ أما العامل الضاغط فهو ارتفاع تكاليف التمويل.
كيف ننظر إلى النتائج؟ لا يتعلق اختبار هذا التقرير بما إذا كانت الشركة ستربح في ربع واحد، بل بقدرة الأعمال المستقرة على تحمّل تكاليف التمويل. إذا تجاوزت النتائج التوقعات ولم تواصل تكاليف التمويل استنزاف الأرباح، فستستمر رواية الإيرادات المستقرة. أما إذا جاءت النتائج عند مستوى التوقعات تقريباً مع استمرار تكاليف التمويل في الضغط، فذلك مجرد تحقيق طبيعي للتوقعات، لا إشارة إلى انعكاس الاتجاه. وإذا جاءت النتائج دون التوقعات أو اقتربت الإيرادات من الحد الأدنى للنطاق، فينبغي إعادة التقييم بهامش أمان أكبر، وعدم ملاحقة أول حركة للسهم قبل الافتتاح؛ بل انتظار المؤتمر الهاتفي لمراجعة معدلات استغلال الأعمال الأربعة وتكاليف التمويل والتوجيهات السنوية قبل اتخاذ القرار.
$ENB
البيانات حتى: 2026-11-03 05:04 UTC
للمشاركة المعلوماتية فقط، ولا يُعد ذلك نصيحة استثمارية.
ENBUS-0.09%
35
·
--
القط الأسود يُخرج لسانه 😂
لسانه متدلٍّ إلى الخارج هكذا، وهو نفسه لا يرى في ذلك أي مشكلة.
هذه الثقة المطلقة، حقًا لا أملك إلا أن أُعجب بها.
القط الأسود يُخرج لسانه 😂
لسانه متدلٍّ إلى الخارج هكذا، وهو نفسه لا يرى في ذلك أي مشكلة.
هذه الثقة المطلقة، حقًا لا أملك إلا أن أُعجب بها.
لسانه متدلٍّ إلى الخارج هكذا، وهو نفسه لا يرى في ذلك أي مشكلة.
هذه الثقة المطلقة، حقًا لا أملك إلا أن أُعجب بها.
56
·
--
يتوقع الإجماع ارتفاعاً بنحو 30%، لكن أدق التقديرات خفّضت توقعاتها أولاً — في تقرير Airbnb المالي بعد إغلاق الخميس، لا يكمن الترقب في ما إذا كان النمو سيحدث، بل في ما إذا كان سيكون كافياً.
ستعلن Airbnb نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين). إليكم التوقعات أولاً:
1. يبلغ إجماع تقديرات ربحية السهم نحو 2.85 إلى 2.89 دولار، مقارنةً بـ2.21 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 29% إلى 30.8%؛ وتُقدّر الإيرادات بنحو 4.75 مليار دولار، مقارنةً بنحو 4.10 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 16%.
2. يتراوح توجيه الشركة لإيرادات الربع الثالث بين 4.69 و4.77 مليار دولار، ويقع الإجماع ضمن هذا النطاق. أما إجماع التوقعات للمؤشرات الرئيسية فهو: نحو 148.9 مليون ليلة محجوزة ومقعد، مقارنةً بـ133.6 مليوناً في الفترة نفسها من العام الماضي؛ وإجمالي قيمة الحجوزات نحو 26.35 مليار دولار؛ ومتوسط سعر الليلة الواحدة نحو 176.97 دولاراً.
3. بلغت ربحية السهم في الربع الماضي 1.37 دولار، متجاوزةً الإجماع البالغ نحو 1.20 إلى 1.26 دولار. وبلغت الإيرادات 3.61 مليار دولار، بزيادة سنوية تقارب 16%، فيما بلغ إجمالي قيمة الحجوزات 27.2 مليار دولار، بزيادة سنوية تقارب 16%. لكن أدق تقديرات Zacks جاءت دون الإجماع، وبلغت قيمة ESP سالب 1.79%، مع تصنيف من الدرجة الثانية؛ ولا يرى النموذج أن تجاوز التوقعات هذه المرة مرجح بدرجة كبيرة. كما تتوقع الشركة انخفاضاً طفيفاً في هامش الربح المعدل في الربع الثالث على أساس سنوي، معللةً ذلك بوتيرة الاستثمار، فيما لا يزال هدف هامش الربح للعام بأكمله عند 35.5% أو أعلى.
كيف ننظر إلى الأمر؟ لا يختبر هذا التقرير ما إذا كان موسم الذروة سيحقق نمواً، بل ما إذا كان النمو سيرقى إلى التوقعات المرتفعة بالفعل. فإذا تجاوزت النتائج التوقعات ولم يخفض توجيه الربع الرابع، مع الحفاظ على حد أدنى لهامش الربح عند 35.5%، أمكن مواصلة سردية ازدهار موسم السفر. أما إذا جاءت النتائج عند مستوى الإجماع، من دون تحسن في عدد الليالي أو متوسط الأسعار، فيمكن اعتبارها تحقيقاً طبيعياً للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيه، أو خففت الشركة نبرتها بشأن الربع الرابع، فينبغي إعادة تقييم هامش الخطأ في ظل التوقعات المرتفعة. لا تلاحقوا أول حركة للسهم بعد الإغلاق؛ انتظروا تفاصيل المؤتمر الهاتفي بشأن عدد الليالي ومتوسط الأسعار وتوجيه الربع الرابع قبل اتخاذ قرار.
$ABNB
البيانات حتى: 2026-11-03 02:49 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ نصيحة استثمارية.
يتوقع الإجماع ارتفاعاً بنحو 30%، لكن أدق التقديرات خفّضت توقعاتها أولاً — في تقرير Airbnb المالي بعد إغلاق الخميس، لا يكمن الترقب في ما إذا كان النمو سيحدث، بل في ما إذا كان سيكون كافياً.
ستعلن Airbnb نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين). إليكم التوقعات أولاً:
1. يبلغ إجماع تقديرات ربحية السهم نحو 2.85 إلى 2.89 دولار، مقارنةً بـ2.21 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 29% إلى 30.8%؛ وتُقدّر الإيرادات بنحو 4.75 مليار دولار، مقارنةً بنحو 4.10 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 16%.
2. يتراوح توجيه الشركة لإيرادات الربع الثالث بين 4.69 و4.77 مليار دولار، ويقع الإجماع ضمن هذا النطاق. أما إجماع التوقعات للمؤشرات الرئيسية فهو: نحو 148.9 مليون ليلة محجوزة ومقعد، مقارنةً بـ133.6 مليوناً في الفترة نفسها من العام الماضي؛ وإجمالي قيمة الحجوزات نحو 26.35 مليار دولار؛ ومتوسط سعر الليلة الواحدة نحو 176.97 دولاراً.
3. بلغت ربحية السهم في الربع الماضي 1.37 دولار، متجاوزةً الإجماع البالغ نحو 1.20 إلى 1.26 دولار. وبلغت الإيرادات 3.61 مليار دولار، بزيادة سنوية تقارب 16%، فيما بلغ إجمالي قيمة الحجوزات 27.2 مليار دولار، بزيادة سنوية تقارب 16%. لكن أدق تقديرات Zacks جاءت دون الإجماع، وبلغت قيمة ESP سالب 1.79%، مع تصنيف من الدرجة الثانية؛ ولا يرى النموذج أن تجاوز التوقعات هذه المرة مرجح بدرجة كبيرة. كما تتوقع الشركة انخفاضاً طفيفاً في هامش الربح المعدل في الربع الثالث على أساس سنوي، معللةً ذلك بوتيرة الاستثمار، فيما لا يزال هدف هامش الربح للعام بأكمله عند 35.5% أو أعلى.
كيف ننظر إلى الأمر؟ لا يختبر هذا التقرير ما إذا كان موسم الذروة سيحقق نمواً، بل ما إذا كان النمو سيرقى إلى التوقعات المرتفعة بالفعل. فإذا تجاوزت النتائج التوقعات ولم يخفض توجيه الربع الرابع، مع الحفاظ على حد أدنى لهامش الربح عند 35.5%، أمكن مواصلة سردية ازدهار موسم السفر. أما إذا جاءت النتائج عند مستوى الإجماع، من دون تحسن في عدد الليالي أو متوسط الأسعار، فيمكن اعتبارها تحقيقاً طبيعياً للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيه، أو خففت الشركة نبرتها بشأن الربع الرابع، فينبغي إعادة تقييم هامش الخطأ في ظل التوقعات المرتفعة. لا تلاحقوا أول حركة للسهم بعد الإغلاق؛ انتظروا تفاصيل المؤتمر الهاتفي بشأن عدد الليالي ومتوسط الأسعار وتوجيه الربع الرابع قبل اتخاذ قرار.
$ABNB
البيانات حتى: 2026-11-03 02:49 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ نصيحة استثمارية.
ستعلن Airbnb نتائجها المالية للربع الثالث من عام 2026 بعد إغلاق سوق الأسهم الأمريكية في 5 نوفمبر، وسيُعقد المؤتمر الهاتفي في الساعة 17:00 بتوقيت شرق الولايات المتحدة (06:00 يوم 6 نوفمبر بتوقيت بكين). إليكم التوقعات أولاً:
1. يبلغ إجماع تقديرات ربحية السهم نحو 2.85 إلى 2.89 دولار، مقارنةً بـ2.21 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 29% إلى 30.8%؛ وتُقدّر الإيرادات بنحو 4.75 مليار دولار، مقارنةً بنحو 4.10 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 16%.
2. يتراوح توجيه الشركة لإيرادات الربع الثالث بين 4.69 و4.77 مليار دولار، ويقع الإجماع ضمن هذا النطاق. أما إجماع التوقعات للمؤشرات الرئيسية فهو: نحو 148.9 مليون ليلة محجوزة ومقعد، مقارنةً بـ133.6 مليوناً في الفترة نفسها من العام الماضي؛ وإجمالي قيمة الحجوزات نحو 26.35 مليار دولار؛ ومتوسط سعر الليلة الواحدة نحو 176.97 دولاراً.
3. بلغت ربحية السهم في الربع الماضي 1.37 دولار، متجاوزةً الإجماع البالغ نحو 1.20 إلى 1.26 دولار. وبلغت الإيرادات 3.61 مليار دولار، بزيادة سنوية تقارب 16%، فيما بلغ إجمالي قيمة الحجوزات 27.2 مليار دولار، بزيادة سنوية تقارب 16%. لكن أدق تقديرات Zacks جاءت دون الإجماع، وبلغت قيمة ESP سالب 1.79%، مع تصنيف من الدرجة الثانية؛ ولا يرى النموذج أن تجاوز التوقعات هذه المرة مرجح بدرجة كبيرة. كما تتوقع الشركة انخفاضاً طفيفاً في هامش الربح المعدل في الربع الثالث على أساس سنوي، معللةً ذلك بوتيرة الاستثمار، فيما لا يزال هدف هامش الربح للعام بأكمله عند 35.5% أو أعلى.
كيف ننظر إلى الأمر؟ لا يختبر هذا التقرير ما إذا كان موسم الذروة سيحقق نمواً، بل ما إذا كان النمو سيرقى إلى التوقعات المرتفعة بالفعل. فإذا تجاوزت النتائج التوقعات ولم يخفض توجيه الربع الرابع، مع الحفاظ على حد أدنى لهامش الربح عند 35.5%، أمكن مواصلة سردية ازدهار موسم السفر. أما إذا جاءت النتائج عند مستوى الإجماع، من دون تحسن في عدد الليالي أو متوسط الأسعار، فيمكن اعتبارها تحقيقاً طبيعياً للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيه، أو خففت الشركة نبرتها بشأن الربع الرابع، فينبغي إعادة تقييم هامش الخطأ في ظل التوقعات المرتفعة. لا تلاحقوا أول حركة للسهم بعد الإغلاق؛ انتظروا تفاصيل المؤتمر الهاتفي بشأن عدد الليالي ومتوسط الأسعار وتوجيه الربع الرابع قبل اتخاذ قرار.
$ABNB
البيانات حتى: 2026-11-03 02:49 UTC
للمشاركة المعلوماتية فقط، ولا تُعدّ نصيحة استثمارية.
ABNBUS-2.07%
68
·
--
التوقعات تشير إلى نمو يتجاوز 40%، لكن السهم تراجع بنحو 20% خلال شهر، وحتى أدق التقديرات لا ترفع الرقم ولو بمقدار 0.01 دولار—تقرير أريستا هذا المساء لم يعد يحتمل هامشًا كبيرًا للخطأ.
ستعلن أريستا نتوركس نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية هذا المساء، ويُعقد المؤتمر الهاتفي الساعة 16:30 بتوقيت الساحل الشرقي للولايات المتحدة (05:30 يوم 4 نوفمبر بتوقيت بكين). يبلغ متوسط التوقعات للربح لكل سهم 1.08 دولار، مقابل 0.75 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 44%؛ كما يُتوقع أن تتراوح الإيرادات بين 3.31 و3.33 مليارات دولار، مقابل 2.31 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تتراوح بين نحو 43.5% و44.5%. وقدّمت الشركة توجيهات بإيرادات تقارب 3.3 مليارات دولار وربح للسهم بين 1.06 و1.08 دولار، ما يعني أن متوسط التوقعات يلامس تقريبًا الحد الأعلى للتوجيهات. في الربع الماضي، بلغ الربح لكل سهم 1.02 دولار، متجاوزًا التوقعات التي كانت عند نحو 0.89 دولار؛ وقد تجاوزت الشركة التوقعات في كل ربع من الأرباع الثمانية الماضية. لكن أدق تقديرات زاكس جاءت مطابقة لمتوسط التوقعات، مع ESP عند 0.00% وتصنيف من الدرجة الثانية، ما يعني أن النموذج لا يرى أن احتمال تجاوز التوقعات هذه المرة كبير.
كيف نقرأ النتائج؟ هذا التقرير لا يختبر قدرة الشركة على النمو فحسب، بل ما إذا كان نموها كافيًا لمجاراة التوقعات. لا يمكن مواصلة قصة شبكات الذكاء الاصطناعي إلا إذا تجاوزت النتائج التوقعات ولم تخفض الشركة توجيهات إيرادات العام بأكمله البالغة نحو 12.6 مليار دولار. أما إذا جاءت النتائج عند مستوى التوقعات، لكن تراجعت هوامش الربح الإجمالي أو ضعفت توجيهات الربع الرابع، فاعتبر ذلك تحقيقًا طبيعيًا للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو استمر تباطؤ هامش الربح الإجمالي، فينبغي إعادة تقييم هامش الخطأ في ضوء التوقعات المرتفعة. لا تطارد أول حركة للسهم بعد الإغلاق؛ انتظر تفاصيل المؤتمر الهاتفي بشأن الطلب على شبكات الذكاء الاصطناعي، وهوامش الربح الإجمالي، وتوجيهات العام بأكمله.
$ANET
البيانات حتى: 2026-11-03 02:05 UTC
للمشاركة المعلوماتية فقط، ولا يشكل ذلك نصيحة استثمارية.
التوقعات تشير إلى نمو يتجاوز 40%، لكن السهم تراجع بنحو 20% خلال شهر، وحتى أدق التقديرات لا ترفع الرقم ولو بمقدار 0.01 دولار—تقرير أريستا هذا المساء لم يعد يحتمل هامشًا كبيرًا للخطأ.
ستعلن أريستا نتوركس نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية هذا المساء، ويُعقد المؤتمر الهاتفي الساعة 16:30 بتوقيت الساحل الشرقي للولايات المتحدة (05:30 يوم 4 نوفمبر بتوقيت بكين). يبلغ متوسط التوقعات للربح لكل سهم 1.08 دولار، مقابل 0.75 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 44%؛ كما يُتوقع أن تتراوح الإيرادات بين 3.31 و3.33 مليارات دولار، مقابل 2.31 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تتراوح بين نحو 43.5% و44.5%. وقدّمت الشركة توجيهات بإيرادات تقارب 3.3 مليارات دولار وربح للسهم بين 1.06 و1.08 دولار، ما يعني أن متوسط التوقعات يلامس تقريبًا الحد الأعلى للتوجيهات. في الربع الماضي، بلغ الربح لكل سهم 1.02 دولار، متجاوزًا التوقعات التي كانت عند نحو 0.89 دولار؛ وقد تجاوزت الشركة التوقعات في كل ربع من الأرباع الثمانية الماضية. لكن أدق تقديرات زاكس جاءت مطابقة لمتوسط التوقعات، مع ESP عند 0.00% وتصنيف من الدرجة الثانية، ما يعني أن النموذج لا يرى أن احتمال تجاوز التوقعات هذه المرة كبير.
كيف نقرأ النتائج؟ هذا التقرير لا يختبر قدرة الشركة على النمو فحسب، بل ما إذا كان نموها كافيًا لمجاراة التوقعات. لا يمكن مواصلة قصة شبكات الذكاء الاصطناعي إلا إذا تجاوزت النتائج التوقعات ولم تخفض الشركة توجيهات إيرادات العام بأكمله البالغة نحو 12.6 مليار دولار. أما إذا جاءت النتائج عند مستوى التوقعات، لكن تراجعت هوامش الربح الإجمالي أو ضعفت توجيهات الربع الرابع، فاعتبر ذلك تحقيقًا طبيعيًا للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو استمر تباطؤ هامش الربح الإجمالي، فينبغي إعادة تقييم هامش الخطأ في ضوء التوقعات المرتفعة. لا تطارد أول حركة للسهم بعد الإغلاق؛ انتظر تفاصيل المؤتمر الهاتفي بشأن الطلب على شبكات الذكاء الاصطناعي، وهوامش الربح الإجمالي، وتوجيهات العام بأكمله.
$ANET
البيانات حتى: 2026-11-03 02:05 UTC
للمشاركة المعلوماتية فقط، ولا يشكل ذلك نصيحة استثمارية.
ستعلن أريستا نتوركس نتائج الربع الثالث من عام 2026 بعد إغلاق السوق الأمريكية هذا المساء، ويُعقد المؤتمر الهاتفي الساعة 16:30 بتوقيت الساحل الشرقي للولايات المتحدة (05:30 يوم 4 نوفمبر بتوقيت بكين). يبلغ متوسط التوقعات للربح لكل سهم 1.08 دولار، مقابل 0.75 دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تقارب 44%؛ كما يُتوقع أن تتراوح الإيرادات بين 3.31 و3.33 مليارات دولار، مقابل 2.31 مليار دولار في الفترة نفسها من العام الماضي، بزيادة سنوية تتراوح بين نحو 43.5% و44.5%. وقدّمت الشركة توجيهات بإيرادات تقارب 3.3 مليارات دولار وربح للسهم بين 1.06 و1.08 دولار، ما يعني أن متوسط التوقعات يلامس تقريبًا الحد الأعلى للتوجيهات. في الربع الماضي، بلغ الربح لكل سهم 1.02 دولار، متجاوزًا التوقعات التي كانت عند نحو 0.89 دولار؛ وقد تجاوزت الشركة التوقعات في كل ربع من الأرباع الثمانية الماضية. لكن أدق تقديرات زاكس جاءت مطابقة لمتوسط التوقعات، مع ESP عند 0.00% وتصنيف من الدرجة الثانية، ما يعني أن النموذج لا يرى أن احتمال تجاوز التوقعات هذه المرة كبير.
كيف نقرأ النتائج؟ هذا التقرير لا يختبر قدرة الشركة على النمو فحسب، بل ما إذا كان نموها كافيًا لمجاراة التوقعات. لا يمكن مواصلة قصة شبكات الذكاء الاصطناعي إلا إذا تجاوزت النتائج التوقعات ولم تخفض الشركة توجيهات إيرادات العام بأكمله البالغة نحو 12.6 مليار دولار. أما إذا جاءت النتائج عند مستوى التوقعات، لكن تراجعت هوامش الربح الإجمالي أو ضعفت توجيهات الربع الرابع، فاعتبر ذلك تحقيقًا طبيعيًا للتوقعات. وإذا اقتربت الإيرادات من الحد الأدنى للتوجيهات أو استمر تباطؤ هامش الربح الإجمالي، فينبغي إعادة تقييم هامش الخطأ في ضوء التوقعات المرتفعة. لا تطارد أول حركة للسهم بعد الإغلاق؛ انتظر تفاصيل المؤتمر الهاتفي بشأن الطلب على شبكات الذكاء الاصطناعي، وهوامش الربح الإجمالي، وتوجيهات العام بأكمله.
$ANET
البيانات حتى: 2026-11-03 02:05 UTC
للمشاركة المعلوماتية فقط، ولا يشكل ذلك نصيحة استثمارية.
102
·
--
تربية كلب جولدن ريتريفر تعني فعلًا أن تضحك كل يوم 🐶
جسم هذا الكلب ضخم، وحتى حسّه الفكاهي يكبر على قدّه.
بعد المشاهدة، لا يسعني إلا أن أقول: هذه السعادة تُقاس بالكيلوغرامات.
تربية كلب جولدن ريتريفر تعني فعلًا أن تضحك كل يوم 🐶
جسم هذا الكلب ضخم، وحتى حسّه الفكاهي يكبر على قدّه.
بعد المشاهدة، لا يسعني إلا أن أقول: هذه السعادة تُقاس بالكيلوغرامات.
جسم هذا الكلب ضخم، وحتى حسّه الفكاهي يكبر على قدّه.
بعد المشاهدة، لا يسعني إلا أن أقول: هذه السعادة تُقاس بالكيلوغرامات.
1
123
·
--
رفعت التوقعات المتفق عليها أرباح السهم المنتظرة إلى نمو يتجاوز 80% على أساس سنوي، فيما يتوقع المحللون الأدق نتائج أعلى من ذلك — وقد استهلكت التوقعات بالفعل نصف هامش الخطأ المقبول في هذا التقرير 📈
ستعلن كونوكو فيليبس($COP)نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 11-05، وسيُعقد المؤتمر الهاتفي في 11-05 الساعة 12:00 بتوقيت شرق الولايات المتحدة (11-06 الساعة 01:00 بتوقيت بكين).
تتراوح توقعات ربحية السهم المتفق عليها بين 2.97 و3.05 دولار، مقارنةً بـ1.61 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 84.5% إلى 89.4%؛ أما الإيرادات فتتراوح بين 18.2 و18.56 مليار دولار، مقارنةً بنحو 15.52 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 17.5% إلى 19.6%. بلغ ربح السهم في الربع الماضي 3.24 دولار، متجاوزًا التوقعات المتفق عليها. وتجاوزت الشركة التوقعات 3 مرات من أصل الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 7.04%. مؤشر Zacks ESP عند +4.50%، والتصنيف من الدرجة الأولى، وقد رُفعت التوقعات المتفق عليها بنحو 25.27% خلال 30 يومًا.
كان اتجاه أسعار النفط في الربع الثالث صعوديًا شهرًا بعد شهر: بلغ متوسط سعر خام غرب تكساس الوسيط 80.46 دولارًا في يوليو، و83.90 دولارًا في أغسطس، و97.31 دولارًا في سبتمبر. وما يستحق التدقيق في المؤتمر الهاتفي هو الإنتاج والتوجيهات السنوية: يتراوح التوجيه السنوي للإنتاج بين 2.295 و2.325 مليون برميل مكافئ نفطي يوميًا، فيما تتراوح النفقات الرأسمالية بين 12 و12.5 مليار دولار. وهذا أيضًا أول تقرير فصلي منذ تولي الرئيس التنفيذي الجديد منصبه.
أرى أن الاحتمالات تنقسم إلى ثلاثة سيناريوهات: إذا جاءت النتائج أعلى من التوقعات ولم تُخفَّض التوجيهات السنوية، فسيظل سرد تحويل ارتفاع أسعار النفط إلى أرباح قائمًا؛ وإذا جاءت النتائج متماشية تقريبًا مع التوقعات، لكن تراجع الإنتاج أو التوجيهات، فاعتبرها نتيجة طبيعية متوقعة، ولا تتعامل مع التوقعات المرتفعة كما لو كانت تقييمًا منخفضًا؛ أما إذا جاءت النتائج دون التوقعات أو خُفِّضت التوجيهات، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التوقعات التي ارتفعت كثيرًا بالفعل. لا تطارد أول حركة للسهم قبل افتتاح السوق، وانتظر حتى يوضح المؤتمر الهاتفي تفاصيل الإنتاج والتكاليف والتوجيهات السنوية.
البيانات حتى: 2026-11-02 23:06 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
رفعت التوقعات المتفق عليها أرباح السهم المنتظرة إلى نمو يتجاوز 80% على أساس سنوي، فيما يتوقع المحللون الأدق نتائج أعلى من ذلك — وقد استهلكت التوقعات بالفعل نصف هامش الخطأ المقبول في هذا التقرير 📈
ستعلن كونوكو فيليبس($COP)نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 11-05، وسيُعقد المؤتمر الهاتفي في 11-05 الساعة 12:00 بتوقيت شرق الولايات المتحدة (11-06 الساعة 01:00 بتوقيت بكين).
تتراوح توقعات ربحية السهم المتفق عليها بين 2.97 و3.05 دولار، مقارنةً بـ1.61 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 84.5% إلى 89.4%؛ أما الإيرادات فتتراوح بين 18.2 و18.56 مليار دولار، مقارنةً بنحو 15.52 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 17.5% إلى 19.6%. بلغ ربح السهم في الربع الماضي 3.24 دولار، متجاوزًا التوقعات المتفق عليها. وتجاوزت الشركة التوقعات 3 مرات من أصل الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 7.04%. مؤشر Zacks ESP عند +4.50%، والتصنيف من الدرجة الأولى، وقد رُفعت التوقعات المتفق عليها بنحو 25.27% خلال 30 يومًا.
كان اتجاه أسعار النفط في الربع الثالث صعوديًا شهرًا بعد شهر: بلغ متوسط سعر خام غرب تكساس الوسيط 80.46 دولارًا في يوليو، و83.90 دولارًا في أغسطس، و97.31 دولارًا في سبتمبر. وما يستحق التدقيق في المؤتمر الهاتفي هو الإنتاج والتوجيهات السنوية: يتراوح التوجيه السنوي للإنتاج بين 2.295 و2.325 مليون برميل مكافئ نفطي يوميًا، فيما تتراوح النفقات الرأسمالية بين 12 و12.5 مليار دولار. وهذا أيضًا أول تقرير فصلي منذ تولي الرئيس التنفيذي الجديد منصبه.
أرى أن الاحتمالات تنقسم إلى ثلاثة سيناريوهات: إذا جاءت النتائج أعلى من التوقعات ولم تُخفَّض التوجيهات السنوية، فسيظل سرد تحويل ارتفاع أسعار النفط إلى أرباح قائمًا؛ وإذا جاءت النتائج متماشية تقريبًا مع التوقعات، لكن تراجع الإنتاج أو التوجيهات، فاعتبرها نتيجة طبيعية متوقعة، ولا تتعامل مع التوقعات المرتفعة كما لو كانت تقييمًا منخفضًا؛ أما إذا جاءت النتائج دون التوقعات أو خُفِّضت التوجيهات، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التوقعات التي ارتفعت كثيرًا بالفعل. لا تطارد أول حركة للسهم قبل افتتاح السوق، وانتظر حتى يوضح المؤتمر الهاتفي تفاصيل الإنتاج والتكاليف والتوجيهات السنوية.
البيانات حتى: 2026-11-02 23:06 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
ستعلن كونوكو فيليبس($COP)نتائج الربع الثالث من عام 2026 قبل افتتاح السوق الأمريكية في 11-05، وسيُعقد المؤتمر الهاتفي في 11-05 الساعة 12:00 بتوقيت شرق الولايات المتحدة (11-06 الساعة 01:00 بتوقيت بكين).
تتراوح توقعات ربحية السهم المتفق عليها بين 2.97 و3.05 دولار، مقارنةً بـ1.61 دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 84.5% إلى 89.4%؛ أما الإيرادات فتتراوح بين 18.2 و18.56 مليار دولار، مقارنةً بنحو 15.52 مليار دولار في الفترة نفسها من العام الماضي، أي بزيادة سنوية تقارب 17.5% إلى 19.6%. بلغ ربح السهم في الربع الماضي 3.24 دولار، متجاوزًا التوقعات المتفق عليها. وتجاوزت الشركة التوقعات 3 مرات من أصل الأرباع الأربعة الماضية، بمتوسط تجاوز يقارب 7.04%. مؤشر Zacks ESP عند +4.50%، والتصنيف من الدرجة الأولى، وقد رُفعت التوقعات المتفق عليها بنحو 25.27% خلال 30 يومًا.
كان اتجاه أسعار النفط في الربع الثالث صعوديًا شهرًا بعد شهر: بلغ متوسط سعر خام غرب تكساس الوسيط 80.46 دولارًا في يوليو، و83.90 دولارًا في أغسطس، و97.31 دولارًا في سبتمبر. وما يستحق التدقيق في المؤتمر الهاتفي هو الإنتاج والتوجيهات السنوية: يتراوح التوجيه السنوي للإنتاج بين 2.295 و2.325 مليون برميل مكافئ نفطي يوميًا، فيما تتراوح النفقات الرأسمالية بين 12 و12.5 مليار دولار. وهذا أيضًا أول تقرير فصلي منذ تولي الرئيس التنفيذي الجديد منصبه.
أرى أن الاحتمالات تنقسم إلى ثلاثة سيناريوهات: إذا جاءت النتائج أعلى من التوقعات ولم تُخفَّض التوجيهات السنوية، فسيظل سرد تحويل ارتفاع أسعار النفط إلى أرباح قائمًا؛ وإذا جاءت النتائج متماشية تقريبًا مع التوقعات، لكن تراجع الإنتاج أو التوجيهات، فاعتبرها نتيجة طبيعية متوقعة، ولا تتعامل مع التوقعات المرتفعة كما لو كانت تقييمًا منخفضًا؛ أما إذا جاءت النتائج دون التوقعات أو خُفِّضت التوجيهات، فينبغي إعادة تقييم هامش الخطأ المقبول في ضوء التوقعات التي ارتفعت كثيرًا بالفعل. لا تطارد أول حركة للسهم قبل افتتاح السوق، وانتظر حتى يوضح المؤتمر الهاتفي تفاصيل الإنتاج والتكاليف والتوجيهات السنوية.
البيانات حتى: 2026-11-02 23:06 UTC
للمشاركة المعلوماتية فقط، ولا تُعد نصيحة استثمارية.
COPUS-1.42%
27
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceIncidentReport
14,756 مشاهدات
358 يقومون بالنقاش
حادث Binance الأمني في 29 أكتوبر 2026: النتائج الأولية وتحديث الاستجابة
Binance Blog
·198 إعجاب
·546k مشاهدات
BinanceReopensWithdrawalsForMoreAssets
113,047 مشاهدات
1,627 يقومون بالنقاش
BinanceHourlyDepositsExceedWithdrawals
54,455 مشاهدات
722 يقومون بالنقاش