

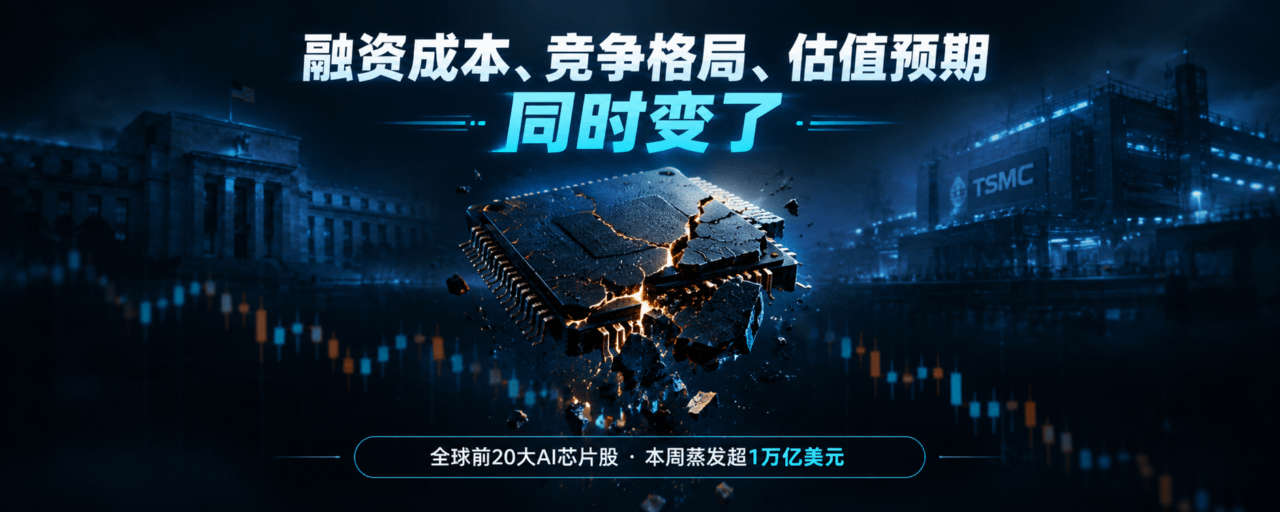
ملخص: تبخرت هذا الأسبوع أكثر من تريليون دولار من القيمة السوقية لأكبر 20 سهمًا في مجالَي الذكاء الاصطناعي وأشباه الموصلات عالميًا، وسط تضافر ثلاثة ضغوط: توقعات رفع أسعار الفائدة، والمخاوف بشأن تمويل الذكاء الاصطناعي، والمنافسة الصينية.
16 أكتوبر، وفقًا لإحصاءات CNBC، تبخرت أكثر من تريليون دولار من القيمة السوقية مجتمعة لأعلى 20 سهمًا عالميًا من حيث القيمة السوقية في مجالَي الذكاء الاصطناعي وأشباه الموصلات، حتى يوم الخميس من هذا الأسبوع. وسجل صندوق iShares لأشباه الموصلات المتداول في البورصة (SOXX)، الذي يتتبع قطاع الرقائق، تراجعًا لليوم الثامن على التوالي، بخسائر تراكمية بلغت نحو 12.7% خلال الفترة، مسجلًا أطول سلسلة تراجعات متتالية للصندوق منذ أحد عشر عامًا.
في تداولات الأسهم الأميركية يوم الخميس، تراجع سهم إنفيديا بنسبة 1.84%، وهبط سهم AMD بنسبة 1.5%، وانخفض سهم إنتل بنحو 2.8%، فيما هوى سهم ديل تكنولوجيز بنسبة 6.8%. وكانت الخسائر أشد في الأسواق الآسيوية: إذ تراجع سهم SK هاينكس بأكثر من 10% في يوم واحد، وانخفض سهم سامسونغ إلكترونيكس بنسبة 8.73%، وهبط سهم مجموعة سوفت بنك اليابانية بنسبة 7.9%، فيما هوى سهم أدفانتست، الشركة المصنّعة لمعدات اختبار أشباه الموصلات، بنحو 14%.
تضافر ثلاثة ضغوط في الوقت نفسه
لم تكن موجة البيع الحالية مدفوعة بحدث واحد، بل تعززت فيها عدة مؤشرات سلبية بعضها بعضًا خلال الفترة الزمنية نفسها.
كانت بيانات التضخم الشرارة. فقد جاء مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر، الذي نُشر يوم الأربعاء، أعلى من المتوقع، ما دفع السوق فورًا إلى زيادة رهاناته على مواصلة الاحتياطي الفيدرالي رفع أسعار الفائدة. وأغلق مؤشر ناسداك المركب منخفضًا بنسبة 1.88% في ذلك اليوم. وكان عائد سندات الخزانة الأمريكية لأجل 10 سنوات قد قفز في وقت سابق من هذا الشهر إلى 5.34%، ولا يزال عند مستويات مرتفعة نادرة منذ عقود. وأشار روس مايفيلد، استراتيجي الاستثمار في بيرد، إلى أن ارتفاع عوائد سندات الخزانة يشكل ضغطًا مباشرًا على قطاع الرقائق، ولا سيما على الشركات «ذات الأسس المالية الأضعف، أو التي تحمل ديونًا بأسعار فائدة متغيرة مرتبطة بأسعار الفائدة قصيرة الأجل».
مخاوف تمويل الذكاء الاصطناعي هي الضغط الثاني. حذّر الرئيسان التنفيذيان لكل من برودكوم وإنتل هذا الأسبوع من أن مشكلات التمويل قد تصبح عقبة كبرى أمام توسع الذكاء الاصطناعي. وقال الرئيس التنفيذي لبرودكوم، هوك تان، إن التمويل قد يشكل تحديًا أكبر أمام توسع الذكاء الاصطناعي من نقص الرقائق أو الكهرباء. وكشفت شركة أنثروبيك الناشئة في مجال الذكاء الاصطناعي، خلال اجتماع خاص مع المستثمرين، عن إيرادات بلغت 16.8 مليار دولار في الربع الثالث، بزيادة تقارب 50% على أساس فصلي، لكن وتيرة النمو كانت أبطأ بكثير من نحو 145% في الربع الثاني. وكتب جيل لوريا، المحلل لدى دي. إيه. ديفيدسون: «يبدو أن السوق فسّر تحديث أنثروبيك على أنه إشارة سلبية».
المنافسة الصينية هي الضغط الثالث. أعلنت شركة تشانغشين لتصنيع أشباه الموصلات، عملاق رقائق الذاكرة الصيني، في نهاية الأسبوع الماضي عن تحقيق اختراق في بنية جديدة تتيح تخزين مزيد من البيانات في مساحة أصغر. وسرعان ما كتب إيلون ماسك على منصة إكس أن الصين ستنتج «كميات هائلة من رقائق الذاكرة» في عام 2028.
عندما تتغير تكاليف التمويل ومشهد المنافسة وتوقعات التقييم في آن واحد، تواجه صفقة الذكاء الاصطناعي التي حظيت سابقًا بدعم غير محدود، للمرة الأولى، تدقيقًا حقيقيًا في تسعيرها.
الأسهم الكورية الأكثر تضررًا، والمستثمرون الأجانب المحرك الرئيسي
كان السوق الكوري نقطة انطلاق موجة البيع والأكثر تضررًا منها. فقد هبط مؤشر كوسبي بأكثر من 9% في وقت من يوم 15، متراجعًا بنحو 20% عن ذروته في سبتمبر، ما فعّل آلية وقف التداول وأدى إلى تعليقه 20 دقيقة، في سابع جلسة انخفاض متتالية. وباع المستثمرون الأجانب أسهمًا مدرجة في مؤشر كوسبي بقيمة 1.8 مليار دولار في صباح يوم 15 وحده، فيما تجاوزت مبيعاتهم من الأسهم الكورية 10 مليارات دولار منذ بداية أكتوبر.
تشكل أسهم إس كيه هاينكس وسامسونغ للإلكترونيات مجتمعةً أكثر من نصف القيمة السوقية لمؤشر كوسبي، وقد أدى الانهيار الحاد في أسعارهما مباشرةً إلى هبوط المؤشر. وفعّلت بورصة كوريا آلية «سايدكار» لتعليق أوامر البيع المبرمجة.
لم ينطلق هبوط أسهم الرقائق من بلد واحد لينتشر إلى العالم، بل نشأ من المنطق ذاته على مستوى العالم، وانفجر في الوقت نفسه في أسواق مختلفة.
موضع الخلاف: هل المشكلة في الطلب أم في التمويل؟
ليس السوق موحد الرأي. يرى دان آيفز، محلل التكنولوجيا البارز، أن موجة البيع الأخيرة تعكس مخاوف بشأن تكاليف التمويل، لا تدهورًا في الطلب. وكتب في تقريره: «تؤدي العوائد الأعلى إلى زيادة تكلفة تمويل هذه المشروعات، ومن الصواب أن يراقب المستثمرون الميزانيات العمومية للشركات، لكن أسعار الفائدة تتعلق بالتمويل لا بالطلب». وقال آيفز إن التراجع الأخير يتيح فرصة للشراء، وإن طفرة البنية التحتية للذكاء الاصطناعي لا تزال في مراحلها الأولى. وأضاف: «ما سيغير رأينا هو مؤشرات الطلب، لا مؤشرات أسعار الفائدة».
يكمن جوهر هذا الرأي في التمييز بين أمرين: هل لا تزال القدرة الحاسوبية للذكاء الاصطناعي نادرة، وهل أصبح تمويل البنية التحتية للذكاء الاصطناعي باهظ التكلفة؟ يتعلق الأول بالطلب، والثاني بالتكلفة. فإذا ظل الطلب قويًا ولم ترتفع تكاليف التمويل إلا مؤقتًا، فقد لا تكون موجة البيع سوى تصفية للمراكز الاستثمارية. أما إذا استمرت ظروف التمويل في التشدد، فستكون شركات الخدمات السحابية الجديدة المعتمدة على التمويل الخارجي وشركات الرقائق الصغيرة والمتوسطة أول من يتعرض للضغط. وقد تجاوز عائد سندات كور ويف 15%، حتى إن ماسك رد على وسائل التواصل الاجتماعي قائلًا: «هذا مخيف».
راقبوا هذه المؤشرات الثلاثة
خطط الإنفاق الرأسمالي لمزودي الخدمات السحابية فائقي الضخامة: تتوقع غولدمان ساكس أن تنفق هذه الشركات نحو 800 مليار دولار هذا العام. وسيكون أي خفض لهذا الرقم المؤشر الأوضح على جانب الطلب.
مسار عوائد سندات الخزانة الأمريكية: إذا تراجع عائد السندات لأجل 10 سنوات عن مستوياته المرتفعة التي تجاوزت 5.3%، فسيخف ضغط التمويل وكذلك ضغط التقييم على أسهم الرقائق.
تغير توقعات العرض والطلب على رقائق الذاكرة: يخشى السوق أن يظهر فائض عالمي في معروض رقائق الذاكرة في وقت مبكر قد يكون عام 2029. وسيحدد مدى تسريع التطورات التقنية لدى تشانغشين لهذه التوقعات مرجع تقييم سامسونغ وإس كيه هاينكس.
الصورة الأوسع
تأتي موجة البيع هذه في ظل ازدحام شديد في صفقات الذكاء الاصطناعي بالأسهم الأمريكية. فقد واصل المستثمرون زيادة مراكزهم في أسهم الرقائق خلال الأشهر السابقة، حتى بلغ تركّز هذه المراكز مستويات قياسية. وعندما ظهر متغيرا ارتفاع تكاليف التمويل والمنافسة الصينية معًا، تحولت المراكز المزدحمة إلى عامل مضاعف للهبوط. لم تختفِ قصة الطلب طويل الأجل على الذكاء الاصطناعي، لكن السوق يعيد الآن تسعير حجم التمويل اللازم لتحقيق هذه القصة والمدة التي يتطلبها ذلك.