

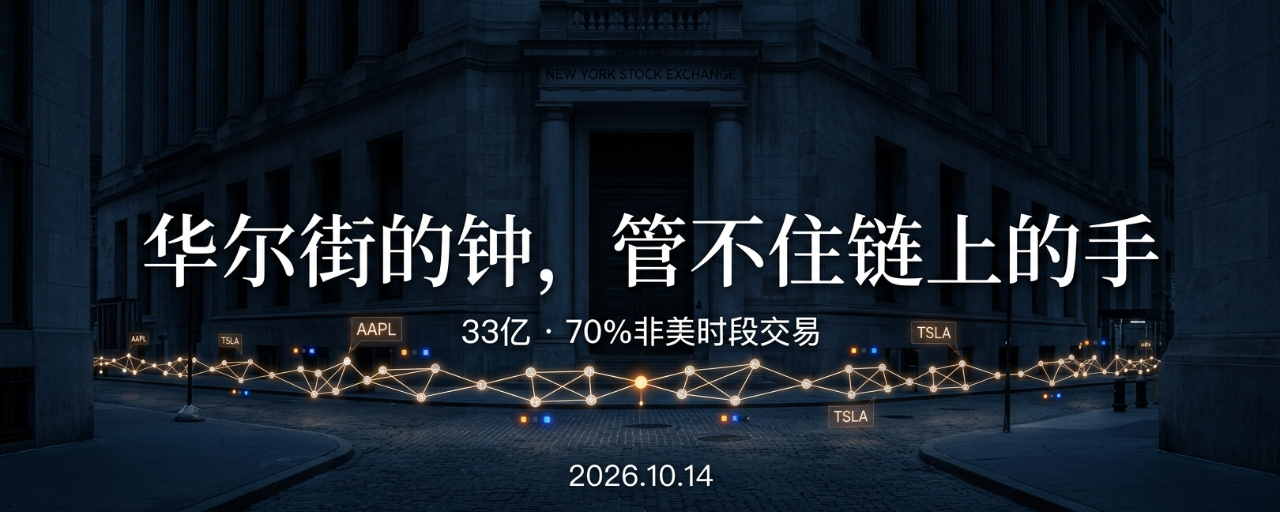
الملخص: بلغت القيمة السوقية للأسهم المُرمَّزة 3.3 مليارات دولار، وجرى أكثر من 70% من حجم التداول على سلسلة BNB خلال ساعات إغلاق سوق الأسهم الأمريكية، فيما أتاحت إعفاءات هيئة الأوراق المالية والبورصات التداول على السلسلة.
في 14 أكتوبر، أظهرت بيانات على السلسلة أن القيمة السوقية الإجمالية للأسهم المُرمَّزة المتداولة قفزت إلى ما يقارب 3.3 مليارات دولار. وأكثر من 70% من حجم تداول الأسهم المُرمَّزة على سلسلة BNB، و63% على Solana، وما يقارب 60% على Base، جرى خارج ساعات التداول المعتادة للأسهم الأمريكية، من 9:30 إلى 16:00.
يشير هذا الرقم إلى استنتاج بسيط: لا يزال المستثمرون يرغبون في تداول الأسهم الأمريكية بعد إغلاق البورصات التقليدية.
ساعة وول ستريت لا تكبح أيادي المتداولين على السلسلة
لسوق الأسهم الأمريكية مواعيد ثابتة للافتتاح والإغلاق، وتكون السيولة ضعيفة وفروق الأسعار أوسع في التداول بعد الإغلاق. أما الأسهم المُرمّزة فتعمل على سلاسل الكتل العامة على مدار الساعة طوال أيام الأسبوع، ما يتيح للمستخدمين شراء الأصول الممثلة على السلسلة وبيعها في أي وقت، سواء كانت مرتبطة بتسلا أو آبل أو بمؤشر S&P 500.
تختلف كثافة التداول خارج ساعات السوق الأمريكية قليلًا من سلسلة إلى أخرى. وتُعد سلسلة BNB الأكثر تطرفًا، إذ تجري أكثر من 70% من تداولاتها خلال فترة إغلاق سوق الأسهم الأمريكية؛ أما Solana وBase فتبلغان 63% ونحو 60% على التوالي. ويشير هذا التوزيع إلى أن المحرك الرئيسي للتداول خارج تلك الساعات هم على الأرجح مستخدمون في المناطق الزمنية الآسيوية والأوروبية. فحين تفتح سوق الأسهم الأمريكية يكونون نائمين أو في العمل، وعندما يتفرغون لمتابعة الأسواق تكون نيويورك قد أغلقت أبوابها.
كان جرس البورصات التقليدية يومًا ما مفتاح تشغيل الأصول العالمية عالية المخاطر. أما الأسهم المُرمّزة على السلسلة، فقد أزالت هذا المفتاح.
ارتفع حجم تداول الأصول المُرمّزة على منصة Jupiter، إحدى أبرز منصات التداول على Solana، بنسبة 50% شهريًا، كما زادت القيمة السوقية للأسهم المُرمّزة بنسبة 15% خلال 30 يومًا. النمو ليس انفجاريًا، لكن اتجاهه واضح. ويستحوذ كبار الجهات المُصدرة على معظم الحصة، ما يشير إلى أن هذا القطاع بدأ يتركز في أيدي عدد قليل من اللاعبين.
إعفاء هيئة الأوراق المالية والبورصات الأمريكية ليس مجرد فتح للأبواب
في الشهر الماضي، أطلقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) «إعفاء الابتكار»، الذي يسمح للمنصات المؤهلة بتداول منتجات الأسهم الأمريكية المُرمّزة على سلاسل الكتل العامة. وهذه هي المرة الأولى التي تتيح فيها الجهات التنظيمية مسارًا واضحًا للامتثال يتعلق بالأسهم المُرمّزة.
يرتبط الإعفاء بشروط. إذ يتعين على المنصات المشاركة الإفصاح عن بيانات التداول المقومة بالدولار، وعناوين مجمعات السيولة وأرصدتها، ضمانًا لشفافية التداول. والأهم أن معظم منتجات الأسهم الأمريكية المُرمّزة لم تكن متاحة للمستثمرين الأمريكيين سابقًا، بينما يتيح هذا الإعفاء للمنصات المؤهلة تقديم الخدمات ذات الصلة داخل الولايات المتحدة، مع ضمان حقوق المساهمين.
يستحق التحول في النهج التنظيمي الانتباه. فلم تختر هيئة الأوراق المالية والبورصات الأمريكية الحظر أو الترقب، بل أدرجت الأسهم المُرمّزة ضمن نطاق إشرافها عبر إطار «الإعفاء والإفصاح». ومغزى هذا الإطار الضمني هو أن السؤال لم يعد ما إذا كانت الأسهم المُرمّزة ستظهر أم لا، بل كيف ستظهر.
ما دلالة التداول خارج ساعات السوق الأمريكية؟
ارتفاع حصة التداول خارج ساعات السوق الأمريكية يبدو ظاهريًا مسألة تتعلق بالسهولة، لكنه في جوهره يتعلق بحق تحديد الأسعار.
إذا جرت معظم تداولات الأسهم المُرمّزة خلال ساعات إغلاق سوق الأسهم الأمريكية، فستكون الأسعار على السلسلة قد عكست بالفعل آراء المستثمرين الآسيويين والأوروبيين قبل افتتاح السوق الأمريكية. وعند افتتاح نيويورك، ستحتاج أسعار البورصات التقليدية إلى اللحاق بالأسعار على السلسلة، لا العكس. وهذا يعني نقل جزء من وظيفة اكتشاف الأسعار من وول ستريت إلى سلاسل الكتل العامة.
لكن هذا التحول لا يزال في مراحله الأولى. فالقيمة السوقية الإجمالية البالغة 3.3 مليار دولار لا تزال ضئيلة مقارنة بإجمالي القيمة السوقية للأسهم الأمريكية. وتجزؤ السيولة مشكلة أخرى؛ فالأسهم المُرمّزة موزعة على سلاسل متعددة، مثل BNB Chain وSolana وBase، وقد تختلف أسعار الأصل نفسه بين سلسلة وأخرى. كما أن وجود فرص للمراجحة يعني تراجع الكفاءة.
تظل مخاطر المراجحة التنظيمية قائمة أيضًا. إعفاء هيئة الأوراق المالية والبورصات الأمريكية (SEC) موجّه إلى «المنصات المؤهلة»، لكن سلاسل الكتل العامة مفتوحة بلا إذن. حصول منصة على الإعفاء لا يعني أن منصات أخرى غير معتمدة لن تقدم منتجات مماثلة. وإذا تداول المستثمرون الأمريكيون الأسهم المُرمّزة عبر منصات غير خاضعة للتنظيم، فسيُفرغ ذلك إطار الإعفاء من الغاية الحمائية التي وُضع من أجلها.
ما الذي ينبغي متابعته لاحقًا
وتيرة توسيع قائمة الإعفاءات لدى هيئة الأوراق المالية والبورصات الأمريكية: عدد المنصات التي حصلت على الإعفاء محدود حاليًا، وإذا نالت مزيد من المنصات الرئيسية الموافقة، فستتحسن سيولة الأسهم المُرمّزة بشكل ملحوظ
هل ستواصل حصة التداول خارج ساعات السوق الأمريكية ارتفاعها؟ إذا تجاوزت النسبة 70%، فسيشير ذلك إلى أن الطلب على التداول على مدار الساعة ذو طابع هيكلي، وليس ظاهرة قصيرة الأجل
هل تتقلص فروق الأسعار بين سلاسل الكتل؟ فمدى فعالية آليات المراجحة هو ما يحدد الكفاءة الإجمالية لسوق الأسهم المُرمّزة
استجابة البورصات التقليدية: إن إطلاق ناسداك وبورصة نيويورك منتجاتهما المُرمّزة أو تمديد ساعات التداول سيؤثر في المشهد التنافسي
ما تحت سطح الجليد
إن صعود الأسهم المُرمّزة لا يقتصر على تمديد ساعات التداول، بل يمس سؤالًا أكثر جوهرية: هل يجب أن تظل ملكية الأسهم وحقوق تداولها مرتبطة بالبورصات وأنظمة الحفظ التقليدية؟ يشكل إعفاء هيئة الأوراق المالية والبورصات الأمريكية إشارة إلى أن الجهات التنظيمية بدأت تقر بأن التداول على السلسلة يمكن أن يكون مكمّلًا للأسواق التقليدية، لا مجرد بديل لها أو تهديد. ولا تمثل قيمة 3.3 مليار دولار سوى قمة جبل الجليد، أما ما تحت السطح فيحمل آفاقًا أوسع بكثير لترميز الأصول.
#الأسهم_المُرمّزة #SEC #التداول_على_مدار_الساعة #RWA #الأصول_على_السلسلة