#AVAX
Chuỗi ngày càng nhiều, hơi rối... Có vẻ cũng chẳng đáng giá lắm...
Avalanche ban đầu muốn giải quyết vấn đề: blockchain vừa phải chạy nhanh, vừa phải cho phép các ứng dụng khác nhau có quy tắc phù hợp với mình. Ứng dụng giao dịch, trò chơi, tài sản của tổ chức... không nhất thiết phải chen chúc trên cùng một con đường.
Ý tưởng của dự án là cho phép các dự án xây dựng L1 độc lập, tự thiết lập quyền truy cập, môi trường thực thi và quy tắc token. Các hoạt động cần hạn chế người tham gia có thể đặt điều kiện truy cập; nhà phát triển thông thường cũng có thể xây dựng trên chuỗi C tương thích với các công cụ Ethereum. Tính linh hoạt là một lợi thế, nhưng chuỗi độc lập cũng phải tự duy trì bảo mật và vận hành; khai trương không đồng nghĩa với việc sẽ có người ghé thăm.
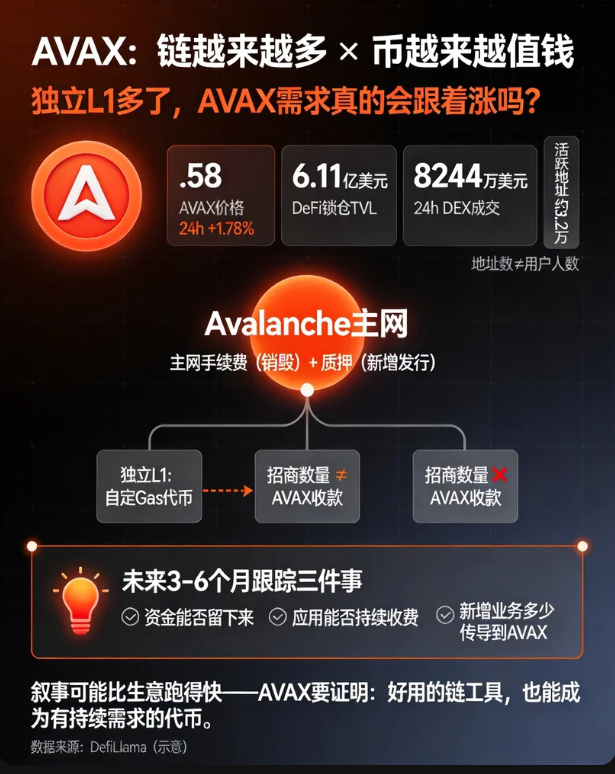
Đây là điểm mấu chốt: L1 độc lập có thể sử dụng token Gas riêng. Có thêm một dự án đi vào hoạt động không có nghĩa là mọi giao dịch đều trả phí bằng AVAX. Vì vậy, suy ra nhu cầu AVAX trực tiếp từ “số lượng dự án trong hệ sinh thái” dễ khiến thành tích thu hút dự án bị nhầm thành số liệu thu phí.
Bản thân AVAX được dùng để trả phí trên mạng chính và staking; phí trên mạng chính sẽ bị đốt, nhưng phần thưởng staking lại tạo ra nguồn cung mới. Chỉ nhìn vào lượng bị đốt mà không xét lượng phát hành mới cũng giống như chỉ nhìn vào chi tiêu mà không tính tiền lương: sổ sách sẽ không bao giờ đầy đủ.
Hiện AVAX ở mức khoảng 8,58 USD, tăng 1,78% trong 24 giờ. Trang DefiLlama cho thấy lượng tài sản DeFi khóa trên Avalanche vào khoảng 611 triệu USD; trong ngày qua, khối lượng giao dịch DEX đạt khoảng 82,44 triệu USD và có khoảng 37.200 địa chỉ hoạt động. Điều này cho thấy có giao dịch thực tế trên chuỗi, nhưng số địa chỉ không đồng nghĩa với số người dùng, và các chỉ số này cũng không phản ánh tổng thành tích của mọi L1 độc lập.
Trong ba đến sáu tháng tới, những điều đáng theo dõi hơn là: dòng vốn có thể ở lại hay không, ứng dụng có thể tiếp tục thu phí hay không, và có bao nhiêu hoạt động kinh doanh mới thực sự chuyển thành nhu cầu AVAX.
Nếu stablecoin, giao dịch và phí thực tế cùng tăng trưởng, việc nắm bắt giá trị sẽ vững chắc hơn. Còn nếu danh sách đối tác ngày càng dài mà dòng vốn và phí vẫn giậm chân tại chỗ, câu chuyện có thể chạy nhanh hơn hoạt động kinh doanh.
Bài tập tiếp theo của AVAX là chứng minh rằng công cụ blockchain hữu ích cũng có thể trở thành một token có nhu cầu bền vững. Hết...
#AVAX #Avalanche
Chuỗi ngày càng nhiều, hơi rối... Có vẻ cũng chẳng đáng giá lắm...
Avalanche ban đầu muốn giải quyết vấn đề: blockchain vừa phải chạy nhanh, vừa phải cho phép các ứng dụng khác nhau có quy tắc phù hợp với mình. Ứng dụng giao dịch, trò chơi, tài sản của tổ chức... không nhất thiết phải chen chúc trên cùng một con đường.
Ý tưởng của dự án là cho phép các dự án xây dựng L1 độc lập, tự thiết lập quyền truy cập, môi trường thực thi và quy tắc token. Các hoạt động cần hạn chế người tham gia có thể đặt điều kiện truy cập; nhà phát triển thông thường cũng có thể xây dựng trên chuỗi C tương thích với các công cụ Ethereum. Tính linh hoạt là một lợi thế, nhưng chuỗi độc lập cũng phải tự duy trì bảo mật và vận hành; khai trương không đồng nghĩa với việc sẽ có người ghé thăm.
Đây là điểm mấu chốt: L1 độc lập có thể sử dụng token Gas riêng. Có thêm một dự án đi vào hoạt động không có nghĩa là mọi giao dịch đều trả phí bằng AVAX. Vì vậy, suy ra nhu cầu AVAX trực tiếp từ “số lượng dự án trong hệ sinh thái” dễ khiến thành tích thu hút dự án bị nhầm thành số liệu thu phí.
Bản thân AVAX được dùng để trả phí trên mạng chính và staking; phí trên mạng chính sẽ bị đốt, nhưng phần thưởng staking lại tạo ra nguồn cung mới. Chỉ nhìn vào lượng bị đốt mà không xét lượng phát hành mới cũng giống như chỉ nhìn vào chi tiêu mà không tính tiền lương: sổ sách sẽ không bao giờ đầy đủ.
Hiện AVAX ở mức khoảng 8,58 USD, tăng 1,78% trong 24 giờ. Trang DefiLlama cho thấy lượng tài sản DeFi khóa trên Avalanche vào khoảng 611 triệu USD; trong ngày qua, khối lượng giao dịch DEX đạt khoảng 82,44 triệu USD và có khoảng 37.200 địa chỉ hoạt động. Điều này cho thấy có giao dịch thực tế trên chuỗi, nhưng số địa chỉ không đồng nghĩa với số người dùng, và các chỉ số này cũng không phản ánh tổng thành tích của mọi L1 độc lập.
Trong ba đến sáu tháng tới, những điều đáng theo dõi hơn là: dòng vốn có thể ở lại hay không, ứng dụng có thể tiếp tục thu phí hay không, và có bao nhiêu hoạt động kinh doanh mới thực sự chuyển thành nhu cầu AVAX.
Nếu stablecoin, giao dịch và phí thực tế cùng tăng trưởng, việc nắm bắt giá trị sẽ vững chắc hơn. Còn nếu danh sách đối tác ngày càng dài mà dòng vốn và phí vẫn giậm chân tại chỗ, câu chuyện có thể chạy nhanh hơn hoạt động kinh doanh.
Bài tập tiếp theo của AVAX là chứng minh rằng công cụ blockchain hữu ích cũng có thể trở thành một token có nhu cầu bền vững. Hết...
#AVAX #Avalanche