


Sáng kiến này bổ sung cho các dự luật khác nhằm thay đổi cách xử lý thuế đối với giao dịch tài sản kỹ thuật số.
Các quy định hiện hành của IRS vẫn sẽ có hiệu lực trong khi dự luật được xem xét.
Bộ Tài chính sẽ cập nhật danh sách stablecoin đủ điều kiện hưởng ưu đãi ba tháng một lần.
Các quy định mới có thể được áp dụng từ ngày 1 tháng 1 năm 2027 nếu được thông qua.
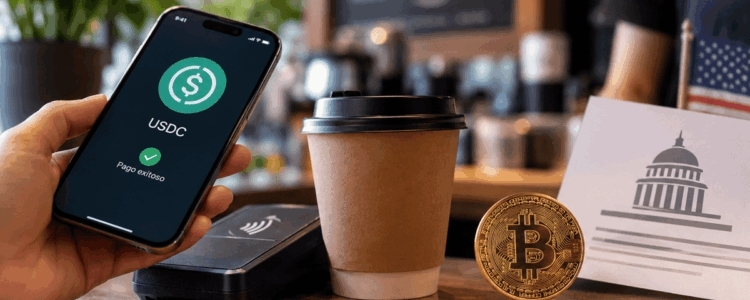
Thanh toán cà phê bằng stablecoin đủ điều kiện có thể được áp dụng cách xử lý thuế khác với thanh toán bằng bitcoin theo một dự luật mới được đệ trình tại Hoa Kỳ.
Sáng kiến có tên “Đạo luật điều chỉnh tài sản kỹ thuật số phù hợp với các nguyên tắc thuế” (bằng tiếng Tây Ban Nha), được Thượng nghị sĩ Steve Daines đệ trình ngày 30 tháng 9, cùng với Cynthia Lummis, Bernie Moreno và Tim Scott. Văn bản đề xuất rằng một số giao dịch mua hàng hóa và dịch vụ bằng stablecoin neo giá theo đô la sẽ không làm phát sinh việc ghi nhận lãi hoặc lỗ đối với tài sản được sử dụng.
Ưu đãi này không áp dụng cho mọi stablecoin. Dự luật quy định tài sản phải đáp ứng các yêu cầu liên quan đến tổ chức phát hành và phải có tên trong danh sách do Bộ Tài chính cập nhật ít nhất mỗi quý. Ngoài ra, người nộp thuế phải mua stablecoin ở mức giá nằm trong biên độ 3% so với 1 USD.
Khác với các đề xuất khác đặt điều kiện miễn thuế theo một mức giá trị tối đa, văn bản của Thượng nghị sĩ Daines không quy định giới hạn giá trị đối với các giao dịch mua đủ điều kiện hưởng ưu đãi. Tuy nhiên, dự luật cũng quy định các trường hợp loại trừ đối với một số đơn vị vận hành, nhà môi giới và thương nhân, vì vậy không phải mọi trường hợp sử dụng các tài sản này đều được áp dụng.
Sự khác biệt với bitcoin sẽ rất rõ ràng. Các quy định hiện hành của IRS xem tài sản kỹ thuật số là tài sản và quy định rằng việc sử dụng chúng để mua hàng hóa hoặc dịch vụ được xem là một giao dịch chuyển nhượng. Vì vậy, người nộp thuế phải xác định chênh lệch giữa giá vốn của tài sản và giá trị của tài sản tại thời điểm chi tiêu.
Theo đó, giao dịch mua trị giá 5 USD bằng một stablecoin đáp ứng các điều kiện đề xuất sẽ không làm phát sinh khoản lãi hoặc lỗ phải ghi nhận đối với token theo chế độ này. Cùng giao dịch đó nếu thực hiện bằng bitcoin vẫn cần được tính thuế theo quy định tương ứng.
Dự luật cũng có một ngoại lệ riêng đối với một số khoản phí giao dịch. Tài sản kỹ thuật số được dùng để thanh toán phí khối, phí gas hoặc phí ưu tiên có thể không phải ghi nhận lãi hoặc lỗ nếu tổng giá trị của chúng không vượt quá 10 USD và đáp ứng các điều kiện khác được quy định.
Mức giảm nhẹ này sẽ hạn chế hơn so với đề xuất dành cho các giao dịch mua bằng stablecoin. Các trường hợp loại trừ bao gồm một số đơn vị vận hành và người nộp thuế có khối lượng giao dịch lớn. Nếu đề xuất được thông qua mà không sửa đổi, cả hai quy định sẽ bắt đầu áp dụng với các giao dịch thực hiện từ ngày 1 tháng 1 năm 2027.
Văn bản này bổ sung cho các dự luật khác nhằm thay đổi cách xử lý thuế đối với giao dịch tài sản kỹ thuật số. Điểm đặc biệt là dự luật đề xuất miễn thuế cho một số giao dịch mua bằng stablecoin mà không đặt ra giới hạn chung về giá trị, đồng thời vẫn giữ nguyên nguyên tắc rằng việc chi tiêu bitcoin có thể làm phát sinh nghĩa vụ thuế.
Hiện tại, thay đổi này chưa có hiệu lực. Các quy định hiện hành của IRS vẫn tiếp tục được áp dụng, và mọi sửa đổi sẽ phụ thuộc vào việc đề xuất có được thúc đẩy và thông qua hay không. Bản thân dự luật cũng giao cho Bộ Tài chính quyết định một số chi tiết về điều kiện đủ tiêu chuẩn, hồ sơ lưu trữ và cách thức áp dụng trên thực tế các quy định mới.
#EEUU #TesoroEEUU #EstadosUnidos #Stablecoins #bitcoin $BTC $USD1 $USDC