

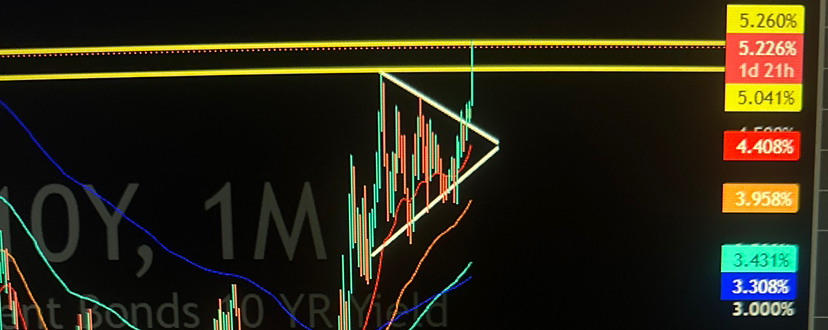

Tin mới ngày 30/9: thị trường bắt đầu gán khoảng 65% khả năng giữ lãi suất trong tháng 10, so với 55% trước PCE. Lợi suất Trái phiếu kho bạc 2 năm lùi về 4,868%, nhưng loại 10 năm tăng lên 5,272% và loại 30 năm lên 5,6298%. Nói cách khác: kỳ vọng về việc siết ngay lập tức đã giảm, trong khi chi phí vốn dài hạn lại tệ hơn.
Reuters liên hệ áp lực kéo dài này với sự suy giảm tài khóa, phát hành thêm nợ và lạm phát năng lượng gắn với xung đột với Iran; giá Brent đang tiến lên 103,71 USD.
Suy luận cho Zion Smart DCA: PCE có lẽ vẫn chưa chuyển thành việc nới lỏng thanh khoản trên diện rộng. Vì vậy, vẫn hợp lý khi duy trì DCA theo lịch và giữ nguồn tiền cơ hội, không biến những đợt giảm nhỏ của BTC thành tín hiệu kích hoạt tự động mua thêm.
Rủi ro và phản biện: lãi suất dài có thể bị méo một phần do việc chốt sổ theo quý; một đợt giảm bền vững của dầu hoặc payroll yếu có thể đảo ngược xu hướng. Tuy nhiên, nếu lợi suất Trái phiếu kho bạc 10 năm vẫn ở gần 5,3% dù xác suất Fed tăng lãi suất thấp hơn, thì rào cản đối với tài sản rủi ro trở thành mang tính cấu trúc — nợ, nguồn cung trái phiếu và phần bù kỳ hạn — chứ không chỉ là chính sách tiền tệ.
Theo dõi: diễn biến đóng cửa của Trái phiếu kho bạc, dữ liệu bảng lương payroll 2/10, dầu và cuối cùng là xác nhận sự phân kỳ này giữa lãi suất ngắn và dài hạn.
“Thị trường đã hạ xác suất tăng của Fed — vậy tại sao lợi suất Trái phiếu kho bạc kỳ hạn 30 năm vẫn tiếp tục đi lên? Sự siết thật sự có thể nằm ngoài ngân hàng trung ương.”