


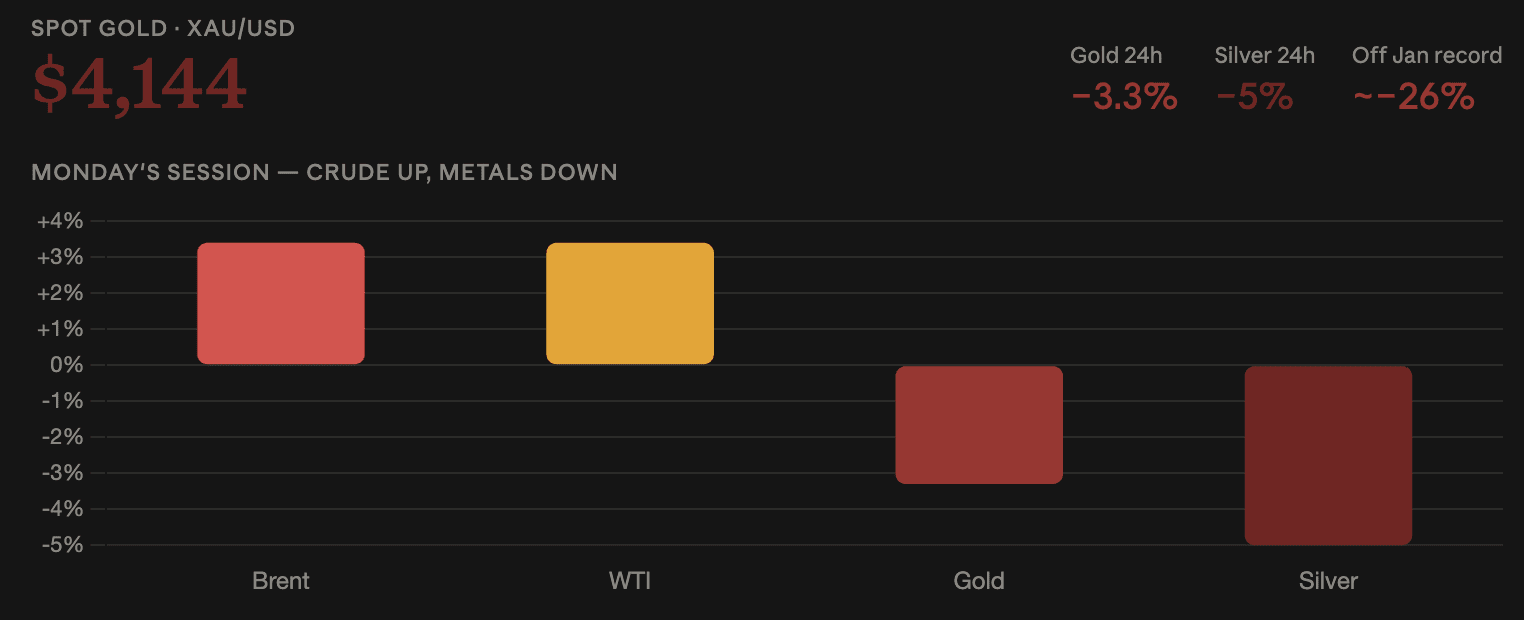
Kim loại quý tiếp tục đà suy giảm vào thứ Hai: giá vàng giao ngay giảm khoảng 3,3% xuống xấp xỉ $4.144/ounce troy và bạc lao dốc 5%.
Cả hai mốc chuẩn cho dầu thô đều đi theo hướng ngược lại. Brent, chuẩn quốc tế cho loại dầu giao dịch toàn cầu nhiều nhất, đã vượt $100, trong khi WTI chuẩn của Mỹ tăng khoảng 3,4% lên $95,60. Kỳ vọng hòa bình mờ dần và rủi ro địa chính trị mới tại Trung Đông đã thúc đẩy diễn biến này.
Hợp đồng tương lai vàng Comex giao dịch gần $4.176.
Chênh lệch chuẩn chỉ ra một vấn đề xuất khẩu
Khoảng cách giữa hai hợp đồng mang thông tin mà giá tiêu đề không phản ánh.
Brent cao hơn $100 so với WTI ở $95,60 là mức chênh khoảng $5, rộng hơn mức thông thường $2 đến $4. Giá Brent định giá dầu thô Biển Bắc và là chuẩn cho khoảng hai phần ba lượng dầu được giao dịch toàn cầu. Giá WTI là dầu ngọt nhẹ giao tại Cushing, Oklahoma.
Mức chênh mở rộng có lợi cho Brent phù hợp với ràng buộc xuất khẩu đường biển hơn là cú sốc nhu cầu toàn cầu. Các thùng dầu Saudi không thể thông qua eo biển Hormuz hoặc cảng Yanbu ở Biển Đỏ sẽ ảnh hưởng trực tiếp đến hàng hóa giao dịch quốc tế, nhưng chỉ tác động gián tiếp đến tồn kho của Mỹ.
Sự phân biệt đó quan trọng cho điều gì có thể đảo ngược tình trạng này. Một đợt tăng do nhu cầu thúc đẩy sẽ suy yếu khi tăng trưởng chậm lại. Còn nút thắt xuất khẩu chỉ giảm bớt khi một tuyến đường được mở lại.
Thương mại Hòa bình đã được gỡ bỏ
Tuần trước, dầu thô đi xuống khi kỳ vọng về một thỏa thuận mờ dần. WTI chạm $89, thấp hơn khoảng 15% so với đỉnh tháng 9 là $106, sau các tin rằng Iran có thể mở lại Hormuz trong vòng bảy ngày nếu Mỹ nới lỏng lệnh phong tỏa cảng.
Kỳ vọng đó đã giảm đi, và WTI đã phục hồi hơn $6 so với đáy.
Ràng buộc vật chất không bao giờ được giải quyết thông qua các cuộc đàm phán. Đường ống Đông–Tây của Saudi Arabia, chạy đến Yanbu để tránh Hormuz cụ thể, vẫn đóng cửa trong suốt thời gian đó, giữ sản lượng ở 6,238 triệu thùng/ngày — mức thấp nhất kể từ năm 1990.
Ngoại giao chỉ xóa đi phần bù rủi ro. Khi phần bù được khôi phục, sự thiếu hụt lại được định giá.
Sản phẩm đã tinh chế mới là thứ đi đến lạm phát
Các mốc chuẩn cho dầu thô không phải là thứ người tiêu dùng trả, và sự khác biệt đó quan trọng cho lập luận về lãi suất.
Diesel, xăng và nhiên liệu máy bay đi thẳng vào chi phí vận tải và logistics, và các chênh lệch crack — tức phần chênh giữa dầu thô và sản phẩm tinh chế — có thể mở rộng độc lập với thùng dầu. Diesel đang chạy gần mức cao kỷ lục, cao khoảng 90% so với mức trước chiến tranh.
Đó là kênh mà một đợt biến động dầu thô trở thành một bản tin PCE.
Vàng đã đánh mất sàn tháng 9
Ở mức $4.144, vàng nằm dưới $4.296 mà nó giữ được ngày 14 tháng 9 và thấp hơn khoảng 26% so với kỷ lục của tháng 1 là $5.600.
Căng thẳng trong vị thế của nó đã định hình cả tháng. Vàng thỏi được nắm giữ như một biện pháp phòng vệ trước giá tăng, nhưng lãi suất cao hơn — phản ứng chính sách trước những mức giá đó — làm giảm sức hấp dẫn trực tiếp, vì vàng không trả lợi suất trong khi các khoản đầu tư phi rủi ro cạnh tranh tăng lợi suất lên.
Cả hai lực cùng diễn ra, và phản ứng lãi suất tiếp tục giành chiến thắng. Vàng giảm khi có cú sốc năng lượng, lẽ ra phải hỗ trợ vàng.
Hệ số tương quan 90 ngày của nó với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đang ở mức −0,41, đó là lý do việc định giá lại lãi suất tác động đến vàng mạnh hơn hầu hết tài sản khác.
Bạc giảm gần gấp đôi mức mà vàng chịu
Mức giảm 5% của bạc so với mức giảm 3,3% của vàng xấp xỉ tỷ lệ mà mối quan hệ của họ thường tạo ra.
Bạc mang cả nhu cầu về tiền tệ lẫn nhu cầu công nghiệp, khiến nó có beta cao hơn đối với vàng theo cả hai hướng.
Thứ tự sắp xếp cho thấy một diễn biến do lãi suất thúc đẩy chứ không phải cú sốc tăng trưởng đáng sợ. Việc định giá trong một phiên cho thấy nhu cầu yếu hơn sẽ gây ra mức độ thiệt hại khác nhau trong toàn bộ thị trường phức hợp, và cũng sẽ không thể kéo dầu thô đi lên cùng lúc.
Bốn điểm dữ liệu trong tuần này
Nhà đầu tư đối mặt với số liệu mở việc làm, báo cáo việc làm ADP, báo cáo lạm phát PCE và bảng lương phi nông nghiệp.
Ông Tim Waterer, chuyên gia phân tích thị trường cấp cao của KCM Trade, đã nêu rõ rủi ro: "Nếu dữ liệu lạm phát hoặc việc làm cao hơn dự kiến, nó có thể tiếp tục đẩy lợi suất trái phiếu cao hơn và gây thêm sức ép lên giá vàng."
Ông mô tả áp lực hiện tại theo cách tương tự. "Sự kết hợp giữa lợi suất trái phiếu cao và giá dầu ở mức cao tiếp tục gây sức ép lên vàng. Với sự không chắc chắn quanh triển vọng nguồn cung dầu, giá dầu thô đã tăng, kéo lạm phát quay lại vị trí nổi bật trong tầm ngắm của nhà đầu tư."
PCE đặc biệt nặng ký. Chủ tịch Kevin Warsh xây dựng lập luận tại Jackson Hole dựa vào PCE thay vì CPI, viện dẫn mức lãi suất 6 tháng nóng hơn so với con số 12 tháng và cho rằng xu hướng gần đây mới là yếu tố quyết định.
Fed đã nâng lãi suất 25 điểm cơ bản lên mức 3,75%-4,00% vào ngày 16 tháng 9, lần tăng đầu tiên kể từ tháng 7 năm 2023. Biểu đồ chấm (dot plot) cho thấy trung vị hướng tới một lần tăng nữa vào năm 2026 — thấp hơn mức thị trường đã định giá trước đó. Một bản in nóng của PCE sẽ kiểm tra trực tiếp dự phóng này.
Tín hiệu đọc từ thị trường Crypto
Bitcoin nằm ở phía bên kia của khoảng trống tương quan khiến vàng bị trừng phạt.
Với hệ số −0,17 so với kỳ hạn 10 năm, nó hấp thụ các biến động lãi suất với độ nhạy chỉ khoảng một nửa. Từ giữa tháng 9 đến nay, nó liên tục tăng vào những ngày vàng giảm, và tương quan tự thân của hai tài sản đã sụp xuống còn 0,28 từ 0,69 trong 30 ngày.
Sự tách biệt này chỉ đúng khi kênh lãi suất chiếm ưu thế. Nếu dữ liệu tuần này đẩy lợi suất lên mạnh, một mức lãi suất phi rủi ro cạnh tranh sẽ gây sức ép lên mọi thứ không trả lợi suất — cấu hình QCP Capital mô tả như một mức lãi suất 5% cạnh tranh, nhưng không đi kèm xung lực tăng trưởng thường có.