

📺 NHẬT KÝ CRYPTO | TẬP 28 - AAVE
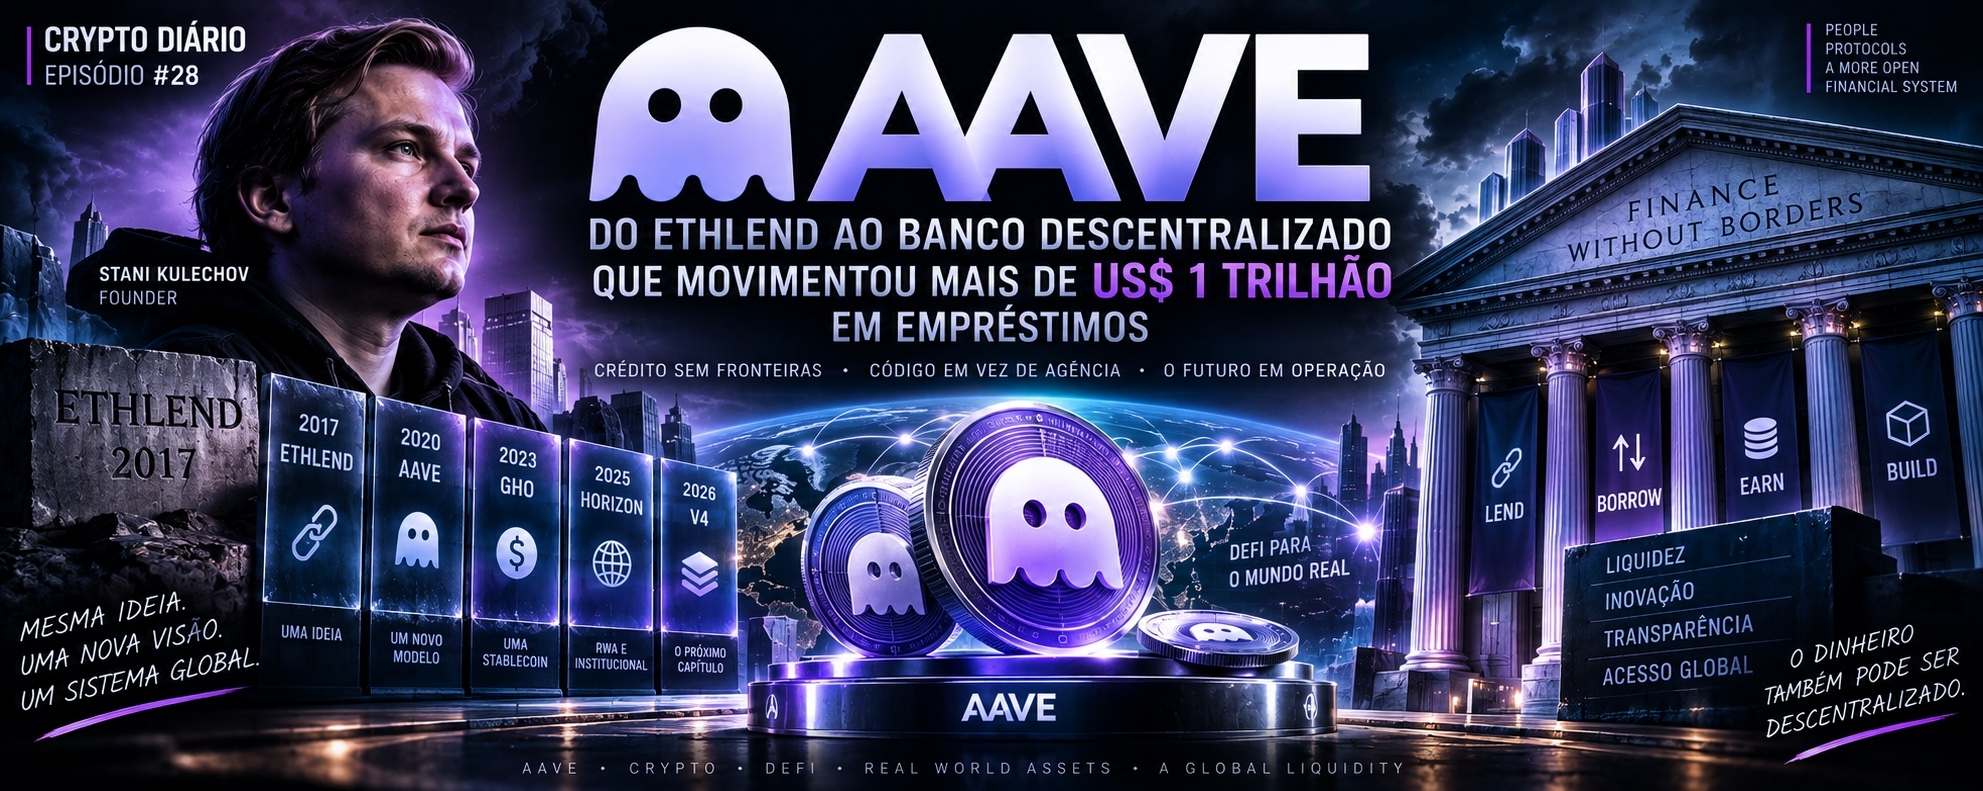
👻 AAVE — TỪ ETHLEND NĂM 2017 ĐẾN “NGÂN HÀNG” PHI TẬP TRUNG ĐÃ KHUẤY ĐỘNG GẦU NHƯ 1 TỈ USD TRONG CÁC KHOẢN CHO VAY MÀ KHÔNG CẦN BẤT KỲ MỘT CHI NHÁNH ĐƠN LẺ NÀO
Vay tiền luôn có nghĩa là phải nhờ đến ai đó. Ngân hàng, công ty tài chính, thẩm định tín dụng, hồ sơ đăng ký, giám đốc, giờ hành chính.
Aave bắt đầu từ một câu hỏi khác: liệu người có tiền để cho vay và người cần thanh khoản có thể gặp nhau thông qua mã code không?
Không cần giám đốc. Không cần chi nhánh. Không có ai phê duyệt thủ công từng giao dịch.
Những gì bắt đầu từ năm 2017 như ETHLend đã đi qua cú crash năm 2018, thay đổi kiến trúc hoàn toàn, sống sót sau sự sụp đổ của Terra, Celsius, Three Arrows Capital và FTX, rồi cuối cùng trở thành một trong những hạ tầng tín dụng quan trọng nhất của DeFi.
Vào tháng 2 năm 2026, chính Aave đã ghi nhận khoảng 982 tỉ USD khoản vay tích lũy kể từ năm 2020. Ngay sau đó, khi ra mắt V4, giao thức công bố đã vượt mốc 1 nghìn tỉ USD.
Và tất cả bắt đầu từ một sinh viên luật.
👨⚖️ STANI KULECHOV — LUẬT SƯ MUỐN THAY NGƯỜI TRUNG GIAN BẰNG HỢP ĐỒNG THÔNG MINH
Stani Kulechov đã học Luật tại Đại học Helsinki. Trong khi Ethereum vẫn còn là một công nghệ thử nghiệm đối với phần lớn thị trường, ông nhận ra rằng hợp đồng thông minh có thể làm được nhiều hơn chỉ việc chuyển giao token.
Có thể quản lý tín dụng.
Tháng 11 năm 2017, ETHLend ra đời. Ý tưởng ban đầu là tạo ra một thị trường ngang hàng (peer-to-peer) trên Ethereum: một người cung cấp vốn, người khác đưa ra tài sản đảm bảo và hai bên được kết nối trực tiếp với nhau.
ICO đã huy động khoảng 16,2 triệu USD.
Chỉ có một vấn đề.
Mô hình này rất khó để mở rộng.
Với mỗi người muốn cho vay, cần phải tìm một người khác đúng là đang muốn vay loại tài sản đó, với đúng số lượng đó và theo những điều kiện tương thích.
Rồi đến thị trường giảm giá năm 2018.
Thay vì từ bỏ dự án, đội ngũ gần như đã “xây lại” ý tưởng.
👻 ETHLEND CHẾT. AAVE RA ĐỜI.
Trong giai đoạn 2018 và 2019, hệ thống ngang hàng được thay thế bằng các pool thanh khoản.
Logic đã thay đổi hoàn toàn.
Thay vì João cần tìm Maria để cho vay USDC, hàng nghìn người dùng sẽ gửi USDC vào một “kho dự trữ” lớn. Ai muốn vay USDC sẽ rút thanh khoản từ pool đó, đưa tiền điện tử làm tài sản đảm bảo.
Ai cung cấp vốn sẽ nhận lãi.
Ai đi vay sẽ trả lãi.
Hợp đồng thông minh quản lý hoạt động này.
Dự án được đổi tên thành Aave — một từ tiếng Phần Lan gắn với “ma” — và phiên bản đầu tiên của giao thức đi vào vận hành vào tháng 1 năm 2020.
Sự thay đổi tưởng như đơn giản đó đã giải quyết đúng vấn đề giới hạn ETHLend.
Và đưa Aave trở thành trung tâm của DeFi non trẻ.
⚙️ CÁCH AAVE HOẠT ĐỘNG TRÊN THỰC TẾ
Hãy tưởng tượng bạn có ETH, nhưng cần USD và không muốn bán Ethereum của mình.
Bạn gửi ETH vào Aave để làm tài sản đảm bảo.
Giao thức tính toán bạn có thể vay được bao nhiêu dựa trên vị thế này.
Bạn có thể sau đó vay USDC, GHO hoặc một tài sản khác sẵn có.
Miễn là tài sản đảm bảo của bạn vẫn cao hơn đủ so với khoản nợ, vị thế sẽ tiếp tục được mở.
Nhưng có một điểm khác biệt cốt lõi so với ngân hàng: Aave thường không hỏi lương, nghề nghiệp hay lịch sử của bạn trên Serasa.
Nó hỏi: tài sản đảm bảo của bạn là gì?
Điều này cũng giải thích tại sao phần lớn các khoản vay được thế chấp quá mức. Thông thường bạn cần gửi giá trị cao hơn số tiền bạn vay.
Nếu giá tài sản đảm bảo giảm mạnh và vị thế trở nên nguy hiểm, giao thức có thể tự động thanh lý.
Không có quản lý để gọi điện.
Có mã lệnh.
⚡ FLASH LOANS — LẤY HÀNG TRIỆU ĐÔ LA VỐN ĐI VAY KHÔNG CẦN TÀI SẢN ĐẢM BẢO, MIỄN LÀ HOÀN TRẢ NGAY TRONG CÙNG MỘT BLOCK
Chính tại đây, Aave đã giới thiệu cho thị trường một trong những ý tưởng kỳ lạ nhất của DeFi.
Flash loans.
Trong một giao dịch blockchain duy nhất, ai đó có thể lấy một lượng vốn khổng lồ mà không cần đưa tài sản đảm bảo, dùng số tiền đó và hoàn trả lại cùng với khoản phí.
Điều kiện cực kỳ đơn giản: mọi thứ phải diễn ra trong cùng một giao dịch.
Nếu khoản vay không được hoàn trả, blockchain sẽ đảo ngược toàn bộ hoạt động như thể nó chưa từng xảy ra.
Điều này mở ra chỗ cho arbitrage (chênh lệch giá), tái cấp vốn, hoán đổi tài sản đảm bảo và thanh lý tự động.
Nó cũng biến flash loans thành một công cụ thường được gắn với các cuộc tấn công nhắm vào những giao thức dễ bị tổn thương — dù trong các trường hợp đó, khoản vay thường chính là “nguồn vốn tức thời” cho cuộc tấn công, chứ không phải nhất thiết là lỗ hổng được khai thác.
🏦 NĂM 2020 — LEND BIẾN THÀNH AAVE VÀ GIAO THỨC NHẬN QUẢN TRỊ
Token LEND cũ cũng cần phải thay đổi.
Việc chuyển đổi được quản trị phê duyệt đã thiết lập tỉ lệ quy đổi 100 LEND thành 1 AAVE. Nguồn cung mới được cấu trúc thành 16 triệu AAVE: 13 triệu dành cho những người nắm giữ cũ và 3 triệu đưa vào quỹ dự trữ của hệ sinh thái.
AAVE bắt đầu có vai trò quản trị.
Tháng 12 năm 2020, phiên bản V2 ra mắt, mang lại cải tiến về hiệu quả, ủy quyền tín dụng và các tính năng khác.
Giao thức không còn trông giống chỉ là một thí nghiệm nữa.
Nó giống như một thị trường tài chính được xây bằng mã lệnh.
🚀 NĂM 2021 — DEFI BÙNG NỔ VÀ AAVE ĐẠT 661,69 USD
Thị trường bull năm 2021 đưa DeFi vào trung tâm của đầu cơ.
Vào ngày 18 tháng 5, AAVE đạt mức cao nhất lịch sử khoảng 661,69 USD.
Đó là một mức tăng “khủng” đối với một tài sản từng ghi nhận đáy gần 26 USD vào tháng 11 năm 2020.
Nhưng bài test thực sự sẽ không đến trong giai đoạn hưng phấn.
Nó sẽ đến khi mọi thứ bắt đầu vỡ vụn.
🛡️ NĂM 2022 — NĂM MÀ DEFI BỊ ĐẨY VÀO THẾ BÍ LỐI
Tháng 3 năm 2022, V3 bắt đầu mở rộng đa chuỗi qua các mạng như Polygon, Avalanche, Arbitrum và Optimism. Nó giới thiệu các cơ chế như Isolation Mode, giới hạn mức phơi nhiễm và High Efficiency Mode.
Vài tháng sau đó, thị trường crypto bước vào một trong những cuộc khủng hoảng tồi tệ nhất trong lịch sử.
Terra/LUNA sụp đổ.
Three Arrows Capital gục ngã.
Celsius bước vào giai đoạn sụp đổ.
FTX phá sản.
Aave vẫn tiếp tục hoạt động.
Điều đó không có nghĩa là nó thoát khỏi mọi vấn đề.
Tháng 11 năm 2022, Avraham Eisenberg — được biết đến qua vụ Mango Markets — đã xây dựng một vị thế cực lớn liên quan CRV trên Aave. Kết cục là bị thanh lý và để lại khoản nợ rắc rối trên thị trường V2, phơi bày rằng thanh khoản kém ở một số tài sản có thể tạo ra rủi ro ngay cả trong các hệ thống thế chấp quá mức.
Đó là một bài học quan trọng: phi tập trung không loại bỏ rủi ro. Nó chỉ làm rủi ro nằm ở đâu.
💵 NĂM 2023 — AAVE TẠO RA “ĐỒNG ĐÔ LA” RIÊNG
Vào ngày 15 tháng 7 năm 2023, quản trị đã phê duyệt và triển khai việc phát hành GHO trên Ethereum.
GHO là một stablecoin thế chấp quá mức (overcollateralized) bản địa của hệ sinh thái Aave.
Người dùng gửi tài sản đảm bảo và có thể tạo GHO dựa trên phần đó. Khi trả nợ, lượng GHO tương ứng sẽ bị đốt.
Còn một khác biệt kinh tế quan trọng nữa: lãi mà người đi vay GHO trả có thể được chuyển trực tiếp để nuôi nguồn ngân khố (treasury) của Aave DAO.
Aave không còn là nơi duy nhất để cho vay stablecoin của bên thứ ba.
Bây giờ nó có của riêng mình.
🏛️ NĂM 2025 — PHỐ WALL BẮT ĐẦU XUẤT HIỆN TRONG CÂU CHUYỆN
Tháng 8 năm 2025, Aave Horizon ra đời.
Đề xuất này quan trọng vì chạm đúng vào ranh giới giữa DeFi và tài chính truyền thống.
Các nhà đầu tư tổ chức đủ điều kiện có thể sử dụng các tài sản ngoài đời thực được token hóa — bao gồm cả các sản phẩm gắn với Treasuries — làm tài sản đảm bảo để vay stablecoin.
Tại thời điểm ra mắt, hệ sinh thái có sự tham gia của các tên tuổi như Circle, Superstate, Centrifuge, Ripple, Securitize, VanEck và WisdomTree.
Cuối năm 2025, Horizon đã vượt 570 triệu USD tiền gửi, theo Aave.
Đó là một sự đảo chiều thú vị.
Trong nhiều năm, DeFi đã cố gắng bắt chước các công cụ của Phố Wall.
Giờ đây, các tài sản truyền thống được token hóa bắt đầu tìm thanh khoản trong DeFi.
☂️ UMBRELLA — AI TRẢ KHI MỌI THỨC ĐI SAI?
Tháng 6 năm 2025, Umbrella bắt đầu đi vào hoạt động, là bước phát triển của Safety Module cũ.
Ý tưởng là tạo một lớp bảo vệ chống lại thâm hụt của giao thức.
Người dùng có thể stake một số aTokens hoặc GHO, nhận phần thưởng và đổi lại chấp nhận rủi ro của việc một phần các tài sản đó có thể bị dùng đến nếu xuất hiện một thâm hụt đủ điều kiện (elegible).
Cơ chế này được tự động hóa và phân tách theo từng tài sản và từng mạng.
Đó là một kiểu “đệm tài chính” on-chain.
Nhưng như hầu hết mọi thứ trong DeFi, sự bảo vệ cũng đi kèm rủi ro.
👻 NĂM 2026 — AAVE V4: GIAO THỨC CỐ GẮNG KHÔNG CÒN CHỈ LÀ “DEFI”
Ngày 30 tháng 3 năm 2026, Aave V4 được ra mắt trên Ethereum.
Thay đổi lớn nhất nằm ở kiến trúc Hub and Spoke.
Hãy hình dung Hub như một “bể chứa” thanh khoản trung tâm khổng lồ.
Các Spokes là những thị trường chuyên biệt được kết nối tới bể chứa này; mỗi thị trường có thể có các tài sản đảm bảo, quy tắc rủi ro và tham số thanh lý riêng.
Cách này cho phép tái sử dụng vốn hiệu quả hơn mà không cần phải tạo ra các pool hoàn toàn tách biệt cho từng sản phẩm mới.
V4 đã trải qua khoảng 345 ngày tích lũy cho các vòng rà soát bảo mật, bao gồm audit, kiểm chứng hình thức, fuzzing và cuộc thi bảo mật công khai.
Và việc áp dụng bắt đầu.
Vào tháng 8 năm 2026, tổng tiền gửi của V4 trên Ethereum và Avalanche đã vượt 800 triệu USD, trong khi các khoản vay đang hoạt động đạt mức kỷ lục.
🔥 NĂM 2026 — NHƯNG PHI TẬP TRUNG CŨNG MANG LẠI CUỘC CHIẾN QUẢN TRỊ
Năm đó cũng cho thấy một vấn đề ít mang tính kỹ thuật hơn và còn nhiều tính chính trị hơn ngay trong chính hệ sinh thái.
Các cuộc thảo luận giữa Aave Labs và những người tham gia DAO đã đưa vào bàn thảo doanh thu của sản phẩm, quyền kiểm soát thương hiệu, tài trợ, minh bạch và thậm chí mức độ “nặng” của các địa chỉ liên quan đến đội ngũ trong các lần bỏ phiếu.
Tháng 2 xuất hiện cái gọi là “Aave Will Win Framework”.
Đề xuất này được phát triển sau nhiều tranh luận sôi nổi và bắt đầu ủng hộ, trong số các biện pháp khác, rằng 100% doanh thu từ các sản phẩm Aave do Aave Labs phát triển phải được chuyển vào kho bạc của DAO.
Những người chỉ trích trong chính cơ chế quản trị đã đặt câu hỏi về ngân sách, sự tập trung quyền lực và tính minh bạch. Về phía Aave Labs, họ lập luận rằng mô hình này sẽ tăng mức độ liên kết lợi ích giữa công ty, giao thức và holders.
Sự kiện này có lẽ quan trọng không kém bất kỳ bản cập nhật mã nào.
Bởi nó đặt ra một câu hỏi gây khó chịu cho toàn bộ DeFi:
một giao thức có thể về mặt kỹ thuật phi tập trung và vẫn phụ thuộc mạnh vào những người và công ty xây dựng hạ tầng của nó?
📊 CÁC CON SỐ KỂ LÊN CÂU CHUYỆN
ICO của ETHLend — Th11/2017: 16,2 triệu USD
Aave V1 — Th1/2020
Chuyển đổi LEND → AAVE — 100:1
Mức cao nhất lịch sử — 18/05/2021: 661,69 USD
Aave V3 — Th3/2022
GHO — Th7/2023
Umbrella — Th6/2025
Horizon — Th8/2025
Aave V4 — Th3/2026
Khoản vay tích lũy: hơn 1 nghìn tỉ USD
Tiền gửi V4 trên Ethereum + Avalanche vào tháng 8/2026: hơn 800 triệu USD
AAVE vào tháng 9/2026: khoảng 130–140 USD, vẫn còn gần 80% thấp hơn ATH.
🌐 AAVE Ở ĐÂU NGÀY HÔM NAY
Aave không còn chỉ là một ứng dụng trên Ethereum nữa.
V3 có triển khai trên Ethereum, Arbitrum, Optimism, Polygon, Avalanche, Base, BNB Chain và nhiều mạng khác.
Trong khi đó, Horizon cố gắng kết nối tín dụng mang tính thể chế và tài sản được token hóa; GHO tạo ra một lớp tiền tệ riêng; Umbrella hoạt động để bảo vệ khỏi thâm hụt; còn V4 tìm cách biến thanh khoản phân mảnh thành hạ tầng mô-đun.
Kết quả là một dự án rất khác so với ETHLend năm 2017.
💰 CÓ CÓN DŨNG ĐỂ ĐẦU TƯ VÀO AAVE?
Luận điểm tích cực: có việc sử dụng thực sự giao thức, lịch sử vận hành đi qua một số sự kiện tệ nhất của thị trường tiền điện tử, vị thế đáng kể trong lĩnh vực cho vay (lending), hơn 1 nghìn tỉ USD cho vay tích lũy và những hướng đi mới như V4, GHO và Horizon. Việc đưa RWA vào cũng mở rộng luận điểm vượt ra ngoài đầu cơ thuần túy crypto.
Lưu ý: AAVE vẫn là một tài sản biến động mạnh và đang ở rất thấp so với mức cao nhất lịch sử. Giao thức phụ thuộc vào hợp đồng thông minh, oracle, các cơ chế thanh lý hiệu quả và quản lý rủi ro nghiêm ngặt. Một lỗi trong các thành phần này có thể dẫn đến thua lỗ. Ngoài ra còn có sự cạnh tranh ngày càng tăng trong mảng tín dụng trên chuỗi, và cuộc thảo luận năm 2026 cho thấy quản trị và sự liên kết lợi ích kinh tế giữa Labs, DAO và holders không phải là vấn đề đã “xong” chỉ vì tồn tại bỏ phiếu on-chain.
Cũng có một điểm khác biệt nền tảng mà nhiều người bỏ qua:
Aave, với tư cách là giao thức, có thể phát triển mà giá token AAVE không nhất thiết tăng theo cùng tỉ lệ.
Việc sử dụng sản phẩm và việc token tăng giá là những thứ liên quan, nhưng không giống hệt nhau.
📅 DÒNG THỜI GIAN
2017: Stani Kulechov tạo ETHLend
Th11/2017: ICO huy động khoảng 16,2 triệu USD
2018–2019: ETHLend được tái thiết và đổi tên thành Aave
Th1/2020: Aave V1 đi vào hoạt động
Th10/2020: chuyển đổi LEND sang AAVE
Th12/2020: Aave V2
Th5/2021: AAVE đạt ATH 661,69 USD
Th3/2022: Aave V3 bắt đầu mở rộng đa chuỗi (multichain)
Th11/2022: một vụ việc liên quan CRV phơi bày rủi ro thanh khoản trên V2
Th7/2023: GHO bắt đầu đi vào hoạt động
Th6/2025: Umbrella được kích hoạt
Th8/2025: Aave Horizon ra mắt
Th3/2026: Aave V4 lên sóng trên Ethereum
Th8/2026: V4 vượt 800 triệu USD tiền gửi giữa Ethereum và Avalanche
Th9/2026: AAVE giao dịch khoảng 78% thấp hơn ATH
🎯 KẾT THÚC
Câu chuyện của Aave có lẽ là một trong những ví dụ tốt nhất về việc DeFi đã trưởng thành như thế nào.
Nó bắt đầu bằng việc cố đưa hai người đến với nhau để thực hiện một khoản vay.
Không chạy tốt.
Vì vậy dự án đã từ bỏ kiến trúc của chính nó, tạo các pool thanh khoản và trong suốt sáu năm tiếp theo biến ý tưởng đó thành một hạ tầng đã xử lý gần một nghìn tỉ USD tín dụng.
Nhưng thử thách tiếp theo còn lớn hơn nhiều.
Không phải chứng minh rằng cho vay on-chain hoạt động.
Aave đã chứng minh điều đó.
Vấn đề là liệu hạ tầng đó có thể vượt qua ranh giới giữa thế giới crypto và hệ thống tài chính trị giá hàng nghìn tỉ USD mà vẫn giữ được đúng thứ khiến nó trở nên khác biệt: minh bạch, tự lưu ký (self-custody) và thực thi bằng mã.
Và câu hỏi để khép lại Tập #28 là:
Nếu trong tương lai cổ phiếu, trái phiếu chính phủ, bất động sản và tiền đều được token hóa, thì ta vẫn cần một ngân hàng truyền thống để trung gian tín dụng — hay các giao thức như Aave sẽ đảm nhiệm một phần vai trò đó?
#AAVE #AaveV4 #DocumentarioIndependente #BinanceSquare #AaveProtocol

Đây không phải là lời khuyên tài chính. DYOR. Chỉ đầu tư những gì bạn có thể mất.
Nguồn tham khảo: Aave Labs, Aave Governance, tài liệu Aave, CoinGecko, CoinDesk và dữ liệu công khai của giao thức.
Crypto Diário | Tập #28 trong nhiều tập.
Một bộ phim tài liệu về tiền của tương lai — kể ngay hôm nay.