


Đồng yên đang đi ngược lại điều mà kinh tế học sách giáo khoa dự đoán. Lãi suất cao hơn thường được cho là sẽ hỗ trợ cho một đồng tiền. Thế nhưng, đồng yên đã tiếp tục đà suy giảm vào hôm thứ Sáu sau khi Ngân hàng Nhật Bản nâng mục tiêu lãi suất ngắn hạn lên 1,25% từ 1,00%—động thái này được thông qua với tỷ lệ bỏ phiếu 7-2, trong đó các thành viên hội đồng Asada và Sato phản đối. Sự bất đồng, nhiều hơn chính đợt tăng lãi suất, là điều khiến thị trường chao đảo: hai nhà hoạch định chính sách từ chối ủng hộ việc tăng cho thấy BOJ có thể sẽ không thể hành động nhanh như một số người đã kỳ vọng.
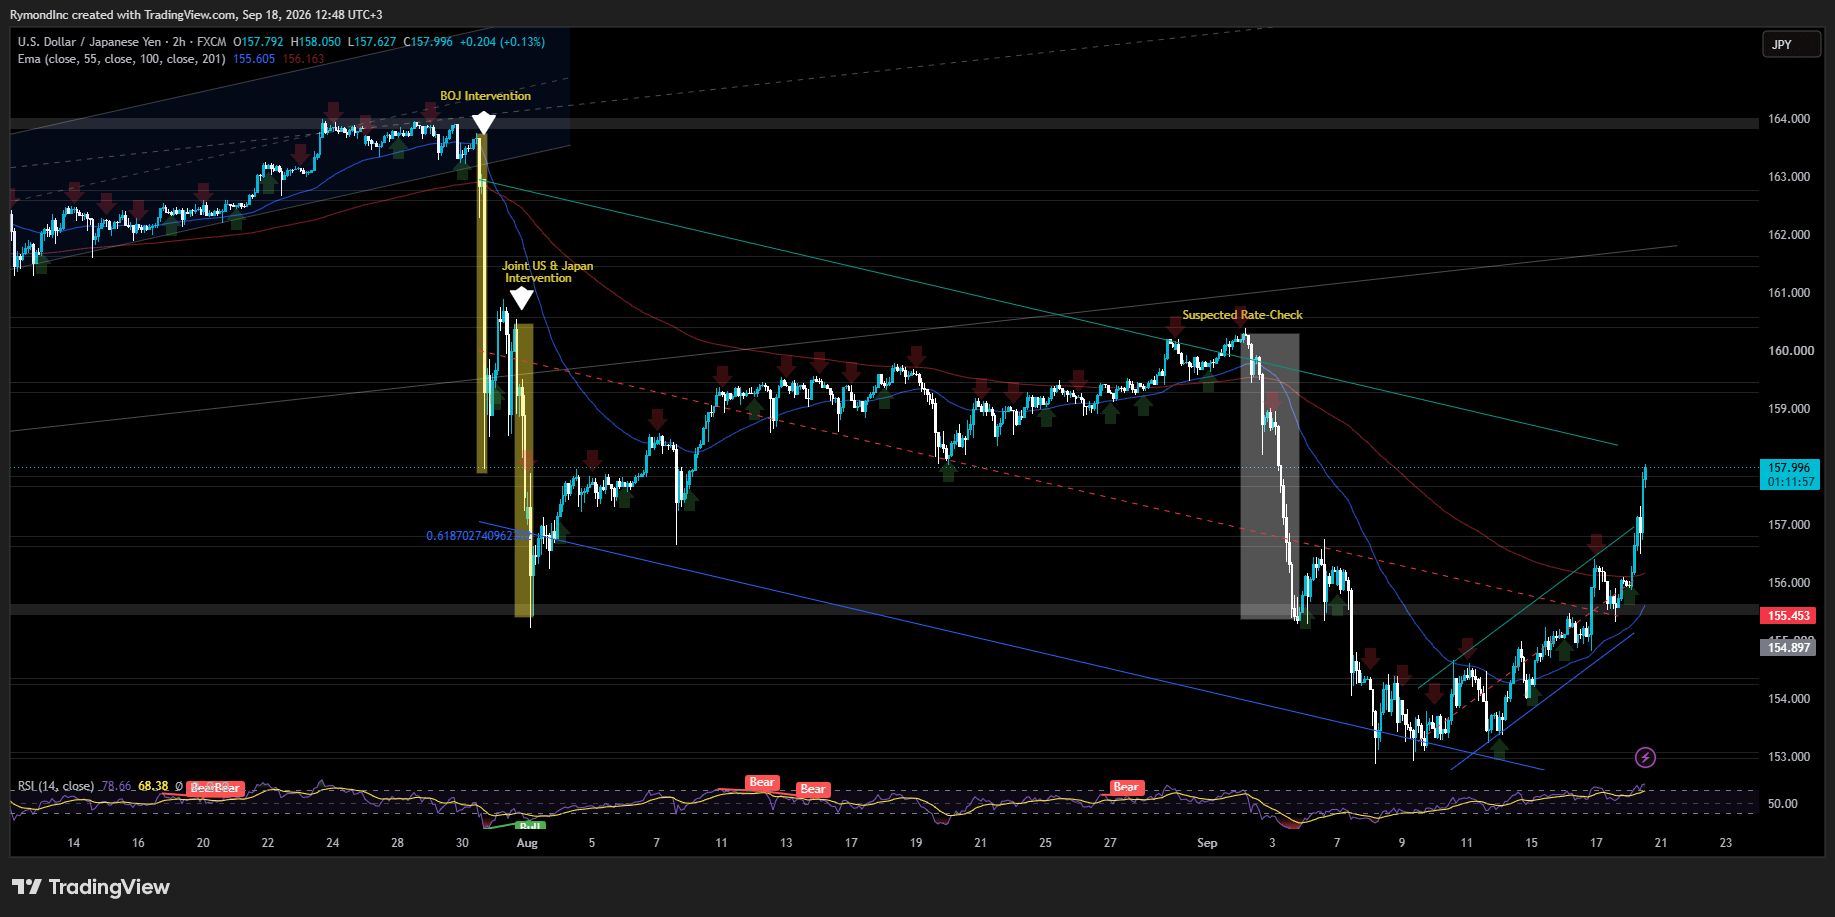
Đồng tiền giảm xuống mức thấp nhất trong hai tuần so với USD, giảm hơn 1% trong ngày còn 157,90 yên. Các nhà giao dịch cho rằng nguyên nhân nằm thẳng vào cuộc bỏ phiếu chia rẽ, lập luận rằng khi ban lãnh đạo phân hóa thì khả năng thắt chặt diễn ra nhanh hơn trong tương lai sẽ thấp hơn.
Thống đốc Kazuo Ueda đã có buổi họp báo thường lệ sau quyết định và mở cánh cửa cho các đợt tăng lãi suất tiếp theo, nói rằng ngân hàng sẽ tiếp tục nâng lãi suất để phản ứng với diễn biến của nền kinh tế và giá cả, và rằng giai đoạn thực thi chính sách đã thay đổi.
Tuy nhiên, lập trường lại không quyết liệt “diều hâu” như thị trường đã được chuẩn bị. Đặc biệt trong bối cảnh Bộ trưởng Tài chính Mỹ Scott Bessent trước đó đã thúc giục BOJ thực hiện các hành động dứt khoát để ngăn tình trạng suy yếu của yên và neo lạm phát. Ngân hàng đã nâng lãi suất, nhưng đồng tiền vẫn đi ngược hướng.
Về việc liệu mức tăng 50 điểm cơ bản hay các đợt tăng liên tiếp có nằm trong kế hoạch hay không, Ueda cho biết:
"Điều đó phụ thuộc vào việc các điều kiện về giá diễn biến ra sao. Có thể có nhiều kịch bản khác nhau. Chúng tôi không nên loại trừ bất cứ điều gì. Chúng ta đang ở giai đoạn cần xem xét cẩn thận nhiều dữ liệu. Nhưng điều đó không có nghĩa là chúng ta có thể hành động chậm rãi. Chúng tôi sẽ phân tích dữ liệu thật cẩn thận và thực hiện hành động kịp thời khi cần."
Về tốc độ của các đợt tăng trong tương lai:
"Về tốc độ của các đợt tăng lãi suất trong tương lai, chúng tôi không có sẵn bất kỳ ý tưởng định sẵn nào như cứ mỗi ba tháng một lần. Chúng tôi sẽ xác định tại từng cuộc họp chính sách cách thức phù hợp nhất để đảm bảo lạm phát cơ bản ổn định ở mức 2%."
Về các rủi ro phía trước:
"Nếu đà tăng trở lại trong chi phí năng lượng vẫn tiếp diễn, điều đó có thể làm gia tăng thêm áp lực lên lạm phát ở cấp độ bán buôn, rồi từ đó lan sang lạm phát tiêu dùng. Đây là điều chúng tôi cần phải theo dõi."
Về điều kiện tài chính:
"Điều kiện tài chính đang trở nên kém thuận lợi hơn khi chúng tôi nâng lãi suất ... Điều quan trọng là tránh để điều kiện tài chính thắt chặt quá mức, hoặc gây ra một sự điều chỉnh lớn về giá tài sản, bằng cách nâng lãi suất quá mạnh."
Ueda cũng nhấn mạnh việc tách bạch chính sách lãi suất khỏi công tác quản lý tiền tệ, khẳng định BOJ đặt lãi suất dựa trên các chỉ báo kinh tế và rủi ro lạm phát, chứ không nhằm đỡ hoặc quản lý trực tiếp tỷ giá của đồng yên.
Kathleen Brooks, giám đốc nghiên cứu tại XTB, cho biết Ueda không có vẻ diều hâu như dự kiến. Theo đánh giá của bà, ông đã làm “mờ” thông điệp bằng cách nói tới một giai đoạn hoạch định chính sách mới, đồng thời cảnh báo không nên đi quá nhanh và làm gia tăng biến động giá tài sản.
Theo bà, điều đó phản ánh đúng “tình thế khó xử” thực sự của BOJ: ngân hàng cần tiếp tục nâng lãi suất để đưa lạm phát về kiểm soát, nhưng gánh nặng nợ của Nhật quá lớn khiến ngân hàng trung ương không thể chịu được việc làm “sốc” thị trường trái phiếu và kéo theo bất ổn tài chính diện rộng.
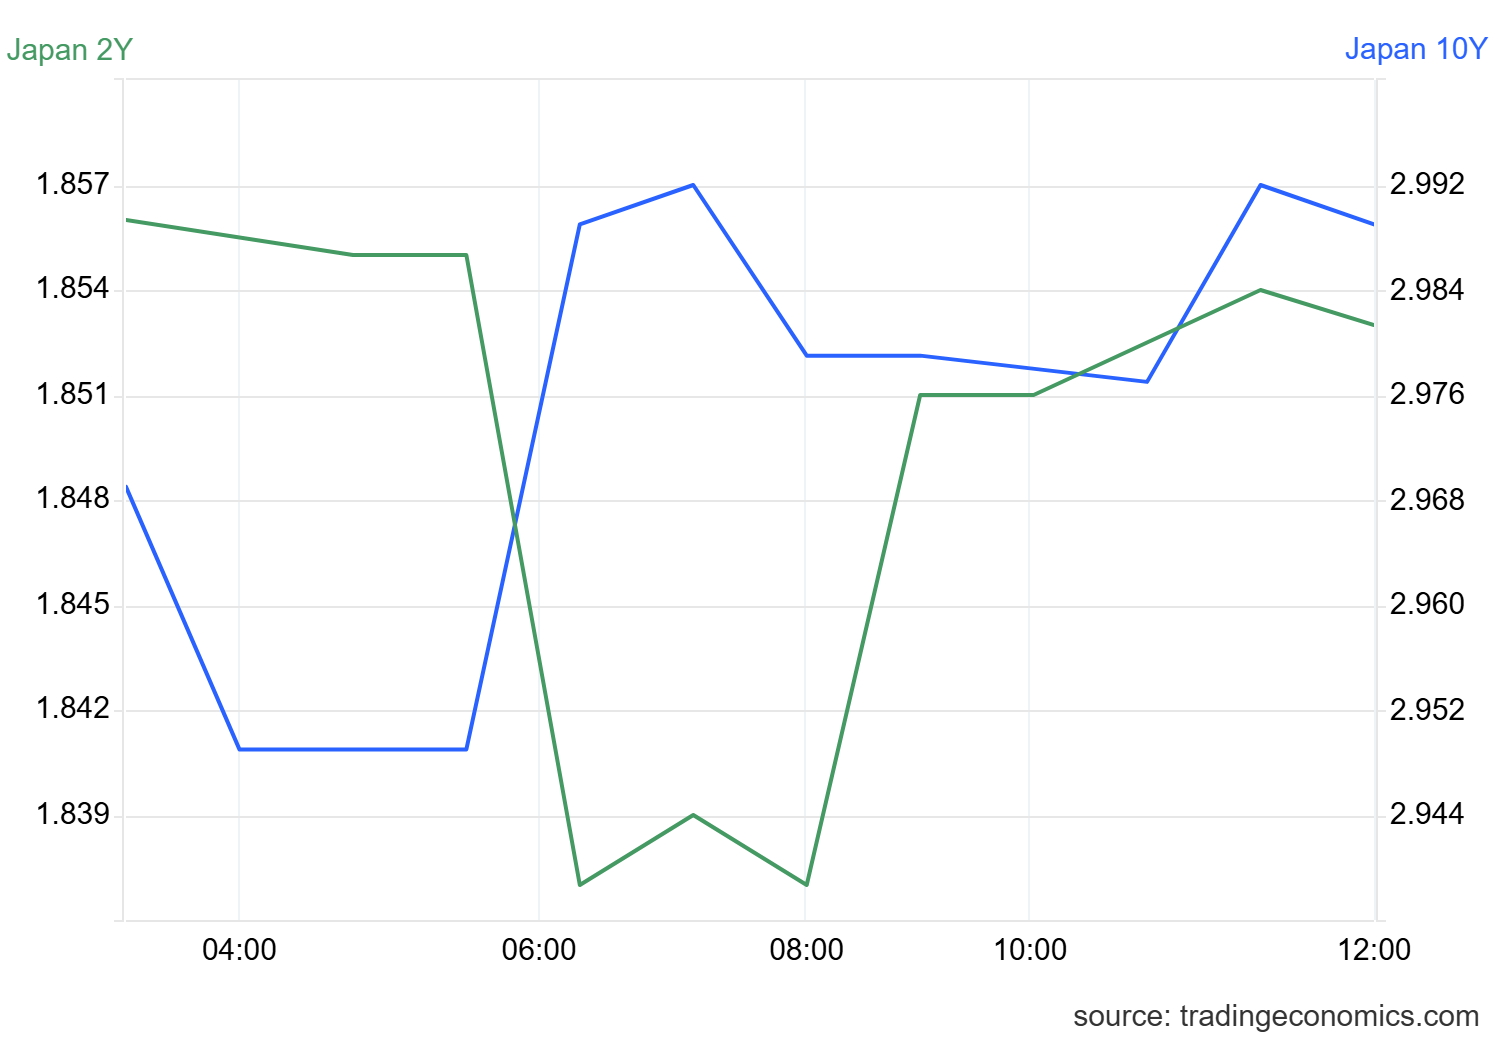
Ai đặt cược rằng việc tăng lãi suất lần này sẽ kích hoạt làn sóng chuyển vốn hồi hương từ các quỹ và cá nhân Nhật Bản đã sai. Đồng yên suy yếu ngay trong ngày, và lợi suất trái phiếu Nhật giảm trên toàn bộ đường cong—ngược với điều mà một câu chuyện về hồi hương vốn tạo ra. Lợi suất trái phiếu Nhật kỳ hạn 2 năm hạ xuống 1,85%, giảm 0,01 điểm phần trăm so với phiên trước. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm trượt xuống khoảng 2,95% vào thứ Sáu, kéo dài đà giảm sang phiên thứ ba.
Đồng yên hiện đang tiến gần tới các mức từng buộc phải can thiệp hồi tháng trước, bao gồm mốc 160, khi Mỹ và Nhật tiến hành một chiến dịch phối hợp để bảo vệ đồng tiền lần đầu tiên trong hơn hai thập kỷ.
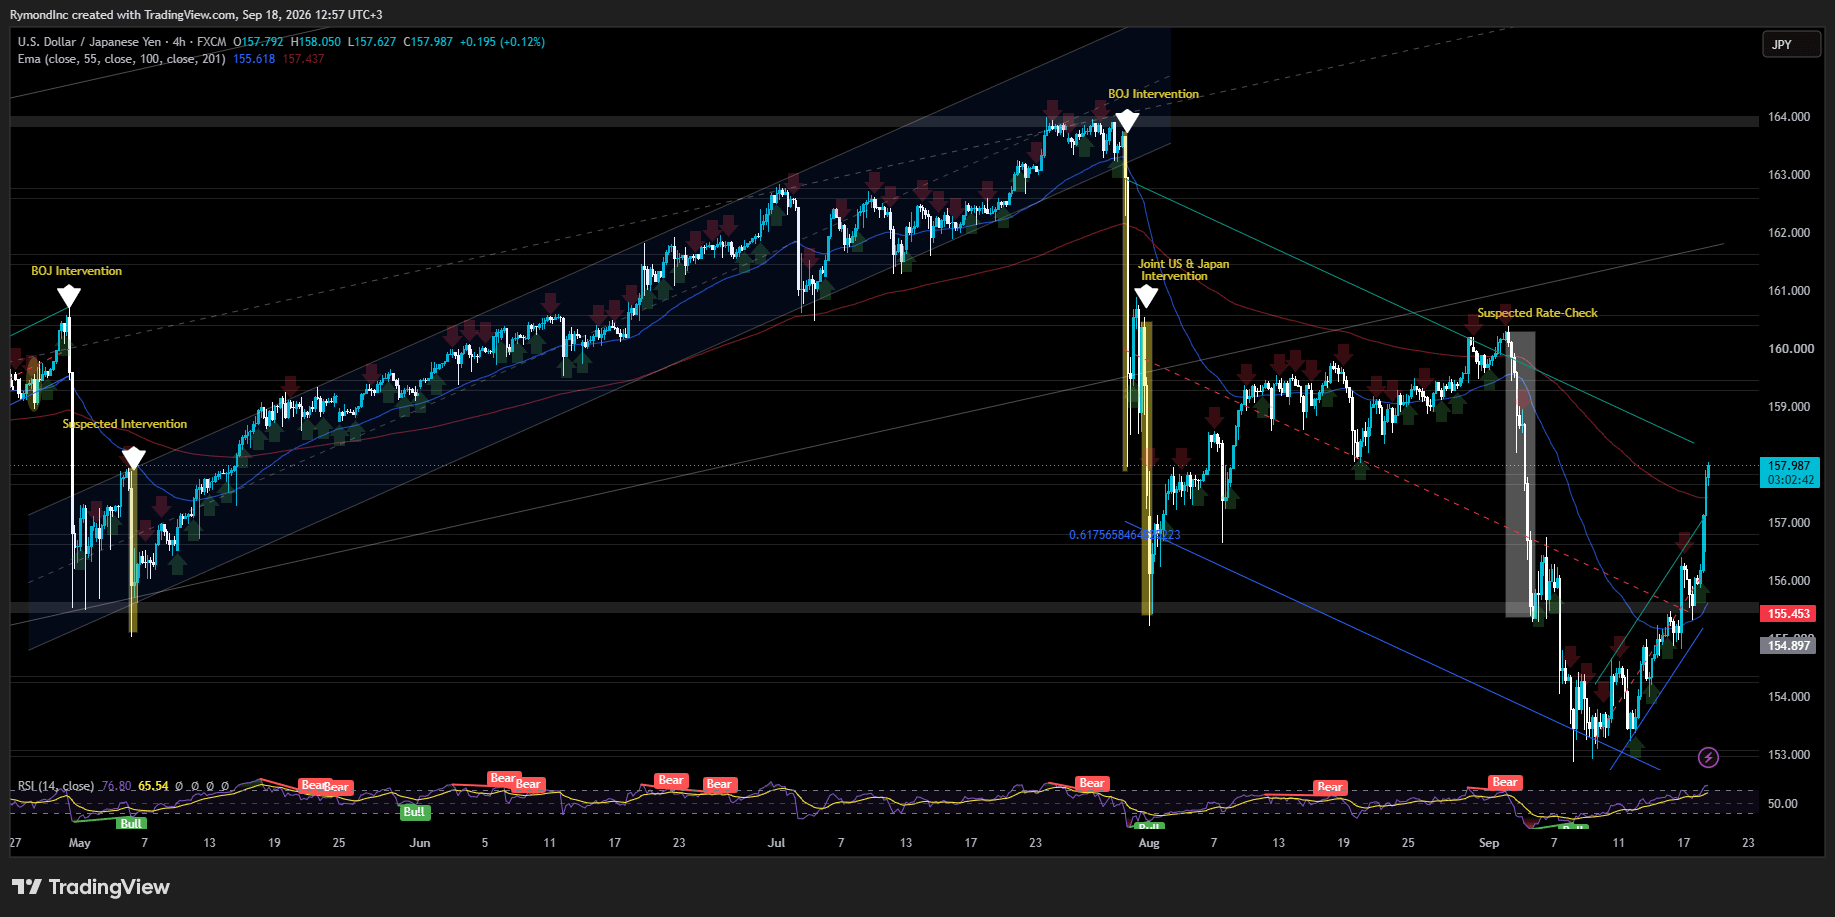
G7 đã từng phối hợp về đồng yên trước đây, bán yên để làm suy yếu đồng tiền sau trận động đất năm 2011, nhưng đó là giao dịch đi ngược lại. Để xem Mỹ và Tokyo đã từng làm việc với nhau lần cuối cùng nhằm mua yên và đỡ giá yên một cách cụ thể như vậy, thì phải quay về năm 1998, thời kỳ khủng hoảng ngân hàng của Nhật.
Nỗ lực cứu trợ đó được đẩy vào trước trong hai ngày giao dịch căng thẳng:
Tổng chi tiêu của Nhật: Nhật đã triển khai 15,39 nghìn tỷ yên (96,5 tỷ USD) trong khoảng từ 30/7 đến 26/8. Phần lớn trong số này—ước tính lên tới 85 tỷ USD—đã bị “đốt” trong đợt bơm mua khổng lồ kéo dài hai ngày, diễn ra cùng lúc với Mỹ.
Đóng góp của Mỹ: Mặc dù con số chính thức chính xác vẫn được giữ kín chặt chẽ, phần của Mỹ về cơ bản mang tính biểu tượng nhưng lại có tác động lớn. Ước tính của thị trường cho rằng cam kết của Cục Dự trữ Liên bang Mỹ và Bộ Tài chính Mỹ nằm trong khoảng 5 đến 10 tỷ USD.
Ai đang kỳ vọng vào việc chuyển vốn hồi hương của Nhật Bản dựa trên đợt tăng lãi suất này đã tính nhầm thương vụ hôm nay. Đồng yên suy yếu. Lợi suất trái phiếu chính phủ Nhật giảm trên toàn bộ đường cong. Lãi suất tăng lên. Logic của đồng tiền đã không đi theo.
BOJ vẫn còn dư địa để tăng lãi suất từ đây. Liệu đồng yên có tin vào điều đó hay không trước cuộc họp tiếp theo mới là câu hỏi thực sự.
Nguồn: Reuters, Bloomberg, CNBC, The Guardian, XTB