


Giao dịch tiền mã hóa thường thu hút mọi người nhờ tiềm năng tăng giá. Quản lý rủi ro buộc tôi phải suy nghĩ về phía ngược lại của phương trình: điều gì sẽ xảy ra khi tôi sai.
Sau khi theo dõi thị trường crypto đủ lâu, tôi đã tin rằng đây chính là nơi sự khác biệt thực sự giữa giao dịch và cờ bạc bắt đầu. Việc tìm được điểm vào lệnh tốt là quan trọng. Việc đọc hiểu cấu trúc thị trường là quan trọng. Việc hiểu thanh khoản, động lượng, câu chuyện/narrative và các điều kiện vĩ mô là quan trọng. Nhưng không một điều nào trong số đó có thể bảo vệ một tài khoản nếu một quyết định tệ đến mức đủ lớn để xóa sạch nhiều tuần giao dịch tốt.
Tôi không nghĩ mục tiêu chính của quản lý rủi ro là tránh thua lỗ. Lỗ là không thể tránh. Mục tiêu là làm cho từng khoản lỗ trở nên không quan trọng về mặt tài chính.
Nghe có vẻ đơn giản đấy, nhưng crypto lại khiến nó trở nên bất ngờ là khó khăn một cách khó hiểu.
Thị trường giao dịch suốt 24/7. Đòn bẩy rất dễ có. Một token có thể tăng/giảm 10% trước cả khi ai đó giao dịch trong một thị trường chậm hơn còn cân nhắc rằng điều đó là bất thường. Bitcoin có thể trông vẫn mạnh về mặt kỹ thuật trong khi các altcoin nhỏ hơn lặng lẽ đang mất thanh khoản bên dưới nó. Một vị thế có thể có lãi vào lúc nửa đêm và bị dừng lỗ trước bữa sáng.
Bởi vậy, tôi nghĩ rủi ro phải được quyết định trước khi tôi bắt đầu nghĩ về lợi nhuận.
Giả sử tôi có một tài khoản giao dịch 10.000 USD. Tôi thấy một thiết lập trông cực kỳ hấp dẫn và bỏ vào đó 3.000 USD. Nhìn qua, ai đó có thể nói rằng tôi đang rủi ro 30% tài khoản.
Không hẳn.
Quy mô vị thế và rủi ro giao dịch thực tế là những thứ khác nhau.
Nếu điểm vào của tôi là 100 USD và mốc vô hiệu hóa của tôi là 95 USD, thì trước phí và trượt giá tôi đang rủi ro khoảng 5% của vị thế. Với vị thế 3.000 USD, đó xấp xỉ 150 USD, tức 1,5% của toàn bộ tài khoản 10.000 USD.
Cái 150 USD đó quan trọng hơn với tôi rất nhiều so với con số quy mô vị thế tiêu đề 3.000 USD.
Đây là một trong những ý tưởng đơn giản nhất trong giao dịch, nhưng tôi lại thấy nó bị hiểu sai liên tục. Tôi không muốn chỉ hỏi, "Mình nên mua bao nhiêu?" Tôi muốn hỏi, "Nếu giao dịch này thất bại đúng tại nơi mà ý tưởng của tôi trở nên vô hiệu, thì bao nhiêu tiền sẽ biến mất?"
Khi tôi biết con số đó rồi, mọi thứ còn lại sẽ trở nên dễ dàng hơn.
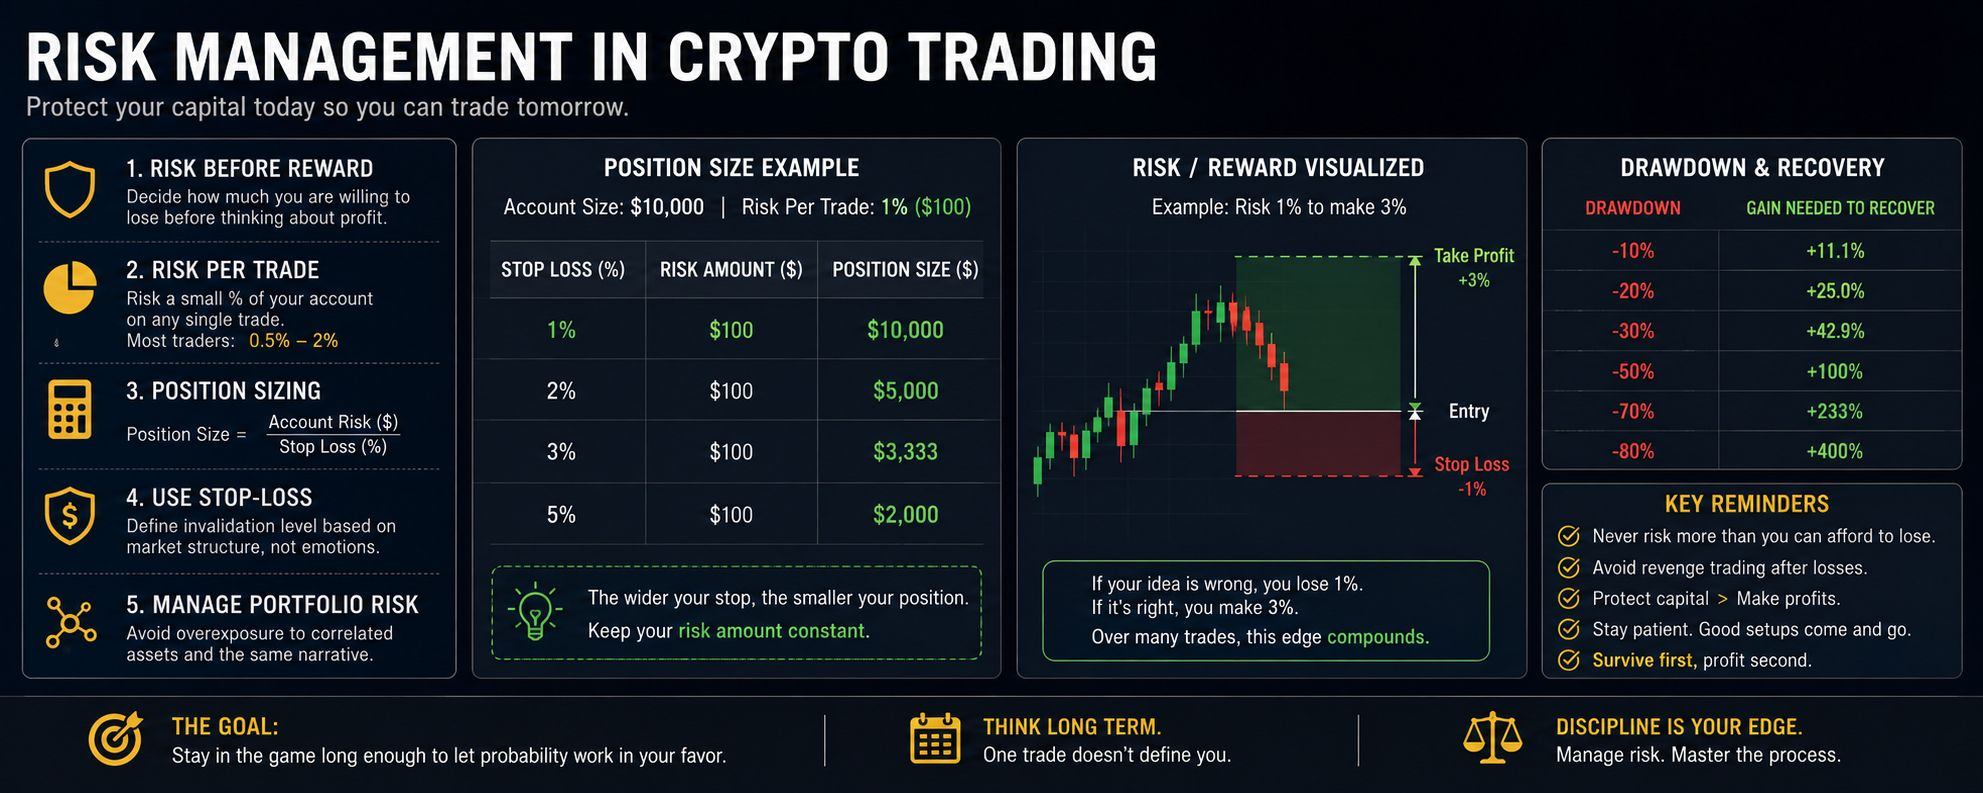
Ví dụ, hãy tưởng tượng tôi quyết định rằng tôi sẵn sàng mất 100 USD cho một lệnh. Thiết lập kỹ thuật của tôi cần một stop cách điểm vào 2%.
Bỏ qua phí và trượt giá để đơn giản, quy mô vị thế sẽ xấp xỉ 5.000 USD.
Nếu thiết lập thay vào đó yêu cầu một lệnh stop 5%, thì vị thế nên giảm xuống khoảng 2.000 USD để vẫn giữ xấp xỉ cùng mức rủi ro 100 USD cho tài khoản.
Đó là lý do tôi không thích việc chọn ngẫu nhiên một quy mô vị thế rồi cố ép đặt lệnh cắt lỗ quanh nó. Cấu trúc thị trường phải cho tôi biết giao dịch sẽ bị vô hiệu ở đâu. Khả năng chịu rủi ro của tôi sau đó sẽ cho tôi biết quy mô vị thế có thể lớn đến mức nào.
Đảo ngược quá trình đó tạo ra hành vi nguy hiểm.
Một nhà giao dịch quyết định rằng anh ta muốn một vị thế lớn, nhận ra stop hợp lý sẽ tạo ra một khoản lỗ khó chịu, và dời stop lại gần hơn. Stop không còn dựa trên luận điểm giao dịch nữa. Nó dựa trên việc nhà giao dịch muốn cảm thấy mức đau đến đâu.
Đó không phải là quản lý rủi ro. Đó là kế toán cảm xúc.
Đòn bẩy làm cho vấn đề này thú vị hơn vì bản thân đòn bẩy không phải là định nghĩa hoàn chỉnh của rủi ro.
Một vị thế có đòn bẩy được cân chỉnh cẩn thận đôi khi có rủi ro với tài khoản ít hơn một vị thế không dùng đòn bẩy quá cỡ. Thứ đòn bẩy làm là tăng mức phơi bày so với số vốn đã cam kết, đồng thời đưa vào bức tranh các cơ chế thanh lý, chi phí tài trợ, độ nhạy với biến động và rủi ro thực thi.
Sự khác biệt đó quan trọng.
Nếu ai đó nghe "đòn bẩy 5x" và lập tức kết luận rằng nhà giao dịch đang rủi ro nhiều hơn năm lần, bức tranh đó chưa hoàn chỉnh. Tôi thà biết quy mô vị thế, vốn chủ tài khoản, khoảng cách đến stop, giá thanh lý và số tiền thực sự đang bị rủi ro.
Phần khó chịu là: đòn bẩy cũng thay đổi hành vi.
Khi mọi cây nến nhỏ xíu tạo ra một thay đổi đáng kể trong P&L chưa thực hiện, mọi người bắt đầu quản lý tiền bạc thay vì quản lý thiết lập. Họ đóng lệnh thắng quá sớm. Họ nới rộng stop. Họ revenge trade. Họ nhìn nến 1 phút dù luận điểm ban đầu của họ xuất phát từ một chart khung 4 giờ.
Vì vậy, ngay cả khi đòn bẩy về mặt toán học có thể kiểm soát được, nó vẫn có thể trở nên không thể kiểm soát nổi về mặt tâm lý.
Đó cũng là một rủi ro.
Một điều khác tôi chú ý là tương quan.
Năm lệnh đang mở không nhất thiết có nghĩa là tôi có năm ý tưởng độc lập.
Nếu tôi long BTC, ETH, SOL và đồng thời nhiều altcoin hệ số beta cao, danh mục của tôi có thể trông có vẻ đa dạng vì mã ticker khác nhau. Nhưng nếu tất cả các vị thế đó đều phụ thuộc vào thanh khoản crypto mở rộng và Bitcoin vẫn mạnh, thì tôi có thể đang thực sự đặt cược theo cùng một hướng nhiều lần.
Khi thị trường đảo chiều, tương quan có thể đột nhiên trở nên đau đớn đến mức rõ ràng.
Đó là lý do tôi thích suy nghĩ về tổng mức phơi bày của cả danh mục hơn là đánh giá từng vị thế một cách tách biệt.
Nếu tôi rủi ro 1% cho năm vị thế long có tương quan cao, tôi không thể tự động nói rằng mình chỉ đang có 1% rủi ro. Một đợt bán tháo crypto trên diện rộng có thể làm vô hiệu hóa nhiều vị thế trong gần như cùng lúc.
Điều đó thậm chí còn quan trọng hơn trong các sự kiện vĩ mô lớn.
Dữ liệu lạm phát, quyết định của ngân hàng trung ương, báo cáo việc làm, cú sốc địa chính trị, diễn biến pháp lý, sự cố sàn giao dịch, hoặc chuỗi thanh lý đột ngột có thể làm thị trường chuyển động nhanh hơn một thiết lập phân tích kỹ thuật thông thường lường trước.
Lệnh cắt lỗ hữu ích, nhưng nó không phải là một cam kết theo hợp đồng rằng tôi sẽ thoát đúng với giá đó.
Nếu Bitcoin đang giao dịch ở 60.000 USD và tôi đặt một stop quanh 59.500 USD, về mặt lý thuyết một cú biến động mạnh có thể khớp lệnh thấp hơn mức tôi dự định do trượt giá. Ở các thị trường thanh khoản cao trong điều kiện bình thường, phần chênh lệch có thể nhỏ, nhưng trong giai đoạn biến động cực đoan nó có thể trở nên đáng kể.
Đây là một lý do khiến tôi coi rủi ro đã tính toán của mình là một ước tính, thay vì coi nó là một định luật của vật lý.
Rồi còn có thanh lý.
Với futures dùng đòn bẩy, tôi không bao giờ muốn thanh lý đóng vai trò là lệnh cắt lỗ của mình.
Một lệnh stop nói rằng luận điểm thị trường của tôi đã bị vô hiệu.
Thanh lý nói rằng cấu trúc ký quỹ của tôi đã thất bại.
Đó là những sự kiện rất khác nhau.
Nếu tôi cần động cơ thanh lý của sàn để nói cho tôi rằng một giao dịch đã đi sai, thì thường tôi đã cho phép vị thế kiểm soát tôi thay vì kiểm soát vị thế.
Tôi cũng nghĩ các tỷ lệ rủi ro trên lợi nhuận là hữu ích, nhưng chúng thường bị lạm dụng.
Một chart có thể được tạo để hiển thị gần như mọi tỷ lệ phần thưởng trên rủi ro theo lý thuyết. Tôi có thể đặt stop thấp hơn giá vào 1% và vẽ mục tiêu cao hơn 5% rồi gọi thiết lập đó là 1:5.
Điều đó không có nghĩa là tôi đã tìm ra một giao dịch tuyệt vời.
Biến số bị thiếu là xác suất.
Hãy tưởng tượng một chiến lược thắng 55% thời gian với mức thắng trung bình gấp đôi mức lỗ trung bình. Một chiến lược khác thắng 15% thời gian nhưng nhắm đến mức lỗ trung bình gấp năm lần.
Chiến lược thứ hai có tấm ảnh chụp chiến thắng hấp dẫn hơn. Điều đó không tự động khiến nó vượt trội.
Điều quan trọng là kỳ vọng (expectancy) trên một mẫu đủ lớn.
Tôi nghĩ về nó đại khái như là:
Kết quả kỳ vọng = (tỷ lệ thắng × lợi nhuận trung bình) − (tỷ lệ thua × mức lỗ trung bình).
Một chiến lược thua thường xuyên vẫn có thể có lãi nếu những người thắng đủ lớn. Một chiến lược có tỷ lệ thắng cao vẫn có thể khiến bạn mất tiền nếu các lần thua thỉnh thoảng lại khổng lồ.
Đó là lý do tôi không đánh giá một hệ thống giao dịch chỉ từ ba lệnh.
Ngay cả một chiến lược thực sự có lãi vẫn có thể trải qua một chuỗi thua.
Giả sử tôi rủi ro 10% tài khoản cho mỗi lệnh và thua năm lệnh liên tiếp. Vì mỗi lần thua xảy ra trên một tài khoản nhỏ dần, tôi sẽ không mất đúng 50%, nhưng tôi vẫn sẽ bị tụt xuống khoảng 41%.
Muốn hồi phục thì cần đạt mức lãi khoảng 69% trên phần vốn còn lại chỉ để quay về điểm xuất phát.
Sự bất đối xứng đó là một trong những điều quan trọng nhất tôi đã học được về rủi ro.
Nếu một tài khoản lỗ 10%, nó cần khoảng 11,1% để hồi phục.
Sau khoản lỗ 25%, nó cần khoảng 33,3%.
Sau khoản lỗ 50%, nó cần 100%.
Sau khoản lỗ 80%, nó cần 400%.
Càng đi sâu vào đợt sụt giảm, việc phục hồi càng trở nên khó.
Đó là lý do sinh tồn quan trọng với tôi hơn việc tối đa hóa mọi cơ hội.
Sẽ luôn có một biểu đồ khác. Một câu chuyện khác. Một cú breakout khác. Một token mới khác. Một thị trường bull khác rồi cũng sẽ đến.
Vốn là thứ cho tôi khả năng tham gia vào những cơ hội đó.
Điều này cũng làm thay đổi cách tôi nghĩ về chuỗi thua.
Nếu bình thường tôi rủi ro 1% cho mỗi lệnh, thì tôi không nhất thiết phải tăng rủi ro sau khi thua ba lần chỉ vì tôi muốn lệnh thứ tư gỡ lại tất cả. Đúng lúc đó, quyết định cảm xúc bắt đầu thay thế tư duy thống kê.
Nếu có gì đó, một đợt sụt giảm đáng kể lại khiến tôi quan tâm hơn đến việc hiểu điều gì đã thay đổi.
Chiến lược của tôi chỉ đang trải qua biến động bình thường sao?
Biến động có thay đổi không?
Tôi đang giao dịch một biên độ bằng chiến lược theo xu hướng sao?
Tôi đang ép các thiết lập vì tôi muốn gỡ lỗ sao?
Thanh khoản thị trường đã suy giảm chưa?
Những câu hỏi đó có giá trị hơn so với việc hỏi giao dịch nào có thể gỡ tiền lại nhanh nhất.
Tôi cũng tách vốn giao dịch khỏi số tiền có mục đích khác.
Tiền thuê nhà không nên biến thành ký quỹ futures. Tiền tiết kiệm khẩn cấp không nên biến thành vị thế altcoin chỉ vì một cái chart trông hấp dẫn. Vốn cần cho một nghĩa vụ trong ngắn hạn không nên phụ thuộc vào việc Bitcoin còn giữ được hỗ trợ.
Thị trường không biết vì sao tôi cần tiền.
Nghe có vẻ hiển nhiên cho đến khi lòng tham bước vào căn phòng.
Crypto tạo ra áp lực tâm lý bất thường vì gần như lúc nào cũng có một tài sản đang làm điều gì đó ngoạn mục. Ngay cả khi thiết lập của chính tôi vắng mặt, các kênh mạng xã hội vẫn có thể khiến nó trông như thể mọi người khác đang kiếm tiền ở đâu đó.
Điều đó tạo ra FOMO, và FOMO về bản chất là một vấn đề quản lý rủi ro.
Tôi bắt đầu vào lệnh muộn hơn.
Tôi chấp nhận giá tệ hơn.
Tôi tăng quy mô vì tôi cảm thấy mình đã bỏ lỡ phần đầu của đợt chuyển động.
Tôi ngừng chờ những mức vô hiệu hóa nghe có vẻ hợp lý.
Cuối cùng, tôi không còn giao dịch chính thị trường trước mặt. Tôi đang giao dịch sự bực bội của mình về bước đi đã diễn ra.
Với tôi, một trong những công cụ quản lý rủi ro mạnh nhất là vì vậy khả năng làm điều gì đó không làm gì cả.
Tiền mặt là một vị thế.
Không giao dịch là một quyết định.
Bỏ lỡ một nhịp tăng không làm hỏng tài khoản của tôi. Việc đuổi theo nó với rủi ro không được kiểm soát có thể.
Tôi cũng chú ý đến sự khác biệt giữa nắm giữ spot và các vị thế giao dịch. Việc phân bổ Bitcoin dài hạn và một lệnh giao dịch BTC có đòn bẩy có thể liên quan đến cùng một tài sản cơ sở, nhưng chúng không nhất thiết phải chia sẻ cùng một khung quản lý rủi ro.
Một nhà giao dịch có thể thoát lệnh vì một mốc hỗ trợ ngắn hạn thất bại. Một nhà đầu tư dài hạn có thể xem cùng một mức suy giảm đó là biến động thông thường, vì luận điểm đầu tư vận hành trong nhiều năm.
Vấn đề bắt đầu khi mọi người đổi danh tính sau khi đã tham gia.
Một giao dịch ngắn hạn đi ngược lại họ, thế là nó đột nhiên trở thành một "khoản đầu tư dài hạn".
Một altcoin mang tính đầu cơ sụp đổ, nên stop ban đầu bị bỏ qua vì họ bây giờ "tin vào dự án".
Sự chuyển biến đó thường chỉ là tâm lý né tránh tổn thất khoác một cái tên đáng kính hơn.
Tôi thích quyết định một vị thế là gì trước khi bước vào nó.
Tôi cũng nghĩ rằng mọi mô hình rủi ro đều có giới hạn.
Rủi ro theo tỷ lệ phần trăm cố định không bảo vệ tôi khỏi mọi tình huống. Lệnh cắt lỗ có thể bị trượt khỏi mức. Sàn có thể gặp sự cố. Stablecoin có thể mất neo giá. Thanh khoản có thể biến mất. Hợp đồng thông minh có thể thất bại. Token có thể nhảy giá dữ dội sau tin tức bất ngờ. Một chiến lược lịch sử từng có lãi có thể ngừng hoạt động.
Quản lý rủi ro vì vậy không phải là tạo ra một thế giới nơi chẳng có điều gì xấu xảy ra.
Đó là việc xây dựng một tài khoản có thể hấp thụ những điều xấu mà không để một sự kiện đơn lẻ nào trở thành thảm họa.
Và đó cuối cùng là cách tôi đánh giá rủi ro của chính mình.
Không phải bằng cách tự hỏi mình có thể kiếm được bao nhiêu nếu đúng.
Tôi tự hỏi điều gì xảy ra nếu tôi sai năm lần liên tiếp. Tôi tự hỏi điều gì xảy ra nếu hai vị thế có tương quan sụp đổ cùng nhau. Tôi tự hỏi liệu sau khoản lỗ đó tôi còn có thể suy nghĩ rõ ràng không. Tôi tự hỏi liệu tôi có đủ vốn còn lại để nắm bắt cơ hội thực sự tốt đẹp tiếp theo hay không.
Càng theo dõi crypto lâu, tôi càng ít hứng thú với những nhà giao dịch có thể tạo ra một tấm ảnh chụp chiến thắng phi thường.
Điều khiến tôi quan tâm là người giao dịch vẫn còn hoạt động sau nhiều năm.
Thị trường liên tục mang đến cơ hội để kiếm tiền, nhưng đồng thời cũng liên tục kiểm tra mức rủi ro tôi sẵn sàng chấp nhận để nắm bắt chúng. Tôi không thể kiểm soát giao dịch nào sẽ là người thắng, Bitcoin sẽ đi bao xa ngày mai, hay lúc nào sự kiện bất ngờ tiếp theo ập đến.
Tôi có thể kiểm soát việc việc sai lầm bị phép đắt đến mức nào.
Và trong một thị trường mà sự bất định là vĩnh viễn, tôi nghĩ đó có thể là một trong những lợi thế thật sự hiếm hoi mà một nhà giao dịch có thể tự xây cho mình.