
Mohamed A. El-Erian Re-poster
1.1k Публикации
Mohamed A. El-Erian Re-poster
Отправить жалобу
Заблокировать пользователя
Rene M Kern Prof of Prac at Wharton. Allianz Advisor. Gramercy Chair. Chair of UnderArmour Board. Former Pimco CEO/co-CIO and President of Queens' Col Cambridge
0 подписок(и/а)
647 подписчиков(а)
1.1K+ понравилось
Посты
Все
Видео
См. перевод
As I shared earlier, observers assessing the current state of the United States economy tend to categorize it in one of three distinct ways. The first perspective describes a system in equilibrium that remains safely anchored by the pull of mean reversion. A second viewpoint sees an increasingly fragile balance caused by shrinking physical and financial buffers. Finally, a third angle characterizes the economy as being in the midst of a multi-year transformation, driven heavily by geo-economics and technological shifts.
Instead of forcing ourselves to choose a single narrative, we might benefit from exploring the nuanced space in between these viewpoints.
You can dive deeper into this topic right here:
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
As I shared earlier, observers assessing the current state of the United States economy tend to categorize it in one of three distinct ways. The first perspective describes a system in equilibrium that remains safely anchored by the pull of mean reversion. A second viewpoint sees an increasingly fragile balance caused by shrinking physical and financial buffers. Finally, a third angle characterizes the economy as being in the midst of a multi-year transformation, driven heavily by geo-economics and technological shifts.
Instead of forcing ourselves to choose a single narrative, we might benefit from exploring the nuanced space in between these viewpoints.
You can dive deeper into this topic right here:
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
Instead of forcing ourselves to choose a single narrative, we might benefit from exploring the nuanced space in between these viewpoints.
You can dive deeper into this topic right here:
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
85
См. перевод
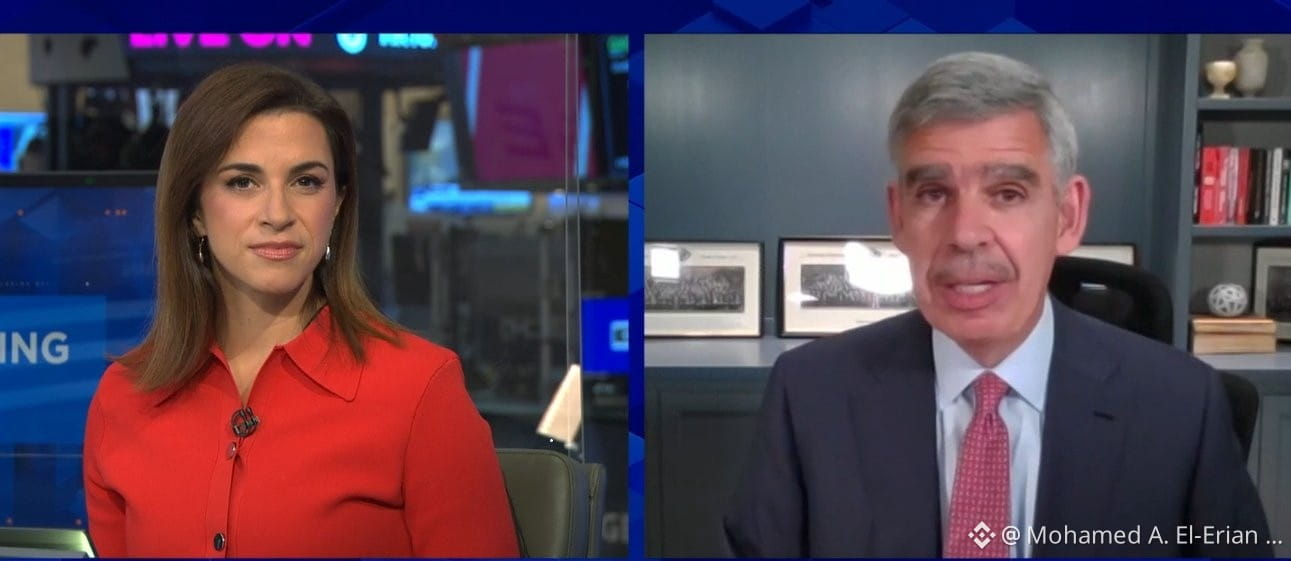
It was a pleasure speaking with @LesliePicker on @CNBCClosingBell for such a thought-provoking discussion. You can catch the full interview right here:
https://www.cnbc.com/video/2026/09/17/mohamed-el-erian-preferred-the-fed-didnt-hike-rates-at-latest-meeting.html
@CNBC #economy #markets #federalreserve
It was a pleasure speaking with @LesliePicker on @CNBCClosingBell for such a thought-provoking discussion. You can catch the full interview right here:
https://www.cnbc.com/video/2026/09/17/mohamed-el-erian-preferred-the-fed-didnt-hike-rates-at-latest-meeting.html
@CNBC #economy #markets #federalreserve
https://www.cnbc.com/video/2026/09/17/mohamed-el-erian-preferred-the-fed-didnt-hike-rates-at-latest-meeting.html
@CNBC #economy #markets #federalreserve
6
Многие рыночные аналитики сегодня отметили, что Федеральная резервная система успешно прошла проверку доверия, эффективно устранив недавние опасения по поводу инфляции. Однако если посмотреть на долгосрочные доходности за последние несколько дней, то в целом они оставались в узком и стабильном диапазоне. Эта сохраняющаяся устойчивость не связана с тем, что соответствующие действия центрального банка были незначительными. Дело в другом: эти конкретные проблемы не являются главными катализаторами, которые толкают доходности вверх, так же как они не были главными движущими силами в этом прошлом.
#economy #markets @CNBC @cnbcclosingbell #federalreserve
Многие рыночные аналитики сегодня отметили, что Федеральная резервная система успешно прошла проверку доверия, эффективно устранив недавние опасения по поводу инфляции. Однако если посмотреть на долгосрочные доходности за последние несколько дней, то в целом они оставались в узком и стабильном диапазоне. Эта сохраняющаяся устойчивость не связана с тем, что соответствующие действия центрального банка были незначительными. Дело в другом: эти конкретные проблемы не являются главными катализаторами, которые толкают доходности вверх, так же как они не были главными движущими силами в этом прошлом.
#economy #markets @CNBC @cnbcclosingbell #federalreserve
#economy #markets @CNBC @cnbcclosingbell #federalreserve
39
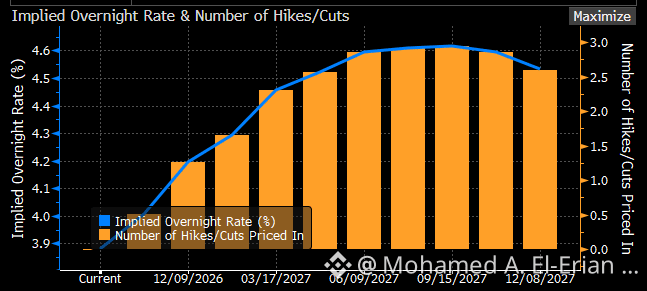
Всего одно утро после решения Федеральной резервной системы повысить процентные ставки, и финансовые рынки скорректировали свои ожидания, чтобы учесть еще более жесткую денежно-кредитную политику. Как показано на графике Bloomberg, приведенном ниже, инвесторы сейчас закладывают в прогнозе три дополнительных повышения ставок до конца июня 2027 года.
#economy #markets #federalreserve
Всего одно утро после решения Федеральной резервной системы повысить процентные ставки, и финансовые рынки скорректировали свои ожидания, чтобы учесть еще более жесткую денежно-кредитную политику. Как показано на графике Bloomberg, приведенном ниже, инвесторы сейчас закладывают в прогнозе три дополнительных повышения ставок до конца июня 2027 года.
#economy #markets #federalreserve
#economy #markets #federalreserve
107
См. перевод
Recent unemployment figures underscore the ongoing resilience of the US labor market. Weekly initial claims were reported at a favorable 196,000, successfully outperforming the consensus forecast of 207,000.
#economy #markets #jobs
Recent unemployment figures underscore the ongoing resilience of the US labor market. Weekly initial claims were reported at a favorable 196,000, successfully outperforming the consensus forecast of 207,000.
#economy #markets #jobs
#economy #markets #jobs
43
См. перевод
When evaluating the current United States economy, observers tend to describe it through one of three distinct lenses. The first viewpoint portrays a stable system resting in equilibrium, kept grounded by the natural forces of mean reversion. A second angle reveals a far more fragile balance, suggesting that shrinking physical and financial buffers are driving an increasingly unstable equilibrium. The third perspective focuses on a multi-year transition, highlighting how the economic landscape is being fundamentally reshaped by technological changes alongside geo-economics.
Instead of forcing yourself to choose a single narrative among these options, it is well worth your time to explore the world of the in-between.
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
When evaluating the current United States economy, observers tend to describe it through one of three distinct lenses. The first viewpoint portrays a stable system resting in equilibrium, kept grounded by the natural forces of mean reversion. A second angle reveals a far more fragile balance, suggesting that shrinking physical and financial buffers are driving an increasingly unstable equilibrium. The third perspective focuses on a multi-year transition, highlighting how the economic landscape is being fundamentally reshaped by technological changes alongside geo-economics.
Instead of forcing yourself to choose a single narrative among these options, it is well worth your time to explore the world of the in-between.
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
Instead of forcing yourself to choose a single narrative among these options, it is well worth your time to explore the world of the in-between.
https://www.nytimes.com/2026/09/17/opinion/us-economy-treasury-stable.html
#economy #markets @nytimes
50
Пока глобальные финансовые институты корректируют свои стратегии, Банк Англии намечает на этот месяц заметно иной курс. И Федеральная резервная система, и Европейский центральный банк уже повысили ставки, а Банк Японии, как ожидается, проведет повышение уже завтра. На фоне этой общемировой тенденции Банк Англии остается единственным крупным центральным банком, который выбирает паузу. После решения Комитета по денежно-кредитной политике 6–3 учреждение официально сохранило процентные ставки полностью без изменений на уровне 3,75%.
#economy #markets #centralbanks #bankofengland
Пока глобальные финансовые институты корректируют свои стратегии, Банк Англии намечает на этот месяц заметно иной курс. И Федеральная резервная система, и Европейский центральный банк уже повысили ставки, а Банк Японии, как ожидается, проведет повышение уже завтра. На фоне этой общемировой тенденции Банк Англии остается единственным крупным центральным банком, который выбирает паузу. После решения Комитета по денежно-кредитной политике 6–3 учреждение официально сохранило процентные ставки полностью без изменений на уровне 3,75%.
#economy #markets #centralbanks #bankofengland
#economy #markets #centralbanks #bankofengland
73
Федеральная резервная система недавно повысила процентные ставки на 25 базисных пунктов, что стало ее первым повышением такого рода с 2023 года. Поскольку рыночные прогнозы были крайне сосредоточены на уровне 92%, у центрального банка практически не оставалось альтернатив. Решение оставить ставки без изменений при столь сильной ожидаемости, вероятно, привело бы к дальнейшему росту рыночных доходностей. Однако многие были удивлены не этим, а полным единодушием среди членов комитета: они вынесли единогласное решение 12–0.
Вы можете ознакомиться с полным официальным заявлением по следующей ссылке:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
#экономика #рынки #федеральная_резервная_система
Федеральная резервная система недавно повысила процентные ставки на 25 базисных пунктов, что стало ее первым повышением такого рода с 2023 года. Поскольку рыночные прогнозы были крайне сосредоточены на уровне 92%, у центрального банка практически не оставалось альтернатив. Решение оставить ставки без изменений при столь сильной ожидаемости, вероятно, привело бы к дальнейшему росту рыночных доходностей. Однако многие были удивлены не этим, а полным единодушием среди членов комитета: они вынесли единогласное решение 12–0.
Вы можете ознакомиться с полным официальным заявлением по следующей ссылке:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
#экономика #рынки #федеральная_резервная_система
Вы можете ознакомиться с полным официальным заявлением по следующей ссылке:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
#экономика #рынки #федеральная_резервная_система
50
Приветствуем и добро пожаловать на День решений ФРС.
Инвесторы, поразительно, заложили 90%-ную вероятность, да, 90%, повышения процентной ставки сегодня. Это подавляющее ожидание сохраняется, несмотря на сочетание противоречивых экономических статистик, колеблющихся сигналов спроса и хрупкий баланс со стороны предложения. Особенно удивительно это на фоне заметно голубиной позиции нескольких высокопоставленных официальных лиц FOMC и председателя, который настроен разрушить эффект «зеркального лабиринта».
Удивительным образом многие участники финансового рынка с нетерпением ждут также публикации последних точек по ставкам. Этот интерес остается сильным, даже несмотря на растущее противодействие текущему способу предоставления форвардных указаний.
В конечном итоге, вся эта ситуация подчеркивает масштабную сложность изменения взаимоотношений между Федеральной резервной системой и рынками. На протяжении многих лет эта динамика была глубоко укоренена в непрерывных официальных комментариях, затянувшихся периодах «поддержки» рынка, чрезмерной опоре на статистику, оглядывающуюся назад, и стратегии форвардного руководства, которая случайно создала иллюзию точности.
Оставайтесь с нами для дальнейших обновлений.
#экономика #рынки #федеральнаярезервнаясистема
Приветствуем и добро пожаловать на День решений ФРС.
Инвесторы, поразительно, заложили 90%-ную вероятность, да, 90%, повышения процентной ставки сегодня. Это подавляющее ожидание сохраняется, несмотря на сочетание противоречивых экономических статистик, колеблющихся сигналов спроса и хрупкий баланс со стороны предложения. Особенно удивительно это на фоне заметно голубиной позиции нескольких высокопоставленных официальных лиц FOMC и председателя, который настроен разрушить эффект «зеркального лабиринта».
Удивительным образом многие участники финансового рынка с нетерпением ждут также публикации последних точек по ставкам. Этот интерес остается сильным, даже несмотря на растущее противодействие текущему способу предоставления форвардных указаний.
В конечном итоге, вся эта ситуация подчеркивает масштабную сложность изменения взаимоотношений между Федеральной резервной системой и рынками. На протяжении многих лет эта динамика была глубоко укоренена в непрерывных официальных комментариях, затянувшихся периодах «поддержки» рынка, чрезмерной опоре на статистику, оглядывающуюся назад, и стратегии форвардного руководства, которая случайно создала иллюзию точности.
Оставайтесь с нами для дальнейших обновлений.
#экономика #рынки #федеральнаярезервнаясистема
Инвесторы, поразительно, заложили 90%-ную вероятность, да, 90%, повышения процентной ставки сегодня. Это подавляющее ожидание сохраняется, несмотря на сочетание противоречивых экономических статистик, колеблющихся сигналов спроса и хрупкий баланс со стороны предложения. Особенно удивительно это на фоне заметно голубиной позиции нескольких высокопоставленных официальных лиц FOMC и председателя, который настроен разрушить эффект «зеркального лабиринта».
Удивительным образом многие участники финансового рынка с нетерпением ждут также публикации последних точек по ставкам. Этот интерес остается сильным, даже несмотря на растущее противодействие текущему способу предоставления форвардных указаний.
В конечном итоге, вся эта ситуация подчеркивает масштабную сложность изменения взаимоотношений между Федеральной резервной системой и рынками. На протяжении многих лет эта динамика была глубоко укоренена в непрерывных официальных комментариях, затянувшихся периодах «поддержки» рынка, чрезмерной опоре на статистику, оглядывающуюся назад, и стратегии форвардного руководства, которая случайно создала иллюзию точности.
Оставайтесь с нами для дальнейших обновлений.
#экономика #рынки #федеральнаярезервнаясистема
54
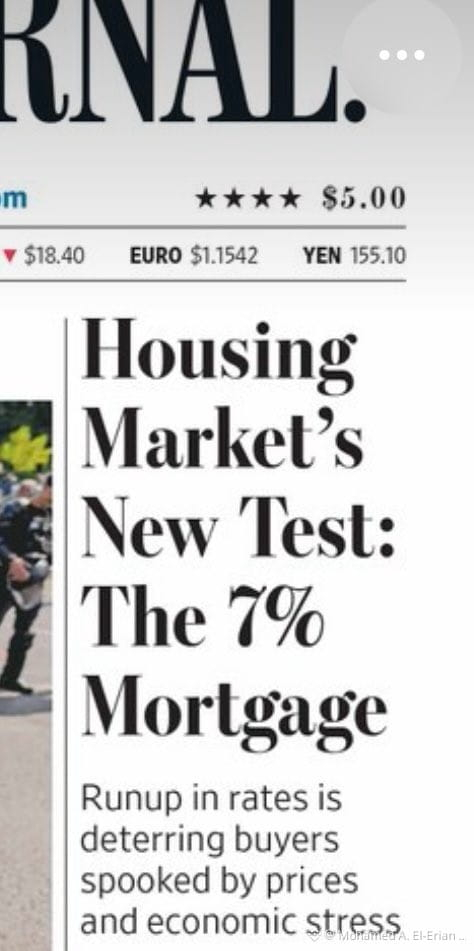
Вынесено на первую страницу сегодняшнего выпуска The Wall Street Journal:
Вынесено на первую страницу сегодняшнего выпуска The Wall Street Journal:
98
Всем доброе утро.
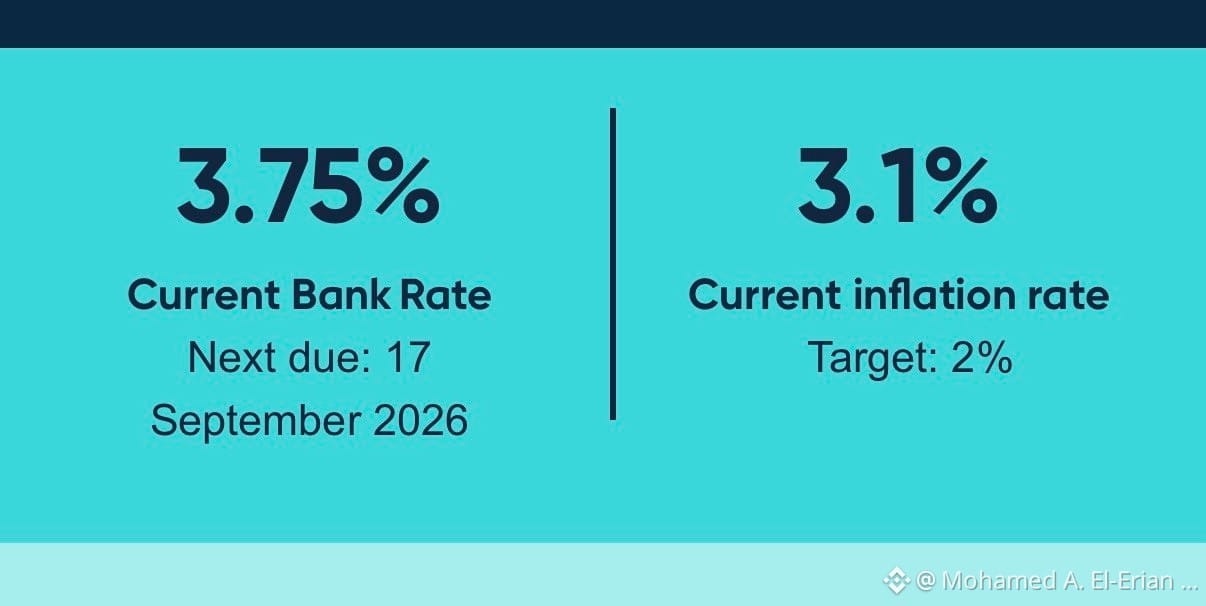
Под влиянием растущих энергозатрат общая инфляция в Великобритании в августе достигла 3,1%, несмотря на то, что базовая инфляция оставалась без изменений на уровне 2,6%. Эти последние данные полностью совпадают с консенсус-прогнозами, создавая сложную ситуацию для Комитета по денежно-кредитной политике Банка Англии перед их решением по процентной ставке завтра.
Чиновникам теперь предстоит трудный выбор. Им нужно решить, следует ли предпринимать меры против инфляции по заголовку, которая впервые с марта вернулась к 3%, на фоне опасений, что она в конечном итоге может повлиять на базовые цены. В качестве альтернативы они могут выбрать отложить любые шаги, поскольку базовая инфляция по-прежнему хорошо контролируется. На данный момент финансовые рынки оценивают вероятность того, что комитет сохранит ставки, в 80%.
#экономика #рынки #центральныебанки @bankofengland
Всем доброе утро.
Под влиянием растущих энергозатрат общая инфляция в Великобритании в августе достигла 3,1%, несмотря на то, что базовая инфляция оставалась без изменений на уровне 2,6%. Эти последние данные полностью совпадают с консенсус-прогнозами, создавая сложную ситуацию для Комитета по денежно-кредитной политике Банка Англии перед их решением по процентной ставке завтра.
Чиновникам теперь предстоит трудный выбор. Им нужно решить, следует ли предпринимать меры против инфляции по заголовку, которая впервые с марта вернулась к 3%, на фоне опасений, что она в конечном итоге может повлиять на базовые цены. В качестве альтернативы они могут выбрать отложить любые шаги, поскольку базовая инфляция по-прежнему хорошо контролируется. На данный момент финансовые рынки оценивают вероятность того, что комитет сохранит ставки, в 80%.
#экономика #рынки #центральныебанки @bankofengland
Под влиянием растущих энергозатрат общая инфляция в Великобритании в августе достигла 3,1%, несмотря на то, что базовая инфляция оставалась без изменений на уровне 2,6%. Эти последние данные полностью совпадают с консенсус-прогнозами, создавая сложную ситуацию для Комитета по денежно-кредитной политике Банка Англии перед их решением по процентной ставке завтра.
Чиновникам теперь предстоит трудный выбор. Им нужно решить, следует ли предпринимать меры против инфляции по заголовку, которая впервые с марта вернулась к 3%, на фоне опасений, что она в конечном итоге может повлиять на базовые цены. В качестве альтернативы они могут выбрать отложить любые шаги, поскольку базовая инфляция по-прежнему хорошо контролируется. На данный момент финансовые рынки оценивают вероятность того, что комитет сохранит ставки, в 80%.
#экономика #рынки #центральныебанки @bankofengland
117
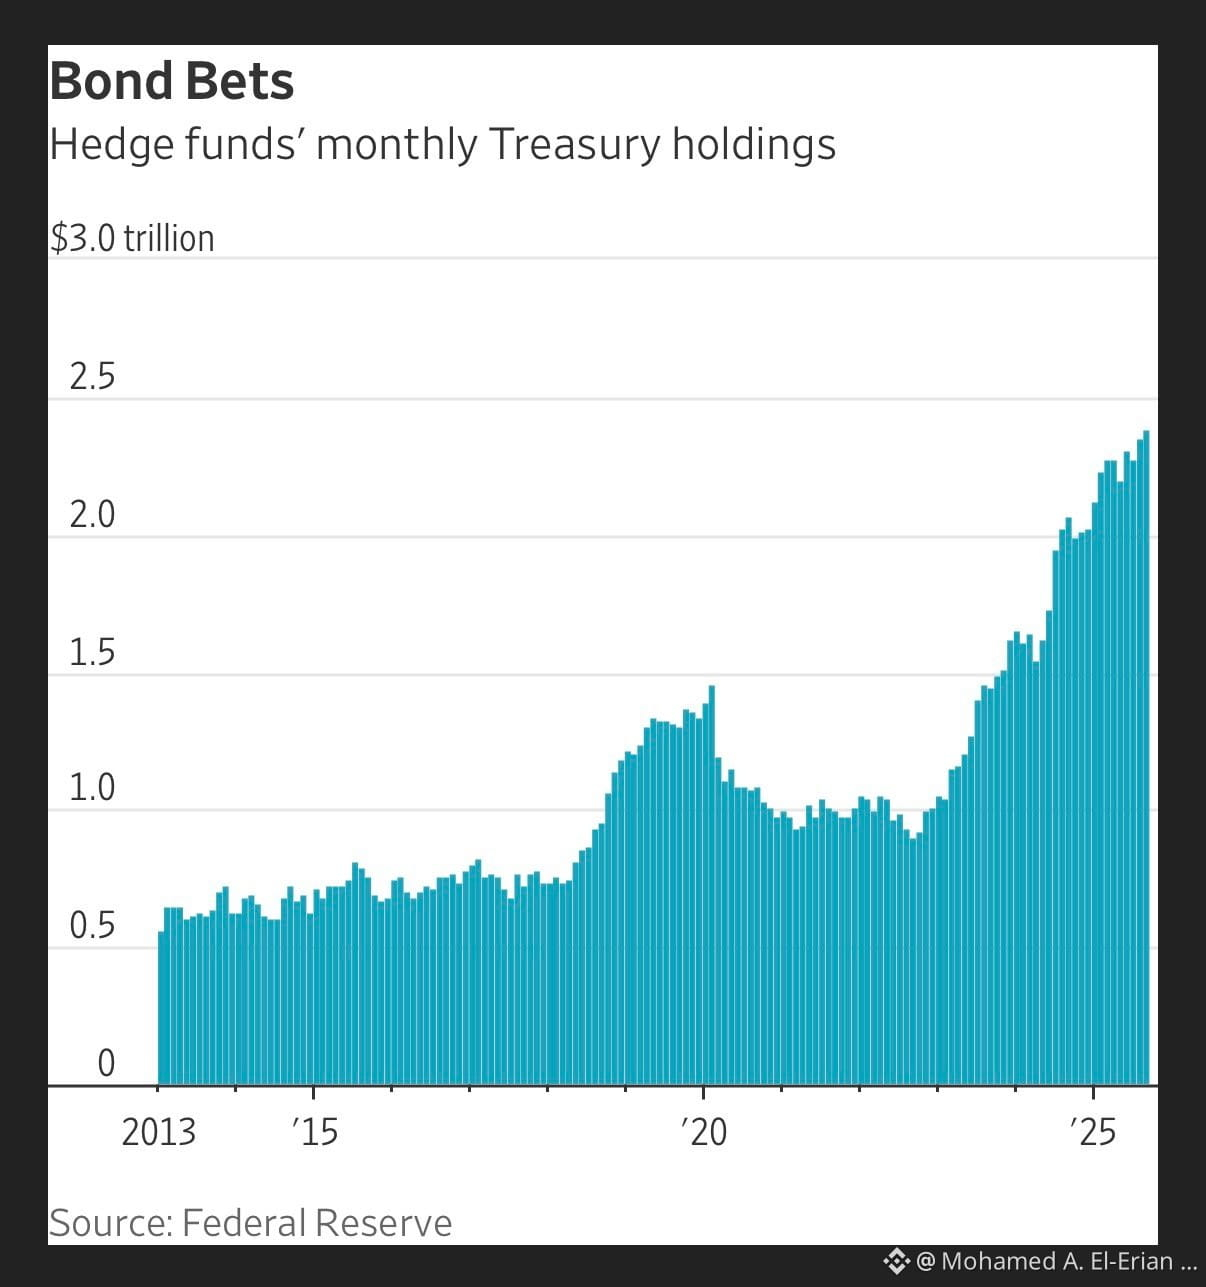
Недавний материал из The Wall Street Journal рассказывает о том, как хедж-фонды становятся непредсказуемым фактором на фоне нынешней турбулентности на рынке облигаций. Поскольку пенсионные фонды сокращают свою активность в казначейских облигациях США (Treasurys), образовалась заметная ниша, которую хедж-фонды активно берут на себя. Этот динамичный сдвиг побудил Федеральную резервную систему Нью-Йорка (New York Fed) начать задавать вопросы о потенциальных рисках. #экономика #рынки @WSJ
Недавний материал из The Wall Street Journal рассказывает о том, как хедж-фонды становятся непредсказуемым фактором на фоне нынешней турбулентности на рынке облигаций. Поскольку пенсионные фонды сокращают свою активность в казначейских облигациях США (Treasurys), образовалась заметная ниша, которую хедж-фонды активно берут на себя. Этот динамичный сдвиг побудил Федеральную резервную систему Нью-Йорка (New York Fed) начать задавать вопросы о потенциальных рисках. #экономика #рынки @WSJ
317
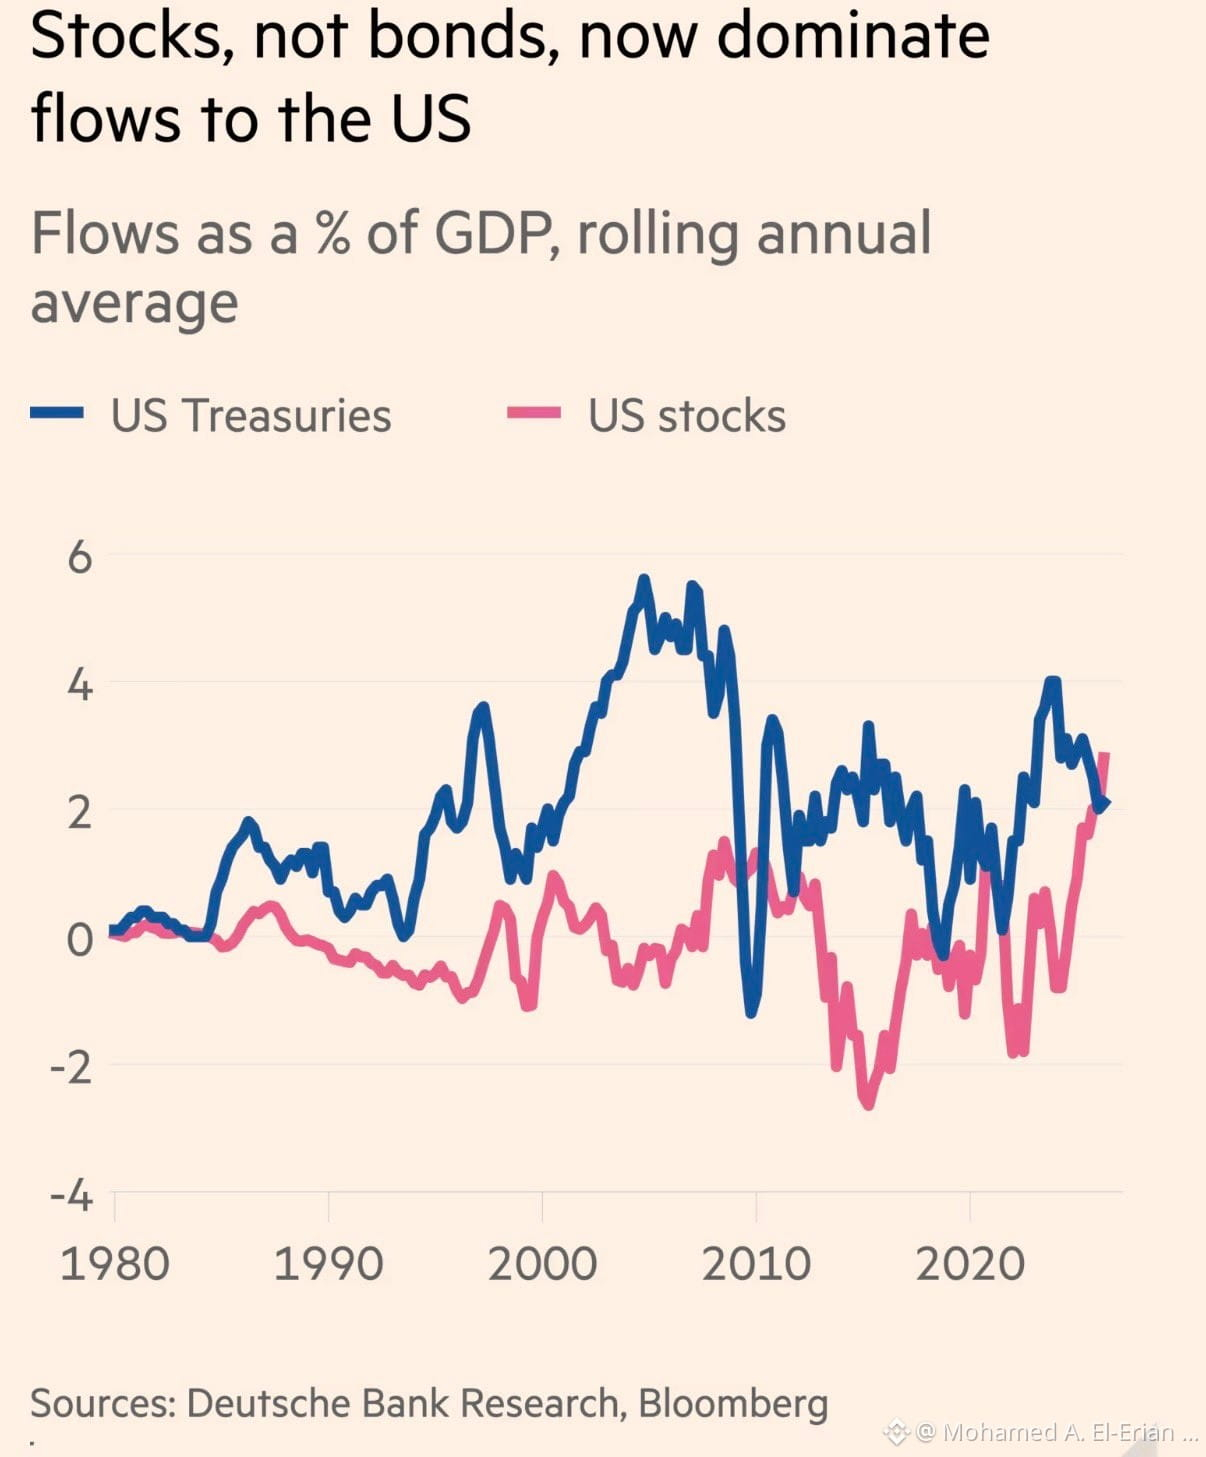
Согласно недавней публикации Financial Times, сейчас наблюдается заметная тенденция: зарубежные покупатели приобретают больше американских корпоративных акций, чем долговых бумаг правительства США. Deutsche Bank недавно проанализировал данные по казначейским облигациям США и выяснил, что за год, завершившийся в июне, иностранный капитал, направляемый в американские акции, в среднем составлял 2,8% национального ВВП. Тем временем международные инвестиции в гособлигации находились на более низком уровне — 2% ВВП. Пожалуй, самое примечательное в этом сдвиге то, что, помимо нескольких кратких периодов во время пандемии Covid-19 и в непосредственные месяцы после глобального финансового кризиса, это впервые в текущем столетии, когда международные покупки акций превысили инвестиции в правительственные облигации.
#экономика #акции #облигации #рынки @FT
Согласно недавней публикации Financial Times, сейчас наблюдается заметная тенденция: зарубежные покупатели приобретают больше американских корпоративных акций, чем долговых бумаг правительства США. Deutsche Bank недавно проанализировал данные по казначейским облигациям США и выяснил, что за год, завершившийся в июне, иностранный капитал, направляемый в американские акции, в среднем составлял 2,8% национального ВВП. Тем временем международные инвестиции в гособлигации находились на более низком уровне — 2% ВВП. Пожалуй, самое примечательное в этом сдвиге то, что, помимо нескольких кратких периодов во время пандемии Covid-19 и в непосредственные месяцы после глобального финансового кризиса, это впервые в текущем столетии, когда международные покупки акций превысили инвестиции в правительственные облигации.
#экономика #акции #облигации #рынки @FT
#экономика #акции #облигации #рынки @FT
7
Во время обсуждения Федеральной резервной системы в эфире CNBC в программе Squawk Box директор NEC Кевин Хассетт поделился своим мнением. Он отметил, что учреждение изменило подход, дав понять, что неделовое мышление теперь полностью осталось в прошлом.
#economy #federalreserve #markets @CNBC @SquawkCNBC
Во время обсуждения Федеральной резервной системы в эфире CNBC в программе Squawk Box директор NEC Кевин Хассетт поделился своим мнением. Он отметил, что учреждение изменило подход, дав понять, что неделовое мышление теперь полностью осталось в прошлом.
#economy #federalreserve #markets @CNBC @SquawkCNBC
#economy #federalreserve #markets @CNBC @SquawkCNBC
34
Давайте взглянем на текущие рыночные ожидания относительно Федеральной резервной системы.
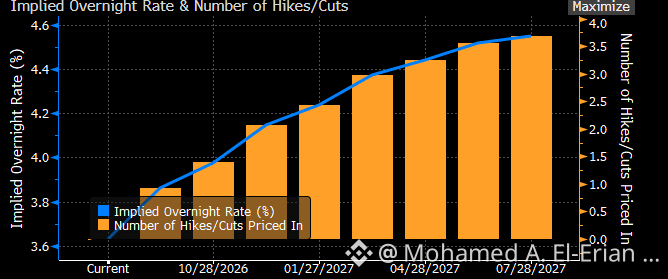
Сейчас ФРС начинает свое двухдневное заседание FOMC, которое завершится завтра решением по ставке, ожидаемым с большим интересом, а также публикацией обновленных квартальных прогнозов. Хотя повышение ставки сейчас уже заложено в котировки с вероятностью 92%, участники рынка не ожидают, что это будет единственным изолированным шагом.
Вместо этого рыночное ценообразование указывает, что это решение станет частью продолжительного цикла ужесточения. Наблюдатели ожидают еще одно повышение ставки до конца года, а также как минимум одно дополнительное повышение в первой половине 2027 года.
Ниже приведена таблица Bloomberg с этими показателями.
#economy #federalreserve #markets
Давайте взглянем на текущие рыночные ожидания относительно Федеральной резервной системы.
Сейчас ФРС начинает свое двухдневное заседание FOMC, которое завершится завтра решением по ставке, ожидаемым с большим интересом, а также публикацией обновленных квартальных прогнозов. Хотя повышение ставки сейчас уже заложено в котировки с вероятностью 92%, участники рынка не ожидают, что это будет единственным изолированным шагом.
Вместо этого рыночное ценообразование указывает, что это решение станет частью продолжительного цикла ужесточения. Наблюдатели ожидают еще одно повышение ставки до конца года, а также как минимум одно дополнительное повышение в первой половине 2027 года.
Ниже приведена таблица Bloomberg с этими показателями.
#economy #federalreserve #markets
Сейчас ФРС начинает свое двухдневное заседание FOMC, которое завершится завтра решением по ставке, ожидаемым с большим интересом, а также публикацией обновленных квартальных прогнозов. Хотя повышение ставки сейчас уже заложено в котировки с вероятностью 92%, участники рынка не ожидают, что это будет единственным изолированным шагом.
Вместо этого рыночное ценообразование указывает, что это решение станет частью продолжительного цикла ужесточения. Наблюдатели ожидают еще одно повышение ставки до конца года, а также как минимум одно дополнительное повышение в первой половине 2027 года.
Ниже приведена таблица Bloomberg с этими показателями.
#economy #federalreserve #markets
31
Всем привет! Тем, кто следит за глобальными экономическими тенденциями. Вот ваш самый свежий международный обзор.
В Великобритании уровень безработицы оставался абсолютно стабильным — 4,9%. Если исключить бонусы, то заработки работников в целом выросли на 3,9%. Эта восходящая динамика зарплат в первую очередь объясняется ростом у сотрудников госсектора, тогда как для занятых в частном секторе увеличение составило 2,9%.
Между тем в Германии инфляция цен производителей достигла заметного уровня — 6,8%. Это самый высокий показатель инфляции PPI, зарегистрированный в стране за последние 3,5 года.
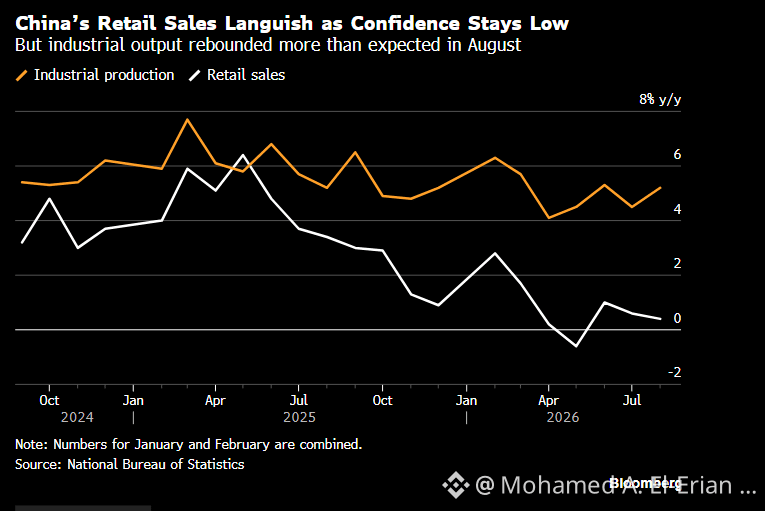
Переходя к Китаю, экономика демонстрирует заметное расхождение. Сильное расширение промышленного производства, подпитываемое экспортом, резко контрастирует с очень вялым внутренним потреблением. Подчёркивая слабый внутренний спрос, розничные продажи показали мизерный годовой рост — всего 0,4%, как указано в таблице Bloomberg ниже.
#экономика #рынки #Китай #Германия #Великобритания
Всем привет! Тем, кто следит за глобальными экономическими тенденциями. Вот ваш самый свежий международный обзор.
В Великобритании уровень безработицы оставался абсолютно стабильным — 4,9%. Если исключить бонусы, то заработки работников в целом выросли на 3,9%. Эта восходящая динамика зарплат в первую очередь объясняется ростом у сотрудников госсектора, тогда как для занятых в частном секторе увеличение составило 2,9%.
Между тем в Германии инфляция цен производителей достигла заметного уровня — 6,8%. Это самый высокий показатель инфляции PPI, зарегистрированный в стране за последние 3,5 года.
Переходя к Китаю, экономика демонстрирует заметное расхождение. Сильное расширение промышленного производства, подпитываемое экспортом, резко контрастирует с очень вялым внутренним потреблением. Подчёркивая слабый внутренний спрос, розничные продажи показали мизерный годовой рост — всего 0,4%, как указано в таблице Bloomberg ниже.
#экономика #рынки #Китай #Германия #Великобритания
В Великобритании уровень безработицы оставался абсолютно стабильным — 4,9%. Если исключить бонусы, то заработки работников в целом выросли на 3,9%. Эта восходящая динамика зарплат в первую очередь объясняется ростом у сотрудников госсектора, тогда как для занятых в частном секторе увеличение составило 2,9%.
Между тем в Германии инфляция цен производителей достигла заметного уровня — 6,8%. Это самый высокий показатель инфляции PPI, зарегистрированный в стране за последние 3,5 года.
Переходя к Китаю, экономика демонстрирует заметное расхождение. Сильное расширение промышленного производства, подпитываемое экспортом, резко контрастирует с очень вялым внутренним потреблением. Подчёркивая слабый внутренний спрос, розничные продажи показали мизерный годовой рост — всего 0,4%, как указано в таблице Bloomberg ниже.
#экономика #рынки #Китай #Германия #Великобритания
41
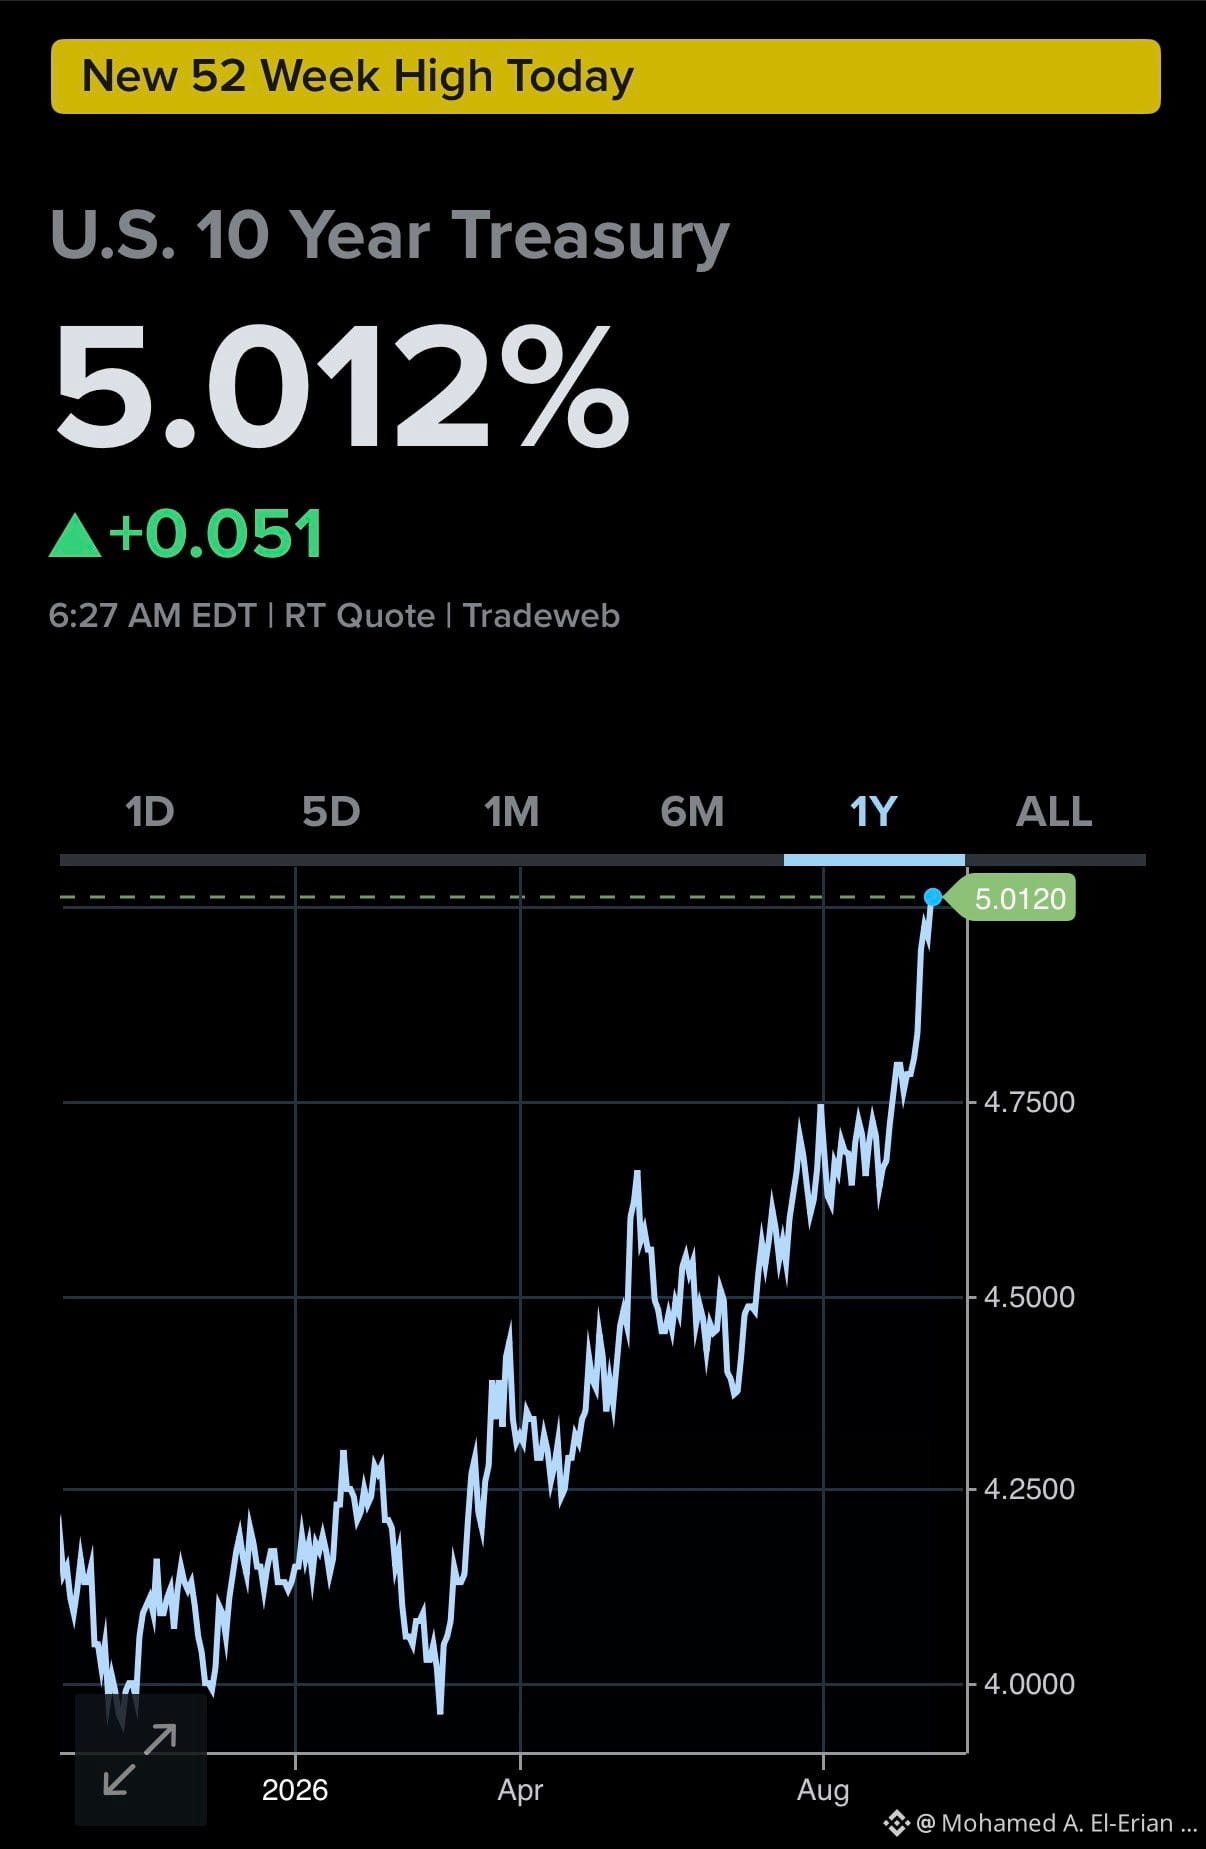
Вчера The Economist опубликовал мою колонку, предложив взгляд на то, как разобраться в резком росте стоимости заимствований, который мы наблюдали в этом году. Этот разговор происходит в особенно своевременный момент, поскольку доходность по 10-летним гособлигациям США сейчас торгуется выше порога 5%, что показано на графике CNBC ниже. Вы можете прочитать всю публикацию по ссылке, указанной здесь.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#экономика #рынки #доходности @TheEconomist
Вчера The Economist опубликовал мою колонку, предложив взгляд на то, как разобраться в резком росте стоимости заимствований, который мы наблюдали в этом году. Этот разговор происходит в особенно своевременный момент, поскольку доходность по 10-летним гособлигациям США сейчас торгуется выше порога 5%, что показано на графике CNBC ниже. Вы можете прочитать всю публикацию по ссылке, указанной здесь.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#экономика #рынки #доходности @TheEconomist
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#экономика #рынки #доходности @TheEconomist
53
Здравствуйте. Доброе утро. Прямо сейчас мировая экономика и финансовые рынки проходят крайне непредсказуемую фазу. Мы можем уловить суть этого системного неясного момента, рассмотрев четыре ключевых вопроса. Каждый из этих факторов вносит существенную волатильность в ключевые глобальные котировки, а вместе они создают высоко сложную среду.
Во-первых, что касается центрального банкинга: на этой неделе все следят за ФРС. Рынки уже заложили в цену 90% вероятность повышения ставки. Наблюдатели ждут, подтвердят ли это ожидание политики. Если да, то следующая загадка заключается в том, будет ли это действие единичным эпизодом или стартом продолжительного цикла ужесточения.
В то же время необходимо учитывать сектор госдолга. Назревающий вопрос — удастся ли убедить Казначейство США провести дальнейшие рыночные интервенции, чтобы управлять доходностями по облигациям.
На энергетических рынках нефть добавляет еще один уровень сложности. Основные неопределенности здесь связаны с траекторией продолжающихся сбоев в поставках и с конкретным влиянием Китая, который действует в роли «переключателя» спроса.
Наконец, стремительное развитие ИИ добавляет уникальное измерение к глобальному прогнозу. Ключевая задача — определить, как общество будет справляться с хрупким балансом между огромными обещаниями искусственного интеллекта и его неизбежными рисками.
#economy #markets #yields #federalreserve #oil #ai #energy
Здравствуйте. Доброе утро. Прямо сейчас мировая экономика и финансовые рынки проходят крайне непредсказуемую фазу. Мы можем уловить суть этого системного неясного момента, рассмотрев четыре ключевых вопроса. Каждый из этих факторов вносит существенную волатильность в ключевые глобальные котировки, а вместе они создают высоко сложную среду.
Во-первых, что касается центрального банкинга: на этой неделе все следят за ФРС. Рынки уже заложили в цену 90% вероятность повышения ставки. Наблюдатели ждут, подтвердят ли это ожидание политики. Если да, то следующая загадка заключается в том, будет ли это действие единичным эпизодом или стартом продолжительного цикла ужесточения.
В то же время необходимо учитывать сектор госдолга. Назревающий вопрос — удастся ли убедить Казначейство США провести дальнейшие рыночные интервенции, чтобы управлять доходностями по облигациям.
На энергетических рынках нефть добавляет еще один уровень сложности. Основные неопределенности здесь связаны с траекторией продолжающихся сбоев в поставках и с конкретным влиянием Китая, который действует в роли «переключателя» спроса.
Наконец, стремительное развитие ИИ добавляет уникальное измерение к глобальному прогнозу. Ключевая задача — определить, как общество будет справляться с хрупким балансом между огромными обещаниями искусственного интеллекта и его неизбежными рисками.
#economy #markets #yields #federalreserve #oil #ai #energy
Во-первых, что касается центрального банкинга: на этой неделе все следят за ФРС. Рынки уже заложили в цену 90% вероятность повышения ставки. Наблюдатели ждут, подтвердят ли это ожидание политики. Если да, то следующая загадка заключается в том, будет ли это действие единичным эпизодом или стартом продолжительного цикла ужесточения.
В то же время необходимо учитывать сектор госдолга. Назревающий вопрос — удастся ли убедить Казначейство США провести дальнейшие рыночные интервенции, чтобы управлять доходностями по облигациям.
На энергетических рынках нефть добавляет еще один уровень сложности. Основные неопределенности здесь связаны с траекторией продолжающихся сбоев в поставках и с конкретным влиянием Китая, который действует в роли «переключателя» спроса.
Наконец, стремительное развитие ИИ добавляет уникальное измерение к глобальному прогнозу. Ключевая задача — определить, как общество будет справляться с хрупким балансом между огромными обещаниями искусственного интеллекта и его неизбежными рисками.
#economy #markets #yields #federalreserve #oil #ai #energy
70
То, как вы интерпретируете общемировой всплеск доходностей, имеет реальное значение. Важно понять, имеем ли мы дело с неконтролируемой экономической лихорадкой или же рынок намеренно проводит контролируемое «сжигание». Чтобы точно понять, почему ваш взгляд на этот вопрос так критически важен, ознакомьтесь с подробным объяснением ниже.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
То, как вы интерпретируете общемировой всплеск доходностей, имеет реальное значение. Важно понять, имеем ли мы дело с неконтролируемой экономической лихорадкой или же рынок намеренно проводит контролируемое «сжигание». Чтобы точно понять, почему ваш взгляд на этот вопрос так критически важен, ознакомьтесь с подробным объяснением ниже.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
35
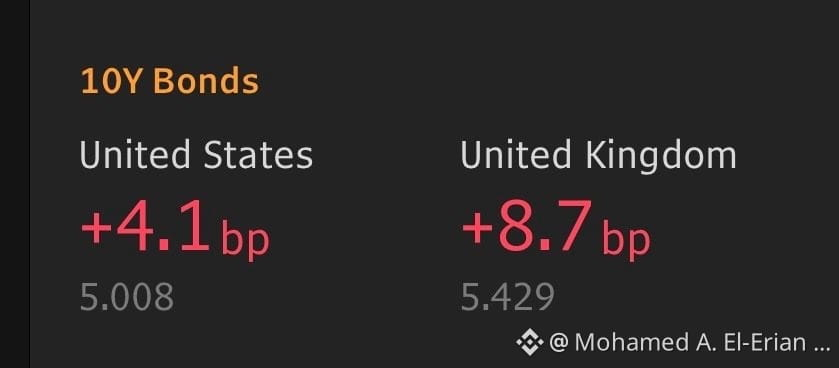
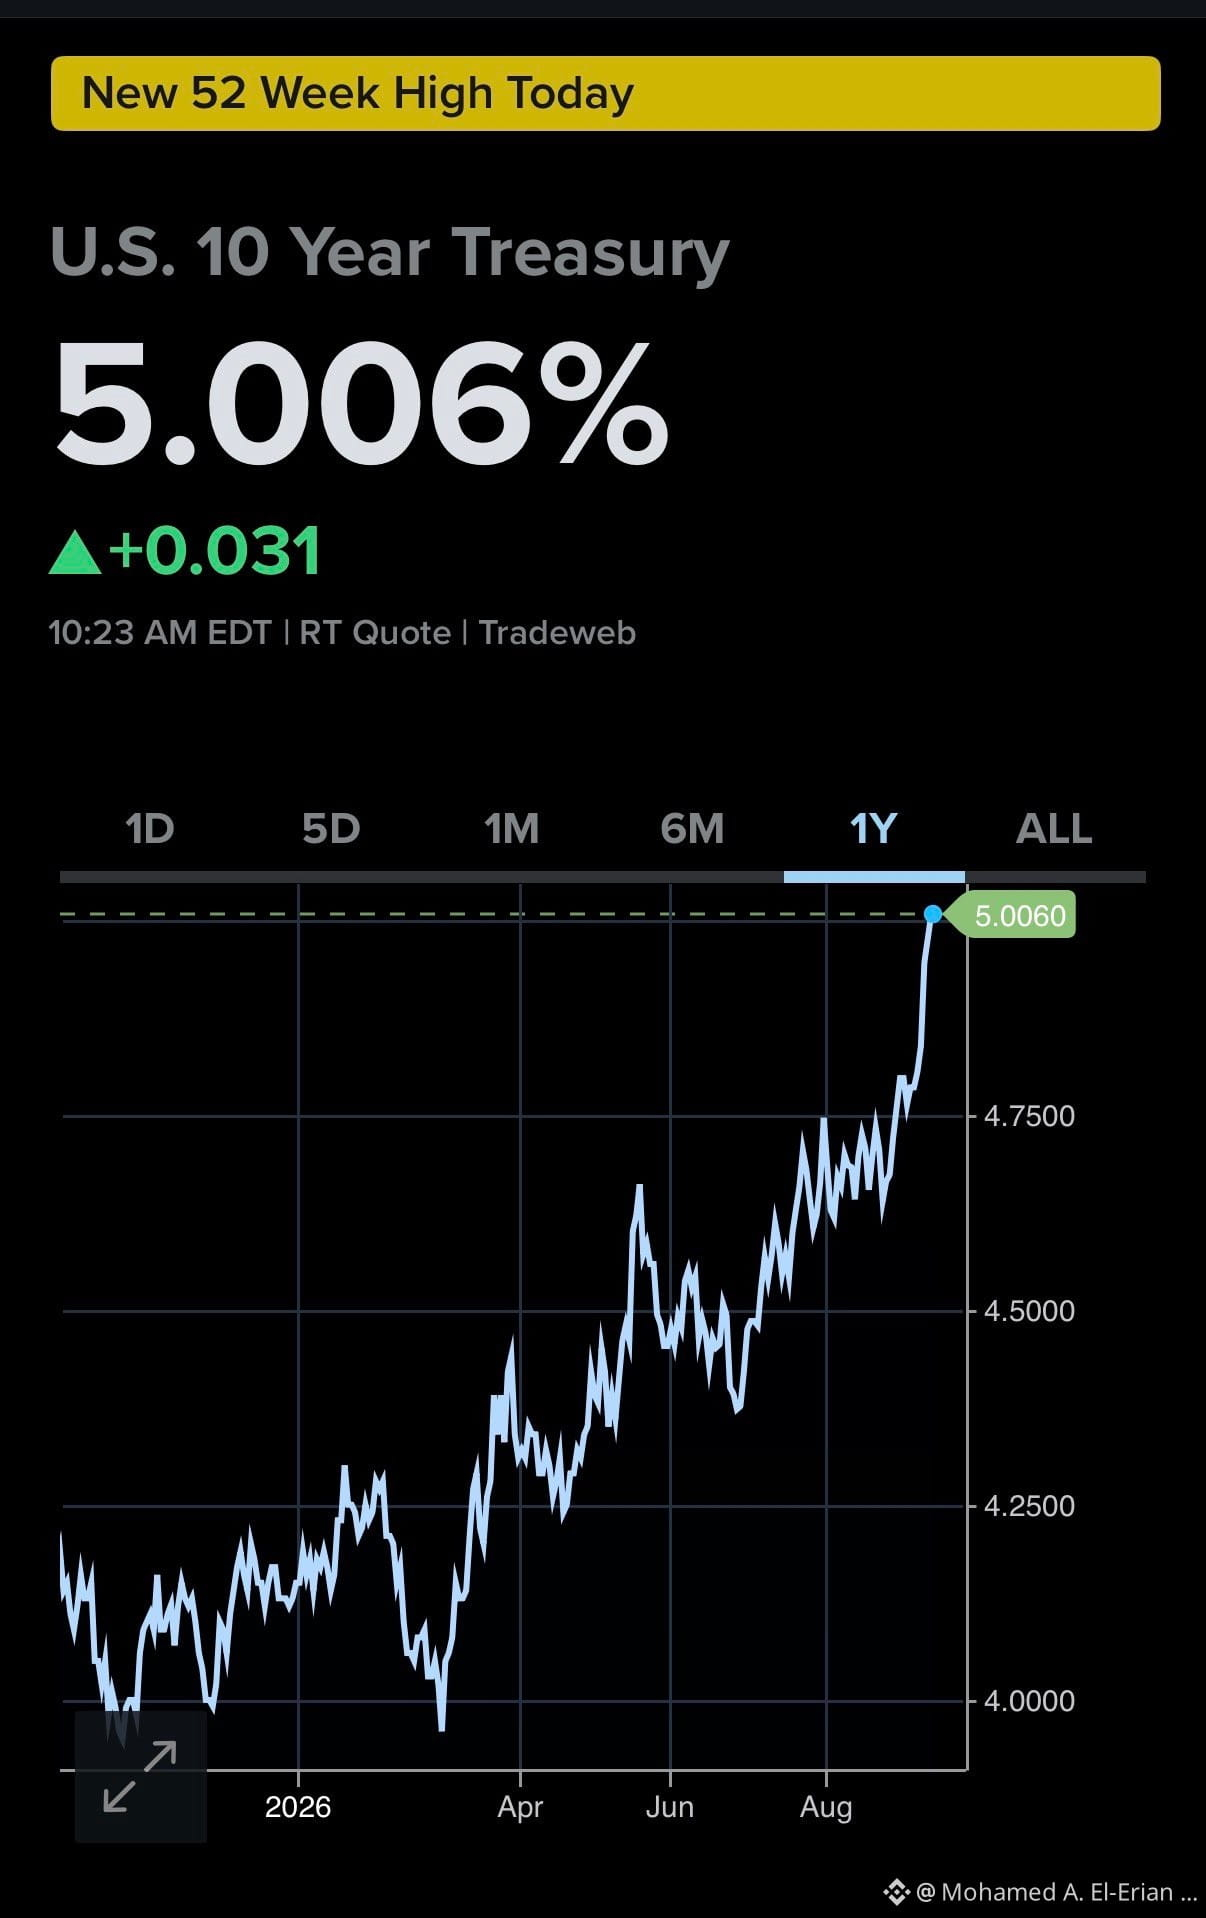
Сегодня мы наблюдаем особенно заметный восходящий сдвиг для суверенных облигаций G7 с более высокой бета-коэффициентностью, в частности для британских gilt’ов. Этот скачок происходит на фоне того, что доходность 10-летних гособлигаций США преодолевает отметку 5%. Вы можете ознакомиться с подтверждающими данными от CNBC и Bloomberg, приведенными ниже.
#economy #markets #bonds #uk
Сегодня мы наблюдаем особенно заметный восходящий сдвиг для суверенных облигаций G7 с более высокой бета-коэффициентностью, в частности для британских gilt’ов. Этот скачок происходит на фоне того, что доходность 10-летних гособлигаций США преодолевает отметку 5%. Вы можете ознакомиться с подтверждающими данными от CNBC и Bloomberg, приведенными ниже.
#economy #markets #bonds #uk
#economy #markets #bonds #uk
1
65
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 24,351
98 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 108
fomcотслеживание
Просмотров: 29,396
302 обсуждают
ChainlinkPowersBottomlinePaymentPlatform
Просмотров: 1,744
86 обсуждают