
Proof of X
305 Публикации
Proof of X
Отправить жалобу
Заблокировать пользователя
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 подписок(и/а)
21 подписчиков(а)
46 понравилось
Посты
·
--
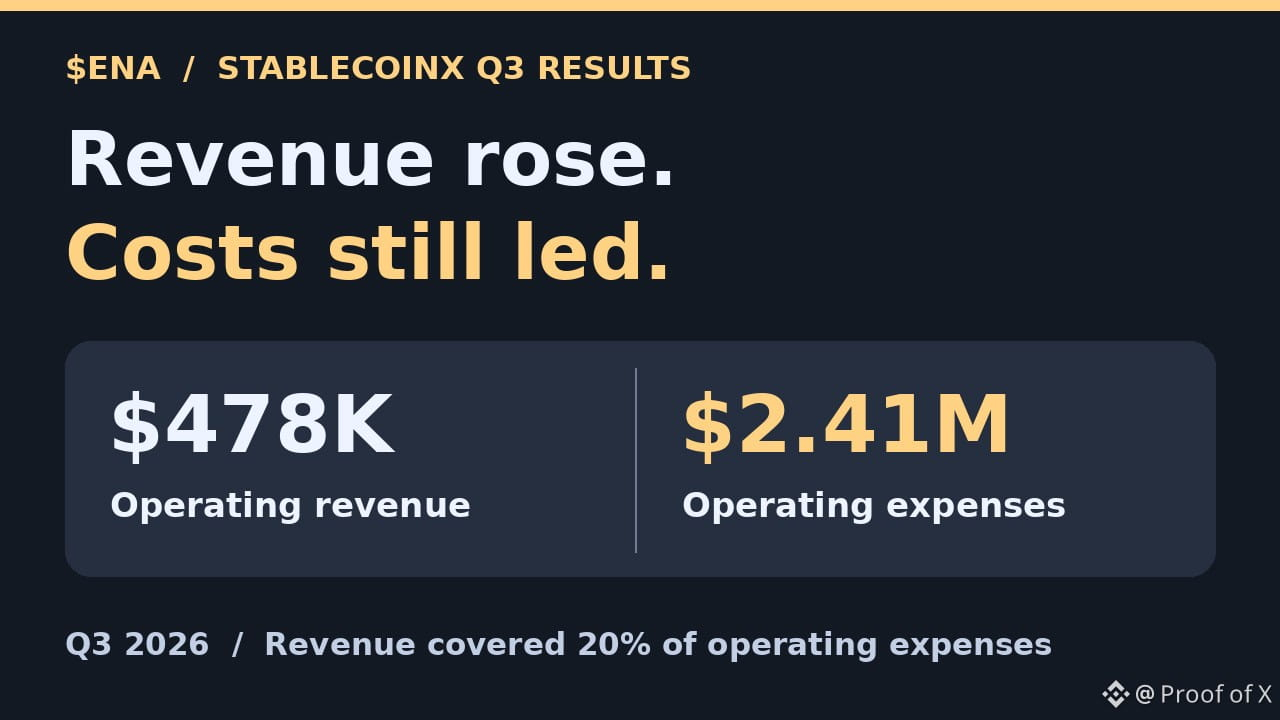
📉 Кратко: StablecoinX отчиталась о почти восьмикратном росте квартальной выручки, но она по-прежнему покрывала лишь 20% операционных расходов. Я осторожно отношусь к $ENA: компании принадлежит около 20% всего предложения ENA, а её операционный бизнес всё ещё убыточен.
16 ноября зарегистрированная на Nasdaq инфраструктурная компания Ethena отчиталась о выручке за третий квартал в размере $478 тыс. при операционных расходах $2,41 млн — операционный убыток составил $1,93 млн. Выручка во втором квартале составила $62 тыс., но бизнес по проверке сообщений приносил доход лишь в последние две недели июня. Третий квартал стал первым полным кварталом, когда этот бизнес приносил выручку, поэтому громкий показатель роста — плохой ориентир для оценки реальных темпов роста.
Сервис проверки проверяет межсетевые сообщения для активов Ethena. Комиссии, которые StablecoinX получает за эту работу, являются выручкой компании; никаких сведений об автоматическом распределении этих средств держателям ENA не раскрывалось. По состоянию на 30 сентября у компании было $10,4 млн денежных средств и около 3 млрд ENA — примерно 20% общего предложения токенов. Объявленное ранее освобождение от ограничений на продажу токенов из казначейского резерва допускает некоторые продажи при соблюдении условий, включая предварительное уведомление и право Ethena на преимущественную покупку. Операционный убыток — это не отток денежных средств, а отчётность не подтверждает ни новую продажу ENA, ни необходимость продать токены в ближайшее время.
Мой вывод: теперь стоит следить за долей операционной выручки в операционных расходах. Если этот показатель приблизится к точке безубыточности и при этом продажи ENA из казначейского резерва не будут подтверждены, я буду придавать меньше значения риску того, что компания станет использовать ENA для финансирования своей деятельности.
Не является финансовой рекомендацией. Проведите собственное исследование.
📉 Кратко: StablecoinX отчиталась о почти восьмикратном росте квартальной выручки, но она по-прежнему покрывала лишь 20% операционных расходов. Я осторожно отношусь к $ENA : компании принадлежит около 20% всего предложения ENA, а её операционный бизнес всё ещё убыточен.
16 ноября зарегистрированная на Nasdaq инфраструктурная компания Ethena отчиталась о выручке за третий квартал в размере $478 тыс. при операционных расходах $2,41 млн — операционный убыток составил $1,93 млн. Выручка во втором квартале составила $62 тыс., но бизнес по проверке сообщений приносил доход лишь в последние две недели июня. Третий квартал стал первым полным кварталом, когда этот бизнес приносил выручку, поэтому громкий показатель роста — плохой ориентир для оценки реальных темпов роста.
Сервис проверки проверяет межсетевые сообщения для активов Ethena. Комиссии, которые StablecoinX получает за эту работу, являются выручкой компании; никаких сведений об автоматическом распределении этих средств держателям ENA не раскрывалось. По состоянию на 30 сентября у компании было $10,4 млн денежных средств и около 3 млрд ENA — примерно 20% общего предложения токенов. Объявленное ранее освобождение от ограничений на продажу токенов из казначейского резерва допускает некоторые продажи при соблюдении условий, включая предварительное уведомление и право Ethena на преимущественную покупку. Операционный убыток — это не отток денежных средств, а отчётность не подтверждает ни новую продажу ENA, ни необходимость продать токены в ближайшее время.
Мой вывод: теперь стоит следить за долей операционной выручки в операционных расходах. Если этот показатель приблизится к точке безубыточности и при этом продажи ENA из казначейского резерва не будут подтверждены, я буду придавать меньше значения риску того, что компания станет использовать ENA для финансирования своей деятельности.
Не является финансовой рекомендацией. Проведите собственное исследование.
16 ноября зарегистрированная на Nasdaq инфраструктурная компания Ethena отчиталась о выручке за третий квартал в размере $478 тыс. при операционных расходах $2,41 млн — операционный убыток составил $1,93 млн. Выручка во втором квартале составила $62 тыс., но бизнес по проверке сообщений приносил доход лишь в последние две недели июня. Третий квартал стал первым полным кварталом, когда этот бизнес приносил выручку, поэтому громкий показатель роста — плохой ориентир для оценки реальных темпов роста.
Сервис проверки проверяет межсетевые сообщения для активов Ethena. Комиссии, которые StablecoinX получает за эту работу, являются выручкой компании; никаких сведений об автоматическом распределении этих средств держателям ENA не раскрывалось. По состоянию на 30 сентября у компании было $10,4 млн денежных средств и около 3 млрд ENA — примерно 20% общего предложения токенов. Объявленное ранее освобождение от ограничений на продажу токенов из казначейского резерва допускает некоторые продажи при соблюдении условий, включая предварительное уведомление и право Ethena на преимущественную покупку. Операционный убыток — это не отток денежных средств, а отчётность не подтверждает ни новую продажу ENA, ни необходимость продать токены в ближайшее время.
Мой вывод: теперь стоит следить за долей операционной выручки в операционных расходах. Если этот показатель приблизится к точке безубыточности и при этом продажи ENA из казначейского резерва не будут подтверждены, я буду придавать меньше значения риску того, что компания станет использовать ENA для финансирования своей деятельности.
Не является финансовой рекомендацией. Проведите собственное исследование.
265
·
--
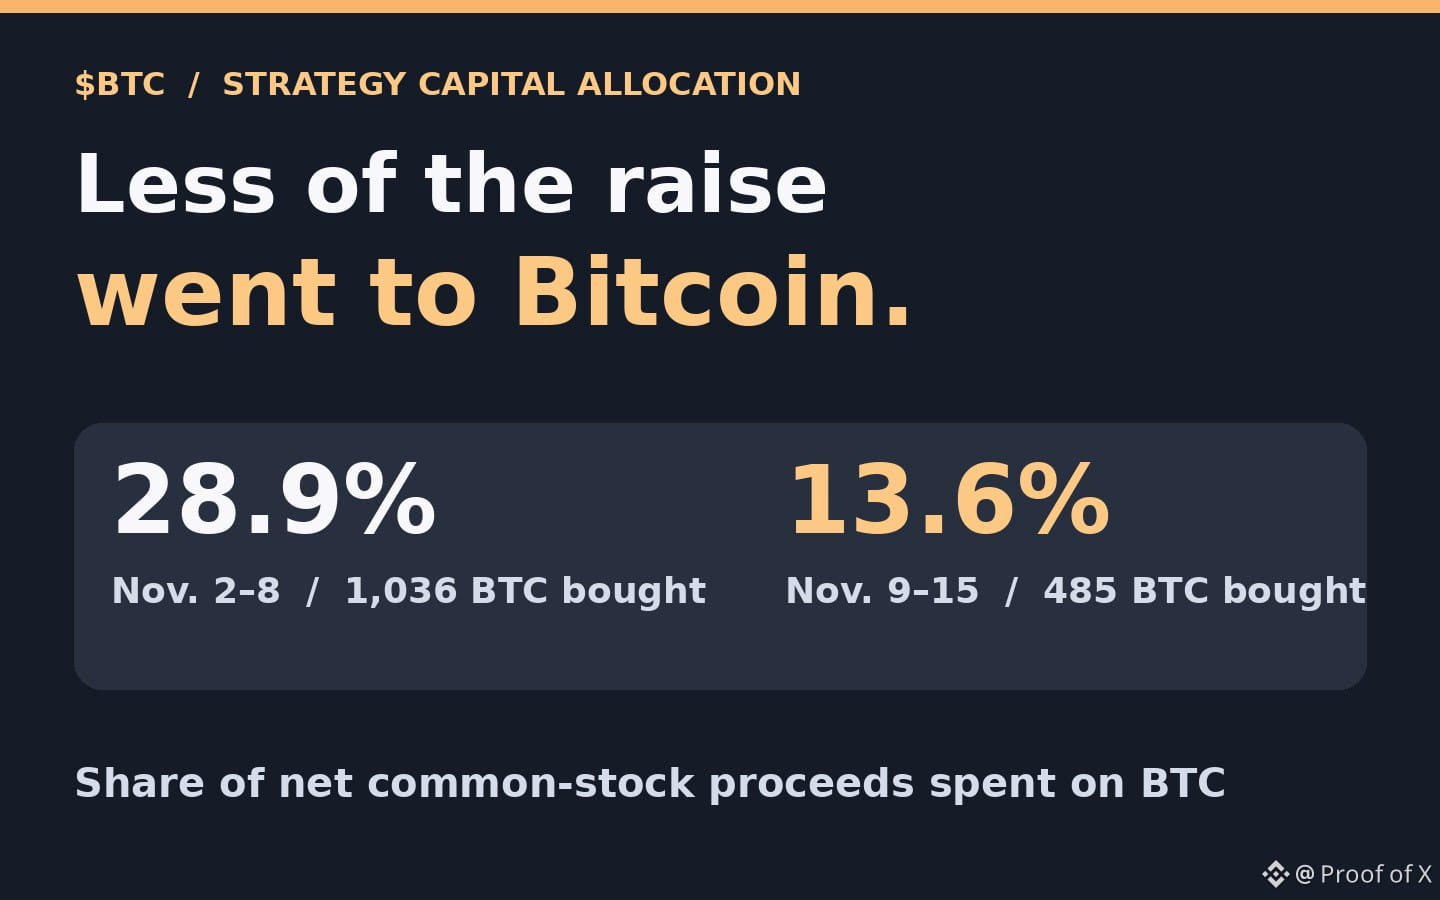
📉 Кратко: Strategy направила 13,6% из $244,7 млн чистых поступлений от продажи обыкновенных акций на $BTC в период с 9 по 15 ноября — против 28,9% неделей ранее. Компания всё же купила 485 BTC, но вклад этого покупателя в спрос оказался меньше.
В отчёте Strategy от 16 ноября указано, на что пошли $244,7 млн чистых поступлений от продажи обыкновенных акций в период с 9 по 15 ноября: $33,4 млн — на покупку 485 BTC, $206,3 млн — на выкуп привилегированных акций STRC, а $5 млн остались в денежных средствах. На предыдущей неделе из $283,8 млн на биткоин направили $81,9 млн, купив 1 036 BTC. Таким образом, доля средств, выделенных на биткоин, снизилась с 28,9% до 13,6%, а количество купленных монет упало на 53%.
Инвесторы покупали новые обыкновенные акции MSTR. Большую часть вырученных средств Strategy потратила на выкуп другой ценной бумаги — привилегированных акций STRC, а не на покупку биткоина. Общая сумма выкупа STRC составила $228,1 млн: помимо $206,3 млн от продажи акций, Strategy использовала $21,8 млн процентов, полученных от денежных средств и краткосрочных инвестиций.
Strategy продолжила наращивать запасы биткоина: согласно раскрытым данным, на 15 ноября они достигли 850 849 BTC. Сам по себе выкуп привилегированных акций не свидетельствует о продаже биткоина. Речь идёт о распределении средств одной компанией за две недели, поэтому эти данные мало говорят об общем рыночном спросе или о том, куда дальше пойдёт цена.
Моё мнение: я бы осторожно оценивал этот источник краткосрочного спроса. Каждую неделю стоит отслеживать количество купленных биткоинов и долю чистых поступлений от продажи обыкновенных акций, потраченную на биткоин. Я пересмотрел бы оценку сигнала спроса, если оба показателя восстановятся в нескольких отчётах подряд.
Не является финансовой рекомендацией. Проводите собственное исследование.
📉 Кратко: Strategy направила 13,6% из $244,7 млн чистых поступлений от продажи обыкновенных акций на $BTC в период с 9 по 15 ноября — против 28,9% неделей ранее. Компания всё же купила 485 BTC, но вклад этого покупателя в спрос оказался меньше.
В отчёте Strategy от 16 ноября указано, на что пошли $244,7 млн чистых поступлений от продажи обыкновенных акций в период с 9 по 15 ноября: $33,4 млн — на покупку 485 BTC, $206,3 млн — на выкуп привилегированных акций STRC, а $5 млн остались в денежных средствах. На предыдущей неделе из $283,8 млн на биткоин направили $81,9 млн, купив 1 036 BTC. Таким образом, доля средств, выделенных на биткоин, снизилась с 28,9% до 13,6%, а количество купленных монет упало на 53%.
Инвесторы покупали новые обыкновенные акции MSTR. Большую часть вырученных средств Strategy потратила на выкуп другой ценной бумаги — привилегированных акций STRC, а не на покупку биткоина. Общая сумма выкупа STRC составила $228,1 млн: помимо $206,3 млн от продажи акций, Strategy использовала $21,8 млн процентов, полученных от денежных средств и краткосрочных инвестиций.
Strategy продолжила наращивать запасы биткоина: согласно раскрытым данным, на 15 ноября они достигли 850 849 BTC. Сам по себе выкуп привилегированных акций не свидетельствует о продаже биткоина. Речь идёт о распределении средств одной компанией за две недели, поэтому эти данные мало говорят об общем рыночном спросе или о том, куда дальше пойдёт цена.
Моё мнение: я бы осторожно оценивал этот источник краткосрочного спроса. Каждую неделю стоит отслеживать количество купленных биткоинов и долю чистых поступлений от продажи обыкновенных акций, потраченную на биткоин. Я пересмотрел бы оценку сигнала спроса, если оба показателя восстановятся в нескольких отчётах подряд.
Не является финансовой рекомендацией. Проводите собственное исследование.
В отчёте Strategy от 16 ноября указано, на что пошли $244,7 млн чистых поступлений от продажи обыкновенных акций в период с 9 по 15 ноября: $33,4 млн — на покупку 485 BTC, $206,3 млн — на выкуп привилегированных акций STRC, а $5 млн остались в денежных средствах. На предыдущей неделе из $283,8 млн на биткоин направили $81,9 млн, купив 1 036 BTC. Таким образом, доля средств, выделенных на биткоин, снизилась с 28,9% до 13,6%, а количество купленных монет упало на 53%.
Инвесторы покупали новые обыкновенные акции MSTR. Большую часть вырученных средств Strategy потратила на выкуп другой ценной бумаги — привилегированных акций STRC, а не на покупку биткоина. Общая сумма выкупа STRC составила $228,1 млн: помимо $206,3 млн от продажи акций, Strategy использовала $21,8 млн процентов, полученных от денежных средств и краткосрочных инвестиций.
Strategy продолжила наращивать запасы биткоина: согласно раскрытым данным, на 15 ноября они достигли 850 849 BTC. Сам по себе выкуп привилегированных акций не свидетельствует о продаже биткоина. Речь идёт о распределении средств одной компанией за две недели, поэтому эти данные мало говорят об общем рыночном спросе или о том, куда дальше пойдёт цена.
Моё мнение: я бы осторожно оценивал этот источник краткосрочного спроса. Каждую неделю стоит отслеживать количество купленных биткоинов и долю чистых поступлений от продажи обыкновенных акций, потраченную на биткоин. Я пересмотрел бы оценку сигнала спроса, если оба показателя восстановятся в нескольких отчётах подряд.
Не является финансовой рекомендацией. Проводите собственное исследование.
1
204
·
--
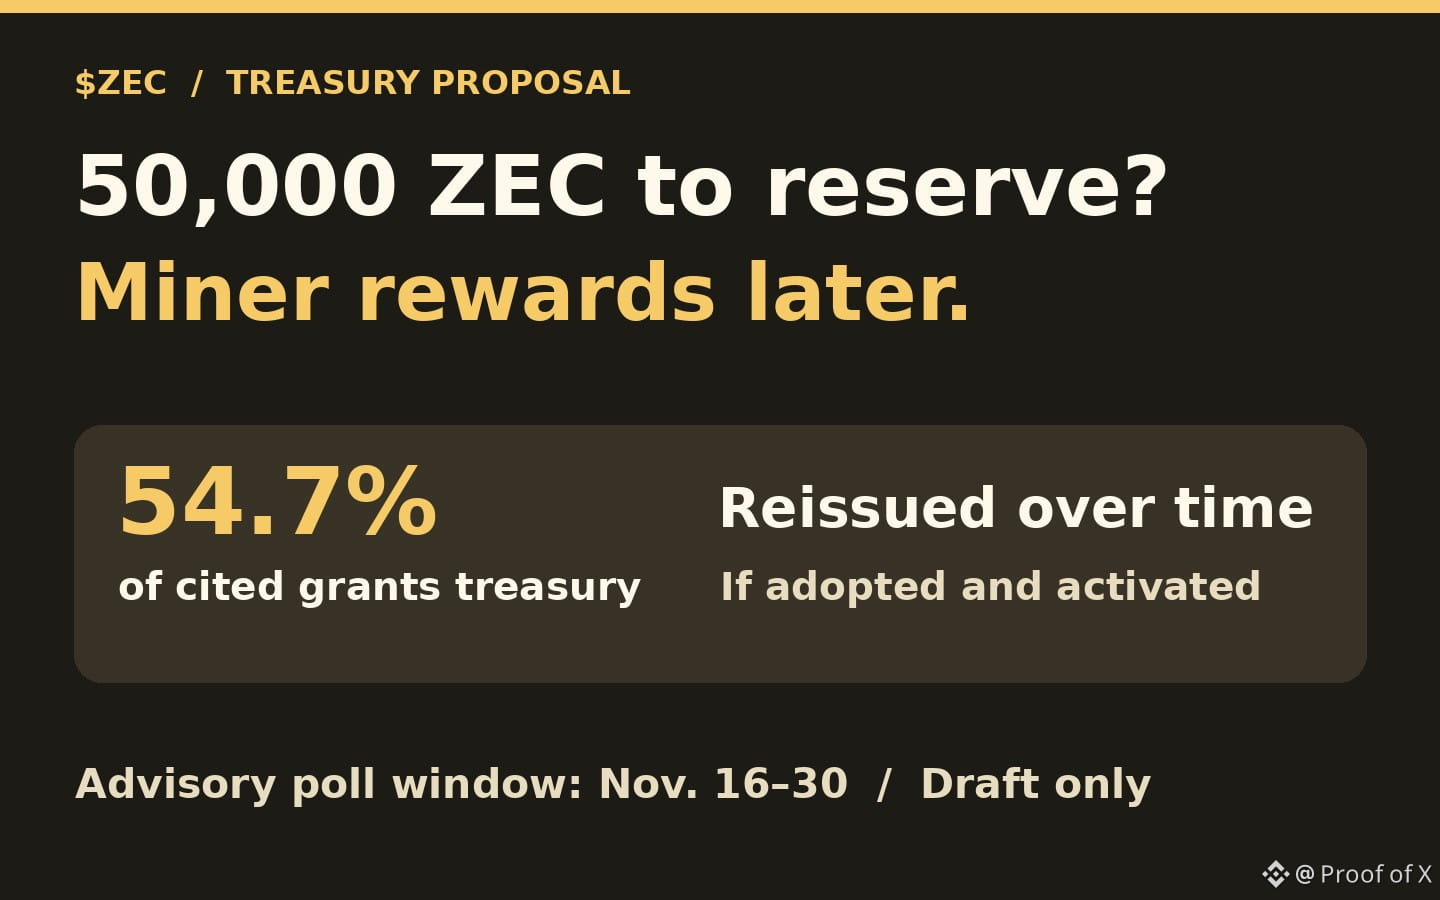
📉 Кратко: Проект предполагает перевести около 55% казначейских средств Zcash Community Grants (50 000 $ZEC) в резерв. Я нейтрально отношусь к долгосрочному дефициту: позднее резерв вернёт эту стоимость в обращение через вознаграждения майнерам.
Один из проектов, вынесенных на консультативное голосование Zcash с 16 по 30 ноября, предполагает вывести из обращения 50 000 ZEC. Это 54,7% от указанного в проекте остатка казначейства в 91 452,98 ZEC; при таком исходном балансе останется около 41 453 ZEC. Это лишь предложение: голосование не может переместить монеты.
Если сеть примет и активирует этот проект, Zcash Community Grants выведет монеты из обращения в течение 30 дней. Эту сумму зачислят в механизм устойчивого развития сети, а со временем повторно выпустят в виде будущих вознаграждений за блоки. Это изменит сроки, когда монетами можно будет распоряжаться, и то, кто их получит.
Проект также перенаправляет 8% субсидии за блок, выделяемые программе грантов, в специальный фонд для будущего развития и юридической защиты на оставшуюся часть текущего периода финансирования. Этот шаг меняет направление субсидии, но не её запланированный размер в рамках этого потока. Кроме того, у программы грантов останется меньше средств в казначействе и не будет дальнейших отчислений из этого потока.
Моё мнение: нейтрально отношусь к долгосрочному дефициту. Я бы следил за окончательными правилами обновления и, если проект активируют, за тем, какая сумма фактически поступит в резерв. Я бы пересмотрел тезис о дефиците, если окончательные правила навсегда выведут монеты из обращения, а не вернут их в виде вознаграждений майнерам.
Не является финансовой рекомендацией. Проводите собственное исследование.
📉 Кратко: Проект предполагает перевести около 55% казначейских средств Zcash Community Grants (50 000 $ZEC ) в резерв. Я нейтрально отношусь к долгосрочному дефициту: позднее резерв вернёт эту стоимость в обращение через вознаграждения майнерам.
Один из проектов, вынесенных на консультативное голосование Zcash с 16 по 30 ноября, предполагает вывести из обращения 50 000 ZEC. Это 54,7% от указанного в проекте остатка казначейства в 91 452,98 ZEC; при таком исходном балансе останется около 41 453 ZEC. Это лишь предложение: голосование не может переместить монеты.
Если сеть примет и активирует этот проект, Zcash Community Grants выведет монеты из обращения в течение 30 дней. Эту сумму зачислят в механизм устойчивого развития сети, а со временем повторно выпустят в виде будущих вознаграждений за блоки. Это изменит сроки, когда монетами можно будет распоряжаться, и то, кто их получит.
Проект также перенаправляет 8% субсидии за блок, выделяемые программе грантов, в специальный фонд для будущего развития и юридической защиты на оставшуюся часть текущего периода финансирования. Этот шаг меняет направление субсидии, но не её запланированный размер в рамках этого потока. Кроме того, у программы грантов останется меньше средств в казначействе и не будет дальнейших отчислений из этого потока.
Моё мнение: нейтрально отношусь к долгосрочному дефициту. Я бы следил за окончательными правилами обновления и, если проект активируют, за тем, какая сумма фактически поступит в резерв. Я бы пересмотрел тезис о дефиците, если окончательные правила навсегда выведут монеты из обращения, а не вернут их в виде вознаграждений майнерам.
Не является финансовой рекомендацией. Проводите собственное исследование.
Один из проектов, вынесенных на консультативное голосование Zcash с 16 по 30 ноября, предполагает вывести из обращения 50 000 ZEC. Это 54,7% от указанного в проекте остатка казначейства в 91 452,98 ZEC; при таком исходном балансе останется около 41 453 ZEC. Это лишь предложение: голосование не может переместить монеты.
Если сеть примет и активирует этот проект, Zcash Community Grants выведет монеты из обращения в течение 30 дней. Эту сумму зачислят в механизм устойчивого развития сети, а со временем повторно выпустят в виде будущих вознаграждений за блоки. Это изменит сроки, когда монетами можно будет распоряжаться, и то, кто их получит.
Проект также перенаправляет 8% субсидии за блок, выделяемые программе грантов, в специальный фонд для будущего развития и юридической защиты на оставшуюся часть текущего периода финансирования. Этот шаг меняет направление субсидии, но не её запланированный размер в рамках этого потока. Кроме того, у программы грантов останется меньше средств в казначействе и не будет дальнейших отчислений из этого потока.
Моё мнение: нейтрально отношусь к долгосрочному дефициту. Я бы следил за окончательными правилами обновления и, если проект активируют, за тем, какая сумма фактически поступит в резерв. Я бы пересмотрел тезис о дефиците, если окончательные правила навсегда выведут монеты из обращения, а не вернут их в виде вознаграждений майнерам.
Не является финансовой рекомендацией. Проводите собственное исследование.
225
·
--
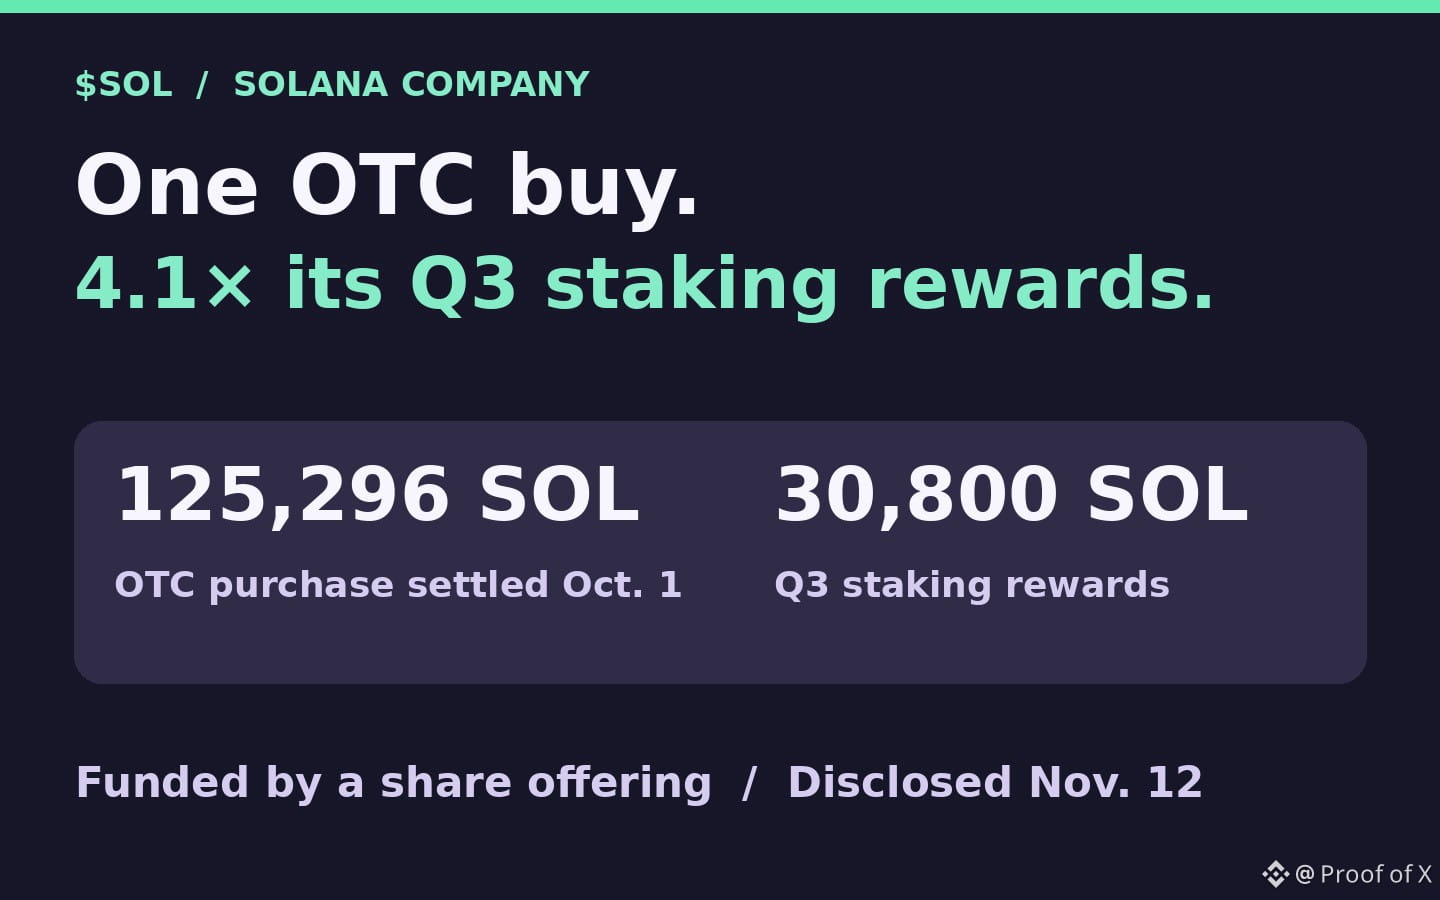
📈 Кратко: Solana Company купила 125 296 $SOL — примерно в 4,1 раза больше, чем получила в виде вознаграждений за стейкинг в третьем квартале. Это положительный сигнал для спроса, но одна внебиржевая покупка, профинансированная выпуском акций, не доказывает, что такие покупки будут повторяться.
В квартальном отчёте Solana Company, опубликованном 12 ноября, сообщается, что внебиржевая покупка 125 296 SOL на сумму $15 млн была завершена 1 октября. Эта разовая покупка примерно в 4,1 раза превысила 30 800 SOL, полученных компанией в виде вознаграждений за стейкинг за весь третий квартал. Это сравнение показывает масштаб покупки, но не означает, что компания будет покупать SOL каждый квартал в таком объёме.
Компания, управляющая казначейскими активами и торгующаяся на Nasdaq, привлекла около $15 млн до вычета расходов ($14,3 млн после вычета расходов) в рамках размещения акций, включавшего варранты. По словам компании, вырученные средства пошли на покупку SOL. Таким образом, через внебиржевого контрагента появился реальный покупатель уже выпущенных токенов. SOL не сжигались, а из отчёта неясно, откуда контрагент получил токены и повлекла ли сделка за собой покупки на бирже.
Вознаграждения за стейкинг, полученные самой компанией, были повторно застейканы. Это увеличивает её запасы без новой внебиржевой покупки. Кроме того, по данным компании, на 30 сентября её валидаторная инфраструктура обслуживала 1,0 млн SOL, делегированных третьими лицами. Эти активы принадлежат клиентам, поэтому их не следует считать покупками компании.
Моё мнение: подтверждённый спрос — позитивный фактор, но считать его повторяющимся пока рано. Следите за фактическим объёмом SOL, купленных или проданных за каждый квартал, и за средствами, которые компания может привлечь для новых покупок. Я бы придавал больший вес спросу со стороны казначейства, если в последующих отчётах будут отражены последовательные чистые покупки, профинансированные завершёнными размещениями.
Не является финансовой рекомендацией. Проводите собственное исследование.
📈 Кратко: Solana Company купила 125 296 $SOL — примерно в 4,1 раза больше, чем получила в виде вознаграждений за стейкинг в третьем квартале. Это положительный сигнал для спроса, но одна внебиржевая покупка, профинансированная выпуском акций, не доказывает, что такие покупки будут повторяться.
В квартальном отчёте Solana Company, опубликованном 12 ноября, сообщается, что внебиржевая покупка 125 296 SOL на сумму $15 млн была завершена 1 октября. Эта разовая покупка примерно в 4,1 раза превысила 30 800 SOL, полученных компанией в виде вознаграждений за стейкинг за весь третий квартал. Это сравнение показывает масштаб покупки, но не означает, что компания будет покупать SOL каждый квартал в таком объёме.
Компания, управляющая казначейскими активами и торгующаяся на Nasdaq, привлекла около $15 млн до вычета расходов ($14,3 млн после вычета расходов) в рамках размещения акций, включавшего варранты. По словам компании, вырученные средства пошли на покупку SOL. Таким образом, через внебиржевого контрагента появился реальный покупатель уже выпущенных токенов. SOL не сжигались, а из отчёта неясно, откуда контрагент получил токены и повлекла ли сделка за собой покупки на бирже.
Вознаграждения за стейкинг, полученные самой компанией, были повторно застейканы. Это увеличивает её запасы без новой внебиржевой покупки. Кроме того, по данным компании, на 30 сентября её валидаторная инфраструктура обслуживала 1,0 млн SOL, делегированных третьими лицами. Эти активы принадлежат клиентам, поэтому их не следует считать покупками компании.
Моё мнение: подтверждённый спрос — позитивный фактор, но считать его повторяющимся пока рано. Следите за фактическим объёмом SOL, купленных или проданных за каждый квартал, и за средствами, которые компания может привлечь для новых покупок. Я бы придавал больший вес спросу со стороны казначейства, если в последующих отчётах будут отражены последовательные чистые покупки, профинансированные завершёнными размещениями.
Не является финансовой рекомендацией. Проводите собственное исследование.
В квартальном отчёте Solana Company, опубликованном 12 ноября, сообщается, что внебиржевая покупка 125 296 SOL на сумму $15 млн была завершена 1 октября. Эта разовая покупка примерно в 4,1 раза превысила 30 800 SOL, полученных компанией в виде вознаграждений за стейкинг за весь третий квартал. Это сравнение показывает масштаб покупки, но не означает, что компания будет покупать SOL каждый квартал в таком объёме.
Компания, управляющая казначейскими активами и торгующаяся на Nasdaq, привлекла около $15 млн до вычета расходов ($14,3 млн после вычета расходов) в рамках размещения акций, включавшего варранты. По словам компании, вырученные средства пошли на покупку SOL. Таким образом, через внебиржевого контрагента появился реальный покупатель уже выпущенных токенов. SOL не сжигались, а из отчёта неясно, откуда контрагент получил токены и повлекла ли сделка за собой покупки на бирже.
Вознаграждения за стейкинг, полученные самой компанией, были повторно застейканы. Это увеличивает её запасы без новой внебиржевой покупки. Кроме того, по данным компании, на 30 сентября её валидаторная инфраструктура обслуживала 1,0 млн SOL, делегированных третьими лицами. Эти активы принадлежат клиентам, поэтому их не следует считать покупками компании.
Моё мнение: подтверждённый спрос — позитивный фактор, но считать его повторяющимся пока рано. Следите за фактическим объёмом SOL, купленных или проданных за каждый квартал, и за средствами, которые компания может привлечь для новых покупок. Я бы придавал больший вес спросу со стороны казначейства, если в последующих отчётах будут отражены последовательные чистые покупки, профинансированные завершёнными размещениями.
Не является финансовой рекомендацией. Проводите собственное исследование.
220
·
--
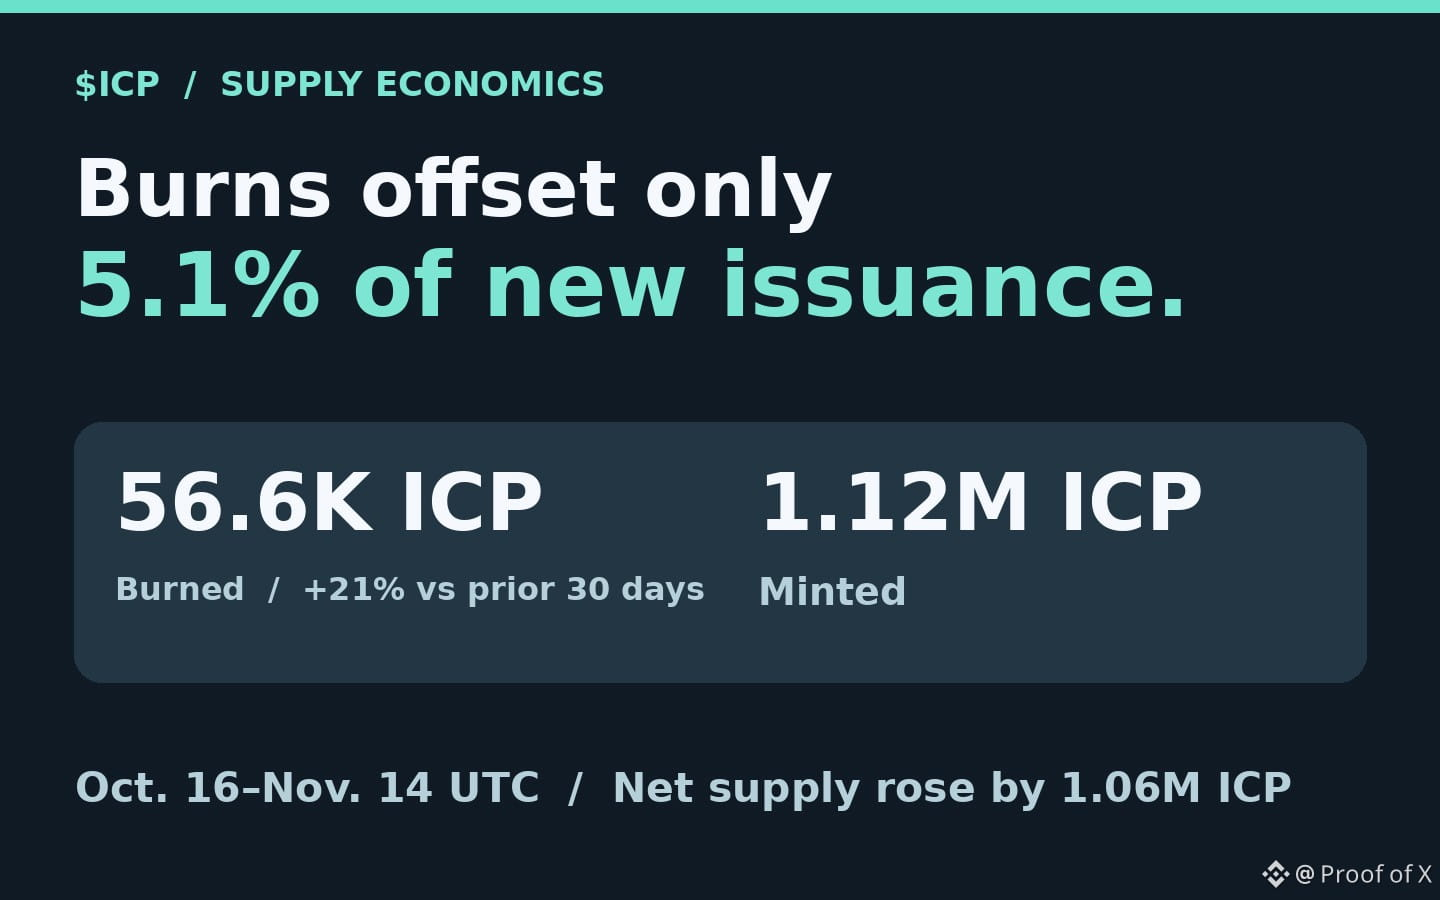
📉 Коротко: $ICP сожгли на 21% больше токенов за 30 дней по 14 ноября, однако сжигание компенсировало лишь 5.1% новой эмиссии. Я осторожно отношусь к тезису о дефиците: несмотря на более высокие объемы сжигания, чистое предложение выросло на 1.06M ICP.
С 16 октября по 14 ноября UTC в реестре ICP зафиксировано сжигание 56,619 ICP и выпуск 1,117,422 ICP. Доля эмиссии, компенсированная сжиганием, выросла с 4.3% до 5.1% по сравнению с предыдущими 30 днями. Но чистая эмиссия тоже выросла — с 1.03M до 1.06M ICP.
Операторы приложений покупают циклы за ICP, чтобы оплачивать вычисления и хранение данных. ICP уничтожаются при покупке кредитов, а сами кредиты можно потратить позже. Это сокращает предложение, поэтому объем использования вычислительных ресурсов и количество сожженных ICP не обязательно будут меняться одинаково в любом отдельно взятом периоде.
Другая сторона баланса не менее важна: около 579,569 ICP получили провайдеры узлов, а 537,853 ICP были выпущены из резервов вознаграждений за участие в управлении. Рост сжигания токенов не поспевал за абсолютным увеличением эмиссии. При этом данные о новой эмиссии ничего не говорят о том, продавали ли получатели токены.
Мой вывод: отслеживайте фактически сожженные ICP как долю валовой эмиссии за сопоставимые 30-дневные периоды и следите за тем, снижается ли чистая эмиссия. Я бы больше поверил в тезис о дефиците, если доля эмиссии, компенсированная сжиганием, продолжит расти, а чистая эмиссия будет снижаться на протяжении нескольких ежемесячных циклов вознаграждений.
Не финансовый совет. Проводите собственное исследование.
📉 Коротко: $ICP сожгли на 21% больше токенов за 30 дней по 14 ноября, однако сжигание компенсировало лишь 5.1% новой эмиссии. Я осторожно отношусь к тезису о дефиците: несмотря на более высокие объемы сжигания, чистое предложение выросло на 1.06M ICP.
С 16 октября по 14 ноября UTC в реестре ICP зафиксировано сжигание 56,619 ICP и выпуск 1,117,422 ICP. Доля эмиссии, компенсированная сжиганием, выросла с 4.3% до 5.1% по сравнению с предыдущими 30 днями. Но чистая эмиссия тоже выросла — с 1.03M до 1.06M ICP.
Операторы приложений покупают циклы за ICP, чтобы оплачивать вычисления и хранение данных. ICP уничтожаются при покупке кредитов, а сами кредиты можно потратить позже. Это сокращает предложение, поэтому объем использования вычислительных ресурсов и количество сожженных ICP не обязательно будут меняться одинаково в любом отдельно взятом периоде.
Другая сторона баланса не менее важна: около 579,569 ICP получили провайдеры узлов, а 537,853 ICP были выпущены из резервов вознаграждений за участие в управлении. Рост сжигания токенов не поспевал за абсолютным увеличением эмиссии. При этом данные о новой эмиссии ничего не говорят о том, продавали ли получатели токены.
Мой вывод: отслеживайте фактически сожженные ICP как долю валовой эмиссии за сопоставимые 30-дневные периоды и следите за тем, снижается ли чистая эмиссия. Я бы больше поверил в тезис о дефиците, если доля эмиссии, компенсированная сжиганием, продолжит расти, а чистая эмиссия будет снижаться на протяжении нескольких ежемесячных циклов вознаграждений.
Не финансовый совет. Проводите собственное исследование.
С 16 октября по 14 ноября UTC в реестре ICP зафиксировано сжигание 56,619 ICP и выпуск 1,117,422 ICP. Доля эмиссии, компенсированная сжиганием, выросла с 4.3% до 5.1% по сравнению с предыдущими 30 днями. Но чистая эмиссия тоже выросла — с 1.03M до 1.06M ICP.
Операторы приложений покупают циклы за ICP, чтобы оплачивать вычисления и хранение данных. ICP уничтожаются при покупке кредитов, а сами кредиты можно потратить позже. Это сокращает предложение, поэтому объем использования вычислительных ресурсов и количество сожженных ICP не обязательно будут меняться одинаково в любом отдельно взятом периоде.
Другая сторона баланса не менее важна: около 579,569 ICP получили провайдеры узлов, а 537,853 ICP были выпущены из резервов вознаграждений за участие в управлении. Рост сжигания токенов не поспевал за абсолютным увеличением эмиссии. При этом данные о новой эмиссии ничего не говорят о том, продавали ли получатели токены.
Мой вывод: отслеживайте фактически сожженные ICP как долю валовой эмиссии за сопоставимые 30-дневные периоды и следите за тем, снижается ли чистая эмиссия. Я бы больше поверил в тезис о дефиците, если доля эмиссии, компенсированная сжиганием, продолжит расти, а чистая эмиссия будет снижаться на протяжении нескольких ежемесячных циклов вознаграждений.
Не финансовый совет. Проводите собственное исследование.
3
1.7k
·
--
Проверено
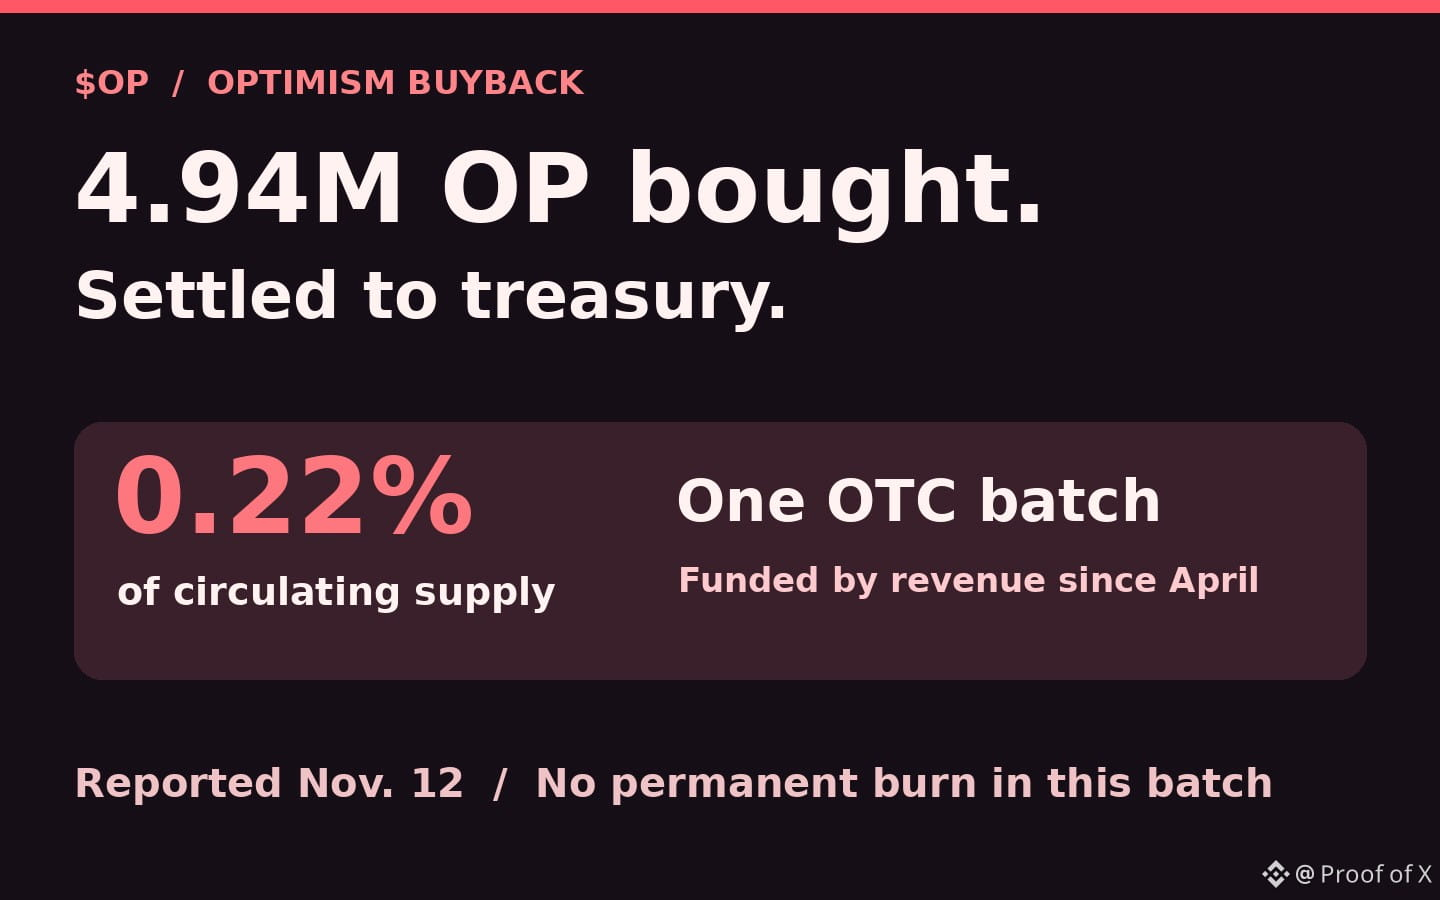
📉 Кратко: Optimism выкупила 4,94 млн $OP — около 0,22% от объёма токенов в обращении. Я нейтрально оцениваю влияние на предложение: для выкупа объединили доходы за несколько месяцев, а токены поступили в казначейство.
12 ноября Optimism сообщила, что потратила 241,4 ETH на внебиржевую покупку 4 937 457 OP. Это около 0,22% от 2,29 млрд OP в опубликованном Optimism снимке объёма токенов в обращении и 34% от 14,39 млн OP, которые программа приобрела на тот момент. Для четвёртого выкупа использовали доходы, накопленные с апреля, поэтому 4,94 млн OP — это размер одной партии, а не месячный темп.
Optimism получает долю доходов от секвенсоров участвующих сетей Superchain. В рамках 12-месячной программы 50% поступлений от Superchain направляется на покупку OP с учётом правил переноса средств. Эта партия подтверждает, что часть этих доходов действительно превратилась в спрос на OP. Токены поступили в казначейство, и руководство проекта по-прежнему может решать, как их использовать. Хранение токенов в казначействе не означает окончательного изъятия их из обращения или выплаты средств держателям.
Мой вывод: следите за ежемесячными доходами Superchain и сравнивайте объём купленных OP с объёмом OP, распределённых из казначейства за тот же период. Я бы стал оптимистичнее оценивать влияние на предложение, если регулярные покупки за счёт доходов будут стабильно превышать распределения из казначейства.
Не финансовый совет. Проводите собственное исследование.
📉 Кратко: Optimism выкупила 4,94 млн $OP — около 0,22% от объёма токенов в обращении. Я нейтрально оцениваю влияние на предложение: для выкупа объединили доходы за несколько месяцев, а токены поступили в казначейство.
12 ноября Optimism сообщила, что потратила 241,4 ETH на внебиржевую покупку 4 937 457 OP. Это около 0,22% от 2,29 млрд OP в опубликованном Optimism снимке объёма токенов в обращении и 34% от 14,39 млн OP, которые программа приобрела на тот момент. Для четвёртого выкупа использовали доходы, накопленные с апреля, поэтому 4,94 млн OP — это размер одной партии, а не месячный темп.
Optimism получает долю доходов от секвенсоров участвующих сетей Superchain. В рамках 12-месячной программы 50% поступлений от Superchain направляется на покупку OP с учётом правил переноса средств. Эта партия подтверждает, что часть этих доходов действительно превратилась в спрос на OP. Токены поступили в казначейство, и руководство проекта по-прежнему может решать, как их использовать. Хранение токенов в казначействе не означает окончательного изъятия их из обращения или выплаты средств держателям.
Мой вывод: следите за ежемесячными доходами Superchain и сравнивайте объём купленных OP с объёмом OP, распределённых из казначейства за тот же период. Я бы стал оптимистичнее оценивать влияние на предложение, если регулярные покупки за счёт доходов будут стабильно превышать распределения из казначейства.
Не финансовый совет. Проводите собственное исследование.
12 ноября Optimism сообщила, что потратила 241,4 ETH на внебиржевую покупку 4 937 457 OP. Это около 0,22% от 2,29 млрд OP в опубликованном Optimism снимке объёма токенов в обращении и 34% от 14,39 млн OP, которые программа приобрела на тот момент. Для четвёртого выкупа использовали доходы, накопленные с апреля, поэтому 4,94 млн OP — это размер одной партии, а не месячный темп.
Optimism получает долю доходов от секвенсоров участвующих сетей Superchain. В рамках 12-месячной программы 50% поступлений от Superchain направляется на покупку OP с учётом правил переноса средств. Эта партия подтверждает, что часть этих доходов действительно превратилась в спрос на OP. Токены поступили в казначейство, и руководство проекта по-прежнему может решать, как их использовать. Хранение токенов в казначействе не означает окончательного изъятия их из обращения или выплаты средств держателям.
Мой вывод: следите за ежемесячными доходами Superchain и сравнивайте объём купленных OP с объёмом OP, распределённых из казначейства за тот же период. Я бы стал оптимистичнее оценивать влияние на предложение, если регулярные покупки за счёт доходов будут стабильно превышать распределения из казначейства.
Не финансовый совет. Проводите собственное исследование.
1
827
·
--
Частичная правда
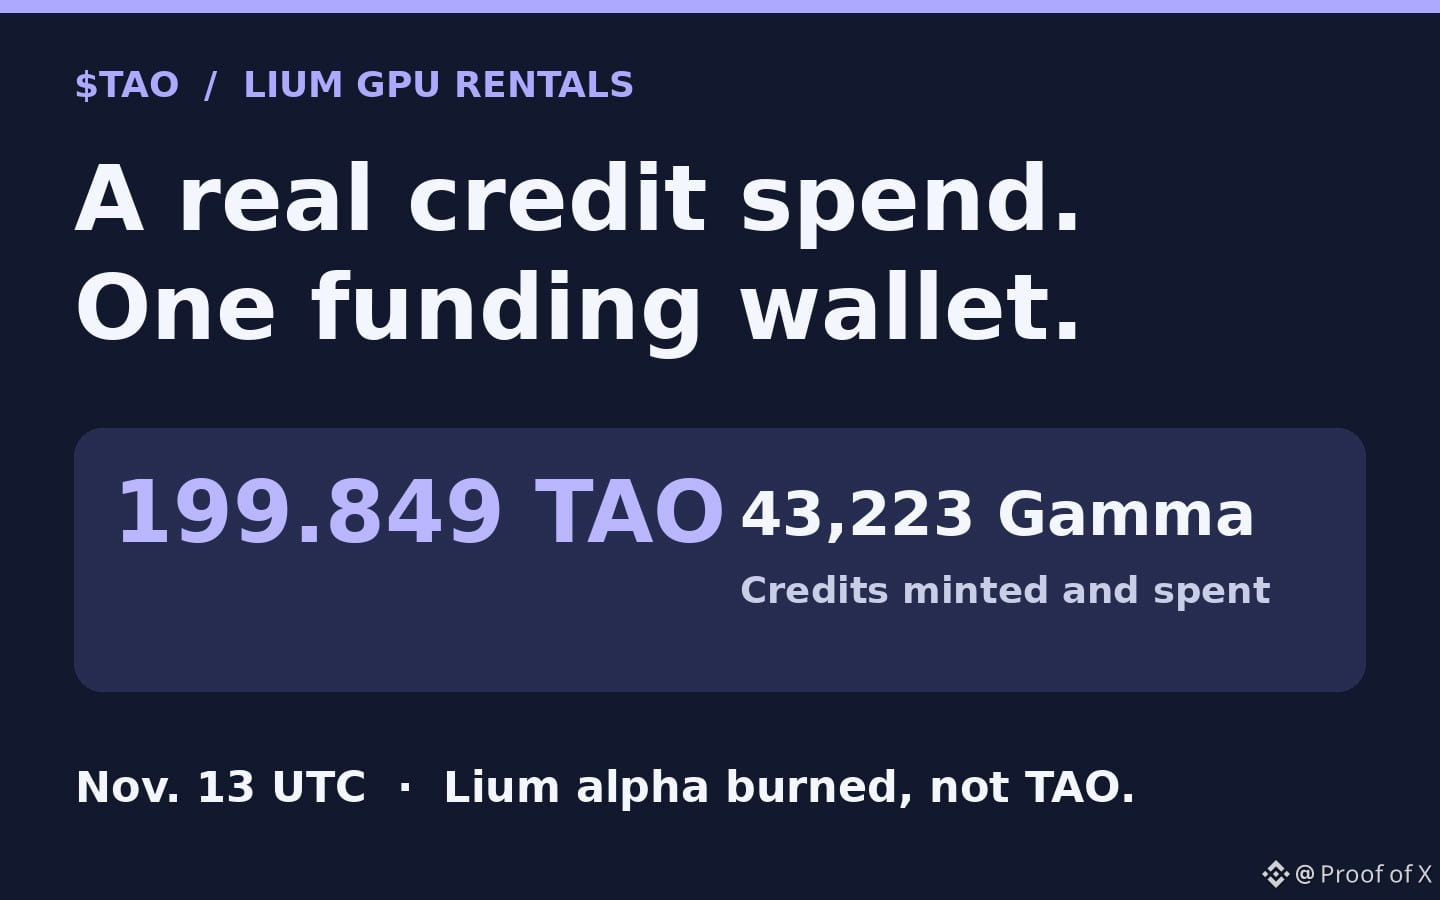
📈 Кратко: один депозит Lium на сумму 199.849 $TAO для выпуска 43,223 кредитов Gamma — все они были потрачены позднее. Это позитивно для TAO как платёжного актива, но один кошелёк не подтверждает повторяющийся спрос.
13 ноября по UTC один депозит в подсети Lium (SN51) сети Bittensor, которая предлагает аренду GPU, использовал 199.849 TAO для выпуска 43,223.23 кредитов Gamma. При выпуске было сожжено 1,665.83 альфа-токена Lium. Позднее в рамках другого события с этого депозита через зарегистрированный платёжный аккаунт Lium списали такое же количество кредитов. На другие зафиксированные траты в Lium за день пришлось 21.54 Gamma, поэтому на крупную операцию пришлось около 99.95% от суммы этих двух расходов.
Gamma превращает сетевой токен или уже имеющийся стейк подсети в предоплаченные сервисные кредиты. В этой транзакции протокол использовал TAO для покупки альфа-токенов Lium и сжёг их при выпуске кредитов. Позднее при оплате был списан баланс кредитов. Кредиты также можно пополнять за счёт уже имеющегося стейка альфа-токенов — без покупки альфа-токенов за TAO. Ни один из этих вариантов не означает сжигания TAO или выплаты денежных средств держателям TAO.
В реестре видны пополнение депозита и списание кредитов, но не указано, сколько времени работы GPU было предоставлено и принадлежит ли кошелёк постоянному независимому клиенту. Использование уже имеющихся TAO также не подтверждает новую покупку TAO на бирже.
Мой вывод: позитивно для TAO как средства оплаты, но для подтверждения повторяющегося спроса пока рано. Следите за еженедельным объёмом TAO, использованным для пополнения Gamma, и за числом уникальных кошельков, которые возвращаются на следующей неделе. Если оба показателя будут расти в нескольких подсетях, а использование перестанет зависеть от одного депозита, я буду больше верить в тезис о спросе.
Не является финансовой рекомендацией. Проведите собственное исследование.
📈 Кратко: один депозит Lium на сумму 199.849 $TAO для выпуска 43,223 кредитов Gamma — все они были потрачены позднее. Это позитивно для TAO как платёжного актива, но один кошелёк не подтверждает повторяющийся спрос.
13 ноября по UTC один депозит в подсети Lium (SN51) сети Bittensor, которая предлагает аренду GPU, использовал 199.849 TAO для выпуска 43,223.23 кредитов Gamma. При выпуске было сожжено 1,665.83 альфа-токена Lium. Позднее в рамках другого события с этого депозита через зарегистрированный платёжный аккаунт Lium списали такое же количество кредитов. На другие зафиксированные траты в Lium за день пришлось 21.54 Gamma, поэтому на крупную операцию пришлось около 99.95% от суммы этих двух расходов.
Gamma превращает сетевой токен или уже имеющийся стейк подсети в предоплаченные сервисные кредиты. В этой транзакции протокол использовал TAO для покупки альфа-токенов Lium и сжёг их при выпуске кредитов. Позднее при оплате был списан баланс кредитов. Кредиты также можно пополнять за счёт уже имеющегося стейка альфа-токенов — без покупки альфа-токенов за TAO. Ни один из этих вариантов не означает сжигания TAO или выплаты денежных средств держателям TAO.
В реестре видны пополнение депозита и списание кредитов, но не указано, сколько времени работы GPU было предоставлено и принадлежит ли кошелёк постоянному независимому клиенту. Использование уже имеющихся TAO также не подтверждает новую покупку TAO на бирже.
Мой вывод: позитивно для TAO как средства оплаты, но для подтверждения повторяющегося спроса пока рано. Следите за еженедельным объёмом TAO, использованным для пополнения Gamma, и за числом уникальных кошельков, которые возвращаются на следующей неделе. Если оба показателя будут расти в нескольких подсетях, а использование перестанет зависеть от одного депозита, я буду больше верить в тезис о спросе.
Не является финансовой рекомендацией. Проведите собственное исследование.
13 ноября по UTC один депозит в подсети Lium (SN51) сети Bittensor, которая предлагает аренду GPU, использовал 199.849 TAO для выпуска 43,223.23 кредитов Gamma. При выпуске было сожжено 1,665.83 альфа-токена Lium. Позднее в рамках другого события с этого депозита через зарегистрированный платёжный аккаунт Lium списали такое же количество кредитов. На другие зафиксированные траты в Lium за день пришлось 21.54 Gamma, поэтому на крупную операцию пришлось около 99.95% от суммы этих двух расходов.
Gamma превращает сетевой токен или уже имеющийся стейк подсети в предоплаченные сервисные кредиты. В этой транзакции протокол использовал TAO для покупки альфа-токенов Lium и сжёг их при выпуске кредитов. Позднее при оплате был списан баланс кредитов. Кредиты также можно пополнять за счёт уже имеющегося стейка альфа-токенов — без покупки альфа-токенов за TAO. Ни один из этих вариантов не означает сжигания TAO или выплаты денежных средств держателям TAO.
В реестре видны пополнение депозита и списание кредитов, но не указано, сколько времени работы GPU было предоставлено и принадлежит ли кошелёк постоянному независимому клиенту. Использование уже имеющихся TAO также не подтверждает новую покупку TAO на бирже.
Мой вывод: позитивно для TAO как средства оплаты, но для подтверждения повторяющегося спроса пока рано. Следите за еженедельным объёмом TAO, использованным для пополнения Gamma, и за числом уникальных кошельков, которые возвращаются на следующей неделе. Если оба показателя будут расти в нескольких подсетях, а использование перестанет зависеть от одного депозита, я буду больше верить в тезис о спросе.
Не является финансовой рекомендацией. Проведите собственное исследование.
687
·
--
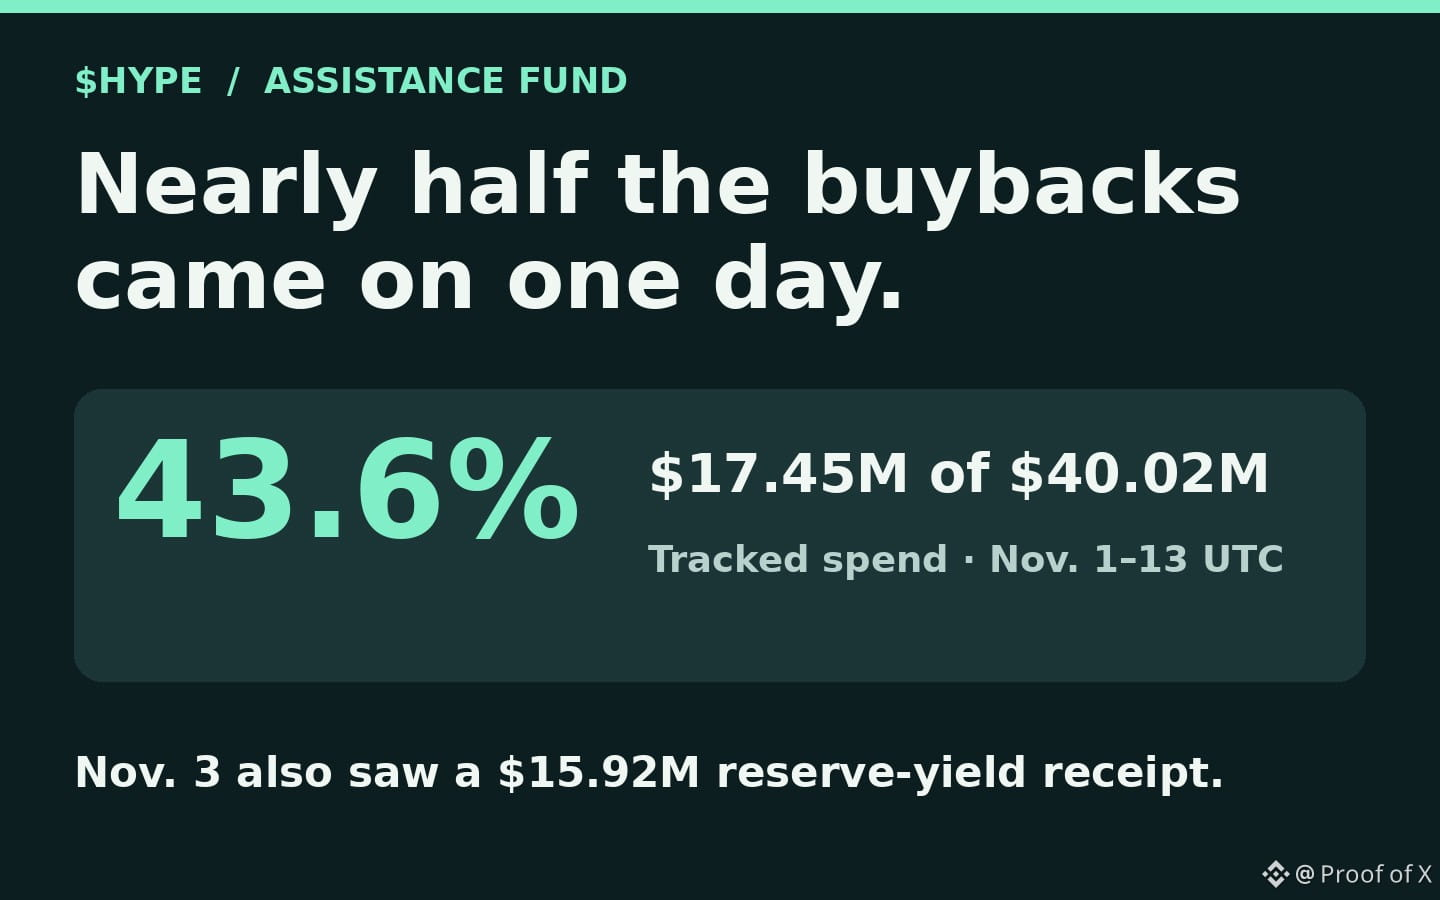
📈 Кратко: за один день пришлось 43.6% отслеживаемых расходов на обратный выкуп $HYPE с 1 по 13 ноября. Я положительно оцениваю этот дополнительный источник финансирования: в тот же день в фонд поступила доходность резервов стейблкоинов в размере $15.92M. Но я осторожно отношусь к экстраполяции темпов.
3 ноября отслеживаемые покупки HYPE Фондом помощи обошлись в $17.45M — это 43.6% от $40.02M отслеживаемых расходов на обратный выкуп с 1 по 13 ноября по UTC. Если не учитывать этот день, средние ежедневные расходы за остальные 12 дней составили $1.88M против $3.08M за все 13 дней.
В тот же день фонд получил 15.92M USDC от связанной с ним программы стейблкоинов — на 9.2% больше, чем 14.58M USDC, выплаченных 4 октября. В рамках AQAv2 участвующие эмитенты делятся примерно 90% доходности резервов с поправкой на расходы, приходящейся на их предложение в Hyperliquid. Она начисляется за 30-дневные периоды и перечисляется фонду через восемь дней после окончания каждого периода. Это даёт фонду второй источник финансирования наряду с комиссиями, уплачиваемыми трейдерами.
Этот платёж — поступление денежных средств; $17.45M — отслеживаемые расходы на покупки. По времени эти события совпадают, но это не говорит нам, какие именно средства пошли на оплату каждой сделки. Hyperliquid описывает HYPE, находящиеся во владении фонда, как сожжённые; здесь я отслеживаю эффект в виде токенов, выкупленных с рынка, а не отдельное сжигание, которое нужно было бы прибавить к этому объёму, или денежные выплаты держателям.
Мой вывод: положительно оцениваю второй источник финансирования, но осторожно отношусь к использованию заявленного среднедневного значения как устойчивого темпа. В следующем полном цикле выплат я бы сравнил выплату доходности резервов со средними ежедневными расходами на обратный выкуп, исключив день выплаты. Если последние вырастут даже при снижении выплаты из резервов, я бы с большим основанием говорил о более высоком устойчивом темпе.
Не является финансовой рекомендацией. Проводите собственное исследование.
📈 Кратко: за один день пришлось 43.6% отслеживаемых расходов на обратный выкуп $HYPE с 1 по 13 ноября. Я положительно оцениваю этот дополнительный источник финансирования: в тот же день в фонд поступила доходность резервов стейблкоинов в размере $15.92M. Но я осторожно отношусь к экстраполяции темпов.
3 ноября отслеживаемые покупки HYPE Фондом помощи обошлись в $17.45M — это 43.6% от $40.02M отслеживаемых расходов на обратный выкуп с 1 по 13 ноября по UTC. Если не учитывать этот день, средние ежедневные расходы за остальные 12 дней составили $1.88M против $3.08M за все 13 дней.
В тот же день фонд получил 15.92M USDC от связанной с ним программы стейблкоинов — на 9.2% больше, чем 14.58M USDC, выплаченных 4 октября. В рамках AQAv2 участвующие эмитенты делятся примерно 90% доходности резервов с поправкой на расходы, приходящейся на их предложение в Hyperliquid. Она начисляется за 30-дневные периоды и перечисляется фонду через восемь дней после окончания каждого периода. Это даёт фонду второй источник финансирования наряду с комиссиями, уплачиваемыми трейдерами.
Этот платёж — поступление денежных средств; $17.45M — отслеживаемые расходы на покупки. По времени эти события совпадают, но это не говорит нам, какие именно средства пошли на оплату каждой сделки. Hyperliquid описывает HYPE, находящиеся во владении фонда, как сожжённые; здесь я отслеживаю эффект в виде токенов, выкупленных с рынка, а не отдельное сжигание, которое нужно было бы прибавить к этому объёму, или денежные выплаты держателям.
Мой вывод: положительно оцениваю второй источник финансирования, но осторожно отношусь к использованию заявленного среднедневного значения как устойчивого темпа. В следующем полном цикле выплат я бы сравнил выплату доходности резервов со средними ежедневными расходами на обратный выкуп, исключив день выплаты. Если последние вырастут даже при снижении выплаты из резервов, я бы с большим основанием говорил о более высоком устойчивом темпе.
Не является финансовой рекомендацией. Проводите собственное исследование.
3 ноября отслеживаемые покупки HYPE Фондом помощи обошлись в $17.45M — это 43.6% от $40.02M отслеживаемых расходов на обратный выкуп с 1 по 13 ноября по UTC. Если не учитывать этот день, средние ежедневные расходы за остальные 12 дней составили $1.88M против $3.08M за все 13 дней.
В тот же день фонд получил 15.92M USDC от связанной с ним программы стейблкоинов — на 9.2% больше, чем 14.58M USDC, выплаченных 4 октября. В рамках AQAv2 участвующие эмитенты делятся примерно 90% доходности резервов с поправкой на расходы, приходящейся на их предложение в Hyperliquid. Она начисляется за 30-дневные периоды и перечисляется фонду через восемь дней после окончания каждого периода. Это даёт фонду второй источник финансирования наряду с комиссиями, уплачиваемыми трейдерами.
Этот платёж — поступление денежных средств; $17.45M — отслеживаемые расходы на покупки. По времени эти события совпадают, но это не говорит нам, какие именно средства пошли на оплату каждой сделки. Hyperliquid описывает HYPE, находящиеся во владении фонда, как сожжённые; здесь я отслеживаю эффект в виде токенов, выкупленных с рынка, а не отдельное сжигание, которое нужно было бы прибавить к этому объёму, или денежные выплаты держателям.
Мой вывод: положительно оцениваю второй источник финансирования, но осторожно отношусь к использованию заявленного среднедневного значения как устойчивого темпа. В следующем полном цикле выплат я бы сравнил выплату доходности резервов со средними ежедневными расходами на обратный выкуп, исключив день выплаты. Если последние вырастут даже при снижении выплаты из резервов, я бы с большим основанием говорил о более высоком устойчивом темпе.
Не является финансовой рекомендацией. Проводите собственное исследование.
239
·
--
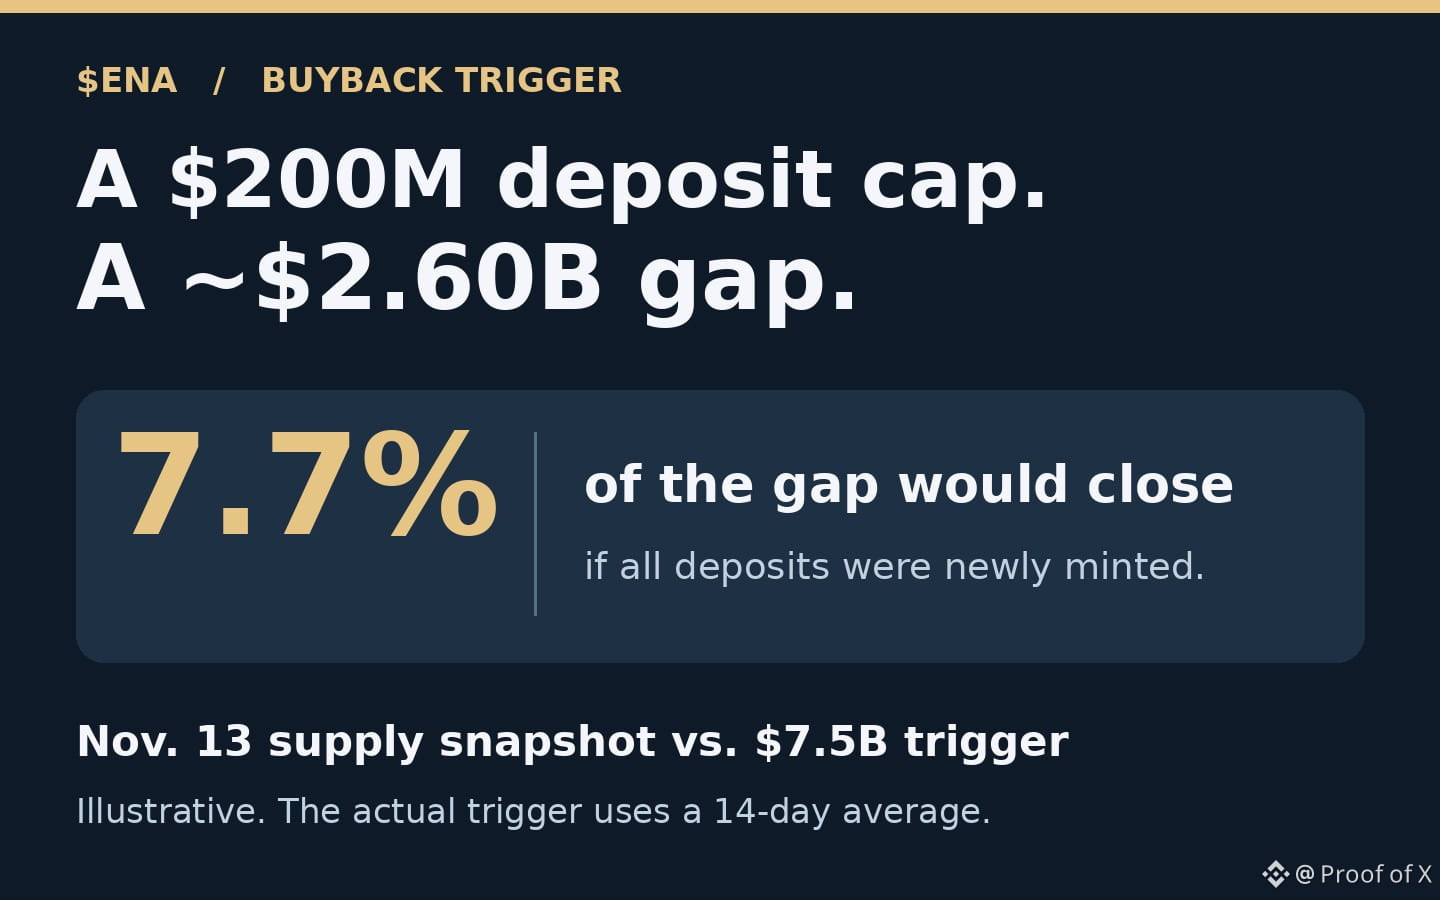
📉 Кратко: лимит Tydro в $200M USDe сократит разрыв до порога обратного выкупа $ENA всего на 7,7%, даже если он будет полностью заполнен вновь выпущенными USDe. Я сохраняю нейтральную позицию, поскольку депозиты могут поступать из уже существующего предложения.
По данным Ethena, на 13 ноября (UTC) в обращении находилось 4.901B USDe. Одобренный механизм распределения комиссий активируется, когда предложение USDe достигает $7.5B в среднем за 14 дней. На момент снимка разрыв до этого порога составлял около $2.60B по номиналу. Новый лимит Tydro в $200M — это 7,7% от данного разрыва.
Tydro — кредитный рынок на базе Aave в сети Ink, где заемщики могут внести USDe в качестве залога и взять взаймы USDT0. По словам Tydro, лимит вступит в силу 14 ноября в 23:23 UTC. Лимит ограничивает депозиты, но не показывает ни сколько внесут пользователи, ни сколько новых USDe выпустит Ethena. Заемщик может использовать уже имеющиеся USDe и платить проценты по займу в USDT0, не увеличивая предложение USDe.
Даже если лимит будет полностью заполнен исключительно вновь выпущенными USDe и больше ничего не изменится, объем предложения на момент снимка составит около $5.10B по номиналу. Это всё еще примерно на $2.40B ниже порога. Это сравнение масштабов с одним снимком, а не расчет среднего за 14 дней и не прогноз выпуска токенов. Если механизм распределения комиссий активируется, допустимая к распределению выручка Ethena может направляться на покупку ENA. Сам лимит депозитов Tydro не направляет проценты заемщиков держателям ENA.
Моя оценка: я нейтрально отношусь к этому событию как к фактору роста ENA. После запуска я бы сравнил депозиты USDe в Tydro с глобальным чистым выпуском USDe Ethena за те же 14 дней. Если депозиты вырастут, а чистый выпуск — нет, новая площадка повысит полезность USDe, но не сократит разрыв до порога обратного выкупа. Я пересмотрю эту оценку, если среднее предложение за 14 дней превысит порог и будут зафиксированы покупки.
Не является финансовой рекомендацией. Проводите собственное исследование.
📉 Кратко: лимит Tydro в $200M USDe сократит разрыв до порога обратного выкупа $ENA всего на 7,7%, даже если он будет полностью заполнен вновь выпущенными USDe. Я сохраняю нейтральную позицию, поскольку депозиты могут поступать из уже существующего предложения.
По данным Ethena, на 13 ноября (UTC) в обращении находилось 4.901B USDe. Одобренный механизм распределения комиссий активируется, когда предложение USDe достигает $7.5B в среднем за 14 дней. На момент снимка разрыв до этого порога составлял около $2.60B по номиналу. Новый лимит Tydro в $200M — это 7,7% от данного разрыва.
Tydro — кредитный рынок на базе Aave в сети Ink, где заемщики могут внести USDe в качестве залога и взять взаймы USDT0. По словам Tydro, лимит вступит в силу 14 ноября в 23:23 UTC. Лимит ограничивает депозиты, но не показывает ни сколько внесут пользователи, ни сколько новых USDe выпустит Ethena. Заемщик может использовать уже имеющиеся USDe и платить проценты по займу в USDT0, не увеличивая предложение USDe.
Даже если лимит будет полностью заполнен исключительно вновь выпущенными USDe и больше ничего не изменится, объем предложения на момент снимка составит около $5.10B по номиналу. Это всё еще примерно на $2.40B ниже порога. Это сравнение масштабов с одним снимком, а не расчет среднего за 14 дней и не прогноз выпуска токенов. Если механизм распределения комиссий активируется, допустимая к распределению выручка Ethena может направляться на покупку ENA. Сам лимит депозитов Tydro не направляет проценты заемщиков держателям ENA.
Моя оценка: я нейтрально отношусь к этому событию как к фактору роста ENA. После запуска я бы сравнил депозиты USDe в Tydro с глобальным чистым выпуском USDe Ethena за те же 14 дней. Если депозиты вырастут, а чистый выпуск — нет, новая площадка повысит полезность USDe, но не сократит разрыв до порога обратного выкупа. Я пересмотрю эту оценку, если среднее предложение за 14 дней превысит порог и будут зафиксированы покупки.
Не является финансовой рекомендацией. Проводите собственное исследование.
По данным Ethena, на 13 ноября (UTC) в обращении находилось 4.901B USDe. Одобренный механизм распределения комиссий активируется, когда предложение USDe достигает $7.5B в среднем за 14 дней. На момент снимка разрыв до этого порога составлял около $2.60B по номиналу. Новый лимит Tydro в $200M — это 7,7% от данного разрыва.
Tydro — кредитный рынок на базе Aave в сети Ink, где заемщики могут внести USDe в качестве залога и взять взаймы USDT0. По словам Tydro, лимит вступит в силу 14 ноября в 23:23 UTC. Лимит ограничивает депозиты, но не показывает ни сколько внесут пользователи, ни сколько новых USDe выпустит Ethena. Заемщик может использовать уже имеющиеся USDe и платить проценты по займу в USDT0, не увеличивая предложение USDe.
Даже если лимит будет полностью заполнен исключительно вновь выпущенными USDe и больше ничего не изменится, объем предложения на момент снимка составит около $5.10B по номиналу. Это всё еще примерно на $2.40B ниже порога. Это сравнение масштабов с одним снимком, а не расчет среднего за 14 дней и не прогноз выпуска токенов. Если механизм распределения комиссий активируется, допустимая к распределению выручка Ethena может направляться на покупку ENA. Сам лимит депозитов Tydro не направляет проценты заемщиков держателям ENA.
Моя оценка: я нейтрально отношусь к этому событию как к фактору роста ENA. После запуска я бы сравнил депозиты USDe в Tydro с глобальным чистым выпуском USDe Ethena за те же 14 дней. Если депозиты вырастут, а чистый выпуск — нет, новая площадка повысит полезность USDe, но не сократит разрыв до порога обратного выкупа. Я пересмотрю эту оценку, если среднее предложение за 14 дней превысит порог и будут зафиксированы покупки.
Не является финансовой рекомендацией. Проводите собственное исследование.
487
·
--
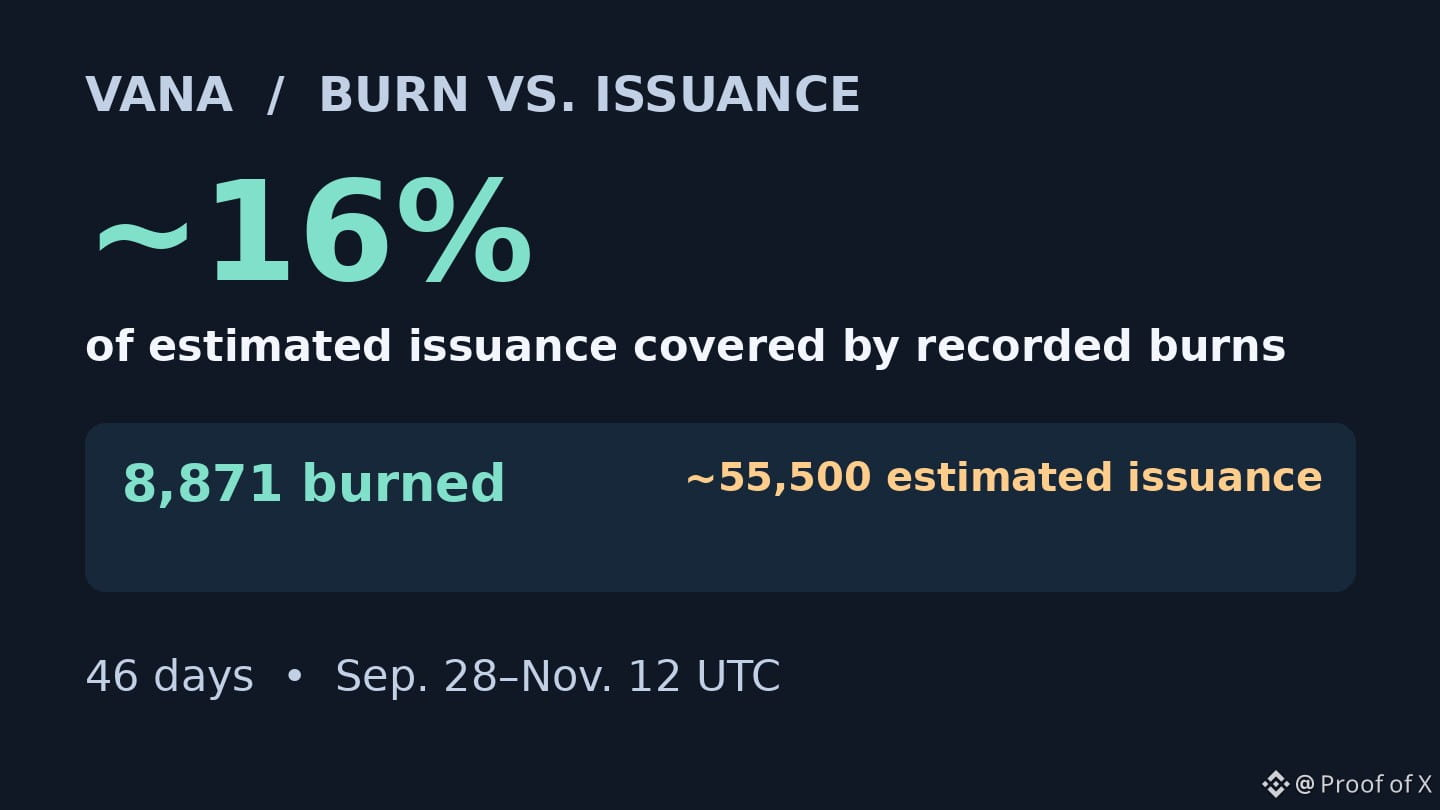
📉 TL;DR: трекер $VANA зафиксировал 8 871 сжигание за период с 28 сентября по 12 ноября UTC — около 16% от предполагаемой эмиссии за тот же период. При таких темпах сжигания я скептически отношусь к тезису о дефляции.
Согласно трекеру Vana, с 28 сентября по 12 ноября UTC было сожжено 8 871 VANA. Если исходить из опубликованной фондом оценки в 440 700 VANA в год, за 46 дней эмиссия составила бы около 55 500 VANA. Таким образом, зафиксированные сжигания составляют около 16% от предполагаемой эмиссии. Показатель эмиссии — это оценка, а не количество токенов, выпущенных за эти 46 дней.
Приложения платят в USDC за авторизованные запросы данных. Согласно опубликованной схеме распределения Vana, 60% направляется на стейкинг, 20% — на обратный выкуп для сжигания и 20% — в экосистему. При стейкинге и сжигании VANA покупается согласно опубликованной модели, но выплаты за стейкинг не сокращают предложение токенов. На панели отдельно отслеживаются покупки и сжигания; я не считаю покупку сжиганием.
12 ноября UTC спотовый оборот VANA/USDT на Binance составил 942 тыс. USDT против медианного значения в 230 тыс. за период с 5 по 11 ноября — примерно в 4,1 раза больше. Эта биржевая активность не отражает объём платных запросов данных и не финансирует сжигание.
Моё мнение: связь с комиссиями ощутима, но при наблюдаемых темпах сжигания я скептически отношусь к тезису о дефляции. Сравните зарегистрированные сжигания с фактической эмиссией валидаторов за тот же месяц. Я пересмотрю свою позицию, если сжигания будут стабильно превышать эмиссию.
Не является финансовой рекомендацией. Проводите собственное исследование.
📉 TL;DR: трекер $VANA зафиксировал 8 871 сжигание за период с 28 сентября по 12 ноября UTC — около 16% от предполагаемой эмиссии за тот же период. При таких темпах сжигания я скептически отношусь к тезису о дефляции.
Согласно трекеру Vana, с 28 сентября по 12 ноября UTC было сожжено 8 871 VANA. Если исходить из опубликованной фондом оценки в 440 700 VANA в год, за 46 дней эмиссия составила бы около 55 500 VANA. Таким образом, зафиксированные сжигания составляют около 16% от предполагаемой эмиссии. Показатель эмиссии — это оценка, а не количество токенов, выпущенных за эти 46 дней.
Приложения платят в USDC за авторизованные запросы данных. Согласно опубликованной схеме распределения Vana, 60% направляется на стейкинг, 20% — на обратный выкуп для сжигания и 20% — в экосистему. При стейкинге и сжигании VANA покупается согласно опубликованной модели, но выплаты за стейкинг не сокращают предложение токенов. На панели отдельно отслеживаются покупки и сжигания; я не считаю покупку сжиганием.
12 ноября UTC спотовый оборот VANA/USDT на Binance составил 942 тыс. USDT против медианного значения в 230 тыс. за период с 5 по 11 ноября — примерно в 4,1 раза больше. Эта биржевая активность не отражает объём платных запросов данных и не финансирует сжигание.
Моё мнение: связь с комиссиями ощутима, но при наблюдаемых темпах сжигания я скептически отношусь к тезису о дефляции. Сравните зарегистрированные сжигания с фактической эмиссией валидаторов за тот же месяц. Я пересмотрю свою позицию, если сжигания будут стабильно превышать эмиссию.
Не является финансовой рекомендацией. Проводите собственное исследование.
Согласно трекеру Vana, с 28 сентября по 12 ноября UTC было сожжено 8 871 VANA. Если исходить из опубликованной фондом оценки в 440 700 VANA в год, за 46 дней эмиссия составила бы около 55 500 VANA. Таким образом, зафиксированные сжигания составляют около 16% от предполагаемой эмиссии. Показатель эмиссии — это оценка, а не количество токенов, выпущенных за эти 46 дней.
Приложения платят в USDC за авторизованные запросы данных. Согласно опубликованной схеме распределения Vana, 60% направляется на стейкинг, 20% — на обратный выкуп для сжигания и 20% — в экосистему. При стейкинге и сжигании VANA покупается согласно опубликованной модели, но выплаты за стейкинг не сокращают предложение токенов. На панели отдельно отслеживаются покупки и сжигания; я не считаю покупку сжиганием.
12 ноября UTC спотовый оборот VANA/USDT на Binance составил 942 тыс. USDT против медианного значения в 230 тыс. за период с 5 по 11 ноября — примерно в 4,1 раза больше. Эта биржевая активность не отражает объём платных запросов данных и не финансирует сжигание.
Моё мнение: связь с комиссиями ощутима, но при наблюдаемых темпах сжигания я скептически отношусь к тезису о дефляции. Сравните зарегистрированные сжигания с фактической эмиссией валидаторов за тот же месяц. Я пересмотрю свою позицию, если сжигания будут стабильно превышать эмиссию.
Не является финансовой рекомендацией. Проводите собственное исследование.
256
·
--
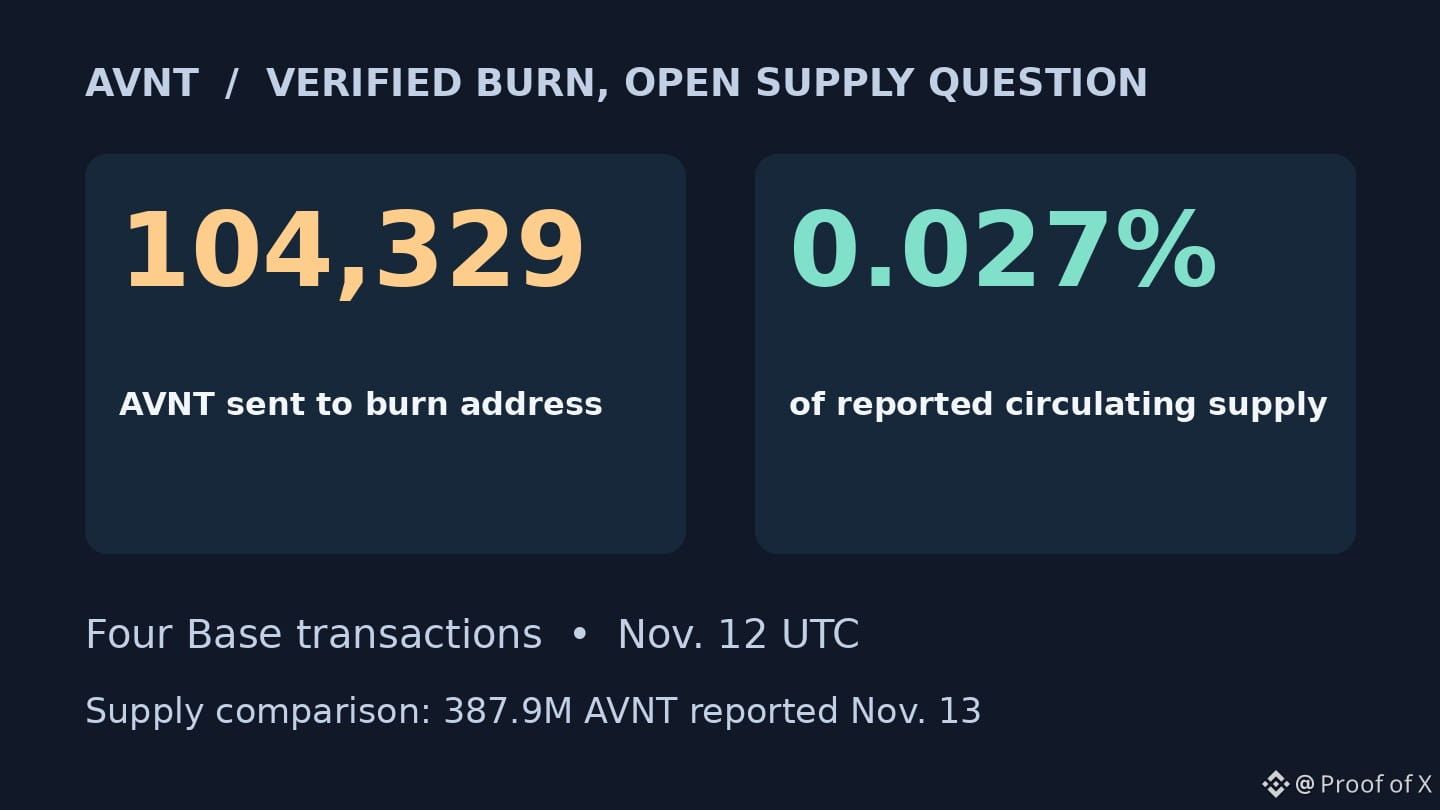
🔥 КРАТКО: $AVNT отправил 104 329 токенов на адрес сжигания 12 ноября по UTC — это около 0,027% от заявленного объёма токенов в обращении. Моя оценка чистого предложения нейтральная: сжигание можно проверить, но оно не доказывает, что свободное предложение сокращается.
Четыре транзакции в сети Base 12 ноября по UTC отправили 104 329 AVNT на адрес сжигания. Это около 0,027% от 387,9 млн AVNT, заявленных в обращении на 13 ноября. Я проверил переводы токенов; при расчёте доли использован заявленный снимок объёма предложения, а не точное изменение количества токенов в обращении.
Veranta заявляет, что направляет 30% от комиссий за открытие и закрытие позиций, а также за прибыльные сделки, на покупку AVNT на рынке и переводит эти токены на недоступный адрес. Таким образом, реальные торговые комиссии создают спрос на токен, а купленные токены изымаются из доступного для расходования предложения. Это не денежная выплата держателям. Переводы подтверждают факт сжигания; правило финансирования взято из заявления Veranta, и я не проверял независимо каждую выплату комиссий. Указанное в дорожной карте распределение в размере 50% и более не является текущим уровнем.
Моя оценка: нейтрально по чистому предложению. Механизм сжигания работает, но следующий полезный показатель — количество AVNT, отправленных на адрес сжигания за полный месяц, по сравнению с количеством токенов, впервые поступивших в обращение за тот же период. Я бы стал более оптимистично оценивать ситуацию с предложением, если бы подтверждённые объёмы сжигания стабильно превышали объёмы новых токенов в обращении.
Не является финансовой рекомендацией. Проводите собственное исследование.
🔥 КРАТКО: $AVNT отправил 104 329 токенов на адрес сжигания 12 ноября по UTC — это около 0,027% от заявленного объёма токенов в обращении. Моя оценка чистого предложения нейтральная: сжигание можно проверить, но оно не доказывает, что свободное предложение сокращается.
Четыре транзакции в сети Base 12 ноября по UTC отправили 104 329 AVNT на адрес сжигания. Это около 0,027% от 387,9 млн AVNT, заявленных в обращении на 13 ноября. Я проверил переводы токенов; при расчёте доли использован заявленный снимок объёма предложения, а не точное изменение количества токенов в обращении.
Veranta заявляет, что направляет 30% от комиссий за открытие и закрытие позиций, а также за прибыльные сделки, на покупку AVNT на рынке и переводит эти токены на недоступный адрес. Таким образом, реальные торговые комиссии создают спрос на токен, а купленные токены изымаются из доступного для расходования предложения. Это не денежная выплата держателям. Переводы подтверждают факт сжигания; правило финансирования взято из заявления Veranta, и я не проверял независимо каждую выплату комиссий. Указанное в дорожной карте распределение в размере 50% и более не является текущим уровнем.
Моя оценка: нейтрально по чистому предложению. Механизм сжигания работает, но следующий полезный показатель — количество AVNT, отправленных на адрес сжигания за полный месяц, по сравнению с количеством токенов, впервые поступивших в обращение за тот же период. Я бы стал более оптимистично оценивать ситуацию с предложением, если бы подтверждённые объёмы сжигания стабильно превышали объёмы новых токенов в обращении.
Не является финансовой рекомендацией. Проводите собственное исследование.
Четыре транзакции в сети Base 12 ноября по UTC отправили 104 329 AVNT на адрес сжигания. Это около 0,027% от 387,9 млн AVNT, заявленных в обращении на 13 ноября. Я проверил переводы токенов; при расчёте доли использован заявленный снимок объёма предложения, а не точное изменение количества токенов в обращении.
Veranta заявляет, что направляет 30% от комиссий за открытие и закрытие позиций, а также за прибыльные сделки, на покупку AVNT на рынке и переводит эти токены на недоступный адрес. Таким образом, реальные торговые комиссии создают спрос на токен, а купленные токены изымаются из доступного для расходования предложения. Это не денежная выплата держателям. Переводы подтверждают факт сжигания; правило финансирования взято из заявления Veranta, и я не проверял независимо каждую выплату комиссий. Указанное в дорожной карте распределение в размере 50% и более не является текущим уровнем.
Моя оценка: нейтрально по чистому предложению. Механизм сжигания работает, но следующий полезный показатель — количество AVNT, отправленных на адрес сжигания за полный месяц, по сравнению с количеством токенов, впервые поступивших в обращение за тот же период. Я бы стал более оптимистично оценивать ситуацию с предложением, если бы подтверждённые объёмы сжигания стабильно превышали объёмы новых токенов в обращении.
Не является финансовой рекомендацией. Проводите собственное исследование.
196
·
--
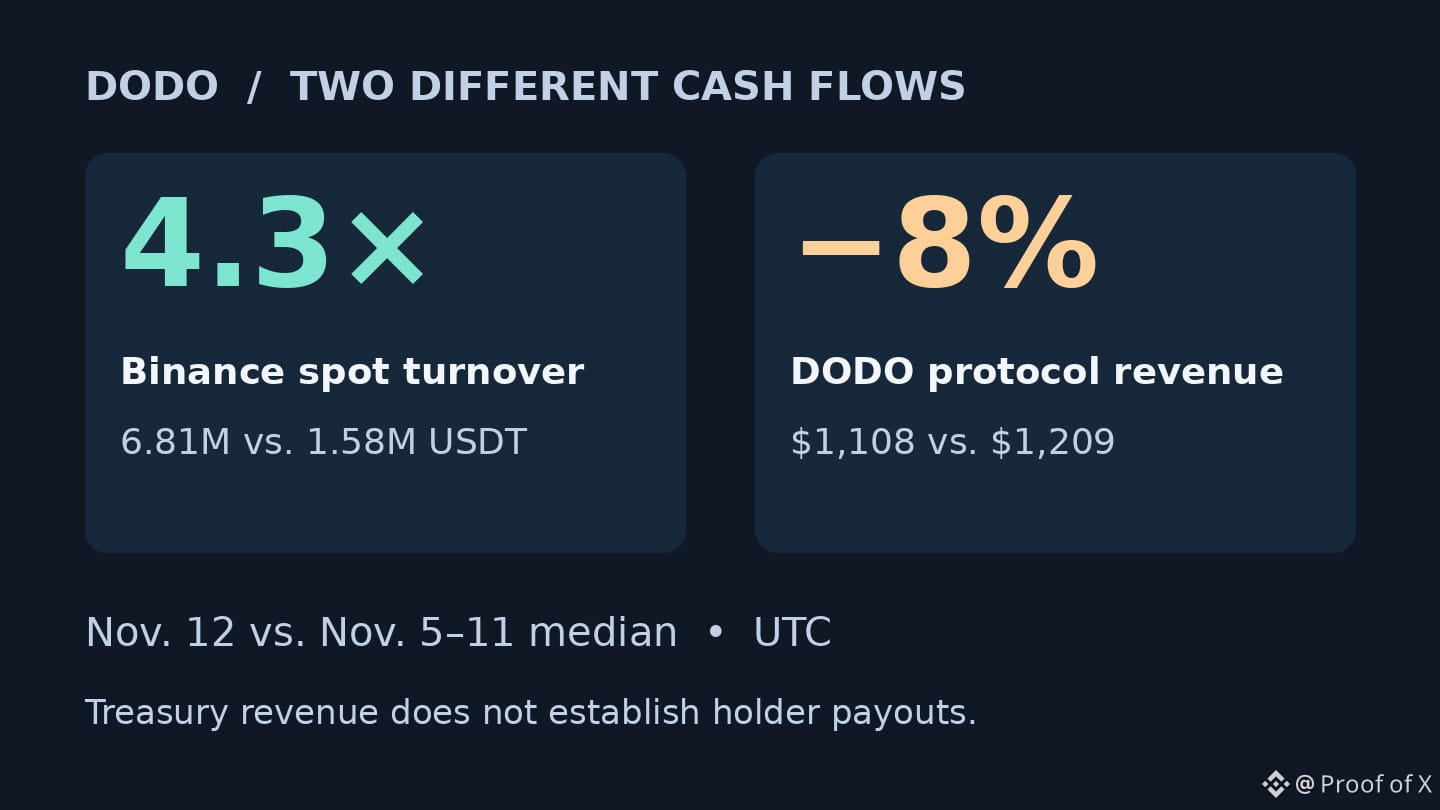
📉 TL;DR: $DODO Спотовый оборот на Binance 12 ноября по UTC достиг 4,3-кратного значения по сравнению с медианой за предыдущие семь дней. Я скептически отношусь к тому, что это принесёт выгоду держателям: выручка DODO DEX в тот день была на 8% ниже её собственной медианы.
12 ноября по UTC спотовый оборот пары DODO/USDT на Binance достиг 6,81 млн USDT против медианы в 1,58 млн USDT за период с 5 по 11 ноября. За те же даты отслеживаемая выручка протокола DODO составила около 1 108 долларов против медианы в 1 209 долларов. Каждый показатель сравнивается с собственной базой. Это расхождение за один день, а не тренд и не показатель чистых покупок.
Деньги поступают в разные места. Сделка с токеном DODO на Binance не оплачивает комиссию за обмен в пуле DODO. В охваченных данными о комиссиях пулах DODO комиссию платят пользователи, совершающие обмены; согласно адаптеру, примерно 80% достаётся поставщикам ликвидности, а 20% — казначейству протокола. Эта доля казначейства — оценка выручки протокола. Она не означает, что деньги распределили между держателями или использовали для выкупа DODO. У токена есть функции управления, но мне не удалось подтвердить, что в связи со всплеском состоялось недавнее распределение средств или выкуп токенов.
Моё мнение: я не считаю всплеск оборота достаточным основанием для переоценки DODO. Следите за выручкой протокола за семь дней и за документально подтверждёнными покупками или распределениями средств из казначейства за тот же период. Устойчивый рост выручки и подтверждённое поступление средств держателям изменили бы мою оценку.
Не является финансовой рекомендацией. Проводите собственное исследование.
📉 TL;DR: $DODO Спотовый оборот на Binance 12 ноября по UTC достиг 4,3-кратного значения по сравнению с медианой за предыдущие семь дней. Я скептически отношусь к тому, что это принесёт выгоду держателям: выручка DODO DEX в тот день была на 8% ниже её собственной медианы.
12 ноября по UTC спотовый оборот пары DODO/USDT на Binance достиг 6,81 млн USDT против медианы в 1,58 млн USDT за период с 5 по 11 ноября. За те же даты отслеживаемая выручка протокола DODO составила около 1 108 долларов против медианы в 1 209 долларов. Каждый показатель сравнивается с собственной базой. Это расхождение за один день, а не тренд и не показатель чистых покупок.
Деньги поступают в разные места. Сделка с токеном DODO на Binance не оплачивает комиссию за обмен в пуле DODO. В охваченных данными о комиссиях пулах DODO комиссию платят пользователи, совершающие обмены; согласно адаптеру, примерно 80% достаётся поставщикам ликвидности, а 20% — казначейству протокола. Эта доля казначейства — оценка выручки протокола. Она не означает, что деньги распределили между держателями или использовали для выкупа DODO. У токена есть функции управления, но мне не удалось подтвердить, что в связи со всплеском состоялось недавнее распределение средств или выкуп токенов.
Моё мнение: я не считаю всплеск оборота достаточным основанием для переоценки DODO. Следите за выручкой протокола за семь дней и за документально подтверждёнными покупками или распределениями средств из казначейства за тот же период. Устойчивый рост выручки и подтверждённое поступление средств держателям изменили бы мою оценку.
Не является финансовой рекомендацией. Проводите собственное исследование.
12 ноября по UTC спотовый оборот пары DODO/USDT на Binance достиг 6,81 млн USDT против медианы в 1,58 млн USDT за период с 5 по 11 ноября. За те же даты отслеживаемая выручка протокола DODO составила около 1 108 долларов против медианы в 1 209 долларов. Каждый показатель сравнивается с собственной базой. Это расхождение за один день, а не тренд и не показатель чистых покупок.
Деньги поступают в разные места. Сделка с токеном DODO на Binance не оплачивает комиссию за обмен в пуле DODO. В охваченных данными о комиссиях пулах DODO комиссию платят пользователи, совершающие обмены; согласно адаптеру, примерно 80% достаётся поставщикам ликвидности, а 20% — казначейству протокола. Эта доля казначейства — оценка выручки протокола. Она не означает, что деньги распределили между держателями или использовали для выкупа DODO. У токена есть функции управления, но мне не удалось подтвердить, что в связи со всплеском состоялось недавнее распределение средств или выкуп токенов.
Моё мнение: я не считаю всплеск оборота достаточным основанием для переоценки DODO. Следите за выручкой протокола за семь дней и за документально подтверждёнными покупками или распределениями средств из казначейства за тот же период. Устойчивый рост выручки и подтверждённое поступление средств держателям изменили бы мою оценку.
Не является финансовой рекомендацией. Проводите собственное исследование.
184
·
--
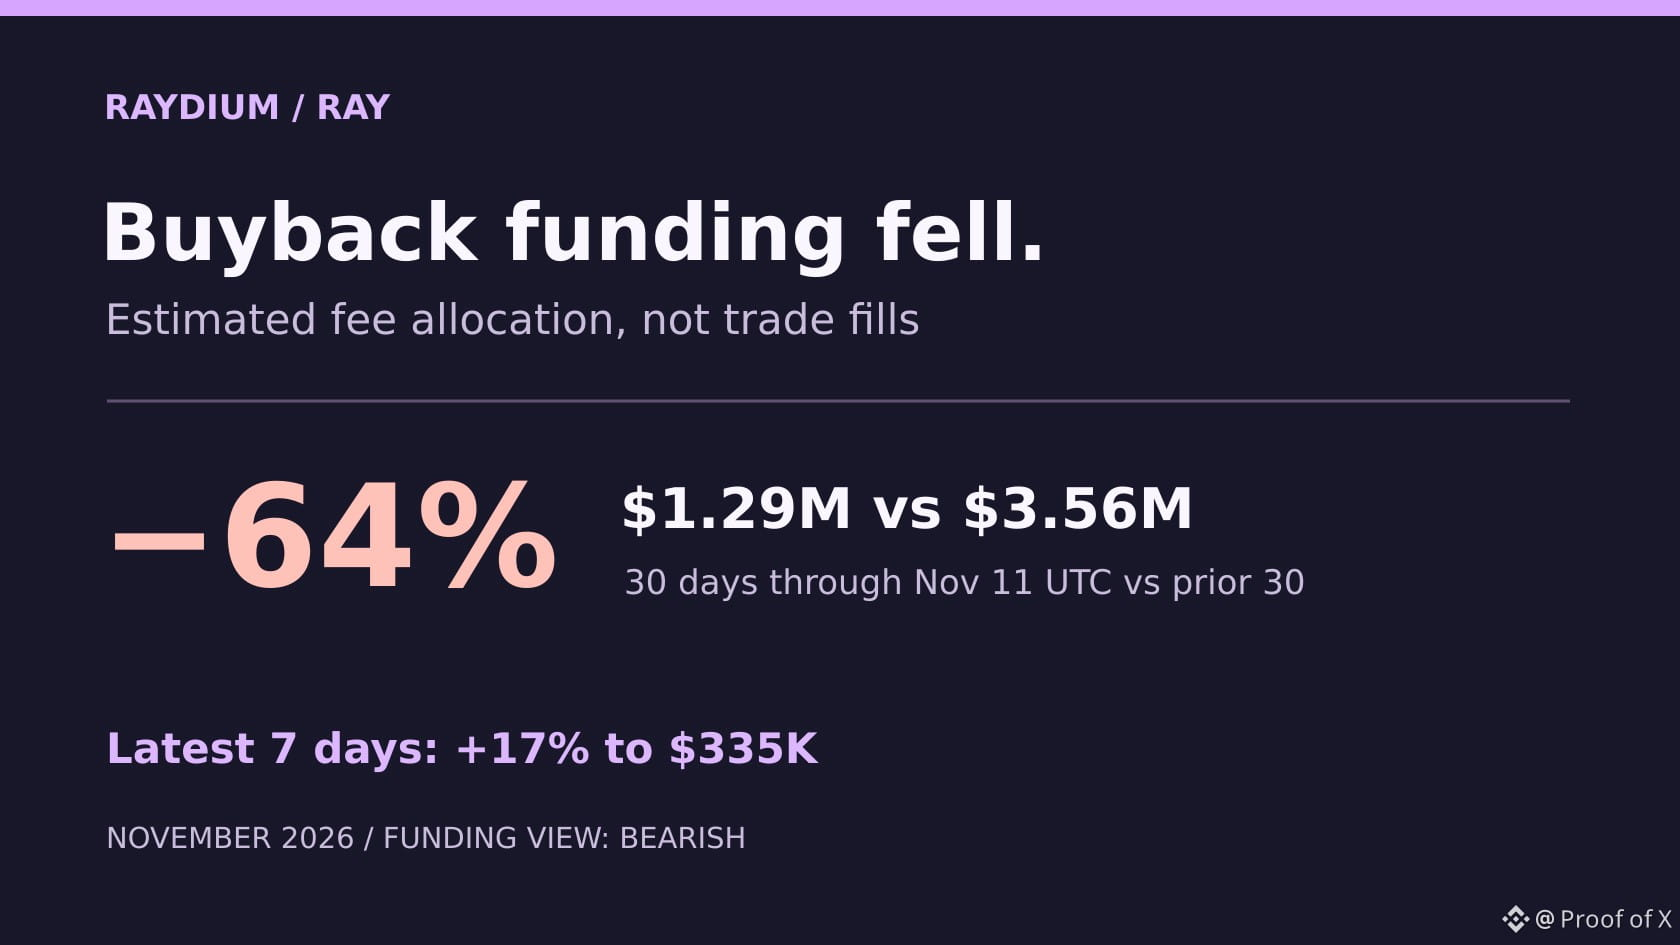
📉 Кратко: По оценкам, финансирование выкупа $RAY buyback за 30 дней по 11 ноября UTC упало на 64% — до $1,29 млн с $3,56 млн за предыдущие 30 дней. Я скептически отношусь к поддержке за счёт комиссий: последний недельный отскок невелик по сравнению с этим разрывом.
Сравниваются периоды с 13 октября по 11 ноября и с 13 сентября по 12 октября UTC. В последнем периоде финансирование выросло до $335 тыс. за 5–11 ноября с $286 тыс. за 29 октября — 4 ноября, то есть отскочило на 17%.
Трейдеры платят комиссии за свопы, а Raydium направляет 12% комиссий AMM за свопы на выкуп RAY. Большая часть комиссии достаётся поставщикам ликвидности. Данные трекера рассчитаны на основе комиссий, зарезервированных для выкупа. Они не показывают, когда и в каком объёме фактически исполнялись сделки, и не отражают общий объём сжигания токенов. Другие средства или остатки с прошлых периодов могли временно поддерживать покупки, однако их использование в эти периоды не было подтверждено.
Мой вывод: отслеживайте распределение комиссий и независимо подтверждённые исполнения сделок кошельком для покупок за те же 30-дневные периоды. Восстановление до $3,56 млн при соответствующем исполнении сделок заставило бы меня пересмотреть скептический взгляд на поддержку за счёт выкупа.
Не финансовый совет. Проводите собственное исследование.
📉 Кратко: По оценкам, финансирование выкупа $RAY buyback за 30 дней по 11 ноября UTC упало на 64% — до $1,29 млн с $3,56 млн за предыдущие 30 дней. Я скептически отношусь к поддержке за счёт комиссий: последний недельный отскок невелик по сравнению с этим разрывом.
Сравниваются периоды с 13 октября по 11 ноября и с 13 сентября по 12 октября UTC. В последнем периоде финансирование выросло до $335 тыс. за 5–11 ноября с $286 тыс. за 29 октября — 4 ноября, то есть отскочило на 17%.
Трейдеры платят комиссии за свопы, а Raydium направляет 12% комиссий AMM за свопы на выкуп RAY. Большая часть комиссии достаётся поставщикам ликвидности. Данные трекера рассчитаны на основе комиссий, зарезервированных для выкупа. Они не показывают, когда и в каком объёме фактически исполнялись сделки, и не отражают общий объём сжигания токенов. Другие средства или остатки с прошлых периодов могли временно поддерживать покупки, однако их использование в эти периоды не было подтверждено.
Мой вывод: отслеживайте распределение комиссий и независимо подтверждённые исполнения сделок кошельком для покупок за те же 30-дневные периоды. Восстановление до $3,56 млн при соответствующем исполнении сделок заставило бы меня пересмотреть скептический взгляд на поддержку за счёт выкупа.
Не финансовый совет. Проводите собственное исследование.
Сравниваются периоды с 13 октября по 11 ноября и с 13 сентября по 12 октября UTC. В последнем периоде финансирование выросло до $335 тыс. за 5–11 ноября с $286 тыс. за 29 октября — 4 ноября, то есть отскочило на 17%.
Трейдеры платят комиссии за свопы, а Raydium направляет 12% комиссий AMM за свопы на выкуп RAY. Большая часть комиссии достаётся поставщикам ликвидности. Данные трекера рассчитаны на основе комиссий, зарезервированных для выкупа. Они не показывают, когда и в каком объёме фактически исполнялись сделки, и не отражают общий объём сжигания токенов. Другие средства или остатки с прошлых периодов могли временно поддерживать покупки, однако их использование в эти периоды не было подтверждено.
Мой вывод: отслеживайте распределение комиссий и независимо подтверждённые исполнения сделок кошельком для покупок за те же 30-дневные периоды. Восстановление до $3,56 млн при соответствующем исполнении сделок заставило бы меня пересмотреть скептический взгляд на поддержку за счёт выкупа.
Не финансовый совет. Проводите собственное исследование.
1
322
·
--
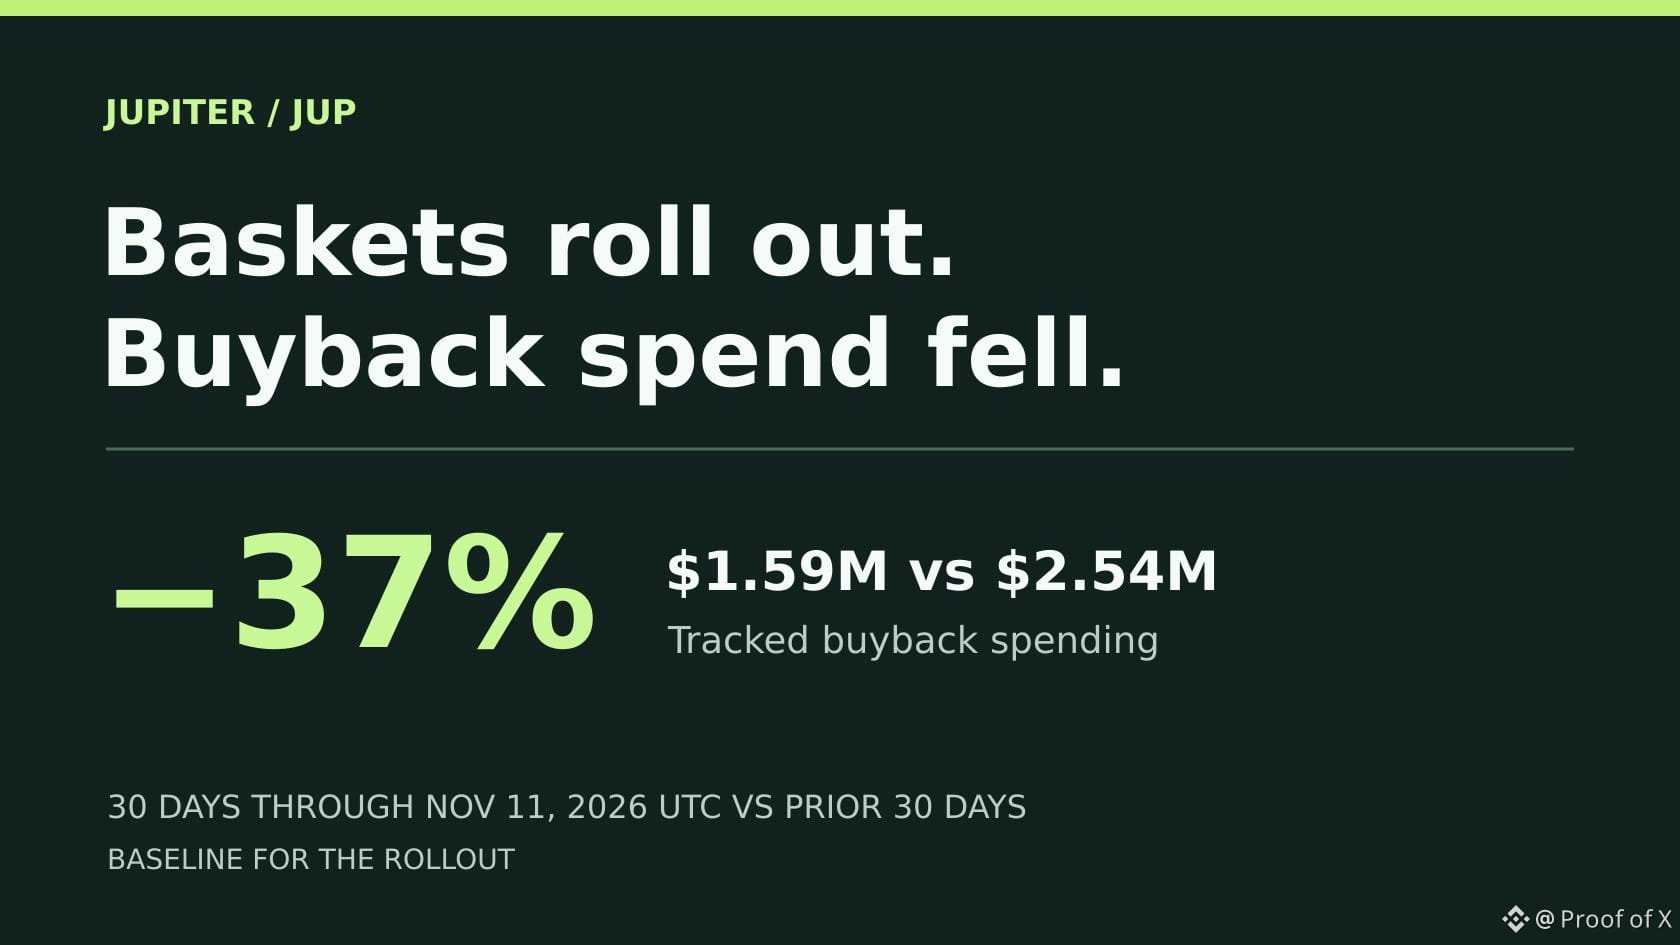
📉 Коротко: я настроен медвежье в отношении динамики выкупа $JUP. Отслеживаемые расходы за 30 дней упали на 37%, до $1.59M, а Baskets пока не доказал, что способен генерировать достаточно комиссий, чтобы покрыть разрыв в $950K.
Согласно данным трекера, с 13 октября по 11 ноября UTC на выкуп JUP было потрачено $1.59M против $2.54M за предыдущие 30 дней. Данные трекера могут поступать с задержкой, особенно за последние дни. Baskets запустили ближе к концу этого периода, поэтому эти данные послужат отправной точкой для оценки его влияния.
Baskets позволяет пользователям покупать несколько активов, внеся SOL или USDC одним депозитом. Jupiter маршрутизирует сделки при внесении депозита, ребалансировке и выходе. При проверке у Crypto 6 и 4USD+ отображалась комиссия корзины в размере 0%. Для держателей важно, какую часть дохода от этих сделок сохраняет Jupiter и поступает ли она в программу выкупа.
В рамках действующей программы на покупку JUP направляется 50% отслеживаемого дохода от таких продуктов, как свопы, лимитные ордера и бессрочные фьючерсы. Вклад Baskets пока отдельно не раскрывался.
Мой вывод: я бы рассматривал Baskets как новый способ привлечь торговую активность в Jupiter, но пока не учитывал бы дополнительный спрос на JUP в инвестиционном тезисе. Следите за комиссиями Baskets, остающимися у платформы, и фактически исполненными выкупами за сопоставимые 30-дневные периоды. Я пересмотрю медвежий взгляд на динамику выкупа, если отслеживаемые расходы приблизятся к $2.54M, а вклад Baskets станет измеримым.
Не финансовый совет. Изучайте самостоятельно.
📉 Коротко: я настроен медвежье в отношении динамики выкупа $JUP . Отслеживаемые расходы за 30 дней упали на 37%, до $1.59M, а Baskets пока не доказал, что способен генерировать достаточно комиссий, чтобы покрыть разрыв в $950K.
Согласно данным трекера, с 13 октября по 11 ноября UTC на выкуп JUP было потрачено $1.59M против $2.54M за предыдущие 30 дней. Данные трекера могут поступать с задержкой, особенно за последние дни. Baskets запустили ближе к концу этого периода, поэтому эти данные послужат отправной точкой для оценки его влияния.
Baskets позволяет пользователям покупать несколько активов, внеся SOL или USDC одним депозитом. Jupiter маршрутизирует сделки при внесении депозита, ребалансировке и выходе. При проверке у Crypto 6 и 4USD+ отображалась комиссия корзины в размере 0%. Для держателей важно, какую часть дохода от этих сделок сохраняет Jupiter и поступает ли она в программу выкупа.
В рамках действующей программы на покупку JUP направляется 50% отслеживаемого дохода от таких продуктов, как свопы, лимитные ордера и бессрочные фьючерсы. Вклад Baskets пока отдельно не раскрывался.
Мой вывод: я бы рассматривал Baskets как новый способ привлечь торговую активность в Jupiter, но пока не учитывал бы дополнительный спрос на JUP в инвестиционном тезисе. Следите за комиссиями Baskets, остающимися у платформы, и фактически исполненными выкупами за сопоставимые 30-дневные периоды. Я пересмотрю медвежий взгляд на динамику выкупа, если отслеживаемые расходы приблизятся к $2.54M, а вклад Baskets станет измеримым.
Не финансовый совет. Изучайте самостоятельно.
Согласно данным трекера, с 13 октября по 11 ноября UTC на выкуп JUP было потрачено $1.59M против $2.54M за предыдущие 30 дней. Данные трекера могут поступать с задержкой, особенно за последние дни. Baskets запустили ближе к концу этого периода, поэтому эти данные послужат отправной точкой для оценки его влияния.
Baskets позволяет пользователям покупать несколько активов, внеся SOL или USDC одним депозитом. Jupiter маршрутизирует сделки при внесении депозита, ребалансировке и выходе. При проверке у Crypto 6 и 4USD+ отображалась комиссия корзины в размере 0%. Для держателей важно, какую часть дохода от этих сделок сохраняет Jupiter и поступает ли она в программу выкупа.
В рамках действующей программы на покупку JUP направляется 50% отслеживаемого дохода от таких продуктов, как свопы, лимитные ордера и бессрочные фьючерсы. Вклад Baskets пока отдельно не раскрывался.
Мой вывод: я бы рассматривал Baskets как новый способ привлечь торговую активность в Jupiter, но пока не учитывал бы дополнительный спрос на JUP в инвестиционном тезисе. Следите за комиссиями Baskets, остающимися у платформы, и фактически исполненными выкупами за сопоставимые 30-дневные периоды. Я пересмотрю медвежий взгляд на динамику выкупа, если отслеживаемые расходы приблизятся к $2.54M, а вклад Baskets станет измеримым.
Не финансовый совет. Изучайте самостоятельно.
175
·
--
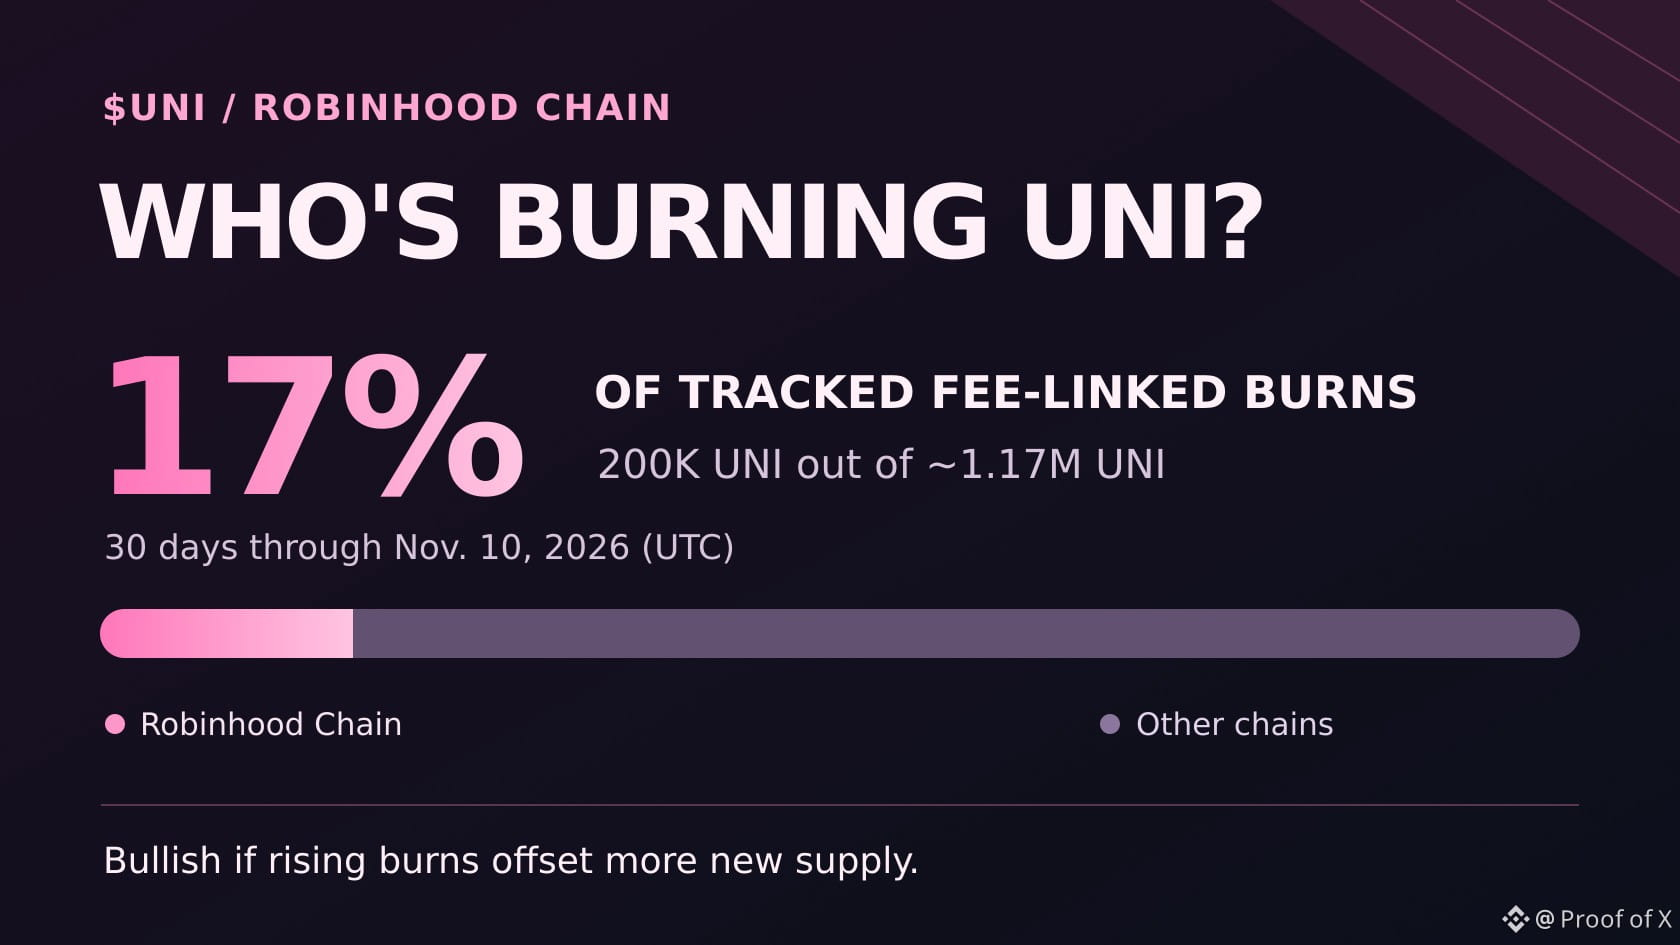
🔥 Кратко: На долю Robinhood Chain пришлось около 17% отслеживаемых сжиганий, связанных с $UNI , за 30 дней по 10 ноября UTC: 200 тыс. из 1,17 млн UNI. Сегодня я настроен нейтрально, но стал бы настроен оптимистично, если бы рост сети увеличил общий объём сжиганий настолько, чтобы компенсировать большее увеличение нового предложения в обращении.
За последние семь дней Robinhood Chain сжигала в среднем около 6,86 тыс. UNI в день против 6,61 тыс. за предыдущие 23 дня. Это рост примерно на 3,8% — недостаточно, чтобы говорить об устойчивом ускорении.
За подходящие свопы начисляются комиссии протокола, а третья сторона может сжечь собственные UNI, чтобы получить накопленные комиссии. Это сокращает доступное предложение, но не доказывает, что UNI были куплены в тот же день.
Если бы Robinhood Chain удвоила объём сжиганий за 30 дней до 400 тыс. UNI, а другие сети сохранили прежний уровень, общий объём сжиганий вырос бы примерно с 1,17 млн до 1,37 млн UNI, то есть приблизительно на 17%. Если бы другие сети сожгли на 200 тыс. UNI меньше, общий показатель остался бы без изменений. Это сценарии, а не прогнозы. Разовое прежнее сжигание из казначейства не учитывается.
Мой вывод: я бы сравнивал последовательные 30-дневные периоды по связанным с комиссиями сжиганиям Robinhood, общему объёму таких сжиганий и тому, какую долю новых UNI в обращении они компенсируют. Я бы настроился оптимистично, если бы вклад Robinhood продолжал расти, общий объём сжиганий увеличивался, а компенсация становилась значительнее.
Не является финансовой рекомендацией. Проводите собственное исследование.
🔥 Кратко: На долю Robinhood Chain пришлось около 17% отслеживаемых сжиганий, связанных с $UNI , за 30 дней по 10 ноября UTC: 200 тыс. из 1,17 млн UNI. Сегодня я настроен нейтрально, но стал бы настроен оптимистично, если бы рост сети увеличил общий объём сжиганий настолько, чтобы компенсировать большее увеличение нового предложения в обращении.
За последние семь дней Robinhood Chain сжигала в среднем около 6,86 тыс. UNI в день против 6,61 тыс. за предыдущие 23 дня. Это рост примерно на 3,8% — недостаточно, чтобы говорить об устойчивом ускорении.
За подходящие свопы начисляются комиссии протокола, а третья сторона может сжечь собственные UNI, чтобы получить накопленные комиссии. Это сокращает доступное предложение, но не доказывает, что UNI были куплены в тот же день.
Если бы Robinhood Chain удвоила объём сжиганий за 30 дней до 400 тыс. UNI, а другие сети сохранили прежний уровень, общий объём сжиганий вырос бы примерно с 1,17 млн до 1,37 млн UNI, то есть приблизительно на 17%. Если бы другие сети сожгли на 200 тыс. UNI меньше, общий показатель остался бы без изменений. Это сценарии, а не прогнозы. Разовое прежнее сжигание из казначейства не учитывается.
Мой вывод: я бы сравнивал последовательные 30-дневные периоды по связанным с комиссиями сжиганиям Robinhood, общему объёму таких сжиганий и тому, какую долю новых UNI в обращении они компенсируют. Я бы настроился оптимистично, если бы вклад Robinhood продолжал расти, общий объём сжиганий увеличивался, а компенсация становилась значительнее.
Не является финансовой рекомендацией. Проводите собственное исследование.
За последние семь дней Robinhood Chain сжигала в среднем около 6,86 тыс. UNI в день против 6,61 тыс. за предыдущие 23 дня. Это рост примерно на 3,8% — недостаточно, чтобы говорить об устойчивом ускорении.
За подходящие свопы начисляются комиссии протокола, а третья сторона может сжечь собственные UNI, чтобы получить накопленные комиссии. Это сокращает доступное предложение, но не доказывает, что UNI были куплены в тот же день.
Если бы Robinhood Chain удвоила объём сжиганий за 30 дней до 400 тыс. UNI, а другие сети сохранили прежний уровень, общий объём сжиганий вырос бы примерно с 1,17 млн до 1,37 млн UNI, то есть приблизительно на 17%. Если бы другие сети сожгли на 200 тыс. UNI меньше, общий показатель остался бы без изменений. Это сценарии, а не прогнозы. Разовое прежнее сжигание из казначейства не учитывается.
Мой вывод: я бы сравнивал последовательные 30-дневные периоды по связанным с комиссиями сжиганиям Robinhood, общему объёму таких сжиганий и тому, какую долю новых UNI в обращении они компенсируют. Я бы настроился оптимистично, если бы вклад Robinhood продолжал расти, общий объём сжиганий увеличивался, а компенсация становилась значительнее.
Не является финансовой рекомендацией. Проводите собственное исследование.
292
·
--
🚨 Кратко: Ненадёжное приложение для iPhone может поставить под угрозу секреты вашего кошелька $BTC . Предупреждение Binance worse_query вызывает серьёзные опасения по поводу сохранности средств: удаление приложения не отменит факт копирования сид-фразы.
Предупреждение Binance от 10 ноября касается обхода песочницы iOS, который может позволить вредоносным приложениям читать локальные файлы других приложений. Предупреждение касается не только Binance: важно понять, как ваш кошелёк хранит конфиденциальные данные на устройстве.
В предупреждении упоминаются iOS 26.7.1, 27.0.1 и 27.2. Это также версии, протестированные инструментом, созданным на основе этой методики; исходное исследование описывает более широкий спектр версий. Было бы ошибкой считать все остальные версии безопасными.
Это не доказывает, что уязвим каждый кошелёк или что средства были украдены. Доступ к файлам приложения не означает автоматического обхода шифрования или раскрытия всех приватных ключей. Риск зависит от того, какие данные хранятся и как они защищены.
Удалите приложения, полученные из ненадёжных источников, и обновляйте iOS и приложения только через официальные каналы. В примечаниях Apple о безопасности от 9 ноября исправление worse_query прямо не подтверждается. Если есть подозрение на взлом, Binance советует создать новый кошелёк на чистом устройстве, перевести на него средства и сбросить активные сеансы входа.
Моё мнение: сосредоточьтесь на контроле над ключами, а не только на списке приложений в телефоне. Смена пароля кошелька или удаление приложения не сделают скомпрометированную фразу восстановления недействительной. Никогда не вводите эту фразу на сайте, который якобы проверяет безопасность.
Не является финансовой рекомендацией. Проводите собственное исследование.
🚨 Кратко: Ненадёжное приложение для iPhone может поставить под угрозу секреты вашего кошелька $BTC . Предупреждение Binance worse_query вызывает серьёзные опасения по поводу сохранности средств: удаление приложения не отменит факт копирования сид-фразы.
Предупреждение Binance от 10 ноября касается обхода песочницы iOS, который может позволить вредоносным приложениям читать локальные файлы других приложений. Предупреждение касается не только Binance: важно понять, как ваш кошелёк хранит конфиденциальные данные на устройстве.
В предупреждении упоминаются iOS 26.7.1, 27.0.1 и 27.2. Это также версии, протестированные инструментом, созданным на основе этой методики; исходное исследование описывает более широкий спектр версий. Было бы ошибкой считать все остальные версии безопасными.
Это не доказывает, что уязвим каждый кошелёк или что средства были украдены. Доступ к файлам приложения не означает автоматического обхода шифрования или раскрытия всех приватных ключей. Риск зависит от того, какие данные хранятся и как они защищены.
Удалите приложения, полученные из ненадёжных источников, и обновляйте iOS и приложения только через официальные каналы. В примечаниях Apple о безопасности от 9 ноября исправление worse_query прямо не подтверждается. Если есть подозрение на взлом, Binance советует создать новый кошелёк на чистом устройстве, перевести на него средства и сбросить активные сеансы входа.
Моё мнение: сосредоточьтесь на контроле над ключами, а не только на списке приложений в телефоне. Смена пароля кошелька или удаление приложения не сделают скомпрометированную фразу восстановления недействительной. Никогда не вводите эту фразу на сайте, который якобы проверяет безопасность.
Не является финансовой рекомендацией. Проводите собственное исследование.
Предупреждение Binance от 10 ноября касается обхода песочницы iOS, который может позволить вредоносным приложениям читать локальные файлы других приложений. Предупреждение касается не только Binance: важно понять, как ваш кошелёк хранит конфиденциальные данные на устройстве.
В предупреждении упоминаются iOS 26.7.1, 27.0.1 и 27.2. Это также версии, протестированные инструментом, созданным на основе этой методики; исходное исследование описывает более широкий спектр версий. Было бы ошибкой считать все остальные версии безопасными.
Это не доказывает, что уязвим каждый кошелёк или что средства были украдены. Доступ к файлам приложения не означает автоматического обхода шифрования или раскрытия всех приватных ключей. Риск зависит от того, какие данные хранятся и как они защищены.
Удалите приложения, полученные из ненадёжных источников, и обновляйте iOS и приложения только через официальные каналы. В примечаниях Apple о безопасности от 9 ноября исправление worse_query прямо не подтверждается. Если есть подозрение на взлом, Binance советует создать новый кошелёк на чистом устройстве, перевести на него средства и сбросить активные сеансы входа.
Моё мнение: сосредоточьтесь на контроле над ключами, а не только на списке приложений в телефоне. Смена пароля кошелька или удаление приложения не сделают скомпрометированную фразу восстановления недействительной. Никогда не вводите эту фразу на сайте, который якобы проверяет безопасность.
Не является финансовой рекомендацией. Проводите собственное исследование.
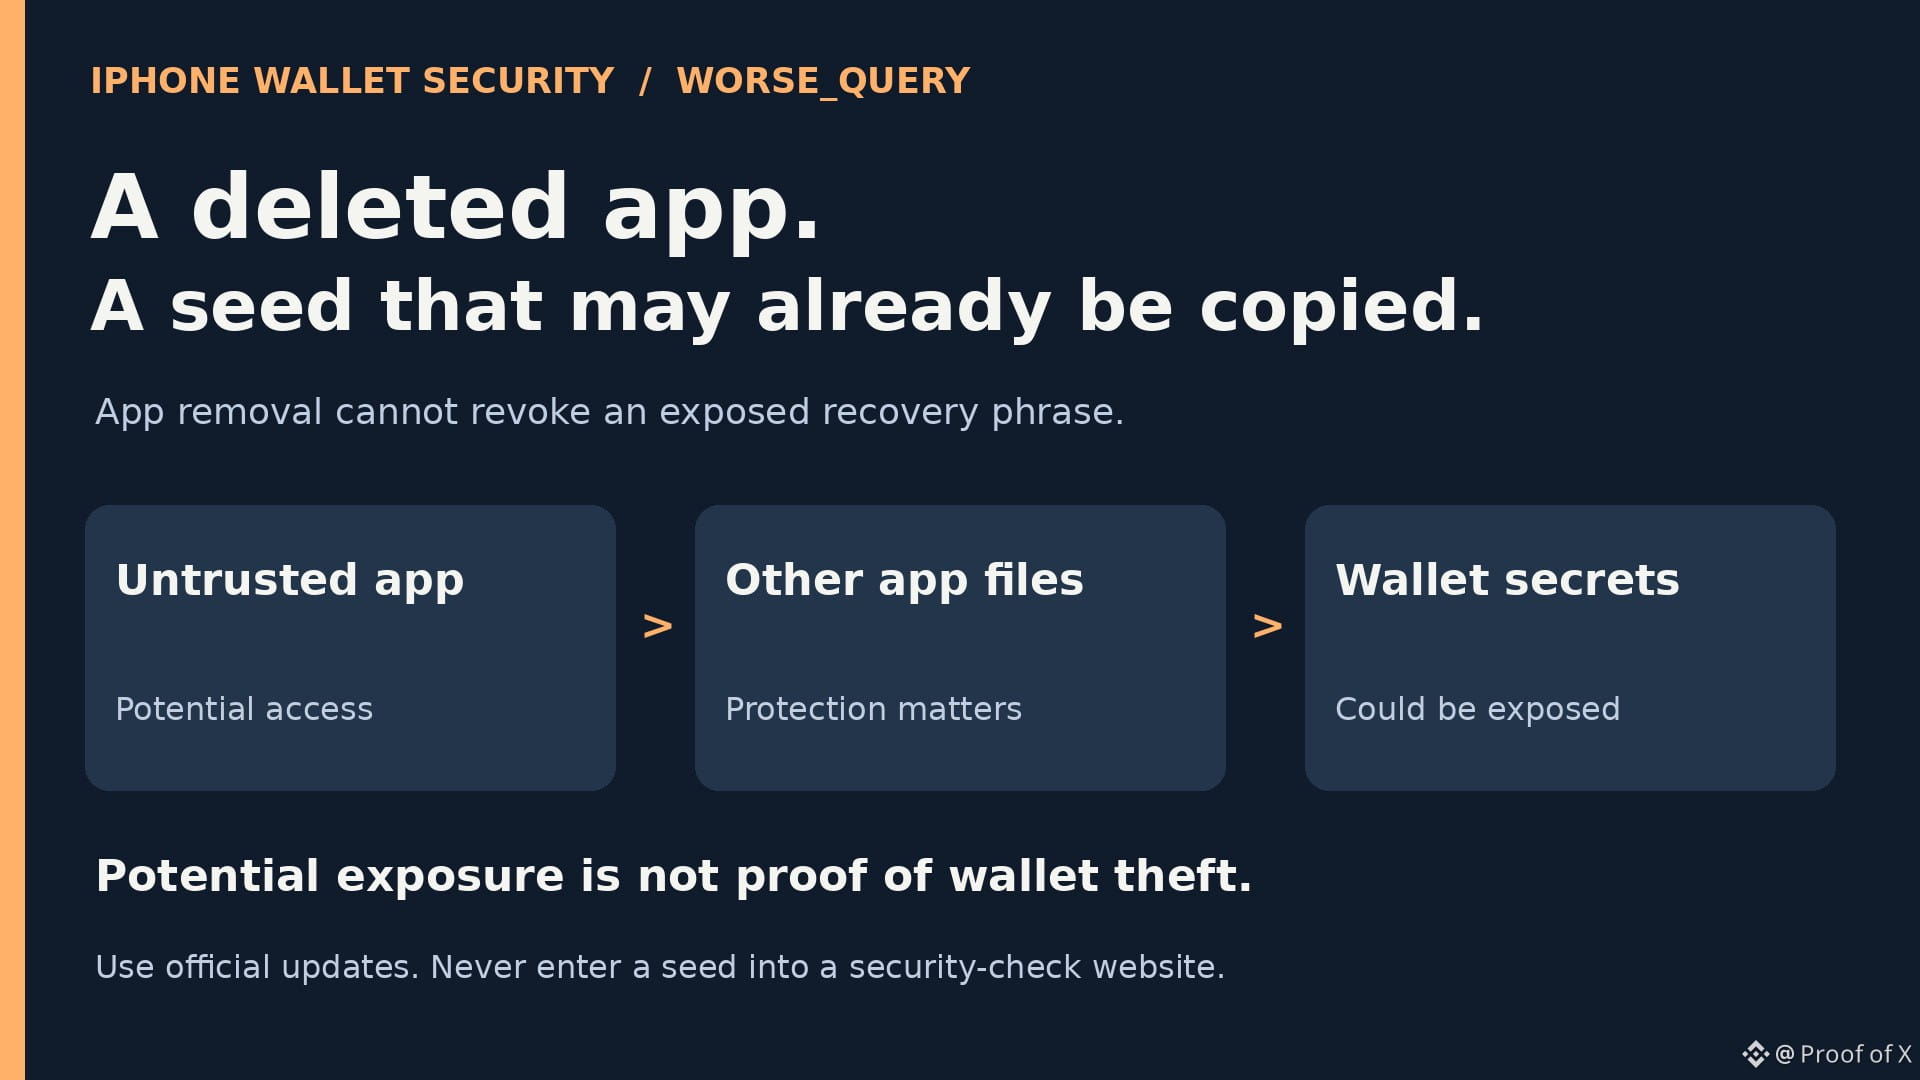
193
·
--
🔥 Кратко: $USDC на входе, доллары — на выходе. Новый ограниченный пилот PNC — позитивный сигнал для практического применения стейблкоинов: подходящие корпоративные клиенты могут принимать USDC, не удерживая его на балансе.
Подразделение PNC по работе с корпоративными и институциональными клиентами уже предоставляет компаниям банковские услуги и услуги по управлению казначейством. Запуск 9 ноября связывает эти услуги с платежной инфраструктурой Coinbase: поступающий в сети Ethereum USDC автоматически конвертируется в доллары по курсу 1:1 и зачисляется на указанный депозитный счет в PNC.
Для компании, получающей оплату от клиента, который использует стейблкоины, это объединяет две разные задачи: получение ончейн-платежа и доступ к ликвидным средствам на банковском счете. Получатель получает доллары, а не постоянную позицию в USDC. В этом и состоит полезное изменение, а не просто очередной громкий заголовок о партнерстве с банком.
На начальном этапе сервис доступен в рамках ограниченного пилота подходящим клиентам. Ни в одном из объявлений не приводятся объемы обработанных платежей и не подтверждается выпуск новых USDC. Распространение платежей не означает автоматически, что компании накапливают стейблкоины; также здесь не подтверждается наличие механизма покупки ETH.
Мой вывод: это шаг вперед для стейблкоинов как платежной инфраструктуры. Перспективы стоит оценивать по тому, станет ли этот канал полезным в повседневных операциях казначейства, отделяя оборот платежей от предложения токенов и инвестиционного спроса.
Не является финансовой рекомендацией. Проведите собственное исследование.
🔥 Кратко: $USDC на входе, доллары — на выходе. Новый ограниченный пилот PNC — позитивный сигнал для практического применения стейблкоинов: подходящие корпоративные клиенты могут принимать USDC, не удерживая его на балансе.
Подразделение PNC по работе с корпоративными и институциональными клиентами уже предоставляет компаниям банковские услуги и услуги по управлению казначейством. Запуск 9 ноября связывает эти услуги с платежной инфраструктурой Coinbase: поступающий в сети Ethereum USDC автоматически конвертируется в доллары по курсу 1:1 и зачисляется на указанный депозитный счет в PNC.
Для компании, получающей оплату от клиента, который использует стейблкоины, это объединяет две разные задачи: получение ончейн-платежа и доступ к ликвидным средствам на банковском счете. Получатель получает доллары, а не постоянную позицию в USDC. В этом и состоит полезное изменение, а не просто очередной громкий заголовок о партнерстве с банком.
На начальном этапе сервис доступен в рамках ограниченного пилота подходящим клиентам. Ни в одном из объявлений не приводятся объемы обработанных платежей и не подтверждается выпуск новых USDC. Распространение платежей не означает автоматически, что компании накапливают стейблкоины; также здесь не подтверждается наличие механизма покупки ETH.
Мой вывод: это шаг вперед для стейблкоинов как платежной инфраструктуры. Перспективы стоит оценивать по тому, станет ли этот канал полезным в повседневных операциях казначейства, отделяя оборот платежей от предложения токенов и инвестиционного спроса.
Не является финансовой рекомендацией. Проведите собственное исследование.
Подразделение PNC по работе с корпоративными и институциональными клиентами уже предоставляет компаниям банковские услуги и услуги по управлению казначейством. Запуск 9 ноября связывает эти услуги с платежной инфраструктурой Coinbase: поступающий в сети Ethereum USDC автоматически конвертируется в доллары по курсу 1:1 и зачисляется на указанный депозитный счет в PNC.
Для компании, получающей оплату от клиента, который использует стейблкоины, это объединяет две разные задачи: получение ончейн-платежа и доступ к ликвидным средствам на банковском счете. Получатель получает доллары, а не постоянную позицию в USDC. В этом и состоит полезное изменение, а не просто очередной громкий заголовок о партнерстве с банком.
На начальном этапе сервис доступен в рамках ограниченного пилота подходящим клиентам. Ни в одном из объявлений не приводятся объемы обработанных платежей и не подтверждается выпуск новых USDC. Распространение платежей не означает автоматически, что компании накапливают стейблкоины; также здесь не подтверждается наличие механизма покупки ETH.
Мой вывод: это шаг вперед для стейблкоинов как платежной инфраструктуры. Перспективы стоит оценивать по тому, станет ли этот канал полезным в повседневных операциях казначейства, отделяя оборот платежей от предложения токенов и инвестиционного спроса.
Не является финансовой рекомендацией. Проведите собственное исследование.
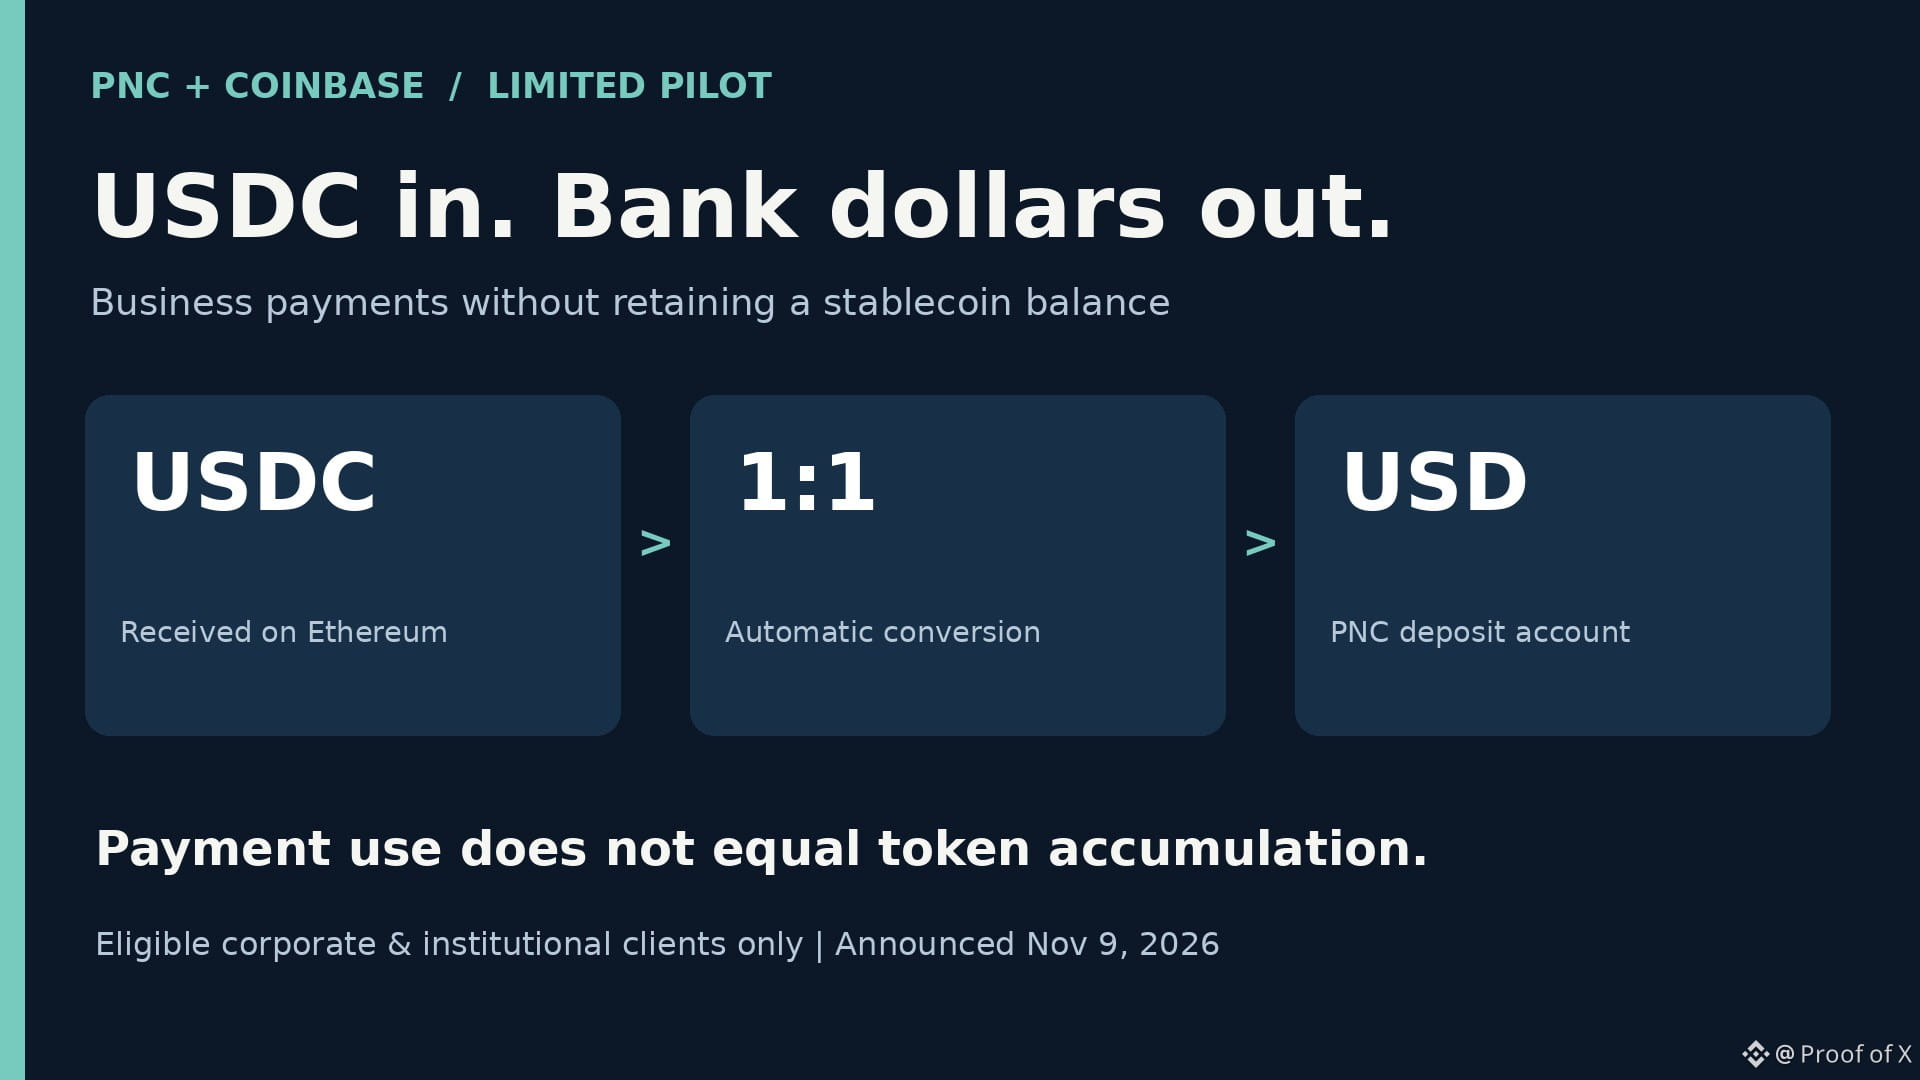
71
·
--
🐻 Кратко: MARA продала 13,597 $BTC после окончания квартала — это эквивалентно 40% её активов на 30 сентября. Это негативный сигнал для нарратива о корпоративном HODL, но выручка также позволила погасить долг на $750 млн, обеспеченный биткоинами.
MARA — публичная компания, занимающаяся майнингом биткоина; на 30 сентября на её балансе было 34 012 BTC. В раскрытии информации от 9 ноября сообщается, что последующие продажи принесли около $1,1 млрд. Сравнение с 40% показывает объём проданных активов относительно баланса на ту дату; это не расчёт текущих активов компании.
Почему это важно: корпоративные резервы в биткоинах могут идти на выплаты кредиторам и инвестиции в бизнес, а не оставаться постоянным источником изъятия предложения с рынка. MARA заявляет, что намерена и дальше монетизировать BTC для таких целей, как развитие ИИ-инфраструктуры, исполнение опционов на выкуп по конвертируемым облигациям и возможный обратный выкуп акций.
Есть и важный компенсирующий фактор. Погашение займов высвободило 17 477 BTC, ранее переданных в залог, и снизило риски, связанные с обеспечением. Эти высвобожденные монеты — не новые покупки и не подтверждение дополнительных продаж. Отдельное разрешение на обратный выкуп обыкновенных акций на $500 млн — это лишь одобрение программы, а не уже проведённый выкуп акций или покупка BTC.
Моё мнение: считайте это свидетельством того, что компания активно продаёт активы из казначейских резервов, но учитывайте и снижение долговой нагрузки. О сообщённых продажах уже известно; они не означают появления нового ордера на продажу и не объясняют какое-либо конкретное движение цены.
Не является финансовой рекомендацией. Проводите собственное исследование.
🐻 Кратко: MARA продала 13,597 $BTC после окончания квартала — это эквивалентно 40% её активов на 30 сентября. Это негативный сигнал для нарратива о корпоративном HODL, но выручка также позволила погасить долг на $750 млн, обеспеченный биткоинами.
MARA — публичная компания, занимающаяся майнингом биткоина; на 30 сентября на её балансе было 34 012 BTC. В раскрытии информации от 9 ноября сообщается, что последующие продажи принесли около $1,1 млрд. Сравнение с 40% показывает объём проданных активов относительно баланса на ту дату; это не расчёт текущих активов компании.
Почему это важно: корпоративные резервы в биткоинах могут идти на выплаты кредиторам и инвестиции в бизнес, а не оставаться постоянным источником изъятия предложения с рынка. MARA заявляет, что намерена и дальше монетизировать BTC для таких целей, как развитие ИИ-инфраструктуры, исполнение опционов на выкуп по конвертируемым облигациям и возможный обратный выкуп акций.
Есть и важный компенсирующий фактор. Погашение займов высвободило 17 477 BTC, ранее переданных в залог, и снизило риски, связанные с обеспечением. Эти высвобожденные монеты — не новые покупки и не подтверждение дополнительных продаж. Отдельное разрешение на обратный выкуп обыкновенных акций на $500 млн — это лишь одобрение программы, а не уже проведённый выкуп акций или покупка BTC.
Моё мнение: считайте это свидетельством того, что компания активно продаёт активы из казначейских резервов, но учитывайте и снижение долговой нагрузки. О сообщённых продажах уже известно; они не означают появления нового ордера на продажу и не объясняют какое-либо конкретное движение цены.
Не является финансовой рекомендацией. Проводите собственное исследование.
MARA — публичная компания, занимающаяся майнингом биткоина; на 30 сентября на её балансе было 34 012 BTC. В раскрытии информации от 9 ноября сообщается, что последующие продажи принесли около $1,1 млрд. Сравнение с 40% показывает объём проданных активов относительно баланса на ту дату; это не расчёт текущих активов компании.
Почему это важно: корпоративные резервы в биткоинах могут идти на выплаты кредиторам и инвестиции в бизнес, а не оставаться постоянным источником изъятия предложения с рынка. MARA заявляет, что намерена и дальше монетизировать BTC для таких целей, как развитие ИИ-инфраструктуры, исполнение опционов на выкуп по конвертируемым облигациям и возможный обратный выкуп акций.
Есть и важный компенсирующий фактор. Погашение займов высвободило 17 477 BTC, ранее переданных в залог, и снизило риски, связанные с обеспечением. Эти высвобожденные монеты — не новые покупки и не подтверждение дополнительных продаж. Отдельное разрешение на обратный выкуп обыкновенных акций на $500 млн — это лишь одобрение программы, а не уже проведённый выкуп акций или покупка BTC.
Моё мнение: считайте это свидетельством того, что компания активно продаёт активы из казначейских резервов, но учитывайте и снижение долговой нагрузки. О сообщённых продажах уже известно; они не означают появления нового ордера на продажу и не объясняют какое-либо конкретное движение цены.
Не является финансовой рекомендацией. Проводите собственное исследование.
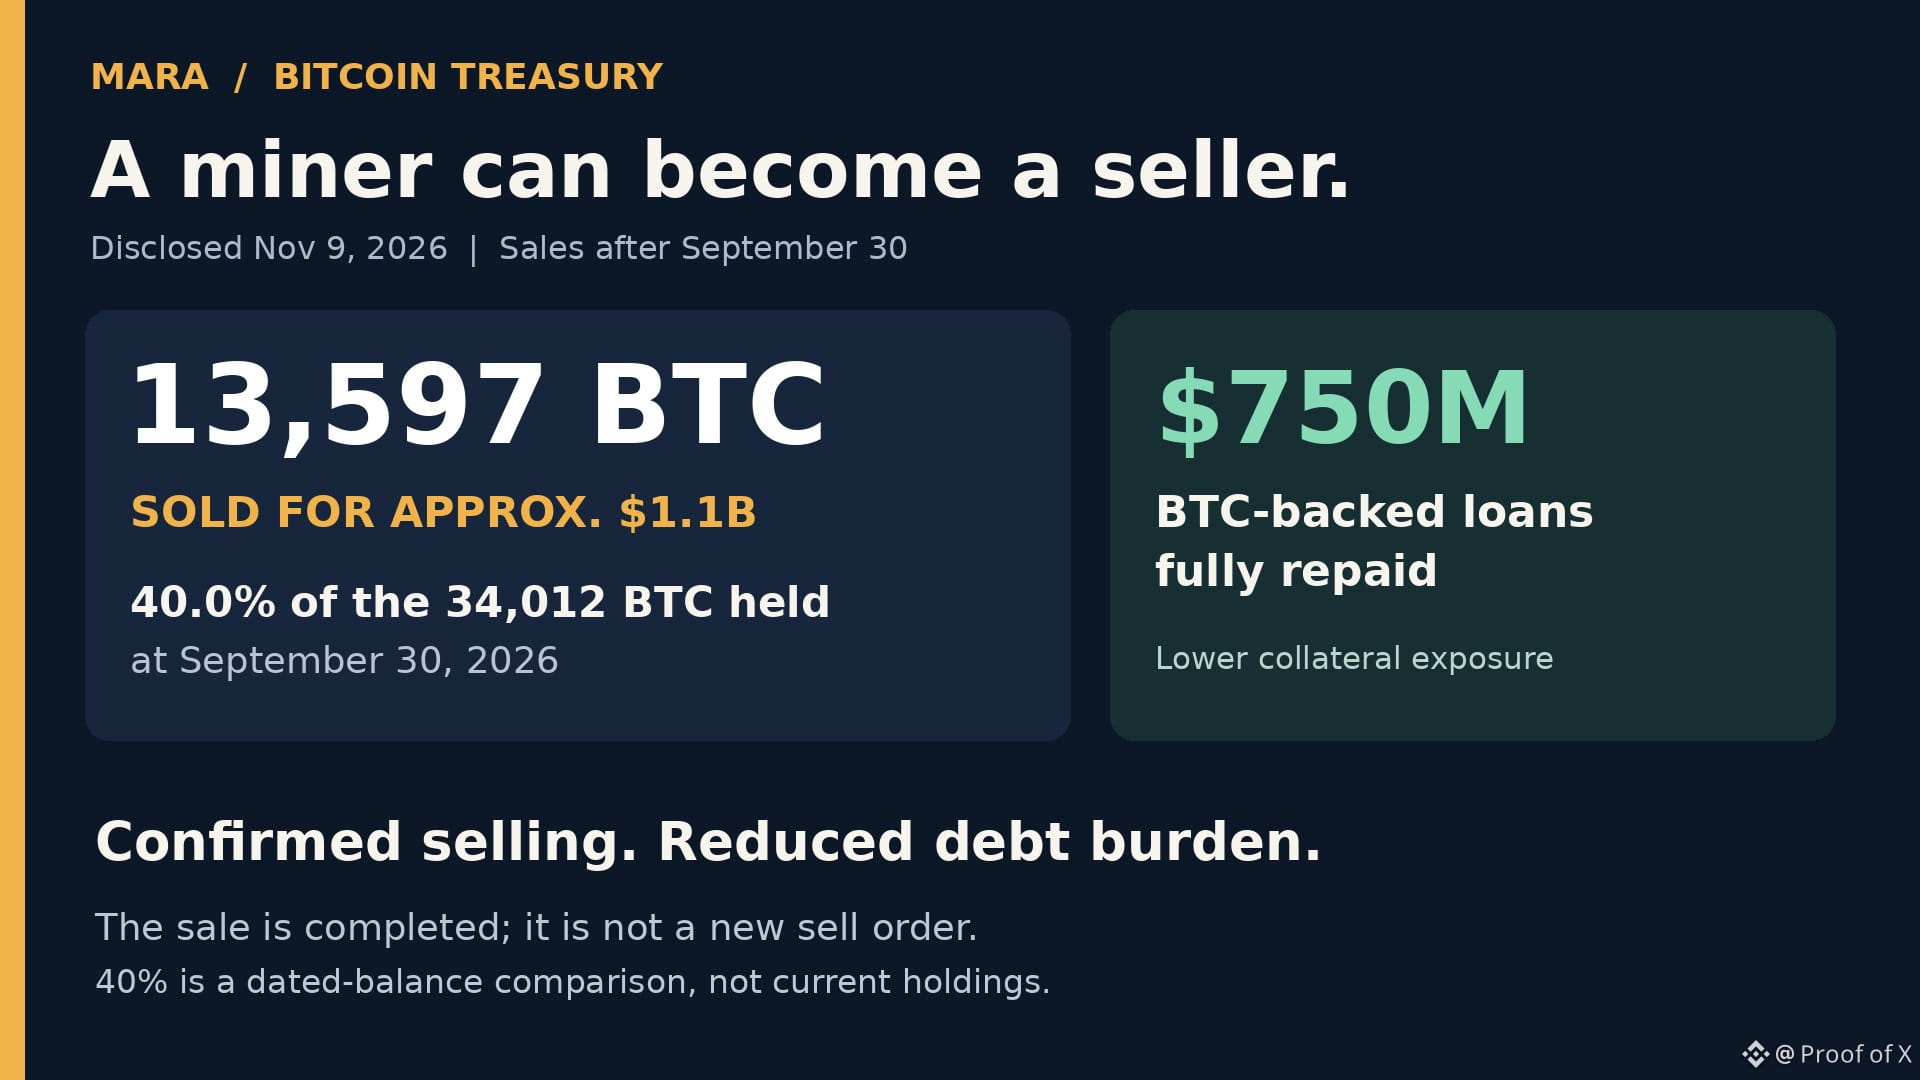
102
·
--
📈 Кратко: $SOL, $AVAX и $LINK теперь доступны для торговли через Schwab Crypto. Я настроен оптимистично: компания, управляющая активами клиентов на сумму $13.33T, открыла действующий канал, через который подходящие розничные инвесторы могут получить доступ к этим токенам.
По данным Schwab, на 30 сентября 2026 года общий объём активов клиентов составлял $13.33 триллиона, а число брокерских счетов — около 40,3 миллиона. Это крупная американская компания, предоставляющая инвестиционные услуги, поэтому её широкая сеть распространения придаёт запуску значение, выходящее за рамки трёх тикеров.
9 ноября список криптоактивов компании расширился с BTC и ETH до пяти активов. Подходящие клиенты могут торговать через сайт Schwab, мобильное приложение и thinkorswim, используя привязанный счёт Schwab Crypto.
Почему это важно держателям: у инвесторов, уже использующих Schwab для традиционных инвестиций, появился ещё один способ рассмотреть и купить SOL, AVAX и LINK в привычной среде. Канал распространения расширился; приведёт ли это к новому спросу, зависит от того, воспользуются ли им клиенты.
Указанные активы компании в целом — это не криптовалютные вложения и не ожидаемый приток средств. Брокерские счета не соответствуют числу уникальных людей и не означают, что все их владельцы имеют право торговать криптовалютой. Объёмы покупок не раскрывались. Комиссия составляет 0,75% за сделку, или $7.50 при покупке на $1,000.
Моё мнение: мне нравится, что компания открывает доступ своей крупной и устоявшейся аудитории розничных инвесторов. Это действительно улучшает доступность. Следующий шаг я бы оценивал по реальным покупкам клиентов, а не представлял всю базу активов Schwab как потенциальный спрос на криптовалюту.
Не является финансовой рекомендацией. Проводите собственное исследование.
📈 Кратко: $SOL , $AVAX и $LINK теперь доступны для торговли через Schwab Crypto. Я настроен оптимистично: компания, управляющая активами клиентов на сумму $13.33T, открыла действующий канал, через который подходящие розничные инвесторы могут получить доступ к этим токенам.
По данным Schwab, на 30 сентября 2026 года общий объём активов клиентов составлял $13.33 триллиона, а число брокерских счетов — около 40,3 миллиона. Это крупная американская компания, предоставляющая инвестиционные услуги, поэтому её широкая сеть распространения придаёт запуску значение, выходящее за рамки трёх тикеров.
9 ноября список криптоактивов компании расширился с BTC и ETH до пяти активов. Подходящие клиенты могут торговать через сайт Schwab, мобильное приложение и thinkorswim, используя привязанный счёт Schwab Crypto.
Почему это важно держателям: у инвесторов, уже использующих Schwab для традиционных инвестиций, появился ещё один способ рассмотреть и купить SOL, AVAX и LINK в привычной среде. Канал распространения расширился; приведёт ли это к новому спросу, зависит от того, воспользуются ли им клиенты.
Указанные активы компании в целом — это не криптовалютные вложения и не ожидаемый приток средств. Брокерские счета не соответствуют числу уникальных людей и не означают, что все их владельцы имеют право торговать криптовалютой. Объёмы покупок не раскрывались. Комиссия составляет 0,75% за сделку, или $7.50 при покупке на $1,000.
Моё мнение: мне нравится, что компания открывает доступ своей крупной и устоявшейся аудитории розничных инвесторов. Это действительно улучшает доступность. Следующий шаг я бы оценивал по реальным покупкам клиентов, а не представлял всю базу активов Schwab как потенциальный спрос на криптовалюту.
Не является финансовой рекомендацией. Проводите собственное исследование.
По данным Schwab, на 30 сентября 2026 года общий объём активов клиентов составлял $13.33 триллиона, а число брокерских счетов — около 40,3 миллиона. Это крупная американская компания, предоставляющая инвестиционные услуги, поэтому её широкая сеть распространения придаёт запуску значение, выходящее за рамки трёх тикеров.
9 ноября список криптоактивов компании расширился с BTC и ETH до пяти активов. Подходящие клиенты могут торговать через сайт Schwab, мобильное приложение и thinkorswim, используя привязанный счёт Schwab Crypto.
Почему это важно держателям: у инвесторов, уже использующих Schwab для традиционных инвестиций, появился ещё один способ рассмотреть и купить SOL, AVAX и LINK в привычной среде. Канал распространения расширился; приведёт ли это к новому спросу, зависит от того, воспользуются ли им клиенты.
Указанные активы компании в целом — это не криптовалютные вложения и не ожидаемый приток средств. Брокерские счета не соответствуют числу уникальных людей и не означают, что все их владельцы имеют право торговать криптовалютой. Объёмы покупок не раскрывались. Комиссия составляет 0,75% за сделку, или $7.50 при покупке на $1,000.
Моё мнение: мне нравится, что компания открывает доступ своей крупной и устоявшейся аудитории розничных инвесторов. Это действительно улучшает доступность. Следующий шаг я бы оценивал по реальным покупкам клиентов, а не представлял всю базу активов Schwab как потенциальный спрос на криптовалюту.
Не является финансовой рекомендацией. Проводите собственное исследование.
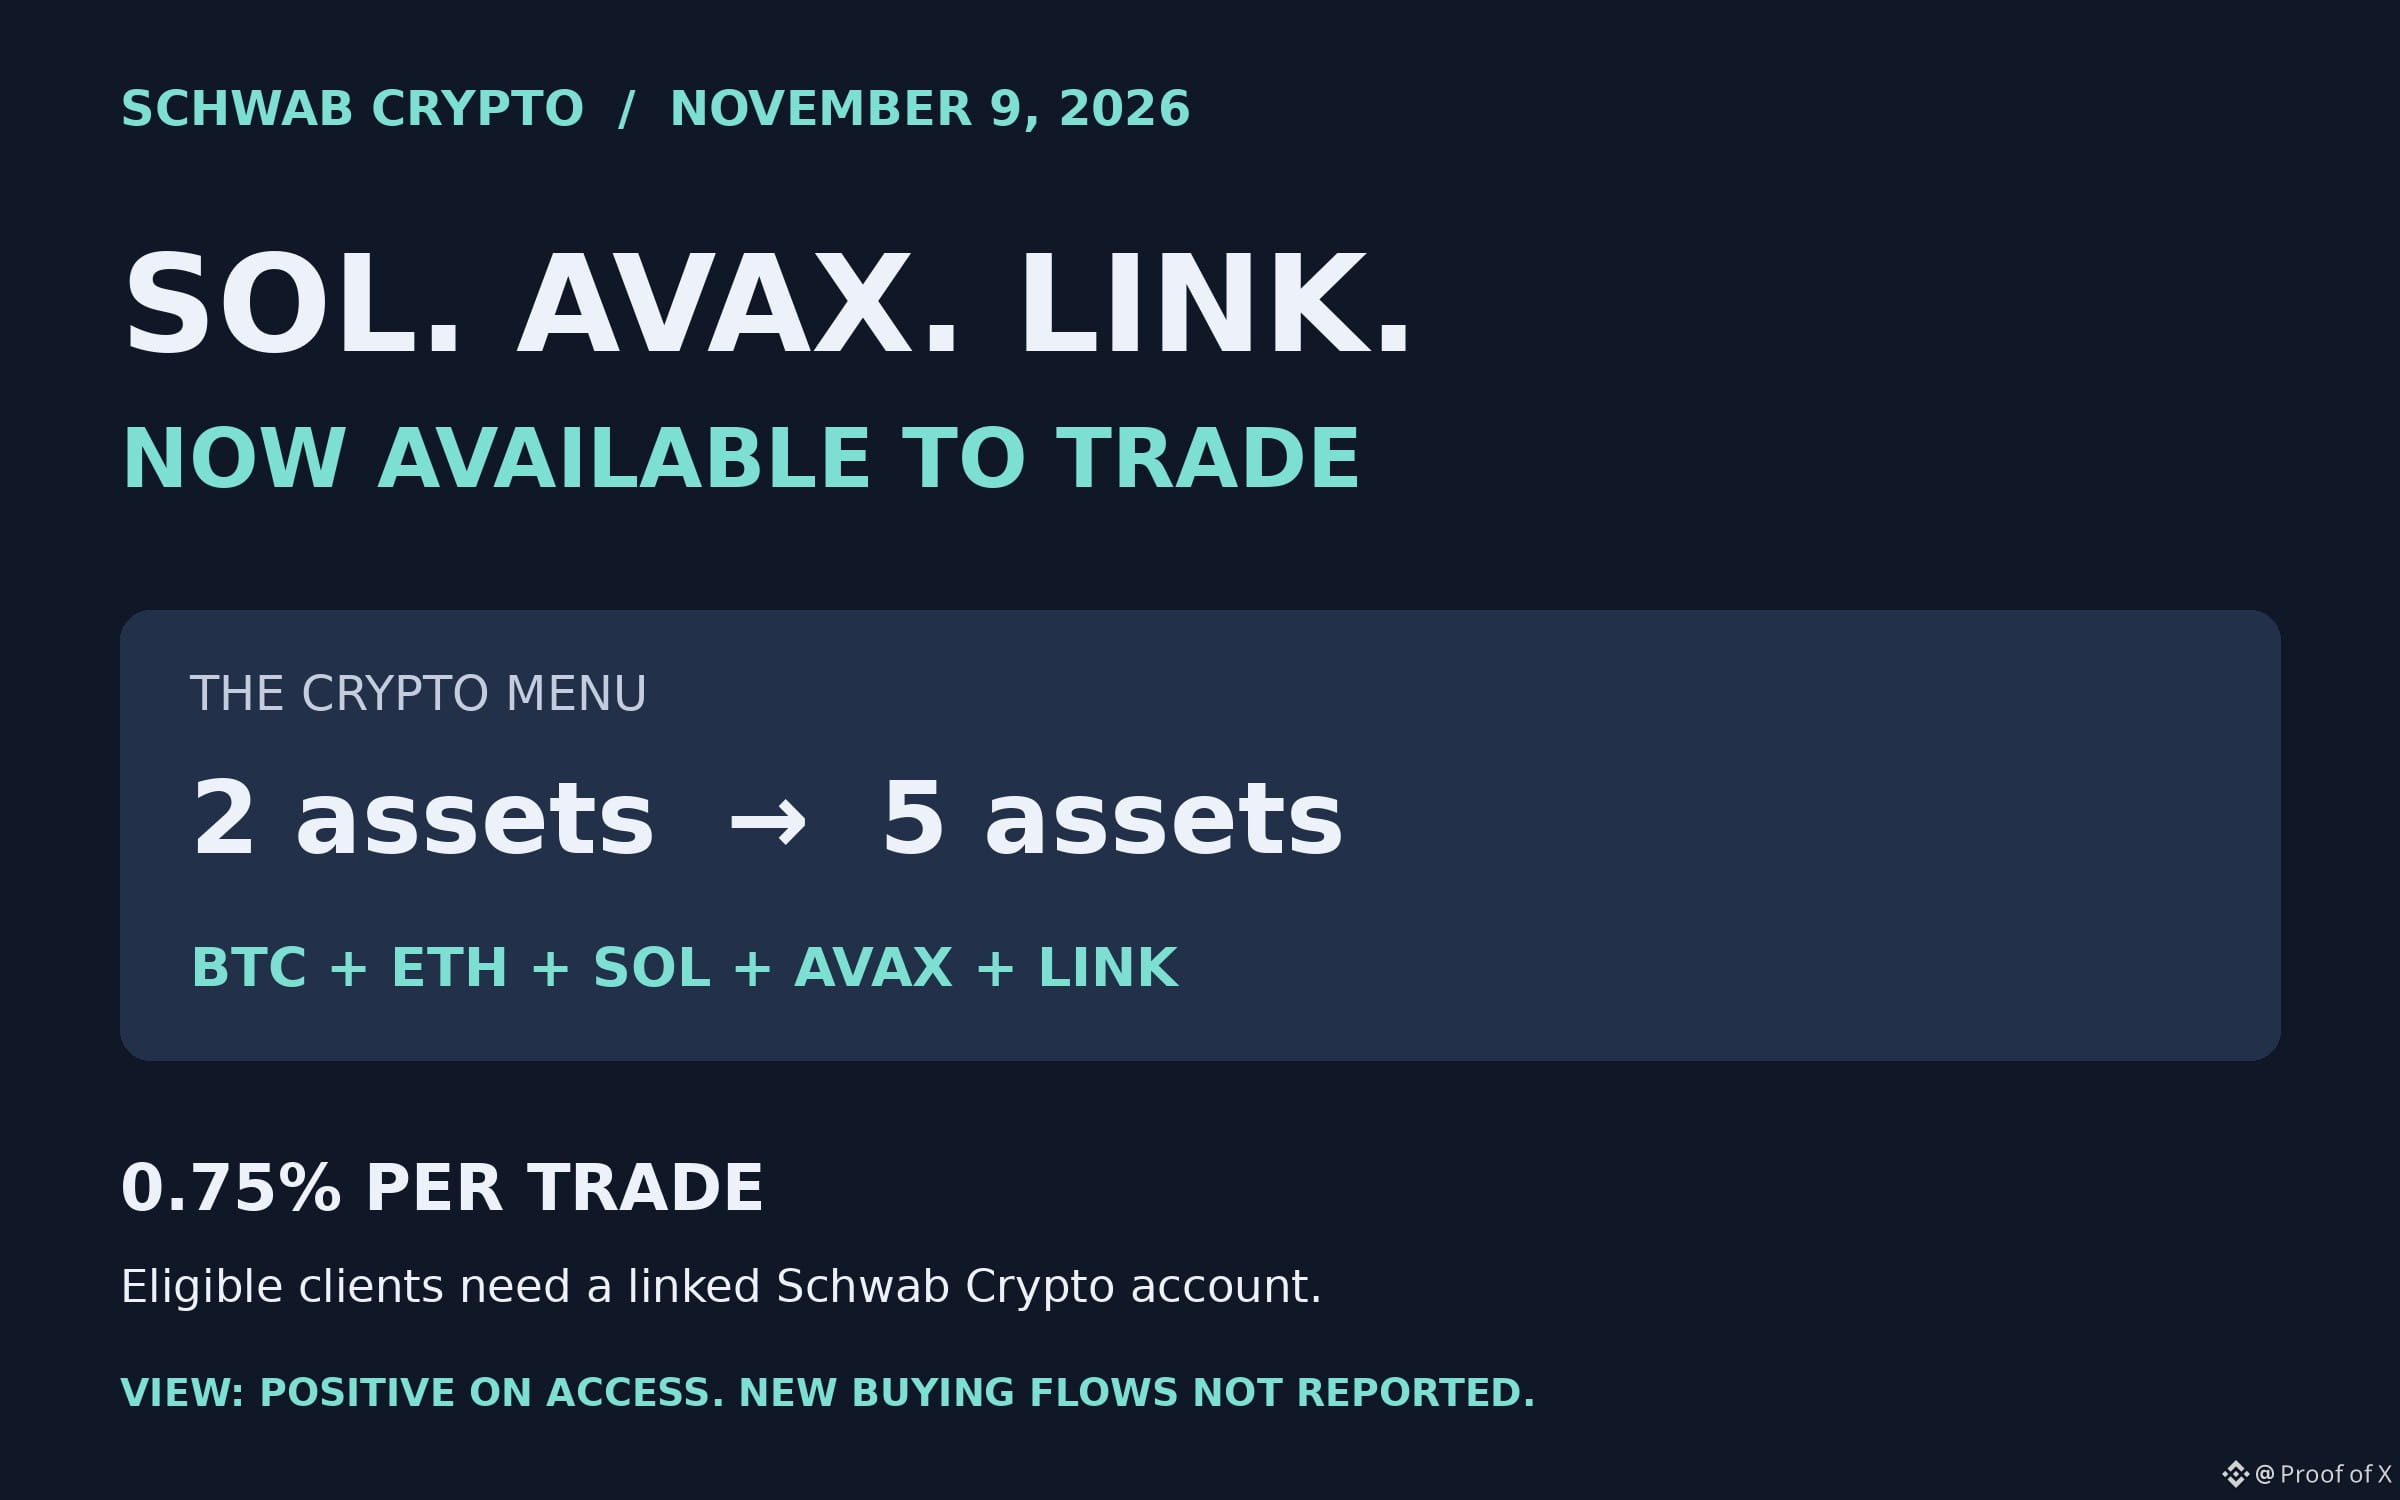
122
·
--
📈 Кратко: предложение о залоге в нативном BTC для $AAVE привлекло моё внимание. Идея продукта мне нравится, но предложенные покупки AAVE скромнее, чем кажется из заголовка.
Брать стейблкоины под залог BTC, который остаётся заблокированным в сети Bitcoin, без хранения монет кастодианом — в этом суть интеграции Babylon, предложенной для Aave V4. Ethereum будет распознавать хранилище через запись о залоге с ограничением на перевод. Это предложение, а не подтверждённый здесь действующий рынок.
Первые $500K годовых квалифицируемых комиссий протокола полностью направляются в Aave DAO, без выделения средств на покупку токенов. На следующие $1.5M предусмотрено выделение 4%. Речь о комиссиях протокола, а не обо всех процентах по займам.
При условной годовой квалифицируемой выручке в $2M: ($2M − $500K) × 4% = $60K на покупки. При распределении 85% в AAVE и 15% в BABY это $51K в AAVE и $9K в BABY. Купленные токены будут поровну распределены между двумя организациями. Выплаты держателям токенов или их сжигание не обещаны. Для более высоких диапазонов выручки предусмотрены другие предельные доли.
Что заставляет меня сохранять осторожность: вывод BTC занимает несколько дней, экстренные механизмы управления могут приостановить вывод, а ликвидации по-прежнему зависят от ликвидности обёрнутого BTC. Даже положительный результат голосования в Snapshot потребует одобрения через AIP и ончейн-голосование.
Моё мнение: мне нравится продукт, который даёт держателям Bitcoin возможность тратить средства, не продавая BTC. Но я бы оценивал AAVE по фактическим объёмам заимствований, комиссиям и надёжности вывода средств. Идея продукта интересная, но считать её гарантией масштабного автоматического спроса на токен пока преждевременно.
Не является финансовой рекомендацией. Проводите собственное исследование.
📈 Кратко: предложение о залоге в нативном BTC для $AAVE привлекло моё внимание. Идея продукта мне нравится, но предложенные покупки AAVE скромнее, чем кажется из заголовка.
Брать стейблкоины под залог BTC, который остаётся заблокированным в сети Bitcoin, без хранения монет кастодианом — в этом суть интеграции Babylon, предложенной для Aave V4. Ethereum будет распознавать хранилище через запись о залоге с ограничением на перевод. Это предложение, а не подтверждённый здесь действующий рынок.
Первые $500K годовых квалифицируемых комиссий протокола полностью направляются в Aave DAO, без выделения средств на покупку токенов. На следующие $1.5M предусмотрено выделение 4%. Речь о комиссиях протокола, а не обо всех процентах по займам.
При условной годовой квалифицируемой выручке в $2M: ($2M − $500K) × 4% = $60K на покупки. При распределении 85% в AAVE и 15% в BABY это $51K в AAVE и $9K в BABY. Купленные токены будут поровну распределены между двумя организациями. Выплаты держателям токенов или их сжигание не обещаны. Для более высоких диапазонов выручки предусмотрены другие предельные доли.
Что заставляет меня сохранять осторожность: вывод BTC занимает несколько дней, экстренные механизмы управления могут приостановить вывод, а ликвидации по-прежнему зависят от ликвидности обёрнутого BTC. Даже положительный результат голосования в Snapshot потребует одобрения через AIP и ончейн-голосование.
Моё мнение: мне нравится продукт, который даёт держателям Bitcoin возможность тратить средства, не продавая BTC. Но я бы оценивал AAVE по фактическим объёмам заимствований, комиссиям и надёжности вывода средств. Идея продукта интересная, но считать её гарантией масштабного автоматического спроса на токен пока преждевременно.
Не является финансовой рекомендацией. Проводите собственное исследование.
Брать стейблкоины под залог BTC, который остаётся заблокированным в сети Bitcoin, без хранения монет кастодианом — в этом суть интеграции Babylon, предложенной для Aave V4. Ethereum будет распознавать хранилище через запись о залоге с ограничением на перевод. Это предложение, а не подтверждённый здесь действующий рынок.
Первые $500K годовых квалифицируемых комиссий протокола полностью направляются в Aave DAO, без выделения средств на покупку токенов. На следующие $1.5M предусмотрено выделение 4%. Речь о комиссиях протокола, а не обо всех процентах по займам.
При условной годовой квалифицируемой выручке в $2M: ($2M − $500K) × 4% = $60K на покупки. При распределении 85% в AAVE и 15% в BABY это $51K в AAVE и $9K в BABY. Купленные токены будут поровну распределены между двумя организациями. Выплаты держателям токенов или их сжигание не обещаны. Для более высоких диапазонов выручки предусмотрены другие предельные доли.
Что заставляет меня сохранять осторожность: вывод BTC занимает несколько дней, экстренные механизмы управления могут приостановить вывод, а ликвидации по-прежнему зависят от ликвидности обёрнутого BTC. Даже положительный результат голосования в Snapshot потребует одобрения через AIP и ончейн-голосование.
Моё мнение: мне нравится продукт, который даёт держателям Bitcoin возможность тратить средства, не продавая BTC. Но я бы оценивал AAVE по фактическим объёмам заимствований, комиссиям и надёжности вывода средств. Идея продукта интересная, но считать её гарантией масштабного автоматического спроса на токен пока преждевременно.
Не является финансовой рекомендацией. Проводите собственное исследование.
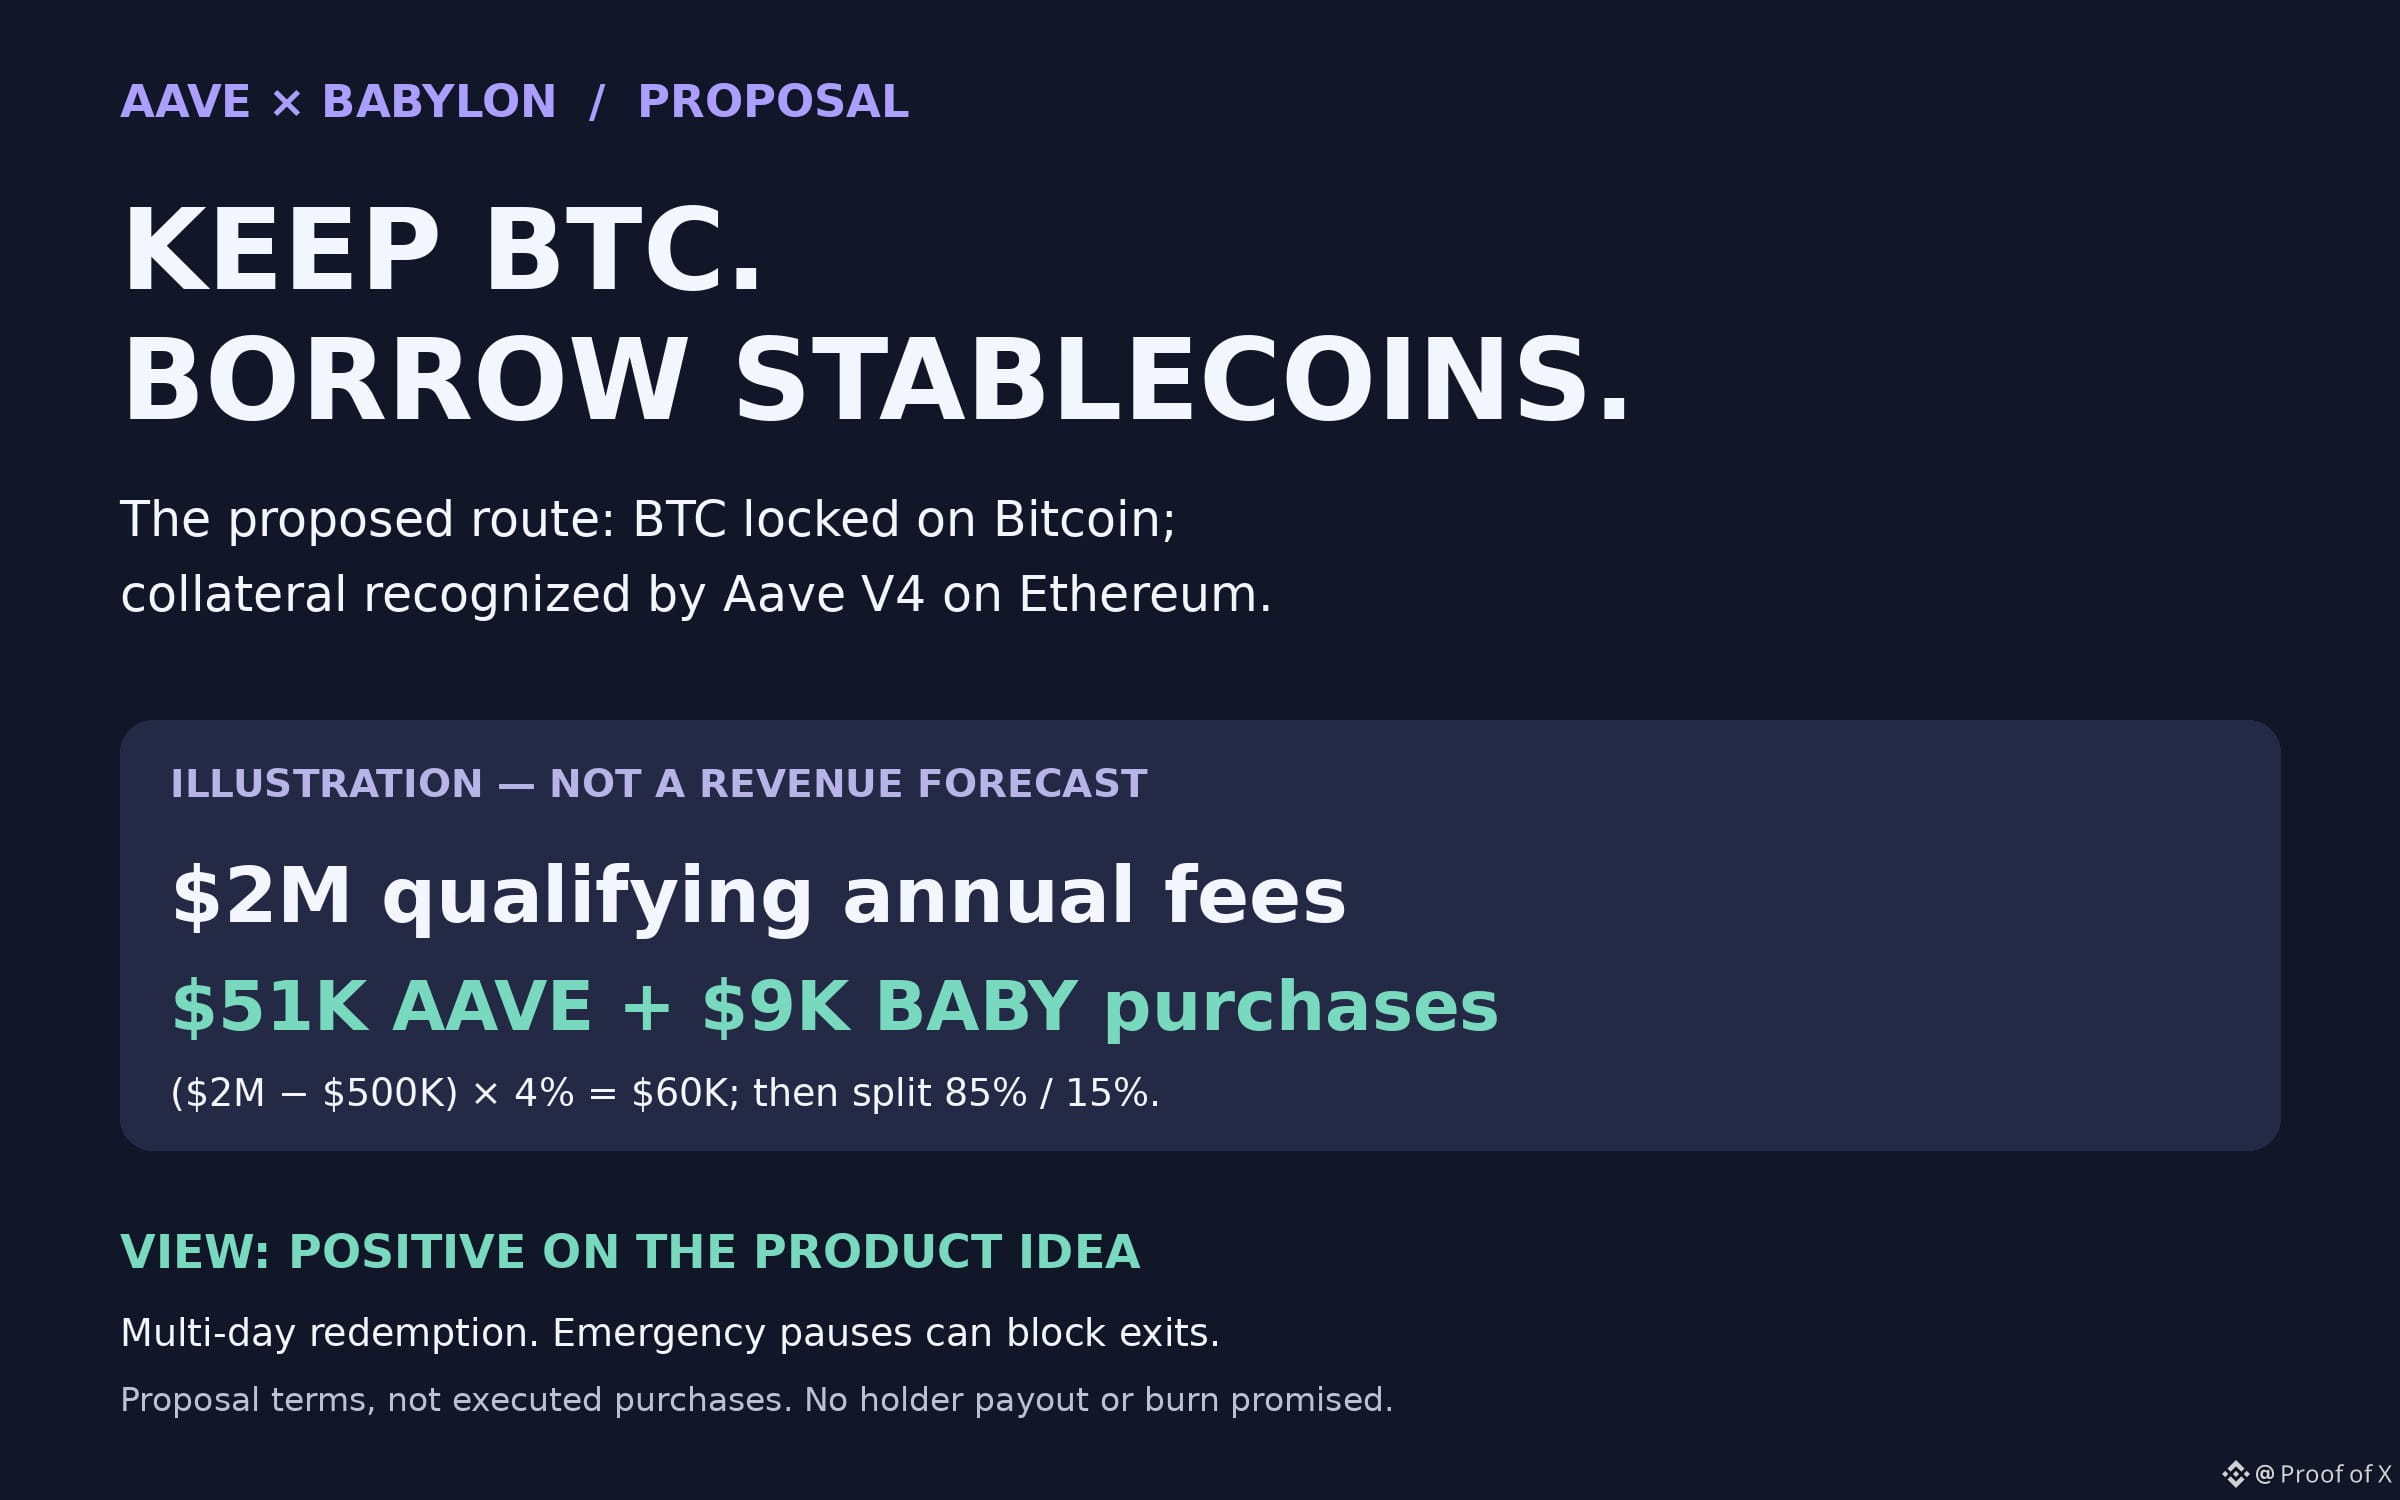
305
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 146,073
336 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 79
fomcотслеживание
Просмотров: 121,869
594 обсуждают
A Packed Week of Earnings and Data Tests Markets
Просмотров: 69,078
445 обсуждают