

EquityPlainTalk
1.1k Публикации

EquityPlainTalk
Отправить жалобу
Заблокировать пользователя
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 подписок(и/а)
149 подписчиков(а)
310 понравилось
Посты
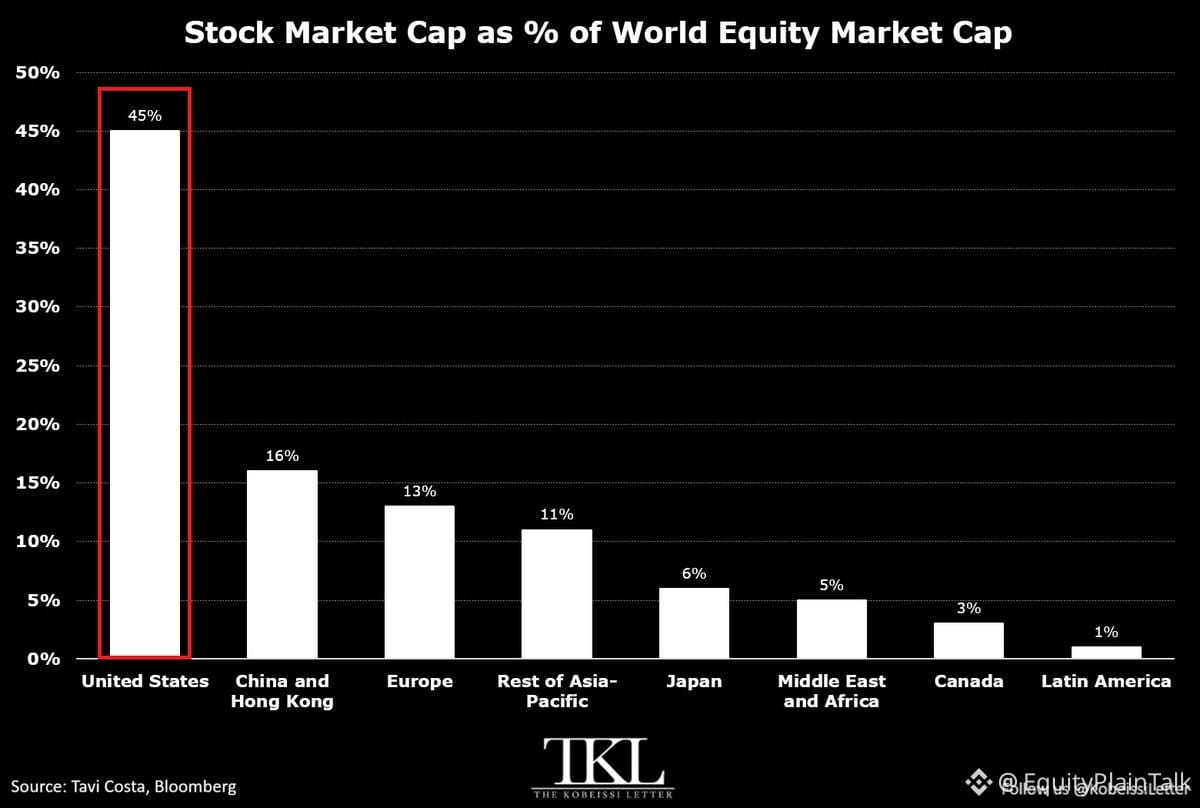
Фондовый рынок США теперь представляет 45% мировой стоимости акционерного капитала — это самая высокая концентрация за всю историю.
Для контекста:
• Китай + Гонконг вместе: 16%
• Европа: 13%
• Азиатско-Тихоокеанский регион: 11%
• Япония: 6%
• Ближний Восток и Африка: 5%
• Канада: 3%
• Латинская Америка: 1%
США в одиночку почти в 3 раза больше, чем Китай и Гонконг вместе. Такая доминирующая позиция исторически необычна.
Она отражает лидерство США в технологиях, более развитые рынки капитала, более сильный рост прибыли и статус доллара как резервной валюты. Но это также означает, что глобальные инвесторы сильно сосредоточены на одном рынке.
Когда США чихают, мир подхватывает простуду. Эта динамика сегодня более выражена, чем когда-либо.
1
165
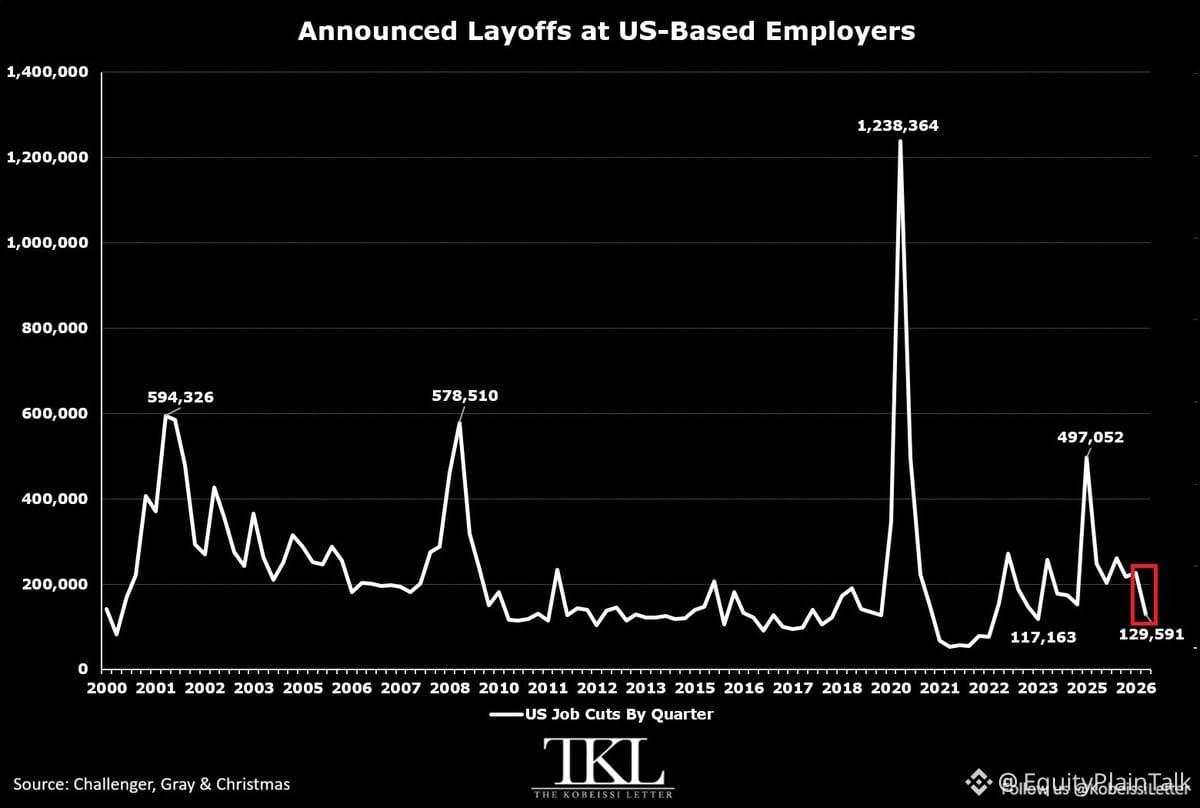
Объявления о сокращениях замедляются быстрее, чем ожидалось.
В сентябре увольнения в США снизились на 20% в годовом исчислении до 43 281 — это самый низкий показатель для сентября с 2022 года. Сокращения в III квартале упали на 36% год к году до менее чем 130 тыс.; это самый низкий квартальный показатель с конца 2023 года.
С начала года объявления снизились на 39% по сравнению с прошлым годом. Это семь месяцев подряд снижения относительно того же периода в 2023 году.
Технологический сектор по-прежнему лидирует: в сентябре там было 10 799 сокращений и 165 925 за год. Но общая картина — работодатели берут паузу.
Интересная деталь: фраза «рыночные и экономические условия» стала причиной 20% сокращений в сентябре (8 789 рабочих мест). С начала года эта причина занимает второе место после ИИ как наиболее часто упоминаемый фактор.
Компании явно находятся в режиме ожидания. Они не сокращают агрессивно, но и не нанимают агрессивно. Рынок труда застрял в нейтральном положении — он не рушится и не ускоряется.
Это важно для ФРС. Более мягкие сокращения поддерживают тезис о том, что экономика не «проваливается», что может замедлить темпы снижения процентных ставок. Но это также означает, что рост занятости не начнёт внезапно ускоряться.
Пока что рынок труда держится лучше, чем предсказывали мрачные прогнозисты.
232
Частичная правда
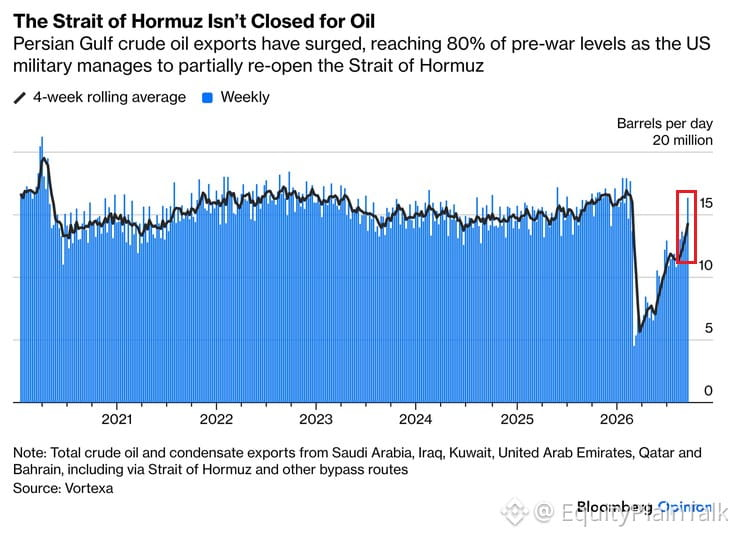
Нефть, проходящая через Ормузский пролив, резко возвращается к прежним объемам.
Экспорт нефти из Персидского залива на прошлой неделе достиг 14 млн баррелей в сутки — впервые с начала ирано-американского конфликта, который стартовал 28 февраля. Это рост на 210% по сравнению с мартовским минимумом около 4,5 млн баррелей в сутки.
Четырехнедельная средняя сейчас составляет 14 млн баррелей в сутки — это максимум за 6 месяцев. Экспорт восстановился примерно до 80% от уровней до войны.
Военные США обеспечивают безопасность пролива и организовали двусторонний морской коридор вдоль побережья Омана, позволяя нефтяным конвоям снова ходить.
Но есть нюанс: очищенные виды топлива (бензин, дизельное топливо, авиакеросин) все еще составляют лишь 50% от показателей до войны. Перевозить их дороже, чем сырую нефть, а некоторые НПЗ в странах Персидского залива, получившие повреждения в начале войны, пока не полностью возобновили работу.
Сырая нефть идет. Рынки топлива остаются стесненными. Этот разрыв важен для цен на заправках и для затрат промышленности дальше по цепочке.
2
1.2k
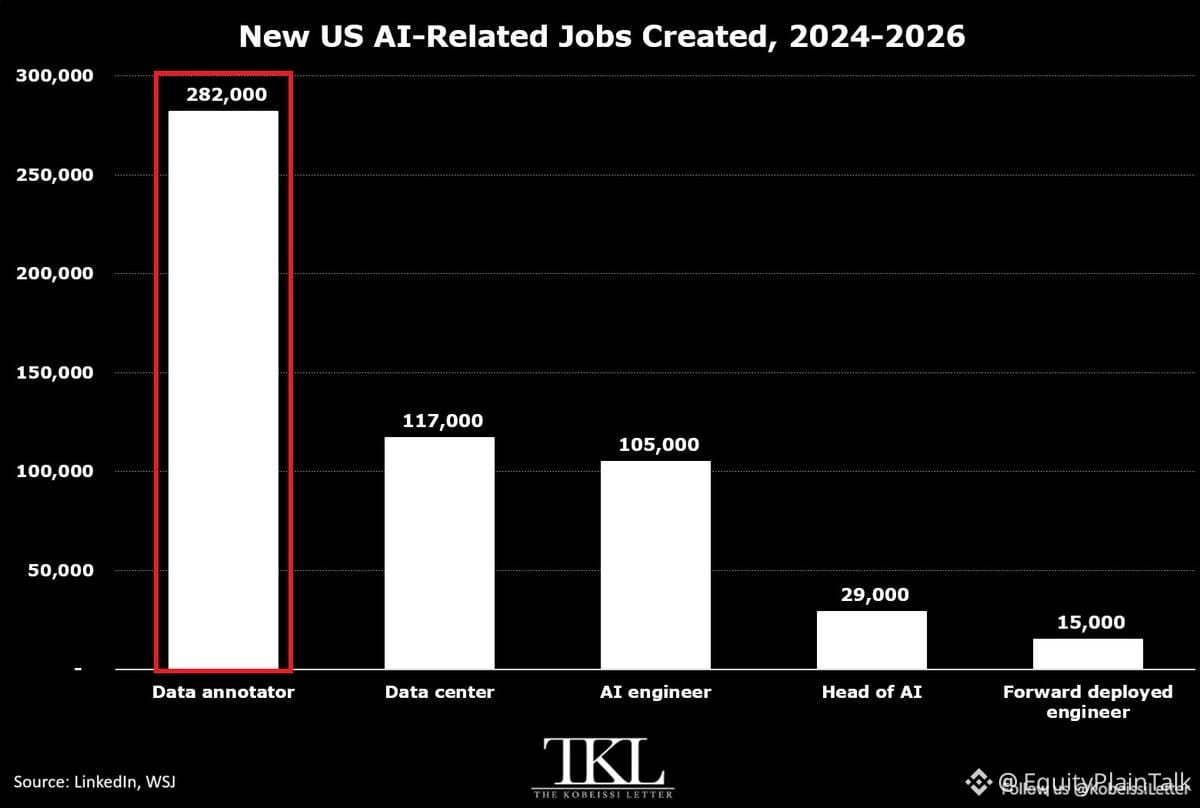
Найм сотрудников в сфере ИИ стремительно растет по всей территории США.
С 2023 года должности, связанные с ИИ, создали более 750 000 новых рабочих мест. Разбивка:
• Специалисты по разметке данных: +282 000 позиций
• Работы в центрах обработки данных: +117 000
• ИИ-инженеры: +105 000
Эти три категории сами по себе обеспечили 504 000 новых наймов.
Разрыв в оплате труда огромный. Средняя зарплата для ролей в ИИ в LinkedIn: ~$180 000. Для сравнения: $80 000 по всем вакансиям.
Что это движет? Развертывание центров обработки данных. Инфраструктура, необходимая для работы систем ИИ, требует серьезных трудозатрат — и компании за это платят.
Это не просто технологическая история — это структурный сдвиг на рынке труда. Хорошо оплачиваемые рабочие места концентрируются в отраслях, связанных с ИИ, тогда как для традиционных ролей рост зарплат стагнирует.
Для инвесторов: следите за компаниями, которые строят инфраструктуру для ИИ, облачные провайдеры и фирмы, обучающие таланты в сфере ИИ. Деньги идут за рабочими местами, а рабочие места — за центрами обработки данных.
1
566
Частичная правда
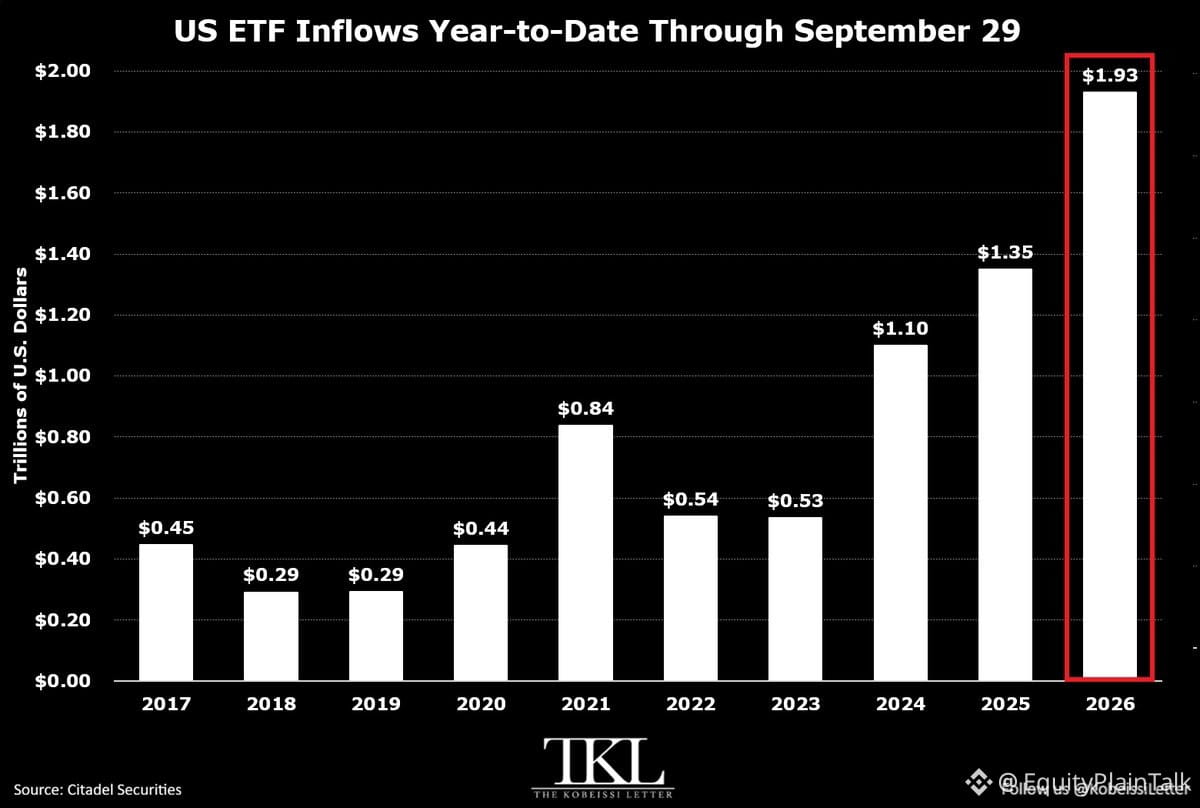
Приток средств в ETF сейчас буквально взрывается.
К <c-1/> 2026 года в ETF, котирующиеся в США, поступило $1,93 трлн. Это самый большой 9-месячный приток, когда-либо зафиксированный.
Чтобы понять масштаб: мы на 43% опережаем темпы прошлого года. Это дополнительные $580 млрд новых денег.
В одном только Q3 приток составил $771 млрд — еще один квартальный рекорд. Сейчас мы в среднем получаем $214 млрд в месяц по притокам.
Если такой темп сохранится, по итогам года речь может идти более чем о $2,5 трлн. Для сравнения: $1,5 трлн в 2025 году и $1,15 трлн в 2024 году.
Тренд очевиден: и розничные, и институциональные инвесторы активнее всего делают ставку на ETF как на инструмент выбора. Будь то пассивное индексирование, тематические стратегии или ротация по секторам — сам «оберточный» формат победил.
Это не просто история бычьего рынка. Это структурный сдвиг в том, как люди получают доступ к рынкам.
1
1.9k
Впереди важная для рынков неделя. Вот что действительно имеет значение:
Понедельник: ISM по сфере услуг + цены, уплаченные поставщиками. Сфера услуг по-прежнему формирует более 70% экономики. Если цены остаются «горячими», это сигнал к распродаже облигаций.
Среда: аукцион по 10-летним казначейским облигациям. Следите за доходностью. Если спрос окажется слабым, доходности вырастут, и это отразится на акциях. Кроме того, публикуются протоколы ФРС — ищем подсказки о следующем шаге.
Пятница: потребительские настроения и инфляционные ожидания. Если люди думают, что цены продолжат расти, ФРС дольше останется «ястребиной».
Облигации — главная история. Когда доходности UST меняются, за ними следуют все остальные — акции, доллар, сырьевые товары. Не пропустите это.
TLTETF+0,09%
IEFETF-0,10%
AGGETF+0,14%
417
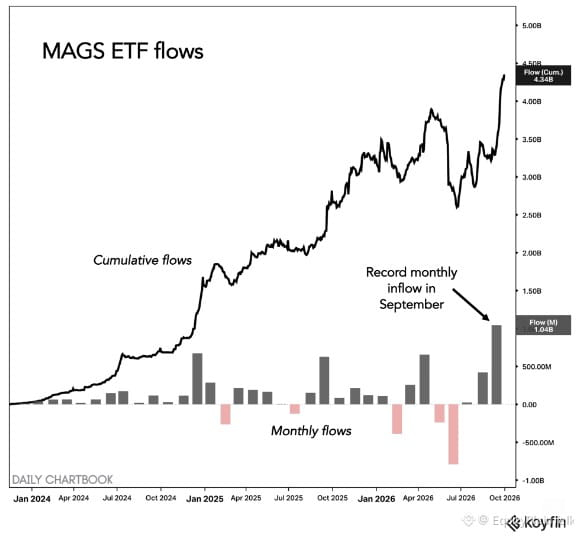
ETF «семи крупнейших» только что зафиксировали самый большой месячный приток средств за всю историю.
И розница, и институционалы заходят в одно и то же время. Классическое поведение ближе к концу цикла — все хотят получить экспозицию после ралли, а не до него.
Стоит понаблюдать, означает ли это дистрибуцию или еще есть потенциал. История подсказывает, что когда уж все наконец оказались внутри, обычно именно тогда начинается самое интересное.
1
473
Частичная правда
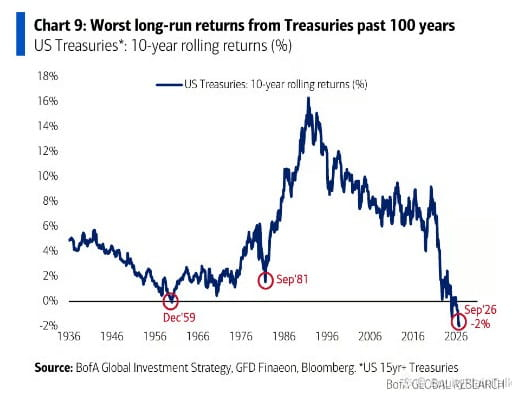
Казначейские облигации США только что завершили худший 10-летний период за всю историю наблюдений.
Это дикий факт, если вдуматься. Облигации должны были быть «безопасной» частью портфелей. То, что вы держали ради стабильности, пока акции делали свое дело.
Но последнее десятилетие? Рост ставок, шоки инфляции, развороты ФРС — облигации серьезно пострадали. В большинстве случаев совокупная доходность едва поспевала за инфляцией, а реальные доходности уходили в минус на долгие отрезки.
Почему это важно? Потому что меняет представление людей о распределении активов. Классический портфель 60/40 получил пощечину. Пенсионеры, рассчитывавшие на стабильный доход, оказались под давлением. И более молодые инвесторы поняли, что «безрисковый» не означает «доходность гарантирована».
Куда это нас приводит? Ставки все еще высокие, но инфляция остывает. Если ФРС действительно снизит ставки в 2024 году, облигации наконец могут получить спрос. Или мы можем задержаться в этом диапазоне дольше, чем кто-либо ожидает.
В любом случае старый сценарий больше не работает так, как раньше. Нельзя просто припарковать деньги в казначейских облигациях и забыть о них. Нужно оставаться активным, следить за макроэкономикой и корректировать стратегию.
Добро пожаловать в новую реальность.
2
1.8k
Розничные инвесторы агрессивно скупают просадку по казначейским бумагам — и это становится беспорядком.
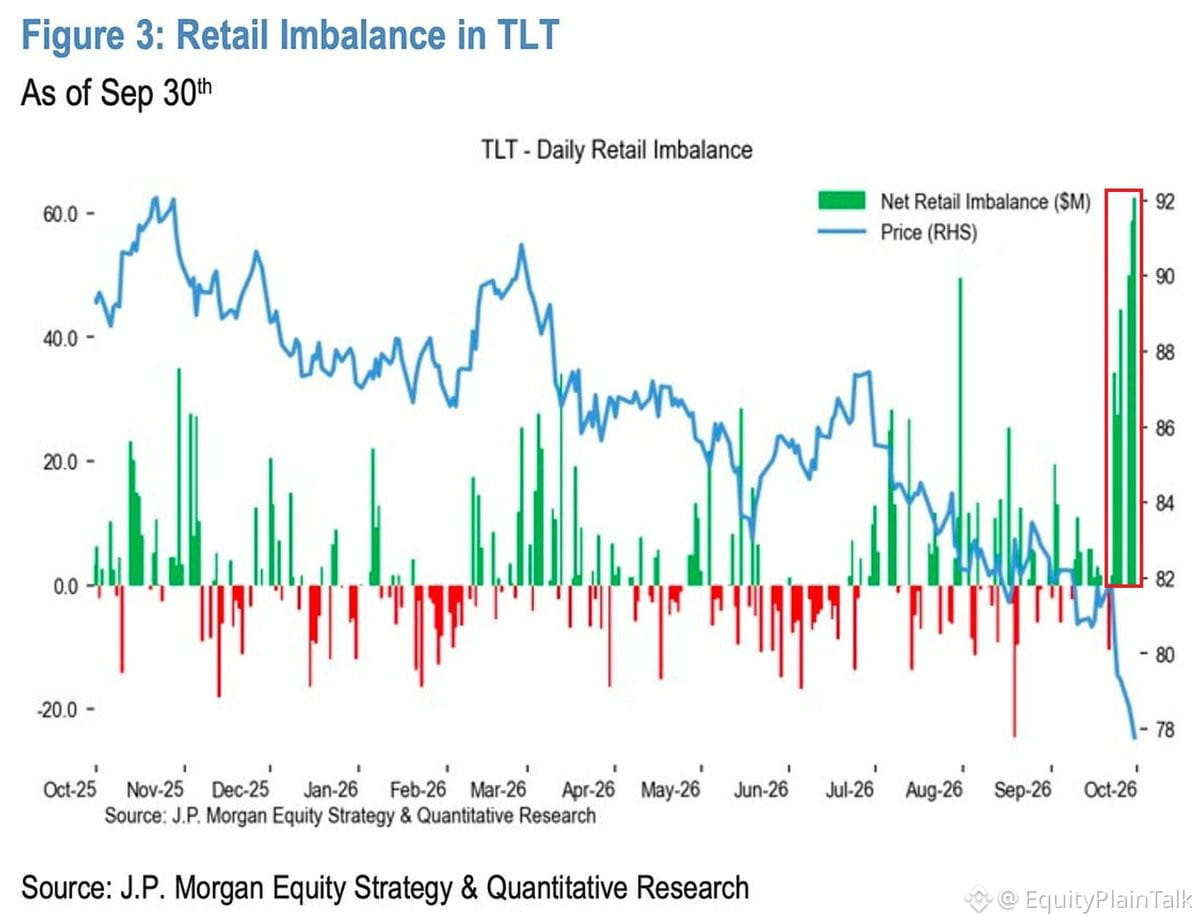
$TLT только что привлел $170 млн розничных притоков за 3 дня (в понедельник–среду) — крупнейшая 3-дневная серия покупок как минимум с сентября 2025 года. В среду в одиночку пришло $61 млн — крупнейшая однодневная покупка за 12 месяцев.
Теперь розница покупает $TLT уже 6 сессий подряд, ежедневно обеспечивая притоки свыше $20 млн. До этой недели ни один день в 2026 году не видел, чтобы розничный спрос превышал $50 млн.
Но в чём проблема: на этой неделе $TLT упал на 1,9%, с начала года — на 8% и находится на 55% ниже своего пика 2020 года — худшая просадка за всю историю фонда.
Розница пытается поймать падающий нож в долгосрочных U.S. Treasuries. Они делают ставку на то, что ставки уже достигли пика, а облигации восстановятся. Но при том, что доходность 10-летних всё ещё высока и нет чёткого разворота со стороны ФРС, это может оказаться преждевременным.
Покупка просадок работает — пока не перестаёт. И в медвежьем рынке облигаций терпение важнее, чем точный тайминг нижней точки.
155
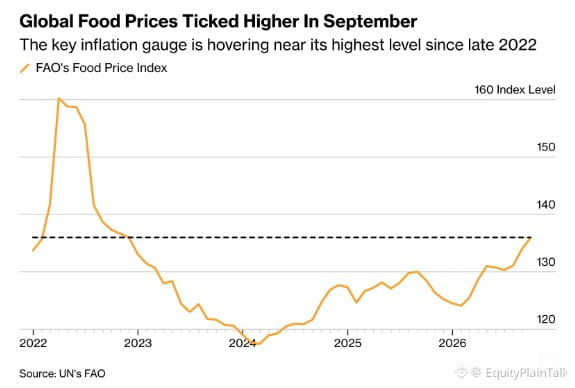
Глобальные цены на продукты питания только что достигли самого высокого уровня с 2022 года.
Это важно для вашего портфеля. Рост затрат на еду = более высокие входные цены для ресторанов, компаний по производству упакованных товаров и продуктовых сетей. Маржа подвергается сжатию.
Также это означает, что инфляция не так «мертва», как хочет верить рынок. Если цены на продукты продолжат расти, Федеральной резервной системе станет сложнее выполнять свою работу. Ожидания по снижению ставок могут потребовать пересмотра.
Следите за акциями компаний потребительского сектора и за тем, как они закладывают это в цены. Некоторые смогут перекладывать издержки. Другие не смогут.
264
Проверено
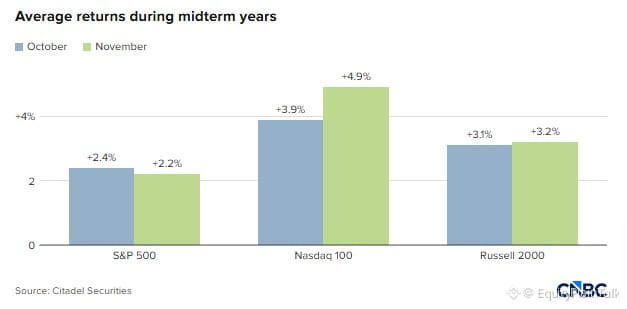
Стоит отметить историческую закономерность: акции часто резко растут в октябре—ноябре в годы промежуточных выборов.
Это не случайность. Рынки обычно не любят неопределённость, и как только итоги промежуточных выборов проясняют ситуацию, институциональные деньги снова возвращаются. «Промежуточное ралли» — одна из самых надёжных сезонных закономерностей в истории рынка.
Это не значит, что так будет и в этот раз, но предпосылки есть. Если вы задаётесь вопросом, почему рынок сохраняет устойчивость, несмотря на весь шум, то это как раз часть сезонного попутного ветра.
Сейчас контекст важнее заголовков.
3
2.3k
США и Китай только что добавили $7,9 трлн к своей совокупной денежной массе за один год. Это данные за август. Теперь общий показатель составляет $76,4 трлн — рекорд.
Денежная масса Китая (M2): $53,1 трлн
Денежная масса США (M2): $23,3 трлн
Обе на исторических максимумах.
Это 8-й подряд месяц увеличения на $7+ трлн в год — самая длинная серия с 2021 года. До COVID средний ежегодный прирост составлял около $3 трлн. Сейчас темп более чем вдвое выше.
Денежный принтер не просто включён — он работает на форсаже уже четыре года подряд. Когда центральные банки заливают систему таким объёмом ликвидности, она не просто стоит на месте — она находит путь в активы. Акции, недвижимость, сырьевые товары, крипто.
Вот контекст. Ликвидность движет рынками сильнее, чем большинство людей готово признать. Можно спорить о оценках, прибыли, технических факторах хоть весь день. Но когда в систему входит столько свежих денег, им обязательно нужно куда-то деться.
Держите этот график в голове в следующий раз, когда кто-то спросит, почему всё продолжает расти.
1
2.8k
Частичная правда
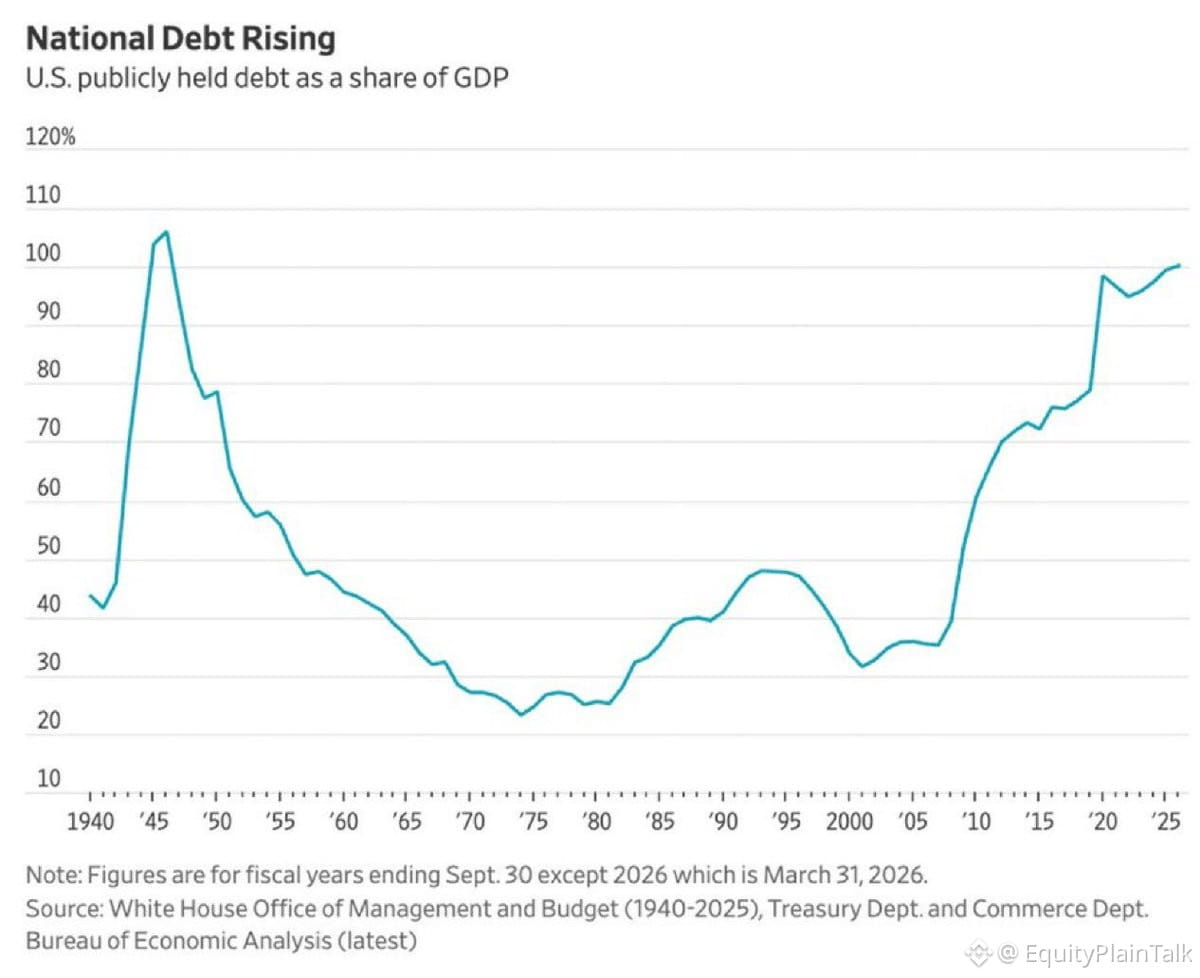
Госдолг США впервые с момента Второй мировой войны превысил 100% ВВП.
В прошлый раз, когда мы достигли этого уровня, мы финансировали мировую войну. А сейчас? Расходы в мирное время, социальные выплаты и процентные платежи, которые продолжают расти.
Разница в том, что тогда ставки были почти у нуля, и мы «вырастили» ситуацию из проблемы. Теперь мы платим 4–5% по 36 трлн долларов, в то время как рост замедляется.
Рынки пока не запаниковали, но это меняет математику всего — политики ФРС, силы доллара, рисков инфляции и того, как долго мы можем продолжать бюджетные дефициты без последствий.
Исторически, когда долг к ВВП выше 100%, это начинает ограничивать варианты. Ставки нельзя снижать так свободно. Стимулировать тоже сложнее. И в конечном итоге появляются «бонду vigilantes» — рыночные дисциплинаторы.
Я не говорю, что завтра рухнет небо. Но это именно тот тип структурного сдвига, который разворачивается в течение лет и полностью перестраивает инвестиционный ландшафт.
Следите за доходностью 10-летних облигаций. Следите за долларом. И следите за тем, что произойдет, когда следующая рецессия заставит брать еще больше заимствований поверх этой горы.
IEFETF-0,10%
1
2k
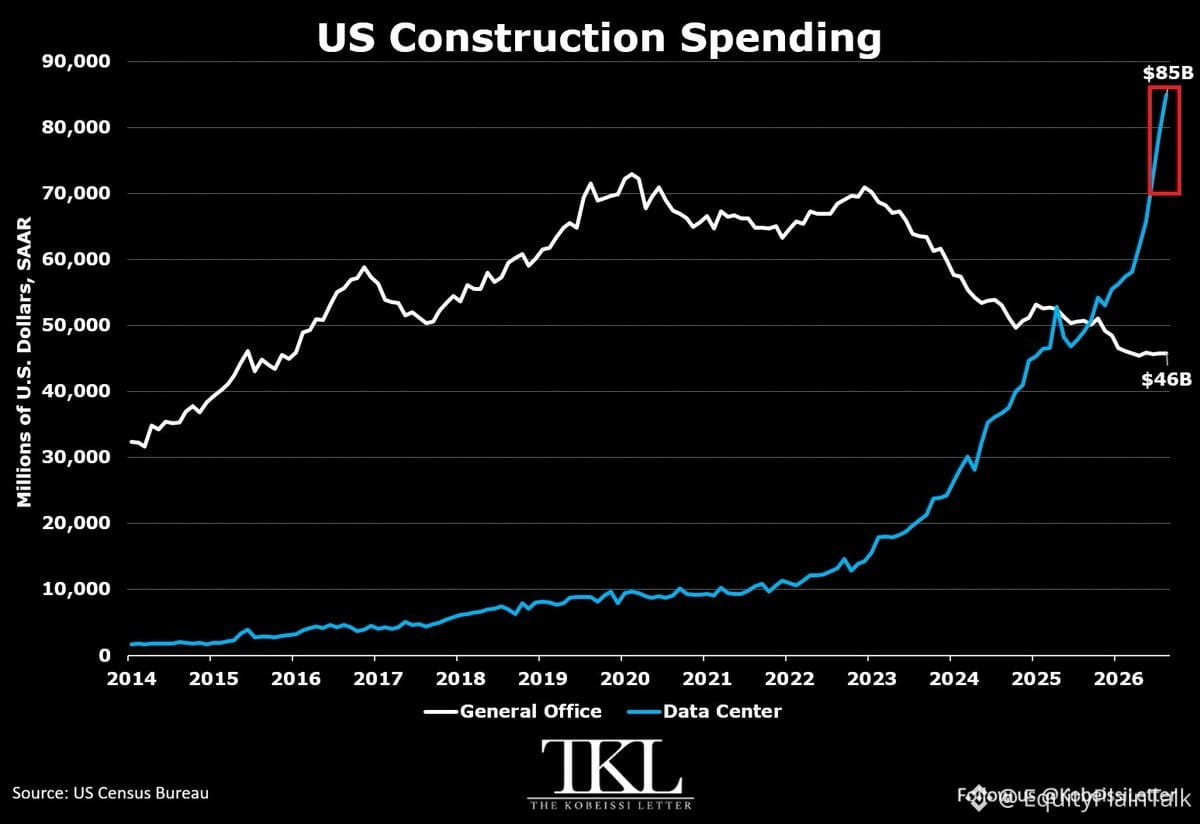
Строительство дата-центров только что достигло уровня $85 млрд в годовом выражении — на 73% больше по сравнению с прошлым годом. Это не опечатка.
С 2021 года расходы на дата-центры выросли на 823%. При этом традиционное офисное строительство упало на 35% с 2023 года и сейчас составляет $46 млрд.
Разрыв между ними? Рекордные $39 млрд.
Это не просто ажиотаж вокруг ИИ. Это капитал, который направляется в инфраструктуру, обеспечивающую облачные вычисления, машинное обучение и корпоративные технологии в масштабе. Настоящие деньги, реальные здания, реальный сдвиг в том, где компании видят рост.
Офисные площади вычищают, а серверные фермы строят с бешеной скоростью. Физическая экономика догоняет цифровую.
Если вы задаётесь вопросом, где именно происходит бум ИИ — это в бетоне и стали, а не только в коде.
570
Проверено
Разрыв в богатстве — это не просто растущий тренд, это взрыв.
Данные ФРС показывают: сейчас 1% самых богатых контролируют треть всего чистого богатства США. Только с 2020 года они добавили $30 триллионов.
А что насчет нижних 50% американцев? Их совокупное чистое богатство составляет всего $4,3 триллиона.
Подумайте об этом. Прирост богатства у верхних 1% за четыре года в 7 раз больше, чем всё богатство половины страны.
Что это вызывает?
Инфляция активов. Акции, недвижимость, частный капитал — все, что принадлежит богатым, резко подорожало. Политика ФРС накачивала рынки ликвидностью, и те, кто уже владел активами, стали богаче.
Средний класс? Его зажимают. Зарплаты не поспевают. Жилье недоступно по цене. Они живут от зарплаты до зарплаты, наблюдая, как цены на активы улетают.
Это не только история о богатстве. Это история о структуре рынка. Когда центральные банки заливают систему деньгами, это не «просачивается вниз» — это заливает вверх.
Средний класс не исчезает случайно. Его выхолащивают намеренно.
1
734
Частичная правда
Трамп только что расширил предложенные им $5 000 «трамп-дивиденда» для каждого гражданина США — не только для взрослых — если республиканцы выиграют промежуточные выборы.
Математика: ~316 миллионов граждан × $5 000 = $1,58 трлн всего.
Это на $350 млрд больше, чем первоначальный план, объявленный 9 сентября.
Для контекста: $1,58 трлн — это примерно 6% ВВП США. Это также больше, чем весь федеральный дискреционный бюджет за пределами обороны.
Рынки будут следить за тем, как это будет финансироваться — через долг, сокращения в других сферах или если это просто предвыборная риторика. В любом случае выплата такого масштаба затопит экономику наличными и, вероятно, повлияет на инфляцию, доходности облигаций и доллар.
Политические обещания — это одно. Финансовая реальность — другое.
2
2.9k
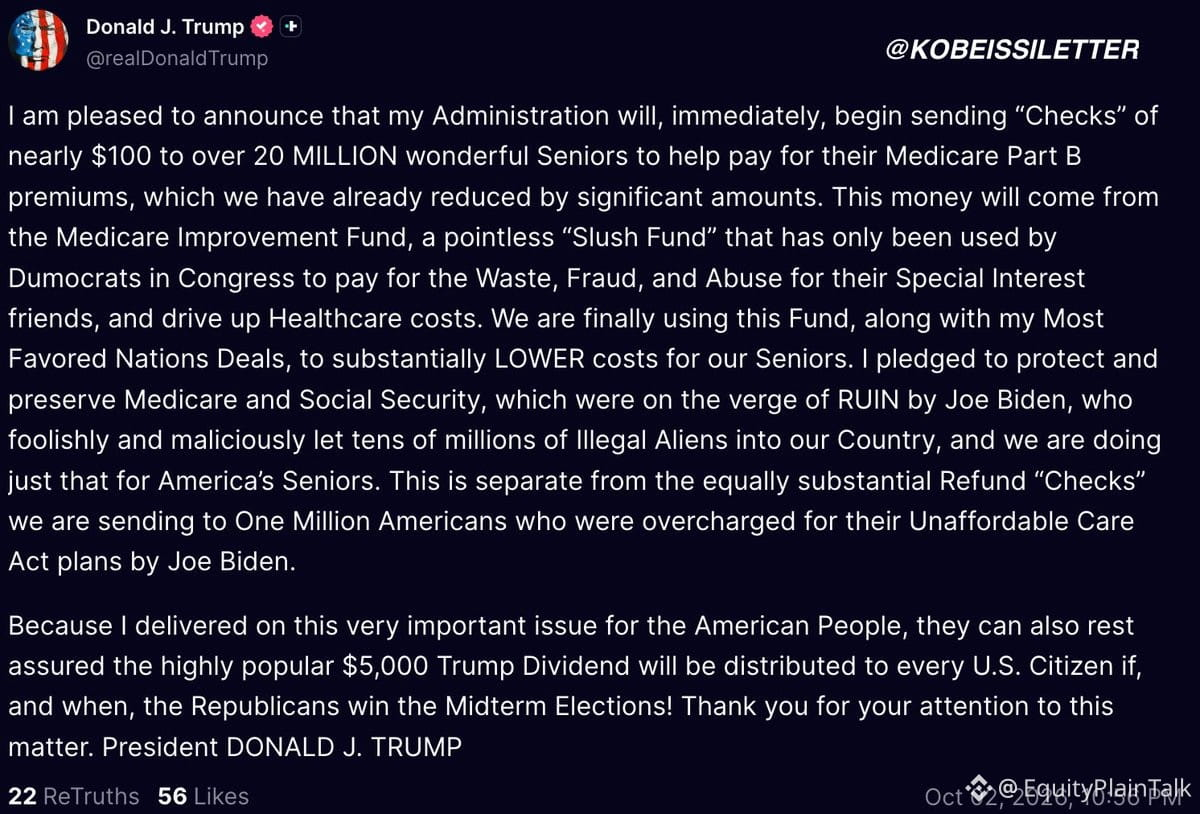
Трамп только что объявил о немедленных выплатах по 100 долларов для 20+ миллионов пенсионеров, чтобы компенсировать взносы по Medicare Part B.
Также он выдвинул идею «$5,000 Trump Dividend» (дивиденда Трампа) для каждого гражданина США, если республиканцы выиграют промежуточные выборы.
Рынок уже закладывает это в цену — следите за акциями потребительского сектора и ритейла. Больше наличных у людей = больше покупательной способности. Если это действительно будет реализовано, это станет краткосрочным стимулом для роста ВВП и, вероятно, добавит поводов для опасений по поводу инфляции.
Фискальный стимул прямо перед промежуточными выборами — не новое явление, но масштаб здесь заметный. Доходности гособлигаций могут немного вырасти из‑за опасений дефицита. Следите за тем, как отреагирует ФРС, если этот шаг накачает больше ликвидности в систему.
Не вдаваясь в политику, это макроэкономический катализатор, за которым стоит наблюдать.
1
927
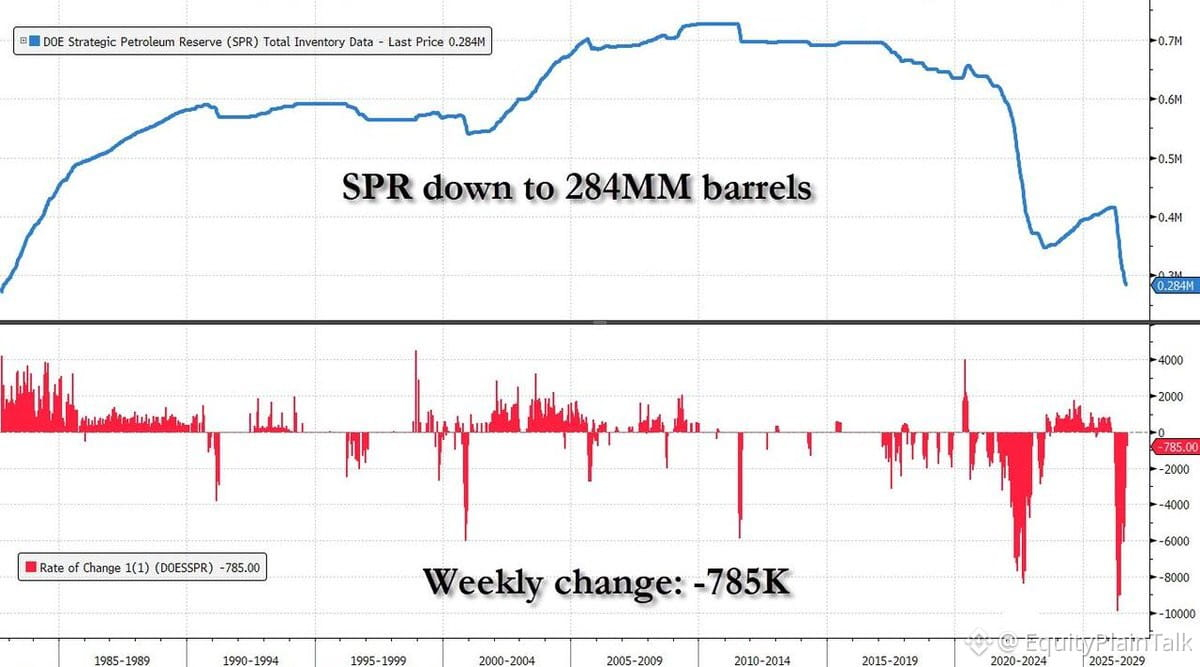
Стратегический нефтяной резерв США только что достиг самого низкого уровня с 1982 года.
Это более 40 лет «подушки» — и она ушла. Речь о запасах аварийной нефти, которые правительство держит на случай шоков в снабжении, войн, ураганов.
Когда резервы падают до столь низких уровней, это значит, что мы активно их расходовали — вероятно, чтобы сдерживать цены или компенсировать сокращение добычи где-то в другом месте.
Что это означает: меньше запаса на случай поломок. Сокращают поставки страны ОПЕК? Крупные перебои за рубежом? Тогда нам придется работать с меньшим ресурсом.
Для рынков это напоминание: энергетическая безопасность — это не только цена, но и наличие достаточного количества, когда это нужно. И прямо сейчас у нас этого не так много.
1
478
Производственные издержки быстро разогреваются.
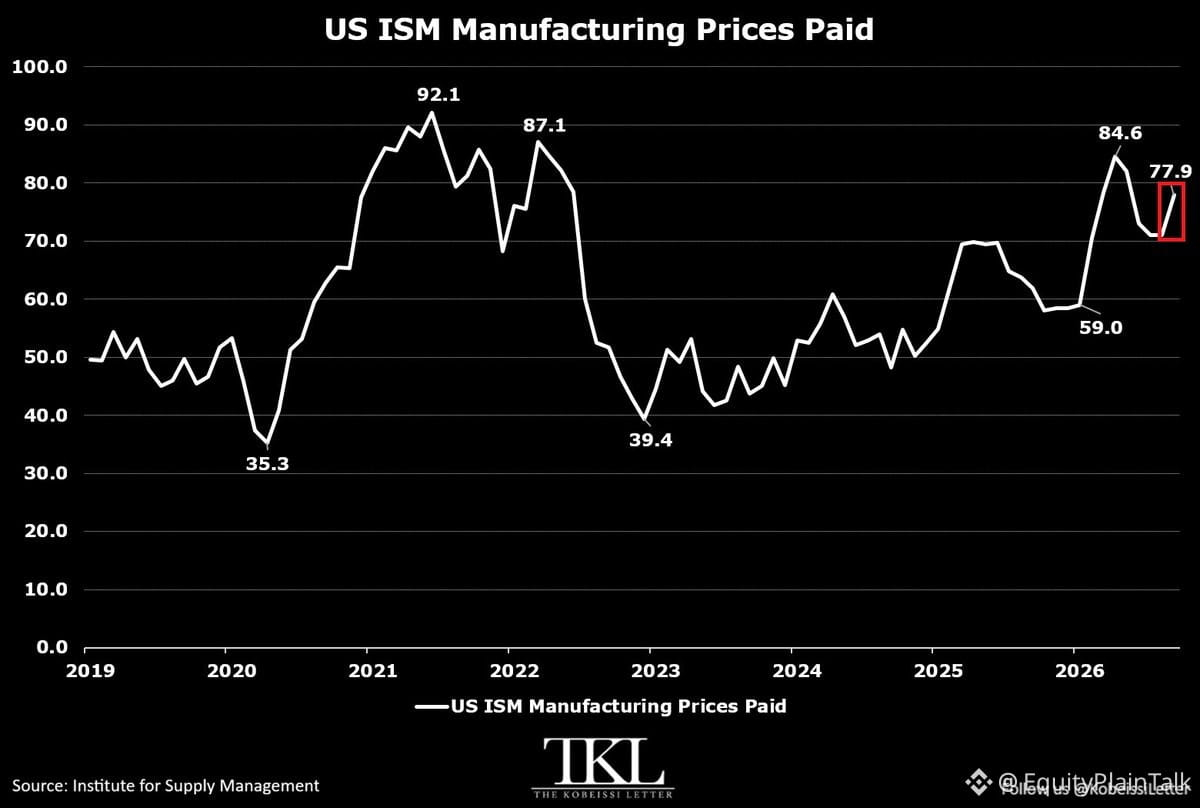
Сентябрьские цены, по которым платил ISM, подскочили на 6,8 пункта до 77,9 — это самый высокий уровень с мая и крупнейший ежемесячный скачок с февраля. С начала года показатель вырос на 19,4 пункта — это третий по величине рост за 9 месяцев с 2021 года.
Между тем сама производственная активность держится на стабильном уровне. PMI немного снизился до 54,5, но остается в зоне роста уже 9-й месяц подряд — самая длинная серия с 2022 года. Новые заказы достигли 55,3 — это тоже 9 месяцев роста. Складские портфели заказов подскочили до 56,4 — второй по величине уровень с мая 2022 года.
Так что спрос крепкий, мощности ограничены, а затраты на исходные материалы растут. Это и есть предпосылка для «липкой» инфляции, которая постепенно пробирается по всей цепочке поставок.
Если вы следите за следующим шагом ФРС или думаете о давлении на маржу в промышленном секторе, эти данные важны. Рост цен надолго не остается в рамках одного сектора.
39
Проверено
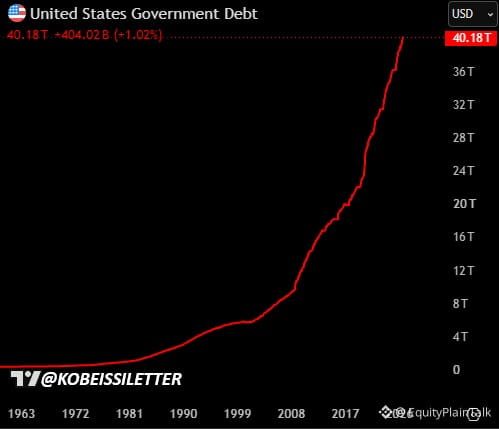
Трамп только что заявил, что более высокая инфляция поможет «очень быстро» расплатиться с долгом США, поскольку общий долг превысил 40 трлн долларов.
Его логика: рост решает всё. «Никогда у нас не было такого роста».
Доходности гособлигаций взлетели сразу же после этого.
Это крупный сдвиг в риторике. Десятилетиями официальная позиция звучала так: «инфляция — это плохо, с ней нужно бороться». Теперь действующий президент открыто предполагает, что инфляцию можно использовать как инструмент для снижения долгового бремени.
Математика: если номинальный ВВП растёт быстрее, чем процентные расходы, то отношение долга к ВВП снижается. Такова теория.
Риск: неконтролируемая инфляция разрушает покупательную способность, повышает стоимость заимствований и может выйти из-под контроля. Рынки облигаций уже реагируют: рост доходностей означает, что инвесторы хотят больше компенсации за удержание гособлигаций.
Рынки всё услышали. Когда человек, который отвечает за всё, говорит, что инфляция, возможно, не является врагом, вы переоцениваете риск.
Следите за доходностью 10-летних бумаг. Если она продолжит расти, заимствования станут дороже для всех — ипотека, корпоративный долг, государственное финансирование.
Это не просто разговор. Это сигнал о политике, который может изменить то, как инвесторы в будущем будут думать об облигациях, инфляционных хеджах и силе доллара.
TLTETF+0,09%
IEFETF-0,10%
AGGETF+0,14%
4
7
8.8k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона