

ChemistDeFi
26 Публикации
ChemistDeFi
 Square Verified
Отправить жалобу
Заблокировать пользователя
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 подписок(и/а)
1.3K+ подписчиков(а)
374 понравилось
Посты
·
--
$746M ушло из спотовых Bitcoin ETF 15 и 16 сентября. $BTC вырос примерно на 7% с тех пор.
Это и есть весь аргумент против прогнозирования по новостям — в двух строках.
Как на самом деле выглядели эти два дня ↓
- 15 сентября: провал cloture по Закону CLARITY 49–50, нужно 60. $BTC -4,2%
- 15 сентября ETF-поток: -$450,4M
- 16 сентября: ФРС повысила ставку на 25 б.п. до 3,75–4,00%, впервые с июля 2023 года, единогласно
- 16 сентября ETF-поток: -$295,9M
- 16 сентября минимум: $74,913
А потом всё развернулось ↓
- 17–18 сентября ETF-поток: +$484,1M
- Ликвидации за 24 часа: $547M, из них $469M — шорты, 107K трейдеров
- $BTC сейчас: ~$81,100, +25% за месяц
- $ETH : +37% за месяц
Фон: U.S. 10Y только что отметила 5%, максимум с июля 2007 года. Ставки на 19-летнем пике, основной “билль” индустрии мёртв, а крипто +25%.
Аналоги говорили об обратном. Март 2022 — первая за 40 лет/ФРС первое повышение ставок: $BTC был на 40% ниже своей ATH, за 12 дней вырос на 18%, а затем упал на 50%. Это ровно тот график, который все публиковали на этой неделе.
Январь 2024 — зеркальное отражение. Самый бычий заголовок по крипте за всю историю, спотовые ETF одобрены, и $BTC потерял 16,6% в следующие 12 дней.
Моё мнение: теперь аналогии хуже чем бесполезны, потому что они публичные. Если и ты, и я можем открыть оверлей 2022 года, то может и ставка финансирования. Её позиционируют заранее — до того, как всё разрешится.
Самый большой день этого месяца доказывает это. 20 августа: $BTC +8%, ликвидации шортов на $2,74B — рекорд. Это не новый спрос. Это вынужденные покупки.
Что всё ещё работает: измерять разрыв между тем, что заложено в цену, и тем, что выходит.
Polymarket в начале сентября оценивал CLARITY в 12%, а за день до того, как оно умерло, — примерно в 30%. Исход уже был известен. Это падение на 4,2% — разворот позиции, а не информация.
Новости плюс история дают вам карту волатильности, а не таргет цены. Это разные продукты.
Переубедите меня.
$746M ушло из спотовых Bitcoin ETF 15 и 16 сентября. $BTC вырос примерно на 7% с тех пор.
Это и есть весь аргумент против прогнозирования по новостям — в двух строках.
Как на самом деле выглядели эти два дня ↓
- 15 сентября: провал cloture по Закону CLARITY 49–50, нужно 60. $BTC -4,2%
- 15 сентября ETF-поток: -$450,4M
- 16 сентября: ФРС повысила ставку на 25 б.п. до 3,75–4,00%, впервые с июля 2023 года, единогласно
- 16 сентября ETF-поток: -$295,9M
- 16 сентября минимум: $74,913
А потом всё развернулось ↓
- 17–18 сентября ETF-поток: +$484,1M
- Ликвидации за 24 часа: $547M, из них $469M — шорты, 107K трейдеров
- $BTC сейчас: ~$81,100, +25% за месяц
- $ETH : +37% за месяц
Фон: U.S. 10Y только что отметила 5%, максимум с июля 2007 года. Ставки на 19-летнем пике, основной “билль” индустрии мёртв, а крипто +25%.
Аналоги говорили об обратном. Март 2022 — первая за 40 лет/ФРС первое повышение ставок: $BTC был на 40% ниже своей ATH, за 12 дней вырос на 18%, а затем упал на 50%. Это ровно тот график, который все публиковали на этой неделе.
Январь 2024 — зеркальное отражение. Самый бычий заголовок по крипте за всю историю, спотовые ETF одобрены, и $BTC потерял 16,6% в следующие 12 дней.
Моё мнение: теперь аналогии хуже чем бесполезны, потому что они публичные. Если и ты, и я можем открыть оверлей 2022 года, то может и ставка финансирования. Её позиционируют заранее — до того, как всё разрешится.
Самый большой день этого месяца доказывает это. 20 августа: $BTC +8%, ликвидации шортов на $2,74B — рекорд. Это не новый спрос. Это вынужденные покупки.
Что всё ещё работает: измерять разрыв между тем, что заложено в цену, и тем, что выходит.
Polymarket в начале сентября оценивал CLARITY в 12%, а за день до того, как оно умерло, — примерно в 30%. Исход уже был известен. Это падение на 4,2% — разворот позиции, а не информация.
Новости плюс история дают вам карту волатильности, а не таргет цены. Это разные продукты.
Переубедите меня.
Это и есть весь аргумент против прогнозирования по новостям — в двух строках.
Как на самом деле выглядели эти два дня ↓
- 15 сентября: провал cloture по Закону CLARITY 49–50, нужно 60. $BTC -4,2%
- 15 сентября ETF-поток: -$450,4M
- 16 сентября: ФРС повысила ставку на 25 б.п. до 3,75–4,00%, впервые с июля 2023 года, единогласно
- 16 сентября ETF-поток: -$295,9M
- 16 сентября минимум: $74,913
А потом всё развернулось ↓
- 17–18 сентября ETF-поток: +$484,1M
- Ликвидации за 24 часа: $547M, из них $469M — шорты, 107K трейдеров
- $BTC сейчас: ~$81,100, +25% за месяц
- $ETH : +37% за месяц
Фон: U.S. 10Y только что отметила 5%, максимум с июля 2007 года. Ставки на 19-летнем пике, основной “билль” индустрии мёртв, а крипто +25%.
Аналоги говорили об обратном. Март 2022 — первая за 40 лет/ФРС первое повышение ставок: $BTC был на 40% ниже своей ATH, за 12 дней вырос на 18%, а затем упал на 50%. Это ровно тот график, который все публиковали на этой неделе.
Январь 2024 — зеркальное отражение. Самый бычий заголовок по крипте за всю историю, спотовые ETF одобрены, и $BTC потерял 16,6% в следующие 12 дней.
Моё мнение: теперь аналогии хуже чем бесполезны, потому что они публичные. Если и ты, и я можем открыть оверлей 2022 года, то может и ставка финансирования. Её позиционируют заранее — до того, как всё разрешится.
Самый большой день этого месяца доказывает это. 20 августа: $BTC +8%, ликвидации шортов на $2,74B — рекорд. Это не новый спрос. Это вынужденные покупки.
Что всё ещё работает: измерять разрыв между тем, что заложено в цену, и тем, что выходит.
Polymarket в начале сентября оценивал CLARITY в 12%, а за день до того, как оно умерло, — примерно в 30%. Исход уже был известен. Это падение на 4,2% — разворот позиции, а не информация.
Новости плюс история дают вам карту волатильности, а не таргет цены. Это разные продукты.
Переубедите меня.
1
3
295
·
--
Статья
Изменения Bubblemaps V2: когда начинается исследование токенаЯ всегда использовал @bubblemaps … но, возможно, немного поздновато в процессе исследования.
Найдите токен где-нибудь ещё, обратите внимание на что-то интересное, затем откройте Bubblemaps, чтобы понять, кто на самом деле что держит.
Новая версия меняет этот рабочий процесс наоборот, потому что теперь всё начинается с обнаружения.
Есть прямая лента с новыми и набирающими популярность токенами по всем сетям, с фильтрами для лаунчпада, ликвидности, объёма, цены и т.д.
Наведите курсор на токен, и вы сможете просмотреть карту пузырей, не покидая ленту.
Это может звучать как небольшое изменение в UX, но я думаю, что это, вероятно, самая важная часть обновления.
Изменения Bubblemaps V2: когда начинается исследование токена
Я всегда использовал @Bubblemaps.io … но, возможно, немного поздновато в процессе исследования.
Найдите токен где-нибудь ещё, обратите внимание на что-то интересное, затем откройте Bubblemaps, чтобы понять, кто на самом деле что держит.
Новая версия меняет этот рабочий процесс наоборот, потому что теперь всё начинается с обнаружения.
Есть прямая лента с новыми и набирающими популярность токенами по всем сетям, с фильтрами для лаунчпада, ликвидности, объёма, цены и т.д.
Наведите курсор на токен, и вы сможете просмотреть карту пузырей, не покидая ленту.
Это может звучать как небольшое изменение в UX, но я думаю, что это, вероятно, самая важная часть обновления.
Найдите токен где-нибудь ещё, обратите внимание на что-то интересное, затем откройте Bubblemaps, чтобы понять, кто на самом деле что держит.
Новая версия меняет этот рабочий процесс наоборот, потому что теперь всё начинается с обнаружения.
Есть прямая лента с новыми и набирающими популярность токенами по всем сетям, с фильтрами для лаунчпада, ликвидности, объёма, цены и т.д.
Наведите курсор на токен, и вы сможете просмотреть карту пузырей, не покидая ленту.
Это может звучать как небольшое изменение в UX, но я думаю, что это, вероятно, самая важная часть обновления.
7
9
20.3k
·
--
Проверено
Ethena наконец дала $ENA механизм накопления стоимости, который действительно можно отслеживать.
И метрика здесь довольно простая: предложение USDe.
Сегодня USDe находится примерно на уровне $4.35B.
Первая ступень fee-switch запускается только тогда, когда 14-дневное среднее достигает $7.5B. На этом этапе 5% валовой выручки протокола начинает направляться на байбеки ENA.
Так что путь довольно понятен:
→ $4.35B сегодня
→ $7.5B = первая ступень байбека
→ $10B = более высокая аллокация
→ $15B = 15% валовой выручки в механизм
Схема реальна. Просто она по-прежнему зависит от того, продолжит ли Ethena наращивать USDe.
И в последнее время этот процесс движется в правильном направлении.
Выкуп у инвесторов тоже помогает.
Ethena выкупила 14 кошельков, которые продавали, тогда как 30 инвесторов, которые еще не продавали, отклонили предложение по номинальной стоимости.
Это более чистый способ снизить часть навеса, чем просто говорить о будущих байбеках.
Остается еще объем предложения, за которым нужно следить, особенно октябрьский unlock и продолжающийся вестинг команды/фонда.
Но для меня главный вопрос довольно простой.
Если USDe продолжит расти, байбек начнет иметь все большее значение.
Если рост застопорится, механизм в основном останется теоретическим.
Так что график, за которым я бы здесь следил, — это не $ENA.
Это предложение USDe.
Ethena наконец дала $ENA механизм накопления стоимости, который действительно можно отслеживать.
И метрика здесь довольно простая: предложение USDe.
Сегодня USDe находится примерно на уровне $4.35B.
Первая ступень fee-switch запускается только тогда, когда 14-дневное среднее достигает $7.5B. На этом этапе 5% валовой выручки протокола начинает направляться на байбеки ENA.
Так что путь довольно понятен:
→ $4.35B сегодня
→ $7.5B = первая ступень байбека
→ $10B = более высокая аллокация
→ $15B = 15% валовой выручки в механизм
Схема реальна. Просто она по-прежнему зависит от того, продолжит ли Ethena наращивать USDe.
И в последнее время этот процесс движется в правильном направлении.
Выкуп у инвесторов тоже помогает.
Ethena выкупила 14 кошельков, которые продавали, тогда как 30 инвесторов, которые еще не продавали, отклонили предложение по номинальной стоимости.
Это более чистый способ снизить часть навеса, чем просто говорить о будущих байбеках.
Остается еще объем предложения, за которым нужно следить, особенно октябрьский unlock и продолжающийся вестинг команды/фонда.
Но для меня главный вопрос довольно простой.
Если USDe продолжит расти, байбек начнет иметь все большее значение.
Если рост застопорится, механизм в основном останется теоретическим.
Так что график, за которым я бы здесь следил, — это не $ENA .
Это предложение USDe.
И метрика здесь довольно простая: предложение USDe.
Сегодня USDe находится примерно на уровне $4.35B.
Первая ступень fee-switch запускается только тогда, когда 14-дневное среднее достигает $7.5B. На этом этапе 5% валовой выручки протокола начинает направляться на байбеки ENA.
Так что путь довольно понятен:
→ $4.35B сегодня
→ $7.5B = первая ступень байбека
→ $10B = более высокая аллокация
→ $15B = 15% валовой выручки в механизм
Схема реальна. Просто она по-прежнему зависит от того, продолжит ли Ethena наращивать USDe.
И в последнее время этот процесс движется в правильном направлении.
Выкуп у инвесторов тоже помогает.
Ethena выкупила 14 кошельков, которые продавали, тогда как 30 инвесторов, которые еще не продавали, отклонили предложение по номинальной стоимости.
Это более чистый способ снизить часть навеса, чем просто говорить о будущих байбеках.
Остается еще объем предложения, за которым нужно следить, особенно октябрьский unlock и продолжающийся вестинг команды/фонда.
Но для меня главный вопрос довольно простой.
Если USDe продолжит расти, байбек начнет иметь все большее значение.
Если рост застопорится, механизм в основном останется теоретическим.
Так что график, за которым я бы здесь следил, — это не $ENA .
Это предложение USDe.
5
23
42k
·
--
Статья
Внутри Dusk: как программируемая конфиденциальность выводит регулируемые финансы onchainДавайте разберем, что именно $DUSK на самом деле создает, потому что «приватный блокчейн для регулируемых финансов» часто упоминают без особых объяснений того, что это означает механически.
Начнем с главной проблемы: в публичных блокчейнах каждая транзакция видна всем.
Для большинства криптосценариев этого достаточно, но не для системы клиринга и расчетов по ценным бумагам, потому что торговые данные, идентичность контрагентов и объем позиций — это именно та информация, которую регулируемые финансы обязаны по закону защищать.
Так что вы, наверное, думаете, что ответ — это цепочка с конфиденциальностью.
Внутри Dusk: как программируемая конфиденциальность выводит регулируемые финансы onchain
Давайте разберем, что именно $DUSK на самом деле создает, потому что «приватный блокчейн для регулируемых финансов» часто упоминают без особых объяснений того, что это означает механически.
Начнем с главной проблемы: в публичных блокчейнах каждая транзакция видна всем.
Для большинства криптосценариев этого достаточно, но не для системы клиринга и расчетов по ценным бумагам, потому что торговые данные, идентичность контрагентов и объем позиций — это именно та информация, которую регулируемые финансы обязаны по закону защищать.
Так что вы, наверное, думаете, что ответ — это цепочка с конфиденциальностью.
Начнем с главной проблемы: в публичных блокчейнах каждая транзакция видна всем.
Для большинства криптосценариев этого достаточно, но не для системы клиринга и расчетов по ценным бумагам, потому что торговые данные, идентичность контрагентов и объем позиций — это именно та информация, которую регулируемые финансы обязаны по закону защищать.
Так что вы, наверное, думаете, что ответ — это цепочка с конфиденциальностью.
3
8
6.1k
·
--
Рост
Все еще верю в $BTC.
И, возможно, что еще важнее — я все еще хочу верить.
Некоторые сделки — про цену.
Некоторые — про убежденность.
Эта — и про то, и про другое.
NFA. Всегда DYOR.
Все еще верю в $BTC.
И, возможно, что еще важнее — я все еще хочу верить.
Некоторые сделки — про цену.
Некоторые — про убежденность.
Эта — и про то, и про другое.
NFA. Всегда DYOR.
И, возможно, что еще важнее — я все еще хочу верить.
Некоторые сделки — про цену.
Некоторые — про убежденность.
Эта — и про то, и про другое.
NFA. Всегда DYOR.
2
11
4.6k
·
--
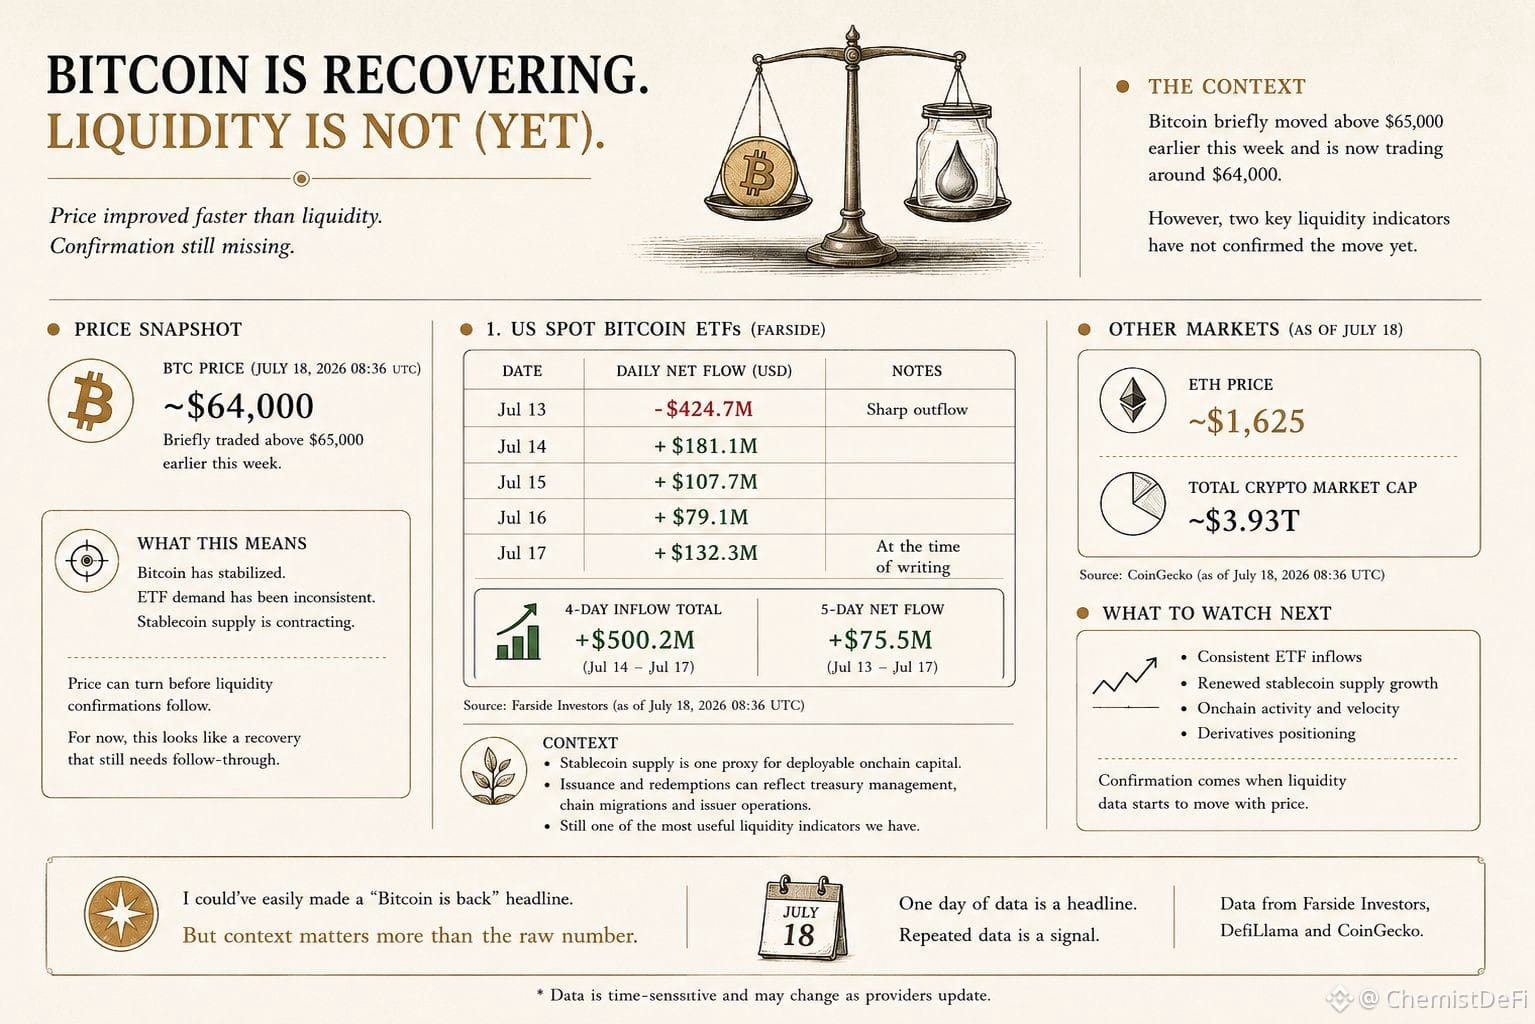
Биткоин пытается восстановиться.
В краткосрочной перспективе потоки ETF поддерживают рынок.
Однако предложение стейблкоинов не стабилизировалось.
В момент подготовки этого материала BTC торгуется около $64 000.
На момент подготовки материала Farside показывает следующие потоки по US spot Bitcoin ETF:
→ 13 июля: -$424.7M
→ 14 июля: +$181.1M
→ 15 июля: +$107.7M
→ 16 июля: +$79.1M
→ 17 июля: +$132.3M
После резкого оттока 13 июля четыре последовательные сессии притока в сумме составили $500.2M.
Однако за весь 5-дневный временной отрезок чистый приток составляет лишь $75.5M.
Я бы назвал отскок по ETF обнадеживающим, но ему все еще нужна продолжительность.
DefiLlama показывает другую сторону картины ликвидности:
→ Общий объем предложения стейблкоинов: $309.99B
→ Изменение за 7 дней: -$1.572B (-0.50%)
→ Изменение за 30 дней: -1.40%
Таким образом, агрегированный объем предложения стейблкоинов сокращается как в недельном, так и в месячном окнах.
Этот показатель не является идеальной мерой ликвидности.
Эмиссии и погашения также могут отражать управление казначейством, миграции между сетями и операции эмитентов.
Тем не менее, предложение стейблкоинов остается полезной прокси-переменной для размещаемого ончейн-капитала.
В итоге мы видим расходящиеся сигналы:
→ Спрос на US spot ETF улучшился
→ Агрегированный объем предложения стейблкоинов все еще сокращается
Эти сигналы не противоречат друг другу.
Они измеряют разные каналы капитала и разные части рынка.
Мое мнение:
Восстановлению биткоина сейчас дает краткосрочную поддержку приток в US spot ETF, но подтверждение более широкой ликвидности пока остается неполным.
Следующий сигнал, за которым я буду следить: сохранятся ли притоки в ETF, если предложение стейблкоинов стабилизируется или начнет снова расти.
Биткоин пытается восстановиться.
В краткосрочной перспективе потоки ETF поддерживают рынок.
Однако предложение стейблкоинов не стабилизировалось.
В момент подготовки этого материала BTC торгуется около $64 000.
На момент подготовки материала Farside показывает следующие потоки по US spot Bitcoin ETF:
→ 13 июля: -$424.7M
→ 14 июля: +$181.1M
→ 15 июля: +$107.7M
→ 16 июля: +$79.1M
→ 17 июля: +$132.3M
После резкого оттока 13 июля четыре последовательные сессии притока в сумме составили $500.2M.
Однако за весь 5-дневный временной отрезок чистый приток составляет лишь $75.5M.
Я бы назвал отскок по ETF обнадеживающим, но ему все еще нужна продолжительность.
DefiLlama показывает другую сторону картины ликвидности:
→ Общий объем предложения стейблкоинов: $309.99B
→ Изменение за 7 дней: -$1.572B (-0.50%)
→ Изменение за 30 дней: -1.40%
Таким образом, агрегированный объем предложения стейблкоинов сокращается как в недельном, так и в месячном окнах.
Этот показатель не является идеальной мерой ликвидности.
Эмиссии и погашения также могут отражать управление казначейством, миграции между сетями и операции эмитентов.
Тем не менее, предложение стейблкоинов остается полезной прокси-переменной для размещаемого ончейн-капитала.
В итоге мы видим расходящиеся сигналы:
→ Спрос на US spot ETF улучшился
→ Агрегированный объем предложения стейблкоинов все еще сокращается
Эти сигналы не противоречат друг другу.
Они измеряют разные каналы капитала и разные части рынка.
Мое мнение:
Восстановлению биткоина сейчас дает краткосрочную поддержку приток в US spot ETF, но подтверждение более широкой ликвидности пока остается неполным.
Следующий сигнал, за которым я буду следить: сохранятся ли притоки в ETF, если предложение стейблкоинов стабилизируется или начнет снова расти.
В краткосрочной перспективе потоки ETF поддерживают рынок.
Однако предложение стейблкоинов не стабилизировалось.
В момент подготовки этого материала BTC торгуется около $64 000.
На момент подготовки материала Farside показывает следующие потоки по US spot Bitcoin ETF:
→ 13 июля: -$424.7M
→ 14 июля: +$181.1M
→ 15 июля: +$107.7M
→ 16 июля: +$79.1M
→ 17 июля: +$132.3M
После резкого оттока 13 июля четыре последовательные сессии притока в сумме составили $500.2M.
Однако за весь 5-дневный временной отрезок чистый приток составляет лишь $75.5M.
Я бы назвал отскок по ETF обнадеживающим, но ему все еще нужна продолжительность.
DefiLlama показывает другую сторону картины ликвидности:
→ Общий объем предложения стейблкоинов: $309.99B
→ Изменение за 7 дней: -$1.572B (-0.50%)
→ Изменение за 30 дней: -1.40%
Таким образом, агрегированный объем предложения стейблкоинов сокращается как в недельном, так и в месячном окнах.
Этот показатель не является идеальной мерой ликвидности.
Эмиссии и погашения также могут отражать управление казначейством, миграции между сетями и операции эмитентов.
Тем не менее, предложение стейблкоинов остается полезной прокси-переменной для размещаемого ончейн-капитала.
В итоге мы видим расходящиеся сигналы:
→ Спрос на US spot ETF улучшился
→ Агрегированный объем предложения стейблкоинов все еще сокращается
Эти сигналы не противоречат друг другу.
Они измеряют разные каналы капитала и разные части рынка.
Мое мнение:
Восстановлению биткоина сейчас дает краткосрочную поддержку приток в US spot ETF, но подтверждение более широкой ликвидности пока остается неполным.
Следующий сигнал, за которым я буду следить: сохранятся ли притоки в ETF, если предложение стейблкоинов стабилизируется или начнет снова расти.
2
116
·
--
GameFi незаметно провёл одно из крупнейших UX-экспериментов в истории DeFi.
И я до сих пор считаю, что результаты недооценены.
Годы люди говорили, что DeFi остаётся небольшим, потому что он слишком сложный.
Seed phrase (seed-фразы).
Gas (газ).
Бриджи.
Slippage (проскальзывание).
Approvals (подтверждения/разрешения).
А потом случилось play-to-earn.
Люди, которые никогда не трогали криптовалюты, освоили всё это за считанные недели.
Интерфейсы не стали внезапно лучше.
Причина, о которой стоит заботиться, была в другом.
Именно это GameFi и доказал.
Сложность реальна, но она ведёт себя как цена.
Люди заплатят за неё, когда то, что стоит за ней, будет казаться достойным затраченных усилий.
Конечно, у первой волны были проблемы.
Многие экономики слишком сильно опирались на награды, эмиссии и приток новых игроков.
Когда стимулы замедлились, замедлилась и активность.
Но это не означает, что категория мертва.
Это делает урок более ясным.
Следующая версия GameFi не может просто быть DeFi с игровой оболочкой.
Ей нужен настоящий геймплей, где владение, рынки, идентичность и прогресс делают опыт лучше.
И вот здесь тайминг становится особенно интересным.
ИИ изменил стоимость разработки.
Простой или среднеуровневый проект не занимает столько же времени на выпуск, как раньше.
Дизайн, прототипирование, логика NPC, построение мира, тестирование, итерации.
Многие медленные этапы ускоряются.
Это не превращает магически в хорошие игры.
Но это делает категорию сложнее игнорировать.
Потому что если GameFi уже доказал: люди будут учить сложные системы, когда им действительно важен стоящий за ними мир,
Мне искренне любопытно, что произойдёт, когда мы начнём видеть продукты GameFi, которые ощущаются ближе к AAA-качеству.
Или даже стратегические игры с глубиной уровня, скажем, Age of Empires.
Не просто награды с лучшей графикой.
Настоящие игры.
С экономиками, которые поддерживают мир, а не заменяют его.
GameFi незаметно провёл одно из крупнейших UX-экспериментов в истории DeFi.
И я до сих пор считаю, что результаты недооценены.
Годы люди говорили, что DeFi остаётся небольшим, потому что он слишком сложный.
Seed phrase (seed-фразы).
Gas (газ).
Бриджи.
Slippage (проскальзывание).
Approvals (подтверждения/разрешения).
А потом случилось play-to-earn.
Люди, которые никогда не трогали криптовалюты, освоили всё это за считанные недели.
Интерфейсы не стали внезапно лучше.
Причина, о которой стоит заботиться, была в другом.
Именно это GameFi и доказал.
Сложность реальна, но она ведёт себя как цена.
Люди заплатят за неё, когда то, что стоит за ней, будет казаться достойным затраченных усилий.
Конечно, у первой волны были проблемы.
Многие экономики слишком сильно опирались на награды, эмиссии и приток новых игроков.
Когда стимулы замедлились, замедлилась и активность.
Но это не означает, что категория мертва.
Это делает урок более ясным.
Следующая версия GameFi не может просто быть DeFi с игровой оболочкой.
Ей нужен настоящий геймплей, где владение, рынки, идентичность и прогресс делают опыт лучше.
И вот здесь тайминг становится особенно интересным.
ИИ изменил стоимость разработки.
Простой или среднеуровневый проект не занимает столько же времени на выпуск, как раньше.
Дизайн, прототипирование, логика NPC, построение мира, тестирование, итерации.
Многие медленные этапы ускоряются.
Это не превращает магически в хорошие игры.
Но это делает категорию сложнее игнорировать.
Потому что если GameFi уже доказал: люди будут учить сложные системы, когда им действительно важен стоящий за ними мир,
Мне искренне любопытно, что произойдёт, когда мы начнём видеть продукты GameFi, которые ощущаются ближе к AAA-качеству.
Или даже стратегические игры с глубиной уровня, скажем, Age of Empires.
Не просто награды с лучшей графикой.
Настоящие игры.
С экономиками, которые поддерживают мир, а не заменяют его.
И я до сих пор считаю, что результаты недооценены.
Годы люди говорили, что DeFi остаётся небольшим, потому что он слишком сложный.
Seed phrase (seed-фразы).
Gas (газ).
Бриджи.
Slippage (проскальзывание).
Approvals (подтверждения/разрешения).
А потом случилось play-to-earn.
Люди, которые никогда не трогали криптовалюты, освоили всё это за считанные недели.
Интерфейсы не стали внезапно лучше.
Причина, о которой стоит заботиться, была в другом.
Именно это GameFi и доказал.
Сложность реальна, но она ведёт себя как цена.
Люди заплатят за неё, когда то, что стоит за ней, будет казаться достойным затраченных усилий.
Конечно, у первой волны были проблемы.
Многие экономики слишком сильно опирались на награды, эмиссии и приток новых игроков.
Когда стимулы замедлились, замедлилась и активность.
Но это не означает, что категория мертва.
Это делает урок более ясным.
Следующая версия GameFi не может просто быть DeFi с игровой оболочкой.
Ей нужен настоящий геймплей, где владение, рынки, идентичность и прогресс делают опыт лучше.
И вот здесь тайминг становится особенно интересным.
ИИ изменил стоимость разработки.
Простой или среднеуровневый проект не занимает столько же времени на выпуск, как раньше.
Дизайн, прототипирование, логика NPC, построение мира, тестирование, итерации.
Многие медленные этапы ускоряются.
Это не превращает магически в хорошие игры.
Но это делает категорию сложнее игнорировать.
Потому что если GameFi уже доказал: люди будут учить сложные системы, когда им действительно важен стоящий за ними мир,
Мне искренне любопытно, что произойдёт, когда мы начнём видеть продукты GameFi, которые ощущаются ближе к AAA-качеству.
Или даже стратегические игры с глубиной уровня, скажем, Age of Empires.
Не просто награды с лучшей графикой.
Настоящие игры.
С экономиками, которые поддерживают мир, а не заменяют его.
3
149
·
--
Вчера Strategy раскрыла, что продала 3,588 $BTC за 216 миллионов долларов.
{spot}(BTCUSDT)
Это крупнейшая продажа в истории компании.
Но важнее не размер.
Выручка пошла на дивиденды по привилегированным акциям.
Эти дивиденды выплачиваются наличными.
Они контрактные.
И программный бизнес их не покрывает.
Исследовательский отдел Grayscale оценивает ежегодный счет примерно в 1,5 миллиарда долларов.
Годы машина работала только в одном направлении:
Выпуск бумаги.
Покупка биткоина.
Повтор.
Обещание было простым:
Никогда не продавать.
Теперь одна из привилегированных акций торгуется ниже своей номинальной стоимости в 100 долларов.
Новый выпуск бумаги разместить сложнее.
А счет все равно приходит каждый квартал.
Поэтому структура, созданная для превращения долларов в биткоин, начала превращать биткоин обратно в доллары.
По расписанию.
При любой цене, которая действует в этот день.
Strategy по-прежнему удерживает 843,775 BTC.
Это не история о крахе.
Но актив, который рынок оценивал как навсегда выведенный из обращения, теперь стал регулярно продающим.
И о чем я постоянно думаю — просто:
Сколько других казначейских компаний скопировали эту машину?
И когда у них приходит счет?
Вчера Strategy раскрыла, что продала 3,588 $BTC за 216 миллионов долларов.
Это крупнейшая продажа в истории компании.
Но важнее не размер.
Выручка пошла на дивиденды по привилегированным акциям.
Эти дивиденды выплачиваются наличными.
Они контрактные.
И программный бизнес их не покрывает.
Исследовательский отдел Grayscale оценивает ежегодный счет примерно в 1,5 миллиарда долларов.
Годы машина работала только в одном направлении:
Выпуск бумаги.
Покупка биткоина.
Повтор.
Обещание было простым:
Никогда не продавать.
Теперь одна из привилегированных акций торгуется ниже своей номинальной стоимости в 100 долларов.
Новый выпуск бумаги разместить сложнее.
А счет все равно приходит каждый квартал.
Поэтому структура, созданная для превращения долларов в биткоин, начала превращать биткоин обратно в доллары.
По расписанию.
При любой цене, которая действует в этот день.
Strategy по-прежнему удерживает 843,775 BTC.
Это не история о крахе.
Но актив, который рынок оценивал как навсегда выведенный из обращения, теперь стал регулярно продающим.
И о чем я постоянно думаю — просто:
Сколько других казначейских компаний скопировали эту машину?
И когда у них приходит счет?
Это крупнейшая продажа в истории компании.
Но важнее не размер.
Выручка пошла на дивиденды по привилегированным акциям.
Эти дивиденды выплачиваются наличными.
Они контрактные.
И программный бизнес их не покрывает.
Исследовательский отдел Grayscale оценивает ежегодный счет примерно в 1,5 миллиарда долларов.
Годы машина работала только в одном направлении:
Выпуск бумаги.
Покупка биткоина.
Повтор.
Обещание было простым:
Никогда не продавать.
Теперь одна из привилегированных акций торгуется ниже своей номинальной стоимости в 100 долларов.
Новый выпуск бумаги разместить сложнее.
А счет все равно приходит каждый квартал.
Поэтому структура, созданная для превращения долларов в биткоин, начала превращать биткоин обратно в доллары.
По расписанию.
При любой цене, которая действует в этот день.
Strategy по-прежнему удерживает 843,775 BTC.
Это не история о крахе.
Но актив, который рынок оценивал как навсегда выведенный из обращения, теперь стал регулярно продающим.
И о чем я постоянно думаю — просто:
Сколько других казначейских компаний скопировали эту машину?
И когда у них приходит счет?
2
238
·
--
Статья
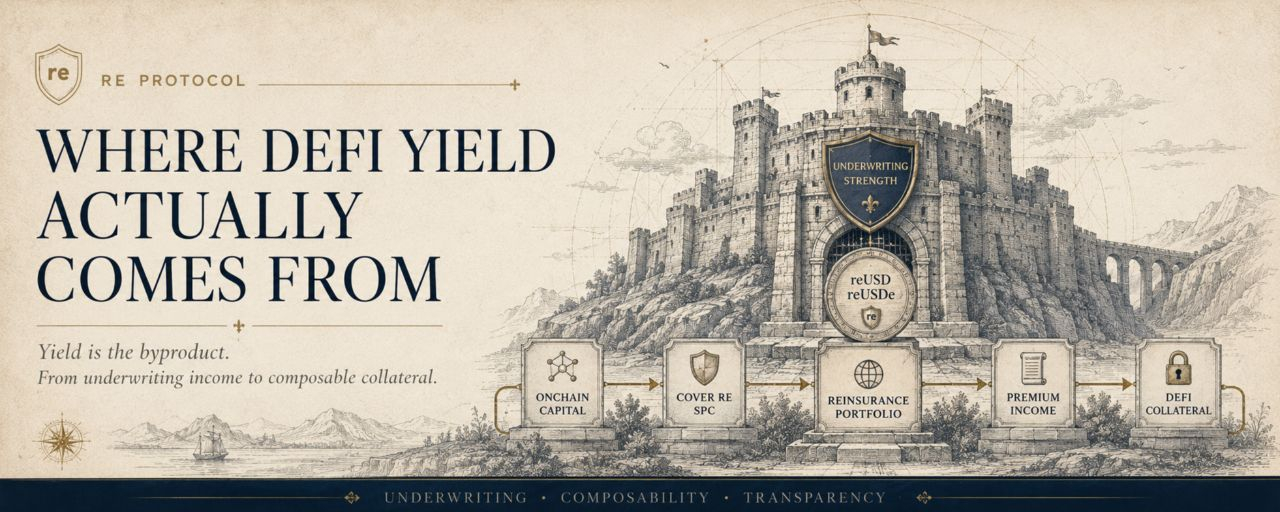
RE Protocol: Когда доходность от перестрахования становится децентрализованным обеспечением, родным для DeFiМногие продукты DeFi с доходностью пытаются ответить на один и тот же вопрос:
Откуда на самом деле берётся доход?
, проект за
/ $REUSDT отвечает на это необычным способом.
Доходность не является продуктом.
Это побочный результат.
АНДЕРРАЙТИНГОВЫЙ БИЗНЕС — ПРЕЖДЕ ВСЕГО
RE Protocol направляет ончейн-капитал в операционный портфель перестрахования через Cover Re SPC — регулируемую компанию по перестрахованию, стоящую за структурой.
Не симуляция перестрахования. Не просто токенизированная оболочка вокруг чьей-то другой доходности.
Фактический андеррайтинговый портфель на сумму 510,5 млн долларов США по 48 программам страхования, в 49 штатах США и для более чем 700 тыс. страхователей.
RE Protocol: Когда доходность от перестрахования становится децентрализованным обеспечением, родным для DeFi
Многие продукты DeFi с доходностью пытаются ответить на один и тот же вопрос:
Откуда на самом деле берётся доход?
, проект за
/ $REUSDT отвечает на это необычным способом.
Доходность не является продуктом.
Это побочный результат.
АНДЕРРАЙТИНГОВЫЙ БИЗНЕС — ПРЕЖДЕ ВСЕГО
RE Protocol направляет ончейн-капитал в операционный портфель перестрахования через Cover Re SPC — регулируемую компанию по перестрахованию, стоящую за структурой.
Не симуляция перестрахования. Не просто токенизированная оболочка вокруг чьей-то другой доходности.
Фактический андеррайтинговый портфель на сумму 510,5 млн долларов США по 48 программам страхования, в 49 штатах США и для более чем 700 тыс. страхователей.
Откуда на самом деле берётся доход?
, проект за
/ $REUSDT отвечает на это необычным способом.
Доходность не является продуктом.
Это побочный результат.
АНДЕРРАЙТИНГОВЫЙ БИЗНЕС — ПРЕЖДЕ ВСЕГО
RE Protocol направляет ончейн-капитал в операционный портфель перестрахования через Cover Re SPC — регулируемую компанию по перестрахованию, стоящую за структурой.
Не симуляция перестрахования. Не просто токенизированная оболочка вокруг чьей-то другой доходности.
Фактический андеррайтинговый портфель на сумму 510,5 млн долларов США по 48 программам страхования, в 49 штатах США и для более чем 700 тыс. страхователей.
15
1
158
16.5k
·
--
Крипто — единственный крупный рынок, который не закрывается на выходные.
Каждый рынок до него имел отдых, встроенный в саму структуру.
Зазвенел звонок.
Неделя закончилась.
Все пришли в норму — планировали они это или нет.
Крипто убрала звонок и тихо сделала восстановление личной ответственностью.
Большинство людей никогда не замечали перевод.
Вот химическая часть.
Ваша система стресса создана для коротких эпизодов.
Реагируйте интенсивно.
Возвращайтесь к исходному уровню.
Кортизол полезен всплесками и разрушителен как фоновый уровень.
Постоянно работающий рынок с открытой позицией держит эту систему слегка активированной круглые сутки.
Ничего драматичного не происходит при каждом отдельном просмотре графика.
Именно поэтому затраты остаются невидимыми.
А выходные делают трейд хуже.
Книга заявок редеет.
Движения преувеличиваются, а затем часто разворачиваются к понедельнику.
Действия цены в выходные — самая ненадёжная информация недели, которую предлагают по полной эмоциональной цене.
Пик внимания приходится на сигнал самой низкого качества.
Что изменило моё поведение — простой тест:
Если из проверки этого графика не может быть принято никакого решения, это не риск-менеджмент.
Это просто стресс, который надел костюм продуктивности.
В большинстве выходных, когда план уже записан, этот тест проваливается каждый раз.
Рынок не отдыхает.
Это никогда не было вопросом.
Вопрос в том, помните ли вы всё ещё, что можете это.
Крипто — единственный крупный рынок, который не закрывается на выходные.
Каждый рынок до него имел отдых, встроенный в саму структуру.
Зазвенел звонок.
Неделя закончилась.
Все пришли в норму — планировали они это или нет.
Крипто убрала звонок и тихо сделала восстановление личной ответственностью.
Большинство людей никогда не замечали перевод.
Вот химическая часть.
Ваша система стресса создана для коротких эпизодов.
Реагируйте интенсивно.
Возвращайтесь к исходному уровню.
Кортизол полезен всплесками и разрушителен как фоновый уровень.
Постоянно работающий рынок с открытой позицией держит эту систему слегка активированной круглые сутки.
Ничего драматичного не происходит при каждом отдельном просмотре графика.
Именно поэтому затраты остаются невидимыми.
А выходные делают трейд хуже.
Книга заявок редеет.
Движения преувеличиваются, а затем часто разворачиваются к понедельнику.
Действия цены в выходные — самая ненадёжная информация недели, которую предлагают по полной эмоциональной цене.
Пик внимания приходится на сигнал самой низкого качества.
Что изменило моё поведение — простой тест:
Если из проверки этого графика не может быть принято никакого решения, это не риск-менеджмент.
Это просто стресс, который надел костюм продуктивности.
В большинстве выходных, когда план уже записан, этот тест проваливается каждый раз.
Рынок не отдыхает.
Это никогда не было вопросом.
Вопрос в том, помните ли вы всё ещё, что можете это.
Каждый рынок до него имел отдых, встроенный в саму структуру.
Зазвенел звонок.
Неделя закончилась.
Все пришли в норму — планировали они это или нет.
Крипто убрала звонок и тихо сделала восстановление личной ответственностью.
Большинство людей никогда не замечали перевод.
Вот химическая часть.
Ваша система стресса создана для коротких эпизодов.
Реагируйте интенсивно.
Возвращайтесь к исходному уровню.
Кортизол полезен всплесками и разрушителен как фоновый уровень.
Постоянно работающий рынок с открытой позицией держит эту систему слегка активированной круглые сутки.
Ничего драматичного не происходит при каждом отдельном просмотре графика.
Именно поэтому затраты остаются невидимыми.
А выходные делают трейд хуже.
Книга заявок редеет.
Движения преувеличиваются, а затем часто разворачиваются к понедельнику.
Действия цены в выходные — самая ненадёжная информация недели, которую предлагают по полной эмоциональной цене.
Пик внимания приходится на сигнал самой низкого качества.
Что изменило моё поведение — простой тест:
Если из проверки этого графика не может быть принято никакого решения, это не риск-менеджмент.
Это просто стресс, который надел костюм продуктивности.
В большинстве выходных, когда план уже записан, этот тест проваливается каждый раз.
Рынок не отдыхает.
Это никогда не было вопросом.
Вопрос в том, помните ли вы всё ещё, что можете это.
23
189
·
--
В своем еженедельном отчёте от 1 июля Glassnode отметил, что биткоинов, находящихся в убытке, сейчас удерживают больше, чем находящихся в прибыли.
Примерно 10,8 млн BTC в «подводе» против 9,2 млн в прибыли.
Последний пересечённый уровень впервые появился в начале июня. С тех пор цена колеблется вокруг этой отметки, двигаясь внутрь и наружу зоны, пока рынок тестирует эту линию.
Почти все источники публиковали июньский «переворот» как сигнал о дне в тот же день, когда это произошло.
Но история честнее.
Да, этот кроссовер появлялся почти у каждого крупного минимума. Однако время, проведённое внутри него, сильно различалось.
Около шести месяцев в 2019 году.
Один месяц во время ковидного краха.
Снова шесть месяцев в 2022.
Почти год в 2015.
Так что этот показатель отвечает на один вопрос и при этом цитируется так, будто отвечает на другой.
Он говорит вам, в какой вы зоне.
Он ничего не говорит о том, как долго вы там находитесь.
Этот цикл уже доказывает суть. Мы провели месяц, колеблясь прямо около самой линии.
Часть, к которой я постоянно возвращаюсь, заключается в том, что те же данные заставили людей в начале каждого из этих окон действовать одинаково.
Быть правым о зоне и ошибаться по времени — это ощущается ровно как быть неправым.
Возможно, здесь реальный сигнал — терпение.
В своем еженедельном отчёте от 1 июля Glassnode отметил, что биткоинов, находящихся в убытке, сейчас удерживают больше, чем находящихся в прибыли.
Примерно 10,8 млн BTC в «подводе» против 9,2 млн в прибыли.
Последний пересечённый уровень впервые появился в начале июня. С тех пор цена колеблется вокруг этой отметки, двигаясь внутрь и наружу зоны, пока рынок тестирует эту линию.
Почти все источники публиковали июньский «переворот» как сигнал о дне в тот же день, когда это произошло.
Но история честнее.
Да, этот кроссовер появлялся почти у каждого крупного минимума. Однако время, проведённое внутри него, сильно различалось.
Около шести месяцев в 2019 году.
Один месяц во время ковидного краха.
Снова шесть месяцев в 2022.
Почти год в 2015.
Так что этот показатель отвечает на один вопрос и при этом цитируется так, будто отвечает на другой.
Он говорит вам, в какой вы зоне.
Он ничего не говорит о том, как долго вы там находитесь.
Этот цикл уже доказывает суть. Мы провели месяц, колеблясь прямо около самой линии.
Часть, к которой я постоянно возвращаюсь, заключается в том, что те же данные заставили людей в начале каждого из этих окон действовать одинаково.
Быть правым о зоне и ошибаться по времени — это ощущается ровно как быть неправым.
Возможно, здесь реальный сигнал — терпение.
Примерно 10,8 млн BTC в «подводе» против 9,2 млн в прибыли.
Последний пересечённый уровень впервые появился в начале июня. С тех пор цена колеблется вокруг этой отметки, двигаясь внутрь и наружу зоны, пока рынок тестирует эту линию.
Почти все источники публиковали июньский «переворот» как сигнал о дне в тот же день, когда это произошло.
Но история честнее.
Да, этот кроссовер появлялся почти у каждого крупного минимума. Однако время, проведённое внутри него, сильно различалось.
Около шести месяцев в 2019 году.
Один месяц во время ковидного краха.
Снова шесть месяцев в 2022.
Почти год в 2015.
Так что этот показатель отвечает на один вопрос и при этом цитируется так, будто отвечает на другой.
Он говорит вам, в какой вы зоне.
Он ничего не говорит о том, как долго вы там находитесь.
Этот цикл уже доказывает суть. Мы провели месяц, колеблясь прямо около самой линии.
Часть, к которой я постоянно возвращаюсь, заключается в том, что те же данные заставили людей в начале каждого из этих окон действовать одинаково.
Быть правым о зоне и ошибаться по времени — это ощущается ровно как быть неправым.
Возможно, здесь реальный сигнал — терпение.
37
258
·
--
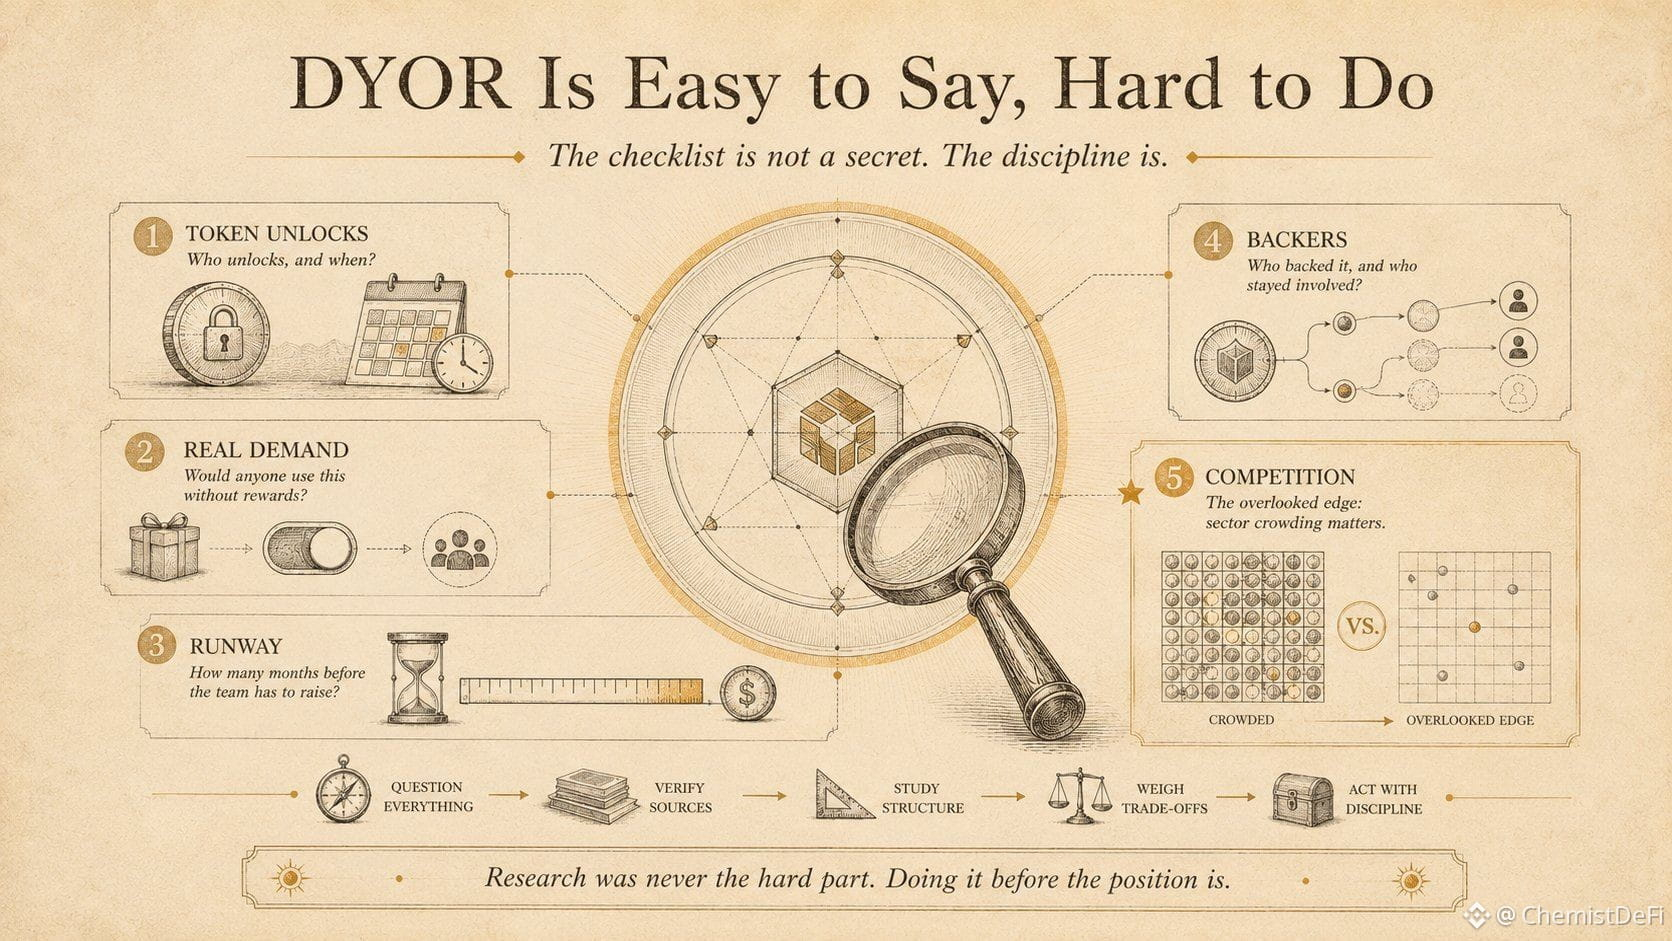
DYOR — самый повторяемый и наименее объяснённый совет в крипто.
Вот странная часть. Сам чеклист не является секретом.
→ кто разлочивает токены, и когда
→ зачем кто-то стал бы использовать это без вознаграждений
→ сколько месяцев «запаса хода» до того, как команде нужно будет привлечь средства
→ кто поддержал это, и кто остался вовлечённым после того, как чекап прошёл
Любой может написать этот список.
Большинство людей, которые это читают, тоже могли бы.
Вопрос, который действительно важен, — почему почти никто не запускает это.
Мой честный ответ:
этот список ощущается как домашка, а покупка — как действие, привет дофамин.
У пары часов чтения есть заметная цена.
Пропуск имеет невидимую цену, и невидимые издержки никогда не выигрывают спор прямо в моменте.
Пункт, который я бы оставил, если бы мог оставить только один, вообще не есть в большинстве списков.
Конкуренция.
Хороший проект в переполнённом сегменте часто стоит меньше, чем средний в пустом.
Качество не оценивается в вакууме.
Каждый дорогой урок, который я получил на этом рынке, ведёт к вопросу, который я уже знал, что нужно задавать, но решил пропустить.
Исследования никогда не были сложной частью.
Тяжёлое — сесть сделать их до того, как занял позицию, а не после, — вот.
DYOR — самый повторяемый и наименее объяснённый совет в крипто.
Вот странная часть. Сам чеклист не является секретом.
→ кто разлочивает токены, и когда
→ зачем кто-то стал бы использовать это без вознаграждений
→ сколько месяцев «запаса хода» до того, как команде нужно будет привлечь средства
→ кто поддержал это, и кто остался вовлечённым после того, как чекап прошёл
Любой может написать этот список.
Большинство людей, которые это читают, тоже могли бы.
Вопрос, который действительно важен, — почему почти никто не запускает это.
Мой честный ответ:
этот список ощущается как домашка, а покупка — как действие, привет дофамин.
У пары часов чтения есть заметная цена.
Пропуск имеет невидимую цену, и невидимые издержки никогда не выигрывают спор прямо в моменте.
Пункт, который я бы оставил, если бы мог оставить только один, вообще не есть в большинстве списков.
Конкуренция.
Хороший проект в переполнённом сегменте часто стоит меньше, чем средний в пустом.
Качество не оценивается в вакууме.
Каждый дорогой урок, который я получил на этом рынке, ведёт к вопросу, который я уже знал, что нужно задавать, но решил пропустить.
Исследования никогда не были сложной частью.
Тяжёлое — сесть сделать их до того, как занял позицию, а не после, — вот.
Вот странная часть. Сам чеклист не является секретом.
→ кто разлочивает токены, и когда
→ зачем кто-то стал бы использовать это без вознаграждений
→ сколько месяцев «запаса хода» до того, как команде нужно будет привлечь средства
→ кто поддержал это, и кто остался вовлечённым после того, как чекап прошёл
Любой может написать этот список.
Большинство людей, которые это читают, тоже могли бы.
Вопрос, который действительно важен, — почему почти никто не запускает это.
Мой честный ответ:
этот список ощущается как домашка, а покупка — как действие, привет дофамин.
У пары часов чтения есть заметная цена.
Пропуск имеет невидимую цену, и невидимые издержки никогда не выигрывают спор прямо в моменте.
Пункт, который я бы оставил, если бы мог оставить только один, вообще не есть в большинстве списков.
Конкуренция.
Хороший проект в переполнённом сегменте часто стоит меньше, чем средний в пустом.
Качество не оценивается в вакууме.
Каждый дорогой урок, который я получил на этом рынке, ведёт к вопросу, который я уже знал, что нужно задавать, но решил пропустить.
Исследования никогда не были сложной частью.
Тяжёлое — сесть сделать их до того, как занял позицию, а не после, — вот.
20
249
·
--
Главная страница DeFiLlama рассказывает сразу две истории, и большинство людей читает только одну из них.
Общий DeFi TVL сейчас держится на уровне около 70 миллиардов — это меньше примерно 114 в начале года.
Это та история, которую все читают. DeFi сжимается.
Но TVL — странный показатель. Он смешивает две разные единицы внутри одного числа.
Большая часть — это крипто-обеспечение. ETH в Lido, ETH в рестейкинге, монеты, лежащие на рынках кредитования. Когда цены падают, этот TVL падает вместе с ними. Никому не нужно ничего выводить. Те же монеты просто переоцениваются.
Меньшая доля выражена в долларах. Токенизированные казначейства и частный кредит. Эта часть не переоценивается, когда ETH падает. Она меняется только тогда, когда кто-то реально вносит средства или реально уходит.
Откройте колонку за один месяц — градиент трудно не заметить.
→ Категории стейкинга и рестейкинга снизились на 15–25 процентов, следуя динамике ETH
→ Кредитование упало на высокие однозначные значения, следуя движению своего обеспечения
→ RWA снизились на низкие однозначные значения — это самое небольшое падение на табло
Поэтому честное прочтение такое: большая часть снижения в этом году — это эффект изменения цены, а не исход. Чем дальше категория находится от ценового воздействия криптовалют, тем меньше она просела.
И внутри самой спокойной категории долларовые кредитные названия продолжают расти. Centrifuge вырос на двузначные проценты за месяц, когда почти всё остальное просело.
Справедливости ради, удерживать позиции легко, если ваша единица не переоценивается. Стабильность здесь ничего не доказывает. Рост — доказывает.
Новые деньги, которые выбирают токенизированный кредит и казначейства в середине просадки, — это решение, принятое намеренно.
Ончейн-стоимость сектора выросла примерно с 6 миллиардов до более чем 25 миллиардов за восемнадцать месяцев, и ни на секунду не остановилась.
Что я продолжаю спрашивать себя: какое число я действительно буду считать важным через два года.
TVL, который «дышит» вместе с ценой ETH, или TVL, который сдвигается только тогда, когда кто-то решает.
Главная страница DeFiLlama рассказывает сразу две истории, и большинство людей читает только одну из них.
Общий DeFi TVL сейчас держится на уровне около 70 миллиардов — это меньше примерно 114 в начале года.
Это та история, которую все читают. DeFi сжимается.
Но TVL — странный показатель. Он смешивает две разные единицы внутри одного числа.
Большая часть — это крипто-обеспечение. ETH в Lido, ETH в рестейкинге, монеты, лежащие на рынках кредитования. Когда цены падают, этот TVL падает вместе с ними. Никому не нужно ничего выводить. Те же монеты просто переоцениваются.
Меньшая доля выражена в долларах. Токенизированные казначейства и частный кредит. Эта часть не переоценивается, когда ETH падает. Она меняется только тогда, когда кто-то реально вносит средства или реально уходит.
Откройте колонку за один месяц — градиент трудно не заметить.
→ Категории стейкинга и рестейкинга снизились на 15–25 процентов, следуя динамике ETH
→ Кредитование упало на высокие однозначные значения, следуя движению своего обеспечения
→ RWA снизились на низкие однозначные значения — это самое небольшое падение на табло
Поэтому честное прочтение такое: большая часть снижения в этом году — это эффект изменения цены, а не исход. Чем дальше категория находится от ценового воздействия криптовалют, тем меньше она просела.
И внутри самой спокойной категории долларовые кредитные названия продолжают расти. Centrifuge вырос на двузначные проценты за месяц, когда почти всё остальное просело.
Справедливости ради, удерживать позиции легко, если ваша единица не переоценивается. Стабильность здесь ничего не доказывает. Рост — доказывает.
Новые деньги, которые выбирают токенизированный кредит и казначейства в середине просадки, — это решение, принятое намеренно.
Ончейн-стоимость сектора выросла примерно с 6 миллиардов до более чем 25 миллиардов за восемнадцать месяцев, и ни на секунду не остановилась.
Что я продолжаю спрашивать себя: какое число я действительно буду считать важным через два года.
TVL, который «дышит» вместе с ценой ETH, или TVL, который сдвигается только тогда, когда кто-то решает.
Общий DeFi TVL сейчас держится на уровне около 70 миллиардов — это меньше примерно 114 в начале года.
Это та история, которую все читают. DeFi сжимается.
Но TVL — странный показатель. Он смешивает две разные единицы внутри одного числа.
Большая часть — это крипто-обеспечение. ETH в Lido, ETH в рестейкинге, монеты, лежащие на рынках кредитования. Когда цены падают, этот TVL падает вместе с ними. Никому не нужно ничего выводить. Те же монеты просто переоцениваются.
Меньшая доля выражена в долларах. Токенизированные казначейства и частный кредит. Эта часть не переоценивается, когда ETH падает. Она меняется только тогда, когда кто-то реально вносит средства или реально уходит.
Откройте колонку за один месяц — градиент трудно не заметить.
→ Категории стейкинга и рестейкинга снизились на 15–25 процентов, следуя динамике ETH
→ Кредитование упало на высокие однозначные значения, следуя движению своего обеспечения
→ RWA снизились на низкие однозначные значения — это самое небольшое падение на табло
Поэтому честное прочтение такое: большая часть снижения в этом году — это эффект изменения цены, а не исход. Чем дальше категория находится от ценового воздействия криптовалют, тем меньше она просела.
И внутри самой спокойной категории долларовые кредитные названия продолжают расти. Centrifuge вырос на двузначные проценты за месяц, когда почти всё остальное просело.
Справедливости ради, удерживать позиции легко, если ваша единица не переоценивается. Стабильность здесь ничего не доказывает. Рост — доказывает.
Новые деньги, которые выбирают токенизированный кредит и казначейства в середине просадки, — это решение, принятое намеренно.
Ончейн-стоимость сектора выросла примерно с 6 миллиардов до более чем 25 миллиардов за восемнадцать месяцев, и ни на секунду не остановилась.
Что я продолжаю спрашивать себя: какое число я действительно буду считать важным через два года.
TVL, который «дышит» вместе с ценой ETH, или TVL, который сдвигается только тогда, когда кто-то решает.
22
416
·
--
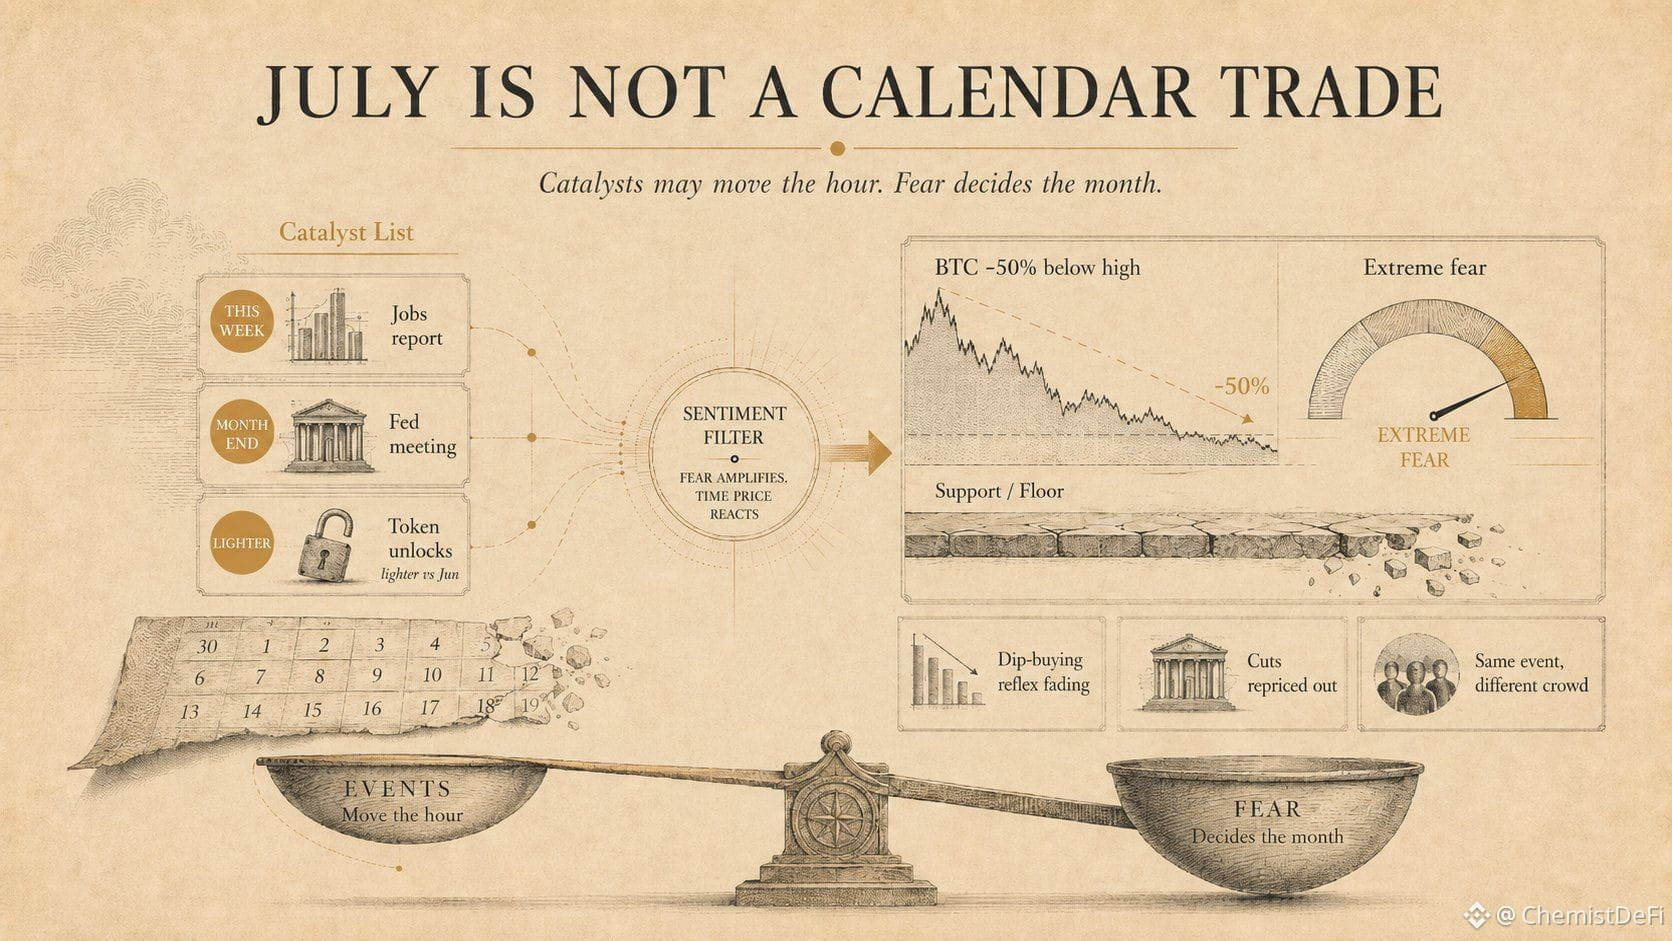
Мы в новом месяце, а треды-катализаторы за июль уже пошли в рост.
Так работает каждый старт месяца. Кто-то перечисляет даты, рынок кивает, и календарь начинают воспринимать как прогноз.
На этот раз даты тоже реальные.
→ отчет по занятости на этой неделе
→ заседание ФРС в конце месяца
→ привычная серия разблокировок токенов — легче, чем в прошлом месяце
Но ничто из этого на самом деле не определяет июль.
Биткоин приходит в этот месяц примерно наполовину откатившись от своего пика, а окруживший его рынок сидит в крайнем страхе.
Это входные данные почти никто не вносит в список.
В таком состоянии события перестают задавать направление. Они дают напуганной толпе разрешение сделать то, чего она и так уже хотела.
Одинаковое число по занятости в одном случае приземляется так, а в другом — противоположным образом: это зависит от того, уверен рынок или напуган.
Само событие не меняется.
Меняется та толпа, которая его получает.
И тот самый рефлекс, который тащил два года покупок на падениях, тихо исчез.
На протяжении большей части этого цикла бычий сценарий держался на одном молчаливом допущении. Деньги должны были стать дешевле. Ожидались снижения, ликвидность была на подходе, и у каждого падения была эта нижняя граница.
ФРС провела июнь, убирая эту опору. Процентные ставки удержались, тон стал более «ястребиным», и рынок перестал закладывать снижения в этом году.
Так что испуганной толпе предлагают оценивать этот рынок без той единственной истории, на которой он был построен.
Я снова и снова прихожу к мысли, что все это не отражается в списке катализаторов.
Даты двигают цену на час.
А определять месяц будет страх.
Мы в новом месяце, а треды-катализаторы за июль уже пошли в рост.
Так работает каждый старт месяца. Кто-то перечисляет даты, рынок кивает, и календарь начинают воспринимать как прогноз.
На этот раз даты тоже реальные.
→ отчет по занятости на этой неделе
→ заседание ФРС в конце месяца
→ привычная серия разблокировок токенов — легче, чем в прошлом месяце
Но ничто из этого на самом деле не определяет июль.
Биткоин приходит в этот месяц примерно наполовину откатившись от своего пика, а окруживший его рынок сидит в крайнем страхе.
Это входные данные почти никто не вносит в список.
В таком состоянии события перестают задавать направление. Они дают напуганной толпе разрешение сделать то, чего она и так уже хотела.
Одинаковое число по занятости в одном случае приземляется так, а в другом — противоположным образом: это зависит от того, уверен рынок или напуган.
Само событие не меняется.
Меняется та толпа, которая его получает.
И тот самый рефлекс, который тащил два года покупок на падениях, тихо исчез.
На протяжении большей части этого цикла бычий сценарий держался на одном молчаливом допущении. Деньги должны были стать дешевле. Ожидались снижения, ликвидность была на подходе, и у каждого падения была эта нижняя граница.
ФРС провела июнь, убирая эту опору. Процентные ставки удержались, тон стал более «ястребиным», и рынок перестал закладывать снижения в этом году.
Так что испуганной толпе предлагают оценивать этот рынок без той единственной истории, на которой он был построен.
Я снова и снова прихожу к мысли, что все это не отражается в списке катализаторов.
Даты двигают цену на час.
А определять месяц будет страх.
Так работает каждый старт месяца. Кто-то перечисляет даты, рынок кивает, и календарь начинают воспринимать как прогноз.
На этот раз даты тоже реальные.
→ отчет по занятости на этой неделе
→ заседание ФРС в конце месяца
→ привычная серия разблокировок токенов — легче, чем в прошлом месяце
Но ничто из этого на самом деле не определяет июль.
Биткоин приходит в этот месяц примерно наполовину откатившись от своего пика, а окруживший его рынок сидит в крайнем страхе.
Это входные данные почти никто не вносит в список.
В таком состоянии события перестают задавать направление. Они дают напуганной толпе разрешение сделать то, чего она и так уже хотела.
Одинаковое число по занятости в одном случае приземляется так, а в другом — противоположным образом: это зависит от того, уверен рынок или напуган.
Само событие не меняется.
Меняется та толпа, которая его получает.
И тот самый рефлекс, который тащил два года покупок на падениях, тихо исчез.
На протяжении большей части этого цикла бычий сценарий держался на одном молчаливом допущении. Деньги должны были стать дешевле. Ожидались снижения, ликвидность была на подходе, и у каждого падения была эта нижняя граница.
ФРС провела июнь, убирая эту опору. Процентные ставки удержались, тон стал более «ястребиным», и рынок перестал закладывать снижения в этом году.
Так что испуганной толпе предлагают оценивать этот рынок без той единственной истории, на которой он был построен.
Я снова и снова прихожу к мысли, что все это не отражается в списке катализаторов.
Даты двигают цену на час.
А определять месяц будет страх.
2
24
443
·
--
GM, новый месяц, новая платформа.
Первый день на Binance Square.
Та же суета, лучше фокус.
Я буду делиться тем, как я смотрю на крипто, DeFi, ликвидность и рыночные нарративы отсюда тоже.
Поехали 🧪
GM, новый месяц, новая платформа.
Первый день на Binance Square.
Та же суета, лучше фокус.
Я буду делиться тем, как я смотрю на крипто, DeFi, ликвидность и рыночные нарративы отсюда тоже.
Поехали 🧪
Первый день на Binance Square.
Та же суета, лучше фокус.
Я буду делиться тем, как я смотрю на крипто, DeFi, ликвидность и рыночные нарративы отсюда тоже.
Поехали 🧪
1
21
527
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,464
337 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 315
ПротоколFOMC
Просмотров: 28,862
125 обсуждают
SECSaysBuybacksUpgradesDontMakeTokenSecurity
Просмотров: 10
15 обсуждают