
Burak Finance
35 Публикации
Burak Finance
Отправить жалобу
Заблокировать пользователя
Growth Investor
burakfinance.substack.com

TradFi KOL
1 подписок(и/а)
771 подписчиков(а)
42 понравилось
1 Значки
Посты
Все
Цитирования
$NBIS стоит 107 долларов
{future}(NBISUSDT)
В сентябре 2025 года цена составляла 107 долларов.
Тогда:
Квартальная выручка: 146 млн долларов
Сегодня:
Квартальная выручка: 981 млн долларов (в 6,7 раза больше)
Выручка за последние 12 месяцев: 2,2 млрд долларов
Новые контракты на 12 млрд долларов
Предоплаты покрывают 100% капитальных затрат
Та же цена.
Совершенно другая компания.
$NBIS стоит 107 долларов
В сентябре 2025 года цена составляла 107 долларов.
Тогда:
Квартальная выручка: 146 млн долларов
Сегодня:
Квартальная выручка: 981 млн долларов (в 6,7 раза больше)
Выручка за последние 12 месяцев: 2,2 млрд долларов
Новые контракты на 12 млрд долларов
Предоплаты покрывают 100% капитальных затрат
Та же цена.
Совершенно другая компания.
В сентябре 2025 года цена составляла 107 долларов.
Тогда:
Квартальная выручка: 146 млн долларов
Сегодня:
Квартальная выручка: 981 млн долларов (в 6,7 раза больше)
Выручка за последние 12 месяцев: 2,2 млрд долларов
Новые контракты на 12 млрд долларов
Предоплаты покрывают 100% капитальных затрат
Та же цена.
Совершенно другая компания.
1
507
Проверено
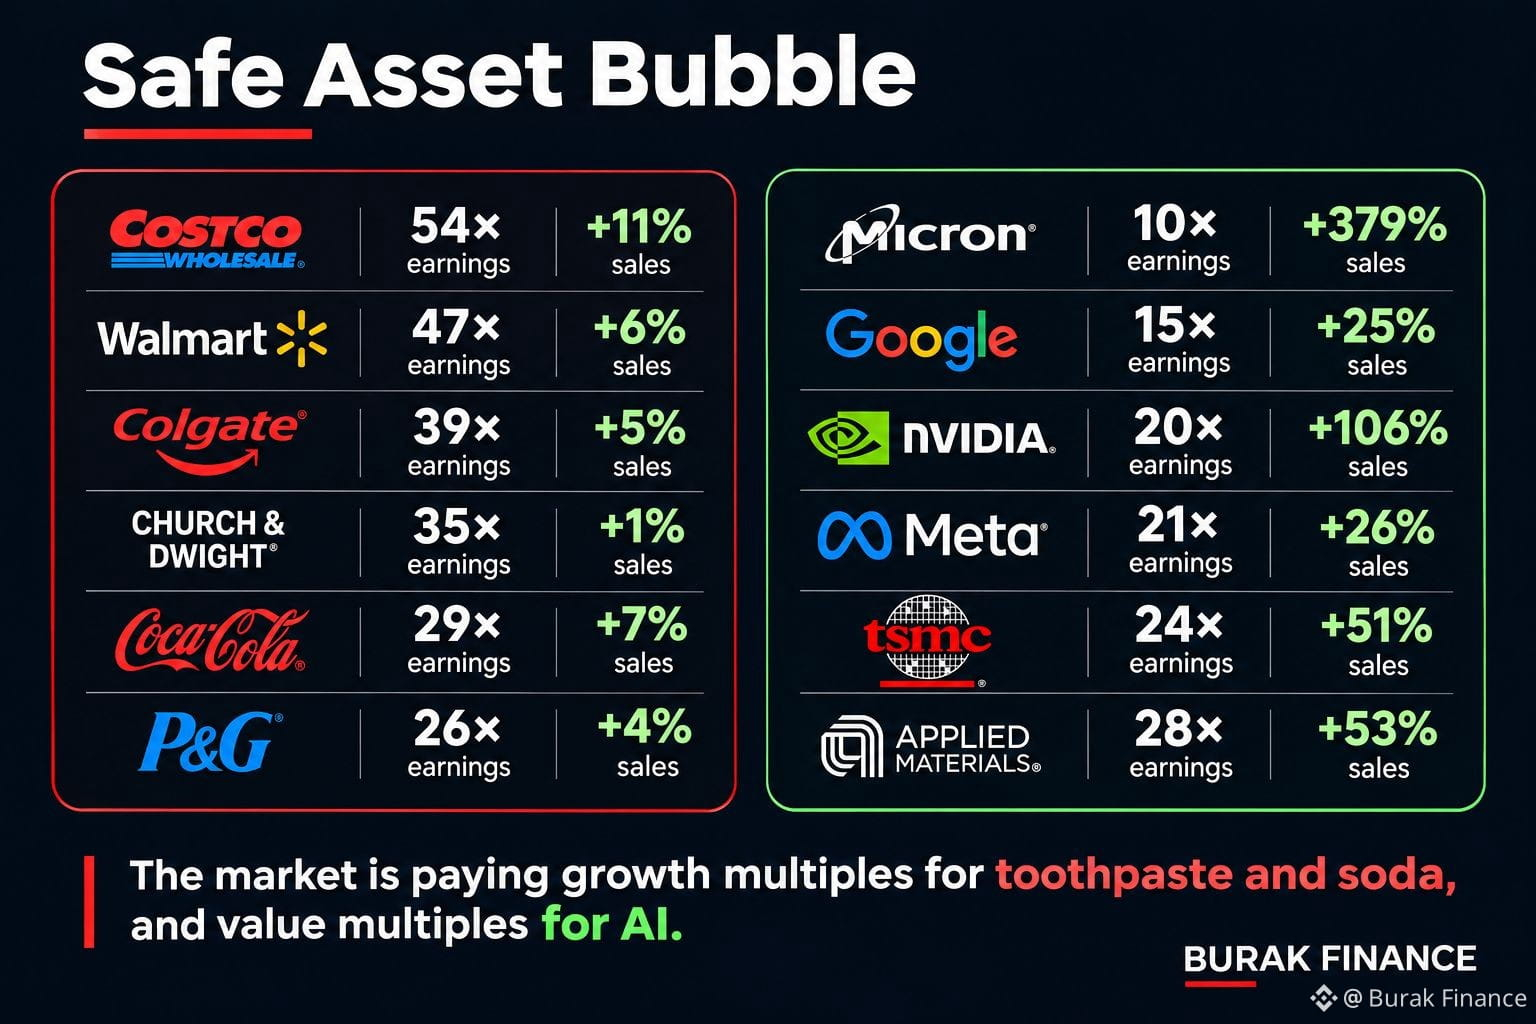
Пузырь защитных активов, о котором никто не говорит:
$COST: 54x прибыль, продажи +11%
$WMT: 47x, продажи +6%
$CL: 39x, продажи +5%
$CHD: 35x, продажи +1%
$KO: 29x, продажи +7%
$PG: 26x, продажи +4%
Тем временем:
$MU: 10x прибыль, продажи +379%
$GOOGL: 15x, продажи +25%
$NVDA: 20x, продажи +106%
$META: 21x, продажи +26%
$TSM: 24x, продажи +51%
$AMAT: 28x, продажи +53%
Рынок оценивает зубную пасту и газировку по мультипликаторам роста, а ИИ — по мультипликаторам стоимости.
Пузырь защитных активов, о котором никто не говорит:
$COST: 54x прибыль, продажи +11%
$WMT: 47x, продажи +6%
$CL: 39x, продажи +5%
$CHD: 35x, продажи +1%
$KO: 29x, продажи +7%
$PG: 26x, продажи +4%
Тем временем:
$MU: 10x прибыль, продажи +379%
$GOOGL: 15x, продажи +25%
$NVDA: 20x, продажи +106%
$META: 21x, продажи +26%
$TSM: 24x, продажи +51%
$AMAT: 28x, продажи +53%
Рынок оценивает зубную пасту и газировку по мультипликаторам роста, а ИИ — по мультипликаторам стоимости.
$COST: 54x прибыль, продажи +11%
$WMT: 47x, продажи +6%
$CL: 39x, продажи +5%
$CHD: 35x, продажи +1%
$KO: 29x, продажи +7%
$PG: 26x, продажи +4%
Тем временем:
$MU: 10x прибыль, продажи +379%
$GOOGL: 15x, продажи +25%
$NVDA: 20x, продажи +106%
$META: 21x, продажи +26%
$TSM: 24x, продажи +51%
$AMAT: 28x, продажи +53%
Рынок оценивает зубную пасту и газировку по мультипликаторам роста, а ИИ — по мультипликаторам стоимости.
715
Проверено
12 хедж-фондов продали $GOOGL
Я изучил отчётность 21 крупного хедж-фонда, чтобы узнать, что покупали и продавали Баффетт, Друкенмиллер, Гэвин Бейкер, Кен Гриффин и другие.
Некоторые сделки могут вас удивить. Ссылка в профиле.
12 хедж-фондов продали $GOOGL
Я изучил отчётность 21 крупного хедж-фонда, чтобы узнать, что покупали и продавали Баффетт, Друкенмиллер, Гэвин Бейкер, Кен Гриффин и другие.
Некоторые сделки могут вас удивить. Ссылка в профиле.
Я изучил отчётность 21 крупного хедж-фонда, чтобы узнать, что покупали и продавали Баффетт, Друкенмиллер, Гэвин Бейкер, Кен Гриффин и другие.
Некоторые сделки могут вас удивить. Ссылка в профиле.
2
5
1.6k
Частичная правда
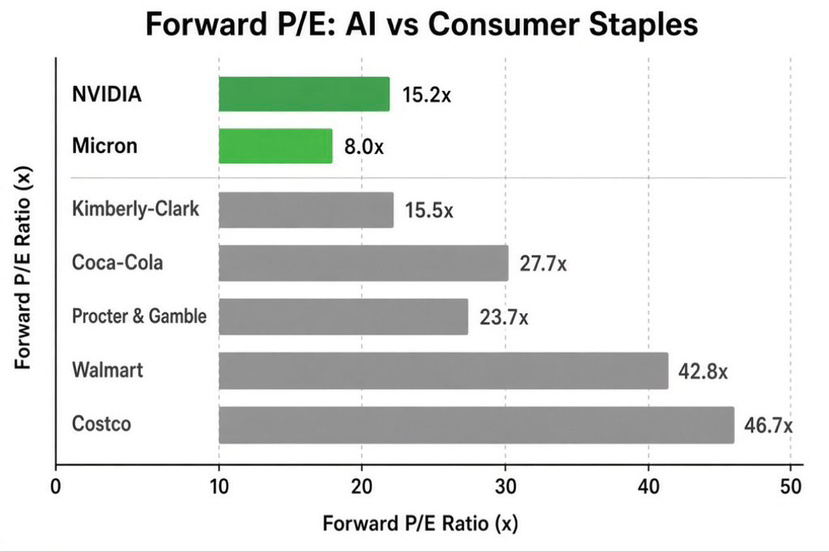
$NVDA дешевле туалетной бумаги.
$NVDA торгуется с коэффициентом 15,2 к прибыли следующего года.
$KMB (туалетная бумага Scott) — с коэффициентом 15,5.
$KO — 28.
$WMT — 43.
$COST — 47.
За каждый доллар будущей прибыли $COST вы платите почти в 3 раза больше, чем за доллар будущей прибыли $NVDA.
А у $MU коэффициент и вовсе однозначный.
Рынок оценивает компанию, обеспечивающую работу ИИ, как умирающий бизнес, а газировку, зубную пасту и туалетную бумагу оптом — как новый двигатель роста.
Логично?
$NVDA дешевле туалетной бумаги.
$NVDA торгуется с коэффициентом 15,2 к прибыли следующего года.
$KMB (туалетная бумага Scott) — с коэффициентом 15,5.
$KO — 28.
$WMT — 43.
$COST — 47.
За каждый доллар будущей прибыли $COST вы платите почти в 3 раза больше, чем за доллар будущей прибыли $NVDA.
А у $MU коэффициент и вовсе однозначный.
Рынок оценивает компанию, обеспечивающую работу ИИ, как умирающий бизнес, а газировку, зубную пасту и туалетную бумагу оптом — как новый двигатель роста.
Логично?
$NVDA торгуется с коэффициентом 15,2 к прибыли следующего года.
$KMB (туалетная бумага Scott) — с коэффициентом 15,5.
$KO — 28.
$WMT — 43.
$COST — 47.
За каждый доллар будущей прибыли $COST вы платите почти в 3 раза больше, чем за доллар будущей прибыли $NVDA.
А у $MU коэффициент и вовсе однозначный.
Рынок оценивает компанию, обеспечивающую работу ИИ, как умирающий бизнес, а газировку, зубную пасту и туалетную бумагу оптом — как новый двигатель роста.
Логично?
4
2.8k
Во время звонка я сказал, что вероятность ухода Дженсена составляет 70–80%. Сразу после звонка он подал в отставку.
Во время звонка я сказал, что вероятность ухода Дженсена составляет 70–80%. Сразу после звонка он подал в отставку.


Binance Square Official
·
--
[Повтор] Сезон отчетности Binance Square | ПРЕДВАРИТЕЛЬНЫЙ ОБЗОР NVIDIA
35 мин 19 сек · Просмотров: 10.5k
1
275
Дженсен хочет открытый исходный код.
Anthropic хочет регулирования, которое положит конец открытому исходному коду. $NVDA
Дженсен хочет открытый исходный код.
Anthropic хочет регулирования, которое положит конец открытому исходному коду. $NVDA
Anthropic хочет регулирования, которое положит конец открытому исходному коду. $NVDA
2
282
Отлично погрузились в тему $NVDA на Binance Square вместе с Jenny! 🚀
Обсудили последние новости, ключевые выводы, возможности для роста и на что стоит обратить внимание в будущем.
Пропустили прямой эфир? Вот запись целиком. Смотрите! 👇
[NVDA Review](https://app.binance.com/uni-qr/cspa/48344546754657?l=en&r=UCIPZ4L0&source=share&uc=web_square_share_link&us=copylink)
Отлично погрузились в тему $NVDA на Binance Square вместе с Jenny! 🚀
Обсудили последние новости, ключевые выводы, возможности для роста и на что стоит обратить внимание в будущем.
Пропустили прямой эфир? Вот запись целиком. Смотрите! 👇
NVDA Review
Обсудили последние новости, ключевые выводы, возможности для роста и на что стоит обратить внимание в будущем.
Пропустили прямой эфир? Вот запись целиком. Смотрите! 👇
NVDA Review
Burak Finance
·
--
Сегодня выходим в эфир, чтобы обсудить $NVDA
251
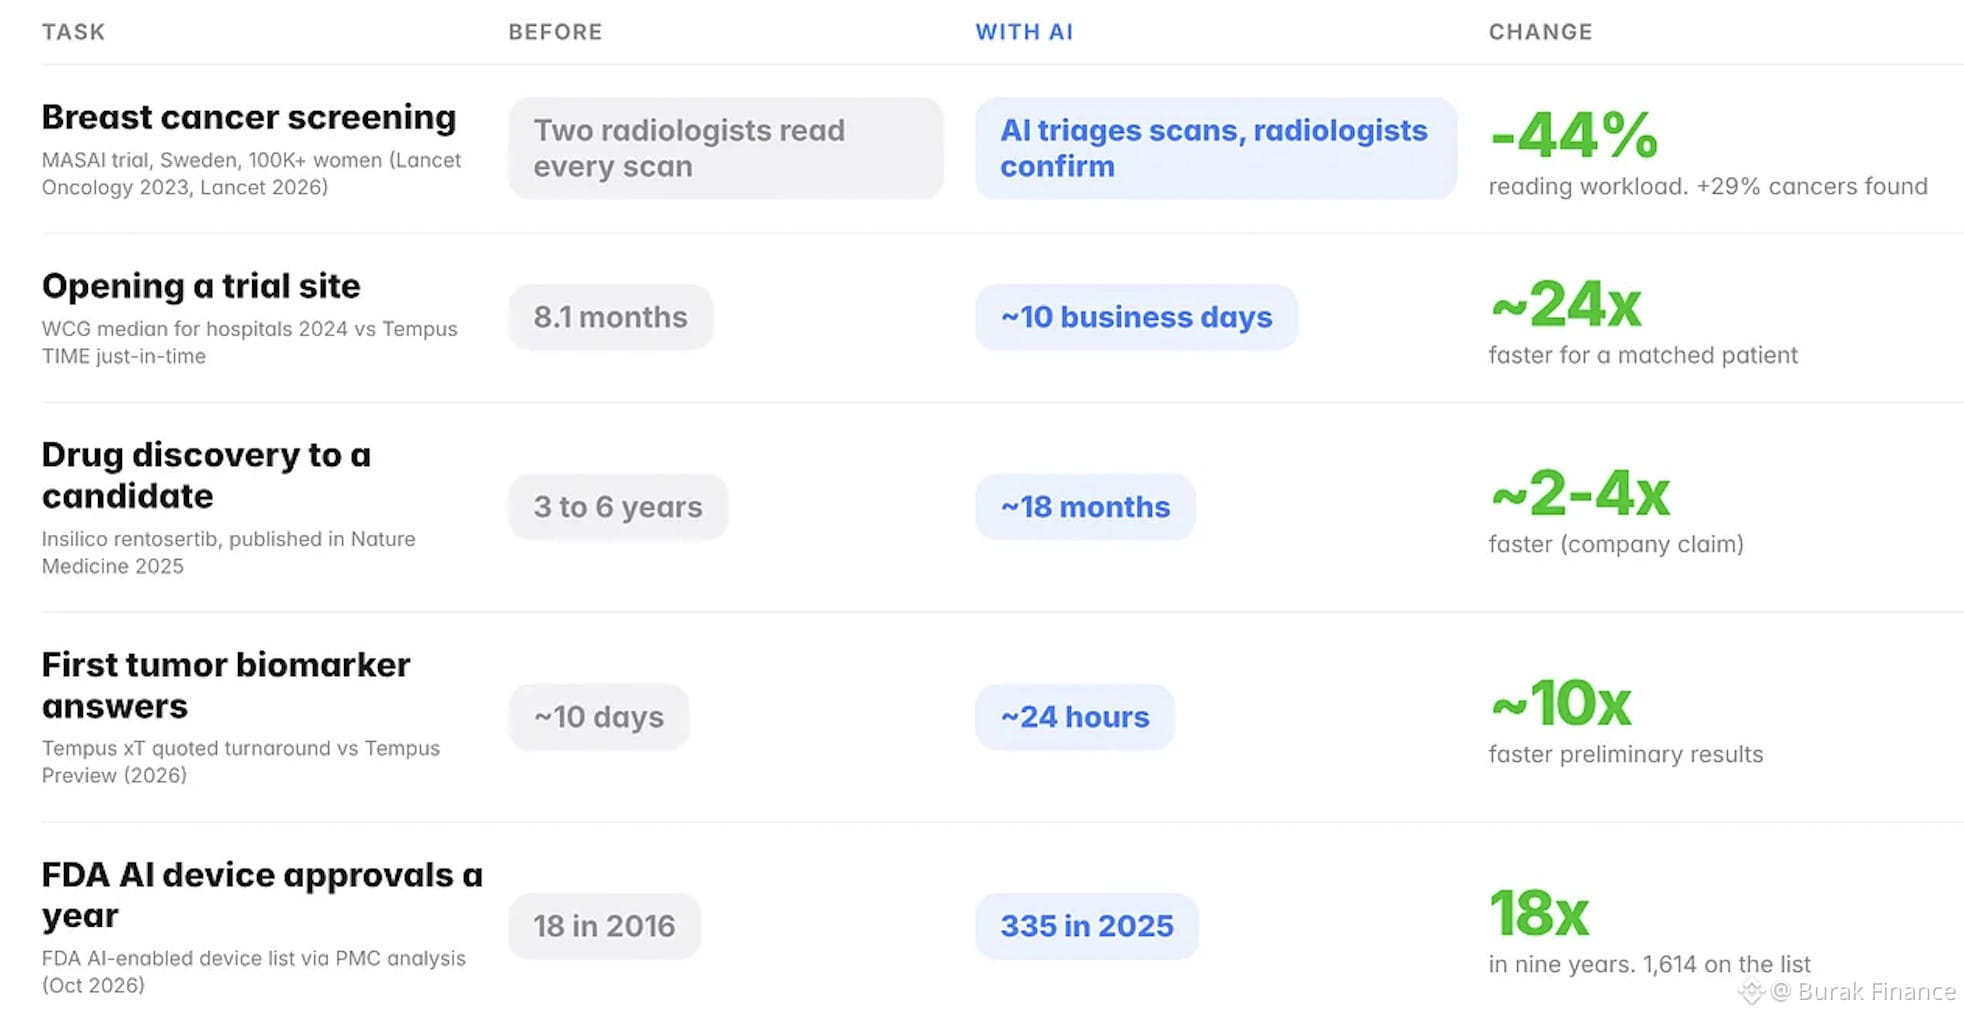
Лучшее применение ИИ — медицина.
Раньше поиск препарата-кандидата занимал от 3 до 6 лет. В Insilico утверждают, что им удалось сделать это примерно за 18 месяцев.
Нагрузка на скрининг снизилась на 44%, при этом выявлено на 29% больше случаев рака.
Лучшее применение ИИ — медицина.
Раньше поиск препарата-кандидата занимал от 3 до 6 лет. В Insilico утверждают, что им удалось сделать это примерно за 18 месяцев.
Нагрузка на скрининг снизилась на 44%, при этом выявлено на 29% больше случаев рака.
Раньше поиск препарата-кандидата занимал от 3 до 6 лет. В Insilico утверждают, что им удалось сделать это примерно за 18 месяцев.
Нагрузка на скрининг снизилась на 44%, при этом выявлено на 29% больше случаев рака.
1
2
587
Йенсена выгнали, как Стива Джобса.
Подозрительно, что это произошло прямо перед IPO Anthropic. $NVDAB
Йенсена выгнали, как Стива Джобса.
Подозрительно, что это произошло прямо перед IPO Anthropic. $NVDAB
Подозрительно, что это произошло прямо перед IPO Anthropic. $NVDAB
1
1
305
$NBIS снизилась почти на 19% на премаркете. Думаю, на акции давят два фактора.
Общие настроения в сфере ИИ
Заголовки о Дженсене усиливают неопределённость вокруг индустрии ИИ. Дело не только в NVIDIA. Негативные настроения распространяются и на акции компаний, занимающихся инфраструктурой для ИИ.
Отчётность Nebius
Отчёт оказался неоднозначным.
Что мне понравилось:
• 100% предоплаты от клиентов.
• Улучшение базовых экономических показателей.
• Перспектива выйти на прибыль до уплаты налогов до конца 2027 года.
• Увеличение мощностей центров обработки данных, принадлежащих компании.
Что меня беспокоит:
• Задержки со строительством центров обработки данных.
• Неожиданно осторожный прогноз выручки на 2027 год.
• Разрыв между запланированными мощностями и ожидаемой выручкой.
Хочу понять, не проявляет ли руководство чрезмерную осторожность, ожидая новых задержек, или же закрепляет за собой мощности по долгосрочным контрактам с более низкими ценами.
Последнее означало бы, что компания отдаёт приоритет предсказуемой выручке, а не максимальному краткосрочному росту.
Здесь ещё многое предстоит разобрать. Я подробнее изучу цифры и опубликую детальный анализ.
$NBIS снизилась почти на 19% на премаркете. Думаю, на акции давят два фактора.
Общие настроения в сфере ИИ
Заголовки о Дженсене усиливают неопределённость вокруг индустрии ИИ. Дело не только в NVIDIA. Негативные настроения распространяются и на акции компаний, занимающихся инфраструктурой для ИИ.
Отчётность Nebius
Отчёт оказался неоднозначным.
Что мне понравилось:
• 100% предоплаты от клиентов.
• Улучшение базовых экономических показателей.
• Перспектива выйти на прибыль до уплаты налогов до конца 2027 года.
• Увеличение мощностей центров обработки данных, принадлежащих компании.
Что меня беспокоит:
• Задержки со строительством центров обработки данных.
• Неожиданно осторожный прогноз выручки на 2027 год.
• Разрыв между запланированными мощностями и ожидаемой выручкой.
Хочу понять, не проявляет ли руководство чрезмерную осторожность, ожидая новых задержек, или же закрепляет за собой мощности по долгосрочным контрактам с более низкими ценами.
Последнее означало бы, что компания отдаёт приоритет предсказуемой выручке, а не максимальному краткосрочному росту.
Здесь ещё многое предстоит разобрать. Я подробнее изучу цифры и опубликую детальный анализ.
Общие настроения в сфере ИИ
Заголовки о Дженсене усиливают неопределённость вокруг индустрии ИИ. Дело не только в NVIDIA. Негативные настроения распространяются и на акции компаний, занимающихся инфраструктурой для ИИ.
Отчётность Nebius
Отчёт оказался неоднозначным.
Что мне понравилось:
• 100% предоплаты от клиентов.
• Улучшение базовых экономических показателей.
• Перспектива выйти на прибыль до уплаты налогов до конца 2027 года.
• Увеличение мощностей центров обработки данных, принадлежащих компании.
Что меня беспокоит:
• Задержки со строительством центров обработки данных.
• Неожиданно осторожный прогноз выручки на 2027 год.
• Разрыв между запланированными мощностями и ожидаемой выручкой.
Хочу понять, не проявляет ли руководство чрезмерную осторожность, ожидая новых задержек, или же закрепляет за собой мощности по долгосрочным контрактам с более низкими ценами.
Последнее означало бы, что компания отдаёт приоритет предсказуемой выручке, а не максимальному краткосрочному росту.
Здесь ещё многое предстоит разобрать. Я подробнее изучу цифры и опубликую детальный анализ.
160
Сегодня выходим в эфир, чтобы обсудить $NVDA
Сегодня выходим в эфир, чтобы обсудить $NVDA
Binance Square Official
·
--
[Повтор] Сезон отчетности Binance Square | ПРЕДВАРИТЕЛЬНЫЙ ОБЗОР NVIDIA
35 мин 19 сек · Просмотров: 10.5k
1
2
228
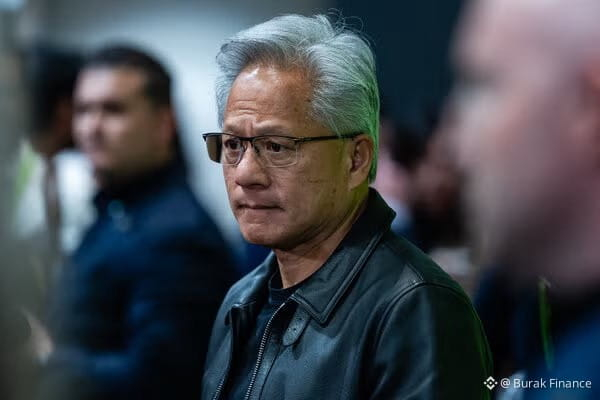
Последние заголовки о Дженсене, конечно, не помогают $NVDA
Но, думаю, инвесторы задаются не тем вопросом.
Уход Дженсена создал бы для NVIDIA совершенно новый набор рисков.
Он тесно связан со стратегией и культурой компании, её отношениями и её положением в центре революции искусственного интеллекта.
Акционеры не хотят нового генерального директора.
Последние заголовки о Дженсене, конечно, не помогают $NVDA
Но, думаю, инвесторы задаются не тем вопросом.
Уход Дженсена создал бы для NVIDIA совершенно новый набор рисков.
Он тесно связан со стратегией и культурой компании, её отношениями и её положением в центре революции искусственного интеллекта.
Акционеры не хотят нового генерального директора.
Но, думаю, инвесторы задаются не тем вопросом.
Уход Дженсена создал бы для NVIDIA совершенно новый набор рисков.
Он тесно связан со стратегией и культурой компании, её отношениями и её положением в центре революции искусственного интеллекта.
Акционеры не хотят нового генерального директора.
1
2
559
$CRWV только что упали на 50% за месяц.
Прошлой ночью они представили результаты:
• Выручка — $3.66B, рост на 168%
• Портфель заказов — $132.5B
• Подтверждённый спрос в 10 раз превышает мощности вплоть до 2027 года
• $9B предоплат от клиентов
Цифры действительно впечатляющие.
У меня нет акций CRWV, но мне очень интересно посмотреть, какие результаты покажет $NBIS. 👀
$CRWV только что упали на 50% за месяц.
Прошлой ночью они представили результаты:
• Выручка — $3.66B, рост на 168%
• Портфель заказов — $132.5B
• Подтверждённый спрос в 10 раз превышает мощности вплоть до 2027 года
• $9B предоплат от клиентов
Цифры действительно впечатляющие.
У меня нет акций CRWV, но мне очень интересно посмотреть, какие результаты покажет $NBIS. 👀
Прошлой ночью они представили результаты:
• Выручка — $3.66B, рост на 168%
• Портфель заказов — $132.5B
• Подтверждённый спрос в 10 раз превышает мощности вплоть до 2027 года
• $9B предоплат от клиентов
Цифры действительно впечатляющие.
У меня нет акций CRWV, но мне очень интересно посмотреть, какие результаты покажет $NBIS. 👀
2
392
Купил ещё акций.
Этот рынок полон подарков.
Купил ещё акций.
Этот рынок полон подарков.
Этот рынок полон подарков.
113
Частичная правда
$SOXX: -24%
$QQQ: -11%
$NBIS: -43%
$MU: -30%
$TEM: +17%
Тот же рынок. Совсем другая история.
Почему акции Tempus AI так хорошо держатся?
Всё подробно разбираю в своём новом глубоком анализе. Ссылка в профиле
$SOXX: -24%
$QQQ: -11%
$NBIS: -43%
$MU: -30%
$TEM: +17%
Тот же рынок. Совсем другая история.
Почему акции Tempus AI так хорошо держатся?
Всё подробно разбираю в своём новом глубоком анализе. Ссылка в профиле
$QQQ: -11%
$NBIS: -43%
$MU: -30%
$TEM: +17%
Тот же рынок. Совсем другая история.
Почему акции Tempus AI так хорошо держатся?
Всё подробно разбираю в своём новом глубоком анализе. Ссылка в профиле
2
830
Частичная правда
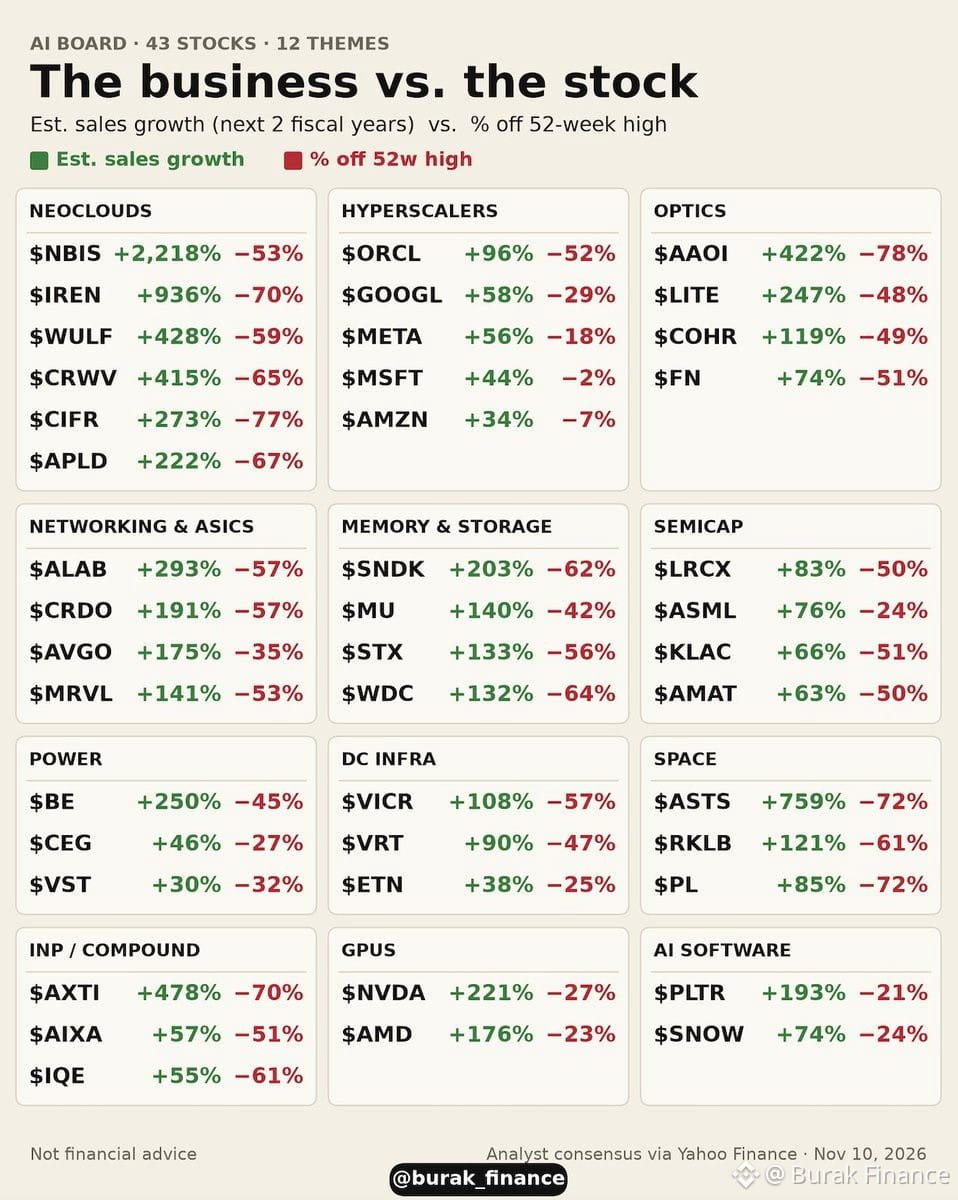
Рост продаж за 2 года и динамика акций.
Неооблака
$NBIS +2,218% | −53%
$IREN +936% | −70%
$WULF +428% | −59%
$CRWV +415% | −65%
$CIFR +273% | −77%
Оптика / InP
$AXTI +478% | −70%
$COHR +119% | −49%
$LITE +247% | −48%
Сетевое оборудование
$ALAB +293% | −57%
$CRDO +191% | −57%
Память
$SNDK +203% | −62%
$WDC +132% | −64%
Энергетика / инфраструктура ЦОД
$BE +250% | −45%
$VICR +108% | −57%
Гиперскейлеры
$MSFT +44% | −2%
$AMZN +34% | −7%
Рост продаж за 2 года и динамика акций.
Неооблака
$NBIS +2,218% | −53%
$IREN +936% | −70%
$WULF +428% | −59%
$CRWV +415% | −65%
$CIFR +273% | −77%
Оптика / InP
$AXTI +478% | −70%
$COHR +119% | −49%
$LITE +247% | −48%
Сетевое оборудование
$ALAB +293% | −57%
$CRDO +191% | −57%
Память
$SNDK +203% | −62%
$WDC +132% | −64%
Энергетика / инфраструктура ЦОД
$BE +250% | −45%
$VICR +108% | −57%
Гиперскейлеры
$MSFT +44% | −2%
$AMZN +34% | −7%
Неооблака
$NBIS +2,218% | −53%
$IREN +936% | −70%
$WULF +428% | −59%
$CRWV +415% | −65%
$CIFR +273% | −77%
Оптика / InP
$AXTI +478% | −70%
$COHR +119% | −49%
$LITE +247% | −48%
Сетевое оборудование
$ALAB +293% | −57%
$CRDO +191% | −57%
Память
$SNDK +203% | −62%
$WDC +132% | −64%
Энергетика / инфраструктура ЦОД
$BE +250% | −45%
$VICR +108% | −57%
Гиперскейлеры
$MSFT +44% | −2%
$AMZN +34% | −7%
1
1.1k
Акции компаний в сфере ИИ сегодня отскакивают 🚀
• $ALAB +13.1%
• $BE +12.8%
• $FPS +12.6%
• $AMD +12.1%
• $CRDO +11.7%
• $VICR +11.1%
• $AEHR +10.6%
• $TEM +10.2%
• $SITM +10.1%
• $VRT +9.9%
• $ANET +9.7%
• $MRVL +9.4%
• $AVGO +9.3%
• $NBIS +8.3%
Акции компаний в сфере ИИ сегодня отскакивают 🚀
• $ALAB +13.1%
• $BE +12.8%
• $FPS +12.6%
• $AMD +12.1%
• $CRDO +11.7%
• $VICR +11.1%
• $AEHR +10.6%
• $TEM +10.2%
• $SITM +10.1%
• $VRT +9.9%
• $ANET +9.7%
• $MRVL +9.4%
• $AVGO +9.3%
• $NBIS +8.3%
• $ALAB +13.1%
• $BE +12.8%
• $FPS +12.6%
• $AMD +12.1%
• $CRDO +11.7%
• $VICR +11.1%
• $AEHR +10.6%
• $TEM +10.2%
• $SITM +10.1%
• $VRT +9.9%
• $ANET +9.7%
• $MRVL +9.4%
• $AVGO +9.3%
• $NBIS +8.3%
1
537
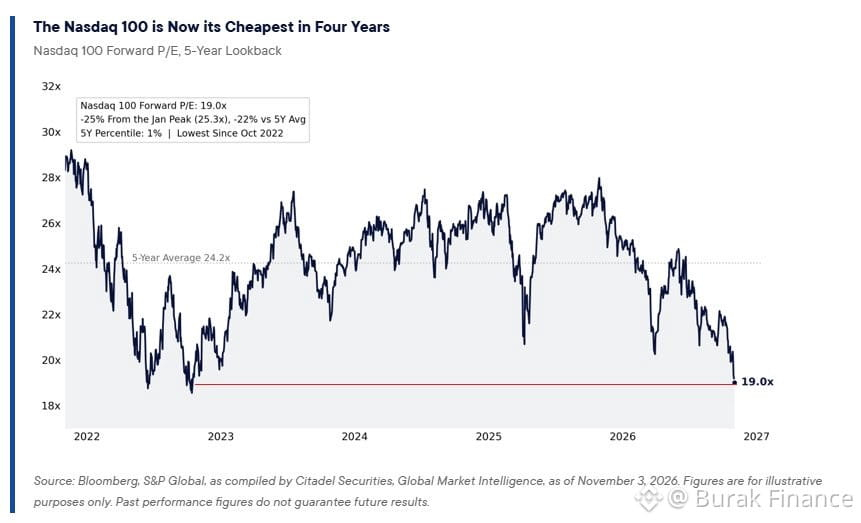
Сейчас цены на акции движутся не под влиянием фундаментальных факторов. Но рано или поздно это изменится.
Сейчас цены на акции движутся не под влиянием фундаментальных факторов. Но рано или поздно это изменится.
2
4
681
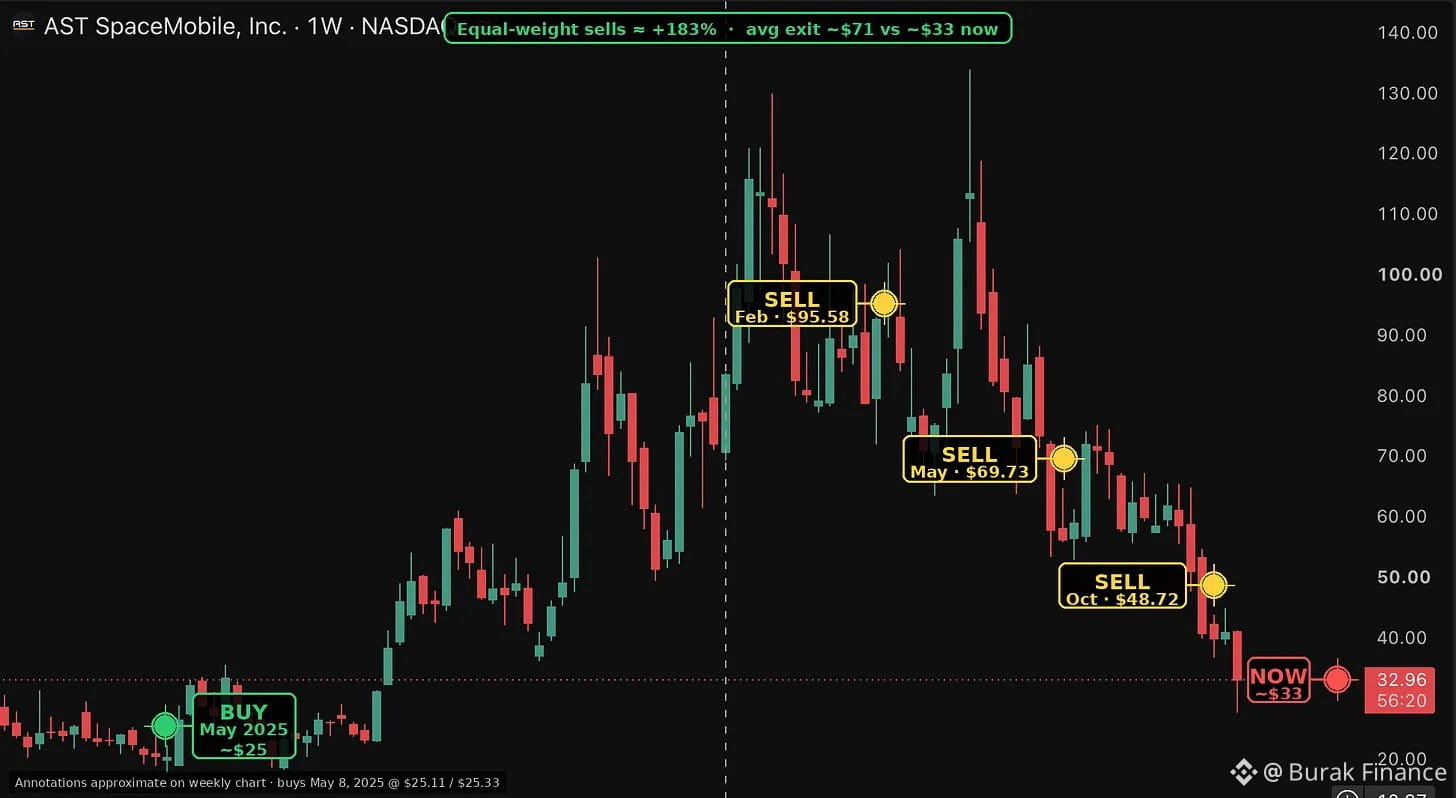
Я полностью вышел из $ASTS
Технология перспективная, а долгосрочный потенциал огромен, но текущая ситуация на рынке не благоприятствует компании.
В группе были опубликованы сигналы на продажу.
Оставлю эту акцию в списке наблюдения и подумаю о повторном входе, если тренд развернётся. Не стоит идти против рынка.
Я полностью вышел из $ASTS
Технология перспективная, а долгосрочный потенциал огромен, но текущая ситуация на рынке не благоприятствует компании.
В группе были опубликованы сигналы на продажу.
Оставлю эту акцию в списке наблюдения и подумаю о повторном входе, если тренд развернётся. Не стоит идти против рынка.
Технология перспективная, а долгосрочный потенциал огромен, но текущая ситуация на рынке не благоприятствует компании.
В группе были опубликованы сигналы на продажу.
Оставлю эту акцию в списке наблюдения и подумаю о повторном входе, если тренд развернётся. Не стоит идти против рынка.
2
494
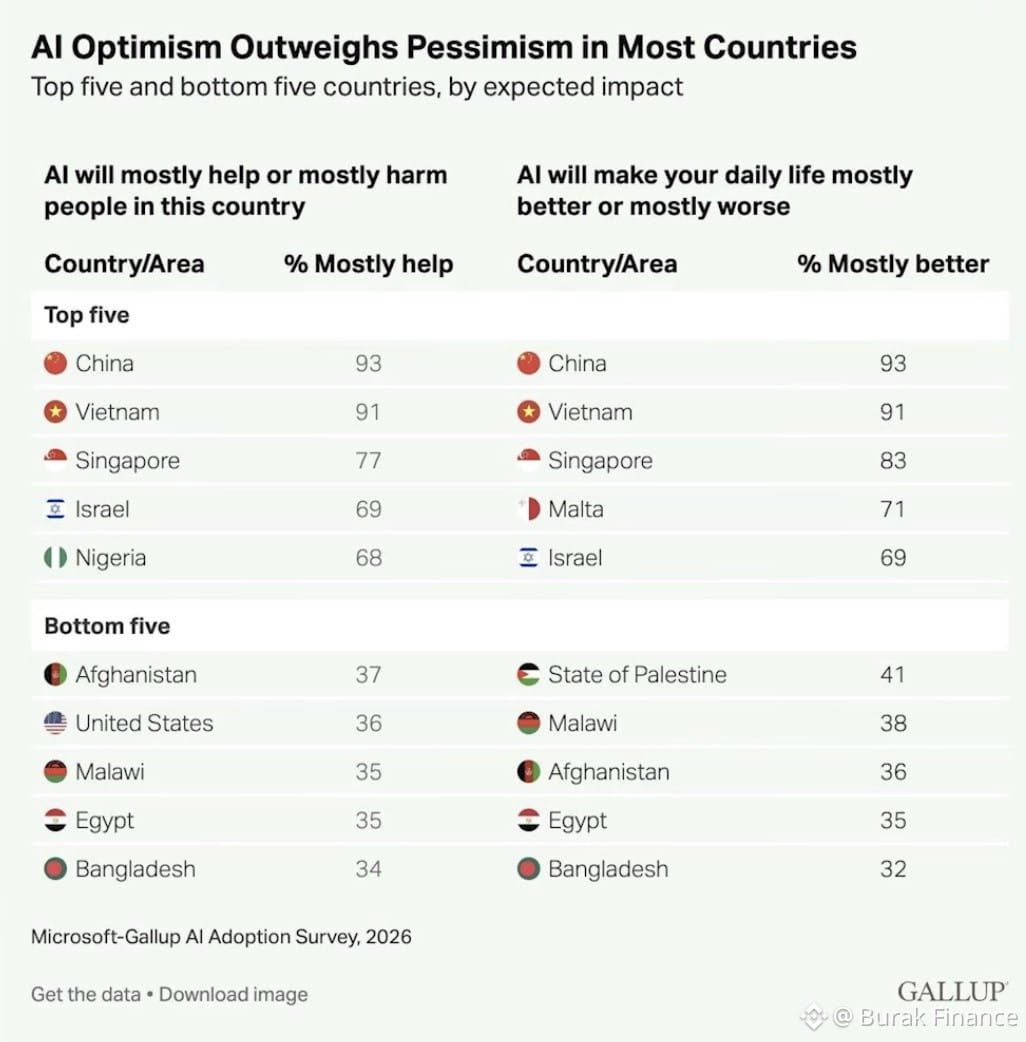
93% жителей Китая считают, что ИИ сделает их жизнь лучше.
США: 36% 🤯
США лидируют в гонке ИИ, почти не веря в него.
93% жителей Китая считают, что ИИ сделает их жизнь лучше.
США: 36% 🤯
США лидируют в гонке ИИ, почти не веря в него.
США: 36% 🤯
США лидируют в гонке ИИ, почти не веря в него.
1
1
681
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 122,006
595 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 83
ПротоколFOMC
Просмотров: 146,235
338 обсуждают
NvidiaBeatsEstimatesWith$130BQ4Outlook
Просмотров: 204
7 обсуждают